มอร์แกน สแตนลีย์ประเมินกำไร CapEx: จากการเช่า GPU สู่การขาย Token โครงสร้างพื้นฐาน AI จะสร้างผลตอบแทน 25%-50% ได้อย่างไร?

TL;DR
· มอร์แกน สแตนลีย์ คำนวณว่า โครงสร้างพื้นฐาน GenAI ในสถานการณ์พื้นฐานจะให้ผลตอบแทนจากทุนประมาณ 25%-50%
· สมมติฐานสำคัญอยู่ที่อัตราการใช้งาน GPU 75%, ค่าเช่า GB300, ปริมาณ token และการกำหนดราคา API
· ไมโครซอฟท์, อเมซอน, กูเกิล และเมตา จะได้รับประโยชน์มากกว่า แต่สงครามราคาและโมเดลโอเพนซอร์สจะกดดันผลตอบแทน
ในรายงานวันที่ 27 กรกฎาคม มอร์แกน สแตนลีย์ คำนวณผลตอบแทนจากการลงทุนด้าน AI ว่า หากอัตราการใช้งาน GPU, ค่าเช่า, ปริมาณ token และราคา API เป็นไปตามสมมติฐานพื้นฐาน ธุรกิจโครงสร้างพื้นฐาน GenAI และ API โมเดลจะมีโอกาสให้ผลตอบแทนจากทุนประมาณ 25%-50%
นี่เป็นการตอบโดยตรงต่อความกังวลหลักของตลาดเกี่ยวกับบริษัทเทคโนโลยีขนาดใหญ่ ไมโครซอฟท์, อเมซอน, กูเกิล และเมตา ยังคงเพิ่มการลงทุนใน GPU และศูนย์ข้อมูลอย่างต่อเนื่อง ทำให้รายจ่ายด้านทุนเพิ่มขึ้นเรื่อยๆ นักลงทุนต้องการรู้ว่าเงินเหล่านี้จะกลายเป็นกำไร หรือเพียงแค่เพิ่มค่าเสื่อมราคา ค่าพลังงาน และค่าใช้จ่ายด้านการวิจัยและพัฒนา
การคำนวณนี้แบ่งการสร้างรายได้จาก GenAI ออกเป็นสามเส้นทาง: การให้เช่าพลังงาน GPU ในรูปแบบ IaaS, การให้บริการ API โมเดลผ่านโครงสร้างพื้นฐานของตนเอง และการให้บริการ API โมเดลโดยเช่าพลังงานจากบุคคลที่สาม สองเส้นทางแรกเหมาะกับแพลตฟอร์มเทคโนโลยีขนาดใหญ่ที่มีศูนย์ข้อมูล ช่องทางเข้าถึงลูกค้า และความสามารถในการกระจายผลิตภัณฑ์ ส่วนเส้นทางที่สามถูกกดดันจากค่าเช่า GPU ได้ง่ายกว่า
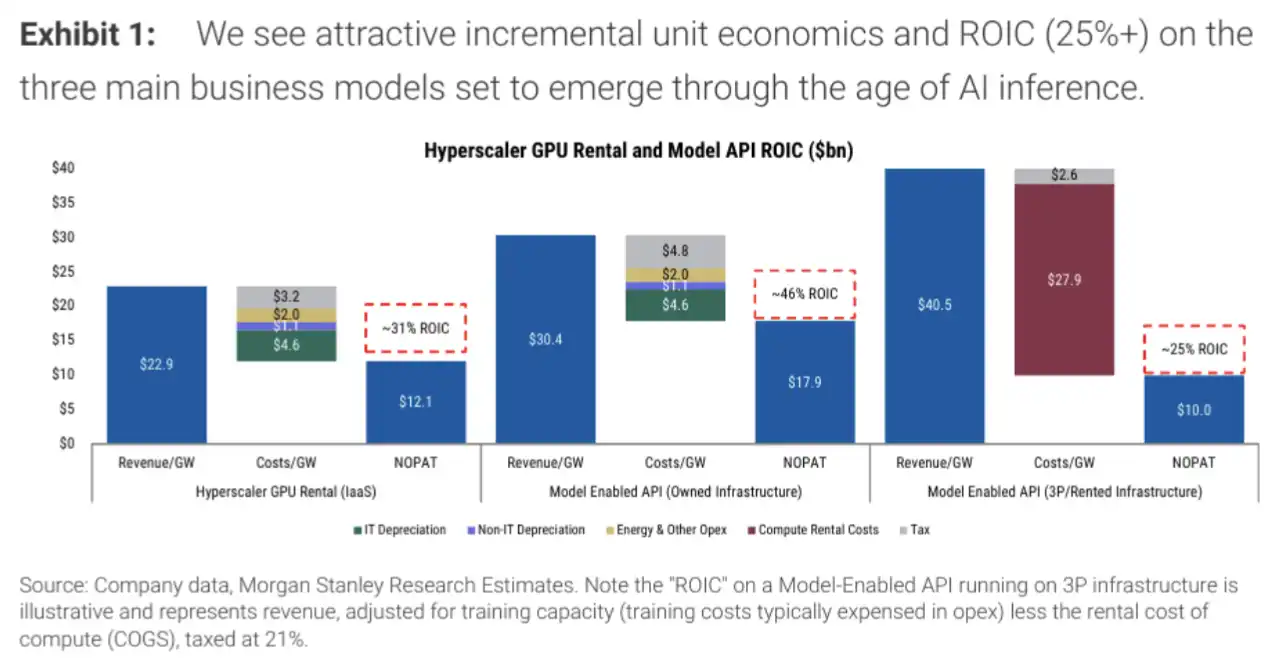
การเปรียบเทียบผลตอบแทนของธุรกิจ GenAI สามประเภท: GPU IaaS ประมาณ 31%, API โมเดลผ่านโครงสร้างพื้นฐานของตนเองมากกว่า 40%, API โมเดลผ่านโครงสร้างพื้นฐานของบุคคลที่สามประมาณ 25%
รายจ่าย 1.4 ล้านล้านดอลลาร์ ประเด็นสำคัญไม่ใช่แค่การซื้อ GPU
เบื้องหลังการคำนวณนี้คือการก่อสร้างศูนย์ข้อมูล AI ที่เข้าสู่ช่วงที่มีรายจ่ายด้านทุนหนักขึ้น ตามข้อมูลที่เผยแพร่ต่อสาธารณะ มอร์แกน สแตนลีย์ คาดการณ์ว่ารายจ่ายด้านทุนของ hyperscaler จนถึงปี 2028 จะเกิน 1.4 ล้านล้านดอลลาร์ และความสามารถในการคำนวณอาจเพิ่มขึ้นเป็นสี่เท่าจากปี 2025 ถึง 2028 สู่ประมาณ 120GW
ความสามารถเหล่านี้จะไม่กลายเป็นรายได้ทั้งหมดทันที การฝึกโมเดล前沿, การบำรุงรักษาโมเดล และการปรับปรุงโมเดลขนาดต่างๆ ยังคงใช้พลังงานคำนวณจำนวนมาก การฝึกเองไม่ได้สร้างรายได้โดยตรง แต่ต้องรับภาระค่าเสื่อมราคา พลังงาน และต้นทุนการดำเนินงาน
สิ่งที่ส่งผลต่อผลตอบแทนจริงๆ คือ พลังงานคำนวณที่เหลือจะถูกใช้ในการ推理, API, ซอฟต์แวร์องค์กร และบริการคลาวด์อย่างเต็มที่หรือไม่ พูดให้ชัดเจนขึ้นคือ GPU หนึ่งตัวสามารถขายชั่วโมงการทำงานได้กี่ชั่วโมงต่อปี ราคาต่อชั่วโมงเท่าไหร่ สามารถประมวลผล token ได้กี่ token ต่อวินาที และสามารถขาย token ต่อล้าน token ได้ราคาเท่าไหร่ สิ่งเหล่านี้กำหนดว่ารายจ่ายด้านทุน AI จะสามารถสร้างผลตอบแทนเป็นเงินสดได้หรือไม่
นี่คือส่วนที่มีข่าวสารมากที่สุดของรายงานนี้ ในอดีตตลาดมักเห็นเพียงการปรับเพิ่มตัวเลข Capex อย่างต่อเนื่อง แต่ตอนนี้ Morgan Stanley ได้ให้ชุดการคำนวณทางเศรษฐศาสตร์ต่อหน่วย: เมื่อสมมติฐานพื้นฐานเป็นจริง โครงสร้างพื้นฐาน AI สามารถครอบคลุมแรงกดดันจากค่าเสื่อมราคาที่สูง และใกล้เคียงกับระดับผลตอบแทนของธุรกิจคลาวด์คุณภาพสูงหรือธุรกิจซอฟต์แวร์
เช่า GPU: ที่อัตราการใช้งาน 75% ผลตอบแทน IaaS อยู่ที่ประมาณ 31%
เส้นทางแรกคือผู้ให้บริการคลาวด์รายใหญ่ให้เช่าความสามารถในการประมวลผล GPU ในรูปแบบ IaaS สมมติฐานพื้นฐานกำหนดว่ากำลังการผลิต 1 GW เทียบเท่ากับ GPU NVIDIA GB300 ประมาณ 410,000 ตัว อัตราการใช้งาน 75% ค่าเช่ารายชั่วโมง 8.5 ดอลลาร์สหรัฐ
ภายใต้สมมติฐานชุดนี้ ธุรกิจเช่า GPU จะมีรายได้ต่อปีประมาณ 22.9 พันล้านดอลลาร์สหรัฐต่อ GW อัตรากำไร EBIT ส่วนเพิ่มประมาณ 67% และผลตอบแทนจากทุนประมาณ 31% ตราบใดที่อุปทาน GPU สามารถถูกเติมเต็มด้วยความต้องการที่สูงเพียงพอ IaaS จะไม่ใช่การให้เช่าฮาร์ดแวร์ที่มีอัตรากำไรต่ำ แต่จะใกล้เคียงกับธุรกิจโครงสร้างพื้นฐานที่มีอัตราการใช้งานสูง
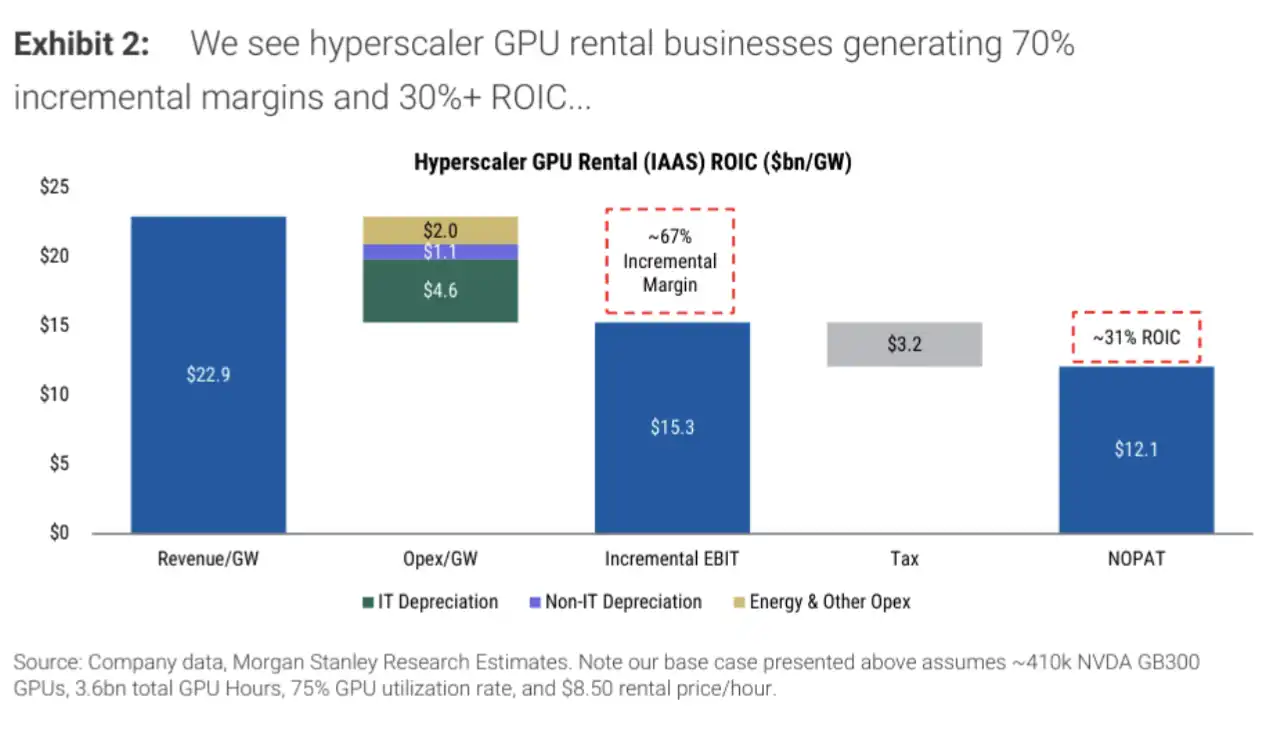
การแยกย่อยผลตอบแทนจากการเช่า GPU และการวิเคราะห์ความอ่อนไหว: ที่อัตราการใช้งาน 75% และค่าเช่า 8.5 ดอลลาร์สหรัฐ/ชั่วโมง ผลตอบแทนพื้นฐานของ IaaS อยู่ที่ประมาณ 31%
ข้อได้เปรียบที่นี่มาจากไฟฟ้า ศูนย์ข้อมูล ความสัมพันธ์กับลูกค้า และความสามารถในการขายผ่านแพลตฟอร์มคลาวด์ที่ผู้ให้บริการคลาวด์รายใหญ่มีอยู่แล้ว หากเพิ่มกำลังการผลิต GPU ใหม่เข้าไปในความต้องการของลูกค้าปัจจุบัน การแปลงรายได้จะตรงไปตรงมามากขึ้น
แต่เส้นทางนี้มีความอ่อนไหวต่อราคาและอัตราการใช้งานมาก การลดลงของค่าเช่า GPU การใช้งานที่ไม่เพียงพอ และต้นทุนพลังงานที่เพิ่มขึ้น ล้วนกดดันผลตอบแทน เมื่อมีผู้เข้ามาใหม่เพิ่มขึ้น และ ASIC รวมถึง GPU รุ่นถัดไปเริ่มทำงาน ราคาต่อหน่วยของพลังการประมวลผลอาจลดลง และความสามารถในการรักษาค่าเช่า 8.5 ดอลลาร์สหรัฐ/ชั่วโมงในระยะยาวก็ไม่แน่นอน
Model API สร้างกำไรได้มากกว่า เดิมพันคือการบริโภค token
เส้นทางที่สองคือการใช้โครงสร้างพื้นฐานของตนเองเพื่อให้บริการ Model API สมมติฐานพื้นฐานกำหนดว่า 65% ของกำลังการผลิตใช้สำหรับการอนุมาน แต่ละ GPU สามารถประมวลผล token ได้ประมาณ 2,750 ตัวต่อวินาที โดยกำหนดราคาแบบผสมที่ 1.75 ดอลลาร์สหรัฐต่อล้าน token
ในสถานการณ์นี้ อัตรากำไร EBIT ส่วนเพิ่มของ Model API อยู่ที่ประมาณ 75% และผลตอบแทนจากทุนเกิน 40% ตามช่องทางการอ้างอิงที่แตกต่างกัน ผลตอบแทนนี้อยู่ที่ประมาณ 40%-46% แต่ทิศทางสอดคล้องกัน: การรวมพลังการประมวลผลของตนเองเข้ากับบริการโมเดล ให้ผลตอบแทนสูงกว่าการเช่า GPU แบบรายชั่วโมงเพียงอย่างเดียว
สาเหตุไม่ได้ซับซ้อน ผู้ให้บริการคลาวด์และผู้ให้บริการโมเดลไม่ได้ขายชั่วโมง GPU แบบเดี่ยวๆ แต่ขายความสามารถของโมเดล บริการอนุมาน และการเรียกใช้ API รายได้เชื่อมโยงกับการบริโภคโทเค็น และมีอัตรากำไรที่สูงกว่า
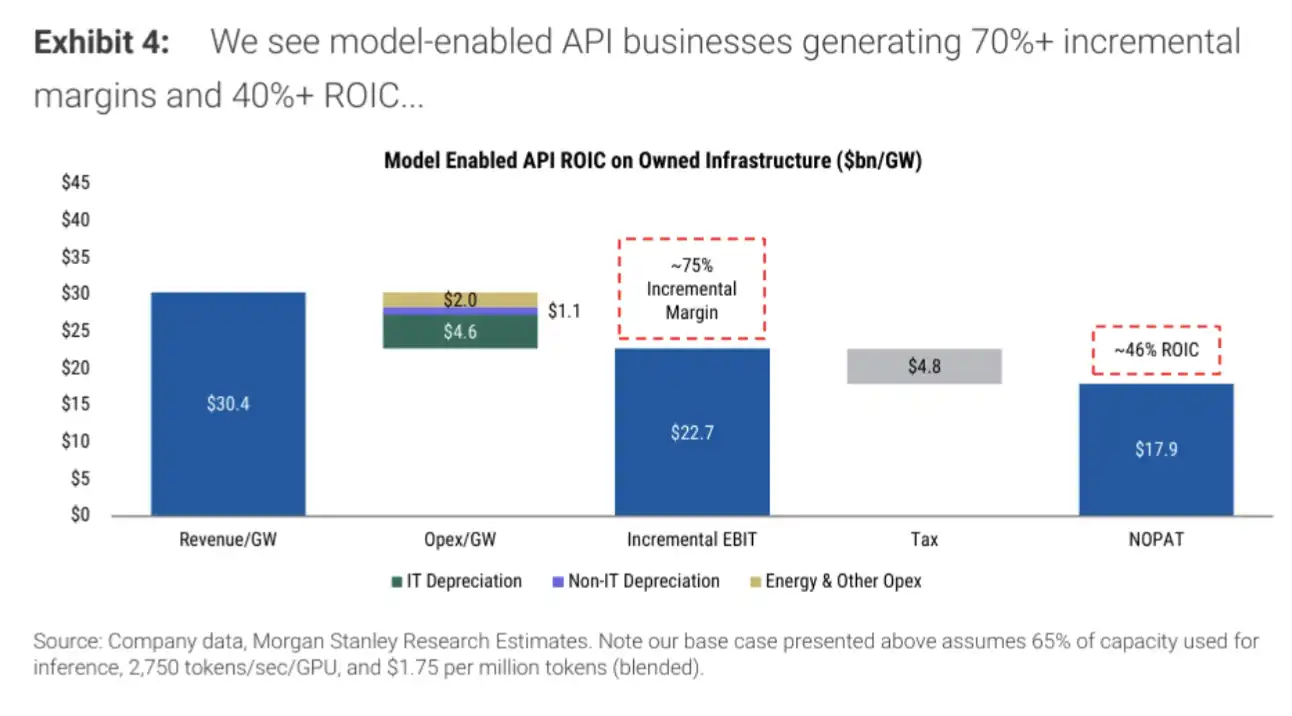
การวิเคราะห์สถานการณ์ Model API บนโครงสร้างพื้นฐานของตนเอง: ที่ 2750 tokens/วินาที/GPU และราคา 1.75 ดอลลาร์ต่อล้านโทเค็น ผลตอบแทนมากกว่า 40%
นี่อธิบายว่าทำไมบริษัทเทคโนโลยีขนาดใหญ่จึงซื้อชิปในขณะที่ยัดฟีเจอร์ AI เข้าไปในฟังก์ชันการค้นหา ซอฟต์แวร์สำนักงาน โฆษณา คำแนะนำอีคอมเมิร์ซ และเครื่องมือสำหรับนักพัฒนา สิ่งที่พวกเขาต้องการทำจริงๆ ไม่ใช่แค่การเช่าพลังการประมวลผลที่ไม่ได้ใช้ แต่เปลี่ยนการอนุมานให้เป็นกระแสรายได้ที่เกิดขึ้นบ่อย คิดค่าบริการได้ และฝังอยู่ในผลิตภัณฑ์ที่มีอยู่
ความเสี่ยงยังกระจุกตัวอยู่ที่ระดับโทเค็น ปริมาณโทเค็นไม่ได้ถูกกำหนดโดยชิปเพียงอย่างเดียว แต่ยังขึ้นอยู่กับขนาดพารามิเตอร์ของโมเดล สแต็กซอฟต์แวร์ อัตราส่วนอินพุต-เอาต์พุต และความสามารถในการเพิ่มประสิทธิภาพการอนุมาน หากโมเดลมีประสิทธิภาพมากขึ้น GPU หนึ่งหน่วยสามารถประมวลผลโทเค็นได้มากขึ้น ผลตอบแทนจะเพิ่มขึ้น หากโมเดลโอเพนซอร์สและสงครามราคากดดันรายได้ต่อล้านโทเค็น อัตรากำไรจะถูกเจือจาง
การเช่าพลังการประมวลผลจากบุคคลที่สามเพื่อทำ API กำไรจะถูกกัดกินได้ง่ายกว่า
เส้นทางที่สามคือบริษัทโมเดลเช่าโครงสร้างพื้นฐานจากบุคคลที่สาม แล้วให้บริการ Model API แก่ลูกค้า ในสถานการณ์พื้นฐาน ค่าเช่า GPU อยู่ที่ประมาณ 7.75 ดอลลาร์ต่อชั่วโมง อัตรากำไร EBIT ส่วนเพิ่มประมาณ 31% ผลตอบแทนหรืออัตรากำไรหลังหักภาษีประมาณ 25%
เส้นทางนี้ยังสามารถทำกำไรได้ แต่ไม่ดีเท่าแพลตฟอร์มที่มีโครงสร้างพื้นฐานของตนเอง ฝ่ายที่เช่า GPU ต้องจ่ายค่าเช่าพลังการประมวลผลก่อน จากนั้นจึงรับภาระต้นทุนการฝึกโมเดล การอนุมาน การให้บริการ และการขาย ทำให้เหลือพื้นที่กำไรให้ตัวเองแคบลง
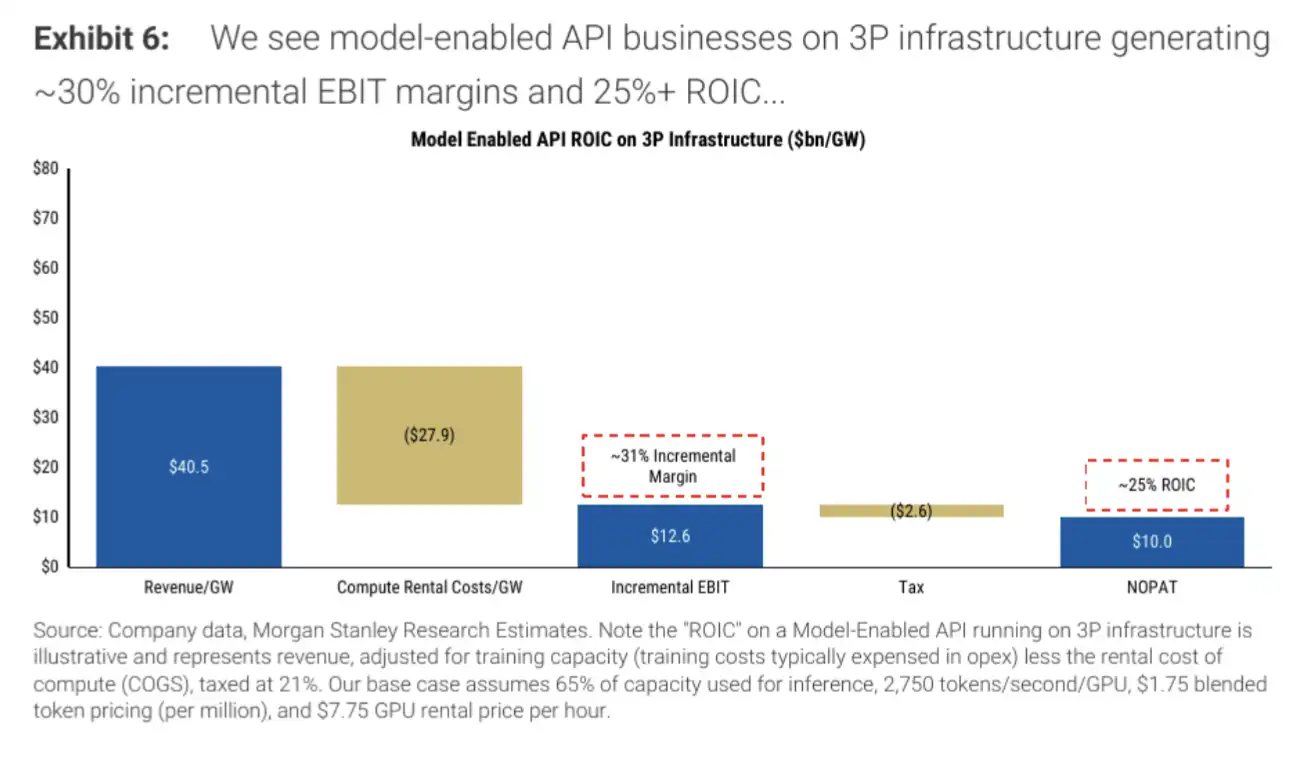
การวิเคราะห์สถานการณ์ Model API บนโครงสร้างพื้นฐานของบุคคลที่สาม: ค่าเช่า GPU 7.75 ดอลลาร์ต่อชั่วโมง ราคาโทเค็น ปริมาณโทเค็น และต้นทุนค่าเช่าร่วมกันกำหนดผลตอบแทนหลังหักภาษีประมาณ 25%
นี่คือสาเหตุที่ Microsoft, Amazon, Google และ Meta มีข้อได้เปรียบ พวกเขามีความแข็งแกร่งทางการเงิน ศูนย์ข้อมูล ช่องทางเข้าถึงลูกค้า และความสามารถในการกระจายผลิตภัณฑ์ สามารถเลือกรูปแบบการสร้างรายได้ที่เหมาะสมระหว่าง IaaS และ API บริษัทโมเดลล้วนๆ หรือแอปพลิเคชันระดับกลาง หากไม่มีอำนาจในการกำหนดราคาที่แข็งแกร่งพอ จะถูกกดดันจากต้นทุนพลังการประมวลผลได้ง่ายกว่า
นี่ไม่ได้หมายความว่าบริษัทโมเดลบุคคลที่สามจะไม่มีโอกาส โมเดลคุณภาพสูง ระบบเฉพาะทาง การปรับแต่งสำหรับองค์กร และการกระจายในชั้นแอปพลิเคชันยังคงสร้างความแตกต่างได้ แต่จากมุมมองผลตอบแทนต่อทุน ผู้ที่มีโครงสร้างพื้นฐานด้านการประมวลผลต้นทุนต่ำและอัตราการใช้งานสูง จะมีโอกาสเก็บกำไรได้มากกว่า
จุดลงทุนคือแพลตฟอร์มเทคโนโลยียักษ์ใหญ่สี่แห่ง แต่ผลตอบแทนสูงยังไม่เกิดขึ้นจริง
ภายใต้การคำนวณนี้ มอร์แกน สแตนลีย์ยังคงมองบวกต่อ Microsoft, Amazon, Meta และ Google จุดแข็งร่วมของพวกเขาคือทั้งสามารถขยายโครงสร้างพื้นฐาน AI และมีผลิตภัณฑ์สำเร็จรูป รวมถึงช่องทางลูกค้าที่รองรับความต้องการด้านการอนุมาน
Microsoft ได้รับการจัดอันดับ Overweight โดยมีราคาเป้าหมาย 600 ดอลลาร์ Alphabet บริษัทแม่ของ Google มีราคาเป้าหมาย 400 ดอลลาร์ Meta ถูกจัดเป็น Top Pick โดยมีราคาเป้าหมาย 775 ดอลลาร์ Amazon ก็ถูกจัดอยู่ในกลุ่มที่ได้รับประโยชน์จากแพลตฟอร์ม AI ขนาดใหญ่เช่นกัน แต่ราคาเป้าหมายเฉพาะของบริษัทนี้มีข้อมูลที่แตกต่างกันในแหล่งข้อมูลสาธารณะ จึงไม่ควรใช้ตัวเลขเดียวเป็นข้อสรุป
การลงทุนในหุ้นเหล่านี้ไม่ควรตีความว่า AI CapEx ได้รับผลตอบแทนแล้ว งบการเงินระยะสั้นของทั้งสี่บริษัทยังคงเผชิญแรงกดดันจากค่าเสื่อมราคา การใช้พลังงาน การเปลี่ยนรุ่นชิป และค่าใช้จ่ายด้าน R&D การที่การลงทุน AI จะเปลี่ยนเป็นผลตอบแทนให้ผู้ถือหุ้นได้หรือไม่ ท้ายที่สุดขึ้นอยู่กับว่ารายได้จากการอนุมานจะเติบโตแซงหน้าต้นทุนที่ขยายตัวหรือไม่
อัตราผลตอบแทน 25%-50% เป็นเพียงการคำนวณตามสถานการณ์ ไม่ใช่ผลลัพธ์ทางการเงินที่เกิดขึ้นแล้ว อัตราการใช้งาน 75% เป็นเกณฑ์ที่สูง หากการนำ AI ไปใช้ในองค์กรช้ากว่าที่คาด GPU ที่ไม่ได้ใช้งานจะลดผลตอบแทนโดยตรง การกำหนดราคา Token ก็ไม่เสถียร โมเดลโอเพนซอร์ส โมเดลขนาดเล็กที่มีประสิทธิภาพสูงกว่า และสงครามราคาจากผู้ให้บริการคลาวด์ ล้วนกดดันรายได้ต่อล้าน Token
รายงานนี้ให้มามากกว่าแค่ไม้บรรทัด: ตราบใดที่บริษัทเทคโนโลยียักษ์ใหญ่สามารถรักษาโครงสร้างพื้นฐาน AI ให้มีอัตราการใช้งานสูง และเปลี่ยนการบริโภค Token เป็นรายได้ผ่าน Model API, บริการคลาวด์ และผลิตภัณฑ์ที่มีอยู่ AI CapEx ก็จะไม่ใช่แค่หลุมดำต้นทุน ในทางกลับกัน หากค่าเช่า อัตราการใช้งาน และอัตราการนำการอนุมานไปใช้ไม่ถึงเกณฑ์ ผลตอบแทน 25%-50% จะยังคงอยู่แค่ในตารางโมเดลเท่านั้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง