AI เซมิคอนดักเตอร์ยังคงปรับตัวขึ้น แต่ทำไมเงินทุนถึงเริ่มทิ้งหุ้นอุปกรณ์?

TL;DR
· แบบสำรวจกลุ่มนักลงทุนเซมิคอนดักเตอร์แบบวงกลมแสดงให้เห็นว่าเงินทุนมีความชอบ TXN, หน่วยความจำ และ AMD มากกว่า ขณะที่ระมัดระวังกับหุ้นอุปกรณ์และ Intel มากขึ้น
· 70% ของผู้ตอบแบบสำรวจคิดว่าผลประกอบการของ TSMC ส่งผลต่อกลุ่มเซมิคอนดักเตอร์มากกว่า ASML โดยจุดสนใจอยู่ที่อัตราการเติบโตของรายได้ในปี 2026 และรายจ่ายด้านทุน
· ความเชื่อมั่นใน TXN และหน่วยความจำแข็งแกร่งขึ้น แต่คำสั่งซื้อหุ้นอุปกรณ์ ข่าวลือเกี่ยวกับ HBM และการรับจ้างผลิตของ Intel ยังคงมีความไม่แน่นอน
แบบสำรวจรายเดือนที่จัดทำขึ้นสำหรับนักลงทุนเซมิคอนดักเตอร์แบบวงกลมแสดงให้เห็นว่ากระแส AI เซมิคอนดักเตอร์ยังไม่ดับ แต่ความชอบของเงินทุนได้แยกออกอย่างชัดเจนแล้ว TSMC, Texas Instruments (TXN), หน่วยความจำ และ AMD ถูกวางไว้ในตำแหน่งที่เชิงบวกมากขึ้น ขณะที่หุ้นอุปกรณ์เซมิคอนดักเตอร์และ Intel เผชิญกับความสงสัยมากขึ้น
ช่วงเวลาของแบบสำรวจนี้มีความละเอียดอ่อน ปฏิทินทางการของ TSMC แสดงให้เห็นว่าบริษัทจะจัดประชุมผลประกอบการไตรมาสที่สองของปี 2026 ในวันที่ 16 กรกฎาคม Texas Instruments ประกาศว่าจะจัดประชุมทางโทรศัพท์ผลประกอบการไตรมาสที่สองในวันที่ 22 กรกฎาคม เวลา 15:30 น. ตามเวลาตะวันออกของสหรัฐฯ ปฏิทินทางการของ AMD แสดงให้เห็นว่างาน Advancing AI 2026 ถูกกำหนดไว้ในวันที่ 22-23 กรกฎาคม โดยการถ่ายทอดสดกิจกรรม AI ระดับโลกที่กล่าวถึงในประกาศเดือนเมษายนจะจัดขึ้นในวันที่ 23 กรกฎาคม
สิ่งที่เงินทุนระยะสั้นต้องการดูไม่ใช่แค่คำว่า "ความต้องการ AI แข็งแกร่ง" แต่คือว่าบริษัทหลายแห่งสามารถแปลงความต้องการ AI เป็นอัตราการเติบโตของรายได้ รายจ่ายด้านทุน อัตรากำไรขั้นต้น ลูกค้า และคำสั่งซื้อได้หรือไม่
ความแตกต่างที่ชัดเจนที่สุดในแบบสำรวจอยู่ระหว่าง TSMC และ ASML 70% ของผู้ตอบแบบสำรวจคิดว่าผลประกอบการของ TSMC ส่งผลต่อกลุ่มเซมิคอนดักเตอร์โดยรวมมากกว่า ในขณะที่สัดส่วนที่เลือก ASML อยู่ที่ 30% ผลลัพธ์นี้แสดงให้เห็นว่าผู้ซื้อในขณะนี้สนใจมากขึ้นว่าความต้องการ AI จะกลายเป็นรายได้จากการรับจ้างผลิตเวเฟอร์และรายจ่ายด้านทุนมากน้อยเพียงใด แทนที่จะดูเฉพาะปริมาณคำสั่งซื้อเครื่องพิมพ์ลายวงจร
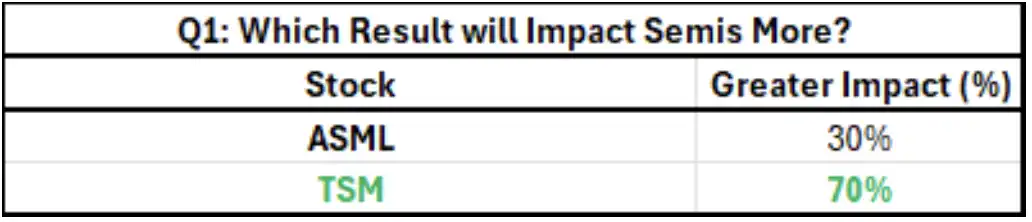
การโหวตอิทธิพลระหว่าง TSMC และ ASML: TSMC 70%, ASML 30%
TSMC กลายเป็นบททดสอบแรงกดดันแรกของเซมิคอนดักเตอร์ในสัปดาห์นี้
TSMC ถูกวางไว้ข้างหน้า ASML เพราะมันเชื่อมโยงสองสิ่งพร้อมกัน: การเติบโตของรายได้ AI และความคาดหวังคำสั่งซื้อหุ้นอุปกรณ์
ความคาดหวังของผู้ซื้อในแบบสำรวจคือ TSMC อาจปรับเพิ่มแนวทางการเติบโตของยอดขายปี 2026 จากเดิมที่มากกว่า 30% เป็นมากกว่า 35% โดยผู้ตอบแบบสำรวจบางรายถึงขั้นเดิมพันการเติบโตใกล้ 40% เมื่อเทียบกับปีก่อน อัตราการเติบโตแบบทบต้นห้าปีของยอดขาย AI ก็อาจถูกปรับเพิ่มขึ้นเช่นกัน โดยก่อนหน้านี้ช่วงการหารือในตลาดอยู่ที่ระดับกลางถึงสูง 50%
ตัวเลขเหล่านี้จะส่งผลโดยตรงต่อการตัดสินใจของนักลงทุนเกี่ยวกับความต่อเนื่องของความต้องการเซมิคอนดักเตอร์ AI หาก TSMC ยืนยันการเติบโตที่สูงขึ้น ตลาดจะเชื่อได้ง่ายขึ้นว่าความต้องการเซิร์ฟเวอร์ AI กระบวนการผลิตขั้นสูง และการบรรจุภัณฑ์ขั้นสูงยังคงดำเนินต่อไป หากบริษัทเพียงแค่คงแนวทางเดิมไว้ ในระยะสั้นอาจถูกมองว่า "ไม่แข็งแกร่งพอ"
สิ่งที่ละเอียดอ่อนกว่าคือรายจ่ายด้านทุน TSMC เคยให้งบประมาณทุนปี 2026 ไว้ที่ 52,000 ถึง 56,000 ล้านดอลลาร์สหรัฐ ตอนนี้ตลาดต้องการได้ยินว่าฝ่ายบริหารจะให้กรอบรายจ่ายด้านทุนระยะกลางที่ชัดเจนยิ่งขึ้นหรือไม่ แต่สิ่งนี้ยังคงเป็นความคาดหวังของฝ่ายซื้อ ไม่ใช่แผนที่ได้รับการยืนยันแล้ว
แรงกดดันต่อหุ้นกลุ่มอุปกรณ์ก็มาจากตรงนี้เช่นกัน ในช่วงสองสัปดาห์ที่ผ่านมา หุ้นกลุ่มอุปกรณ์มีการปรับฐาน ส่วนหนึ่งเป็นเพราะนักลงทุนกังวลว่าหาก TSMC ไม่ส่งสัญญาณรายจ่ายด้านทุนระยะกลางที่แข็งแกร่งเพียงพอ ความคาดหวังคำสั่งซื้อที่แฝงอยู่ในหุ้นกลุ่มอุปกรณ์อาจต้องถูกปรับลดลง
ปัญหาของ ASML ไม่ใช่การไม่มีพื้นที่สำหรับข่าวดี หลังจากราคาหุ้นวิ่งตามตลาดไม่ทัน แรงกดดันด้านมูลค่าก็คลายลงบ้าง แต่เกณฑ์ของฝ่ายซื้อในการสำรวจนั้นสูงอยู่แล้ว ความคาดหวังการจัดส่งเครื่อง EUV lithography ในปี 2026 ถูกผลักดันให้เกิน 100 เครื่อง สำหรับ ASML แถลงการณ์ผลประกอบการเพียงอย่างเดียวอาจไม่เพียงพอ การประชุมทางโทรศัพท์และการสื่อสารติดตามผลเกี่ยวกับคำสั่งซื้อ ลูกค้า และจังหวะในปี 2026 มีความสำคัญมากกว่า
TXN ถูกวางเดิมพันให้ขับเคลื่อนเซมิคอนดักเตอร์แบบแอนะล็อก
ในกลุ่มเซมิคอนดักเตอร์แบบแอนะล็อก Texas Instruments เป็นจุดยึดที่ชัดเจนสำหรับมุมมองเชิงบวก
การสำรวจแสดงให้เห็นว่า 55% ของผู้ตอบแบบสอบถามเชื่อว่าหากผลประกอบการของ Texas Instruments เป็นบวก จะกระตุ้นให้เกิดการซื้อหุ้นเซมิคอนดักเตอร์แบบแอนะล็อกอื่นๆ 35% คิดว่าผลดีจะจำกัดอยู่แค่ Texas Instruments เอง มีเพียง 10% ที่บอกว่าจะขายไม่ว่าผลจะออกมาเป็นอย่างไร
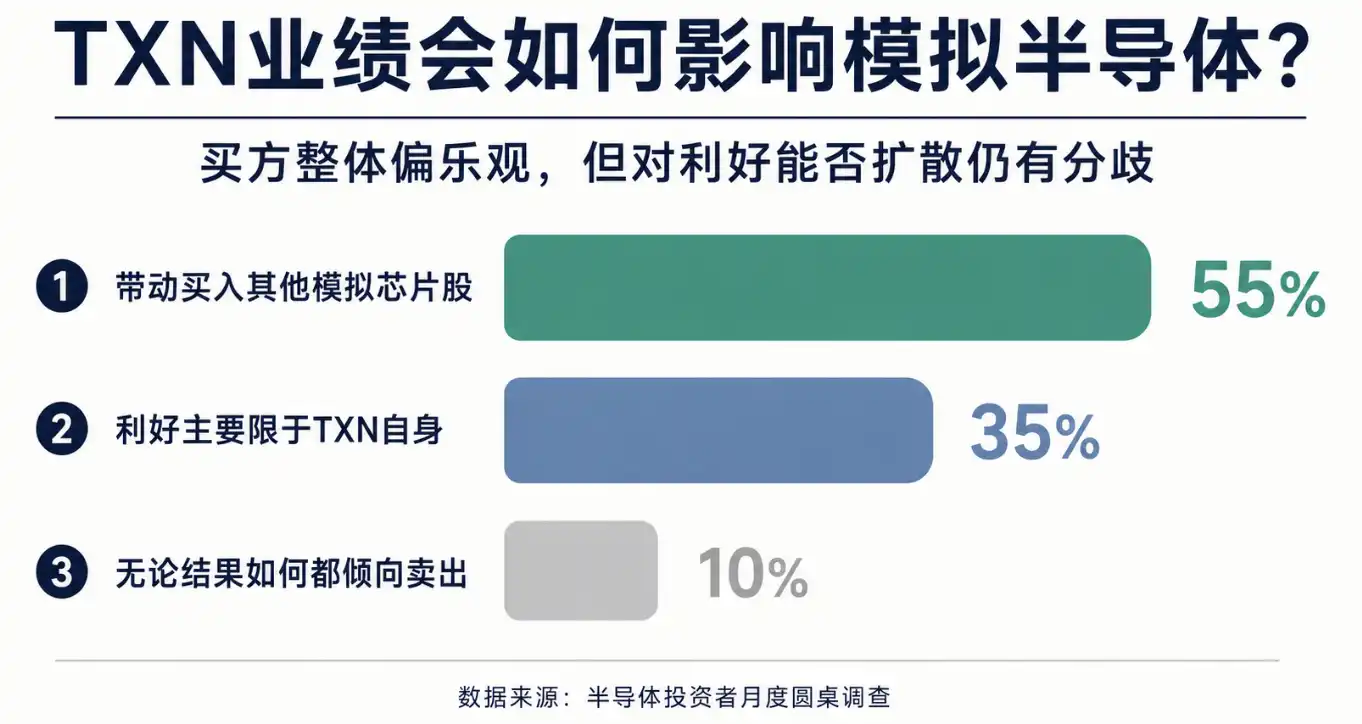
ความคาดหวังผลกระทบจากผลประกอบการของ Texas Instruments: 55% คิดว่าจะกระตุ้นหุ้นแอนะล็อกอื่นๆ 35% คิดว่าจำกัดอยู่แค่ Texas Instruments และ 10% มีแนวโน้มจะขาย
ฝ่ายซื้อไม่ได้เดิมพันแค่รายได้ไตรมาสเดียวที่ดีขึ้นเล็กน้อย แต่เดิมพันว่าความต้องการ ราคา และอัตรากำไรของเซมิคอนดักเตอร์แบบแอนะล็อกอาจปรับตัวดีขึ้นพร้อมกัน
ความคาดหวังของตลาดในการสำรวจคือ อัตราการเติบโตของยอดขายไตรมาสที่สามของ Texas Instruments แบบไตรมาสต่อไตรมาสอยู่ที่ประมาณ 7% ซึ่งสูงกว่าฤดูกาลปกติที่ 5% ฝ่ายซื้อบางส่วนเชื่อว่าตัวเลขนี้อาจถูกปรับขึ้นเป็น 9% ถึง 10% ด้านอัตรากำไร ความเห็นพ้องของตลาดอยู่ที่ประมาณ 60.25% ขณะที่ Citi คาดการณ์ไว้ที่ 60.5% นักลงทุนที่มองโลกในแง่ดียังคงรอพื้นที่ที่เหนือความคาดหมาย
ปัจจัยสนับสนุนการตัดสินใจนี้มีสามประการหลัก: การปรับราคาหลายรอบค่อยๆ สะท้อนในงบการเงิน การปรับปรุงอัตราการใช้กำลังการผลิต และความต้องการที่เกี่ยวข้องกับเทคโนโลยี 800 โวลต์เข้าสู่ช่วงเวลาที่เอื้ออำนวยมากขึ้น สำหรับเซมิคอนดักเตอร์แบบแอนะล็อก หากรายได้ฟื้นตัวควบคู่กับการปรับปรุงอัตรากำไร ความยืดหยุ่นของกำไรจะชัดเจนกว่าการฟื้นตัวของปริมาณการจัดส่งเพียงอย่างเดียว
ขอบเขตก็ชัดเจนเช่นกัน ผลลัพธ์ที่ดีของ Texas Instruments จะส่งผลดีต่อเซมิคอนดักเตอร์แบบแอนะล็อกทั้งหมดหรือไม่นั้น ขึ้นอยู่กับว่าการปรับปรุงอุปสงค์นั้นกว้างขวางเพียงพอหรือไม่ ไม่ใช่แค่เพียงการกำหนดราคา กำลังการผลิต หรือโครงสร้างผลิตภัณฑ์ของบริษัทเองที่ดีขึ้นเท่านั้น ยังมีผู้ตอบแบบสอบถาม 35% ที่คิดว่าผลดีน่าจะเป็นของ Texas Instruments เป็นหลัก และกลุ่มเซมิคอนดักเตอร์แบบแอนะล็อกก็ยังไม่ได้รับมุมมองเชิงบวกที่เป็นเอกฉันท์
การซื้อหน่วยความจำกระจุกตัวมากขึ้น แต่ข่าวลือเกี่ยวกับ HBM ยังคงเป็นปัจจัยรบกวน
หน่วยความจำเป็นอีกหนึ่งทิศทางที่ความเชื่อมั่นเชิงบวกกระจุกตัว
ผลสำรวจแสดงให้เห็นว่า 65% ของผู้ตอบแบบสอบถามเลือกซื้อหุ้นกลุ่มหน่วยความจำ 30% มีท่าทีเชิงบวกแต่ยังไม่เพิ่มน้ำหนักการลงทุน และ 5% คิดว่าถึงจุดสูงสุดแล้ว การกระจายตัวนี้แสดงให้เห็นว่าหน่วยความจำกลายเป็นทิศทางที่ค่อนข้างแออัดภายในกลุ่มเซมิคอนดักเตอร์ แต่ยังคงเป็นที่ชื่นชอบของฝั่งผู้ซื้อ
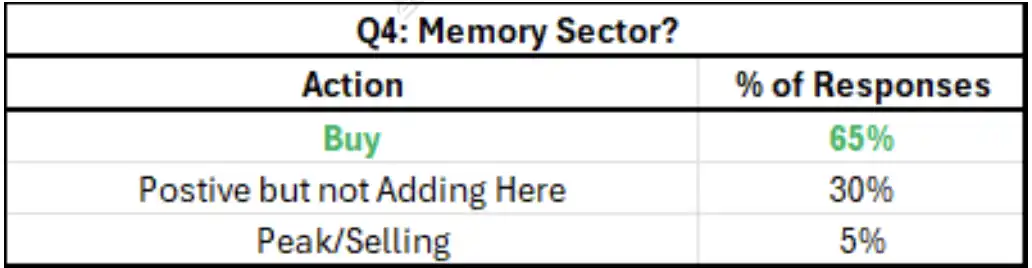
ทัศนคติการลงทุนในหน่วยความจำ: 65% ซื้อ, 30% เชิงบวกแต่ไม่เพิ่มน้ำหนัก, 5% คิดว่าถึงจุดสูงสุด
ความคาดหวังเชิงบวกมาจากอุปสงค์ที่อาจยืดเยื้อไปจนถึงครึ่งแรกของปี 2027 สัญญาระยะยาวก็กำลังเปลี่ยนมุมมองของนักลงทุนที่มีต่อบริษัทหน่วยความจำ หากลูกค้าล็อคอุปทานผ่านสัญญาระยะยาว ผู้ผลิตหน่วยความจำจะมองเห็นอุปสงค์ รายจ่ายฝ่ายทุน และกระแสเงินสดอิสระได้ชัดเจนขึ้น และผลตอบแทนแก่ผู้ถือหุ้นก็จะถูกรวมเข้าไปในการประเมินมูลค่าได้ง่ายขึ้น
ในการสำรวจยังมีการกล่าวถึงว่าบริษัทหน่วยความจำบางแห่งมีโอกาสซื้อหุ้นคืนมากกว่า 20% ตัวเลขนี้มีความสำคัญต่อหุ้นวัฏจักร เพราะในอดีตหน่วยความจำมักถูกตลาดคิดลดด้วยแนวคิดที่ว่า "จุดสูงสุดของวัฏจักรกำลังจะกลับตัว" หากกระแสเงินสดมีเสถียรภาพมากขึ้นและการซื้อหุ้นคืนชัดเจนขึ้น ตรรกะการประเมินมูลค่าอาจไม่ถูกปฏิบัติเหมือนหุ้นวัฏจักรแบบดั้งเดิมอีกต่อไป
แต่หน่วยความจำก็ยังมีข้อถกเถียง ผู้ตอบแบบสอบถามค่อนข้างชอบ NAND และ DRAM มากกว่า แต่ยังคงสงสัยในข่าวลือเรื่อง "การลดมาตรฐาน" ของ HBM มุมมองหนึ่งคือ นี่อาจเป็นเพียงกลยุทธ์ในการเจรจาระหว่างลูกค้าและซัพพลายเออร์ ไม่ได้หมายถึงอุปสงค์ที่แท้จริงจะแย่ลงเสมอไป ความเสี่ยงอีกประการคือ หากสเปกหรือราคาของ HBM ระดับสูงไม่เป็นไปตามคาด ความเชื่อมั่นเชิงบวกต่อหน่วยความจำจะได้รับผลกระทบ
AMD เล่าเรื่องราวปี 2026 ได้ง่ายกว่า อินเทลยังต้องพิสูจน์ธุรกิจรับจ้างผลิต
งาน AI ของ AMD ในวันที่ 22-23 กรกฎาคม เป็นอีกหนึ่งจุดสนใจในการกระจายตัวของเงินทุนในกลุ่มเซมิคอนดักเตอร์
ผลสำรวจแสดงให้เห็นว่า 50% ของผู้ตอบแบบสอบถามคาดว่าผลลัพธ์ของงานจะมีแนวโน้มเชิงบวกและเตรียมพร้อมที่จะเทรดฝั่ง Long 40% คิดว่าผลลัพธ์เป็นบวกแต่ค่อนข้างเป็นกลาง 10% กังวลว่าจะขายออกหลังผิดหวัง
ตลาดต้องการให้ AMD ให้ข้อมูลหลายประเภท: การขยายตัวของตลาดที่เข้าถึงได้รวม (TAM) ของ CPU และ GPU, ความคืบหน้าของลูกค้ารายใหม่, การเพิ่มขึ้นของราคาขายเฉลี่ย, การฟื้นตัวของธุรกิจที่มีอัตรากำไรสูงของ Xilinx และการสนับสนุนการรับจ้างผลิตจาก TSMC ในปี 2027 พูดให้ตรงกว่านี้คือ นักลงทุนต้องการยืนยันว่า AMD ไม่ใช่แค่ "เป้าหมายรองของการเทรดทดแทน AI" เท่านั้น แต่สามารถสร้างเส้นทางรายได้และกำไรที่ชัดเจนขึ้นในปี 2026 และ 2027
นี่อธิบายถึงการเปลี่ยนแปลงในทัศนคติของนักลงทุนที่มีต่ออินเทล นักซื้อเริ่มชอบ AMD มากขึ้น และเปลี่ยนเป็นระมัดระวังต่ออินเทล สาเหตุไม่ใช่ว่าอินเทลไม่มีโอกาสเลย แต่เป็นเพราะความยากในการเล่าเรื่องของทั้งสองบริษัทต่างกัน: โมเดลกำไรของ AMD ในปี 2026 สร้างได้ง่ายกว่า ในขณะที่ราคาหุ้นของอินเทลจะพุ่งขึ้นอย่างมีนัยสำคัญ จำเป็นต้องให้ตลาดมีความเชื่อมั่นมากขึ้นในเส้นทางความสำเร็จของธุรกิจรับจ้างผลิต
ปัญหาของอินเทลยังคงอยู่ที่การดำเนินการ ธุรกิจรับจ้างผลิตต้องได้รับความไว้วางใจจากลูกค้า โดยต้องพิสูจน์ตัวเองในด้านกระบวนการผลิต อัตราผลผลิต การส่งมอบ และความคุ้มค่าทางเศรษฐกิจ ตราบใดที่เส้นทางนี้ยังไม่ชัดเจน การที่เงินทุนยังคงไหลไปยัง AMD ก็ไม่ใช่เรื่องน่าแปลกใจ
พื้นหลังของการแบ่งแยกในวงการเซมิคอนดักเตอร์รอบนี้ชัดเจน: ความต้องการ AI ยังคงแข็งแกร่ง แต่เงินทุนไม่ได้ซื้อสินทรัพย์เซมิคอนดักเตอร์ทั้งหมดแบบไม่เลือกอีกต่อไป TSMC ต้องพิสูจน์ว่าการเติบโตและรายจ่ายด้านทุนยังสามารถรองรับห่วงโซ่อุปกรณ์ได้ Texas Instruments ต้องพิสูจน์ว่าการขึ้นราคาและอัตราการใช้กำลังการผลิตสามารถขับเคลื่อนหุ้นกลุ่มแอนะล็อกได้ หน่วยความจำต้องพิสูจน์ว่าสัญญาระยะยาวและความต้องการ HBM ไม่ใช่แค่อารมณ์ระยะสั้น AMD ต้องเปลี่ยนโอกาส AI ให้เป็นลูกค้า ราคาขาย และโมเดลกำไร
จุดที่อาจเกิดปัญหาได้ง่ายที่สุดในระยะสั้น ยังคงเป็นส่วนที่ความคาดหวังถูกปรับสูงขึ้นไปแล้ว ถ้า TSMC ไม่ให้สัญญาณรายจ่ายด้านทุนระยะกลางที่ชัดเจนเพียงพอ หุ้นกลุ่มอุปกรณ์อาจยังคงถูกกดดันต่อไป ถ้าข่าวลือเรื่องการลดมาตรฐาน HBM ได้รับการยืนยันว่าไม่ใช่แค่เสียงต่อรอง ความมองโลกในแง่ดีของหน่วยความจำจะลดลง ถ้าอินเทลไม่สามารถเพิ่มความเชื่อมั่นของตลาดต่อความสำเร็จของธุรกิจรับจ้างผลิต แนวโน้มที่นักซื้อจะเอียงไปทาง AMD ก็จะยังคงดำเนินต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง