มอร์แกน สแตนลีย์: การลงทุนใน AI เข้าสู่ "ช่วงชะลอความเร็ว" แต่มูลค่าของชิปยังคงเพิ่มขึ้น

TL;DR
· Morgan Stanley คาดว่าค่าใช้จ่ายฝ่ายทุนของบริษัทคลาวด์รายใหญ่ทั่วโลกจะแตะใกล้ 1.6 ล้านล้านดอลลาร์สหรัฐภายในปี 2028 แต่อัตราการเติบโตแบบปีต่อปีอาจชะลอลงเหลือประมาณ 12%
· แต่เซมิคอนดักเตอร์ AI จะไม่ชะลอตัวตาม Capex โดยรวม: กำลังการผลิต 2.5D advanced packaging ทั่วโลกในปี 2028 ยังอาจเติบโตแบบปีต่อปีประมาณ 50%
· ภายในปี 2030 Morgan Stanley คาดว่าขนาดตลาดเซมิคอนดักเตอร์ทั่วโลกอาจสูงถึง 1.5 ล้านล้านดอลลาร์สหรัฐ โดย TAM ของเซมิคอนดักเตอร์ AI อยู่ที่ประมาณ 753 พันล้านดอลลาร์สหรัฐ ใกล้เคียงกับครึ่งหนึ่งของทั้งอุตสาหกรรม
· การเติบโตในระยะถัดไปไม่ได้มาจาก NVIDIA GPU เพียงอย่างเดียว Google TPU, AWS Trainium และ custom ASIC อื่น ๆ กำลังขยายตัวอย่างรวดเร็ว การเติบโตเริ่มแพร่กระจายไปยัง advanced process, packaging, testing และหน่วยความจำ
· ความต้องการ AI ของจีนกำลังขยายตัว แต่กำลังการผลิตชิปยังเป็นข้อจำกัดสำคัญ แม้จะรวมกำลังการผลิตใหม่ของ ChangXin แล้ว Morgan Stanley คาดว่าช่องว่างอุปสงค์-อุปทาน DRAM โดยรวมในปี 2026 และ 2027 ยังอยู่ที่ประมาณ 17% และ 15% ตามลำดับ
Capex เริ่มชะลอตัว แต่เซมิคอนดักเตอร์ AI ยังไม่ถึงจุดสูงสุดพร้อมกัน
ในช่วงสองปีที่ผ่านมา วิธีที่ตรงที่สุดในการประเมินความร้อนแรงของ AI คือการดูว่า Meta, Google, Microsoft และ Amazon ยังยินดีที่จะเพิ่มค่าใช้จ่ายฝ่ายทุนต่อไปหรือไม่
ในปี 2026 ตัวชี้วัดนี้ยังคงแข็งแกร่งมาก สถิติของ Morgan Stanley แสดงให้เห็นว่าค่าใช้จ่ายฝ่ายทุนในไตรมาสที่สองของบริษัทคลาวด์รายใหญ่ทั้งสี่อย่าง Amazon, Google, Microsoft และ Meta เติบโตแบบปีต่อปีถึง 87% ขณะเดียวกัน Capex/EBITDA ได้เพิ่มขึ้นเกิน 70% แล้ว
แต่อัตราการเติบโตที่สูงขนาดนี้ย่อมไม่สามารถคงอยู่ได้ตลอดไป
ดังนั้น รายงานวิจัยฉบับนี้จึงมองไปถึงปี 2028 Morgan Stanley คาดว่าภายในเวลานั้นค่าใช้จ่ายฝ่ายทุนของบริษัทผู้ให้บริการคลาวด์จดทะเบียนรายใหญ่ 14 อันดับแรกของโลกจะใกล้ 1.6 ล้านล้านดอลลาร์สหรัฐ แต่อัตราการเติบโตแบบปีต่อปีโดยรวมอาจลดลงเหลือประมาณ 12% แล้ว
เมื่อดูตัวเลขนี้เพียงอย่างเดียว ก็ง่ายที่จะสรุปว่า "วัฏจักรการลงทุน AI เริ่มเย็นลง" แต่รายงานวิจัยได้ให้ข้อมูลอีกชุดหนึ่งตามมาทันที: กำลังการผลิต 2.5D advanced packaging ทั่วโลกในปี 2028 ยังมีแนวโน้มเติบโตแบบปีต่อปีประมาณ 50%
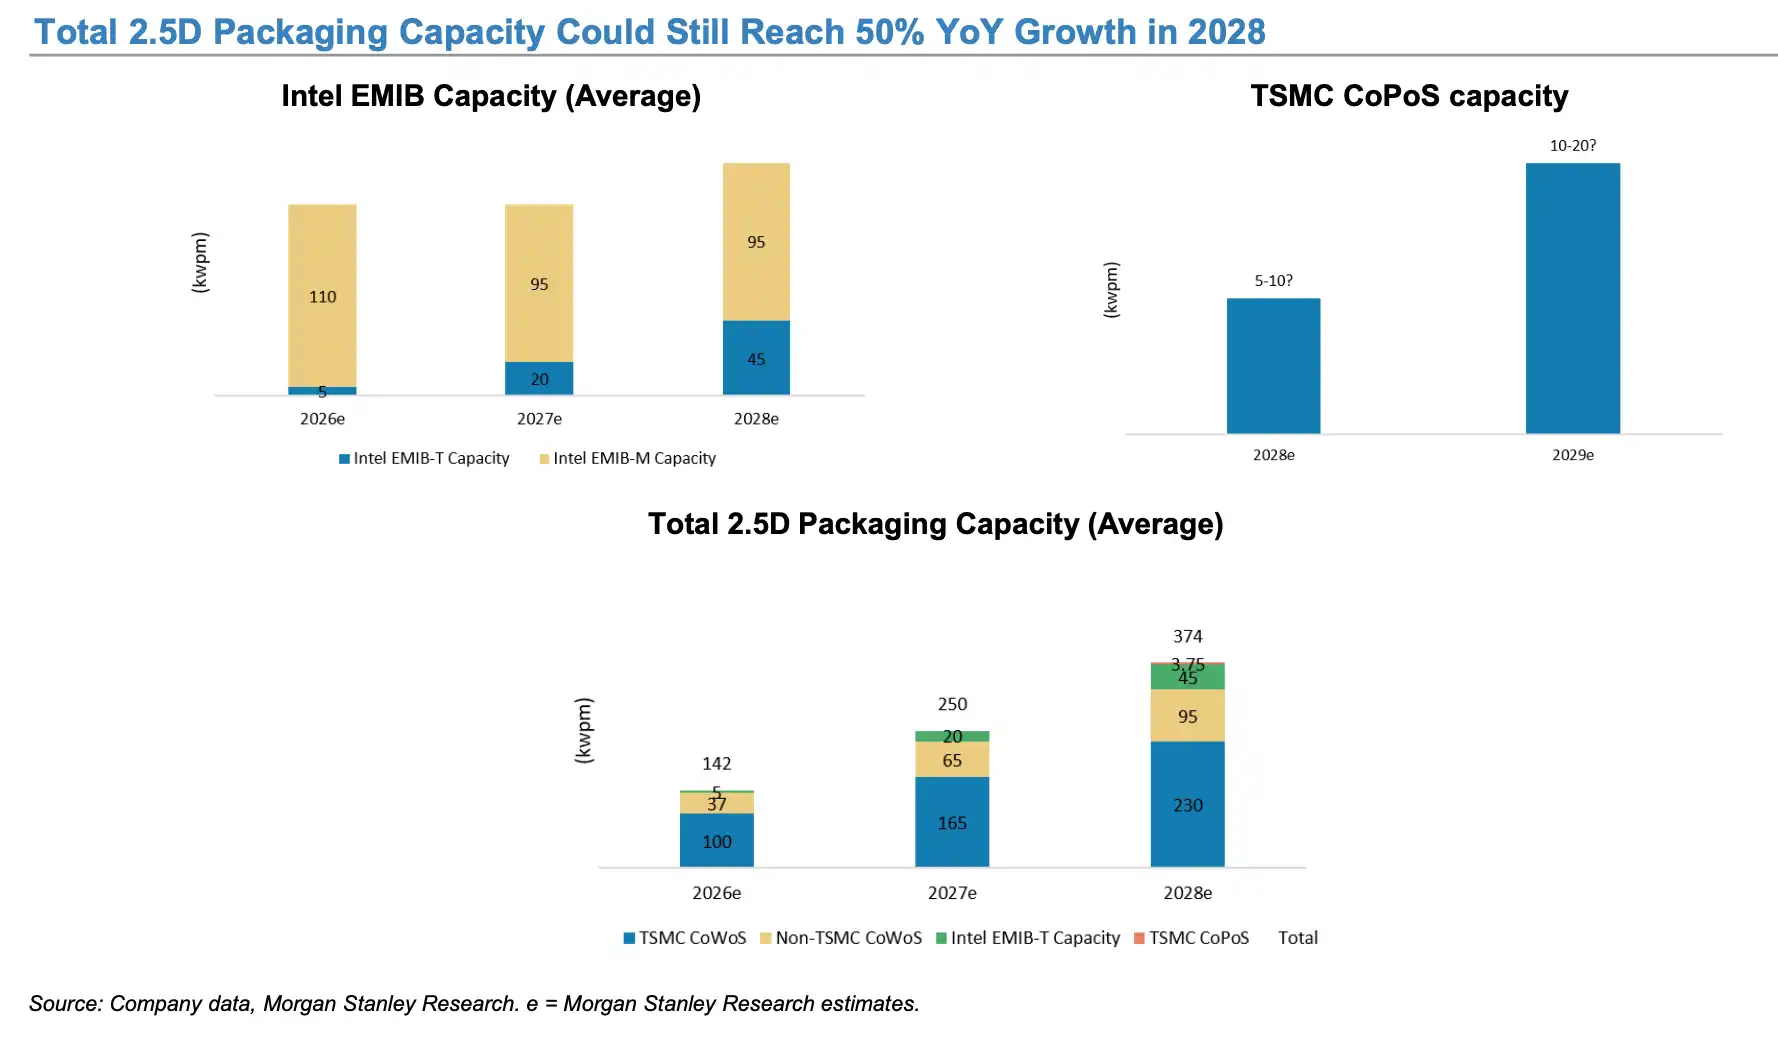
Morgan Stanley คาดว่ากำลังการผลิต 2.5D advanced packaging ทั่วโลกในปี 2028 ยังอาจเติบโตแบบปีต่อปีประมาณ 50%
นี่คือจุดที่น่าสนใจที่สุดของรายงานฉบับนี้
การที่ผู้ให้บริการคลาวด์ชะลอ Capex โดยรวม ไม่ได้หมายความว่าเซมิคอนดักเตอร์ AI จะถึงจุดสูงสุดพร้อมกัน
ในช่วงหลายปีที่ผ่านมา การเติบโตของชิป AI อาศัยการขยายตัวของมูลค่าเงินลงทุนโดยรวมเป็นหลัก ยิ่งสร้างดาต้าเซ็นเตอร์มาก ยิ่งซื้อ GPU มาก
แต่ในระยะต่อไป แม้ว่าการเติบโตของ CSP Capex จะลดลงจาก 50%, 80% เหลือ 10%-20% ตราบใดที่สัดส่วนของ AI ในเงินลงทุนโดยรวมยังเพิ่มขึ้น GPU, ASIC, HBM, กระบวนการผลิตขั้นสูง และการบรรจุขั้นสูงก็ยังสามารถเติบโตแซงหน้า Capex โดยรวมได้
กล่าวอีกนัยหนึ่ง ตลาดกำลังเปลี่ยนจาก "เรื่องราวของปริมาณรวม" ไปสู่ "เรื่องราวของโครงสร้าง"
การคาดการณ์ขนาดตลาดระยะยาวของ Morgan Stanley ก็สะท้อนสิ่งนี้เช่นกัน รายงานคาดว่าภายในปี 2030 ขนาดอุตสาหกรรมเซมิคอนดักเตอร์ทั่วโลกอาจสูงถึงประมาณ 1.5 ล้านล้านดอลลาร์ โดยในจำนวนนี้ TAM ของเซมิคอนดักเตอร์ AI อยู่ที่ประมาณ 753 พันล้านดอลลาร์ คิดเป็นเกือบครึ่งหนึ่งของตลาดทั้งหมด ในสถานการณ์เชิงบวกที่ขับเคลื่อนโดยห่วงโซ่อุปทาน ยังคาดว่าภายในปี 2026 ตลาดเซมิคอนดักเตอร์ AI บนคลาวด์อาจสูงถึง 485 พันล้านดอลลาร์ อย่างไรก็ตาม ต้องระวังว่า 485 พันล้านดอลลาร์เป็น bull case ที่รายงานระบุไว้อย่างชัดเจน ไม่ใช่การคาดการณ์พื้นฐาน
ในขณะเดียวกัน ความแตกต่างระหว่างเซมิคอนดักเตอร์ AI และที่ไม่ใช่ AI กำลังเพิ่มขึ้น
รายงานคาดว่าหากตัดรายได้จากหน่วยความจำและ NVIDIA AI GPU ออก การเติบโตของเซมิคอนดักเตอร์ที่ไม่ใช่ AI ในปี 2026 อาจลดลงแทน ซึ่งหมายความว่าวัฏจักรครั้งนี้ไม่สามารถนำกรอบแนวคิดดั้งเดิมของ "การฟื้นตัวของอุตสาหกรรมเซมิคอนดักเตอร์โดยรวม" มาใช้ได้อย่างง่ายๆ อีกต่อไป
สิ่งที่เติบโตสูงจริงๆ คือห่วงโซ่อุตสาหกรรมอิสระที่ AI ดูดซับทรัพยากรเวเฟอร์ หน่วยความจำ การบรรจุขั้นสูง และการทดสอบอย่างต่อเนื่อง
ตรรกะการเติบโตกำลังเปลี่ยนจาก "ซื้อ GPU มากขึ้น" ไปสู่มูลค่า AI ที่สูงขึ้น
หากพูดว่าหัวใจของการลงทุน AI ในระยะแรกคือ "ซื้อ GPU ให้มากขึ้น" คำถามที่สำคัญกว่าในระยะที่สองคือ AI เซิร์ฟเวอร์แต่ละเครื่องต้องการเซมิคอนดักเตอร์ที่แพงกว่าและซับซ้อนกว่ามากเพียงใด
TSMC เป็นตัวอย่างที่ชัดเจนที่สุด
Morgan Stanley คาดว่าสัดส่วนของเซมิคอนดักเตอร์ AI ในรายได้ปี 2026 ของ TSMC อาจเกิน 30% แล้ว ในขณะเดียวกัน กำลังการผลิตตระกูล N2 ของ TSMC คาดว่าจะเติบโตแบบทบต้นประมาณ 70% ระหว่างปี 2026 ถึง 2028 กำลังการผลิต N3 ยังคงเพิ่มขึ้น ส่วน N5 อาจเริ่มลดลงตั้งแต่ปี 2027
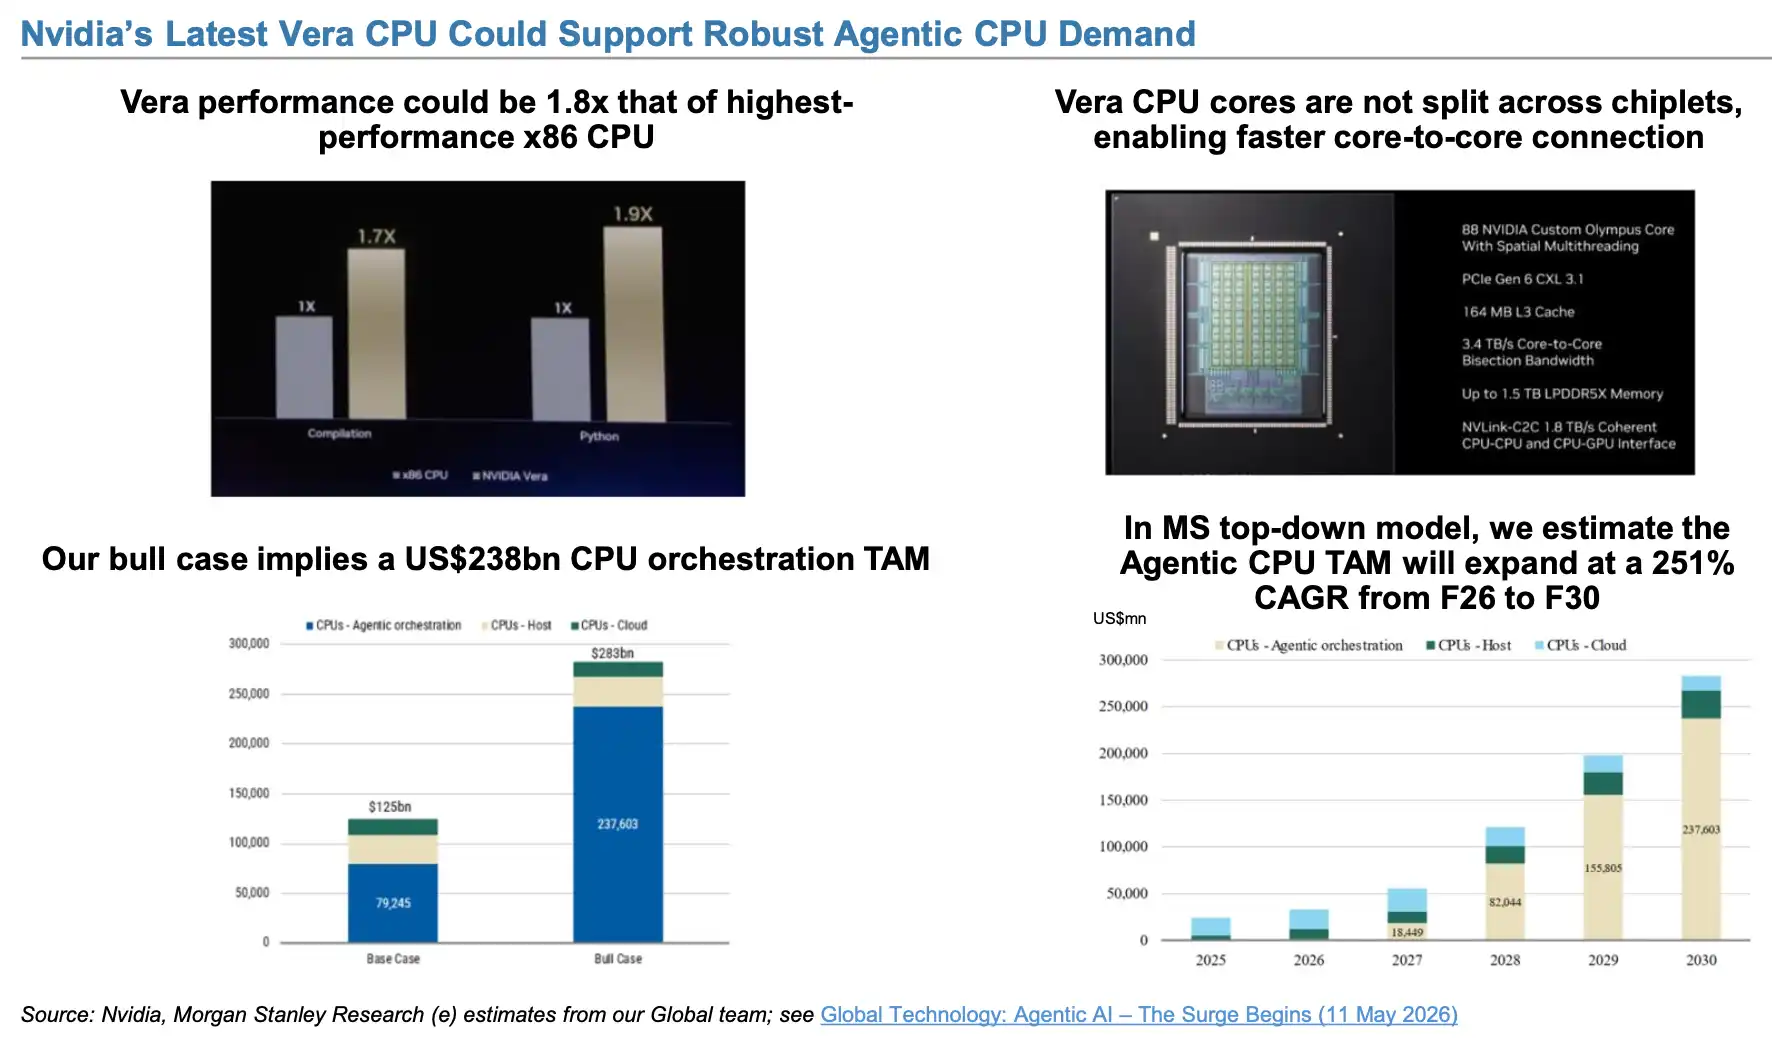
สัดส่วนของ AI เซมิคอนดักเตอร์ในรายได้ของ TSMC เพิ่มขึ้นอย่างต่อเนื่อง และในปี 2026 อาจเกิน 30% แล้ว
ตรรกะเบื้องหลังไม่ซับซ้อน
ชิป AI ไม่เพียงแต่มีจำนวนเพิ่มขึ้น แต่ตัวชิปแต่ละตัวก็มีราคาแพงขึ้นเรื่อยๆ ด้วย จากการเปลี่ยนจาก 5nm ไปสู่ 3nm, 2nm จากการบรรจุแบบทั่วไปไปสู่ CoWoS และ SoIC บวกกับ HBM ที่มากขึ้น AI accelerator แต่ละรุ่นล้วนเพิ่มมูลค่าของเวเฟอร์ การบรรจุ และหน่วยความจำต่อชิปหนึ่งตัว
ดังนั้น แม้ว่าในอนาคตอัตราการเติบโตของจำนวนเซิร์ฟเวอร์จะค่อยๆ ชะลอลง มูลค่าเซมิคอนดักเตอร์ต่อเครื่องก็ยังมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง นี่คือเหตุผลที่การเติบโตของการบรรจุขั้นสูงสามารถสูงกว่า Capex โดยรวมได้มาก
ในขณะเดียวกัน แหล่งที่มาของการเติบโตของชิป AI ก็เริ่มแพร่กระจายจาก NVIDIA ไปสู่ ASIC แบบกำหนดเอง
Morgan Stanley เชื่อว่า แม้ NVIDIA จะเปิดตัว GPU ที่มีประสิทธิภาพสูงขึ้นอย่างต่อเนื่อง แต่ CSP รายใหญ่ก็ยังต้องการชิปกำหนดเองของตนเอง Google มี TPU, Amazon มี Trainium และบริษัทอย่าง Meta ก็กำลังผลักดันโครงการ ASIC ของตนเองเช่นกัน
เมื่อผู้ให้บริการคลาวด์รายหนึ่งมีความต้องการในการประมวลผลมากพอ ASIC ที่พัฒนาขึ้นเองสามารถปรับต้นทุน ประสิทธิภาพ และประสิทธิภาพการใช้พลังงานให้เหมาะสมกับภาระงานเฉพาะได้ พร้อมทั้งลดการพึ่งพาซัพพลายเออร์ GPU รายเดียว
ดังนั้น ตลาดชิป AI ในอนาคตอาจไม่ใช่คำถามที่ว่า "หลังจาก NVIDIA เติบโตสิ้นสุดลงแล้ว ใครจะมารับช่วงต่อ" แต่เป็นไปได้มากกว่าว่า GPU จะเติบโตต่อไป ในขณะที่ ASIC กลายเป็นเส้นทางการเติบโตเส้นที่สอง
Morgan Stanley คาดการณ์ว่า รายได้ของ Alchip จาก AWS Trainium อาจเพิ่มขึ้นจากประมาณ 1.8 พันล้านดอลลาร์ในปี 2026 เป็น 2.8 พันล้านดอลลาร์ในปี 2027 และแตะ 8 พันล้านดอลลาร์ในปี 2028 ซึ่งในขณะนั้นรายได้จาก Trainium อาจคิดเป็นประมาณ 82% ของรายได้รวมของ Alchip
การคาดการณ์สำหรับ Google TPU นั้นรุนแรงยิ่งกว่า
รายงานคาดว่า ภายใต้โมเดลของบริษัท รายได้ที่เกี่ยวข้องกับ TPU ของ MediaTek อาจเพิ่มขึ้นจาก 1.35 หมื่นล้านดอลลาร์ในปี 2027 เป็น 4.35 หมื่นล้านดอลลาร์ในปี 2028 และเพิ่มขึ้นอีกเป็น 7 หมื่นล้านดอลลาร์ในปี 2029 โดยในปี 2028 รายได้จาก TPU อาจคิดเป็นประมาณ 65% ของรายได้รวมของ MediaTek
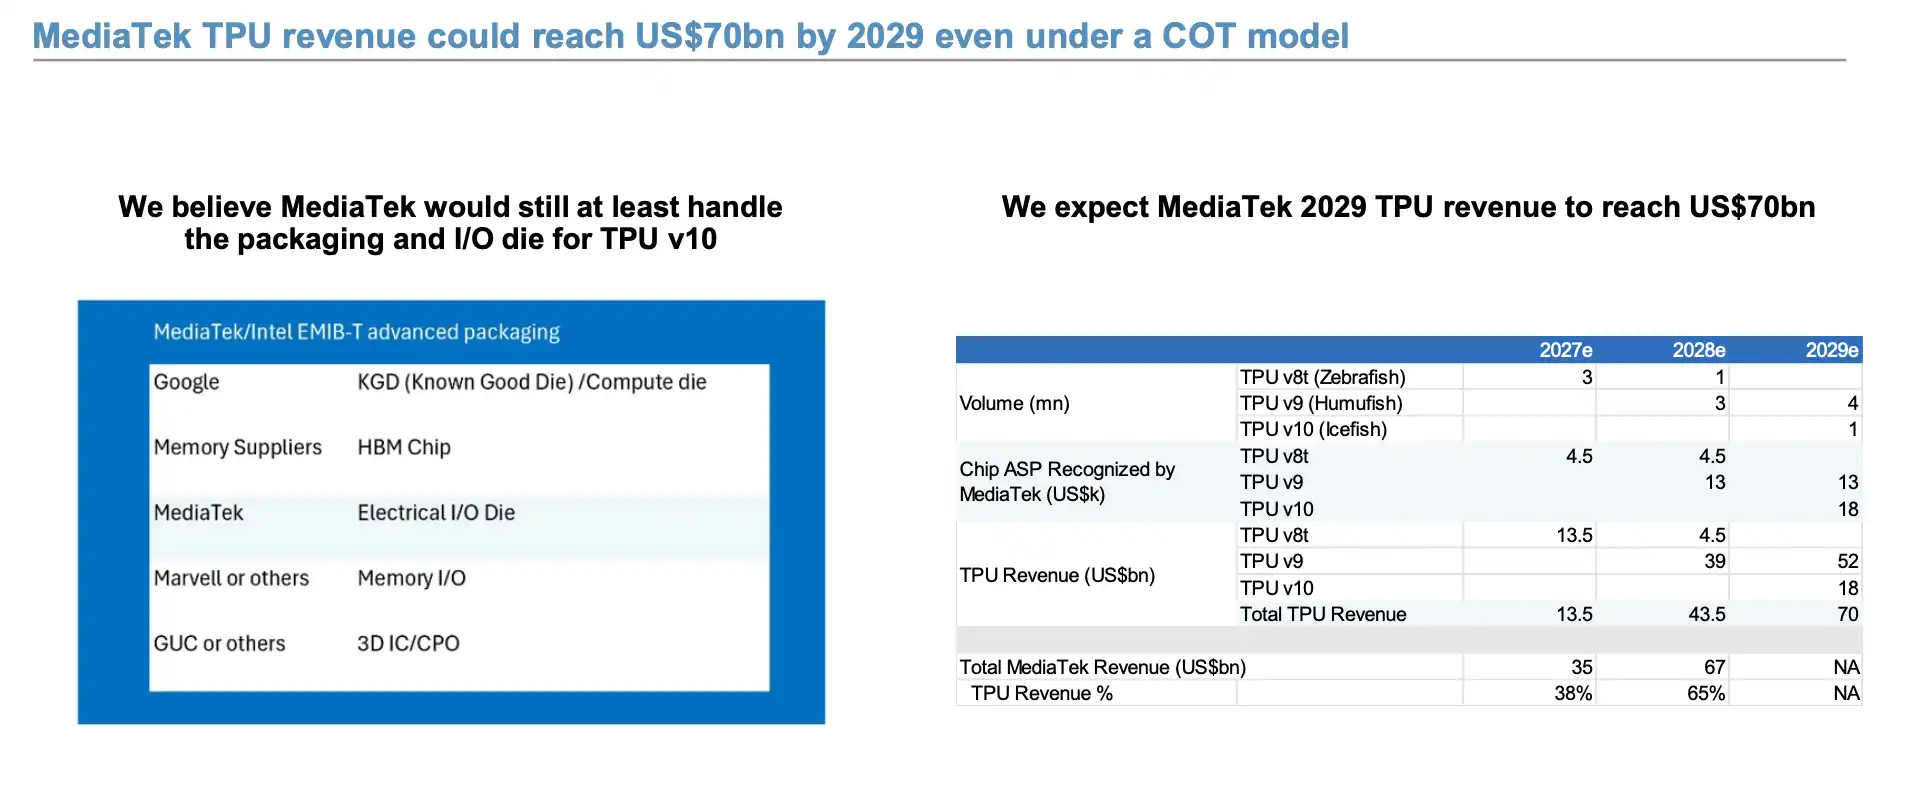
มอร์แกน สแตนลีย์คาดว่าโครงการ ASIC ที่พัฒนาเองโดย CSP จะยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดยชิปแบบกำหนดเองอย่าง Google TPU กำลังเข้าสู่ระยะการผลิตจำนวนมากอย่างรวดเร็ว
ตัวเลขเหล่านี้ล้วนเป็นโมเดลระยะยาว ระดับการบรรลุผลจริงยังขึ้นอยู่กับการผลิตชิปจำนวนมาก อัตราผลผลิต การจัดซื้อของลูกค้า และงบลงทุนของบริษัทคลาวด์เอง แต่ทิศทางชัดเจนมาก: การเติบโตของห่วงโซ่อุตสาหกรรม AI กำลังขยายจากเพียงการส่งมอบ GPU ไปสู่ ASIC กระบวนการผลิตขั้นสูง การบรรจุขั้นสูง ABF substrate และการทดสอบชิป
รายงานยังระบุเป็นพิเศษว่า ศักยภาพในการเพิ่มปริมาณการผลิตของ Google TPU ในอนาคตอาจถูกจำกัดด้วยอุปทาน ABF substrate ดังนั้น ในการประเมินวัฏจักร AI คำถามที่ว่า “ขาย GPU ได้เท่าไร” ยังคงสำคัญ แต่ก็ไม่ใช่ทั้งหมดอีกต่อไป
ความต้องการ AI ของจีนเพิ่มขึ้น แต่คอขวดที่แท้จริงยังคงเป็นกำลังการผลิต
ตลาดจีนกลับแสดงการเปลี่ยนแปลงในอีกรูปแบบหนึ่ง
ในอดีตเมื่อพูดถึงชิป AI ในประเทศ ตลาดให้ความสำคัญกับ “การทดแทนด้วยผลิตภัณฑ์ในประเทศ” เป็นหลัก แต่ครั้งนี้มอร์แกน สแตนลีย์เน้นย้ำมากขึ้นถึงการสร้างความต้องการ
รายงานเห็นว่า DeepSeek ได้แสดงให้เห็นความสามารถในการอนุมาน AI ที่มีต้นทุนต่ำลง ซึ่งอาจกระตุ้นความต้องการในการอนุมานเพิ่มเติมได้ ขณะเดียวกันความสามารถของห่วงโซ่อุปทานการผลิตเวเฟอร์ในประเทศจีนในการผลิต AI GPU ก็กำลังเพิ่มขึ้นเช่นกัน
ซึ่งหมายความว่า ตรรกะของชิป AI จีนกำลังค่อยๆ เปลี่ยนจากเพียง “การทดแทนการนำเข้า” ไปสู่: ต้นทุนการอนุมานลดลง → การใช้งานเพิ่มขึ้น → ความต้องการพลังประมวลผลขยายตัว → ความต้องการชิปในประเทศเพิ่มขึ้น
ดังนั้น มอร์แกน สแตนลีย์จึงกล่าวถึง Iluvatar, Cambricon, Hygon, Naura และ AMEC เป็นพิเศษในทิศทาง AI และอุปกรณ์เซมิคอนดักเตอร์ของจีน โดย SMIC ก็ถูกจัดอยู่ในพอร์ต Overweight ด้าน AI เช่นกัน
แต่ความต้องการไม่ใช่ข้อจำกัดที่ใหญ่ที่สุดในปัจจุบัน เมื่อสรุปคอขวดสำคัญของการพัฒนา AI ทั่วโลก รายงานได้สรุปปัญหาของสหรัฐฯ ว่า Energy ขณะที่ของจีนคือ Chip Capacity กล่าวคือ ปริมาณชิป AI ของจีนที่จะผลิตออกมาได้ในที่สุดนั้น ขึ้นอยู่กับว่ากระบวนการผลิตขั้นสูง การบรรจุขั้นสูง และหน่วยความจำจะปล่อยกำลังการผลิตที่มีประสิทธิภาพออกมาได้มากเพียงใด
หน่วยความจำคือตัวอย่างที่ชัดเจนที่สุด
มอร์แกน สแตนลีย์คาดว่าภายในปี 2028 กำลังการผลิต DRAM ทั่วโลกอาจสูงถึงประมาณ 3374kwpm โดย ChangXin Memory ประมาณ 500kwpm คิดเป็นประมาณ 15% ของทั่วโลก ระหว่างปี 2025 ถึง 2028 bit shipment ของ ChangXin คาดว่าจะเติบโตแบบทบต้นประมาณ 40%
ในขณะเดียวกัน ChangXin ก็เริ่มเข้าสู่ตลาด HBM เช่นกัน
รายงานคาดการณ์ว่ากำลังการผลิต HBM TSV ของบริษัทอาจเพิ่มขึ้นจาก 20kwpm ในปี 2026 เป็น 40kwpm ในปี 2027 และ 70kwpm ในปี 2028 เมื่อคำนวณจากการจัดส่งแบบ bit ChangXin อาจครองส่วนแบ่งตลาด HBM ทั่วโลกประมาณ 3.8% ในปี 2026 และประมาณ 4.4% ในปี 2027
แต่สิ่งนี้ยังไม่ได้เปลี่ยนแปลงภาวะตึงตัวของหน่วยความจำทั่วโลกในทันที
แม้จะรวมกำลังการผลิตใหม่ของ ChangXin เข้าไปแล้ว โมเดลของ Morgan Stanley ยังชี้ว่าช่องว่างระหว่างอุปสงค์และอุปทาน DRAM ทั่วโลกในปี 2026 อาจสูงถึง 17% และประมาณ 15% ในปี 2027 ตลาด HBM ก็ยังคงอยู่ในภาวะอุปสงค์เกินอุปทานอย่างต่อเนื่อง
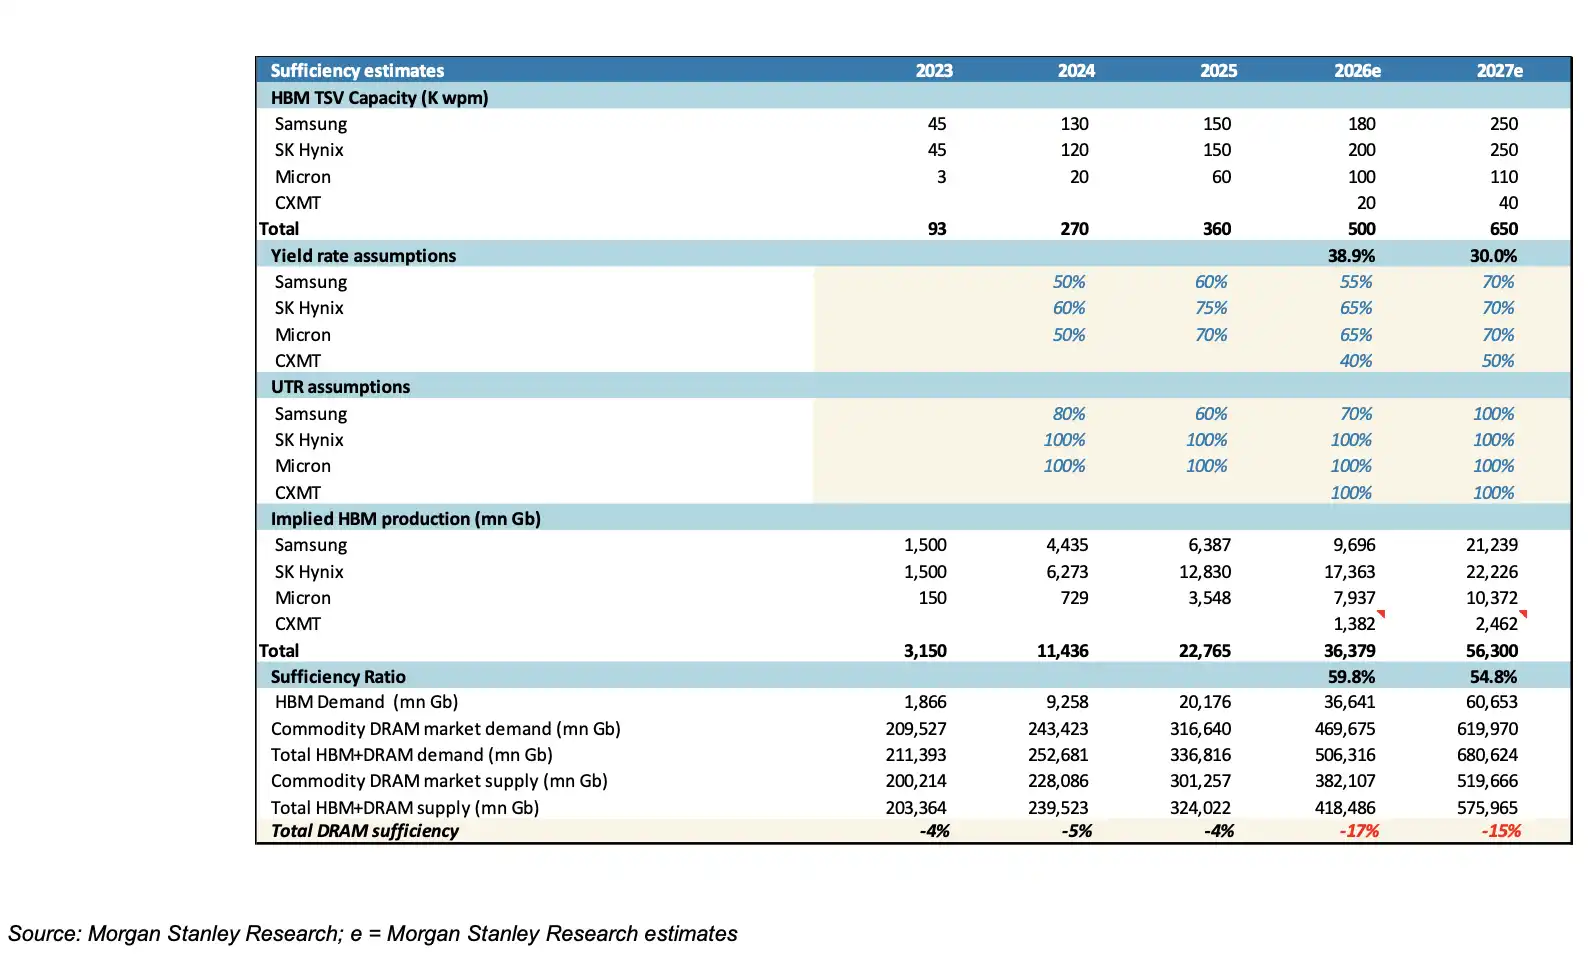
กำลังการผลิต DRAM และ HBM ของ ChangXin ขยายตัวอย่างรวดเร็ว แต่ Morgan Stanley คาดว่าอุปทานหน่วยความจำทั่วโลกยังตามความต้องการ AI ไม่ทัน
นี่ก็เป็นหนึ่งในความแตกต่างที่ใหญ่ที่สุดระหว่างรอบวัฏจักรหน่วยความจำครั้งนี้กับในอดีต
ในอดีต DRAM และ NAND ใกล้เคียงกับสินค้าวัฏจักรทั่วไปของ PC และมือถือมากกว่า: ความต้องการเพิ่มขึ้น ราคาปรับขึ้น ผู้ผลิตขยายกำลังการผลิต ตามด้วยอุปทานล้นตลาด แต่ในเซิร์ฟเวอร์ AI นั้น HBM, เซิร์ฟเวอร์ DRAM และหน่วยความจำประสิทธิภาพสูงกำลังเข้าใกล้การเป็นสินทรัพย์ที่เป็นคอขวดของโครงสร้างพื้นฐานมากขึ้นเรื่อยๆ พวกมันไม่ใช่แค่อะไหล่ประกอบข้าง GPU อีกต่อไป แต่เริ่มเป็นตัวกำหนดโดยตรงว่าเซิร์ฟเวอร์ AI เครื่องหนึ่งจะผลิตออกมาได้หรือไม่ และคลัสเตอร์พลังประมวลผลทั้งหมดจะขยายได้ตามแผนหรือไม่
ในที่สุดแล้ว รายงานวิจัย 61 หน้านี้ไม่ได้ต้องการจะสื่อเพียงว่า "AI จะยังคงปรับขึ้นต่อไป" อย่างง่ายๆ คำกล่าวที่แม่นยำกว่าคือ: เซมิคอนดักเตอร์ AI กำลังเปลี่ยนจากระยะแรกที่เติบโตสูงโดยพึ่งพาการใช้จ่ายลงทุนของ CSP ไปสู่ระยะที่สองซึ่งพึ่งพาการเพิ่มขึ้นของสัดส่วน AI และการเพิ่มขึ้นของมูลค่าต่อเครื่อง
ดังนั้น ในการตัดสินในอนาคตว่าวัฏจักรฮาร์ดแวร์ AI ใกล้ถึงจุดเปลี่ยนจริงหรือไม่ การดูเพียงอัตราการเติบโตของ Capex ของ Meta, Google, Microsoft และ Amazon นั้นไม่เพียงพออีกต่อไป
สิ่งที่ควรจับตามากกว่าคือสัดส่วน AI Capex, กำลังการผลิต CoWoS/EMIB, อุปสงค์และอุปทาน HBM, อัตราการใช้งาน 2nm รวมถึงจังหวะการจัดส่งจริงของ ASIC อย่าง Google TPU และ AWS Trainium เป็นต้น
หากในอนาคตอัตราการเติบโตของ Capex โดยรวมของ CSP ลดลง แต่ตัวชี้วัดเหล่านี้ยังคงเติบโตสูง ความแข็งแกร่งของเซมิคอนดักเตอร์ AI อาจไม่จำเป็นต้องถึงจุดสูงสุดตาม Capex โดยรวม ในทางกลับกัน มีเพียงเมื่อตัวชี้วัดหลักเหล่านี้เริ่มอ่อนตัวลงพร้อมกันเท่านั้น จึงจะใกล้เคียงกับสัญญาณว่าวัฏจักรเซมิคอนดักเตอร์ AI กำลังเกิดจุดเปลี่ยนอย่างแท้จริง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia