การลงทุนแบบ DCA ในดัชนี NASDAQ เป็นทางออกที่ดีที่สุดจริงหรือ? AI ทดสอบย้อนหลังพบคำตอบที่ให้ผลตอบแทนรายปี 34%
หัวข้อต้นฉบับ: 《การลงทุนแบบ DCA ใน Nasdaq เป็นทางออกที่ดีที่สุดจริงหรือ? ผมใช้ AI ย้อนกลับทดสอบ 26 ปี และพบคำตอบที่ให้ผลตอบแทน 34% ต่อปี》
ผู้เขียนต้นฉบับ: Asa, หุ้นส่วนของ tutti.so
ตลอดเวลาที่ผ่านมา ผมมีข้อสงสัยอยู่อย่างหนึ่ง: คนรอบตัวผมหลายคนกำลังลงทุนแบบ DCA ใน Nasdaq แต่การลงทุนแบบ DCA รายเดือนใน QQQ เป็นทางออกที่ดีที่สุดสำหรับการลงทุนระยะยาวใน Nasdaq จริงหรือ? มีวิธีที่ให้ผลตอบแทนสูงกว่านี้ไหม?
คำถามนี้ครอบครองพื้นที่ในสมองของผมมานานแล้ว จนกระทั่งไม่กี่วันก่อน ผมค้นพบโมเดลขนาดใหญ่ที่ออกแบบมาเพื่อการวิจัยเชิงลึกโดยเฉพาะชื่อ Apodex
ผมโยนข้อสงสัยนี้ให้มันโดยตรง หลังจากสนทนากันหลายสิบรอบ Apodex วิ่งทดสอบย้อนกลับระบบเต็มรูปแบบหลายสิบครั้ง: ประวัติศาสตร์ทั้งหมดตั้งแต่ปี 2000 ถึง 2026, จุดเริ่มต้นห้าจุด, การเปรียบเทียบสามกลยุทธ์ในแนวนอน ใช้เวลาทั้งวันกว่าจะได้ข้อสรุป ซึ่งทำให้ผมประหลาดใจจริงๆ โดยเฉพาะตัวเลขที่ว่าสินทรัพย์ปลายงวดของกลยุทธ์ใหม่สามารถทำได้กี่เท่าของการลงทุนแบบ DCA ใน Nasdaq ทำให้ผมตัดสินใจรวบรวมการวิเคราะห์ทั้งหมดนี้เป็นบทความ
คำอธิบาย: ตัวเลขทั้งหมดในบทความนี้มาจากเอนจินการทดสอบย้อนกลับที่สามารถทำซ้ำได้ (ไฟล์เดียว strategies.py, ข้อมูลเดือนมิถุนายน 2026) โดยมีเกณฑ์เดียวกันคือลงทุน $10,000 ทุกต้นเดือน ETF แบบเลเวอเรจก่อนปี 2010 ใช้การสังเคราะห์ 3 เท่าของ Nasdaq หลังจากนั้นใช้ TQQQ จริง
先说结论:
1. การลงทุนแบบ DCA รายเดือนใน QQQ เพียงอย่างเดียว ไม่ใช่ทางออกที่ดีที่สุดสำหรับการลงทุนระยะยาวใน Nasdaq
2. การเปรียบเทียบห้าจุดเริ่มต้น (2000, 2005, 2010, 2015, 2020) ในแนวนอน กรอบสัญญาณสามตัวช่วยเพิ่มผลตอบแทนเฉลี่ยต่อปีจาก 19% ของ QQQ เป็น 34% ที่สำคัญกว่านั้นคือความแตกต่างของมูลค่าสุดท้าย: ในรอบระยะเวลายาวที่มีตลาดหมีครั้งใหญ่หนึ่งครั้ง สินทรัพย์ปลายงวดเป็น 10 ถึง 33 เท่าของการลงทุนแบบ DCA ใน QQQ จุดเริ่มต้นปี 2000 ประมาณ 33 เท่า, ปี 2005 ประมาณ 29 เท่า, ปี 2010 ประมาณ 10 เท่า ลงทุนเดือนละหนึ่งหมื่นดอลลาร์เหมือนกัน หลังจากยี่สิบกว่าปี ความแตกต่างคือสองลำดับขนาด เมื่อเทียบกับ TQQQ เปล่าๆ มันให้ผลตอบแทนต่อปีน้อยกว่าแค่ประมาณ 3 เปอร์เซ็นต์ แต่ลดการดึงกลับเฉลี่ยจาก −84% เหลือ −52%
3. ความแตกต่างของมูลค่าสุดท้ายที่ท่วมท้นนี้ มาจากการทำเงินในช่วงวิกฤต โดยอาศัยการช้อนซื้อที่จุดต่ำสุดใหญ่ในปี 2002, 2008 ในหน้าต่างสั้นๆ ที่ประเมินค่าสูงตลอดทางและยังไม่เจอตลาดพังใหญ่ เช่น ปี 2015/2020 กรอบสัญญาณสามตัวไม่ไล่ตามในระดับสูง ทำให้ปลายงวดต่ำกว่า QQQ เล็กน้อย (ประมาณ 0.9 เท่า) ดังนั้นข้อได้เปรียบของมันต้องใช้เวลานานพอและผ่านการพังทลายครั้งใหญ่สักครั้งจึงจะแสดงผล
สรุปคือ: ด้วยผลตอบแทนที่ใกล้เคียงกับ TQQQ แต่การลดลงเกือบครึ่งหนึ่ง การลงทุนแบบ DCA ด้วยเงินต้นเท่าเดิม ในระยะยาวจะทำให้ผลตอบแทนกลายเป็น 10 ถึง 30 เท่าของการลงทุน DCA ใน QQQ นี่คือคำตอบที่ใกล้เคียงกับทางออกที่ดีที่สุดมากกว่า
ด้านล่างนี้คือกระบวนการทั้งหมดของการจำลองนี้
ขั้นตอนที่ 1: การลงทุน DCA เฉพาะ QQQ เพียงพอหรือไม่?
ก่อนอื่นให้กำหนดกฎเกณฑ์ให้เหมือนกัน จากนั้นทั้งสามกลยุทธ์จะดำเนินการตามนี้:
· จุดเริ่มต้น: ห้าจุดคือ 2000, 2005, 2010, 2015, 2020
· การดำเนินการ: ตั้งแต่จุดเริ่มต้น ลงทุนเดือนละ $10,000 ในวันแรกของเดือน จนถึงกลางปี 2026
· ดูสามตัวชี้วัด: IRR (อัตราผลตอบแทนรายปี), การลดลงสูงสุด (MDD), ตัวคูณมูลค่าสุดท้าย (มูลค่าสุดท้ายหารด้วยเงินลงทุนทั้งหมด)
ภาพรวมของการลงทุน DCA ใน QQQ:
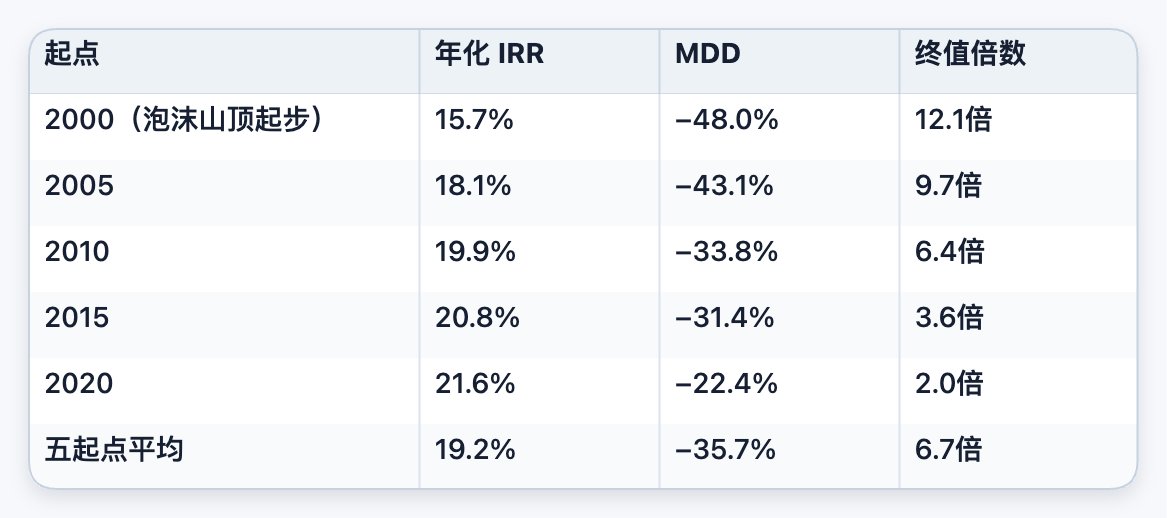
(หมายเหตุ: ยิ่งจุดเริ่มต้นเร็ว ระยะเวลายิ่งยาว ตัวคูณมูลค่าสุดท้ายยิ่งสูงเพราะเวลาในการทบต้นนานขึ้น; IRR กลับสูงขึ้นเล็กน้อยสำหรับจุดเริ่มต้นที่ช้ากว่า เพราะหลีกเลี่ยงผลกระทบจากตลาดหมีสองรอบในปี 2000/2008)
ข้อสรุป: QQQ มั่นคงพอ แต่ไม่แรงพอ มันผ่านวงจรระยะยาวและให้ผลตอบแทนเป็นบวกโดยพื้นฐาน การลดลง控制在 −30% ถึง −48% ซึ่งเป็นช่วงที่สินทรัพย์หุ้นยอมรับได้ ปัญหาคือผลตอบแทนอยู่ในระดับปานกลาง โดยเฉลี่ยประมาณ 19% ต่อปี ตัวเลขนี้ดูดีเมื่อมองแยก แต่ทันทีที่เพิ่มเส้น TQQQ เข้าไป คุณจะพบว่า: การลงทุน DCA ใน QQQ เป็นเหมือนฐานที่ปลอดภัยมากกว่าทางออกที่มีประสิทธิภาพสูงสุด
ขั้นตอนที่ 2: TQQQ ผลตอบแทนน่าทึ่ง แต่การลดลงคือประตูนรก
จุดเริ่มต้นและจำนวนเงินลงทุนรายเดือนเท่ากัน แต่เปลี่ยนเป็นการลงทุน DCA รายเดือนใน TQQQ ซึ่งมีเลเวอเรจ 3 เท่า
ก่อนอื่นดูด้านที่ทำให้คุณนอนไม่หลับ ผลตอบแทนใกล้เคียงกับสองเท่าของ QQQ:
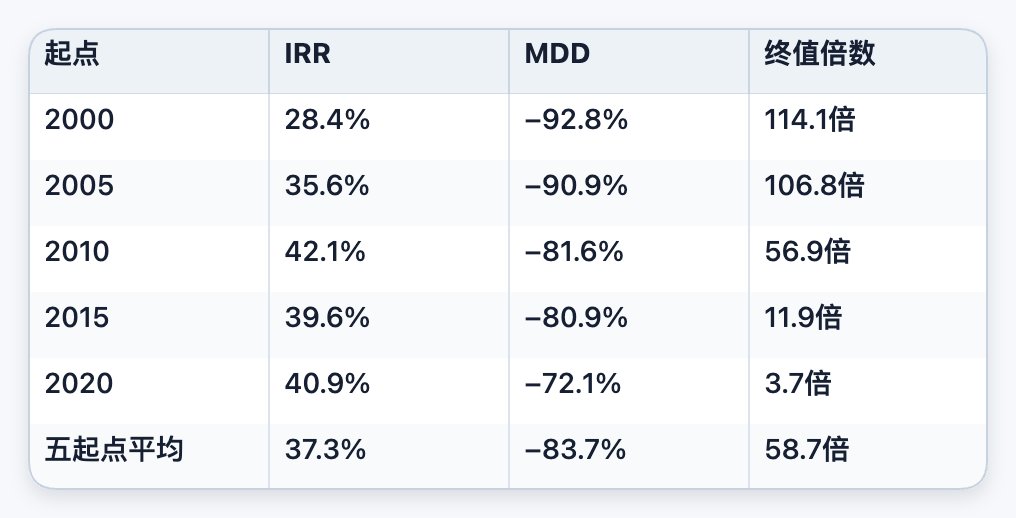
IRR เฉลี่ยประมาณ 37.3% ซึ่งเกือบสองเท่าของ QQQ (19.2%); ตัวคูณมูลค่าสุดท้าย 58.7 เท่า ซึ่งเกือบเก้าเท่าของ QQQ (6.7 เท่า) แค่ดูตารางนี้ก็ยากที่จะไม่ตื่นเต้น
มีจุดที่ต้องระวังที่นี่
หลายคนคิดว่าการซื้อ TQQQ ที่จุดสูงสุดในปี 2000 จะจบลง ถ้าซื้อครั้งเดียวทั้งหมด เมื่อลงไปถึงจุดต่ำสุดก็เกือบจะกลายเป็นศูนย์ แต่ในมุมมองของการลงทุน DCA รายเดือน TQQQ ที่เริ่มต้นในปี 2000 กลับให้ IRR 28.4% และ 114 เท่า: เพราะคุณจะซื้อหน่วยราคาถูกที่ถูกทุบจนเกือบหักในภาวะตลาดพังสองครั้งในปี 2002 และ 2008 อย่างต่อเนื่อง เมื่อตลาดกระทิงใหญ่ตั้งแต่ปี 2010 ถึง 2021 มาถึง หน่วยราคาถูกเหล่านี้ทั้งหมดจะถูกทำกำไร การลงทุน DCA โดยธรรมชาติจะกระจายความเสี่ยงจากจุดเริ่มต้นออกไป
แล้วปัญหาที่แท้จริงของ TQQQ อยู่ตรงไหน? อยู่ที่การย่อตัว −84% นั่นแหละ
ค่าเฉลี่ยการย่อตัวสูงสุดอยู่ที่ −83.7% และถ้าเริ่มจากปี 2000 ก็ยิ่งหนักถึง −92.8% ซึ่งหมายความว่า: บนเส้นทางสู่จุดสิ้นสุดที่สวยงามนั้น คุณต้องทนดูพอร์ตหดหายไปกว่าเก้าในสิบจากจุดสูงสุด และยังต้องเติมเงินทุกเดือนในช่วงที่มืดมนที่สุด
นี่คือศัตรูตัวจริงของ TQQQ เปลือย: ไม่ใช่คุณจะหมดตัว แต่แทบไม่มีใครทนรับการย่อตัว −92.8% โดยไม่ตัดขาดทุนได้ ในการทดสอบย้อนหลังมันวิ่งไปถึง 58.7 เท่า แต่ในชีวิตจริง 99% ของคนจะเทขายทิ้งในคืนที่พอร์ตติดลบ −70% ทำให้เส้นโค้งนี้กลายเป็นความวุ่นวาย
ดังนั้นข้อสรุปคือ: ผลตอบแทนของ TQQQ เปลือยนั้นเป็นจริง แต่มันต้องการความอดทนของมนุษย์ที่สูงเกินจริง มันเหมาะที่จะเป็นเชื้อเพลิงออกเทนสูงที่ถูกควบคุมด้วยกฎเกณฑ์ มากกว่าที่จะเป็นพอร์ตหลัก 100%
ขั้นตอนที่สาม: อยากได้ผลตอบแทนของ TQQQ แต่ต้องทนไหว ต้องใช้การปรับขนาดพอร์ตแบบไดนามิก
ความขัดแย้งชัดเจนแล้ว:
· QQQ: การย่อตัวไม่รุนแรง แต่ผลตอบแทนต่ำ
· TQQQ: ผลตอบแทนสูงมาก แต่การย่อตัวรุนแรงจนไม่มีใครทนไหว
คำถามธรรมชาติก็คือ: จะลดเลเวอเรจหรือไม่ลงทุนเลยเมื่อแพงเกินไป และใช้ TQQQ อย่างเด็ดขาดเมื่อถูก ตกลงลึก และมีความตื่นตระหนก ส่วนเวลาที่เหลือก็ถือ QQQ เป็นพอร์ตหลักอย่างจริงจังได้ไหม?
นี่คือทิศทางที่ Apodex ถูกบีบให้ไปจากปัญหาเดียวกันในการทดสอบย้อนหลังซ้ำแล้วซ้ำเล่า รอบๆ นี้ Apodex ได้สร้างและปรับปรุงกรอบการปรับขนาดพอร์ตแบบไดนามิกด้วยสัญญาณสามตัว CAPE + DD + VIX บนตัวอย่างทั้งหมดตั้งแต่ปี 2000 ถึง 2026
สัญญาณพื้นฐานสามตัว
การประเมินมูลค่า ดูที่เปอร์เซ็นไทล์ของ CAPE:
· ต่ำกว่า 20% → ถูกมาก
· สูงกว่า 70% → แพงเกินไป
· สูงกว่า 85% → โซนเตือนฟองสบู่
แนวโน้มและการย่อตัว ดูที่ DD:
· การย่อตัวจากจุดสูงสุดเกิน 20% → ตกหนักลึก
· การร่วงเร็วเกิน 12% ใน 25 วัน → สัญญาณเตือนการพังทลาย (ใช้ลดเลเวอเรจ)
ความตื่นตระหนก ดูที่ VIX:
· สูงกว่า 40 → ตื่นตระหนกอย่างรุนแรง
· ต่ำกว่า 12 → สงบเกินไป มักเกิดในโซนที่ประเมินมูลค่าสูงเกินไป
ทั้งหมดใช้ค่าเฉลี่ย 5 วันเพื่อปรับให้เรียบเล็กน้อย และจะรันเพียงครั้งเดียวในวันซื้อขายแรกของทุกเดือน
แผนผังการตัดสินใจ (แบบย่อ)
ในวันซื้อขายแรกของทุกเดือน ให้นับก่อนว่าสัญญาณระดับต่ำสามตัวเปิดกี่ตัว (ราคาถูก, ตกหนัก, ตื่นตระหนก):
· เปิดพร้อมกัน 2 ถึง 3 ตัว ถือว่าจุดต่ำสุดใหญ่: เดือนนั้นลงทุนสามเท่า พร้อมกับเงินสดที่มีอยู่ทั้งหมดซื้อ TQQQ จากนั้นค่อยๆ เพิ่มเลเวอเรจให้เต็มภายใน 6 เดือน
· เปิดเพียง 1 ตัว ถือว่าจุดต่ำสุดเล็ก: เดือนนั้นลงทุนสองเท่า ซื้อ QQQ
ถ้าไม่มีสัญญาณใดเปิดเลย ให้ดำเนินการตามลำดับด้านล่าง:
1. ตกเร็วเกิน 12% ใน 25 วัน: ขาย TQQQ ครึ่งหนึ่งอย่างเร่งด่วน เงินเข้าไปในคลังกระสุน
2. การประเมินมูลค่าสูงเกินไป (เปอร์เซ็นไทล์ CAPE เกิน 70%) และดัชนีใกล้จุดสูงสุดในประวัติศาสตร์: เดือนนี้ไม่ลงทุน เงินอยู่นอกตลาด ไม่ไล่ราคาสูง
3. ตลาดร้อนหรือเงียบเกินไปติดต่อกันเกิน 6 เดือน (VIX ต่ำกว่า 12 หรือเปอร์เซ็นไทล์ CAPE เกิน 85%): ขาย TQQQ หนึ่งในสิบสองทุกเดือน คงพอร์ตขั้นต่ำไว้ เงินเข้าไปในคลังกระสุน
4. กรณีอื่นๆ: ลงทุนปกติหนึ่งเท่า ซื้อ QQQ
การใช้งานคลังกระสุน: เงินที่สะสมจากการลดเลเวอเรจในช่วงประเมินมูลค่าสูง เก็บไว้ในกองทุนตลาดเงินเพื่อรับดอกเบี้ยก่อน; เดือนที่ไม่มีสัญญาณระดับต่ำใดๆ ให้นำเงินจากคลังกระสุนหนึ่งในหกมาซื้อ QQQ อย่างช้าๆ; เดือนที่มีสัญญาณระดับต่ำ ให้ใช้คลังกระสุนทั้งหมดพร้อมกับการลงทุนของเดือนนั้นเพื่อช้อนซื้อ
ยกตัวอย่าง มีนาคม 2009 VIX พุ่งเกิน 40 เปอร์เซ็นไทล์ CAPE ต่ำกว่า 20% ดัชนี Nasdaq ร่วงจากจุดสูงสุดกว่า 40% สัญญาณระดับต่ำทั้งสามเปิดหมด สิ่งที่กรอบงานทำในเดือนนั้นง่ายมาก: เงินสดในคลังกระสุนทั้งหมดถูกใช้ไป พร้อมกับการลงทุนสามเท่าของเดือนนั้น ลงทุนทั้งหมดใน TQQQ ใน 12 เดือนถัดมา Nasdaq เพิ่มขึ้นกว่า 70% พอร์ตเลเวอเรจเพิ่มขึ้นกว่าสองเท่า นี่คือสิ่งที่กรอบงานนี้รอคอย: ไม่ได้กำไรสามปี แต่เมื่อได้กำไรก็กินกำไรของสามปี
พูดง่ายๆ กรอบงานนี้ประกอบด้วยสองส่วน:
· กลไกการกำหนดพอร์ตตามระดับ: ใช้ CAPE, DD, VIX แบ่งตลาดเป็นสามสถานะ: ประเมินมูลค่าสูง, แกว่งตัว, และประเมินมูลค่าต่ำ เพื่อกำหนดอัตราส่วนเลเวอเรจ และใช้ขีดจำกัดล่างของพอร์ตเพื่อป้องกันไม่ให้ TQQQ ถูกทำให้เป็นศูนย์ในระดับสูง
· กลไกการล็อกกำไรระดับสูงและคลังกระสุน: เมื่อมูลค่าประเมินเข้าสู่โซนสูงเกินไป (สัญญาณเช่น CAPE สูงกว่า 85% เป็นต้น) จะลดเลเวอเรจอย่างเป็นระบบ ล็อกกำไรเข้าสู่กองทุนตลาดเงิน สะสมกระสุน และเมื่อสัญญาณระดับต่ำปรากฏขึ้น ก็จะทยอยส่งกลับเข้าสู่ตลาดทั้งหมด
นี่คือวิธีการที่แท้จริงเบื้องหลังการต้องการทั้งความมั่นคงของ QQQ และความรุกของ TQQQ: การจัดการพอร์ตแบบไดนามิกที่มีกฎเกณฑ์
การหยดกระสุนจากคลัง: กฎที่เพิ่มขึ้นแบบโมโนโทนิก
สุดท้ายยังมีรายละเอียดสำคัญอีกหนึ่งจุดที่ต้องปรับให้เหมาะสม: จังหวะการเติมกลับของคลังกระสุน เงินที่สะสมได้จากการลดเลเวอเรจในช่วงที่มูลค่าสูงเกินไปนั้น ไม่ได้ซื้อกลับทั้งหมดทันทีเมื่อสัญญาณถัดไปมาถึง แต่จะค่อยๆ หยดกลับเข้าสู่ QQQ ในอัตราหนึ่งในหกต่อเดือน และเมื่อสัญญาณระดับต่ำจริงๆ ปรากฏขึ้น ก็จะเทออกทั้งหมด จากการทดสอบในจุดเริ่มต้นสิบจุดตั้งแต่ปี 2000 ถึง 2026 การหยดช้าๆ นี้ให้ผลตอบแทนรายปีสูงกว่าการซื้อกลับทันทีอย่างสม่ำเสมอ 0.05 ถึง 0.15 เปอร์เซ็นต์ โดยการดึงกลับสูงสุดแทบไม่เปลี่ยนแปลง ยิ่งหยดช้า ผลตอบแทนยิ่งสูง (จากการชะลอจากหนึ่งในหกเป็นหนึ่งในยี่สิบสี่ก็ยังคงเพิ่มขึ้นต่อเนื่อง) กฎแบบโมโนโทนิกนี้แสดงให้เห็นว่ามันทำเงินจากการทยอยซื้อคืนในช่วงที่ราคาสูงและหลีกเลี่ยงจุดสูงสุด ไม่ใช่สัญญาณรบกวนจากการทดสอบย้อนหลัง ตัวเลขทั้งหมดที่ระบุสัญญาณสามตัวในบทความนี้ใช้การตั้งค่าที่สมบูรณ์พร้อมคลังกระสุนแบบหยดนี้
ขั้นตอนที่สี่: การเปรียบเทียบผลลัพธ์ กรอบสัญญาณสามตัวดีกว่าจริงหรือ?
จุดเริ่มต้นและจำนวนเงินลงทุนรายเดือนเท่ากัน กลยุทธ์สามแบบวิ่งพร้อมกัน
จุดเริ่มต้นปี 2000 (จุดเริ่มต้นที่แย่ที่สุดบนยอดเขา)
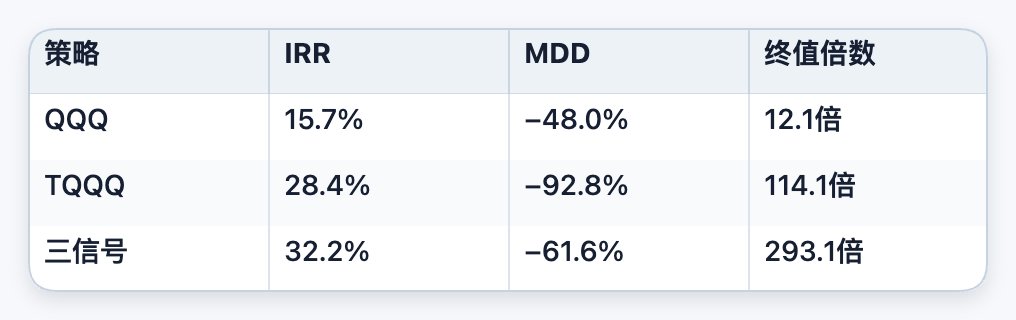
ในจุดเริ่มต้นที่แย่ที่สุด สัญญาณสามตัวให้ผลตอบแทนสูงสุด การดึงกลับดีกว่า TQQQ มาก และมูลค่าสุดท้ายเป็น 2.5 เท่าของ TQQQ มันกินรวบแม้เริ่มต้นบนยอดเขา
จุดเริ่มต้นปี 2005 (เจอแต่ปี 2008 ครั้งเดียว)
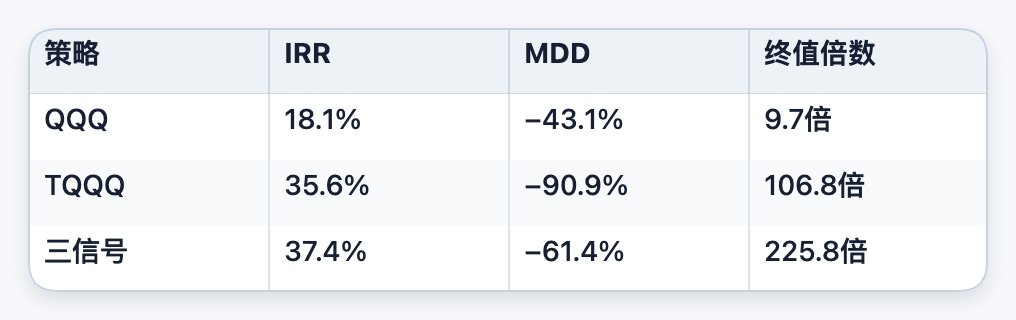
IRR ยังสูงที่สุดในสามแบบ การดึงกลับตื้นกว่า TQQQ เกือบ 30 จุด มูลค่าสุดท้ายเพิ่มเป็นสองเท่า
จุดเริ่มต้นปี 2010 (หน้าต่างทองของ TQQQ)
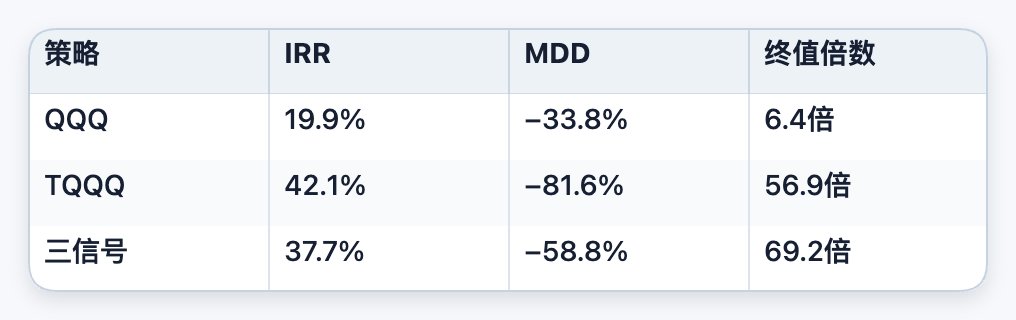
IRR ของสัญญาณสามตัวต่ำกว่า TQQQ เปลือยเล็กน้อย (37.7% เทียบกับ 42.1%) แต่การดึงกลับน้อยกว่ามาก และมูลค่าสุดท้ายยังสูงกว่า
จุดเริ่มต้นปี 2015, 2020 (หน้าต่างสั้น + การพังทลายปี 2020 + ตลาดหมีปี 2022)
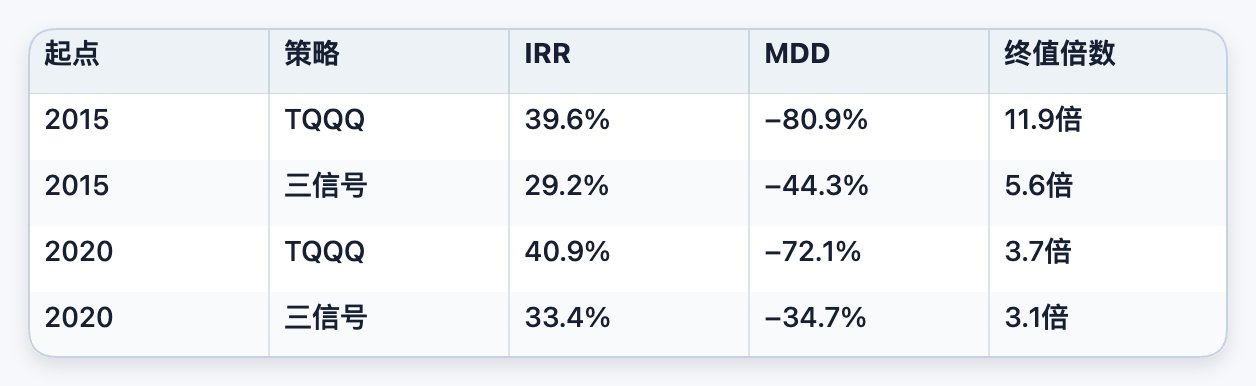
ต้องพูดตามตรง: ในหน้าต่างสั้นๆ อย่างปี 2015/2020 ที่ยังไม่เจอจุดต่ำสุดระดับศตวรรษ TQQQ เปลือยนำหน้าในแง่ IRR และมูลค่าสุดท้ายชั่วคราว เพราะผลประโยชน์จากการช้อนซื้อในช่วงวิกฤตของสัญญาณสามตัวยังไม่ถูกนำมาใช้ ในขณะที่ข้อได้เปรียบด้านการดึงกลับ (−44% เทียบกับ −81%) ได้ปกป้องคุณอย่างเป็นรูปธรรมแล้ว เมื่อหน้าต่างยาวขึ้นและเจอการพังทลายครั้งใหญ่ครั้งหนึ่ง ตาชั่งจะเอียงกลับมาที่สัญญาณสามตัว (ดูปี 2000/2005/2010)
ค่าเฉลี่ย 5 จุดเริ่มต้น มองเห็นได้ชัดเจน:
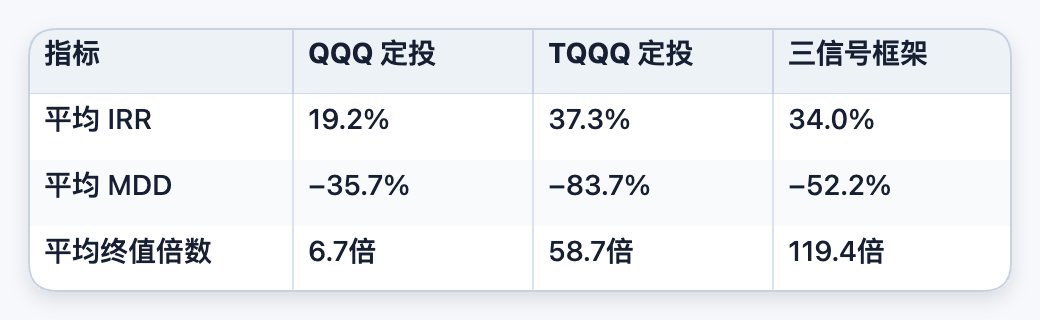
· เปรียบเทียบกับ QQQ: IRR เพิ่มขึ้นจาก 19.2% เป็น 34.0% (+77%) ตัวคูณมูลค่าสุดท้ายกระโดดจาก 6.7 เท่า เป็น 119.4 เท่า (ประมาณ 18 เท่า); ราคาที่ต้องจ่ายคือการถอยกลับลึกขึ้นจาก −36% เป็น −52% ซึ่งเป็นการแลกเปลี่ยนที่ยอมรับได้สำหรับผู้ที่กล้าใช้เลเวอเรจ
· เปรียบเทียบกับ TQQQ: ได้รับน้อยกว่าเพียงประมาณ 3.3 จุดเปอร์เซ็นต์ต่อปี (จาก 37.3% เป็น 34.0%) แต่ลดการถอยกลับจาก −84% เหลือ −52% (ลดลง 32 จุด) ได้รับผลตอบแทนใกล้เคียงกับ TQQQ แต่ลดการถอยกลับลงเกือบครึ่งหนึ่ง
ทำไมการถอยกลับถึงลดลงมาก แต่ผลตอบแทนไม่ลดลงมาก? เพราะสัญญาณสามตัวรวมการซื้อไว้ที่จุดต่ำสุดที่ถูก ราคาตกหนัก และตื่นตระหนก (เมื่อทั้งสองต่ำ ใช้เงินสดและกระสุนทั้งหมดทุ่มไปที่ TQQQ) และหยุดซื้อเมื่อราคาสูงเพื่อหลีกเลี่ยงการลดทอนของเลเวอเรจ เงินก้อนเดียวกันถูกซื้อในตำแหน่งที่เหมาะสมกว่า และหลีกเลี่ยงช่วงที่ราคาตกหนักที่สุด ในหน้าต่างยาวที่มีตลาดหมีหนึ่งรอบ (2000/2005/2010) การจับจังหวะนี้ทำให้มูลค่าสุดท้ายแซง TQQQ เปล่า; ในหน้าต่างสั้นที่ยังไม่เจอจุดต่ำสุดใหญ่ (2015/2020) มันใช้การถอยกลับที่ตื้นกว่าเพื่อแลกกับผลตอบแทนที่ต่ำกว่าเล็กน้อย ดังนั้นอย่าถือว่ามูลค่าสุดท้ายสูงกว่า TQQQ เป็นกฎทั่วไป มันเกิดขึ้นเฉพาะในรอบยาวที่ผ่านการล่มสลายครั้งใหญ่เท่านั้น
สรุปสั้นๆ: ในตัวอย่างทั้งหมดตั้งแต่ปี 2000 ถึง 2026 กรอบสัญญาณสามตัวมีประสิทธิภาพโดยรวมดีกว่า DCA QQQ แบบธรรมดา และดีกว่า TQQQ เปล่าในแง่ของผลตอบแทนและความเสี่ยง
แล้วตอนนี้ล่ะ?
ข้อสรุปข้างต้นมีข้อแม้หนึ่งข้อ: หน้าต่างต้องยาวพอ และผ่านการล่มสลายครั้งใหญ่ครั้งหนึ่ง เมื่ออ่านมาถึงตรงนี้ คุณคงสงสัยว่า ตอนนี้เป็นกลางปี 2026 CAPE น่าจะยังอยู่ในระดับสูง ถ้าเข้าไปตอนนี้ จะเป็นอย่างไร?
ตอบตามตรง: ในหน้าต่างแบบ 2015/2020 ที่ "เข้าไปตอนราคาสูง ยังไม่เจอจุดต่ำสุดใหญ่" เช่นกัน สินทรัพย์ปลายงวดของสัญญาณสามตัวอยู่ที่ประมาณ 0.9 เท่าของ QQQ ผลตอบแทนส่วนเกินเกือบทั้งหมดมาจากการช้อนซื้อในช่วงวิกฤต หากไม่มีจุดต่ำสุดใหญ่ ความระมัดระวังของมัน (ไม่ไล่ซื้อตอนราคาสูง ลด仓位เพื่อสะสมกระสุน) กลายเป็นภาระสุทธิ
แต่นี่คือจุดประสงค์ของการออกแบบกรอบนี้ มันไม่ได้พนันว่า "จุดต่ำสุดใหญ่จะมาแน่" แต่มันพนันว่า "จุดต่ำสุดใหญ่จะมาเสมอ" กระสุนที่สะสมในช่วงที่ราคาประเมินสูงเกินไปนั้น เตรียมไว้สำหรับช่วงเวลาที่ไม่รู้ว่าจะเกิดเมื่อไหร่ แต่จะเกิดขึ้นแน่นอน ไม่จำเป็นต้องมี 2008 อีกครั้ง แค่การปรับตัวลง −30% ขึ้นไปก็เพียงพอให้สัญญาณทำงาน และทำให้กระสุนที่สะสมมาหลายปีถูกทุ่มเข้าสู่ตลาดทั้งหมด
ถ้าคุณเชื่อว่าในทศวรรษหน้าตลาดหุ้นสหรัฐจะไม่มีการปรับตัวลงที่มีนัยสำคัญเลย QQQ เปล่าหรือ TQQQ เปล่าก็ดีกว่า ถ้าคุณคิดว่ามันไม่น่าเป็นไปได้ กฎนี้ถูกออกแบบมาเพื่อคุณ
คำแนะนำเชิงปฏิบัติสุดท้าย
1. การลงทุนแบบ DCA ใน QQQ เพียงอย่างเดียวไม่ใช่ทางออกที่ดีที่สุด ในฐานะแผนระยะยาวแบบมินิมอล มันก็ถือว่ารับได้ แต่เมื่อดูจาก IRR และมูลค่าสุดท้ายที่ได้จากการลดลงต่อหน่วยแล้ว มันคือเส้นทางที่ปลอดภัย ไม่ใช่ทางเลือกที่มีประสิทธิภาพสูงสุด
2. อย่าให้ TQQQ เป็นตัวเอก ให้เป็นพอร์ตดาวเทียมออกเทนสูง ผลตอบแทนของมันเป็นของจริง การ DCA ยังช่วยลดความเสี่ยงจากจุดเริ่มต้นได้ แต่การลดลงเฉลี่ย −84% นั้นสูงเกินจริงสำหรับจิตใจมนุษย์ จึงเหมาะที่จะใช้เป็นเชื้อเพลิงออกเทนสูงที่ถูกปล่อยตามเงื่อนไขของสัญญาณภายใต้ระบบการจัดการความเสี่ยง มากกว่าจะเป็นพอร์ตหลัก 100%
3. เส้นทางหลักที่แท้จริง ใช้กรอบสัญญาณสามตัวเป็นกลยุทธ์หลัก:
· QQQ เป็นแกนกลาง: เมื่อไม่มีสัญญาณรุนแรง ให้ซื้อมันเป็นค่าเริ่มต้น กำหนดผลตอบแทนพื้นฐานและขีดจำกัดการลดลงของคุณ
· TQQQ เป็นตัวเร่ง: เพิ่มน้ำหนักมากเฉพาะเมื่อราคาถูก ตกหนัก และมีความตื่นตระหนกพร้อมกัน ปกติให้ล็อกระหว่างขีดจำกัดล่างและบนของพอร์ต เพื่อป้องกันการพลาดโอกาสและการทุ่มทั้งหมด
· พอร์ตกระสุนเป็นตัวกันกระแทก: ในช่วงที่ประเมินมูลค่าสูง (โดยเฉพาะ CAPE สูงกว่า 85%) ให้ค่อยๆ ลด TQQQ ล็อกผลกำไรเข้าสินทรัพย์สภาพคล่อง รอจนกว่าสัญญาณระดับต่ำจริงๆ ปรากฏ แล้วค่อยยิงกลับเข้าไป
ผลลัพธ์ของการทำแบบนี้ (ทดสอบห้าจุดเริ่มต้นตั้งแต่ปี 2000 ถึง 2026): เมื่อเทียบกับการ DCA ใน QQQ เพียงอย่างเดียว จะเพิ่มผลตอบแทนระยะยาวและมูลค่าสุดท้ายอย่างมาก เมื่อเทียบกับการถือ TQQQ เต็มพอร์ต จะลดการลดลงลงหนึ่งในสามโดยแทบไม่เสียผลตอบแทน เลิกพึ่งพาจิตใจมนุษย์ หันมาใช้กฎเกณฑ์แทน
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง