AI ยิ่งขึ้น ยิ่งต้องระวัง? ตัวชี้วัดอายุ 65 ปีกำลังส่งสัญญาณเตือน
หัวข้อต้นฉบับ: Risk Aversion Gone Missing
ผู้เขียนต้นฉบับ: Jim Paulsen
เรียบเรียงต้นฉบับ: Shenzhen TechFlow
บทนำ: หุ้นป้องกันความเสี่ยงใน S&P 500 ลดลงเหลือ 17% ใกล้ระดับต่ำสุดในประวัติศาสตร์ — นี่หมายถึงอะไร? Jim Paulsen นักกลยุทธ์อาวุโสใช้ข้อมูลกว่า 60 ปีบอกคุณว่า: เมื่อใดก็ตามที่นักลงทุนโยน "ความกลัวความเสี่ยง" ออกไปนอกหน้าต่าง ตลาดมักจะใกล้จะเจอปัญหา หากพอร์ตของคุณเต็มไปด้วยหุ้น AI และเทคโนโลยี บทความนี้คุ้มค่าที่คุณจะอ่านอย่างตั้งใจ
บางครั้งในตลาดหุ้น นักลงทุนจะรวมตัวกันรอบธีมร่วม หรือหลีกเลี่ยงส่วนสำคัญบางส่วนพร้อมกัน พฤติกรรม "ฝูง" นี้มักให้ข้อมูลสำคัญที่ไม่ควรมองข้าม — แต่ก็ไม่จำเป็นต้องตามเสมอไป ตอนนี้อาจเป็นหนึ่งในช่วงเวลาเหล่านั้น
ในช่วงส่วนใหญ่ของตลาดกระทิงนี้ "ฝูง" การลงทุนได้หลั่งไหลเข้าสู่หุ้นยุคใหม่และประสบความสำเร็จอย่างมาก ตลาดกระทิงนี้ถูกขับเคลื่อนโดยกลุ่มดาวเด่นหลายกลุ่มอย่างต่อเนื่อง รวมถึง Mag7, การคำนวณควอนตัม, พลังการประมวลผลขนาดใหญ่, ปัญญาประดิษฐ์, หุ้นขนาดเล็ก, IPO และสกุลเงินดิจิทัล ท่ามกลางความตื่นเต้นทั้งหมดนี้ นักลงทุนได้ปล่อยให้ระดับ "ความกลัวความเสี่ยง" ในพอร์ตการลงทุนลดน้อยลง ซึ่งอาจเข้าใจได้
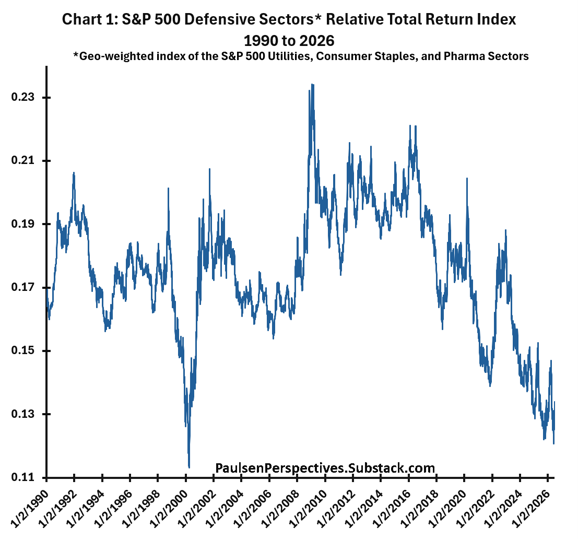
แผนภูมิที่ 1 แสดงให้เห็นว่า "หุ้นป้องกันความเสี่ยง" มีผลการดำเนินงานต่ำกว่าตลาดในตลาดกระทิงปัจจุบัน และยังคงตามหลังตลาดโดยรวมในช่วงทศวรรษที่ผ่านมา แผนภูมิที่ 2 บ่งชี้ว่าความกลัวความเสี่ยงภายในดัชนี S&P 500 กำลังค่อยๆ หายไป ปัจจุบันหุ้นป้องกันความเสี่ยงมีสัดส่วนมูลค่าตลาดใน S&P 500 ลดลงเหลือประมาณ 17% ของมูลค่าตลาดรวม ซึ่งใกล้ระดับต่ำสุดในประวัติศาสตร์ เกือบครึ่งหนึ่งของจุดสูงสุดในช่วงต้นทศวรรษ 1990 และจุดต่ำสุดของตลาดหุ้นในปี 2009 ซึ่งหุ้นป้องกันความเสี่ยงคิดเป็นเกือบ 36% ของตลาดหุ้นโดยรวม ไม่มีใครรู้ว่ากระแสเทคโนโลยี "ปัจจุบัน" จะคงอยู่นานแค่ไหน หรือตลาดหุ้นจะขึ้นไปสูงแค่ไหนภายใต้การนำของหุ้นยุคใหม่ ไม่มีใครรู้!
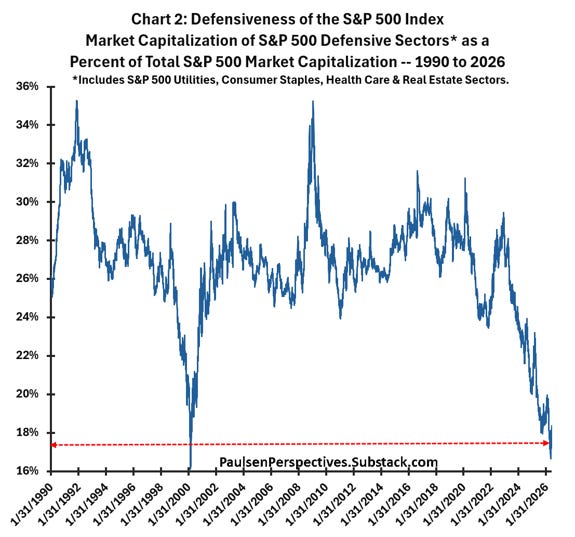
ถึงกระนั้น ก็ชัดเจนมากขึ้นว่า S&P 500 — และอาจรวมถึงพอร์ตการลงทุนส่วนใหญ่ — กำลังมีความเสี่ยงสูงขึ้น เมื่อ "การป้องกัน" มีสัดส่วนในมูลค่าตลาดน้อยมากเช่นนี้ คาดว่าความผันผวนของตลาดจะรุนแรงขึ้นในช่วงที่เหลือของตลาดกระทิงนี้ การวิ่งด้วยเชื้อเพลิงออกเทนสูงโดยไม่มีเกราะป้องกันอาจยังคงประสบความสำเร็จ แต่อาจทำให้กังวลมากขึ้น นอกจากนี้ เมื่อความกลัวความเสี่ยงหายไปมากขึ้น โอกาสของผลลัพธ์ที่น่าผิดหวังก็เพิ่มขึ้นเช่นกัน
ความกลัวความเสี่ยงในตลาดหุ้น
การวัดระดับความกลัวความเสี่ยงในตลาดหุ้นที่ดีอาจเป็นผลการดำเนินงานสัมพัทธ์ของหุ้นที่มีค่าเบต้าต่ำเมื่อเทียบกับหุ้นที่มีค่าเบต้าสูง แผนภูมิที่ 3 แสดงผลตอบแทนรวมของหุ้นที่มีค่าเบต้าต่ำที่สุดในกลุ่ม 20% แรกเทียบกับหุ้นที่มีค่าเบต้าสูงที่สุดในกลุ่ม 20% แรกตั้งแต่ปี 1963 ข้อมูลมาจากฐานข้อมูลของ Kenneth R. French ซึ่งรวมถึงหุ้นทั้งหมดที่จดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก (NYSE), ตลาด Nasdaq และตลาดหลักทรัพย์อเมริกัน (AMEX)
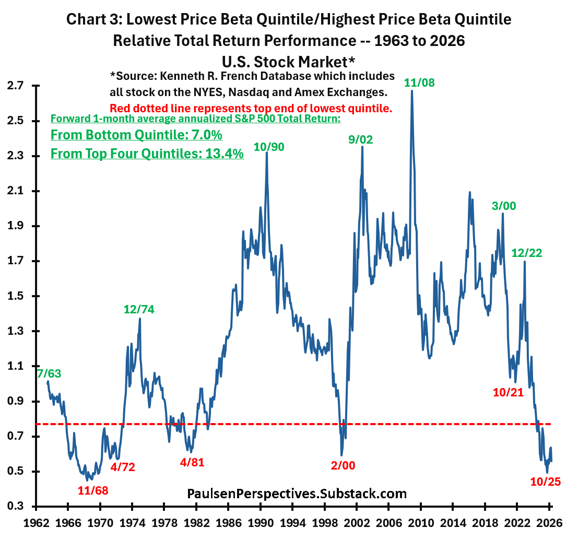
ในช่วงเกือบ 65 ปีที่ผ่านมา ช่องว่างของผลการดำเนินงานระหว่างหุ้นที่มีการป้องกันสูงสุดและหุ้นที่รุกแรงที่สุดนั้นมีขนาดใหญ่ ดัชนีผลตอบแทนรวมสัมพัทธ์ระหว่างหุ้นเบต้าต่ำและเบต้าสูงมีช่วงตั้งแต่ประมาณ 0.4 ถึง 2.7 ช่วงเวลาที่นักลงทุนป้องกันตัวมากที่สุดจะแสดงด้วยค่าสูงสุด ในขณะที่ช่วงที่ตลาดกระทิงรุนแรง (หรือขาดการป้องกัน) จะแสดงด้วยค่าต่ำสุด
วันที่แสดงบนแผนภูมิชี้ให้เห็นชัดเจนว่าระดับการป้องกันมีความสัมพันธ์อย่างใกล้ชิดกับความเสี่ยงในอนาคตของตลาดหุ้นโดยรวม จุดสูงสุดหลักของผลการดำเนินงานสัมพัทธ์ของหุ้นเบต้าต่ำเทียบกับเบต้าสูง (ที่ทำเครื่องหมายสีเขียวในแผนภูมิ) — ซึ่งมักมีลักษณะของความมองโลกในแง่ร้ายและความระมัดระวังที่มากเกินไปที่ผลักดันให้หุ้นที่มีการป้องกันสูงสุดมีผลการดำเนินงานเกินปกติ — มักเป็นตัวแทนของโอกาสในการซื้อที่ดีเยี่ยม ตัวอย่างเช่น การซื้อตลาดหุ้นในเดือนกรกฎาคม 1963 หลังจากวิกฤตขีปนาวุธคิวบาที่ทำให้เกิดการเทขาย ตลาดหุ้นเพิ่มขึ้นเกือบ 60% ตั้งแต่เดือนกรกฎาคม 1963 จนถึงจุดสูงสุดของ S&P 500 ในปี 1968! เดือนธันวาคม 1974 เป็นจุดต่ำสุดของตลาดหุ้นในยุค "Nifty Fifty" เดือนตุลาคม 1990 เป็น "จุดเริ่มต้น" ของตลาดกระทิงครั้งใหญ่ในทศวรรษ 1990 เดือนกันยายน 2002 เป็นจุดต่ำสุดของตลาดหมีจากฟองสบู่ดอทคอม เดือนพฤศจิกายน 2008 ห่างจากจุดต่ำสุดของตลาดหมีจากภาวะเศรษฐกิจถดถอยครั้งใหญ่ในต้นปี 2009 เพียงไม่กี่เดือน เดือนมีนาคม 2000 เป็นจุดต่ำสุดของตลาดหมีจากโรคระบาด และสุดท้าย เดือนธันวาคม 2022 ใกล้เคียงกับจุดต่ำสุดของตลาดหมีในปี 2022 อย่างมาก
จุดต่ำสุดหลักของดัชนีผลตอบแทนรวมสัมพัทธ์นี้ — เมื่อหุ้นเบต้าต่ำมีผลการดำเนินงานต่ำกว่าหุ้นเบต้าสูงอย่างมีนัยสำคัญในช่วงเวลาหนึ่ง ซึ่งมักบ่งบอกถึงความมองโลกในแง่ดีโดยทั่วไปของตลาดหุ้นและการป้องกันที่ต่ำมาก (แสดงด้วยวันที่สีแดงในแผนภูมิ 3) — ในอดีตได้รับการพิสูจน์แล้วว่าเป็นช่วงเวลาที่นักลงทุนควรระมัดระวังในการลงทุนในตลาดหุ้น เดือนพฤศจิกายน 1968 เป็นจุดเริ่มต้นของตลาดหมีในปี 1969-70 เดือนเมษายน 1972 ห่างจากจุดเริ่มต้นของการล่มสลายของตลาดหุ้นในยุค "Nifty Fifty" เพียงไม่กี่เดือน เดือนเมษายน 1981 เป็นจุดเริ่มต้นของตลาดหมีหลังจากการคุมเข้มของวอล์คเกอร์ เดือนกุมภาพันธ์ 2000 เกือบจะตรงกับจุดสูงสุดของตลาดกระทิงจากฟองสบู่ดอทคอม และเดือนตุลาคม 2021 ห่างจากจุดเริ่มต้นของตลาดหมีในปี 2022 เพียงไม่กี่สัปดาห์
ในเดือนตุลาคมปีที่แล้ว ตัวชี้วัดการป้องกันนี้ใกล้เคียงกับระดับต่ำสุดนับตั้งแต่ปี 1963 แม้ว่าดัชนี S&P 500 จะประสบกับการปรับฐานเกือบ 10% ในช่วงต้นปีนี้ — โดยแตะจุดต่ำสุดในเดือนมีนาคม — แต่ตั้งแต่นั้นมาก็ฟื้นตัวขึ้นสู่จุดสูงสุดใหม่ทางประวัติศาสตร์ อย่างไรก็ตาม ผลการดำเนินงานสัมพัทธ์ของหุ้นเบต้าต่ำ/สูงในตลาดหุ้นสหรัฐฯ ยังคงอยู่ในระดับต่ำอย่างรุนแรง และยังคงส่งสัญญาณว่าตลาดหุ้นโดยรวมอาจเผชิญกับความยากลำบากในอีกไม่กี่เดือนข้างหน้า
เส้นประสีแดงแสดงถึงควินไทล์ต่ำสุดของตัวบ่งชี้นี้ตั้งแต่ปี 1963 ดังที่แสดงในกราฟ เมื่อดัชนีสัมพัทธ์ของหุ้นเบต้าต่ำ/สูงอยู่ในควินไทล์ต่ำสุด ผลตอบแทนรวมเฉลี่ยต่อปีของ S&P 500 ใน 1 เดือนข้างหน้าจะอยู่ที่เพียง 7% (ต่ำกว่าผลตอบแทนเฉลี่ย) ในขณะที่ช่วงเวลาอื่นๆ ผลตอบแทนรวมเฉลี่ยต่อปีในอนาคตจะอยู่ที่ 13.4% กล่าวคือ ในอดีต เมื่อหุ้นป้องกัน (Defensive) อยู่ในควินไทล์ต่ำสุด ผลตอบแทนรวมเฉลี่ยต่อปีของ S&P 500 ใน 1 เดือนข้างหน้าจะ "ต่ำกว่าครึ่งหนึ่ง" ของผลตอบแทนที่ตลาดหุ้นให้ในช่วงเวลาอื่นๆ เมื่อความระมัดระวังหายไป นักลงทุนควรแนะนำให้ "ใช้ความระมัดระวัง"
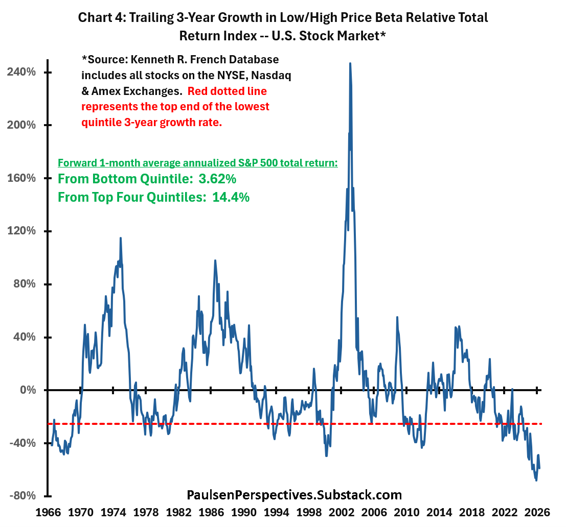
แผนภูมิที่ 4 อธิบายเรื่องนี้ชัดเจนยิ่งขึ้น โดยแสดงการเติบโตใน 3 ปีที่ผ่านมาของดัชนีผลตอบแทนรวมสัมพัทธ์ของหุ้นเบต้าต่ำ/สูง (นั่นคือการเติบโตใน 3 ปีที่ผ่านมาของอนุกรมที่แสดงในแผนภูมิที่ 3) แม้ว่าระดับของผลการดำเนินงานสัมพัทธ์ของหุ้นเบต้าต่ำ/สูงจะมีความสำคัญต่อผลตอบแทนของตลาดหุ้นในอนาคต แต่ระดับของผลการดำเนินงานที่ย่ำแย่อย่างต่อเนื่องก็มีความสำคัญเช่นกัน ปัจจุบัน ไม่เพียงแต่ผลตอบแทนรวมสัมพัทธ์ของหุ้นเบต้าต่ำ/สูงจะใกล้เคียงกับจุดต่ำสุดในประวัติศาสตร์เท่านั้น แต่หุ้นเบต้าต่ำยังมีผลการดำเนินงานที่ย่ำแย่อย่างมีนัยสำคัญมาเป็นเวลาอย่างน้อย 3 ปี ดังที่แสดงในแผนภูมิที่ 4 ในอดีต เมื่อใดก็ตามที่ผลตอบแทนรวมสัมพัทธ์ใน 3 ปีที่ผ่านมาของหุ้นเบต้าต่ำ/สูงอยู่ในควินไทล์ต่ำสุดตั้งแต่ปี 1963 (นั่นคือต่ำกว่าเส้นประสีแดง ซึ่งบ่งชี้ว่าหุ้นเบต้าต่ำมีผลการดำเนินงานสัมพัทธ์ที่ย่ำแย่อย่างรุนแรงและต่อเนื่อง เช่นเดียวกับในปัจจุบัน) ผลตอบแทนรวมเฉลี่ยต่อปีของ S&P 500 ใน 1 เดือนข้างหน้าจะน่าผิดหวังอย่างมาก โดยอยู่ที่เพียง 3.62% ในขณะที่ช่วงเวลาอื่นๆ ผลตอบแทนรวมเฉลี่ยต่อปีจะอยู่ที่ 14.4% หุ้นเบต้าต่ำมีผลการดำเนินงานที่ย่ำแย่ แต่ระดับของผลการดำเนินงานที่ย่ำแย่ในระยะยาวในช่วงไม่กี่ปีที่ผ่านมานั้นรุนแรงมาก ซึ่งบ่งชี้ว่านักลงทุนได้ละทิ้งความระมัดระวังไปแล้ว หมายความว่า S&P 500 อาจเผชิญกับเส้นทางที่ยากลำบากในอีกไม่กี่เดือนข้างหน้า ในอดีต เมื่อสัญญาณความระมัดระวังนี้เป็นสัญญาณไฟแดงเช่นในปัจจุบัน ผลตอบแทนรวมเฉลี่ยต่อปีของ S&P 500 ใน 1 เดือนข้างหน้าจะน้อยกว่าช่วงเวลาอื่นๆ ตั้งแต่ปี 1963 เกือบ 4 เท่า
พิจารณาการเพิ่มน้ำหนักการลงทุนในตลาดวงกว้าง
แม้ว่าความผันผวนขาลงของตลาดหุ้นโดยรวมอาจส่งผลกระทบต่อหุ้นทั้งหมด แต่ฉันสงสัยว่าการเทขายใดๆ จะเน้นไปที่กลุ่มหุ้นยุคใหม่ (New Economy) ที่ได้รับความนิยมสูง (เบต้าสูง) ดังนั้น การปรับพอร์ตการลงทุน ลดน้ำหนักในกลุ่มที่ถือครองมากเกินไปเหล่านี้ และเพิ่มน้ำหนักในตลาดวงกว้าง เช่น หุ้นขนาดเล็ก หุ้นคุณค่า (Value) หุ้นป้องกันและหุ้นวัฏจักร รวมถึงหุ้นต่างประเทศ อาจให้ผลตอบแทนที่เหนือกว่า S&P 500 โดยรวมในช่วงที่เหลือของปีนี้
แผนภูมิที่ 5 แสดงดัชนีผลตอบแทนรวมสัมพัทธ์ของตัวแทน "ตลาดหุ้นวงกว้าง" ตั้งแต่ปี 1950 มีประเด็นที่น่าสนใจหลายประการ ประการแรก ตั้งแต่ประมาณปี 2011 เป็นต้นมา ตลาดหุ้นวงกว้างส่วนใหญ่มีผลการดำเนินงานที่ด้อยกว่า S&P 500 โดยรวม ซึ่งคล้ายคลึงกับช่วงที่ผลการดำเนินงานย่ำแย่อย่างต่อเนื่องระหว่างปี 1983 ถึงปลายทศวรรษ 1990 อันที่จริง ตั้งแต่ปี 2011 ผลตอบแทนรวมสัมพัทธ์ของตลาดวงกว้างได้ลดลงจากควินไทล์สูงสุดไปสู่ควินไทล์ต่ำสุด เมื่อใช้ดัชนีผลตอบแทนรวมสัมพัทธ์เป็นแนวทางในการดึงดูดความสนใจ มันได้เปลี่ยนจากการมีน้ำหนักเกินและได้รับความนิยมอย่างมากในปี 2011 มาสู่การมีน้ำหนักต่ำกว่าและราคาถูกอย่างมากในปัจจุบัน
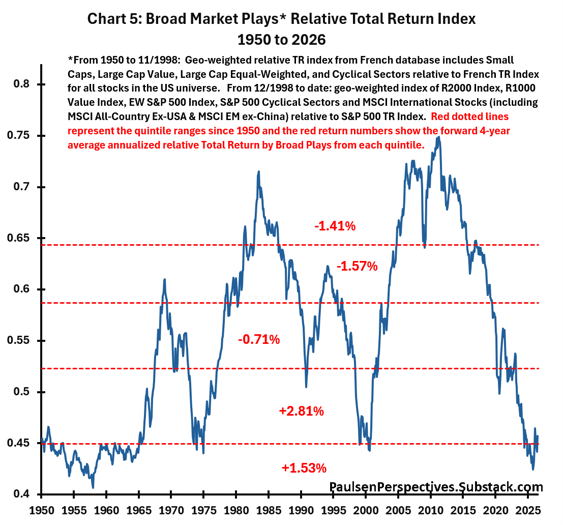
ประการที่สอง ในอดีต ผลตอบแทนสัมพัทธ์ของสินทรัพย์ในตลาดวงกว้างมักจะผ่าน "วงจรระยะยาว" โดยมันนำหน้าอย่างมากในช่วงปี 1958 ถึง 1969, มีผลงานไม่ดีในช่วงปี 1969 ถึง 1975, นำหน้าตลาดหุ้นอย่างต่อเนื่องอีกครั้งตั้งแต่ปี 1975 จนถึงเกือบปี 1984 (เกือบสิบปี), ประสบกับช่วงผลงานไม่ดีเกือบ 15 ปีตั้งแต่ปี 1985 ถึง 2000, นำหน้าอีกครั้งในทศวรรษก่อนปี 2010, และส่วนใหญ่มีผลงานไม่ดีในช่วง 15 ปีที่ผ่านมา วงจรผลตอบแทนสัมพัทธ์ที่ยาวนานต่อเนื่องนั้นไม่ใช่เรื่องแปลกเลย สิ่งสำคัญคือ หากจุดต่ำสุดของผลตอบแทนสัมพัทธ์ที่ถึงในเดือนตุลาคมปีที่แล้วสามารถคงอยู่ได้ รอบผลงานไม่ดีของหุ้นในตลาดวงกว้างนี้จะถือเป็นหนึ่งในช่วงที่ยาวนานที่สุดของผลงานไม่ดีในยุคหลังสงคราม ช่วงเวลาที่ตลาดวงกว้างมีผลงานไม่ดีเมื่อเร็วๆ นี้ทั้งยาวนานและเด่นชัด และที่สำคัญที่สุด ดูเหมือนว่าถึงเวลาแล้วที่มันจะพลิกกลับ
ประการที่สาม ตั้งแต่เดือนตุลาคม 2025 สินทรัพย์ในตลาดวงกว้างได้แซงหน้าตลาดหุ้นโดยรวมอีกครั้ง ซึ่งเป็น "ครั้งแรก" ในช่วงตลาดกระทิงร่วมสมัย ที่น่าสนใจคือ แม้คนส่วนใหญ่ยังคงให้ความสนใจกับระดับที่ AI และ "หุ้นเทคโนโลยี" อื่นๆ ยังคงนำตลาดหุ้นอยู่ แต่ "สินทรัพย์ในตลาดวงกว้าง" ก็แซงหน้าตลาดโดยรวมอย่างเงียบๆ ด้วยอัตราที่มากที่สุดครั้งหนึ่งในรอบ 15 ปีที่ผ่านมา
สุดท้าย ดังที่แสดงในแผนภูมิที่ 5 ตั้งแต่ปี 1950 เมื่อดัชนีผลตอบแทนรวมของตลาดวงกว้างสัมพัทธ์อยู่ในสองควินไทล์ล่างสุด (เช่นในปัจจุบัน) สินทรัพย์ในตลาดวงกว้างจะมีผลตอบแทนเฉลี่ยต่อปีที่เกินดัชนี S&P 500 โดยรวมในช่วง 1 เดือนข้างหน้าอยู่ที่ 1.53% ถึง 2.81% หากสินทรัพย์ในตลาดวงกว้างพลิกกลับในที่สุด พวกมันอาจยังคงแซงหน้า S&P 500 โดยรวมต่อไปอีกระยะหนึ่ง
ข้อคิดเห็นสุดท้าย
ฉันกังวลว่า "ความสามารถในการป้องกัน" ของตลาดหุ้นสหรัฐฯ ดูเหมือนจะหายไป นักลงทุนส่วนใหญ่ยังคงกังวลเกี่ยวกับ "การพลาด" ช่วงต่อไปของตลาดกระทิงยุคใหม่นี้—ซึ่งตอนนี้ถูกกล่าวขานว่านำโดยหุ้น AI—มากกว่ากังวลเกี่ยวกับการเผชิญกับความพ่ายแพ้ครั้งใหญ่ในตลาดหุ้น
"การทดสอบสัญชาตญาณ" ชั่วคราวของนักลงทุนอาจกำลังจะมาถึง โดยนำโดยหุ้นยุคใหม่ แต่ไม่จำเป็นต้องจำกัดเฉพาะหุ้นยุคใหม่เท่านั้น การเดาของฉันคือ แม้ว่าหุ้นยุคใหม่จะปรับตัวลงมากกว่า 20% ตลาดหมีก็อาจถูกหลีกเลี่ยงได้ ฉันไม่ได้แนะนำให้นักลงทุนขายหุ้นเทคโนโลยีทั้งหมด ฉันไม่คาดหวังว่าความผันผวนที่อาจเกิดขึ้นในอนาคตจะเลียนแบบการล่มสลายของฟองสบู่ดอทคอม แต่ฉันจะปรับพอร์ตการลงทุนโดยรวมให้เอียงไปทางการลดน้ำหนักของหุ้นยุคใหม่ และเพิ่มการเปิดรับการลงทุนใน "สินทรัพย์ในตลาดวงกว้าง" ที่มีน้ำหนักเกิน เนื่องจากสินทรัพย์ในตลาดวงกว้างได้แซงหน้าตลาดโดยรวมตั้งแต่เดือนตุลาคมปีที่แล้ว แม้ว่าหุ้นยุคใหม่และตลาดหุ้นโดยรวมจะยังคงปรับตัวขึ้นในอีกไม่กี่เดือนข้างหน้า การลดน้ำหนักของหุ้นยุคใหม่อาจยังคงเป็นประโยชน์ต่อผลตอบแทนสัมพัทธ์โดยรวมของคุณ
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง