สัญญาณตลาดหมี 70% ในหุ้นสหรัฐฯ ปรากฏขึ้น ควรหนีไหม?

TL;DR
· ธนาคารแห่งอเมริกาเตือนว่าสัญญาณความเสี่ยงในตลาดหุ้นสหรัฐฯ มีมากเกินไป แนะนำให้นักลงทุนทำกำไรและควบคุมความเสี่ยง
· หุ้นกลุ่ม AI ยังคงได้รับการสนับสนุนจากรายได้และรายจ่ายด้านทุน แต่ตลาดได้ซื้อการเติบโตในอนาคตไปล่วงหน้ามากแล้ว
· สินทรัพย์ที่เกี่ยวข้อง: SPY, QQQ, NVDA, MSFT, GOOGL, AMZN, META, AVGO, AMD, SOXX
นักลงทุนในตลาดหุ้นสหรัฐฯ กำลังเผชิญกับปัญหาที่เกินกว่าการมองในแง่ดีหรือแง่ร้ายเพียงอย่างเดียว
ด้านหนึ่งคือทีมกลยุทธ์หุ้นสหรัฐฯ และปริมาณของธนาคารแห่งอเมริกา ทีมที่นำโดย Savita Subramanian ได้เผยแพร่รายงานลูกค้าเมื่อวันที่ 5 มิถุนายนในหัวข้อ "Too many red flags. Take profits." ตามรายงานของ Axios เมื่อวันที่ 9 มิถุนายน รายงานดังกล่าวเห็นว่าสัญญาณความเสี่ยงในตลาดหุ้นสหรัฐฯ มีมากเกินไป และให้คำแนะนำด้านพอร์ตที่ชัดเจนยิ่งขึ้น: ทำกำไร
อีกด้านหนึ่งคือปัจจัยพื้นฐานของ AI ที่ยังคงแข็งแกร่ง Microsoft, Google, Amazon และ Meta ยังคงเพิ่มรายจ่ายด้านทุนสำหรับ AI และศูนย์ข้อมูล ความต้องการศูนย์ข้อมูลของ NVIDIA ยังคงเป็นจุดยึดหลักของวงจรเซมิคอนดักเตอร์ แตกต่างจากฟองสบู่อินเทอร์เน็ตในปี 2000 รอบนี้ผู้นำตลาดได้เปลี่ยนเป็นกลุ่มบริษัทยักษ์ใหญ่ที่มีกระแสเงินสด กำไร รายได้จากคลาวด์ และคำสั่งซื้อชิป
ดังนั้น ปัญหาที่แท้จริงจึงเปลี่ยนจาก "AI เป็นฟองสบู่หรือไม่" หรือ "ธนาคารแห่งอเมริกากำลังบอกจุดสูงสุดหรือไม่" ไปเป็นคำถามที่ตอบยากกว่า: เมื่อสัญญาณจุดสูงสุดในประวัติศาสตร์และการเติบโตที่แท้จริงของ AI เกิดขึ้นพร้อมกัน นักลงทุนควรเข้าใจความเสี่ยงของตลาดหุ้นสหรัฐฯ ในปัจจุบันอย่างไร
คำตอบอาจน่าอึดอัดใจมากกว่าการมองในแง่ร้ายเพียงอย่างเดียว: กระทิง AI อาจยังไม่จบ แต่มันได้เปลี่ยนจากระยะ "ซื้อการเติบโต" ไปสู่ระยะ "ทดสอบความเร็วในการบรรลุการเติบโต"
สิ่งที่ธนาคารแห่งอเมริกาเตือนคือการเสื่อมถอยของอัตราต่อรอง
คุณค่าของรายงานของธนาคารแห่งอเมริกาอยู่ที่การวางตลาดปัจจุบันไว้ในโครงสร้างความเสี่ยงในประวัติศาสตร์ แทนที่จะให้เวลาจุดสูงสุดที่แม่นยำ
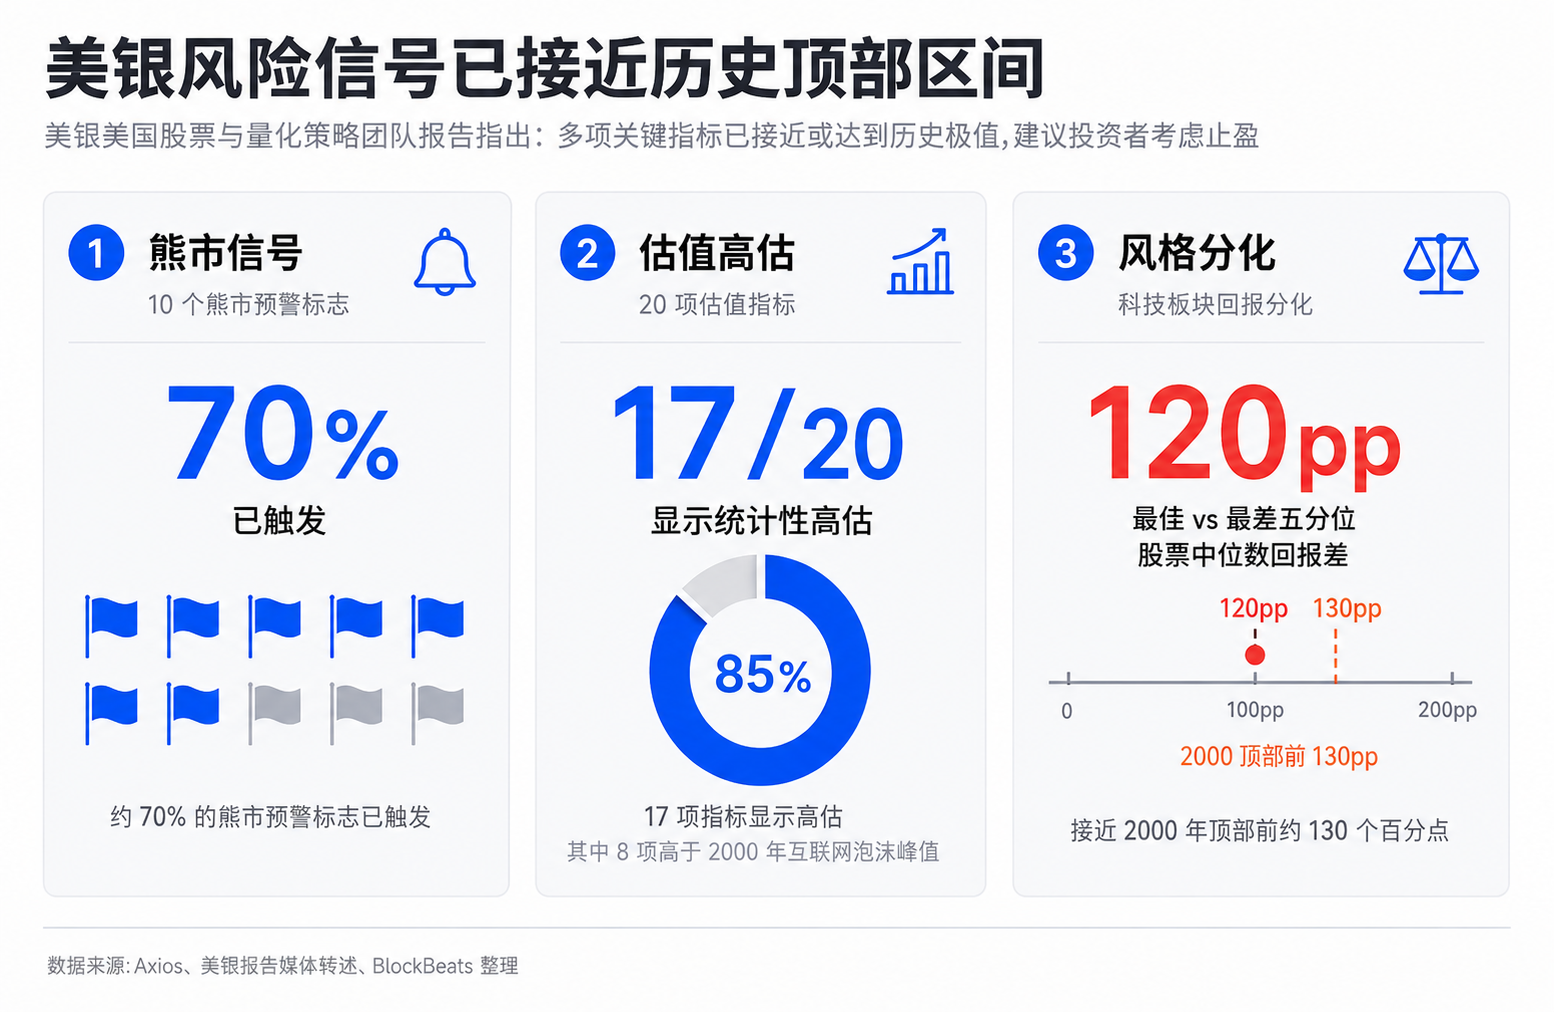
ตามรายงานของธนาคารแห่งอเมริกาที่สื่อการเงินหลายแห่งอ้างถึง ใน 10 สัญญาณเตือนภาวะตลาดหมีที่ติดตาม ประมาณ 70% ได้ถูกกระตุ้นแล้ว สัดส่วนนี้ใกล้เคียงกับค่าเฉลี่ยก่อนที่ S&P 500 จะถึงจุดสูงสุดหลายครั้งนับตั้งแต่ปี 1990 กรอบของธนาคารแห่งอเมริกายังแสดงให้เห็นว่าใน 20 ตัวชี้วัดการประเมินมูลค่าของ S&P 500 มี 17 ตัวที่แสดงการประเมินมูลค่าสูงเกินไปทางสถิติ โดย 8 ตัวสูงกว่าจุดสูงสุดของฟองสบู่อินเทอร์เน็ตในปี 2000 CAPE (อัตราส่วนราคาต่อกำไรที่ปรับตามวัฏจักร) หรือ P/E10 อยู่ที่ประมาณ 40 ซึ่งอยู่ในช่วงที่สูงมากในประวัติศาสตร์
ตัวเลขเหล่านี้เมื่อมองแยกกันก็สามารถโต้แย้งได้ มูลค่าที่สูงไม่ได้หมายความว่าพรุ่งนี้จะร่วงลง สัญญาณทางประวัติศาสตร์ที่เคยใช้ได้ผลก็ไม่ได้แม่นยำทุกครั้ง บริษัท AI มีกำไรที่แข็งแกร่งกว่า ซึ่งทำให้วันนี้แตกต่างจากปี 2000 จริง แต่เมื่อมูลค่า ความกว้างของตลาด ความแตกต่างของสไตล์ และโมเมนตัม ปรากฏค่าสุดขั้วพร้อมกัน สิ่งที่ Bank of America ต้องการสื่อคือ ตลาดอาจยังถือต่อไปได้ แต่อัตราต่อรองเริ่มแย่ลงแล้ว
ความกว้างของตลาดคือประเด็นสำคัญที่นี่ ดัชนียังอยู่ในระดับสูง แต่การปรับตัวขึ้นพึ่งพาหุ้น AI และเทคโนโลยีชั้นนำเพียงไม่กี่ตัวมากขึ้นเรื่อยๆ ปัจจุบันตลาดหุ้นสหรัฐฯ แสดงลักษณะผู้นำที่แคบคล้ายช่วงจุดสูงสุดทางประวัติศาสตร์: หุ้นเพียงไม่กี่ตัวมีส่วนทำให้ดัชนีปรับตัวขึ้นเป็นหลัก สัดส่วนของหุ้นใน S&P ที่อยู่เหนือค่าเฉลี่ยเคลื่อนที่สำคัญลดลง และหุ้นรายตัวจำนวนมากไม่ได้อยู่ใกล้จุดสูงสุดของตัวเอง ความแข็งแกร่งในระดับดัชนีกลบการลดลงของการมีส่วนร่วมภายใน
ความแตกต่างของสไตล์ก็กำลังตอกย้ำสัญญาณเดียวกัน Bank of America กล่าวว่าส่วนต่างของผลตอบแทนเฉลี่ยระหว่างหุ้นกลุ่มเทคโนโลยีในกลุ่มควินไทล์ที่ดีที่สุดกับแย่ที่สุดอยู่ที่ประมาณ 120 จุดเปอร์เซ็นต์ ซึ่งสูงที่สุดนับตั้งแต่เดือนกุมภาพันธ์ 2000 และใกล้เคียงกับ 130 จุดเปอร์เซ็นต์ก่อนจุดสูงสุดในเดือนมีนาคม 2000 ซึ่งดูเหมือนเป็นการเดิมพันแบบรวมศูนย์ของเงินทุนต่อเรื่องเล่าที่แน่นอนเพียงไม่กี่เรื่อง โดยไม่มีการกระจายตัวแบบที่พบในตลาดกระทิงทั่วไป
สำหรับนักลงทุนที่ถือ SPY, QQQ, NVDA หรือ SOXX จุดที่อันตรายที่สุดของโครงสร้างนี้คือความคลาดเคลื่อนที่ต่ำลง แน่นอนว่าดัชนีอาจยังปรับตัวขึ้นต่อไปได้ แต่เมื่อการเพิ่มขึ้นถูกกำหนดโดยหุ้นเพียงไม่กี่ตัวมากขึ้น การเบี่ยงเบนใดๆ ในกำไร แนวทาง การคืนทุนจากรายจ่ายลงทุน หรือสมมติฐานมูลค่าของผู้นำรายใดรายหนึ่ง อาจถูกขยายเป็นการถอยกลับของพอร์ตทั้งหมด
AI ครั้งนี้ไม่สามารถเทียบกับปี 2000 ได้ง่ายๆ
หากดูเฉพาะสัญญาณมูลค่าและความกว้างของ Bank of America ก็อาจเปรียบเทียบสถานการณ์ปัจจุบันกับปี 2000 ได้ง่าย แต่การเปรียบเทียบนี้ถูกต้องเพียงครึ่งเดียว
ลักษณะเด่นของฟองสบู่อินเทอร์เน็ตในปี 2000 คือบริษัทจำนวนมากขาดโมเดลธุรกิจที่成熟 และนักลงทุนส่วนใหญ่ซื้อขายจินตนาการว่า "อินเทอร์เน็ตจะเปลี่ยนโลก" แต่ผู้นำ AI ในปัจจุบันแตกต่างออกไป ธุรกิจคลาวด์และ AI ของ Microsoft, Google, Amazon และ Meta สะท้อนอยู่ในรายได้จริง แผนรายจ่ายลงทุน และความต้องการศูนย์ข้อมูลแล้ว NVIDIA ไม่ใช่แค่ศูนย์กลางของเรื่องเล่า แต่ยังเป็นผู้จัดหาชิปที่มีกำไรและกระแสเงินสดสูง
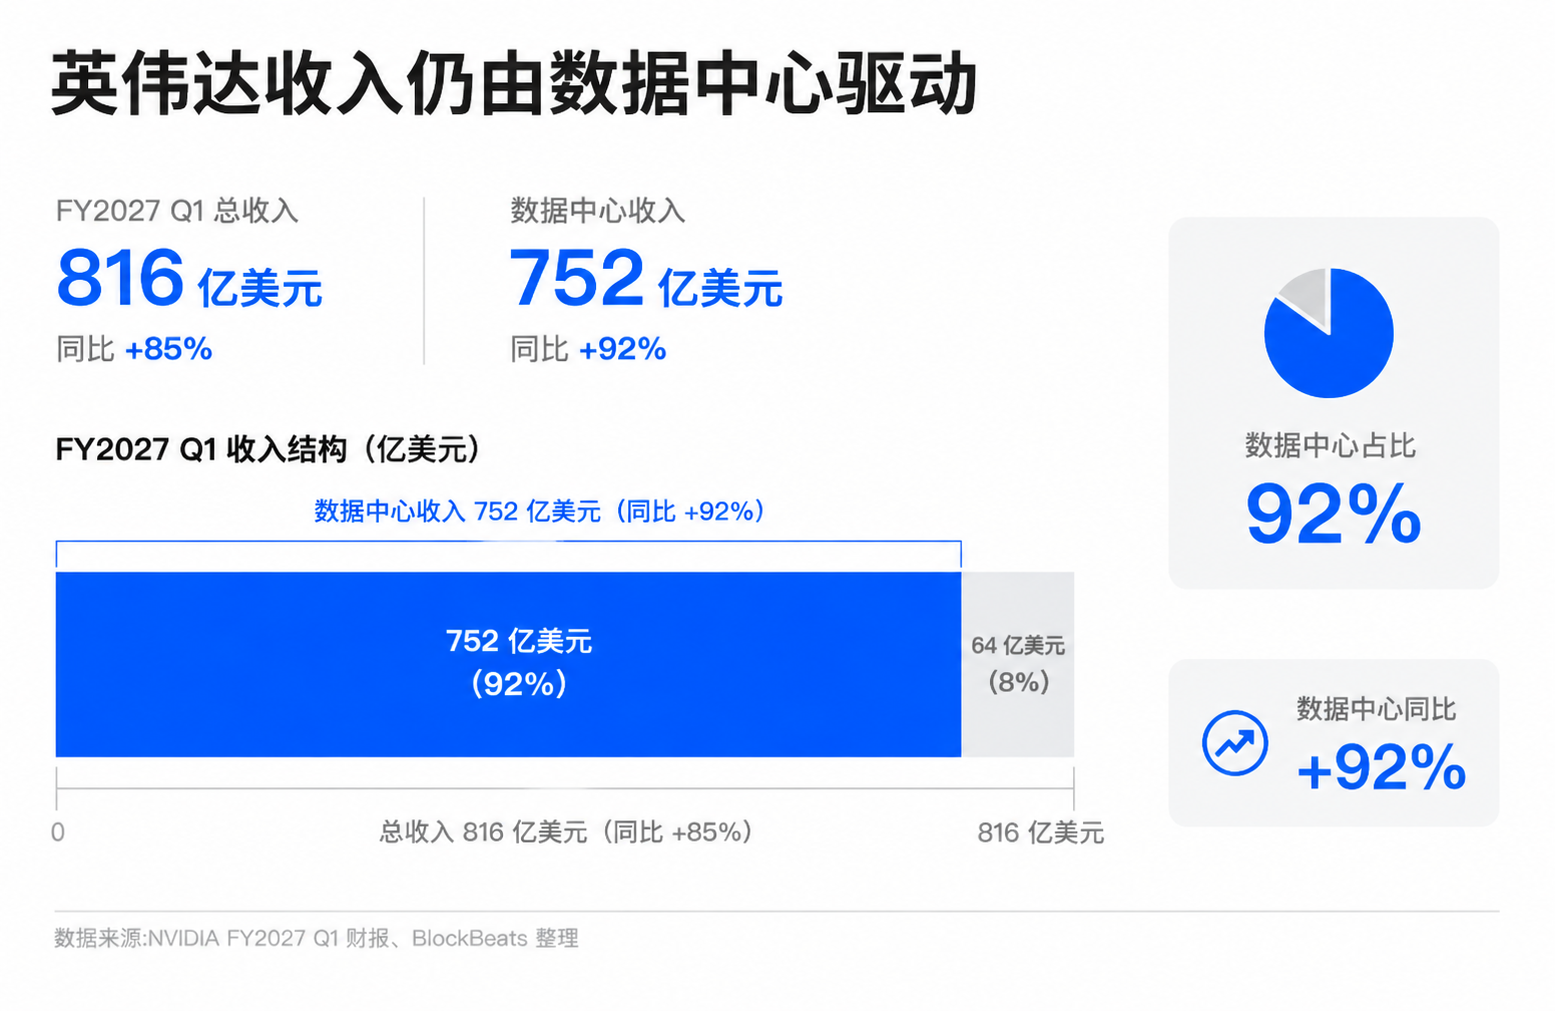
รายงานผลประกอบการล่าสุดของ NVIDIA ให้การสนับสนุนที่แข็งแกร่งที่สุดแก่ฝ่ายกระทิง รายงานผลประกอบการ FY2027 Q1 ที่ประกาศในเดือนพฤษภาคม 2026 แสดงรายได้ไตรมาสละ 81.6 พันล้านดอลลาร์ รายได้จากศูนย์ข้อมูล 75.2 พันล้านดอลลาร์ เพิ่มขึ้น 92% เมื่อเทียบกับปีก่อน เมื่อเผชิญกับตัวเลขเหล่านี้ การเรียกกระแส AI ว่าเป็น "ฟองสบู่ที่ไม่มีพื้นฐาน" ก็ไม่น่าเชื่อถือนัก
กลุ่มที่มองโลกในแง่ดีเกี่ยวกับ AI ซึ่งรวมถึงผู้บริหารของบริษัทเทคโนโลยียักษ์ใหญ่และนักลงทุนสายเติบโต ต่างใช้ประเด็นนี้โต้แย้งทฤษฎีฟองสบู่ พวกเขาเชื่อว่าการปรับตัวขึ้นครั้งนี้เป็นเหมือนวัฏจักรของโครงสร้างพื้นฐานมากกว่า: ความต้องการในการเทรนและอินเฟอเรนซ์ผลักดันการสร้าง GPU, เครือข่าย, พื้นที่จัดเก็บ, ไฟฟ้า และศูนย์ข้อมูล ผู้ให้บริการคลาวด์ใช้จ่ายด้านทุนที่สูงขึ้นเพื่อแลกกับรายได้จากบริการ AI ในอนาคต จากนั้นองค์กรต่างๆ ก็นำ AI ไปเชื่อมต่อกับซอฟต์แวร์ โฆษณา การค้นหา สำนักงาน และกระบวนการพัฒนา
กรอบแนวคิดนี้มีพื้นฐานจากข้อเท็จจริง ในหลายไตรมาสที่ผ่านมา ผู้ให้บริการคลาวด์รายใหญ่ต่างเน้นย้ำถึงความต้องการ AI ที่แข็งแกร่ง และธุรกิจคลาวด์ยังคงเติบโต รายได้จากศูนย์ข้อมูลของ NVIDIA กลายเป็นเสาหลักสำคัญของเรื่องราวการเติบโตของกำไรในตลาดหุ้นสหรัฐ Broadcom, AMD รวมถึงบริษัทโครงสร้างพื้นฐานด้านศูนย์ข้อมูลและไฟฟ้า ต่างก็ถูกดึงเข้ามาอยู่ในห่วงโซ่การลงทุนเดียวกัน ตลาดยินดีที่จะให้มูลค่าที่สูงขึ้นกับบริษัทเหล่านี้ ไม่ใช่เพียงเพราะเรื่องราวที่ฟังดูดี แต่เพราะคำสั่งซื้อ รายได้ และกำไรก็กำลังเป็นจริงตามนั้น
นี่คือเหตุผลที่สัญญาณจาก Bank of America ไม่ควรถูกตีความอย่างรุนแรงว่า "ตลาดกระทิง AI สิ้นสุดลงแล้ว" หากปัจจัยพื้นฐานเบื้องล่างยังคงดีขึ้น การประเมินมูลค่าที่สูงก็สามารถคงอยู่ได้นานกว่าที่ประสบการณ์ในอดีตเคยบอกไว้ โดยเฉพาะอย่างยิ่งในตลาดที่เงินทุนแบบพาสซีฟ น้ำหนักของดัชนี และการจัดสรรของสถาบันต่างเสริมความแข็งแกร่งให้กับหุ้นชั้นนำ การที่ผู้แข็งแกร่งยิ่งแข็งแกร่งขึ้นก็เป็นส่วนหนึ่งของกลไกการไหลเวียนของเงินทุน
แต่ความจริงของ AI ไม่ได้หมายความว่ามูลค่าหุ้นจะปลอดภัย ที่นี่มักเกิดความเข้าใจผิดที่พบบ่อย: ตราบใดที่การปฏิวัติทางเทคโนโลยียังเป็นจริง ราคาก็จะไม่แพง ในประวัติศาสตร์ ฟองสบู่หลายครั้งเกิดขึ้นจากการที่เทคโนโลยีที่แท้จริงถูกตั้งราคาเร็วเกินไปและสูงเกินไป อินเทอร์เน็ตเปลี่ยนแปลงโลกได้จริง แต่นักลงทุนที่ซื้อหุ้นอินเทอร์เน็ตจำนวนมากในปี 2000 ก็ยังคงต้องเผชิญกับการบีบอัดมูลค่าที่ยาวนาน
ความขัดแย้งหลักของกระแส AI ในปัจจุบันกำลังเปลี่ยนจาก "AI มีประโยชน์หรือไม่" ไปเป็น "ตลาดได้ซื้อล่วงหน้าไปกี่ปีแล้ว" สัญญาณทางประวัติศาสตร์ของ Bank of America จึงมีความสำคัญ เพราะมันเตือนนักลงทุนว่า: แม้ปัจจัยพื้นฐานจะเป็นจริง แต่เมื่อราคาสะท้อนข่าวดีในอนาคตมากเกินไปแล้ว ความเสี่ยงก็ยังคงเพิ่มขึ้น
แรงกดดันเปลี่ยนไปที่รายได้และกระแสเงินสด
ตลาดกระทิง AI กำลังเข้าสู่ช่วงที่ยากที่สุด ไม่ใช่เพราะความต้องการหายไปอย่างกะทันหัน การเปลี่ยนแปลงที่แท้จริงคือ ตลาดเริ่มต้องการหลักฐานมากขึ้น
ในช่วงสองปีที่ผ่านมา นักลงทุนยินดีจ่ายมูลค่าสูงให้กับผู้นำ AI เพราะเส้นทางการเติบโตดูชัดเจน: ผู้ให้บริการคลาวด์เพิ่มรายจ่ายด้านทุน บริษัทชิปขาย GPU ระดับสูงได้มากขึ้น บริษัทศูนย์ข้อมูลและอุปกรณ์เครือข่ายได้รับคำสั่งซื้อ และในอนาคตแอปพลิเคชันองค์กรจะปลดปล่อยรายได้ที่มากขึ้น เมื่อเข้าสู่ปี 2026 ตลาดต้องการเห็นไม่เพียงแค่การลงทุนอย่างต่อเนื่อง แต่ยังรวมถึงว่าการลงทุนนั้นสามารถเปลี่ยนเป็นรายได้ อัตรากำไร และกระแสเงินสดอิสระที่สูงพอได้หรือไม่
รายจ่ายด้านทุนคือจุดสนใจของปัญหานี้ Microsoft, Google, Amazon, Meta ยังคงเพิ่มการลงทุนใน AI และศูนย์ข้อมูลอย่างต่อเนื่อง ทิศทางค่อนข้างชัดเจน แต่หน่วยงานและสื่อต่างๆ มีการประมาณขนาดที่แตกต่างกันอย่างมาก ที่สำคัญกว่านั้น นักลงทุนเริ่มกังวลเกี่ยวกับแรงกดดันที่รายจ่ายด้านทุนที่สูงขึ้นจะมีต่อกระแสเงินสดอิสระและอัตราผลตอบแทนจากการลงทุน ที่นี่ไม่สามารถเขียนง่ายๆ ว่า "การลงทุน AI ไม่สามารถคืนทุนได้" แต่เมื่อเส้นโค้งการลงทุนชันขึ้น ความต้องการของตลาดต่อเส้นโค้งผลตอบแทนก็จะสูงขึ้นตามไปด้วย
สำหรับไมโครซอฟท์ กูเกิล อเมซอน และเมตา การเพิ่มการลงทุนใน AI อย่างต่อเนื่องเป็นสิ่งจำเป็นเชิงกลยุทธ์ ใครที่หยุดชะงักก็อาจตกต่ำในด้านคลาวด์ การค้นหา โฆษณา สำนักงาน โมเดล และระบบนิเวศนักพัฒนา แต่จากมุมมองของผู้ถือหุ้น ยิ่งค่าใช้จ่ายด้านทุนสูงเท่าไร รายงานทางการเงินในอนาคตก็ยิ่งต้องพิสูจน์ว่าการลงทุนเหล่านี้สามารถสร้างรายได้เพิ่ม รักษาอัตรากำไรให้คงที่ และมีความยืดหยุ่นของกระแสเงินสด
สำหรับห่วงโซ่เซมิคอนดักเตอร์ที่แสดงโดย NVIDIA Broadcom AMD และ SOXX ตรรกะจะแตกต่างออกไปเล็กน้อย พวกเขาเป็นผู้รับประโยชน์โดยตรงจากวงจรการลงทุน AI โดยได้รับคำสั่งซื้อและผลกำไรเร็วกว่า แต่เนื่องจากตลาดมองว่าพวกเขาเป็นผู้ชนะหลักของวงจรโครงสร้างพื้นฐาน AI อยู่แล้ว เมื่อใดที่ผู้ให้บริการคลาวด์ปลายน้ำชะลอการใช้จ่ายด้านทุน เลื่อนการจัดซื้อ หรือเริ่มเน้นวินัยการลงทุน การประเมินมูลค่าของเซมิคอนดักเตอร์จะตอบสนองก่อน
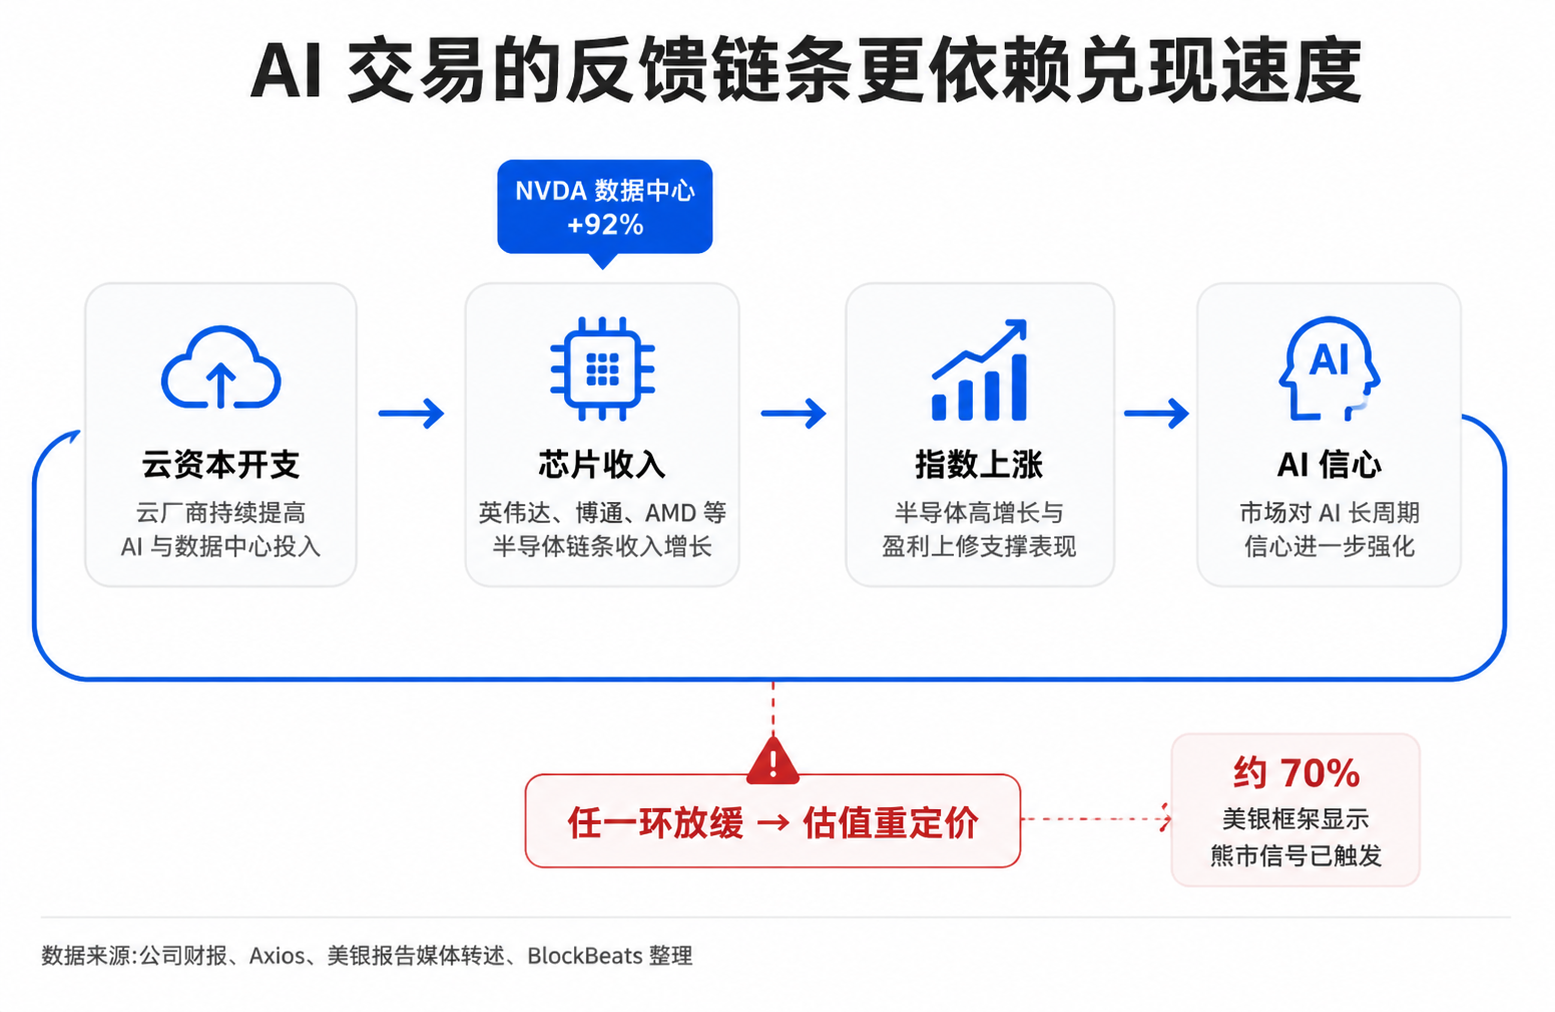
สิ่งนี้จะสร้างห่วงโซ่ตอบสนองที่เปราะบางมากขึ้น ยักษ์ใหญ่คลาวด์เพิ่มค่าใช้จ่ายด้านทุนเพื่อสนับสนุนรายได้ของบริษัทชิป การเติบโตสูงของบริษัทชิปสนับสนุนการเพิ่มขึ้นของดัชนี การเพิ่มขึ้นของดัชนีและการปรับปรุงกำไรช่วยเสริมความเชื่อมั่นของตลาดต่อวงจรระยะยาวของ AI หากจุดใดจุดหนึ่งในห่วงโซ่ชะลอตัว ตลาดอาจไม่เจอกับ "จุดจบของ AI" แต่เป็นการที่การประเมินมูลค่าต้องปรับให้เข้ากับความเร็วในการบรรลุผลอีกครั้ง
รายงานทางการเงินครึ่งปีหลังต้องพิสูจน์ว่าความเสี่ยงถูกครอบคลุมด้วยการเติบโต
สัญญาณตลาดหมี 70% ของธนาคารแห่งอเมริกาจะไม่กลายเป็นจุดสูงสุดโดยอัตโนมัติ และรายงานทางการเงินที่แข็งแกร่งของผู้นำ AI ก็ไม่สามารถขจัดความเสี่ยงด้านการประเมินมูลค่าโดยอัตโนมัติ สิ่งที่ต้องพิสูจน์จริงๆ ต่อไปคือการเติบโตอย่างต่อเนื่องสามารถครอบคลุมสัญญาณความเสี่ยงด้านการประเมินมูลค่าและโครงสร้างตลาดเหล่านี้ได้หรือไม่
หน้าต่างสังเกตการณ์ที่ตรงที่สุดคือรายงานทางการเงินครึ่งปีหลังของปี 2026 นักลงทุนต้องเห็นว่ารายได้จาก AI ของบริษัทเทคโนโลยีขนาดใหญ่ยังคงเติบโต ในขณะที่อัตรากำไรไม่ได้ถูกกัดกร่อนอย่างชัดเจนจากแรงกดดันด้านค่าใช้จ่ายทุนและค่าเสื่อมราคา ผู้ให้บริการคลาวด์ต้องพิสูจน์ว่าความต้องการของลูกค้าแข็งแกร่งเพียงพอในขณะที่ยังคงลงทุนต่อไป คำสั่งซื้อและแนวทางของบริษัทเซมิคอนดักเตอร์อย่าง NVIDIA Broadcom และ AMD จะสะท้อนว่าจังหวะการลงทุนปลายน้ำชะลอตัวหรือไม่
ตัวแปรอีกตัวคือความกว้างของตลาด หาก S&P และ Nasdaq ยังคงทำจุดสูงสุดใหม่ แต่หุ้นที่เข้าร่วมการเพิ่มขึ้นมีน้อยลงเรื่อยๆ และหุ้นที่มี P/E สูงยังคงเอาชนะหุ้นที่มี P/E ต่ำอย่างเป็นระบบ โครงสร้างจุดสูงสุดทางประวัติศาสตร์ที่ธนาคารแห่งอเมริกากล่าวถึงจะยากต่อการมองข้าม ในทางกลับกัน หากกำไรกระจายไปยังอุตสาหกรรมอื่นๆ มากขึ้น และดัชนีไม่ได้พึ่งพาผู้นำ AI เพียงไม่กี่รายเท่านั้น สัญญาณความเสี่ยงก็มีโอกาสที่จะถูกดูดซับอย่างช้าๆ ด้วยเวลาและผลประกอบการ
สำหรับนักลงทุนทั่วไป ตอนนี้เหมาะที่จะตรวจสอบสถานะพอร์ตและความเข้มข้นมากกว่า การใช้คำว่า "มองบวก AI" หรือ "มองลบหุ้นสหรัฐ" ไม่สามารถแก้ปัญหาได้ AI อาจยังคงเป็นธีมการลงทุนหลักในอีกไม่กี่ปีข้างหน้า แต่เมื่อการประเมินมูลค่า ความกว้าง และแรงกดดันด้านค่าใช้จ่ายทุนเพิ่มขึ้นพร้อมกัน การถือครองมันต่อไปได้เปลี่ยนจากการค้นหาแนวโน้มในระยะแรกไปเป็นการเดิมพันกับความเร็วในการบรรลุผล
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง