ธนาคารยูบีเอสวิเคราะห์: Meta ต้องการขายกำลังการประมวลผล AI ที่เกินออกไป จะช่วยบรรเทาแรงกดดันที่ EPS หยุดชะงักได้หรือไม่?

TL;DR
· บลูมเบิร์กรายงานว่า Meta กำลังพิจารณาขายกำลังการประมวลผล AI ส่วนเกินหรือเปิดให้เข้าถึงโมเดล AI ที่โฮสต์บนโครงสร้างพื้นฐานที่มีอยู่ ขณะที่ UBS ยังคงคำแนะนำ "ซื้อ" และราคาเป้าหมาย 865 ดอลลาร์
· UBS คาดการณ์ว่า EPS ของ Meta ในปี 2026 และ 2027 จะทรงตัวเกือบเท่าเดิม การลงทุนใน AI กำลังกดดันอัตรากำไรและเลเวอเรจในการดำเนินงาน
· การขายกำลังการประมวลผลยังไม่ได้รับการยืนยันอย่างเป็นทางการจากบริษัท และความไม่แน่นอนที่ใหญ่ที่สุดคือจะสามารถสร้างรายได้เพียงพอเพื่อเป็นตัวกันชนหรือไม่
บลูมเบิร์กรายงานว่า Meta กำลังพิจารณาขายกำลังการประมวลผล AI ส่วนเกินให้กับบริษัทภายนอก หรือเปิดให้เข้าถึงโมเดล AI ที่โฮสต์บนโครงสร้างพื้นฐานที่มีอยู่ ต่อมา UBS ยังคงคำแนะนำ "ซื้อ" สำหรับ Meta และราคาเป้าหมาย 12 เดือนที่ 865 ดอลลาร์ แต่ไม่ได้ปรับเพิ่มการคาดการณ์กำไรใดๆ
ประเด็นสำคัญของการประเมินนี้ไม่ใช่ว่า Meta จะกลายเป็นบริษัทคลาวด์คอมพิวติ้งทันทีหรือไม่ แต่อยู่ที่ว่าจะสามารถหาแหล่งรายได้ที่ใกล้ขึ้นสำหรับการลงทุนด้าน AI ที่เข้มข้นได้หรือไม่ ณ วันที่ 1 กรกฎาคม 2026 ราคาหุ้น Meta อยู่ที่ 601.85 ดอลลาร์ ราคาเป้าหมาย 865 ดอลลาร์สอดคล้องกับศักยภาพการเพิ่มขึ้นของราคาหุ้นประมาณ 43.7% แต่ในแบบจำลองของ UBS EPS ตาม GAAP แบบเจือจางของ Meta ในปี 2026 อยู่ที่ 32.61 ดอลลาร์ และในปี 2027 อยู่ที่เพียง 32.98 ดอลลาร์ แทบไม่มีการเติบโต และต่ำกว่าความคาดหวังที่เป็นเอกฉันท์ในปี 2027 ที่ 34.81 ดอลลาร์
นี่คือสิ่งที่นักลงทุนกังวลมากที่สุด: โครงสร้างพื้นฐาน AI นำมาซึ่งค่าเสื่อมราคา เซิร์ฟเวอร์ ศูนย์ข้อมูล และต้นทุนการดำเนินงานก่อน การสร้างรายได้จากผลิตภัณฑ์อย่าง Meta AI Chatbot, Business Agents ฯลฯ อาจต้องใช้เวลานานกว่านั้น หากสามารถขายกำลังการประมวลผลส่วนเกินได้ Meta อย่างน้อยก็จะมีวิธีบรรเทาแรงกดดันด้านกำไรก่อนที่รายได้จากแอปพลิเคชัน AI จะเพิ่มขึ้น
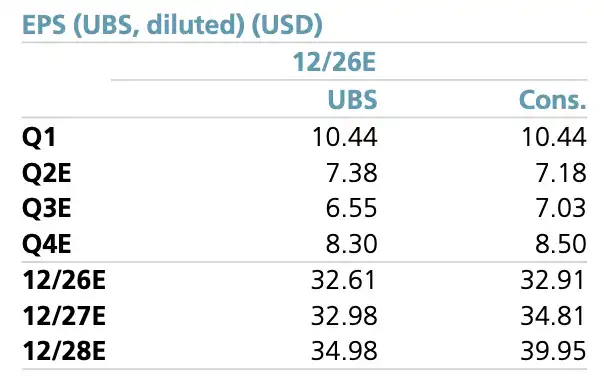
ตารางคาดการณ์ EPS รายไตรมาสและรายปีของ Meta; EPS ตาม GAAP แบบเจือจางปี 2026E อยู่ที่ 32.61 ดอลลาร์ ปี 2027E อยู่ที่ 32.98 ดอลลาร์ แสดงให้เห็นว่า EPS เกือบจะหยุดนิ่ง
เบื้องหลังราคาเป้าหมาย 865 ดอลลาร์ คือการทดสอบแรงกดดันด้านอัตรากำไร
UBS ไม่ได้นำข่าวของบลูมเบิร์กมาใส่ในการคาดการณ์กำไรโดยตรง ซึ่งเป็นประเด็นสำคัญ ราคาเป้าหมาย 865 ดอลลาร์ยังคงอิงจาก 26 เท่าของ EPS ตาม GAAP แบบเจือจางที่คาดการณ์ ณ สิ้นไตรมาสแรกของปี 2028 ที่ 33.26 ดอลลาร์ ราคาเป้าหมายไม่ได้ถูกปรับเพิ่มขึ้นเนื่องจากแนวคิด "ขายกำลังการประมวลผล"
กล่าวคือ ตรรกะการลงทุนในปัจจุบันยังคงตั้งอยู่บนธุรกิจโฆษณาหลักของ Meta ศักยภาพในการสร้างรายได้จากผลิตภัณฑ์ AI และการฟื้นฟูความสามารถในการทำกำไรในระยะยาว ไม่ใช่บนบริการคลาวด์ใหม่ที่ยังไม่เกิดขึ้นจริง การขายพลังประมวลผล更像是ตัวเลือกสำรอง: หากโครงสร้างพื้นฐาน AI ที่ Meta สร้างขึ้นเกินความต้องการใช้งานภายในในระยะสั้น บริษัทสามารถเช่าความสามารถบางส่วนให้กับลูกค้าภายนอก เพื่อลดผลกระทบของทรัพยากรที่闲置ต่องบกำไรขาดทุน
แรงกดดันทางการเงินปรากฏให้เห็นแล้วในการคาดการณ์อัตรากำไร UBS คาดการณ์ว่ารายได้ของ Meta จะเพิ่มขึ้นจากประมาณ 201 พันล้านดอลลาร์ในปี 2025 เป็น 252.3 พันล้านดอลลาร์ในปี 2026, 309.4 พันล้านดอลลาร์ในปี 2027 และ 360.9 พันล้านดอลลาร์ในปี 2028 แต่ในช่วงเวลาเดียวกัน อัตรากำไร EBIT จะลดลงจาก 59.8% ในปี 2025 เป็น 47.6% ในปี 2026, 44.3% ในปี 2027 และลดลงเหลือ 41.4% ในปี 2028
รายได้ยังคงเติบโต แต่อัตรากำไรกำลังลดลง แสดงให้เห็นว่าการลงทุนด้าน AI กำลังกัดกินส่วนหนึ่งของ Leverage ในการดำเนินงาน สำหรับบริษัทแพลตฟอร์มที่เดิมมีอัตรากำไรสูงจากธุรกิจโฆษณา ตลาดจะยินดีให้มูลค่าประเมินสูงเพียงใด ขึ้นอยู่กับว่านักลงทุนเชื่อว่าการใช้จ่ายด้าน AI ในรอบนี้จะสร้างรายได้มากเพียงใดในที่สุด ไม่ใช่แค่กลายเป็นโครงสร้างต้นทุนที่หนักขึ้น
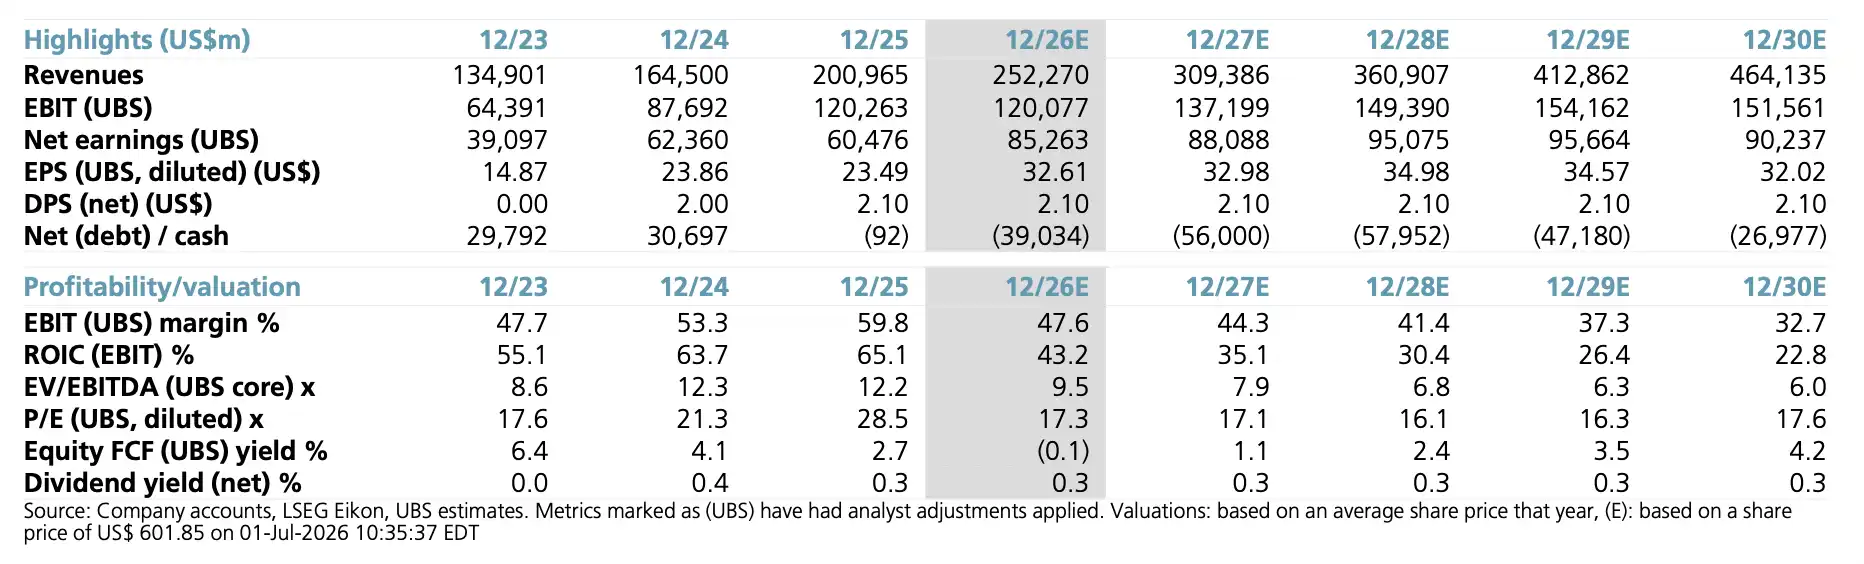
ตารางสรุปจุดเด่นทางการเงินและการคาดการณ์ระยะยาว; การคาดการณ์รายได้เพิ่มขึ้นเป็น 360.9 พันล้านดอลลาร์ในปี 2028 แต่ EBIT margin ลดลงจาก 59.8% ในปี 2025 เหลือ 41.4% ในปี 2028
Zuckerberg เคยพูดถึง "การขายบริการคลาวด์" ไว้ก่อนหน้านี้
ทิศทางที่ Bloomberg กล่าวถึงไม่ได้เกิดขึ้นอย่างกะทันหันทั้งหมด Zuckerberg เคยยอมรับในที่สาธารณะแล้วว่าหากการสร้างพลังประมวลผลมีส่วนเกิน การให้บริการขายให้กับภายนอกเป็นทางเลือกหนึ่ง
ในการตอบคำถามผู้ถือหุ้นเมื่อวันที่ 27 พฤษภาคม 2026 เขากล่าวว่าหากบริษัทมีส่วนเกินในการสร้างพลังประมวลผล การขายบริการคลาวด์ "เป็นตัวเลือกที่อยู่บนโต๊ะ" ซึ่งเป็นหนึ่งในเหตุผลที่ทำให้เขามั่นใจมากขึ้นในการลงทุนครั้งใหญ่ ก่อนหน้านั้นในการประชุมทางโทรศัพท์เมื่อวันที่ 29 ตุลาคม 2025 เขายังกล่าวอีกว่าเกือบทุกสัปดาห์มีบริษัทภายนอกสอบถามเกี่ยวกับบริการ API หรือการจัดหาทรัพยากรการคำนวณ บริษัทยังไม่ได้ดำเนินการในขณะนั้น แต่หากมีส่วนเกิน ก็สามารถเป็นทางเลือกได้
การแสดงความเห็นทั้งสองครั้งนี้ชี้ให้เห็นว่าฝ่ายบริหารของ Meta อย่างน้อยก็ได้รวม "การสร้างรายได้จากโครงสร้างพื้นฐาน AI ภายในสู่ภายนอก" ไว้ในขอบเขตการพิจารณาแล้ว รูปแบบที่เป็นไปได้ในการขายให้ภายนอกมีสองประเภท: ประเภทหนึ่งใกล้เคียงกับการเช่าทรัพยากรการคำนวณดั้งเดิม อีกประเภทหนึ่งคือการเปิดให้เข้าถึงโมเดล AI ที่โฮสต์บนโครงสร้างพื้นฐานของ Meta แบบแรก更像การจัดหาพลังประมวลผล แบบหลังใกล้เคียงกับบริการ API หรือโมเดลเซอร์วิส
แต่นี่ยังห่างไกลจากธุรกิจคลาวด์แบบดั้งเดิม โมเดลธุรกิจของ AWS, Azure และ Google Cloud คือระบบนิเวศแพลตฟอร์มคลาวด์ที่สมบูรณ์ ซึ่งรวมถึงการประมวลผล การจัดเก็บข้อมูล ฐานข้อมูล เครือข่าย ความปลอดภัย เครื่องมือสำหรับนักพัฒนา และบริการองค์กร ข้อสรุปที่เอกสารปัจจุบันของ Meta สนับสนุนได้ก็คือ: หากการสร้างพลังประมวลผล AI เกินความต้องการภายใน บริษัทอาจนำทรัพยากรบางส่วนออกมาสร้างรายได้ ไม่ใช่การยืนยันว่า Meta จะบุกตลาดคลาวด์อย่างเต็มรูปแบบ
ความแตกต่างนี้สำคัญมาก หากตีความว่า Meta ท้าทายผู้ให้บริการคลาวด์รายใหญ่สามรายอย่างเป็นทางการ ข้อสรุปจะถูกเขียนเกินจริง แต่ถ้าเข้าใจว่าเป็นรายได้เสริมในช่วงวงจรการใช้จ่ายด้านทุน AI ก็จะสอดคล้องกับเอกสารปัจจุบันมากกว่า
การขายพลังประมวลผลช่วยผ่อนคลายได้บ้าง แต่ไม่สามารถแก้ปัญหาผลตอบแทนจากการลงทุน AI ได้โดยตรง
สิ่งที่ Meta เผชิญอยู่ตอนนี้ไม่ใช่การหายไปของรายได้ที่เติบโต แต่เป็นช่องว่างระหว่างการเติบโตและการลงทุน ธุรกิจโฆษณายังคงสร้างกระแสเงินสดได้ แต่การลงทุน AI กลับต้องการให้บริษัทสร้างโครงสร้างพื้นฐานจำนวนมากล่วงหน้า ปัญหาคือ การลงทุนเหล่านี้จะเปลี่ยนเป็นรายได้ที่มองเห็นได้เมื่อไหร่และในรูปแบบใด
หากบริษัทภายนอกยินดีซื้อทรัพยากรการประมวลผลหรือการเข้าถึงโมเดล Meta ก็สามารถรับรู้รายได้บางส่วนได้เร็วขึ้น ลดแรงกดดันจาก "จ่ายก่อนแล้วค่อยสร้างรายได้" สำหรับนักลงทุน สิ่งนี้จะช่วยลดระยะเวลารอคอยผลตอบแทนจากการลงทุน AI และยังอธิบายได้ว่าทำไมนักวิเคราะห์ถึงยังคงตั้งราคาเป้าหมายสูงไว้ แม้ว่า EPS จะหยุดนิ่งเกือบทั้งหมด
การคาดการณ์ผลตอบแทนของ UBS ก็สะท้อนถึงความตึงเครียดในการประเมินมูลค่านี้: จากราคาปัจจุบันที่ 601.85 ดอลลาร์ ราคาเป้าหมายบ่งชี้ถึงศักยภาพในการเพิ่มขึ้นของราคาหุ้น 43.7% ผลตอบแทนรวมของหุ้นประมาณ 44.1% สมมติฐานผลตอบแทนของตลาด 9.2% และผลตอบแทนส่วนเกินประมาณ 34.9%
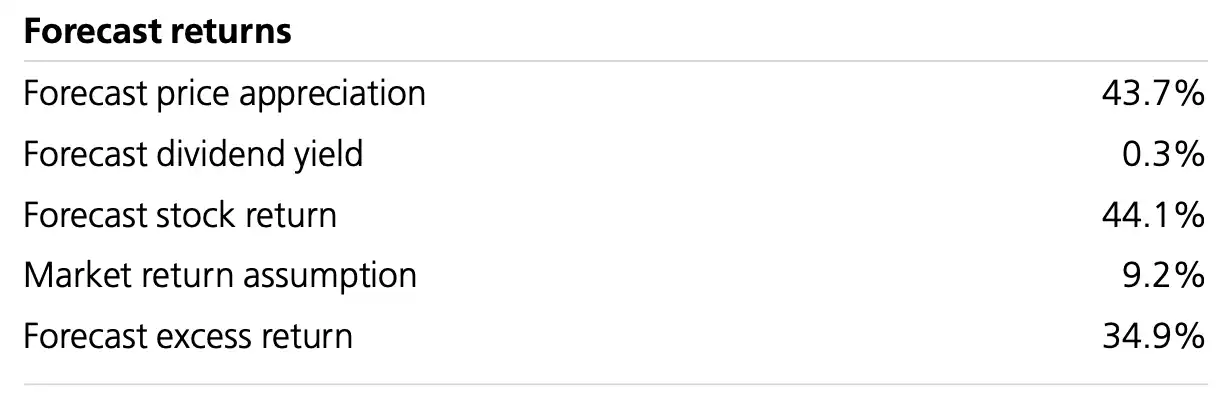
ตารางการแยกย่อยผลตอบแทนที่คาดการณ์; ราคาหุ้นเพิ่มขึ้น 43.7% ผลตอบแทนรวม 44.1% สมมติฐานผลตอบแทนตลาด 9.2% ผลตอบแทนส่วนเกิน 34.9%
อย่างไรก็ตาม การขายพลังประมวลผลไม่ได้หมายความว่าแรงกดดันด้านกำไรจะหายไปโดยอัตโนมัติ ประการแรก บริษัทยังไม่ได้ยืนยันแผนธุรกิจที่เกี่ยวข้องอย่างเป็นทางการ และยังไม่เปิดเผยลูกค้าที่มีศักยภาพ ราคา ขนาด หรือเวลาเปิดตัว ประการที่สอง หากพลังประมวลผล AI ถูกขายให้ภายนอก อาจต้องเผชิญกับปัญหาการจัดสรรทรัพยากร ระดับการบริการ การสนับสนุนลูกค้า การปฏิบัติตามข้อกำหนดด้านความปลอดภัย และความน่าเชื่อถือของโครงสร้างพื้นฐาน ประการที่สาม หากความต้องการผลิตภัณฑ์ AI ภายในยังคงเติบโตอย่างรวดเร็ว ขนาดของ "ส่วนเกิน" ที่สามารถขายภายนอกอาจไม่มากพอ
ขอบเขตที่สมจริงกว่าคือ การสร้างรายได้จากภายนอกจะมีความหมายจริงๆ ก็ต่อเมื่อสองเงื่อนไขนี้เกิดขึ้น: หนึ่งคือ Meta สร้างพลังประมวลผลที่เกินความจำเป็นในระยะหนึ่งจริงๆ สองคือลูกค้าภายนอกยินดีจ่ายในราคาที่สูงพอสำหรับทรัพยากรหรือการเข้าถึงโมเดลเหล่านี้ มิฉะนั้น สิ่งนี้จะช่วยบรรเทาเรื่องเล่าของตลาดเท่านั้น แต่ยากที่จะเปลี่ยนแปลงเส้นโค้ง EPS อย่างชัดเจน
บริษัทยังไม่ยืนยัน การคาดการณ์ก็ยังไม่ถูกปรับขึ้น
จุดที่น่าสนใจที่สุดในรายงานนี้คือความยับยั้งชั่งใจที่ไม่นำข่าวไปปรับเพิ่มประมาณการกำไรทันที UBS ยังคงคำแนะนำ "ซื้อ" และราคาเป้าหมายที่ 865 ดอลลาร์ พร้อมยืนยันอย่างชัดเจนว่าไม่ได้ปรับเปลี่ยนประมาณการใดๆ ซึ่งหมายความว่า "บริการส่งพลังประมวลผล AI" ณ ตอนนี้ยังคงเป็นเพียงตัวเลือกที่อาจเกิดขึ้นในอนาคต ไม่ใช่รายได้ที่แน่นอนที่ถูกนำมาคำนวณในโมเดลแล้ว
สิ่งนี้ยังทำให้ตลาดเหลือคำถามสองข้อ
คำถามแรกคือ ธุรกิจนี้จะเกิดขึ้นจริงหรือไม่ Meta สามารถพูดคุยเกี่ยวกับการขายบริการคลาวด์ส่วนเกิน แต่สุดท้ายแล้วจะเปิดตัวหรือไม่ จะเปิดตัวในรูปแบบผลิตภัณฑ์ใด และจะมุ่งเป้าไปที่ลูกค้ากลุ่มใด ยังไม่มีคำตอบ หากเป็นเพียงทางเลือกที่ผู้บริหารพูดถึงในเชิงวาจา ผลกระทบระยะสั้นต่อโมเดลทางการเงินก็มีจำกัด
คำถามที่สองคือ ขนาดของธุรกิจใหญ่พอหรือไม่ แรงกดดันด้านรายจ่ายด้านทุน AI ของ Meta สะท้อนให้เห็นตลอดเส้นโค้งอัตรากำไร เพื่อชดเชยแรงกดดันอัตรากำไร EBIT ที่ลดลงจาก 59.8% ในปี 2025 เหลือ 44.3% ในปี 2027 รายได้จากพลังประมวลผลภายนอกจะต้องมีขนาดที่ใหญ่พอและมีอัตรากำไรที่เพียงพอ การขายทรัพยากรที่ไม่ได้ใช้เพียงเล็กน้อยอาจช่วยปรับปรุงความรู้สึกของตลาด แต่ไม่จำเป็นต้องเปลี่ยนความคาดหวังกำไรระยะยาว
Meta ยังคงเป็นบริษัทแพลตฟอร์มที่มีโฆษณาเป็นกระแสเงินสดหลัก การลงทุนในโครงสร้างพื้นฐาน AI จะต้องถูกชดใช้ผ่านประสิทธิภาพโฆษณา เอเจนต์เชิงพาณิชย์ ผู้ช่วย AI และระบบนิเวศนักพัฒนา มิฉะนั้นจะยังคงกดดันอัตรากำไรต่อไป การเปลี่ยนพลังประมวลผลส่วนเกินเป็นรายได้ภายนอกอาจทำให้เส้นทางนี้สั้นลง แต่ก็ไม่สามารถแทนที่การขยายขนาดผลิตภัณฑ์ AI หลักที่แท้จริงได้
ดังนั้น การตั้งราคาเป้าหมายที่ 865 ดอลลาร์ควบคู่ไปกับการคาดการณ์ EPS ที่เกือบจะหยุดนิ่ง สะท้อนให้เห็นถึงความขัดแย้งหลักของตลาดที่มีต่อ Meta: นักลงทุนยินดีที่จะเชื่อมั่นว่าโครงสร้างพื้นฐานเหล่านี้จะสร้างผลตอบแทนเพียงพอในอนาคตหรือไม่ ในขณะที่อัตรากำไรถูกกดดันจากการลงทุน AI การขายพลังประมวลผลให้คำตอบที่ใกล้ขึ้น แต่คำตอบนี้ยังไม่ได้ถูกเขียนลงในงบการเงิน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง