ธนาคารแห่งอเมริกาตีความ: ปรับเพิ่มราคาเป้าหมายของ TSMC และ ASE มองว่า AI Inference จะทำให้เซิร์ฟเวอร์ CPU ร้อนแรง

TL;DR
· ธนาคารแห่งอเมริกาคาดว่าตลาดการผลิตเซมิคอนดักเตอร์ CPU สำหรับเซิร์ฟเวอร์ทั่วโลกอาจเพิ่มขึ้นจาก 15,000 ล้านดอลลาร์ในปี 2025 เป็น 49,000 ล้านดอลลาร์ในปี 2028
· การเปลี่ยนแปลงหลักคือสัดส่วนการผลิต CPU แบบเอาต์ซอร์สอาจเพิ่มขึ้นจาก 52% ในปี 2025 เป็น 71% ในปี 2028 ซึ่งจะผลักดันความต้องการกระบวนการผลิตขั้นสูง การบรรจุภัณฑ์ขั้นสูง และการทดสอบไปพร้อมกัน
· TSMC และ ASE จะได้รับประโยชน์โดยตรงมากที่สุด แต่การบรรลุตามคำสั่งซื้อยังคงขึ้นอยู่กับรายจ่ายด้าน AI การผลิต CPU ที่พัฒนาเองโดยผู้ให้บริการคลาวด์ และการเปลี่ยนแปลงกำลังการผลิตของ Intel
ธนาคารแห่งอเมริกาเพิ่งนำ CPU สำหรับเซิร์ฟเวอร์กลับมาใส่ในตรรกะการขยายกำลังการผลิตของห่วงโซ่อุปทาน AI และปรับเพิ่มราคาเป้าหมายของบริษัทในห่วงโซ่อุปทานเซมิคอนดักเตอร์ในเอเชีย เช่น TSMC, ASE และ Kinik
ตัวเลขที่โดดเด่นที่สุดในการปรับเพิ่มครั้งนี้คือ: ธนาคารแห่งอเมริกาคำนวณว่าขนาดตลาดการผลิตเซมิคอนดักเตอร์ที่เกี่ยวข้องกับ CPU สำหรับเซิร์ฟเวอร์ทั่วโลกมีแนวโน้มเพิ่มขึ้นจาก 15,000 ล้านดอลลาร์ในปี 2025 เป็น 49,000 ล้านดอลลาร์ในปี 2028 ในช่วงเวลาเดียวกัน สัดส่วนการผลิต CPU แบบเอาต์ซอร์สอาจเพิ่มขึ้นจาก 52% เป็น 71% กล่าวอีกนัยหนึ่ง การผลิต CPU สำหรับเซิร์ฟเวอร์ที่เคยดำเนินการโดยกำลังการผลิตภายในของ Intel กำลังไหลไปสู่ระบบเอาต์ซอร์ส การบรรจุภัณฑ์ การทดสอบ และวัสดุสิ้นเปลืองภายนอกมากขึ้น
นี่ไม่ใช่การเดิมพันว่าความต้องการ GPU จะลดลง แต่เป็นการพูดถึงการกระจายตัวของความต้องการพลังการประมวลผล AI ในช่วงสองปีที่ผ่านมา ตลาดให้ความสำคัญกับ GPU, HBM และชิปเครือข่ายความเร็วสูงมากขึ้น แต่เมื่อ AI ก้าวจากการฝึกอบรมไปสู่การอนุมาน โดยเฉพาะอย่างยิ่งการขยายตัวของแอปพลิเคชัน AI แบบเอเจนต์ CPU จะต้องรับภาระการจัดตารางงาน การควบคุมระนาบ การประมวลผลข้อมูลล่วงหน้า I/O เครือข่าย การเข้าถึงหน่วยความจำ และบริการระบบมากขึ้น เซิร์ฟเวอร์ AI ไม่เพียงต้องการชิปเร่งความเร็วมากขึ้นเท่านั้น แต่ยังต้องการ CPU ที่แข็งแกร่งขึ้นเพื่อรักษาการทำงานของทั้งระบบ
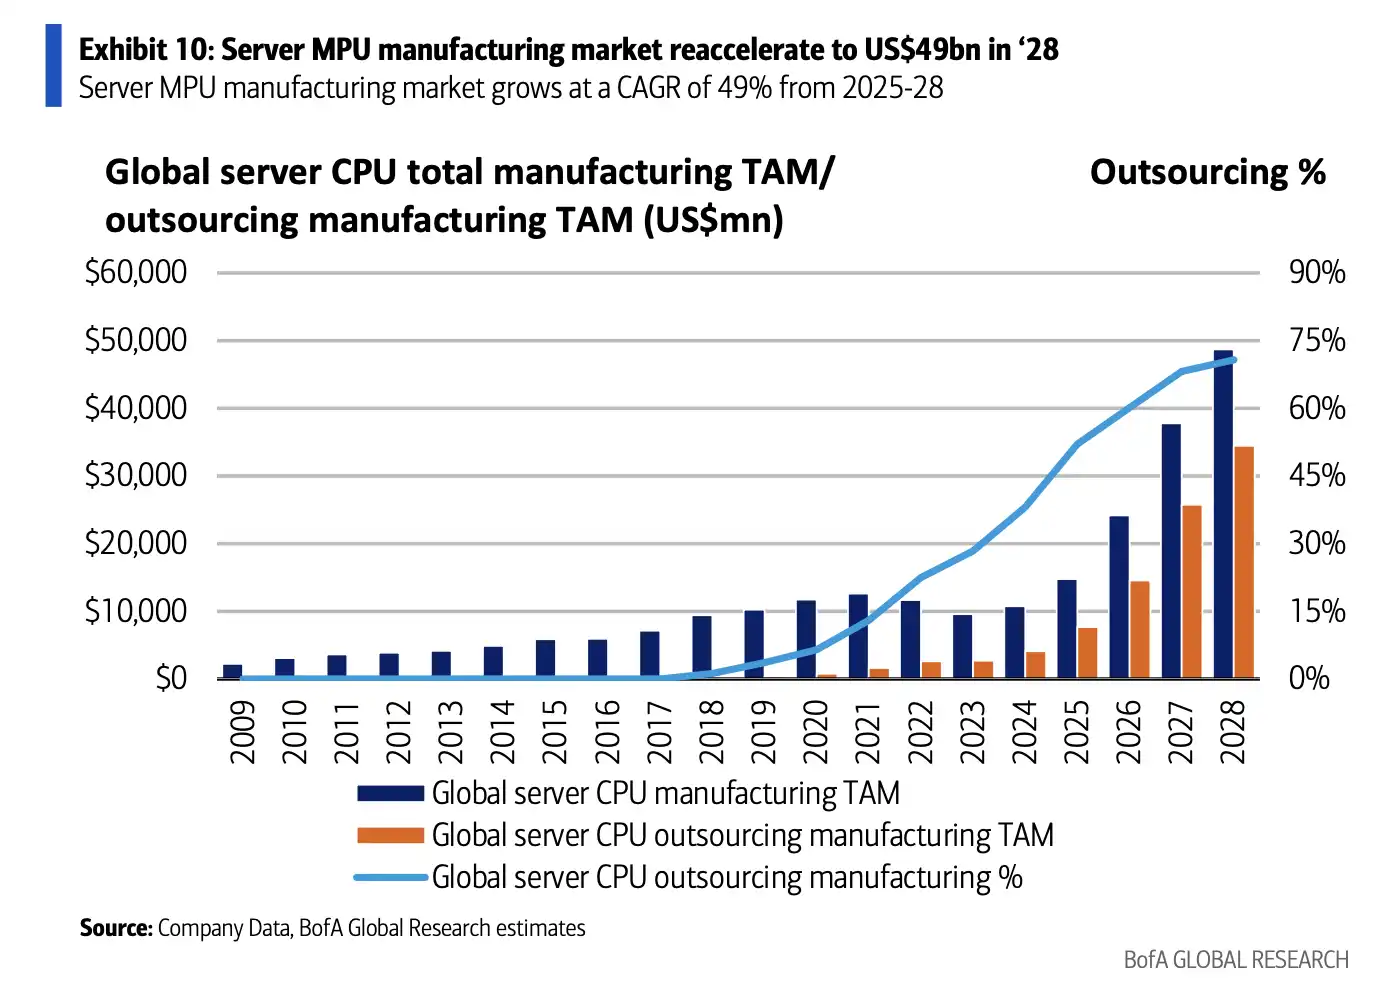
TAM การผลิต CPU สำหรับเซิร์ฟเวอร์ทั่วโลกเพิ่มขึ้นจาก 15,000 ล้านดอลลาร์ในปี 2025 เป็น 49,000 ล้านดอลลาร์ในปี 2028 สัดส่วนเอาต์ซอร์สเพิ่มขึ้นจาก 52% เป็น 71%
โอกาส 49,000 ล้านดอลลาร์ ติดอยู่ที่การผลิต CPU แบบเอาต์ซอร์ส
CPU สำหรับเซิร์ฟเวอร์ในอดีตไม่ใช่ส่วนที่โดดเด่นที่สุดในห่วงโซ่อุปทาน AI GPU และ ASIC ครองความสนใจของตลาดส่วนใหญ่ CPU ถูกมองว่าเป็นชิปประกอบในเซิร์ฟเวอร์ AI มากกว่า
ธนาคารแห่งอเมริกาให้การประเมินที่ก้าวหน้ายิ่งขึ้น: ภายในปี 2030 TAM ตลาด CPU สำหรับเซิร์ฟเวอร์ทั่วโลกอาจเพิ่มขึ้นจากประมาณ 35,000 ล้านดอลลาร์ในปี 2025 เป็นมากกว่า 170,000 ล้านดอลลาร์ โดยสัดส่วน CPU สำหรับเซิร์ฟเวอร์ AI ภายในปี 2030 อาจเกิน 80% ตัวเลขระยะยาวเหล่านี้ยังคงขึ้นอยู่กับสมมติฐานของแบบจำลองรายงาน แต่มันอธิบายว่าทำไมธนาคารแห่งอเมริกาจึงแยกการผลิต CPU ออกจากวงจรเซิร์ฟเวอร์แบบดั้งเดิม
การเปลี่ยนแปลงเบื้องหลังมีอยู่สองชั้นหลัก
ประการแรก เมื่อปริมาณงาน AI Inference และ Agentic AI เพิ่มขึ้น ความสำคัญของ CPU ในเซิร์ฟเวอร์ก็เพิ่มสูงขึ้น ในช่วงการฝึกโมเดล ปัญหาคอขวดมัก集中在คลัสเตอร์ GPU และการเชื่อมต่อความเร็วสูง แต่เมื่อเข้าสู่การ Inference แบบออนไลน์ขนาดใหญ่ CPU จะต้องจัดการงานระดับระบบมากขึ้น ไม่ว่าจะเป็นสถาปัตยกรรม x86 หรือ Arm หากผู้ให้บริการคลาวด์นำบริการ AI ไปใช้งานในวงกว้าง CPU ก็ยากที่จะเป็นเพียงบทบาทสนับสนุน
ประการที่สอง กระบวนการผลิตยังคงถูก Outsource ต่อไป ในอดีต CPU เซิร์ฟเวอร์ถูกครอบงำโดยโมเดล IDM ของ Intel มาเป็นเวลานาน โดยมีสัดส่วนการผลิตภายนอกค่อนข้างต่ำ หลังจากที่ AMD หันมาใช้กระบวนการผลิตขั้นสูงของ TSMC โครงสร้างนี้ก็เริ่มเปลี่ยนแปลง หากโซลูชันต่างๆ เช่น AMD Venice, NVIDIA Vera, Google Axion, AWS Graviton, Microsoft Cobalt ยังคงเพิ่มปริมาณการผลิต คำสั่งซื้อเวเฟอร์ CPU, Advanced Packaging และการทดสอบก็จะไหลเข้าสู่ห่วงโซ่อุปทานในเอเชียมากขึ้น
ตามการคำนวณของ Bank of America TAM (Total Addressable Market) ของการผลิต CPU เซิร์ฟเวอร์ในส่วน Front-End Foundry อาจเพิ่มขึ้นจาก 5.8 พันล้านดอลลาร์สหรัฐในปี 2025 เป็น 24.8 พันล้านดอลลาร์สหรัฐในปี 2028 ในขณะที่ TAM ของ Back-End Packaging และ Testing อาจเพิ่มขึ้นจาก 1.9 พันล้านดอลลาร์สหรัฐเป็น 9.6 พันล้านดอลลาร์สหรัฐ ในโอกาสการผลิตทั้งหมดมูลค่า 49 พันล้านดอลลาร์สหรัฐ สิ่งที่สร้างการเติบโตที่แท้จริงไม่ใช่กระแส AI ที่เป็นนามธรรม แต่เป็นสัดส่วนที่มากขึ้นของกระบวนการผลิต CPU ที่เข้าสู่ห่วงโซ่อุปทานภายนอก
TSMC ได้รับประโยชน์จากกระบวนการผลิตขั้นสูง แรงกดดันในการขยายกำลังการผลิต 3nm และ 2nm เพิ่มขึ้น
TSMC คือผู้ได้รับประโยชน์โดยตรงที่สุดในสายนี้
Bank of America ได้ปรับราคาเป้าหมายของ TSMC จาก 2,560 ดอลลาร์ไต้หวันใหม่เป็น 3,060 ดอลลาร์ และราคาเป้าหมาย ADR จาก 490 ดอลลาร์สหรัฐเป็น 590 ดอลลาร์สหรัฐ พร้อมคงอันดับ "ซื้อ" ปัจจัยสำคัญที่สนับสนุนการปรับเปลี่ยนนี้คือการบริโภคกระบวนการผลิต 5nm และขั้นสูงกว่าสำหรับ CPU เซิร์ฟเวอร์ที่เพิ่มขึ้น
รายงานคาดการณ์ว่าความต้องการเวเฟอร์ที่เกี่ยวข้องกับ CPU เซิร์ฟเวอร์อาจเพิ่มขึ้นจากประมาณ 16,000 แผ่น/เดือนในปี 2025 เป็นประมาณ 50,000 แผ่น/เดือนในปี 2028 ภายในปี 2028 CPU เซิร์ฟเวอร์อาจคิดเป็น 12% ของยอดขาย Front-End ของ TSMC เพิ่มขึ้นจาก 6% ในปี 2025 และสัดส่วนในความต้องการเวเฟอร์ขั้นสูงอาจเพิ่มขึ้นจาก 6% เป็น 13%
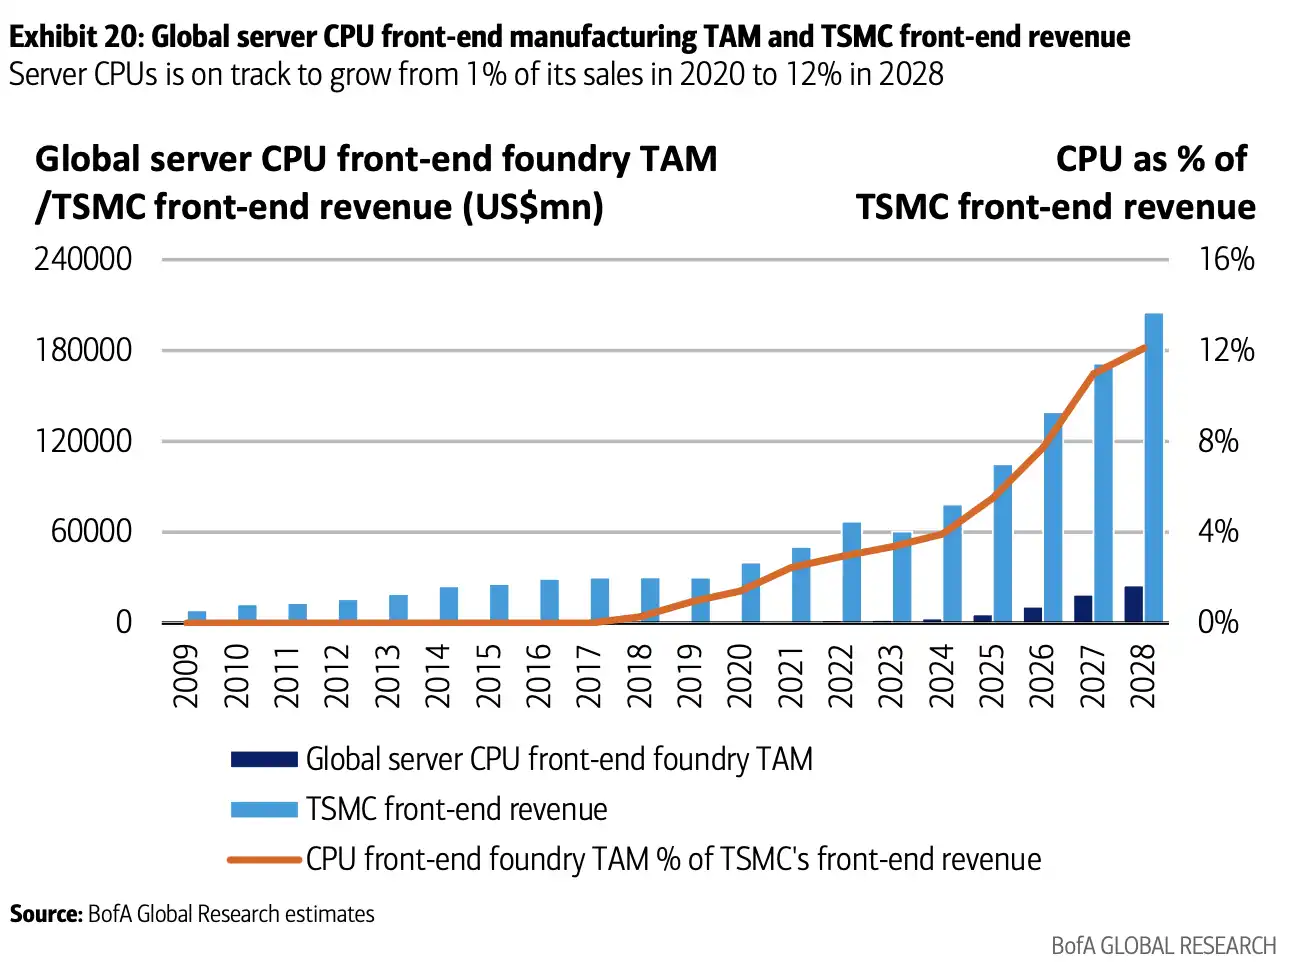
สิ่งนี้จะเพิ่มแรงกดดันในการขยายกำลังการผลิตกระบวนการขั้นสูงของ TSMC ต่อไป รายงานตั้งสมมติฐานว่าอัตราการใช้กำลังการผลิตของโหนด 5nm และต่ำกว่าของ TSMC จะยังคงสูงกว่า 90% ในขณะที่ 3nm ซึ่งเป็นโหนดหลักสำหรับความต้องการ High-Performance Computing แม้จะมีการขยายกำลังการผลิตอย่างต่อเนื่อง อัตราการใช้กำลังการผลิตก็ยังใกล้เคียงเต็มกำลัง Bank of America คาดการณ์ว่ารายจ่ายด้านทุนของ TSMC ในปี 2027 อาจสูงถึง 75,000 ถึง 80,000 ล้านดอลลาร์สหรัฐ โดยเน้นไปที่ 3nm, 2nm รวมถึงความสามารถด้าน Advanced Packaging เช่น CoWoS และ SoIC
สิ่งที่ต้องแยกแยะคือ ปัจจุบัน TSMC เปิดเผยอย่างเป็นทางการว่าแนวทางการใช้จ่ายด้านทุนในปี 2026 อยู่ที่ประมาณ 52,000 ถึง 56,000 ล้านดอลลาร์สหรัฐ ส่วนตัวเลข 75,000 ถึง 80,000 ล้านดอลลาร์สหรัฐในปี 2027 เป็นการคาดการณ์ของ Bank of America ไม่ใช่แนวทางอย่างเป็นทางการของบริษัท
หากสมมติฐานเหล่านี้เป็นจริง ความตึงตัวของอุปทานในกระบวนการผลิตขั้นสูงอาจยังคงสนับสนุนอำนาจการตั้งราคาของ TSMC ต่อไป แต่การขยายกำลังการผลิตไม่ได้นำมาซึ่งการเติบโตของรายได้เพียงอย่างเดียว กระบวนการ 3nm, 2nm และการบรรจุขั้นสูงล้วนต้องใช้เงินลงทุนจำนวนมาก หลังจากนี้ยังต้องดูอัตราการใช้กำลังการผลิต อัตราผลผลิต แรงกดดันจากค่าเสื่อมราคา และอัตรากำไรขั้นต้นว่าจะตามทันหรือไม่
การทดสอบและบรรจุภัณฑ์ปลายน้ำก็ถูกดึงให้ตึงตัวเช่นกัน ส่วนแบ่งของ ASE ถูกมองสูงขึ้น
โอกาสในการผลิตเซิร์ฟเวอร์ CPU ไม่ได้จำกัดอยู่แค่การรับจ้างผลิตเวเฟอร์เท่านั้น การทดสอบและบรรจุภัณฑ์ปลายน้ำก็ถูกนำเข้ามาในการปรับเพิ่มครั้งนี้ด้วย
Bank of America คำนวณว่า TAM ของการทดสอบและบรรจุภัณฑ์ปลายน้ำสำหรับเซิร์ฟเวอร์ CPU อาจเพิ่มขึ้นจาก 1.9 พันล้านดอลลาร์สหรัฐในปี 2025 เป็น 9.6 พันล้านดอลลาร์สหรัฐในปี 2028 โดยสัดส่วนในธุรกิจขั้นสูงของ OSAT หลักจะเพิ่มขึ้นจาก 11% ในปี 2025 เป็น 24% ในปี 2028 เบื้องหลังนี้คือสถาปัตยกรรม chiplet ข้อกำหนดด้านความน่าเชื่อถือที่สูงขึ้น และวงจรการทดสอบในศูนย์ข้อมูลที่ยาวนานขึ้น
ASE กลายเป็นอีกสายที่ได้รับประโยชน์โดยตรง Bank of America ปรับราคาเป้าหมายของ ASE จาก 550 ดอลลาร์ไต้หวันใหม่เป็น 750 ดอลลาร์ และคงคำแนะนำซื้อ ด้วยความต้องการ CoWoS, SoIC และการบรรจุขั้นสูงอื่นๆ ที่เพิ่มขึ้นจากเซิร์ฟเวอร์ CPU รายงานคาดว่าส่วนแบ่งตลาดของ ASE ในตลาดที่เกี่ยวข้องอาจเพิ่มขึ้นจาก 10% ในปี 2025 เป็น 24% ในปี 2028 ในขณะที่ TSMC ยังคงรักษาส่วนแบ่งประมาณ 63%
กำลังการผลิต CoWoS ยังคงเป็นข้อจำกัดระยะสั้นประการหนึ่ง รายงานคำนวณว่ากำลังการผลิต CoWoS ตั้งแต่ปี 2025 ถึง 2028 ต้องขยายตัวด้วยอัตราการเติบโตต่อปีแบบทบต้น 54% จึงจะเพียงพอต่อความต้องการร่วมของ GPU, ASIC และเซิร์ฟเวอร์ CPU รุ่นใหม่ หลังจากที่ CPU เริ่มใช้แผนการบรรจุที่ซับซ้อนมากขึ้น ความตึงตัวของกำลังการผลิตปลายน้ำก็ไม่ใช่ปัญหาของห่วงโซ่อุปทาน GPU อีกต่อไป
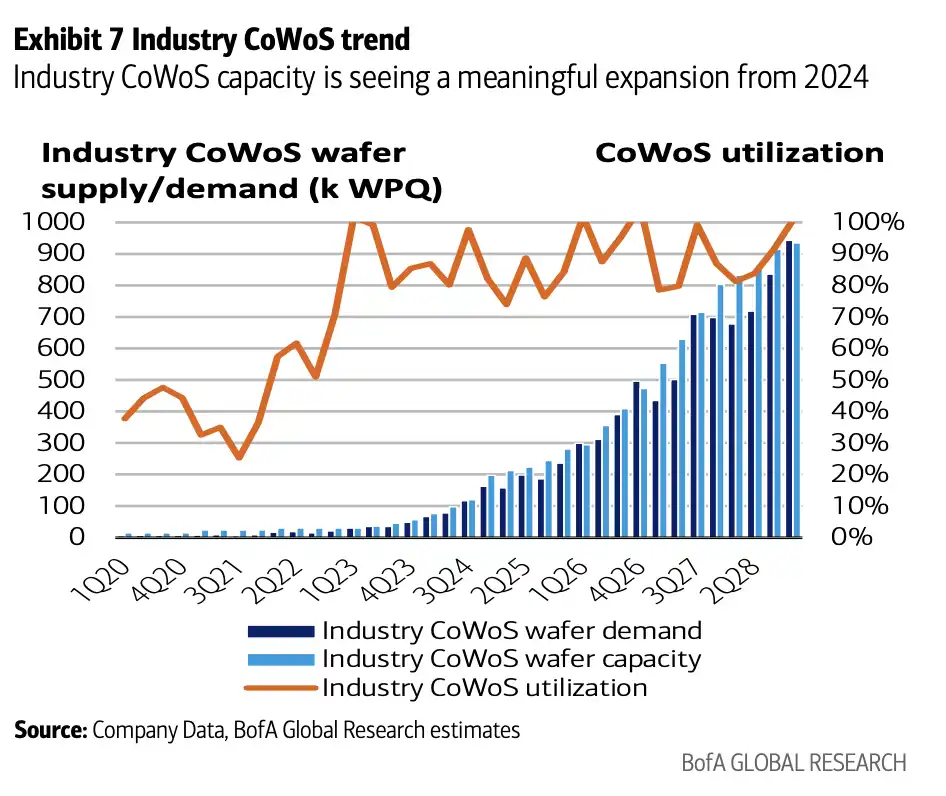
ขั้นตอนการทดสอบก็จะถูกขยายใหญ่ขึ้นด้วย เวลาสำหรับการทดสอบด้วยโพรบระดับเวเฟอร์ การทดสอบขั้นสุดท้าย การเผา และการทดสอบระดับระบบของเซิร์ฟเวอร์ CPU นั้นยาวนานขึ้น ผู้ผลิตทดสอบอย่าง KYEC อาจได้รับประโยชน์จากกระบวนการตรวจสอบ CPU ที่ซับซ้อนมากขึ้น บริษัทออกแบบบริการอย่าง GUC ก็อาจได้รับประโยชน์จากโครงการ CPU ที่พัฒนาเองของคลาวด์ผู้ให้บริการ อย่างไรก็ตาม การคาดการณ์สัดส่วนรายได้ของบริษัทอย่าง KYEC และ GUC ในปัจจุบันส่วนใหญ่อิงตามโมเดลของรายงานต้นทาง ซึ่งขาดการตรวจสอบข้ามจากแหล่งเปิด จึงเหมาะที่จะมองเป็นสมมติฐานสถานการณ์สำหรับความยืดหยุ่นของห่วงโซ่อุปทานมากกว่า
หลังจากปรับเป้าราคาขึ้นแล้ว ยังต้องรอให้คำสั่งซื้อกลายเป็นกำลังการผลิตจริง
นอกจาก TSMC และ ASE แล้ว รายงานต้นฉบับยังระบุถึงการปรับเป้าราคาของบริษัทในห่วงโซ่อุปทาน เช่น Kinik, Chroma, Hon Precision, GPTC เป็นต้น โดยมีตรรกะร่วมกันคือ ความต้องการในการผลิต CPU สำหรับเซิร์ฟเวอร์ การประกอบ封装 การทดสอบ และวัสดุอุปกรณ์ กำลังกระจายไปยังห่วงโซ่อุปทานภายนอก
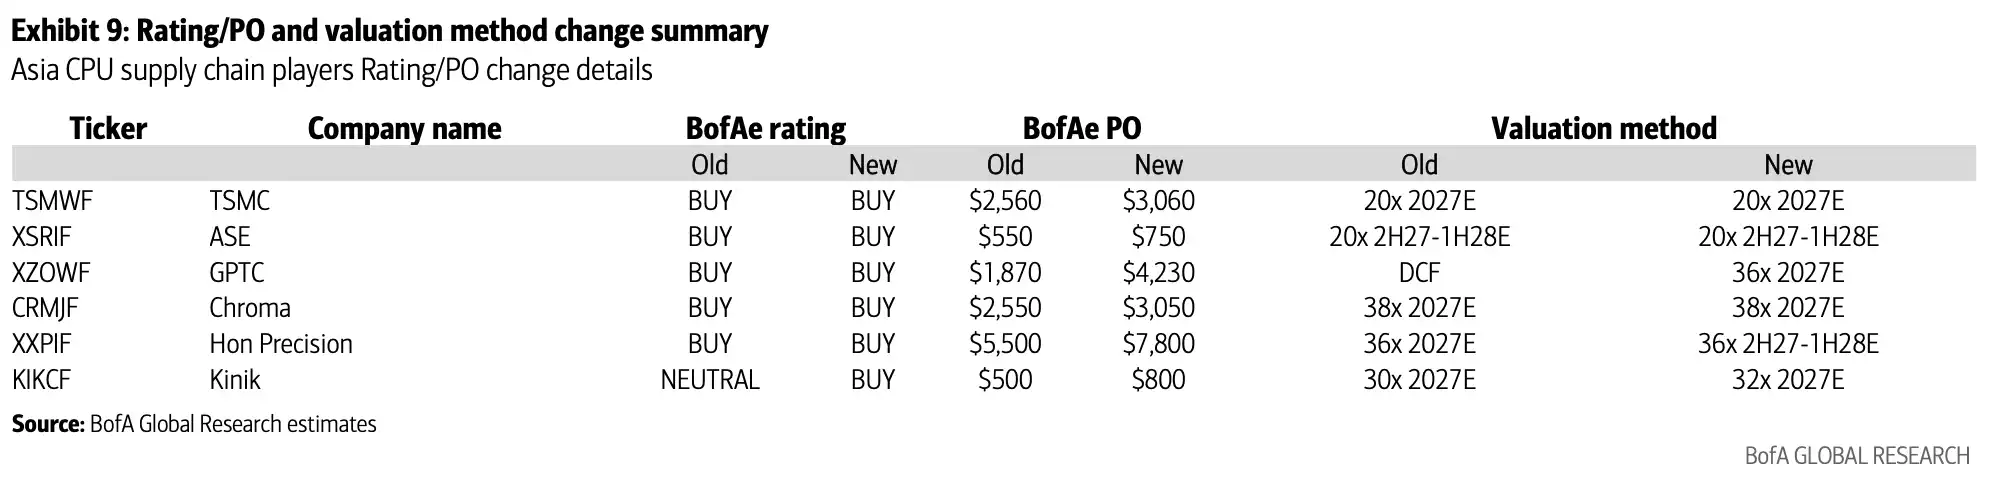
การปรับมูลค่าและเป้าราคาของห่วงโซ่อุปทาน CPU ในเอเชีย เช่น TSMC ปรับจาก 2560 หยวนเป็น 3060 หยวน, ASE ปรับจาก 550 หยวนเป็น 750 หยวน, Kinik ปรับจาก 500 หยวนเป็น 800 หยวน
แต่การปรับเป้าราคาขึ้นไม่ได้หมายความว่าคำสั่งซื้อได้รับการดำเนินการอย่างสมบูรณ์แล้ว
ด่านแรกคือ รายจ่ายด้านทุน AI ความต้องการ CPU สำหรับเซิร์ฟเวอร์ที่เพิ่มสูงขึ้น ขึ้นอยู่กับการที่ผู้ให้บริการคลาวด์และผู้ให้บริการ AI ยังคงขยายโครงสร้างพื้นฐานด้านการอนุมานต่อไป หากจังหวะการลงทุน AI ชะลอตัวลง ความต้องการ CPU, การประกอบ封装ขั้นสูง และการทดสอบจะได้รับผลกระทบ
ด่านที่สองคือ ความเร็วในการผลิต CPU ที่พัฒนาขึ้นเอง เช่น โซลูชัน Arm อย่าง Google Axion, AWS Graviton, Microsoft Cobalt ช่วยเพิ่มโอกาสในการผลิตภายนอก แต่ตั้งแต่การออกแบบ การตรวจสอบ ไปจนถึงการปรับใช้ในวงกว้างต้องใช้เวลา แม้ว่าแผนของลูกค้าจะชัดเจน การเปลี่ยนเป็นรายได้จากเวเฟอร์ การประกอบ封装 และการทดสอบจริง ก็ต้องผ่านการตรวจสอบจังหวะการเพิ่มปริมาณการผลิต
ด่านที่สามคือ การเปลี่ยนแปลงกำลังการผลิตภายในของ Intel การคำนวณของ Bank of America ตั้งอยู่บนสมมติฐานที่ว่าสัดส่วนการผลิตภายนอกจะเพิ่มขึ้นอย่างต่อเนื่อง หากกระบวนการผลิตขั้นสูงของ Intel ดำเนินไปอย่างราบรื่น หรือคำสั่งซื้อ CPU บางส่วนกลับมาผลิตภายใน การขยายตัวของตลาดการผลิตภายนอกและการประกอบ封装ทดสอบอาจช้ากว่าสถานการณ์ในรายงาน
สิ่งที่ควรดูมากที่สุดในรายงานนี้ ไม่ใช่การตัดสินกว้างๆ อย่าง "ห่วงโซ่อุตสาหกรรม AI ได้รับประโยชน์อย่างเต็มที่" แต่เป็นการเปลี่ยนแปลงที่เฉพาะเจาะจงมากขึ้น: AI แบบ代理 (Agentic AI) ผลักดันให้ CPU สำหรับเซิร์ฟเวอร์กลับมาอยู่ในการอภิปรายเรื่องการขยายกำลังการผลิตอีกครั้ง และทำให้สัดส่วนการผลิตภายนอกกลายเป็นสมมติฐานสำคัญในการปรับเป้าราคาขึ้นของบริษัทในห่วงโซ่อุปทานอย่าง TSMC, ASE เป็นต้น
สิ่งที่ต้องทำให้เกิดขึ้นจริงในภายหลังคือ คำสั่งซื้อ CPU เหล่านี้จะสามารถเปลี่ยนเป็นความต้องการเวเฟอร์ การประกอบ封装ขั้นสูง การทดสอบ และวัสดุสิ้นเปลืองได้อย่างต่อเนื่องหรือไม่ การแย่งชิงกำลังการผลิต AI ไม่ได้เกิดขึ้นเฉพาะกับ GPU เท่านั้น แต่เริ่มลุกลามไปถึงห่วงโซ่การผลิตที่อยู่เบื้องหลัง CPU ด้วย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง