เบิร์นสไตน์วิเคราะห์: ปรับเพิ่มราคาเป้าหมายของ Qualcomm เป็น 235 ดอลลาร์ แต่คาดว่าระยะสั้นจะเผชิญแรงกดดัน

TL;DR
· Bernstein ปรับเป้าหมายราคา Qualcomm จาก 140 ดอลลาร์เป็น 235 ดอลลาร์ แต่ยังคงเรตติ้ง Market Perform
· เป้าหมาย FY2029 ของ Qualcomm มุ่งเน้นไปที่ Data Center, ยานยนต์ และ IoT โดยรายได้ที่ไม่ใช่โทรศัพท์มือถือตั้งเป้าประมาณ 4 หมื่นล้านดอลลาร์
· ธุรกิจโทรศัพท์มือถือที่ลดลง, ค่าใช้จ่ายดำเนินงาน (OPEX) ที่เพิ่มขึ้น และความไม่แน่นอนของอัตรากำไรขั้นต้นใน Data Center ยังคงเป็นข้อจำกัดหลักที่ทำให้เรตติ้งไม่ถูกปรับขึ้น
เป้าหมายราคาพุ่ง แต่เรตติ้งไม่ขยับตาม
หลังจาก Qualcomm จัดงาน Investor Day ในนิวยอร์ก บริษัทได้เสนอเป้าหมายการเติบโตระยะยาวที่ใหญ่ขึ้นให้กับตลาด ต่อมา Bernstein ได้ปรับเป้าหมายราคา Qualcomm จาก 140 ดอลลาร์เป็น 235 ดอลลาร์ แต่ยังคงเรตติ้ง Market Perform
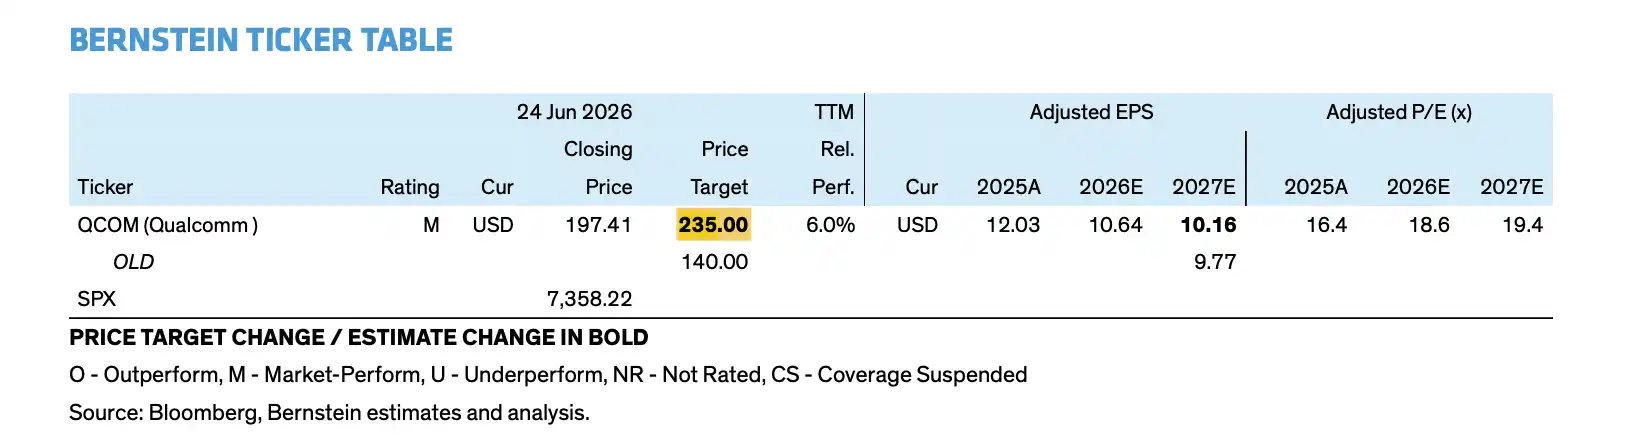
การปรับเป้าหมายราคาขึ้น แสดงให้เห็นว่า Bernstein ยอมรับว่าเรื่องราวระยะยาวของ Qualcomm กำลังขยายใหญ่ขึ้น บริษัทไม่ได้จำกัดตัวเองอยู่แค่ตำแหน่งผู้จัดหาชิปโทรศัพท์มือถืออีกต่อไป แต่กำลังพยายามเข้าสู่ตลาดคอมพิวเตอร์ที่กว้างขึ้น เช่น AI Data Center, ยานยนต์, IoT และอุปกรณ์ AI ส่วนบุคคล ตามเป้าหมายอย่างเป็นทางการของ Qualcomm ภายใน FY2029 รายได้ที่ไม่ใช่โทรศัพท์มือถือของบริษัทจะอยู่ที่ประมาณ 4 หมื่นล้านดอลลาร์ รายได้จาก Data Center เกิน 1.5 หมื่นล้านดอลลาร์ และ Non-GAAP EPS เกิน 18 ดอลลาร์
แต่การที่เรตติ้งไม่ถูกปรับขึ้น ก็แสดงให้เห็นว่าฝ่ายขายไม่คิดว่าเรื่องราวนี้มีความแน่นอนเพียงพอ ข้อจำกัดที่แท้จริงอยู่ที่ความแตกต่างของเวลา: การบรรลุเป้าหมายของธุรกิจ Data Center และยานยนต์จะเกิดขึ้นในภายหลัง ในขณะที่ธุรกิจโทรศัพท์มือถือที่ลดลง, การสิ้นสุดรายได้จาก Apple, ค่าใช้จ่ายดำเนินงาน (OPEX) ที่เพิ่มขึ้น และแรงกดดันด้านอัตรากำไรขั้นต้น จะปรากฏในงบการเงินเร็วกว่า
นี่คือเหตุผลที่เป้าหมายราคา 235 ดอลลาร์ไม่ได้หมายถึงสัญญาณ "ซื้อ" Bernstein ยอมรับว่าเพดานการประเมินมูลค่าระยะยาวของ Qualcomm ถูกยกสูงขึ้น แต่เมื่อราคาหุ้นปัจจุบันสะท้อนความคาดหวังในแง่ดีบางส่วนไปแล้ว ความเสี่ยงต่อผลตอบแทนยังไม่เอียงไปทางฝั่งซื้ออย่างชัดเจน
เรื่องราวใหม่: จากวัฏจักรโทรศัพท์มือถือสู่ AI Data Center
เรื่องราวใหม่ที่สำคัญที่สุดของ Qualcomm ในครั้งนี้คือ Data Center
เป้าหมายอย่างเป็นทางการของบริษัทแสดงให้เห็นว่ารายได้จาก Data Center ใน FY2029 จะเกิน 1.5 หมื่นล้านดอลลาร์ เมื่อเทียบกับฐานรายได้ Data Center ปัจจุบันที่ประมาณ 30 ล้านดอลลาร์ นั่นหมายความว่า Qualcomm จะต้องเข้าสู่งบประมาณโครงสร้างพื้นฐาน AI ของผู้ให้บริการคลาวด์อย่างแท้จริงในอีกไม่กี่ปีข้างหน้า ไม่ใช่แค่อยู่ในตลาดชิปมือถือและ Edge Computing เท่านั้น
แผนงานศูนย์ข้อมูลที่ Qualcomm เปิดเผยประกอบด้วย ASIC แบบกำหนดเอง, ตัวเร่งการประมวลผล AI, ซีพียู Dragonfly C1000, ผลิตภัณฑ์เชื่อมต่อ และเลเยอร์ซอฟต์แวร์ที่เกี่ยวข้อง บริษัทยังกล่าวถึงลูกค้า Hyperscaler ที่ไม่เปิดชื่อสองราย ซึ่งคาดว่าจะสร้างรายได้จากซิลิคอนแบบกำหนดเองมากกว่า 1 พันล้านดอลลาร์ต่อรายในปีงบประมาณ 2027
ความร่วมมือกับ Meta เป็นอีกหนึ่งจุดยืนยันสำคัญ Qualcomm และ Meta ประกาศความร่วมมือหลายรุ่นในด้านซีพียูสำหรับศูนย์ข้อมูล โดยซีพียู Dragonfly C1000 มีแผนเริ่มผลิตในช่วงครึ่งหลังของปี 2028 อย่างไรก็ตาม ต้องระมัดระวัง: คำแถลงอย่างเป็นทางการระบุว่า Qualcomm จะเป็นหนึ่งในซัพพลายเออร์ โดยไม่ได้เปิดเผยจำนวนเงิน กำลังการผลิต หรือความเป็นเอกสิทธิ์
ส่วนยานยนต์และ IoT ถือเป็นเส้นโค้งการเติบโตที่สอง เป้าหมายอย่างเป็นทางการของ Qualcomm แสดงให้เห็นว่ารายได้จากธุรกิจยานยนต์ในปีงบประมาณ 2029 จะสูงถึง 1 หมื่นล้านดอลลาร์ และรายได้จาก IoT จะเกิน 1.4 หมื่นล้านดอลลาร์ ท่อส่งดีไซน์-วิน (design-win pipeline) ของยานยนต์เพิ่มขึ้นจาก 4.5 หมื่นล้านดอลลาร์เมื่อ 18 เดือนก่อน เป็น 6.5 หมื่นล้านดอลลาร์ โดยบริษัทยังคงเดิมพันในห้องโดยสารดิจิทัล ระบบช่วยขับขี่ และการเชื่อมต่อในยานพาหนะ
ราคาเป้าหมาย 235 ดอลลาร์ เดิมพันปี 2029 ไม่ใช่ปีหน้า
หัวใจสำคัญของการปรับเพิ่มราคาเป้าหมายโดย Bernstein ไม่ใช่เพราะผลประกอบการระยะสั้นของ Qualcomm ดีขึ้นอย่างกะทันหัน แต่เป็นเพราะโมเดลการประเมินมูลค่าเริ่มรวมรายได้จากศูนย์ข้อมูลที่ใหญ่ขึ้นและโครงสร้างธุรกิจที่สมดุลมากขึ้น
ตามการคำนวณโมเดลของ Bernstein รายได้ของ Qualcomm ในปีงบประมาณ 2029 อยู่ที่ประมาณ 6.48 หมื่นล้านดอลลาร์ และ EPS อยู่ที่ประมาณ 18.12 ดอลลาร์ ซึ่งใกล้เคียงกับเป้าหมายระยะยาวของบริษัทที่ "Non-GAAP EPS เกิน 18 ดอลลาร์" เมื่อเทียบกับอดีตที่ตลาดให้ราคา Qualcomm ตามวัฏจักรมือถือเป็นหลัก ศูนย์ข้อมูล ยานยนต์ และ IoT ทำให้บริษัทมีโอกาสได้รับตัวคูณการประเมินมูลค่าที่สูงขึ้น
ราคาเป้าหมาย 235 ดอลลาร์สอดคล้องกับกรอบการประเมินมูลค่าที่สูงขึ้น Bernstein ใช้ EPS เฉลี่ยปีงบประมาณ 2027/2028 ที่ประมาณ 11.75 ดอลลาร์ และอัตราส่วน P/E 20 เท่า ขณะที่ราคาเป้าหมายเดิม 140 ดอลลาร์มีตัวคูณประมาณ 14 เท่า กล่าวอีกนัยหนึ่ง กุญแจสำคัญในการปรับเพิ่มราคาเป้าหมายไม่ใช่การปรับเพิ่มกำไรในปีหน้าอย่างมีนัยสำคัญ แต่เป็นเพราะตลาดเริ่มยินดีจ่ายตัวคูณที่สูงขึ้นสำหรับเรื่องราวของ AI ศูนย์ข้อมูล และรายได้ที่หลากหลายของ Qualcomm
แต่ก็มีความขัดแย้งซ่อนอยู่ที่นี่ โมเดลของ Bernstein สมมติว่าอัตรากำไรขั้นต้นของธุรกิจศูนย์ข้อมูลอยู่ที่ประมาณ 40% ซึ่งต่ำกว่าระดับเฉลี่ยปัจจุบันของ Qualcomm แม้ว่ารายได้จากศูนย์ข้อมูลจะเพิ่มขึ้น แต่ในช่วงแรกอาจไม่สามารถยกระดับคุณภาพกำไรโดยรวมได้ การคำนวณในรายงานแสดงให้เห็นว่า เมื่อโครงสร้างธุรกิจเปลี่ยนแปลง อัตรากำไรขั้นต้นโดยรวมของ Qualcomm อาจลดลงจาก 55.2% ในปีงบประมาณ 2026 เหลือ 51.6% ในปีงบประมาณ 2029
แรงกดดันจากมือถือมาก่อน การทำกำไรจากดาต้าเซ็นเตอร์ยังต้องรอ
Qualcomm ต้องการใช้ดาต้าเซ็นเตอร์ ยานยนต์ และ IoT เพื่อพิสูจน์ว่าโครงสร้างรายได้จะเปลี่ยนไป แต่แรงกดดันจากธุรกิจมือถือยังไม่หายไป
รายงานจากฝั่งขายและคำตอบจากฝ่ายบริหารชี้ให้เห็นว่า รายได้จากมือถือระบบ Android ในปีงบประมาณ 2027 คาดว่าจะทรงตัวหรือลดลงเล็กน้อย เมื่อรวมกับการสูญเสียรายได้จาก Apple รายได้รวมจากอุปกรณ์พกพาอาจลดลง 5,000 ถึง 6,000 ล้านดอลลาร์สหรัฐเมื่อเทียบปีต่อปี ธุรกิจมือถือยังคงเป็นแหล่งรายได้หลักที่ใหญ่ที่สุดของ Qualcomm การลดลงนี้จะส่งผลโดยตรงต่อฐานกำไรในอีกสองปีข้างหน้า
บริษัทยังมีสมมติฐานที่ระมัดระวังมากขึ้นเกี่ยวกับมือถือ Android ในระยะยาว ตั้งแต่ปีงบประมาณ 2026 ถึง 2029 อัตราการเติบโตแบบทบต้นของรายได้จากมือถือ Android คาดว่าจะอยู่ที่ประมาณ 5% ซึ่งต่ำกว่าช่วงการเติบโตสูงในรอบก่อนหน้าอย่างชัดเจน Qualcomm อาจยังคงรักษาความได้เปรียบในมือถือ Android ระดับพรีเมียม โทรศัพท์ AI และฟร้อนท์เอนด์ RF แต่ก็ยากที่จะชดเชยแรงกดดันจากการถอนตัวของ Apple และการชะลอตัวของอุตสาหกรรมสมาร์ทโฟนได้อย่างสมบูรณ์
ด้านค่าใช้จ่ายก็จะเผชิญแรงกดดันล่วงหน้าเช่นกัน Qualcomm ระบุชัดเจนว่า OPEX ในปีงบประมาณ 2027 จะเติบโตเป็นเลขสองหลัก เพื่อขับเคลื่อน CPU ดาต้าเซ็นเตอร์ ตัวเร่ง AI ซิลิคอนแบบกำหนดเอง และระบบนิเวศซอฟต์แวร์ บริษัทจำเป็นต้องลงทุนล่วงหน้าในด้าน R&D การขาย และการสนับสนุนลูกค้า การรับรู้รายได้มักจะล่าช้ากว่าการลงทุน ซึ่งหมายความว่าการคาดการณ์ EPS ก่อนและหลังปีงบประมาณ 2027 อาจมีความเสี่ยงที่จะถูกปรับลด
นี่คือประเด็นสำคัญที่ทำให้ราคาเป้าหมายถูกปรับขึ้นแต่เรตติ้งยังคงเดิม: เรื่องราวระยะยาวของ Qualcomm ใหญ่ขึ้น แต่เส้นกราฟกำไรในอีกสองถึงสามปีข้างหน้าอาจไม่ราบรื่นนัก นักลงทุนต้องยอมรับการคาดการณ์สองอย่างพร้อมกัน: EPS ในปีงบประมาณ 2029 อาจถูกผลักดันให้สูงขึ้นจาก AI ดาต้าเซ็นเตอร์ แต่แรงกดดันด้านกำไรก่อนและหลังปีงบประมาณ 2027 ก็อาจชัดเจนขึ้นเช่นกัน
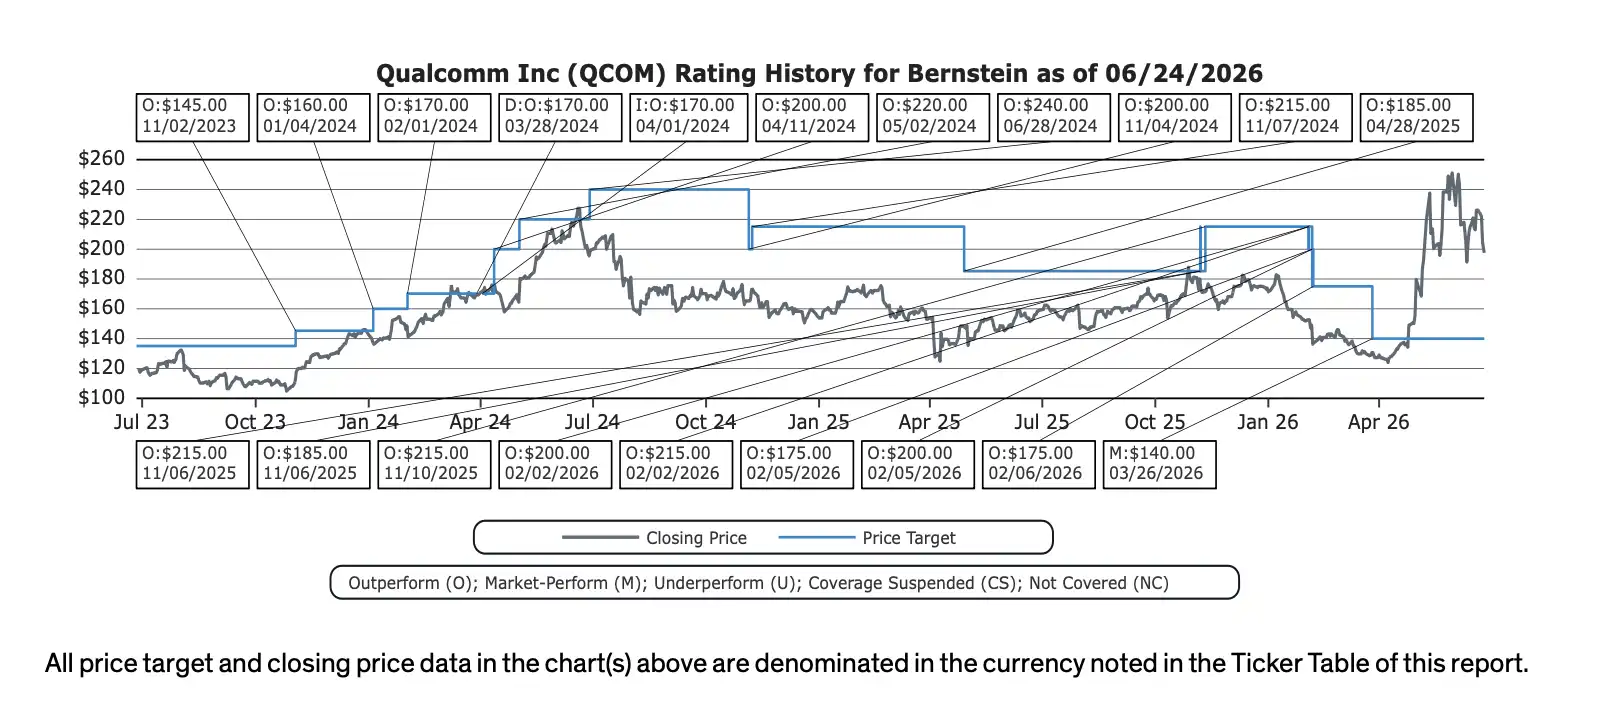
ความเห็นต่างอยู่ที่ว่ารายได้ 15,000 ล้านดอลลาร์จากดาต้าเซ็นเตอร์จะกลายเป็นกำไรจริงหรือไม่
รายงานของ Bernstein ไม่ได้มองข้าม Qualcomm อย่างง่ายๆ แต่กำลังตีราคา Qualcomm ใหม่ พร้อมเตือนตลาดไม่ให้มองเป้าหมายระยะยาวเป็นผลงานที่เกิดขึ้นแล้ว
ในสถานการณ์ขาลง หากรายได้จากดาต้าเซ็นเตอร์ต่ำกว่าเป้าหมาย 15,000 ล้านดอลลาร์อย่างมีนัยสำคัญ และการเติบโตของธุรกิจ AI ส่วนบุคคลและคอมพิวติ้งมีจำกัด EPS ของ Qualcomm ในปีงบประมาณ 2029 อาจยังคงอยู่ที่ประมาณ 15 ดอลลาร์ ซึ่งแสดงให้เห็นว่าฐานธุรกิจของ Qualcomm ไม่เปราะบาง ธุรกิจยานยนต์ IoT การอนุญาตสิทธิ์ และการควบคุมต้นทุนยังคงสามารถรองรับระดับกำไรได้ในระดับหนึ่ง
แต่ช่องว่างระหว่าง EPS ที่ 15 ดอลลาร์กับ 18 ดอลลาร์ขึ้นไปมีผลกระทบอย่างมากต่อการประเมินมูลค่า หากตลาดกำหนดราคา Qualcomm ตามรายได้จากดาต้าเซ็นเตอร์ที่มองโลกในแง่ดีกว่าและตัวคูณมูลค่าที่สูงกว่า บริษัทจะต้องพิสูจน์สามสิ่ง: ลูกค้าคลาวด์สามารถเพิ่มปริมาณการใช้งานตามแผนได้; อัตรากำไรขั้นต้นของดาต้าเซ็นเตอร์จะไม่เป็นภาระต่ออัตรากำไรโดยรวมอย่างต่อเนื่อง; และการลดลงของธุรกิจมือถือจะไม่กดดัน EPS มากเกินไปก่อนที่ธุรกิจใหม่จะเกิดขึ้นจริง
ดังนั้น ราคาเป้าหมายที่ 235 ดอลลาร์จึงไม่ใช่ข้อสรุปว่า "การเปลี่ยนผ่านสู่ AI ของ Qualcomm ประสบความสำเร็จแล้ว" แต่เป็นราคาใหม่ที่รวมเอาศักยภาพในระยะยาวที่หลากหลายเข้าไปในมูลค่า เรื่องราวของ Qualcomm ในตอนนี้ใหญ่กว่าในอดีต และคล้ายกับบริษัทแพลตฟอร์มชิปที่ครอบคลุมทั้งสมาร์ทโฟน รถยนต์ IoT และศูนย์ข้อมูล AI มากขึ้น
แต่การจัดอันดับ Market Perform เตือนว่า ก่อนที่แรงกดดันจากตลาดสมาร์ทโฟนจะคลี่คลาย รายได้จากศูนย์ข้อมูลจะเพิ่มขึ้น และอัตรากำไรขั้นต้นจะได้รับการพิสูจน์ ตลาดยังคงมีเหตุผลที่จะไม่รีบมอง Qualcomm ว่าเป็นผู้ชนะที่แน่นอนในด้าน AI สิ่งที่ต้องพิสูจน์จริงๆ ต่อไปไม่ใช่แค่ว่า Qualcomm จะสามารถตั้งเป้าหมายรายได้จากศูนย์ข้อมูลที่ 150,000 ล้านดอลลาร์ได้หรือไม่ แต่เป้าหมายนี้จะกลายเป็นรายได้ตามเวลา และสุดท้ายกลายเป็นกำไรที่ดีพอหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง