กลุ่มสินทรัพย์ปลอดภัยก็อาจถูกขายได้เช่นกัน ทำไมการหมุนเวียนในตลาดหุ้นสหรัฐครั้งนี้จึงหลบเลี่ยงได้ยาก?
สรุปสั้น
· กลุ่มสินทรัพย์ปลอดภัยยังปรับตัวลดลงน้อยกว่า แต่ไม่ได้หมายความว่าจะไม่ถูกเทขาย วันที่ 5 พฤศจิกายน หุ้นสหรัฐฯ ร่วงทั่วกระดาน ETF สินค้าอุปโภคบริโภคจำเป็นแบบถ่วงน้ำหนักเท่ากัน (RSPS) ลดลง 0.7% ETF สินค้าอุปโภคบริโภคฟุ่มเฟือยแบบถ่วงน้ำหนักเท่ากัน (RSPD) ลดลง 2.5% ปัจจัยความผันผวนต่ำและเงินปันผลสูงยังคงเอาชนะปัจจัยโมเมนตัมและเติบโตได้ แต่กระแสเงินที่ไหลเข้าต่อเนื่องทำให้การซื้อขายแบบหลีกเลี่ยงความเสี่ยงเริ่มแออัด
· หุ้นเทคโนโลยีไม่ว่าจะดีดกลับหรือร่วงต่อ อาจกระทบสถานะสินทรัพย์ปลอดภัย หาก AI และเซมิคอนดักเตอร์ดีดกลับ เงินอาจไหลจากหุ้นปลอดภัยกลับสู่หุ้นเทคโนโลยี หากหุ้นสหรัฐฯ ร่วงต่อ นักลงทุนอาจขายสินทรัพย์รวมถึงหุ้นปลอดภัยเพื่อระดมเงินสด ทำให้การหมุนเวียนสู่สินทรัพย์ปลอดภัยแบบดั้งเดิมเผชิญแรงกดดันสองทาง
· ภาพการครอบงำของหุ้นเทคโนโลยีในสามปีที่ผ่านมาอาจกำลังคลายตัว ระหว่างปี 2023 ถึง 2026 การถือหุ้นเทคโนโลยีเกินน้ำหนักเป็นหนึ่งในกลยุทธ์หลักที่สร้างผลตอบแทนส่วนเกิน เมื่อตลาดหันสู่การกระจายการลงทุนในอุตสาหกรรมที่กว้างขึ้น ปัจจัยมูลค่าและความผันผวนต่ำอาจได้ประโยชน์ต่อ แต่การหมุนเวียนอย่างรุนแรงในระยะสั้นก็หมายความว่าความเสี่ยงต่อการกลับทิศกำลังเพิ่มขึ้น
· การลดเลเวอเรจของเฮดจ์ฟันด์อาจขยายความผันผวนของตลาด เฮดจ์ฟันด์แบบหลายผู้จัดการ Walleye กำลังปิดธุรกิจหุ้นลองช็อร์ตภายใน สะท้อนผลกระทบของความผันผวนของปัจจัยสุดขั้วและหุ้นรายตัวต่อกองทุนหลายกลยุทธ์แบบดั้งเดิม หากการปรับตัวลักษณะนี้แพร่กระจายต่อไป การปิดสถานะพร้อมกันอาจทำให้หุ้นที่มีปัจจัยพื้นฐานดีก็ถูกเทขาย
· หุ้นกลุ่มผู้บริโภคเกิดการแตกแยกอย่างชัดเจนแล้ว Tapestry พุ่งขึ้น 7.1% จากผลประกอบการแข็งแกร่งและปรับเพิ่มคำแนะนำ แต่ Ralph Lauren และ Zegna แม้ผลประกอบการเกินคาดก็ยังร่วง ส่วน Wayfair คืนกำไรหลังรายงานผลประกอบการทั้งหมด ตลาดทั้งมองหาความปลอดภัยและทบทวนการเติบโตของกำไรและการประเมินมูลค่าใหม่
หุ้นปลอดภัยกำลังกลายเป็นการซื้อขายที่แออัดครั้งใหม่
วันที่ 5 พฤศจิกายน ตลาดหุ้นสหรัฐฯ เผชิญการเทขายเป็นวงกว้าง แทบไม่มีที่หลบในตลาด
หุ้นเทคโนโลยีและหุ้นเติบโตเผชิญแรงกดดันค่อนข้างมาก แต่กลุ่มผู้บริโภคยังแสดงความยืดหยุ่นเชิงเปรียบเทียบได้บ้าง ETF สินค้าอุปโภคบริโภคจำเป็นแบบถ่วงน้ำหนักเท่ากัน (RSPS) ลดลง 0.7% ETF สินค้าอุปโภคบริโภคฟุ่มเฟือยแบบถ่วงน้ำหนักเท่ากัน (RSPD) ลดลง 2.5% เมื่อมองตามปัจจัยสไตล์ ความผันผวนต่ำและเงินปันผลสูงยังคงนำหน้า ปัจจัยโมเมนตัมและเติบโตตามหลัง
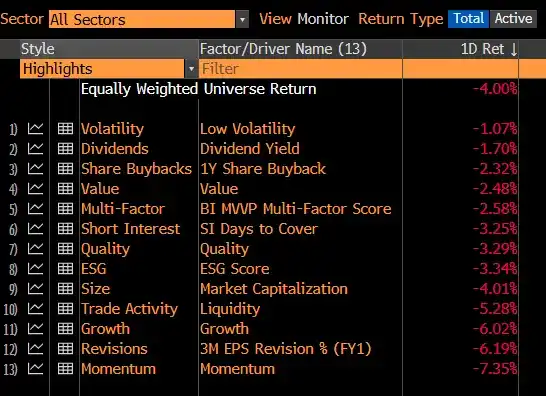
เปรียบเทียบผลตอบแทนรายวันของแต่ละปัจจัยสไตล์
การแตกแยกนี้สอดคล้องกับกระแสเงิน流向ทั่วไปของตลาดช่วงที่ผ่านมา: นักลงทุนลดความเสี่ยงใน AI เซมิคอนดักเตอร์ และหุ้นเทคโนโลยีที่ประเมินมูลค่าสูง พร้อมเพิ่มการลงทุนในความผันผวนต่ำ เงินปันผลสูง และกลุ่มมูลค่า
แต่เมื่อเงินทุนไหลเข้าอย่างต่อเนื่อง ตลาดกำลังเผชิญกับความขัดแย้งใหม่: การซื้อขายเพื่อหลีกเลี่ยงความเสี่ยงที่เดิมใช้ป้องกันความเสี่ยงจากหุ้นเทคโนโลยี อาจสร้างความเสี่ยงใหม่จากการถือครองที่กระจุกตัว
นี่ไม่ได้หมายความว่าปัจจัยพื้นฐานของหุ้นกลุ่มสินค้าอุปโภคบริโภค หุ้นคุณค่า หรือหุ้นความผันผวนต่ำเสื่อมลงอย่างกระทันหัน แต่ผลตอบแทนระยะสั้นได้รับผลกระทบมากขึ้นจากการไหลของเงินทุนและสถานะปัจจัยสไตล์
เมื่อนักลงทุนจำนวนมากซื้อสินทรัพย์ประเภทเดียวกันด้วยเหตุผลที่คล้ายกัน แม้สินทรัพย์เหล่านั้นจะมีคุณสมบัติป้องกันความเสี่ยงที่แข็งแกร่ง ก็อาจเผชิญแรงกดดันจากการขายแบบกระจุกตัวเนื่องจากความแออัดของการซื้อขาย
ในช่วงที่ผ่านมา ปัญหาหลักของตลาดคือการหลีกเลี่ยงการปรับตัวลงของกลุ่ม AI และเซมิคอนดักเตอร์ แต่เมื่อการหมุนเวียนของเงินทุนลึกซึ้งขึ้น ปัญหาใหม่กลายเป็น: หากกลุ่มป้องกันความเสี่ยงได้ดูดซับเงินทุนหลบภัยจำนวนมากแล้ว ใครจะรับช่วงสถานะเหล่านี้ต่อไป?
หุ้นเทคโนโลยีฟื้นตัวหรือปรับลงต่อ กลุ่มป้องกันความเสี่ยงอาจเผชิญแรงกดดัน
ความท้าทายที่ใหญ่ที่สุดของการซื้อขายเพื่อหลีกเลี่ยงความเสี่ยงในปัจจุบัน คือทั้งสองทิศทางของหุ้นเทคโนโลยีอาจส่งผลกระทบเชิงลบ
สถานการณ์แรก: หุ้นเทคโนโลยีฟื้นตัว เงินทุนไหลออกจากกลุ่มป้องกันความเสี่ยง
ในช่วงที่ผ่านมา นักลงทุนควบคุมความเสี่ยงของพอร์ตโดยลดการถือครอง AI และเซมิคอนดักเตอร์ เพิ่มน้ำหนักหุ้นคุณค่าและหุ้นความผันผวนต่ำ
หากหุ้นเทคโนโลยีฟื้นตัวชัดเจน โดยเฉพาะหุ้นโมเมนตัมสูงที่เคยถูกลดสถานะแบบกระจุกตัวกลับมาแข็งแกร่ง นักลงทุนอาจเพิ่มความเสี่ยงในหุ้นเติบโตอีกครั้ง ซึ่งจะทำให้หุ้นที่เคยได้ประโยชน์จากการหมุนเวียนเพื่อหลบภัยเผชิญแรงกดดันจากการไหลกลับของเงินทุน
แม้ตลาดหุ้นสหรัฐโดยรวมจะปรับขึ้น กลุ่มความผันผวนต่ำ เงินปันผลสูง และหุ้นคุณค่าก็อาจUnderperform ตลาดจากการกลับทิศของการหมุนเวียนสไตล์ และสถานะที่แออัดบางส่วนอาจevenเผชิญการปรับลงของราคาแบบสัมบูรณ์
สถานการณ์ที่สอง: หุ้นเทคโนโลยีปรับลงต่อ ตลาดเข้าสู่การเทขายสภาพคล่องในวงกว้าง
หากกลุ่ม AI และเซมิคอนดักเตอร์อ่อนแอลงต่อเนื่อง การปรับลงของตลาดหุ้นโดยรวมอาจขยายวงกว้างขึ้น
เมื่อนักลงทุนเผชิญการไถ่ถอน แรงกดดันมาร์จิ้น หรือจำเป็นต้องลดความเสี่ยงโดยรวม การลดสถานะอาจไม่ได้อิงปัจจัยพื้นฐานของบริษัทเป็นหลักอีกต่อไป แต่หันไปขายสินทรัพย์ที่แปลงเป็นเงินสดได้อย่างรวดเร็ว
ในกรณีนี้ หุ้นกลุ่มสินค้าอุปโภคบริโภค หุ้นคุณค่า และหุ้นความผันผวนต่ำก็อาจถูกขาย ความมั่นคงของกำไรหรือข้อได้เปรียบด้านมูลค่าของหุ้นป้องกันความเสี่ยงไม่อาจรับประกันได้ว่าจะยังได้รับเงินทุนรองรับในระยะที่สภาพคล่องหดตัว
กลไกการกระตุ้นของทั้งสองสถานการณ์แตกต่างกันโดยสิ้นเชิง แต่ท้ายที่สุดอาจนำไปสู่ผลลัพธ์เดียวกัน: กลุ่มป้องกันความเสี่ยงที่เคยแข็งแกร่งที่สุด กลายเป็นเป้าหมายของการไหลออกของเงินทุนในระยะต่อไป
ดังนั้น ในรอบตลาดนี้สิ่งที่ต้องระวังไม่ใช่เพียงการปรับตัวลงของหุ้นเทคโนโลยีเท่านั้น แต่คือการหมุนเวียนของเงินทุนระหว่างสไตล์การลงทุนที่แตกต่างกันซึ่งรุนแรงเกินไป ทำให้การจัดสรรที่เดิมใช้เพื่อลดความเสี่ยงกลับต้องเผชิญกับความเสี่ยงจากการซื้อขายรูปแบบใหม่
กระบวนทัศน์การซื้อขายหุ้นเทคโนโลยีตั้งแต่ปี 2023 อาจกำลังเปลี่ยนแปลง
จากมุมมองระยะยาวขึ้น ตรรกะหลักที่ขับเคลื่อนผลตอบแทนของกลุ่มอุตสาหกรรมในตลาดหุ้นสหรัฐฯ อาจกำลังเปลี่ยนแปลงเช่นกัน
ตั้งแต่ปี 2023 ถึง 2026 การให้น้ำหนักเกินในหุ้นเทคโนโลยีได้กลายเป็นกลยุทธ์หลักในการเอาชนะตลาดในระดับมาก กระแสการลงทุนที่เกี่ยวข้องกับ AI การคาดการณ์การเติบโตของกำไร และการไหลเข้าของเงินทุนแบบกระจุกตัว ร่วมกันผลักดันให้หุ้นเทคโนโลยีขนาดใหญ่คงความเป็นผู้นำตลาดอย่างต่อเนื่อง
ในสภาพแวดล้อมเช่นนี้ นักลงทุนสามารถสร้างผลตอบแทนส่วนเกินได้ผ่านการจัดสรรหุ้นเทคโนโลยีแบบกระจุกตัวค่อนข้างสูง โดยไม่จำเป็นต้องหมุนเวียนข้ามอุตสาหกรรมในวงกว้าง แต่เมื่อการใช้จ่ายด้านทุนของ AI มูลค่า และความสามารถในการทำกำไรในอนาคตถูกทบทวนใหม่ เงินทุนเริ่มประเมินความน่าดึงดูดเชิงสัมพัทธ์ของอุตสาหกรรมอื่นใหม่
ซึ่งหมายความว่าตลาดหุ้นสหรัฐฯ อาจกำลังเปลี่ยนจากโครงสร้างตลาดที่หุ้นเทคโนโลยีกระจุกตัวสูง ไปสู่การจัดสรรแบบกระจายตัวข้ามอุตสาหกรรมที่กว้างขึ้น
การเปลี่ยนแปลงเชิงโครงสร้างนี้อาจยังคงดำเนินต่อไป ไม่ใช่สิ้นสุดเพียงเพราะเงินทุนระยะสั้นถอนตัวออกจากหุ้นเทคโนโลยี แต่แนวโน้มเชิงโครงสร้างกับโอกาสซื้อขายระยะสั้นไม่ใช่สิ่งเดียวกัน
ผลตอบแทนเชิงสัมพัทธ์ของปัจจัยมูลค่า ความผันผวนต่ำ และเงินปันผลสูงได้เปลี่ยนแปลงอย่างมีนัยสำคัญในช่วงที่ผ่านมา แม้นักลงทุนจะยังคงมองบวกต่อการกระจายตัวข้ามอุตสาหกรรม ก็จำเป็นต้องพิจารณาความเสี่ยงจากตำแหน่งที่แออัดและความเสี่ยงจากการกลับตัวซึ่งเกิดจากการหมุนเวียนที่รุนแรงเกินไปในช่วงก่อนหน้า
ในบริบทนี้ ETF ปัจจัยมูลค่า (VLUE) และ ETF ความผันผวนต่ำ (USMV) สามารถใช้เป็นเครื่องมือในการปรับความเสี่ยงเชิงสไตล์ของพอร์ตและการจัดการความเสี่ยงจากความผันผวน แต่ไม่สามารถป้องกันความสูญเสียจากการเทขายเนื่องจากสภาพคล่องหรือการกลับตัวของปัจจัยหลบภัยได้อย่างสมบูรณ์
การกระจายตัวข้ามอุตสาหกรรมในระยะกลางถึงยาวอาจยังเป็นทิศทางที่สมเหตุสมผล แต่การไล่ตามปัจจัยหลบภัยที่สร้างผลตอบแทนเกินตลาดอย่างมากในระยะสั้นก็มีความเสี่ยงเช่นกัน
Walleye ปิดธุรกิจหุ้นลองช็อต การปรับตำแหน่งของสถาบันอาจสร้างแรงกดดันขายเพิ่มเติม
นอกจากการหมุนเวียนของกลุ่มอุตสาหกรรม การปรับตำแหน่งของกองทุนเฮดจ์ฟันด์อาจเป็นแหล่งสำคัญของความผันผวนในตลาดช่วงที่ผ่านมา กองทุนเฮดจ์ฟันด์แบบหลายผู้จัดการ Walleye กำลังปิดธุรกิจหุ้นลองช็อตภายในอย่างค่อยเป็นค่อยไป การเปลี่ยนแปลงนี้อาจเป็นสัญญาณเริ่มต้นของการปรับโครงสร้างที่กว้างขึ้นในด้านการลงทุนหุ้นแบบหลายผู้จัดการ
แพลตฟอร์มหลายผู้จัดการแบบดั้งเดิมมักกระจายความเสี่ยงผ่านทีมลงทุนอิสระหลายทีม โดยแต่ละทีมซื้อขายตามกลยุทธ์และงบประมาณความเสี่ยงของตนเอง แต่เมื่อทีมต่างๆ ถือหุ้นที่คล้ายกัน พึ่งพาปัจจัยเชิงสไตล์ที่ใกล้เคียงกัน หรือเผชิญกับความผันผวนของหุ้นรายตัวขนาดใหญ่พร้อมกัน กลยุทธ์การลงทุนที่เดิมกระจายตัวอาจกลายเป็นตำแหน่งที่มีความสัมพันธ์กันสูง
โครงสร้างเช่นนี้ไม่จำเป็นต้องเผยให้เห็นปัญหาเมื่อตลาดทรงตัว แต่ในระยะที่มีการหมุนเวียนอย่างรุนแรง ความเสี่ยงอาจถูกขยายขึ้นอย่างรวดเร็ว ตัวอย่างเช่น หุ้นบางส่วนอาจถูกมองว่าเป็นสินทรัพย์ที่มีความผันผวนต่ำหรือการลงทุนเชิงมูลค่าโดยหลายทีมพร้อมกัน เมื่อกลยุทธ์ที่เกี่ยวข้องเริ่มลดความเสี่ยง แรงกดดันในการขายอาจปรากฏขึ้นอย่าง concentrated
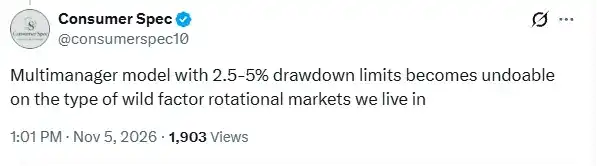
Consumer Spec ระบุว่า การหมุนเวียนปัจจัยอย่างรุนแรงกำลังท้าทายรูปแบบการควบคุมความเสี่ยงของกองทุนหลายผู้จัดการแบบดั้งเดิม
หากแพลตฟอร์มหลายผู้จัดการมากขึ้นทำการปรับธุรกิจ ลดงบประมาณความเสี่ยง หรือยกเลิกสถานะที่ทับซ้อน ตลาดอาจเผชิญกับแรงกดดันในการขายระยะสั้นเพิ่มเติม
ที่น่าสังเกตคือ แรงกดดันในการขายนี้อาจไม่ได้หมายความว่าสถานะการดำเนินงานของบริษัทที่เกี่ยวข้องเสื่อมลง แต่อาจมาจากความจำเป็นของสถาบันในการปรับพอร์ตการลงทุนเพียงอย่างเดียว
การปรับตัวของ Walleye ยังไม่เพียงพอที่จะพิสูจน์ว่าอุตสาหกรรมกองทุนหลายผู้จัดการทั้งหมดกำลังเทขายสถานะอย่าง concentrated แต่สะท้อนว่าความผันผวนของปัจจัยในระดับสุดขั้วและความผันผวนของหุ้นรายตัวกำลังสร้างแรงกดดันต่อกลยุทธ์ long-short หุ้นแบบดั้งเดิม
ในระยะยาว การที่สถานะที่แออัดได้รับการชำระล้าง การซื้อขายที่ถูกบังคับลดลง และความเข้มข้นของเงินทุนในกลยุทธ์ที่คล้ายคลึงกันลดลง อาจช่วยปรับปรุงโครงสร้างตลาด ในระยะสั้น กระบวนการปรับตัวเองกลับอาจทำให้ความผันผวนรุนแรงขึ้น
หุ้นสินค้าอุปโภคบริโภคแตกแยก: ผลประกอบการดีก็อาจไม่สามารถต้านทานแรงกดดันในการขายได้
ผลการดำเนินงานของหุ้นสินค้าอุปโภคบริโภคในวันที่ 5 พฤศจิกายน แสดงให้เห็นเพิ่มเติมถึงความสัมพันธ์ที่ซับซ้อนระหว่างปัจจัยพื้นฐานและการไหลของเงินทุนในตลาดปัจจุบัน
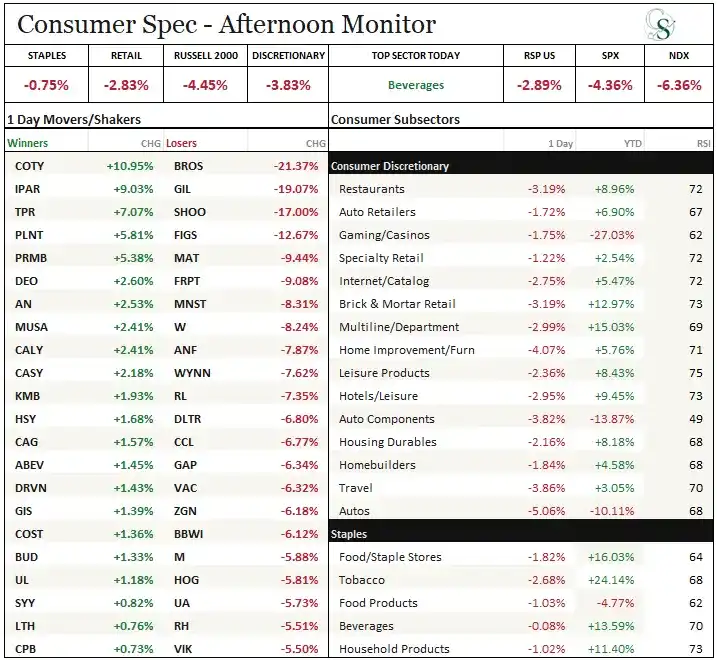
ผลการดำเนินงานของกลุ่มสินค้าอุปโภคบริโภคและอัตราการเปลี่ยนแปลงของหุ้นหลักในวันที่ 5 พฤศจิกายน
บริษัทบางแห่งที่มีคุณภาพกำไรสูงและมีแรงขับเคลื่อนการเติบโตที่ชัดเจนยังคงได้รับความสนใจ
Tapestry (TPR) เพิ่มขึ้น 7.1% แบรนด์ Coach ภายใต้บริษัทมียอดขายเติบโต 16% ตลาดต่างประเทศเติบโต 30% ขณะที่บริษัทปรับเพิ่มคำแนะนำกำไรต่อหุ้นทั้งปีจาก 7.80 ถึง 7.90 ดอลลาร์เป็น 8.25 ถึง 8.35 ดอลลาร์
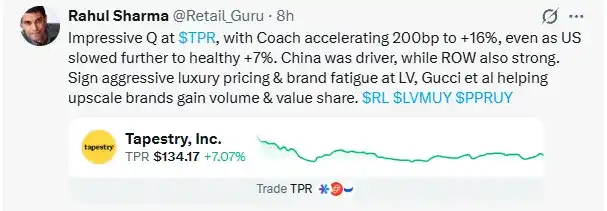
การเติบโตของแบรนด์ Coach เร่งตัวขึ้น ผลักดันให้ Tapestry ปรับขึ้นสวนทางตลาด
Costco (COST) เพิ่มขึ้น 1.4% ยอดขายสาขาเดียวกันในตลาดสหรัฐฯ เดือนตุลาคมหลังหักน้ำมันเพิ่มขึ้น 8.1% ยอดขายที่เกี่ยวข้องกับดิจิทัลเพิ่มขึ้น 22.6%
Kimberly-Clark (KMB) เพิ่มขึ้น 1.9% ยอดขายอินทรีย์ในธุรกิจอเมริกาเหนือกลับมาเติบโตเป็นบวก 0.3% ปริมาณขายเพิ่มขึ้น 2% พร้อมได้รับประโยชน์จากการไหลเข้าของเงินทุนในปัจจัยความผันผวนต่ำ
แต่ไม่ใช่หุ้นกลุ่มผู้บริโภคที่ผลประกอบการดีทุกตัวจะสามารถปรับตัวขึ้นต่อได้
Ralph Lauren (RL) ร่วง 7.4% บริษัทมีรายได้ 2.18 พันล้านดอลลาร์ กำไรต่อหุ้น 4.64 ดอลลาร์ สูงกว่าที่ตลาดคาดไว้ที่ 4.25 ดอลลาร์ ยอดขายเปรียบเทียบในเอเชียเติบโตสองหลัก อย่างไรก็ตาม คำแนะนำการเติบโตของรายได้ในไตรมาสถัดไปหลังหักผลกระทบจากอัตราแลกเปลี่ยนอยู่ที่เพียง 3% ถึง 4% ต่ำกว่าที่ตลาดคาดไว้ที่ 4.3% เล็กน้อย ไม่เพียงพอที่จะรองรับการคาดการณ์มูลค่าที่สูงก่อนหน้านี้
Zegna (ZGN) ร่วง 6.2% ยอดขายแบบออร์แกนิกเติบโต 8.2% สูงกว่าที่ตลาดคาดไว้ประมาณ 6.8% แต่ฝ่ายบริหารเพียงยืนยันเป้าหมายรายได้ทั้งปีที่ระดับล่างสุดเท่านั้น แรงต้านจากอัตราแลกเปลี่ยนและความอ่อนแอของแบรนด์ Thom Browne ยังคงกดดันความรู้สึกของตลาด
Wayfair (W) ร่วง 8.2% ยกเลิกการปรับตัวขึ้นหลังรายงานผลประกอบการก่อนหน้านี้ทั้งหมด บริษัทมีรายได้เติบโต 9.7% รายได้ในสหรัฐฯ เติบโต 11.4% ปริมาณคำสั่งซื้อเติบโต 12.2% อัตรากำไรในไตรมาสที่สามสูงสุดในรอบ同期นับตั้งแต่ปี 2020 แต่ปัจจัยพื้นฐานเชิงบวกเหล่านี้ยังไม่สามารถหยุดการกลับตัวของราคาหุ้นได้
ในขณะเดียวกัน หุ้นที่มีปัจจัยพื้นฐานอ่อนแอลงอย่างชัดเจนต้องเผชิญแรงขายที่หนักกว่า
Dutch Bros (BROS) ร่วง 21.4% สาเหตุหลักมาจากยอดขายสาขาเดิมเติบโตชะลอตัวจาก 5.8% ในไตรมาสก่อนเหลือ 4.4% ต่ำกว่าที่ตลาดคาดไว้
Gildan (GIL) ร่วง 19.1% คำแนะนำยอดขายทั้งปีถูกปรับลดลงประมาณ 10% คำแนะนำกำไรต่อหุ้นลดลงจาก 4.65 ถึง 4.75 ดอลลาร์เหลือ 3.70 ถึง 3.80 ดอลลาร์ และยกเลิกเป้าหมายทางการเงินในสามปีข้างหน้า
Steve Madden (SHOO) ร่วง 17% แม้จะรายงานรายได้เติบโต 16% แต่การเติบโตทั้งหมดมาจากธุรกิจที่เข้าซื้อกิจการ ขณะที่ยอดขายแบบออร์แกนิกลดลง 14.8% จากผลกระทบของภาษีศุลกากรและคำสั่งซื้อขายส่งที่อ่อนแอ
ผลประกอบการเหล่านี้สะท้อนว่าตลาดไม่เพียงแต่กำหนดราคาการเติบโตของกำไรในอนาคตของบริษัทใหม่เท่านั้น แต่ยังประเมินหุ้นที่มีการคาดการณ์สูงอยู่แล้วอย่างเข้มงวดมากขึ้นด้วย
สิ่งที่ต้องแยกแยะคือ การร่วงลงของหุ้นกลุ่มผู้บริโภคไม่ได้เกิดจากการถอนตัวของการซื้อขายหลีกเลี่ยงความเสี่ยงทั้งหมด ส่วนหนึ่งสามารถอธิบายได้จากคำแนะนำกำไรที่อ่อนแอ การเติบโตของยอดขายที่ชะลอตัว และแรงกดดันด้านมูลค่า
แต่แม้แต่บริษัทที่ผลประกอบการเกินคาดก็อาจไม่สามารถต้านทานการลดลงของความอยากรับความเสี่ยงโดยรวมของตลาดและผลกระทบจากการไหลของเงินทุนได้
สิ่งนี้ยิ่งเพิ่มความยากในการหลีกเลี่ยงการร่วงลงของตลาดผ่านการหมุนเวียนกลุ่มอุตสาหกรรมแบบง่าย
เมื่อการซื้อขายหลีกเลี่ยงความเสี่ยงกลายเป็นเรื่องแออัด ตลาดจะมองอะไรต่อไป?
ความเสี่ยงที่ตลาดหุ้นสหรัฐฯ เผชิญอยู่ในขณะนี้ ไม่ใช่แค่เรื่องที่หุ้นกลุ่ม AI และเซมิคอนดักเตอร์จะยังคงปรับตัวลงหรือไม่เท่านั้น
โครงสร้างที่หุ้นเทคโนโลยีครอบงำตลาดในช่วงหลายปีที่ผ่านมากำลังเผชิญกับความท้าทาย ตลาดเริ่มมองหาแหล่งผลตอบแทนที่หลากหลายขึ้น แต่ในกระบวนการนี้ เงินทุนจำนวนมากไหลรวมไปยังกลุ่มหุ้นคุณค่า หุ้นความผันผวนต่ำ และหุ้นปันผลสูง ทำให้การซื้อขายแบบหลีกเลี่ยงความเสี่ยงรูปแบบใหม่ก็เผชิญกับความเสี่ยงจากความแออัดเช่นกัน
สิ่งที่ต้องจับตามองต่อไปคือการเปลี่ยนแปลงในสามระดับ
ประการแรก หุ้นเทคโนโลยีจะทรงตัวได้หรือไม่ และการฟื้นตัวจะทำให้เงินทุนไหลกลับจากกลุ่มหลีกเลี่ยงความเสี่ยงไปสู่หุ้นเติบโตหรือไม่ หากเกิดการกลับทิศของสไตล์การลงทุนอย่างชัดเจน หุ้นความผันผวนต่ำและหุ้นคุณค่าที่ทำผลงานได้แข็งแกร่งที่สุดในช่วงที่ผ่านมาอาจเผชิญแรงกดดันจากการขายทำกำไร
ประการที่สอง การปรับตัวลงโดยรวมของตลาดจะทวีความรุนแรงจนกลายเป็นแรงกดดันด้านสภาพคล่องหรือไม่ หากนักลงทุนเริ่มลดสถานะแบบไม่เลือกหน้าเพื่อเพิ่มสัดส่วนเงินสด แม้แต่หุ้นที่มีปัจจัยพื้นฐานแข็งแกร่งและมูลค่าที่สมเหตุสมผลก็อาจหลีกเลี่ยงการปรับตัวลงไม่ได้
ประการสุดท้าย กองทุนเฮดจ์ฟันด์ที่มีผู้จัดการหลายคนจะมีการปรับสถานะเพิ่มขึ้นหรือไม่ การเปลี่ยนแปลงธุรกิจของ Walleye อาจเป็นเพียงเหตุการณ์ของสถาบันแห่งใดแห่งหนึ่ง หรืออาจเป็นสัญญาณเริ่มต้นของการปรับโครงสร้างกลยุทธ์ในวงกว้างขึ้น ซึ่งพัฒนาการต่อไปนั้นน่าจับตามอง
ประเด็นหลักที่การปรับตัวของตลาดรอบนี้เปิดเผย คือความแตกต่างระหว่างความสามารถในการต้านทานการปรับตัวลงของสินทรัพย์หลีกเลี่ยงความเสี่ยงกับความเสี่ยงด้านราคาโดยแท้จริง
กลุ่มหุ้นความผันผวนต่ำ หุ้นปันผลสูง และหุ้นคุณค่า สามารถลดการพึ่งพาหุ้นเทคโนโลยีของพอร์ตได้ แต่เมื่อเงินทุนจำนวนมากใช้กลยุทธ์ที่คล้ายคลึงกัน การซื้อขายหลีกเลี่ยงความเสี่ยงเองก็จะก่อให้เกิดความเสี่ยงจากการกระจุกตัวรูปแบบใหม่
การฟื้นตัวของหุ้นเทคโนโลยีอาจทำให้สถานะหลีกเลี่ยงความเสี่ยงถูกถอนออก ขณะที่การปรับตัวลงต่อเนื่องของหุ้นเทคโนโลยีอาจบีบให้นักลงทุนขายสินทรัพย์หลีกเลี่ยงความเสี่ยง สิ่งนี้ทำให้การหมุนเวียนของตลาดไม่ใช่แค่การสลับจากกลุ่มหนึ่งไปยังอีกกลุ่มหนึ่งอย่างง่าย ๆ อีกต่อไป แต่ต้องประเมินปัจจัยพื้นฐานของอุตสาหกรรม ทิศทางของกระแสเงินทุน และระดับความแออัดของสถานะไปพร้อมกัน
ในสภาพแวดล้อมเช่นนี้ สิ่งที่หลบเลี่ยงได้ยากจริง ๆ ไม่ใช่การปรับตัวลงของอุตสาหกรรมใดอุตสาหกรรมหนึ่ง แต่คือเมื่อนักลงทุนจำนวนมากขึ้นเลือกวิธีหลีกเลี่ยงความเสี่ยงแบบเดียวกัน แหล่งพักพิงเดิมก็อาจกลายเป็นแหล่งที่มาของแรงขายในรอบถัดไปได้เช่นกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง