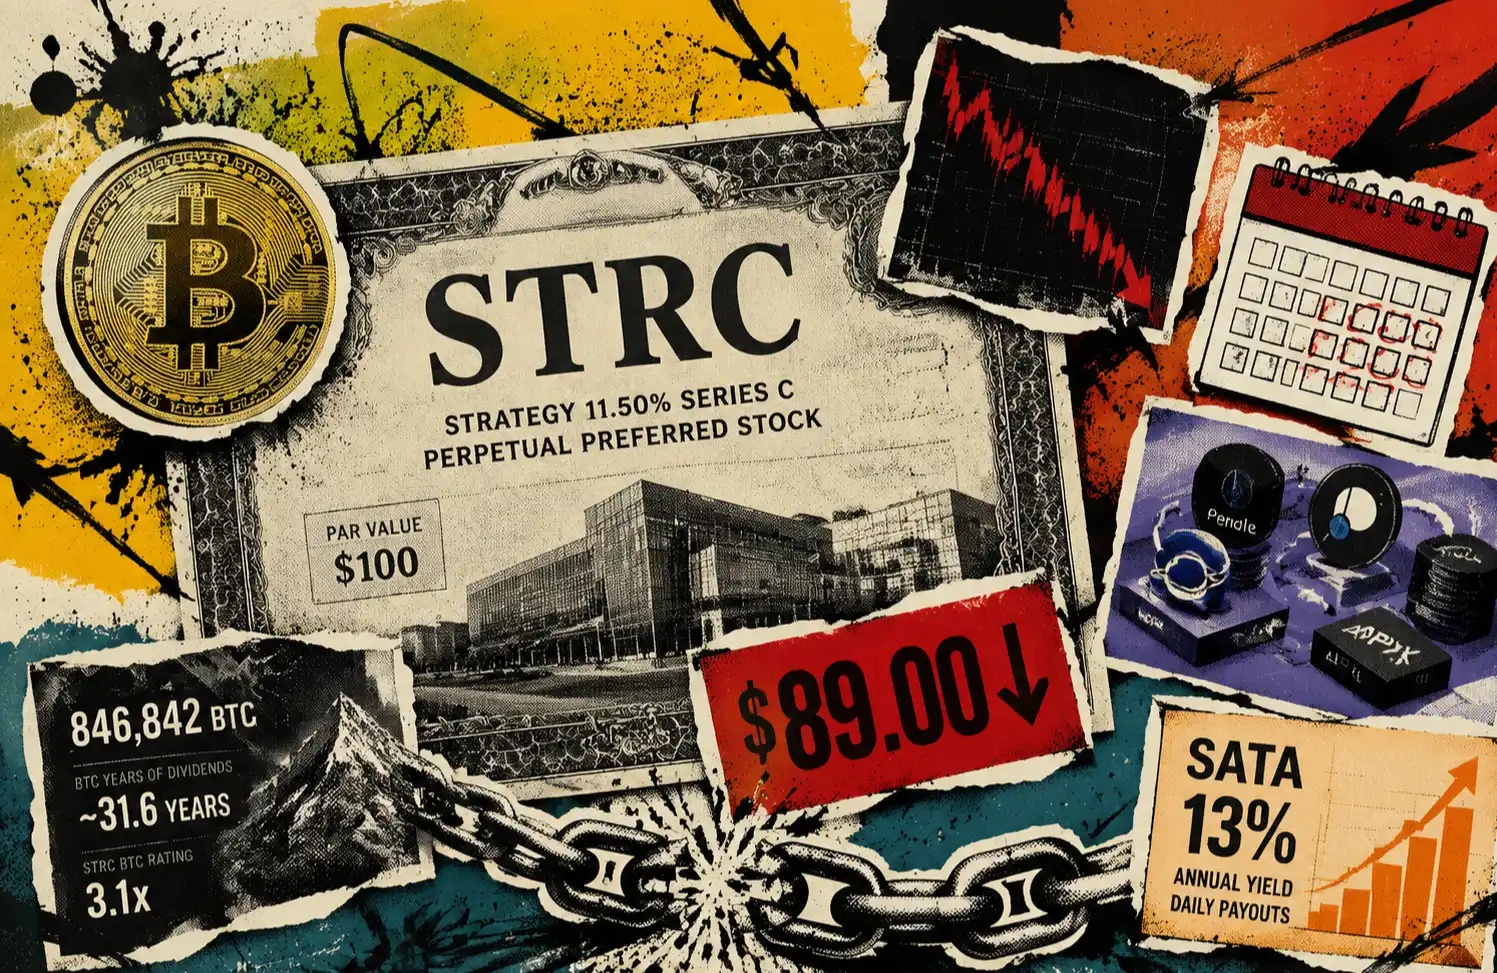
STRC ร่วงลงต่ำกว่า 80 ดอลลาร์ นักลงทุนสายบริหารเงินยังสามารถช้อนซื้อได้หรือไม่?

TL;DR
· หลังจาก STRC ร่วงลงต่ำกว่าราคาพาร์ 100 ดอลลาร์ แม้จะให้อัตราผลตอบแทนที่สูงขึ้นในเชิงผิวเผิน แต่แท้จริงแล้วกำลังตีราคาใหม่ให้กับความสามารถในการระดมทุนของ Strategy
· มันไม่ใช่แชร์ลูกโซ่ในความหมายดั้งเดิม และจะไม่ล่มสลายทันทีเมื่อราคาต่ำกว่าพาร์ แต่เงินปันผลสด หน้าต่างการระดมทุน และราคา BTC จะร่วมกันกำหนดความเสี่ยง
· สินทรัพย์ที่เกี่ยวข้อง: STRC, MSTR, BTC, หุ้นบุริมสิทธิ์ซีรีส์ STR อื่นๆ
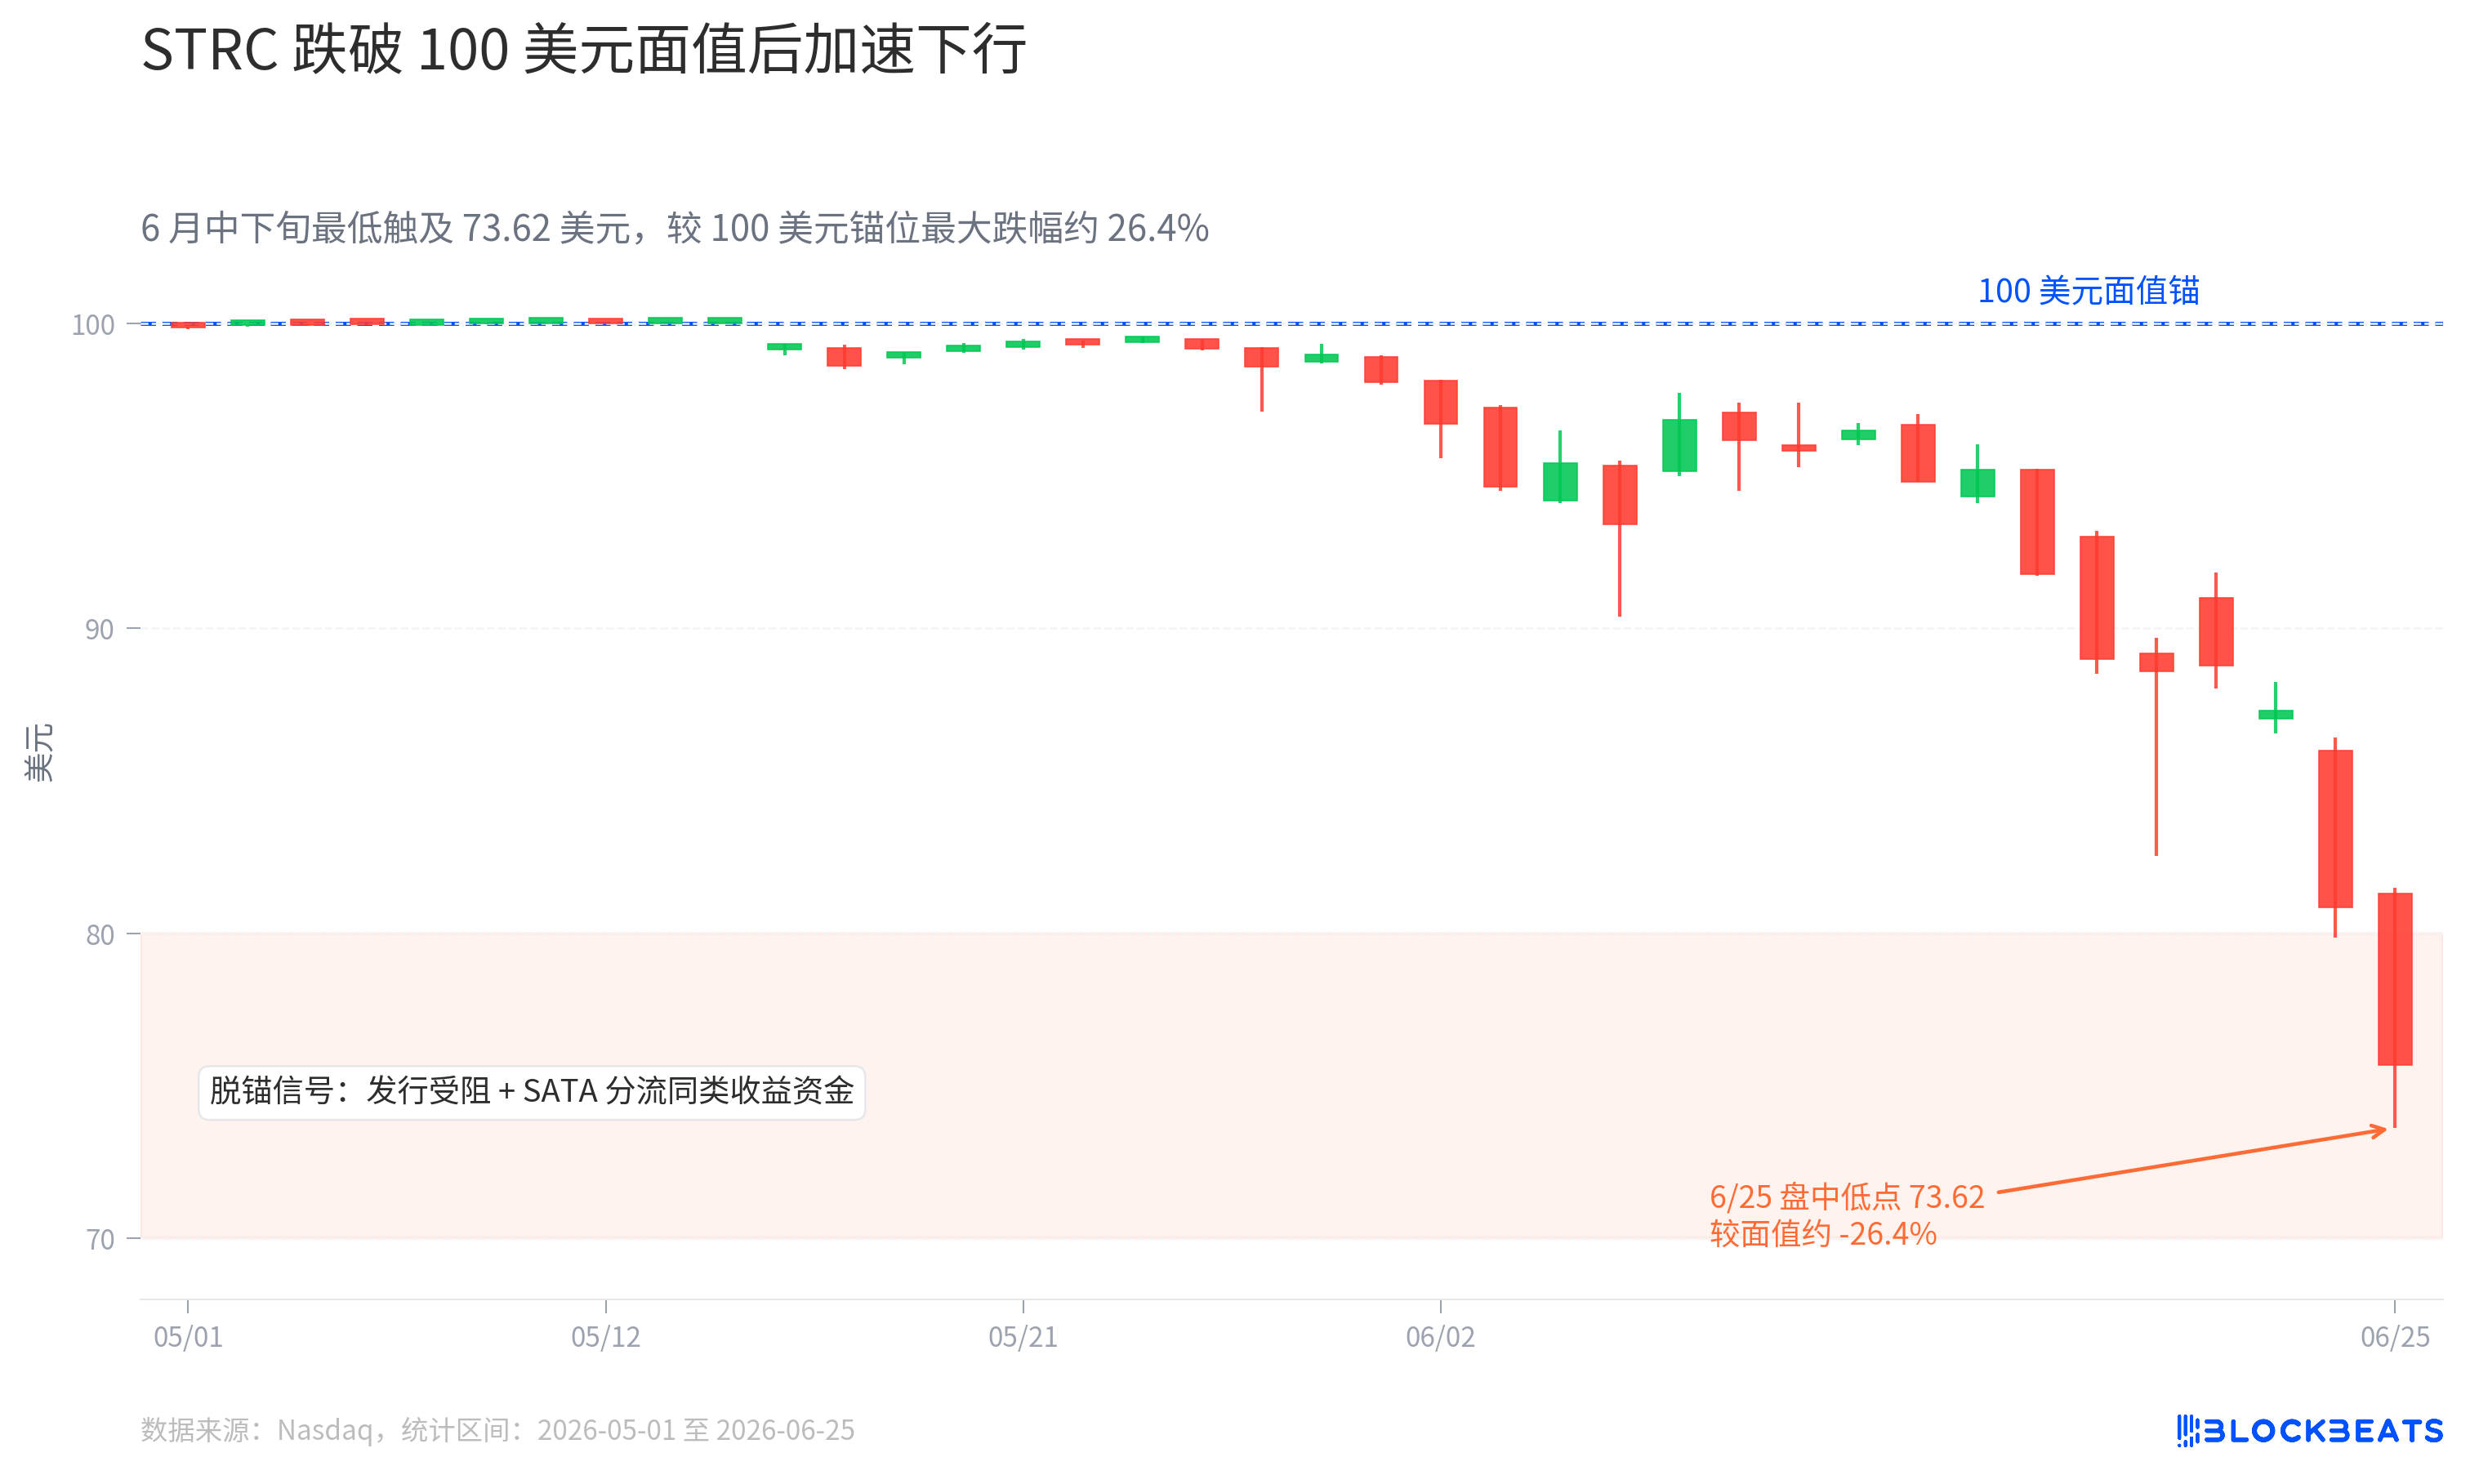
สิ่งที่ดึงดูดใจที่สุดของ STRC ในตอนนี้คือมันดูเหมือน "ตราสารดอกเบี้ยสูงที่ลดราคา" ราคาพาร์ 100 ดอลลาร์ อัตราเงินปันผลรายปีปัจจุบัน 11.50% ช่วงกลางถึงปลายเดือนมิถุนายนเคยร่วงลงไปถึงช่วง 75-89 ดอลลาร์ หากซื้อในราคานี้ อัตราผลตอบแทนที่เห็นจะถูกผลักขึ้นไปประมาณ 13%-15%
ปัญหาก็อยู่ตรงนี้ ตลาดจะไม่ทำให้หุ้นบุริมสิทธิ์ที่ตั้งเป้าราคาพาร์ไว้ที่ 100 ดอลลาร์ ร่วงลงไปถึงส่วนลด 20% โดยไม่มีเหตุผล ส่วนลดนี้ไม่ใช่แค่สภาพคล่องที่ลดลง แต่กำลังตั้งคำถามที่เฉียบคมกว่ากับ Strategy: วงล้อการซื้อ BTC ผ่านตลาดทุน ยังจะสามารถครอบคลุมต้นทุนทางการเงินที่แพงขึ้นเรื่อยๆ ได้หรือไม่?
Strategy ขาย BTC จำนวน 32 เหรียญเมื่อปลายเดือนพฤษภาคม ได้เงินสุทธิประมาณ 2.5 ล้านดอลลาร์ คาดว่าจะใช้จ่ายเงินปันผลให้กับหุ้นบุริมสิทธิ์ จำนวนเงินน้อย แต่สัญญาณไม่เล็ก มันทำให้ STRC เปลี่ยนจาก "นวัตกรรมการระดมทุน" กลายเป็นปัญหาการลงทุนที่สมจริงมากขึ้น: ถ้าซื้อตอนนี้ จะเป็นการช้อนซื้อสินทรัพย์ดอกเบี้ยสูง หรือเป็นการรับชั้นที่เปราะบางที่สุดในโครงสร้างของ MSTR?
STRC เป็นแชร์ลูกโซ่หรือไม่?
先说结论,STRC 不是传统意义上的庞氏。
แกนหลักของโครงสร้างแชร์ลูกโซ่คือการใช้เงินของคนที่เข้ามาทีหลังมาจ่ายผลตอบแทนให้กับนักลงทุนรุ่นแรก โดยไม่มีสินทรัพย์และกระแสเงินสดเพียงพอรองรับ สถานการณ์ของ Strategy แตกต่างกัน บริษัทถือครอง BTC จำนวนมากจริงๆ การถือครองที่เปิดเผยต่อสาธารณะเพิ่มขึ้นเป็นประมาณ 847,000 เหรียญแล้ว STRC ไม่ใช่ผลิตภัณฑ์ทางการเงินที่รับประกันการจ่ายคืน แต่เป็นหุ้นบุริมสิทธิ์ถาวรซีรีส์ A อัตราดอกเบี้ยผันแปร มีสถานะทางกฎหมายใกล้เคียงกับหุ้นสามัญมากกว่า ไม่มีวันครบกำหนดไถ่ถอนที่แน่นอน
นี่คือตรรกะพื้นฐานที่ Saylor และผู้บริหารของ Strategy ย้ำเสมอ: บริษัทไม่ได้หากำไรแบบมือเปล่า แต่กำลังสร้างโครงสร้างตลาดทุนจากคลัง BTC หุ้นสามัญ หุ้นกู้แปลงสภาพ หุ้นบุริมสิทธิ์ ดึงดูดเงินทุนที่แตกต่างกัน เงินที่ระดมมาได้ก็ซื้อ BTC ต่อไป ตราบใดที่ BTC เพิ่มขึ้นในระยะยาว มูลค่าสินทรัพย์สุทธิของบริษัทเพิ่มขึ้น และเครื่องมือระดมทุนยังคงเป็นที่ยอมรับของตลาด เครื่องจักรนี้ก็สามารถเดินต่อไปได้
แต่ว่า "ไม่ใช่แชร์ลูกโซ่" ไม่ได้หมายความว่า "ไม่มีความเสี่ยงที่จะกลายเป็นแชร์ลูกโซ่"
จุดอันตรายของ STRC คือมันดึงเรื่องเล่า BTC ของ MSTR กลับมาสู่กระแสเงินสด หุ้นสามัญสามารถอิงพรีเมียมระยะยาว พันธบัตรแปลงสภาพสามารถอิงพื้นที่แปลงสภาพ แต่ STRC ต้องการเงินปันผลเป็นเงินสด อัตราเงินปันผลตามชื่อที่ 11.50% ในปัจจุบัน สำหรับนักลงทุนคือผลตอบแทน แต่สำหรับ Strategy คือต้นทุนที่ต่อเนื่อง
หากเงินปันผลเหล่านี้ในระยะยาวไม่สามารถครอบคลุมได้ด้วยกระแสเงินสดจากธุรกิจซอฟต์แวร์ เงินสำรอง หรือการรีไฟแนนซ์ต้นทุนต่ำ แต่กลับพึ่งพาการออกหลักทรัพย์ใหม่หรือการขาย BTC มากขึ้นเรื่อยๆ โครงสร้างก็จะเริ่มน่าเกลียด มันอาจไม่ใช่แชร์ลูกโซ่ในแง่กฎหมาย แต่ตลาดจะตีราคามันใหม่ในฐานะ "วิศวกรรมการเงินที่ต้องปั๊มชีวิตต่อเนื่อง"
ดังนั้นการตัดสินว่า STRC จะช้อนซื้อช่วงตกหรือไม่ ชั้นแรกไม่ใช่ดูว่าอัตราผลตอบแทนสูงแค่ไหน แต่ดูว่าผลตอบแทนสูงนั้นมาจากไหน ถ้าผลตอบแทนสูงมาจากความตื่นตระหนกระยะสั้น อาจเป็นโอกาส แต่ถ้าผลตอบแทนสูงมาจากที่ตลาดมองว่าโครงสร้างนี้ต้องระดมทุนในราคาที่แพงขึ้นเรื่อยๆ การลดราคาก็ไม่ใช่ของถูก แต่เป็นค่าชดเชยความเสี่ยง
สาเหตุหลักของการหลุดพ้นจากจุดยึดคืออะไร?
จุดยึดของ STRC คือมูลค่าที่ตราไว้ 100 ดอลลาร์ การหลุดต่ำกว่ามูลค่าที่ตราไว้ แสดงว่าตลาดไม่เต็มใจที่จะถือมันในราคาใกล้เคียงมูลค่าที่ตราไว้ สาเหตุหลักมีสามชั้น
ชั้นแรก คือ BTC และพรีเมียมของ MSTR ถูกกดดันพร้อมกัน
วงล้อของ MSTR พึ่งพา mNAV ซึ่งก็คือพรีเมียมของราคาหุ้นเทียบกับมูลค่าสุทธิของการถือเหรียญ ตราบใดที่ราคาหุ้น MSTR สูงกว่ามูลค่าสินทรัพย์สุทธิของ BTC บริษัทก็สามารถออกหุ้นหรือหลักทรัพย์อื่นได้อย่างมีประสิทธิภาพมากขึ้น แล้วนำเงินไปซื้อ BTC วงจรนี้ราบรื่นในตลาดกระทิง เพราะ BTC ที่เพิ่มขึ้นผลักดันมูลค่าสุทธิ และพรีเมียมของ MSTR ที่ขยายตัวก็เพิ่มประสิทธิภาพการระดมทุน
แต่ถ้า BTC เคลื่อนไหว sideways หรือร่วงลง พรีเมียมของ MSTR จะแคบลง ประสิทธิภาพการระดมทุนก็จะลดลง STRC ไม่ใช่สินทรัพย์ดอกเบี้ยสูงที่โดดเดี่ยว มันคือชั้นการระดมทุนในวงล้อนี้ เมื่อตลาดสงสัยว่าวงล้อจะหมุนช้าลง ก็จะเรียกร้องอัตราผลตอบแทนที่สูงขึ้นก่อน
ชั้นที่สอง คือกลไกการออก STRC เองถูกขัดขวาง
เป้าหมายการออกแบบดั้งเดิมของ STRC คือให้ราคาซื้อขายใกล้เคียง 100 ดอลลาร์ให้มากที่สุด บริษัทสามารถออกในปริมาณเล็กน้อยอย่างต่อเนื่องในตลาด เพื่อจัดหาเงินทุนระยะยาวให้กับ Strategy แต่เมื่อราคาในตลาดรองร่วงลงไปถึง 80 กว่าดอลลาร์ การออกในราคาใกล้เคียงมูลค่าที่ตราไว้ก็กลายเป็นเรื่องยาก รายงานของ CoinDesk ในเดือนมิถุนายนกล่าวถึงว่าหลังจาก STRC หลุดต่ำกว่ามูลค่าที่ตราไว้ การจัดการออกหลักทรัพย์ที่เกี่ยวข้องของบริษัทก็ถูกระงับชั่วคราว
สิ่งนี้จะสร้าง feedback loop แบบย้อนกลับ ราคาต่ำกว่ามูลค่าที่ตราไว้ การออกใหม่ก็ยากขึ้น การออกยากขึ้น ช่องทางการระดมทุนก็แคบลง ช่องทางการระดมทุนแคบลง ตลาดก็กังวลเรื่องแรงกดดันจากเงินปันผลเป็นเงินสดมากขึ้น เมื่อความกังวลเพิ่มขึ้น ราคาก็ยังคงต่ำกว่ามูลค่าที่ตราไว้ต่อไป
ชั้นที่สาม คือคู่แข่งอย่าง SATA ที่ดูดสภาพคล่องกลุ่มเดียวกันไป
STRC ไม่ได้มุ่งเป้าไปที่เงินทุนจากหุ้นทั่วไป แต่เป็นเงินทุนจากนักลงทุนที่ยอมรับผลตอบแทนสูง คล้ายตราสารหนี้คงที่ และยอมรับความเสี่ยงของบริษัทที่มีคลัง BTC เงินทุนกลุ่มนี้ไม่ได้มีไม่จำกัด เมื่อมีคู่แข่งอย่าง SATA ที่มุ่งเป้าไปที่เงินทุนประเภทผลตอบแทนเดียวกัน STRC ก็ไม่ใช่ทางเลือกเดียวอีกต่อไป
สำหรับนักลงทุน เงินจะไหลไปยังฝั่งที่ให้ผลตอบแทนสูงกว่า สภาพคล่องดีกว่า หรือเงื่อนไขชัดเจนกว่า เมื่อ SATA ดึงสภาพคล่องไป STRC ที่ต้องการรักษามูลค่าที่ตราไว้ 100 ดอลลาร์ ก็ต้องเสนอราคาหรือชดเชยผลตอบแทนที่น่าสนใจกว่า การลดราคาไม่ได้เกิดจากความตื่นตระหนกของตลาดเพียงอย่างเดียว แต่อาจเกิดจากการจัดสรรเงินทุนใหม่ระหว่างผลิตภัณฑ์ที่คล้ายคลึงกัน
ชั้นที่สี่ คือการขายเหรียญเพื่อจ่ายดอกเบี้ยที่ทำลายจุดยึดทางจิตใจแบบ "ซื้ออย่างเดียวไม่ขาย"
การขาย BTC 32 เหรียญเมื่อปลายเดือนพฤษภาคมนั้นไม่มาก เมื่อเทียบกับการถือครอง BTC กว่า 840,000 เหรียญ แทบจะมองไม่เห็น แต่สิ่งที่ตลาดอ่อนไหวไม่ใช่ปริมาณ แต่เป็นวัตถุประสงค์ เอกสารระบุว่าเงินจำนวนนี้มีไว้สำหรับการจ่ายปันผลหุ้นบุริมสิทธิ์ สื่อตีความต่อไปว่าหมายถึงการจ่ายปันผลของ STRC
สิ่งนี้ทำให้นักลงทุนเริ่มคิดถึงคำถามที่พวกเขาไม่อยากคิดมาก่อน: หากหน้าต่างการระดมทุนยังคงแคบลง การขายเหรียญเพื่อจ่ายดอกเบี้ยจะกลายเป็นตัวเลือกปกติจากการดำเนินการครั้งเดียวหรือไม่?
การหลุดพ้นของ STRC โดยพื้นฐานแล้วไม่ได้เกิดจากการขายเหรียญมูลค่า 2.5 ล้านดอลลาร์ แต่เป็นเพราะมันทำให้ตลาดเห็นด้านตรงข้ามของวงล้อ MSTR ในตลาดกระทิง การกู้ยืมเพื่อซื้อเหรียญจะขยายการเพิ่มขึ้น ในสภาวะกดดัน การจ่ายดอกเบี้ยและการรีไฟแนนซ์ก็จะขยายความสงสัยเช่นกัน
ในสถานการณ์ใดที่จะเกิดการล่มสลาย?
STRC ไม่น่าจะเป็นสถานะเลเวอเรจที่ถูกบังคับชำระบัญชีในชั่วข้ามคืน มันไม่มีวันครบกำหนดที่แน่นอน และเงินปันผลก็ไม่ใช่ภาระผูกพันที่ต้องจ่ายบังคับเหมือนดอกเบี้ยหนี้ หนี้ส่วนใหญ่ของ Strategy ไม่ได้ใช้ BTC เป็นหลักประกัน ความเสี่ยงของการถูกบังคับชำระบัญชีจากมาร์จิ้นในความหมายดั้งเดิมจึงไม่สูง
การล่มสลายที่แท้จริง มีแนวโน้มมากกว่าที่จะเป็นการพังทลายของความเชื่อมั่นและความสามารถในการระดมทุนอย่างต่อเนื่อง
แรงกดดันแรกมาจาก BTC เอง หาก BTC เข้าสู่ตลาดหมีลึก mNAV ของ MSTR จะถูกกดให้ใกล้ 1 หรือแม้แต่ต่ำกว่า 1 วิธีการระดมทุนที่สะดวกที่สุดของ Strategy จะใช้ไม่ได้ ยิ่งส่วนเกินของหุ้นสามัญบางลง การเพิ่มทุนเพื่อซื้อเหรียญก็ยิ่งยากที่จะอธิบายว่าเป็น "การเพิ่ม BTC ต่อหุ้น" นักลงทุนจะมองเห็นการเจือจางมากขึ้น
แรงกดดันที่สองมาจากราคาของ STRC หากมันหยุดอยู่ในช่วง 70-80 ดอลลาร์เป็นเวลานาน ไม่สามารถกลับไปใกล้ 100 ดอลลาร์ได้ ตลาดจะไม่ส่งสัญญาณว่าเป็นการขายเกินจริงในระยะสั้น แต่เป็นการประเมินต้นทุนเงินทุนใหม่ สำหรับหุ้นบุริมสิทธิ์ที่มีเป้าหมายคงที่ใกล้มูลค่าที่ตราไว้ ยิ่งส่วนลดลึก ผู้ออกก็ยิ่งต้องจ่ายค่าชดเชยสูงขึ้นเพื่อใช้มันในการระดมทุนต่อไป
แรงกดดันประการที่สามคือเงินปันผลเป็นเงินสด อัตราเงินปันผลตามชื่อของ STRC ที่ 11.50% ถือเป็นอัตราดอกเบี้ยสูงสำหรับผู้ซื้อ แต่เป็นต้นทุนเงินสดสูงสำหรับ Strategy ตามการคำนวณคร่าวๆ ของต้นฉบับ แรงกดดันด้านเงินปันผลเป็นเงินสดรายปีของหุ้นบุริมสิทธิที่เกี่ยวข้องนั้นอยู่ในระดับพันล้านดอลลาร์สหรัฐ ซึ่งไม่ใช่ตัวเลขที่ธุรกิจซอฟต์แวร์แบบดั้งเดิมจะสามารถรองรับได้อย่างง่ายดาย
แรงกดดันสุดท้ายคือการขายเหรียญเปลี่ยนจากเหตุการณ์ที่เกิดขึ้นเป็นครั้งคราวมาเป็นรูปแบบปกติ การขาย BTC จำนวน 32 เหรียญอาจยังอธิบายได้ว่าเป็นการจัดการงบดุล แต่หากในอนาคตต้องพึ่งพาการขาย BTC เพื่อชดเชยเงินปันผลมากขึ้น ตลาดจะนิยามวงจรนี้ใหม่ ในอดีตคือการกู้ยืมเพื่อซื้อ BTC แต่ตอนนี้กลายเป็นการขาย BTC เพื่อจ่ายต้นทุนทางการเงิน ทิศทางของเรื่องราวกลับตาลปัตร
หากเหตุการณ์ทั้งสี่นี้เกิดขึ้นแยกกัน อาจไม่จำเป็นต้องนำไปสู่การล่มสลาย สิ่งที่อันตรายจริงๆ คือการเกิดขึ้นพร้อมกัน BTC ร่วงลง ส่วนเกินมูลค่า MSTR หดตัว STRC มีส่วนลดลึก และเงินปันผลเป็นเงินสดต้องพึ่งพาการขายเหรียญ เมื่อถึงจุดนั้น ปัญหาจะไม่ใช่ว่า STRC มีอัตราผลตอบแทน 15% หรือไม่ แต่เป็นว่า 15% นั้นเพียงพอที่จะชดเชยความเสี่ยงจากการที่เงินต้นยังคงมีส่วนลดและการเลื่อนการจ่ายเงินปันผลหรือไม่
กล่าวคือ จุดล่มสลายของ STRC ไม่ใช่ราคาเดียวที่เฉพาะเจาะจง แต่เป็นการแตกหักของเรื่องราวทางการเงิน ตราบใดที่ตลาดยังเชื่อว่า Strategy สามารถระดมทุนได้ ถือ BTC ได้ และรักษาหุ้นบุริมสิทธิให้อยู่ในต้นทุนที่ยอมรับได้ STRC ก็ยังมีพื้นที่สำหรับการฟื้นตัว แต่เมื่อตลาดไม่เชื่ออีกต่อไป หุ้นบุริมสิทธิจะแสดงส่วนลดความเชื่อถือได้เร็วกว่าหุ้นสามัญ
ทุกตลาดหมีต้อง "โค่นหนึ่งราย"?
ทุกตลาดหมีในวงการคริปโตมีบทที่คุ้นเคย: โครงสร้างทางการเงินที่ราบรื่นที่สุดในตลาดกระทิง จะกลายเป็นจุดที่มีแรงกดดันมากที่สุดในช่วงขาลง
รอบที่แล้วมีกระดานเทรด แพลตฟอร์มให้กู้ยืม และผลิตภัณฑ์การลงทุนที่ให้ผลตอบแทนสูงถูก "โค่น" ปัญหาของพวกเขาไม่เหมือนกันทั้งหมด แต่จุดร่วมคือในช่วงตลาดกระทิง พวกเขาถือว่าราคาที่เพิ่มขึ้น สภาพคล่อง และความเชื่อมั่นเป็นเรื่องปกติ เมื่อราคาลดลง การไถ่ถอนเพิ่มขึ้น และต้นทุนทางการเงินสูงขึ้น ส่วนที่พึ่งพาการไหลเข้าอย่างต่อเนื่องมากที่สุดในโครงสร้างก็จะถูกเปิดเผย
MSTR และ STRC ไม่ใช่สิ่งเดียวกัน Strategy มี BTC สำรองจริง การเปิดเผยข้อมูลของบริษัทจดทะเบียนมีความโปร่งใสมากกว่า และหุ้นบุริมสิทธิก็ไม่ใช่กองทุนสภาพคล่องที่ให้ผลตอบแทนสูงบนเชน การเทียบเคียงโดยตรงกับโครงการที่ล่มสลายในรอบที่แล้วนั้นไม่ถูกต้อง
แต่สิ่งที่ตลาดถามตอนนี้ไม่ใช่ "มันจะเป็น FTX รายต่อไปหรือไม่" แต่คือ "ตลาดหมีรอบนี้จะโค่นโมเดลทางการเงินของบริษัทที่ถือ BTC คลังหนึ่งรายหรือไม่"
STRC กำลังยืนอยู่ตรงกลางของคำถามนี้ สำหรับผู้มองโลกในแง่ดี การที่มันร่วงลงมาใกล้ 80 ดอลลาร์ หมายถึงการซื้อหุ้นบุริมสิทธิที่ให้ดอกเบี้ยสูงซึ่งมี BTC สำรองจำนวนมากรองรับในราคาส่วนลด ตราบใดที่ BTC ดีดตัว ส่วนเกินมูลค่า MSTR ฟื้นตัว และ STRC กลับมาใกล้มูลค่าที่ตราไว้ นักลงทุนสามารถทำกำไรทั้งจากดอกเบี้ยและกำไรจากส่วนต่างของราคาได้
สำหรับนักมองโลกในแง่ร้าย การลดราคาของ STRC ไม่ใช่การฆ่าที่ผิดพลาด แต่เป็นสัญญาณที่ตลาดกำลังลดระดับโมเดลการระดมทุนของ MSTR ล่วงหน้า มันบ่งบอกว่านักลงทุนที่เน้นผลตอบแทนไม่ยอมรับราคา 100 ดอลลาร์ แสดงว่าการระดมทุนด้วยดอกเบี้ยสูงไม่ถูกอีกต่อไป และพิสูจน์ว่า "ชั้นเครดิตดิจิทัล" ของบริษัทคลัง BTC จะถูกทดสอบในช่วงตลาดหมีเช่นกัน
ดังนั้น คำตอบว่า STRC ควรซื้อช่วงตกหรือไม่ ขึ้นอยู่กับว่าผู้ซื้อกำลังเดิมพันอะไร
หากเดิมพันการฟื้นตัวของราคาในระยะสั้น จุดสังเกตหลักคือ STRC จะกลับมาใกล้ 100 ดอลลาร์หรือไม่ mNAV ของ MSTR จะหยุดลดลงหรือไม่ และ BTC จะเปิดช่องว่างขาขึ้นอีกครั้งหรือไม่ หากเดิมพันการรับดอกเบี้ยระยะยาว ก็ต้องยอมรับความเสี่ยงที่เงินปันผลอาจถูกเลื่อน ราคาอาจลดลงในระยะยาว และอัตราผลตอบแทนอาจเพิ่มขึ้นต่อไป
พูดให้ตรงกว่านี้ STRC ไม่ใช่ "ดอกเบี้ยสูงไร้ความเสี่ยง" สำหรับทุกคน มันเหมือนบัตรลงคะแนนดอกเบี้ยสูงที่เกี่ยวกับว่า Saylor Flywheel จะผ่านพ้นตลาดหมีได้หรือไม่ การซื้อมันไม่ใช่การซื้อพันธบัตรธรรมดา แต่เป็นการเดิมพันว่าตลาดยังคงเชื่อในเรื่องราวคลัง BTC ของ MSTR ต่อไป
รอบนี้จะ "จัดการใครสักคน" จริงหรือไม่ ยังสรุปไม่ได้ในตอนนี้ แต่ STRC ได้ส่งสัญญาณเริ่มต้นแล้ว: เมื่อบริษัทคลัง BTC เริ่มใช้หุ้นบุริมสิทธิ์เพื่อสร้างชั้นผลตอบแทนสูง ตลาดหมีจะไม่ทดสอบแค่ราคาเหรียญ แต่จะทดสอบว่าใครยังสามารถหาเงินได้ในต้นทุนที่ต่ำพอ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง