STRC หลุดพ่วงอย่างรุนแรง ตลาดกำลังตั้งราคาความเสี่ยงอะไร?

TL;DR
· STRC ร่วงลงมาอยู่ที่ประมาณ 89 ดอลลาร์ คิดเป็นอัตราผลตอบแทนปัจจุบันแบบง่ายประมาณ 12.9% จากเงินปันผลรายปี 11.5 ดอลลาร์
· ความเห็นที่แตกต่างในตลาดไม่ได้อยู่ที่ว่า Strategy จะจ่ายเงินปันผลไม่ไหวในทันที แต่อยู่ที่ว่าสำรอง BTC การระดมทุนด้วยดอกเบี้ยสูง เลเวอเรจบนเชน และการแข่งขันจากผลิตภัณฑ์ที่คล้ายคลึงกัน ควรมีส่วนลดอย่างไร
· สินทรัพย์ที่เกี่ยวข้อง: STRC, MSTR/Strategy, SATA, BTC, Pendle และผลิตภัณฑ์ผลตอบแทนบนเชนที่เกี่ยวข้อง
ในช่วงสองวันที่ผ่านมา หุ้นบุริมสิทธิถาวร STRC ของ Strategy ร่วงลงมาอยู่ที่ประมาณ 89 ดอลลาร์ เบี่ยงเบนอย่างชัดเจนจากมูลค่าที่ตราไว้ 100 ดอลลาร์ ทำให้อัตราผลตอบแทนแบบง่ายเมื่อคำนวณจากราคาปัจจุบันเพิ่มขึ้นเป็นประมาณ 12.9%
สิ่งที่ผิดปกติของเหตุการณ์นี้คือ STRC ถูกออกแบบมาให้เป็นเครื่องมือที่มีผลตอบแทนสูงซึ่งทำงานใกล้เคียงกับราคาพาร์ Strategy คงเงินปันผลรายปี 11.5% และผู้ถือหุ้นได้อนุมัติเมื่อวันที่ 8 มิถุนายนให้เปลี่ยนความถี่ในการจ่ายเงินปันผลจากรายเดือนเป็นรายครึ่งเดือน โดยกำหนดการเปิดเผยคาดว่าจะเริ่มตั้งแต่เดือนกรกฎาคม และวันจ่ายเงินปันผลรายครึ่งเดือนแรกคาดว่าจะเป็นวันที่ 15 กรกฎาคม ซึ่งยังต้องรอการประกาศจากคณะกรรมการ โดยสัญชาตญาณแล้ว การจ่ายเงินปันผลที่ถี่ขึ้นน่าจะช่วยให้ราคาเข้าใกล้ 100 ดอลลาร์มากขึ้น
ตลาดกลับไม่ได้กำหนดราคาเช่นนั้น Strategy และ Michael Saylor เน้นย้ำถึงตรรกะความคุ้มครองสินทรัพย์: บริษัทเปิดเผยว่าถือครอง BTC 846,842 เหรียญ ณ วันที่ 15 มิถุนายน หน้าตัวชี้วัดเครดิตแสดง BTC Years of Dividends ประมาณ 31.6 ปี และ STRC BTC Rating อยู่ที่ 3.1 เท่า สิ่งที่ตลาดแสดงความกังวลด้วยราคา 89 ดอลลาร์นั้นเป็นอีกชั้นหนึ่ง: เครื่องมือระดมทุนที่มีผลตอบแทนสูงซึ่ง backed โดยสำรอง BTC ประเภทนี้ ต้องรับภาระส่วนลดที่สูงขึ้นจากเลเวอเรจ สภาพคล่อง การแข่งขัน และกระแสเงินสด
สำหรับผู้ถือ ปัญหาไม่ใช่ว่า 12.9% ดูสูงพอหรือไม่ แต่เป็นว่าทำไมผลตอบแทนที่สูงจึงไม่สามารถดึงราคากลับมาที่ราคาพาร์ได้ นี่เป็นตัวกำหนดว่าส่วนลดปัจจุบันของ STRC เป็นการถูกขายทิ้งชั่วคราวตามจังหวะ หรือเป็นจุดเริ่มต้นของส่วนชดเชยความเสี่ยงใหม่
สินทรัพย์ที่มีผลตอบแทนสูงก็สามารถกระตุ้นการลดเลเวอเรจแบบย้อนกลับได้เช่นกัน
หลังจาก STRC ร่วงลงมาที่ 89 ดอลลาร์ หนึ่งในคำอธิบายที่มีการพูดถึงมากที่สุดในตลาดคือการปิดสถานะ carry trade แบบย้อนกลับที่อาจเกิดขึ้น
Carry trade หมายถึงการกู้ยืมเงินทุนที่มีต้นทุนต่ำเพื่อซื้อสินทรัพย์ที่ให้ผลตอบแทนสูง นักลงทุนกู้ยืมเงินดอลลาร์หรือ stablecoin เพื่อซื้อ STRC และรับส่วนต่างระหว่างเงินปันผลตามชื่อ 11.5% กับต้นทุนทางการเงิน ตราบใดที่ STRC ยังคงทรงตัวใกล้ 100 ดอลลาร์ ธุรกรรมนี้ดูเหมือนจะมีความผันผวนต่ำ และยัง backed โดยธีม BTC ของ Strategy
ความเสี่ยงจะปรากฏขึ้นเมื่อราคาอ้างอิงเริ่มคลอน เมื่อ STRC ร่วงจากประมาณ 100 ดอลลาร์ลงมาที่ 95, 92, 89 ดอลลาร์ ตรรกะการควบคุมความเสี่ยงของบัญชีเลเวอเรจจะเปลี่ยนไป นักลงทุนบางรายอาจต้องเติมหลักประกัน ลดสถานะ หรือแม้แต่ขาย STRC เพื่อชำระหนี้ การขายจะกดราคาลง และราคาที่ลดลงจะกระตุ้นการควบคุมความเสี่ยงเพิ่มเติม สินทรัพย์ที่ให้ผลตอบแทนสูงกลับกลายเป็นยิ่งขายยิ่งตก
ตรงนี้ต้องรักษาขอบเขตให้ชัดเจน ปัจจุบันยังไม่มีข้อมูลสาธารณะระดับตลาดหลักทรัพย์ โบรกเกอร์ หรือผู้รับฝากทรัพย์สินที่พิสูจน์ได้ว่าสถาบันมีการบังคับขายครั้งใหญ่ คำพูดที่แม่นยำกว่าคือ หากในช่วงไม่กี่เดือนที่ผ่านมา กระแสการเล่าเรื่อง STRC ที่ให้ผลตอบแทนสูงและมั่นคงดึงดูดเงินทุนเลเวอเรจได้มากพอ การร่วงลงใกล้ระดับ 89 ดอลลาร์อาจไม่ใช่แค่การประเมินมูลค่าพื้นฐานใหม่ แต่ยังรวมถึงการลดเลเวอเรจเชิงกลไกด้วย
สิ่งนี้อธิบายว่าทำไมอัตราผลตอบแทนที่สูงขึ้นจึงไม่ดึงดูดคำสั่งซื้อในทันที สำหรับผู้ซื้อที่ใช้เงินสดไม่มีเลเวอเรจ 12.9% นั้นน่าสนใจกว่า แต่สำหรับผู้ซื้อที่ใช้เลเวอเรจ ราคาที่ลดลงจะสร้างแรงกดดันด้านหลักประกันก่อน ทำให้อัตราผลตอบแทนที่สูงขึ้นอาจไม่สามารถรับรู้ได้ทัน
การห่อหุ้มบนเชนขยายการปรับราคา
ตัวแปรใหม่ของ STRC คือมันไม่ได้มีอยู่แค่ในบัญชีโบรกเกอร์แบบดั้งเดิมอีกต่อไป แต่ยังถูกห่อหุ้มเข้าไปในโครงสร้างผลตอบแทนและเลเวอเรจของ DeFi
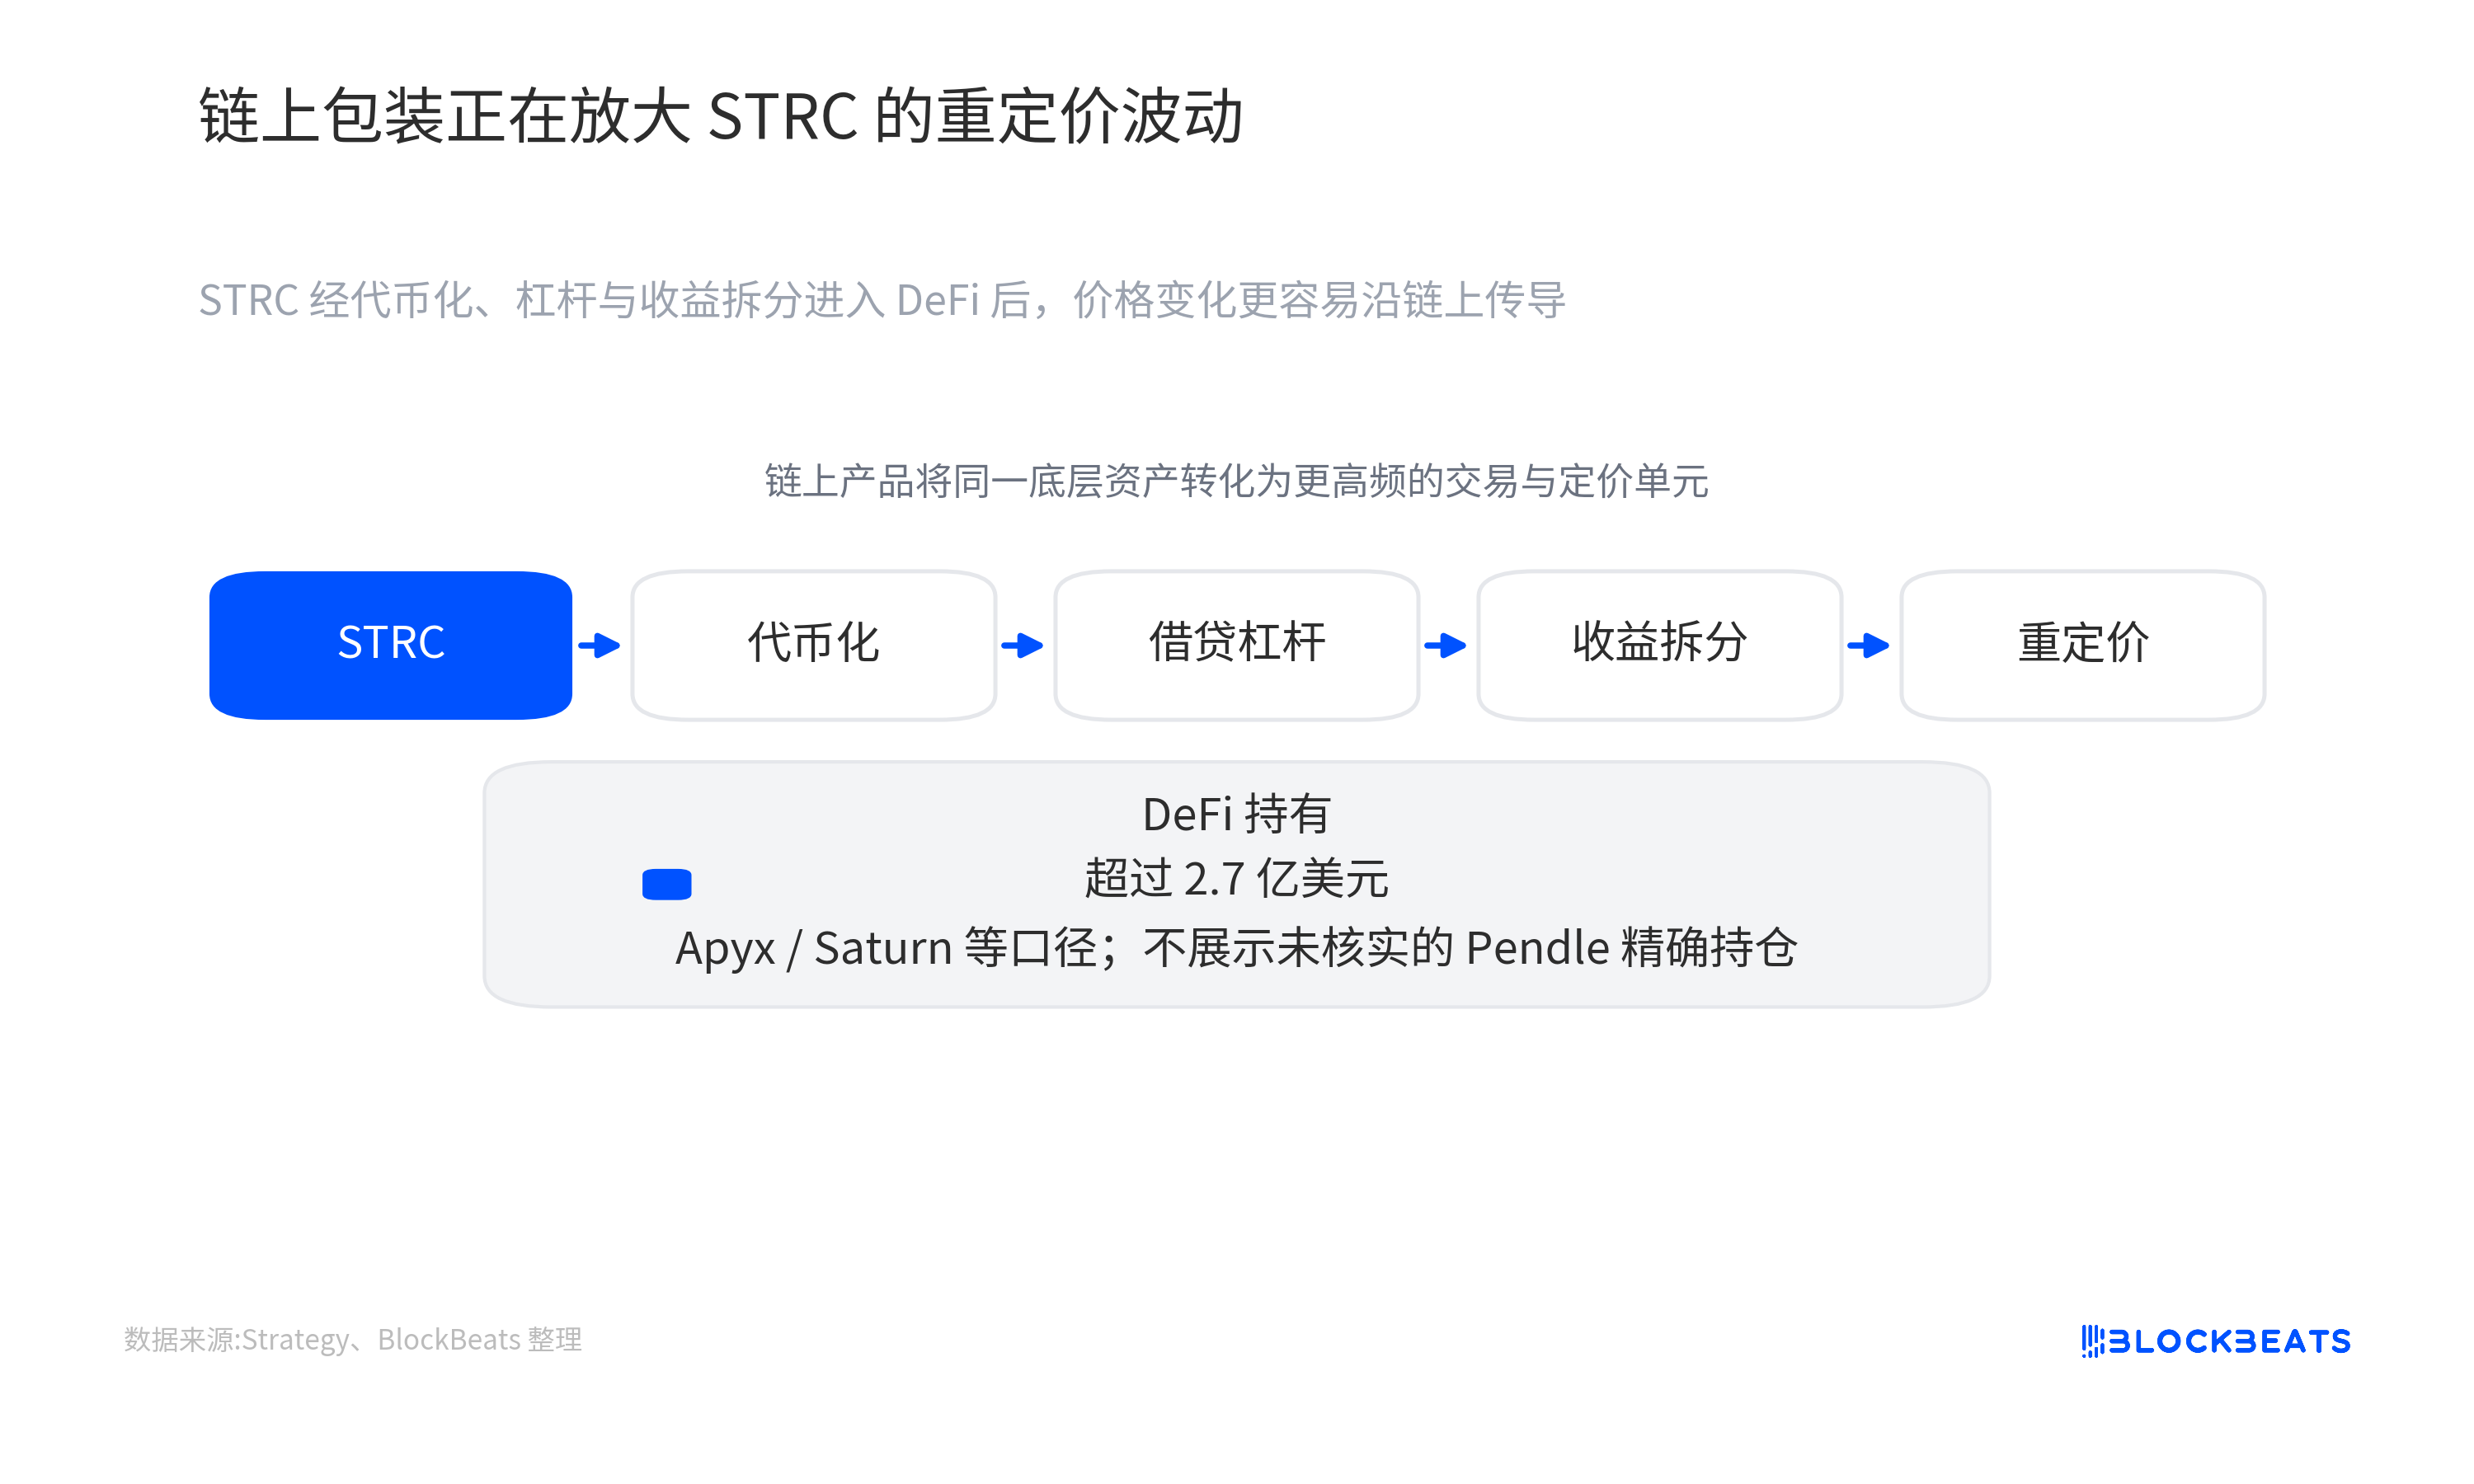
หุ้นบุริมสิทธิ์เดิมเป็นสินทรัพย์ที่ค่อนข้างช้า: จ่ายปันผลตามกำหนด ซื้อขายในตลาดรอง และราคาผันผวนตามอัตราผลตอบแทน เมื่อ STRC ถูกแปลงเป็นโทเค็นและเข้าสู่ระบบการให้กู้ยืม เลเวอเรจ และการแยกผลตอบแทน มันก็เชื่อมต่อกับกลไกการชำระบัญชีและการเก็งกำไรที่เร็วกว่าของตลาดคริปโต
โปรโตคอลอย่าง Apyx, Saturn, Pendle ได้สร้างผลิตภัณฑ์บนเชนในรูปแบบต่างๆ รอบ STRC แล้ว Saturn แปลงเป็นสินทรัพย์ที่มีดอกเบี้ย Apyx ให้บริการรวมผลตอบแทนแบบเลเวอเรจ Pendle สามารถแยกสินทรัพย์ออกเป็นสองส่วนคือ PT และ YT โดย PT แทนส่วนเงินต้น และ YT แทนสิทธิ์ในผลตอบแทนในอนาคต นักลงทุนไม่เพียงแต่ซื้อ STRC ได้โดยตรง แต่ยังสามารถซื้อขายส่วนลดของเงินต้นหรือความคาดหวังเงินปันผลในอนาคต
พูดง่ายๆ ก็คือ นี่เหมือนกับการแยกหุ้นบุริมสิทธิ์ที่ให้ผลตอบแทนสูงแบบดั้งเดิมออกเป็นส่วนประกอบผลตอบแทนคริปโตหลายชั้น บางคนซื้อผลตอบแทนที่มั่นคง บางคนใช้เลเวอเรจขยายอัตราผลตอบแทนรายปี บางคนเดิมพันเฉพาะการจ่ายปันผลในอนาคต ประสิทธิภาพของเงินทุนเพิ่มขึ้น แต่ความเปราะบางก็เพิ่มขึ้นเช่นกัน เมื่อราคาสินทรัพย์อ้างอิงลดลง อัตราการค้ำประกันบนเชน สถานะการกู้ยืม และราคาสิทธิ์ผลตอบแทนอาจปรับตัวพร้อมกัน
การประเมินที่ปลอดภัยที่สุดในตอนนี้คือ STRC ได้เข้าสู่ระบบผลตอบแทนบนเชน เลเวอเรจ และการแยกส่วนแล้ว เอกสารของ Strategy กล่าวถึงขนาดประมาณ 280 ล้านดอลลาร์ใน Apyx, 83 ล้านดอลลาร์ใน xSTRC, และประมาณ 70 ล้านดอลลาร์ใน STRC ที่รองรับสเตเบิลคอยน์ พูลและธุรกรรมที่เกี่ยวข้องกับ Pendle ก็มีขนาดที่เห็นได้ชัด แต่ข้อมูลสาธารณะยังไม่เพียงพอที่จะสนับสนุนว่าการถือครองใน vault ของมันมีมูลค่าระดับร้อยล้านดอลลาร์
ดังนั้น DeFi Wrapper จึงควรถูกมองว่าเป็นช่องทางขยายความผันผวนมากกว่า มันไม่จำเป็นต้องเป็นโดมิโนตัวแรกที่ล้ม และไม่สามารถพิสูจน์โดยตรงว่าการร่วงลงรอบนี้เกิดจากการบังคับชำระบัญชีบนเชน แต่ทำให้การปรับราคาที่เดิมช้ากว่ากลายเป็นเร็วขึ้น โปร่งใสขึ้น และง่ายต่อการซื้อขายซ้ำด้วยเลเวอเรจ
SATA เปลี่ยนกรอบอ้างอิงอัตราผลตอบแทน
ความน่าสนใจของ STRC ในอดีต ส่วนหนึ่งมาจากความหายาก มันเป็นผลิตภัณฑ์สำคัญในระบบการเงินของ Strategy BTC ที่มุ่งเน้นไปที่เงินทุนที่ต้องการผลตอบแทน โดยผสมผสานอัตราดอกเบี้ยสูง ธีม BTC และการยึดมูลค่าที่ค่อนข้างชัดเจน
การเกิดขึ้นของ SATA ทำให้ความหายากนี้ลดลง ตามรายงานของ Coindesk SATA ของ Strive ให้ผลตอบแทนรายปี 13% และเริ่มจ่ายปันผลทุกวันทำการตั้งแต่วันที่ 16 มิถุนายน เมื่อเทียบกับ STRC แล้ว SATA มีขนาดเล็กกว่าและสภาพคล่องต่ำกว่า จึงไม่สามารถมองว่าเป็นสิ่งทดแทนในระดับเดียวกันได้ง่ายๆ แต่สำหรับเงินทุนที่เน้นผลตอบแทนล้วนๆ มันเสนอพิกัดเปรียบเทียบใหม่
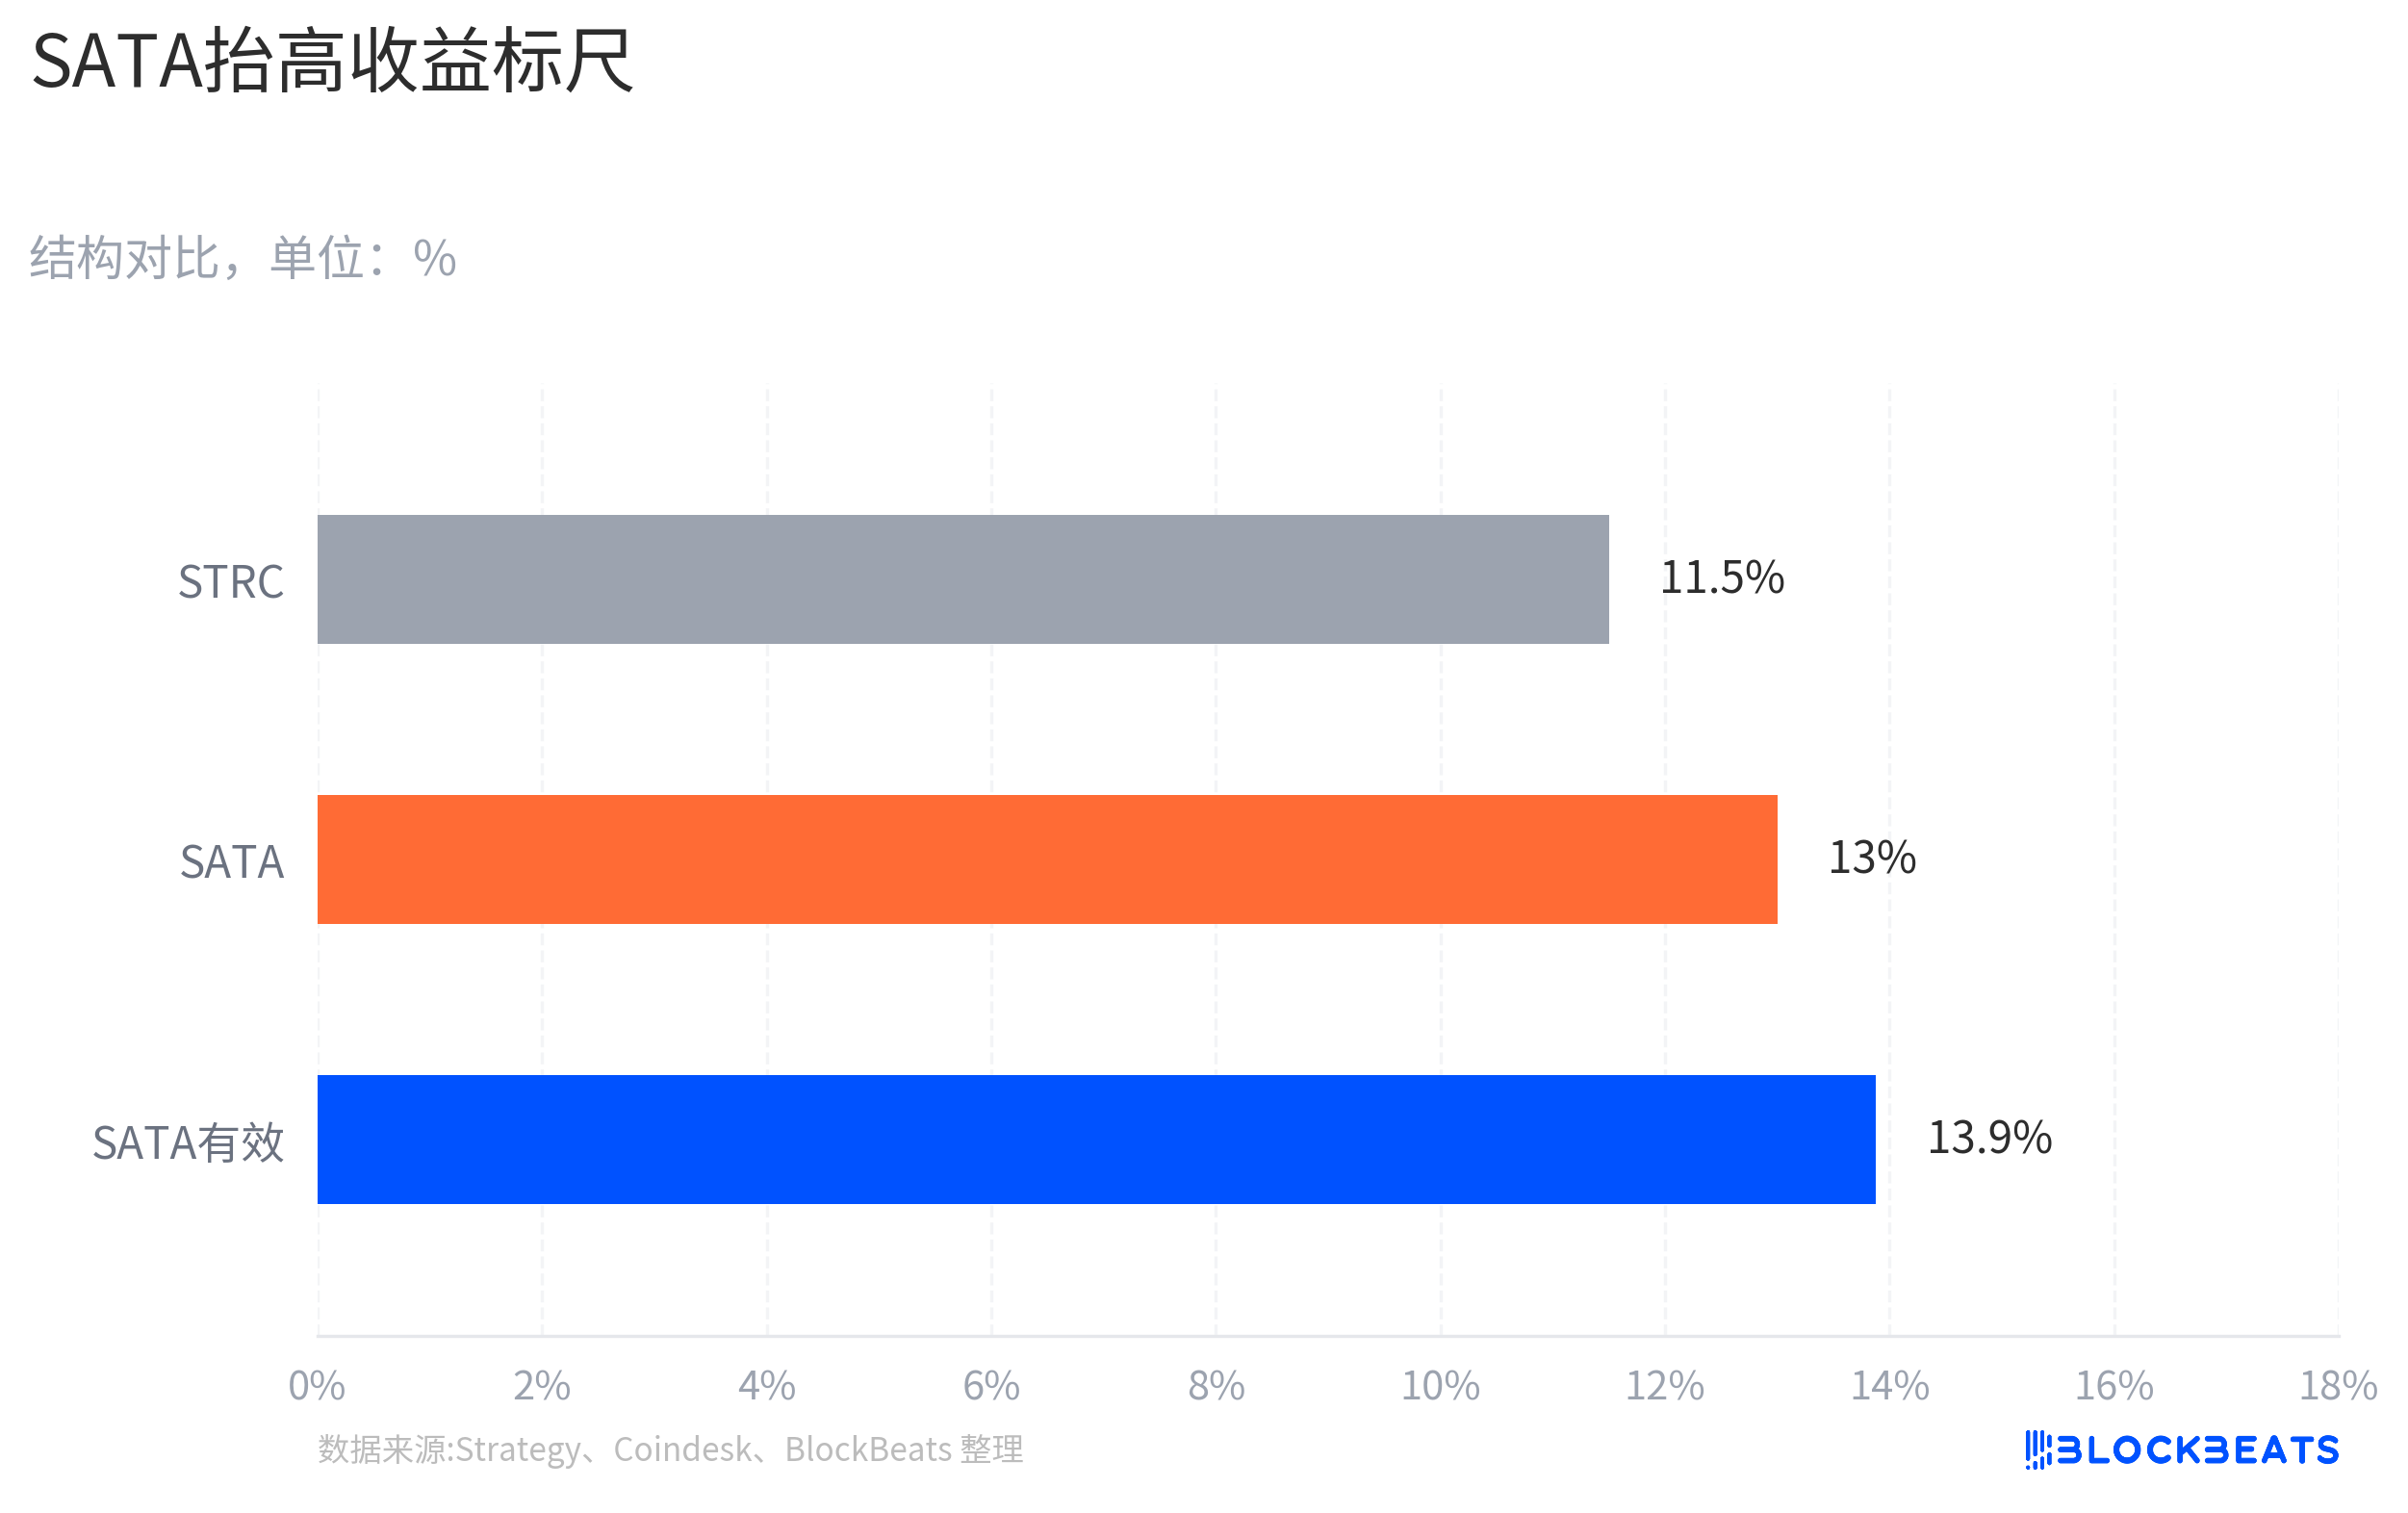
ผลกระทบนี้ไม่จำเป็นต้องตั้งอยู่บนสมมติฐานที่ว่าเงินทุนจำนวนมากไหลจาก STRC ไปยัง SATA แล้ว เงินทุนที่เน้นผลตอบแทนจะเปรียบเทียบอัตราผลตอบแทนตามชื่อ ความถี่ในการจ่ายปันผล สภาพคล่อง ความน่าเชื่อถือของผู้ออก ครอบคลุมสินทรัพย์ และส่วนลดในตลาดรอง ตราบใดที่ตลาดมีเกณฑ์อ้างอิงที่ให้ผลตอบแทนสูงกว่าและจ่ายปันผลบ่อยกว่า การเล่าเรื่องของ STRC ในฐานะ "เครื่องมือ BTC ที่ให้ดอกเบี้ยสูงเป็นพิเศษ" ก็จะถูกทบทวนใหม่
เมื่อราคาอยู่ใกล้ 100 ดอลลาร์ อัตราผลตอบแทน 11.5% ของ STRC อาจดึงดูดคำสั่งซื้อได้เพียงพอ แต่เมื่อราคาลดลงเหลือ 89 ดอลลาร์ ปัญหาก็กลายเป็นว่า อัตราผลตอบแทนปัจจุบันแบบง่ายที่ 12.9% เพียงพอที่จะชดเชยโครงสร้างทางการเงินของ Strategy ความผันผวนของ BTC แรงกดดันจากเลเวอเรจที่อาจเกิดขึ้น และความไม่แน่นอนของกระแสเงินสดหรือไม่
ในอดีต จุดยึดของ STRC คือ "Strategy + BTC สำรอง + มูลค่าที่ตราไว้ 100 ดอลลาร์" ตอนนี้ตลาดได้เพิ่มเส้นอัตราผลตอบแทนของผลิตภัณฑ์ที่คล้ายคลึงกันเข้าไป เมื่อผลิตภัณฑ์ที่คล้ายคลึงกันให้ผลตอบแทนตามชื่อที่สูงกว่าและจ่ายปันผลบ่อยกว่า STRC จะกลับไปสู่มูลค่าที่ตราไว้ได้ ก็จำเป็นต้องมีคำสั่งซื้อที่แข็งแกร่งขึ้น ความคาดหวังในการปรับอัตราที่ชัดเจนขึ้น หรือแรงกดดันจากเลเวอเรจที่ลดลง
กลไกมูลค่าที่ตราไว้เจอข้อกังขาเรื่องกระแสเงินสด
STRC สามารถเข้าใจได้ว่าเป็นหุ้นบุริมสิทธิ์ที่ให้ดอกเบี้ยสูงโดยไม่มีวันครบกำหนด โดยมีมูลค่าที่ตราไว้ที่ 100 ดอลลาร์ มันไม่มีกำหนดวันชำระคืนเงินต้น นักลงทุนส่วนใหญ่ดูสองสิ่ง: การจ่ายปันผลจะต่อเนื่องหรือไม่ และราคาในตลาดรองจะเข้าใกล้มูลค่าที่ตราไว้ได้หรือไม่
Strategy ได้ออกแบบกลไกการปรับอัตราเงินปันผลสำหรับ STRC มันไม่ใช่หุ้นบุริมสิทธิ์ที่กำหนดอัตราดอกเบี้ยคงที่และปล่อยให้ตลาดกำหนดราคา บริษัทสามารถปรับระดับการจ่ายปันผลเป็นรายเดือน โดยมีเป้าหมายให้ราคาหมุนเวียนอยู่ใกล้ 100 ดอลลาร์ การที่ผู้ถือหุ้นอนุมัติการจ่ายปันผลครึ่งเดือน ก็เป็นแนวคิดรักษาเสถียรภาพราคาแบบเดียวกัน: ลดระยะเวลารอคอยการจ่ายปันผล ลดความไม่แน่นอนที่เงินทุนที่เน้นผลตอบแทนถือครอง
อีกหนึ่งการรับประกันที่ระบบของ Saylor มอบให้คือการถือครอง BTC สำรอง Strategy ได้ห่อหุ้ม STRC ให้เป็นหลักทรัพย์พิเศษชนิดหนึ่ง: มันไม่ใช่หุ้นบุริมสิทธิ์ของธนาคารทั่วไป และไม่ใช่โทเค็นคริปโตล้วนๆ แต่เป็นเครื่องมือระดมทุนที่ให้ผลตอบแทนสูงซึ่งได้รับการสนับสนุนจากการถือครอง BTC ของบริษัทที่ใหญ่ที่สุดในโลกแห่งหนึ่ง
แต่การครอบคลุมของสินทรัพย์ไม่ได้หมายความว่ากระแสเงินสดจะไร้ความเสี่ยง การครอบคลุมเงินปันผลประมาณ 31.6 ปีเป็นการบอกถึงกันชนในระดับงบดุล ซึ่งขึ้นอยู่กับราคา BTC ความสามารถในการระดมทุน และช่องทางตลาดทุนระยะยาวของบริษัท มันไม่ได้หมายความว่าเงินปันผลแต่ละงวดจะมีแหล่งที่มาจากกระแสเงินสดจากการดำเนินงานที่มั่นคง และไม่ได้หมายความว่าตลาดรองจะต้องกลับไปที่ 100 ดอลลาร์
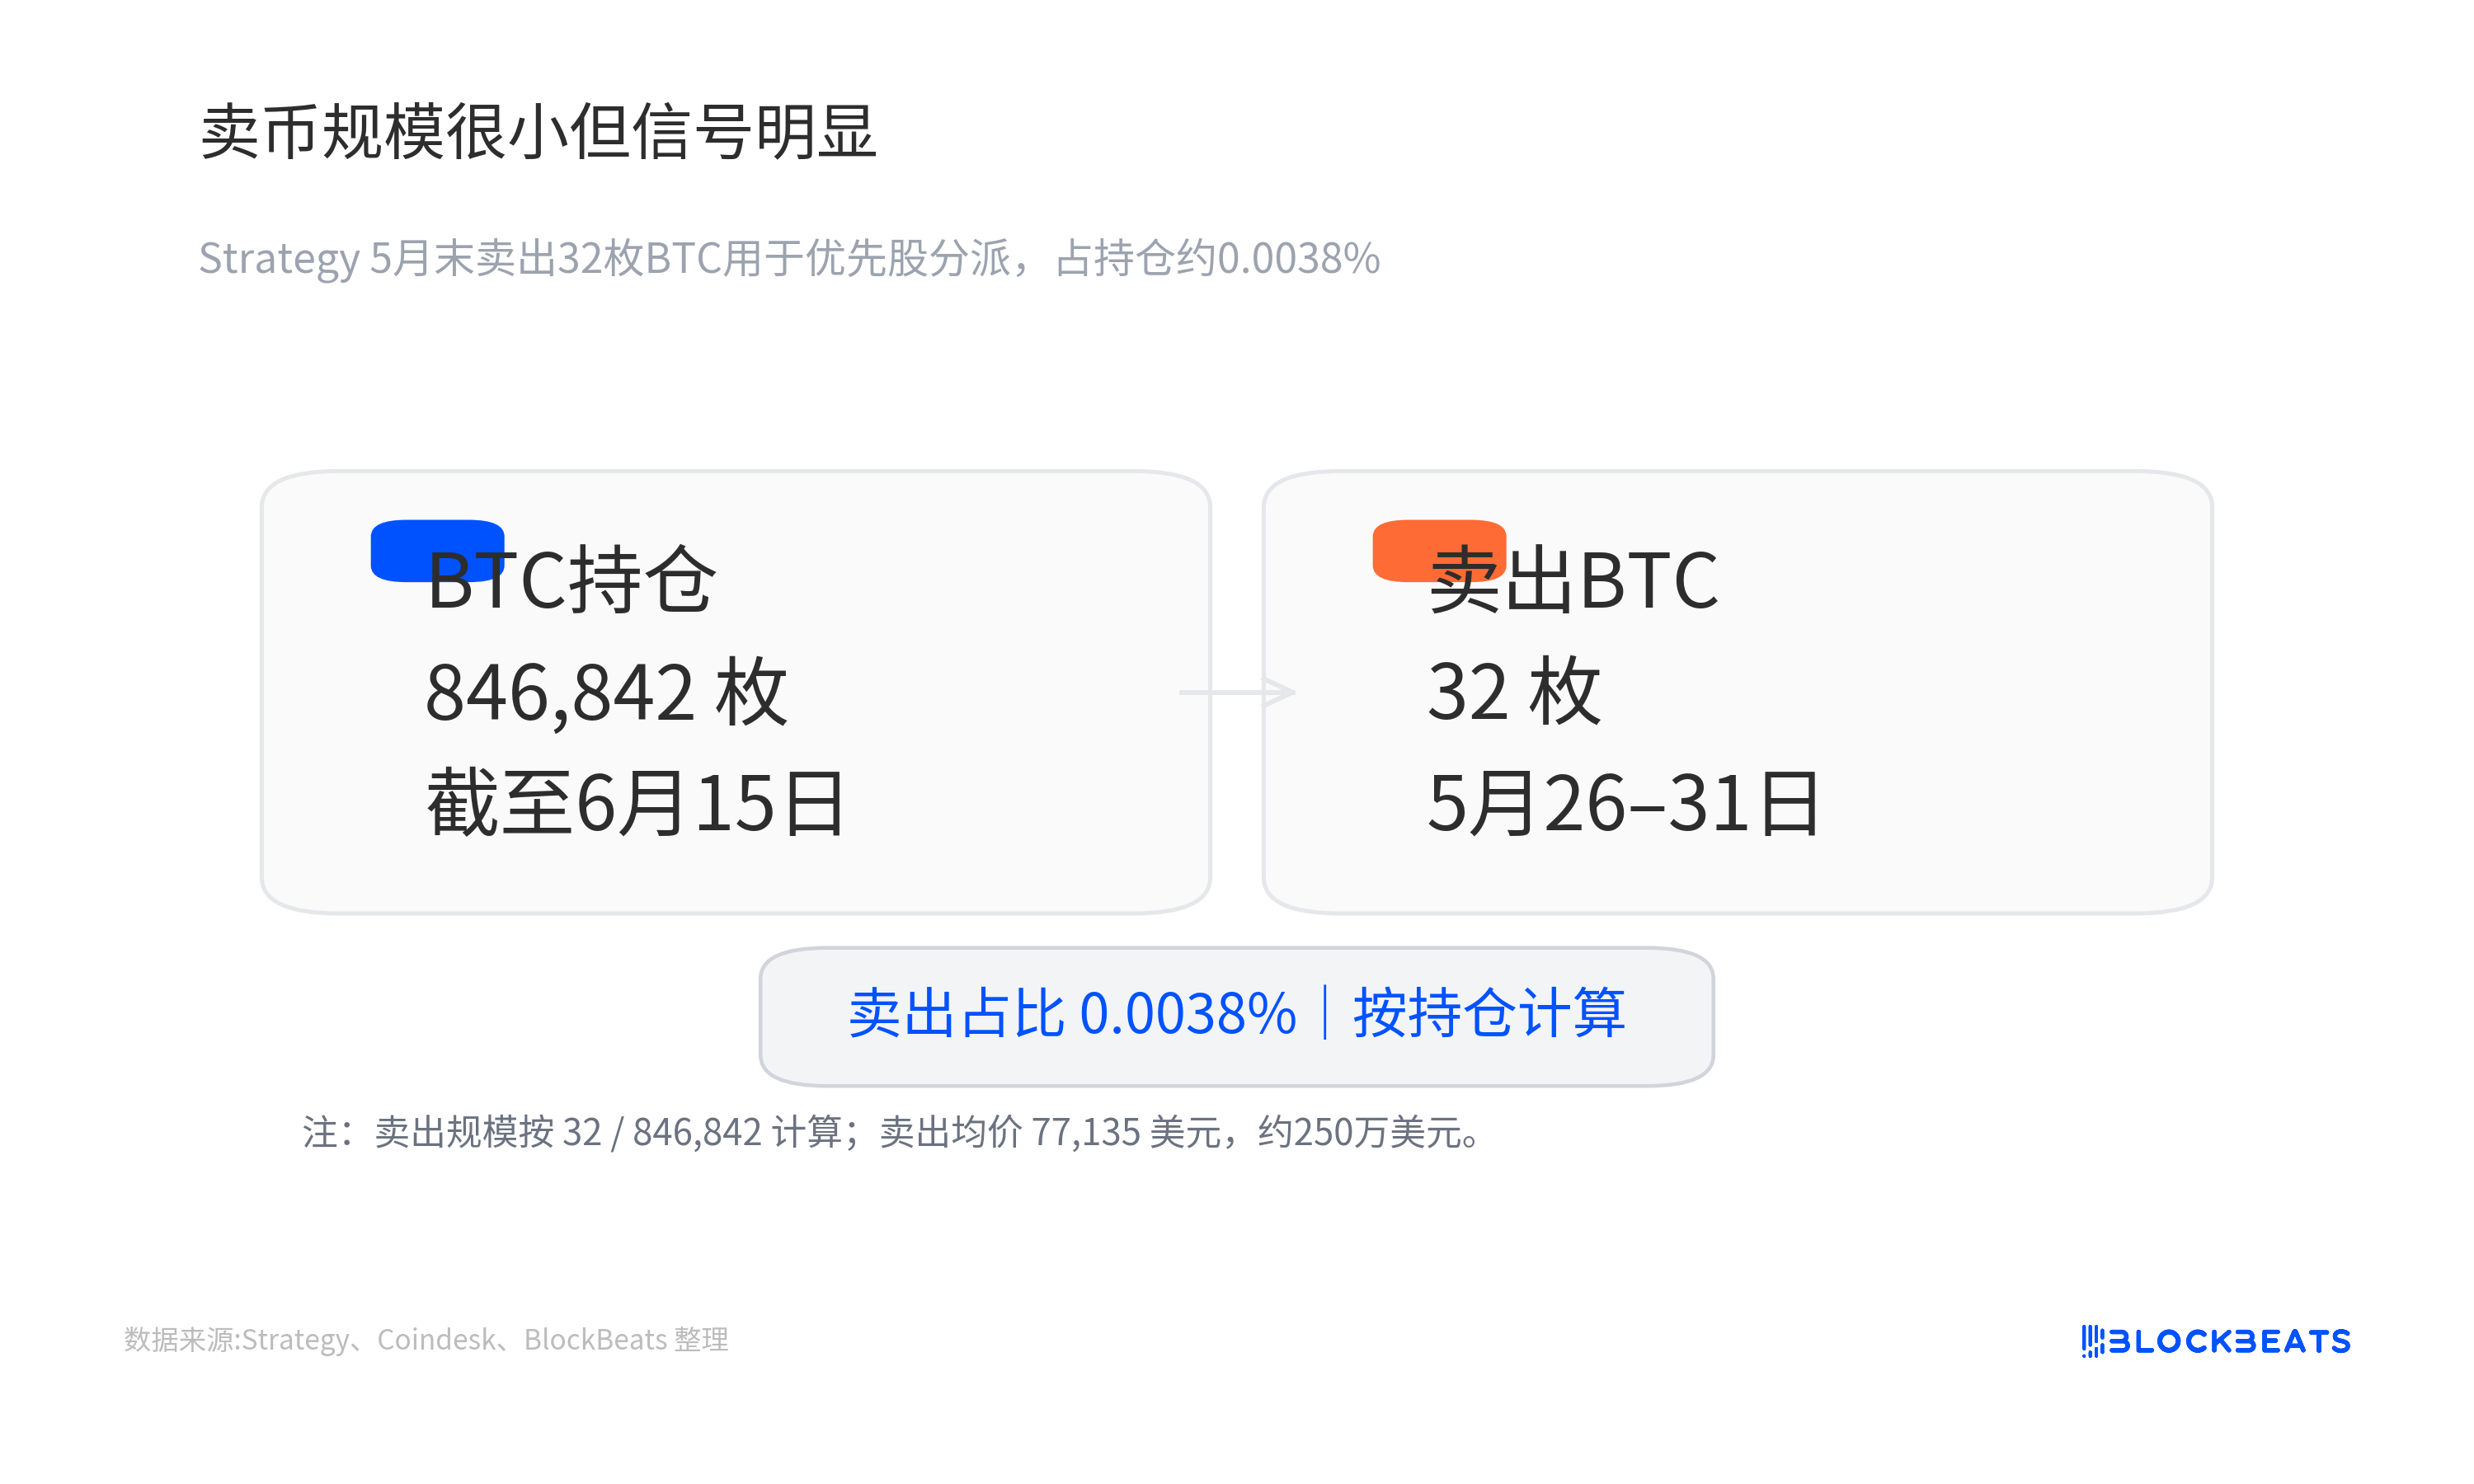
Strategy เปิดเผยเมื่อวันที่ 1 มิถุนายนว่า ระหว่างวันที่ 26 ถึง 31 พฤษภาคม ได้ขาย BTC จำนวน 32 เหรียญ ราคาเฉลี่ยประมาณ 77,135 ดอลลาร์ คิดเป็นมูลค่าประมาณ 2.5 ล้านดอลลาร์ เพื่อใช้ในการจัดการที่เกี่ยวข้องกับเงินปันผล ขนาดนี้ถือเป็นสัดส่วนที่น้อยมากเมื่อเทียบกับการถือครองทั้งหมด และยังไม่ถึงกับเป็นแรงกดดันต่อเงินสำรอง แต่มันเตือนให้ตลาดแยกแยะสองสิ่งอีกครั้ง: การมี BTC จำนวนมาก กับการมีกระแสเงินสดที่ต่อเนื่อง
การซ่อมแซมจุดยึดราคาพาร์จะกำหนดต้นทุนการระดมทุน
จุดตรวจสอบที่สำคัญที่สุดของ STRC ในตอนนี้ ไม่ใช่คำแถลงการครอบคลุมประมาณ 31.6 ปี แต่คือว่า Strategy จะใช้กลไกที่แท้จริงในการดึงราคากลับไปที่ 100 ดอลลาร์หรือไม่
หาก Strategy ยังคงรักษาเงินปันผลรายปี 11.5% ต่อไป ในขณะที่ STRC ยังคงอยู่ที่ประมาณ 90 ดอลลาร์เป็นเวลานาน ตลาดอาจมองว่าบริษัทมีความอดทนต่อต้นทุนการระดมทุนที่เพิ่มขึ้น หรือมองว่ากลไกการปรับเงินปันผลไม่ได้แก้ไขการหลุดพ้นจากจุดยึดในทันที ในทางกลับกัน หากบริษัทปรับเพิ่มอัตราเงินปันผล ปรับจังหวะการออก หรือใช้วิธีอื่นเพื่อเสริมสร้างความเชื่อมั่นในตลาดรอง ราคา 89 ดอลลาร์ก็มีแนวโน้มที่จะถูกมองว่าเป็นส่วนลดที่มากเกินไปหลังจากกระแสเลเวอเรจลดลง
ด้านออนเชนก็ต้องติดตามเช่นกัน ไม่ว่าตำแหน่งที่เกี่ยวข้องกับ STRC ในผลิตภัณฑ์อย่าง Apyx, Saturn, Pendle จะลดความร้อนแรงลงหรือไม่ และธุรกรรมการจำนองและการแยกผลตอบแทนจะมีเสถียรภาพหรือไม่ จะเป็นตัวกำหนดว่า DeFi แอมพลิฟายเออร์จะเพิ่มความผันผวนต่อไป หรือจะกลายเป็นแหล่งที่มาของอุปสงค์อีกครั้งหลังจากลดเลเวอเรจ ขนาดและสภาพคล่องของ SATA ก็มีความสำคัญเช่นกัน หากมันเป็นเพียงการอ้างอิงผลตอบแทนสูงขนาดเล็ก ผลกระทบต่อ STRC ก็จะจำกัดอยู่แค่การเปรียบเทียบมูลค่า แต่หากมันขยายตัวอย่างต่อเนื่องและรักษาความน่าสนใจในการจ่ายเงินปันผลทุกวันทำการ ส่วนลดจากความขาดแคลนของ STRC ก็จะหายไปได้ยากขึ้น
สำหรับนักลงทุน ราคา 89 ดอลลาร์ไม่ใช่แค่ป้ายราคาถูก และไม่ใช่หลักฐานว่ารูปแบบของ Strategy ล้มเหลว มันเหมือนการทดสอบความเครียดมากกว่า: เมื่อการถือครอง BTC, เงินปันผลตามชื่อที่สูง, เลเวอเรจบนเชน และผลิตภัณฑ์คู่แข่ง ถูกนำเสนอต่อตลาดพร้อมกัน นักลงทุนยินดีที่จะถือเครื่องมือประเภทนี้ด้วยอัตราผลตอบแทนเท่าใด การปรับเงินปันผลครั้งถัดไป, ว่า STRC จะกลับไปใกล้ราคาพาร์ได้หรือไม่, และว่าตำแหน่งเลเวอเรจจะคลายตัวต่อไปหรือไม่ จะสามารถตอบคำถามนี้ได้ดีกว่าคำแถลงเรื่องจำนวนปีที่ครอบคลุม
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง