SemiAnalysis วิเคราะห์ CXMT มูลค่าหมื่นล้าน: รายได้ 50,000 ล้านดอลลาร์สหรัฐ, IPO ในซูเปอร์ไซเคิล
หัวข้อต้นฉบับ: CXMT ของจีนเตรียมท้าทายผู้ครองตลาด DRAM
แหล่งที่มา: SemiAnalysis
เรียบเรียงต้นฉบับ: Shenchao TechFlow
บทนำจาก Shenchao: ChangXin Memory Technologies (CXMT) กำลังจะเข้าจดทะเบียนในตลาดหลักทรัพย์ Science and Technology Innovation Board (STAR Market) ซึ่งคาดว่าจะเป็น IPO ด้านเซมิคอนดักเตอร์ที่ใหญ่ที่สุดในประวัติศาสตร์จีน บริษัทที่ก่อตั้งในปี 2016 นี้ เริ่มต้นจากการซื้อสิทธิบัตรและดึงดูดบุคลากรจาก Qimonda ผู้ผลิต DRAM สัญชาติเยอรมันที่ล้มละลาย ภายใต้การสนับสนุนเงินทุนจากรัฐบาลเหอเฟยที่ยอมรับผลขาดทุนมานานเกือบทศวรรษ ในปี 2025 บริษัทมีกำไรเป็นครั้งแรก และในไตรมาสแรกของปี 2026 รายได้ต่อไตรมาสสูงถึง 7.3 พันล้านดอลลาร์สหรัฐ รายงานวิจัยหมื่นคำของ SemiAnalysis นี้ได้วิเคราะห์เส้นทางเทคโนโลยี ข้อมูลทางการเงิน ปัญหา HBM และโครงสร้าง IPO ของ CXMT ซึ่งเป็นเอกสารที่ต้องอ่านเพื่อทำความเข้าใจตำแหน่งของอุตสาหกรรมชิปหน่วยความจำของจีน
ทีม SemiAnalysis ได้บรรยายถึงความต้องการมหาศาลของหน่วยความจำสำหรับ AI Inference และ AI Agent Workflows ใน newsletter ตั้งแต่ปลายปี 2024 และหลังจากนั้นได้เผยแพร่รายงานเชิงลึกเกี่ยวกับหน่วยความจำหลายฉบับ รวมถึงติดตาม CXMT และระบบนิเวศการประมวลผลของจีนอย่างต่อเนื่อง เมื่อ CXMT กำลังจะเข้าจดทะเบียนในอีกไม่กี่เดือนข้างหน้า การมีรายงานวิจัยเชิงลึกเฉพาะจึงเป็นสิ่งจำเป็น CXMT มีแนวโน้มที่จะเป็น IPO ด้านเซมิคอนดักเตอร์ที่ใหญ่ที่สุดของจีน และจะเป็นก้าวสำคัญของบริษัทผู้ผลิตหน่วยความจำชั้นนำของจีนนี้ จากจุดนี้ไป การแข่งขันระหว่าง CXMT กับ Samsung, SK Hynix และ Micron จะยิ่งทวีความรุนแรงมากขึ้น
ผู้กลับมาจากซิลิคอนแวลลีย์
Zhu Yiming ผู้ก่อตั้ง CXMT สำเร็จการศึกษาระดับปริญญาตรีสาขาฟิสิกส์จากมหาวิทยาลัยชิงหัวในปี 1994 จากนั้นไปศึกษาต่อด้านวิศวกรรมไฟฟ้าที่ Stony Brook University ในนิวยอร์ก เขาทำงานในซิลิคอนแวลลีย์เป็นเวลาหลายปี และประมาณปี 2001 ได้เป็นหัวหน้าโครงการของ MoSys (Monolithic System Technology) ในปี 2005 Zhu Yiming กลับประเทศจีนพร้อมสิทธิบัตร SRAM หนึ่งชุดและเงินทุนเริ่มต้น 100,000 ดอลลาร์สหรัฐ ก่อตั้ง GigaDevice ซึ่งต่อมากลายเป็นหนึ่งในซัพพลายเออร์ NOR Flash ชั้นนำของโลก แต่ตลาด NOR Flash ทั่วโลกมีขนาดเล็กกว่า DRAM หรือ NAND Flash มาก ความทะเยอทะยานของ Zhu Yiming นั้นใหญ่กว่า เขาเลือกเส้นทาง DRAM
DRAM ไม่ใช่เกมที่ Fabless จะเล่นได้ DRAM ดูดซับเงินทุน มีอุปสรรคด้านสิทธิบัตรสูง และพึ่งพาความสามารถในการผลิตอย่างมาก ภายในปี 2016 อุตสาหกรรมเหลือเพียงสามผู้รอดชีวิต ได้แก่ Samsung, SK Hynix และ Micron คูเมืองที่สร้างจากสิทธิบัตรและทุนที่สะสมมานานสี่สิบปี ทำให้ไม่มีผู้เล่นรายใหม่สามารถฝ่าเข้าไปได้ สิทธิบัตร SRAM และธุรกิจ NOR Flash ของ GigaDevice ไม่สามารถให้การออกแบบเซลล์หน่วยความจำ DRAM หรือกระบวนการผลิต DRAM และไม่สามารถหลีกเลี่ยงการปิดกั้นสิทธิบัตรของยักษ์ใหญ่ได้ ดังนั้นเมื่อ Zhu Yiming และรัฐบาลเหอเฟยเริ่มโครงการ DRAM "Project 506" (ต่อมาคือ CXMT) ในปี 2016 เทคโนโลยีหลักจึงต้องมาจากภายนอก
แหล่งที่มาคือบริษัทเยอรมันที่ล้มละลายไปแล้ว
รากฐาน DRAM: มรดกจาก Qimonda
บริษัทที่ล้มละลายนี้คือ Qimonda Qimonda ล้มละลายในเดือนมกราคม 2009 เนื่องจากวิกฤตการเงินโลกและราคาหน่วยความจำที่ร่วงลงตามมา แต่ในขณะนั้นมันเป็นผู้ผลิต DRAM ชั้นนำของยุโรป ในฐานะบริษัทลูกของ Infineon ซึ่งสืบย้อนไปถึง Siemens Qimonda นำเสนอทางเลือกที่หายาก: คลังสิทธิบัตร DRAM ที่ลึกซึ้งและสถาปัตยกรรมหน่วยความจำชุดหนึ่ง ซึ่งทั้งสองอย่างอยู่นอกเหนือสามเหลี่ยม Samsung-Hynix-Micron
ในเดือนมิถุนายน 2015 บริษัทดำเนินการด้านสิทธิบัตรของแคนาดา WiLAN ผ่านบริษัทย่อย Polaris Innovations ซื้อสิทธิบัตรและคำขอรับสิทธิบัตรของ Qimonda ประมาณ 7,000 รายการจาก Infineon ในราคาประมาณ 30 ล้านยูโร ในเดือนธันวาคม 2019 Polaris ได้ลงนามข้อตกลงกับ ChangXin Memory Technologies (CXMT) เพื่ออนุญาตให้ใช้สิทธิบัตร DRAM จำนวนมาก ผู้บริหารระดับสูงของ CXMT เคยเปิดเผยต่อสาธารณะว่าได้รับเอกสารทางเทคนิคของ Qimonda ประมาณ 2.8 TB ซึ่งกลายเป็นรากฐานของธุรกิจ DRAM ของ CXMT
เทคโนโลยีสำคัญที่ CXMT สืบทอดและพัฒนาต่อจาก Qimonda คือหน่วยความจำ BWL (Buried Wordline) ระดับ 46 nm และผลักดันไปสู่ระดับ 10 nm BWL เป็นนวัตกรรมทางสถาปัตยกรรมหลัก วิธีการดั้งเดิมวางเกตของทรานซิสเตอร์เข้าถึงตามแนวพื้นผิวเวเฟอร์ ในขณะที่ BWL ฝังเกตลงในร่องใต้บิตไลน์ สิ่งนี้ให้ประโยชน์สามประการ: ลดขนาดหน่วยความจำเหลือเค้าโครง 6F² (จากเดิม 8F²) ยืดความยาวช่องสัญญาณโดยไม่กินพื้นที่ผิวเพื่อลดกระแสรั่วไหลของช่องสั้น (ซึ่งส่งผลต่อการรักษาข้อมูล) และลดความจุปรสิตระหว่างเกตกับบิตไลน์ Buried Wordline ร่วมกับ Stacked Capacitor คือสถาปัตยกรรมที่ผู้ผลิตหน่วยความจำรายใหญ่สามรายใช้ในปัจจุบัน Qimonda ซึ่งยึดมั่นในแนวทาง Trench Capacitor ในอดีต ได้รักษาคลังเทคนิคของ Stacked/BWL ไว้พอดี และนี่คือสิ่งที่ CXMT ได้รับมา
บุคลากร: จากพิมพ์เขียวที่เยือกแข็งสู่ความสามารถในการวิจัยและพัฒนาที่มีชีวิต
นอกจากสิทธิบัตรแล้ว สินทรัพย์ที่ยั่งยืนกว่าที่ CXMT ได้รับจากการล่มสลายของ Qimonda คือวิศวกร Qimonda มีศูนย์วิจัยและพัฒนาในซีอานซึ่งมีวิศวกร 400-500 คน ถือเป็นหนึ่งในศูนย์วิจัยและพัฒนาที่ใหญ่ที่สุดนอกเยอรมนีของ Qimonda หลังจาก Qimonda ล้มละลาย แม้ศูนย์วิจัยและพัฒนาทั้งหมดในซีอานจะถูกซื้อโดย Unisplendour Group แต่การกระจายตัวของบุคลากรในวงกว้างก็เป็นประโยชน์ต่อ CXMT
CXMT ยังสามารถดึงดูดวิศวกรอาวุโส Karl-Heinz Kuesters จากสำนักงานใหญ่ของ Qimonda ในเยอรมนี Kuesters ดำรงตำแหน่งรองประธานฝ่ายเทคโนโลยีและวิจัยล่วงหน้าที่ Siemens, Infineon และ Qimonda เป็นเวลา 24 ปี สายการผลิตวิจัยล่วงหน้าที่เขานำคือแนวทาง Stacked Capacitor ซึ่งเป็นสถาปัตยกรรมที่ CXMT ใช้จริง เขาเข้าร่วม CXMT ในฐานะที่ปรึกษาทางเทคนิค EE Times เรียก Kuesters ว่าเป็น "ไพ่ตาย" ของ CXMT สิ่งที่ Kuesters นำมาคือความรู้โดยปริยาย (tacit know-how) ที่สิทธิบัตรและเอกสาร 2.8 TB ไม่สามารถบรรจุได้: ประสบการณ์ 20 ปีในการพัฒนา DRAM ทำให้เขาสามารถบอกวิศวกรของ CXMT ได้ว่าการออกแบบใดของ Qimonda ควรรักษาไว้ ควรทิ้งอะไร และวิธีนำหน่วยความจำที่ทำงานในห้องปฏิบัติการเข้าสู่การผลิตจำนวนมาก การบูรณาการและการตัดสินใจเรื่องผลผลิตนี้ไม่มีอยู่ในเอกสารสิทธิบัตรใดๆ
ฝั่งสหรัฐอเมริกาก็มีรูปแบบเดียวกัน รองประธานฝ่ายประเมินเทคโนโลยีอนาคตของ ChangXin Memory Technologies (CXMT) อย่าง Ping Er-xuan (ผู้เปิดเผยแผนงาน "ระดับ 46 nm ถึง 10 nm" ต่อสาธารณะ) ไม่ได้มาจาก Qimonda แต่มาจากอาชีพในสหรัฐฯ ของ Micron, SanDisk และ Applied Materials โดยมีพื้นฐานที่ลึกซึ้งในด้านเทคโนโลยีหน่วยความจำและวัสดุ
นอกจากนี้ CXMT ยังดึงดูดบุคลากรจากเกาหลีใต้และไต้หวันจีนเป็นจำนวนมาก อัยการเกาหลีใต้เคยฟ้องร้องอดีตพนักงานของ Samsung ในข้อหารั่วไหลเทคโนโลยี โดยมีรายงานว่าวิศวกรเกาหลีใต้หลายสิบคนเคยทำงานที่ CXMT สถานการณ์ในไต้หวันจีนก็คล้ายกัน CXMT ใช้เงินเดือนที่สูงเพื่อดึงดูดวิศวกรด้านอุปกรณ์และกระบวนการผลิตชั้นนำอย่างต่อเนื่อง
นี่คือกุญแจสำคัญในการทำความเข้าใจทิศทางของ CXMT สิทธิบัตรของ Qimonda เป็นสินทรัพย์ที่มีขอบเขตจำกัดและจะหมดอายุในที่สุด สิ่งที่ทำให้ CXMT ก้าวจาก G4 ไปสู่ G5 และไปถึง HBM ได้คือความสามารถของบุคลากรที่รวมตัวกัน—บุคลากรที่ได้รับการฝึกฝนในประเทศ วิศวกรจีนที่กลับมาจากการทำงานในบริษัทต่างชาติ และผู้เชี่ยวชาญต่างชาติจำนวนเล็กน้อย—ไม่ใช่เอกสาร มรดกเป็นเพียงจุดเริ่มต้น บุคลากรเปลี่ยนมรดกจากต่างประเทศให้เป็นเครื่องยนต์ที่พัฒนาด้วยตนเอง แต่เครื่องยนต์นี้ต้องใช้เวลาเกือบสิบปีกว่าจะทำกำไรได้ คำถามคือ ใครมีความอดทนที่จะป้อนเลือดอย่างต่อเนื่อง?
ความอดทนของทุนรัฐวิสาหกิจ
ความสำเร็จของ CXMT ยากที่จะไม่เชื่อมโยงกับการสนับสนุนที่แข็งแกร่งจากรัฐบาลท้องถิ่นและรัฐบาลกลางของจีน รัฐบาลเทศบาลเหอเฟยเป็นกรณีศึกษาที่คลาสสิก เหอเฟยเป็นศูนย์กลางนวัตกรรมทางเทคโนโลยีของจีน ในช่วงยี่สิบปีที่ผ่านมาได้บ่มเพาะบริษัทที่ประสบความสำเร็จหลายแห่งด้วยรูปแบบ "ทุนรัฐวิสาหกิจที่อดทน": BOE (ผู้ผลิตแผงจอแสดงผลชั้นนำของโลก), NIO (ผู้ผลิตรถยนต์ไฟฟ้าชั้นนำ) และตอนนี้ถึงคิวของ CXMT
รัฐบาลเทศบาลเหอเฟยทำสองสิ่งที่สำคัญสำหรับ CXMT
ประการแรก ช่วยให้ CXMT สร้างห่วงโซ่อุปทานในท้องถิ่นรอบโรงงาน กลยุทธ์ของเหอเฟยคือ: ถือหุ้นจำนวนมากในบริษัท "หัวโซ่" หลัก จากนั้นดึงดูดส่วนอื่นๆ ของห่วงโซ่อุตสาหกรรมเข้ามา ในด้านแผงจอแสดงผลเคยทำกับ BOE ในด้านรถยนต์ไฟฟ้าเคยทำกับ NIO และตั้งแต่ปี 2016 เป็นต้นมาได้ทำซ้ำแผนเดียวกันกับ CXMT รอบโรงงานของ CXMT ในเขตเศรษฐกิจท่าอากาศยานเหอเฟย รัฐบาลได้สร้างกลุ่มอุตสาหกรรมในท้องถิ่นที่หนาแน่น โรงงานประกอบและทดสอบอย่าง Peidun และ Xinfeng ตั้งอยู่ติดกับโรงงานของ CXMT โดย Xinfeng มีรายได้มากกว่า 99% มาจาก CXMT โรงงานก๊าซอุตสาหกรรมขนาดใหญ่ที่ดำเนินการโดย Guanggang จัดหาก๊าซส่วนใหญ่ที่ CXMT ต้องการ ขณะที่ Zhiwei Semiconductor ภายใต้ Zhicheng Technology ให้บริการกำลังการผลิตการกู้คืนเวเฟอร์ในเขตไฮเทคซินจ้านของเหอเฟย ทุนรัฐวิสาหกิจยังถือหุ้นโดยตรงในบริษัทผู้ผลิตอุปกรณ์ขึ้นรูปชิปต้นน้ำอย่าง Wenyi Technology
ประการที่สอง ทุนรัฐวิสาหกิจของเหอเฟยยินดีที่จะขาดทุนเป็นเวลานาน แตกต่างจากกองทุนเอกชนที่ต้องส่งมอบผลตอบแทนให้กับ LP ตามกำหนดเวลา ทุนรัฐวิสาหกิจของเหอเฟยได้รับการสนับสนุนจากหน่วยงานเทศบาลและเขตพัฒนาในที่สุด โดยไม่มีนาฬิกานับถอยหลังการออก พวกเขาป้อนเลือดอย่างต่อเนื่องให้กับบริษัทที่ทำกำไรประจำปีครั้งแรกในปี 2025 และมีผลขาดทุนสะสมประมาณ 36.65 หมื่นล้านหยวน โดยขาดทุนมาเกือบสิบปี โครงการ "506" ที่เริ่มในปี 2016 มีเงินทุนประมาณ 80% (14.4 หมื่นล้านหยวนจาก 18 หมื่นล้านหยวน) มาจากทุนรัฐวิสาหกิจของเหอเฟย ในการระดมทุนรอบต่อๆ มา แม้ทุนรัฐวิสาหกิจของเหอเฟยจะถูกเจือจาง แต่ก็ไม่เคยลดสัดส่วนหรือถอนตัว เมื่อถึง IPO ผู้ถือหุ้นใหญ่ที่สุด Hefei Qinghui Jidian ถือหุ้น 21.67% และทุนรัฐวิสาหกิจรวมกันถือหุ้นมากกว่า 30% ความเต็มใจที่จะปฏิบัติต่อโรงงานเวเฟอร์เป็นเดิมพันระยะสิบปีมากกว่าผลตอบแทนตามรอบกองทุน—นี่คือตัวเร่งที่เทคโนโลยีและบุคลากรต่างพึ่งพา
จากมรดกสู่ความเป็นอิสระ
เมื่อนำสามเส้นทางมารวมกัน ทศวรรษแรกของ ChangXin ก็ชัดเจนขึ้น Qimonda มอบรากฐาน: คลังสิทธิบัตรและสถาปัตยกรรมหน่วยความจำที่อยู่นอกเหนือจากสามยักษ์ใหญ่ บุคลากรเป็นแรงขับเคลื่อน: บุคคลสำคัญอย่าง Kuesters และ Ping รวมถึงผู้ที่กลับมาจากยักษ์ใหญ่ในสหรัฐฯ และบุคลากรที่มีข้อโต้แย้งที่ถูกดึงมาจากเกาหลีใต้ พวกเขาเปลี่ยนพิมพ์เขียวที่หยุดนิ่งให้เป็นกระบวนการที่สามารถเดินหน้าต่อไปได้ จากนั้นรัฐบาลเหอเฟยก็มอบสิ่งที่ทั้งสองฝ่ายต้องการแต่ไม่สามารถสร้างขึ้นเองได้: ทุน ความอดทน และห่วงโซ่อุปทานในท้องถิ่น ทั้งสามสิ่งนี้ขาดไม่ได้
ต่อไปจะพูดถึงระบบนิเวศทางการเงิน เทคโนโลยี และอุปกรณ์ของ ChangXin
ก้าวต่อไปหลังจากทศวรรษ: IPO ในช่วงซูเปอร์ไซเคิล
เรื่องราวของ ChangXin ในทศวรรษที่ผ่านมาน่าประทับใจ แต่อาจเป็นเพียงบทเริ่มต้นของเรื่องราวที่ยาวกว่านี้ บริษัทกำลังเตรียมการ IPO ด้านเซมิคอนดักเตอร์ที่ใหญ่ที่สุดครั้งหนึ่งในจีนในช่วงไม่กี่ปีที่ผ่านมา และอาจเป็นการเสนอขายหุ้นเซมิคอนดักเตอร์ที่ได้รับความสนใจมากที่สุดในโลกปีนี้ ในเดือนธันวาคม 2025 ตลาดหลักทรัพย์เซี่ยงไฮ้รับคำขอจดทะเบียนใน科创板ของ ChangXin อย่างเป็นทางการ ก่อนหน้านี้ในปี 2024 และ 2025 มีข่าวลือในตลาดอย่างต่อเนื่องว่าบริษัทกำลังเตรียม IPO ความคืบหน้าล่าสุดคือ ChangXin ยื่นคำขอจดทะเบียนกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์เมื่อวันที่ 27 พฤษภาคม และขณะนี้อยู่ในขั้นตอนการตรวจสอบขั้นสุดท้าย
เอกสาร IPO ของ ChangXin เปิดเผยข้อมูลจำนวนมากที่ไม่สามารถเข้าถึงได้ก่อนหน้านี้ เมื่อรวมกับ Memory Model ของ SemiAnalysis จะสามารถประเมินตำแหน่งปัจจุบันและแนวโน้มในอนาคตของ ChangXin ได้แม่นยำยิ่งขึ้น
ในภาพรวม ตามเกือบทุกตัวชี้วัด ChangXin เป็นผู้ผลิต DRAM รายใหญ่อันดับสี่ของโลก และกำลังขยายช่องว่างเหนือผู้ผลิตหน่วยความจำระดับรอง รายได้รวมปี 2025 ของ ChangXin เพิ่มขึ้น 156% เมื่อเทียบปีต่อปีเป็นประมาณ 8.6 พันล้านดอลลาร์สหรัฐ เทียบกับปี 2024 ที่ประมาณ 3.3 พันล้านดอลลาร์สหรัฐ และปี 2023 ที่ประมาณ 1.2 พันล้านดอลลาร์สหรัฐ กำไรสุทธิยังพลิกเป็นบวกครั้งแรกที่ 1 พันล้านดอลลาร์สหรัฐ ถึงกระนั้น รายได้ปี 2025 ของ ChangXin ยังต่ำกว่ารายได้ DRAM ของ Samsung (ประมาณ 72.3 พันล้านดอลลาร์สหรัฐ), SK Hynix (ประมาณ 52.1 พันล้านดอลลาร์สหรัฐ) และ Micron (ประมาณ 37.2 พันล้านดอลลาร์สหรัฐ) อย่างมาก
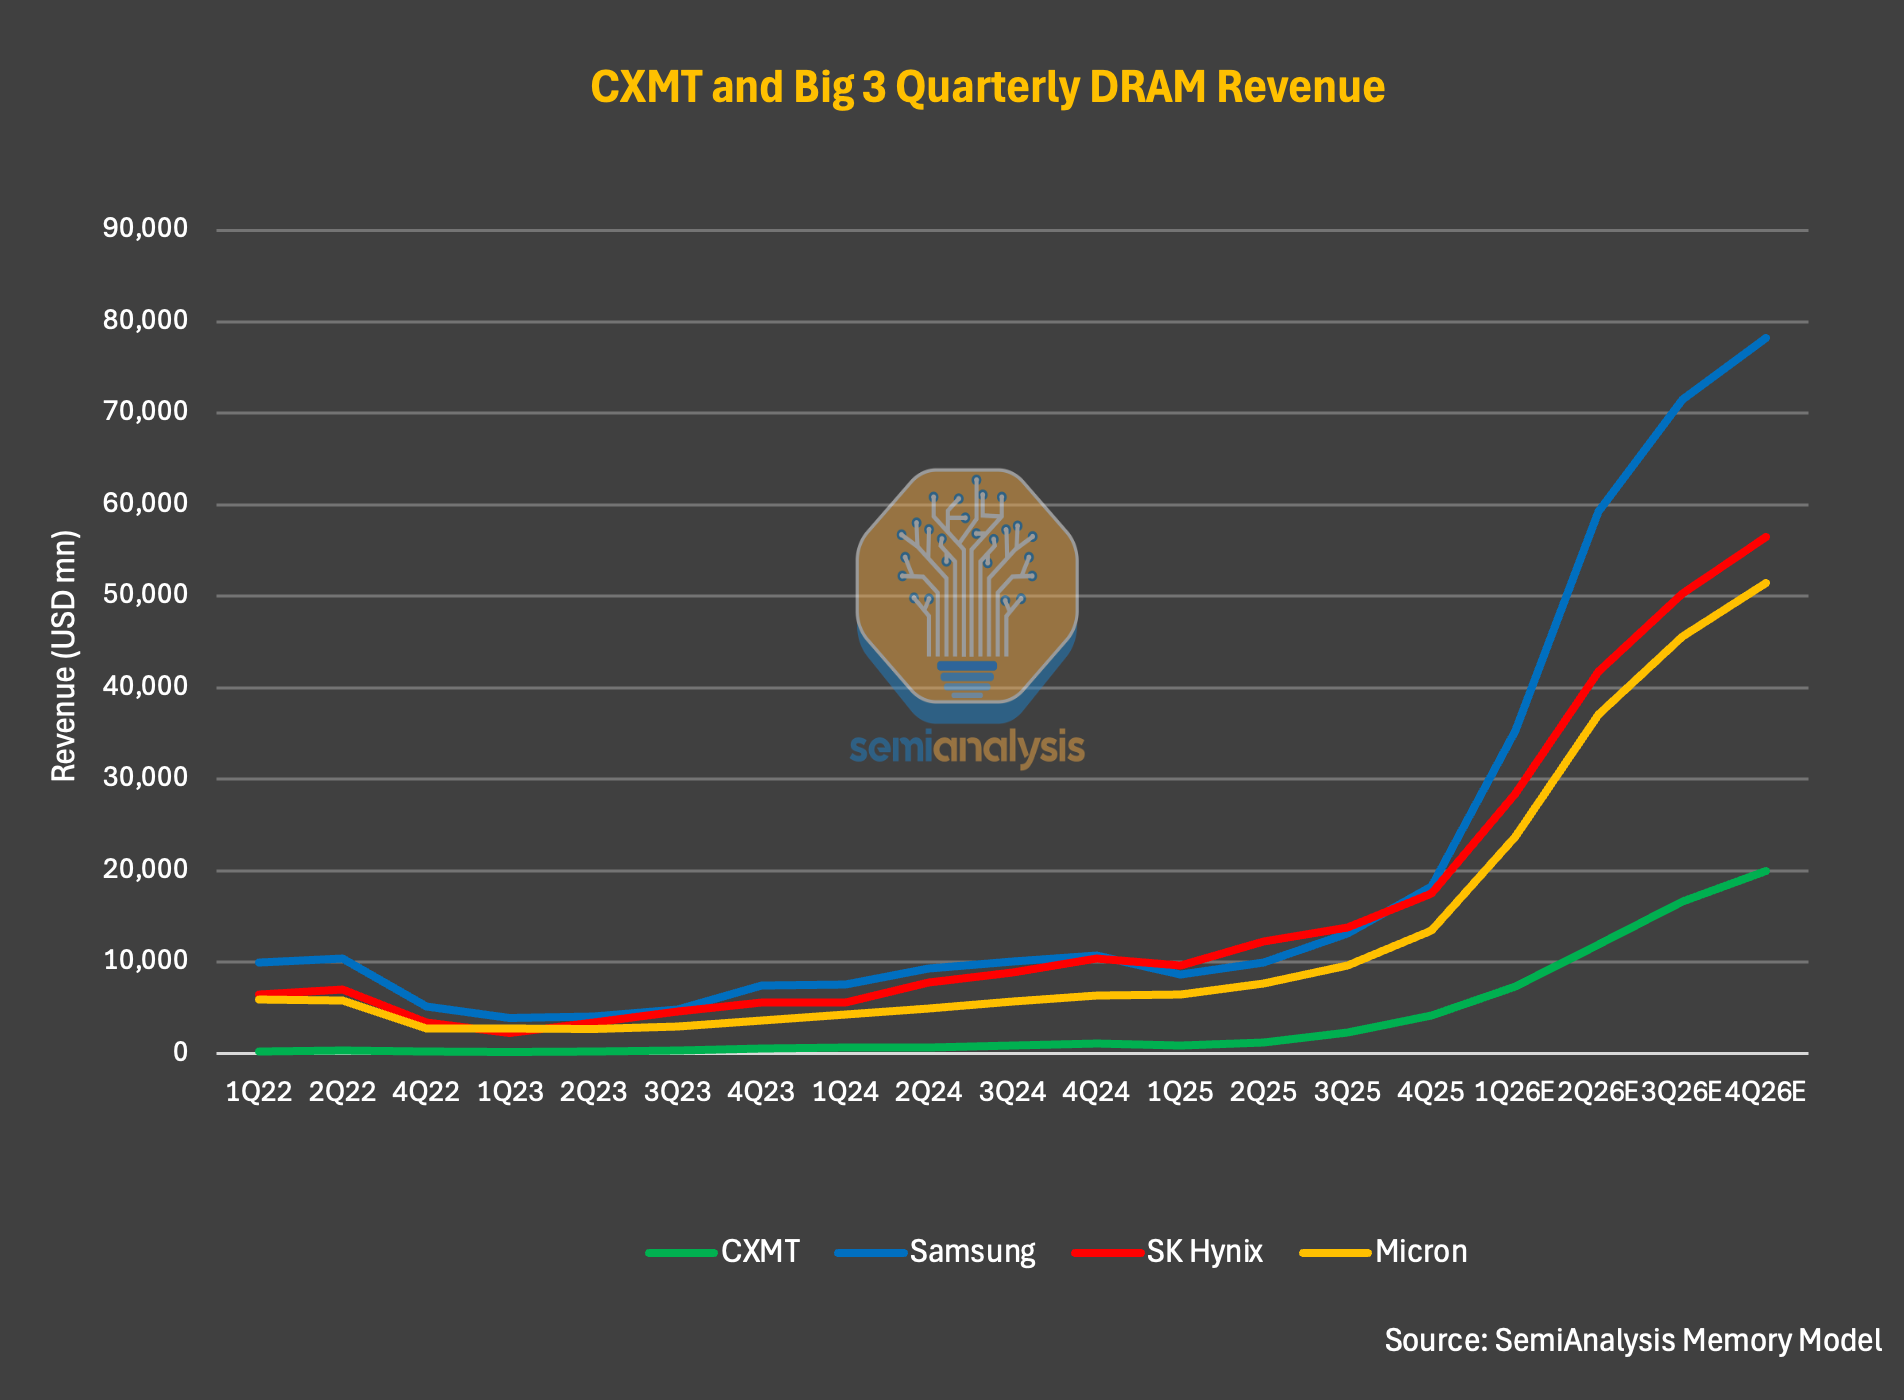
คำอธิบายภาพ: การเปรียบเทียบรายได้ของผู้ผลิต DRAM ทั่วโลก (ที่มา: SemiAnalysis Memory Model)
ในไตรมาสแรกของปี 2026 ChangXin รายงานรายได้ 7.3 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 700% เมื่อเทียบปีต่อปี รายได้ในไตรมาสเดียวใกล้เคียงกับระดับทั้งปี 2025 แล้ว อัตรากำไรจากการดำเนินงานก็ขยายตัวอย่างรวดเร็วถึงประมาณ 70%
SemiAnalysis มองว่านี่เป็นเพียงจุดเริ่มต้นเท่านั้น ตามข้อมูลที่เปิดเผยในหนังสือชี้ชวน รายได้ของบริษัทในช่วงครึ่งแรกของปี 2026 คาดว่าจะเพิ่มขึ้น 7 เท่าเมื่อเทียบกับปีก่อน สูงกว่า 16,000 ล้านดอลลาร์สหรัฐ สำหรับทั้งปี 2026 SemiAnalysis ประมาณการว่ารายได้ของ CXMT อาจสูงกว่า 50,000 ล้านดอลลาร์สหรัฐ หากเป็นจริง หมายความว่าบริษัทมีรายได้เพิ่มขึ้นมากกว่าสองเท่าทุกปีนับตั้งแต่ปี 2023 และในปี 2026 จะเพิ่มขึ้นมากกว่า 6 เท่าเมื่อเทียบกับปีก่อน
แรงขับเคลื่อนของการเติบโตแบบก้าวกระโดดนี้ ไม่ใช่เทคโนโลยีหรือส่วนแบ่งการตลาด แต่เป็นวัฏจักรของตลาดเอง หากดูข้อมูลอย่างละเอียด: ในไตรมาสแรกของปี 2026 ปริมาณการจัดส่ง bit ของ CXMT เพิ่มขึ้นเพียง 11% แต่ ASP (ราคาขายเฉลี่ย) เพิ่มขึ้นประมาณ 57% ก่อนหน้านี้ในไตรมาสสามและสี่ของปี 2025 ASP เพิ่มขึ้น 63% และ 68% ตามลำดับเมื่อเทียบกับไตรมาสก่อนหน้า สิ่งที่ผลักดันผลประกอบการให้สูงขึ้นจริงๆ คือการพุ่งขึ้นของราคาอย่างรุนแรง ไม่ใช่การแย่งส่วนแบ่งการตลาดจากคู่แข่งอย่างมีนัยสำคัญ ในแง่ของปริมาณการจัดส่ง bit โมเดลของ SemiAnalysis แสดงให้เห็นว่าส่วนแบ่งการตลาดของ CXMT จะเพิ่มขึ้นจาก 9% ในปี 2025 เป็น 12% ในปี 2027 การเพิ่มขึ้น 3% อาจดูไม่มาก แต่ในตลาดที่ SemiAnalysis คาดการณ์ว่าจะมีขนาดเกือบ 1 ล้านล้านดอลลาร์สหรัฐในปี 2027 นี่ถือเป็นจำนวนที่มหาศาล
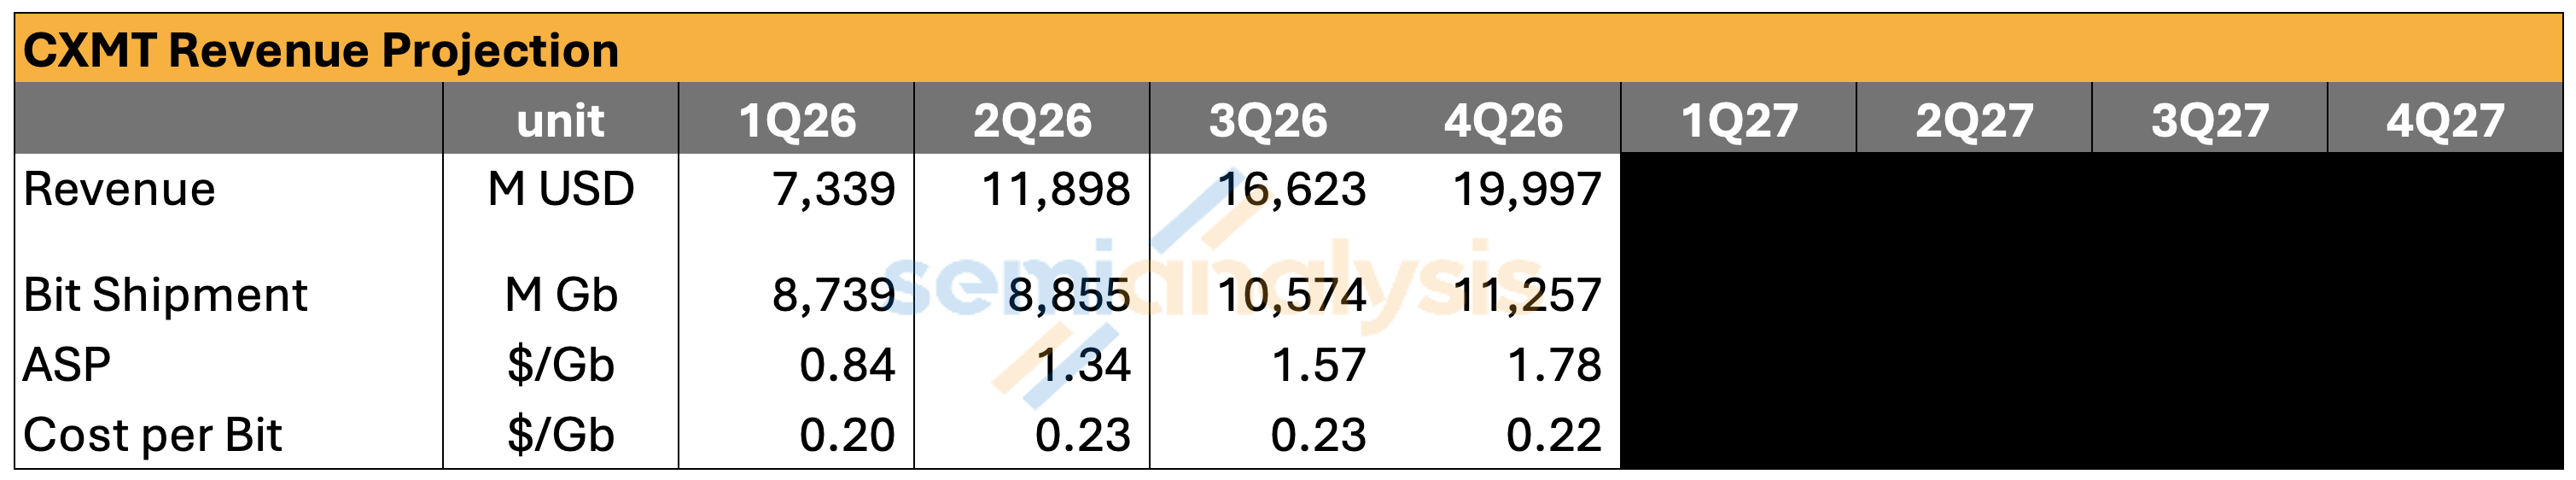
คำอธิบายภาพ: แนวโน้มการเปลี่ยนแปลงของ ASP และปริมาณการจัดส่ง bit ของ CXMT (ที่มา: SemiAnalysis Memory Model)
ความเข้าใจผิดเกี่ยวกับแนวคิด "หน่วยความจำจีนกระทบตลาด"
สำหรับผู้อ่านที่ยังไม่ได้ติดตาม CXMT หรือตลาดหน่วยความจำอย่างลึกซึ้ง การค้นพบที่น่าสนใจอีกอย่างคือการเปรียบเทียบราคาของ CXMT กับผู้นำในอุตสาหกรรม จากข้อมูลของ Memory Model ASP ของ DRAM ของ CXMT ท้าทายความเข้าใจผิดทั่วไปที่ว่า หน่วยความจำจีนมีราคาถูกกว่าโดยโครงสร้าง และจะกระทบตลาดจนกดราคาทั่วโลกให้ต่ำลง ซึ่งอาจเป็นจริงในบางกรณีในอดีต แต่ไม่ถูกต้องในวัฏจักรปัจจุบัน
ยกตัวอย่างไตรมาสแรกของปี 2026 ASP ของ DRAM ของ CXMT ต่ำกว่าของ Samsung, SK Hynix และ Micron เพียงประมาณ 5-10% SemiAnalysis คาดว่าทิศทางนี้จะไม่เปลี่ยนแปลงตลอดปี 2026 แต่ช่องว่างจะค่อยๆ กว้างขึ้น สาเหตุที่ช่องว่างกว้างขึ้นไม่ได้มาจากความแตกต่างของราคาโดยเนื้อแท้ แต่มาจากการเปลี่ยนแปลงโครงสร้างผลิตภัณฑ์ ผู้ผลิตชั้นนำมีสัดส่วนการจัดส่ง DRAM สำหรับเซิร์ฟเวอร์และ HBM สูงกว่า ในขณะที่แนวโน้มราคาของ DRAM สำหรับเซิร์ฟเวอร์ดีกว่า DRAM สำหรับผู้บริโภค
ภายในสิ้นปี 2570 SemiAnalysis คาดว่า DRAM สำหรับเซิร์ฟเวอร์และ HBM จะคิดเป็นสัดส่วนมากกว่า 50% ของความต้องการในตลาดปลายทางของ DRAM เนื่องจากราคาต่อ GB ของ DRAM สำหรับเซิร์ฟเวอร์และ HBM สูงกว่า ผู้ผลิตชั้นนำจะสามารถเพิ่มช่องว่างด้านราคาขายเฉลี่ย (ASP) เมื่อเทียบกับ ChangXin ได้มากขึ้น โดยเฉพาะอย่างยิ่งเมื่อพิจารณาว่าราคา HBM ในปี 2570 คาดว่าจะปรับตัวสูงขึ้นอย่างมีนัยสำคัญ
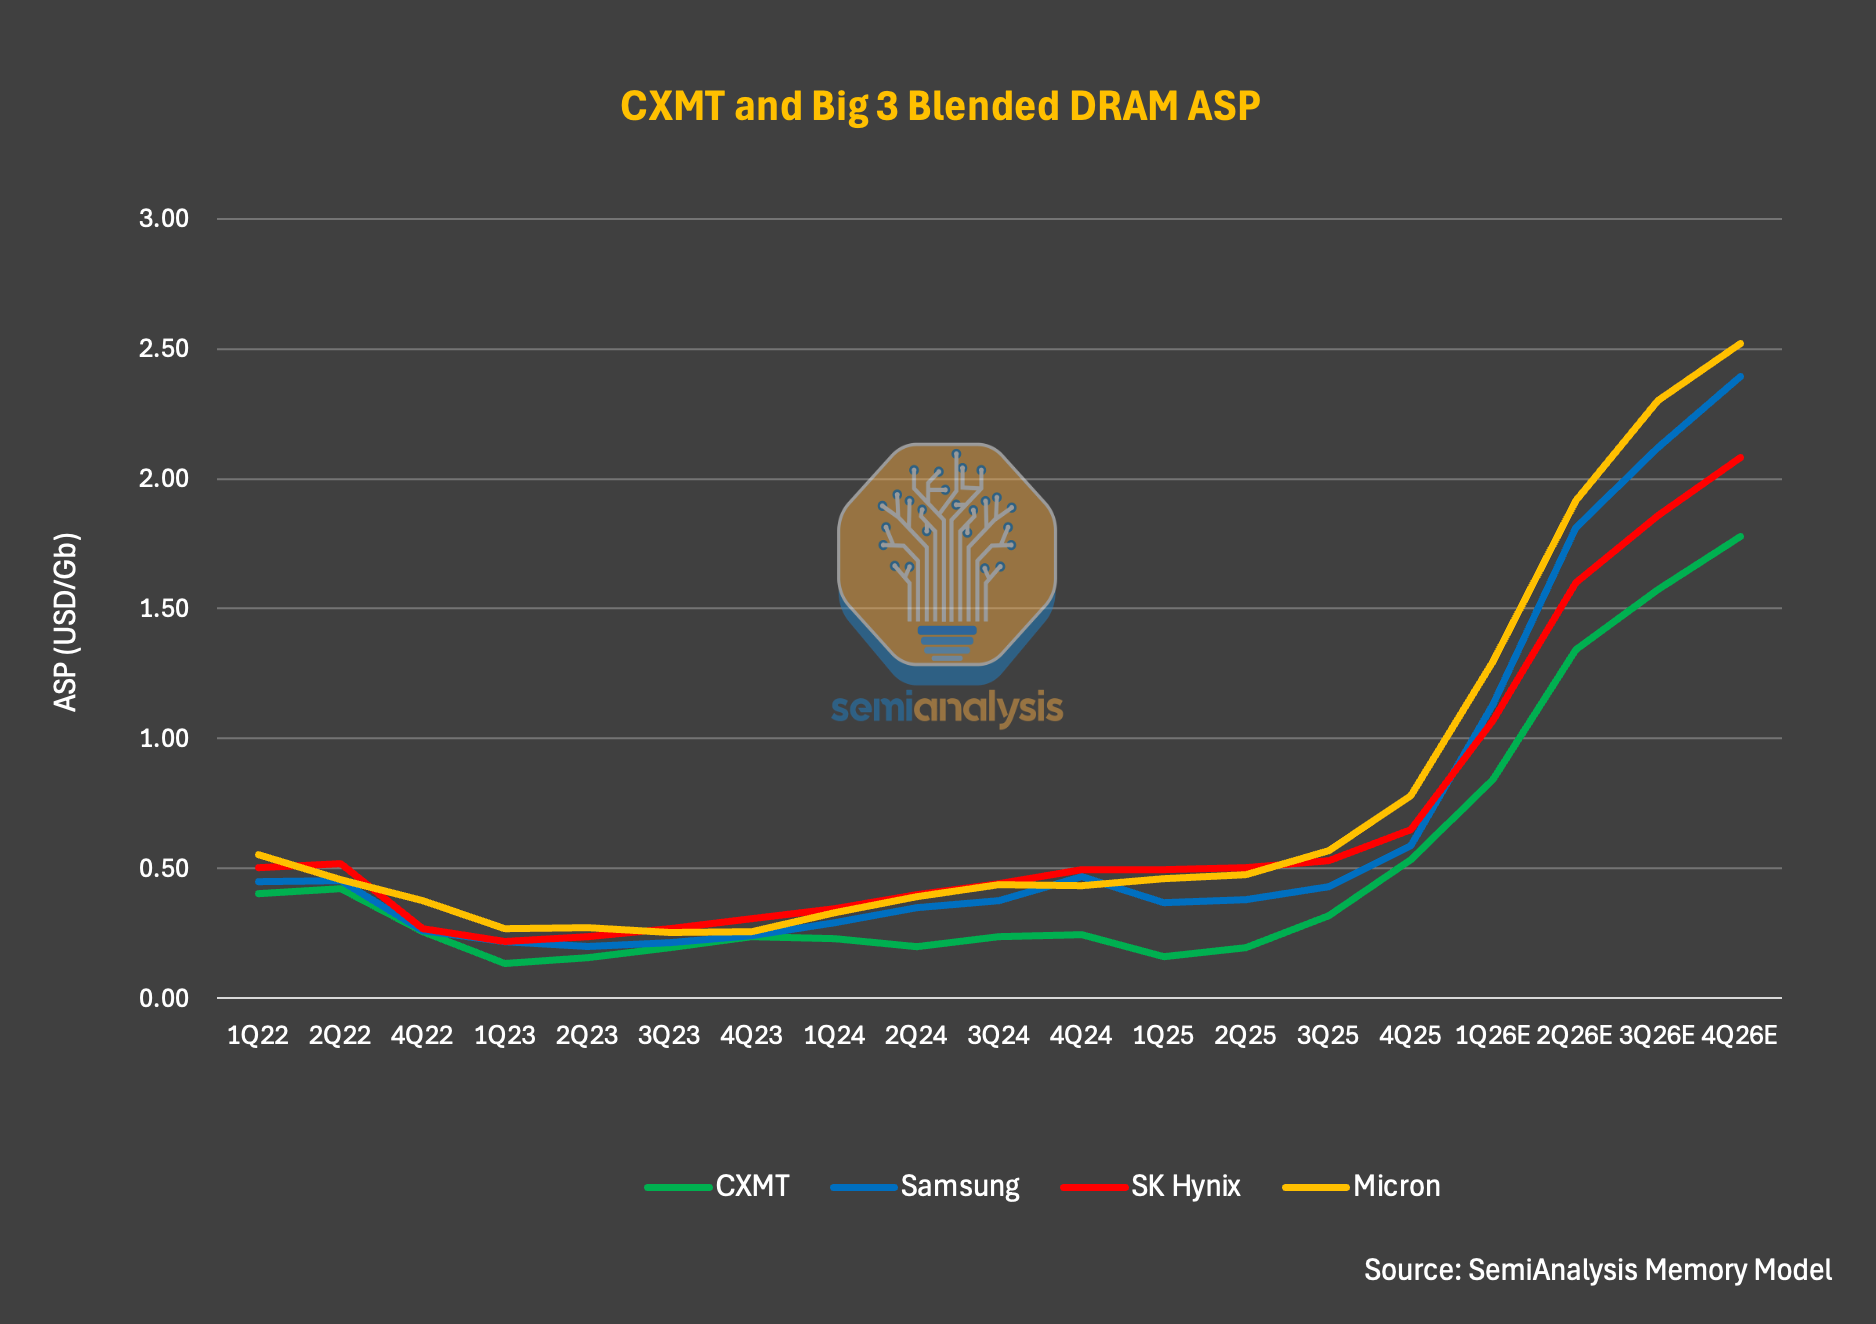
คำอธิบายภาพ: การเปรียบเทียบ ASP ของผู้ผลิต DRAM (ที่มา: SemiAnalysis Memory Model)
อัตรากำไร: ของขวัญจากวัฏจักร
แรงหนุนจาก ASP ที่แข็งแกร่งช่วยปรับปรุงอัตรากำไรของ ChangXin อย่างมีนัยสำคัญ อัตรากำไรขั้นต้นทั้งปี 2568 อยู่ที่ 37.8% ใกล้เคียงกับ Samsung ที่ 39.4% และ Micron ที่ 39.8% แต่ต่ำกว่า SK Hynix ที่ 60.4% อย่างมาก (SK Hynix ได้รับประโยชน์จากสัดส่วนการจัดส่ง HBM ที่สูงกว่า) อัตรากำไรขั้นต้นประมาณ 38% ของ ChangXin ถือเป็นการก้าวกระโดดครั้งใหญ่ เมื่อเทียบกับ -113% ในปี 2566 และ -4.7% ในปี 2567 ปี 2568 ไม่เพียงแต่เป็นสถิติสูงสุดของอัตรากำไรขั้นต้นของ ChangXin เท่านั้น แต่ยังเป็นปีแรกที่บริษัทมีกำไรขั้นต้นเป็นบวกอีกด้วย
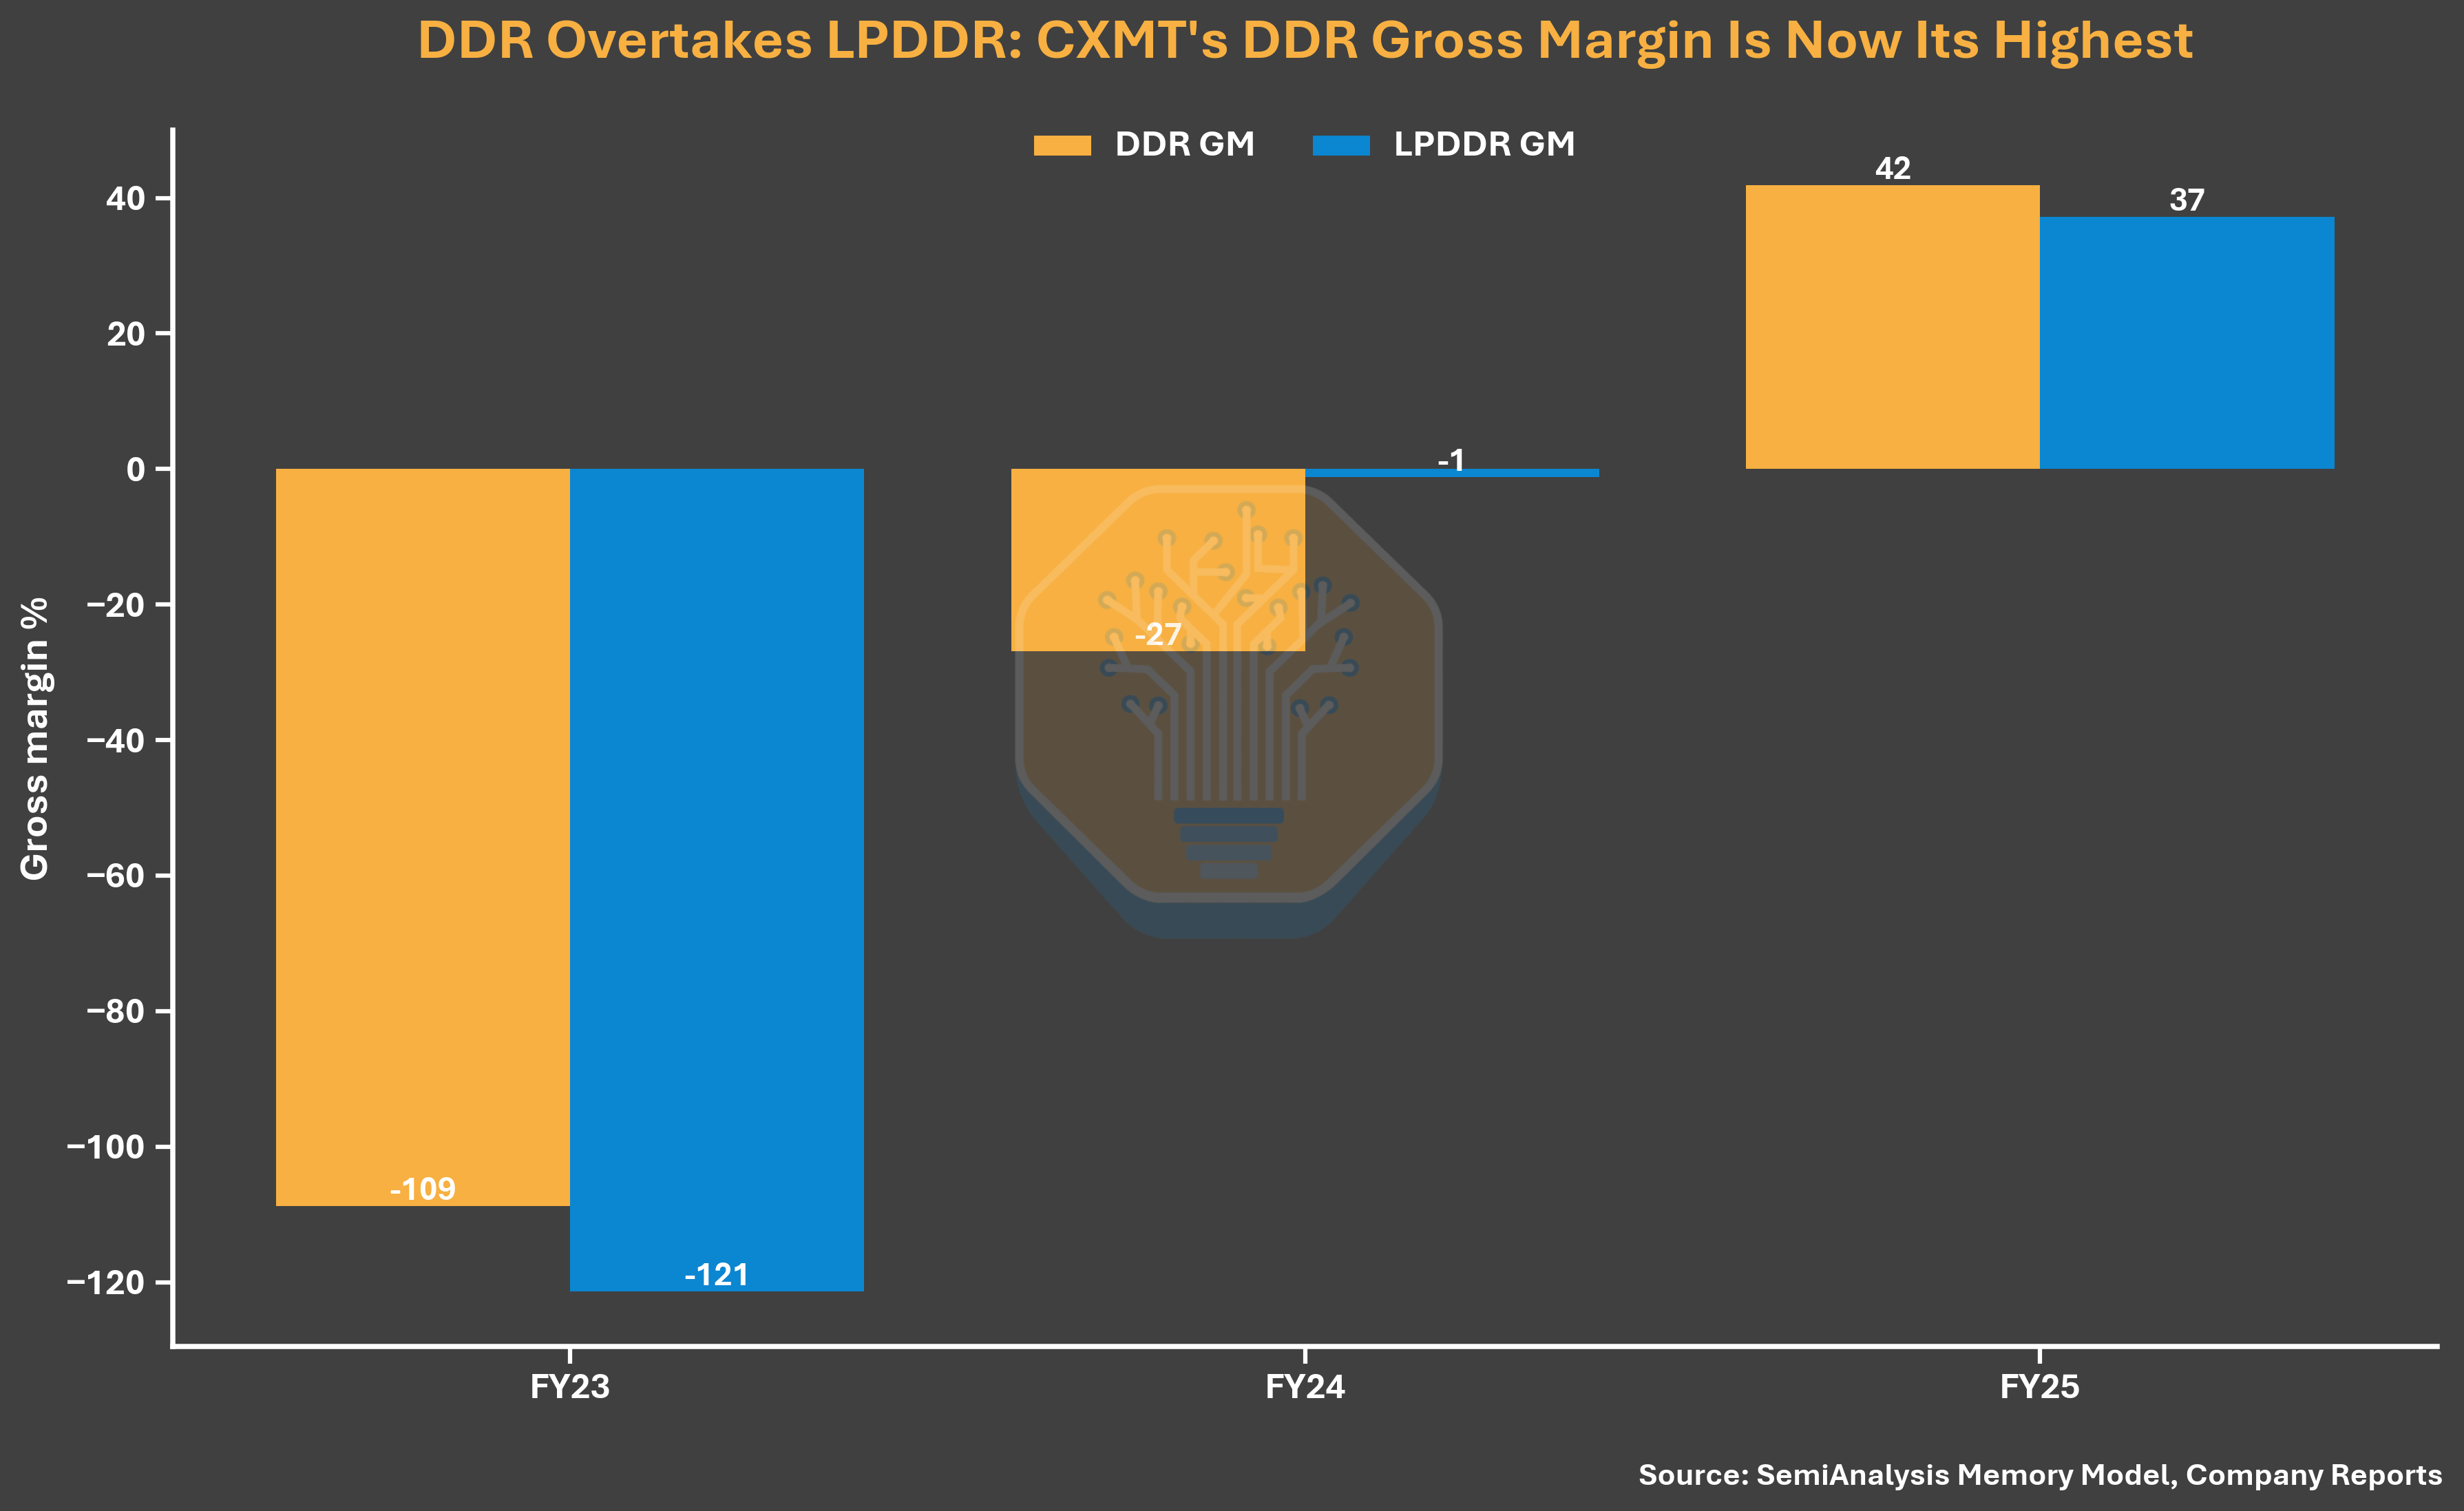
คำอธิบายภาพ: การเปรียบเทียบอัตรากำไรขั้นต้นของผู้ผลิต DRAM (ที่มา: SemiAnalysis Memory Model, รายงานของบริษัท)
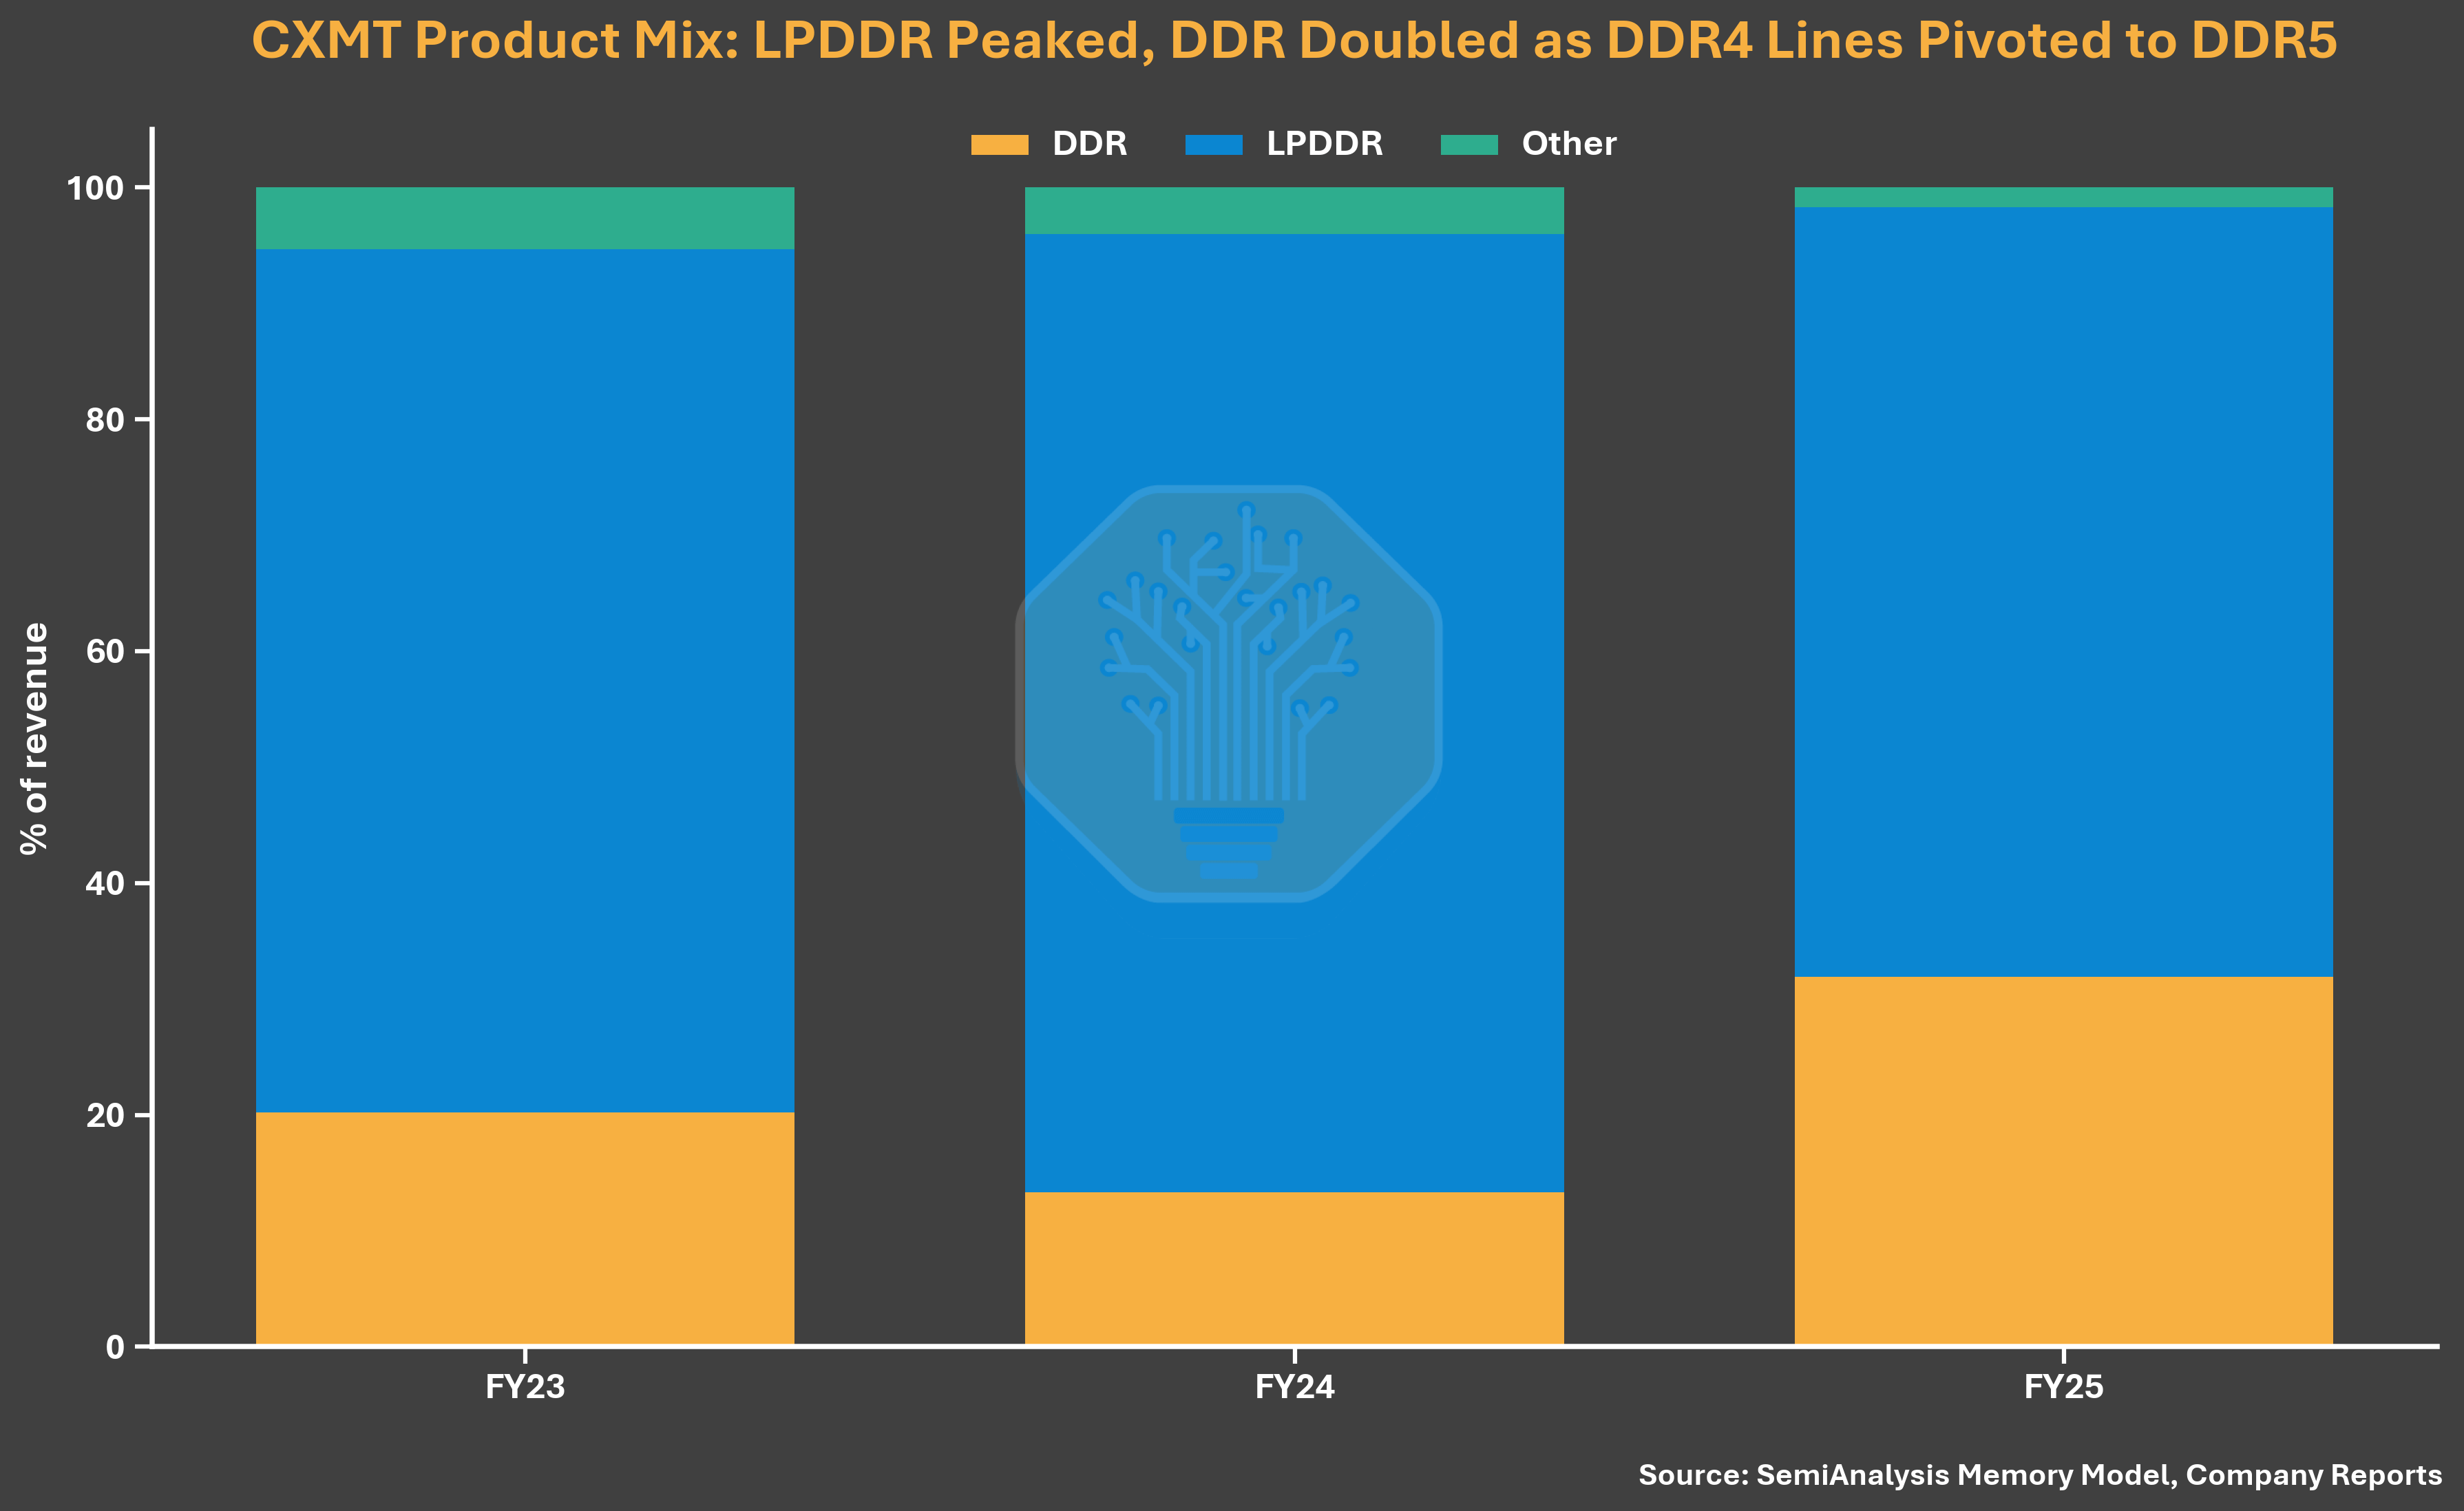
เข้าสู่ปี 2569 อัตรากำไรปรับตัวดีขึ้นอีก อัตรากำไรจากการดำเนินงานในไตรมาสแรกอยู่ที่ 70% ในขณะที่ช่วงเดียวกัน SK Hynix อยู่ที่ 73%, Samsung 81% และ Micron 84% นอกเหนือจากการเติบโตของ ASP แล้ว การปรับปรุงอัตรากำไรของ ChangXin ยังได้รับประโยชน์จากโครงสร้างผลิตภัณฑ์ที่เน้น DRAM ทั่วไป (commodity DRAM) เกือบทั้งหมดอีกด้วย ซึ่งในสภาวะแวดล้อมปัจจุบัน DRAM ทั่วไปมีอัตรากำไรสูงกว่า HBM จริง ตามเอกสารการเสนอขายหุ้น IPO ในปี 2568 ประมาณ 99% ของการจัดส่ง bit ของบริษัทเป็นผลิตภัณฑ์ LPDDR และ DDR แบบดั้งเดิม โดย HBM มีส่วนสนับสนุนรายได้และกำไรเพียงเล็กน้อย
คำอธิบายภาพ: การเปรียบเทียบอัตรากำไรจากการดำเนินงานของผู้ผลิต DRAM (ที่มา: SemiAnalysis Memory Model, รายงานของบริษัท)
การวิเคราะห์ต้นทุนต่อหน่วยของ DDR5 แบบง่ายๆ ช่วยให้เห็นภาพชัดเจนยิ่งขึ้น SemiAnalysis พบว่าต้นทุนต่อบิตของ DDR5 ของ ChangXin ยังคงสูงกว่าบริษัทยักษ์ใหญ่สามรายมากกว่า 30% อย่างไรก็ตาม เนื่องจากราคา DDR5 ในไตรมาสแรกของปี 2026 แข็งแกร่งมาก อัตรากำไรขั้นต้นของ ChangXin จึงถูกผลักดันให้สูงกว่า 70% ซึ่งหมายความว่าการปรับปรุงอัตรากำไรของ ChangXin ส่วนใหญ่เกิดจากการกำหนดราคา มากกว่าการเพิ่มขีดความสามารถในการแข่งขันของผลิตภัณฑ์หรือการปรับปรุงโครงสร้างต้นทุนอย่างมีนัยสำคัญ
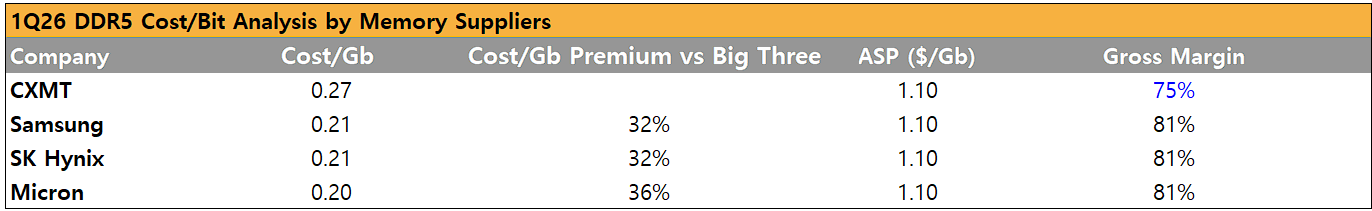
คำอธิบายภาพ: การเปรียบเทียบต้นทุนต่อบิตของ DDR5 (ที่มา: SemiAnalysis Memory Model)
การขยายกำลังการผลิต: ใกล้เคียงกับ Micron
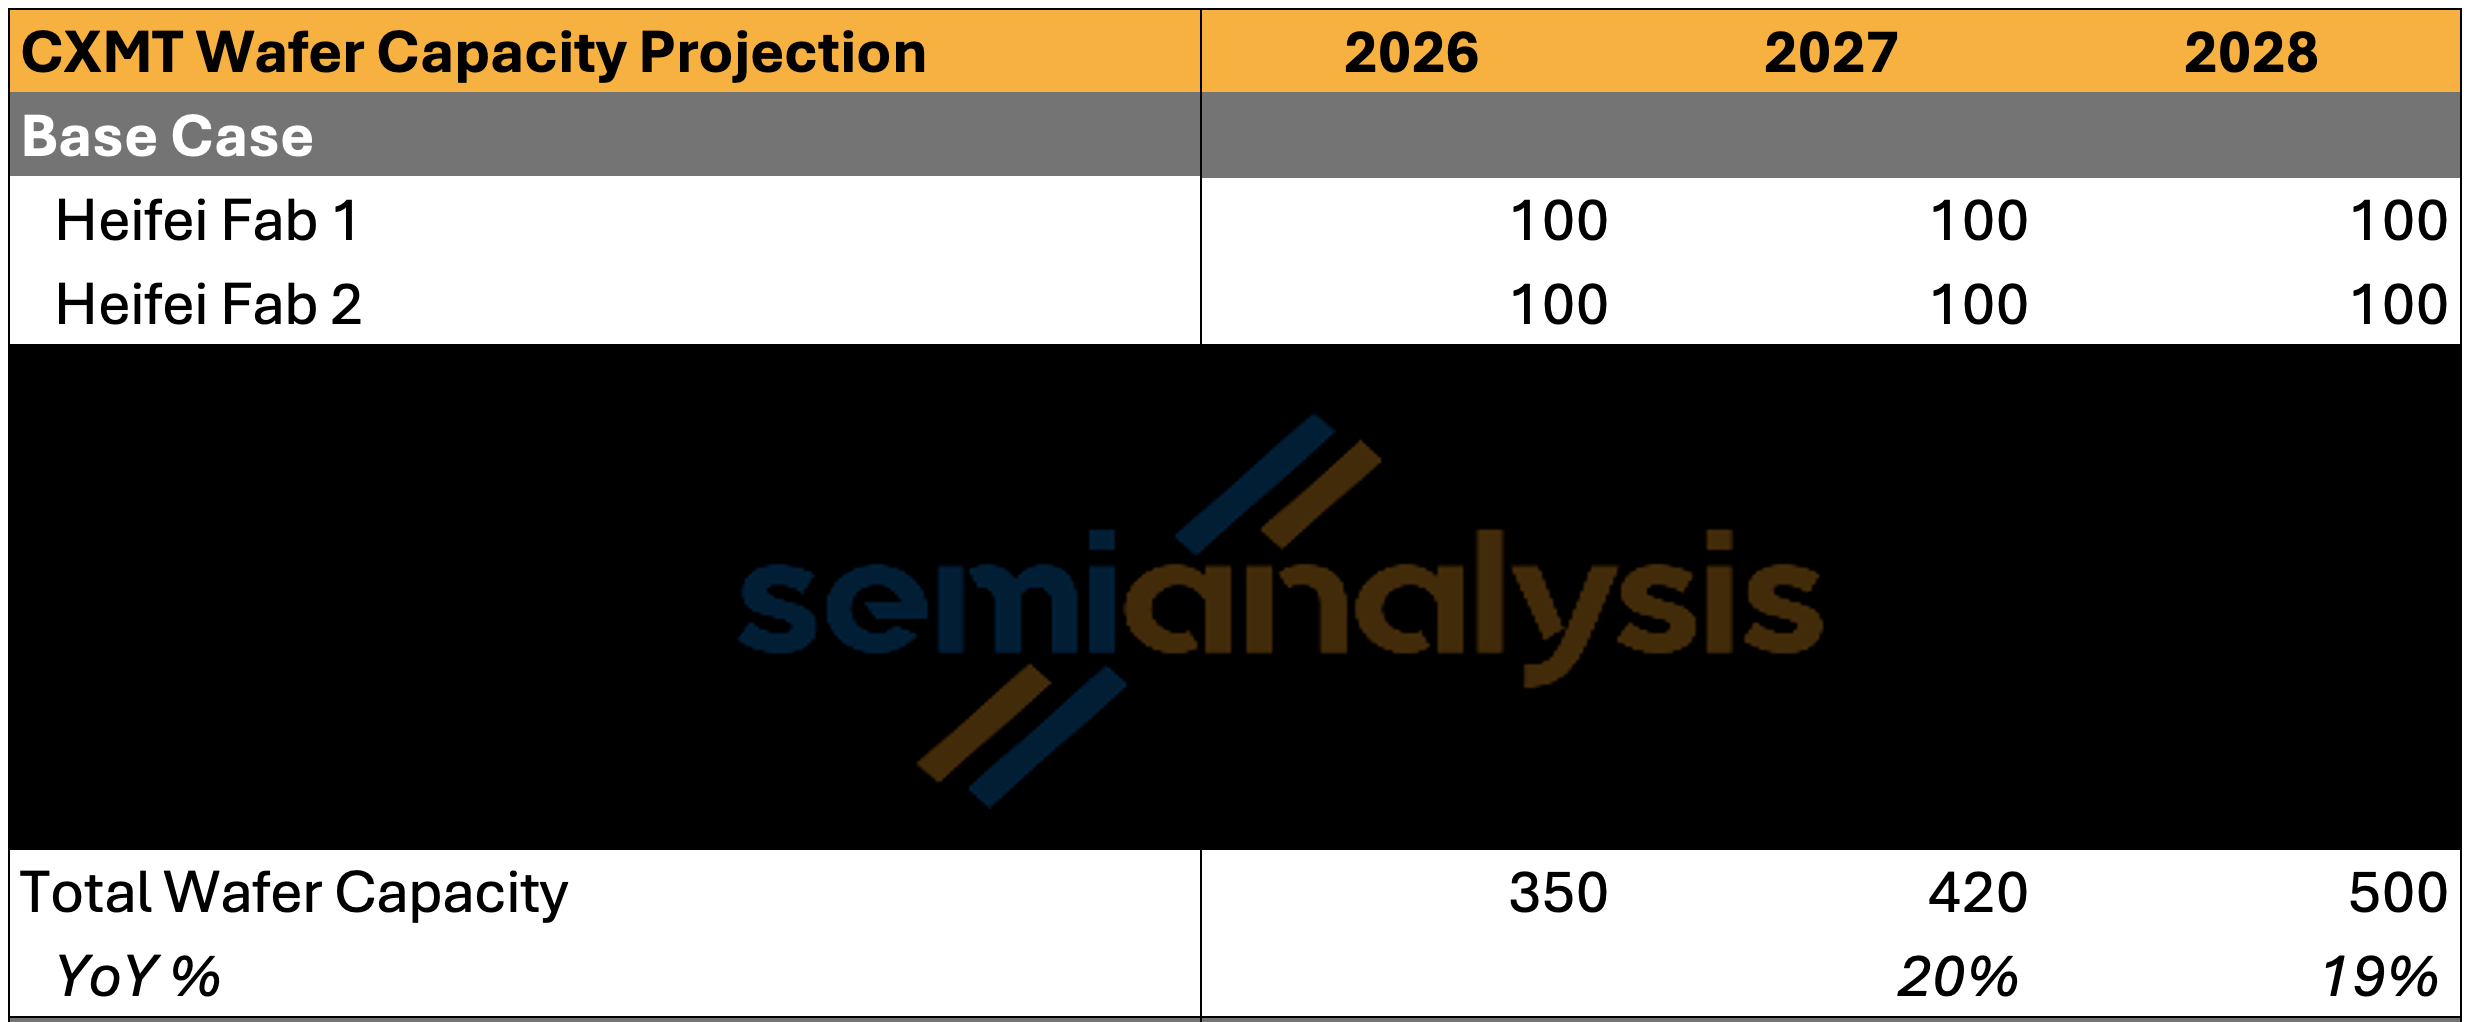
นอกจากผลกำไรที่ทำลายสถิติแล้ว ChangXin ยังตามทันในด้านกำลังการผลิตอีกด้วย ภายในสิ้นปี 2026 SemiAnalysis คาดว่า ChangXin จะมีกำลังการผลิตเวเฟอร์ประมาณ 350,000 แผ่น/เดือน ซึ่งต่ำกว่า Micron เล็กน้อยที่ประมาณ 385,000 แผ่น/เดือน เมื่อจัดอันดับตามกำลังการผลิตเวเฟอร์ ChangXin คาดว่าจะกลายเป็นผู้ผลิตหน่วยความจำรายใหญ่อันดับสามของอุตสาหกรรม
คำอธิบายภาพ: การเปรียบเทียบกำลังการผลิตเวเฟอร์รายเดือนของผู้ผลิต DRAM ทั่วโลก (ที่มา: SemiAnalysis Memory Model)
แต่ ChangXin ยังคงมีช่องว่างที่ชัดเจนกับสองยักษ์ใหญ่: Samsung ประมาณ 720,000 แผ่น/เดือน และ SK Hynix ประมาณ 595,000 แผ่น/เดือน ภายในปี 2027 ด้วยการเริ่มต้นการผลิตเฟสแรกในเซี่ยงไฮ้และการผลิตเต็มกำลังในเหอเฟยและปักกิ่ง กำลังการผลิตของ ChangXin อาจสูงถึงประมาณ 420,000 แผ่น/เดือน คิดเป็นประมาณ 17% ของกำลังการผลิต DRAM ทั่วโลก เพิ่มขึ้นจากประมาณ 13% ในปี 2025 ในแง่ของปริมาณการจัดส่งต่อบิต ส่วนแบ่งเพิ่มขึ้นจาก 9% ในปี 2025 เป็น 12% ในปี 2027
ภายในปี 2028 ด้วยการผลิตเต็มกำลังในเหอเฟยและการขยายตัวอย่างต่อเนื่องของสองเฟสในเซี่ยงไฮ้ SemiAnalysis คาดว่า ChangXin จะมีกำลังการผลิตถึง 500,000 แผ่น/เดือน คิดเป็นประมาณ 17% ของอุปทาน DRAM ทั่วโลก
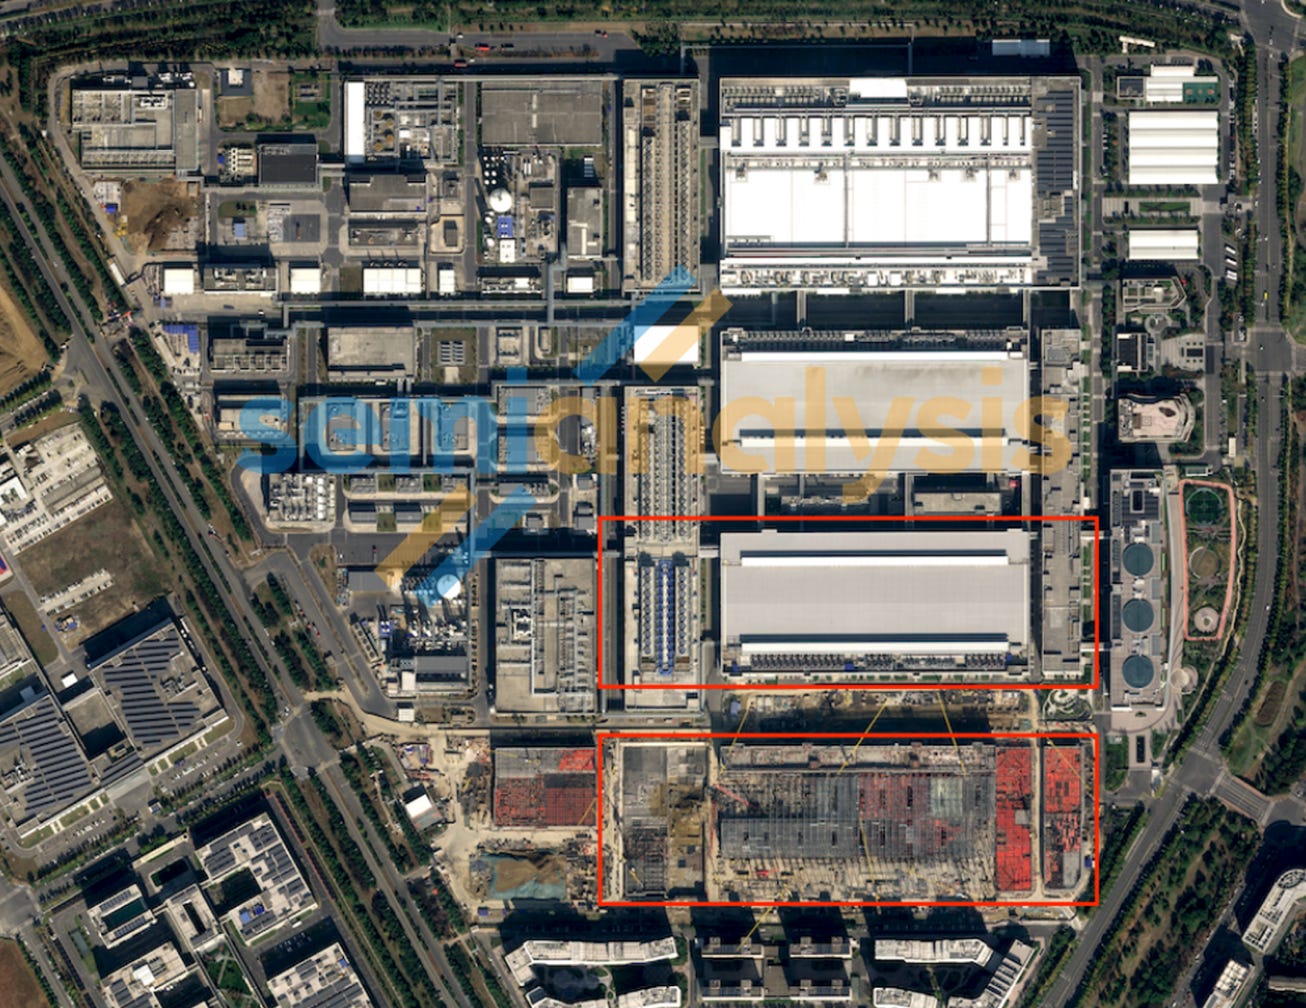
คำอธิบายภาพ: กำลังการผลิตของโรงงาน CXMT เหอเฟย (ที่มา: SemiAnalysis Memory Model)
ความกังวลเรื่องอุปทานล้นตลาด: ไม่ต้องกลัวไปอีกอย่างน้อยสองปี
เมื่อพิจารณาถึงบทบาทที่เพิ่มขึ้นของ ChangXin ในกำลังการผลิต DRAM ทั่วโลก เช่นเดียวกับทุกวัฏจักรในอดีต นักลงทุนกังวลว่าผู้ผลิตจีนอาจทำให้เกิดความไม่สมดุลระหว่างอุปทานและอุปสงค์ SemiAnalysis มองว่าความกังวลนี้ถูกขยายใหญ่เกินไปอย่างน้อยในอีกสองปีข้างหน้า หลังจากรวมกำลังการผลิตที่เพิ่มขึ้นและการจัดส่งบิตของผู้ผลิตจีนรายอื่นและผู้ผลิตหน่วยความจำอื่นๆ โดยสมมติว่าอัตราการใช้งานมากกว่า 90% อุปทาน DRAM ยังคงตึงตัวมาก
คำอธิบายภาพ: ความสมดุลของอุปทานและอุปสงค์ DRAM (ที่มา: SemiAnalysis Memory Model)
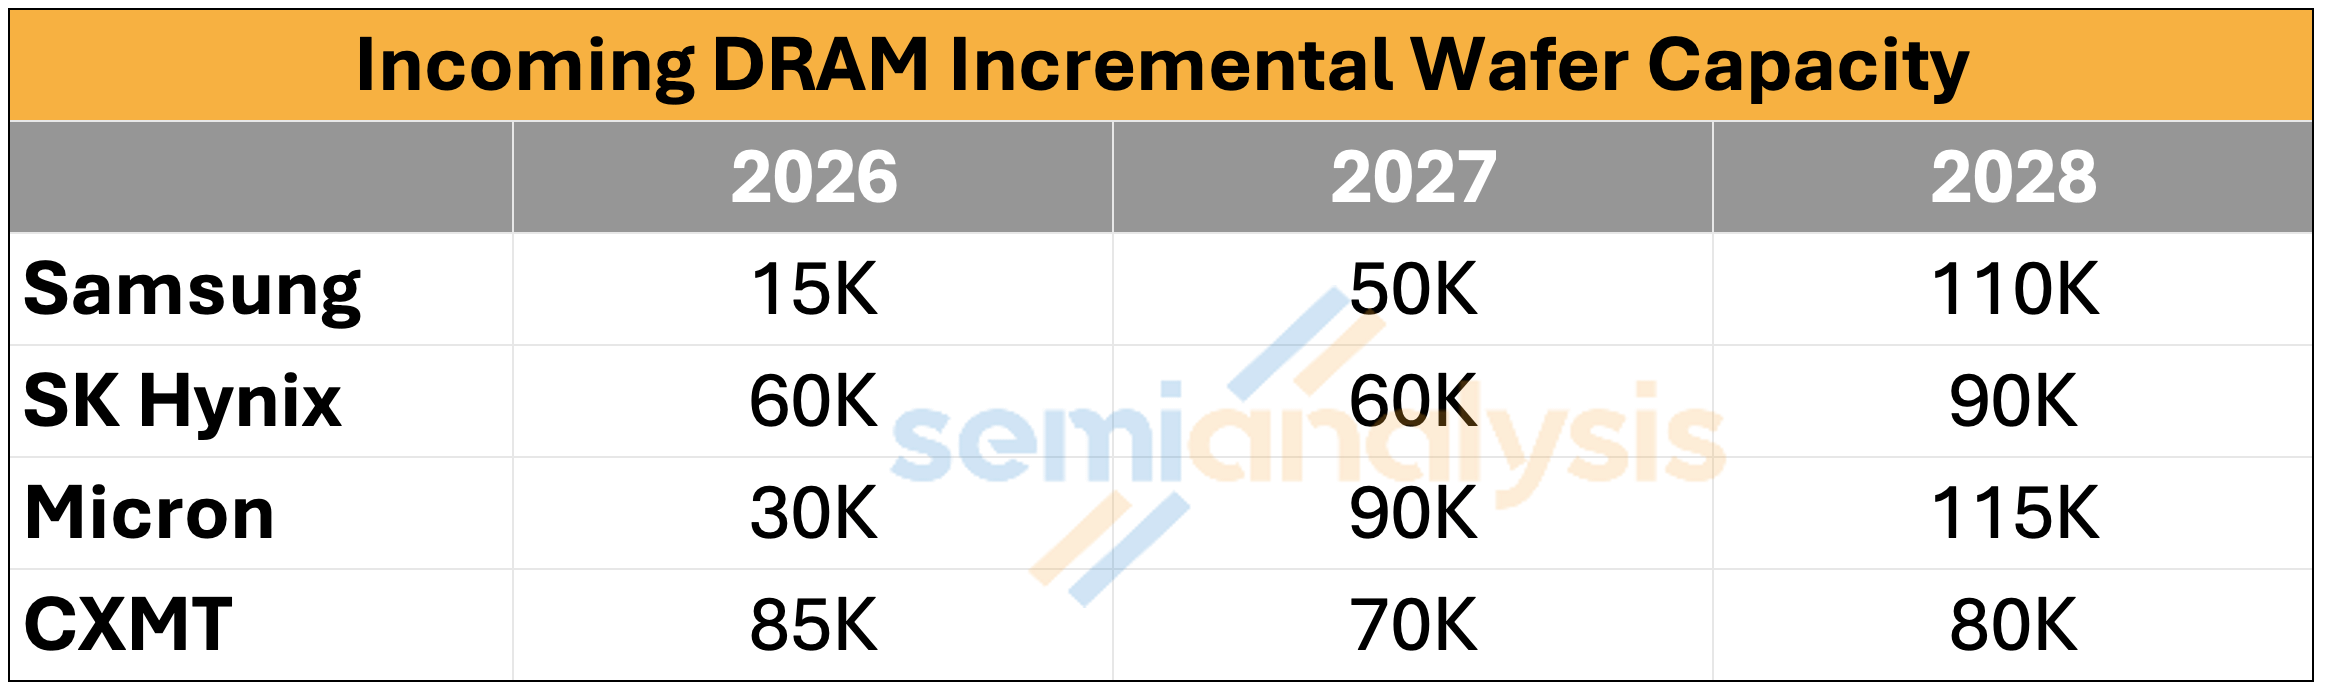
เมื่อดูเฉพาะจังหวะการขยายกำลังการผลิตของ ChangXin: ในปี 2026-2028 จะเพิ่มกำลังการผลิตประมาณ 85,000, 70,000 และ 80,000 แผ่นต่อเดือนตามลำดับ ในขณะที่ Samsung อยู่ที่ 15,000/50,000/110,000, SK Hynix อยู่ที่ 60,000/60,000/90,000 และ Micron อยู่ที่ 30,000/90,000/115,000 แม้จะรวมกำลังการผลิตที่เพิ่มขึ้นเหล่านี้ DRAM ยังคงขาดแคลนในระดับเปอร์เซ็นต์หลักเดียวสูงในปี 2026 และช่องว่างจะขยายเป็นเปอร์เซ็นต์หลักเดียวต่ำถึงสองหลักในปี 2027 SemiAnalysis ได้อธิบายรายละเอียดก่อนหน้านี้แล้วว่าทำไม DRAM อาจยังคงขาดแคลนจนถึงปี 2028
ChangXin ไม่มีความสามารถในการเร่งการขยายกำลังการผลิตอย่างไม่มีเหตุผลเกินกว่าจังหวะปัจจุบันเพื่อทำให้ตลาดปั่นป่วน เนื่องจากระยะเวลาการก่อสร้างโรงงานผลิตเวเฟอร์ยาวนานเกินไป สภาพแวดล้อมการกำหนดราคาที่เอื้ออำนวยอย่างยิ่งในปัจจุบันคือปัจจัยขับเคลื่อนหลักที่ทำให้ผลประกอบการของ ChangXin พุ่งสูงขึ้น—ChangXin ย่อมต้องการให้สภาพแวดล้อมนี้ดำเนินต่อไป แผนการก่อสร้างโรงงานผลิตเวเฟอร์ที่ SemiAnalysis ติดตามก็ไม่เห็นสัญญาณของความเป็นไปได้นี้ แต่ต้องเน้นย้ำว่ากำลังการผลิตเวเฟอร์ทั้งหมดของโรงงานเซี่ยงไฮ้เมื่อเดินเครื่องเต็มกำลังสามารถเกิน 400,000 แผ่นต่อเดือน
HBM: ภาวะกลืนไม่เข้าคายไม่ออกของ ChangXin
ในด้าน HBM การจัดสรรเวเฟอร์ของ ChangXin มีจำกัดมาก ณ สิ้นปี 2025 จากกำลังการผลิตประมาณ 2.65 ล้านแผ่นต่อเดือนของ ChangXin มีเพียงประมาณ 5,000 แผ่นเท่านั้นที่จัดสรรให้กับ HBM SemiAnalysis คาดว่าตัวเลขนี้จะเพิ่มขึ้นเป็นประมาณ 30,000 แผ่นภายในสิ้นปี 2026 และประมาณ 55,000 แผ่นภายในสิ้นปี 2027 ซึ่งสอดคล้องกับข้อมูลที่เปิดเผยในเอกสารเสนอขายหุ้นที่ระบุว่ารายได้ประมาณ 99% ในปี 2025 มาจาก DDR และ LPDDR
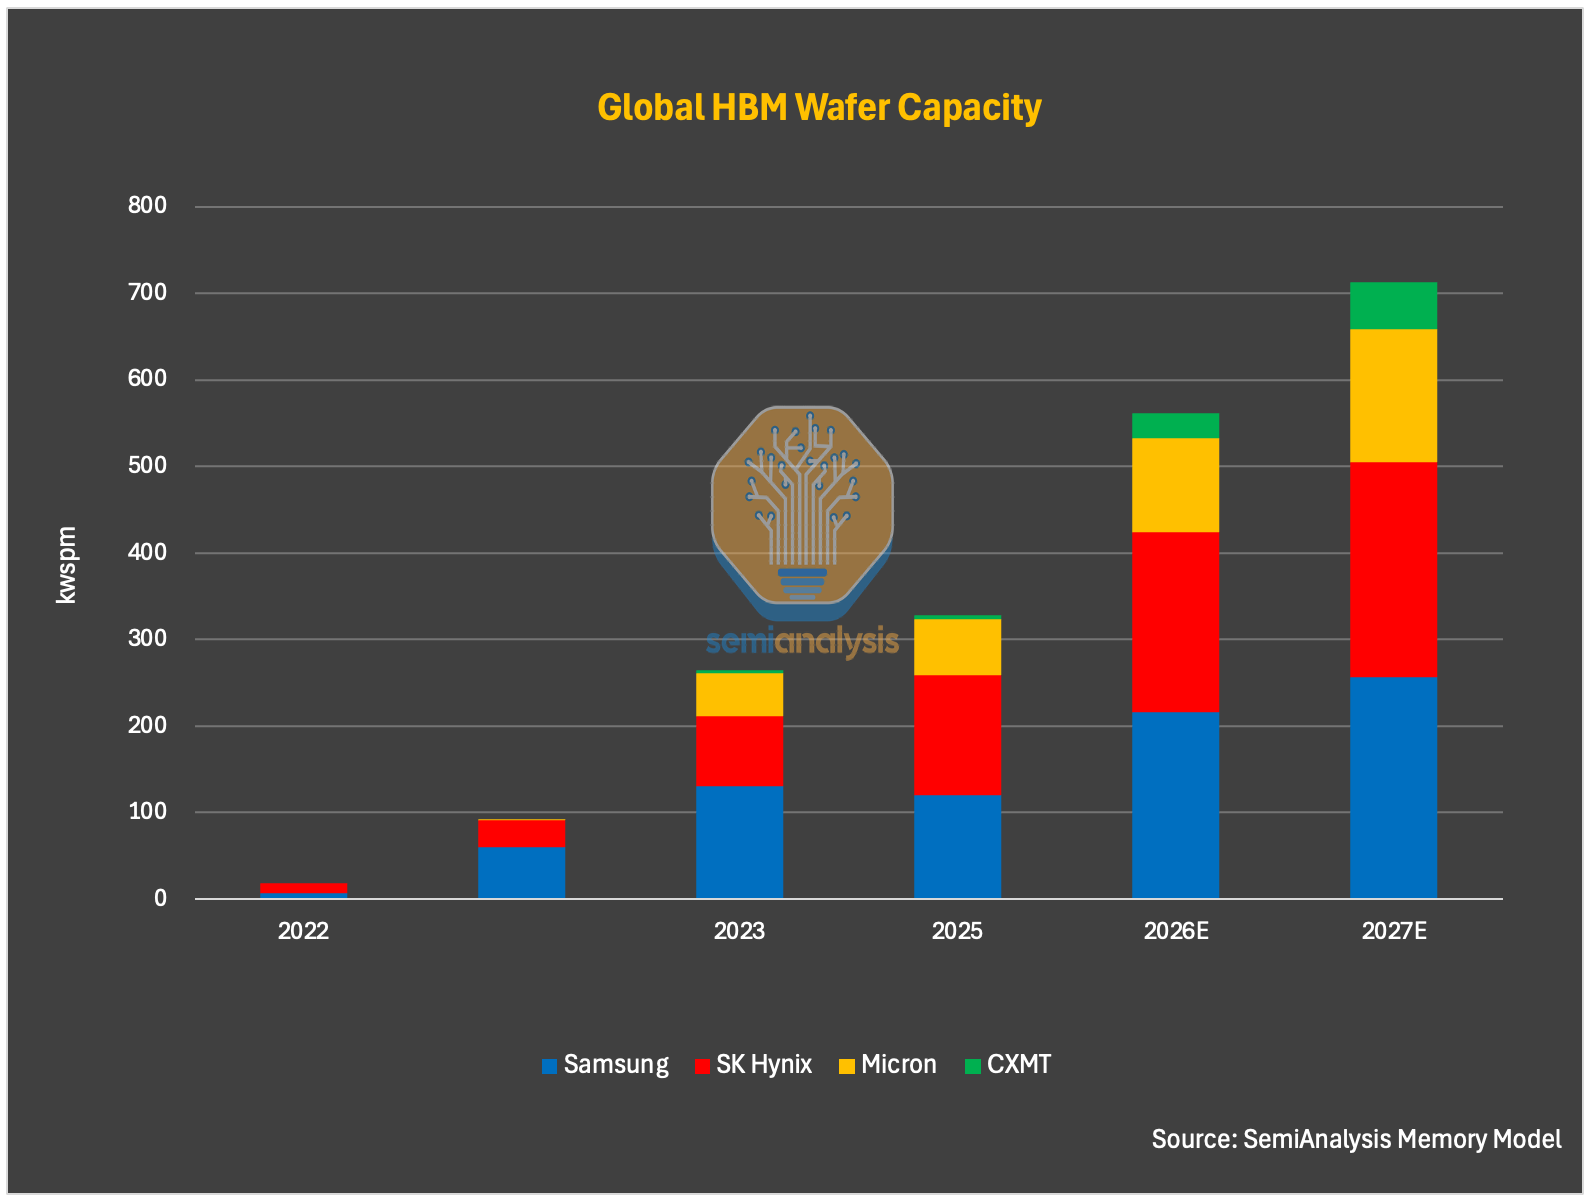
คำอธิบายภาพ: การจัดสรรกำลังการผลิตเวเฟอร์ HBM ของ CXMT (ที่มา: SemiAnalysis Memory Model)
แต่รูปแบบการจัดสรรนี้อาจเปลี่ยนแปลงไป การผลักดันของจีนในการควบคุมพลังการประมวลผล AI อย่างอิสระอาจขัดแย้งกับลำดับความสำคัญทางธุรกิจของบริษัท และแรงผลักดันนี้คาดว่าจะเพิ่มขึ้นตามเวลา SemiAnalysis ได้รวมปัจจัยที่รัฐบาลชี้นำให้ CXMT หันกำลังการผลิตไปยัง HBM ในการคาดการณ์ โดยคาดว่ากำลังการผลิต HBM จะขยายตัวอย่างรวดเร็วในปี 2027 และ 2028 คาดว่ากำลังการผลิต HBM ของ CXMT จะถึง 55,000 เวเฟอร์/เดือน ในปี 2027 และ 100,000 เวเฟอร์/เดือน ในปี 2028 โดยส่วนแบ่งการจัดหาเวเฟอร์ HBM ทั่วโลกจะเพิ่มขึ้นจาก 1% ในปี 2025 เป็น 12% ในปี 2028
ต้องจำไว้ว่า CXMT แตกต่างจากผู้ผลิตหน่วยความจำรายอื่น ไม่เพียงแต่เป็นบริษัทที่มีความสำคัญทางเศรษฐกิจและเทคโนโลยีเท่านั้น แต่ยังเป็นสินทรัพย์เชิงกลยุทธ์ที่รัฐสามารถใช้เพื่อผลักดันเป้าหมายนโยบายที่สำคัญ
จากมุมมองทางธุรกิจระยะสั้น การที่ CXMT จัดสรรกำลังการผลิตให้กับ DRAM ทั่วไปมากกว่า HBM นั้นสมเหตุสมผล ปัจจุบัน DRAM ทั่วไปมีอัตรากำไรสูงกว่าผลิตภัณฑ์ HBM ของ CXMT อย่างมีนัยสำคัญ และภายใต้พื้นที่เวเฟอร์ที่เท่ากัน ผลผลิตบิต (bit output) สูงกว่า HBM มากกว่า 3 เท่า ในช่วงที่เทคโนโลยี HBM ยังไม่成熟 การลงทุนในกำลังการผลิต HBM จำนวนมากจะใช้กำลังการผลิตเวเฟอร์ที่หายากซึ่งสามารถนำไปใช้กับ DRAM ทั่วไปที่มีอัตรากำไรสูงกว่าและปริมาณการจัดส่งที่มากกว่า แต่จีนจำเป็นต้องผลักดันการวางตำแหน่ง HBM เนื่องจากการขาย HBM ให้กับจีนถูกจำกัดอย่างเข้มงวดโดยการควบคุมการส่งออกของสหรัฐฯ และการจัดส่งของผู้ผลิตเกาหลีไปยังจีนยังคงดำเนินไปได้ด้วยช่องโหว่บางประการ
ช่องว่างทางเทคโนโลยี HBM
ในด้านความพร้อมทางเทคโนโลยี SemiAnalysis เชื่อว่า CXMT ยังคงดิ้นรนเพื่อความเสถียรในการผลิตจำนวนมากของ HBM3 8-hi ในขณะที่ 12-hi เผชิญกับความท้าทายที่ใหญ่กว่า
ในส่วนของกระบวนการผลิตขั้นต้น CXMT มีความคืบหน้าในความเสถียรของการผลิตบน G4 (เทียบเท่าโหนด 1z) โดยผลผลิต DRAM ส่วนใหญ่ในปี 2026 จะขึ้นอยู่กับกระบวนการ G4 แต่ชิปหลัก DRAM ที่ใช้สำหรับ HBM เนื่องจากมีพื้นที่ไดย์ที่ใหญ่กว่าและข้อกำหนดด้านประสิทธิภาพที่เข้มงวดกว่า อัตราผลตอบแทนจากการคัดแยกเวเฟอร์ (wafer-sort yield) ในกระบวนการผลิตขั้นต้นน่าจะต่ำกว่า DRAM ทั่วไปอย่างมีนัยสำคัญ SemiAnalysis เชื่อว่าอัตราผลตอบแทนในกระบวนการผลิตขั้นต้นยังคงเป็นความท้าทายสำคัญของ CXMT และช่องว่างกับคู่แข่งยังคงมีมาก แม้ว่าอัตราผลตอบแทนของ G4 จะดีขึ้น แต่จากอัตรากำไรที่ต่ำในปี 2024 และ 2025 คาดว่าอาจยังต่ำกว่าระดับอัตราผลตอบแทนที่成熟ของโหนด 1z ในอุตสาหกรรมที่ 85-90% ซึ่งบ่งชี้ว่าข้อจำกัดด้านอุปกรณ์และประสบการณ์การผลิตยังคงเป็นอุปสรรคที่ CXMT ต้องเอาชนะอย่างต่อเนื่อง
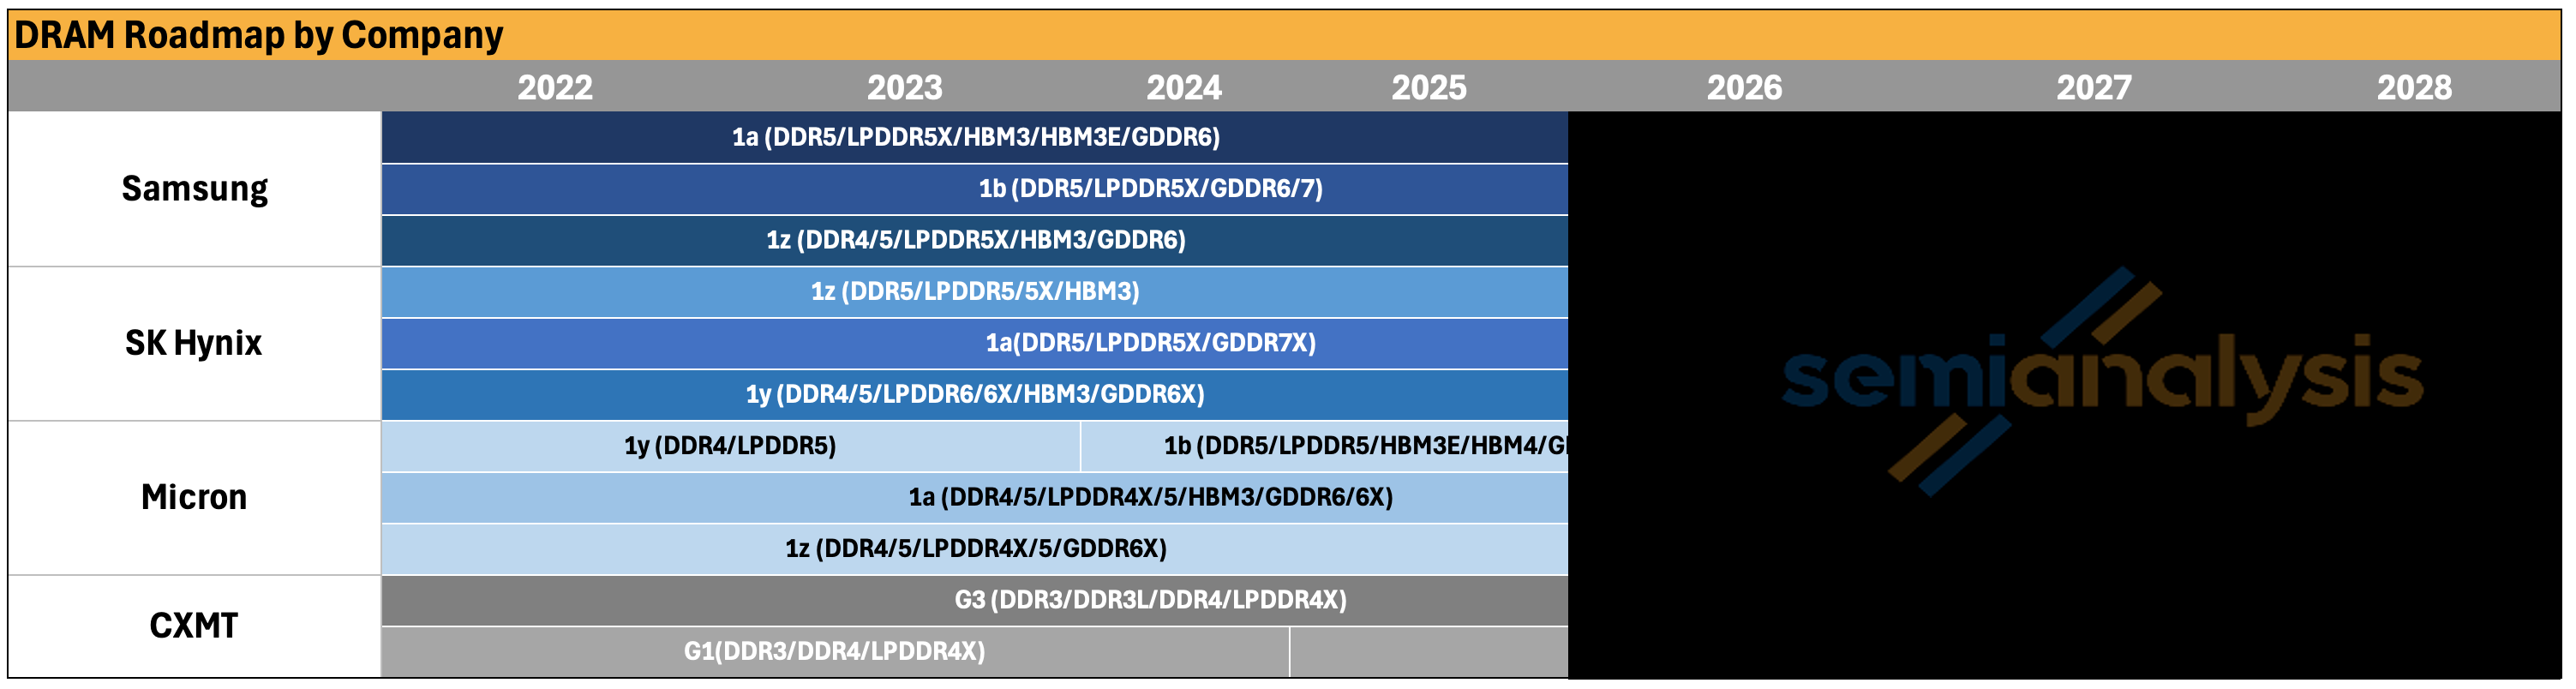
คำอธิบายภาพ: แผนที่เส้นทางโหนดกระบวนการ DRAM ของ CXMT และอัตราผลผลิต (ที่มา: SemiAnalysis Memory Model)
โหนดกระบวนการรุ่นถัดไป G5 (เทียบเท่าโหนด 1a) ในทางทฤษฎีสามารถเดินหน้าต่อไปได้โดยไม่ต้องพึ่งพาเครื่องพิมพ์ EUV เช่นเดียวกับ 1a ของ Micron แต่จะเผชิญกับความท้าทายด้านการผลิตและการออกแบบที่เพิ่มมากขึ้น ความท้าทายเหล่านี้จะรุนแรงขึ้นเมื่อนำโหนดนี้ไปใช้กับชิป DRAM สำหรับ HBM
การซ้อนชิป (die stacking) เป็นอุปสรรคใหญ่ที่สุดของ HBM ของ ChangXin การซ้อน HBM มักก่อให้เกิดปัญหาทางเทคนิคที่รุนแรง: ความเครียดจากความร้อน การแตกร้าวของชิป การบิดงอ ข้อบกพร่องในการเชื่อมต่อ และการสูญเสียผลผลิตจากการซ้อนหลายชั้น เมื่อพัฒนา HBM3 8-hi ไปสู่ HBM3 12-hi หรือแม้แต่ HBM3E ปัญหาเหล่านี้จะรุนแรงขึ้น เนื่องจาก ChangXin ยังมีประสบการณ์ด้านการผลิต HBM 12-hi ขึ้นไปไม่เพียงพอ
ปัญหาการซ้อนชิปไม่ได้เกิดขึ้นเฉพาะกับ ChangXin เท่านั้น ผู้ผลิตชั้นนำยังเผชิญปัญหาการแตกร้าวของชิป การจัดการความร้อน และการสูญเสียผลผลิตใน HBM4 12-hi อีกด้วย การซ้อน 16-hi หรือ 20-hi ยิ่งซับซ้อนมากขึ้น—สาเหตุหนึ่งที่ Rubin Ultra คาดว่าจะใช้ HBM4E 12-hi แทน 16-hi ก็คืออุปทาน: 16-hi ต้องใช้เวเฟอร์ DRAM มากขึ้น ผลิตยากขึ้น สูญเสียเวเฟอร์มากขึ้น และมีปริมาณบิตที่มีประสิทธิภาพน้อยลง
SemiAnalysis เชื่อว่า ChangXin มีแนวโน้มที่จะข้าม HBM3 และมุ่งเน้นไปที่ HBM3E 8-hi และ 12-hi โดยตรง ด้วยเหตุผลสองประการ: ประการแรก ลูกค้าต้องการผลิตภัณฑ์ HBM ที่แข่งขันได้มากขึ้นในช่วงเวลาปี 2027 และประการที่สอง ตัวเร่งความเร็วหลักในขณะนั้นจะมาพร้อมกับ HBM3E, HBM4 และ HBM4E
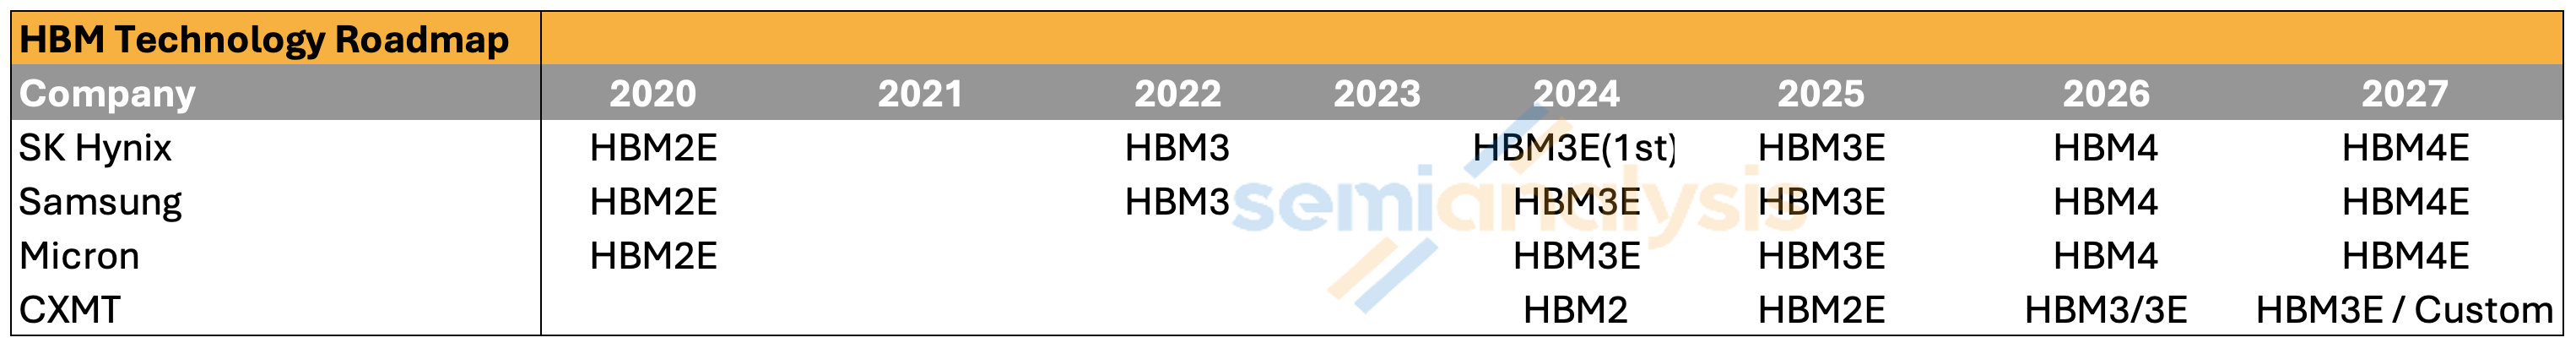
คำอธิบายภาพ: การเปรียบเทียบแผนที่เส้นทาง HBM ทั่วโลก (ที่มา: SemiAnalysis Memory Model)
ในด้านการบรรจุภัณฑ์หลังการผลิต แม้ว่าจะยังคงมีการถกเถียงกันว่า ChangXin ใช้ MR-MUF หรือ TC-NCF แต่ความท้าทายด้านการบรรจุภัณฑ์นั้นควบคุมได้ง่ายกว่า เนื่องจากบริษัทและพันธมิตรด้านการบรรจุภัณฑ์และการทดสอบได้รับข้อจำกัดน้อยกว่าภายใต้การควบคุมการส่งออก ChangXin ได้ร่วมมืออย่างใกล้ชิดกับ OSAT ชั้นนำ เช่น TongFu Microelectronics ความสามารถด้านหลังการผลิตน่าจะค่อยๆ ดีขึ้น แต่ยังคงมีช่องว่างกับผู้ผลิตหน่วยความจำชั้นนำ
จากความท้าทายในการผลิตในปัจจุบัน SemiAnalysis ประเมินว่าอัตราผลผลิตของกระบวนการผลิตด้านหน้าและด้านหลังของ HBM3 8-hi ของ ChangXin อยู่ที่ประมาณ 35% และ 70% ตามลำดับ ส่งผลให้อัตราผลผลิตรวมอยู่ที่เพียง 25% เท่านั้น สำหรับ HBM3 12-hi หรือ HBM3E 12-hi ซึ่งมีความยากในการซ้อนและเชื่อมต่อสูงกว่า อัตราผลผลิตรวมน่าจะต่ำกว่านี้ด้วยซ้ำ ที่ระดับอัตราผลผลิตเช่นนี้ ด้วยกำลังการผลิตเวเฟอร์ที่เท่ากัน ผลผลิต HBM ของ ChangXin จึงต่ำกว่าผู้ผลิตชั้นนำอย่างมาก ที่สำคัญกว่านั้น อัตรากำไรของ HBM ที่ผลิตได้นั้นต่ำมาก โดยเฉพาะเมื่อเทียบกับ DRAM ทั่วไปในสภาพแวดล้อมการตั้งราคาปัจจุบัน
ความยากลำบากของ HBM ของ ChangXin ยังสะท้อนให้เห็นในการเจาะตลาดผลิตภัณฑ์อีกด้วย SemiAnalysis เชื่อว่ามีเพียง Huawei, Cambricon และสตาร์ทอัพ AI ชิปจีนรายใหม่บางรายเท่านั้นที่อาจนำ HBM ของ ChangXin มาใช้ ถึงแม้สัดส่วนการนำไปใช้อาจสูงก็ตาม ผู้ผลิตตัวเร่ง AI ในประเทศยังคงนิยมใช้ HBM3 หรือแม้แต่ HBM3E จากต่างประเทศเมื่อเป็นไปได้ ไม่ว่าจะผ่านช่องทางที่มีอยู่หรือสต็อกก่อนการควบคุมการส่งออกในเดือนธันวาคม 2024 ในขณะที่การใช้จ่ายด้านทุนและการสร้างพลังประมวลผลของคลาวด์ในประเทศจีนเติบโตอย่างรวดเร็ว ความต้องการ HBM ในประเทศก็เพิ่มขึ้นอย่างรวดเร็วเช่นกัน
ข้อยกเว้นที่น่าสนใจ: Huawei และ ChangXin จะพัฒนา HBM แบบกำหนดเองที่ไม่เป็นไปตามมาตรฐาน JEDEC และ PHY ซึ่งจะช่วยชดเชยข้อเสียด้านแบนด์วิดท์
ข้อจำกัดด้านอุปทาน HBM ที่จีนเผชิญอาจรุนแรงกว่าที่การพัฒนาช้าในประเทศบ่งชี้ อุปทานจากผู้ผลิต HBM รายใหญ่สามรายนั้นตึงตัวอยู่แล้ว และตามการควบคุมการส่งออกของสหรัฐฯ ในเดือนธันวาคม 2024 พวกเขาถูกจำกัดไม่ให้ขาย HBM2E และผลิตภัณฑ์ HBM ที่ทันสมัยกว่าให้จีน ในสภาพแวดล้อมอุปทานตึงตัว ผู้ผลิตเหล่านี้มีแนวโน้มน้อยลงที่จะเสี่ยงละเมิดกฎเพื่อขายให้จีน
แต่การส่งออกซ้ำและการลักลอบนำเข้า HBM ทำให้สถานการณ์ซับซ้อนยิ่งขึ้น บริษัทจีนบางแห่งยังคงได้รับ HBM3 ผ่านช่องทางต่างๆ การส่งออกซ้ำผ่านสำนักงานต่างประเทศหรือพันธมิตรในประเทศที่สามยังคงเป็นเส้นทางหนึ่ง OSAT หรือคนกลางในบางประเทศที่สามก็ช่วยให้การหมุนเวียนเหล่านี้เกิดขึ้นได้เช่นกัน หน่วยงานบางแห่งส่งออกในรูปแบบของระบบหรือโมดูลที่ประกอบไม่สมบูรณ์ (ไม่ถือเป็น GPU หรือ ASIC สำเร็จรูป จึงยังได้รับอนุญาตให้ส่งออกไปจีน) จากนั้น HBM จะถูกถอดประกอบและบรรจุใหม่ลงบน GPU หรือ ASIC ในประเทศ
โครงสร้าง IPO เปิดเผยอะไร
ChangXin อาจเป็นหนึ่งใน IPO เซมิคอนดักเตอร์ที่ใหญ่ที่สุดของจีน โดยโครงสร้างผู้ถือหุ้นน่าสนใจกว่าข้อมูลทางการเงินในบัญชี ChangXin รายงานกำไรสุทธิรวมปี 2025 ที่ 7.14 พันล้านหยวน แต่กำไรสุทธิที่เป็นของผู้ถือหุ้นบริษัทใหญ่มีเพียง 1.87 พันล้านหยวน โดย 74% เป็นส่วนของผู้ถือหุ้นส่วนน้อย
สาเหตุมาจากโครงสร้างผู้ถือหุ้น CXMT ถือสิทธิ์ทางเศรษฐกิจใน CXMT Xinqiao เพียง 30.68% และใน CXMT Jidian ปักกิ่ง 31.72% แต่ผ่านข้อตกลงผู้ร่วมดำเนินการระยะยาว สามารถควบคุมสิทธิ์ออกเสียงได้ถึง 73.01% และ 75.32% ตามลำดับ ทำให้บริษัทสามารถรวมโรงงานผลิตชิปที่ตนไม่ได้เป็นเจ้าของส่วนใหญ่เข้าในงบการเงิน ส่งผลให้ข้อมูลรวมประเมินกำไรที่ผู้ถือหุ้นสาธารณะจะได้รับจริงสูงเกินไปประมาณสี่เท่า
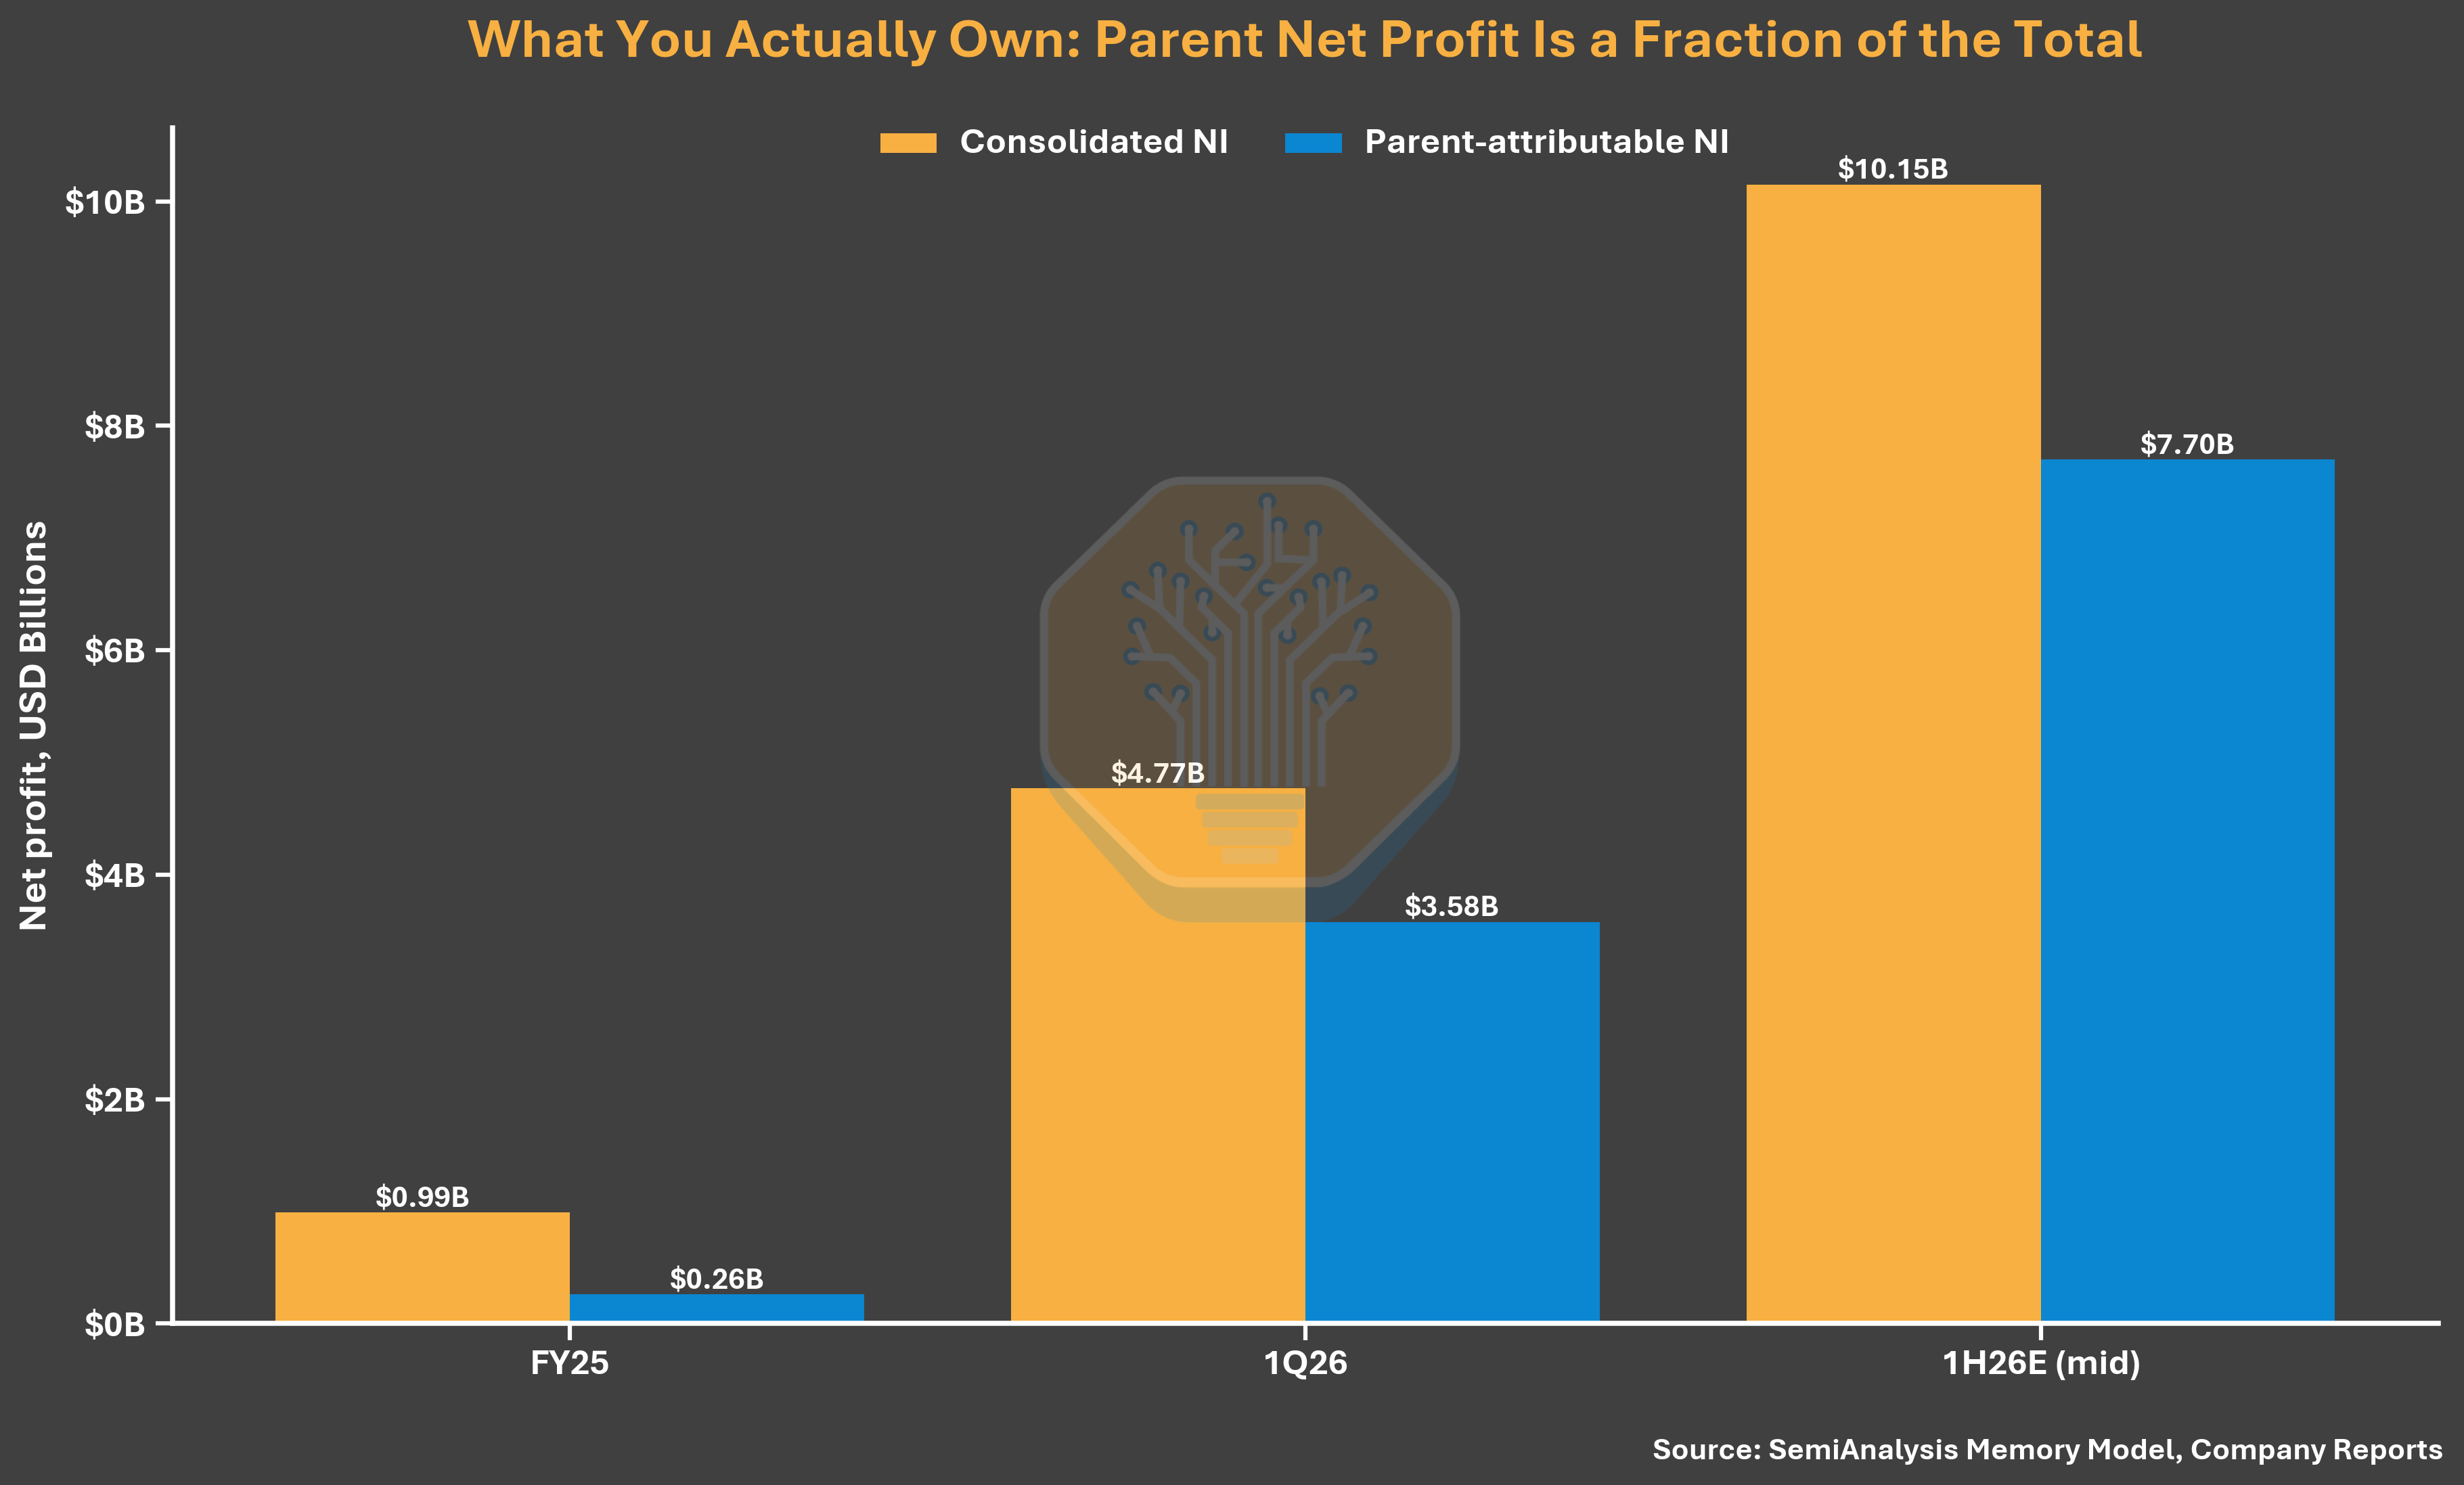
คำอธิบายภาพ: กำไรของ CXMT แบบรวม เทียบกับ กำไรสุทธิส่วนของบริษัทใหญ่ (ที่มา: SemiAnalysis Memory Model, รายงานบริษัท)
โครงสร้างสิทธิ์ออกเสียงแบบเดียวกันนี้ยังทำให้คำแถลงของบริษัทที่ว่า "ไม่มีผู้ถือหุ้นใหญ่ ไม่มีผู้ควบคุมที่แท้จริง" ขาดความน่าเชื่อถือ (หนังสือชี้ชวนระบุว่าเป็นความเสี่ยงด้านการกำกับดูแลอย่างเป็นทางการ) CXMT ใช้ข้อตกลงผู้ร่วมดำเนินการเพื่อควบคุมสิทธิ์ออกเสียงส่วนใหญ่ในโรงงานผลิตชิป ขณะที่กองทุนอุตสาหกรรมวงจรรวมแห่งชาติระยะที่สอง และหน่วยงานรัฐของเหอเฟยและมณฑลอันฮุย ถือหุ้นรวมกันเกิน 30% หลังการเสนอขายหุ้น IPO การจัดโครงสร้างนี้ดูเหมือนมีเป้าหมายเพื่อจัดการกับข้อจำกัดการส่งออกและการรับรู้ของนักลงทุนต่างชาติ ในช่วงเวลาที่ความสัมพันธ์ระหว่าง CXMT กับรัฐบาลจีนถูกจับตามองมากที่สุด
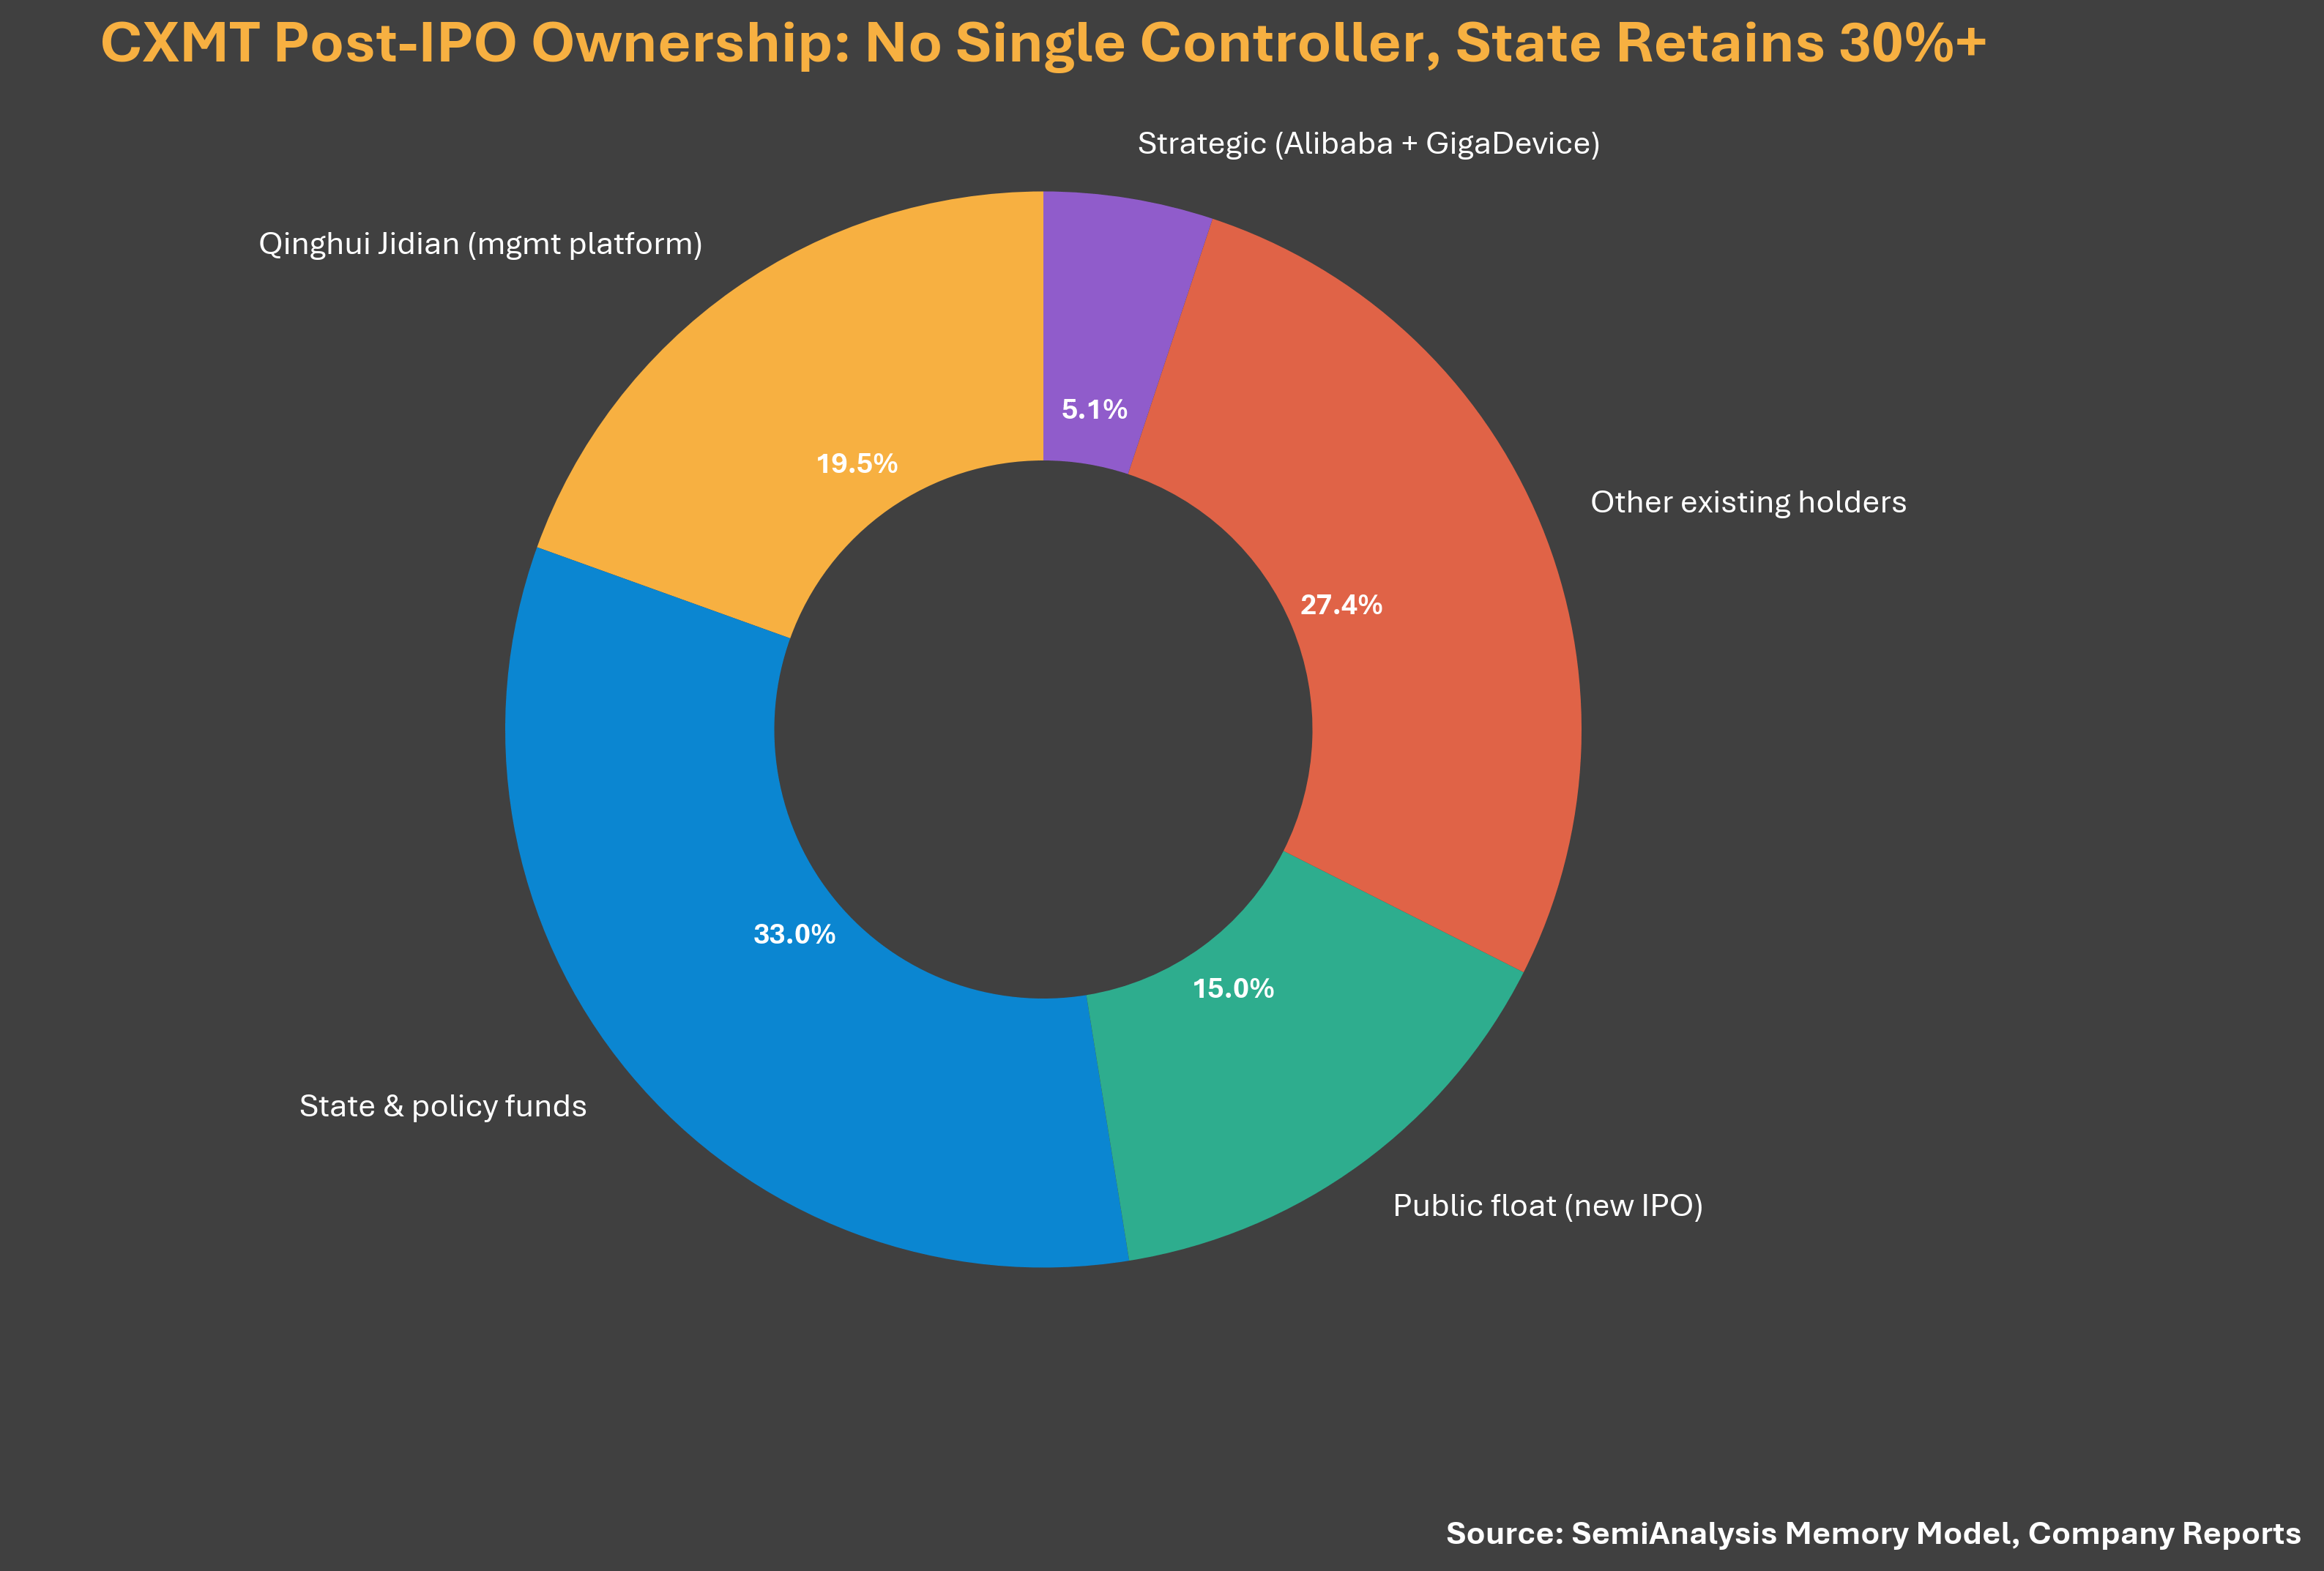
คำอธิบายภาพ: แผนภาพโครงสร้างผู้ถือหุ้นของ CXMT (ที่มา: SemiAnalysis Memory Model, รายงานบริษัท)
การประเมินมูลค่า: ราคาพื้นฐานที่ถูกประเมินต่ำเกินไป
CXMT วางแผนระดมทุน 29,500 ล้านหยวน (ประมาณ 4,100 ล้านดอลลาร์สหรัฐ) โดยเสนอขายหุ้น IPO คิดเป็น 10-15% ของทุนจดทะเบียนทั้งหมด การระดมทุนผ่าน IPO ทั้งหมดหมายความว่า: กรณีเจือจาง 10% ราคาหุ้นละประมาณ 4.41 หยวน กรณีเจือจาง 15% ราคาหุ้นละประมาณ 2.78 หยวน (ราคาระดมทุนเดือนมิถุนายน 2025 อยู่ที่ 2.63 หยวน) ราคาระดับต่ำสุดนี้แทบไม่มีส่วนเพิ่มจากรอบก่อนหน้า แม้ว่าในไตรมาสแรกของปี 2026 จะมีรายได้ 7,300 ล้านดอลลาร์สหรัฐ และกำไรสุทธิ 4,800 ล้านดอลลาร์สหรัฐ ราคา 2.78 หยวน คิดเป็นมูลค่าประมาณ 197,000 ล้านหยวน (ประมาณ 27,000 ล้านดอลลาร์สหรัฐ) ซึ่งคิดเป็นเพียง 1.8 เท่าของกำไรสุทธิส่วนของบริษัทใหญ่ที่ปรับเป็นรายปีในช่วงครึ่งแรกของปี 2026 SemiAnalysis เห็นว่าราคาพื้นฐานนี้ต่ำเกินไป ราคาจริงควรสูงกว่านี้มาก
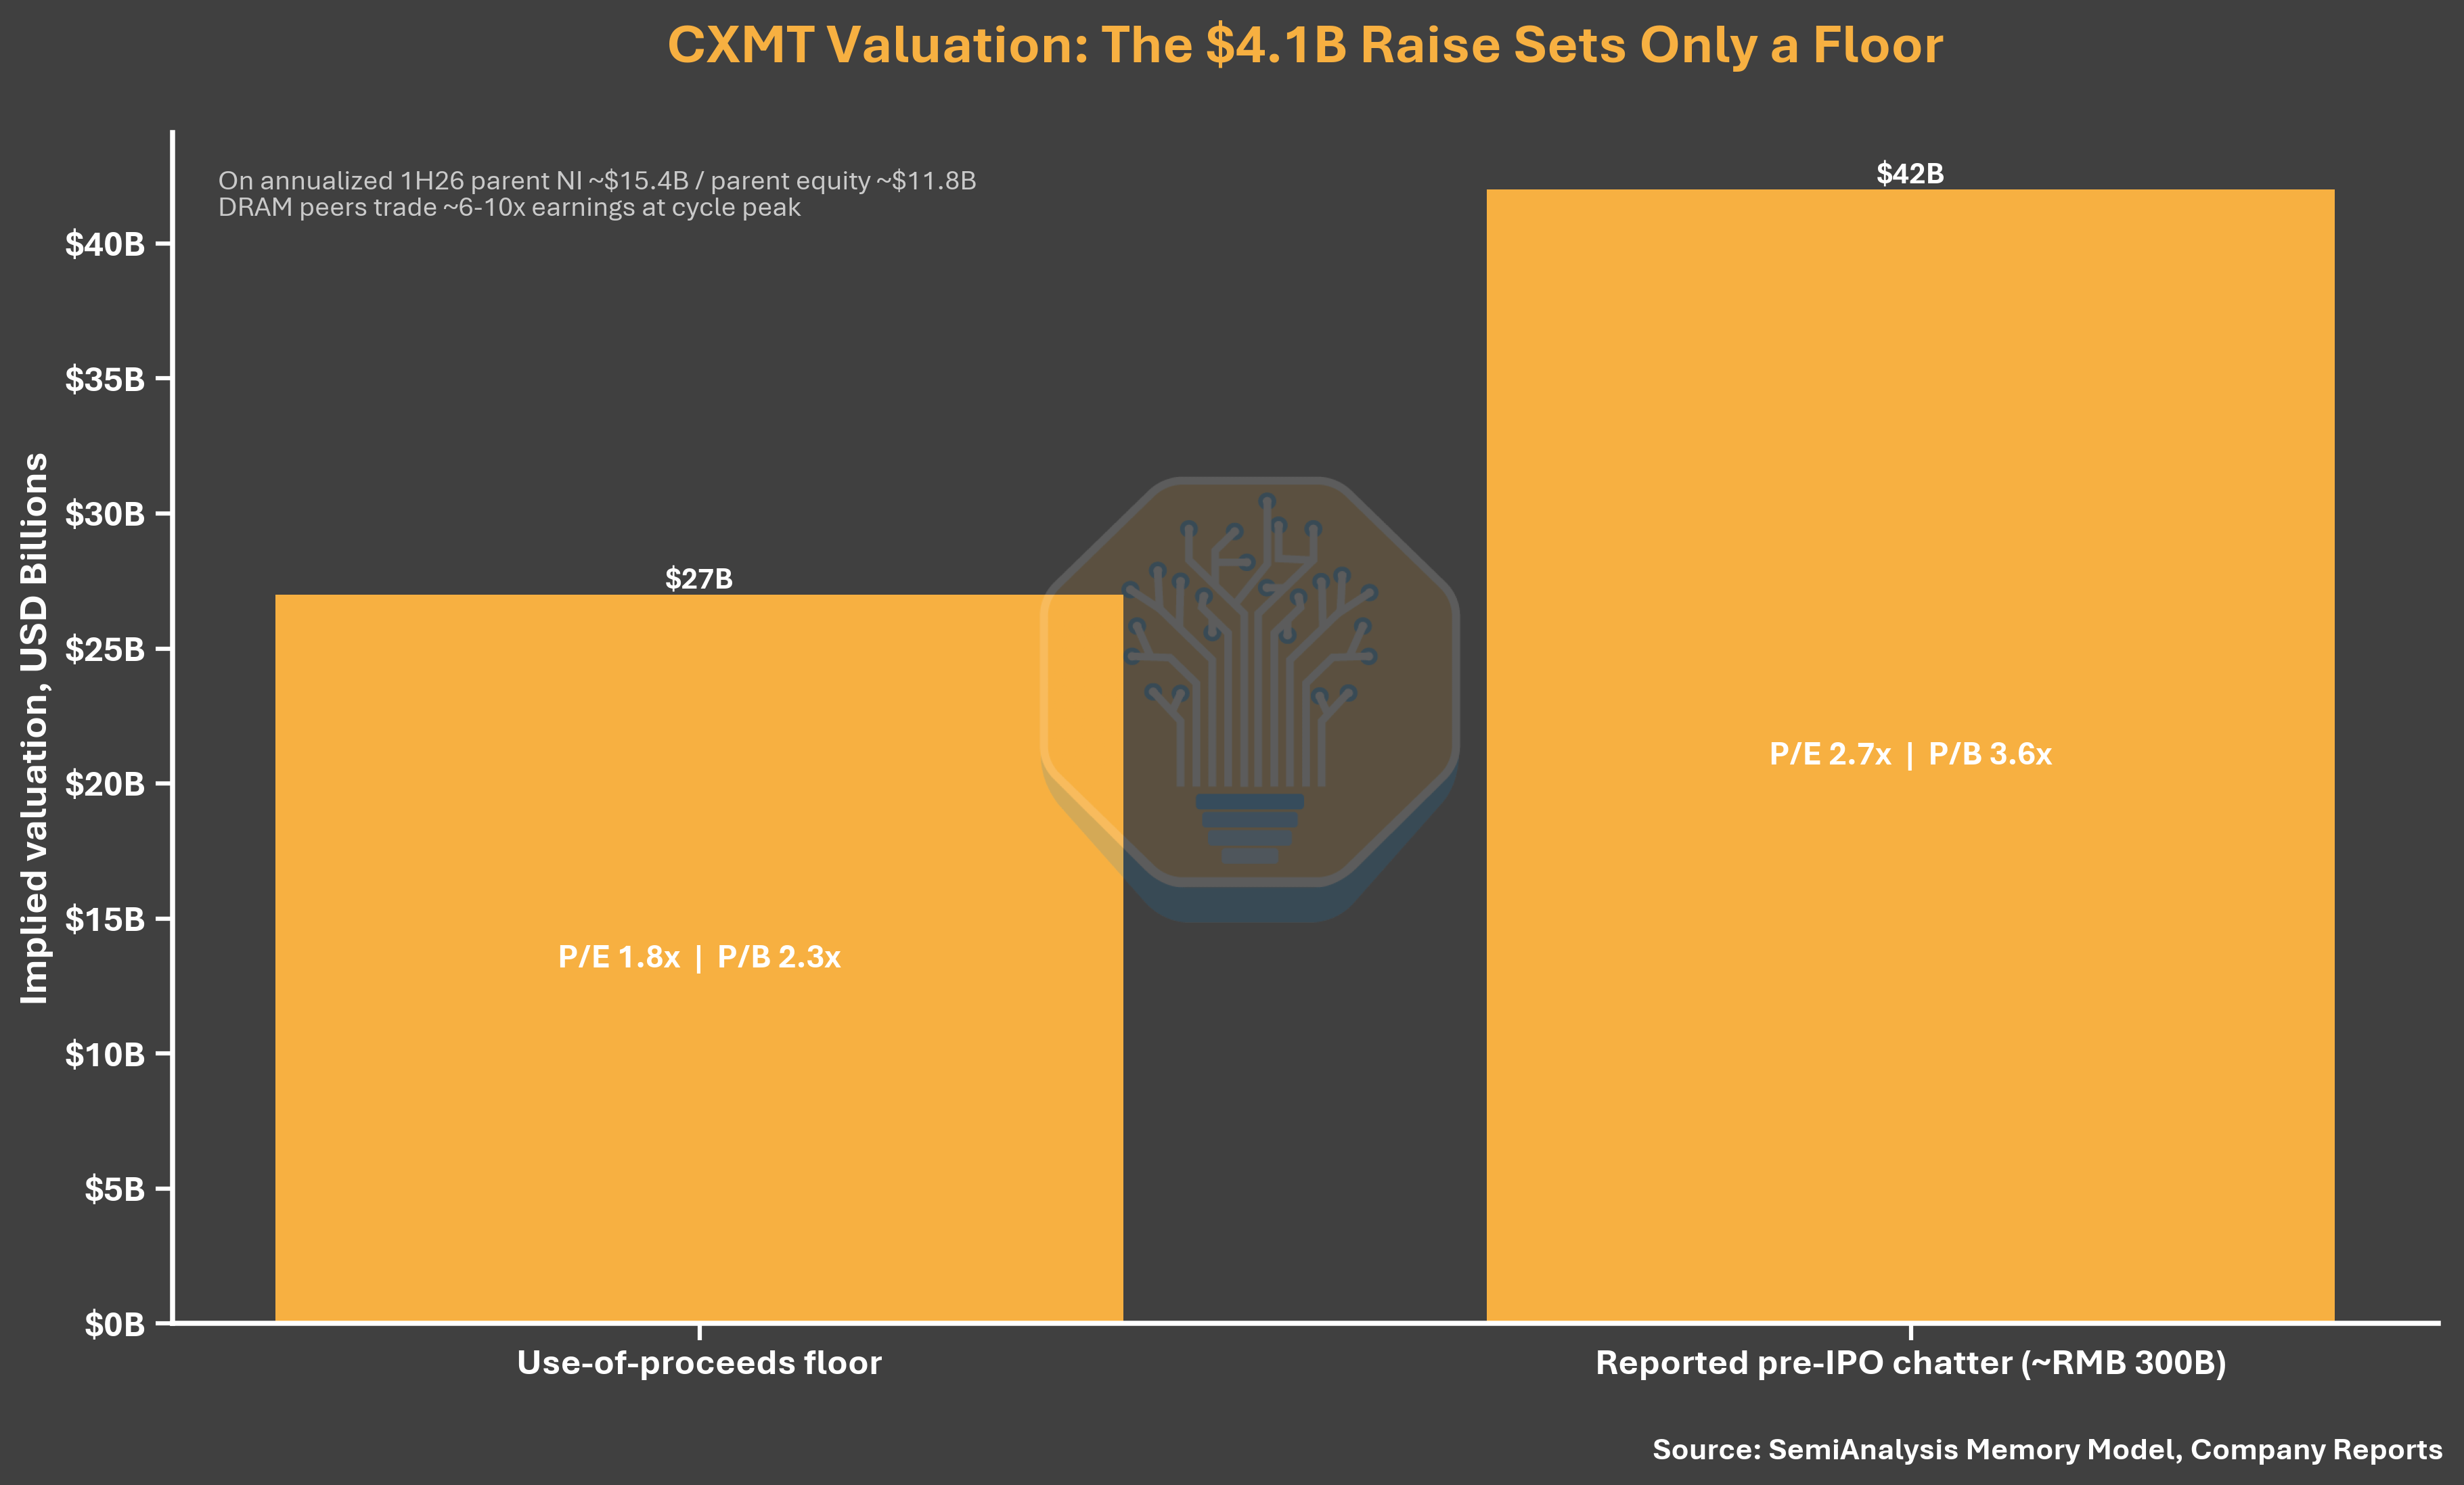
คำอธิบายภาพ: การวิเคราะห์มูลค่า IPO ของ CXMT (ที่มา: SemiAnalysis Memory Model, รายงานบริษัท)
วัตถุประสงค์การใช้เงินทุน: มุ่งเน้น DRAM ทั่วไป ไม่พูดถึง HBM
การใช้เงินทุนจำนวน 29,500 ล้านหยวนตอกย้ำลำดับความสำคัญปัจจุบันของ ChangXin โดย 20,500 ล้านหยวน (69.5%) ใช้สำหรับการอัปเกรดสายการผลิตเวเฟอร์และเทคโนโลยี DRAM ส่วน 9,000 ล้านหยวน (30.5%) ใช้สำหรับการวิจัย DRAM เชิง前瞻 เอกสารการเสนอขายหุ้น IPO ไม่ได้เปิดเผยโครงการ HBM โดยเฉพาะ หรือแม้แต่กล่าวถึง HBM คำอธิบายโครงการมุ่งเน้นไปที่แพลตฟอร์มกระบวนการใหม่ การปรับปรุงผลิตภัณฑ์ และการย้ายสายการผลิตปัจจุบันไปสู่ DRAM ระดับกลางถึงสูง บทบาทหลักของ IPO คือการเสริมสร้างฐานการผลิตและเทคโนโลยี DRAM ของ ChangXin โดยไม่มีคำมั่นสัญญาทางการเงินสาธารณะสำหรับการขยาย HBM ในระยะใกล้
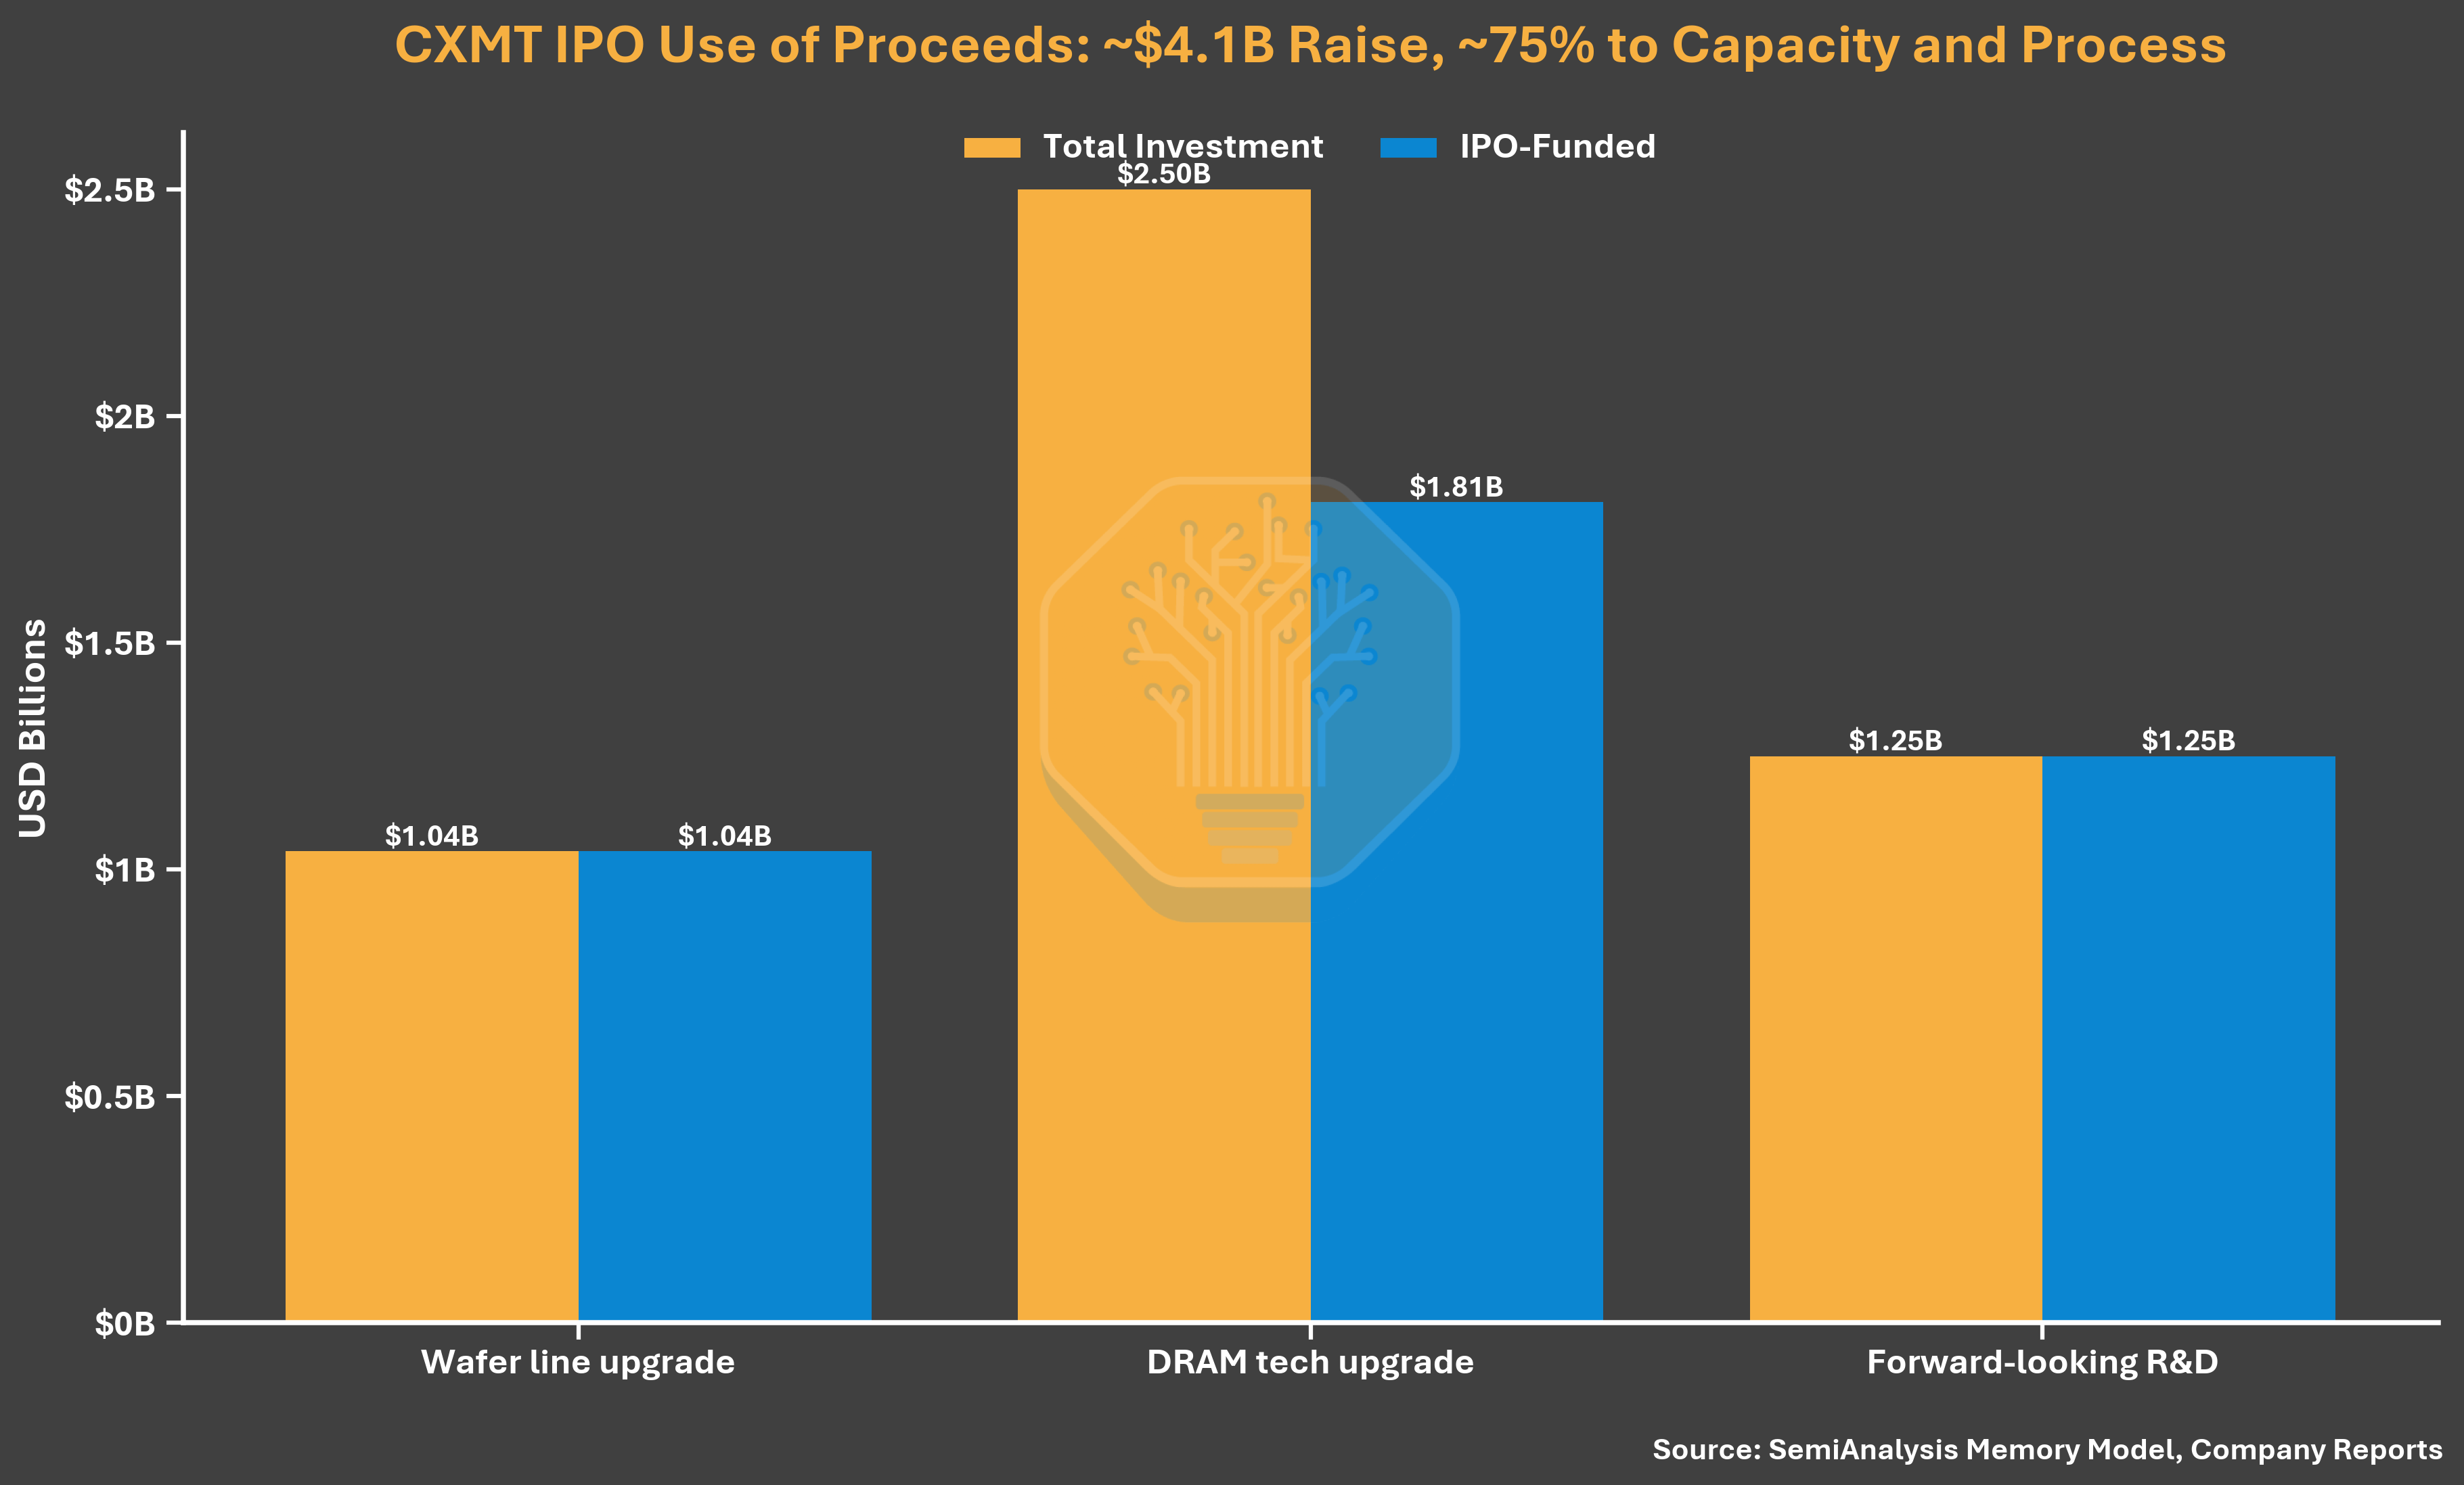
คำอธิบายภาพ: การจัดสรรการใช้เงินทุน IPO ของ CXMT (ที่มา: SemiAnalysis Memory Model, รายงานบริษัท)
คำเตือนเรื่องจังหวะเวลาในวัฏจักร
ขนาดของการเปลี่ยนแปลงกำไรต้องการคำเตือนเกี่ยวกับจังหวะเวลาในวัฏจักร ChangXin ในเอกสารการเสนอขายหุ้นเดือนธันวาคม 2025 คาดการณ์ว่าขาดทุนสุทธิของผู้ถือหุ้นใหญ่ในปี 2025 ทั้งปีจะอยู่ที่ 600 ล้านถึง 1,600 ล้านหยวน เอกสารที่อัปเดตห้าเดือนต่อมารายงานกำไร 1,870 ล้านหยวน ซึ่งกำไรรวมสูงกว่าประมาณการสูงสุดก่อนหน้านี้มากกว่าสองเท่า ซึ่งแสดงให้เห็นว่าราคาสูงสุดของ DRAM สามารถเปลี่ยนตัวส่วนของมูลค่าได้เร็วแค่ไหน—ทั้งสองทิศทาง
บทบาทสองด้านของ Alibaba
รายละเอียดสุดท้าย: บทบาทของ Alibaba ในรายชื่อผู้ถือหุ้นของ ChangXin เปลี่ยนวิธีการตีความด้านอุปสงค์ของ ChangXin Alibaba Cloud เป็นทั้งลูกค้าระดับไฮเปอร์สเกลหลัก และเป็นผู้ถือหุ้นและผู้รับรองเกือบ 4% ควบคู่ไปกับ GigaDevice ของ Zhu Yiming (ถือหุ้นประมาณ 1.8%) ขนาดของอุปสงค์ในประเทศได้รับการรับประกันในระดับหนึ่ง ซึ่งเป็นข้อได้เปรียบที่ยักษ์ใหญ่ของเกาหลีไม่มีในตลาดของตนเอง เปอร์เซ็นต์ที่เล็ก แต่มีความหมายมากกว่า
หมายเหตุ: ส่วนหลังของบทความนี้เกี่ยวกับระบบนิเวศอุปกรณ์ CXMT ผลกระทบจากการควบคุมการส่งออก และความทะเยอทะยานด้านหน่วยความจำและการประมวลผลของจีน เป็นเนื้อหาที่ต้องชำระเงินของ SemiAnalysis และไม่ได้รวมอยู่ในคำแปลนี้
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง