หุ้น CXMT กลายเป็นราชาองค์ใหม่ในตลาด A-share จะประเมินมูลค่าอย่างเหมาะสมได้อย่างไร?
หัวข้อต้นฉบับ: 《จะประเมินมูลค่า CXMT อย่างไร?》
ผู้เขียนต้นฉบับ: หลงเยว่, Wall Street News
CXMT Technology (688825) จะเข้าจดทะเบียนในวันนี้ ถือเป็น IPO ที่ใหญ่ที่สุดใน科创板 ราคาเสนอขาย IPO อยู่ที่ 8.66 หยวน จำนวนหุ้นทั้งหมดหลังออกจำหน่ายอยู่ที่ 66,881 ล้านหุ้น (ก่อนใช้สิทธิ์ซื้อหุ้นส่วนเกิน) มูลค่าตลาดรวมหลังออกจำหน่ายอยู่ที่ 579,188 ล้านหยวน แต่ตลาดดูเหมือนจะไม่หยุดอยู่ที่ราคานี้
นักวิเคราะห์ Li Jiu จาก Northeast Securities ในรายงานวิจัย ได้ประเมินมูลค่า CXMT จากสามมุมมองที่เป็นอิสระต่อกัน ผลสรุปอยู่ในช่วง 3.2 ถึง 5.7 ล้านล้านหยวน ในวันเดียวกัน Nomura Securities ให้คำแนะนำ "ซื้อ" เป็นครั้งแรก โดยตั้งเป้าราคาที่ 116 หยวน คิดเป็น upside 1,239% ซึ่งสอดคล้องกับมูลค่าตลาดประมาณ 7.76 ล้านล้านหยวน — สูงกว่าขีดจำกัดบนของ Northeast Securities ถึง 1.4 เท่า จุดแตกต่างหลักของทั้งสองสถาบันอยู่ที่การคาดการณ์เพดานส่วนแบ่งตลาดระยะยาวของ CXMT — Northeast Securities ตั้งสมมติฐานพื้นฐานที่ 17% ในขณะที่ Nomura เลือกที่จะเดิมพันส่วนแบ่งตลาดที่ใหญ่กว่าและพรีเมียมการเติบโตที่สูงกว่า
การประเมินมูลค่าข้างต้นอาจไม่เกินจริง CXMT เป็นบริษัทที่มีเอกลักษณ์ในตลาดหุ้น A จนถึงปัจจุบัน: เป็นผู้นำ DRAM IDM บริสุทธิ์ มีความสามารถครบวงจรตั้งแต่การออกแบบจนถึงการผลิต กำลังอยู่ในช่วง "การกลับตัวของวัฏจักร + การเพิ่มส่วนแบ่งตลาด" ซึ่งเป็นช่วงที่ผลประกอบการพุ่งสูง ผลิตภัณฑ์ของบริษัทครอบคลุม DDR4/5 และ LPDDR4X/5/5X โดยเข้าสู่ห่วงโซ่อุปทานของ Alibaba, Tencent, ByteDance และผู้ผลิตสมาร์ทโฟนรายใหญ่ ตามข้อมูลจาก Omdia ในไตรมาสที่ 4 ปี 2025 ส่วนแบ่งตลาดทั่วโลกของบริษัทอยู่ที่ 7.67% เป็นอันดับหนึ่งในจีนและอันดับสี่ของโลก ได้รับประโยชน์จากราคาหน่วยความจำที่เพิ่มขึ้นและการขยายตัวของผลิตภัณฑ์ระดับพรีเมียม ศักยภาพผลประกอบการของบริษัทจึงเร่งตัวขึ้น
ช่องว่างระหว่างอุปสงค์และอุปทานของ DRAM ยังคงมีอยู่ CXMT ได้รับประโยชน์สองเท่าจาก "ปริมาณและราคาที่เพิ่มขึ้น + การทดแทนในประเทศ" ปัญหาที่แท้จริงไม่ใช่ว่ามันมีค่าหรือไม่ แต่เป็นว่าเราควรใช้เครื่องมือวัดแบบไหน
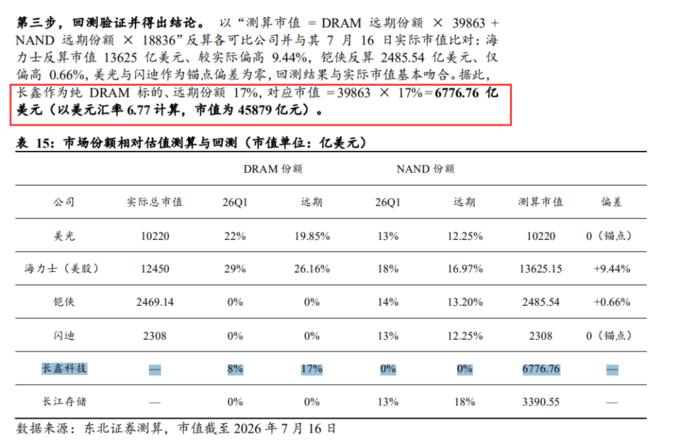
มุมมองที่ 1: การประเมินมูลค่าสัมพันธ์ตามส่วนแบ่งตลาด — มูลค่าตลาดเป้าหมายประมาณ 3.49 ล้านล้านหยวน
ตรรกะ: เนื่องจาก DRAM เป็นตลาดโลกที่รวมเป็นหนึ่งเดียว มูลค่าตลาดของผู้ผลิตหน่วยความจำที่จดทะเบียนในต่างประเทศได้รวมการกำหนดราคาสำหรับ "ทุกๆ 1% ของส่วนแบ่งตลาด" ไว้แล้ว ใช้มูลค่าตลาดของบริษัทเทียบเคียงในตลาดหุ้นสหรัฐฯ เพื่อคำนวณย้อนกลับว่า "ทุกๆ 1% ของส่วนแบ่งตลาดระยะยาวมีมูลค่าเท่าไร" จากนั้นคูณด้วยส่วนแบ่งตลาดระยะยาวของ CXMT
การดำเนินการ: ส่วนแบ่ง NAND ของ Micron และ Solidigm เท่ากันพอดี (ทั้งคู่ 13%) ดังนั้นมูลค่าตลาดของ Micron (บริษัทที่เกี่ยวข้องกับ DRAM และ NAND) ลบด้วยมูลค่าตลาดของ Solidigm (บริษัทที่เกี่ยวข้องกับ NAND ล้วนๆ) จะเท่ากับมูลค่าตลาดของธุรกิจ DRAM ของ Micron — 10,220 พันล้านดอลลาร์ - 2,308 พันล้านดอลลาร์ = 7,912 พันล้านดอลลาร์ หารด้วยส่วนแบ่งตลาด DRAM ระยะยาวของ Micron ที่ 19.85% จะได้ว่าทุกๆ 1% ของส่วนแบ่งตลาด DRAM ระยะยาวมีค่าประมาณ 398.6 พันล้านดอลลาร์
สรุป:ChangXin ในฐานะเป้าหมาย DRAM ล้วนๆ มีส่วนแบ่งระยะยาว 17% (ปัจจุบันประมาณ 8%) มูลค่าตลาดประมาณ 677.676 พันล้านดอลลาร์สหรัฐ หรือประมาณ 4.58 ล้านล้านหยวน (คำนวณตามอัตราแลกเปลี่ยน 6.77) หลังจากหักส่วนแบ่งของผู้ถือหุ้นส่วนน้อยประมาณ 24% แล้ว มูลค่าตามส่วนของผู้ถือหุ้นใหญ่จะอยู่ที่ประมาณ 3.49 ล้านล้านหยวน
การตรวจสอบย้อนกลับ:มูลค่าตลาดที่คำนวณย้อนกลับของ SK Hynix สูงกว่าความเป็นจริง 9.44% ส่วน Kioxia สูงกว่าเพียง 0.66% ผลลัพธ์ใกล้เคียงกับมูลค่าตลาดจริง
มุมมองที่สอง:การประเมินมูลค่า PE จากการแยกกำไร——มูลค่าเป้าหมาย 2.85 ล้านล้านถึง 4.27 ล้านล้านหยวน
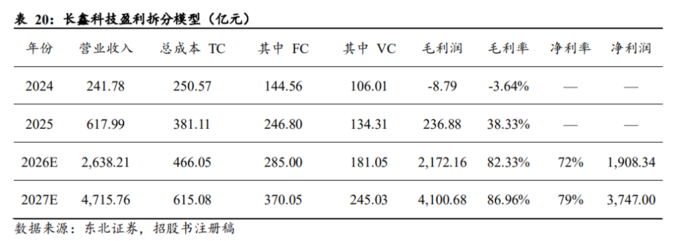
วิธีที่สองเป็นพื้นฐานกว่า:ไม่ใช้จุดอ้างอิงภายนอก แต่คาดการณ์กำไรของ ChangXin โดยตรง โครงสร้างต้นทุนของโรงงานผลิตหน่วยความจำมีมาตรฐานสูง ต้นทุนคงที่ส่วนใหญ่เป็นค่าเสื่อมราคา ซึ่งกำหนดโดยขนาดรายจ่ายฝ่ายทุน ต้นทุนผันแปรเปลี่ยนแปลงตามปริมาณการจัดส่ง เนื่องจากเอกสารการเสนอขายหุ้นไม่ได้เปิดเผยข้อมูลกำลังการผลิตเวเฟอร์จริง การคำนวณจึงใช้มูลค่าสินทรัพย์ถาวรดั้งเดิมเป็นตัวแทนกำลังการผลิต คูณด้วยอัตราการเดินเครื่องและอัตราการผลิตเพื่อประมาณปริมาณการขาย จากนั้นรวมกับ ASP เพื่อหารายได้
ตรรกะ:แยกส่วนรายได้ (กำลังการผลิต × อัตราการเดินเครื่อง × อัตราการผลิต × ASP) และต้นทุน (ค่าเสื่อมราคาต้นทุนคงที่ + ต้นทุนผันแปร) คาดการณ์กำไรสุทธิ แล้วให้ค่า PE
การคาดการณ์สำคัญ:
· ปี 2027 รายได้ 471.6 พันล้านหยวน อัตรากำไรขั้นต้น 86.96% กำไรสุทธิ 374.7 พันล้านหยวน (ในภาพรวม)
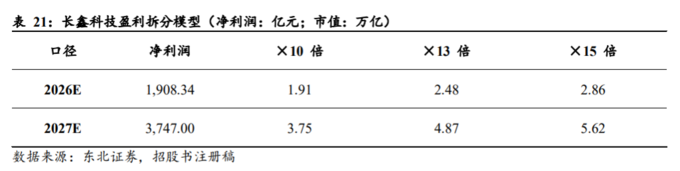
· หลังจากหักส่วนแบ่งของผู้ถือหุ้นส่วนน้อย (สมมติว่าสัดส่วน 24% คงที่) กำไรสุทธิส่วนของผู้ถือหุ้นใหญ่ประมาณ 284.8 พันล้านหยวน
การประเมินมูลค่า:Northeast Securities เชื่อว่า PE ของ Micron และ SK Hynix ในปี 2027 อยู่ที่ 7.51 เท่าและ 7.94 เท่าตามลำดับ แต่ ChangXin อยู่ในช่วงที่ส่วนแบ่งเติบโตอย่างรวดเร็ว (ส่วนแบ่งระยะยาวคาดว่าจะถึงประมาณ 30%) จึงให้ส่วนเพิ่มจากการเติบโต โดยใช้ PE 10-15 เท่า หลังจากหักส่วนแบ่งของผู้ถือหุ้นส่วนน้อย มูลค่าตลาดตามกำไรสุทธิส่วนของผู้ถือหุ้นใหญ่จะอยู่ที่ประมาณ 2.85 ล้านล้านถึง 4.27 ล้านล้านหยวน
มุมมองที่สาม:การประเมินมูลค่าเชิงสัมพัทธ์ต่อกำลังการผลิตต่อหน่วย——มูลค่าเป้าหมาย 3.22 ล้านล้านถึง 3.99 ล้านล้านหยวน
ตรรกะ: นำมูลค่าตลาดของผู้ผลิตหน่วยความจำในต่างประเทศหารด้วยกำลังการผลิตรายเดือน เพื่อให้ได้ "มูลค่าตลาดต่อกำลังการผลิต 10,000 แผ่น/เดือน" จากนั้นคูณด้วยแผนกำลังการผลิตของ ChangXin
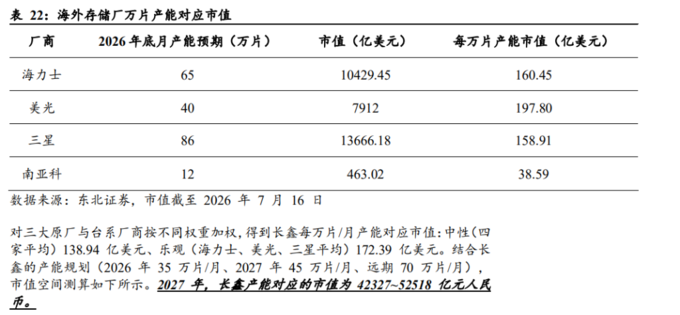
กรอบอ้างอิง: มูลค่าตลาดต่อกำลังการผลิต 10,000 แผ่น/เดือนของผู้ผลิตหลักสามรายอยู่ในช่วง 158-198 พันล้านดอลลาร์สหรัฐ — SK Hynix 160.45 พันล้านดอลลาร์, Micron 197.80 พันล้านดอลลาร์, Samsung 158.91 พันล้านดอลลาร์
ข้อสรุป: ในปี 2027 กำลังการผลิตของ ChangXin อยู่ที่ 450,000 แผ่น/เดือน มูลค่าตลาดที่สอดคล้อง:
· สถานการณ์ในแง่ดี (ค่าเฉลี่ยของผู้ผลิตหลักสามราย 172 พันล้านดอลลาร์/10,000 แผ่น): 5.2518 ล้านล้านหยวน
· สถานการณ์ปกติ (รวมค่าเฉลี่ยของผู้ผลิตในไต้หวัน 139 พันล้านดอลลาร์/10,000 แผ่น): 4.2327 ล้านล้านหยวน
หลังจากหักส่วนแบ่งของผู้ถือหุ้นส่วนน้อยแล้ว คิดเป็นประมาณ 3.22 ล้านล้านถึง 3.99 ล้านล้านหยวน
สรุปสามวิธี: มาบรรจบกันที่ 3.2 ล้านล้านถึง 5.7 ล้านล้านหยวน
Northeast Securities ชี้ว่าในปี 2025 ส่วนแบ่งของผู้ถือหุ้นส่วนน้อยของ ChangXin สูงถึง 73.76% ซึ่งสูงกว่า Samsung, SK Hynix, Micron (ทั้งหมดต่ำกว่า 1%) มาก การประเมินมูลค่าต้องหักผลกระทบส่วนนี้ออก
สมมติว่าส่วนแบ่งของผู้ถือหุ้นส่วนน้อยในปี 2026 และ 2027 ยังคงอยู่ที่ 24% ข้อสรุปของสามวิธีมีดังนี้: หลังจากหักผลกระทบของผู้ถือหุ้นส่วนน้อย มูลค่าที่เหมาะสมอยู่ที่ 3.2~5.7 ล้านล้าน
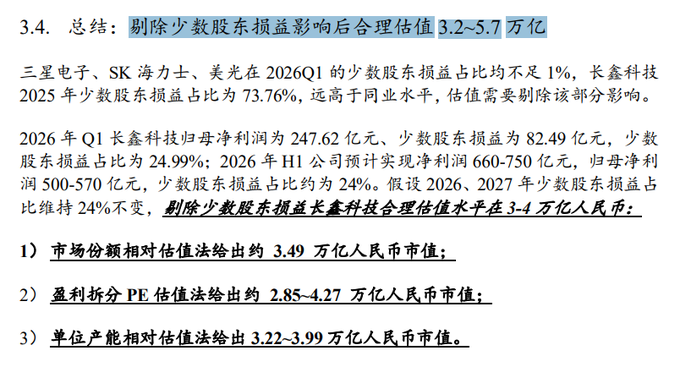
สามมุมมองใช้ข้อมูลและห่วงโซ่ตรรกะที่แตกต่างกัน แต่ช่วงของมูลค่าสุทธิของผู้ถือหุ้นใหญ่ล้วนอยู่ที่ประมาณ 3~4.3 ล้านล้าน การบรรจบกันนี้เป็นสัญญาณ: ภายใต้สมมติฐานส่วนแบ่งตลาดและกำลังการผลิตปัจจุบัน การกำหนดราคาในระดับนี้มีความสอดคล้องในตัวเองสูง
Nomura: ราคาเป้าหมาย 116 หยวน การเพิ่มขึ้นโดยนัย 1239%
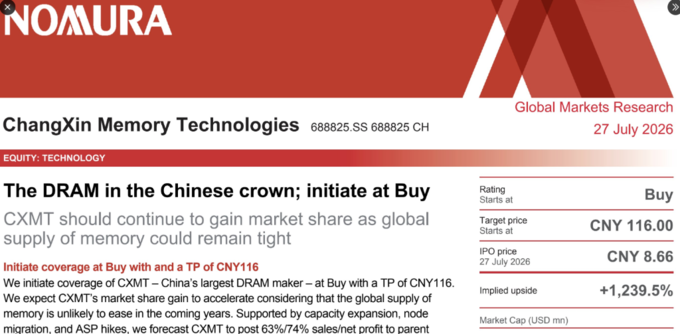
เมื่อวันที่ 27 กรกฎาคม Nomura ยังได้เริ่มครอบคลุม ChangXin Technology เป็นครั้งแรก พร้อมให้การประเมินที่รุนแรงยิ่งขึ้น
ธนาคารเริ่มครอบคลุมด้วยเรตติ้ง "ซื้อ" ราคาเป้าหมาย 116 หยวนจีน คิดเป็นประมาณ 20 เท่าของ PE — ซึ่งเป็นสองเท่าของมูลค่าปัจจุบันของ Micron (ประมาณ 10 เท่า) และมากกว่าสองเท่าของมูลค่าปัจจุบันของ SK Hynix
ด้วยราคา IPO ที่ 8.66 หยวน ราคาเป้าหมายที่ 116 หยวน หมายถึงอัตราการเพิ่มขึ้นโดยนัย 1239.5% ซึ่งสอดคล้องกับมูลค่าตลาดประมาณ 7.76 ล้านล้านหยวน
ตัวเลขนี้สูงกว่าขอบเขตบนของช่วงประเมินมูลค่าของ Northeast Securities ที่ 5.7 ล้านล้านหยวนอย่างมาก ส่วนต่างประมาณ 2 ล้านล้านหยวนระหว่างทั้งสอง โดยพื้นฐานแล้วคือการเดิมพันที่แตกต่างกันในตัวแปรหลักสองตัว ได้แก่: เพดานส่วนแบ่งตลาดของ ChangXin อยู่ที่ใด และตลาดควรให้ส่วนลดการเติบโตแก่บริษัทนี้มากน้อยเพียงใด
ปี 2026 เป็นเพียงจุดเริ่มต้น! การทดแทนในประเทศผนวกกับความต้องการ AI Nomura ให้ส่วนลดการเติบโตสองเท่าแก่ ChangXin
ตรรกะพื้นฐานที่ Nomura ให้ส่วนลด PE 20 เท่า ตั้งอยู่บนการประเมินสามประการ
ประการแรก อุปทานจะตึงตัวเชิงโครงสร้างต่อไปอีกหลายปี ข้อโต้แย้งหลักของธนาคารคือ: "อุปทานหน่วยความจำทั่วโลกไม่น่าจะผ่อนคลายในอีกไม่กี่ปีข้างหน้า" การใช้จ่ายด้านทุนของ Samsung, SK Hynix และ Micron ได้เปลี่ยนไปสู่ HBM และกระบวนการผลิตขั้นสูงจำนวนมากแล้ว อุปทานใหม่ของ DRAM ทั่วไปถูกจำกัดเชิงโครงสร้าง ซึ่งหมายความว่าตลาด DRAM ทั่วไปที่ ChangXin อยู่ในนั้น จะคงสภาพอุปทานไม่เพียงพอต่อความต้องการเป็นระยะเวลานาน แทนที่จะเป็นวัฏจักรแบบดั้งเดิมของหน่วยความจำที่ "ขึ้นสองปี ลงสองปี"
ประการที่สอง ตรรกะการเพิ่มส่วนแบ่งตลาดของ ChangXin เป็นแบบ "เร่งตัว" ไม่ใช่ "เชิงเส้น" ธนาคารประเมินว่า เมื่อกำลังการผลิตของ ChangXin ขยายตัวอย่างต่อเนื่อง และกระบวนการผลิตเปลี่ยนจากรุ่นที่สี่ไปสู่รุ่นที่ห้า ความเร็วในการเพิ่มส่วนแบ่งตลาด DRAM ทั่วไปของโลกจะเกินความคาดหมายของตลาด ส่วนแบ่งปัจจุบันประมาณ 8% ในแบบจำลองของ Nomura สอดคล้องกับพื้นที่ระยะยาวที่เห็นได้ชัดว่าเกินขอบเขตบน 17% ที่ Northeast Securities สมมติไว้ สมมติฐานส่วนแบ่งระยะยาวโดยนัยของ Nomura เมื่อคำนวณย้อนกลับจากมูลค่าตลาดเป้าหมาย 7.76 ล้านล้านหยวน สอดคล้องกับช่วงส่วนแบ่งที่อาจอยู่ที่ 25% ถึง 30% หรือสูงกว่านั้น
ประการที่สาม การทดแทนในประเทศผนวกกับความต้องการ AI ให้ส่วนลดการเติบโตสองเท่า ธนาคารเชื่อว่า ChangXin ไม่เพียงแต่เป็นเป้าหมายของวัฏจักรหน่วยความจำ แต่ยังเป็นเป้าหมายธีม "การทดแทนในประเทศ" อีกด้วย ความตั้งใจในการจัดซื้อ DRAM ในประเทศจากผู้ให้บริการคลาวด์และผู้ผลิตโทรศัพท์มือถือของจีนเพิ่มขึ้นอย่างต่อเนื่อง ซึ่งให้ปริมาณเพิ่มเติมนอกเหนือจากวัฏจักรโลกสำหรับ ChangXin ในขณะเดียวกัน ความต้องการ DRAM จากเซิร์ฟเวอร์ AI เติบโตแบบทวีคูณ โดยปริมาณ DRAM ต่อเครื่องในเซิร์ฟเวอร์สูงกว่าในสมาร์ทโฟนเกือบ 80 เท่า การเปลี่ยนแปลงโครงสร้างความต้องการนี้จะสนับสนุนการเพิ่มขึ้นของศูนย์กลาง ASP ในระยะยาว เมื่อตรรกะทั้งสองซ้อนทับกัน Nomura เชื่อว่า ChangXin ควรได้รับส่วนลดมูลค่าที่สูงกว่าบริษัทต่างประเทศที่คล้ายคลึงกัน ไม่ใช่ส่วนลด
นั่นหมายความว่า โนมูระไม่คิดว่าปี 2026 จะเป็นจุดสูงสุด แต่กลับมองว่าเป็นเพียงจุดเริ่มต้นเท่านั้น
ในการคาดการณ์ทางการเงินโดยเฉพาะ โนมูระคาดการณ์ว่ารายได้ของ ChangXin และกำไรสุทธิที่เป็นของผู้ถือหุ้นใหญ่จะเติบโตขึ้น 63% และ 74% ตามลำดับ ปัจจัยขับเคลื่อน ได้แก่ การขยายกำลังการผลิตจาก 270,000 แผ่น/เดือนในปี 2025 เป็น 450,000 แผ่น/เดือนในปี 2027 การเพิ่มมูลค่าต่อแผ่นเวเฟอร์จากการเปลี่ยนผ่านกระบวนการผลิต และราคาเฉลี่ยของ DRAM ที่ปรับตัวสูงขึ้นอย่างต่อเนื่องภายใต้ภาวะอุปทานที่ตึงตัว การคาดการณ์กำไรของโนมูระในเชิงตัวเลขนั้นมีความรุนแรงมากกว่าของ Northeast Securities และสมมติฐานของ PE ที่ 20 เท่ายิ่งขยายผลลัพธ์การประเมินมูลค่าขั้นสุดท้ายให้มากขึ้น
สิ่งที่สนับสนุนสมมติฐานที่รุนแรงกว่านี้คือข้อมูลอุปสงค์และอุปทาน: การคำนวณกำลังการผลิต DRAM ทั่วไปของโลกแสดงให้เห็นว่าช่องว่างยังคงมีอยู่ในปี 2027; ราคาสัญญา DRAM ในไตรมาสแรกของปี 2026 พุ่งขึ้น 93% ถึง 98% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งสูงกว่าที่คาดการณ์ไว้มาก; อัตรากำไรขั้นต้นของ ChangXin ในไตรมาสแรกของปี 2026 เพิ่มขึ้นเป็น 79.16% และกำไรสุทธิที่เป็นของผู้ถือหุ้นใหญ่ในไตรมาสเดียวอยู่ที่ 24,762 ล้านหยวน
ความสูงของวงจรการปรับขึ้นราคากำลังปรับเปลี่ยนสมมติฐานอินพุตของทุกรุ่นแบบเรียลไทม์
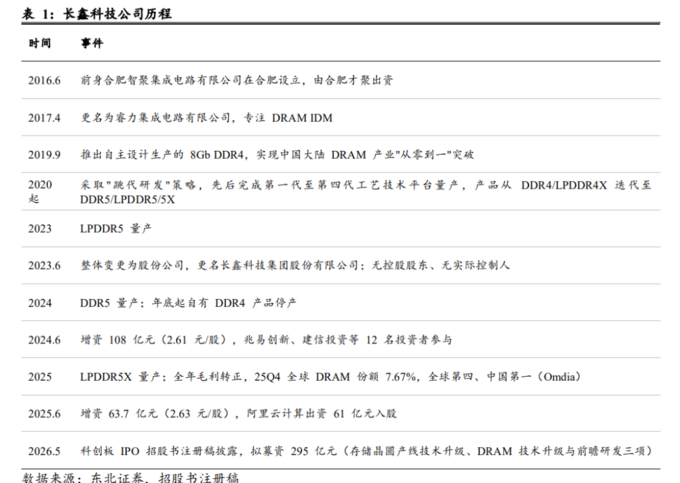
จากศูนย์สู่อันดับสี่ของโลก ChangXin ใช้เวลาเจ็ดปี
ในปี 2019 ChangXin Technology (เดิมชื่อ Ruili Integrated) เปิดตัว DDR4 8Gb ที่ผลิตเองในปริมาณมากเป็นชิปแรกของจีนแผ่นดินใหญ่ ซึ่งถือเป็นการก้าวข้ามจากศูนย์สู่หนึ่งของ DRAM ในประเทศ
เจ็ดปีต่อมา บริษัทนี้กลายเป็นผู้ผลิต DRAM อันดับหนึ่งของจีนและอันดับสี่ของโลก ตามข้อมูลของ Omdia ในไตรมาสที่ 4 ของปี 2025 ส่วนแบ่งตลาดโลกของ ChangXin อยู่ที่ 7.67%
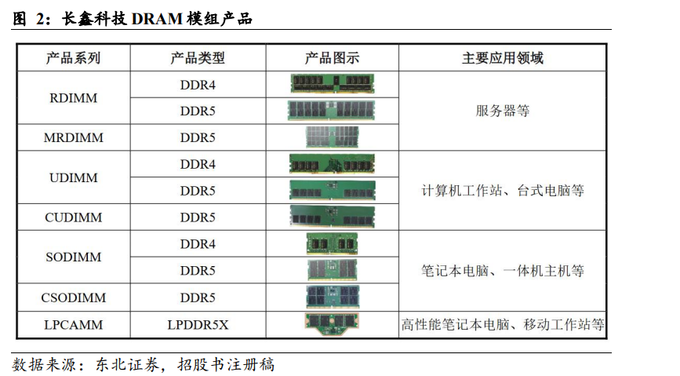
ในสายผลิตภัณฑ์ ChangXin ครอบคลุม DDR4/5 และ LPDDR4X/5/5X ทุกรุ่น และหยุดผลิต DDR4 ของตัวเองในสิ้นปี 2024 โดยเปลี่ยนกำลังการผลิตไปยังผลิตภัณฑ์ที่มีมูลค่าสูง เช่น DDR5 และ LPDDR5/5X อย่างเต็มรูปแบบ ลูกค้าครอบคลุม Alibaba, Tencent, ByteDance และห่วงโซ่อุปทานสมาร์ทโฟนหลัก
ด้านกำลังการผลิต บริษัทมีโรงงานเวเฟอร์ขนาด 12 นิ้วสามแห่ง สองแห่งในเหอเฟยและอีกหนึ่งแห่งในปักกิ่ง Northeast Securities คาดว่ากำลังการผลิตจะขยายจาก 270,000 แผ่น/เดือนในปี 2025 เป็น 450,000 แผ่น/เดือนในปี 2027 โดยส่วนแบ่งทั่วโลกจะเพิ่มขึ้นจาก 14% เป็น 17%
จุดเปลี่ยนทางการเงิน: ภายใต้วงจรการปรับขึ้นราคา ความยืดหยุ่นของกำไรนั้นน่าทึ่ง
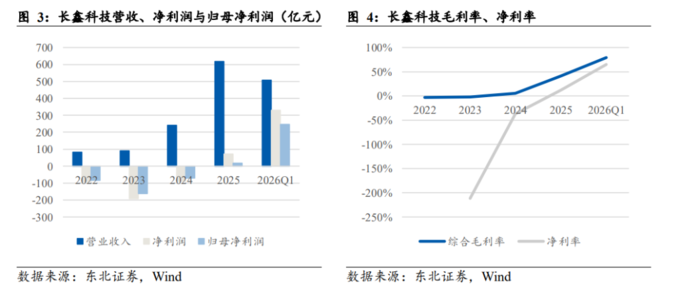
เส้นทางการเงินของ ChangXin เป็นบทละครคลาสสิกของโรงงานผลิตหน่วยความจำที่ใช้สินทรัพย์หนัก – ในช่วงขาลง ต้นทุนคงที่ที่เกิดขึ้นล่วงหน้าทำให้เกิดผลขาดทุน ส่วนในช่วงขาขึ้น กำไรจะถูกปลดปล่อยออกมาอย่างรวดเร็ว
จุดสำคัญมีดังนี้:
· ปี 2025: กำไรสุทธิที่เป็นของผู้ถือหุ้นเปลี่ยนจากขาดทุน 16,340 ล้านหยวนเป็นกำไร 1,875 ล้านหยวน อัตรากำไรขั้นต้นรวมเพิ่มขึ้นเป็น 40.99% ซึ่งใกล้เคียงกับ Samsung (39.38%)
· ไตรมาส 1 ปี 2026: รายได้ต่อไตรมาส 50,800 ล้านหยวน (เพิ่มขึ้น 719% เมื่อเทียบกับปีก่อน) อัตรากำไรขั้นต้น 79.16% กำไรสุทธิที่เป็นของผู้ถือหุ้น 24,762 ล้านหยวน
· ครึ่งแรกของปี 2026: ผู้บริหารคาดการณ์รายได้ 110,000-120,000 ล้านหยวน และกำไรสุทธิที่เป็นของผู้ถือหุ้น 50,000-57,000 ล้านหยวน
ตัวขับเคลื่อนหลักของการระเบิดของกำไรคือราคา ตามการสำรวจล่าสุดของ TrendForce ในเดือนมิถุนายน 2026 ราคาสัญญา DRAM ทั่วไปในไตรมาส 1 ปี 2026 พุ่งสูงขึ้นประมาณ 93%-98% เมื่อเทียบเป็นรายไตรมาส ซึ่งสูงกว่าช่วงการคาดการณ์ก่อนหน้านี้ที่อยู่ในระดับเลขสองหลักอย่างมาก
Northeast Securities ยังระบุความเสี่ยงหลักสี่ประการ:
1. ความต้องการต่ำกว่าที่คาด: การชะลอตัวของการสร้างเซิร์ฟเวอร์ AI หรือการฟื้นตัวของอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคที่อ่อนแอ
2. วัฏจักรราคาขาลง: ในปี 2022-2023 ราคาลดลงลึกถึง 50% เมื่อเทียบกับช่วงก่อนวัฏจักร
3. กำลังการผลิตและการพัฒนาเทคโนโลยีไม่เป็นไปตามคาด: หากการวิจัยและพัฒนาแพลตฟอร์มกระบวนการรุ่นที่ห้าล่าช้า จะส่งผลต่อการบรรลุเป้าหมายด้านปริมาณและราคา
4. ข้อพิพาททางการค้าระหว่างประเทศและข้อจำกัดของห่วงโซ่อุปทาน: ความตึงเครียดทางภูมิรัฐศาสตร์ที่เพิ่มขึ้นอาจทำให้ห่วงโซ่อุตสาหกรรมไม่มั่นคงมากขึ้น
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง