ธนาคารกลางญี่ปุ่นกำลังจะขึ้นดอกเบี้ย ตลาดกระทิง AI จะยังคงทนไหวหรือไม่?

TL;DR
· ตลาดเกือบจะถือว่าการขึ้นดอกเบี้ยของธนาคารกลางญี่ปุ่นในวันที่ 16 มิถุนายนเป็นสถานการณ์พื้นฐานแล้ว: การสำรวจของ Reuters พบว่านักเศรษฐศาสตร์ 66 คนจาก 70 คนคาดการณ์ว่าจะขึ้นดอกเบี้ยเป็น 1.0% และตลาด Polymarket ที่เกี่ยวข้องก็ให้ความน่าจะเป็นโดยนัยของการขึ้นดอกเบี้ย 25bp อยู่ที่ประมาณ 98.3%
· สิ่งที่ส่งผลกระทบต่อตลาดโลกในครั้งนี้ไม่ใช่ตัวเลขดอกเบี้ยญี่ปุ่นที่เพิ่มขึ้นเป็น 1% เอง แต่เป็นความผันผวนที่อาจขยายตัวของหุ้นเทคโนโลยี AI, สกุลเงินดิจิทัล และสินทรัพย์ที่มีเลเวอเรจสูง หลังจากที่การเทรด Carry Trade ของเงินเยนยังคงหดตัวต่อไป
· สินทรัพย์ที่เกี่ยวข้อง: NVIDIA (NVDA), Microsoft (MSFT), BTC, ETH, กองทุน ETF แบบมีเลเวอเรจ, สินทรัพย์เสี่ยงในตลาดเกิดใหม่
หากคุณติดตามความผันผวนของราคา NVIDIA, Microsoft, Bitcoin หรือ Ethereum เป็นประจำ คุณมักจะให้ความสำคัญกับตัวแปรหลัก เช่น ข้อมูลเงินเฟ้อของสหรัฐฯ เส้นทางนโยบายอัตราดอกเบี้ยของ Fed การรับรู้รายได้ที่เกี่ยวข้องกับ AI และการเคลื่อนไหวของเงินทุนในเครือข่าย แต่ในสัปดาห์นี้ ความสนใจของตลาดกลับถูกดึงดูดโดยตัวแปรที่ดูเหมือนห่างไกลกว่า นั่นคือทิศทางอัตราดอกเบี้ยของธนาคารกลางญี่ปุ่น
เหตุผลไม่ซับซ้อน ในช่วงหลายปีที่ผ่านมา เงินเยนเป็นหนึ่งในสกุลเงินที่ถูกที่สุดในการกู้ยืมเพื่อการเงิน นักลงทุนสามารถกู้เงินเยนที่มีดอกเบี้ยต่ำ แลกเป็นดอลลาร์สหรัฐฯ หรือสกุลเงินอื่นๆ แล้วนำไปซื้อสินทรัพย์ที่ให้ผลตอบแทนสูงกว่าและมีแนวโน้มปรับตัวขึ้นมากกว่า นี่คือการเทรด Carry Trade ของเงินเยน พูดง่ายๆ คือกู้เงินเยนดอกเบี้ยต่ำเพื่อซื้อสินทรัพย์ที่ให้ผลตอบแทนสูง
มันอาจไม่ปรากฏโดยตรงในหุ้น AI ตัวใดตัวหนึ่งหรือที่อยู่ Bitcoin ใดๆ แต่ส่งผลต่อความเสี่ยงโดยรวมของตลาดโลกและต้นทุนเลเวอเรจ ตอนนี้ ธนาคารกลางญี่ปุ่นกำลังถอนตัวจากสภาพแวดล้อมอัตราดอกเบี้ยต่ำพิเศษที่ยาวนาน ตลาดเริ่มคำนวณใหม่ว่า "บัตรเครดิตดอกเบี้ยต่ำ" นี้จะใช้ได้อีกนานแค่ไหน
ตามรายงานของ Reuters เมื่อวันที่ 10 มิถุนายน นักเศรษฐศาสตร์ 66 คนจาก 70 คนคาดการณ์ว่าธนาคารกลางญี่ปุ่นจะขึ้นอัตราดอกเบี้ยนโยบายจาก 0.75% เป็น 1.0% ในการประชุมเดือนมิถุนายน ในอีกการสำรวจหนึ่ง นักเศรษฐศาสตร์ 53 คนจาก 67 คนคาดการณ์ว่าอัตราดอกเบี้ยจะเพิ่มขึ้นเป็น 1.25% ภายในสิ้นปี การประชุมนี้จะสิ้นสุดในวันที่ 16 มิถุนายน และ ณ วันที่ 15 มิถุนายน ตัวเลข 1.0% ยังคงเป็นเพียงการคาดการณ์จากการสำรวจของนักเศรษฐศาสตร์ ไม่ใช่ผลลัพธ์ที่ประกาศออกมาแล้ว
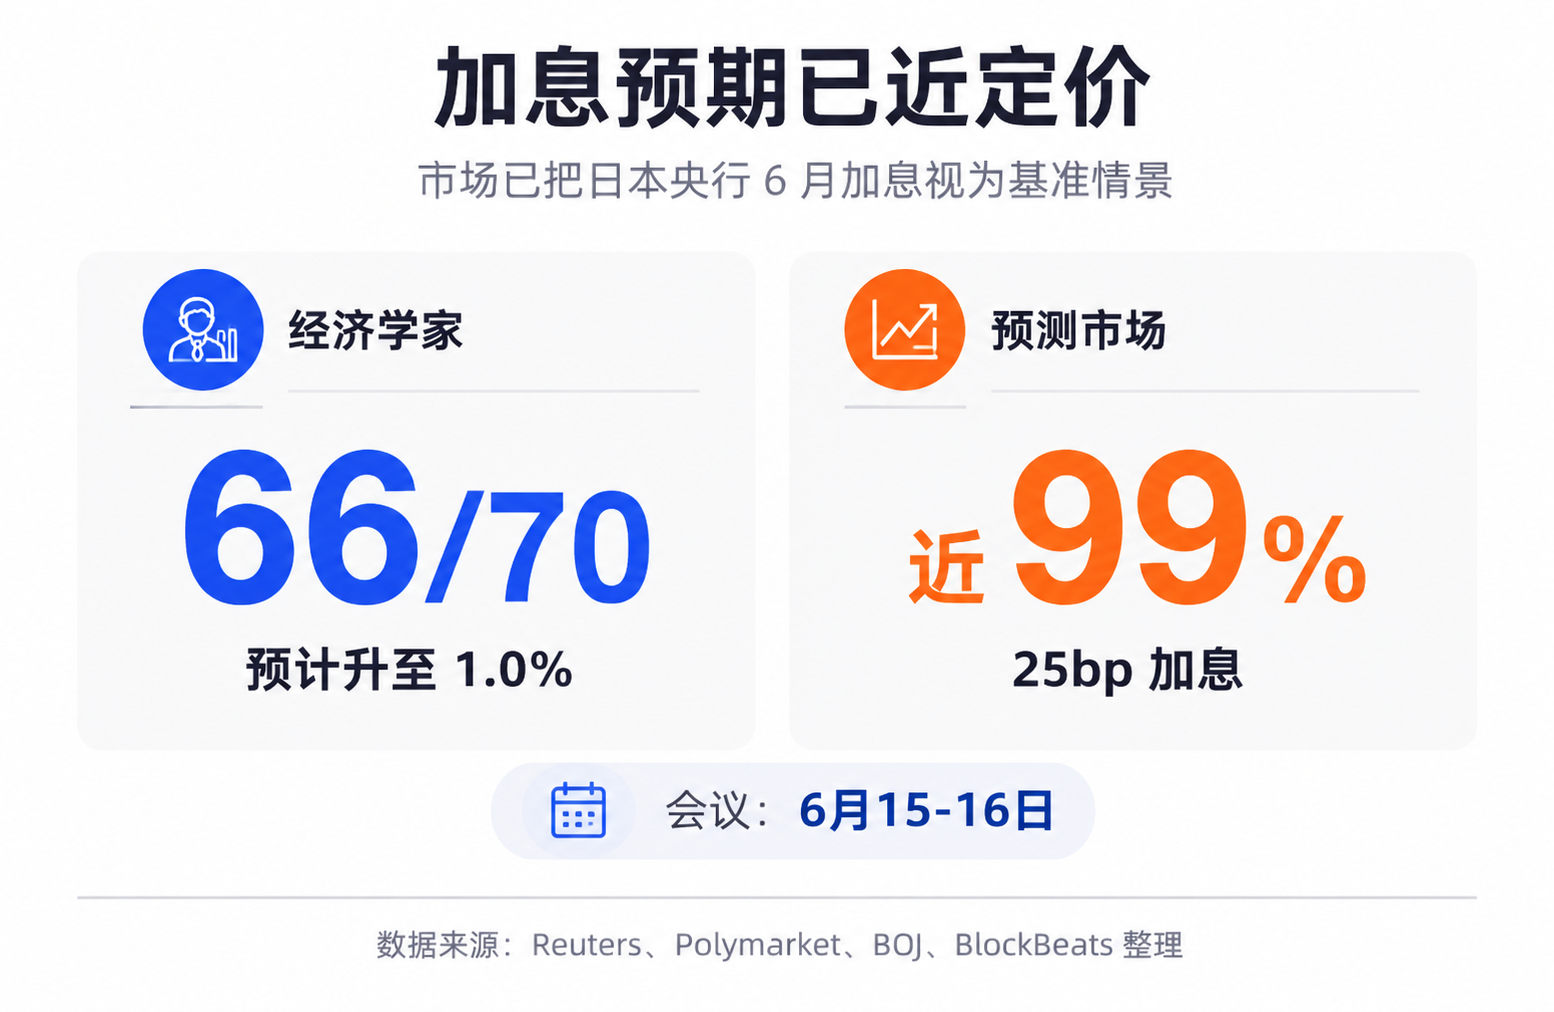
25 จุดพื้นฐานดูเหมือนไม่มาก สิ่งที่ตลาดกังวลไม่ใช่ตัวเลข "ดอกเบี้ยญี่ปุ่นถึง 1%" แต่เป็นว่าสินทรัพย์ที่พึ่งพาต้นทุนการกู้ยืมต่ำ การถือครองที่แออัด และความเสี่ยงสูงในอดีต จะถูกประเมินราคาใหม่หรือไม่ หลังจากที่เงินราคาถูกในระยะยาวเริ่มแพงขึ้น AI หุ้นใหญ่ด้านเทคโนโลยี และสกุลเงินดิจิทัล คือปลายทางที่อ่อนไหวที่สุดในห่วงโซ่นี้
ธนาคารกลางญี่ปุ่นส่งผลกระทบต่อรากฐานการเงินโลก
สามารถเข้าใจการเทรดแบบ Carry Trade ของเงินเยนได้ว่าเป็นบัตรเครดิตดอกเบี้ยต่ำใบหนึ่ง ตราบใดที่ต้นทุนการกู้ยืมต่ำพอ อัตราแลกเปลี่ยนมีเสถียรภาพเพียงพอ และสินทรัพย์เป้าหมายเติบโตเร็วพอ นักลงทุนก็พร้อมที่จะใช้บัตรนี้เพื่อเพิ่มเลเวอเรจ เงินเยนในระยะยาวมีบทบาทเป็นบัตรเครดิตโลกใบนี้
บัตรใบนี้มีความสำคัญเพราะมันไม่ได้ให้บริการเฉพาะตลาดญี่ปุ่นเท่านั้น เงินเยนดอกเบี้ยต่ำสามารถแปลงเป็นดอลลาร์สหรัฐ เข้าสู่ตลาดหุ้นสหรัฐ พันธบัตร ตลาดเกิดใหม่ สินค้าโภคภัณฑ์ และยังส่งผลทางอ้อมต่อความเสี่ยงในตลาดคริปโต เมื่อราคาสินทรัพย์ทั่วโลกเพิ่มขึ้น การเทรดแบบ Carry Trade จะขยายสภาพคล่อง เมื่อเงินเยนแข็งค่าหรืออัตราดอกเบี้ยของญี่ปุ่นสูงขึ้น ห่วงโซ่นี้จะกลับทิศ บังคับให้เงินทุนบางส่วนลดสถานะ ชำระหนี้ และลดเลเวอเรจ
ดังนั้น นักลงทุนไม่ควรตัดสินผลกระทบต่อตลาดของญี่ปุ่นด้วย "ขนาดเศรษฐกิจของญี่ปุ่น" เพียงอย่างเดียว สิ่งที่ธนาคารกลางญี่ปุ่นเปลี่ยนแปลงไม่ใช่ความคาดหวังผลกำไรของอุตสาหกรรมในประเทศใดอุตสาหกรรมหนึ่ง แต่เป็นรากฐานต้นทุนต่ำระยะยาวในแผนที่การเงินโลก
การประชุมเดือนเมษายนได้ส่งสัญญาณนี้แล้ว ในตอนนั้นธนาคารกลางญี่ปุ่นคงอัตราดอกเบี้ย Overnight Call Rate แบบไม่มีหลักประกันไว้ที่ประมาณ 0.75% แต่ผลการลงคะแนนคือ 6 ต่อ 3 โดยมีกรรมการ 3 คน主张ให้ขึ้นทันทีเป็นประมาณ 1.0% ในรายงานแนวโน้มเดือนเดียวกัน ธนาคารกลางญี่ปุ่นปรับลดคาดการณ์ GDP จริงสำหรับปีงบประมาณ 2026 ลงเหลือ 0.5% และปรับเพิ่มคาดการณ์ Core CPI ขึ้นเป็น 2.8% จุดศูนย์กลางของการอภิปรายนโยบายได้เปลี่ยนจาก "ควรทำให้เป็นปกติหรือไม่" ไปเป็น "ควรทำให้เป็นปกติเร็วแค่ไหน"
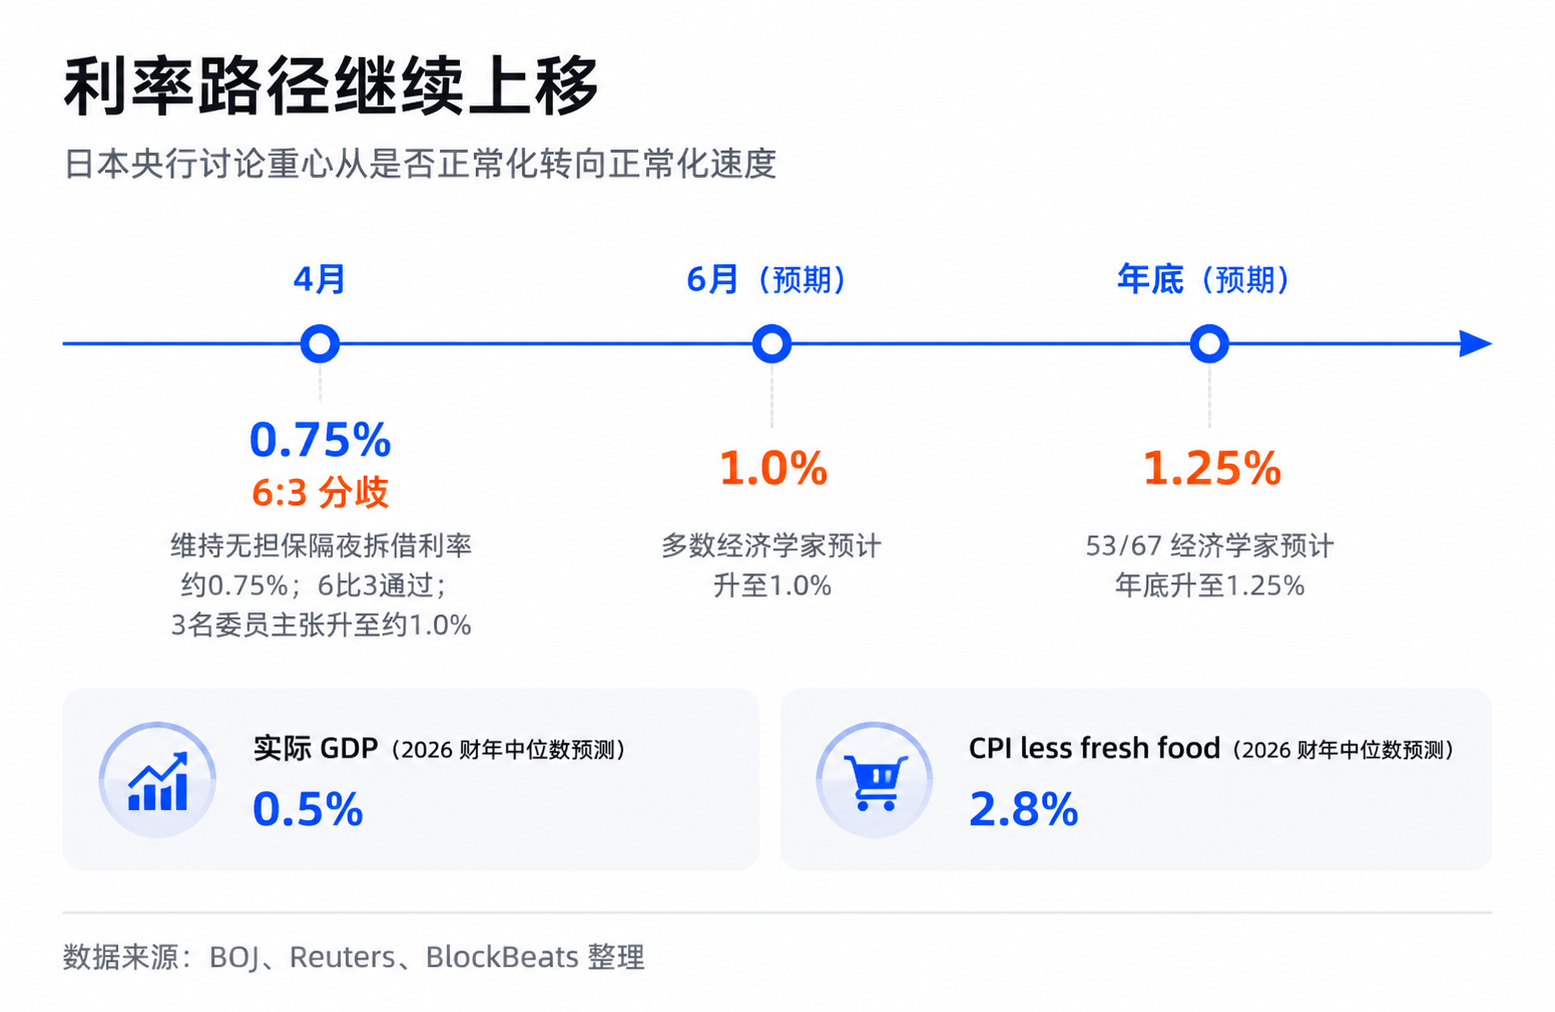
ความเห็นพ้องของตลาดยังคงค่อนข้างผ่อนปรน: ธนาคารกลางญี่ปุ่นจะค่อยๆ ขึ้นดอกเบี้ย มีการสื่อสารนโยบายอย่างเพียงพอ และการเทรดแบบ Carry Trade ของเงินเยนบางส่วนได้ถูกปลดปล่อยไปแล้วในความผันผวนรอบที่ผ่านมา แต่มุมมองของกรอบความเสี่ยงมองอีกเรื่องหนึ่ง ตราบใดที่เลเวอเรจที่เหลือยังคงอยู่ สิ่งที่มักกระตุ้นให้เกิดความผันผวนไม่ใช่ระดับอัตราดอกเบี้ยที่แน่นอน แต่เป็นความเร็วของการเปลี่ยนแปลงของส่วนต่างอัตราดอกเบี้ยและความคาดหวังของอัตราแลกเปลี่ยน
สำหรับหุ้น AI และคริปโต ความเร็วนี้สำคัญมาก สินทรัพย์เหล่านี้เป็นสินทรัพย์ High Beta กล่าวคือ มีความยืดหยุ่นในการขึ้นลงมากกว่า เมื่อสภาพคล่องตึงตัวจะขึ้นแรงกว่า และเมื่อความเสี่ยงลดลงก็จะลงเร็วกว่า หุ้น AI ชั้นนำมีรายได้จริงและแนวโน้มอุตสาหกรรมหนุน ขณะที่ Bitcoin ก็มี ETF วงจร Halving และโครงสร้าง On-Chain แต่การกำหนดราคาในส่วนเพิ่มยังคงพึ่งพาความเสี่ยงทั่วโลกอย่างมาก
เมื่อเงินถูกมีน้อยลง ตลาดอาจไม่ปฏิเสธเรื่องเล่าของ AI หรือคริปโตในทันที แต่อาจลดตัวคูณมูลค่าที่เต็มใจจ่ายสำหรับการเติบโตในอนาคต
25bp จะถูกขยายด้วยเลเวอเรจและอัตราแลกเปลี่ยน
เมื่อมองแค่ 25 จุดพื้นฐาน การขึ้นดอกเบี้ยของญี่ปุ่นดูเหมือนจะไม่ควรส่งผลกระทบต่อสินทรัพย์โลก ปัญหาอยู่ที่ว่า การเทรดแบบ Carry Trade ไม่ใช่การเปรียบเทียบเงินฝากและเงินกู้ธรรมดา แต่เป็นระบบที่เลเวอเรจ อัตราแลกเปลี่ยน และสถานะที่แออัดซ้อนทับกัน
ธุรกรรม carry trade เงินเยนโดยทั่วไปมีแหล่งรายได้สามชั้น ได้แก่ ต้นทุนการกู้ยืมเงินเยนที่ต่ำ ผลตอบแทนจากสินทรัพย์ที่ซื้อสูง และเงินเยนไม่แข็งค่าหรืออ่อนค่า ตราบใดที่สามปัจจัยนี้ยังคงอยู่ ธุรกรรมก็จะราบรื่น เมื่ออัตราดอกเบี้ยของญี่ปุ่นสูงขึ้น รายได้ชั้นแรกจะถูกบีบอัด หากตลาดเริ่มคาดการณ์ว่าเงินเยนจะแข็งค่า รายได้ชั้นที่สามก็จะกลายเป็นความเสี่ยง นักลงทุนไม่เพียงแต่จะได้กำไรน้อยลง แต่ยังอาจขาดทุนจากอัตราแลกเปลี่ยนอีกด้วย
นี่คือเหตุผลที่ 1% เองอาจไม่น่ากลัว แต่การเพิ่มขึ้นจาก 0.75% เป็น 1.0% และเมื่อตลาดคาดการณ์ว่าจะถึง 1.25% ภายในสิ้นปี จะเปลี่ยนการคำนวณของเงินทุน สิ่งที่ธุรกรรม carry trade กลัวที่สุดไม่ใช่ต้นทุนที่เพิ่มขึ้นอย่างช้าๆ แต่คือการที่ทุกคนตระหนักพร้อมกันว่าธุรกรรมเดียวกันนี้ไม่คุ้มค่าอีกต่อไป แล้วจึงรีบปิดสถานะ
การปิดสถานะจะส่งผลกระทบจากนโยบายภายในประเทศของญี่ปุ่นไปยังสินทรัพย์เสี่ยงทั่วโลก นักลงทุนจำเป็นต้องซื้อเงินเยนคืนเพื่อชำระหนี้ ซึ่งอาจทำให้พวกเขาขายสินทรัพย์ดอลลาร์สหรัฐ หุ้นเทคโนโลยี สกุลเงินดิจิทัล สินค้าโภคภัณฑ์ หรือสถานะในตลาดเกิดใหม่ หากเงินทุนจำนวนมากดำเนินการคล้ายกันพร้อมกัน ราคาที่ลดลงจะกระตุ้นให้เกิดการปรับเปลี่ยนการจัดการความเสี่ยง หลักประกัน และแบบจำลองความผันผวนเพิ่มเติม ส่งผลให้เกิดการขยายผลเป็นรอบที่สอง
IMF ในรายงานเสถียรภาพการเงินโลกเดือนเมษายน 2026 ชี้ว่า การปิดสถานะ carry trade อาจขยายความผันผวนของตลาดผ่านช่องทางต่างๆ เช่น การไหลเวียนของเงินทุน ความผันผวนของอัตราผลตอบแทนพันธบัตร กองทุน ETF แบบเลเวอเรจ และการลดเลเวอเรจของสถาบันที่ไม่ใช่ธนาคาร ประเด็นสำคัญไม่ใช่การบอกว่าการลดลงครั้งใดครั้งหนึ่งเกิดจากธนาคารกลางญี่ปุ่นเพียงฝ่ายเดียว แต่เป็นกลไกนี้ที่มีอยู่จริง และจะทำให้ผลกระทบรุนแรงขึ้นเมื่อสภาพคล่องตึงตัว
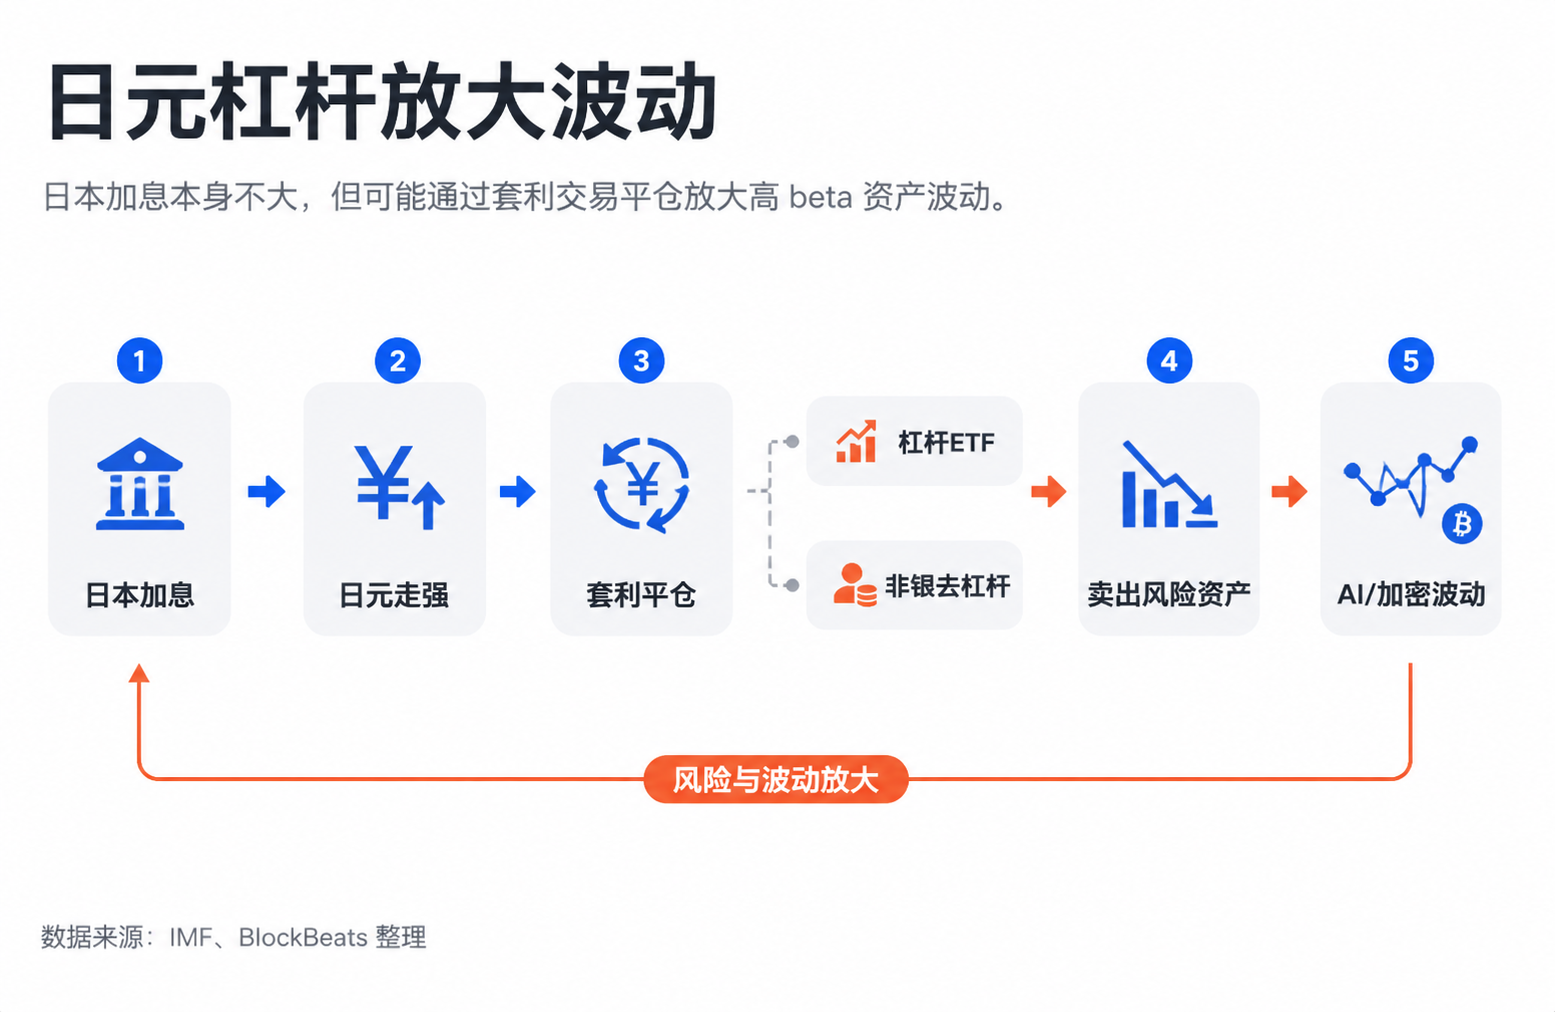
ในช่วงสองปีที่ผ่านมา ตลาดได้เห็นปรากฏการณ์คล้ายกันหลายครั้ง: ในกรณีที่ไม่มีข่าวใหม่จากเฟดอย่างชัดเจน หรือไม่มีพื้นฐานของบริษัทใดบริษัทหนึ่งที่แย่ลงอย่างกะทันหัน หุ้นโมเมนตัม หุ้นเทคโนโลยี AI และ Bitcoin ก็เคลื่อนไหวพร้อมกัน การวิเคราะห์ของสถาบันมักจะอ้างถึงการปิดสถานะ carry trade เงินเยนเป็นหนึ่งในคำอธิบาย อย่างเคร่งครัดแล้ว สิ่งนี้พิสูจน์ได้เพียงว่ามีความสอดคล้องกันสูงในด้านเวลาและสามารถอธิบายได้ด้วยกลไก แต่ไม่สามารถพิสูจน์ความเป็นเหตุเป็นผลเพียงอย่างเดียว อย่างไรก็ตาม สำหรับการเทรด ความสัมพันธ์และกลไกการส่งผ่านก็เพียงพอที่จะเป็นตัวแปรความเสี่ยง
ตลาดกำลังเทรดการเพิ่มขึ้นของเกณฑ์การจัดหาเงินทุน
พูดให้ถูกต้องกว่านั้น ตลาดไม่ได้เทรดว่า "การขึ้นดอกเบี้ยของญี่ปุ่นทำลาย AI" แต่กำลังเทรดว่า "เกณฑ์การจัดหาเงินทุนสำหรับสินทรัพย์เสี่ยงทั่วโลกสูงขึ้น" นี่คือสองสิ่งที่แตกต่างกัน
กระแส AI ยังคงมีแนวโน้มหลักของตัวเอง รายจ่ายด้านทุนของผู้ให้บริการคลาวด์ ความต้องการ GPU การนำโมเดลไปใช้ในแอปพลิเคชัน และรายได้จากซอฟต์แวร์องค์กร สิ่งเหล่านี้คือปัจจัยพื้นฐานระยะยาวของบริษัทอย่าง Nvidia และ Microsoft Bitcoin ก็มีแนวโน้มหลักของตัวเองเช่นกัน รวมถึงกระแสเงินทุนจาก ETF กรอบการกำกับดูแล เรื่องเล่าเกี่ยวกับการป้องกันความเสี่ยงทางเศรษฐกิจมหภาค และโครงสร้างอุปทานบนเครือข่าย ธนาคารกลางญี่ปุ่นจะไม่มาแทนที่ตัวแปรเหล่านี้
แต่ในช่วงที่ valuation สูง ปัจจัยพื้นฐานตอบคำถามว่ามีคุณค่าในระยะยาวหรือไม่ ในขณะที่สภาพคล่องตอบคำถามว่าตลาดยินดีจ่ายหลายเท่าเพื่อซื้ออนาคตนี้ เมื่อการจัดหาเงินทุนต้นทุนต่ำทั่วโลกมีมากขึ้น นักลงทุนก็เต็มใจที่จะจ่ายราคาสูงสำหรับการเติบโตในระยะไกล เมื่อต้นทุนการจัดหาเงินทุนสูงขึ้นและความเสี่ยงต่ำลง เรื่องราวการเติบโตเดียวกันอาจถูกคิดลดด้วยส่วนลดที่มากขึ้น
นี่คือความหมายของต้นทุนทางการเงินที่แฝงอยู่ มันไม่จำเป็นต้องแสดงออกมาในรูปของอัตราดอกเบี้ยเงินกู้ที่สูงขึ้นของบริษัทใดบริษัทหนึ่ง หรือกองทุนใดกองทุนหนึ่งที่กู้เงินเยนโดยตรง มันเหมือนกับอุณหภูมิของเลเวอเรจในตลาดโดยรวมมากกว่า: เมื่อเงินถูก นักลงทุนจะเต็มใจไล่ตามสินทรัพย์ที่มีความผันผวนสูง เมื่อเงินแพงขึ้น ความอดทนของตลาดต่อการขาดทุน กำไรระยะไกล และฟองสบู่ของมูลค่าประเมินจะลดลง
ดังนั้น ความสำคัญของตลาดในการประชุมของธนาคารกลางญี่ปุ่นครั้งนี้ ไม่ได้อยู่ที่ว่า 1% เป็นอัตราดอกเบี้ยที่สูงหรือไม่ หากเทียบกับสหรัฐฯ หรือตลาดเกิดใหม่หลายแห่ง 1% ก็ไม่สูงแน่นอน แต่เมื่อมองในประวัติศาสตร์ที่เงินเยนเป็นสกุลเงินกู้ยืมของโลก มันแสดงถึงการเปลี่ยนแปลงของทิศทาง ท่อส่งเงินทุนที่ให้เลเวอเรจราคาถูกมายาวนาน กำลังเคลื่อนจากต้นทุนที่ต่ำมากไปสู่ต้นทุนปกติ
“การเทรดแบบ Carry Trade ส่วนใหญ่ได้ปิดสถานะไปแล้ว” ก็ไม่ได้หมายความว่าความเสี่ยงจะหายไป การเทรดบางส่วนได้ลดสถานะลงจริงในช่วงที่ตลาดผันผวนหลายรอบที่ผ่านมา และตลาดก็ได้ซึมซับความคาดหวังการขึ้นดอกเบี้ยในเดือนมิถุนายนไปล่วงหน้าแล้ว แต่ตราบใดที่ยังมีสถานะคงค้างในระบบธนาคาร การกู้ยืมเงินเยนนอกชายฝั่ง และเลเวอเรจของสถาบันที่ไม่ใช่ธนาคาร ราคาก็จะยังคงอ่อนไหวต่อความเร็วของการปรับสู่ภาวะปกติ
ที่สำคัญกว่านั้น เงินเยนเป็นเพียงจุดยึดที่มองเห็นได้ชัดหนึ่งเดียว สินทรัพย์เสี่ยงทั่วโลกในช่วงไม่กี่ปีที่ผ่านมาไม่ได้พึ่งพาเฟดเพียงอย่างเดียว แต่ยังได้รับผลกระทบจากสกุลเงินกู้ยืมต้นทุนต่ำหลายสกุล สภาพคล่องนอกชายฝั่ง และเลเวอเรจข้ามตลาดอีกด้วย เมื่อแหล่งเงินทุนเหล่านี้ไม่ถูกอีกต่อไปพร้อมกัน แม้เฟดจะเปลี่ยนไปใช้นโยบายผ่อนคลาย ก็อาจไม่สามารถชดเชยการตึงตัวเล็กน้อยของระบบสกุลเงินอื่นๆ ได้อย่างสมบูรณ์
หลังการตัดสินใจ จับตาความเชื่อมโยงของเงินเยน พันธบัตรรัฐบาลญี่ปุ่น และสินทรัพย์ High Beta
จุดตรวจสอบของแนวโน้มหลักนี้ชัดเจน: หลังการตัดสินใจของธนาคารกลางญี่ปุ่นในวันที่ 16 มิถุนายน ตลาดจะเป็นเพียง “ซื้อข่าว ขายจริง” หรือจะเริ่มประเมินราคาเส้นทางการปรับสู่ภาวะปกติที่เร็วขึ้นใหม่
หากธนาคารกลางญี่ปุ่นขึ้นดอกเบี้ยเป็น 1.0% ตามที่ผลสำรวจของนักเศรษฐศาสตร์คาดการณ์ แต่ใช้ภาษาที่ผ่อนปรน อัตราแลกเปลี่ยนดอลลาร์ต่อเยนทรงตัว หุ้นเทคโนโลยีของสหรัฐฯ และคริปโตไม่ได้รับแรงกดดันพร้อมกัน นี่ก็จะเป็นเพียงเหตุการณ์นโยบายที่ตลาดซึมซับไปแล้ว ตลาดจะยังคงให้ความสำคัญกับรายได้ AI เส้นทางของเฟด และวัฏจักรกำไรของสหรัฐฯ เป็นหลัก โดยปัจจัยญี่ปุ่นเป็นเพียงการรบกวนระยะสั้น
หากการตัดสินใจหรือแถลงการณ์หลังการประชุมทำให้ตลาดประเมินราคาเส้นทาง 1.25% หรือสูงกว่านั้นภายในสิ้นปีล่วงหน้า เงินเยนแข็งค่าขึ้นอย่างรวดเร็ว อัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นปรับตัวสูงขึ้น ขณะเดียวกัน Nvidia หุ้นเทคโนโลยีโมเมนตัมอื่นๆ BTC และ ETH เคลื่อนไหวสอดคล้องกัน นั่นแสดงว่านักลงทุนไม่ได้เทรดแค่ 25 basis points แต่กำลังเทรดการหดตัวของห่วงโซ่เลเวอเรจเงินเยนอีกครั้ง
ต่อไปนี้ต้องจับตาความเชื่อมโยงระหว่างราคา: การแข็งค่าของเงินเยนมาพร้อมกับการอ่อนค่าของสินทรัพย์ High Beta หรือไม่ ความผันผวนเพิ่มขึ้นหรือไม่เมื่อไม่มีข่าวร้ายใหม่จากสหรัฐฯ กองทุน ETF แบบมีเลเวอเรจและหุ้นโมเมนตัมที่แออัดได้รับแรงกดดันก่อนหรือไม่ ตราบใดที่สัญญาณเหล่านี้ปรากฏขึ้นพร้อมกัน ธนาคารกลางญี่ปุ่นก็จะไม่ใช่แค่ธนาคารกลางของญี่ปุ่นอีกต่อไป แต่มันกำลังเตือนตลาดว่า แผนที่ของเงินราคาถูกทั่วโลกกำลังแพงขึ้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง