ผลประกอบการเพิ่มขึ้นเท่าตัวแต่ราคาหุ้นกลับร่วงหนัก Broadcom กำลังส่งสัญญาณอะไรอยู่?

TL;DR
· รายได้ที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI ของ Broadcom เพิ่มขึ้น 143% เมื่อเทียบเป็นรายปี โดยมีคำสั่งซื้อที่มองเห็นได้ยาวไปจนถึงปี 2028 แต่หลังจากประกาศผลประกอบการ ราคาหุ้นร่วงลงมากกว่า 12% ในการซื้อขายนอกเวลาทำการ ส่งผลให้กลุ่มโมดูลออปติก HBM และหน่วยจัดเก็บข้อมูลองค์กรปรับตัวลงตามกัน
· ความต้องการ AI ยังไม่ลดลง ตลาดกำลังตอบคำถามที่ยากขึ้น: เมื่อการเติบโตกลายเป็นฉันทามติแล้ว โครงสร้างพื้นฐาน AI ควรมีส่วนต่างมูลค่าเท่าไหร่?
· หุ้นที่เกี่ยวข้อง: AVGO (ตลาดหุ้นสหรัฐ), LITE (ตลาดหุ้นสหรัฐ), MU (ตลาดหุ้นสหรัฐ)
เมื่อวันที่ 5 มิถุนายน Broadcom ประกาศผลประกอบการไตรมาสที่สอง หากดูแค่ตัวเลข นี่คือรายงานที่แทบจะหาจุดบกพร่องไม่ได้ ในไตรมาสที่สอง รายได้เซมิคอนดักเตอร์ที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI ของ Broadcom อยู่ที่ 1.08 หมื่นล้านดอลลาร์สหรัฐ เพิ่มขึ้น 143% เมื่อเทียบเป็นรายปี บริษัทคาดว่าในไตรมาสที่สาม รายได้ที่เกี่ยวข้องจะเพิ่มขึ้นเป็นประมาณ 1.6 หมื่นล้านดอลลาร์สหรัฐ โดยอัตราการเติบโตเมื่อเทียบเป็นรายปียังคงเกิน 200%
ด้านคำสั่งซื้อก็แข็งแกร่งเช่นกัน CEO Hock Tan กล่าวในการประชุมทางโทรศัพท์ว่าความต้องการของลูกค้ายังคงเกินกำลังการผลิตของบริษัท โดยคำสั่งซื้อที่มองเห็นได้ยาวไปจนถึงปี 2028 กล่าวอีกนัยหนึ่ง อย่างน้อยจากข้อมูลที่ Broadcom มี การสร้างคลัสเตอร์ AI ขนาดใหญ่พิเศษไม่ได้ชะลอตัวลง แต่ยังคงเดินหน้าต่อไป
ตามตรรกะของตลาดในช่วงสองปีที่ผ่านมา นี่ควรเป็นรายงานที่เพียงพอที่จะผลักดันราคาหุ้นให้เพิ่มขึ้น แต่ตลาดกลับให้คำตอบตรงกันข้าม หลังจากประกาศผลประกอบการ ราคาหุ้น Broadcom ร่วงลงมากกว่า 12% ในการซื้อขายนอกเวลาทำการ
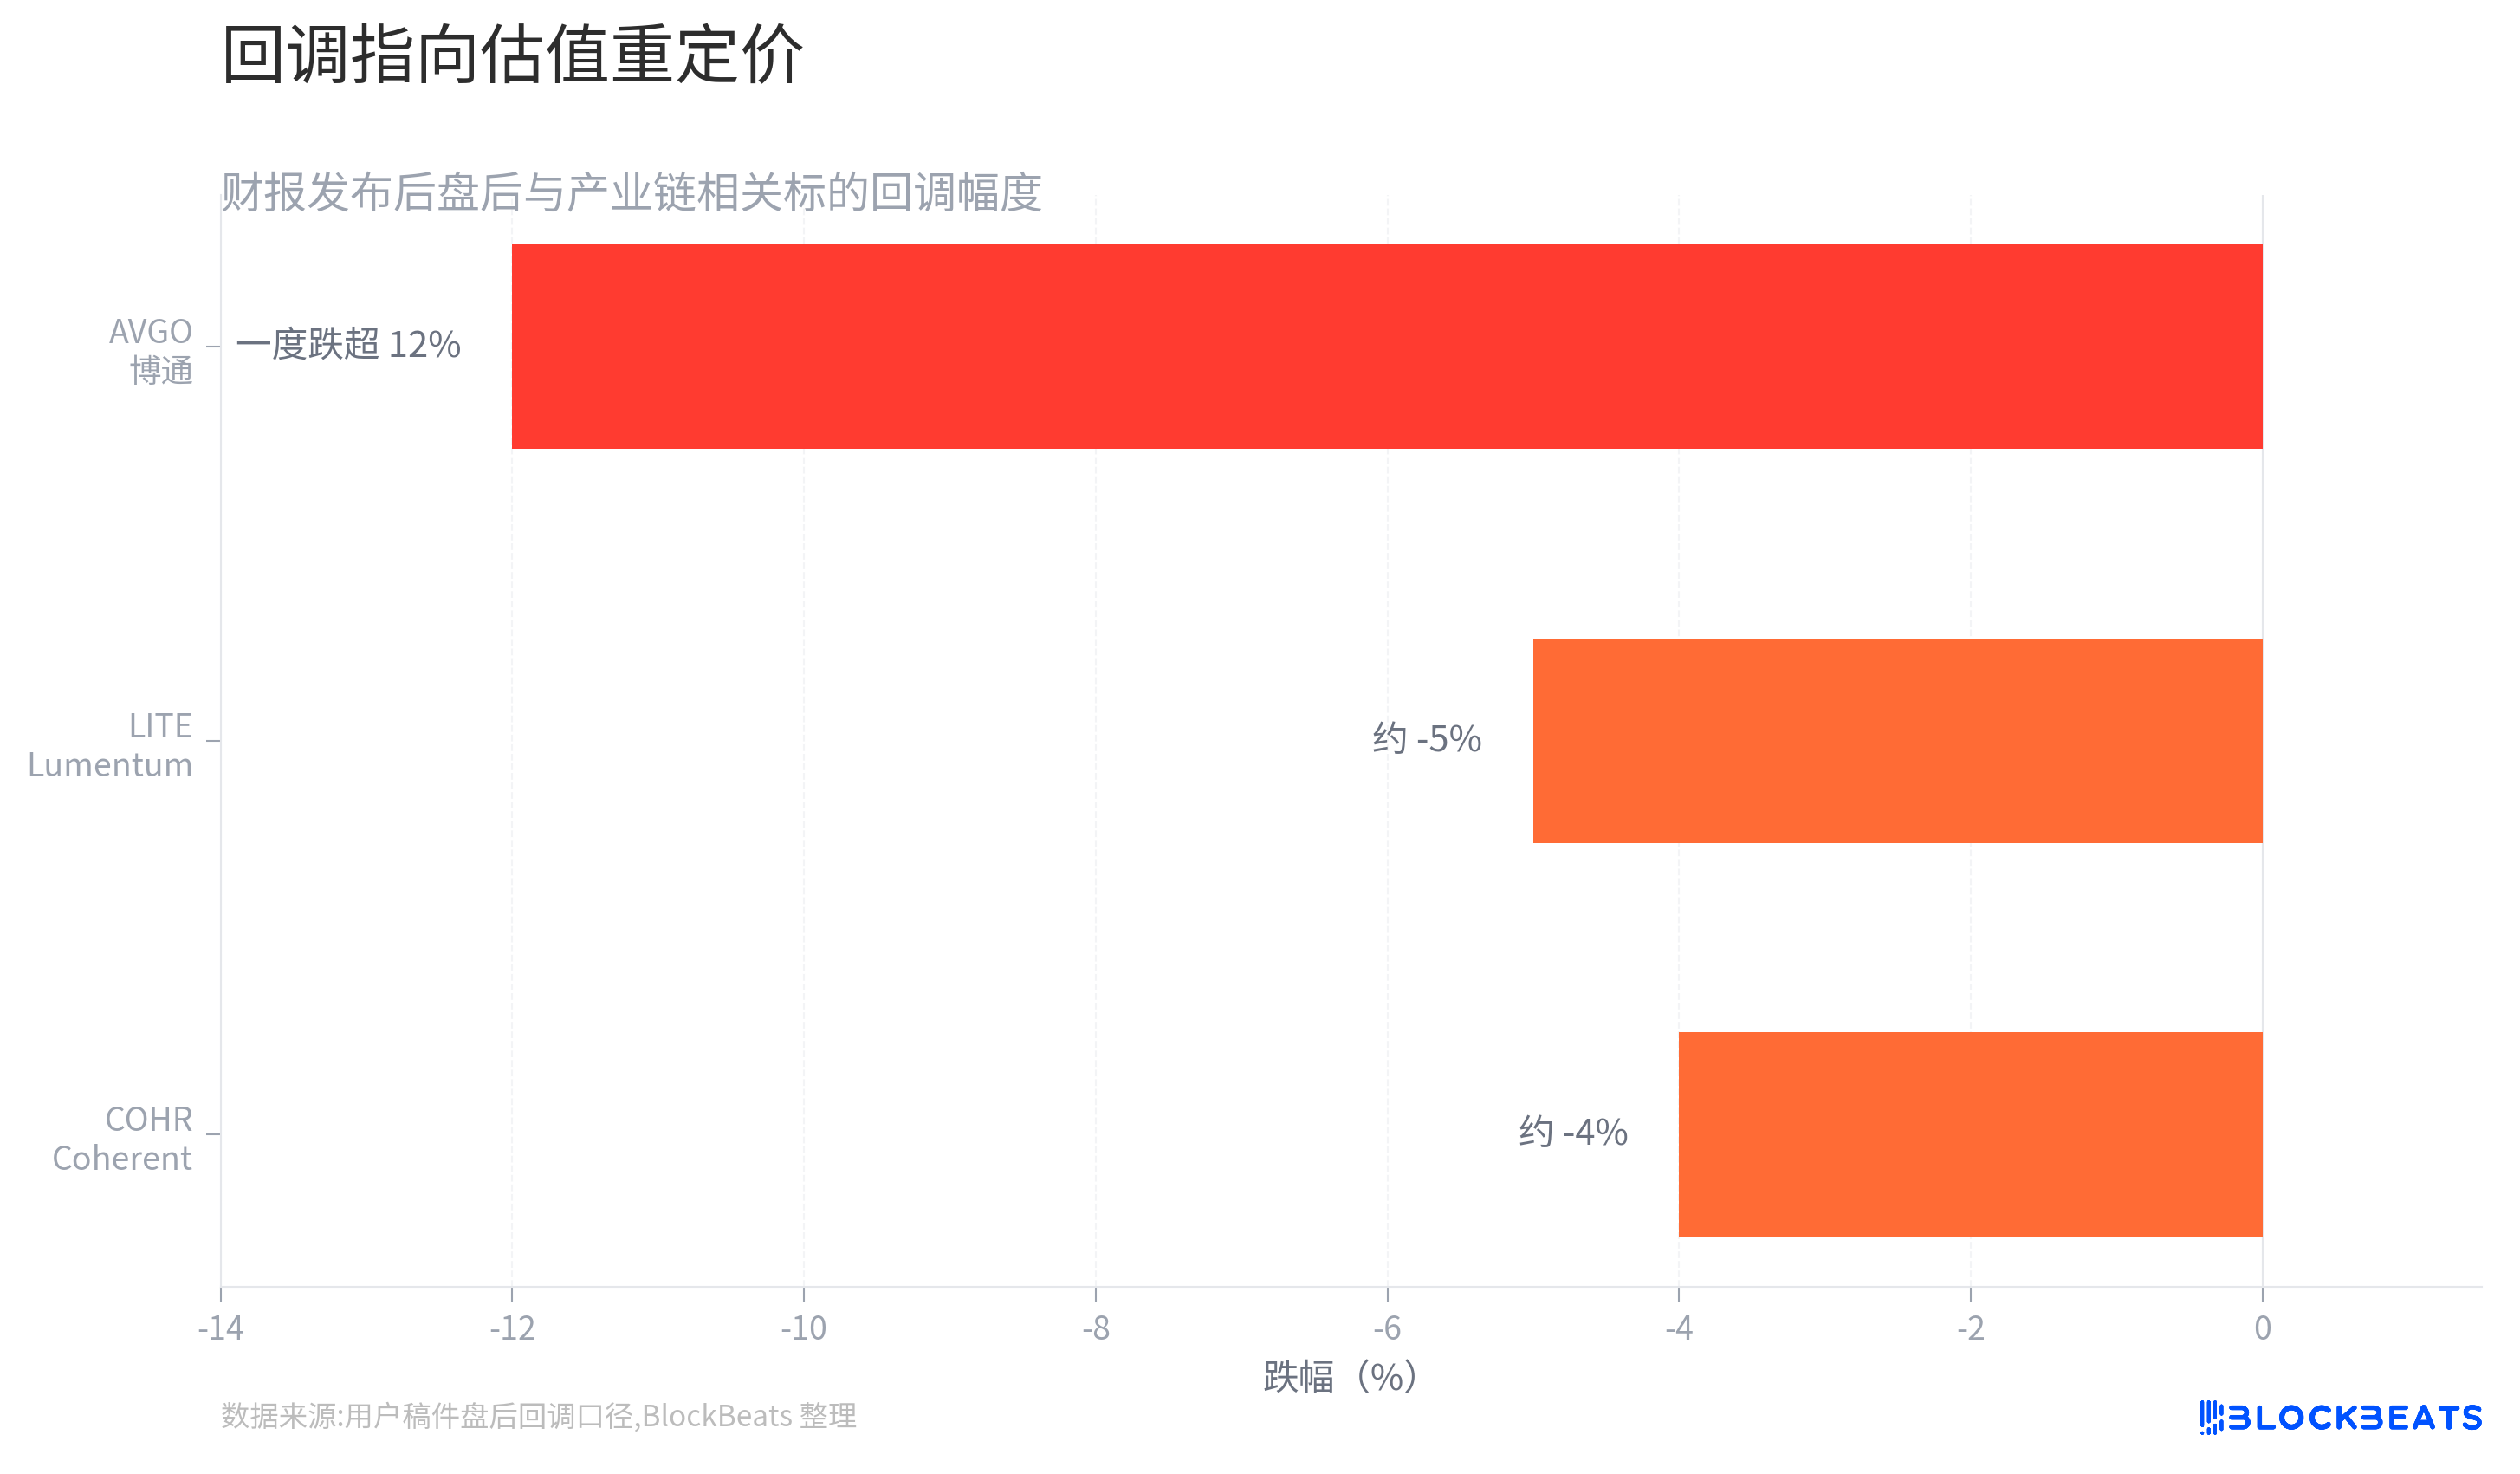
ในขณะเดียวกัน ผู้นำด้านการเชื่อมต่อออปติกอย่าง Lumentum และ Coherent ก็ปรับตัวลงตามกัน ขณะที่กลุ่มหน่วยความจำแบนด์วิดท์สูง (HBM) และหน่วยจัดเก็บข้อมูลองค์กรก็ปรับฐานตามไปด้วย
ด้านหนึ่งคือความต้องการและคำสั่งซื้อที่ทำสถิติใหม่ อีกด้านคือราคาหุ้นที่ร่วงลงเป็นเลขสองหลัก
นี่อาจเป็นสัญญาณที่ควรจับตามากที่สุดในการซื้อขาย AI ในปัจจุบัน
ความต้องการไม่ลดลง แต่กลับเร่งตัวขึ้น
จากมุมมองพื้นฐาน ผลประกอบการของ Broadcom ครั้งนี้ไม่ได้แสดงสัญญาณการชะลอตัวที่ชัดเจน ในไตรมาสที่สอง รายได้เซมิคอนดักเตอร์ที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI อยู่ที่ 1.08 หมื่นล้านดอลลาร์สหรัฐ เพิ่มขึ้น 143% เมื่อเทียบเป็นรายปี ส่วนแนวโน้มรายได้ที่เกี่ยวข้องในไตรมาสที่สามอยู่ที่ประมาณ 1.6 หมื่นล้านดอลลาร์สหรัฐ ซึ่งหมายความว่าอัตราการเติบโตอาจเร่งตัวขึ้นอีก
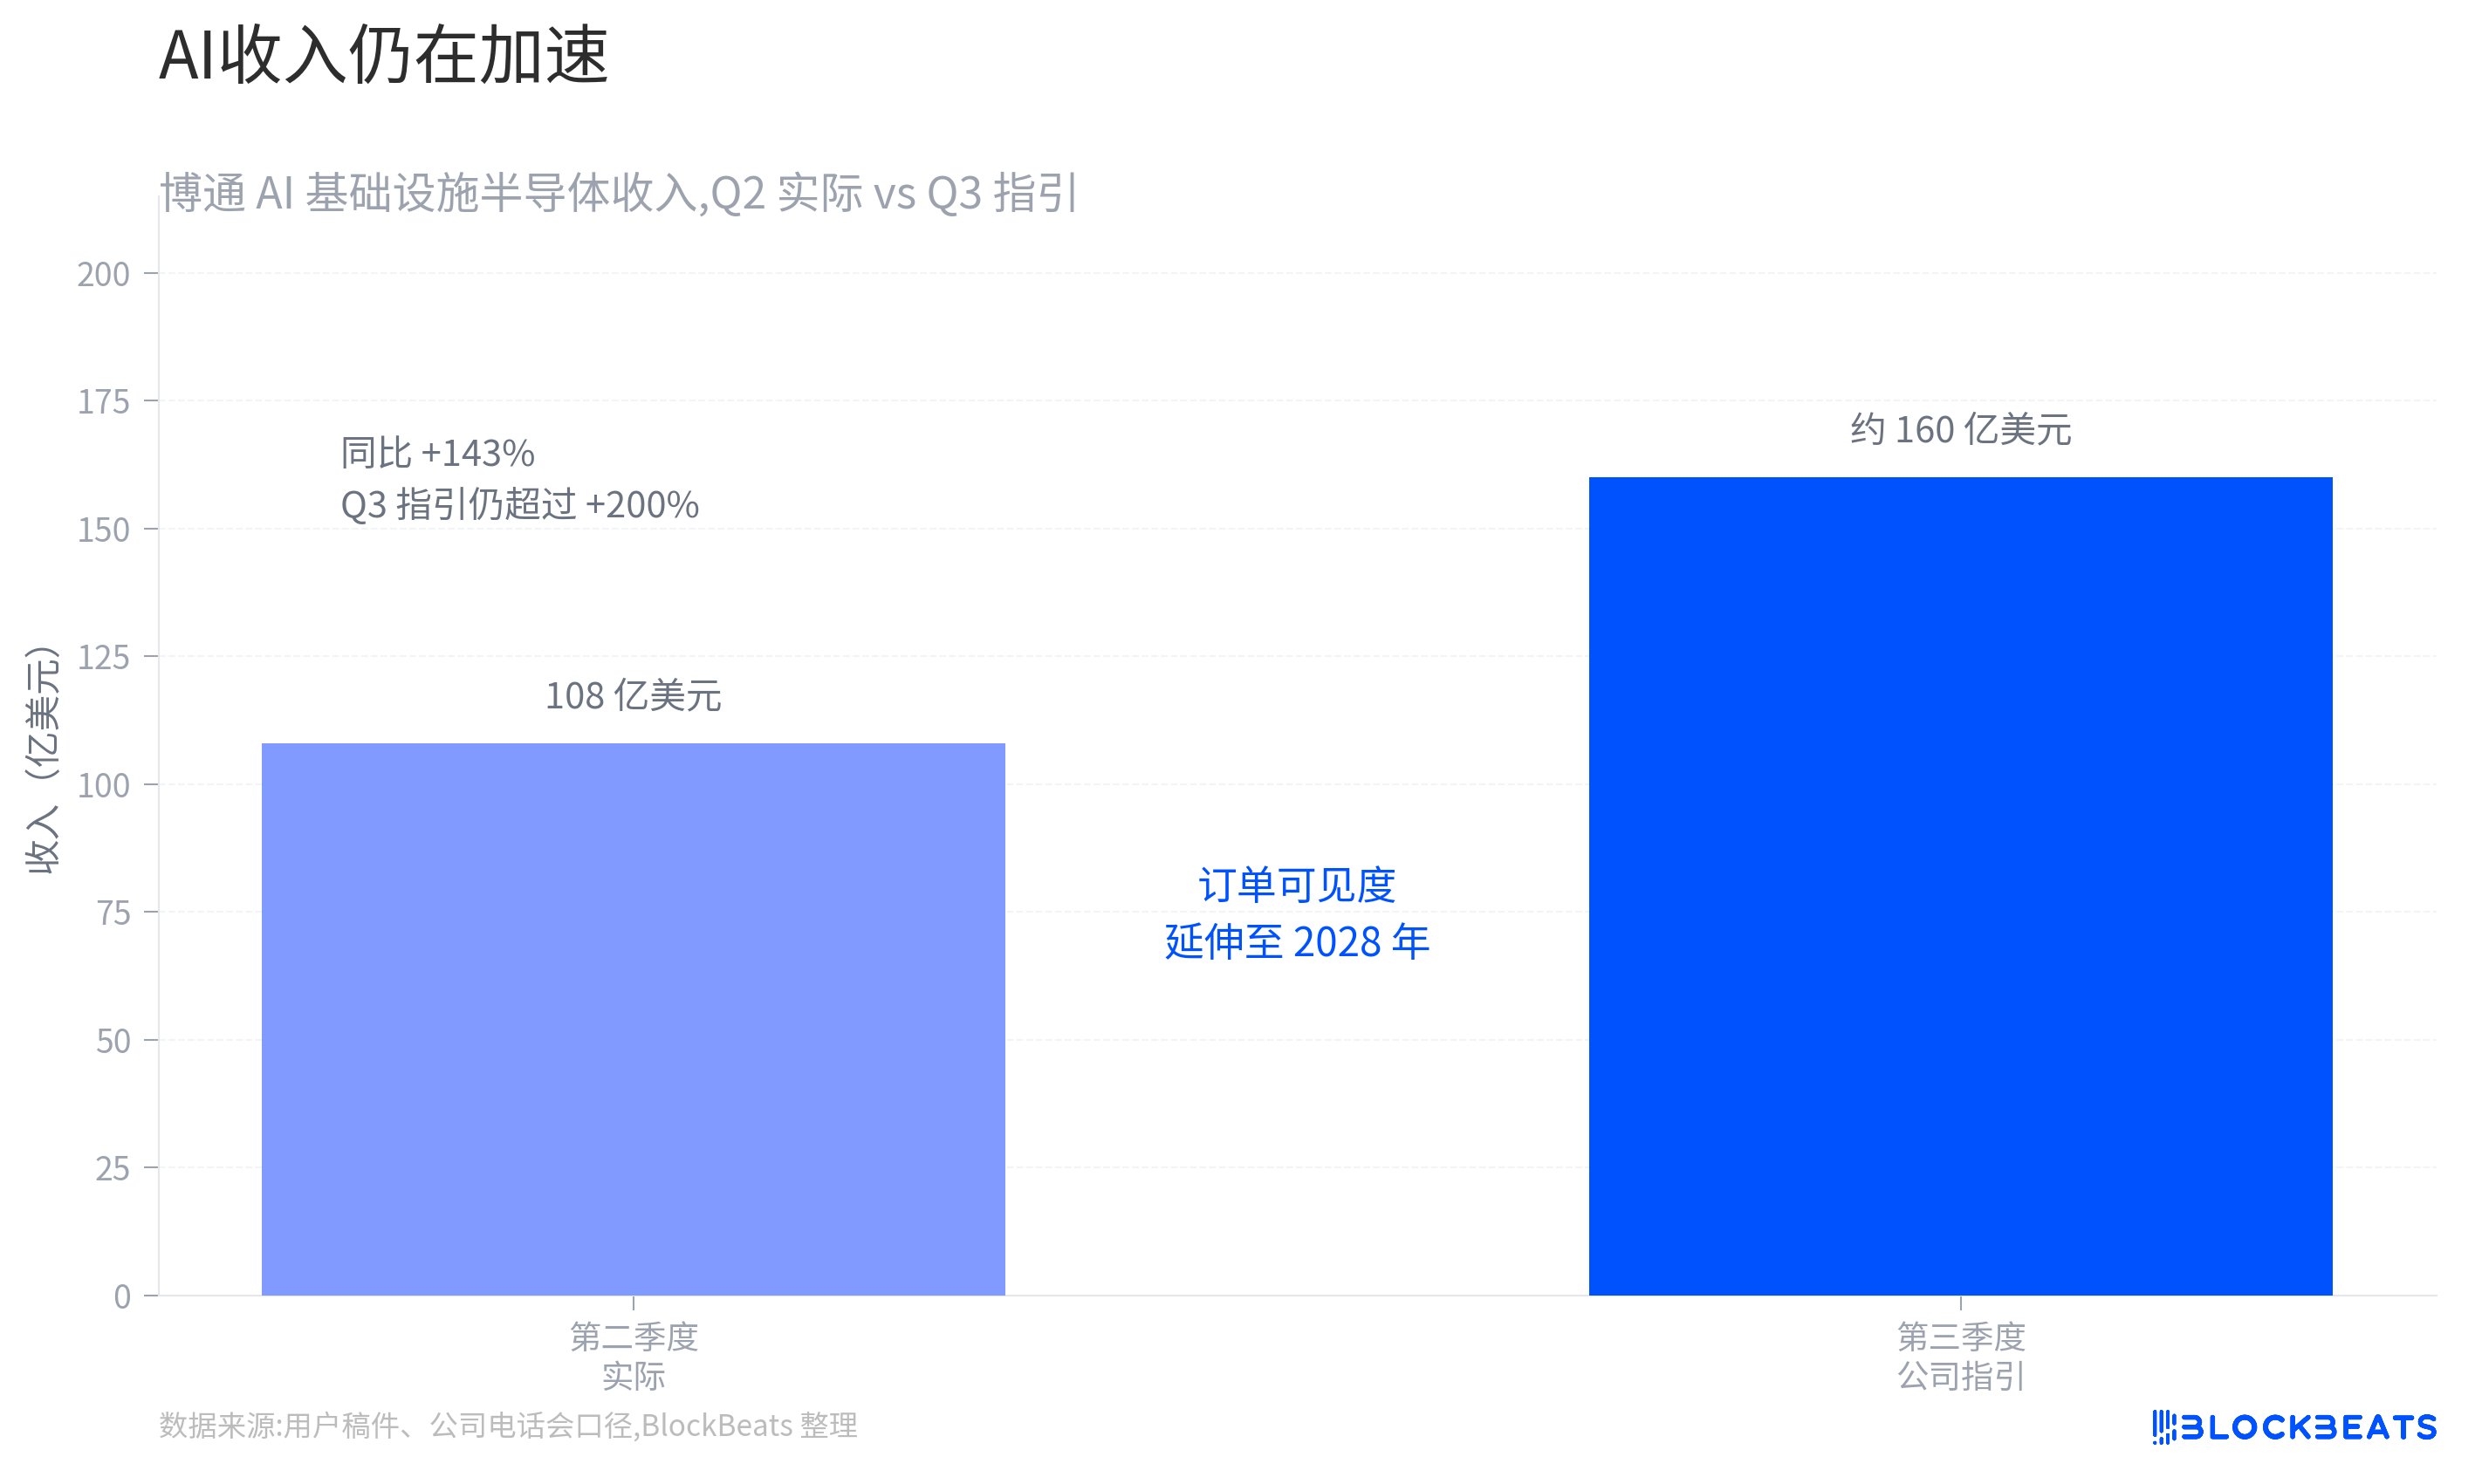
สิ่งที่ควรให้ความสนใจมากกว่าคือการมองเห็นคำสั่งซื้อ ในห่วงโซ่อุตสาหกรรม AI การเติบโตของรายได้ในระยะสั้นไม่ใช่เรื่องแปลก แต่การที่คำสั่งซื้อสามารถขยายไปข้างหน้าได้อย่างต่อเนื่องหรือไม่นั้น เป็นตัวกำหนดว่าตลาดจะประเมินระยะเวลาของวงจรการใช้จ่ายด้านทุนรอบนี้อย่างไร ข้อมูลที่ Hock Tan ให้ไว้ค่อนข้างชัดเจน: ความต้องการยังคงไม่สามารถตอบสนองได้อย่างเต็มที่ และคำสั่งซื้อครอบคลุมไปจนถึงปี 2028
นั่นหมายความว่า อย่างน้อยในส่วนของชิปสวิตช์ ชิปคอมพิวติ้งแบบกำหนดเอง และโครงสร้างพื้นฐานการเชื่อมต่อที่ Broadcom ดำเนินการอยู่ ผู้ให้บริการคลาวด์ยังคงจองกำลังการผลิตล่วงหน้าสำหรับคลัสเตอร์ AI ที่มีขนาดใหญ่ขึ้น ในช่วงสองปีที่ผ่านมา ตลาดกังวลเสมอว่าโครงสร้างพื้นฐาน AI อาจชะลอตัวลงอย่างกะทันหัน ณ จุดใดจุดหนึ่ง แต่จากรายงานผลประกอบการของ Broadcom นี้ จุดเปลี่ยนนั้นยังไม่ปรากฏ
ราคาหุ้นร่วงหนัก ตลาดไม่ได้ขายผลประกอบการ
ตลาดไม่ได้ซื้อขายแค่ผลประกอบการปัจจุบันอีกต่อไป
ในช่วงปีครึ่งที่ผ่านมา โครงสร้างพื้นฐาน AI กลายเป็นหนึ่งในการลงทุนที่แออัดที่สุดในตลาดทุนโลก ตั้งแต่ GPU, ชิปสวิตช์, โมดูลออปติคอล ไปจนถึง HBM, พื้นที่จัดเก็บข้อมูลองค์กร และอุปกรณ์ไฟฟ้าสำหรับศูนย์ข้อมูล ทุกเส้นทางที่เกี่ยวข้องกับการขยายคลัสเตอร์ AI ต่างก็ผ่านการประเมินมูลค่าใหม่อย่างชัดเจน
เมื่อนักลงทุนเชื่อว่ารอบการลงทุน AI จะดำเนินต่อไปอีกหลายปี สิ่งที่พวกเขาซื้อไม่ใช่แค่กำไรของปีนี้ แต่เป็นความคาดหวังการเติบโตในอีกหลายปีข้างหน้า ดังนั้น ปรากฏการณ์ที่ดูขัดกับสัญชาตญาณแต่พบได้บ่อยในเส้นทางที่มีความร้อนแรงสูงจึงเกิดขึ้น:
ยิ่งผลประกอบการดี ความคาดหวังของตลาดก็ยิ่งสูง ยิ่งความคาดหวังสูง รายงานผลประกอบการก็ยิ่งยากที่จะสร้างความประหลาดใจอย่างแท้จริง
Broadcom กำลังเผชิญกับปัญหานี้ บริษัทไม่เพียงส่งมอบข้อมูลรายได้ที่เติบโตอย่างรวดเร็ว แต่ยังส่งสัญญาณว่าคำสั่งซื้อระยะยาวยังคงเพียงพอ อย่างไรก็ตาม สำหรับเงินทุนที่ได้รวมเอาความคาดหวังเชิงบวกจำนวนมากไว้ล่วงหน้าแล้ว การพิสูจน์ว่าการเติบโตยังคงมีอยู่เพียงอย่างเดียวนั้นไม่เพียงพออีกต่อไป
สิ่งที่ตลาดต้องการเห็นจริงๆ คือ "ความประหลาดใจระดับที่สอง" ที่แข็งแกร่งกว่า: การปรับเพิ่มเป้าหมายรายได้ AI ครั้งใหญ่อีกครั้ง ขนาดคำสั่งซื้อที่สูงกว่าที่คาดไว้อย่างมีนัยสำคัญ การระเบิดของความต้องการรอบใหม่ที่เกินกว่าโมเดลตลาดเดิม หรือคอขวดด้านอุปทานที่ผลักดันอำนาจการต่อรองของอุตสาหกรรมให้สูงขึ้น
ในการลงทุนที่แออัดสูง มักมีความแตกต่างอย่างมากระหว่าง "การเติบโตอย่างรวดเร็วอย่างต่อเนื่อง" กับ "การเกินความคาดหมายอย่างมีนัยสำคัญ"
โมดูลออปติคอลและ HBM ร่วงตาม สิ่งนี้บอกอะไร?
สิ่งที่ควรให้ความสนใจมากกว่าการลดลงของ Broadcom เอง คือปฏิกิริยาพร้อมกันของห่วงโซ่อุตสาหกรรม
หลังจากรายงานผลประกอบการเผยแพร่ Lumentum (LITE) ลดลงประมาณ 5%, Coherent (COHR) ลดลงประมาณ 4% และ Micron (MU) รวมถึงบริษัทที่เกี่ยวข้องกับหน่วยความจำอื่นๆ ก็ปรับตัวลดลงพร้อมกัน บริษัทเหล่านี้อยู่ในเส้นทางย่อยที่แตกต่างกัน แต่กลับถูกเทขายในเวลาเดียวกัน
สาเหตุไม่ได้ซับซ้อนอะไร ในช่วงสองปีที่ผ่านมา ตลาดค่อยๆ จัดกลุ่มสิ่งเหล่านี้เข้าไว้ในตรรกะการซื้อขายโครงสร้างพื้นฐาน AI ชุดเดียวกัน: โมดูลออปติกแก้ปัญหาคอขวดการส่งข้อมูลความเร็วสูงภายในศูนย์ข้อมูล, HBM เพิ่มความสามารถในการอ่านข้อมูลของ GPU และตัวเร่งความเร็ว, ชิปสวิตช์ทำหน้าที่เชื่อมต่อคลัสเตอร์ GPU ขนาดใหญ่, พื้นที่จัดเก็บข้อมูลองค์กรรองรับข้อมูลมหาศาลระหว่างการฝึกและอนุมาน, และอุปกรณ์ไฟฟ้าของศูนย์ข้อมูลให้พลังงานแก่คลัสเตอร์ประมวลผลความหนาแน่นสูง
สิ่งเหล่านี้รวมกันเป็นโครงสร้างพื้นฐานด้านหลังของ AI
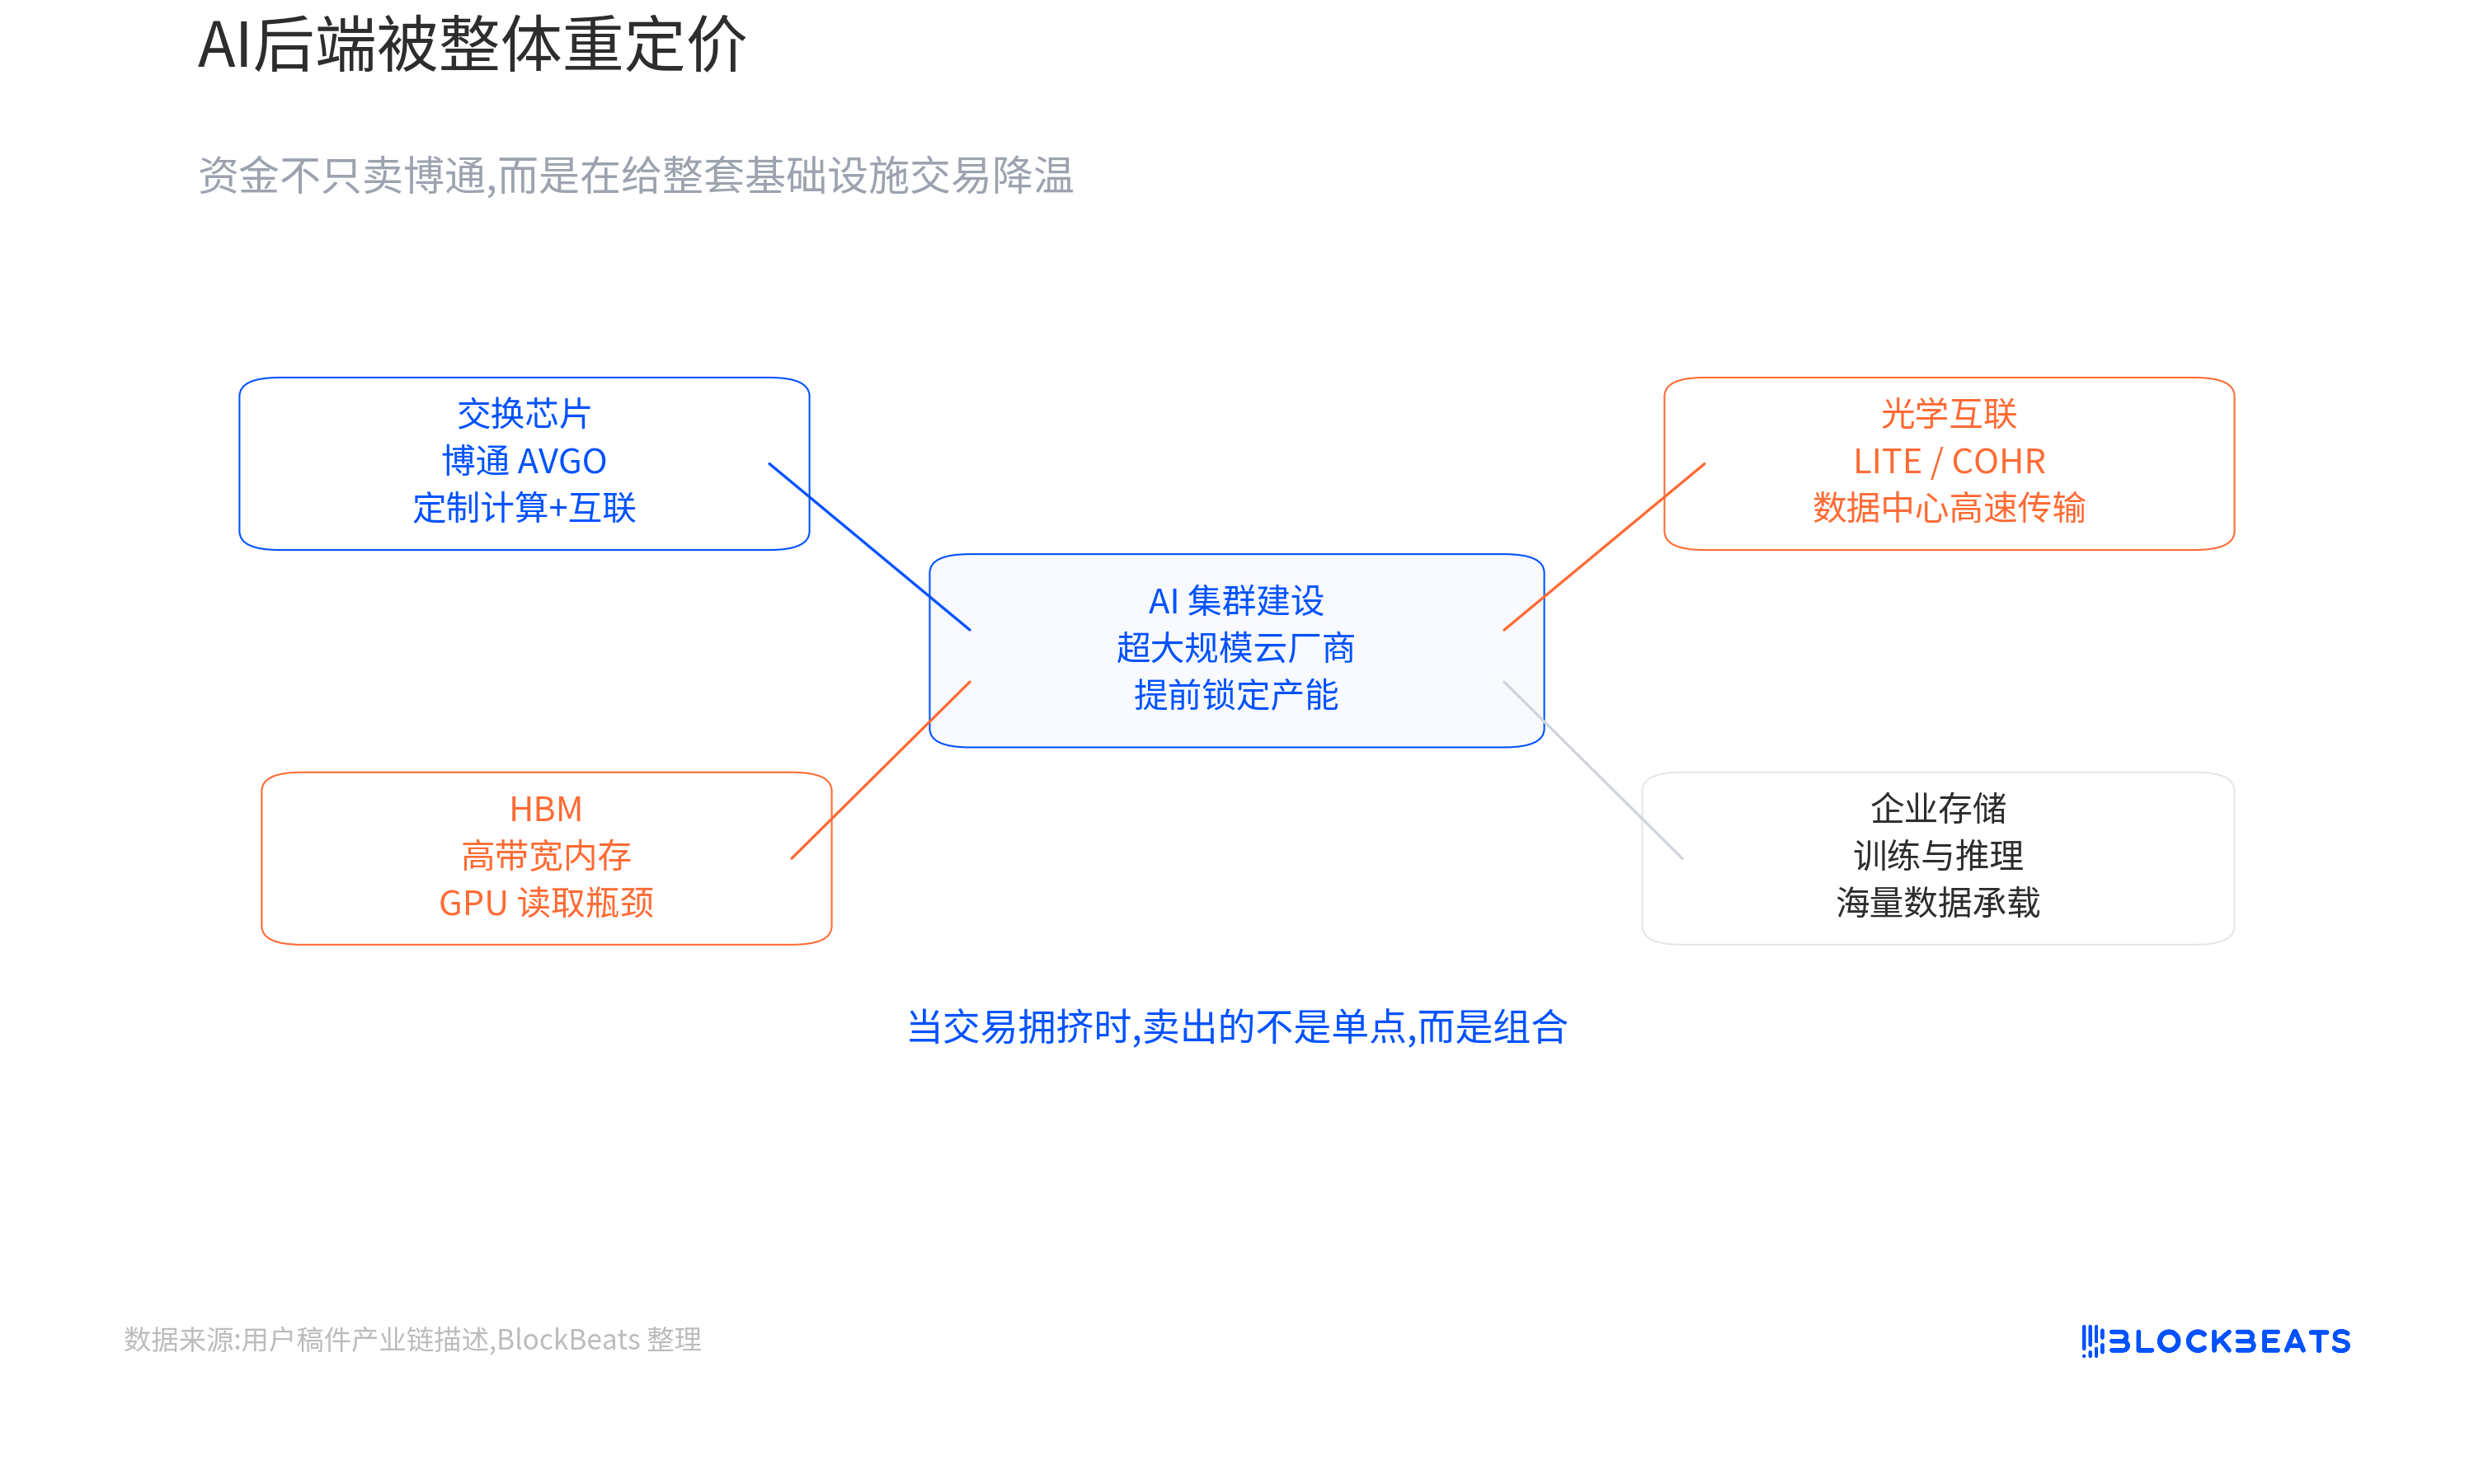
ดังนั้น เมื่อเงินทุนเริ่มลดความเสี่ยงในกลุ่มโครงสร้างพื้นฐาน AI สิ่งที่ขายออกไปมักไม่ใช่บริษัทใดบริษัทหนึ่ง แต่เป็นชุดการซื้อขายทั้งหมด
ซึ่งแตกต่างอย่างชัดเจนจากสภาพตลาดในปี 2023 และต้นปี 2024 ตอนนั้นคำถามที่นักลงทุนกังวลมากที่สุดคือ:
ใครจะเป็นผู้ได้รับประโยชน์จาก AI รายต่อไป?
และตอนนี้ คำถามกำลังเปลี่ยนเป็น:
ผู้ได้รับประโยชน์ที่ถูกระบุชัดเจนเหล่านี้ ยังมีมูลค่าเท่าไหร่กันแน่?
เมื่อคำถามที่ตลาดถกเถียงเปลี่ยนไป ตรรกะการซื้อขายก็เปลี่ยนตามไปด้วย
ผู้ให้บริการคลาวด์ยังคงใช้จ่าย แต่การประเมินมูลค่าเริ่มถูกทดสอบ
ถ้ามองในมุมที่สูงขึ้น จะพบปรากฏการณ์อีกอย่างที่ดูขัดแย้งแต่จริงๆ แล้วสมเหตุสมผล
ผู้ให้บริการคลาวด์รายใหญ่ยังคงรักษาระดับรายจ่ายด้านทุนที่สูง แผนรายจ่ายด้านทุนของ Microsoft, Google, Meta และ Amazon ในไตรมาสล่าสุดยังคงอยู่ในระดับสูง คลัสเตอร์ AI ขนาดใหญ่ยังคงถูกสร้างขึ้น ขนาดการจัดซื้อ GPU ยังขยายตัว โมดูลออปติก 1.6T ค่อยๆ เข้าสู่รอบการเพิ่มปริมาณ และอุปทาน HBM ยังคงตึงตัว
จนถึงตอนนี้ ตลาดยังไม่เห็นหลักฐานชัดเจนว่ารายจ่ายด้านทุน AI ถึงจุดสูงสุดแล้ว
พูดอีกอย่างคือ ฝั่งอุปสงค์ไม่ได้เปลี่ยนแปลงอย่างมีนัยสำคัญ สิ่งที่เปลี่ยนคือตลาดยินดีจ่ายค่าประเมินมูลค่าเท่าไหร่สำหรับอุปสงค์เหล่านี้
ในช่วงสองปีที่ผ่านมา นักลงทุนถามซ้ำแล้วซ้ำเล่าว่า: ความต้องการ AI มีจริงหรือไม่?
ตอนนี้ ตลาดเริ่มเข้าสู่ช่วงใหม่: ความต้องการ AI มีอยู่แล้ว แต่การประเมินมูลค่าปัจจุบันสะท้อนการเติบโตในอีกไม่กี่ปีข้างหน้าไปแล้วหรือยัง?
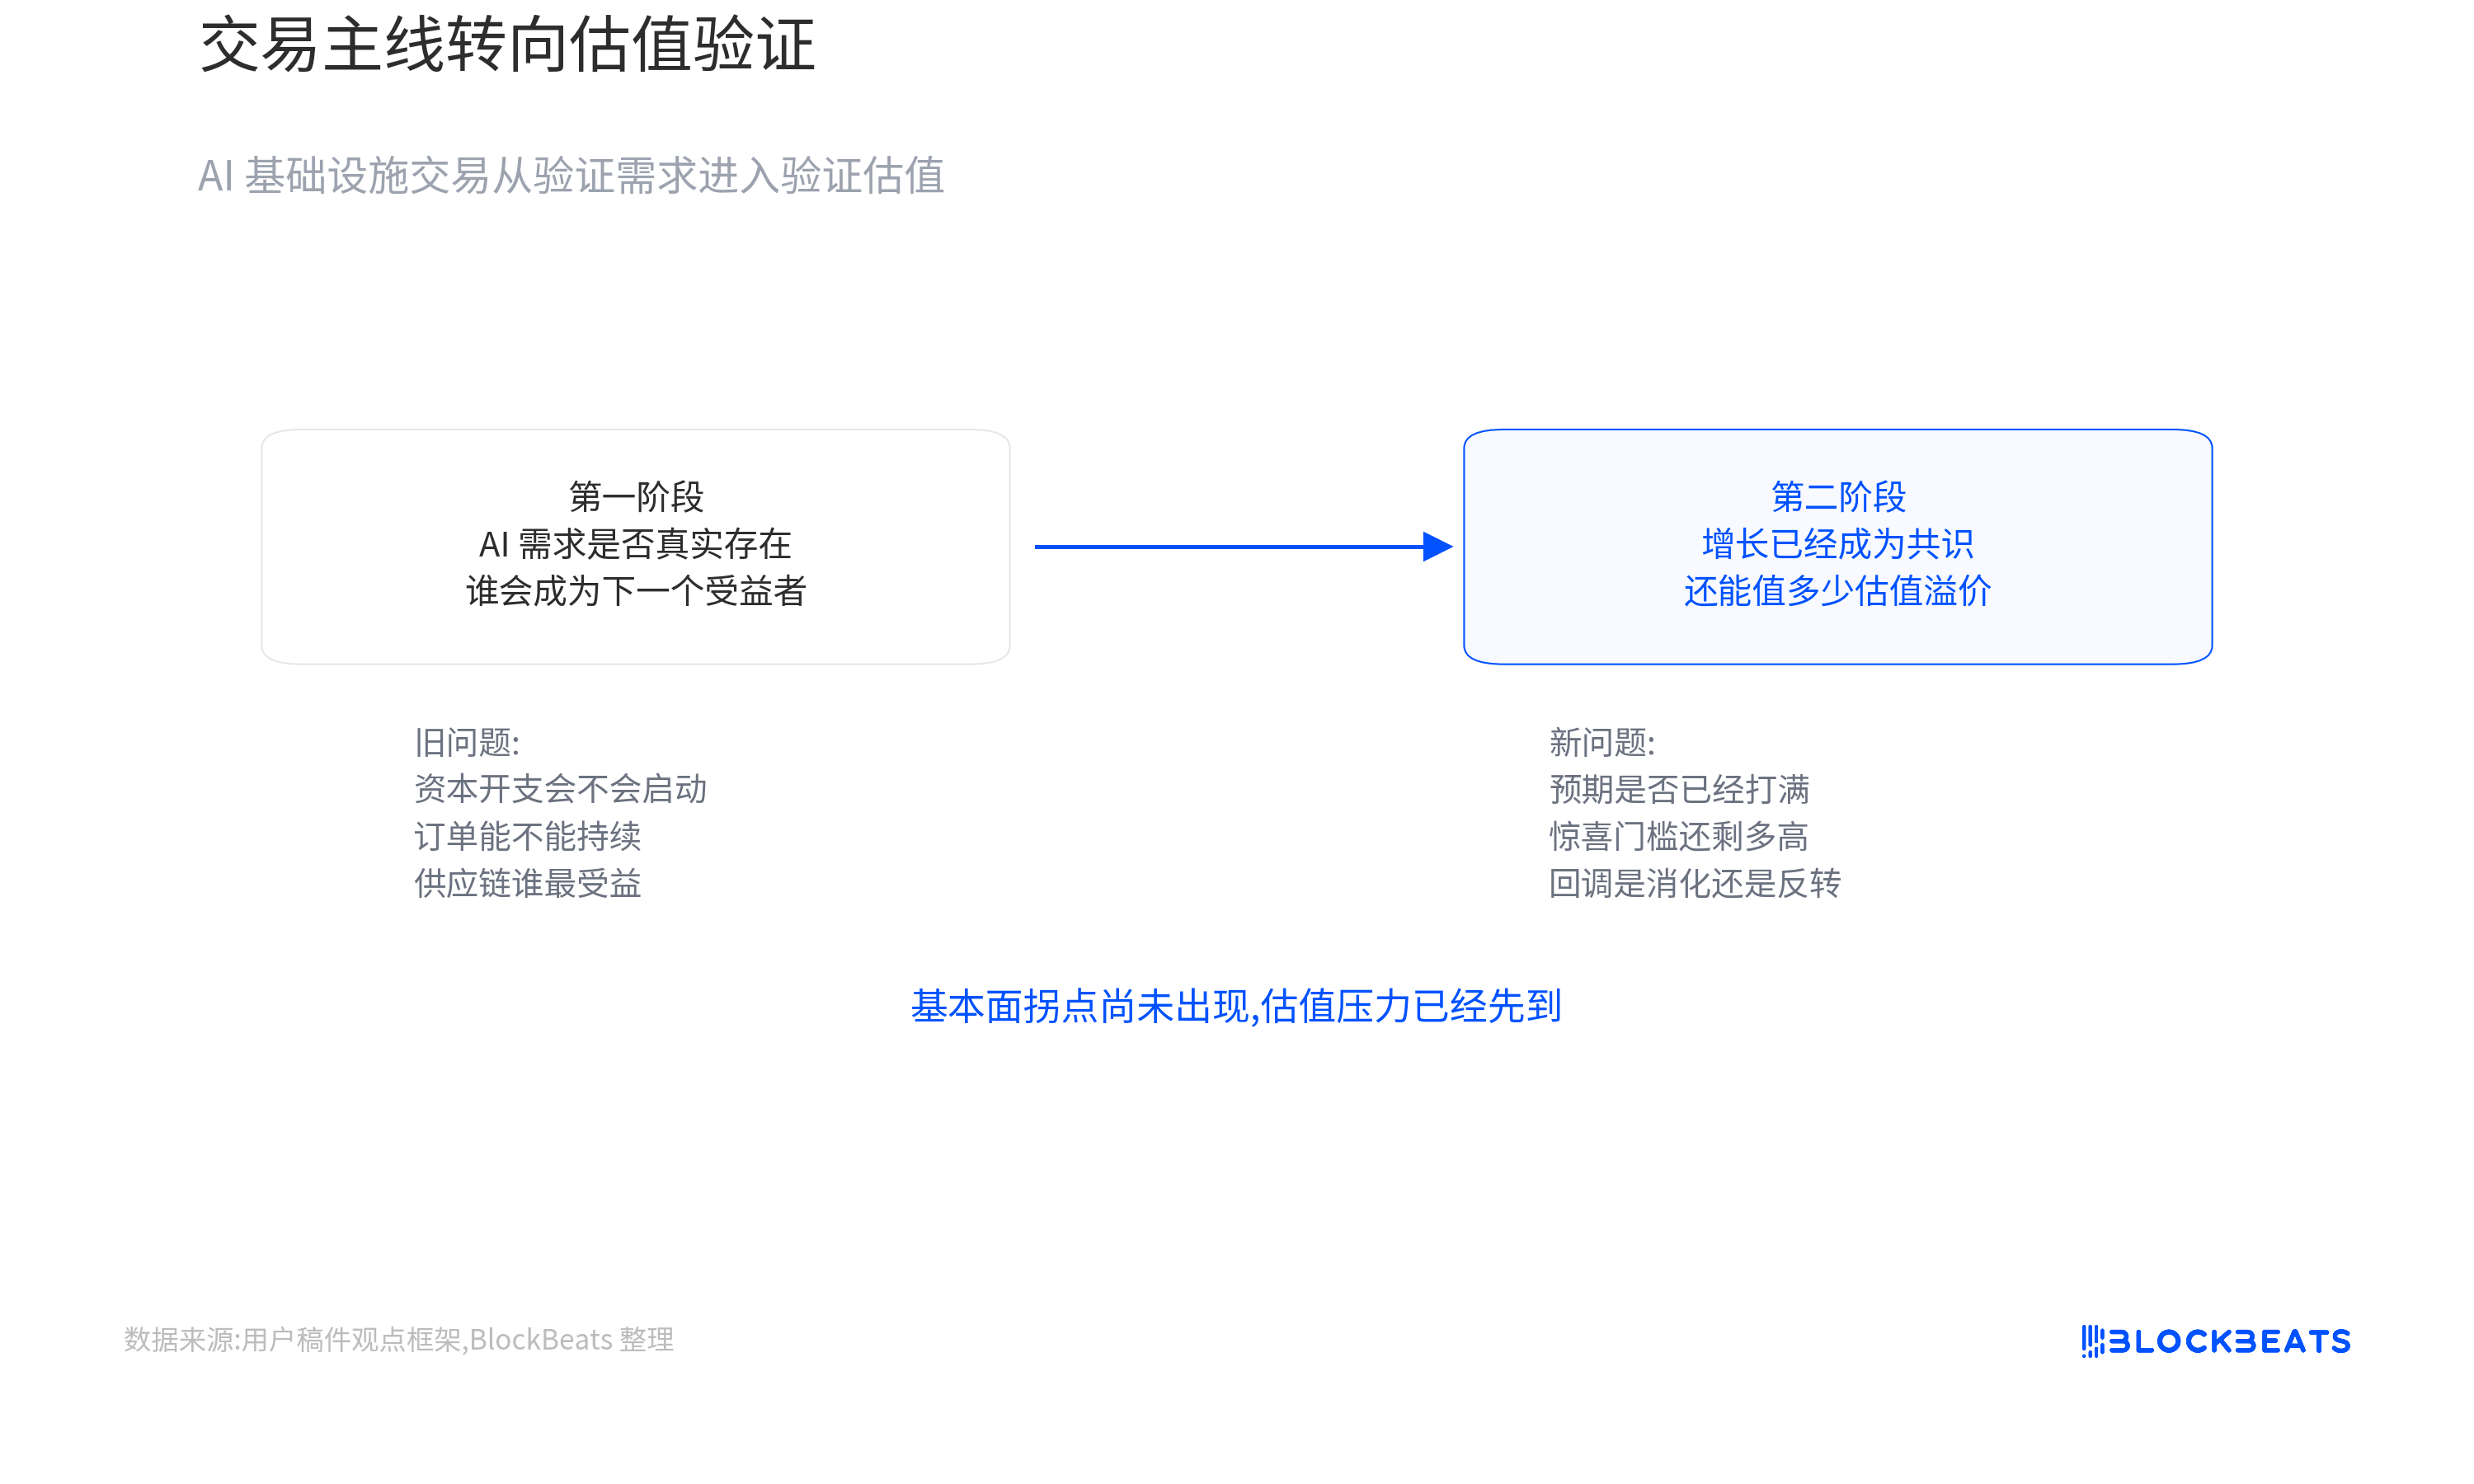
นี่คือคำถามสองข้อที่แตกต่างกันโดยสิ้นเชิง ข้อแรกกำหนดว่าแนวโน้มอุตสาหกรรมจะเกิดขึ้นจริงหรือไม่ ข้อหลังกำหนดว่าหุ้นจะยังขึ้นต่อไปได้หรือไม่
ตลาดกำลังประเมินราคาการเติบโตของ AI ใหม่
เมื่อนำข้อมูลหลายชุดมารวมกัน จะได้กรอบที่สมบูรณ์กว่าการที่ "ผลประกอบการดี แต่ราคาหุ้นกลับร่วง": คำสั่งซื้อของ Broadcom ยังคงเติบโต การใช้จ่ายด้านทุนของผู้ให้บริการคลาวด์ยังคงขยายตัว ความต้องการโครงสร้างพื้นฐาน AI ยังคงแข็งแกร่ง แต่หุ้นที่เกี่ยวข้องกลับเริ่มปรับตัวลงอย่างมีนัยสำคัญ
สิ่งทั้งสี่นี้สามารถเกิดขึ้นพร้อมกันได้ และไม่ขัดแย้งกัน
เพราะสิ่งที่ตลาดกำลังซื้อขายในตอนนี้ ไม่ใช่คำถามว่า AI จะเติบโตหรือไม่
อีกต่อไป
แต่คือ:
เมื่อการเติบโตกลายเป็นฉันทามติ การเติบโตของ AI มีมูลค่าเท่าไหร่?
สำหรับกลุ่มโครงสร้างพื้นฐาน AI ที่ผ่านการประเมินมูลค่าใหม่ในช่วงสองปีที่ผ่านมา นี่อาจเป็นการเปลี่ยนแปลงที่ควรให้ความสนใจอย่างแท้จริง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง