วอลล์สตรีทกลยุทธ์ใหม่: การขายชอร์ตเงินเยนยังคงเพิ่มขึ้น แต่หุ้นญี่ปุ่นไม่ได้พึ่งพาการปิดสถานะ Carry Trade

6 มิถุนายน 3 ดอลลาร์สหรัฐฯ ต่อเยนพุ่งแตะ 160.44 ในระหว่างวัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2024 ในวันเดียวกัน ดัชนี Nikkei 225 ทะลุ 68,000 จุดเป็นครั้งแรก โดยพุ่งสูงสุดที่ 68,634.74 จุด ตัวเลขทั้งสองนี้ซ้อนทับกัน ทำให้ตลาดเกิดเรื่องเล่าที่คุ้นเคยขึ้นมาทันที: "carry trade กำลังจะพัง เหตุการณ์เดือนสิงหาคม 2024 จะเกิดขึ้นซ้ำ"
เรื่องเล่านี้ถูกต้องครึ่งหนึ่ง อีกครึ่งหนึ่ง ข้อมูลกลับบอกเล่าเรื่องราวที่ตรงกันข้ามอย่างสิ้นเชิง
ฝั่งขายไม่ได้ถอย กลับเพิ่มน้ำหนัก
ตัวชี้วัดที่ตรงที่สุดในการวัดความแออัดของ carry trade เยน คือรายงานสถานะการถือครองที่ไม่ใช่เชิงพาณิชย์ (Non-commercial Positions) ซึ่งเผยแพร่ทุกสัปดาห์โดย Commodity Futures Trading Commission (CFTC) ของสหรัฐฯ รายงานนี้บันทึกสถานะสุทธิ Long หรือ Short ของนักลงทุนเก็งกำไรในตลาดฟิวเจอร์สเยน
ตามรายงานสถานะการถือครองของ CFTC ณ สัปดาห์สิ้นสุดวันที่ 26 พฤษภาคม สถานะสุทธิ Short ของฟิวเจอร์สเยนในบัญชีที่ไม่ใช่เชิงพาณิชย์อยู่ที่ 114,667 สัญญา — Long 112,993 สัญญา, Short 227,660 สัญญา ซึ่งเพิ่มขึ้น 27,152 สัญญาจากสถานะสุทธิ Short ในสัปดาห์ก่อนหน้า
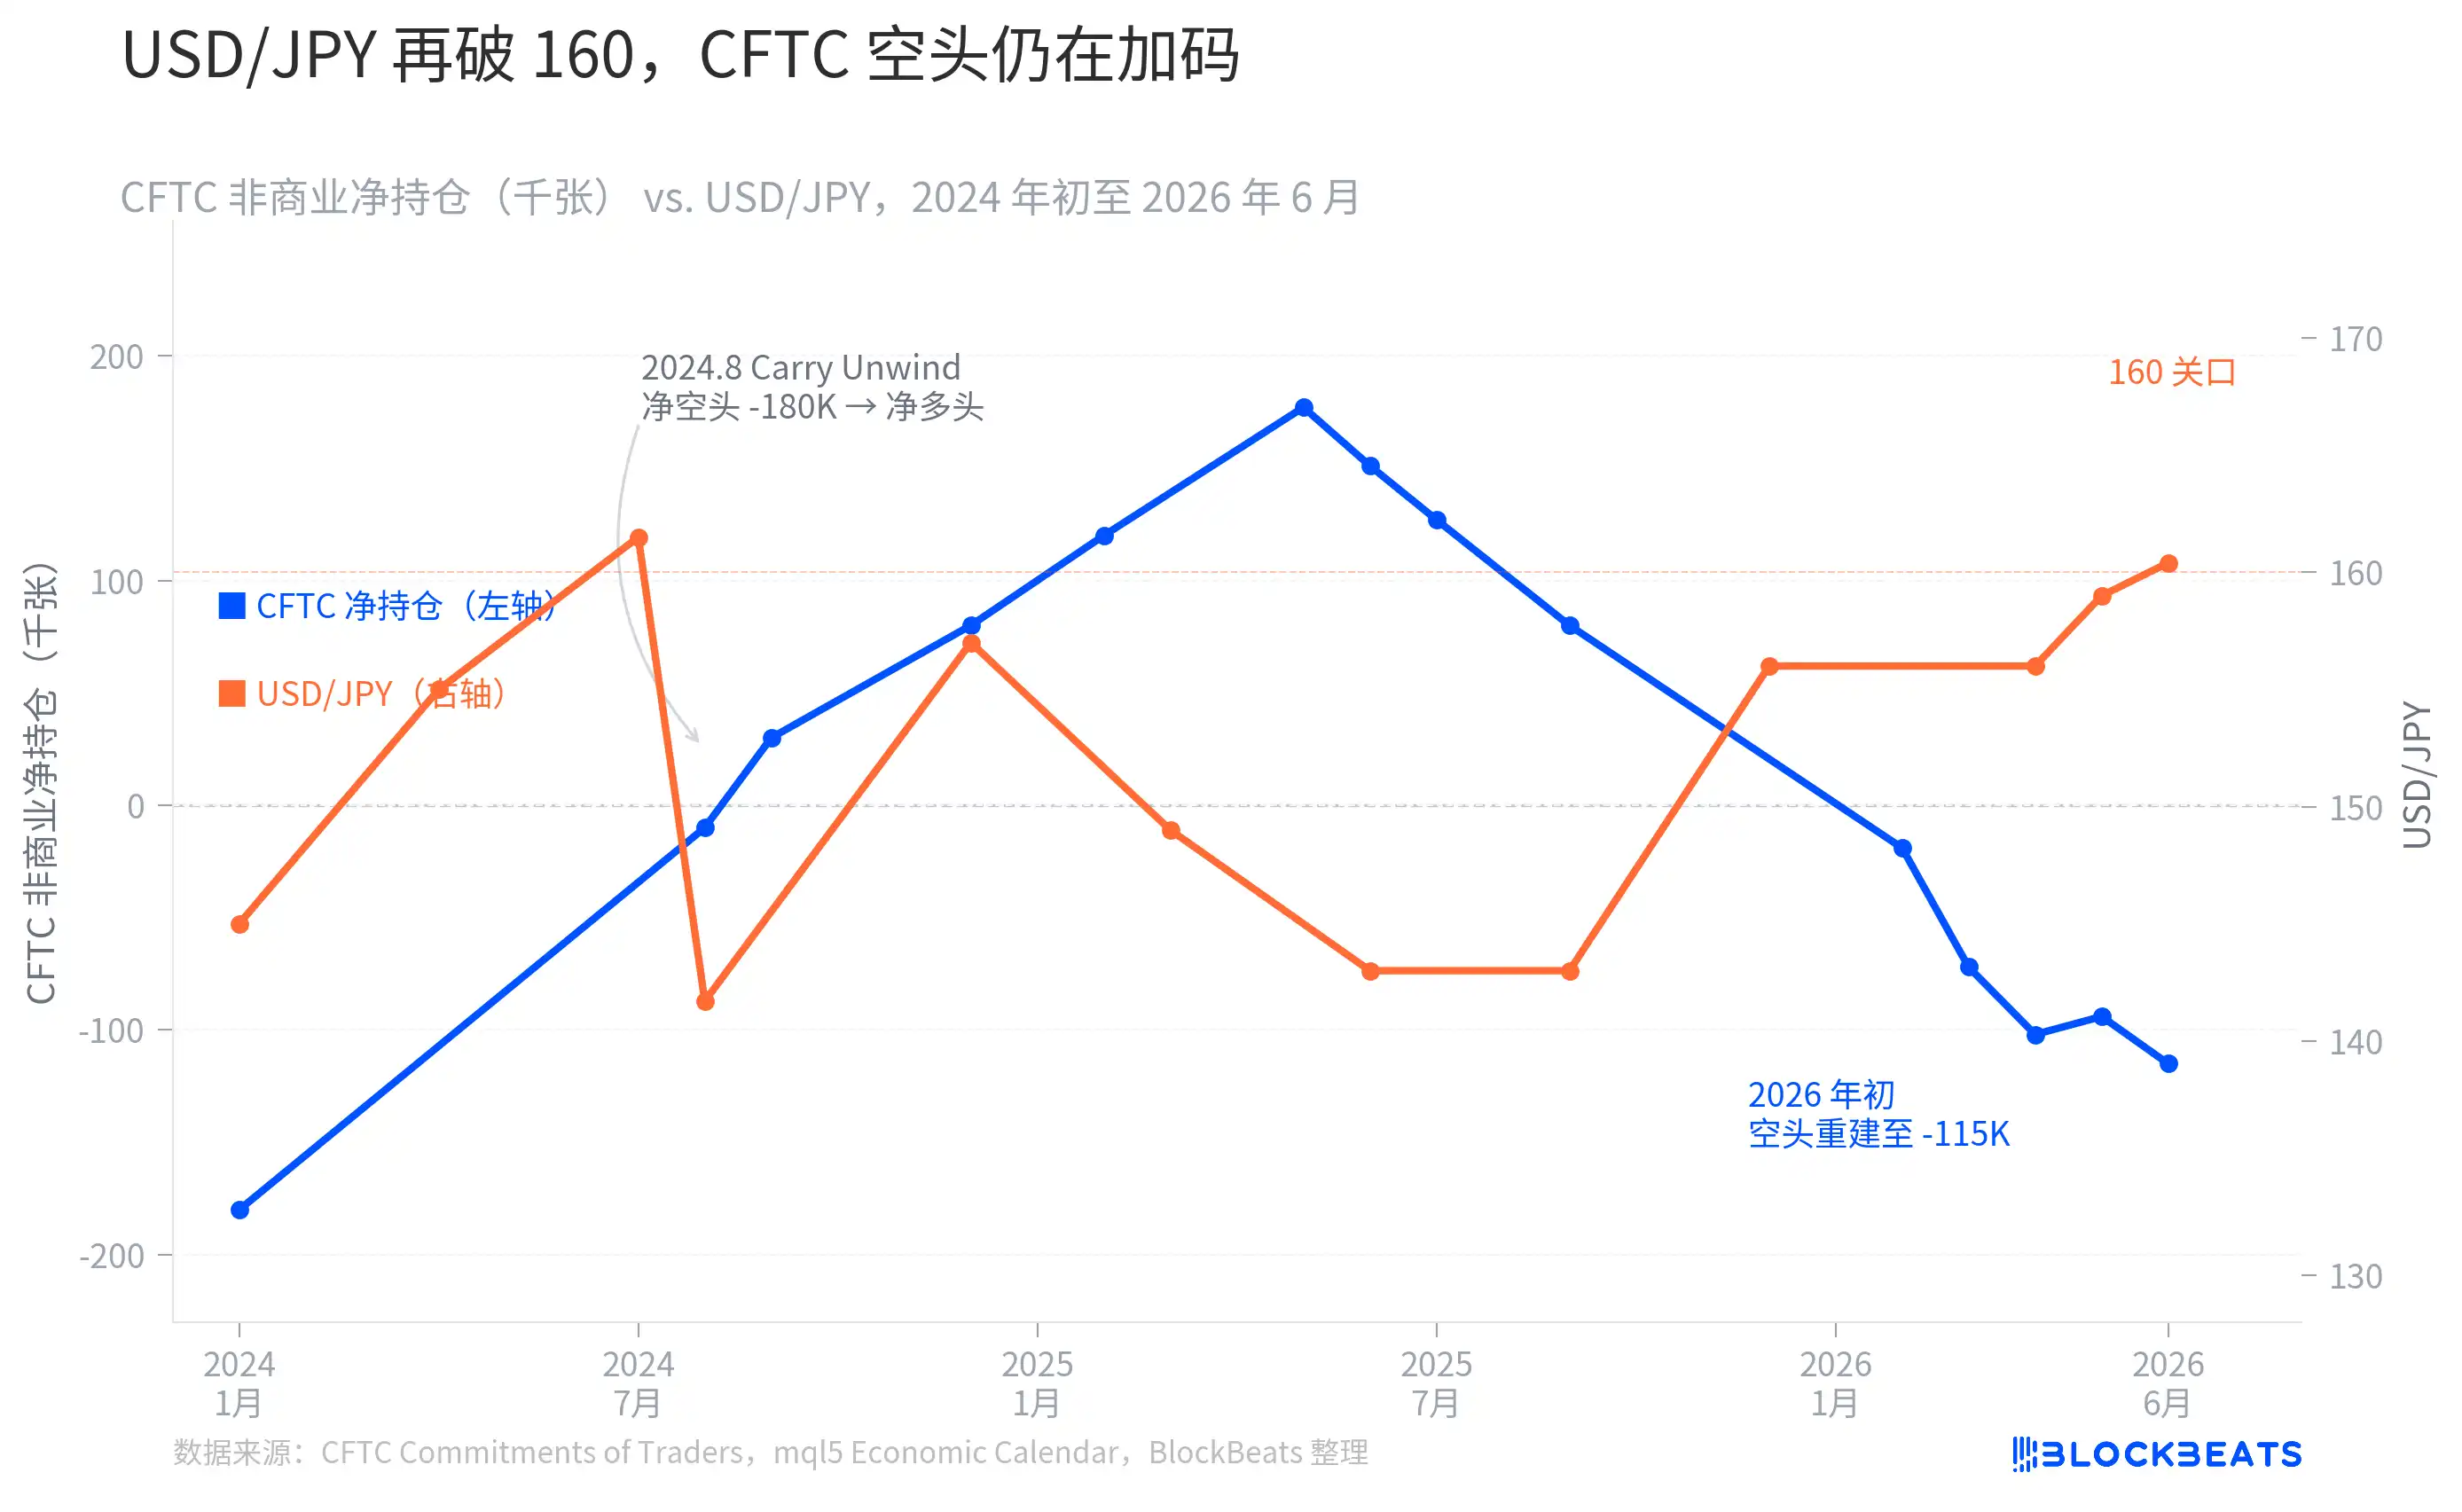
จากกราฟจะเห็นแนวโน้มที่ค่อนข้างขัดกับสัญชาตญาณ ในเดือนกรกฎาคม 2024 USD/JPY แตะจุดสูงสุดใกล้ 161 ขณะนั้นสถานะสุทธิ Short ของ CFTC อยู่ที่ประมาณ -180,000 สัญญา ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ ต่อมาในช่วงต้นเดือนสิงหาคม การขึ้นดอกเบี้ยอย่างไม่คาดคิดของธนาคารกลางญี่ปุ่น (BOJ) ประกอบกับข้อมูลการจ้างงานนอกภาคเกษตรของสหรัฐฯ ที่ต่ำกว่าคาดอย่างมาก ทำให้ฝั่ง Short เยนถูกบังคับปิดสถานะภายในไม่กี่สัปดาห์ สถานะสุทธิ Short ลดลงอย่างรวดเร็วจากประมาณ -180,000 สัญญา และพลิกกลับเป็นสถานะสุทธิ Long มากกว่า +177,000 สัญญาในไตรมาสที่สองของปี 2025 — carry trade ในช่วงนั้นเกิดการบีบสถานะอย่างเป็นระบบ
แต่ทิศทางหลังจากนั้นกลับตรงกันข้ามกับ "เรื่องเล่าการบีบสถานะ" อย่างสิ้นเชิง ตั้งแต่ปลายปี 2025 สถานะสุทธิ Short เยนเริ่มสะสมอีกครั้ง กลับมาเป็นลบในเดือนกุมภาพันธ์ 2026 และขยายตัวอย่างรวดเร็วเป็น -102,000 สัญญาในเดือนเมษายน ถึงวันที่ 26 พฤษภาคม สถานะสุทธิ Short อยู่ที่ -114,667 สัญญา เมื่อ USD/JPY กลับมาใกล้ 160 อีกครั้ง เงินทุนเก็งกำไรทั่วโลกไม่ได้กำลังหนี แต่กำลังเพิ่มน้ำหนักต่อไป
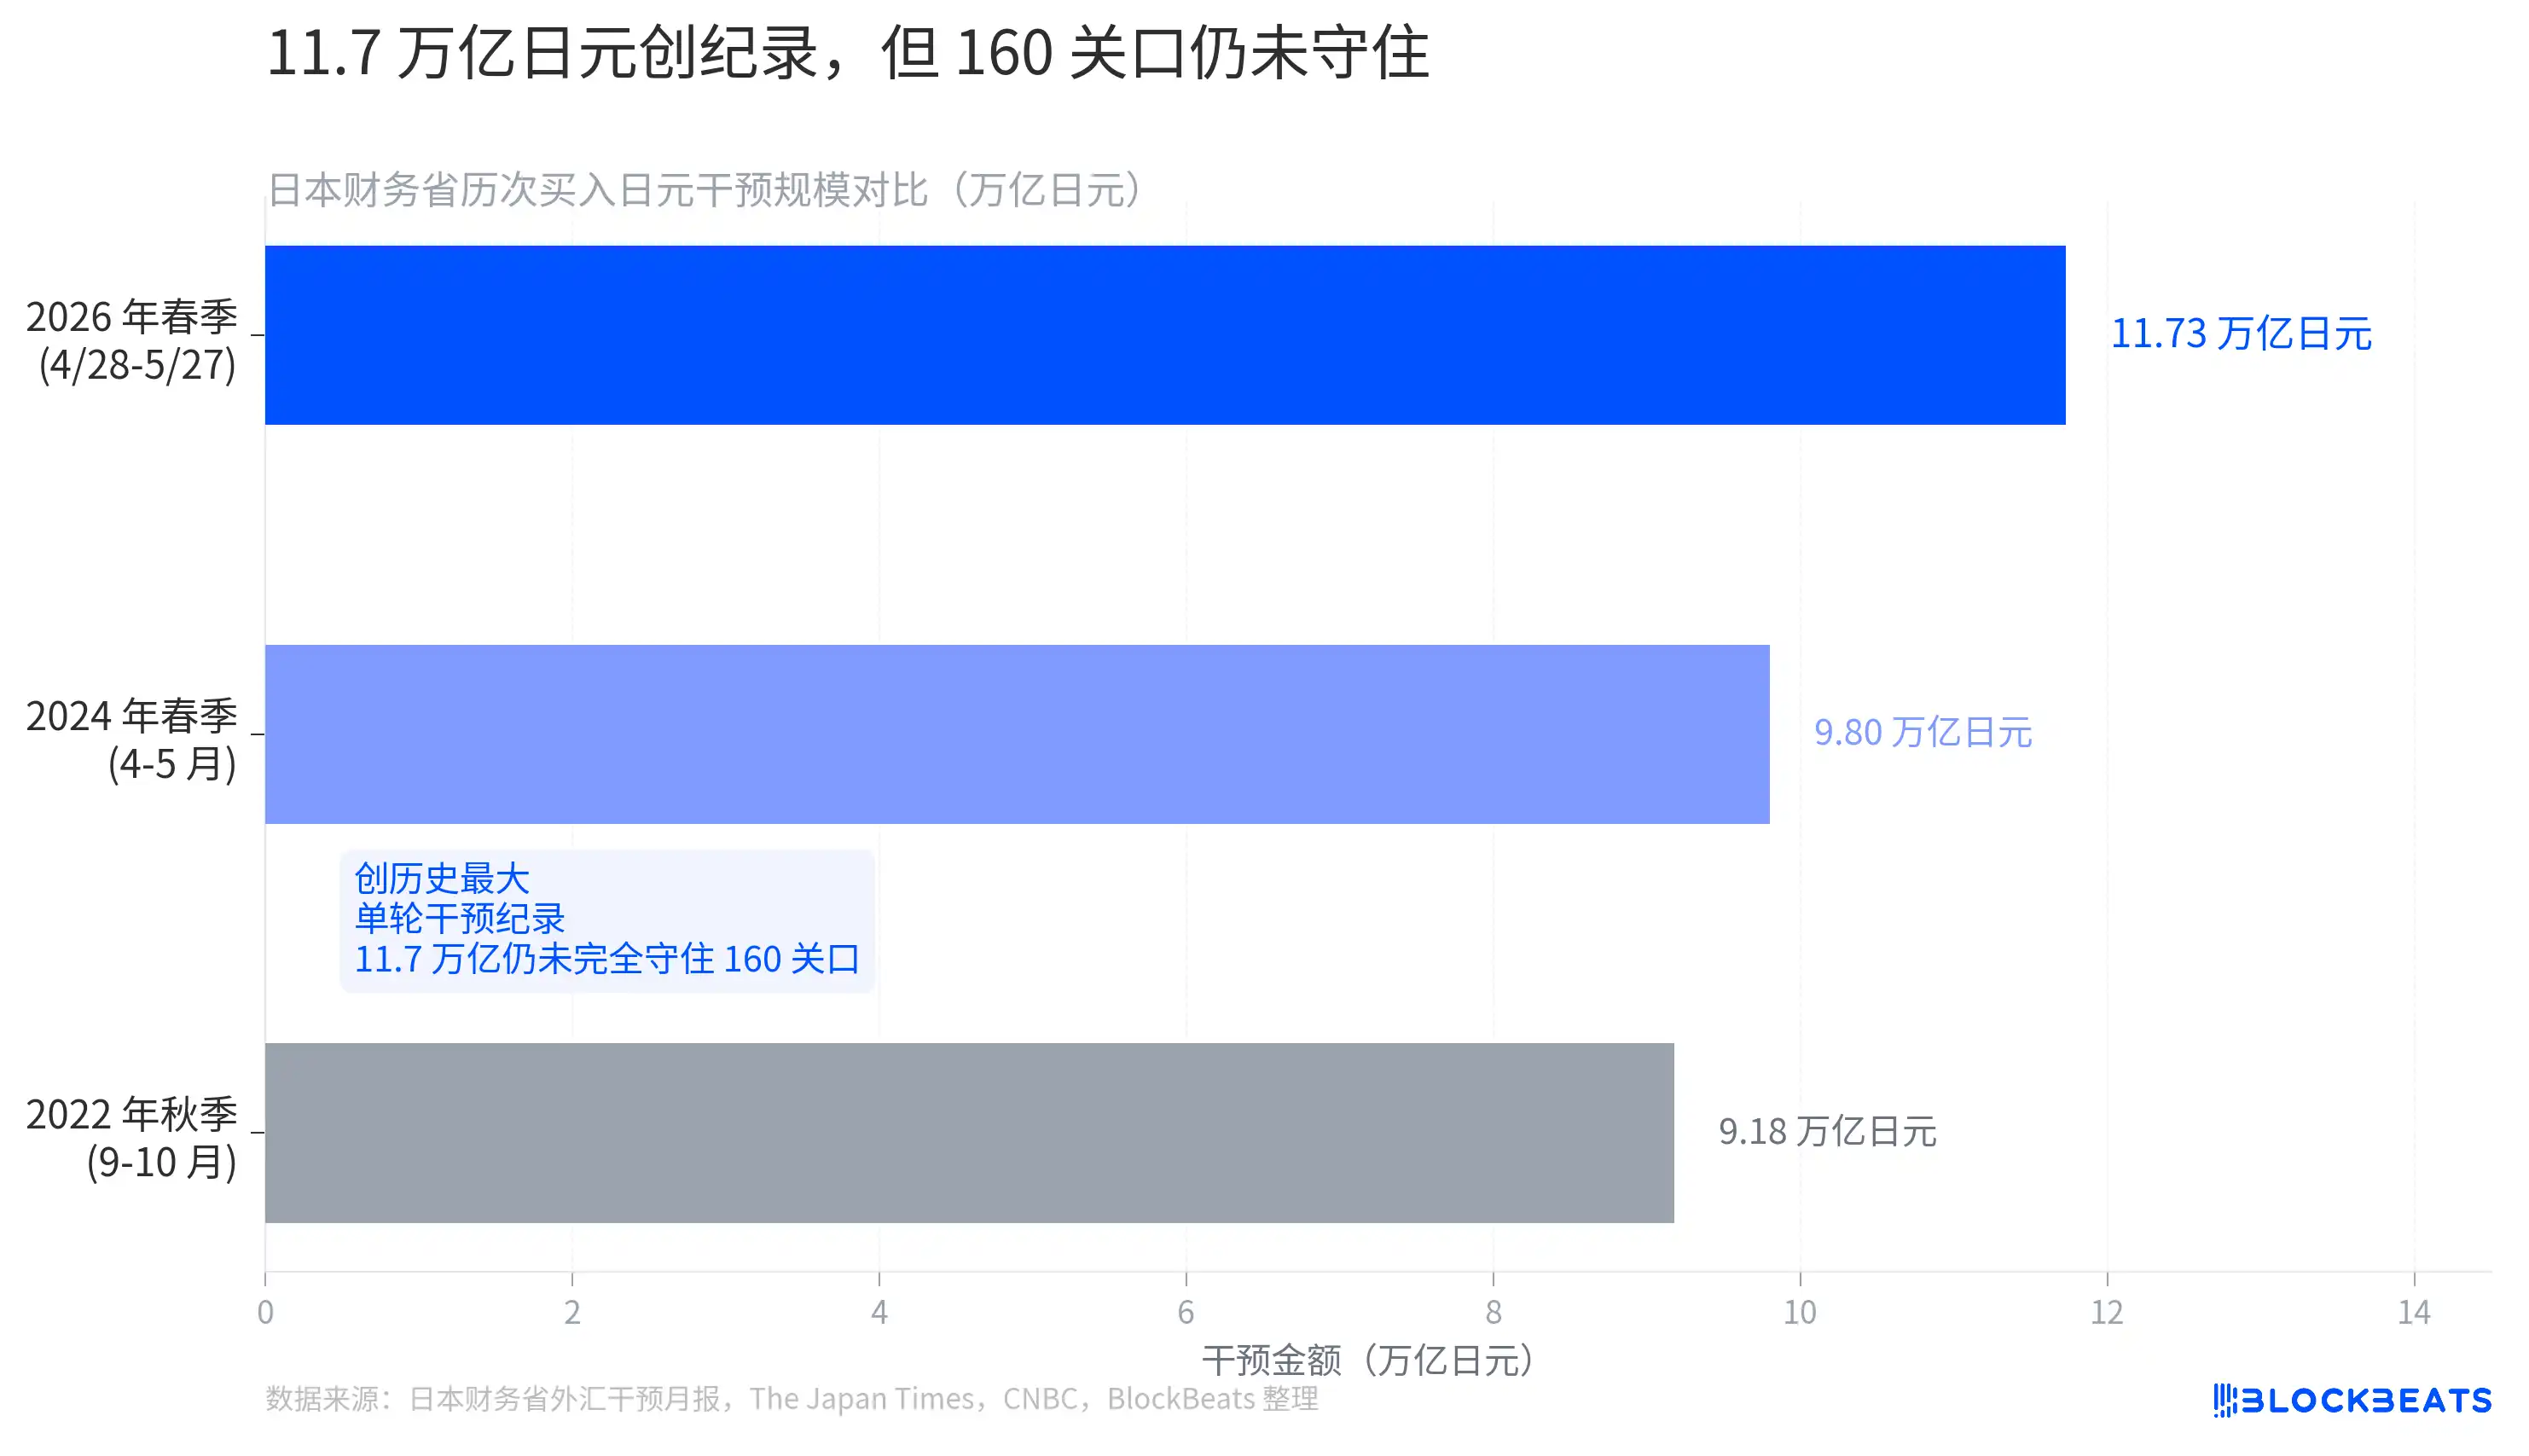
นั่นหมายความว่า หาก BOJ ส่งสัญญาณ Hawkish มากขึ้นในการประชุมเดือนกรกฎาคม หรือข้อมูลเศรษฐกิจสหรัฐฯ อ่อนแอกว่าคาดอีกครั้ง สถานะสุทธิ Short จำนวน -114,667 สัญญานี้จะเผชิญกับแรงกดดันในการปิดสถานะแบบ Passive ที่คล้ายคลึงกับเดือนสิงหาคม 2024 อย่างมาก กระทรวงการคลังญี่ปุ่นก็ตระหนักถึงจุดนี้เช่นกัน — ระหว่างวันที่ 28 เมษายนถึง 27 พฤษภาคม กระทรวงฯ ใช้เงินจำนวน 11.7349 ล้านล้านเยน ซึ่งเป็นสถิติสูงสุด เพื่อซื้อเยนและขายเงินตราต่างประเทศ พยายามกดดันฝั่ง Short
การแทรกแซงรอบเดียวครั้งใหญ่ที่สุด ไม่สามารถป้องกันระดับ 160 ได้
นักลงทุนต่างชาติซื้อหุ้นญี่ปุ่น ตาม AI ไม่ใช่เงินหลบภัยจากการปิดสถานะ carry trade
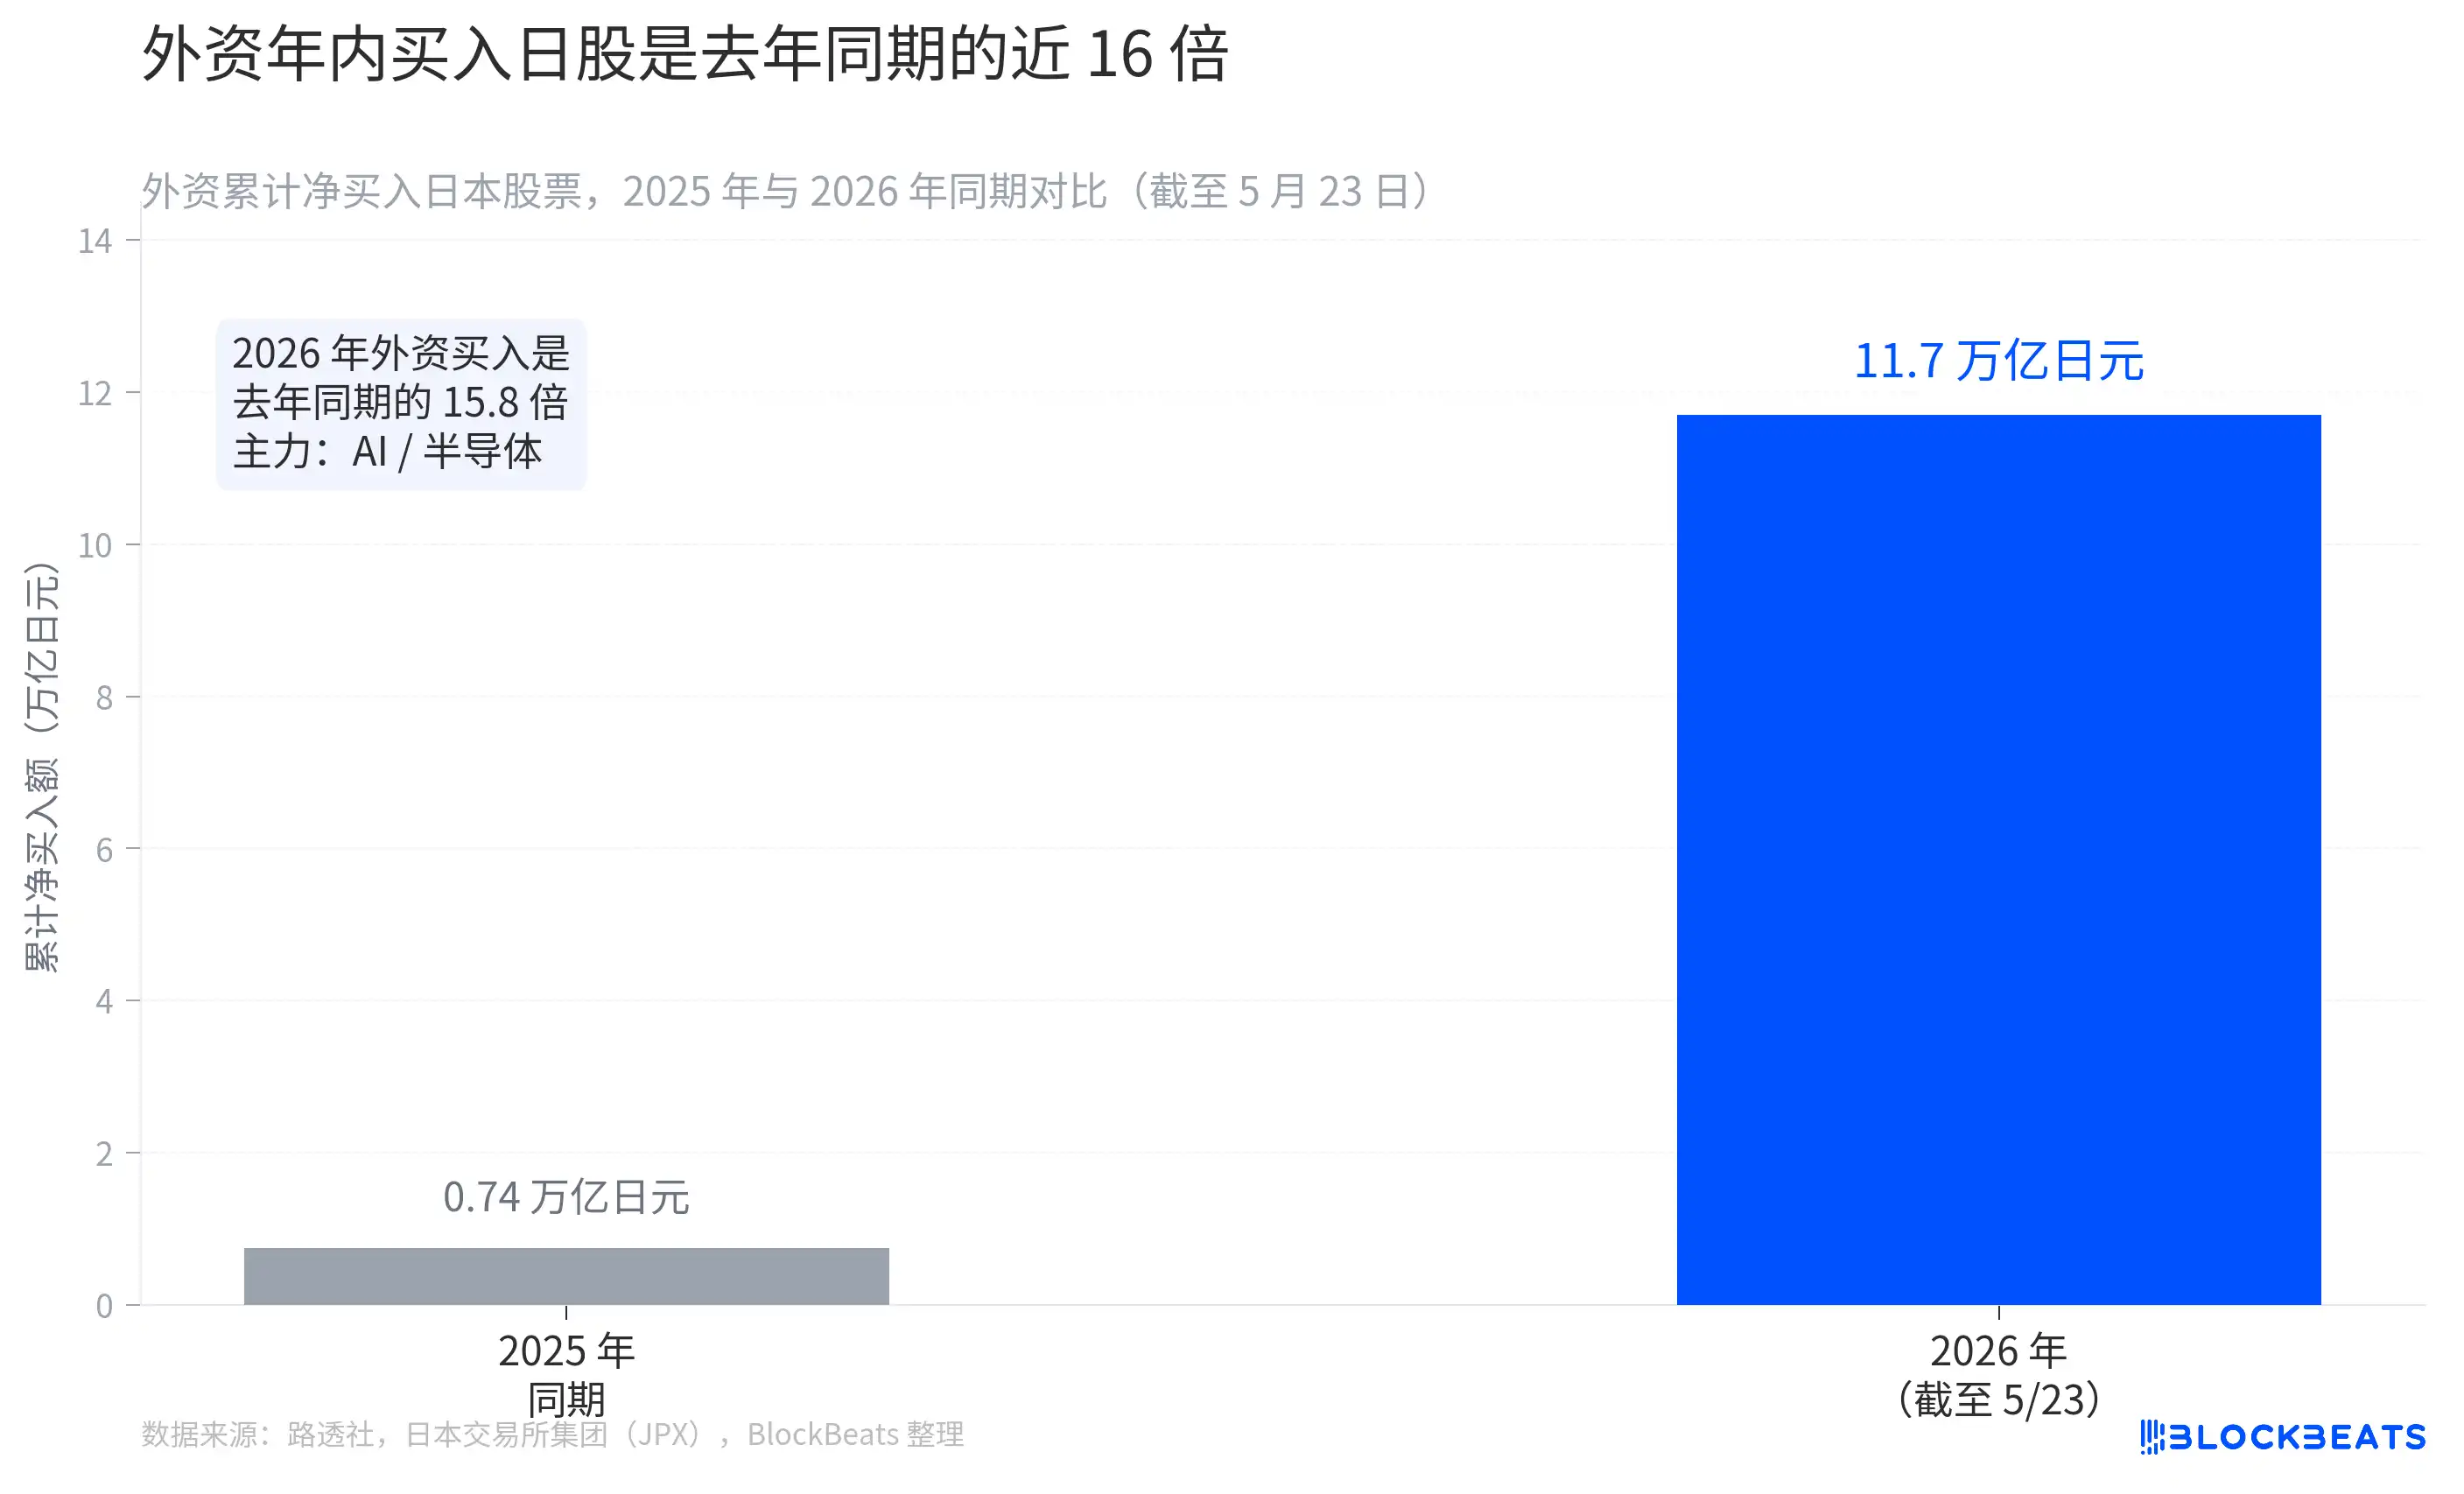
สิ่งนี้ตรงกันข้ามกับตรรกะของ "การเทขายจากการคลี่คลาย Carry Trade" ในเดือนสิงหาคม 2024 โดยสิ้นเชิง ครั้งนั้นเป็นการลดสถานะแบบบังคับและเทขายโดยไม่เลือกหน้า โดยเงินทุนไหลออกจากตลาดญี่ปุ่น ในขณะที่การซื้อสุทธิของนักลงทุนต่างชาติในปี 2026 เป็นการเลือกเข้าสู่ตลาดญี่ปุ่นอย่างตั้งใจเพื่อไล่ตามกระแส AI Reflation กลไกขับเคลื่อนของทั้งสองกรณีแตกต่างกัน และความหมายต่อดัชนี Nikkei ก็แตกต่างกันด้วย
การขึ้นดอกเบี้ยไม่กดดันตลาดหุ้น แต่ความสัมพันธ์นี้กำลังเปราะบางมากขึ้น
อีกประเด็นที่ขัดกับสัญชาตญาณของ Nikkei 225 คือการที่มันปรับตัวสูงขึ้นอย่างต่อเนื่องภายใต้การขึ้นดอกเบี้ยติดต่อกันของ BOJ
ตามประกาศมติการดำเนินนโยบายของธนาคารกลางญี่ปุ่น (BOJ) ในช่วงสองปีที่ผ่านมา เส้นทางการขึ้นดอกเบี้ยมีดังนี้: มีนาคม 2024 สิ้นสุดนโยบายอัตราดอกเบี้ยติดลบ ปรับขึ้นอัตราดอกเบี้ยนโยบายจาก -0.1% เป็น 0.1%; กรกฎาคม 2024 ขึ้นดอกเบี้ยอีกครั้งเป็น 0.25%; มกราคม 2025 ขึ้นดอกเบี้ยเป็น 0.5%; ธันวาคม 2025 ขึ้นดอกเบี้ยเป็น 0.75% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 1995 การประชุมเดือนเมษายน 2026 คงอัตราดอกเบี้ยไว้ที่ 0.75% แต่ผ่านด้วยคะแนนเสียง 6 ต่อ 3 โดยกรรมการสามคน (Takata Hajime, Tamura Naoki, Nakagawa Junko) เสนอให้ขึ้นดอกเบี้ยเป็น 1.0% อย่างชัดเจน
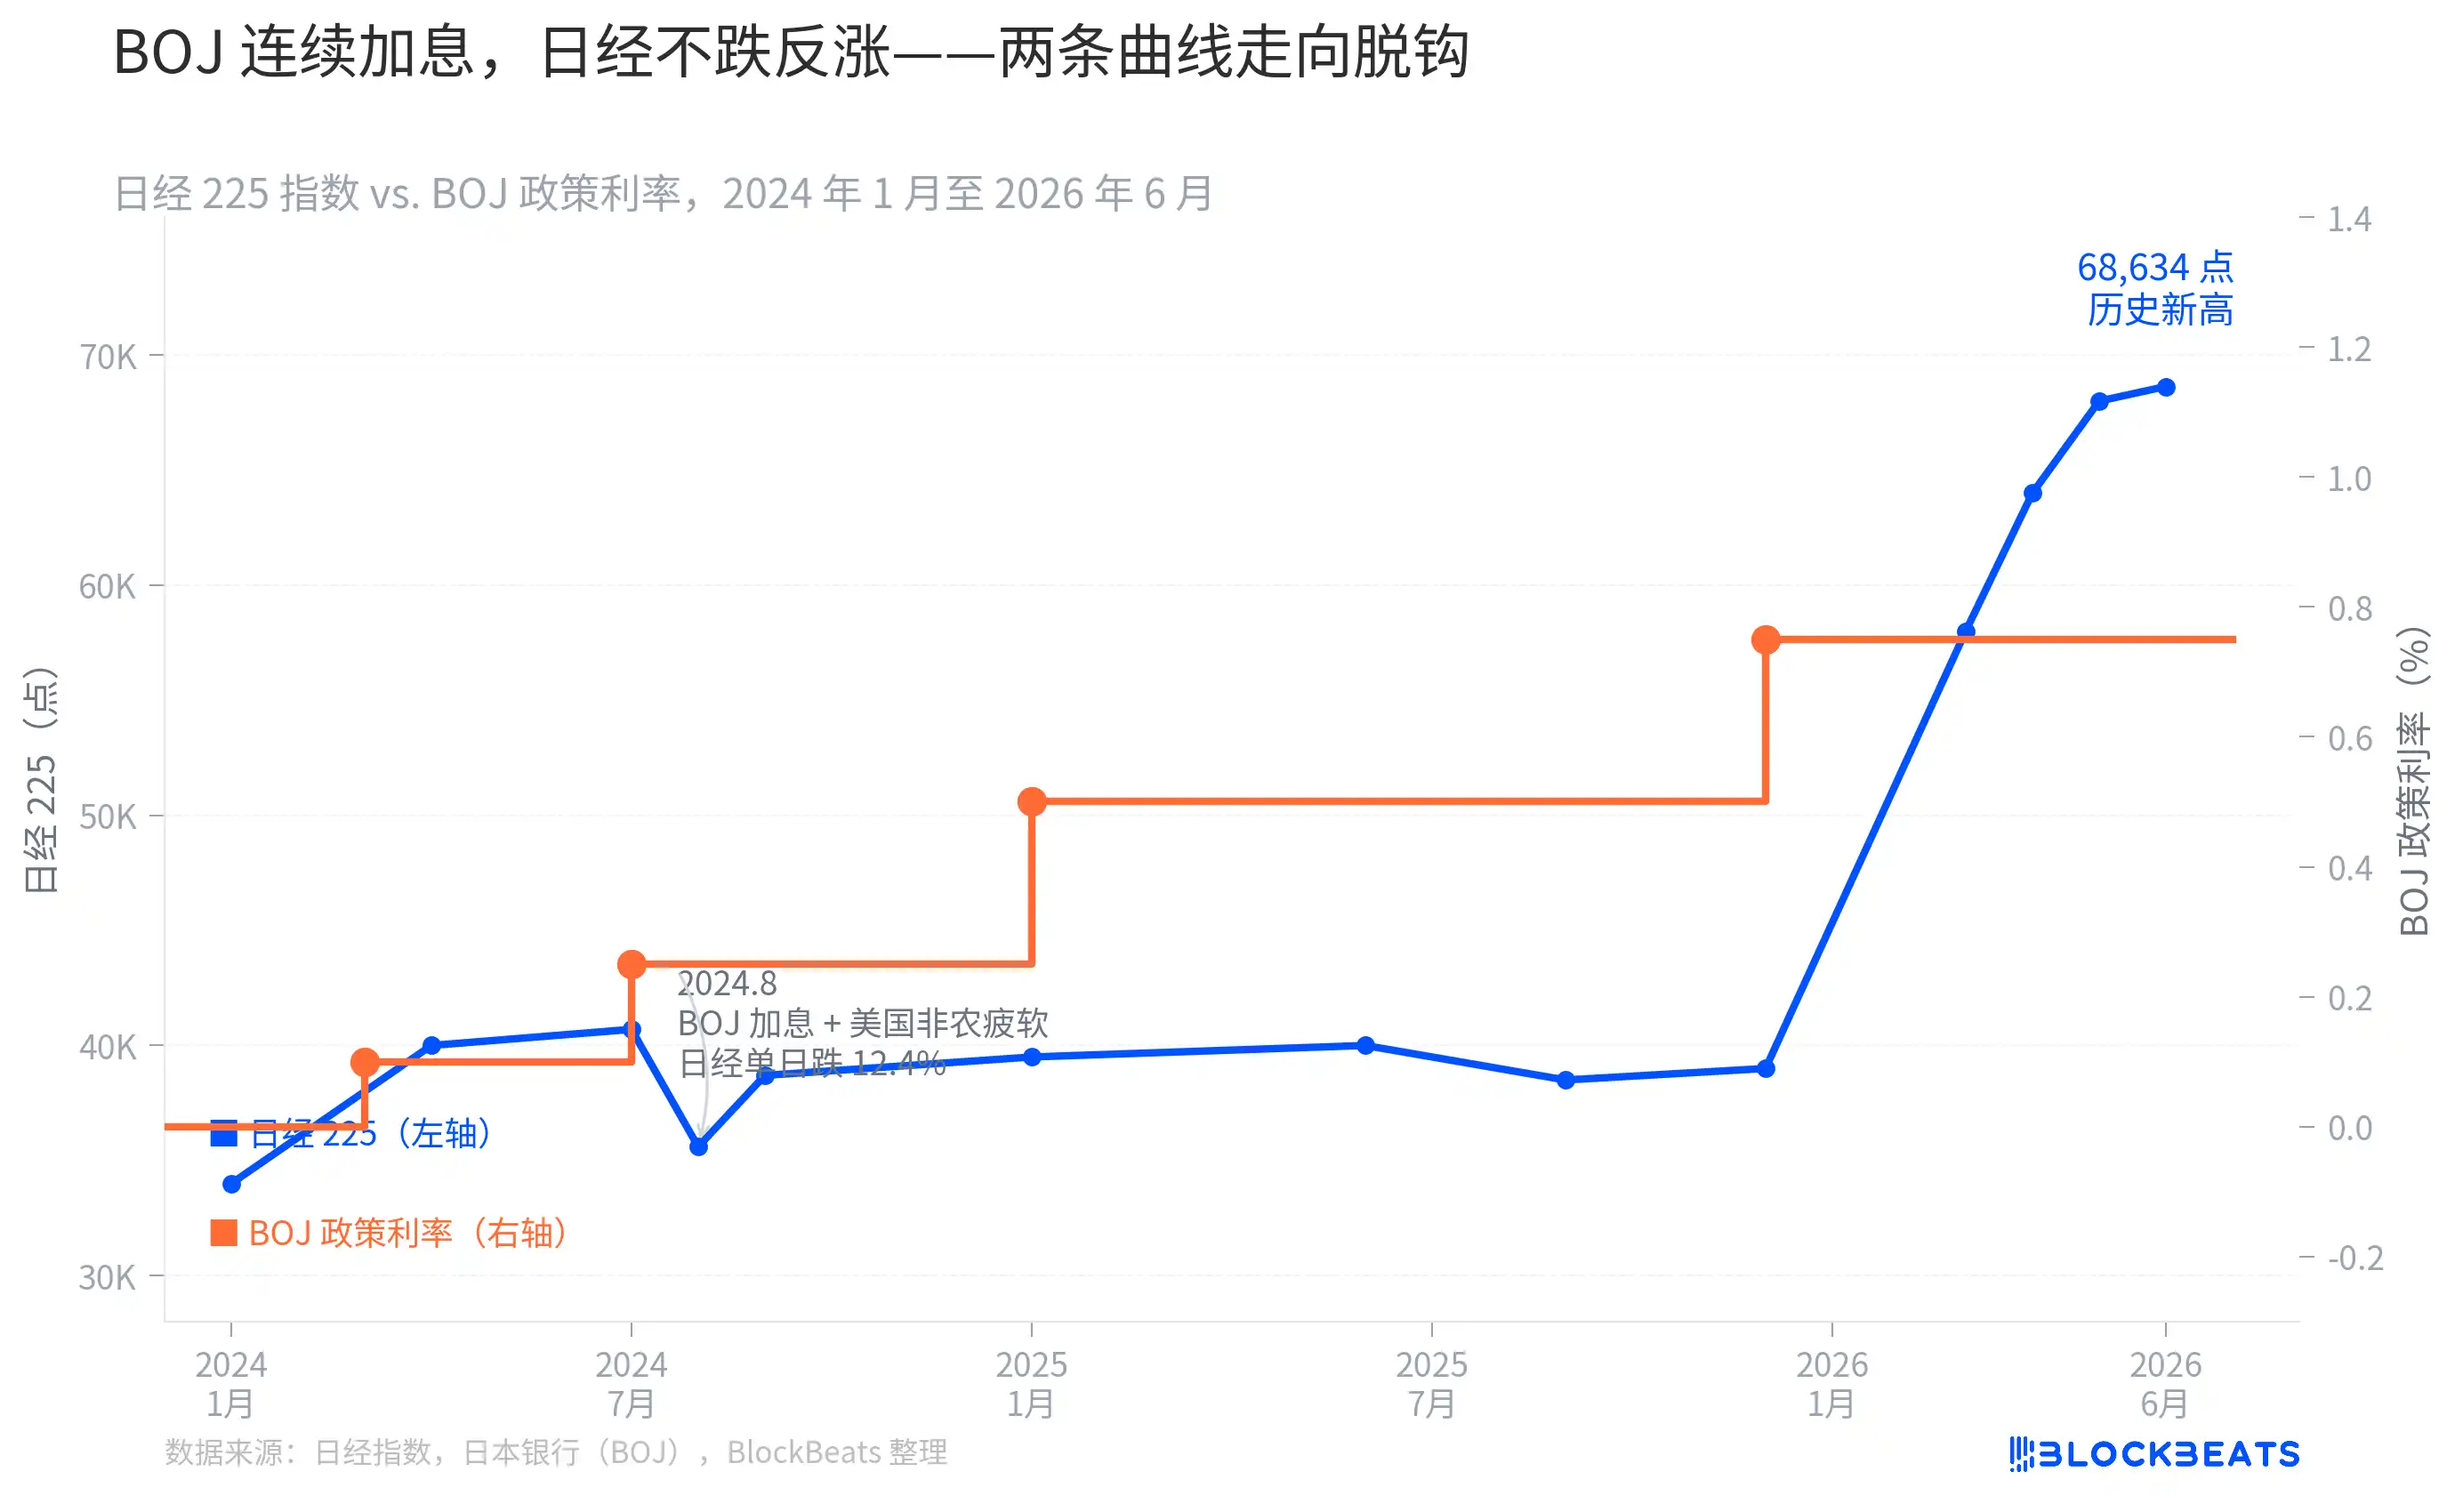
จากกราฟจะเห็นได้ชัดเจนว่า ความสัมพันธ์ระหว่างจุดขึ้นดอกเบี้ยกับทิศทางตลาดหุ้นญี่ปุ่นนั้นแตกต่างกันอย่างสิ้นเชิงในแต่ละช่วง การขึ้นดอกเบี้ยในเดือนกรกฎาคม 2024 ทำให้เกิดการร่วงลงครั้งประวัติศาสตร์ของ Nikkei 225 ถึง 12.4% ในวันเดียว เนื่องจาก BOJ ขึ้นดอกเบี้ยพร้อมกับข้อมูลการจ้างงานนอกภาคเกษตรของสหรัฐฯ ที่อ่อนแอ ซึ่งจุดชนวนให้เกิดการคลี่คลาย Carry Trade อย่างรุนแรง แต่การขึ้นดอกเบี้ยสองครั้งในเดือนมกราคมและธันวาคม 2025 กลับมาพร้อมกับการที่ Nikkei 225 ไต่ระดับจากประมาณ 40,000 จุดขึ้นไปสู่จุดสูงสุดใหม่ที่ 68,634 จุดในปัจจุบัน
เหตุผลเบื้องหลังนี้ไม่ซับซ้อน: เมื่อตรรกะการซื้อของนักลงทุนต่างชาติคือการไล่ตามกระแส AI Reflation แทนที่จะพึ่งพาต้นทุนการกู้ยืมจากอัตราดอกเบี้ยต่ำของเงินเยน การขึ้นดอกเบี้ยเล็กน้อยของ BOJ จึงมีผลกระทบต่อเงินทุนส่วนนี้ค่อนข้างจำกัด แน่นอนว่าความสัมพันธ์นี้ไม่ได้คงที่ หากการประชุมเดือนกรกฎาคมของ BOJ ผลักดันอัตราดอกเบี้ยขึ้นไปถึง 1.0% จริง ขณะที่ดอลลาร์อ่อนค่าลงจากปัจจัยอื่น ต้นทุนการกู้ยืมของ Carry Trade จะเพิ่มสูงขึ้นอย่างรวดเร็ว และในตอนนั้น เส้นโค้งทั้งสองอาจกลับมาเชื่อมโยงกันอีกครั้ง
เมื่อนำกราฟทั้งสามมารวมกัน จะได้กรอบความเข้าใจที่ค่อนข้างสมบูรณ์: การ Short เงินเยนยังคงหนาแน่น การแทรกแซงครั้งใหญ่ที่สุดในประวัติศาสตร์ของกระทรวงการคลังไม่สามารถป้องกันระดับ 160 ได้ แต่แรงขับเคลื่อนจุดสูงสุดใหม่ของตลาดหุ้นญี่ปุ่นคือกระแสเงินทุนต่างชาติจาก AI — ทั้งสามสิ่งนี้เป็นจริงพร้อมกัน ไม่ขัดแย้งกัน และไม่มีสิ่งใดสิ่งเดียวที่สามารถทำนายสิ่งที่กำลังจะเกิดขึ้นต่อไปได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง