สหรัฐฯ และญี่ปุ่นร่วมกันซื้อเงินเยน ใช้การแทรกแซงเพื่อซื้อเวลา

TL;DR
· สหรัฐฯ และญี่ปุ่นร่วมกันแทรกแซงค่าเงินเยนอย่างไม่เคยปรากฏมาก่อน ดอลลาร์/เยนร่วงจากระดับสูงกว่า 163 กลับมาอยู่ที่ประมาณ 156
· ความเห็นของตลาดแตกแยกว่า การดำเนินการร่วมกันจะสามารถเอาชนะส่วนต่างอัตราดอกเบี้ยสหรัฐฯ-ญี่ปุ่น การขยายตัวทางการคลัง และจังหวะการขึ้นดอกเบี้ยของธนาคารกลางญี่ปุ่นได้หรือไม่
· สินทรัพย์ที่เกี่ยวข้อง: USD/JPY ครอสเงินเยน ดัชนีดอลลาร์ ดัชนีนิกเกอิ พันธบัตรรัฐบาลญี่ปุ่น และสินทรัพย์เสี่ยง
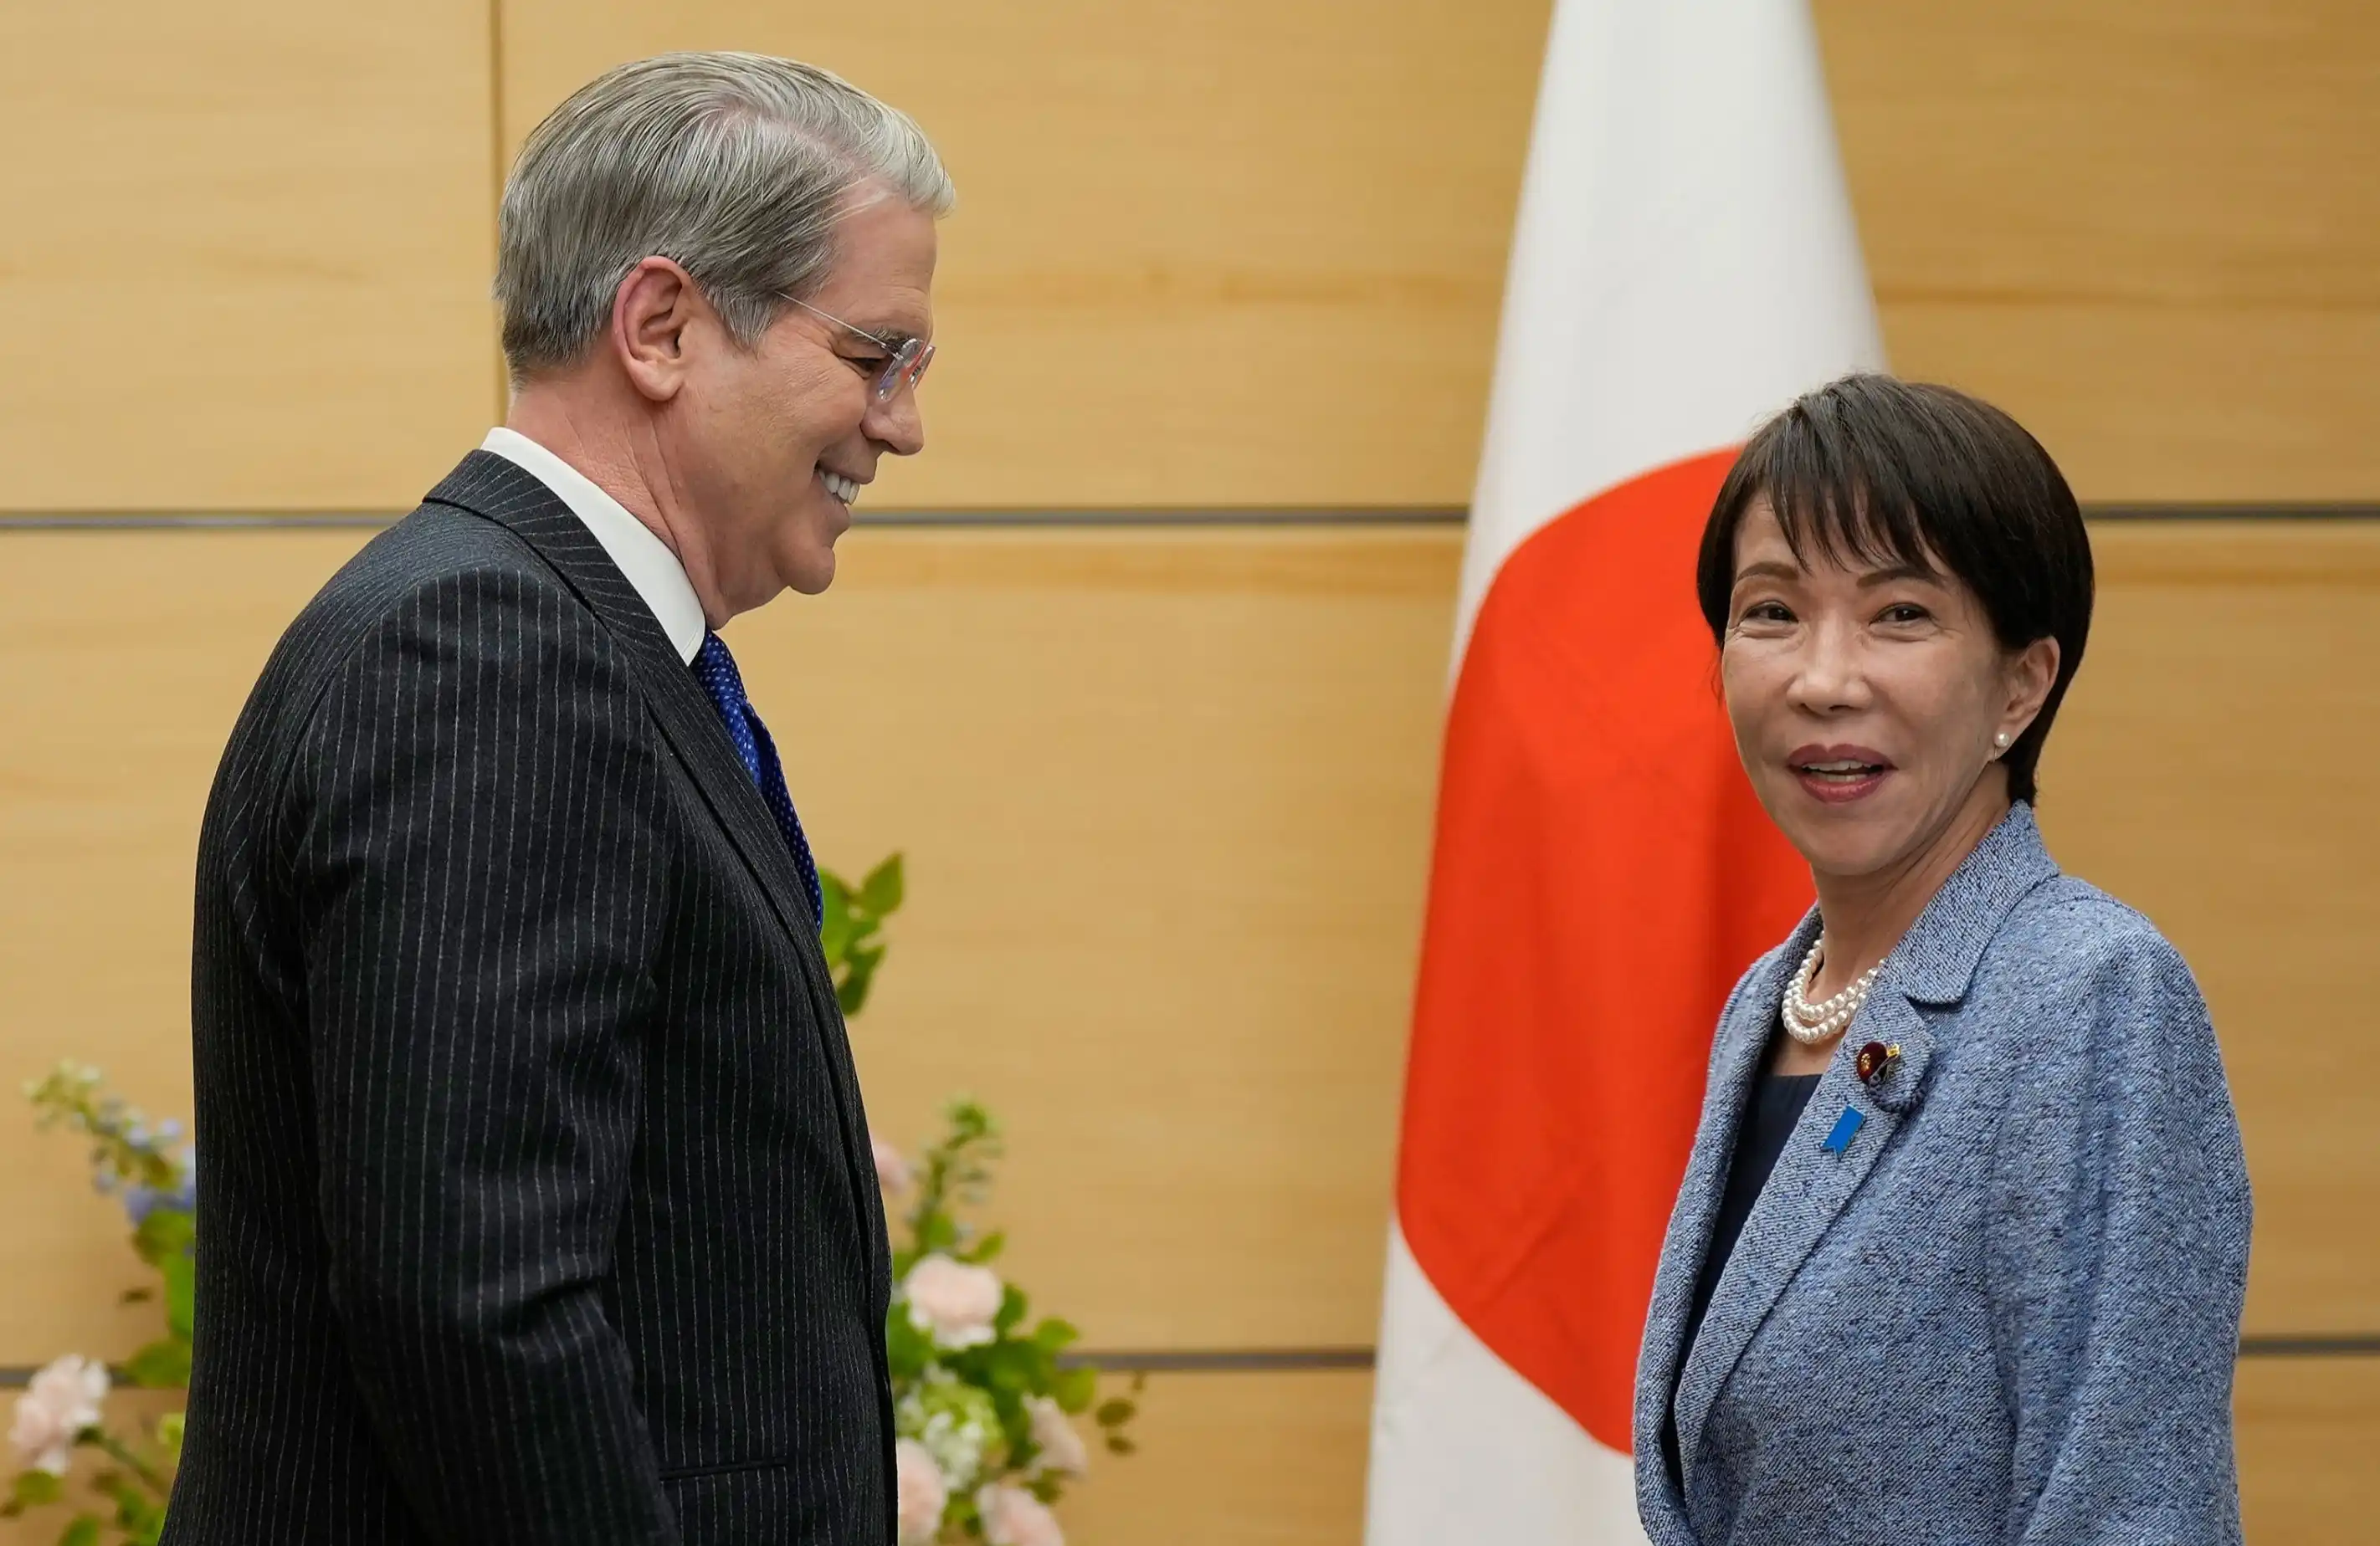
ตามรายงานของ AP เมื่อวันที่ 3 สิงหาคม ประธานาธิบดีโดนัลด์ ทรัมป์ของสหรัฐฯ และรัฐมนตรีคลังญี่ปุ่น คัตสึยะ โซโกะ ยืนยันว่าทั้งสองฝ่ายได้เข้าแทรกแซงตลาดปริวรรตเงินตรา ดอลลาร์/เยนก่อนหน้านี้พุ่งขึ้นเหนือระดับ 163 เยนต่อดอลลาร์ใกล้ระดับต่ำสุดในรอบ 40 ปี ก่อนจะร่วงกลับมาอยู่ที่ประมาณ 156.34 ในช่วงเช้าของวันจันทร์
คำถามที่ตลาดกำลังซื้อขายตอนนี้ตรงไปตรงมา: การดีดตัวของเยนครั้งนี้ เป็นการบีบสถานะระยะสั้นจากการแทรกแซงร่วมกัน หรือเป็นจุดเริ่มต้นของการฟื้นตัวของแนวโน้มเยน?
กลไกการแทรกแซงค่าเงินไม่ซับซ้อน รัฐบาลหรือธนาคารกลางเข้าซื้อสกุลเงินท้องถิ่นโดยตรงในตลาด ใช้เงินจำนวนมากเพื่อพยุงราคา สำหรับนักลงทุน การแข็งค่าอย่างกะทันหันของเยนยังส่งผลกระทบต่อธุรกรรมการเงินแบบเยนแคร์รี ในช่วงหลายปีที่ผ่านมา เยนที่ดอกเบี้ยต่ำมักถูกใช้เพื่อซื้อสินทรัพย์ที่ให้ผลตอบแทนสูง เมื่อเยนดีดตัวขึ้น หุ้นสหรัฐฯ สินทรัพย์คริปโต ดัชนีดอลลาร์ และตลาดหุ้นญี่ปุ่นอาจได้รับผลกระทบไปด้วย
ครั้งนี้ได้รับความสนใจมากขึ้นเพราะสหรัฐฯ เข้ามามีส่วนร่วม ตั้งแต่ปี 2011 เป็นต้นมา สหรัฐฯ และญี่ปุ่นไม่ค่อยได้ดำเนินการร่วมกันในลักษณะนี้ คำบรรยายอย่างเป็นทางการที่คัตสึยะ โซโกะ เป็นตัวแทน คือการกด "การอ่อนค่าที่มากเกินไป" ผ่านการดำเนินการร่วมกัน นักการเมืองฝ่ายค้าน จุนยะ โอกาวะ ถูกสื่อรายงานว่าวิพากษ์วิจารณ์ว่า หากไม่มีการปรับโครงสร้าง การแทรกแซงชั่วคราวจะยากที่จะยืนหยัดได้เกินสองสามวัน
การมีส่วนร่วมของสหรัฐฯ ขยายการข่มขู่ระยะสั้น
การดีดตัวของเยนรอบนี้มาจากการปรับสถานะเป็นอันดับแรก ดอลลาร์/เยนก่อนหน้านี้ใกล้ระดับ 163 การซื้อขายเยนอ่อนแอแน่นขนัดแล้ว เมื่อสัญญาณการเข้ามาร่วมกันของสหรัฐฯ และญี่ปุ่นปรากฏขึ้น ฝั่งชอร์ตจะปิดสถานะก่อน ราคาจึงถูกดันกลับอย่างรวดเร็ว
ขนาดจริงของการซื้อเยนครั้งนี้ยังต้องรอการยืนยันจากข้อมูลรายเดือนอย่างเป็นทางการ ตลาดประมาณการจากข้อมูลของดีลเลอร์และการเปลี่ยนแปลงบัญชีของธนาคารกลางว่า ขนาดอาจสูงถึงหลายหมื่นล้านดอลลาร์ ปริมาณระดับนี้เพียงพอที่จะเปลี่ยนจังหวะระยะสั้น แต่ยังไม่สามารถพิสูจน์ได้ว่าแนวโน้มได้เปลี่ยนไปแล้ว
สัญญาณจากกระทรวงการคลังสหรัฐฯ ยังเสริมการข่มขู่ ตามรายงานก่อนหน้านี้ของ Reuters กระทรวงการคลังสหรัฐฯ แจ้งธนาคารหลายแห่งว่า อาจต้องเตรียมพร้อมสำหรับการแทรกแซงเยนในภายหลัง สื่ออื่นรายงานว่า ภาพถ่ายในที่เกิดเหตุแสดงให้เห็นแผนการซื้อเยนปรากฏในบันทึกที่เกี่ยวข้อง ที่นี่ควรเข้าใจว่าเป็นท่าทีเชิงนโยบายมากกว่าคำมั่นสัญญาอย่างเป็นทางการที่ดำเนินการเสร็จสิ้นแล้ว
สิ่งที่สหรัฐฯ เข้ามาเปลี่ยนคือการคำนวณความเสี่ยงของเทรดเดอร์ ในอดีตเมื่อญี่ปุ่นแทรกแซงฝ่ายเดียว ตลาดจะตั้งคำถามว่าญี่ปุ่นจะขายสินทรัพย์ดอลลาร์ได้อีกเท่าไร และจะยื้อได้นานแค่ไหน แต่หากสหรัฐฯ ยินดีให้ความร่วมมือ ต้นทุนในการผลักดันดอลลาร์/เยนกลับไปยังจุดสุดขั้วในระยะสั้นจะสูงขึ้น
แต่การแทรกแซงแก้ปัญหาที่เรื่องความเร็ว ไม่ใช่ทิศทาง ตราบใดที่อัตราดอกเบี้ยสหรัฐฯ ยังสูงกว่าญี่ปุ่นอย่างชัดเจน ตรรกะการกู้เยนเพื่อซื้อสินทรัพย์ดอลลาร์ก็ยังคงอยู่ ตลาดฟอเร็กซ์จะเคารพแรงซื้อจากทางการ แต่จะไม่ยอมแพ้ต่อการเทรดแบบคาร์รีเทรดเพียงเพราะการซื้อครั้งเดียว
สัญญาณจากธนาคารกลางญี่ปุ่นกำหนดอายุของมาตรการ
การแทรกแซงจะเปลี่ยนจาก "การตีหนึ่งครั้ง" เป็น "การประคองไปอีกระยะหนึ่ง" ได้ ต้องอาศัยความร่วมมือจากธนาคารกลางญี่ปุ่น ครั้งนี้ธนาคารกลางญี่ปุ่นคงเป้าหมายอัตราดอกเบี้ยเงินกู้ยืมข้ามคืนที่ไม่มีหลักประกันไว้ที่ประมาณ 1.0% แต่ท่าทีหลังการประชุมค่อนข้าง hawkish ถ้อยแถลงของอุเอดะ คาซึโอะทำให้ตลาดยังคงคาดการณ์การขึ้นดอกเบี้ยในอนาคตต่อไป
ความหมายของสัญญาณ hawkish คือ แม้ธนาคารกลางจะไม่ขึ้นดอกเบี้ยในครั้งนี้ แต่ยินดีให้ตลาดกำหนดราคาการดำเนินการในอนาคตล่วงหน้า ตราบใดที่นักลงทุนเชื่อว่าอัตราดอกเบี้ยญี่ปุ่นจะยังคงปรับตัวสูงขึ้น แรงจูงใจในการชอร์ตเยนก็จะลดลง
นี่คือหัวใจสำคัญว่าการดีดตัวของเยนจะยืดเยื้อได้หรือไม่ หากความคาดหวังการขึ้นดอกเบี้ยในเดือนกันยายนยังคงเพิ่มขึ้น ตลาดจะมีแนวโน้มตีความการแทรกแซงรอบนี้ว่าเป็นการดำเนินการแบบผสมผสาน: รัฐบาลกดความผันผวนของอัตราแลกเปลี่ยนก่อน จากนั้นธนาคารกลางญี่ปุ่นใช้ดอกเบี้ยมาอุดช่องว่างพื้นฐาน ฝั่ง longs ดอลลาร์/เยนจะระมัดระวังมากขึ้น และการเทรดแบบเยนฟินานซิ่งอาจลดเลเวอเรจลง
หากธนาคารกลางญี่ปุ่นแค่พูดแบบ hawkish แต่เลื่อนการขึ้นดอกเบี้ยจริงออกไปเรื่อย ๆ ตลาดจะกลับมาทดสอบเส้นเขตแดนของทางการอีกครั้งอย่างรวดเร็ว ญี่ปุ่นเคยแทรกแซงหลายครั้งและทำให้เกิดการดีดตัวระยะสั้น แต่เมื่อส่วนต่างดอกเบี้ยยังไม่แคบลงอย่างชัดเจน ผลมักจะจางหายไปอย่างรวดเร็ว
คำวิจารณ์ของโอกาวะ จุนยะ ที่ว่า "ยื้อได้ไม่กี่วัน" ชี้ไปที่อายุของมาตรการโดยตรง ตลาดฟอเร็กซ์ไม่กลัวที่รัฐบาลจะซื้อครั้งเดียว แต่กลัวว่ากรอบนโยบายจะเปลี่ยนจริง หากกรอบไม่เปลี่ยน การแทรกแซงก็เหมือนคำเตือนที่มีต้นทุนสูงเพียงครั้งเดียว
วาระการลดภาษีบั่นทอนความน่าเชื่อถือระยะยาว
ปัญหาของเยนยังติดอยู่ที่ฝั่งการคลัง รัฐบาลญี่ปุ่นด้านหนึ่งต้องรักษาเสถียรภาพอัตราแลกเปลี่ยน อีกด้านหนึ่งการเมืองภายในกำลังผลักดันการลดภาษีและการสนับสนุนทางการคลัง สองเส้นนี้วางคู่กันจะทำให้ตลาดสงสัยว่านโยบายมีเป้าหมายที่สอดคล้องกันหรือไม่
การลดภาษีจะช่วยปรับปรุงกระแสเงินสดระยะสั้นของครัวเรือนและภาคธุรกิจ แต่หากนักลงทุนเชื่อว่ามันจะขยายการขาดดุลและเพิ่มแรงกดดันในการออกพันธบัตร เยนอาจกลับถูกกดดัน ตลาดจะตั้งคำถามว่า รัฐบาลญี่ปุ่นกำลัง收紧เงื่อนไขทางการเงินเพื่อรักษาเสถียรภาพของเยน หรือกำลังใช้การขยายทางการคลังเพื่อประคองเศรษฐกิจกันแน่
ในคำวิจารณ์ของโอกาวะ จุนยะ ส่วนที่ส่งผลต่อการกำหนดราคาในตลาดจริง ๆ คือการที่เขานำการแทรกแซงมาเชื่อมโยงกับนายกรัฐมนตรีทาคาอิจิ ซานาเอะที่ผลักดันให้พรรคเสรีประชาธิปไตยรวบรวมความเห็นเรื่องการลดภาษี นี่ชี้ไปที่การดึงกันระหว่างการคลังและอัตราแลกเปลี่ยน: รัฐบาลสามารถใช้ทุนสำรองระหว่างประเทศซื้อเยนได้ แต่หากนโยบายการคลังยังคงส่งสัญญาณผ่อนคลาย ตลาดอัตราแลกเปลี่ยนจะสงสัยว่าเสถียรภาพจะคงอยู่ได้นานแค่ไหน
สำหรับญี่ปุ่น เงินเยนที่อ่อนค่าไม่ได้เป็นเพียงแค่ปัจจัยบวกต่อการส่งออกเท่านั้น การอ่อนค่ามากเกินไปจะผลักดันต้นทุนการนำเข้าสูงขึ้น บีบอำนาจซื้อของประชาชน และทำให้การควบคุมแรงกดดันเงินเฟ้อยากยิ่งขึ้น รัฐบาลจำเป็นต้องหยุดยั้งการอ่อนค่าที่失控 แต่ก็ไม่ต้องการให้การขึ้นดอกเบี้ยเร็วเกินไปมาทำร้ายเศรษฐกิจและการระดมทุนทางการคลัง
การแทรกแซงร่วมกันระหว่างสหรัฐฯ และญี่ปุ่นครั้งนี้มีความเข้มข้นสูง แต่มันไม่ได้ขจัดความขัดแย้งพื้นฐานโดยอัตโนมัติ มันเหมือนกับการดึงตลาดจากการเทขายเงินเยนฝ่ายเดียว กลับมาสู่สถานะที่รอการพิสูจน์จากนโยบายมากกว่า
อัตราดอกเบี้ยและนโยบายการคลังเดือนกันยายนถูกทดสอบ
อัตราแลกเปลี่ยนดอลลาร์สหรัฐต่อเยนจะคงอยู่ในกรอบหลังการแทรกแซงได้หรือไม่ ตัวแปรหลักไม่ใช่จำนวนเงินเยนที่ซื้อไปแล้ว แต่คือธนาคารกลางญี่ปุ่นและรัฐบาลจะสามารถส่งสัญญาณที่สอดคล้องกันได้หรือไม่
หากธนาคารกลางญี่ปุ่นยังคงเสริมสร้างเส้นทางการขึ้นดอกเบี้ยในเดือนกันยายน หรือแม้แต่ลงมือปฏิบัติจริง ตลาดอาจตีความการแทรกแซงครั้งนี้ใหม่ว่าเป็นจุดเริ่มต้นของการฟื้นฟูแนวโน้ม ในตอนนั้นสิ่งที่ถูกกดดันไม่เพียงแต่ฝั่ง longs ของดอลลาร์สหรัฐต่อเยนเท่านั้น แต่ยังรวมถึงการซื้อขายข้ามสินทรัพย์ที่พึ่งพาการระดมทุนด้วยเงินเยนอัตราดอกเบี้ยต่ำอีกด้วย
หากการขึ้นดอกเบี้ยไม่เป็นไปตามคาด และวาระการลดภาษียังคงเสริมสร้างความคาดหวังการขยายตัวทางการคลัง การดีดตัวของเงินเยนมีแนวโน้มที่จะถอยกลับไปเป็นการบีบสถานะระยะสั้นเพียงครั้งเดียว การมีส่วนร่วมของสหรัฐฯ สามารถเพิ่มพลังข่มขู่ในระยะสั้นได้ แต่ไม่สามารถแก้ไขปัญหาช่องว่างอัตราดอกเบี้ยและความน่าเชื่อถือทางการคลังของญี่ปุ่นในระยะยาวได้
การที่สหรัฐฯ และญี่ปุ่นร่วมกันซื้อเงินเยน แสดงให้เห็นว่าเส้นแดงของนโยบายแข็งแกร่งกว่าที่ตลาดคาดไว้ การที่เงินเยนจะเปลี่ยนจากการดีดตัวเป็นการกลับตัวของแนวโน้ม ยังต้องรอให้ธนาคารกลางญี่ปุ่นและนโยบายการคลังให้คำตอบเดียวกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง