อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีทะลุ 5% อีกครั้ง ยุคที่ "ทุกอย่างราคาถูก" ได้สิ้นสุดลงแล้ว
หัวข้อต้นฉบับ: 《อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีทะลุ 5% อีกครั้ง ยุคที่ "ทุกอย่างราคาถูก" สิ้นสุดลงแล้ว》
ผู้เขียนต้นฉบับ: หลงเยว่, Wall Street News
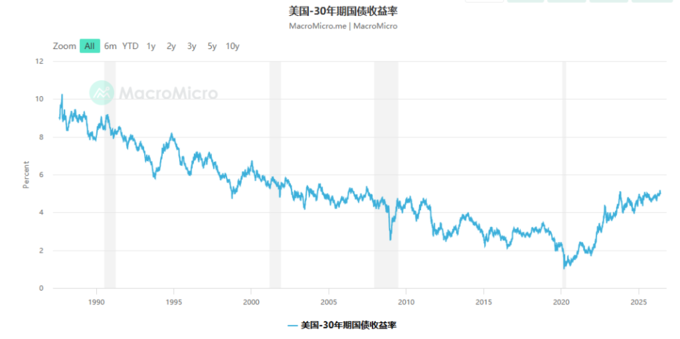
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีทะลุระดับ 5% อีกครั้ง แต่ครั้งนี้ปฏิกิริยาของตลาดแตกต่างอย่างชัดเจนจากปี 2023 — นักลงทุนเริ่มยอมรับความจริงที่ว่าอัตราดอกเบี้ยสูงจะคงอยู่เป็นระยะเวลานาน
การวิเคราะห์ชี้ให้เห็นว่า เบื้องหลังนี้คือการเปลี่ยนแปลงเชิงโครงสร้างที่ลึกซึ้งยิ่งขึ้น: เสาหลักสามประการที่สนับสนุนภาวะเงินเฟ้อต่ำและอัตราดอกเบี้ยต่ำของสหรัฐฯ ในช่วง 50 ปีที่ผ่านมา — ทุนราคาถูก แรงงานราคาถูก และพลังงานราคาถูก — กำลังพังทลายลงพร้อมกัน และทิศทางของ AI จะเป็นตัวแปรที่ใหญ่ที่สุดในการกำหนดแนวโน้มเงินเฟ้อในอนาคต
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีทะลุระดับ 5% อีกครั้งเมื่อเร็วๆ นี้ Rana Foroohar คอลัมนิสต์ของ Financial Times เขียนว่า แตกต่างจากการทะลุ 5% ชั่วคราวในปี 2023 ที่ลดลงอย่างรวดเร็ว ครั้งนี้ปฏิกิริยาของตลาดแตกต่างอย่างเห็นได้ชัด — นักลงทุนดูเหมือนจะเริ่มยอมรับความจริงอย่างแท้จริง: สหรัฐฯ กำลังบอกลายุคอัตราดอกเบี้ยต่ำ และเข้าสู่ช่วงใหม่ที่แรงกดดันเงินเฟ้อคงอยู่นานและหลากหลายมากขึ้น
บทความอ้างอิงรายงานของ Torsten Sløk หัวหน้านักเศรษฐศาสตร์ของ Apollo ที่ส่งถึงลูกค้าเมื่อเร็วๆ นี้ว่า "นักลงทุนควรเตรียมพร้อมสำหรับสภาพแวดล้อมอัตราดอกเบี้ยสูงที่ต่อเนื่องทั้งในระยะสั้น ระยะกลาง และระยะยาว"
เบื้องหลังนี้คือเรื่องราวเชิงโครงสร้างที่ใหญ่กว่า: องค์ประกอบราคาถูกสามประการที่ขับเคลื่อนการเติบโตทางเศรษฐกิจของสหรัฐฯ ในช่วง 50 ปีที่ผ่านมา — ทุนราคาถูก แรงงานราคาถูก และพลังงานราคาถูก — กำลังเกิดการพลิกกลับพร้อมกัน
"ปันผลราคาถูก" ครึ่งศตวรรษ เกิดขึ้นได้อย่างไร?
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีลดลงจากระดับสิบกว่าเปอร์เซ็นต์ในช่วงต้นทศวรรษ 1980 สู่ประมาณ 1% ในช่วงการระบาดใหญ่ แนวโน้มขาลงเกือบครึ่งศตวรรษนี้ไม่ใช่เรื่องบังเอิญ
เบื้องหลังมีตรรกะมหภาคที่สมบูรณ์สนับสนุน:
ทุนราคาถูก: โลกาภิวัตน์หลายทศวรรษและความก้าวหน้าทางเทคโนโลยีการผลิตช่วยลดราคาสินค้า ประเทศผู้ส่งออกน้ำมันนำเงินปิโตรดอลลาร์จำนวนมากกลับสู่สหรัฐฯ ให้ทุนราคาถูกที่อุดมสมบูรณ์ การปฏิรูปการแปรรูปกองทุนบำเหน็จบำนาญสร้างความต้องการมหาศาลสำหรับผลิตภัณฑ์ทางการเงินต่างๆ นักลงทุนทั่วโลกแห่ซื้อพันธบัตรรัฐบาลสหรัฐฯ เพราะไม่มีประเทศใดปลอดภัยเท่าสหรัฐฯ
แรงงานราคาถูก: การจ้างงานนอกประเทศ การลดอำนาจของสหภาพแรงงาน กระแสระบบอัตโนมัติ และวัฒนธรรมองค์กรที่ "ให้ความสำคัญกับผู้ถือหุ้นเป็นอันดับแรก" (เน้นวิศวกรรมการเงิน ละเลยการลงทุนในพนักงาน) ร่วมกันกดค่าจ้าง โดยเฉพาะค่าจ้างของแรงงานที่ไม่มีวุฒิปริญญา ซึ่งสนับสนุนอัตรากำไรของบริษัทอย่างต่อเนื่อง
พลังงานราคาถูก: ระบบเปโตรดอลลาร์ช่วยควบคุมเงินเฟ้อในระดับหนึ่ง การค้าพลังงานทั่วโลกที่ใช้ดอลลาร์สหรัฐเป็นสกุลเงินชำระหนี้ ยังช่วยเสริมความแข็งแกร่งให้กับสถานะของดอลลาร์ในเวทีโลกอีกด้วย
เสาหลักทั้งสามนี้ร่วมกันค้ำจุนความเจริญรุ่งเรืองของสหรัฐฯ ที่มีอัตราเงินเฟ้อต่ำและอัตราดอกเบี้ยต่ำมานานถึงครึ่งศตวรรษ
เสาหลักทั้งสามกำลังสั่นคลอนพร้อมกัน
Rana Foroohar ชี้ในบทความว่า ปัจจัยสนับสนุนแต่ละข้อที่กล่าวมาข้างต้นกำลังเปลี่ยนแปลงไปในปัจจุบัน
ด้านทุน: ทุกครั้งที่มีการประมูลพันธบัตรรัฐบาลสหรัฐฯ จำนวนผู้ซื้อจากต่างประเทศกลับลดลงแทนที่จะเพิ่มขึ้น การลดโลกาภิวัตน์และการนำห่วงโซ่อุปทานกลับเข้ามาในประเทศจะผลักดันราคาสินค้าและบริการให้สูงขึ้นในระยะสั้น ในขณะเดียวกัน รากฐานของระบบเปโตรดอลลาร์กำลังถูกกัดกร่อน
ด้านพลังงาน: สถานการณ์ในตะวันออกกลางที่ตึงเครียดอย่างต่อเนื่องส่งผลกระทบโดยตรงต่อประเทศผู้นำเข้าพลังงานในเอเชียมากที่สุด แต่มองในระยะยาวแล้ว สิ่งนี้อาจเร่งให้ประเทศมหาอำนาจในเอเชียขยายการลงทุนในด้านพลังงานสะอาดแทน ขณะที่สหรัฐฯ กำลังถอนตัวจากพันธกรณีด้านสภาพภูมิอากาศ ซึ่งหมายความว่า กระแสเงินทุนระยะยาวอาจเปลี่ยนทิศทางจากสหรัฐฯ ไปสู่ประเทศมหาอำนาจในเอเชีย
ด้านแรงงาน: ในช่วงไม่กี่ปีที่ผ่านมา การขาดแคลนแรงงาน การนัดหยุดงานครั้งใหญ่ (รวมถึงการต่อสู้เพื่อสิทธิที่ประสบความสำเร็จในอุตสาหกรรมผลิตรถยนต์) การเข้มงวดข้อจำกัดด้านการย้ายถิ่นฐาน และการเติบโตของสมาชิกสหภาพแรงงานในบางภาคส่วน (โดยเฉพาะในกลุ่มงานปกขาว) ล้วนผลักดันให้ค่าจ้างสูงขึ้น แต่แนวโน้มนี้ถูกชดเชยบางส่วนด้วยสองปัจจัย ได้แก่ ต้นทุนประกันสุขภาพขององค์กรที่เพิ่มขึ้น ทำให้บริษัทมีแนวโน้มกดค่าจ้างเพื่อชดเชย และผลกระทบจากปัญญาประดิษฐ์
ยังมีตัวแปรช้า: หนี้สิน ความขัดแย้งทางภูมิรัฐศาสตร์ และประชานิยม
นอกจากปัจจัยที่ชัดเจนข้างต้นแล้ว ยังมี "ตัวแปรช้า" อีกหลายประการ ได้แก่ หนี้รัฐบาลที่เพิ่มสูงขึ้น ความขัดแย้งทางภูมิรัฐศาสตร์ที่ทวีความรุนแรง และการแพร่กระจายของลัทธิประชานิยม
ผลกระทบร่วมกันของความเสี่ยงเหล่านี้คือ ผู้ให้กู้ต้องการส่วนชดเชยความเสี่ยงที่สูงขึ้นจึงจะยินดีให้ยืมเงิน โดยเฉพาะการให้ยืมระยะยาวหลายปี
สิ่งนี้ผลักดันให้อัตราดอกเบี้ยระยะยาวสูงขึ้นโดยตรง นั่นคืออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปี
AI: ผู้กอบกู้หรือแหล่งเงินเฟ้อใหม่?
ในบรรดาตัวแปรทั้งหมด ทิศทางของปัญญาประดิษฐ์เป็นสิ่งที่คาดเดาได้ยากที่สุด แต่อาจมีผลกระทบที่ลึกซึ้งที่สุด
Rana Foroohar เสนอสถานการณ์สองแบบที่แตกต่างกันอย่างสิ้นเชิง:
สถานการณ์ในแง่ดี: ประสิทธิภาพการผลิตของ AI แพร่กระจายอย่างกว้างขวางไปยังทุกอุตสาหกรรมและบุคคล สร้างงานและแหล่งรายได้ใหม่ แบบจำลองของ Yale Budget Lab แสดงให้เห็นว่า ในสถานการณ์นี้ หนี้สินของรัฐบาลสหรัฐฯ จะลดลงอย่างมาก และเงินเฟ้อก็จะลดลงตามไปด้วย
สถานการณ์ในแง่ร้าย: AI เป็นเพียงเครื่องมือขององค์กรในการลดพนักงาน ลดต้นทุน และเพิ่มผลกำไร ขณะที่การสร้างโครงสร้างพื้นฐานของ AI เอง (ซึ่งใช้ชิป ที่ดิน น้ำ และไฟฟ้าจำนวนมาก) กลับสร้างแรงกดดันด้านเงินเฟ้อใหม่ ผลสุทธิคือการผลักดันต้นทุนให้สูงขึ้นแทนที่จะลดลง รัฐบาลยังถูกบีบให้ต้องเข้าไปช่วยเหลือแรงงานที่ถูกแทนที่ ทำให้หนี้สินเพิ่มขึ้น
ปัจจุบัน ยักษ์ใหญ่ด้าน AI กำลังดูดซับอสังหาริมทรัพย์ ชิป ทรัพยากรน้ำ และไฟฟ้าอย่างมหาศาล ซึ่งกำลังผลักดันราคาของทรัพยากรเหล่านี้ในระบบเศรษฐกิจโดยรวมให้สูงขึ้น ผลลัพธ์สุดท้ายจะชัดเจนก็ต้องใช้เวลาอีกหลายปี
ความท้าทายที่แท้จริงสำหรับนักลงทุน
บทสรุปของบทความตรงไปตรงมาและชัดเจน: ผู้เล่นในตลาดส่วนใหญ่ใช้เวลาทั้งอาชีพการงานใน "ยุคแห่งความถูก" สัญชาตญาณ โมเดล และความคาดหวังของพวกเขาล้วนถูกปรับเทียบภายใต้สภาพแวดล้อมอัตราดอกเบี้ยต่ำ
และตอนนี้ สภาพแวดล้อมนี้กำลังเปลี่ยนแปลง
"ความเฉื่อยของความคาดหวัง" เป็นพลังที่แข็งแกร่ง—หลังจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีทะลุ 5% ในปี 2023 หลายคนคิดว่ามันเป็นเพียงความผิดปกติชั่วคราว และจะลดลงในไม่ช้า แต่ครั้งนี้ ปฏิกิริยาของตลาดแตกต่างออกไปแล้ว
การปรับตัวหมายถึงการละทิ้งความคาดหวังเก่า สำหรับนักลงทุนที่คุ้นเคยกับอัตราดอกเบี้ยต่ำ นี่ไม่ใช่เรื่องง่าย
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง