บทวิเคราะห์ตลาดเงินทุนร่วมลงทุนปี 2025: พลังการประมวลผลคือสิ่งสำคัญที่สุด เรื่องเล่าแบบเดิมๆ หมดความสำคัญไปแล้ว
ชื่อเรื่องเดิม: การวิเคราะห์: เรียนรู้จากปี 2025 เพื่อคว้าชัยชนะครั้งใหญ่ในเศรษฐกิจเครื่องจักรปี 2026
แหล่งที่มาดั้งเดิม: Fintech Blueprint
บทความต้นฉบับแปลโดย Bitpush News
ปัญหาเชิงโครงสร้างในตลาดคริปโตเคอร์เรนซี
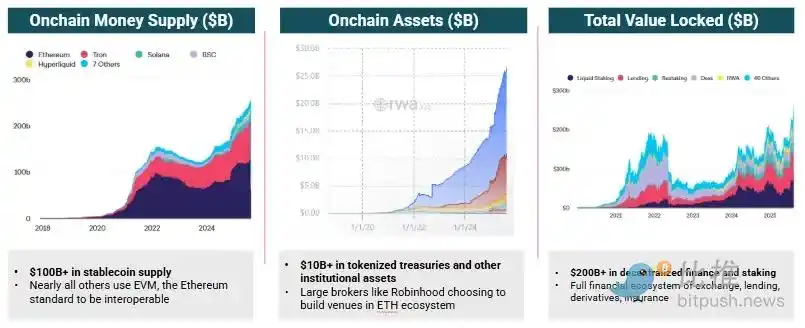
การนำเครื่องมือทางการเงินบนบล็อกเชนมาใช้และแนวโน้มไปสู่เศรษฐกิจแบบเครื่องจักรนั้นกำลังเฟื่องฟู ในช่วงปีที่ผ่านมา เราได้เห็นการขยายตัวอย่างมหาศาลของระบบการเงินที่ใช้บล็อกเชนเป็นหลักในห้ามิติ:
(1) สเตเบิลคอยน์
(2) การให้กู้ยืมและการซื้อขายแบบกระจายอำนาจ
(3) สัญญาถาวร
(4) การพยากรณ์ตลาด
(5) คลังเก็บสินทรัพย์ดิจิทัล (DATs)
สภาพแวดล้อมด้านกฎระเบียบในสหรัฐอเมริกามีความเอื้ออำนวยอย่างมาก ซึ่งส่งผลให้จำนวนโครงการและความเต็มใจที่จะรับความเสี่ยงเพิ่มขึ้นเช่นกัน
นอกเหนือจากความไม่แน่นอนที่เกิดจากภาษีและโครงสร้างตลาดแล้ว สภาพแวดล้อมทางเศรษฐกิจมหภาคที่เอื้ออำนวยยังเป็นพื้นฐานที่ดีสำหรับการเติบโตของนวัตกรรมคริปโตเคอร์เรนซี แนวโน้มเหล่านี้เป็นที่รู้จักกันดีและไม่จำเป็นต้องอธิบายเพิ่มเติมด้วยข้อมูล
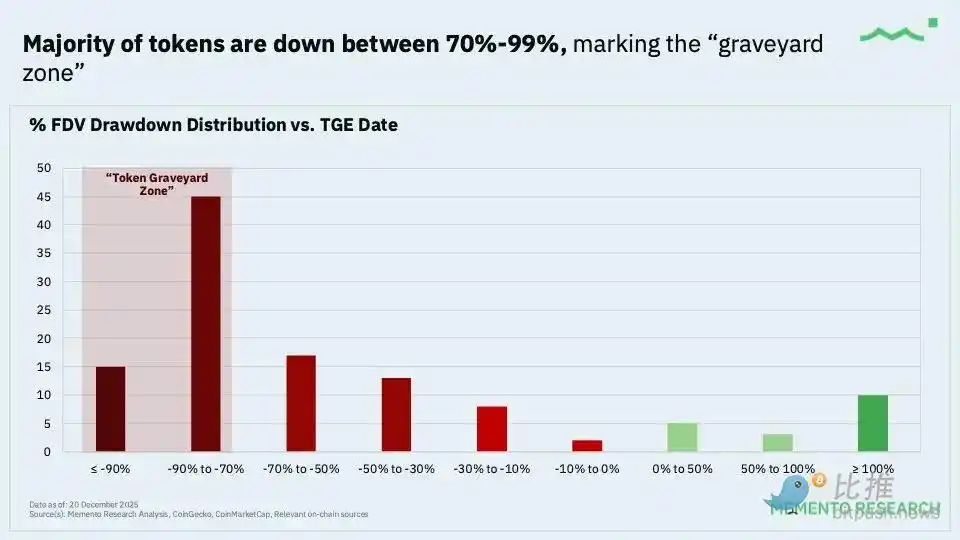
อย่างไรก็ตาม ปี 2025 เป็นปีที่ยากลำบากอย่างยิ่งสำหรับนักลงทุนระยะยาวในโทเค็นอื่นๆ นอกเหนือจาก Bitcoin และสินทรัพย์คริปโต หากคุณเป็นเทรดเดอร์หรือนายธนาคาร สถานการณ์อาจจะดี เพราะเราเห็นค่าคอมมิชชั่นที่สูงเป็นประวัติการณ์จากการผลักดัน DAT เข้าสู่ตลาด และรายได้ค่าธรรมเนียมมหาศาลจากการลิสต์ในตลาดแลกเปลี่ยนอย่าง Binance แต่สำหรับพวกเราที่มีมุมมองการลงทุนระยะ 3-5 ปี โครงสร้างตลาดกลับย่ำแย่อย่างต่อเนื่อง
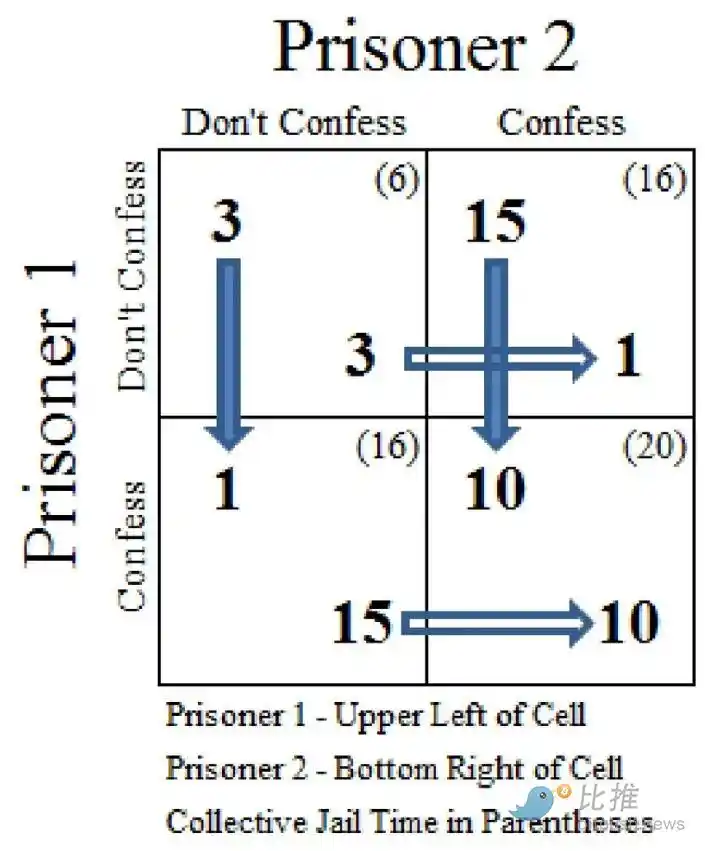
เราติดอยู่ในภาวะกลืนไม่เข้าคายไม่ออกแบบเชิงลบ: ผู้ถือโทเค็นคาดการณ์ถึงแรงกดดันในการขายในอนาคต จึงขายสินทรัพย์ทั้งหมดที่มีอยู่ ในขณะที่ผู้สร้างตลาดและแพลตฟอร์มการซื้อขายที่รองรับเศรษฐกิจคริปโตทั้งหมด กลับใช้กลยุทธ์การเก็งกำไรที่มุ่งเน้นเฉพาะผลกำไรระยะสั้นเท่านั้น กลไกการปลดล็อกโทเค็นและราคาการออกโทเค็นมักทำให้โครงการล้มเหลวก่อนที่จะทำกำไรได้หรือหาตลาดที่เหมาะสมได้เสียด้วยซ้ำ
นอกจากนี้ ความล้มเหลวเชิงโครงสร้างของตลาดเมื่อวันที่ 10 ตุลาคม ได้สร้างความเสียหายอย่างหนักแก่ผู้เล่นรายใหญ่ในตลาดหลายราย และถึงแม้ว่ายังไม่มีการเปิดเผยความสูญเสียอย่างเป็นทางการ แต่ผลกระทบจากการชำระบัญชียังคงดำเนินต่อไป ความสัมพันธ์ระหว่างสินทรัพย์คริปโตทั้งหมดเพิ่มสูงขึ้นเกือบ 1 ซึ่งบ่งชี้ถึงการลดภาระหนี้สินในวงกว้างของผู้เข้าร่วม แม้ว่าจะมีตรรกะพื้นฐานที่แตกต่างกันอย่างมากก็ตาม การถอยหนีและมองโลกในแง่ร้ายในขณะนี้เป็นเรื่องง่าย
อย่างไรก็ตาม เราต้องการทำการวิเคราะห์ "ตลาดต่อตลาด" อย่างชัดเจนที่สุดเท่าที่จะเป็นไปได้ เพื่อวางแผนสำหรับการใช้งานในอนาคต การลดลงของการลงทุนในคริปโตเคอร์เรนซีในปี 2025 เป็นเพียงข้อมูล แต่ไม่ใช่ข้อสรุปที่แน่นอน มีความเป็นไปได้สูงที่เราจะได้เห็นการชำระบัญชีครั้งใหญ่ในตลาดรองเอกชนในปี 2026 ซึ่งในเวลานั้นเราจะวิเคราะห์ว่าทำไมจึงมีการออกบริษัทเพื่อวัตถุประสงค์พิเศษ (SPV) จำนวนมากในราคาประเมินที่สูงเกินจริงในช่วงที่คริปโตเคอร์เรนซีเฟื่องฟู ในขณะเดียวกัน วิสัยทัศน์ของระบบการเงินที่ตั้งโปรแกรมได้และ "เงินหุ่นยนต์" ก็ยังคงเป็นรูปเป็นร่างขึ้นเรื่อยๆ และเราต้องพยายามต่อไปเพื่อหาตำแหน่งที่ดีที่สุดสำหรับการเติบโตที่หลีกเลี่ยงไม่ได้ของสิ่งเหล่านี้
เพื่อให้เข้าใจบริบทมากขึ้น โปรดดูแผนภูมิข้างล่าง แผนภูมินี้แสดงภาพรวมในช่วงทศวรรษที่ผ่านมา แสดงให้เห็นถึงการสร้างมูลค่าตลาดในหลายภูมิภาคและอุตสาหกรรม
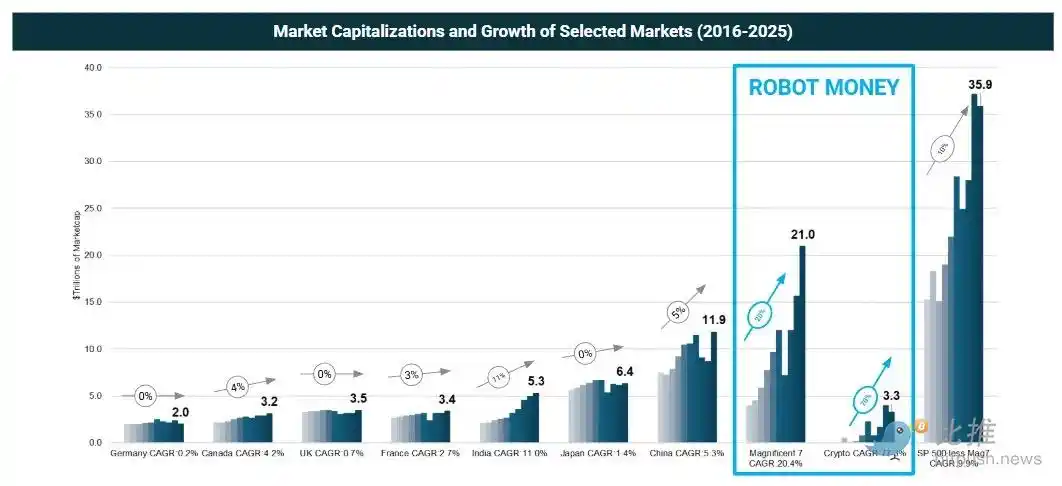
เมื่อเราพิจารณาประวัติศาสตร์นี้ การสร้างมูลค่าในภาคส่วนสกุลเงินดิจิทัลและปัญญาประดิษฐ์นั้นน่าทึ่งมากเมื่อเทียบกับส่วนอื่นๆ ของโลก
ตลาดทุนยุโรป (ประมาณ 2-3 ล้านล้านดอลลาร์สหรัฐในหลายประเทศ) แทบไม่มีความคืบหน้าใดๆ เลย เพียงแต่ทรงตัวอยู่กับที่ การลงทุนในพันธบัตรรัฐบาลซึ่งให้ผลตอบแทนดอกเบี้ย 3% ต่อปี น่าจะสร้างมูลค่าได้มากกว่า ทางด้านขวาของกราฟ อินเดียและจีนแสดงอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 5-10% โดยมีมูลค่าตลาดสุทธิเพิ่มขึ้นประมาณ 3 ล้านล้านดอลลาร์สหรัฐและ 5 ล้านล้านดอลลาร์สหรัฐตามลำดับในช่วงเวลาเดียวกัน
เมื่อเข้าใจระดับขนาดนี้แล้ว ลองมาดูคำจำกัดความของ "สกุลเงินหุ่นยนต์" กัน:
(1) “กลุ่ม 7 บริษัทชั้นนำ” ซึ่งเป็นตัวแทนของเทคโนโลยีและปัญญาประดิษฐ์ ได้เพิ่มมูลค่าตลาดประมาณ 17 ล้านล้านดอลลาร์สหรัฐ ในอัตรา 20% ต่อปี
(2) ตลาดสินทรัพย์คริปโตซึ่งเป็นตัวแทนของเส้นทางการเงินสมัยใหม่ เพิ่มขึ้น 3 ล้านล้านดอลลาร์ในช่วงเวลาเดียวกัน โดยมีอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นที่ 70%
นี่คือศูนย์กลางทางการเงินแห่งอนาคต
แต่การถูกต้องตามหลักตรรกะเพียงอย่างเดียวไม่เพียงพอ เราต้องเจาะลึกและพิจารณาอย่างรอบคอบในส่วนต่างๆ ของห่วงโซ่คุณค่าที่โลกยังไม่เคยสังเกตเห็น ลองนึกถึงการอภิปรายเกี่ยวกับที่ปรึกษาการลงทุนอัตโนมัติ (robo-advisors) ในปี 2009 ธนาคารดิจิทัล (Neobanks) ในปี 2011 หรือ DeFi ในปี 2017 คำศัพท์และการเชื่อมโยงต่างๆ ยังไม่เกิดขึ้น และต้องใช้เวลา 2-5 ปีต่อมาจึงจะเห็นผลลัพธ์ที่ชัดเจนและกลายเป็นโอกาสทางธุรกิจที่แท้จริง
การสร้างมูลค่าเพิ่มในระบบเศรษฐกิจเครื่องจักร
เพื่อเป็นการ "ทรมานตัวเอง" อย่างหนึ่ง เราได้รวบรวมรายงานสรุปความยาว 158 หน้า ซึ่งครอบคลุมผู้เล่นที่สำคัญที่สุดในเศรษฐกิจเครื่องจักรในปี 2025
ในตลาดเสรี ปี 2025 จะเป็นปีที่ "ผู้แข็งแกร่งยิ่งแข็งแกร่งขึ้น และผู้ที่อ่อนแอจะล้าหลัง"
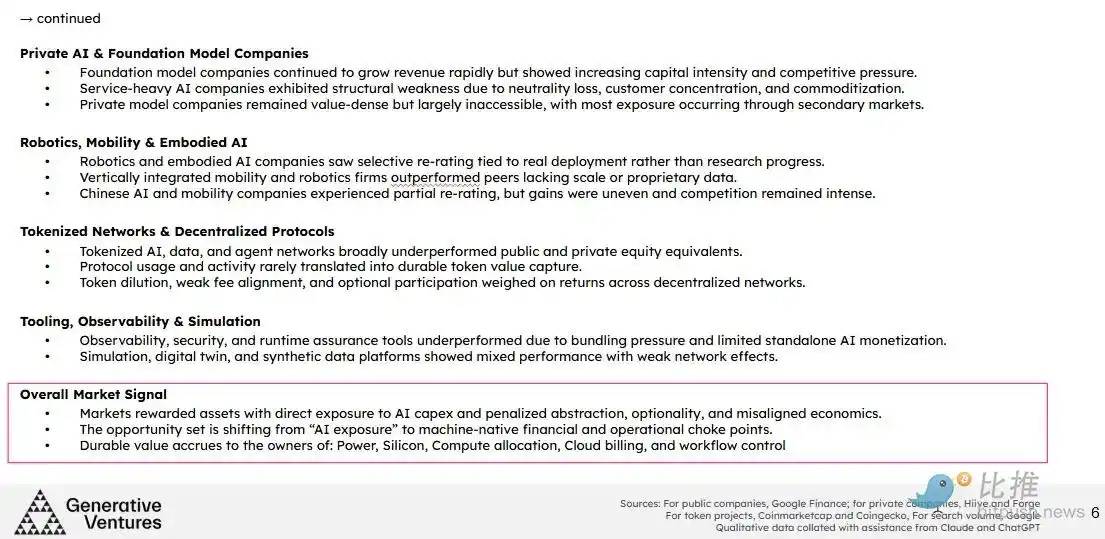
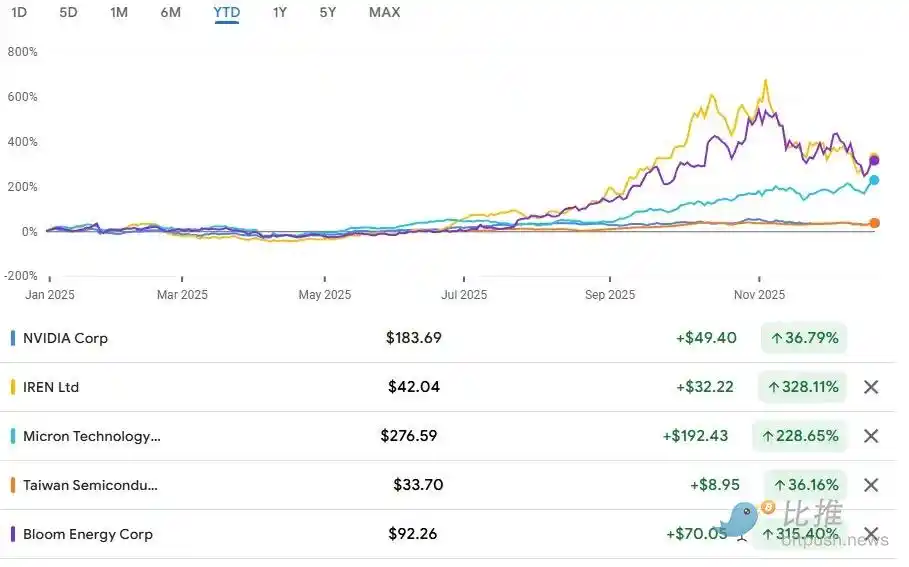
ผู้ชนะอย่างชัดเจนคือผู้ที่เป็นเจ้าของข้อจำกัดทางกายภาพและทางการเงิน ได้แก่ ไฟฟ้า เซมิคอนดักเตอร์ และพลังการประมวลผลที่หายาก บริษัท Bloom Energy, IREN, Micron, TSMC และ NVIDIA ต่างทำผลงานได้ดีกว่าตลาดอย่างมาก เนื่องจากเงินทุนต่างหลั่งไหลเข้าสู่สินทรัพย์ที่ "เครื่องจักรต้องผ่าน" Bloom และ IREN เป็นตัวอย่างที่โดดเด่น พวกเขาได้รับประโยชน์โดยตรงจากกระแสการใช้จ่ายด้าน AI ที่เฟื่องฟู เปลี่ยนความเร่งด่วนให้เป็นรายได้ ในทางตรงกันข้าม โครงสร้างพื้นฐานแบบดั้งเดิมอย่าง Equinix กลับทำผลงานได้ต่ำกว่าที่คาดไว้ สะท้อนให้เห็นถึงการรับรู้ของตลาดว่ากำลังการผลิตแบบทั่วไปมีคุณค่าน้อยกว่าพลังงานที่เชื่อถือได้และพลังการประมวลผลที่มีความหนาแน่นสูงและปรับแต่งได้ตามความต้องการ
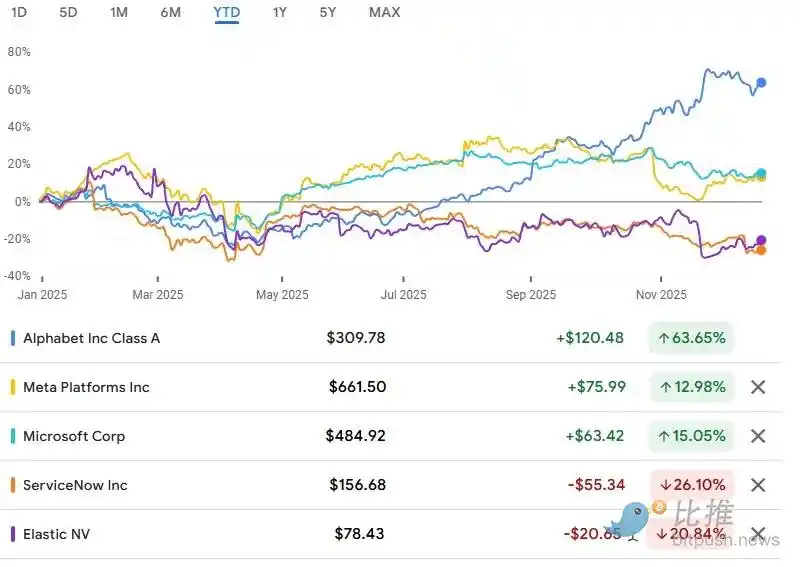
ในภาคส่วนซอฟต์แวร์และข้อมูล ประสิทธิภาพแตกต่างกันออกไปอีกมิติหนึ่ง: (1) บังคับเทียบกับ (2) ทางเลือก ระบบองค์กรแบบแพลตฟอร์มที่มีเวิร์กโฟลว์ฝังตัวและการต่ออายุที่บังคับ (เช่น Alphabet และ Meta) ยังคงเติบโตอย่างต่อเนื่อง โดยทั้งสองบริษัทเติบโตขึ้นตั้งแต่ต้นปี เนื่องจากการใช้จ่ายด้าน AI ช่วยเสริมความแข็งแกร่งให้กับช่องทางการจัดจำหน่ายที่มีอยู่เดิม ServiceNow และ Datadog แม้จะมีผลิตภัณฑ์ที่แข็งแกร่ง แต่ก็ประสบปัญหาจากแรงกดดันด้านการประเมินมูลค่า แรงกดดันด้านการรวมกลุ่มจากผู้ให้บริการคลาวด์ขนาดใหญ่ และการสร้างรายได้จาก AI ที่ช้าลง Elastic แสดงให้เห็นถึงข้อเสีย: มีความสามารถทางเทคนิคที่แข็งแกร่ง แต่ถูกบีบโดยทางเลือกแบบคลาวด์เนทีฟ และผลตอบแทนทางเศรษฐกิจต่อหน่วยที่ลดลง
ตลาดหุ้นเอกชนก็มีกลไกการคัดกรองที่คล้ายคลึงกันเช่นกัน
บริษัทต่างๆ ที่สร้างธุรกิจบนพื้นฐานของโมเดลที่มีอยู่แล้วคือตัวเอกของเรื่องนี้ แต่ความเปราะบางของพวกเขากำลังเพิ่มขึ้น OpenAI และ Anthropic กำลังประสบกับการเติบโตของรายได้อย่างรวดเร็ว แต่ความเป็นกลาง การลงทุนสูง และอัตรากำไรที่ลดลงกำลังกลายเป็นความเสี่ยงที่ชัดเจน Scale AI เป็นตัวอย่างเตือนใจในปีนี้ การเข้าซื้อกิจการบางส่วนของ Meta ทำลายภาพลักษณ์ "ความเป็นกลาง" และทำให้ลูกค้าเลิกใช้บริการ แสดงให้เห็นว่าโมเดลธุรกิจที่เน้นบริการสามารถพังทลายลงได้อย่างรวดเร็วเพียงใดเมื่อความไว้วางใจถูกทำลาย ในทางตรงกันข้าม บริษัทที่ควบคุมมูลค่า (Applied Intuition, Anduril, Samsara และระบบปฏิบัติการสำหรับยานพาหนะที่กำลังเกิดขึ้นใหม่) ดูเหมือนจะอยู่ในตำแหน่งที่ดีกว่า แม้ว่าการรับรู้มูลค่าจะยังคงเป็นความลับอยู่มากก็ตาม
เครือข่ายที่ใช้โทเค็นเป็นส่วนประกอบมีผลการดำเนินงานที่อ่อนแอที่สุด
โดยส่วนใหญ่แล้ว ข้อมูลแบบกระจายศูนย์ การจัดเก็บข้อมูล ตัวแทน และโปรโตคอลระบบอัตโนมัติ ทำงานได้ไม่เต็มประสิทธิภาพ เนื่องจากปริมาณการใช้งานไม่สามารถแปลงไปเป็นการเก็บเกี่ยวคุณค่าของโทเค็นได้
Chainlink ยังคงมีความสำคัญเชิงกลยุทธ์ แต่ก็ประสบปัญหาในการปรับรายได้จากโปรโตคอลให้สอดคล้องกับโมเดลเศรษฐกิจโทเค็น; Bittensor เป็นการลงทุนที่ใหญ่ที่สุดในด้าน AI คริปโต แต่ยังไม่เป็นภัยคุกคามที่สำคัญต่อบริษัท Web2 Labs; Giza และโปรโตคอลเอเจนต์ที่คล้ายกันแสดงให้เห็นถึงกิจกรรมที่แท้จริง แต่ยังคงถูกจำกัดด้วยการลดทอนมูลค่าและค่าธรรมเนียมที่น้อยนิด ตลาดไม่ให้รางวัลแก่ "การเล่าเรื่องแบบร่วมมือ" อีกต่อไปหากไม่มีกลไกค่าธรรมเนียมที่บังคับใช้
มูลค่ากำลังสะสมอยู่ในพื้นที่ที่เครื่องจักรได้จ่ายเงินไปแล้ว เช่น ไฟฟ้า ซิลิคอน สัญญาการประมวลผล ค่าบริการคลาวด์ และงบดุลที่อยู่ภายใต้การกำกับดูแล มากกว่าในพื้นที่ที่เครื่องจักรอาจเลือกในอนาคต
ในปี 2025 ตลาดให้รางวัลแก่การเป็นเจ้าของ "จุดยุทธศาสตร์สำคัญ" ในขณะเดียวกันก็ลงโทษโครงการที่มีอุดมการณ์สูงส่งแต่ขาดการควบคุมกระแสเงินสดหรือกำลังการประมวลผล กุญแจสำคัญสู่อนาคตอยู่ที่การระบุว่าอำนาจทางเศรษฐกิจอยู่ที่ใดแล้ว และลงทุนในสินทรัพย์ที่เครื่องจักรไม่สามารถหลีกเลี่ยงได้
ประเด็นสำคัญ:
คุณค่าของ AI นั้นถูกรับรู้ในระดับที่ลึกซึ้งกว่าที่คนส่วนใหญ่คาดคิด
ความเป็นกลางถือเป็นสินทรัพย์ทางเศรษฐกิจชั้นหนึ่งในปัจจุบัน (ดู Scale AI)
• “แพลตฟอร์ม” จะมีประสิทธิภาพก็ต่อเมื่อใช้ร่วมกับจุดควบคุม ไม่ใช่แค่ฟังก์ชันเพียงอย่างเดียว
ซอฟต์แวร์ AI มีแนวโน้มราคาลดลง (แรงกดดันด้านราคา) ในขณะที่โครงสร้างพื้นฐาน AI มีแนวโน้มราคาเพิ่มขึ้น
การบูรณาการแนวดิ่งมีความสำคัญก็ต่อเมื่อสามารถรักษาข้อมูลหรือผลประโยชน์ทางเศรษฐกิจไว้ได้เท่านั้น
• เครือข่ายโทเค็นกำลังเผชิญกับการทดสอบโครงสร้างตลาดแบบเดียวกันซ้ำแล้วซ้ำเล่า
การมีประสบการณ์ด้าน AI เพียงอย่างเดียวไม่เพียงพอ คุณภาพของการวางตำแหน่งเป็นตัวกำหนดทุกอย่าง
ฮาร์ดแวร์และซอฟต์แวร์หุ่นยนต์จะเป็นกระแสความนิยมครั้งต่อไป และเราอาจได้เห็นการลงทุนระลอกใหญ่และผู้ชนะที่ได้รับการคัดเลือกอย่างพิถีพิถันเช่นเคย
การวางตำแหน่งทางการตลาดในปี 2026
ในช่วงสองปีที่ผ่านมา เราได้สร้างพอร์ตโฟลิโอหลักที่ครอบคลุมธีมสำคัญๆ ที่กล่าวถึงในที่นี้ เมื่อมองไปข้างหน้าถึงปี 2026 การวางตำแหน่งและการดำเนินการลงทุนของเราจะแข็งแกร่งยิ่งขึ้นไปอีก ต่อไปนี้ผมจะกล่าวถึงกลยุทธ์การถือครองหุ้นของเรา
แม้ว่าวิสัยทัศน์ระยะยาวเกี่ยวกับตัวแทนอัตโนมัติ หุ่นยนต์ และการเงินที่ขับเคลื่อนด้วยเครื่องจักรจะอยู่ในทิศทางที่ถูกต้อง แต่ปัจจุบันตลาดกำลังเผชิญกับการประเมินมูลค่าที่สูงเกินจริงอย่างมากในภาคส่วน AI และหุ่นยนต์เอกชน สภาพคล่องในตลาดรองที่สูงมาก และการประเมินมูลค่าโดยนัยที่เกิน 100 พันล้านดอลลาร์ บ่งชี้ถึงการเปลี่ยนผ่านจาก "ระยะการค้นพบ" ไปสู่ "ระยะการขายออก"
ในฐานะกองทุนระยะเริ่มต้นที่มีมุมมองด้านฟินเทค เราต้องมุ่งเป้าไปที่ช่องทางการใช้จ่ายปลายทางเหล่านี้:
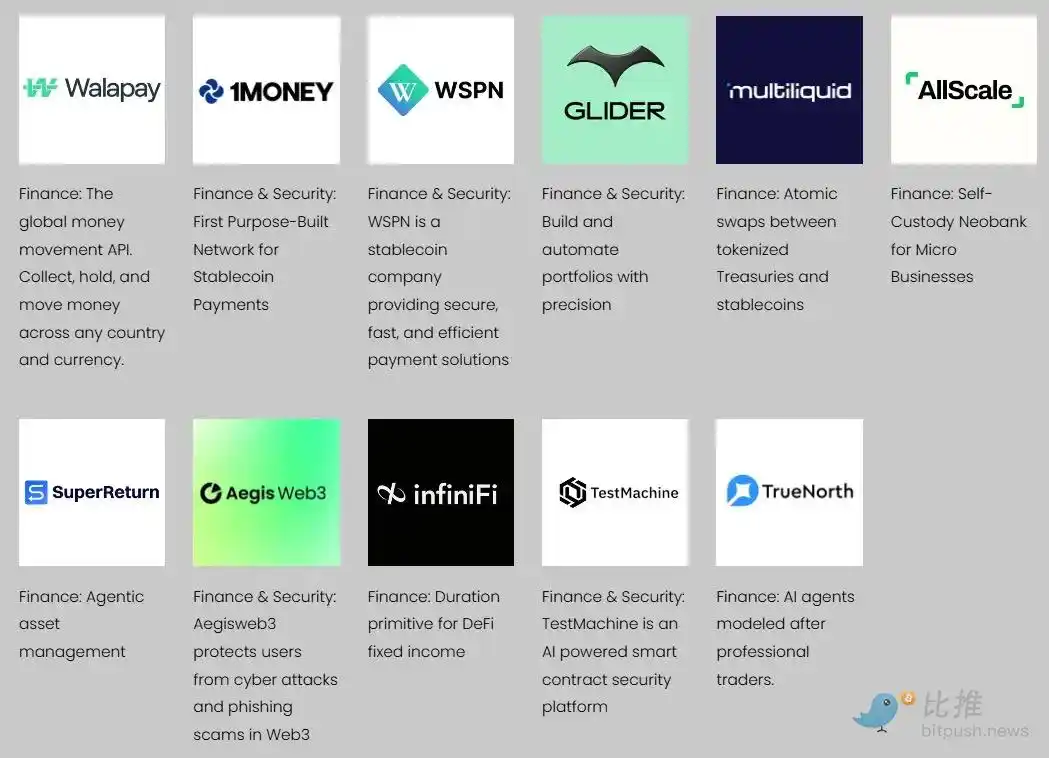
พื้นผิวการทำธุรกรรมของเครื่องจักร: นี่คือชั้นของกิจกรรมทางเศรษฐกิจที่เครื่องจักรหรือผู้ควบคุมเครื่องจักรจัดการอยู่แล้ว เช่น การชำระเงิน การเรียกเก็บเงิน การวัด การกำหนดเส้นทาง และการจัดการ การปฏิบัติตามกฎระเบียบ การดูแลรักษา และการชำระบัญชีขั้นพื้นฐานของเงินทุนหรือพลังการประมวลผล ผลตอบแทนได้มาจากปริมาณการทำธุรกรรม การเข้าซื้อกิจการ หรือสถานะทางกฎหมาย มากกว่าเรื่องราวที่คาดเดาได้ Walapay และ Nevermined ในพอร์ตโฟลิโอของเราเป็นตัวอย่างหนึ่ง
โครงสร้างพื้นฐานประยุกต์ที่มีงบประมาณ: หมายถึงโครงสร้างพื้นฐานที่องค์กรหรือแพลตฟอร์มจัดหาอยู่แล้ว เช่น การรวมและการเพิ่มประสิทธิภาพพลังการประมวลผล บริการข้อมูลที่ฝังอยู่ในเวิร์กโฟลว์ และเครื่องมือที่มีค่าใช้จ่ายประจำและค่าใช้จ่ายในการเปลี่ยนระบบ โดยเน้นที่การเป็นเจ้าของงบประมาณและความลึกของการบูรณาการ ตัวอย่างเช่น Yotta Labs และ Exabits
โอกาสใหม่ที่โดดเด่น: โอกาสบางอย่างที่มีการเติบโตแบบไม่สมมาตรแต่จังหวะเวลาไม่แน่นอน ได้แก่ การวิจัยพื้นฐาน วิทยาศาสตร์ล้ำสมัย และแพลตฟอร์มทางวัฒนธรรมหรือทรัพย์สินทางปัญญาที่เกี่ยวข้องกับ AI Netholabs (ห้องปฏิบัติการที่ทุ่มเทให้กับการสร้างแบบจำลองสมองดิจิทัลของหนูอย่างสมบูรณ์) ซึ่งเราเพิ่งลงทุนไปเมื่อเร็ว ๆ นี้ เข้าข่ายคำอธิบายนี้
นอกจากนี้ เราจะลงทุนในหุ้นอย่าง aggressively มากขึ้น จนกว่าปัญหาเชิงโครงสร้างในตลาดโทเค็นจะได้รับการแก้ไข ก่อนหน้านี้ สัดส่วนการลงทุนของเราอยู่ที่ 40% ในโทเค็นและ 40% ในหุ้น โดยอีก 20% ที่เหลือจัดสรรไว้แบบยืดหยุ่น เราเชื่อว่าตลาดโทเค็นต้องการเวลา 12-24 เดือนในการปรับตัวให้เข้ากับสถานการณ์ปัจจุบัน
ประเด็นสำคัญ
คุณไม่จำเป็นต้องเป็นนักลงทุนร่วมทุนก็สามารถเรียนรู้และได้รับประโยชน์จากกลไกตลาดเหล่านี้ได้
เงินลงทุนมหาศาลกำลังไหลจากบริษัทยักษ์ใหญ่ด้านเทคโนโลยีไปยังผู้ผลิตพลังงานและชิ้นส่วนต่างๆ บริษัทจำนวนหนึ่งคาดว่าจะกลายเป็นผู้ชนะที่มีมูลค่าหลายล้านล้านดอลลาร์ในตลาดหลักทรัพย์ แต่พวกเขากลับเลือกที่จะคงสถานะเป็นบริษัทเอกชนและขายกิจการเฉพาะกิจ (SPVs) ของตนออกไป บริษัทที่จดทะเบียนในตลาดหลักทรัพย์กำลังดิ้นรนเพื่อปกป้องตนเอง อำนาจทางการเมืองกำลังรวมศูนย์และทำให้โครงการริเริ่มเหล่านี้เป็นของชาติ ไม่ว่าจะเป็นมัสก์และทรัมป์ หรือจีนและดีพซีค แทนที่จะสนับสนุนทางเลือกแบบกระจายอำนาจใน Web3 หุ่นยนต์มีความเกี่ยวพันกับการผลิตของชาติและกลุ่มอุตสาหกรรมสงคราม
ในอุตสาหกรรมสร้างสรรค์ (ตั้งแต่เกม ภาพยนตร์ ไปจนถึงดนตรี) มีการต่อต้าน AI โดยผู้ที่ทำงานโดยใช้ "ทักษะของมนุษย์" ปฏิเสธหุ่นยนต์ที่แสร้งทำสิ่งเดียวกัน ในทางตรงกันข้าม ในอุตสาหกรรมซอฟต์แวร์ วิทยาศาสตร์ และคณิตศาสตร์ AI ถูกมองว่าเป็นความสำเร็จที่ยิ่งใหญ่ที่สามารถช่วยค้นพบและสร้างสถาปัตยกรรมทางธุรกิจที่มีประสิทธิภาพได้
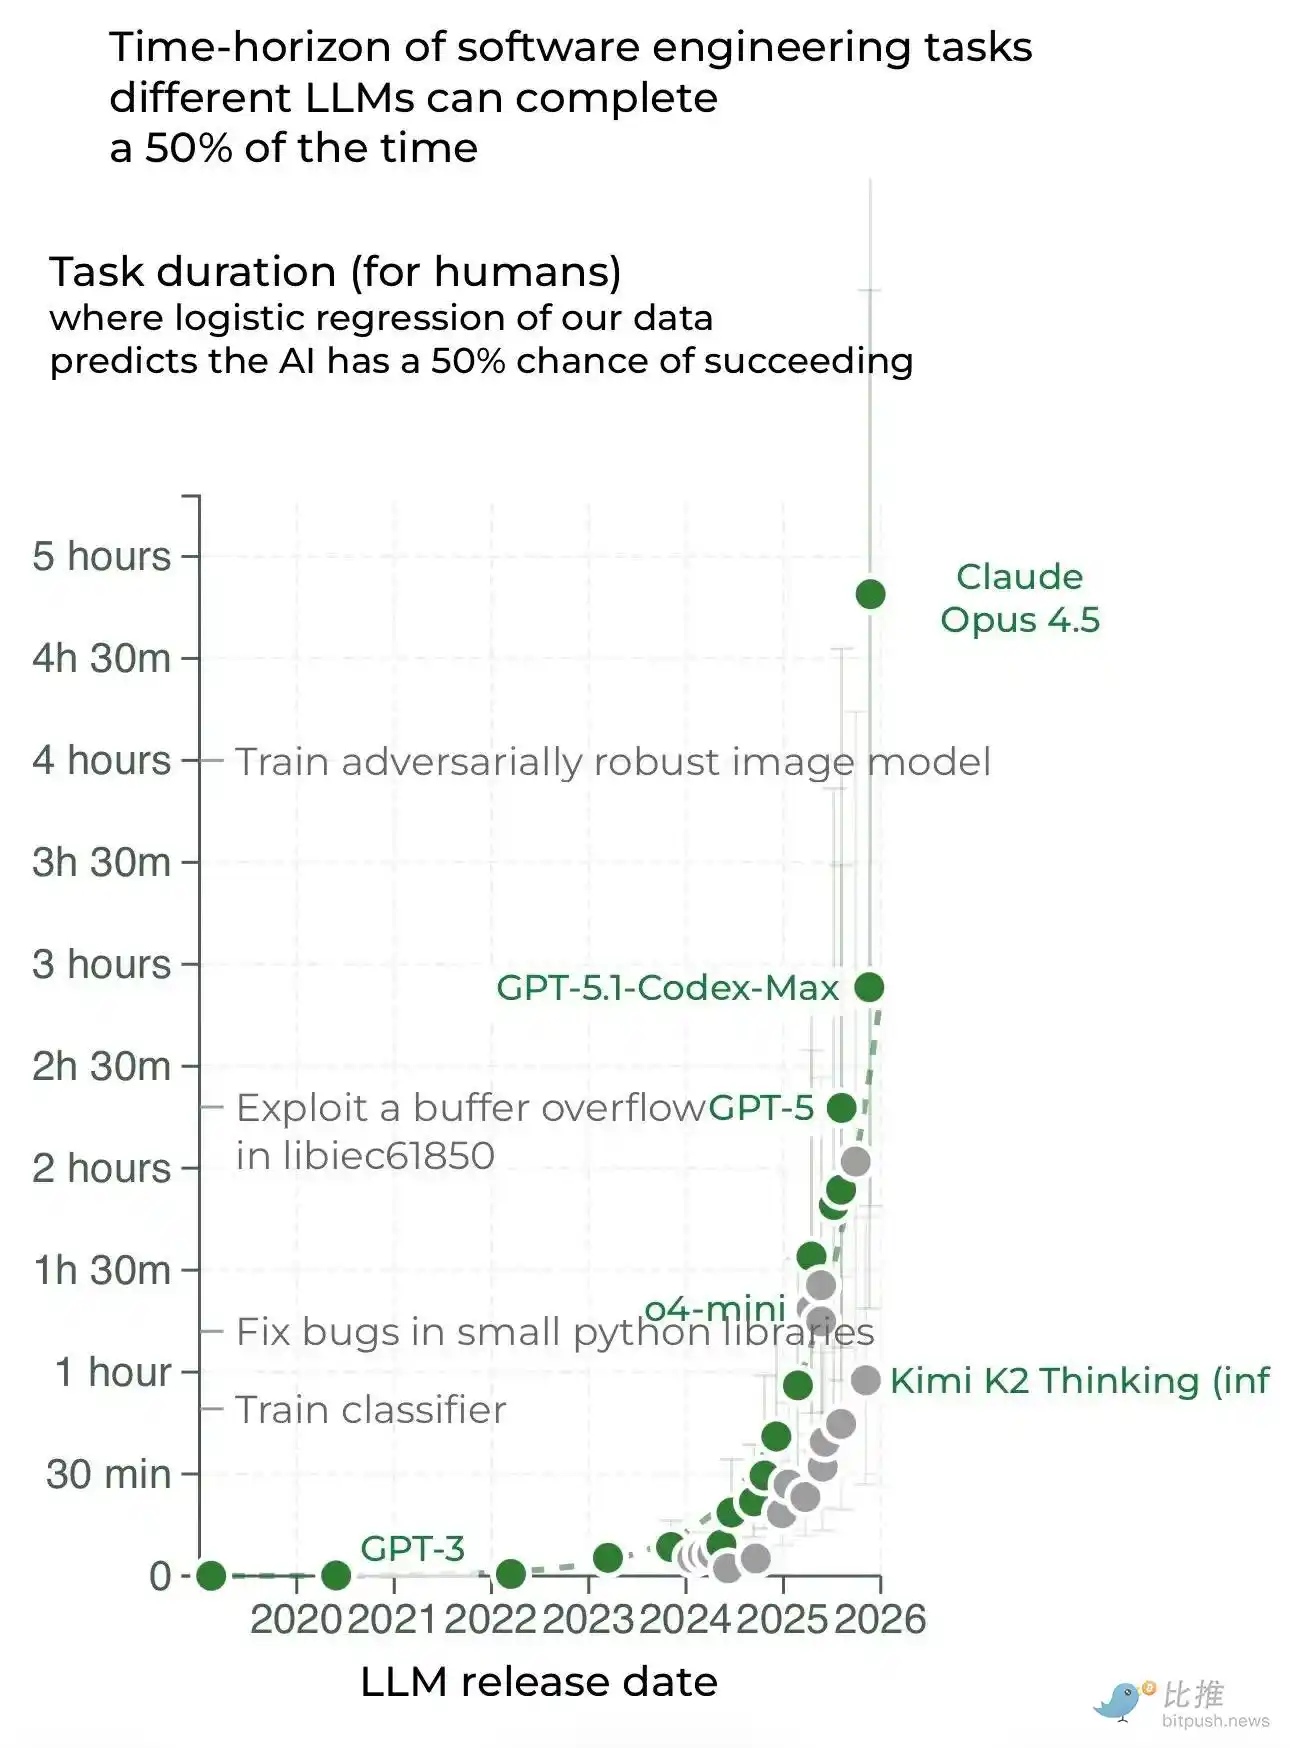
เราต้องหยุดเชื่อภาพลวงตาที่เกิดขึ้นร่วมกันนี้ และกลับสู่ความเป็นจริง ในด้านหนึ่ง บริษัทหลายสิบแห่งประสบความสำเร็จในการสร้างรายได้ต่อปีเกิน 100 ล้านดอลลาร์จากการให้บริการผู้ใช้ ในอีกด้านหนึ่ง ตลาดก็เต็มไปด้วยเรื่องโกหกและการหลอกลวง สองประเด็นนี้อยู่ร่วมกันและไม่ได้ขัดแย้งกัน
ปีใหม่จะนำมาซึ่งการเปลี่ยนแปลงครั้งใหญ่ แต่ก็ยังเต็มไปด้วยโอกาสมากมาย มีเพียงการก้าวเดินบนเส้นทางแห่งโอกาสอย่างระมัดระวังเท่านั้นที่จะนำไปสู่ความสำเร็จ แล้วพบกันใหม่เมื่อถึงคราวต่อไป!
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง