สกุลเงินดิจิทัลที่เน้นการเก็งกำไรกำลังจะตายลง แต่สกุลเงินดิจิทัลประเภทหุ้นกำลังมาแรงและจะกลับมาได้รับความนิยมอีกครั้ง
ชื่อเรื่องต้นฉบับ: วันแห่งการชำระบัญชีสำหรับโทเค็นและการทำให้ DeFi เสื่อมเสียชื่อเสียง
ผู้เขียนต้นฉบับ: Patrick Scott, Dynamo DeFi
บทความต้นฉบับแปลโดย: Deep Tide TechFlow
ในที่สุดวันชำระบัญชีสำหรับอุตสาหกรรม crypto ก็มาถึงแล้ว
ในช่วงห้าปีที่ผ่านมา โทเค็นมี "ความต้องการเก็งกำไรสูงเกินกว่าปัจจัยพื้นฐาน" ซึ่งผมขอเรียกอย่างสุภาพว่า "ความต้องการนี้สูงเกินกว่าปัจจัยพื้นฐาน" พูดอย่างสุภาพก็คือ โทเค็นมี มูลค่าสูงเกินจริงอย่างมาก
เหตุผลนั้นค่อนข้างเรียบง่าย นั่นคือ ในอุตสาหกรรมคริปโตมีสินทรัพย์สภาพคล่องที่มีปัจจัยพื้นฐานแข็งแกร่งอยู่ไม่มากนัก ดังนั้น นักลงทุนจึงสามารถได้รับผลตอบแทนจากสินทรัพย์ที่พวกเขาเข้าถึงได้ ซึ่งโดยทั่วไปคือ Bitcoin หรือ Altcoin เท่านั้น ยิ่งไปกว่านั้น นักลงทุนรายย่อยที่เคยได้ยินเรื่องราว "เศรษฐี Bitcoin" และหวังว่าจะสร้างผลตอบแทนแบบเดียวกันนี้ด้วยการลงทุนในโทเคนใหม่ที่มีขนาดเล็กกว่า
ส่งผลให้ความต้องการ altcoin สูงเกินกว่าอุปทานของ altcoin ที่มีปัจจัยพื้นฐานแข็งแกร่ง
ผลกระทบระดับแรก
เมื่อความเชื่อมั่นของตลาดตกต่ำถึงขีดสุด คุณสามารถซื้อสินทรัพย์ใดๆ ก็ได้ตามต้องการ และได้รับผลตอบแทนที่น่าทึ่งในอีกไม่กี่ปีต่อมา
เอฟเฟกต์ชั้นที่สอง
รูปแบบธุรกิจของอุตสาหกรรมส่วนใหญ่ (หากคุณสามารถเรียกมันว่ารูปแบบธุรกิจได้) มุ่งเน้นไปที่ การขายโทเค็นของตัวเอง มากกว่าการพึ่งพารายได้จริงที่เชื่อมโยงกับผลิตภัณฑ์ของพวกเขา
ในช่วงสองปีที่ผ่านมา ตลาด altcoin ประสบเหตุการณ์เลวร้ายสามครั้ง:
1. การเพิ่มขึ้นของ "Pump Fun" และแพลตฟอร์มการออกโทเค็นอื่น ๆ
แพลตฟอร์มเหล่านี้ "ทำให้เป็นสินค้าโภคภัณฑ์" (กล่าวคือ ทำให้) การออกโทเคนใหม่แพร่หลายมากเกินไป ส่งผลให้ความสนใจกระจายไปทั่วสินทรัพย์นับล้าน ผลกระทบจากการกระจายตัวนี้ทำให้โทเคนชั้นนำหลายพันตัวไม่สามารถดึงดูดเงินทุนไหลเข้าอย่างกระจุกตัวได้อีกต่อไป และส่งผลกระทบต่อผลกระทบด้านความมั่งคั่งที่มักเกิดขึ้นจากการแบ่งครึ่งของ Bitcoin
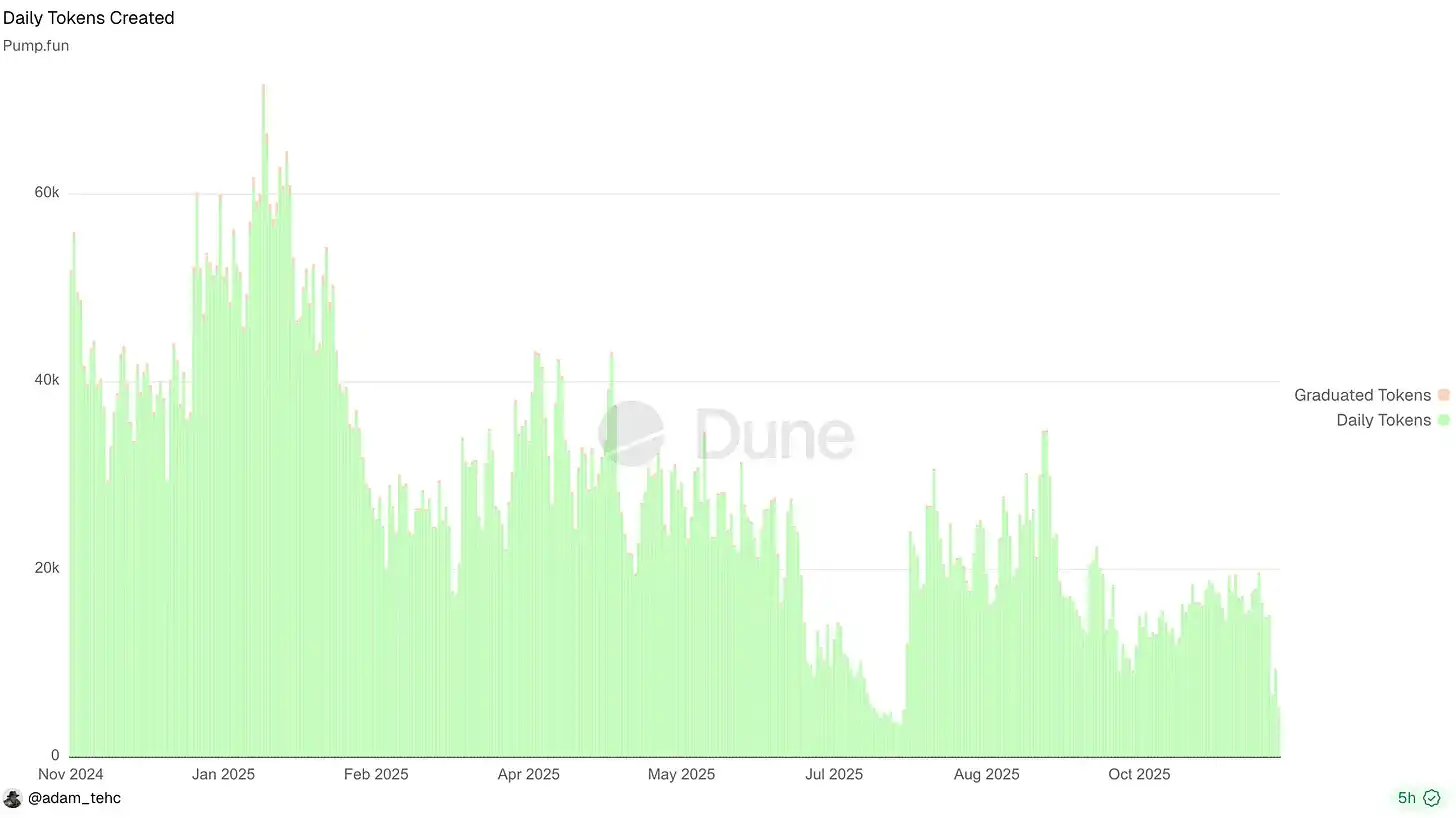
เมื่อต้นปีนี้ แพลตฟอร์ม Pump พบว่ามี โทเค็นมากกว่า 50,000 รายการ ปรากฏอยู่ทุกวันเป็นเวลาหลายวัน
2. สินทรัพย์ดิจิทัลบางส่วนเริ่มมีปัจจัยพื้นฐานที่แท้จริง
โทเค็นบางรายการ (เช่น HYPE) และโครงการ IPO ใหม่ (เช่น CRCL) เริ่มแสดงให้เห็นถึงปัจจัยพื้นฐานที่แท้จริง เมื่อสินทรัพย์ที่มีปัจจัยพื้นฐานรองรับปรากฏขึ้นในตลาด การจะเดิมพันโทเค็นที่มีเพียงเอกสารไวท์เปเปอร์รองรับก็กลายเป็นเรื่องยาก
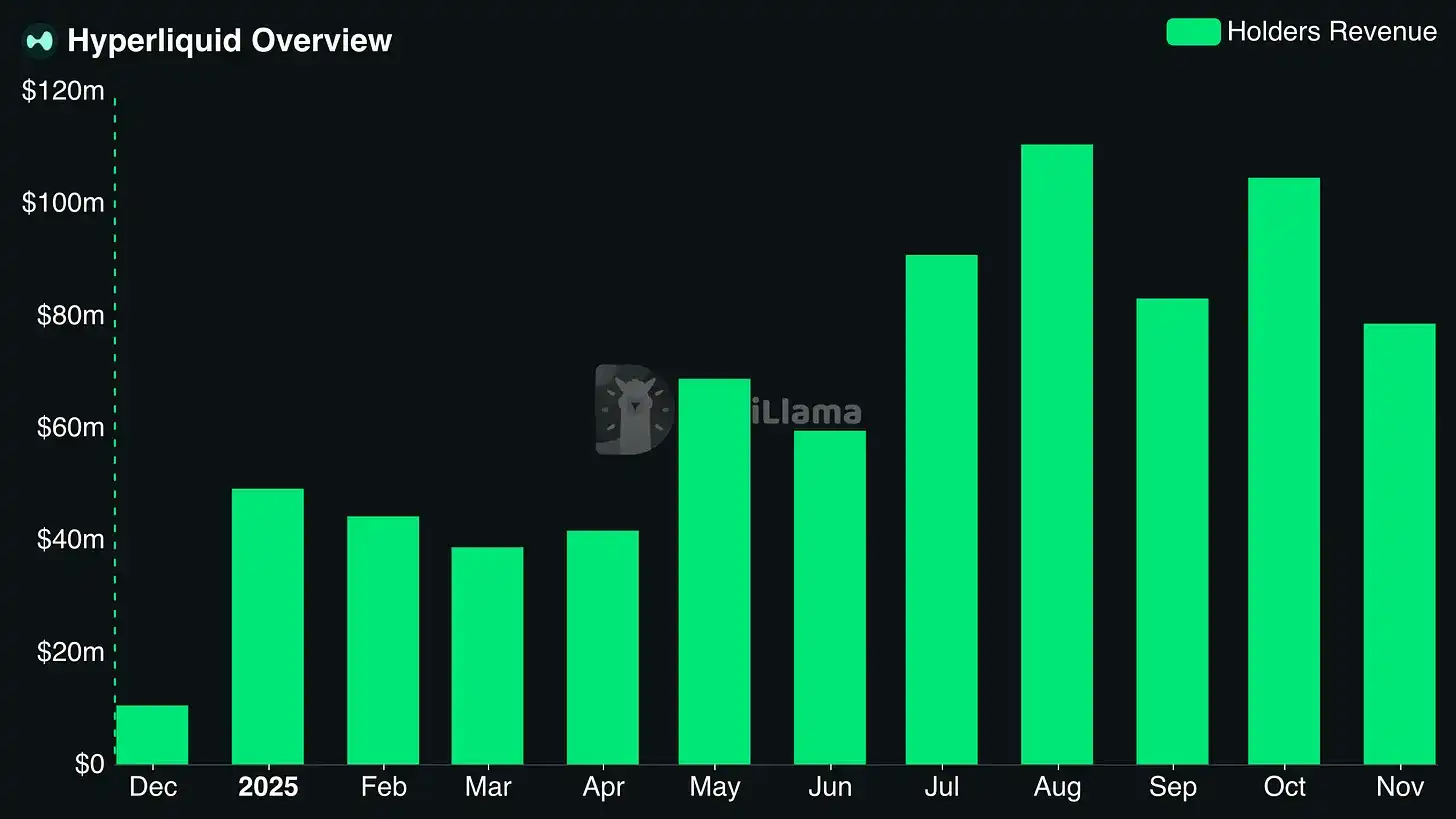
ผู้ถือที่มีสภาพคล่องสูงมักมีรายได้ต่อเดือนเกิน 100 ล้านเหรียญสหรัฐ
3. ในขณะเดียวกัน หุ้นเทคโนโลยีก็มีผลประกอบการดีกว่าตลาดคริปโต ในหลายกรณี หุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์ หุ่นยนต์ เทคโนโลยีชีวภาพ และคอมพิวเตอร์ควอนตัม กลับมีผลประกอบการดีกว่าตลาดคริปโต ซึ่งทำให้นักลงทุนรายย่อยเกิดความสงสัยว่า ทำไมต้องเสี่ยงลงทุนในอัลต์คอยน์ ในเมื่อบริษัท "ตัวจริง" ให้ผลตอบแทนสูงกว่าและดูเหมือนจะมีความเสี่ยงน้อยกว่า แม้แต่ตลาดหุ้นแนสแด็กก็ยังให้ผลตอบแทนดีกว่าบิตคอยน์และอัลต์คอยน์ในปีนี้
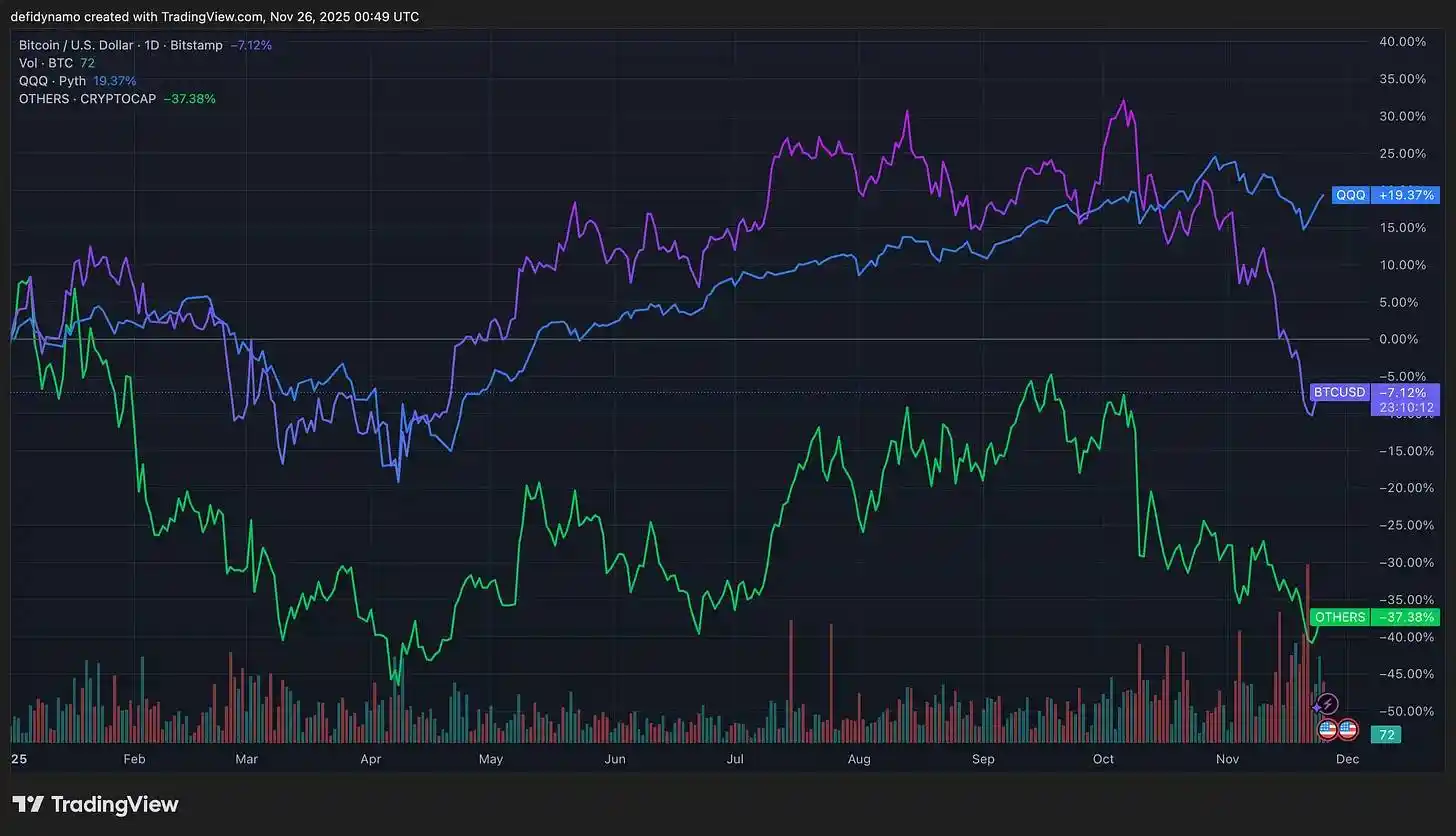
ผลลัพธ์เป็นอย่างไรบ้าง?
• Altcoins ที่ทำผลงานได้ไม่ดีกลายเป็น "สุสาน"
ทีมต่างๆ กำลังแข่งขันกันอย่างดุเดือดเพื่อชิงแหล่งเงินทุนที่หายากมากขึ้นเรื่อยๆ
แม้แต่ นักลงทุนคริปโตที่มีประสบการณ์ก็ยังรู้สึกสูญเสียและพยายามค้นหาโอกาสในการลงทุนอย่างบ้าคลั่ง
ท้ายที่สุดแล้ว โทเค็นจะหมายถึงผลประโยชน์ในธุรกิจ หรือไม่ก็ไร้ค่า มันไม่ใช่สิ่งมหัศจรรย์ใหม่ๆ ที่สร้างมูลค่าได้เพียงเพราะการมีอยู่ของมัน
หากคุณหยุดมองโทเค็นว่าเป็นสิ่งที่ไม่สามารถเข้าใจได้ และมองว่าเป็นสินทรัพย์ที่แสดงถึงกระแสเงินสดในอนาคตของบริษัทแทน ทุกอย่างจะชัดเจนยิ่งขึ้นมาก
แต่คุณอาจประท้วงว่า "Dynamo โทเค็นบางตัวไม่ได้ทำให้คุณมีสิทธิ์ได้รับกระแสเงินสดในอนาคต! โทเค็นบางตัวเป็นโทเค็นยูทิลิตี้! โปรโตคอลบางตัวมีทั้งโทเค็นและอิควิตี้!" แต่คุณคิดผิด โทเค็นเหล่านี้ยังคงแสดงถึงกระแสเงินสดในอนาคต เพียงแต่กระแสเงินสดที่มันเชื่อมโยงอยู่นั้นบังเอิญเป็น 0 ดอลลาร์
ท้ายที่สุดแล้ว โทเค็นจะให้ประโยชน์ในธุรกิจหรือไม่ก็ไม่มีมูลค่าใดๆ เลย โทเค็นไม่ได้มีมูลค่าเพิ่มขึ้นโดยอัตโนมัติเพียงเพราะ "มีอยู่" หรือมี "ชุมชน" (อย่างที่หลายคนเชื่อ)
สิ่งสำคัญที่ต้องทราบคือมุมมองนี้ใช้ไม่ได้กับสกุลเงินดิจิทัล เช่น Bitcoin (BTC) เนื่องจากสกุลเงินดิจิทัลเหล่านี้มีลักษณะใกล้เคียงกับสินค้าโภคภัณฑ์มากกว่า การอภิปรายที่นี่เกี่ยวข้องกับโทเค็นโปรโตคอล
ในอนาคตอันใกล้นี้ โทเค็น DeFi ที่มีมูลค่าที่แท้จริงจะมีเพียงโทเค็นที่มีอยู่เป็นสินทรัพย์เสมือนและตรงตามเงื่อนไขสองข้อต่อไปนี้:
1. สิทธิในการเรียกร้องรายได้จากข้อตกลง;
2. รายได้ที่เกิดจากข้อตกลงนั้นเพียงพอที่จะทำให้เป็นข้อเสนอที่มีคุณค่าที่น่าดึงดูด
นักลงทุนรายย่อยกำลังแยกทางกับตลาดคริปโต
นักลงทุนรายย่อยได้ออกจากตลาด crypto ชั่วคราว
KOL ชั้นนำบางคนประกาศว่า "อาชญากรรมเป็นสิ่งถูกกฎหมาย" แต่กลับรู้สึกประหลาดใจที่ผู้คนกลับไม่เต็มใจที่จะตกเป็นเหยื่อของ "อาชญากรรม"
ในปัจจุบันนักลงทุนรายย่อยสูญเสียความสนใจในโทเค็นส่วนใหญ่ไปแล้ว
นอกเหนือจากเหตุผลที่กล่าวไปข้างต้นแล้ว ปัจจัยสำคัญอีกประการหนึ่งก็คือ ผู้คนเบื่อหน่ายกับการสูญเสียเงิน
1. คำสัญญาที่เกินจริง : มูลค่าของโทเค็นจำนวนมากสร้างขึ้นจากคำสัญญาที่ไม่สามารถทำให้เป็นจริงได้
2. อุปทานโทเค็นเกิน : เนื่องจากการเพิ่มขึ้นของแพลตฟอร์มการออกเมมคอยน์ จึงมีอุปทานโทเค็นเกินในตลาดอย่างรุนแรง
3. เศรษฐศาสตร์โทเค็นแบบล่าเหยื่อ : ความอดทนของอุตสาหกรรมต่อโทเค็นที่ไม่มีค่าทำให้ผู้ลงทุนรายย่อยเชื่ออย่างถูกต้องว่าพวกเขาถูกกำหนดให้ "รับผลที่ตามมา"
ผลลัพธ์ ? ผู้ที่อยากจะซื้อสินทรัพย์คริปโตก็หันไปหาช่องทางอื่น ๆ เพื่อตอบสนอง "ความต้องการพนัน" ของตัวเอง เช่น การพนันกีฬา ตลาดทำนายผล และออปชันหุ้น ทางเลือกเหล่านี้อาจไม่ฉลาดนัก แต่การซื้อ altcoin ส่วนใหญ่ก็ไม่ใช่ความคิดที่ดีเช่นกัน
แต่เราจะตำหนิคนเหล่านี้ได้ไหม?
KOL บางคนพูดคุยเกี่ยวกับแนวคิดที่ว่า "อาชญากรรมเป็นเรื่องถูกกฎหมาย" แต่กลับรู้สึกประหลาดใจเมื่อพบว่าผู้คนกลับไม่อยากตกเป็นเหยื่อ
ความเฉยเมยของสาธารณชนต่อตลาดคริปโตนี้ยังสะท้อนให้เห็นความสนใจในอุตสาหกรรมนี้ด้วย ความกระตือรือร้นในปีนี้ยังห่างไกลจากระดับปี 2021 มาก แม้ว่าปัจจัยพื้นฐานจะดีขึ้นและความเสี่ยงด้านกฎระเบียบจะต่ำกว่าปีก่อนก็ตาม
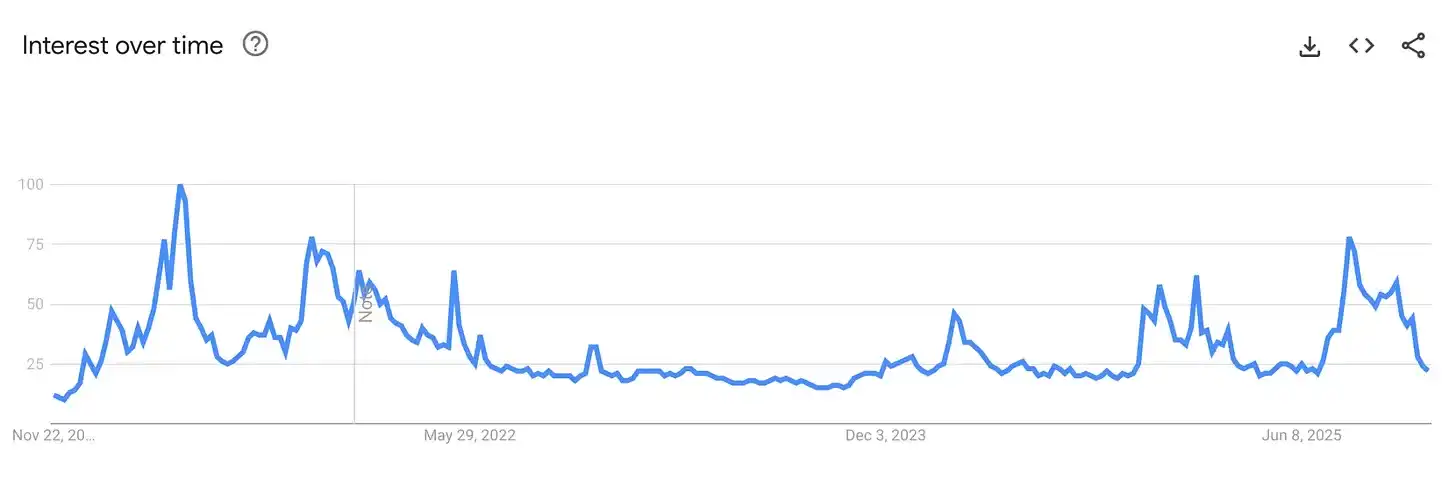
ฉันยังเชื่อว่า ChatGPT และ ความคลั่งไคล้ AI ที่ตามมาทำให้ความกระตือรือร้นของผู้คนที่มีต่อสกุลเงินดิจิทัลลดน้อยลง เนื่องจากมันแสดงให้คนรุ่นใหม่เห็นว่า "แอปสุดยอด" ที่แท้จริงมีหน้าตาเป็นอย่างไร
ในช่วงทศวรรษที่ผ่านมา ผู้ที่ชื่นชอบคริปโตต่างพูดถึง "ช่วงเวลาดอตคอม" ใหม่ อย่างไรก็ตาม คำกล่าวอ้างนี้เริ่มไม่น่าเชื่อถือมากขึ้นเรื่อยๆ เมื่อผู้คนได้เห็นปัญญาประดิษฐ์เปลี่ยนแปลงโลกของพวกเขาไปในทางที่เข้าใจง่ายและชัดเจนมากขึ้นทุกวัน
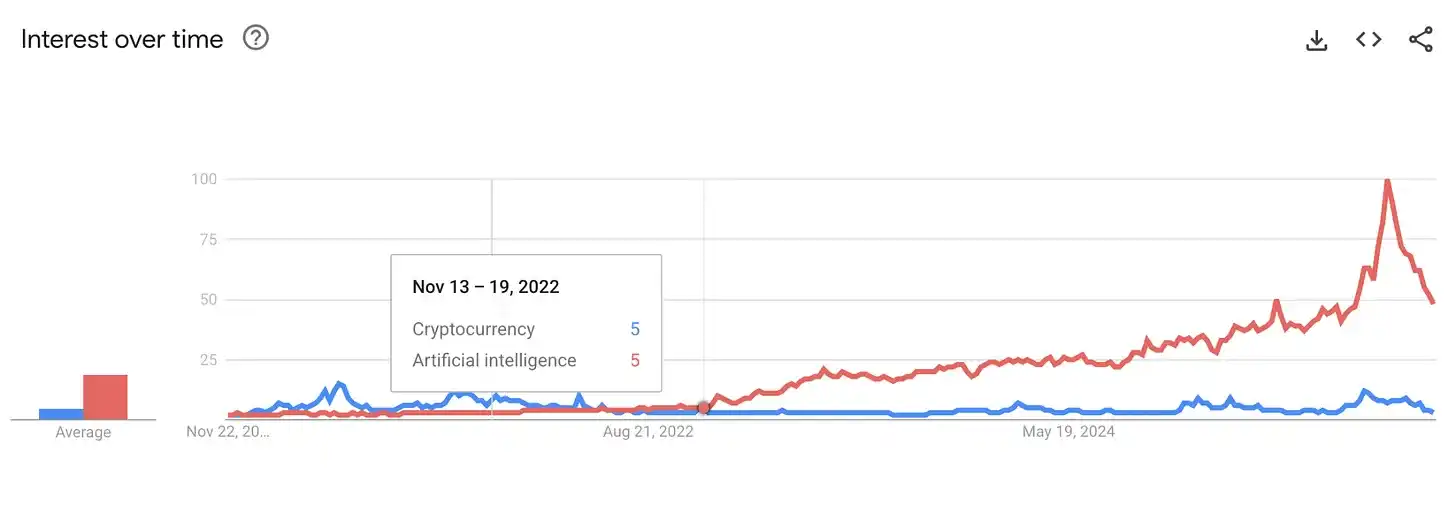
ช่องว่างความนิยมของเครื่องมือค้นหาระหว่างคริปโตและ AI นั้นชัดเจน ครั้งสุดท้ายที่ความสนใจในการค้นหาคริปโตเคอร์เรนซีแซงหน้า AI บน Google คือช่วงที่ FTX ตกต่ำ
นักลงทุนรายย่อยจะกลับมาสู่ตลาดคริปโตหรือไม่?
คำตอบคือ: ใช่ .
เป็นเรื่องที่ยุติธรรมที่จะกล่าวว่านักลงทุนรายย่อยได้หันกลับไปใช้ตลาดแบบทำนายผลในปัจจุบัน แต่พวกเขากำลังซื้อไบนารีออปชันโดยตั้งคำถามว่า "เมื่อไหร่ที่รัฐบาลจะยุติการปิดระบบ" ไม่ใช่อัลท์คอยน์ การที่พวกเขาจะสามารถซื้ออัลท์คอยน์ในวงกว้างได้อีกครั้ง พวกเขาจำเป็นต้องรู้สึกว่าตนเองมี โอกาสทำกำไรได้ในระดับหนึ่ง
แหล่งที่มาหลักของมูลค่าโทเค็น: รายได้จากโปรโตคอล
ในโลกที่โทเค็นไม่สามารถพึ่งพาผู้ซื้อที่เก็งกำไรได้อย่างต่อเนื่อง โทเค็นจะต้องสามารถยืนหยัดได้ด้วยมูลค่าที่แท้จริงของตัวเอง
หลังจากการทดลองเป็นเวลาห้าปี ความจริงอันเจ็บปวดก็ปรากฏ: รูปแบบเดียวที่มีความหมายในการสะสมมูลค่าโทเค็นก็คือ การอ้างสิทธิ์รายได้จากโปรโตคอล (ไม่ว่าจะในอดีต ปัจจุบัน หรืออนาคต)
รูปแบบต่างๆ ของการสะสมมูลค่าที่แท้จริงเหล่านี้ ท้ายที่สุดแล้วสรุปได้เป็นการเรียกร้องรายได้หรือทรัพย์สินตามสัญญา:
• เงินปันผล
การซื้อคืน
• ค่าธรรมเนียมเบิร์นส์
• การควบคุมกระทรวงการคลัง
นี่ไม่ได้หมายความว่าข้อตกลงจะต้องนำมาตรการเหล่านี้มาใช้ในปัจจุบันจึงจะมีมูลค่า ในอดีต ผมเคยถูกวิพากษ์วิจารณ์ว่าแสดงความหวังว่าข้อตกลงที่ผมสนับสนุนจะนำรายได้ไปลงทุนใหม่แทนที่จะนำไปใช้ซื้อหุ้นคืน แต่ข้อตกลงจำเป็นต้องมีความสามารถในการริเริ่มกลไกการสร้างมูลค่าเหล่านี้ในอนาคต โดยหลักการแล้วควรผ่านการลงคะแนนเสียงจากฝ่ายกำกับดูแลหรือการปฏิบัติตามเกณฑ์ที่ชัดเจน คำสัญญาที่คลุมเครือไม่เพียงพออีกต่อไป
โชคดีสำหรับนักลงทุนที่ชาญฉลาด เนื่องจากข้อมูลพื้นฐานนี้พร้อมใช้งานบนแพลตฟอร์มเช่น DefiLlama ซึ่งครอบคลุมโปรโตคอลนับพัน
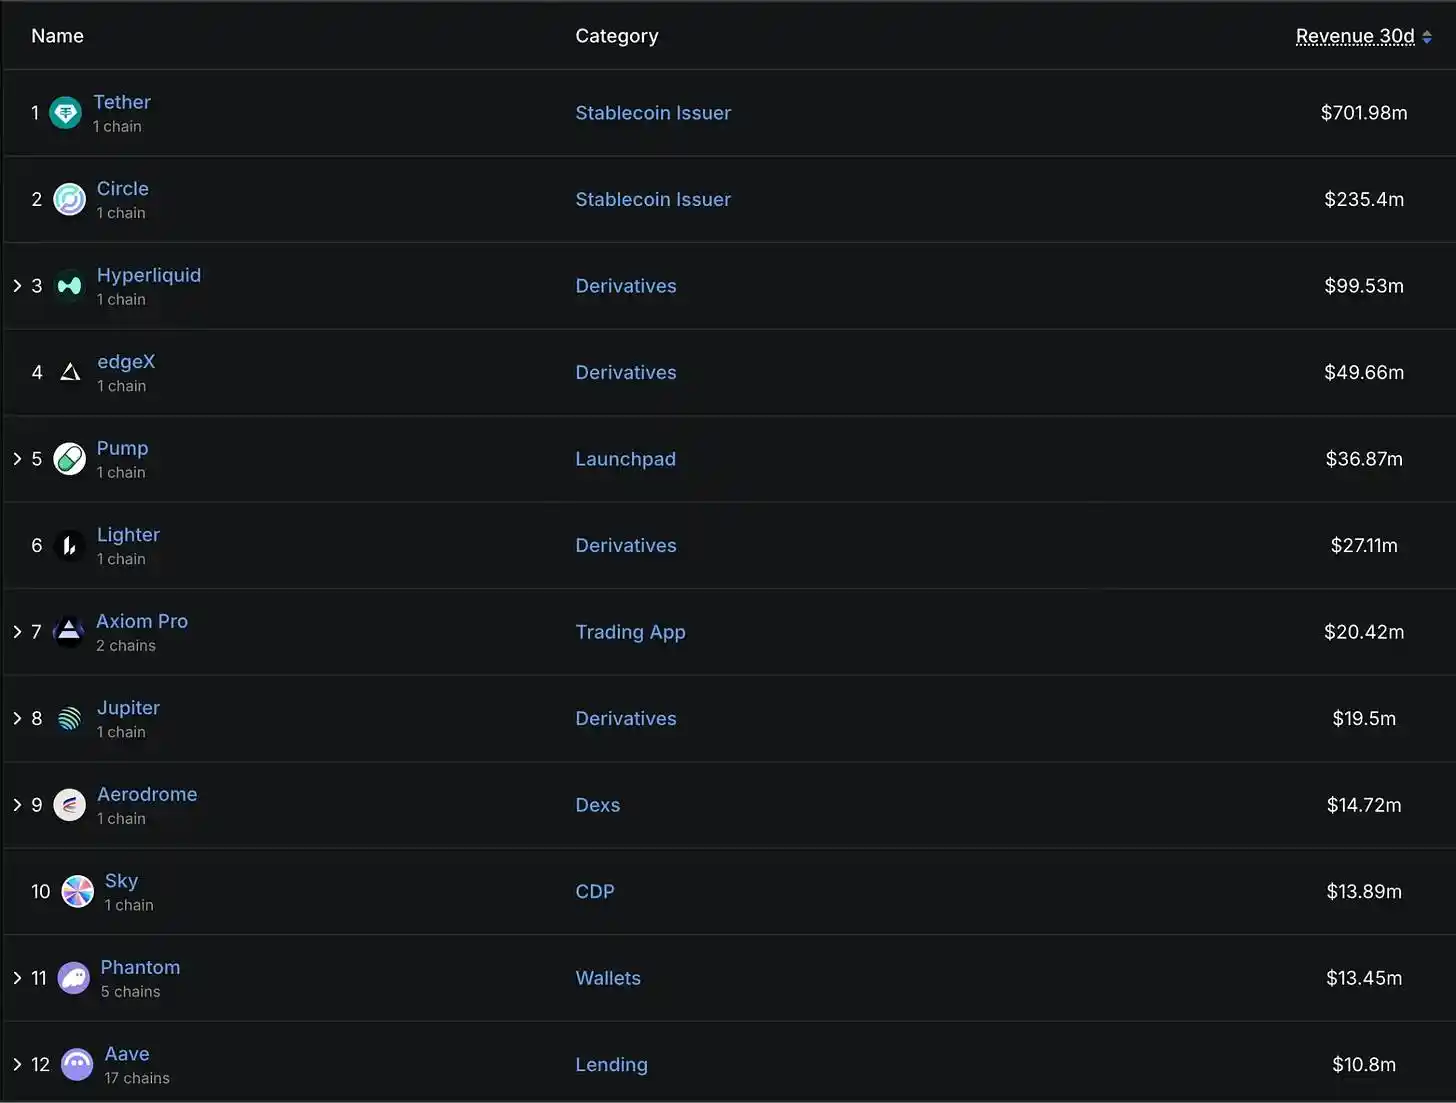
การดูโปรโตคอลยอดนิยมที่จัดอันดับตามรายได้ในช่วง 30 วันที่ผ่านมาเผยให้เห็นรูปแบบที่ชัดเจน โดย ผู้ให้บริการ Stablecoin และ แพลตฟอร์มอนุพันธ์ ครองตลาด ขณะที่ Launchpad ( แพลตฟอร์มการออกโทเค็น ) แอปพลิเคชันการซื้อขาย CDP (ตำแหน่งหนี้ที่มีหลักประกัน) กระเป๋าเงิน การแลกเปลี่ยนแบบกระจายอำนาจ (DEX) และโปรโตคอลการให้กู้ยืม ก็แสดงให้เห็นถึงอนาคตที่ดีเช่นกัน
ข้อสรุปที่น่าสังเกตหลายประการ:
1. Stablecoins และสัญญาถาวรเป็นสองธุรกิจที่ทำกำไรได้มากที่สุดในอุตสาหกรรม crypto ในปัจจุบัน
2. ธุรกิจที่เกี่ยวข้องกับธุรกรรมยังคงทำกำไรได้สูง
โดยรวมแล้ว ธุรกิจที่สนับสนุนการซื้อขายมีกำไรสูง อย่างไรก็ตาม หากตลาดเข้าสู่ภาวะตลาดหมีเป็นเวลานาน รายได้จากกิจกรรมที่เกี่ยวข้องกับการซื้อขายอาจเผชิญกับความเสี่ยงอย่างมาก เว้นแต่โปรโตคอลจะเปลี่ยนไปสู่การซื้อขาย สินทรัพย์ในโลกแห่งความเป็นจริง (RWA) ดังที่ Hyperliquid ได้พยายามทำมาแล้ว
3. การควบคุมช่องทางการจัดจำหน่ายมีความสำคัญเท่ากับการสร้างโปรโตคอลพื้นฐาน
ผมสงสัยว่าผู้ใช้ DeFi ฮาร์ดคอร์บางคนอาจคัดค้านอย่างหนักที่แอปหรือกระเป๋าเงินสำหรับการซื้อขายจะกลายเป็นแหล่งรายได้หลัก เนื่องจากผู้ใช้สามารถใช้โปรโตคอลโดยตรงเพื่อประหยัดต้นทุน อย่างไรก็ตาม ในความเป็นจริงแล้ว แอปพลิเคชันอย่าง Axiom และ Phantom นั้นทำกำไรได้มหาศาล
แอปพลิเคชันคริปโตบางตัวสร้างรายได้หลายสิบล้านดอลลาร์ต่อเดือน หากโปรโตคอลที่คุณสนใจยังไม่ถึงระดับนั้นก็ไม่เป็นไร ในฐานะผู้รับผิดชอบรายได้ของ DefiLlama ผมรู้ดีว่าการพัฒนาผลิตภัณฑ์ที่ตลาดยินดีจ่ายเงินนั้นต้องใช้เวลา แต่สิ่งสำคัญคือ ต้องมีเส้นทางสู่การทำกำไร
ยุคแห่งการเล่นสนุกสิ้นสุดลงแล้ว
โลกคริปโตที่ขับเคลื่อนด้วยมูลค่า: การวิเคราะห์กรอบการลงทุน
เมื่อมองหาโทเค็นการลงทุนในปีต่อๆ ไป โทเค็นที่มีประสิทธิภาพสูงควรตรงตามเกณฑ์ต่อไปนี้:
1. สิทธิในการเรียกร้องรายได้ภายใต้ข้อตกลงหรือกระบวนการเรียกร้องรายได้ที่ชัดเจนและโปร่งใส
2. รายได้และกำไรที่มั่นคงและเติบโตอย่างต่อเนื่อง
3. มูลค่าตลาดอยู่ภายในอัตราส่วนที่สมเหตุสมผลของรายได้ในอดีต
แทนที่จะพูดถึงแค่ทฤษฎี ลองมาดูตัวอย่างที่เป็นรูปธรรมกันดีกว่า:
เคิร์ฟ ไฟแนนซ์
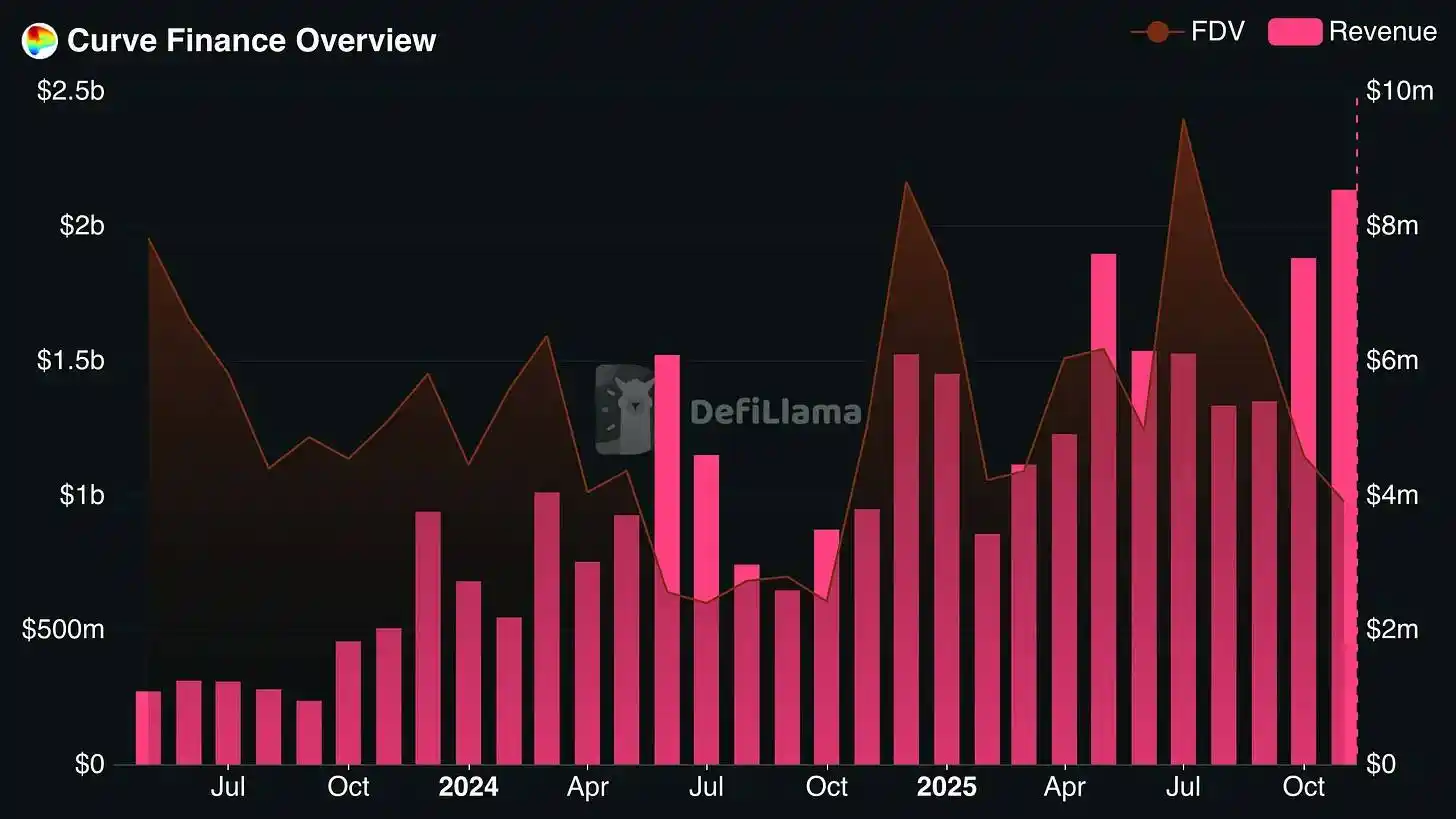
Curve Finance มีรายได้เติบโตอย่างต่อเนื่องและมั่นคงตลอดสามปีที่ผ่านมา แม้ว่ามูลค่าหุ้นที่ปรับลดแล้ว (FDV) จะลดลงก็ตาม ท้ายที่สุดแล้ว FDV ของบริษัทลดลงเหลือไม่ถึงแปดเท่าของรายได้ต่อปีของ Curve ในช่วงเดือนที่ผ่านมา
เนื่องจากผู้ถือโทเค็น Curve ที่ถูกล็อกไว้จะได้รับสินบน และเนื่องจากระยะเวลาการปล่อยโทเค็นที่ยาวนาน ผลตอบแทนที่แท้จริงจึงสูงกว่ามาก คำถามสำคัญต่อไปคือ Curve จะสามารถรักษาระดับรายได้ในอีกไม่กี่เดือนข้างหน้าได้หรือไม่
ดาวพฤหัสบดี
Jupiter ได้สร้างชื่อเสียงให้กับตัวเองอย่างมั่นคงในฐานะหนึ่งในผู้ได้รับประโยชน์หลักจากความเจริญรุ่งเรืองของระบบนิเวศ Solana โดยเป็น DEX Aggregator และ Perpetual Contract Decentralized Exchange (PERP DEX) ที่ใช้กันอย่างแพร่หลายที่สุด บนเครือข่าย Solana
นอกจากนี้ Jupiter ยังได้ทำการซื้อกิจการเชิงกลยุทธ์หลายแห่ง ซึ่งทำให้บริษัทสามารถใช้ช่องทางการจัดจำหน่ายเพื่อขยายเข้าสู่ตลาดในเครือข่ายอื่นๆ ได้
ที่น่าสังเกตก็คือผลตอบแทนรายปีของ Jupiter สำหรับผู้ถือโทเค็นนั้นค่อนข้างมาก โดยคิดเป็นประมาณ 25% ของมูลค่าตลาดหมุนเวียน และเกิน 10% ของ FDV (Fully Diluted Valuation)

โปรโตคอลอื่นๆ ที่สอดคล้องกับมาตรฐาน: Hyperliquid, Sky, Aerodrome และ Pendle
สัญญาณบวก: ประภาคารแห่งความหวัง
ข่าวดีก็คือ ทีมที่ใส่ใจกับการอยู่รอดของตัวเองอย่างแท้จริงกำลังตระหนักถึงสิ่งนี้ได้อย่างรวดเร็ว ผมคาดการณ์ว่าในอีกไม่กี่ปีข้างหน้า แรงกดดันจากการที่ไม่สามารถขายโทเค็นได้อย่างไม่มีกำหนด จะกระตุ้นให้โปรเจกต์ DeFi จำนวนมากขึ้นพัฒนาช่องทางสร้างรายได้ในโลกแห่งความเป็นจริง และเชื่อมโยงโทเค็นของพวกเขาเข้ากับช่องทางเหล่านั้น
หากคุณรู้ว่าต้องมองไปที่ใด อนาคตก็จะเต็มไปด้วยความหวัง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง