



การสร้างโทเค็นของส่วนทุนในบริษัทที่ไม่ได้จดทะเบียน: การ "ปิดล้อม" มูลค่าล้านล้านดอลลาร์ และความสนใจที่ถูกขโมยไปโดยสัญญาถาวร
ชื่อเดิม: Bitget Wallet Research: การสร้างโทเค็นของทุนในบริษัทเอกชน: "การปิดล้อม" มูลค่าล้านล้านดอลลาร์ และการขโมยความสนใจโดยสัญญาถาวร
แหล่งที่มา: Bitget Wallet Research
I. บทนำ
ในภูมิทัศน์สินทรัพย์โลก การลงทุนในหุ้นของบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ โดยเฉพาะบริษัทยูนิคอร์นที่มีการเติบโตสูง ถือเป็นภาคสินทรัพย์ที่ผสมผสานทั้งขนาดและศักยภาพ อย่างไรก็ตาม ศักยภาพในการเติบโตนี้ถูกผูกขาดโดยสถาบันมืออาชีพ เช่น ไพรเวทอิควิตี้ (PE) และเวนเจอร์แคปิตอล (VC) มานาน โดยมีสถาบันและนักลงทุนที่มีสินทรัพย์สุทธิสูงเพียงไม่กี่รายเท่านั้นที่สามารถเข้าร่วมได้ นักลงทุนทั่วไปมักได้แต่ติดตามเรื่องราวการเติบโตของยูนิคอร์นในข่าว
บล็อกเชนและโทเค็นไนซ์กำลังเปลี่ยนแปลงภูมิทัศน์นี้ ตลาดหวังที่จะสร้างตลาดรองใหม่ที่สามารถซื้อขายได้ตลอด 24 ชั่วโมงทุกวันภายใต้กรอบการทำงานที่สอดคล้อง ช่วยเพิ่มสภาพคล่อง ลดอุปสรรคในการเข้าสู่ตลาด และเชื่อมโยง TradeFi และ DeFi ในระดับที่ใหญ่ขึ้น ด้วยการออกโทเค็นแบบออนเชนเพื่อเป็นตัวแทนของหุ้นหรือผลประโยชน์ทางเศรษฐกิจในบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์
สถาบันต่างๆ ต่างคาดหวังกับสาขานี้ไว้สูงมาก ยกตัวอย่างเช่น ซิตี้กรุ๊ปเชื่อว่าการแปลงสินทรัพย์เป็นโทเค็นของไพรเวทอิควิตี้อาจเติบโตถึง 80 เท่าภายในสิบปี คิดเป็นมูลค่าเกือบ 4 ล้านล้านดอลลาร์สหรัฐ ด้วยเหตุนี้ การแปลงสินทรัพย์เป็นโทเค็นในบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์จึงกลายเป็นหนึ่งในภาคส่วนย่อยที่ได้รับความสนใจมากที่สุดใน RWA (Rich Personal Asset Tokenization) ความสำคัญของการแปลงสินทรัพย์เป็นโทเค็นไม่ได้อยู่แค่ในด้านนวัตกรรมทางเทคโนโลยีเท่านั้น แต่ยังรวมถึงการเปลี่ยนแปลงเชิงลึกในกลไกการมีส่วนร่วมในสินทรัพย์ กลยุทธ์การออกหุ้น และโครงสร้างกำไร Bitget Wallet Research จะแนะนำคุณตลอดบทความนี้ เพื่อดูว่าการแปลงสินทรัพย์เป็นโทเค็นจะช่วยให้บริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ก้าวข้ามอุปสรรคนี้ได้อย่างไร
II. "การปิดล้อม" มูลค่าล้านล้านดอลลาร์: มูลค่าสูง แต่เข้าและออกยาก
ในด้านสินทรัพย์ ส่วนของผู้ถือหุ้นในบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ครอบคลุมตั้งแต่สตาร์ทอัพไปจนถึงกลุ่มบริษัทเอกชนขนาดใหญ่ โดยมีผู้ถือหุ้นประกอบด้วยทีมผู้ก่อตั้ง ESOP/RSU ของพนักงาน นักลงทุนเทวดา กองทุน VC/PE และสถาบันระยะยาวบางแห่ง ในด้านแหล่งเงินทุน จากข้อมูลที่เปิดเผยต่อสาธารณะ สินทรัพย์ภายใต้การจัดการของ PE ทั่วโลกกำลังใกล้ถึง 6 ล้านล้านดอลลาร์สหรัฐ และสินทรัพย์ภายใต้การจัดการของ VC อยู่ที่ประมาณ 3 ล้านล้านดอลลาร์สหรัฐ รวมเป็นมูลค่าประมาณ 8.9 ล้านล้านดอลลาร์สหรัฐ ขณะเดียวกัน ณ กลางปี 2568 มูลค่ารวมของบริษัทยูนิคอร์นทั่วโลกอยู่ระหว่าง 4.8 ถึง 5.6 ล้านล้านดอลลาร์สหรัฐ ซึ่งเป็นเพียงส่วนหนึ่งของบริษัทชั้นนำไม่กี่พันแห่งที่อยู่บนสุดของพีระมิดเท่านั้น ยังมีบริษัทเอกชนที่เติบโตเต็มที่หลายหมื่นแห่งที่ยังไม่ถึง "เกณฑ์ยูนิคอร์น" ซึ่งยังไม่ได้ถูกนำมาพิจารณาอย่างครบถ้วน
เมื่อนำตัวเลขเหล่านี้มารวมกัน จะเห็นภาพรวมที่เห็นได้ชัด นั่นคือ สินทรัพย์มหาศาลมูลค่าหลายล้านล้านดอลลาร์ แต่กลับกลายเป็นเมืองที่ไม่มีสภาพคล่องและมีกำแพงล้อมรอบ ในแง่หนึ่ง ตลาดนี้เข้าถึงได้ยากสำหรับคนส่วนใหญ่ โดยทั่วไปแล้ว เขตอำนาจศาลหลักๆ จะจำกัดโอกาสการลงทุนในหุ้นทุนเอกชนขั้นต้นไว้เฉพาะกลุ่มนักลงทุนที่มีคุณสมบัติเหมาะสมและนักลงทุนสถาบันเพียงไม่กี่ราย โดยเงินลงทุนขั้นต่ำมักเริ่มต้นที่หลายแสนดอลลาร์หรือหลายล้านดอลลาร์ ปัจจัยด้านความมั่งคั่งและอุปสรรคจากสถาบันทำให้สินทรัพย์ประเภทนี้แทบจะเข้าถึงได้ยากสำหรับนักลงทุนทั่วไป ในทางกลับกัน นักลงทุนที่อยู่ในเมืองอยู่แล้วมักจะประสบปัญหาในการออกจากตลาด สำหรับพนักงาน นักลงทุนเทวดา และผู้ถือหุ้น VC/PE ทางออกหลักๆ มักจะเป็น IPO หรือการควบรวมกิจการและซื้อกิจการ บริษัทยูนิคอร์นมักจะเลื่อนการ IPO ออกไป โดยระยะเวลาล็อกอัพสิบปีกลายเป็นเรื่องปกติ ทำให้การชำระหนี้จากสินทรัพย์ถาวรเป็นเรื่องยากในระยะยาว แม้ว่าจะมีตลาดรองการลงทุนในหุ้นเอกชนนอกเครือข่ายอยู่ก็ตาม แต่ตลาดรองดังกล่าวก็ยังคงพึ่งพาตัวกลางเป็นอย่างมาก ส่งผลให้กระบวนการต่างๆ ไม่โปร่งใส มีต้นทุนสูง และวงจรยาวนาน ทำให้การเป็นช่องทางระบายสภาพคล่องขนาดใหญ่เป็นเรื่องยาก
ความไม่สมดุลระหว่างสินทรัพย์ที่มีมูลค่าสูงและกลไกสภาพคล่องที่ไม่มีประสิทธิภาพเป็นจุดเริ่มต้นที่ชัดเจนสำหรับการแปลงหุ้นเป็นโทเค็นในบริษัทที่ไม่ได้จดทะเบียน ซึ่งก็คือการสร้างเส้นทางใหม่สำหรับการมีส่วนร่วมและการออกโดยไม่รบกวนระเบียบข้อบังคับและการกำกับดูแลกิจการ
III. การสร้างโทเค็นเปลี่ยนแปลงอะไรจริง ๆ บ้าง?
ภายใต้สมมติฐานของการปฏิบัติตาม มูลค่าที่นำมาโดยโทเค็นไม่เพียงแต่จะย้ายการถือหุ้นบนบล็อกเชนเท่านั้น แต่ยังรวมถึงการปรับเปลี่ยนกลไกหลักสามประการด้วย
ประการแรก คือ สภาพคล่องรองอย่างต่อเนื่อง การแปลงเป็นโทเค็นและการแยกส่วนหุ้น ช่วยให้หุ้นมูลค่าสูงสามารถแบ่งออกเป็นหุ้นขนาดเล็กลงได้ ช่วยให้นักลงทุนที่ปฏิบัติตามกฎระเบียบมากขึ้นสามารถลงทุนในสินทรัพย์ที่เดิมทีมีไว้สำหรับ PE/VC ด้วยมูลค่าที่น้อยกว่า ในมุมมองของนักลงทุนภายนอก นี่เป็นจุดเริ่มต้นสำหรับบุคคลทั่วไปในการซื้อ OpenAI/SpaceX ส่วนในมุมมองของผู้ถือหุ้นภายใน นี่เป็นช่องทางเสริมสำหรับพนักงาน ผู้ถือหุ้นรายแรก และบริษัทร่วมทุน (LP) บางราย นอกเหนือจากการเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO/M&A) ช่วยให้พวกเขาสามารถสร้างรายได้จากการลงทุนแบบค่อยเป็นค่อยไปในตลาดออนไลน์ที่เปิดตลอด 24 ชั่วโมงทุกวัน โดยมีเกณฑ์ที่ควบคุมได้
ประการที่สอง ช่วยให้สามารถค้นพบราคาและบริหารจัดการมูลค่าหลักทรัพย์ตามราคาตลาดได้อย่างต่อเนื่องมากขึ้น การประเมินมูลค่าหลักทรัพย์ที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์แบบดั้งเดิมนั้นขึ้นอยู่กับรอบการระดมทุนเป็นอย่างมาก โดยราคาจะแยกจากกันและล่าช้า และอาจถือเป็นการเสนอราคาแบบเป็นช่วงๆ ก็ได้ หากภายในกรอบการทำงานที่สอดคล้อง สิทธิในหุ้นหรือสิทธิทางเศรษฐกิจบางส่วนถูกแปลงเป็นโทเคนและนำไปซื้อขายอย่างต่อเนื่อง บริษัทเป้าหมายและนักลงทุนรายย่อยสามารถใช้สัญญาณราคาตลาดที่ถี่ขึ้นเพื่อกำหนดราคาการระดมทุนครั้งต่อไป ซึ่งเป็นการดำเนินการบริหารจัดการมูลค่าหลักทรัพย์ตามราคาตลาดในเชิงรุกใน "ตลาดกึ่งสาธารณะ" และเชื่อมช่องว่างในการประเมินมูลค่าระหว่างตลาดหลักและตลาดรอง
สุดท้ายนี้ มีช่องทางการจัดหาเงินทุนใหม่ๆ สำหรับบริษัทที่มีการเติบโตสูงบางแห่ง การสร้างโทเค็นไม่เพียงแต่เป็นเครื่องมือสำหรับการโอนหุ้นที่มีอยู่แล้วเท่านั้น แต่ยังเป็นเครื่องมือสำหรับการออกทุนใหม่อีกด้วย ด้วยช่องทางต่างๆ เช่น การเสนอขายโทเค็นหลักทรัพย์ (STO) บริษัทต่างๆ อาจสามารถหลีกเลี่ยงกระบวนการจัดจำหน่ายหลักทรัพย์ที่มีค่าใช้จ่ายสูงและกระบวนการเสนอขายหุ้น IPO ที่ยาวนาน โดยระดมทุนโดยตรงจากนักลงทุนทั่วโลกที่ปฏิบัติตามกฎระเบียบ ช่องทางนี้น่าสนใจเป็นพิเศษสำหรับบริษัทที่ไม่มีแผนการจดทะเบียนในตลาดหลักทรัพย์ระยะสั้น แต่ต้องการเพิ่มประสิทธิภาพโครงสร้างเงินทุนและเพิ่มการเคลื่อนย้ายพนักงาน
IV. สามโมเดล: หุ้นจริงบนเครือข่าย อนุพันธ์มิเรอร์ และโครงสร้าง SPV
สำหรับประเด็นการแปลงหุ้นเป็นโทเค็นในบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ ปัจจุบันมีแนวทางการดำเนินการหลัก 3 แนวทางในตลาด ซึ่งแตกต่างกันโดยพื้นฐานในแง่ของคุณลักษณะทางกฎหมาย สิทธิของนักลงทุน และการปฏิบัติตาม
ประเภทแรกคือรูปแบบการทำงานร่วมกันแบบเนทีฟของการนำหุ้นจริงมาวางบนบล็อกเชน ในโมเดลนี้ บริษัทเป้าหมายจะเป็นผู้อนุมัติและมีส่วนร่วมอย่างจริงจัง โดยการลงทะเบียนหุ้น การออกโทเคน และการบำรุงรักษาทะเบียนผู้ถือหุ้นทั้งหมดจะเสร็จสมบูรณ์ภายใต้กรอบการกำกับดูแล โทเคนบนบล็อกเชนนั้นเทียบเท่ากับหุ้นตามกฎหมาย และผู้ถือครองมีสิทธิของผู้ถือหุ้นอย่างเต็มที่ เช่น สิทธิในการออกเสียงและสิทธิในการรับเงินปันผล ตัวอย่างทั่วไปคือ Securitize ซึ่งได้ช่วยเหลือบริษัทต่างๆ เช่น Exodus และ Curzio Research ในการแปลงหุ้นเป็นโทเคน แล้วนำไปซื้อขายบนแพลตฟอร์ม ATS และจดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก (NYSE) ข้อได้เปรียบคือการปฏิบัติตามข้อกำหนดที่ชัดเจนและสิทธิ์ที่กำหนดไว้อย่างชัดเจน แต่ข้อกำหนดเบื้องต้นคือความร่วมมืออย่างสูงจากผู้ออกหลักทรัพย์ และความเร็วในการนำไปใช้งานค่อนข้างช้า
ประเภทที่สองคืออนุพันธ์ภาพสะท้อนสังเคราะห์ โครงการเหล่านี้ไม่ได้ถือครองหุ้นจริง แต่จะ "จัดทำดัชนี" การประเมินมูลค่าของบริษัทอ้างอิงผ่านสัญญา/ตั๋วเงิน แล้วจึงออกสัญญาแบบถาวรหรือโทเคนประเภทหนี้ นักลงทุนมีความสัมพันธ์ทางกฎหมายด้านหนี้หรือสัญญากับแพลตฟอร์ม และไม่ได้จดทะเบียนเป็นผู้ถือหุ้นของบริษัทอ้างอิง ผลตอบแทนของพวกเขาขึ้นอยู่กับการชำระสัญญาทั้งหมด Ventures เป็นตัวแทนของโมเดลนี้ โดยอาศัยโครงสร้างพื้นฐานสัญญาแบบถาวรของ Hyperliquid ซึ่งจะแบ่งการประเมินมูลค่าของบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ เช่น OpenAI ออกเป็นหน่วยประเมินมูลค่าที่สามารถซื้อขายได้ ซึ่งทำให้ผู้ใช้สามารถซื้อขายแบบ long หรือ short ได้
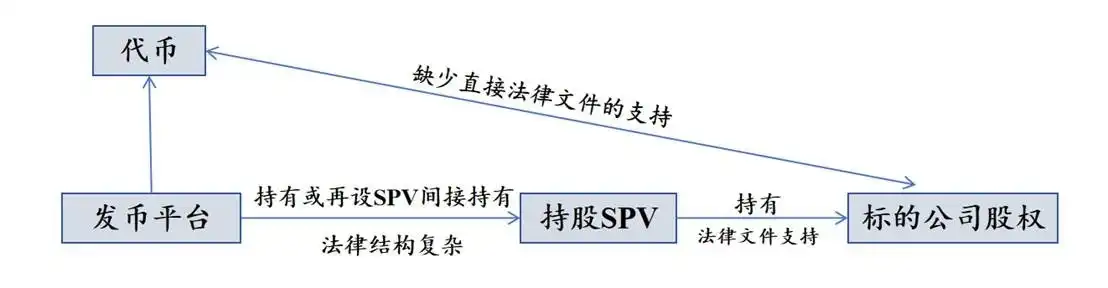
รูปแบบที่สามคือรูปแบบการถือครองทางอ้อมของ SPV ที่พบมากที่สุดในสถานการณ์คริปโตปัจจุบัน แพลตฟอร์มการออกหลักทรัพย์จะจัดตั้งนิติบุคคลเฉพาะกิจ (SPV) ขึ้นก่อน ซึ่งจะเข้าซื้อหุ้นจำนวนเล็กน้อยในบริษัทเป้าหมายในตลาดรองภาคเอกชนแบบดั้งเดิม จากนั้นจึงแปลงเป็นโทเคนและขายสิทธิที่เป็นประโยชน์ของ SPV นักลงทุนถือสิทธิที่เป็นประโยชน์ทางเศรษฐกิจตามสัญญากับ SPV แทนที่จะถือสิทธิโดยตรงในทะเบียนผู้ถือหุ้นของบริษัทเป้าหมาย ข้อดีของรูปแบบนี้คือความสามารถในการใช้งานได้จริง กล่าวคือ สามารถเชื่อมโยงหุ้นที่แท้จริงเข้ากับทุนบนเครือข่ายได้ในระดับหนึ่ง แม้จะไม่มีความร่วมมือจากผู้ออกหลักทรัพย์ก็ตาม อย่างไรก็ตาม รูปแบบนี้ก็มักถูกกดดันจากหน่วยงานกำกับดูแลและฝ่ายกฎหมายของบริษัทเป้าหมาย ข้อจำกัดในการโอนในข้อตกลงผู้ถือหุ้น การขาดความโปร่งใสของ SPV และข้อตกลงการชำระบัญชี อาจกลายเป็นประเด็นถกเถียงในอนาคต
V. การจับคู่อนุพันธ์: เมื่อ OpenAI เป็นแบบ "On-Chain" ผ่านสัญญาถาวร
เมื่อเร็วๆ นี้ สัญญาณใหม่กำลังปรับเปลี่ยนมุมมองของตลาดเกี่ยวกับ RWA ก่อน IPO: สิ่งที่ผู้ใช้จำนวนมากต้องการจริงๆ ไม่ใช่สถานะผู้ถือหุ้น แต่เป็นความสามารถในการเดิมพันกับการขึ้นและลงของบริษัทยูนิคอร์น เช่น OpenAI และ SpaceX ได้ตลอดเวลา
Hyperliquid ได้ยกระดับความต้องการนี้ไปอีกขั้น ด้วยเลเยอร์สัญญาแบบถาวรที่ตั้งโปรแกรมได้ HIP-3 ทีมใดๆ ก็สามารถสร้างตลาด perp ใหม่ได้ ตราบใดที่มี HYPE เพียงพอ เพื่อลดแรงกดดันจากการเริ่มต้นแบบ Cold Start Hyperliquid ได้เปิดตัว Growth Mode ซึ่งช่วยลดค่าธรรมเนียม Taker ลงประมาณ 90% สำหรับตลาดใหม่ ช่วยให้สินทรัพย์แบบ long-tail สามารถสะสมความลึกและกิจกรรมต่างๆ ได้อย่างรวดเร็วในช่วงเริ่มต้น
เมื่อสัปดาห์ที่แล้ว Hyperliquid ได้เปิดตัวคู่ซื้อขาย OPENAI-USDH โดยตรง ซึ่งหมายความว่าบริษัทที่ยังไม่ได้จดทะเบียนในตลาดหลักทรัพย์และถูกครอบงำโดยตลาดเอกชนทั้งหมด ได้ถูกดึงเข้าสู่ตลาดออนเชนที่เปิดดำเนินการตลอด 24 ชั่วโมงทุกวัน มีการใช้เลเวอเรจ และเข้าถึงได้ทั่วโลก ส่งผลให้เกิดความเสียหายอย่างรุนแรงต่อ RWA ก่อนการเสนอขายหุ้น IPO
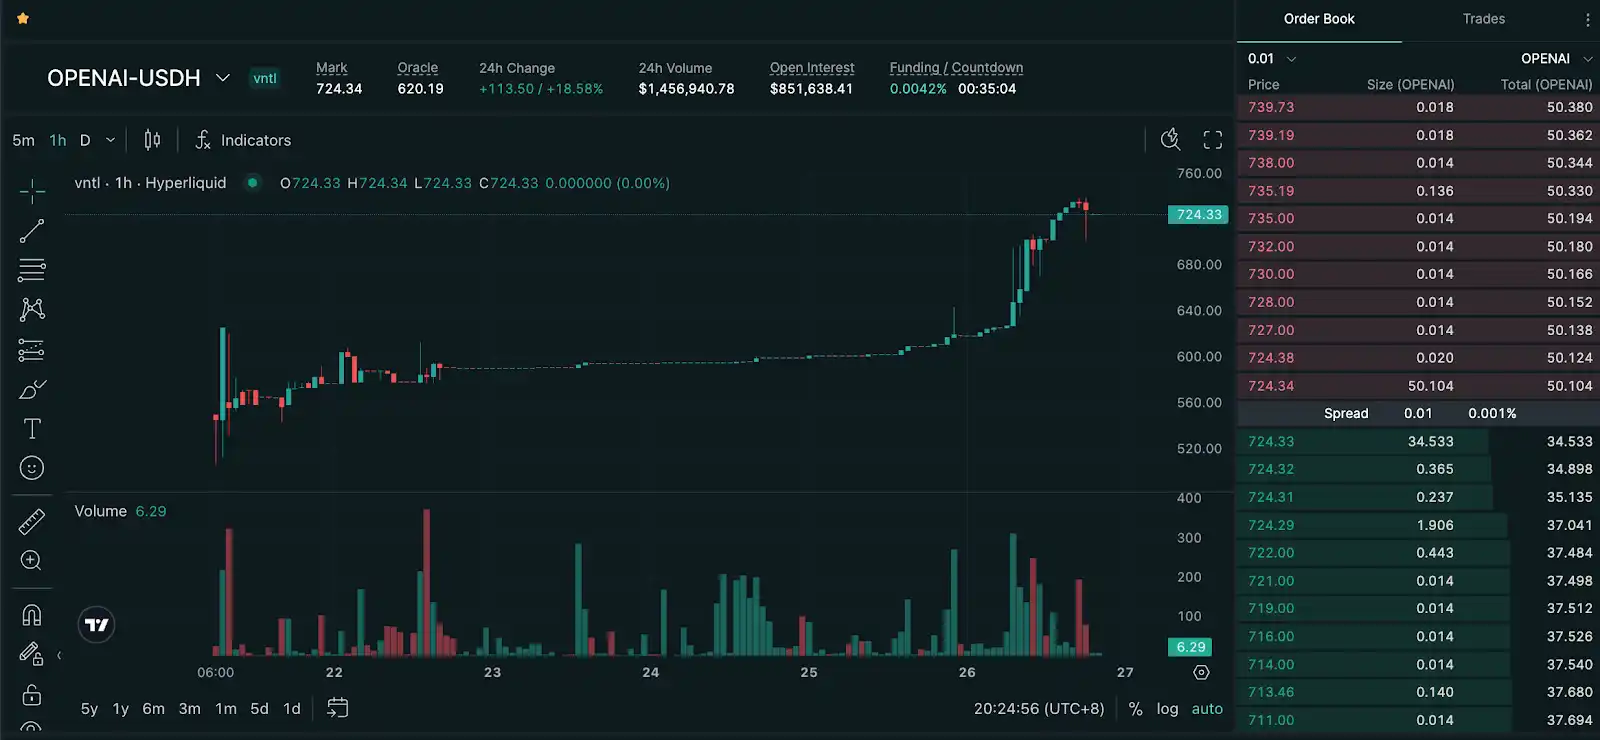
ผลกระทบที่คาดการณ์ไว้นั้นเห็นได้ชัดเจนมาก โทเคนหุ้นก่อนการเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO) ซึ่งขาดสภาพคล่อง จะถูกจำกัดขอบเขตด้วยความลึกและความเร็วของตลาด perp ก่อนที่จะเติบโตเต็มที่อย่างแท้จริง หากแนวโน้มนี้ยังคงดำเนินต่อไป ตลาดหลักอาจต้องอ้างอิงราคาบนเครือข่ายของตลาด perp เมื่อพิจารณาการประเมินมูลค่า ซึ่งจะเปลี่ยนแปลงตรรกะการค้นหาราคาของสินทรัพย์ส่วนบุคคลไปอย่างสิ้นเชิง
แน่นอนว่า คำถามที่เกิดขึ้นคือ ราคาของ OPENAI-USDH ที่ผูกกับราคาเท่าไหร่กันแน่? มูลค่าตลาดของบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ไม่มีการกำหนดราคาแบบต่อเนื่องนอกเครือข่าย (off-chain) แต่สัญญาแบบถาวรบนเครือข่าย (on-chain) จะทำงานตลอด 24 ชั่วโมงทุกวัน ซึ่งอาจอาศัยระบบ "soft peg" ที่สร้างขึ้นโดยอิงจากออราเคิล การคาดการณ์มูลค่าระยะยาว อัตราเงินทุน และความเชื่อมั่นของตลาด
สำหรับภาคส่วน RWA ก่อน IPO มีผลกระทบในโลกแห่งความเป็นจริงสองประการ:
ประการแรก คือแรงกดดันด้านอุปสงค์ เมื่อนักลงทุนทั่วไปต้องการเพียงแค่เดิมพันราคาและไม่สนใจสิทธิของผู้ถือหุ้น เงินปันผล หรือสิทธิในการออกเสียง DEX สัญญาแบบถาวรที่อิงกับ Hyperliquid มักจะเรียบง่ายกว่า มีสภาพคล่องมากกว่า และมีเครื่องมือเลเวอเรจที่หลากหลายกว่า ในทางตรงกันข้าม ผลิตภัณฑ์โทเค็นหุ้นก่อน IPO หากให้เพียงการเปิดเผยราคา จะพบว่ายากที่จะแข่งขันกับ DEX แบบ perp ในแง่ของประสบการณ์ผู้ใช้และประสิทธิภาพ
ประการที่สอง คือความแตกต่างระหว่างตรรกะเชิงบรรยายและเชิงกฎระเบียบ การแปลงสินทรัพย์เป็นโทเค็นจำเป็นต้องมีการปรับเปลี่ยนซ้ำแล้วซ้ำเล่าและต้องร่วมมือกับหน่วยงานกำกับดูแล เช่น ก.ล.ต. และระบบกฎหมายของผู้ออกหลักทรัพย์ ขณะที่ perp DEX ซึ่งปัจจุบันดำเนินการอยู่ในพื้นที่สีเทาของกฎระเบียบ ได้ครองส่วนแบ่งทางการตลาดและปริมาณการซื้อขายด้วยโครงสร้างสัญญาที่เบากว่าและสามารถเข้าถึงได้ทั่วโลก สำหรับผู้ใช้ทั่วไป การ "ใช้สัญญาแบบถาวรก่อน แล้วจึงพิจารณาว่ามีสินทรัพย์ที่แท้จริงหรือไม่" กำลังกลายเป็นแนวทางที่เป็นธรรมชาติมากขึ้น
นี่ไม่ได้หมายความว่าเรื่องราวของ Pre-IPO RWA ล้มเหลว แต่กลับส่งสัญญาณเตือน หากจะเดินหน้าต่อไป จะต้องค้นหาจุดยืนที่แตกต่างของตนเองระหว่าง "สิทธิของผู้ถือหุ้นที่แท้จริง การจัดสรรเงินทุนระยะยาว การกระจายกระแสเงินสด" และ "สภาพคล่องภายในเครือข่าย"
VI. สรุป: การเขียนโครงสร้างสินทรัพย์และตลาดใหม่กำลังเริ่มต้นขึ้น
ความสำคัญของการแปลงสินทรัพย์เป็นโทเค็นในบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ไม่ได้อยู่ที่การทำให้ผู้คนสามารถซื้อหุ้นของบริษัทที่มีมูลค่ามหาศาลได้ หากแต่อยู่ที่การแก้ไขปัญหาพื้นฐานที่สุดของสินทรัพย์ไพรเวทอิควิตี้ ได้แก่ อุปสรรคในการเข้าซื้อที่สูงเกินไป เส้นทางออกที่แคบ และความล่าช้าในการค้นพบราคา การแปลงสินทรัพย์เป็นโทเค็นได้แสดงให้เห็นเป็นครั้งแรกว่าข้อจำกัดเชิงโครงสร้างเหล่านี้สามารถนิยามใหม่ได้
ในกระบวนการนี้ RWA ก่อนการเสนอขายหุ้น IPO นำเสนอทั้งโอกาสและการทดสอบภาวะวิกฤต ในแง่หนึ่ง เผยให้เห็นถึงความต้องการที่แท้จริง ทั้งพนักงาน ผู้ถือหุ้นรายแรก และนักลงทุน ต่างกำลังมองหาวิธีการรักษาสภาพคล่องที่ยืดหยุ่นมากขึ้น ในอีกแง่หนึ่ง มันยังเผยให้เห็นข้อจำกัดที่แท้จริง เช่น ความไม่สอดคล้องกันของกฎระเบียบ การยึดราคา และความลึกของตลาดที่ไม่เพียงพอ โดยเฉพาะอย่างยิ่งภายใต้ผลกระทบอันรุนแรงของ perp DEX อุตสาหกรรมนี้ได้เห็นถึงความเร็วและพลังของสภาพคล่องแบบออนเชนโดยตรงมากขึ้น
อย่างไรก็ตาม นี่ไม่ได้หมายความว่าการสร้างโทเค็นจะหยุดชะงัก การเปลี่ยนแปลงโครงสร้างสินทรัพย์ โครงสร้างธุรกรรม และโครงสร้างตลาด มักไม่ได้ขึ้นอยู่กับรูปแบบเดียวที่มีอยู่ แต่ขึ้นอยู่กับผู้ออกหลักทรัพย์และโครงสร้างพื้นฐานที่หาจุดสมดุลที่ยั่งยืนระหว่างกฎระเบียบและประสิทธิภาพ แนวทางแบบผสมผสานมีแนวโน้มที่จะเกิดขึ้นในอนาคต ซึ่งจะช่วยรักษาสิทธิของผู้ถือหุ้นและโครงสร้างการกำกับดูแลภายในกรอบการทำงานที่สอดคล้อง ขณะเดียวกันก็รับประกันสภาพคล่องอย่างต่อเนื่องและการเข้าถึงตลาดแบบออนเชนทั่วโลก
เนื่องจากมีทรัพย์สินจำนวนมากขึ้นที่ถูกจัดวางบนบล็อคเชนในรูปแบบที่สามารถประกอบและซื้อขายได้ ขอบเขตของหุ้นที่ไม่ได้จดทะเบียนจะถูกกำหนดขึ้นใหม่ โดยจะไม่ใช่ทรัพย์สินที่หายากในตลาดปิดอีกต่อไป แต่จะเป็นโหนดที่เปลี่ยนแปลงได้ในเครือข่ายทุนโลก
บทความนี้เป็นบทความที่ส่งมาและไม่สะท้อนมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







