<h1>ภายใต้คลื่นการซื้อคืนของ DeFi: Uniswap, Lido จมดิ่งในความขัดแย้งเรื่อง "การรวมศูนย์"</h1>
ขนาดของแผนการซื้อคืนเหล่านี้ไม่ใช่เรื่องเล็กน้อย BREAD นักวิจัยจาก MegaETH Labs ประมาณการว่าในระดับค่าธรรมเนียมปัจจุบัน Uniswap อาจมีกำลังซื้อคืนประมาณ 38 ล้านดอลลาร์ต่อเดือน
จำนวนนี้จะสูงกว่าอัตราการซื้อคืนของ Pump.fun แต่ต่ำกว่าขนาดการซื้อคืนรายเดือนของ Hyperliquid ซึ่งอยู่ที่ประมาณ 95 ล้านดอลลาร์
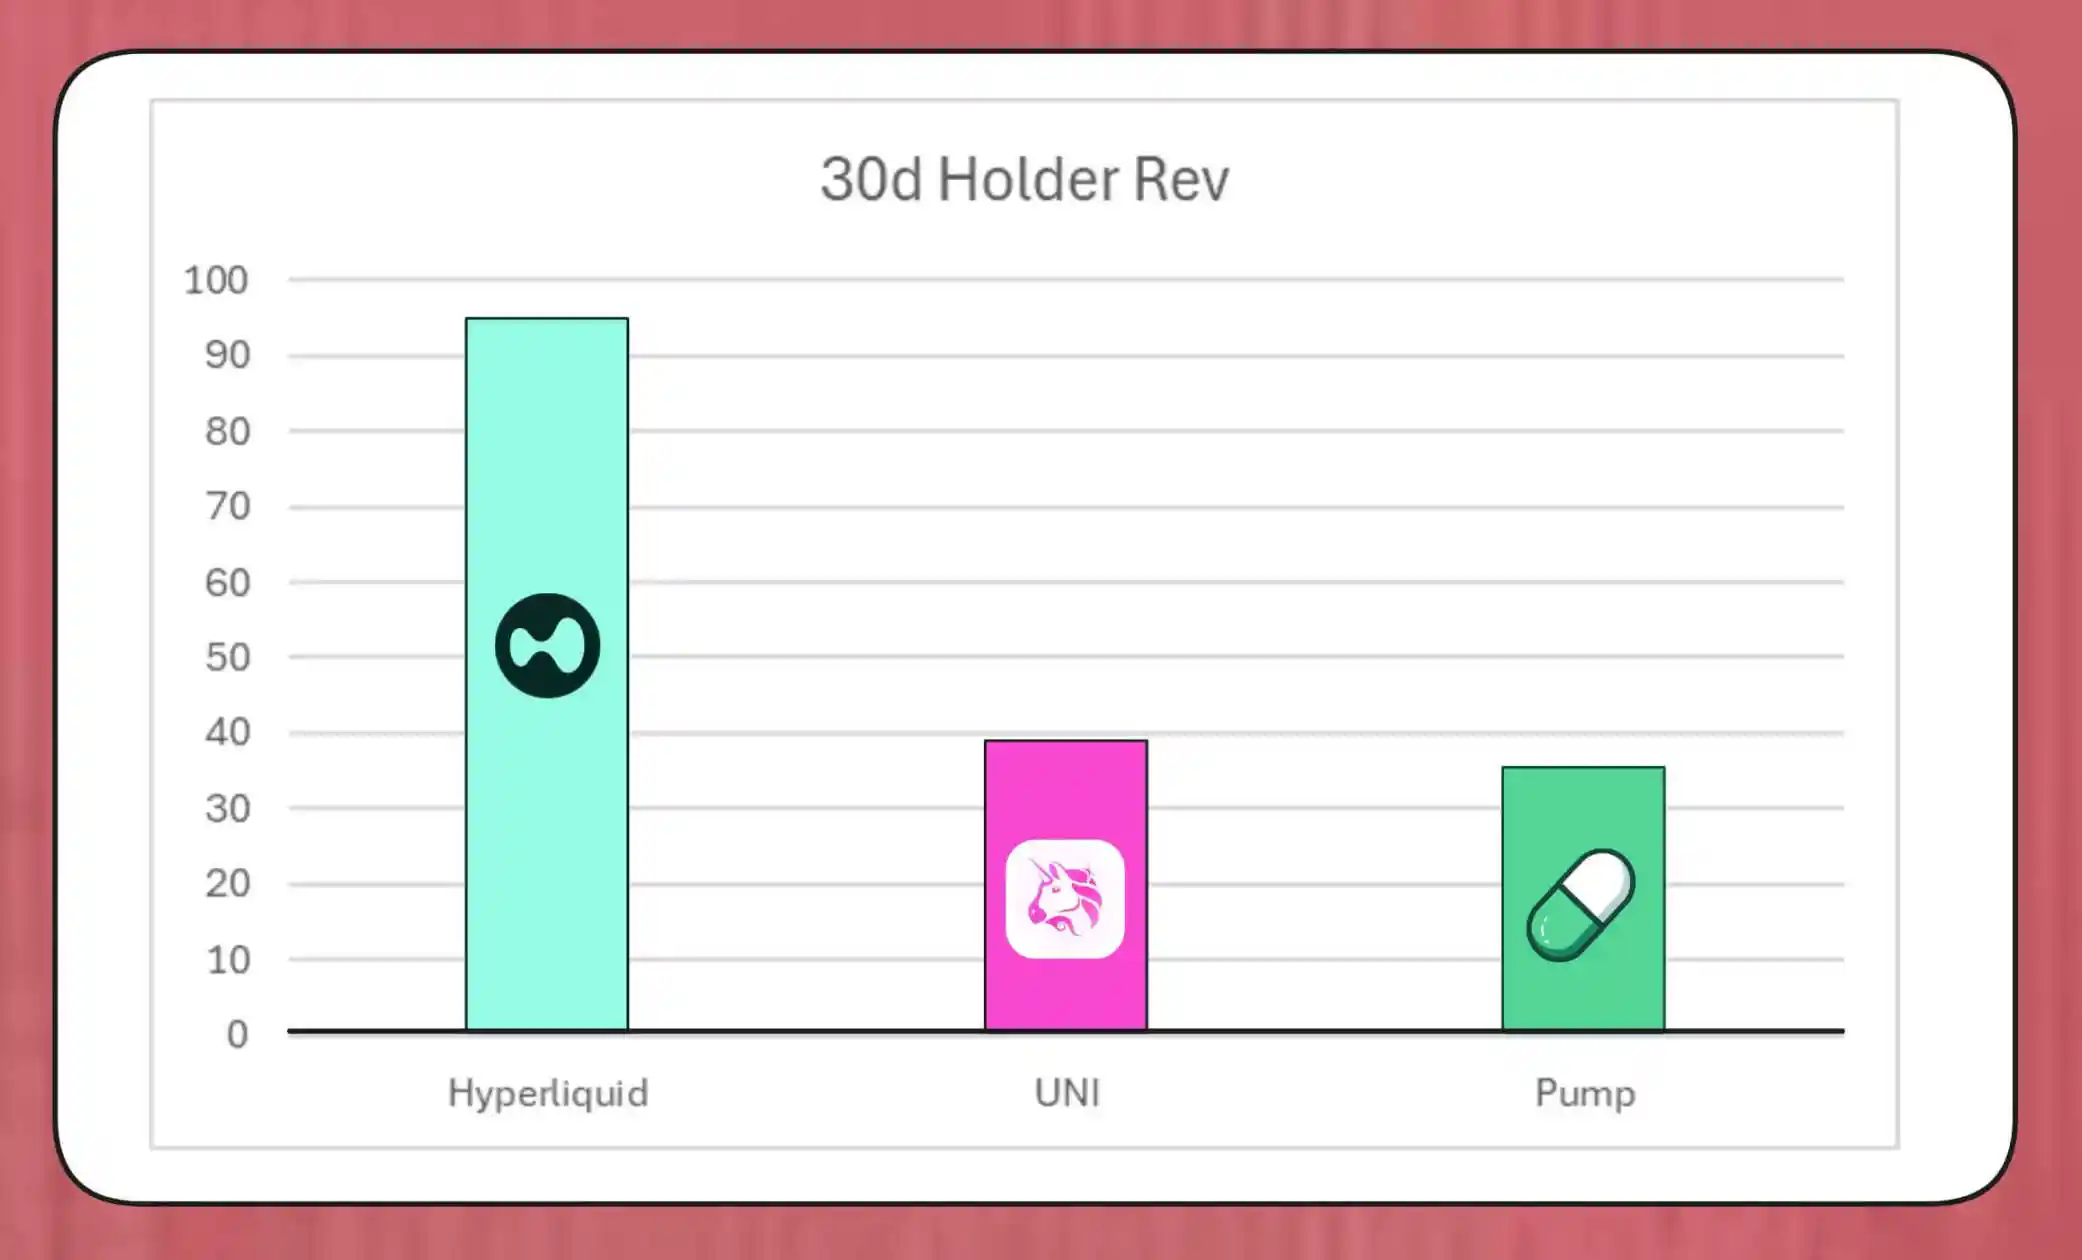
การเปรียบเทียบการซื้อคืนโทเค็นของ Hyperliquid, Uniswap และ Pump.fun (ที่มา: Bread)
โครงสร้างกลไกจำลองของ Lido แสดงให้เห็นว่าสามารถรองรับการซื้อคืนได้ประมาณ 10 ล้านดอลลาร์ต่อปี โดยโทเค็น LDO ที่ซื้อคืนจะถูกจับคู่กับ wstETH และนำไปใส่ในพูลสภาพคล่องเพื่อเพิ่มสภาพคล่องในการซื้อขาย
โปรโตคอลอื่น ๆ ก็กำลังเร่งดำเนินการที่คล้ายกัน: Jupiter ใช้ 50% ของรายได้จากการดำเนินงานเพื่อซื้อคืนโทเค็น JUP; dYdX จัดสรรหนึ่งในสี่ของค่าธรรมเนียมเครือข่ายสำหรับการซื้อคืนและการจูงใจผู้ตรวจสอบ; Aave ก็กำลังวางแผนเฉพาะเจาะจงที่จะลงทุนสูงสุด 50 ล้านดอลลาร์ต่อปีเพื่อส่งเสริมการซื้อคืนผ่านกองทุนคลัง
ข้อมูลของ Keyrock แสดงให้เห็นว่าตั้งแต่ปี 2024 การจ่ายเงินปันผลให้กับผู้ถือโทเค็นที่ผูกกับรายได้ได้เพิ่มขึ้นกว่า 5 เท่า ในเดือนกรกฎาคม 2025 เพียงเดือนเดียว จำนวนเงินที่โปรโตคอลต่าง ๆ ใช้จ่ายหรือจัดสรรสำหรับการซื้อคืนและสิ่งจูงใจอยู่ที่ประมาณ 800 ล้านดอลลาร์

รายได้ของผู้ถือโปรโตคอล DeFi (ที่มา: Keyrock)
ดังนั้น ประมาณ 64% ของรายได้ของโปรโตคอลชั้นนำจึงไหลกลับไปยังผู้ถือโทเค็น ซึ่งแตกต่างอย่างสิ้นเชิงกับวงจรก่อนหน้านี้ที่ "จัดลำดับความสำคัญของการลงทุนซ้ำก่อนการจัดสรร"
เบื้องหลังแนวโน้มนี้คือฉันทามติใหม่ที่กำลังก่อตัวในอุตสาหกรรม: "ความขาดแคลน" และ "รายได้ประจำ" กำลังกลายเป็นแกนหลักของการเล่าเรื่องคุณค่าของ DeFi
การจัดสถาบันของเศรษฐกิจโทเค็น
คลื่นการซื้อคืนสะท้อนให้เห็นถึงการรวมตัวกันของ DeFi และการเงินสถาบันที่ลึกซึ้งยิ่งขึ้น
โปรโตคอล DeFi เริ่มใช้ตัวชี้วัดทางการเงินแบบดั้งเดิม เช่น "อัตราส่วนราคาต่อกำไร" "เกณฑ์ผลตอบแทน" และ "อัตราการจัดสรรสุทธิ" เพื่อสื่อสารคุณค่ากับนักลงทุน ซึ่งนักลงทุนเหล่านี้ก็กำลังมองโปรเจกต์ DeFi ในลักษณะเดียวกับการประเมินบริษัทที่กำลังเติบโต
Jeff Dorman ประธานเจ้าหน้าที่ฝ่ายการลงทุนของ Arca มีมุมมองที่ครอบคลุมมากกว่า
ความเสี่ยงใหม่ปรากฏขึ้น
ในมุมมองของเขา แก่นแท้ของปัญหาอยู่ที่: แม้ว่า “การรวมอำนาจ” จะมีเหตุผลทางเศรษฐกิจ แต่ก็จะบ่อนทำลายความโปร่งใสและการมีส่วนร่วมของผู้ใช้
อย่างไรก็ตาม ผู้สนับสนุนโต้แย้งว่าการรวมอำนาจดังกล่าวอาจเป็น “ความต้องการทางหน้าที่” มากกว่า “ทางเลือกทางอุดมการณ์”
Eddy Lazzarin ประธานเจ้าหน้าที่ฝ่ายเทคโนโลยีของบริษัทร่วมลงทุน a16z อธิบายถึงโมเดล “UNIfication” ของ Uniswap ว่าเป็น “โมเดลวงปิด” ซึ่งรายได้ที่เกิดจากโครงสร้างพื้นฐานแบบกระจายอำนาจจะไหลตรงไปยังผู้ถือโทเค็น
เขากล่าวเสริมว่า DAO จะยังคงรักษาอำนาจในการ “ออกโทเค็นเพิ่มเติมสำหรับการพัฒนาในอนาคต” ซึ่งจะสร้างสมดุลระหว่างความยืดหยุ่นและวินัยทางการเงิน
ความตึงเครียดระหว่าง “การกำกับดูแลแบบกระจายอำนาจ” และ “การตัดสินใจในระดับการดำเนินการ” ไม่ใช่เรื่องใหม่ แต่ปัจจุบันผลกระทบทางการเงินได้ขยายตัวอย่างมาก
ปัจจุบัน โปรโตคอลชั้นนำบริหารคลังเงินมูลค่าหลายร้อยล้านดอลลาร์ และการตัดสินใจเชิงกลยุทธ์ของพวกเขามีผลกระทบต่อระบบนิเวศสภาพคล่องทั้งหมด ดังนั้น เมื่อเศรษฐกิจ DeFi เติบโตเต็มที่ จุดสนใจของการอภิปรายเรื่องการกำกับดูแลจึงเปลี่ยนจาก “แนวคิดการกระจายอำนาจ” ไปสู่ “ผลกระทบที่แท้จริงต่องบดุล”
การทดสอบความสมบูรณ์ของ DeFi
กระแสการซื้อโทเค็นคืนแสดงให้เห็นว่าการเงินแบบกระจายอำนาจกำลังพัฒนาจาก “ระยะการทดลองเสรี” ไปสู่ “อุตสาหกรรมที่มีโครงสร้างและขับเคลื่อนด้วยตัวชี้วัด” “การสำรวจอย่างเสรี” ที่เคยกำหนดขอบเขตของอุตสาหกรรมนี้กำลังถูกแทนที่ด้วย “ความโปร่งใสของกระแสเงินสด” “ความรับผิดชอบด้านประสิทธิภาพ” และ “การจัดตำแหน่งผลประโยชน์ของนักลงทุน”
อย่างไรก็ตาม ความสมบูรณ์ก็มาพร้อมกับความเสี่ยงใหม่ๆ:
· การกำกับดูแลอาจเอียงไปทาง “การควบคุมจากส่วนกลาง”
· หน่วยงานกำกับดูแลอาจมองว่าการซื้อคืนเป็น “เงินปันผลที่แท้จริง” ซึ่งก่อให้เกิดข้อโต้แย้งด้านการปฏิบัติตามกฎระเบียบ
· ทีมอาจเปลี่ยนความสนใจจาก “นวัตกรรมทางเทคโนโลยี” ไปสู่ “วิศวกรรมการเงิน” โดยละเลยการพัฒนาธุรกิจหลัก
ความยั่งยืนของการเปลี่ยนแปลงนี้ขึ้นอยู่กับทางเลือกในระดับการดำเนินการ:
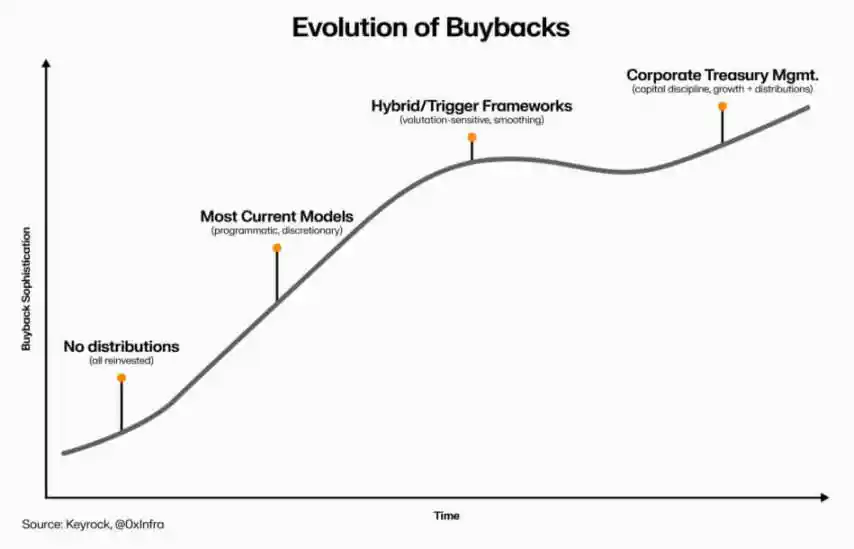
· “โมเดลการซื้อคืนตามโปรแกรม” สามารถฝังความโปร่งใสผ่านระบบอัตโนมัติบนเครือข่าย โดยยังคงรักษาลักษณะการกระจายอำนาจ
· “กรอบการซื้อคืนแบบอิสระ” แม้จะดำเนินการได้เร็วกว่า แต่อาจลดความน่าเชื่อถือและความชัดเจนทางกฎหมาย
· “ระบบลูกผสม” (ที่เชื่อมโยงการซื้อคืนกับตัวชี้วัดเครือข่ายที่สามารถวัดผลและตรวจสอบได้) อาจเป็นทางออก แต่ปัจจุบันมีกรณีที่พิสูจน์ได้ว่า “มีความยืดหยุ่น” ในตลาดจริงน้อยมาก
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง