Trading Strategy: การถอดรหัสสาเหตุของการล่มสลายของ xUSD ในเชิงลึก
ชื่อบทความต้นฉบับ: Oct 10th Red Friday: the root cause of Stream xUSD blowing up, the longer version
ผู้เขียนต้นฉบับ: Trading Strategy
รวบรวมโดย: BlockBeats
หมายเหตุจากบรรณาธิการ: การล่มสลายของ xUSD ได้ส่งสัญญาณเตือนภัยอันดังไปทั่วโลก DeFi บทความนี้เจาะลึกว่า Stream Finance ได้ละเมิดจิตวิญญาณหลักของ DeFi อย่างไร ผ่านการดำเนินงานแบบกล่องดำ การใช้เลเวอเรจที่สูงเกินไป และการออกแบบลำดับความสำคัญในการชำระบัญชี และสำรวจว่าอุตสาหกรรมจะมั่นใจได้อย่างไรว่าเงินทุนจะไหลไปยังโครงการที่มีความรับผิดชอบ โปร่งใส และมั่นคงอย่างแท้จริง ผ่านมาตรการต่างๆ รวมถึงการแนะนำการให้คะแนนความเสี่ยงทางเทคนิคของคลังที่เข้มงวดมากขึ้น
กลยุทธ์ที่เป็นกลางปลอม
Stream xUSD เป็น "เฮดจ์ฟันด์โทเค็น" ที่ปลอมตัวเป็น stablecoin ของ DeFi โดยอ้างว่ากลยุทธ์ของตนเป็น "delta neutral" อย่างไรก็ตาม Stream ได้เข้าสู่ภาวะล้มละลายเมื่อเร็วๆ นี้ หลังจากการดำเนินการที่น่าสงสัยหลายครั้ง
ในช่วงห้าปีที่ผ่านมา มีหลายโครงการได้พยายามใช้รูปแบบที่คล้ายกัน โดยสร้างรายได้ผ่าน "กลยุทธ์ผลตอบแทนที่เป็นกลาง" เพื่อสร้างสภาพคล่องเริ่มต้นสำหรับโทเค็นของตน ตัวอย่างที่ประสบความสำเร็จ ได้แก่ MakerDAO, Frax, Ohm, Aave, Ethena เป็นต้น
แตกต่างจากโครงการ DeFi ที่ "เป็นจริง" มากกว่าเหล่านี้ Stream ขาดความโปร่งใสอย่างรุนแรงในการเปิดเผยกลยุทธ์และตำแหน่งของตน จาก TVL ที่ประกาศไว้ 500 ล้านดอลลาร์สหรัฐ มีเพียงประมาณ 150 ล้านดอลลาร์สหรัฐเท่านั้นที่สามารถติดตามได้บนแพลตฟอร์มการติดตามบนบล็อกเชน (เช่น DeBank) ต่อมาพบว่า Stream ได้ลงทุนเงินทุนบางส่วนในกลยุทธ์การซื้อขายที่เป็นกรรมสิทธิ์นอกบล็อกเชน และผู้ดำเนินการบางรายได้ล้มละลาย ทำให้เกิดการขาดทุนประมาณ 100 ล้านดอลลาร์สหรัฐ
ตามรายงานของ @CCNDotComNews เหตุการณ์การโจมตี Balancer DEX มูลค่า 120 ล้านดอลลาร์สหรัฐ เมื่อวันจันทร์นี้ ไม่เกี่ยวข้องกับการล่มสลายของ Stream ในครั้งนี้
ตามข่าวลือ (ซึ่งยังไม่ได้รับการยืนยัน เนื่องจาก Stream ไม่ได้เปิดเผยข้อมูลเฉพาะ) การขาดทุนบางส่วนเกี่ยวข้องกับกลยุทธ์ "ขายความผันผวน" นอกบล็อกเชน
ในด้านการเงินเชิงปริมาณ "ขายความผันผวน" (หรือที่เรียกว่า short volatility หรือ short vol) หมายถึงกลยุทธ์การซื้อขายที่ทำกำไรเมื่อความผันผวนของตลาดลดลงหรือคงที่ ตรรกะคือเมื่อราคาของสินทรัพย์อ้างอิงไม่ผันผวนมากนัก มูลค่าของออปชั่นจะลดลงหรือกลายเป็นศูนย์ และผู้ขายสามารถเก็บค่าพรีเมียมไว้เป็นกำไรได้
อย่างไรก็ตาม กลยุทธ์ประเภทนี้มีความเสี่ยงสูงมาก — เมื่อตลาดผันผวนรุนแรง (เช่น ความผันผวนพุ่งสูงขึ้น) ผู้ขายอาจเผชิญกับการขาดทุนมหาศาล ความเสี่ยงนี้มักถูกอธิบายว่าเป็น "การเก็บเหรียญหน้าลูกกลิ้งไอน้ำ"
การล่มสลายของระบบ
ในวันที่ 10 ตุลาคม (เวลา UTC+8 คือวันที่ 11 ตุลาคม) หรือที่เรียกว่า "วันศุกร์สีแดง" ผมได้เผชิญกับการพุ่งขึ้นของความผันผวนอย่างรุนแรง
ความเสี่ยงจากเลเวอเรจเชิงระบบนี้ได้สะสมมานานแล้วในตลาดคริปโต และตัวกระตุ้นคือความคลั่งไคล้ในตลาดรอบตัวทรัมป์ในปี 2025 เมื่อทรัมป์ประกาศนโยบายภาษีใหม่ในบ่ายวันศุกร์ที่ 10 ตุลาคม ตลาดทั้งหมดก็ตื่นตระหนก และความตื่นตระหนกก็แพร่กระจายอย่างรวดเร็วไปยังตลาดคริปโตเคอร์เรนซี
ในการตื่นตระหนก ผู้ที่ตื่นตระหนกก่อนจะได้เปรียบ — ดังนั้นทุกคนจึงเริ่มขายสินทรัพย์ที่สามารถแปลงเป็นเงินสดได้ ทำให้เกิดการชำระบัญชีเป็นลูกโซ่
เนื่องจากความเสี่ยงจากเลเวอเรจที่สะสมมานานได้ผลักดันเลเวอเรจเชิงระบบไปสู่ระดับสูง ตลาดสัญญา Perpetual จึงมีความลึกไม่เพียงพอที่จะรองรับการชำระบัญชีตำแหน่งเลเวอเรจทั้งหมดได้อย่างราบรื่น ในสถานการณ์เช่นนี้ กลไกการลดเลเวอเรจอัตโนมัติ (ADL) ถูกเรียกใช้งาน และเริ่ม "สังคมสงเคราะห์" การขาดทุนบางส่วน โดยแบ่งให้ผู้ค้าที่ยังคงมีกำไร
และสิ่งนี้ยิ่งบิดเบือนโครงสร้างตลาดที่บ้าคลั่งอยู่แล้ว
ความผันผวนที่เกิดจากเหตุการณ์นี้อาจเรียกว่าการเปลี่ยนแปลงครั้งใหญ่ในรอบสิบปีของตลาดคริปโต การร่วงลงอย่างรุนแรงที่คล้ายกันเคยเกิดขึ้นในยุคแรกเริ่มของคริปโตในปี 2016 แต่ในเวลานั้นข้อมูลตลาดมีจำกัด ดังนั้น ผู้ค้าอัลกอริทึมในปัจจุบันส่วนใหญ่จึงออกแบบกลยุทธ์โดยอิงจากข้อมูล "ความผันผวนที่ราบรื่น" ในช่วงไม่กี่ปีที่ผ่านมา
เนื่องจากเราขาดตัวอย่างทางประวัติศาสตร์ของความผันผวนที่รุนแรงเช่นนี้ ทำให้แม้แต่ตำแหน่งที่มีเลเวอเรจเพียง 2 เท่าก็ยังถูกชำระบัญชีทั้งหมดในการผันผวนครั้งนี้
หลัง "วันศุกร์สีแดง" "ศพ" ตัวแรกที่โผล่ขึ้นมาคือ Stream
คำจำกัดความของ "กองทุน Delta Neutral" คือ: ในทางทฤษฎีแล้วไม่สามารถขาดทุนได้
ถ้าขาดทุน ตามคำจำกัดความแล้วมันไม่ใช่ Delta Neutral
Stream อ้างมาโดยตลอดว่าเป็นกองทุน Delta Neutral แต่ในความเป็นจริงแล้วได้นำเงินไปลงทุนในกลยุทธ์ที่เป็นกรรมสิทธิ์แบบออฟไลน์ที่ไม่โปร่งใส
แน่นอนว่า "Delta Neutral" ไม่ใช่เส้นแบ่งที่ชัดเจนระหว่างขาวดำ แต่หลังจากนั้น ผู้เชี่ยวชาญหลายคนเชื่อว่ากลยุทธ์ของ Stream มีความเสี่ยงสูงเกินไป และไม่สามารถนับว่าเป็นกลางอย่างแท้จริงได้ — เพราะกลยุทธ์ประเภทนี้เมื่อย้อนกลับมาแล้ว ผลลัพธ์จะรุนแรงมาก และพิสูจน์แล้วว่าเป็นเช่นนั้นจริง ๆ
เมื่อ Stream สูญเสียเงินต้นในการซื้อขายที่มีความเสี่ยงสูงเหล่านี้ทันที มันก็เข้าสู่สถานะล้มละลาย
ใน DeFi ความเสี่ยงเป็นเรื่องปกติ การสูญเสียเงินเล็กน้อยไม่ใช่เรื่องน่ากลัว
หากคุณสามารถได้รับเงินต้นคืน 100% แม้จะมีการลดลง 10% ก็ไม่ถือว่าร้ายแรง โดยเฉพาะอย่างยิ่งเมื่อผลตอบแทนต่อปีของคุณสามารถสูงถึง 15%
แต่ในกรณีของ Stream ปัญหาคือ: ไม่เพียงแต่ใช้กลยุทธ์ความเสี่ยงเท่านั้น แต่ยังใช้โปรโตคอล Stablecoin อื่นอย่าง Elixir เพื่อทำการ "กู้ยืมแบบวนซ้ำ" ซึ่งขยายความเสี่ยงให้ถึงขีดสุด
ความเสี่ยงที่ซับซ้อน
การกู้ยืมแบบวนซ้ำเป็นกลยุทธ์การทำฟาร์มผลตอบแทนแบบใช้เลเวอเรจในตลาดสินเชื่อ DeFi มันเกี่ยวข้องกับการกู้ยืมซ้ำๆ โดยใช้หลักประกันที่ฝากไว้ โดยปกติแล้วสินทรัพย์ที่ยืมจะถูกใช้เป็นหลักประกันเพิ่มเติม เพื่อเพิ่มความเสี่ยงต่ออัตราดอกเบี้ย รางวัลการทำฟาร์มสภาพคล่อง หรือผลตอบแทนอื่น ๆ ที่เสนอโดยโปรโตคอลการให้กู้ยืม (เช่น Aave, Compound หรือ Euler) สิ่งนี้จะสร้าง "วงจร" ที่เพิ่มเงินทุนที่ลงทุนอย่างมีประสิทธิภาพโดยไม่ต้องมีเงินทุนภายนอกเพิ่มเติม โดยพื้นฐานแล้วจะช่วยให้ผู้ใช้สามารถกู้ยืมจากตัวเองและกู้คืนให้กับโปรโตคอลได้
กระเป๋าเงิน Stream xUSD ถือครอง 60% ของ xUSD ที่หมุนเวียนอยู่ทั้งหมด ซึ่งทั้งหมดถูกใช้เป็นเลเวอเรจ
เนื่องจากพวกเขาผสมเงินทุนจากผลิตภัณฑ์ภายใต้การดูแล เราจึงไม่สามารถทราบได้ว่ามีเท่าใดที่ได้รับการรับรองผ่านการกู้ยืมแบบวนซ้ำ แต่สิ่งที่แน่นอนคือ สิ่งนี้รวมถึงตำแหน่งมูลค่า 95 ล้านดอลลาร์ใน Plasma Euler
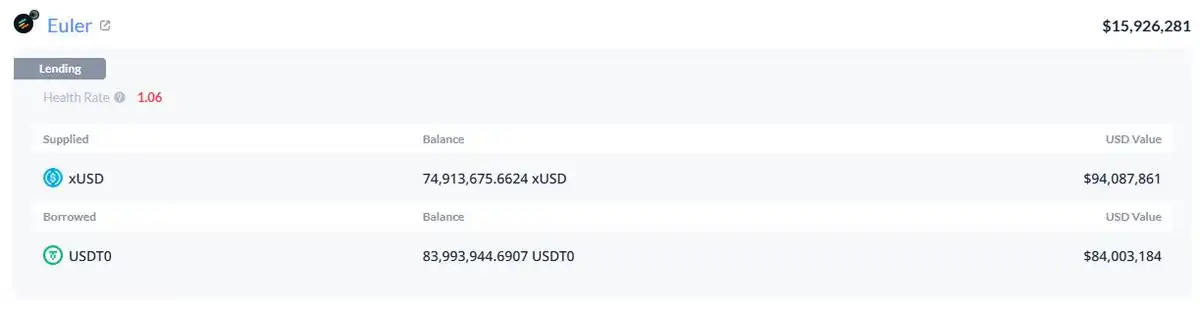
ความเสี่ยงสูงสุดของ xUSD รวมถึง:
mHYPE (บัฟเฟอร์สภาพคล่องดูเหมือนจะว่างเปล่า)
RLP (ตัวเลขในหน้าความโปร่งใสไม่ตรงกับข้อมูลในกระเป๋าเงิน และแสดงยอดคงเหลือติดลบ 25 ล้านดอลลาร์ใน Binance)
คำอธิบายความเสี่ยงของ xUSD
ความเสี่ยงอื่น ๆ ที่น่าสังเกตคือการลงทุนในเหรียญผลตอบแทนอื่น ๆ เช่น rUSD โดยประมาณ 30% ของ rUSD ได้รับการรับรองจาก rUSD ของตัวเอง
นอกจากนี้ยังมี deUSD ซึ่ง 30% ได้รับการรับรองจาก mF-ONE
สินทรัพย์ส่วนใหญ่ของ mF-ONE อยู่ในแบบออฟไลน์ โดยอ้างว่ามี "บัฟเฟอร์สภาพคล่อง" 16 ล้านดอลลาร์ แต่เงินทุนนี้จริง ๆ แล้ว 100% ถูกฝากใน mTBILL
mTBILL ขาดแคลนเงินประมาณ 15 ล้านดอลลาร์ แต่มี "สภาพคล่องสำรอง" เพียง 100,000 ดอลลาร์ และอีก 5 ล้านดอลลาร์อยู่ใน BUIDL
1111_หลักฐานความโปร่งใสของ 3xUSD
ที่เลวร้ายกว่านั้นคือ Elixir ยังอ้างว่ามี "สิทธิพิเศษในการชำระบัญชี" ในข้อตกลงนอกเครือข่าย ซึ่งหมายความว่าหาก Stream ล้มละลายในที่สุด Elixir สามารถเรียกคืนเงินต้นได้ก่อน ในขณะที่ผู้ใช้ DeFi รายอื่นที่ลงทุนใน Stream จะได้รับเงินน้อยลง หรืออาจไม่ได้รับอะไรเลย
คำแถลงอย่างเป็นทางการของ Elixir
เนื่องจากการดำเนินงานของ Stream ไม่โปร่งใสอย่างยิ่ง ประกอบกับการใช้เลเวอเรจแบบหมุนเวียนและกลยุทธ์การซื้อขายที่เป็นส่วนตัว เราจึงไม่ทราบจำนวนความเสียหายที่แน่นอนของผู้ใช้ทั่วไป ในปัจจุบัน ราคาของ Stablecoin Stream xUSD ได้ลดลงเหลือเพียง 0.6 ดอลลาร์ต่อ 1 ดอลลาร์
ที่น่าโมโหยิ่งกว่านั้นคือ ทั้งหมดนี้ไม่ได้รับการแจ้งให้ผู้ลงทุนทราบล่วงหน้า ผู้ใช้หลายคนโกรธแค้น Stream และ Elixir ไม่เพียงแต่สูญเสียเงิน แต่ยังพบว่าการสูญเสียได้รับการ "ทำให้เป็นสังคม" ทำให้คนรวยจาก Wall Street ที่ถอนเงินออกไปก่อนหน้านี้สามารถหลบหนีไปได้โดยไม่ได้รับผลกระทบ และรักษากำไรไว้ได้
เหตุการณ์นี้ยังส่งผลกระทบต่อโปรโตคอลการให้กู้ยืมอื่น ๆ และผู้จัดการสินทรัพย์ของพวกเขา:
"ทุกคนที่คิดว่าพวกเขากำลังให้ยืมเงินโดยมีหลักประกันบน Euler จริง ๆ แล้วกำลังให้ยืมเงินแบบไม่มีหลักประกันผ่านตัวแทน" — Rob จาก InfiniFi
นอกจากนี้ เนื่องจาก Stream ไม่มีข้อมูล On-chain ที่โปร่งใสและไม่เปิดเผยสถานะการถือครองและกำไร/ขาดทุน หลังจากเหตุการณ์นี้ ผู้ใช้เริ่มสงสัยว่าอาจมีการนำกำไรของผู้ใช้ไปใช้ในการบริหารทีมหรืองานภายใน
ผู้ Staker ของ Stream xUSD อาศัยข้อมูล "Oracle" ที่โครงการรายงานเองในการคำนวณผลตอบแทน ซึ่งข้อมูลเหล่านี้ไม่สามารถตรวจสอบโดยบุคคลที่สามได้ และไม่มีวิธีใดที่จะยืนยันได้ว่าการคำนวณนั้นถูกต้องและยุติธรรมหรือไม่
หนทางสู่การแก้ไข: คะแนนความเสี่ยงทางเทคนิคของคลัง
จะแก้ไขปัญหานี้ได้อย่างไร?
เหตุการณ์เช่น Stream จริง ๆ แล้วสามารถหลีกเลี่ยงได้อย่างสมบูรณ์ โดยเฉพาะอย่างยิ่งในอุตสาหกรรม DeFi ที่ยังอยู่ในช่วงเริ่มต้น
กฎที่ว่า "ความเสี่ยงสูง ผลตอบแทนสูง" นั้นเป็นจริงเสมอ แต่การจะใช้กฎนี้ได้ คุณต้องเข้าใจความเสี่ยงอย่างแท้จริงเสียก่อน
ความเสี่ยงไม่ใช่ทุกอย่างจะเท่าเทียมกัน และความเสี่ยงบางอย่างก็ไม่จำเป็นเลย
อันที่จริง โปรโตคอลการรวมผลตอบแทน การให้กู้ยืม หรือ "กองทุนป้องกันความเสี่ยงในรูปของ Stablecoin" ที่มีชื่อเสียงบางส่วนในตลาดก็มีความโปร่งใสพอสมควรในด้านความเสี่ยง กลยุทธ์ และการเปิดเผยสถานะ
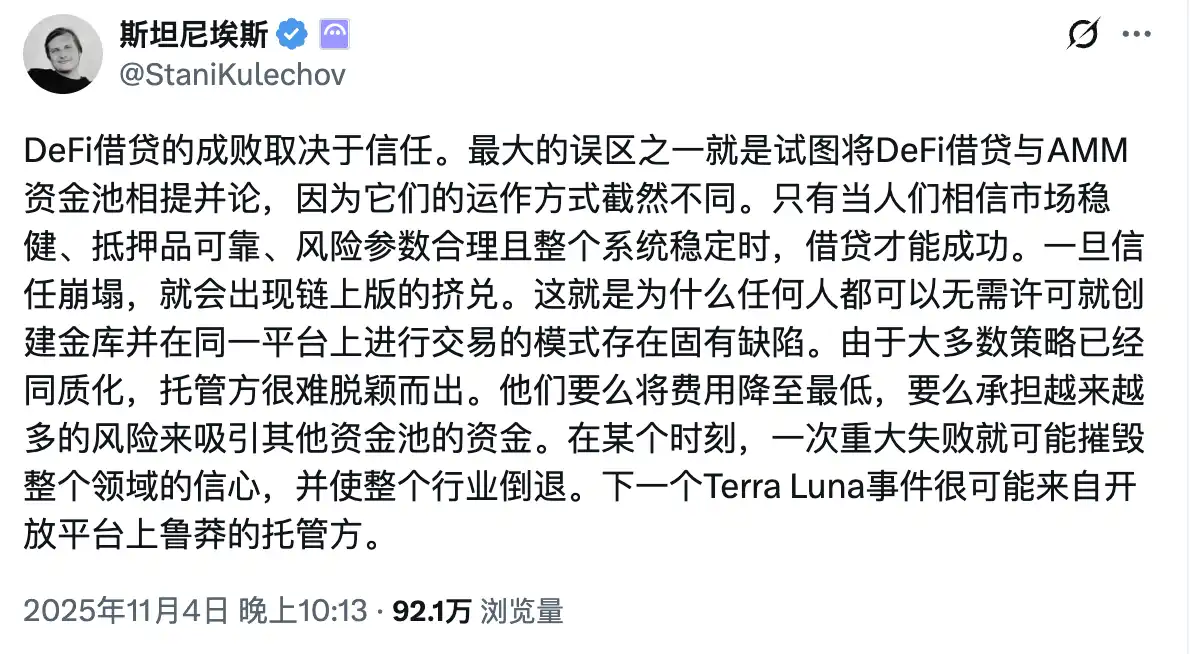
@StaniKulechov ผู้ก่อตั้ง Aave เคยกล่าวถึงกลไก "ผู้ดูแล" ของโปรโตคอล DeFi และเมื่อใดที่พฤติกรรมการเสี่ยงมากเกินไปจะเกิดขึ้น:
เพื่อให้ตลาดสามารถแยกแยะ "คลังที่ดี" กับ "คลังที่ไม่ดี" ได้ชัดเจนยิ่งขึ้น ทีมงาน Trading Strategy ได้นำเสนอตัวชี้วัดใหม่ในรายงาน DeFi Vault ล่าสุด: คะแนนความเสี่ยงทางเทคนิคของคลัง (Vault Technical Risk Score)
สิ่งที่เรียกว่า "ความเสี่ยงทางเทคนิค" หมายถึงความเป็นไปได้ที่จะสูญเสียเงินทุนในคลัง DeFi เนื่องจากการดำเนินการทางเทคนิคที่ไม่ถูกต้อง
กรอบการทำงานความเสี่ยงทางเทคนิคของคลังนี้เป็นเครื่องมือที่ใช้งานง่ายสำหรับการแบ่งคลัง DeFi ออกเป็นสองประเภท: ความเสี่ยงสูงและต่ำ
ตัวอย่างมิติการประเมินคะแนนความเสี่ยงทางเทคนิคของคลัง
ระบบการให้คะแนนนี้ไม่สามารถกำจัดความเสี่ยงของตลาดได้ (เช่น ข้อผิดพลาดในการซื้อขาย ความเสี่ยงในการส่งผ่าน ฯลฯ)
แต่สามารถรับรองได้ว่าบุคคลที่สามสามารถประเมินและวัดปริมาณความเสี่ยงเหล่านี้ได้อย่างอิสระ ทำให้ผู้ใช้มีความเข้าใจที่ชัดเจนขึ้นเกี่ยวกับความเสี่ยงที่ได้รับ
เมื่อผู้ใช้ DeFi สามารถเข้าถึงข้อมูลที่เพียงพอและโปร่งใสมากขึ้น เงินทุนก็จะไหลไปยังโครงการที่รับผิดชอบ ปฏิบัติตามกฎระเบียบ และดำเนินการอย่างมั่นคงตามธรรมชาติ
ด้วยวิธีนี้ เหตุการณ์เช่น Stream จะลดลงในอนาคต
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง