<p>อัสดงคตของยักษ์ใหญ่: Stablecoin น้องใหม่จะกัดกินอาณาจักรของ Tether และ Circle ได้อย่างไร?</p>
原文标题:Apps and Chains, Not Issuers: The Next Wave of Stablecoin Economics Belongs to DeFi
原文作者:Simon,Delphi Digital
原文编译:叮当,Odaily 星球日报
Tether และ Circle กำลังถูกกัดกร่อน: ช่องทางการจัดจำหน่ายมีชัยเหนือเครือข่าย ส่วนแบ่งตลาด stablecoin ที่ Tether และ Circle ครอบครองอาจถึงจุดสูงสุดในเชิงสัมพัทธ์ แม้ว่าอุปทาน stablecoin โดยรวมยังคงเติบโตอย่างต่อเนื่อง คาดว่ามูลค่าตลาดรวมของ stablecoin จะทะลุ 1 ล้านล้านดอลลาร์ภายในปี 2027 แต่ผลกำไรจากการขยายตัวนี้จะไม่ไหลเข้าสู่ยักษ์ใหญ่ที่มีอยู่เป็นหลักเหมือนในรอบก่อนหน้า ในทางกลับกัน ส่วนแบ่งที่เพิ่มขึ้นจะไหลเข้าสู่ "stablecoin ที่มีต้นกำเนิดในระบบนิเวศ" และกลยุทธ์ "การออกฉลากขาว (white label issuance)" เนื่องจากบล็อกเชนและแอปพลิเคชันเริ่ม "ทำให้รายได้เป็นแบบภายใน" พร้อมกับช่องทางการจัดจำหน่าย
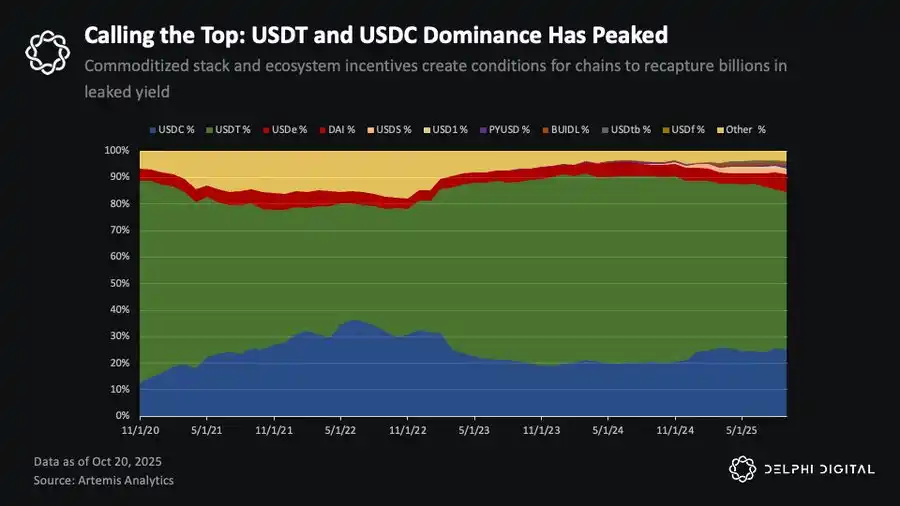
ปัจจุบัน Tether และ Circle ครองส่วนแบ่ง stablecoin ที่หมุนเวียนอยู่ประมาณ 85% รวมแล้วประมาณ 2.65 แสนล้านดอลลาร์
ข้อมูลพื้นฐานมีดังนี้: มีรายงานว่า Tether กำลังระดมทุน 2 หมื่นล้านดอลลาร์ที่มูลค่า 5 แสนล้านดอลลาร์ โดยมีปริมาณหมุนเวียนประมาณ 1.85 แสนล้านดอลลาร์ ในขณะที่ Circle มีมูลค่าประมาณ 3.5 หมื่นล้านดอลลาร์ และมีปริมาณหมุนเวียนประมาณ 8 หมื่นล้านดอลลาร์
ผลกระทบจากเครือข่ายที่เคยสนับสนุนการผูกขาดของพวกเขากำลังอ่อนลง การเปลี่ยนแปลงนี้เกิดจากสามปัจจัย:
ประการแรก ความสำคัญของช่องทางการจัดจำหน่ายมีมากกว่าสิ่งที่เรียกว่าผลกระทบจากเครือข่าย ความสัมพันธ์ระหว่าง Circle กับ Coinbase แสดงให้เห็นเรื่องนี้ได้เป็นอย่างดี Coinbase ได้รับ 50% ของผลตอบแทนคงเหลือ (residual yield) จากเงินสำรอง USDC ของ Circle และเป็นผู้เดียวที่ได้รับผลตอบแทนจาก USDC ทั้งหมดบนแพลตฟอร์ม ในปี 2024 ผลตอบแทนจากเงินสำรองของ Circle อยู่ที่ประมาณ 1.7 พันล้านดอลลาร์ ซึ่งประมาณ 908 ล้านดอลลาร์ถูกจ่ายให้กับ Coinbase นี่แสดงให้เห็นว่า: พันธมิตรจัดจำหน่าย stablecoin สามารถดักจับผลประโยชน์ทางเศรษฐกิจส่วนใหญ่ได้ ซึ่งอธิบายได้ว่าทำไมผู้เล่นที่มีความสามารถในการจัดจำหน่ายที่แข็งแกร่งในปัจจุบันจึงมักจะออก stablecoin ของตนเอง แทนที่จะปล่อยให้ผู้ออกได้รับผลกำไรต่อไป
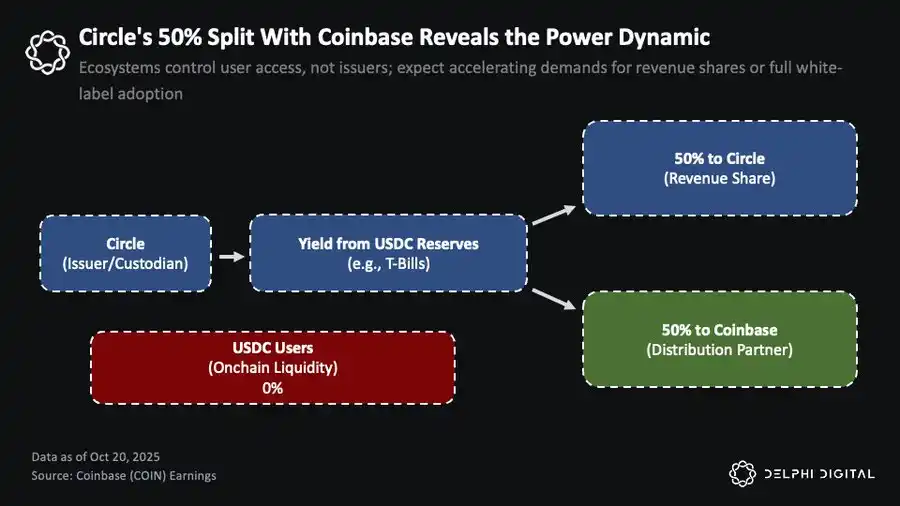
Coinbase ได้รับ 50% ของกำไรจากสำรอง USDC ของ Circle และได้รับผลตอบแทนจาก USDC ที่ถือครองบนแพลตฟอร์มแต่เพียงผู้เดียว
ประการที่สอง โครงสร้างพื้นฐานข้ามเชนทำให้ Stablecoin สามารถแลกเปลี่ยนกันได้ การอัปเกรดสะพานเชื่อมอย่างเป็นทางการของ Layer2 หลัก, โปรโตคอลการส่งข้อความสากลที่เปิดตัวโดย LayerZero และ Chainlink, รวมถึงความสมบูรณ์ของตัวรวมเส้นทางอัจฉริยะ ทำให้การแลกเปลี่ยน Stablecoin ทั้งภายในเชนและข้ามเชนเกือบไม่มีค่าใช้จ่าย และมอบประสบการณ์ผู้ใช้แบบดั้งเดิม ทุกวันนี้การใช้ Stablecoin ชนิดใดก็ไม่สำคัญอีกต่อไป เพราะสามารถเปลี่ยนได้อย่างรวดเร็วตามความต้องการสภาพคล่อง ซึ่งเมื่อไม่นานมานี้ยังเป็นเรื่องที่ยุ่งยากอยู่มาก
ประการที่สาม ความชัดเจนของกฎระเบียบกำลังขจัดอุปสรรคในการเข้าสู่ตลาด กฎหมายเช่น GENIUS Act ได้สร้างกรอบการทำงานที่เป็นหนึ่งเดียวสำหรับ Stablecoin ในสหรัฐอเมริกา ลดความเสี่ยงสำหรับผู้ให้บริการโครงสร้างพื้นฐานในการถือครอง Stablecoin ขณะเดียวกัน ผู้ออก White Label จำนวนมากขึ้นก็กำลังลดต้นทุนการออกที่ตายตัวลง และผลตอบแทนจากพันธบัตรรัฐบาลก็เป็นแรงจูงใจที่แข็งแกร่งสำหรับการ "ทำให้เงินลอยตัวเป็นเงิน" ผลลัพธ์คือ: Stablecoin stack กำลังกลายเป็นสินค้าโภคภัณฑ์และมีความเหมือนกันมากขึ้นเรื่อยๆ
การกลายเป็นสินค้าโภคภัณฑ์นี้ได้ลบข้อได้เปรียบเชิงโครงสร้างของยักษ์ใหญ่ไป ทุกวันนี้ แพลตฟอร์มใดๆ ที่มีความสามารถในการกระจายสินค้าที่มีประสิทธิภาพ สามารถเลือกที่จะ "ทำให้เศรษฐกิจ Stablecoin เป็นของตัวเอง" – แทนที่จะจ่ายผลตอบแทนให้ผู้อื่น ผู้ที่เริ่มดำเนินการก่อนหน้านี้ ได้แก่ กระเป๋าเงินฟินเทค, กระดานแลกเปลี่ยนแบบรวมศูนย์ และโปรโตคอล DeFi ที่เพิ่มขึ้นเรื่อยๆ
และ DeFi คือที่ที่แนวโน้มนี้แสดงออกได้ชัดเจนที่สุด และเป็นสถานการณ์ที่มีผลกระทบมากที่สุด
จากการ "รั่วไหล" สู่ "ผลตอบแทน": บทบาทใหม่ของ Stablecoin ใน DeFi
การเปลี่ยนแปลงนี้ได้เริ่มปรากฏให้เห็นแล้วในเศรษฐกิจบนเชน เมื่อเทียบกับ Circle และ Tether เครือข่ายสาธารณะและแอปพลิเคชันจำนวนมากที่มีผลกระทบเครือข่ายที่แข็งแกร่งกว่า (วัดจากความเหมาะสมของผลิตภัณฑ์กับตลาด, การรักษาผู้ใช้, ประสิทธิภาพการกระจายสินค้า ฯลฯ) ได้เริ่มนำโซลูชัน White Label Stablecoin มาใช้เพื่อใช้ประโยชน์จากฐานผู้ใช้ที่มีอยู่ให้เกิดประโยชน์สูงสุด และดักจับผลตอบแทนที่เดิมทีเป็นของผู้ออกรายเก่า สำหรับนักลงทุนบนเชนที่ละเลย Stablecoin มาเป็นเวลานาน การเปลี่ยนแปลงนี้กำลังสร้างโอกาสใหม่ๆ
Hyperliquid: การ "แปรพักตร์" ครั้งแรกภายใน DeFi
แนวโน้มนี้ปรากฏขึ้นครั้งแรกที่ Hyperliquid ในเวลานั้นมี USDC ประมาณ 5.5 พันล้านดอลลาร์ถูกฝากไว้บนแพลตฟอร์ม ซึ่งหมายความว่าผลตอบแทนเพิ่มเติมประมาณ 220 ล้านดอลลาร์ต่อปีไหลไปที่ Circle และ Coinbase แทนที่จะอยู่กับ Hyperliquid เอง
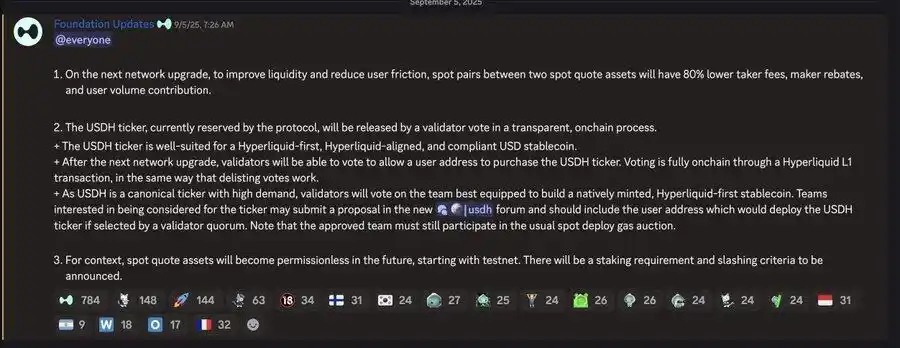
ก่อนที่ผู้ตรวจสอบความถูกต้องจะลงคะแนนเสียงตัดสินใจเกี่ยวกับความเป็นเจ้าของรหัส USDH ทาง Hyperliquid ได้ประกาศว่าจะเปิดตัวสกุลเงินดิจิทัลที่ออกโดยกำเนิดโดยมีตัวเองเป็นศูนย์กลาง
สำหรับ Circle การเป็นคู่ซื้อขายหลักในตลาดหลักของ Hyperliquid ได้นำมาซึ่งรายได้จำนวนมาก พวกเขาได้รับประโยชน์โดยตรงจากการเติบโตอย่างรวดเร็วของตลาดแลกเปลี่ยน แต่แทบไม่ได้คืนมูลค่าให้กับระบบนิเวศเลย สำหรับ Hyperliquid นั่นหมายถึงการสูญเสียมูลค่าจำนวนมากให้กับบุคคลที่สามที่แทบไม่มีส่วนร่วม ซึ่งขัดแย้งอย่างมากกับปรัชญาที่ให้ความสำคัญกับชุมชนและการทำงานร่วมกันของระบบนิเวศ
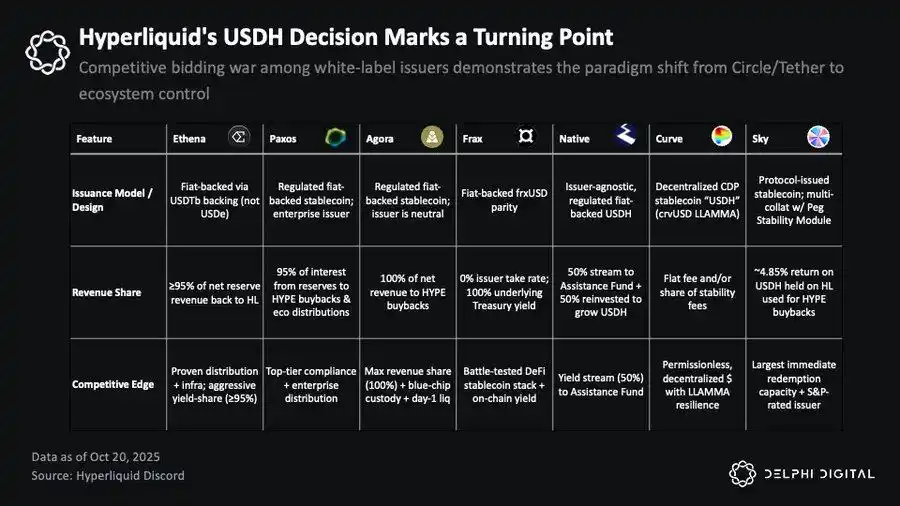
ในกระบวนการประมูล USDH ผู้ให้บริการ Stablecoin White Label รายใหญ่เกือบทั้งหมดได้เข้าร่วม รวมถึง Native Markets, Paxos, Frax, Agora, MakerDAO (Sky), Curve Finance และ Ethena Labs นี่เป็นการแข่งขันขนาดใหญ่ครั้งแรกของเศรษฐกิจ Stablecoin ในระดับแอปพลิเคชัน ซึ่งบ่งชี้ว่ามูลค่าของ "สิทธิ์ในการกระจาย" กำลังถูกกำหนดใหม่
ในที่สุด Native ก็ได้รับสิทธิ์ในการออก USDH ซึ่งเป็นโซลูชันที่สอดคล้องกับแรงจูงใจของระบบนิเวศ Hyperliquid มากขึ้น โมเดลนี้มีความเป็นกลางและสอดคล้องกับข้อกำหนดของผู้ให้บริการ สินทรัพย์สำรองได้รับการจัดการแบบออฟไลน์โดย BlackRock ส่วนที่อยู่บนบล็อกเชนได้รับการสนับสนุนโดย Superstate จุดสำคัญคือ: 50% ของรายได้สำรองจะถูกฉีดเข้ากองทุนช่วยเหลือของ Hyperliquid โดยตรง และอีก 50% ที่เหลือจะใช้เพื่อขยายสภาพคล่องของ USDH
แม้ว่า USDH จะไม่เข้ามาแทนที่ USDC ในระยะเวลาอันสั้น แต่การตัดสินใจนี้สะท้อนให้เห็นถึงการเปลี่ยนแปลงอำนาจที่ลึกซึ้งยิ่งขึ้น: ในพื้นที่ DeFi คูเมืองและผลกำไรกำลังค่อยๆ เปลี่ยนไปสู่แอปพลิเคชันและระบบนิเวศที่มีฐานผู้ใช้ที่มั่นคงและความสามารถในการกระจายที่แข็งแกร่ง แทนที่จะเป็นผู้ให้บริการแบบดั้งเดิม เช่น Circle และ Tether
การแพร่กระจายของ White Label Stablecoin: การเพิ่มขึ้นของโมเดล SaaS
ในช่วงไม่กี่เดือนที่ผ่านมา มีระบบนิเวศจำนวนมากขึ้นที่ใช้โมเดล "White Label Stablecoin" โซลูชัน "Stablecoin-as-a-Service" ที่เสนอโดย Ethena Labs อยู่ที่ศูนย์กลางของกระแสนี้ โครงการบนบล็อกเชน เช่น Sui, MegaETH และ Jupiter ล้วนใช้หรือวางแผนที่จะออก Stablecoin ของตัวเองผ่านโครงสร้างพื้นฐานของ Ethena
ความน่าดึงดูดใจของ Ethena อยู่ที่โปรโตคอลจะคืนผลตอบแทนให้กับผู้ถือโดยตรง ผลตอบแทนของ USDe มาจากการซื้อขายส่วนต่าง (basis trade) แม้ว่าอัตราผลตอบแทนจะลดลงเหลือประมาณ 5.5% เนื่องจากการจัดหาเงินทุนรวมเกิน 12.5 พันล้านดอลลาร์ แต่ก็ยังสูงกว่าอัตราผลตอบแทนของพันธบัตรกระทรวงการคลังสหรัฐฯ (ประมาณ 4%) และดีกว่าสถานะผลตอบแทนเป็นศูนย์ของ USDT และ USDC อย่างมาก
อย่างไรก็ตาม ความได้เปรียบเชิงเปรียบเทียบของ Ethena กำลังลดลงเมื่อผู้ให้บริการรายอื่นเริ่มส่งผ่านผลตอบแทนจากพันธบัตรกระทรวงการคลังไปยังผู้ใช้โดยตรง ซึ่ง Stablecoin ที่ได้รับการสนับสนุนจากพันธบัตรกระทรวงการคลังมีความน่าดึงดูดใจมากกว่าในแง่ของอัตราส่วนความเสี่ยงและผลตอบแทน หากวงจรการลดอัตราดอกเบี้ยยังคงดำเนินต่อไป ส่วนต่างของการซื้อขายส่วนต่างจะขยายตัวอีกครั้ง ซึ่งจะช่วยเสริมสร้างความน่าดึงดูดใจของ "รูปแบบผลตอบแทน" ดังกล่าว
คุณอาจจะถามว่าสิ่งนี้ละเมิดพระราชบัญญัติ GENIUS หรือไม่ ซึ่งห้ามผู้ให้บริการ Stablecoin จ่ายผลตอบแทนโดยตรงให้กับผู้ใช้ ในความเป็นจริงข้อจำกัดนี้อาจไม่เข้มงวดเท่าที่คิด พระราชบัญญัติดังกล่าวไม่ได้ห้ามแพลตฟอร์มของบุคคลที่สามหรือตัวกลางในการแจกจ่ายรางวัลให้กับผู้ถือ Stablecoin อย่างชัดเจน ตราบใดที่แหล่งเงินทุนมาจากผู้ให้บริการเท่านั้น ช่องโหว่ที่ยังไม่ชัดเจนนี้ยังไม่ได้รับการชี้แจงอย่างสมบูรณ์ แต่หลายคนเชื่อว่า "ช่องโหว่" นี้ยังคงมีอยู่
ไม่ว่ากฎระเบียบจะพัฒนาไปอย่างไร DeFi ได้ดำเนินการในสถานะที่ไม่มีใบอนุญาตและอยู่บนขอบมาโดยตลอด และมีแนวโน้มที่จะดำเนินต่อไปในอนาคต สิ่งสำคัญกว่าข้อกฎหมายคือความเป็นจริงทางเศรษฐกิจที่อยู่เบื้องหลัง
ภาษี Stablecoin: การสูญเสียรายได้ของ Mainnet กระแสหลัก
ในปัจจุบัน มี USDC และ USDT ประมาณ 30 พันล้านดอลลาร์ที่ไม่ได้ใช้งานบน Solana, BSC, Arbitrum, Avalanche และ Aptos ด้วยอัตราผลตอบแทนสำรอง 4% สิ่งนี้จะสร้างรายได้ดอกเบี้ยประมาณ 1.1 พันล้านดอลลาร์ต่อปีให้กับ Circle และ Tether ตัวเลขนี้สูงกว่ารายได้รวมจากค่าธรรมเนียมการทำธุรกรรมของ Mainnet เหล่านี้ประมาณ 40% สิ่งนี้ยังเน้นย้ำถึงความเป็นจริงที่ว่า: Stablecoin กำลังกลายเป็นแผนที่มูลค่าที่ใหญ่ที่สุดแต่ยังไม่ได้รับการสร้างรายได้เต็มที่ใน L1, L2 และแอปพลิเคชันประเภทต่างๆ
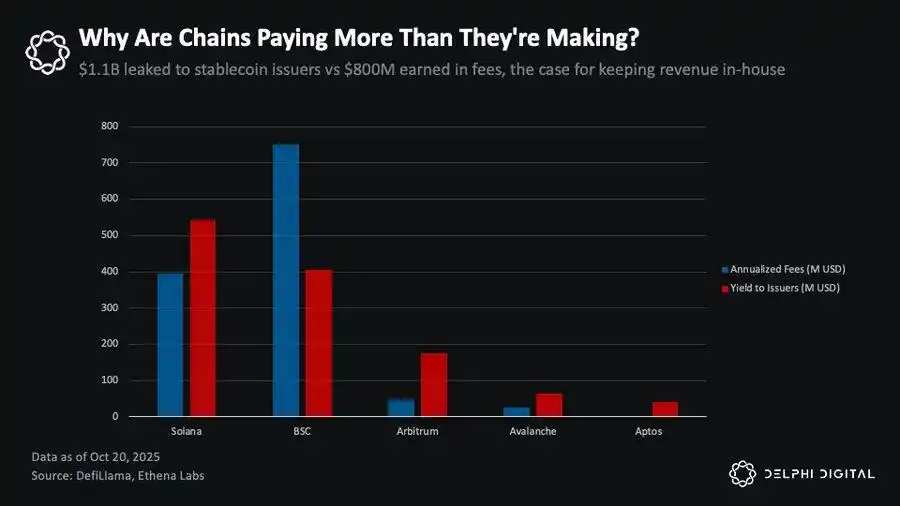
ยกตัวอย่าง Solana, BSC, Arbitrum, Avalanche, Aptos, Circle และ Tether ได้รับผลตอบแทนประมาณ 1.1 พันล้านดอลลาร์ต่อปี ในขณะที่ระบบนิเวศเหล่านี้ได้รับค่าธรรมเนียมการทำธุรกรรมเพียง 800 ล้านดอลลาร์
พูดง่ายๆ คือระบบนิเวศเหล่านี้กำลังสูญเสียรายได้ Stablecoin หลายร้อยล้านดอลลาร์ทุกปี แม้แต่การเก็บเกี่ยวเพียงส่วนน้อยไว้บนเชนด้วยตนเองก็เพียงพอแล้วที่จะเปลี่ยนแปลงโครงสร้างทางเศรษฐกิจ ซึ่งจะทำให้ Mainnet มีฐานรายได้ที่มั่นคงและทนทานต่อวัฏจักรมากกว่าค่าธรรมเนียมการทำธุรกรรม
อะไรที่ขัดขวางไม่ให้พวกเขานำรายได้เหล่านี้กลับมา? คำตอบคือ: ไม่มี ที่จริงแล้วมีหลายเส้นทางให้เลือก พวกเขาสามารถเจรจาขอส่วนแบ่งรายได้กับ Circle, Tether (เช่นเดียวกับ Coinbase); หรือจัดการประมูลแข่งขันกับผู้ให้บริการ White Label เหมือน Hyperliquid; หรือเปิดตัว Stablecoin ของตัวเองโดยใช้แพลตฟอร์ม "Stablecoin-as-a-service" เช่น Ethena
แน่นอนว่า ทุกเส้นทางมีข้อดีข้อเสีย: การร่วมมือกับผู้ให้บริการดั้งเดิมช่วยรักษาความคุ้นเคย สภาพคล่อง และความเสถียรของ USDC หรือ USDT ซึ่งเป็นสินทรัพย์ที่ผ่านหลายรอบตลาดและยังคงได้รับความไว้วางใจภายใต้แรงกดดันสุดขีด; การออก Stablecoin ของตัวเองช่วยเพิ่มการควบคุมและรายได้ที่สูงขึ้น แต่ต้องเผชิญกับปัญหา Cold Start ทั้งสองวิธีมีโครงสร้างพื้นฐานที่รองรับ และแต่ละเชนสามารถเลือกเส้นทางตามลำดับความสำคัญของตนเองได้
การกำหนดนิยามใหม่ของเศรษฐศาสตร์ Public Chain: Stablecoin กลายเป็นกลไกสร้างรายได้รูปแบบใหม่
Stablecoin มีศักยภาพที่จะเป็นแหล่งรายได้ที่ใหญ่ที่สุดสำหรับ Public Chain และแอปพลิเคชันบางประเภท ปัจจุบัน เมื่อเศรษฐกิจบล็อกเชนพึ่งพาค่าธรรมเนียมการทำธุรกรรมเท่านั้น การเติบโตก็มีขีดจำกัดเชิงโครงสร้าง — รายได้ของเครือข่ายสามารถเพิ่มขึ้นได้ก็ต่อเมื่อผู้ใช้ "จ่ายเงินมากขึ้น" ซึ่งขัดแย้งกับแนวคิด "ลดอุปสรรคในการใช้งาน"
โครงการ USDm ของ MegaETH เป็นการตอบสนองต่อสิ่งนี้ โดยการร่วมมือกับ Ethena เพื่อออก White Label Stablecoin USDm โดยมีผลิตภัณฑ์พันธบัตรบนเชน BUIDL ของ BlackRock เป็นสินทรัพย์สำรอง ด้วยการนำรายได้จาก USDm มาใช้ภายใน MegaETH สามารถดำเนินการ Sequencer ได้ในราคาต้นทุน และนำรายได้กลับไปลงทุนในโครงการชุมชนอีกครั้ง รูปแบบนี้ช่วยให้ระบบนิเวศมีโครงสร้างเศรษฐกิจที่ยั่งยืน ต้นทุนต่ำ และมุ่งเน้นนวัตกรรม
Jupiter ซึ่งเป็น DEX Aggregator ชั้นนำของ Solana กำลังใช้กลยุทธ์ที่คล้ายกันผ่าน JupUSD โดยมีแผนที่จะรวม JupUSD เข้ากับระบบผลิตภัณฑ์ของตนอย่างลึกซึ้ง — ตั้งแต่สินทรัพย์ค้ำประกันของ Jupiter Perps (ซึ่งมี Stablecoin สำรองประมาณ 750 ล้านดอลลาร์ที่จะถูกแทนที่ทีละน้อย) ไปจนถึง Pool สภาพคล่องของ Jupiter Lend Jupiter พยายามที่จะนำรายได้จาก Stablecoin ส่วนนี้กลับคืนสู่ระบบนิเวศของตนเอง แทนที่จะไหลออกไปยังผู้ให้บริการภายนอก ไม่ว่ารายได้เหล่านี้จะถูกนำไป ตอบแทนผู้ใช้ ซื้อโทเค็นคืน หรือสนับสนุนโครงการจูงใจ การสะสมมูลค่าที่เกิดขึ้นนั้นมีค่ามากกว่าการมอบรายได้ทั้งหมดให้กับผู้ให้บริการ Stablecoin ภายนอก
นี่คือการเปลี่ยนแปลงหลักในปัจจุบัน: รายได้ที่เคยไหลเข้าสู่ผู้ออกเก่าโดยอัตโนมัติ กำลังถูกดึงกลับคืนมาโดยแอปพลิเคชันและ Public Chain อย่างกระตือรือร้น
ความไม่สมดุลของมูลค่าระหว่างแอปพลิเคชันและ Public Chain
เมื่อสิ่งเหล่านี้ค่อยๆ คลี่คลาย ผมเชื่อว่าทั้ง Public Chain และแอปพลิเคชันต่างกำลังเดินอยู่บนเส้นทางที่สามารถสร้างรายได้ที่ยั่งยืนมากขึ้น ซึ่งรายได้เหล่านี้จะค่อยๆ หลุดพ้นจากความผันผวนของวัฏจักรของ "ตลาดทุนอินเทอร์เน็ต" และการเก็งกำไรบนบล็อกเชน หากเป็นเช่นนั้น ในที่สุดพวกมันอาจจะสามารถหาเหตุผลที่สมเหตุสมผลให้กับมูลค่าที่สูงเกินจริงซึ่งมักถูกตั้งคำถามว่า "ห่างไกลจากความเป็นจริง" ได้
กรอบการประเมินมูลค่าที่คนส่วนใหญ่ยังคงใช้อยู่ ส่วนใหญ่จะมองสองระดับนี้จากมุมมองของ "ปริมาณกิจกรรมทางเศรษฐกิจทั้งหมดที่เกิดขึ้นบนนั้น" ในแบบจำลองนี้ ค่าธรรมเนียมบนบล็อกเชนแสดงถึงต้นทุนรวมที่ผู้ใช้ต้องแบกรับ ในขณะที่รายได้ของเชนคือส่วนหนึ่งของค่าธรรมเนียมเหล่านี้ที่ไหลเข้าสู่โปรโตคอลเองหรือผู้ถือโทเค็น (เช่น ผ่านกลไกการเผา, การไหลเข้าสู่คลัง) แต่แบบจำลองนี้มีปัญหาตั้งแต่เริ่มต้น – มันสมมติว่าตราบใดที่มีกิจกรรมเกิดขึ้น Public Chain ก็จะสามารถจับมูลค่าได้เสมอ แม้ว่าผลกำไรทางเศรษฐกิจที่แท้จริงจะไหลไปที่อื่นแล้วก็ตาม
ตอนนี้ แบบจำลองนี้กำลังเริ่มเปลี่ยนแปลง – และผู้นำคือ เลเยอร์แอปพลิเคชัน ตัวอย่างที่ชัดเจนที่สุดคือสองโครงการดาวเด่นในวัฏจักรนี้: Pump.fun และ Hyperliquid แอปพลิเคชันทั้งสองนี้ใช้รายได้เกือบ 100% (โปรดทราบ ไม่ใช่ค่าธรรมเนียม) เพื่อซื้อคืนโทเค็นของตนเอง ในขณะที่อัตราส่วนการประเมินมูลค่าของพวกมันต่ำกว่าเลเยอร์โครงสร้างพื้นฐานหลักมาก กล่าวอีกนัยหนึ่ง แอปพลิเคชันเหล่านี้กำลังสร้างกระแสเงินสดที่แท้จริงและโปร่งใส ไม่ใช่ผลกำไรแฝงที่จินตนาการขึ้นเอง
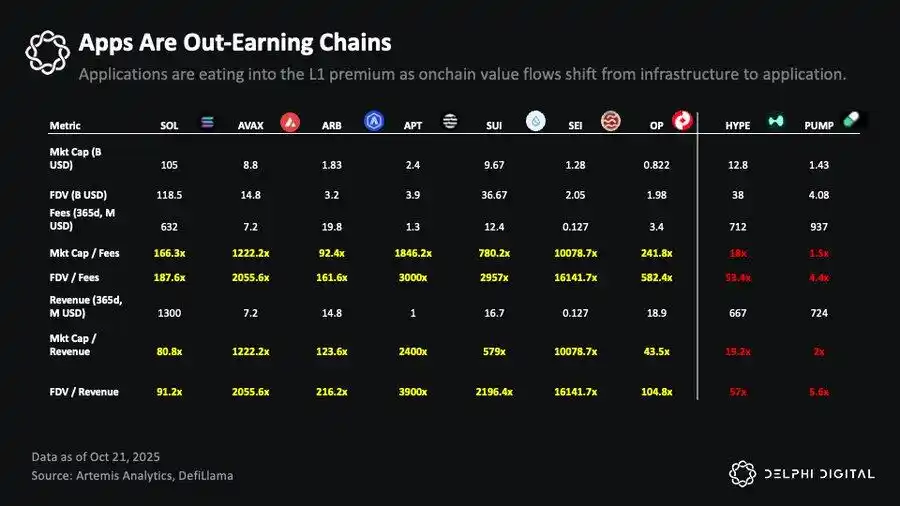
เมื่อเปรียบเทียบกัน อัตราส่วนราคาต่อยอดขายของ Public Chain กระแสหลักส่วนใหญ่ยังคงสูงถึงหลายร้อยหรือหลายพันเท่า ในขณะที่แอปพลิเคชันชั้นนำสร้างรายได้ที่สูงกว่าด้วยมูลค่าที่ต่ำกว่า
ยกตัวอย่าง Solana ในปีที่ผ่านมา ค่าธรรมเนียมรวมของเชนอยู่ที่ประมาณ 632 ล้านดอลลาร์ รายได้ประมาณ 1.3 พันล้านดอลลาร์ มูลค่าตลาดประมาณ 105 พันล้านดอลลาร์ และมูลค่าประเมินแบบรวม (FDV) ประมาณ 118.5 พันล้านดอลลาร์ ซึ่งหมายความว่าอัตราส่วนมูลค่าตลาดต่อค่าธรรมเนียมของ Solana อยู่ที่ประมาณ 166 เท่า และอัตราส่วนมูลค่าตลาดต่อรายได้อยู่ที่ประมาณ 80 เท่า – และนี่คือการประเมินมูลค่าที่ค่อนข้างอนุรักษ์นิยมในบรรดา L1 ขนาดใหญ่ Public Chain อื่นๆ อีกมากมายมีอัตราส่วนการประเมินมูลค่า FDV สูงถึงหลายพันเท่า
ในทางตรงกันข้าม Hyperliquid สร้างรายได้ 667 ล้านดอลลาร์ ด้วย FDV ที่ 38 พันล้านดอลลาร์ ซึ่งสอดคล้องกับอัตราส่วน 57 เท่า; หากคำนวณตามมูลค่าตลาดหมุนเวียน จะอยู่ที่เพียง 19 เท่า Pump.fun มีรายได้ 724 ล้านดอลลาร์ โดยมีอัตราส่วน FDV เพียง 5.6 เท่า และอัตราส่วนมูลค่าตลาดเพียง 2 เท่า ทั้งสองสิ่งนี้พิสูจน์ให้เห็นว่า: แอปพลิเคชันที่มีความสอดคล้องกับผลิตภัณฑ์และตลาดสูง และมีความสามารถในการกระจายที่แข็งแกร่ง กำลังสร้างรายได้ที่น่าประทับใจด้วยอัตราส่วนที่ต่ำกว่าเลเยอร์พื้นฐานมาก
นี่คือการเปลี่ยนผ่านอำนาจที่กำลังดำเนินอยู่ การประเมินมูลค่าของเลเยอร์แอปพลิเคชันกำลังขึ้นอยู่กับรายได้ที่แท้จริงที่พวกเขาสร้างและส่งคืนให้กับระบบนิเวศมากขึ้น ในขณะที่เลเยอร์บล็อกเชนหลัก (public chain) ยังคงดิ้นรนเพื่อหาเหตุผลที่สมเหตุสมผลสำหรับการประเมินมูลค่าของตัวเอง การลดลงของพรีเมียม L1 เป็นสัญญาณที่ชัดเจนที่สุด
เว้นแต่บล็อกเชนหลักจะหาวิธี "ทำให้เป็นภายใน" มูลค่าของระบบนิเวศมากขึ้น การประเมินมูลค่าที่สูงเกินจริงเหล่านี้จะยังคงถูกบีบอัดต่อไป "Stablecoin แบบ White Label" อาจเป็นก้าวแรกที่บล็อกเชนหลักพยายามที่จะเรียกคืนมูลค่าบางส่วน – เปลี่ยน "ช่องทางสกุลเงิน" ที่เคยเป็นเพียงผู้รับ (passive) ให้กลายเป็นชั้นรายได้เชิงรุก (active revenue layer)
ปัญหาการประสานงาน: ทำไมบล็อกเชนหลักบางเครือข่ายจึงก้าวไปเร็วกว่า
การเปลี่ยนไปสู่ "Stablecoin ที่สอดคล้องกับผลประโยชน์ของระบบนิเวศ" กำลังเกิดขึ้นแล้ว ความแตกต่างของความเร็วในการดำเนินการระหว่างบล็อกเชนหลักต่างๆ นั้นชัดเจน และปัจจัยสำคัญอยู่ที่ความสามารถในการประสานงานและความเร่งด่วนในการดำเนินการ
ยกตัวอย่างเช่น Sui – แม้ว่าระบบนิเวศจะยังไม่เติบโตเท่า Solana แต่การดำเนินการนั้นรวดเร็วมาก Sui ร่วมมือกับ Ethena เพื่อนำเสนอ stablecoin สองชนิดพร้อมกันคือ sUSDe และ USDi (ชนิดหลังคล้ายกับกลไก stablecoin ที่สนับสนุน BUIDL ซึ่ง Jupiter และ MegaETH กำลังสำรวจอยู่) นี่ไม่ใช่การเคลื่อนไหวที่เกิดขึ้นเองของเลเยอร์แอปพลิเคชัน แต่เป็นการตัดสินใจเชิงกลยุทธ์ของเลเยอร์บล็อกเชนหลัก: "ทำให้เศรษฐกิจ stablecoin เป็นภายใน" โดยเร็วที่สุดก่อนที่จะเกิดการพึ่งพาเส้นทาง แม้ว่าผลิตภัณฑ์เหล่านี้คาดว่าจะเปิดตัวอย่างเป็นทางการในไตรมาส 4 แต่ Sui เป็นบล็อกเชนหลักกระแสหลักแรกที่ดำเนินกลยุทธ์นี้อย่างแข็งขัน
ในทางตรงกันข้าม Solana เผชิญกับสถานการณ์ที่ซับซ้อนและเจ็บปวดยิ่งกว่า ปัจจุบันมีสินทรัพย์ stablecoin ประมาณ 15 พันล้านดอลลาร์บนเครือข่าย Solana ซึ่งมากกว่า 10 พันล้านดอลลาร์เป็น USDC เงินทุนเหล่านี้สร้างรายได้ดอกเบี้ยประมาณ 500 ล้านดอลลาร์ต่อปีให้กับ Circle ซึ่งส่วนสำคัญของรายได้นี้ไหลกลับไปยัง Coinbase ผ่านข้อตกลงการแบ่งปันรายได้
แล้ว Coinbase นำรายได้เหล่านี้ไปใช้ที่ไหน? – อุดหนุน Base ซึ่งเป็นหนึ่งในคู่แข่งโดยตรงของ Solana แรงจูงใจด้านสภาพคล่อง การสนับสนุนนักพัฒนา และการลงทุนในระบบนิเวศของ Base ส่วนหนึ่งมาจาก USDC 1 หมื่นล้านดอลลาร์บน Solana กล่าวอีกนัยหนึ่ง Solana ไม่เพียงแต่สูญเสียรายได้ แต่ยังให้เลือดแก่คู่แข่งอีกด้วย
ปัญหานี้ได้ดึงดูดความสนใจอย่างมากในชุมชน Solana มานานแล้ว ตัวอย่างเช่น @0xMert_ ผู้ก่อตั้ง Helius เรียกร้องให้ Solana เปิดตัว stablecoin ที่ผูกติดกับผลประโยชน์ของระบบนิเวศ และแนะนำให้นำรายได้ 50% ไปใช้ในการซื้อคืนและเผาทำลาย SOL ผู้บริหารระดับสูงของผู้ออก stablecoin บางราย (เช่น Agora) ก็เสนอแนวทางที่คล้ายกัน แต่เมื่อเทียบกับการผลักดันอย่างแข็งขันของ Sui ปฏิกิริยาอย่างเป็นทางการของ Solana ยังคงค่อนข้างเฉยเมย
เหตุผลนั้นไม่ซับซ้อนเลย: หลังจากกรอบการกำกับดูแล เช่น กฎหมาย GENIUS ชัดเจนขึ้นเรื่อยๆ สเตเบิลคอยน์ก็ยิ่งมีแนวโน้มที่จะกลายเป็น "สินค้าโภคภัณฑ์" มากขึ้น ผู้ใช้ไม่สนใจว่าตนเองถือ USDC, JupUSD หรือสเตเบิลคอยน์ที่ถูกกฎหมายอื่นๆ – ตราบใดที่ราคาตรึงอยู่กับที่และมีสภาพคล่องเพียงพอ นั่นเป็นเหตุผลว่าทำไมถึงยังคงใช้สเตเบิลคอยน์ที่กำลังสร้างผลกำไรให้กับคู่แข่งโดยปริยาย?
การที่ Solana ลังเลในประเด็นนี้ ส่วนหนึ่งเป็นเพราะต้องการรักษา "ความเป็นกลางที่น่าเชื่อถือ" ซึ่งสำคัญอย่างยิ่งในขณะที่มูลนิธิพยายามแสวงหาความชอบธรรมระดับสถาบัน – ท้ายที่สุดแล้ว ปัจจุบันมีเพียง Bitcoin และ Ethereum เท่านั้นที่ได้รับการยอมรับอย่างแท้จริงในด้านนี้ หากต้องการดึงดูดผู้ออกรายใหญ่เช่น BlackRock ซึ่ง "การรับรองจากสถาบัน" ไม่เพียงแต่นำมาซึ่งการไหลเข้าของเงินทุนที่แท้จริง แต่ยังให้สถานะ "สินค้าโภคภัณฑ์" แก่สินทรัพย์ในสายตาของภาคการเงินดั้งเดิม – Solana จะต้องรักษาระยะห่างจากพลวัตทางการเมืองของระบบนิเวศ เมื่อมีการสนับสนุนสเตเบิลคอยน์ใดโดยเปิดเผย แม้จะเป็น "สเตเบิลคอยน์ที่เป็นมิตรกับระบบนิเวศ" ก็อาจทำให้ Solana มีปัญหาในการก้าวไปสู่ระดับนี้ หรือแม้กระทั่งถูกมองว่าเข้าข้างผู้เข้าร่วมระบบนิเวศบางราย
ขณะเดียวกัน ขนาดและความหลากหลายของระบบนิเวศ Solana ทำให้สถานการณ์ซับซ้อนยิ่งขึ้น ด้วยโปรโตคอลหลายร้อยรายการ นักพัฒนาหลายพันคน และ TVL หลายพันล้านดอลลาร์ ในขนาดนี้ การประสานงานให้ทั้งระบบนิเวศ "เลิกใช้ USDC" จะเพิ่มความยากขึ้นแบบทวีคูณ แต่ความซับซ้อนนี้ในท้ายที่สุดก็เป็นคุณสมบัติที่สะท้อนถึงวุฒิภาวะของเครือข่ายและความลึกซึ้งของระบบนิเวศ ปัญหาที่แท้จริงคือ การไม่ดำเนินการก็มีค่าใช้จ่ายเช่นกัน และค่าใช้จ่ายนี้จะเพิ่มขึ้นเรื่อยๆ
การพึ่งพาเส้นทางเดิมสะสมขึ้นทุกวัน ผู้ใช้ใหม่ทุกคนที่ใช้ USDC โดยปริยายกำลังเพิ่มต้นทุนในการเปลี่ยนในอนาคต โปรโตคอลทุกรายการที่เพิ่มประสิทธิภาพสภาพคล่องรอบ USDC ทำให้ทางเลือกอื่นเริ่มต้นได้ยากขึ้น จากมุมมองทางเทคนิค โครงสร้างพื้นฐานที่มีอยู่ทำให้การย้ายสามารถทำได้เกือบจะในชั่วข้ามคืน – ความท้าทายที่แท้จริงคือการประสานงาน
ปัจจุบัน ภายใน Solana, Jupiter ได้ริเริ่มด้วยการเปิดตัว JupUSD และสัญญาว่าจะนำผลกำไรกลับคืนสู่ระบบนิเวศ Solana และบูรณาการเข้ากับระบบผลิตภัณฑ์ของตนอย่างลึกซึ้ง คำถามตอนนี้คือ: แอปพลิเคชันชั้นนำอื่นๆ จะทำตามหรือไม่? แพลตฟอร์มเช่น Pump.fun จะใช้กลยุทธ์ที่คล้ายกันเพื่อนำรายได้จากสเตเบิลคอยน์มาใช้ภายในหรือไม่? เมื่อใดที่ Solana ไม่มีทางเลือกอื่น และในที่สุดก็ต้องเข้าแทรกแซงจากบนลงล่าง หรือปล่อยให้แอปพลิเคชันที่สร้างขึ้นบนเลเยอร์ของตนเองเก็บผลกำไรเหล่านี้ไปเอง? จากมุมมองของบล็อกเชนสาธารณะ หากแอปพลิเคชันสามารถเก็บผลกำไรทางเศรษฐกิจจากสเตเบิลคอยน์ได้ แม้จะไม่ใช่ผลลัพธ์ที่เหมาะสมที่สุด แต่ก็ยังดีกว่าที่ผลกำไรเหล่านี้จะไหลออกนอกเครือข่าย หรือแม้แต่ไปยังฝ่ายตรงข้าม
ท้ายที่สุดแล้ว จากมุมมองของ Public Chain หรือระบบนิเวศที่กว้างขึ้น เกมนี้ต้องการการกระทำร่วมกัน: โปรโตคอลต้องเอียงสภาพคล่องของตนไปยัง Stablecoin ที่สอดคล้องกัน คลังสมบัติจะต้องตัดสินใจจัดสรรอย่างรอบคอบ นักพัฒนาควรเปลี่ยนประสบการณ์ผู้ใช้เริ่มต้น และผู้ใช้จะต้อง "ลงคะแนน" ด้วยเงินทุนของตนเอง เงินอุดหนุน 500 ล้านดอลลาร์ที่ Solana มอบให้กับ Base ในแต่ละปี จะไม่หายไปจากการประกาศของมูลนิธิ มันจะหายไปอย่างแท้จริงในขณะที่ผู้เข้าร่วมระบบนิเวศ "ปฏิเสธที่จะสนับสนุนคู่แข่งต่อไป"
บทสรุป: การถ่ายโอนอำนาจจากผู้ออกสู่ระบบนิเวศ
อำนาจที่โดดเด่นของเศรษฐกิจ Stablecoin รอบถัดไป จะไม่ขึ้นอยู่กับว่าใครเป็นผู้ออกโทเค็น แต่ขึ้นอยู่กับว่าใครเป็นผู้ควบคุมช่องทางการจัดจำหน่าย และใครสามารถประสานทรัพยากรและแย่งชิงตลาดได้เร็วขึ้น
Circle และ Tether สามารถสร้างอาณาจักรธุรกิจขนาดใหญ่ได้ด้วย "ความได้เปรียบผู้ริเริ่ม" และ "การสร้างสภาพคล่อง" แต่ด้วยการกลายเป็นสินค้าของ Stablecoin ของพวกเขา กำแพงป้องกันของพวกเขาก็กำลังถูกลดทอนลง โครงสร้างพื้นฐานข้ามเชนทำให้ Stablecoin ที่แตกต่างกันสามารถแลกเปลี่ยนกันได้เกือบทั้งหมด; ความชัดเจนด้านกฎระเบียบช่วยลดอุปสรรคในการเข้าสู่ตลาด; และผู้ออก White-label ได้กดดันต้นทุนการออกให้ต่ำลง ที่สำคัญที่สุดคือ แพลตฟอร์มที่มีความสามารถในการจัดจำหน่ายที่แข็งแกร่งที่สุด ความภักดีของผู้ใช้สูง และรูปแบบการสร้างรายได้ที่เติบโตเต็มที่ ได้เริ่มที่จะสร้างรายได้ภายในองค์กร – ไม่ต้องจ่ายดอกเบี้ยและผลกำไรให้กับบุคคลที่สามอีกต่อไป
การเปลี่ยนแปลงนี้กำลังดำเนินอยู่ Hyperliquid กำลังนำรายได้ 220 ล้านดอลลาร์ต่อปีที่เคยไหลไปที่ Circle และ Coinbase กลับคืนมาโดยการเปลี่ยนไปใช้ USDH; Jupiter ได้รวม JupUSD เข้ากับระบบผลิตภัณฑ์ทั้งหมดของตนอย่างลึกซึ้ง; MegaETH ใช้รายได้จาก Stablecoin เพื่อให้ Sequencer ของตนทำงานใกล้เคียงกับต้นทุน; และ Sui ได้ร่วมมือกับ Ethena เพื่อเปิดตัว Stablecoin ที่สอดคล้องกับระบบนิเวศ ก่อนที่การพึ่งพาวิถีทางจะเกิดขึ้น นี่เป็นเพียงผู้บุกเบิกเท่านั้น ปัจจุบัน Public Chain ทุกแห่งที่ "เลือดออก" หลายร้อยล้านดอลลาร์ต่อปีให้กับ Circle และ Tether มีแม่แบบที่สามารถนำมาใช้ได้
สำหรับนักลงทุนแล้ว แนวโน้มนี้ให้มุมมองใหม่ในการประเมินระบบนิเวศ คำถามสำคัญไม่ใช่ว่า **"มีกิจกรรมเท่าใดบนเชนนี้"** แต่เป็น **"เชนนี้สามารถเอาชนะปัญหาการประสานงาน ทำให้กองทุนสร้างรายได้ และจับกำไรจาก Stablecoin ในขนาดที่ใหญ่ได้หรือไม่"** เมื่อ Public Chain และแอปพลิเคชันเริ่ม "รวบรวม" รายได้ประจำปีหลายร้อยล้านดอลลาร์เข้าสู่ระบบ เพื่อใช้ในการซื้อโทเค็นคืน การจูงใจระบบนิเวศ หรือรายได้จากโปรโตคอล ผู้เข้าร่วมตลาดสามารถ "รับ" กระแสเงินสดเหล่านี้ได้โดยตรงผ่านโทเค็นดั้งเดิมของแพลตฟอร์มเหล่านี้ โปรโตคอลและแอปพลิเคชันที่สามารถสร้างรายได้ส่วนนี้ภายในองค์กรได้ จะมีโมเดลเศรษฐกิจที่แข็งแกร่งขึ้น ต้นทุนผู้ใช้ที่ต่ำลง และผลประโยชน์ที่สอดคล้องกับชุมชนมากขึ้น; ส่วนโครงการที่ไม่สามารถทำได้ จะยังคงต้องจ่าย "ภาษี Stablecoin" และต้องทนดูมูลค่าของตนเองถูกบีบอัด
โอกาสที่น่าสนใจที่สุดในอนาคตไม่ได้อยู่ที่การถือหุ้นของ Circle หรือการเดิมพันกับโทเค็นของผู้ที่ออกที่มี FDV สูง มูลค่าที่แท้จริงอยู่ที่: การระบุว่าเชนและแอปพลิเคชันใดที่สามารถเปลี่ยนผ่านนี้ได้ โดยเปลี่ยนจาก "ท่อส่งทางการเงินแบบพาสซีฟ" ให้กลายเป็น "กลไกสร้างผลตอบแทนแบบแอคทีฟ" การกระจายเป็นคูเมืองใหม่ ผู้ที่ควบคุม "ทิศทางการไหลของเงิน" ไม่ใช่แค่ผู้ที่วาง "ช่องทางการไหลของเงิน" จะเป็นผู้กำหนดภูมิทัศน์ของเศรษฐกิจเหรียญ Stablecoin ในระยะต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง