IOSG: การสร้าง AirCloud สิบแห่งใหม่และแนวโน้มของเส้นทางการชำระเงินด้วยคริปโต Stablecoin
ชื่อเรื่องต้นฉบับ: "IOSG Weekly Brief | Reinventing Ten Airlinks: The Prospects of Stablecoin and Crypto Payments #294"
ผู้เขียนต้นฉบับ: Frank, IOSG Ventures
ประเด็นสำคัญ (สรุปโดยย่อ)
· Stablecoins คือแอปพลิเคชันเด็ดของคริปโต: พวกมันไม่ใช่ NFT หรือเหรียญมีม พวกมันเป็น "สกุลเงินประจำวัน" ของโลกใต้อยู่แล้ว ตลาดไม่ได้มุ่งเน้นไปที่การสร้างสกุลเงินใหม่ แต่มุ่งเน้นไปที่การรวม Stablecoins ที่มีอยู่เข้ากับรูปแบบการชำระเงินในชีวิตประจำวันอย่างแท้จริง
· คุณค่าของผู้บริโภคขับเคลื่อนโดย B2B: แม้ว่าการโอนเงินแบบ peer-to-peer และบัตรคริปโตจะมีความสำคัญอย่างแน่นอน แต่ผมเชื่อว่า TAM ที่ใหญ่ที่สุดจะเกิดขึ้นในการชำระเงินข้ามพรมแดนระหว่างธุรกิจ ชั้นการประสานการเข้ารหัสและ PSP ที่แยก Stablecoin ออกจากกันและฝังลงในระบบการโอนขององค์กรขนาดใหญ่โดยตรง สามารถใช้ประโยชน์จากกระแสเงินทุนมหาศาลและการสะสมเงินทุนได้ · ใบอนุญาต + ช่องทาง = คูเมือง: เช่นเดียวกับโครงสร้างพื้นฐานที่เปลี่ยนจากการแข่งขันด้านเทคโนโลยีไปสู่การจัดจำหน่าย อุปสรรคที่แท้จริงในการชำระเงินแบบ B2B อยู่ที่ใบอนุญาตด้านกฎระเบียบ (MSB/EMI/SVF เป็นต้น) ความร่วมมือด้านธนาคาร และข้อได้เปรียบของผู้บุกเบิกในช่องทางข้ามพรมแดน (ตัวอย่างเช่น Bridge ถือใบอนุญาต MSB/MTL ในสหรัฐอเมริกา และ RD Tech ถือใบอนุญาต SVF ในฮ่องกง) · การประสานและการรวมกลุ่ม: ผู้รวบรวมเป็นเพียงแพลตฟอร์มจับคู่ตลาดที่มีอัตรากำไรต่ำ ผู้ประสานควบคุมการปฏิบัติตามกฎระเบียบและการชำระบัญชี การป้องกันที่แท้จริงมาจากการถือใบอนุญาตโดยตรงและสามารถดำเนินการกระแสเงินทุนได้ด้วยตนเอง · การแข่งขันกำลังทวีความรุนแรงขึ้น: จากการเน้น "เทคโนโลยีพื้นฐาน" ไปสู่การแข่งขันใน "การใช้งานจริง": เช่นเดียวกับแอปพลิเคชันสำหรับผู้บริโภค ตลาดให้รางวัลแก่การนำไปใช้จริงและขนาดของผู้ใช้ การเพิ่มขึ้นของค่าธรรมเนียมธุรกรรมของ TRON แสดงให้เห็นถึงความต้องการธุรกรรม stablecoin ที่แข็งแกร่ง ระยะต่อไปจะเป็นเรื่องของ native chain ของ stablecoin (ผู้ออก stablecoin ที่มีช่องทางการออกและจัดจำหน่ายที่ชัดเจน เช่น Plasma และ Arc) เช่นเดียวกับ application chain เฉพาะทางอย่าง Hyperliquid พวกเขาจะส่งเสริมให้ผู้ใช้ใช้บล็อกเชน stablecoin ของตนเองโดยตรงสำหรับธุรกรรมและการชำระเงิน เพื่อหลีกเลี่ยงการโอนค่าธรรมเนียมธุรกรรมส่วนใหญ่ไปยัง public chain ทั่วไป ในขณะเดียวกัน ผู้ใช้ยังสามารถชำระค่าธรรมเนียมธุรกรรมได้โดยตรงด้วย stablecoin ที่โอน ซึ่งจะช่วยปรับสมดุลระหว่างสื่อการชำระเงินและแรงจูงใจของเครือข่าย
บทนำ
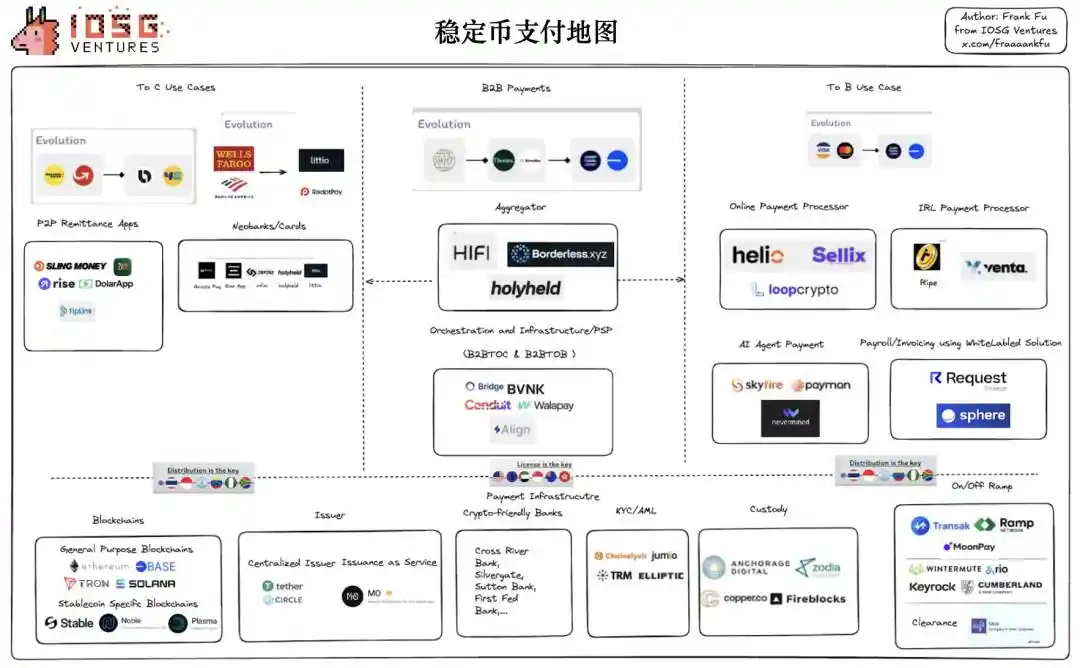 * แผนผังที่ใช้ในบทความนี้มาจากการรวบรวมของผมในเดือนกรกฎาคม สำหรับแผนผังตลาดล่าสุด โปรดดูที่แดชบอร์ด ASXN (https://stablecoins.asxn.xyz/payments-market-map) ที่ด้านล่างของแผนผังการชำระเงินทั้งหมดคือตัวบล็อกเชนเอง ซึ่งเป็นทั้งโครงสร้างพื้นฐานและรากฐาน เมื่อไม่นานมานี้ Matt Huang จาก Paradigm ได้อธิบายถึงเหตุผลที่ Stripe เลือกสร้าง Layer 1 (L1) Tempo ใหม่ แทนที่จะใช้ Layer 2 (L2) ของ Ethereum โดยเขาได้ให้เหตุผลมากมาย แม้ว่าหลายเหตุผลเหล่านี้จะถูกวิพากษ์วิจารณ์จากชุมชน Ethereum และนักลงทุน VC หลายราย แต่หนึ่งในเหตุผลที่เกี่ยวข้องกับ Fast Finality กลับเผยให้เห็นปัญหาที่แท้จริงที่ Ethereum กำลังเผชิญอยู่ในปัจจุบันอย่างชัดเจน
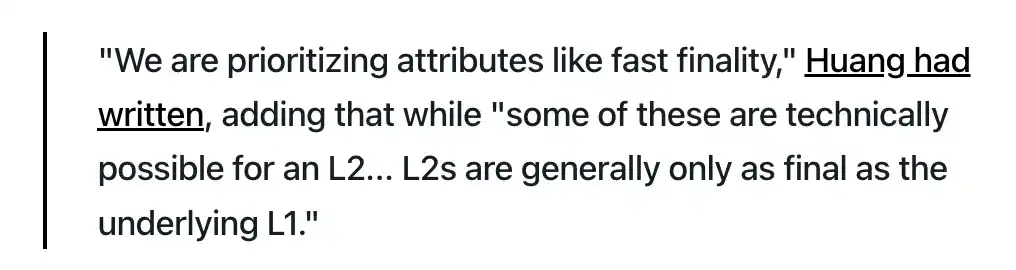
▲ ที่มา: Matt Huang จาก Paradigm
"Finality" ในบล็อกเชนหมายความว่า เมื่อธุรกรรมได้รับการยืนยันแล้ว จะไม่สามารถย้อนกลับหรือเปลี่ยนแปลงได้ และไม่สามารถย้อนกลับได้เนื่องจากความผันผวนของเครือข่ายหรือการปรับโครงสร้างเครือข่าย "Fast finality" หมายถึงการรับประกันนี้ภายในไม่กี่วินาทีหรือแม้กระทั่งไม่ถึงวินาที แทนที่จะให้ผู้ใช้ต้องรอนานกว่าสิบนาที นอกจากนี้ เนื่องจาก L2 finality อาศัย L1 ไม่ว่า L2 จะเร็วหรือทรงพลังเพียงใด ความปลอดภัยและ finality ก็ยังคงอาศัย L1
กลไกปัจจุบันของ Ethereum แข็งแกร่ง แต่ค่อนข้างช้า บล็อกถูกสร้างขึ้นทุกๆ 12 วินาที ธุรกรรมถูกรวมเข้าอย่างรวดเร็ว แต่ finality ทางเศรษฐกิจใช้เวลาประมาณ 12-15 นาที หรือสองยุค PoS ในช่วงเวลานี้ ผู้ตรวจสอบความถูกต้องจะโหวตและประทับตรายืนยันความถูกต้องขั้นสุดท้ายอย่างต่อเนื่อง เพื่อล็อกผลลัพธ์ แม้ว่าจนถึงขณะนี้จะเพียงพอแล้ว แต่ตลาดกลับต้องการเวลาในการยืนยันขั้นสุดท้ายที่ต่ำกว่า 2 วินาทีมากขึ้นเรื่อยๆ เพื่อตอบสนองความต้องการของการชำระเงินเชิงพาณิชย์และการชำระเงินความถี่สูงของสถาบัน หากเครือข่ายพื้นฐานทำงานช้า การชำระเงินความเร็วสูงจะไม่ได้รับการรองรับ หากต้นทุนการถ่ายโอนเครือข่ายสูง คำมั่นสัญญาเรื่อง "ค่าธรรมเนียมต่ำ" ก็จะไม่เป็นจริง และแม้แต่ประสบการณ์การใช้งานที่ดีที่สุดก็อาจได้รับผลกระทบจากโครงสร้างพื้นฐานที่ไม่ดี ▲ ที่มา: OKX Gas Tracker (23 กรกฎาคม 2025), Block Time & Finality Time: Token Terminal หากมองข้ามมุมมองของการบูรณาการในแนวตั้ง นี่คือเหตุผลที่เราเห็นผู้ออก Stablecoin และบริษัทยักษ์ใหญ่ด้านการชำระเงินแบบดั้งเดิมสร้างบล็อกเชนของตนเองมากขึ้นเรื่อยๆ นอกเหนือจากการพิจารณาถึงการแบ่งปันผลกำไรเชิงพาณิชย์แล้ว เหตุผลหลักคือแอปพลิเคชันและประสบการณ์ผู้ใช้ทั้งหมดในชั้นบนสุดล้วนต้องพึ่งพาโครงสร้างพื้นฐานพื้นฐาน ประสบการณ์ผู้ใช้ที่ราบรื่นและไร้รอยสะดุดอย่างแท้จริงจะเกิดขึ้นได้ก็ต่อเมื่อได้รับค่าธรรมเนียมธุรกรรมเพียงเศษเสี้ยวเซ็นต์ ความสิ้นสุดที่แทบจะทันที และการออกแบบโทเค็นที่ผู้ใช้ไม่ต้องกังวลเรื่องค่าแก๊ส
คุณสมบัติพื้นฐานหลักๆ ประกอบด้วย:
· ค่าธรรมเนียมธุรกรรมที่เสถียรและต่ำ และสามารถชำระได้โดยตรงเป็น stablecoin
· ชุดโหนดผู้ตรวจสอบที่ได้รับอนุญาต
· ปริมาณงานสูง (TPS)
· ความเข้ากันได้กับบล็อคเชนและระบบการชำระเงินอื่นๆ
· คุณสมบัติความเป็นส่วนตัวที่เป็นทางเลือก
· ด้วยการนำ "กฎการยืนยันอย่างรวดเร็ว" ใหม่มาใช้ ธุรกรรมจะต้องรอเพียง 1-3 บล็อก (ประมาณ 10-30 วินาที) สำหรับการยืนยันที่รัดกุม โดยไม่ต้องรอการยืนยันขั้นสุดท้ายอย่างสมบูรณ์
· เรากำลังศึกษาการปรับปรุงโปรโตคอลหลักโดยอิงตามข้อเสนอของ Vitalik และกลไกฉันทามติรุ่นต่อไป เช่น "three-slot finality"
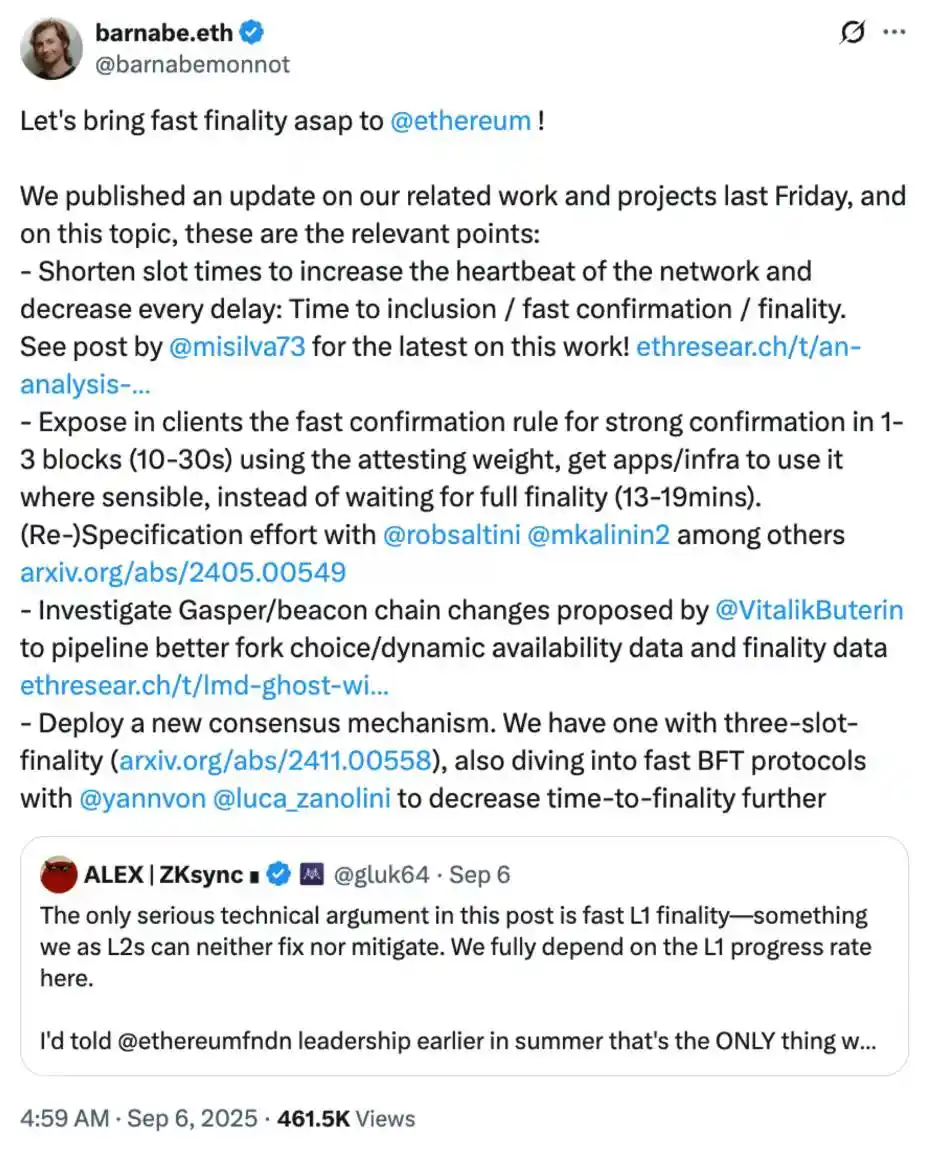
▲ ที่มา: Barnabé Monnot จาก EF
นอกจากการพัฒนาอย่างรวดเร็วของเครือข่าย stablecoin แล้ว การออก stablecoin เองก็กำลังเติบโตอย่างก้าวกระโดดเช่นกัน แพลตฟอร์มการออก stablecoin อย่าง M0 เพิ่งเสร็จสิ้นการระดมทุนรอบ Series B มูลค่า 40 ล้านดอลลาร์สหรัฐ นำโดย Polychain Capital, Ribbit Capital และ Endeavor Catalyst Fund แพลตฟอร์ม Stablecoin-as-a-Service ของ M0 ช่วยให้สถาบันและนักพัฒนาสามารถออก stablecoin ที่ปรับแต่งได้ตามความต้องการ พร้อมควบคุมการสร้างแบรนด์ ฟังก์ชันการทำงาน และผลตอบแทนได้อย่างเต็มที่ stablecoin ทั้งหมดที่สร้างบน M0 สามารถทำงานร่วมกันได้และมีสภาพคล่องร่วมกัน ด้วยกรอบการทำงานแบบเปิดสำหรับผู้ออกหลายรายและสถาปัตยกรรมแบบออนเชนที่โปร่งใสอย่างสมบูรณ์ M0 กำลังก้าวข้ามขีดจำกัดของการออกเหรียญ stablecoin แบบดั้งเดิม
นับตั้งแต่ก่อตั้ง M0 ได้รับเลือกจากโครงการต่างๆ เช่น MetaMask, Noble, KAST, PLAYTRON, Usual, USD.AI และ USDhl ให้ออกเหรียญ stablecoin เพื่อวัตถุประสงค์ต่างๆ เมื่อเร็วๆ นี้ ยอดการออกเหรียญ stablecoin ที่ใช้ M0 มีมูลค่าสูงกว่า 300 ล้านดอลลาร์สหรัฐ ซึ่งเพิ่มขึ้น 215% นับตั้งแต่ต้นปี 2568
เช่นเดียวกับแนวโน้มที่ผู้ออก Stablecoin จะผสานรวมเข้ากับโครงสร้างพื้นฐานบล็อกเชนพื้นฐานในแนวตั้ง ปัจจุบันแอปพลิเคชันเชนที่มีกรณีการใช้งานที่เป็นนวัตกรรมก็เริ่มผสานรวมเข้ากับการออก Stablecoin ในแนวตั้งเช่นกัน โดยมีเป้าหมายเพื่อสร้างความสัมพันธ์ที่แน่นแฟ้นยิ่งขึ้นในระบบนิเวศ เมื่อวันศุกร์ที่ผ่านมา Hyperliquid ได้ประกาศบน Discord ว่ามีแผนจะเปิดตัว USDH ซึ่งเป็น Stablecoin ดั้งเดิมของบริษัท ภายในระบบนิเวศ HyperEVM ผู้ออกจะได้รับการคัดเลือกผ่านการลงคะแนนแบบ on-chain และการประมูลแบบเปิด ในสัปดาห์ต่อมา ผู้ออก Stablecoin หลายรายต่างยื่นข้อเสนอ และผู้ชนะการประมูลจะถูกตัดสินโดยคะแนนเสียงข้างมากของผู้ถือหุ้น $HYPE เพื่อเน้นย้ำถึงการกำกับดูแลแบบกระจายอำนาจ มูลนิธิ Hyperliquid แม้จะถือหุ้น $HYPE จำนวนมาก แต่กลับงดออกเสียง ทำให้อำนาจการตัดสินใจทั้งหมดขึ้นอยู่กับชุมชน แรงจูงใจของ Hyperliquid ในการเปิดตัว USDH นั้นชัดเจน: ปัจจุบันแพลตฟอร์มถือครองสินทรัพย์ Stablecoin ประมาณ 5.6 พันล้านดอลลาร์ ซึ่ง 95% เป็น USDC เงินสำรองนี้ถูกเก็บรักษาไว้โดย Circle ซึ่งเป็นผู้ออกหลักทรัพย์ และได้รับดอกเบี้ย ขณะที่ Hyperliquid ในฐานะผู้สร้างกรณีการใช้งานและความต้องการ จะไม่ได้รับส่วนแบ่งจากรายได้ หาก USDH มูลค่า 5.6 พันล้านดอลลาร์นี้ถูกแทนที่ด้วย USDH ซึ่งคำนวณจากอัตราดอกเบี้ยพันธบัตรรัฐบาล จะก่อให้เกิดดอกเบี้ยมากกว่า 220 ล้านดอลลาร์ต่อปี ซึ่งสูงกว่ารายได้ HLP ต่อปีของแพลตฟอร์มในปัจจุบันมาก (ประมาณ 75 ล้านดอลลาร์) รายได้เพิ่มเติมนี้จะถูกนำไปใช้ซื้อคืนและจัดจำหน่าย $HYPE ซึ่งจะเป็นประโยชน์ต่อระบบนิเวศ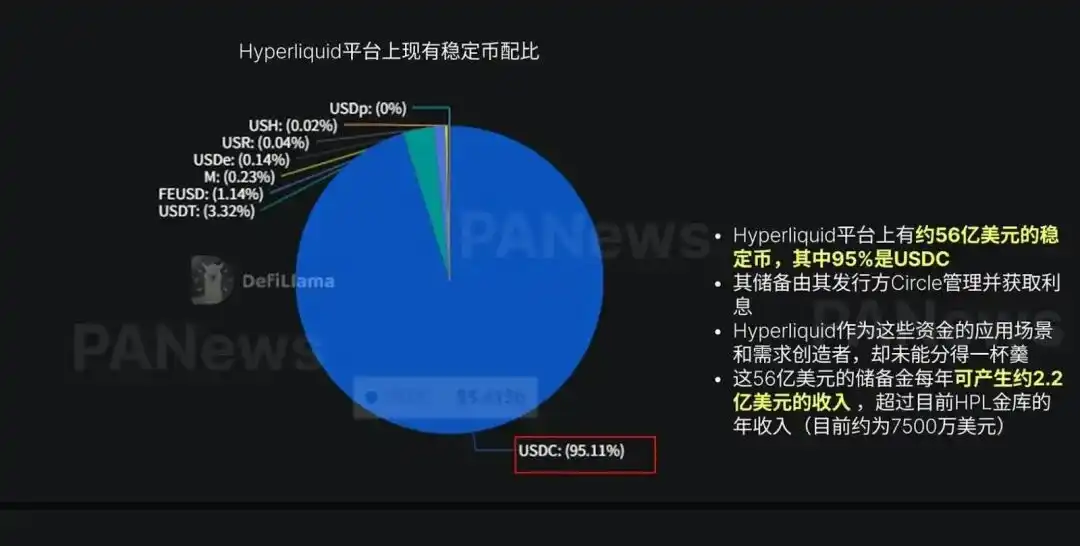
▲ ที่มา: PA News
ในบรรดาข้อเสนอประมูลมากมาย ข้อเสนอของโครงการ Native Markets ของ Hyperliquid เป็นผู้ชนะ ดูรายละเอียดที่เกี่ยวข้องได้ที่นี่: https://www.theblock.co/post/370570/native-markets-team-wins-hyperliquid-usdh-stablecoin-bid-eyes-test-phase-within-days
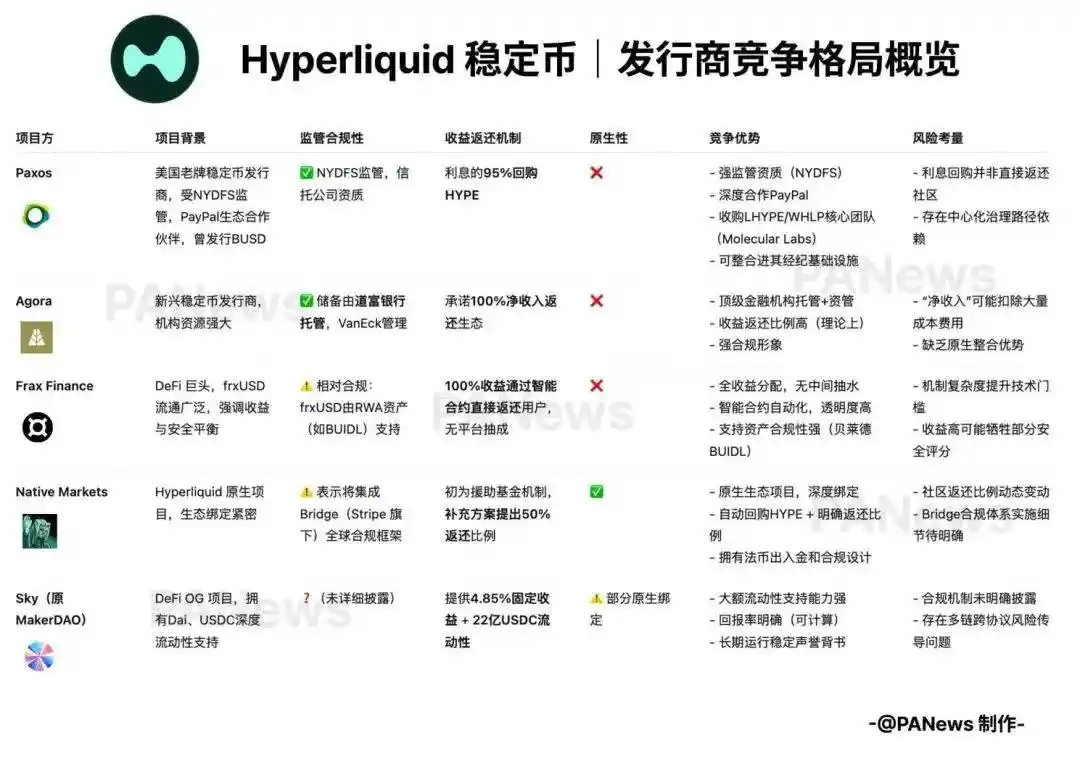
▲ ที่มา: PA News
นอกจากความสำคัญของบล็อกเชนและ Stablecoin แล้ว เรายังมองเห็นบทบาทสำคัญของ On/Off Ramp (ช่องทางการฝากและถอนเงินระหว่างสกุลเงิน Fiat และสินทรัพย์คริปโต) อย่างชัดเจนต่อประสบการณ์ผู้ใช้ การที่ผู้ใช้สามารถแปลงสกุลเงิน Fiat เป็น Stablecoin หรือสินทรัพย์คริปโตอื่นๆ ได้อย่างราบรื่นและราคาถูก มักเป็นปัจจัยสำคัญที่ชี้วัดว่าแอปพลิเคชันทั้งหมดจะสามารถนำไปใช้งานจริงในวงกว้างได้หรือไม่
เมื่อห้าปีก่อน IOSG ได้ลงทุนเชิงรุกใน Transak ผู้ให้บริการชั้นนำระดับโลกด้านบริการ on/off ramp Transak ให้บริการรับฝากและถอนเงินแบบ fiat ได้อย่างราบรื่นสำหรับกระเป๋าเงิน การแลกเปลี่ยน และแอปพลิเคชันการชำระเงิน รองรับผู้ใช้งานในกว่า 150 ประเทศและภูมิภาค ล่าสุด Transak ได้รับเงินทุน 16 ล้านดอลลาร์สหรัฐในรอบล่าสุด นำโดย Tether (บริษัทแม่ของ USDT) และ IDG นอกจาก Transak แล้ว IOSG ยังได้ลงทุนใน Kravata ผู้ให้บริการรับฝากและถอนเงินแบบ fiat และสกุลเงินดิจิทัลในละตินอเมริกา Kravata นำเสนอ B2B API สำหรับลูกค้าองค์กร และ B2B2 API สำหรับการผสานรวมกับแอปพลิเคชันของบุคคลที่สาม ณ ไตรมาสที่ 2 ปี 2568 Kravata มีลูกค้ามากกว่า 90 รายทั่วโลก ดำเนินงานในสามประเทศ การลงทุนครั้งนี้ไม่เพียงแต่แสดงให้เห็นถึงความเชื่อมั่นในระยะยาวของตลาดเกี่ยวกับภาคบริการ on/off ramp เท่านั้น แต่ยังเป็นการยืนยันถึงการประเมินมูลค่าโครงสร้างพื้นฐานของอุตสาหกรรมที่แม่นยำของ IOSG ผ่านการลงทุนในระยะเริ่มต้นอีกด้วย คาดการณ์ได้ว่าเมื่อการชำระเงินผ่าน stablecoin และบล็อกเชนเริ่มเป็นกระแสหลัก โครงสร้างพื้นฐานแบบ on/off ramp อย่าง Transak จะกลายเป็นจุดเชื่อมต่อสำคัญระหว่างทั้งสอง: เป็นประตูสู่โลกคริปโตสำหรับผู้ใช้ และเป็นสะพานเชื่อมระหว่าง stablecoin กับระบบการชำระเงินทั่วโลก ติดตามด้วย PMF เมื่อโครงสร้างพื้นฐานการชำระเงินถูกสร้างขึ้น การชำระเงินข้ามพรมแดนจะกลายเป็นความก้าวหน้าที่ชัดเจนและตรงไปตรงมาที่สุด กระแสเงินทุนไหลเข้าข้ามพรมแดนทั่วโลกสูงถึง 150 ล้านล้านดอลลาร์ต่อปี แต่ระบบที่มีอยู่เดิมมักใช้เวลาสามวัน มีค่าธรรมเนียมประมาณ 3% และต้องมีตัวกลางหลายชั้น หากใช้ stablecoin ที่ใช้ระบบ "rail" ที่มีประสิทธิภาพ กระบวนการทั้งหมดจะใช้เวลาเพียงสามวินาที โดยมีค่าธรรมเนียมเพียง 0.01% และช่วยให้สามารถชำระเงินแบบ point-to-point ได้โดยตรง ด้วยช่องว่างด้านประสิทธิภาพที่สำคัญเช่นนี้ การนำไปใช้จึงแทบจะหลีกเลี่ยงไม่ได้ การชำระเงินข้ามพรมแดนแบบ B2B สำหรับธุรกิจในปัจจุบันถือเป็นความเหมาะสมระหว่างผลิตภัณฑ์และตลาด (PMF) ที่สมบูรณ์แบบในวงการคริปโทเคอร์เรนซี ปัจจุบัน ค่าธรรมเนียมบล็อกเชน 40% มาจากการโอน USDT และผู้ใช้หลายร้อยล้านคนในตลาดเกิดใหม่ใช้ USDT ทุกวันเพื่อป้องกันความเสี่ยงจากการลดค่าเงินและภาวะเงินเฟ้อ หากไม่นับรวมโครงสร้างพื้นฐานและวงจรการใช้จ่ายเก็งกำไรแล้ว การชำระเงิน (โดยเฉพาะการชำระเงินข้ามพรมแดนแบบ B2B) ถือเป็นช่องทางที่คริปโตน่าจะเข้ามาเสริม SWIFT มากที่สุด ผู้ชนะที่แท้จริงอาจไม่ใช่เครือข่ายใหม่หรือผู้ออก Stablecoin สากล แต่อาจเป็นผู้ประสานงานที่มีใบอนุญาตและความสามารถในการจัดจำหน่ายในเส้นทางข้ามพรมแดนที่สำคัญ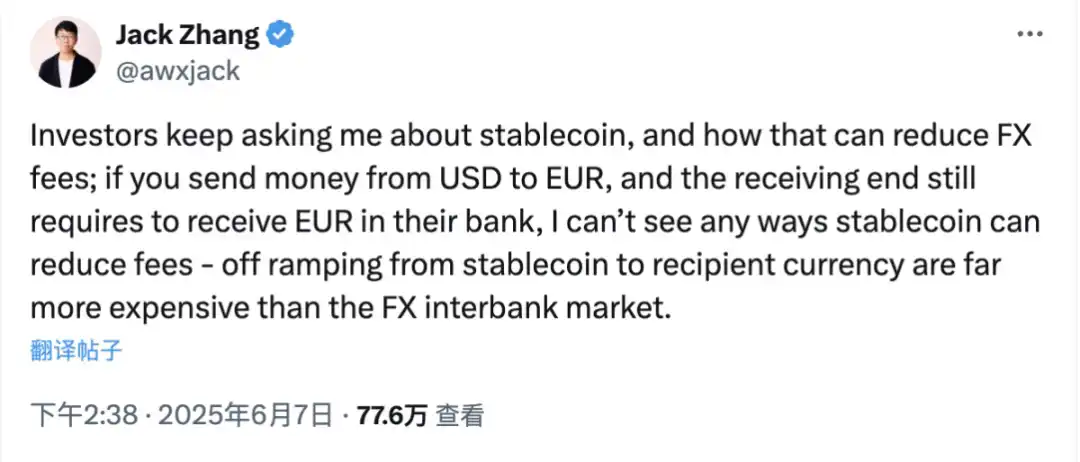
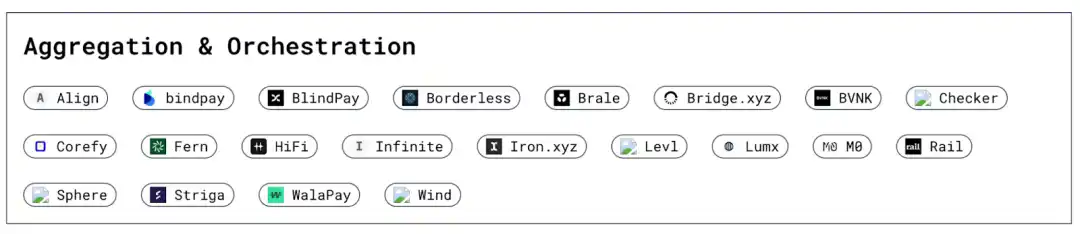
▲ ที่มา: ASXN
https://stablecoins.asxn.xyz/payments-market-map
ยิ่งไปกว่านั้น ในบทความหลายบทความเกี่ยวกับการชำระเงิน การรวมและการประสานข้อมูลจะถูกรวมเข้าด้วยกันในควอดแรนต์เดียวกัน อย่างไรก็ตาม เราเชื่อว่าเลเยอร์การรวมและการประสานข้อมูลมีความแตกต่างกันในวิธีการจับมูลค่าในธุรกรรม B2B เลเยอร์การรวมข้อมูลซึ่งไม่มีใบอนุญาตสามารถถือเป็น wrapper ของเลเยอร์การประสานข้อมูลได้ แม้ว่าจะสามารถเชื่อมต่อกับแพลตฟอร์มระดับภูมิภาคได้ แต่ก็มีข้อจำกัดด้านโครงสร้างการแบ่งปันผลกำไรในการเจรจาต่อรองราคา ซึ่งอาจมองได้ว่าเป็นโมเดลธุรกิจที่คล้ายกับของ Circle กล่าวคือ ยิ่งมีขนาดใหญ่ การทำกำไรให้สูงก็ยิ่งยากขึ้นเท่านั้นนอกจากการให้บริการพื้นฐานสำหรับเลเยอร์การรวมกลุ่ม B2B แล้ว ผู้ให้บริการเหล่านี้ยังสนับสนุนด้านแอปพลิเคชันของเครือข่ายการชำระเงินทั้งหมด ซึ่งสามารถแบ่งออกเป็นแอปพลิเคชันสำหรับผู้บริโภค (B2B) และแอปพลิเคชันสำหรับธุรกิจ (B2B) ปัจจุบัน แอปพลิเคชัน B2B มุ่งเน้นไปที่แอปพลิเคชันการชำระเงินแบบ P2P เป็นหลัก เช่น Sling รวมถึงธนาคารดิจิทัล (neobank) ที่นำเสนอสถานการณ์การรับดอกเบี้ยจาก stablecoin มากขึ้นสำหรับผู้บริโภค เช่น infini และ Yuzu.Money นอกจากนี้ยังมีบัตร stablecoin ที่ออกแบบมาเพื่อรับมือกับความท้าทายในการใช้งานจริงสำหรับผู้ใช้ stablecoin อีกด้วย IOSG ได้มีส่วนร่วมในแอปพลิเคชัน B2B อยู่แล้ว รวมถึงการลงทุนใน Ether.fi ซูเปอร์แอปการชำระเงินที่รับดอกเบี้ยนี้ มีปริมาณธุรกรรมบัตร ปริมาณเงินคืน จำนวนธุรกรรม และการออกบัตร ล้วนทำสถิติสูงสุดในเดือนกันยายน
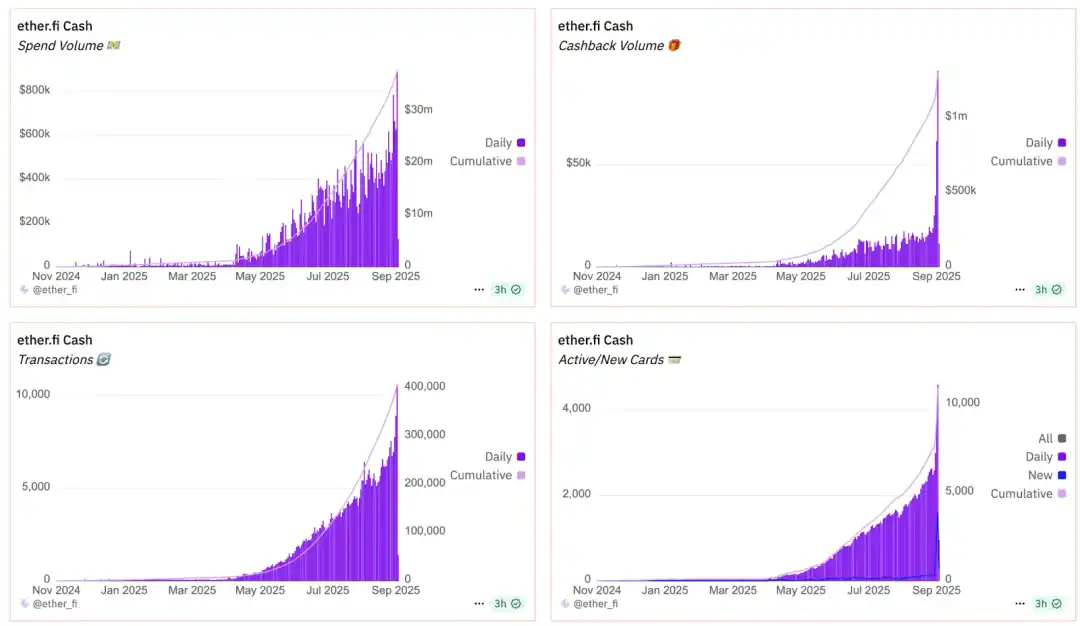
▲ ที่มา: Ether.fi Dune Dashboard
กองทุนบนเครือข่ายกำลังไล่ล่าผลตอบแทนอย่างชัดเจน: ประมาณ 45% ของมูลค่าสินทรัพย์สุทธิ (TVL) ของ DeFi (ประมาณ 5.6 หมื่นล้านดอลลาร์สหรัฐ) กำลังไล่ล่าผลตอบแทน โดยกระจายตัวอยู่ในโปรโตคอลหลักๆ เช่น Aave, Morpho และ Spark มูลค่าตลาดของ stablecoin ที่สร้างผลตอบแทนกำลังเติบโตอย่างรวดเร็ว โดยพุ่งสูงขึ้นจาก 1.5 พันล้านดอลลาร์สหรัฐ เป็น 1.1 หมื่นล้านดอลลาร์สหรัฐ คิดเป็น 4–4.5% ของตลาด stablecoin ทั้งหมด (2.55 แสนล้านดอลลาร์สหรัฐ) โครงการที่เน้นผลตอบแทนของ DeFi ยังคงดึงดูดความสนใจอย่างต่อเนื่อง รวมถึง Ethena, Pendle, Aave, Spark และ Syrup
เมื่อจำนวนโปรโตคอล DeFi เพิ่มขึ้นอย่างต่อเนื่อง ความซับซ้อนในการดำเนินงานก็เพิ่มขึ้นเช่นกัน ทำให้ประสบการณ์การใช้งานไม่เป็นมิตรกับผู้ใช้ เพื่อบรรเทาปัญหาดังกล่าว Coinbase จึงได้รวม Morpho เข้ากับแพลตฟอร์มแลกเปลี่ยนอย่างเป็นทางการ และได้เปิดตัว Coinbase Onchain Borrow ซึ่งเป็นผลิตภัณฑ์สินเชื่อที่ผสมผสาน CeFi และ DeFi เข้าด้วยกัน ผู้ใช้สามารถทำการ Staking และ Borrow ได้อย่างง่ายดายเพียงคลิกเดียวที่ส่วนหน้าระบบ ซึ่งขับเคลื่อนโดย Coinbase Smart Wallet ฟีเจอร์นี้จะตัดทอนประสบการณ์ผู้ใช้จากการสร้าง Wallet และการโต้ตอบกับ Morpho อย่างสิ้นเชิง ส่งผลให้ประสบการณ์ผู้ใช้ราบรื่นขึ้นอย่างมีนัยสำคัญ Coinbase Onchain Borrow ได้มอบเงินฝาก 1.4 พันล้านดอลลาร์สหรัฐ และเงินกู้ 730 ล้านดอลลาร์สหรัฐ ให้แก่ Morpho ซึ่งคิดเป็น 11% และ 16% ของยอดเงินฝากทั้งหมดของ Morpho ตามลำดับ สิ่งนี้ช่วยให้เงินฝากทั้งหมดของ Morpho สูงถึง 1.27 หมื่นล้านดอลลาร์สหรัฐ และปัจจุบันเงินกู้อยู่ที่ 4.5 พันล้านดอลลาร์สหรัฐ
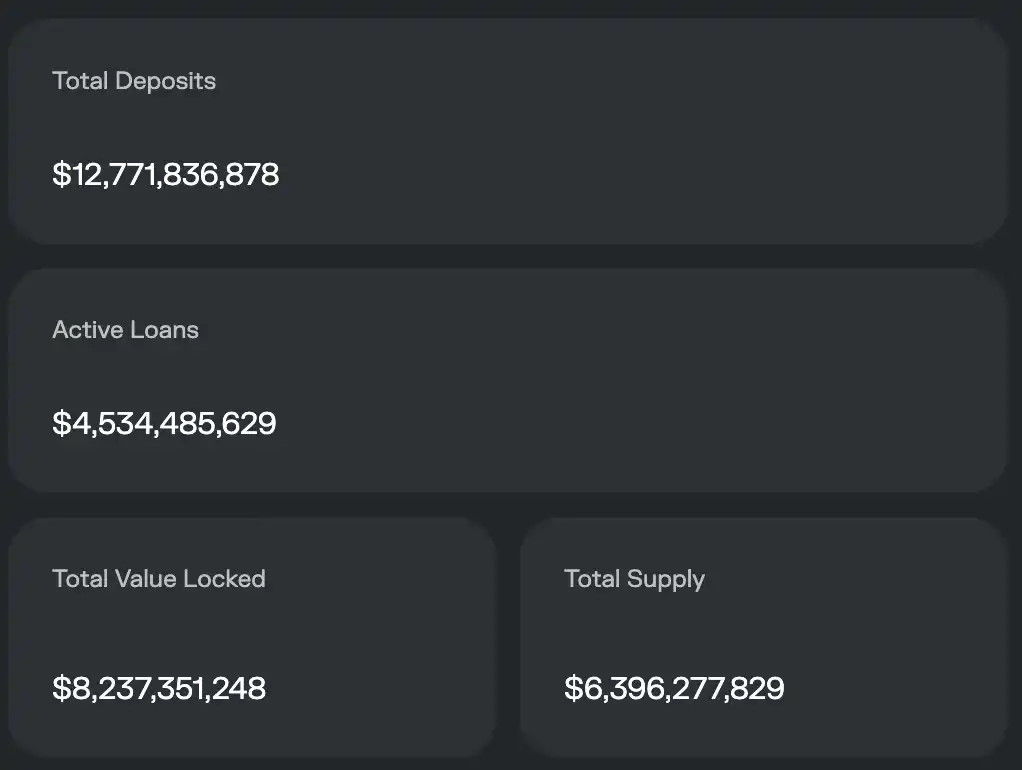
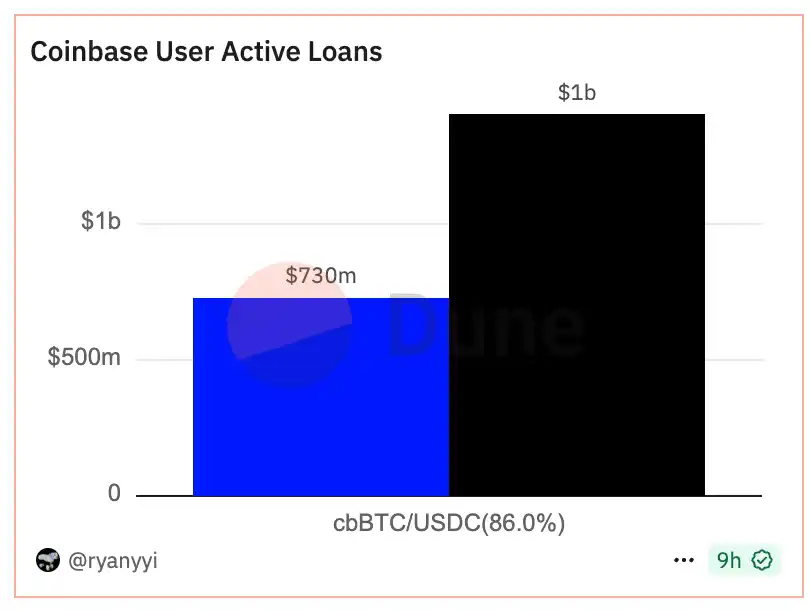
▲ ที่มา: https://app.morpho.org/ethereum/explore https://dune.com/ryanyyi/coinbase-onchain-loans
ด้วยกลยุทธ์การลงทุนแบบเดิมที่เน้นการทำให้ประสบการณ์การใช้งานแบบออนเชนง่ายขึ้น เราจึงเลือกที่จะลงทุนใน Ether.fi ตั้งแต่เนิ่นๆ เดิมทีมุ่งเน้นไปที่ผลตอบแทนจากการสเตคกิ้งของ ETH แต่ต่อมาได้ขยายไปสู่กลยุทธ์วอลต์ของบุคคลที่สามที่ซับซ้อนมากขึ้น ช่วยลดอุปสรรคในการเข้าสู่ตลาดสำหรับผู้ใช้ Stablecoin ใน DeFi ลงอย่างมาก ช่วยให้ผู้ใช้ได้รับผลตอบแทนอย่างง่ายดาย พวกเขายังเปิดตัวบัตรเครดิต DeFi ที่อนุญาตให้ผู้ใช้นำดอกเบี้ยในอนาคตมาชำระคืนเงินกู้บัตรเครดิต ซึ่งเป็นการบรรลุหลักการ "ซื้อเลย ไม่ต้องจ่าย" อย่างแท้จริง ศักยภาพมหาศาลของธนาคารดิจิทัลและบัตรเครดิตที่ถือครอง Stablecoin นั้นอยู่ที่ความสามารถในการนำการออกสินเชื่อเข้าสู่บล็อกเชนโดยตรง ซึ่งส่งผลให้บทบาทตัวกลางของธนาคารแบบดั้งเดิมอ่อนแอลงอย่างมาก และในระดับหนึ่งก็เข้ามาแทนที่ธนาคารแบบดั้งเดิม ภายใต้รูปแบบเดิม รายได้หลักของธนาคารมาจากส่วนต่างอัตราดอกเบี้ยระหว่างเงินฝากและเงินกู้ ซึ่งเป็นรากฐานของระบบทั้งหมด อย่างไรก็ตาม รูปแบบนี้ยังให้อำนาจแก่ธนาคารในการเลือกสรร (selective power) มากเกินไป กล่าวคือ ธนาคารจะตัดกลุ่มประชากรจำนวนมากที่ไม่สามารถเข้าถึงระบบเงินฝากได้ออกไป ในทางกลับกัน ธนาคารจะปฏิเสธธุรกิจและบุคคลที่ไม่มีคุณสมบัติในการขอสินเชื่อหรือบัตรเครดิต ในทางตรงกันข้าม ระบบ Stablecoin ได้ปรับเปลี่ยนตรรกะนี้อย่างสิ้นเชิง ด้วยความสามารถในการเขียนโปรแกรม การชำระบัญชีแบบอะตอมมิก และความไม่เปลี่ยนแปลงของบล็อกเชน ผู้ให้กู้และผู้กู้สามารถเชื่อมต่อกันโดยตรงบนบล็อกเชน ปลดปล่อยตนเองจากมาตรฐานการเข้าถึงแบบเดิมของธนาคาร สิ่งนี้ได้เขียนรูปแบบใหม่ให้กับวิธีการชำระเงินและเครดิต ด้วยเหตุนี้ ธนาคารดิจิทัล Stablecoin ใหม่ๆ จึงได้ผนวก Stablecoin, คริปโทเคอร์เรนซี และโปรโตคอลการให้กู้ยืมแบบ DeFi เข้ากับโมเดลการให้สินเชื่อแบบ Over-collateralization ที่ไม่มีความน่าเชื่อถือ เพื่อสร้างผลิตภัณฑ์สินเชื่อที่แทบไม่มีความเสี่ยงใดๆ โดยอิงจากกลุ่มสินเชื่อ โมเดลนี้สามารถพัฒนาเป็นธนาคารสินเชื่อรูปแบบใหม่ เช่น Coinbase Onchain Borrow หรือบัตรเครดิต Stablecoin คล้ายกับ Ether.fi เรายังมองเห็นโอกาสใหม่ๆ ในการค้าแบบ B2B อีกด้วย ตัวอย่างเช่น การทำให้ผู้ค้าออนไลน์และออฟไลน์สามารถเข้าถึงการชำระเงิน Stablecoin ได้โดยตรง จึงหลีกเลี่ยงค่าธรรมเนียมการแลกเปลี่ยนที่ธนาคารผู้รับซื้อกำหนด นอกจากนี้ แพลตฟอร์มการออกใบแจ้งหนี้และการจ่ายเงินทั่วโลกที่สะดวกสบายยิ่งขึ้นสำหรับลูกค้าองค์กรก็มีศักยภาพในการพัฒนาที่กว้างขวางเช่นกัน อย่างไรก็ตาม ผลิตภัณฑ์เหล่านี้ โดยเฉพาะอย่างยิ่งผลิตภัณฑ์ที่ให้ความสำคัญกับประสบการณ์ผู้ใช้ระดับองค์กร อาจต้องเผชิญกับการแข่งขัน เนื่องจากชั้นการประสานการชำระเงินกำลังค่อยๆ บูรณาการในแนวตั้ง อีกหนึ่งศักยภาพที่น่าสนใจอย่างยิ่งในแอปพลิเคชัน B2B คือ ตัวแทน AI ที่ทำหน้าที่เป็นลูกค้าของแอปพลิเคชันการชำระเงิน ด้วยการเกิดขึ้นของแอปพลิเคชันการซื้อขายตัวแทน AI อัตโนมัติและการทำฟาร์มผลตอบแทน เช่น Theoriq, Giza และ Almanak เราคาดว่าจะได้เห็นตัวแทน AI อัตโนมัติเต็มรูปแบบมากขึ้น ซึ่งคอยค้นหาผลตอบแทนใหม่ๆ อย่างต่อเนื่องตลอด 24 ชั่วโมงทุกวัน ในขณะเดียวกัน ตัวแทน AI อัตโนมัติเหล่านี้ต้องการกระเป๋าเงินเพื่อซื้อข้อมูล พลังการประมวลผล และแม้แต่บริการมนุษย์ที่พวกเขาต้องการ การพัฒนาตัวแทน AI จำเป็นต้องมีโครงสร้างพื้นฐานแบบออนเชนใหม่ ซึ่งอาจเป็นโอกาสการลงทุนที่มีศักยภาพระบบการชำระเงินแบบดั้งเดิมซึ่งมีระยะเวลาการชำระเงินที่ช้า อัตราการปฏิเสธที่สูง และการพึ่งพาแรงงานคนบ่อยครั้ง เห็นได้ชัดว่าไม่เหมาะสมสำหรับตัวแทนอัตโนมัติ ด้วยเหตุนี้ Google จึงได้เปิดตัวโปรโตคอล AP2 และร่วมมือกับ Coinbase เพื่อเปิดตัว A2A x402 หาก MCP คือ "แกน" และ A2A คือ "ภาษา" แล้ว AP2 และ x402 ก็คือ "ไมล์สุดท้าย" สำหรับ AI ที่จะบรรลุระบบอัตโนมัติเต็มรูปแบบ นั่นคือการชำระเงินและการแลกเปลี่ยนมูลค่าโดยอัตโนมัติ ภารกิจของ AP2 คือการทำให้ AI มีความน่าเชื่อถือ ควบคุมได้ และตรวจสอบย้อนกลับได้ในธุรกรรมทางการเงิน AP2 ไม่ได้มาแทนที่ Visa หรือ Mastercard แต่สร้างเลเยอร์ความน่าเชื่อถือสากลทับซ้อนไว้ AI สามารถรักษาการอนุญาตดิจิทัลที่ลงนามด้วยการเข้ารหัสลับ ผ่านกลไกการอนุญาตที่อิงจากข้อมูลประจำตัวที่ตรวจสอบได้ ซึ่งทำให้มั่นใจได้ว่าธุรกรรมมีความปลอดภัยและตรวจสอบได้ กลไก Mandates มีสองโหมด: · การอนุญาตแบบเรียลไทม์: หลังจากที่ AI พบผลิตภัณฑ์แล้ว ผู้ใช้จะต้องยืนยันทันที · การอนุญาตแบบมอบหมาย: ผู้ใช้สามารถกำหนดเงื่อนไขที่ซับซ้อนล่วงหน้าได้ (เช่น "โรงแรมราคาต่ำกว่า 200 ดอลลาร์") และ AI จะดำเนินการโดยอัตโนมัติเฉพาะเมื่อเงื่อนไขเหล่านี้เกิดขึ้น ธุรกรรมทั้งหมดจะสร้างห่วงโซ่หลักฐานที่เปลี่ยนแปลงไม่ได้ ปลอดภัยและตรวจสอบได้ด้วยข้อมูลประจำตัวที่ตรวจสอบได้ จึงป้องกันการชำระเงินแบบ "กล่องดำ" กลยุทธ์ของ Google ชัดเจน นั่นคือการรวมยักษ์ใหญ่ทางการเงินและคริปโตเข้าด้วยกัน ไม่ใช่การออกเหรียญหรือการทำธุรกรรมโดยตรง แต่เป็นการกำหนดกฎเกณฑ์ของ "ความน่าเชื่อถือ" ที่โดดเด่นที่สุดคือ A2A x402 ซึ่งเป็นส่วนขยายของ Google ที่ออกแบบมาโดยเฉพาะสำหรับการชำระเงินด้วยคริปโต ด้วยความร่วมมืออย่างใกล้ชิดกับ Coinbase และ Ethereum Foundation ทำให้ AI สามารถประมวลผลสินทรัพย์บนเชน เช่น Stablecoin และ ETH ได้อย่างราบรื่น รองรับการชำระเงินแบบ Web3-native ในอีกแง่หนึ่ง AP2 ของ Google มีเป้าหมายที่จะผสานรวม AI เข้ากับระบบการเงินที่มีอยู่ ในขณะที่ส่วนขยาย A2A x402 ของ Coinbase และ Ethereum Foundation มีเป้าหมายที่จะสร้างสภาพแวดล้อมทางเศรษฐกิจแบบใหม่สำหรับคริปโตสำหรับ AI มาตรฐาน A2A ของ Google อนุญาตให้ตัวแทน AI จากโครงการต่างๆ สื่อสารกันได้ แต่ต้องอยู่ภายใต้ "สภาพแวดล้อมที่เชื่อถือได้ร่วมกัน" ด้วยเหตุนี้ มาตรฐาน ERC-8004 ของมูลนิธิ Ethereum จึงเพิ่มระดับความน่าเชื่อถือคล้ายกับระบบหนังสือเดินทางดิจิทัล ช่วยให้ตัวแทนสามารถค้นหา ตรวจสอบ และโต้ตอบกับคู่สัญญาที่ไม่คุ้นเคยบน Ethereum หรือ L2 อื่นๆ ได้อย่างปลอดภัย x402 ตั้งชื่อตามรหัสสถานะ HTTP "402 Payment Required" วิสัยทัศน์ของ x402 คือการผสานรวมการชำระเงินเข้ากับการสื่อสารทางอินเทอร์เน็ต เมื่อ AI เรียกใช้ API เซิร์ฟเวอร์จะส่ง "402 Bill" กลับมา และ AI สามารถทำการชำระเงินแบบ on-chain ด้วย stablecoin และรับบริการได้ทันที ซึ่งไม่เพียงแต่ช่วยให้สามารถทำธุรกรรมความถี่สูงระหว่างเครื่องได้โดยอัตโนมัติเท่านั้น แต่ยังช่วยให้สามารถเรียกเก็บเงินจากบริการ AI ได้อย่างละเอียดตามคำร้องขอ ระยะเวลา หรือพลังการประมวลผล ซึ่งเป็นสิ่งที่ทำได้ยากในการชำระเงินแบบเดิม การค้าแบบเอเจนต์บนเครือข่ายกำลังพัฒนาอย่างรวดเร็ว โดยได้รับแรงผลักดันจากนวัตกรรมคู่ขนานของการชำระเงินด้วย stablecoin และเอเจนต์ AI บริษัทเกิดใหม่อย่าง Skyfire และ Crossmint กำลังแยกมาตรฐาน AP2 และ x402 ออกมาเป็น SDK และ API ที่ใช้งานง่ายสำหรับนักพัฒนา ทีมงาน ChaosChain ได้สร้างต้นแบบที่ผสาน AP2 เข้ากับมาตรฐาน "เอเจนต์ไร้ความน่าเชื่อถือ" ERC-8004 ล่าสุดของ Ethereum เรียบร้อยแล้ว แต่นี่เป็นเพียงจุดเริ่มต้นเท่านั้น ทีม Ethereum DAI ซึ่งก่อตั้งและนำโดย Davide Crapis กำลังพัฒนากระบวนการนี้ต่อไป ในฐานะรากฐานสำคัญสำหรับความร่วมมือด้านเอเจนต์ AI ในอนาคต Ethereum สัญญาว่าจะช่วยให้เราก้าวข้ามจากระบบ AI ที่มีการรวมศูนย์สูงในปัจจุบัน ไปสู่อนาคตที่กระจายศูนย์อย่างแท้จริงและต้านทานการเซ็นเซอร์ การผสมผสานระหว่างเครือข่ายการชำระเงิน การชำระด้วย stablecoin และนวัตกรรมมูลค่าที่ขับเคลื่อนด้วย AI จะช่วยส่งเสริมการเกิดขึ้นของ SuperApps ที่น่าตื่นเต้นมากมาย ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats: กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsiaกระบวนทัศน์ใหม่สำหรับการชำระเงินแบบออนเชนที่ขับเคลื่อนด้วย AI
อ้างอิง:
· การออกแบบบัตรเครดิต Stablecoin ที่ดีที่สุด - Doğan Alpaslan, Cyber Fund (https://cyber.fund/content/stablecoincreditcard)
· การชำระเงินแบบ Stablecoin บนเครือข่าย การชำระบัญชี แนวคิด Web2 - Zuo Ye (https://x.com/zuoyeweb3/status/1969367029011644804)
· การต่อสู้ครั้งสุดท้ายของระบบชำระเงินด้วย AI: เกมสามส่วนระหว่าง Google, Coinbase และ Stripe - Luke, Marsbit (https://news.marsbit.co/20250919092805091063.html?utm_source=substack&utm_medium=email)

 บทความที่เกี่ยวข้อง