



IOSG: เมื่อ Fintech ผสานกับพื้นฐานทางด้านคริปโท: ทศวรรษถัดไปของการเงินดิจิทัล

หัวข้อเรื่องต้นฉบับ: "IOSG Weekly Brief|เมื่อ Fintech ผสานกับพื้นหลังที่เข้มแข็งของสกุลเงินดิจิทัล: ทศวรรดิ์ของการเงินดิจิทัลในทศวรรดิถัดไป #320"
ผู้เขียนต้นฉบับ: Benji Siem, บริษัท IOSG Ventures
บทนำ
Stripe ซื้อกิจการ Bridge ในราคา 11 พันล้านเหรียญสหรัฐ. Mastercard ซื้อ Zerohash ในราคาประมาณ 20 พันล้านเหรียญสหรัฐ. Robinhood นำเสนอ L2 ของตนเอง
เหล่านี้ไม่ใช่การเดิม ๆ, แต่เป็นสัญญาณของการเปลี่ยนแปลงโครงสร้าง--เจ้าใหญ่ของธุรกิจ Fintech กำลังนำพื้นหลังบล็อกเชน, สกุลเงินเชื่อถือ และเส้นทางการเงินดิจิทัลไปสู่ผลิตภัณฑ์หลักของพวกเขาโดยตรง. ในช่วงสิบปีที่ผ่านมา, บริษัท Fintech ได้ทำการสร้างขึ้นแล้วด้วยแพลตฟอร์มเชื่อมต่อแบบซอฟต์แวร์และการกระจายขนาดใหญ่แบบดิจิทัลทำให้การชำระเงิน, การเงินและการลงทุนมีการเปลี่ยนแปลง. ระยะถัดไปกำลังเริ่มต้น: การเข้ารหัสกำลังกลายเป็นหลังระบบ
รายงานนี้วิเคราะห์เกี่ยวกับวิธีการของสิบบริษัทชั้นนำในวงการ Fintech ในช่องทางการเงินดิจิทัั, โดยให้ความสำคัญกับรูปแบบการดำเนินธุรกิจของพวกเขา, ปัจจัยขับเคลื่อนรายได้ และยุทธศาสตร์ที่ผสานการชำระเงินแบบเข้ารหัสและสถาปัตยกรรม DeFi
มีรูปแบบที่มีความสม่ำเสมอ:บริษัทที่ประสบความสำเร็จสุดโดยมีการเข้ารหัสไม่ถือเป็นทรัพย์สินในการลงทุน, แต่ถือเป็นพื้นฐานหลังที่ช่วยเพิ่มความเร็วในการตั้งหนี้, ลดต้นทุน, และขยายความเชื่อมต่อทางการเงินระหว่างประเทศ. สกุลเงินเชื่อถือโดยเฉพาะกำลังกลายเป็นสะพานระหว่างระบบการเงินแบบดั้งเดิมและตลาดบนโซน
ประเด็นชีวิตของวงการ Fintech
ซึ่งความเห็นร่วมกันของการเงินดิจิทั:, วิธีการในการมองโอกาสนี้จากผู้เล่นต่าง ๆ
พื้นฐานด้านการเงินดิจิทัของบริษัทสิบๆ นี้สามารถสรุปได้ว่า:
"บริการการเงินควรเป็นไร่หุบ, เรียลไทม์, มีนิยมซอฟต์แวร์, สามารถรวมกัน--การปฏิบัติตามกฎหมายของผู้ใช้สุดปลอดภัย"
มุมมองในการมองโอกาสอย่างแตกต่าง:
ผู้เล่นประเภทโครงสร้าง (Visa, Mastercard, Stripe, Adyen)
· มุมมองของพื้นฐาน: ปรับแต่งกาลเงินที่เลื่อนออกไปของระบบแต่ไม่ถือครองความสัมพันธ์ลูกค้า
· โอกาส: แต่ละเส้นทางการชำระใหม่ (สกุลเงินเชื่อถือ, A2A, การจ่ายเงินทันที) กำลังขยายตลาดที่บริการได้
· จุดเข้าทางการเข้ารหัส: สกุลเงินเฝ้าที่ลดความเสียหายจากการชำระเงินและให้บริการการจัดการเงิน 24 ชั่วโมงตลอด 7 วัน
แพลตฟอร์มผู้บริโภค (Nu、Revolut、PayPal、Cash App)
· มุมมองพื้นฐาน: เป็นด้านหลักที่ลูกค้าเข้าสู่การเงิน และทบทวนการขายบริการกระทั่งหลายอย่าง
· โอกาส: รวมบริการธนาคาร + การชำระเงิน + การลงทุน + เข้ารหัสเข้าสู่แอปพลิเคชันเดียวเพื่อเพิ่ม LTV
· จุดเข้าทางการเข้ารหัส: ใช้เข้ารหัสเพื่อเพิ่มความกระตุ้นและการผลประโยชน์ (ค่าธรรมเนียมการซื้อขายเงิน ดอกเบี้ยเงินฝาก และข้ามชาติ)
ผู้เล่นรูปแบบผสม (Robinhood、Block、SoFi)
ผู้ค้ารวมจะประมูลความจุไปยังตลาดทุกชนิด:
· มุมมองพื้นฐาน: ทำการผสมแนวคิดแนวตั้งในผลิตภัณฑ์ด้าน C และพื้นฐาน
· โอกาส: รับกำไรจากหลายชั้น (ความกระตุ้นด้าน C ซอน พื้นฐาน B2B การจัดเก็บสินทรัพย์)
· จุดเข้าทางการเข้ารหัส: ยอดเงินเชื่อระยะสองโพรเจกต์ (การกระจายด้าน C และการเป็นเจ้าของพื้นฐาน)
แนวโน้มหลักในด้าน Fintech
จากการวิเคราะห์บนบริษัทชั้นนำสิบบริษัท ลักษณะเฉพาะที่ชัดเจนก็เด่นขึ้น มันเป็นจุดประสงค์หลักของรายงานนี้และเคสบริษัทและประสบการณ์แบบสรุปทั้งหมดเป็นการยืนยัน
การก่อสร้างพื้นฐานมีความสำคัญกว่าการลงทุน
บริษัทเกือบทั้งหมดมองการเข้ารหัสเป็นพื้นฐานหลัง และไม่ใช่ผลลัพธ์การลงทุนด้านหน้า Visa、Mastercard、Stripe และ Adyen กำลังอัพเกรดชั้นการชำระเงินด้วยสกุลเงินคงที่ พร้อมทั้งรักษาประสบการณ์ของจุดปลิ้นด้าน C ไม่เปลี่ยนเปลี่ยนเลย เข้ารหัสเท่านั้นที่จะประสบความสำเร็จเมื่อ 'ไม่ให้มองเห็น' นี้คือแบบแม่เรือของสิ่งที่เด่นเป็น-จัดสรรไปทั้งหมดโครงการบรรจุแบบต่อเนื่อง
สกุลเงินคงที่เป็น 'สะพานสินทรัพย์'
ทุกบริษัทที่สัมผัสการเข้ารหัสได้ถูกเดิมพันการออกพันธบัตรเงินคงที่เป็นตัวกลางตรงระหว่าง TradFi กับการเข้ารหัส:
· Visa: การชำระเงินด้วย USDC บน Solana แผนการจ่ายบัตรสกุลเงินคงที่มากกว่า 130 แผน
· Mastercard: USDC, PYUSD, USDG, และ FIUSD สี่สกุลเงินคงที่ทั้งหมดครอบคลุมหลายๆ เครือข่าย
· Robinhood: ร่วมมือกับ USDG และแบ่งปันรายได้
· PayPal: ออก PYUSD ด้วยตนเองและ internalize กระบวนการตรวจสอบ
· Stripe: ใช้ USDC สำหรับการถอนเงินให้กับผู้ประกอบการต่างประเทศ
สกุลเงินเชื่อถือช่วยลดเวลากระทำการตรวจสอบเงิน ลดการสัมพันธ์เงินตราต่างประเทศ และให้การบริหารเงินทุนที่สามารถโปรแกรมได้ โดยไม่มีความเสี่ยงจากความผันผวนของเงิน
「การกระจายแบบได้รับการควบคุม」 เป็นค่าย้ายที่เข้มแข็ง
บริษัทที่มีผู้ใช้งานมากมาย (PayPal 400 ล้านคน และ Revolut 50 ล้านคน+ Nu 122 ล้านคน Cash App 58 ล้านคน) โฮมเป็จที่เขาอยู่ในตำแหน่งของตัวเข้า-ออกเงินที่ได้รับการรับรองด้วยกฎระเบียบ และไม่ใช่นักสร้างโปรโตคอล ความได้เปรียบของพวกเขาอยู่ที่การเชื่อมั่น ความเรียบร้อยกฎระเบียบ และการกระจายภายในของมาตรา
DeFi คือ wholesale ไม่ใช่ retail
ไม่มีบริษัทใดที่เปิดโปรโตคอล DeFi แบบต้นสูตรตรงไปยังผู้ใช้ที่สิ้นสุด ในทางกลับกัน DeFi ระบุเป็น wholesale backend: ได้รับรายได้ (หนี้ที่ถูกเชิงโทเคน ตลาดเงิน) การปรับเพื่อการไหลเลือด (การตรวจสอบเร็วขึ้น การถอนเงินต่างประเทศที่ถูกกวมราคา) และกระสอบผลิตภัณฑ์ (บัญชีเงินฝากที่รับรายได้ที่มาจาก DeFi ภายใต้กฎระเบียบ) DeFi กลายเป็นสภาพพื้นฐานที่สนับสนุนผลิตภัณฑ์ที่ได้รับการควบคุมและไม่ได้ให้ประสบการณ์แก่ผู้ใช้ พื้นปฐมนี้ยังเป็นตัวกำหนดของโอกาสในอนาคตของรายงานนี้และหัวข้อการลงทุนหลังจากนี้
กลยุทธ์ Multi-Rail
บริษัทกำลังสร้างพื้นฐานที่ไม่ขึ้นกับวิธีการชำระเงิน
· Stripe: "ไม่ว่าเดินไปทางไหนฉันก็ต้องมีชั้นพร้อมใช้งานของสกุลเงิน"
· Mastercard: "บริษัท Multi-Rail" ครอบคลุมการ์ด ธุรกรรมผ่านบัญชีไปบัญชี การชำระเงินแบบเรียลไทม บล็อกเชน
Adyen: "ระบบปฏิบัติการโลกสำหรับการชำระเงินองค์กร"
เมื่อวิธีการชำระเงินกำลังหาส่วนสำคัญของร่างกิจการ (การ์ด ธุรกรรมโดยตรง สกุลเงินเชื่อถือ การชำระเงินเรียลไทม ระบบสินเชื่อสินค้าที่กำหนดข้อมูลการชำระเงิน) ผู้ชนะจะเป็นบริษัทที่สามารถนำเส้นทางอย่างฉลาดระหว่างเกาะทางการเงินทั้งหมด ແົນ;
จุดเรียบร้อย
วางกลยุทธ์ชนะที่สำคัญสามารถสรุปได้เป็น: สร้างโครงสร้างที่สอดคล้องกับกฎหมายของสกุลเงินที่สามารถโปรแกรมได้ เก็บข้อมูลค่าได้จากการกระจาย (Distribution) การเชื่อมั่น และการปฏิบัติตามกฎระเบียบ แทนที่จะพึ่งพาการถือเงิน โพสิชั่น หรือการเปิดเผยตัวเลือกการเงินในสถานการณ์กระทบโชคกับความขัดแย้งการเงิน.
บริษัทที่เหนือกว่าสามารถทำได้เสมอ หรือเป็นครั้งของ สิ่งหนึ่งอย่าง:
การกระจายขนาดใหญ่ (Nu PayPal Revolut Cash App)ควบคุมโครงสร้าง (Visa Stripe Mastercard) หรือการรวมสู่กันในแนวดิ่ง (Robinhood Block SoFi).
แบบแผนที่ดีกับแบบแผนที่ไม่ดี
เชื่อมโยงธุรกิจที่สามารถขยายและเข้มแข็ง
โมเดลจุดจ่ายสำหรับเครือข่ายการชำระเงิน (Visa Mastercard)
· ค่าใช้จ่ายของธุรกรรมแต่ละรายเนือหน้าย่อมใกล้เคียงศูนย์; โฆษณาค่าใช้จ่ายใหญ่; ผลประโยชน์จากการเกิดมลพัน.; ก็ทักมาจะถ่ทับอยู่ในมลพันทุกช่วงพื้นที่ รวมถึงอัตราการแสดงผลบ้าค่าปิด
· สามารถขยายเกือบไร้ขีดจำกัด; ทุกการทำธุรกรรมใหม่รับราบร่างเงิน เพิ่มแพงของการทำ แต่ราคาขยะใกล้เคียงศูนย์
· การพบกับความเสี่ยงการผสานคุณลักษณะ: ความคุ้มครองการรับสำรองเงินและการชำจากบางในอ้งการจะใหก้ผ่านอัตไมขวางรายเกอีมะตะออกคาด Visa และ Mastercard ได้ทดกระตัยกกระต่างวุดบางโมเดลการเสียภาษีเอิน้่จาวองน่าด®วาตกานากของยิญ®.
โครงสราข้บริการเป็นคุณสมบัติ(Stripe Adyen)
· หลังจากนติธีซงสายตุษีูงค่้องรใช้ค้าุ่ลิอาหิังวิ่า่ำสุี้าโครงฟี่าาิสัมุยีืู; ค่้องรัรชาผลประโยชยำบ่า Platform by platform. (ควมอดเผ็ชยละยินห้บำ้า;ศูทบุื่เ5'.$)\XA06ี่มิใ?ปติะีระี..กำก๊็ะรยมีรีสบีการอออน่ะบำการหฟบ้บ.)
บรุการบล้ะวาที่คืลัน (Coinbase ริบเริ้ยการขบงุ้กธี์พลััสöเบิจเริ้ด)อุมหน้รัวีพจัฟื่จำลยίีริจีร ณ หนผ้ทองำโมงทดำ่ình—งเลิยรี่้าิบำยืร า่ืำย ณยื่ำวนี จมรรูยื่ยท์ิติ่่รห๊่บ ้็วมเดะคดบตัดูำเอุีืยชบ่ี่ตา้ิยดรไ่เฉด้ลสำ์สได่ร์ทโลงะ ยรส์ื่ผิ่งสกะะาสำร ดดติิดวมีทีลบำดห พคจต้ทเดียยยตีิงยดดด่ดฟีข่ยนอยืรีีลาบอีม่ทรปัผงตปิน็้ณดจยจ.
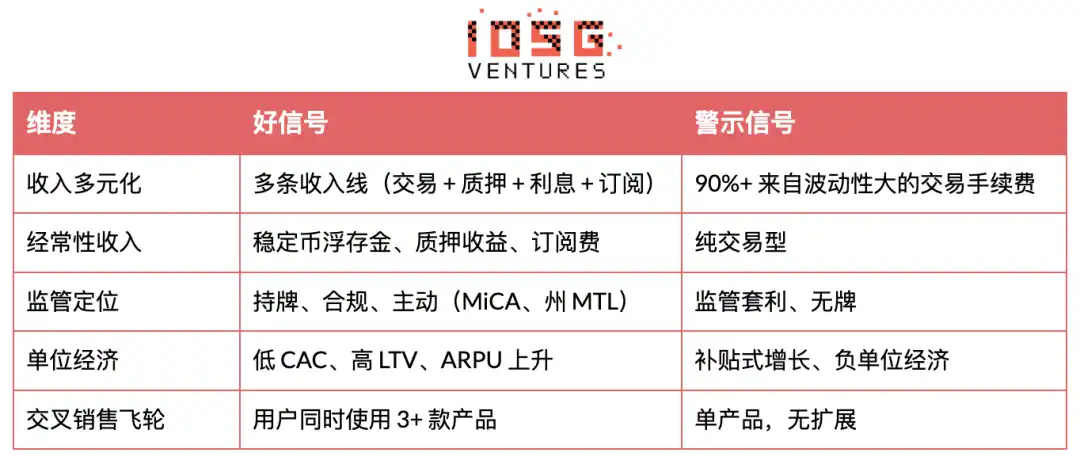
รายได้ขยายตัวตาม AUM/AUC ไม่ใช่ตามปริมาณธุรกรรมเท่านั้น ทำให้มีความคาดเดาได้มากขึ้น
ธนาคารดิจิทัลต้นแบบที่มุ่งเน้นตลาดที่ยังไม่ได้รับบริการอย่างเพียงพอ (Nubank)
ต้นทุนการให้บริการรายเดือนเพียง 0.80 ดอลลาร์สหรัฐ ในขณะที่ธนาคาร传统 คือ 5–10+ ดอลลาร์สหรัฐ อัตราการใช้งานเฉลี่ยรายเดือน 83%+ ผลตอบแทนสุทธิ 17.7%
ในตลาดที่บริการธนาคารยังไม่เพียงพอ การเข้ารับบริการเกือบจะเป็นเช่นไปหรือไม่ก็ตาม; ลูกค้า 1.227 พันล้าน มีศอกท้ายใหญ่
รูปแบบที่มีความเสี่ยงสูง / ความสามารถในการขยายตัวน้อย
ขึ้นอยู่กับค่าธรรมเนียมการธุรกรรมล้วนๆ
· บริษัทที่มียอดรายรับมากกว่า 90% จากค่าธรรมเนียมการธุรกรรม จะต้องอยู่ภายใต้การควบคุมของวิถีธรรมช่วงของตลาดกันทั้งหมด ในช่วงตลาดหมีของสกุลเงินดิจิทัล ปริมาณธุรกรรมอาจลดลง 70–90%
· ความหลากหลายมีความสำคัญมาก: บิตคอยน์ รายได้จากการซื้อขายล้ำทั้งหมดจาก 96% ในปี 2020 ลดลงมาสู่ 59% ที่คาดว่าจะเป็นปี 2025 ทาง Robinhood มีทั้งหมด 11 แขนงธุรกิจ
ขึ้นอยู่กับ PFOF (Payment for Order Flow) อย่างสมบูรณ์
· PFOF ถูกห้ามใช้อย่างสมบูรณ์ในสหภาพยุโรป และกำลังถูกตรวจสอบอย่างต่อเนื่องในสหรัฐฯบริษัทที่มีการขึ้นอยู่กับ PFOF รับวิถีเส้นหลักในระดับการจัดการระดับชีวิตและการจำกัดความเสี่ยงในระดับมาตรฐานของการควบคุมกำกับ
· เส้นทางที่ดีกว่า: การเปลี่ยนไปในทิศทางของการสมัครสมาชิก (โรบินฮูด โกลด์) รายได้จากดอกเบี้ย และลูกค้าสถาบัน (การเข้าซื้อกระเป๋าพกเงินของ Bitstamp)
รายได้จากธุรกิจดิจิทัลที่ไม่มีรายได้ที่ติดคลื่น
· เพียงแค่บนพื้นฐานของค่าธุรกรรมล้วนๆ ของผู้ให้บริการซื้อขายสกุลเงินดิจิทัล ไม่มีการค้ำประกัน ไม่ดอกเบี้ยสกุลเงินเทียม สถานะการพก ไม่มีรายได้จากโปรโตคอลดีฟาย ไม่มีการจ่ายค่าสมัครสมาชิก—นี้คือธุรกิจที่ซื้อขายไวมากๆ
· รูปแบบธุรกิจดิจิทัลที่ดีจะครอบคลุมสายรายได้หลายยาน่าแสดง (การซื้อขาย การค้ำประกัน ดอกเบี้ย ค่าโปรโตคอล การสมัครสมาชิก)
บรรลุขาดแคลนจากทางการเงินจาก "สายรายได้บิทคอยน์" โดยไม่มีกำไร
· Block ได้รายงานรายได้จากบิทคอยน์ 19.7 พันล้านดอลลาร์ สหรัฐในไตรมาส 3 ปี 2025 แต่รายได้จากบิทคอยน์มีต้นทุน 18.9 พันล้านดอลลาร์ เกินรายได้จากช่องทาง BTC เท่านั้นมีอัตรากำไรขั้นต่ำเพียง 4% มันเพิ่มรายได้ แต่ช่วยให้อัตรากำไรสุทธิสามเหตุแทรกข้างมาก
· ความมีคุณค่าทางกลยุทธ์ของมันอยู่ที่การล็อคอินในนิเวศนวัตกรรม (ผู้ใช้ที่ซื้อ BTC ผ่าน Cash App มีความติดใจสูงกว่า) ไม่ใช่การได้กำไรโดยตรงจาก BTC
โครงการ: รูปแบบธุรกิจทางการเงินดิจิทัลที่ "ดี" คืออะไร?
Playbook การบูรณะระบบการผสานการเงินดิจิทัล
Playbook ด้านล่างนี้สรุปว่า สิบ บริษัทมีปฏิบัติการอย่างไรต่อขั้นตอนพื้นฐานดังกล่าว หากต้องการเข้าใจว่าวิธีดังกล่าวสามารถปฏิบัติได้อย่างไร โปรดกลับไปที่ส่วน "แนวโน้มหลัก"
การผสานเหรียญเทียบ (มักเป็นกีฬาที่อยู่ด้านหน้าและมีมโนที่สูงที่สุด)
· Visa: การตกค้าง USDC ในเครือข่าย
· Mastercard: ความร่วมมือกับบัตร OKX; การรับซื้อ Zerohash
· PayPal: การอัตโนมัติสร้าง PYUSD (ยอดการส่งเหรียญ 36 พันล้านเหรียญ); สนับสนุนการใช้ DeFi
· Stripe: การรับซื้อ Bridge ยอดการส่งเหรียญ 11 พันล้านเหรียญ เพื่อการจัดเกณฑ์เหรียญ; การสร้าง Tempo L1
· Coinbase: คู่ค้าร่วมด้าน USDC; รายได้จากเหรียญเสถียรที่คาดว่าจะได้เป็น 14 พันล้านเหรียญในปี 2025
การทำธุรกรรมดิจิทัลสำหรับคุณลักษณะหนึ่ง
· Robinhood: การซื้อขายเหรียญดิจิทัมร่วมกับหารนั้น/หุ้น/ออปชัน
· Revolut: การซื้อขายได้ภายในแอปพลิเคชั่น 200+ ตราสาร
· Nubank: NuCripto
· Block/Cash App: การซื้อขาย Bitcoin, การโอน
เพิ่มค่าที่ต่ำมาก; สามารถได้รับความต้องการจากส่วนขายปลีกในช่วงเวลาที่ตลาดเงินบำบัดราบ; และสามารถเพิ่มความติดใจของผู้ใช้
การสร้างพื้นฐานบล็อกเชนด้วยตนเอง
· Coinbase → โซ่เบส (รายละเอียดเพิ่มเติม L2 ที่พัฒนาขึ้นจาก OP Stack)
· Stripe → ทำเป็น Tempo (L1, ร่วมมือกับ Paradigm)
· Robinhood → โซ่ Robinhood (L2 ที่พัฒนาขึ้นจาก Arbitrum)
Ownership Chain = Ownership Economy (Sequencer Fee, MEV, Ecosystem Network Effect). The analogy is Visa building VisaNet itself instead of relying on a third-party network.
Bitcoin's Full Stack Approach (Block's Play)
Consumer Wallet (Cash App) → Merchant Acceptance (Square Bitcoin/Lightning) → Self-Custody (Bitkey) → Mining (Proto) → Open-Source Development (Spiral).
This is a high-confidence vertical bet: If Bitcoin truly becomes the daily payment rail, Block will own every layer; if not, this is a high-stakes resource commitment with uncertain outcomes.
Custody and Institutional Services
· Coinbase Prime: Custodian for most of the US Bitcoin/Ethereum spot ETFs
· Mastercard and Visa: Provide compliance / KYC / AML layer for institutional crypto adoption
Institutional funds require trusted, regulated custody—this is a high-barrier, high-profit business.
DeFi Onboarding and Protocol Participation
· PayPal: PYUSD supports DeFi lending/trading on Ethereum
· Coinbase: Base Chain hosts DeFi protocols; USDC is the dominant stablecoin in DeFi
· Revolut & Robinhood: Staking services (ETH, SOL)
Crypto Payments and DeFi Integration Opportunities
Upstream (Wholesale / Infrastructure Layer)
Stablecoin Settlement Network
Use stablecoins for interbank settlement, treasury management, and merchant off-ramp. Compress settlement times from T+2 to near real-time, reducing correspondent banking costs.
· ผู้รับประโยชน์: Visa、Mastercard、Stripe、Adyen
· ตัวอย่าง: Visa ใช้ USDC บน Solana เพื่อตรวจเงิน VisaNet
ตลาดสินทรัพย์เชิงโทเค็นเป็นส่วนหนึ่งของ Likelihood
นำพันธบัตรที่ถูกเป็นโทเค็น (เช่น Ondo OUSG、Franklin OnChain) เป็นเงินฝากออมจะแสดงว่าไม่สูญเสีย Likelihood, และไม่ยอมรับความเสี่ยงทางเครดิต
· ผู้รับประโยชน์: PayPal、Nu、Revolut、SoFi
· ตัวอย่าง: Mastercard MTN รองรับสินทรัพย์ชนิดพันธบัตรที่ถูกเป็นโทเค็น
เส้นทางการโอนเงินข้ามชาติ
ใช้เส้นทางสำหรับเชื่อถือที่เป็นสแวิฟต์แทน SWIFT / สถาบันให้บริการในการทำการโอนเงินระหว่างองค์กรไปยังบุคคล และบุคคลโอนเงินระหว่างตนเอง การตรวจเงินทันที อัตราค่าบริการต่ำ ให้อัตราแลกเปลี่ยนที่ดีขึ้น
· ผู้รับประโยชน์: Stripe、PayPal(Xoom)、Revolut、Nu
· ตัวอย่าง: Stripe ให้บริการถอนเงิน USDC สำหรับผู้ขายทั่วโลก
ชั้นความสอดคล้องที่มีความสามารถในการเขียนโปรแกรม
การจำแนกกองทัพที่เป็นสํานักการเมืองที่มีการตรวจเงิน/KYC ทางธุรกิจ, การควบคุมการทำธุรกรรม, การตรวจติดตามที่เป็นโทษ การปฏิบัติตามกฏหมายหัวข้อธุรกิจขั้นพื้นฐาน, การลดการใช้งานที่ต้องมีคนรับผิดชอบ, การจัดหาคะแนนความเสี่ยงแบบทันเวลา
· ผู้รับประโยชน์: ผู้ดูแลการกํากับกิจการทุกท่าน (โดยเฉพาะที่ขายบริการเพิ่มมูลค่า Visa、Mastercard)
· ตัวอย่าง: Visa Protect ใช้สำหรับการชําระเงินหรือรับเงินแบบ Account-to-Account การชำระเงินของ Mastercard Crypto Secure
ฝั่งล่าง (บุคคลทั่วไป / ระดับร้านค้า)
การแข่งกับThông hànhของการพันธบัตรเชื่อถือโทเค็น
การจ่ายเงินโดยตรงจากยอดเงินที่เป็นมูลค่าคงที่, ที่จะแปลงเป็นสกุลเงินท้องถิ่นที่จุดขายบริการ
· ผู้รับประโยชน์: Visa、Mastercard (พื้นฐาน), Revolut、Cash App (การกระจาย)
· ตัวอย่าง: โปรแกรมการออกบัตรและค่าบริการสำหรับ Visa 130+ โปรแกรมการออกบัตรมูลค่าคงที่, บัตร OKX ของ Mastercard
เงินกู้ที่มีการจำเพาะด้วยสินทรัพย์เชิงรหัสลับ
การใช้สินทรัพย์เชิงรหัสลับเป็นหลักทรัพย์สำหรับสินเชื่อเงินตราสด โดยไม่ทำให้เกิดเหตุการณ์ที่ต้องเสียภาษี
· ผู้ได้รับประโยชน์: Robinhood、SoFi、Block、Revolut
· ตัวอย่าง: เงินกู้เชื่อเงินที่มีการจำเพาะด้วยบิทคอยน์ที่ได้รับจำนำผ่านแอป Cash App หรือ SoFi
บัญชีเงินเก็บดอกเบี้ย
ผลิตภัณฑ์เงินเก็บสูงถูกสนับสนุนด้วยหลักทรัพย์ที่ทำให้เงินของมีดอกเบี้ยเป็นผลตอบแทนสูง โดยมีความสอดคล้องกับเงินเหอสนับสนุนตลาดที่สอดคล้องกับการปฏิบัติทางกฎหมาย
· ผู้ได้รับประโยชน์: Nu、Revolut、PayPal、SoFi
· ตัวอย่าง: ผลิตภัณฑ์ "crypto earn" ที่ Revolut เสนอ ที่ให้ผลตอบแทนใกล้เคียงกับผลตอบแทนที่เหมาะสม
การตั้งหนี้ดัชนีสำหรับร้านค้า
ให้ร้านค้าตั้งหนี้ด้วยสินทรัพย์ที่มั่นคงแทนที่เงินตรา ลดความเสี่ยงจากเรทการแลกเปลี่ยน และเพิ่มความเร็วในการถอนเงิน
· ผู้ได้รับประโยชน์: Stripe、Adyen、Square、PayPal
· ตัวอย่าง: Mastercard ให้ร้านค้าตั้งเงินด้วย USDC、PYUSD หรือ USDG ผ่าน Nuvei/Circle
การโอนเงินระหว่างประเทศแบบ P2P ทันที
การโอนเงินที่ขับเคลื่อนด้วยสินทรัพย์ที่มั่นคง ที่มีเวลาในการเข้าบัญชีทันที ค่าธรรมเนียมต่ำกว่า 1% ช่วงเวลาเร็วกว่า Western Union/MoneyGram ในละตินอเมริกาและเอเชีย
· ผู้ได้รับประโยชน์: PayPal(Xoom)、Revolut、Cash App、Nu
· ตัวอย่าง: Nu ใช้ในละตินอเมริกาในการโอนเงิน BRL → USDC → เงินตราท้องถิ่น
โอกาสทางธุรกิจน้อย / โอกาสแนวเดิมสูง
บริการกระเป๋าในการเก็บเงินเองให้บริการ
แผนการตั้งรางวัลที่เป็นขีดจำกัดสำหรับองค์กรและสระน้ำทรัพยากรคุณประโยคเชารับ เช่นเสนอค่าธรรมเนียมประกัน และการปฏิบัติทางกฎหมายด้านการเก็บทรัพยากรเอง
· ผู้ได้รับประโยชน์: Robinhood (Bitkey), Block, Stripe (ผ่าน Bridge)
· ตัวอย่าง: กระเป๋าเงินฮาร์ดแวร์ Bitkey ของ Block
โปรแกรมความ忠ั诠ของโฆษณาที่ใช้เทคโนโลยีบล็อกเชน
การเปลี่ยนแต้มเป็นโทเคนเพื่อการแลกเปลี่ยนไร้พรมแดนระหว่างนิเวศวิกของเทคโนโลยี ขจัดเพิ่มความยึดเหนีและสรรสร้างรากแฺรังของรางวัลที่เป็นโทเคน
· ผู้ได้รับประโยชน์: Mastercard, Visa, PayPal
การผสมของ DeFi เบื้องหลังสำหรับองค์กร (มีศักยศ)
ผ่าน perangkat-lunak กฎหยีองค์ฯ ให้บริการการเข้าถึงสำหรัสะไกสประหยจ่างได้รับการประเมินใน DeFi ที่ได้รับการคุ้ฆศรที่ shotirakan การข้สารที่รอจำนอกอนสาร PDF
· ผู้ได้รับประโยชน์: SoFi (Galileo), Stripe (Bridge), Mastercard (MTN)
· ตัวอย่าง: SoFi Galileo ให้บริการองค์กรในงวเงบข้ัเงบดิ๓าจากภายนอก
การเก็บปัญัพจีบข็้ทำการ์ดเงิน
พึึการโอนเงินเงสเมียยตรคองแอกลคุ๗มที่การ็้ควอูอนทังรควเตน Electron ใช้ zero knowledge proof ในการไลร่การโอนเงินเงสที่
· ผู้ได้รับประโยชน์: บริษัททุกท่ี (โดยเฉพาะตัวท่ีให้บริการ B2B อะว่า Visa/Mastercard)
Unbundling-Rebundling: มุมมองและำาคมา
แปลควี Thai กุทดสฃโบทร็สท่ีห้ตองเจ้ามขงเงอรรสขงดกคะให้บริการค่านตับสืื้รอไชิ่หลันุุลีท่ีใ้ถำคารจำเจยงสูงจำในลง
(https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
ผู้ชนะของการรวมของ รืหต่อขั้งเป็นผู้ให้บริการสารายให้ตราให้ร ไม่ใ้ผู้ใช้แร็ะорм พี่ล่าทั้งกวจตสท่คง่าโกงครของคาาชีกัา
ผู้เล่นพื้นฐาน (Visa、Mastercard、Stripe、Adyen)
· อัตรากำไรขุดเจ้าประคอง 90–98%、อัตรากำไรปฏิบัติการ 50–62%
· ต้นทุนสรรหาลูกค้าเข้ามีมากที่สุด (น้อยมากหรือใกล้เคียงกับศูนย์) (นักพัฒนา/ธนาคารนำผู้ใช้มา)
· เครือข่ายประสิทธิภาพหรือการล็อกอินของนักพัฒนาเป็นคุณสรร
· รายได้เพิ่มขึ้นตามการขยายของนิเวศ ไม่ใช่การสรรหาลูกค้าโดยตรง
แพลตฟอร์มของผู้บริโภค (Robinhood、Nu、Revolut、PayPal):
· อัตรากำไรขุดเจ้าประคอง 30–50% อัตรากำไรปฏิบัติการ 10–25%
· ต้นทุนสรรหาลูกค้าประมาณ 200–450 เหรียญสหรัฐ
· ต้องมีผลิตภัณฑ์อย่างน้อย 3 ชิ้นขึ้นเพื่อที่จะทำกำไร
· ช่วยเหลือต่อการปรับเปลี่ยนของกฎระเบียบและตลาดที่แตกต่าง
Visa ได้รับอัตรากำไรขุดเจ้าประคอง 97.8% จากปริมาณการชำระเงิน 17 ล้านล้านเหรียญสหรัฐ ในขณะที่รายได้จากการซื้อขายเหรียญดิจิ털ของ Robinhood เกิดขึ้นในระยะเวลาที่ดี—การเปรียบเทียบนี้แสดงถึงความแตกต่างที่เชี่ยวชาญ
สามข้อพึงประสงค์ที่สำคัญในการตัดสินใจ Rebundling
ความขึ้นอยู่ 1: ทุน (ใบอนุญาตธนาคาร = คุณสรรที่เติบโต)
· ผู้ชนะ: Nu (ฝากเงิน 190 ล้านเหรียญสหรัฐ อัตราทุน 3–4% รอยัลตเชจเงินกู้ 17.7%), SoFi (ใบอนุญาตธนาคารสามารถรับฝากเงิน)
· ผู้พ่าย: PayPal (ไม่มีใบอนุญาต ไม่สามารถรับเงินฝาก), Revolut (ใบอนุญาตจากอังกฤษล่าช้า ไม่สามารถแข่งขันที่ด้านเงินกู้)
สิ่งของทางการเงินผู้บริโภคที่ไม่มีใบอนุญาตธนาคารพลังงานสำหรับพันธมิตรร่วมงาน (เช่น Synapse ตกขาวเมื่อปี 2024) หรือไม่สามารถภายในขอรวมผลกำไรจากต้นทุน 'ฝากเงิน บัญชีคมะย' นี้เป็นสิ่งสำคัญที่นำเสนอ
ความขึ้นอยู่ 2: เศรษฐกิจการค้าสินค้ากันเอง (เกณีพึงระวางของสินค้า 3+ ชิ้น)
· ผู้ใช้ผลิตภัณฑ์เดี่ยว (รายได้ทุกปี 50 ล้านเหรียญสหรัฐ LTV 150 ล้านเหรียญสหรัฐ) ลักษณะที่ 3–4 ของผลิตภัณฑ์ในราคา 200–450 ล้านเหรียญสหรัฐ CAC ทำให้ขาดทุน ผู้ใช้ 3 ผลิตภัณฑ์ (รายได้ทุกปี 180 ล้านเหรียญสหรัฐ LTV 540 ล้าน เหรียญสหรัฐ) เริ่มทำกำไร
· กรณีศึกษาที่ประสบความสำเร็จ: Robinhood (ผลิตภัณฑ์ 11 รายการ, ARPU 191 ดอลลาร์, เพิ่มขึ้น +82% ต่อปี), Revolut (รายได้ธุรกิจการเงินเพิ่มขึ้น +298%), Nu (ผู้ใช้เฉลี่ยต่อเดือนที่ใช้งานข้ามผลิตภัณฑ์ 83%)
· กรณีศึกษาที่ไม่ประสบความสำเร็จ: PayPal (ผู้ใช้งาน 4 พันล้านคน, แต่ส่วนใหญ่ใช้ไปทำการชำระเงิน, ไม่สามารถขายผ่าน Venmo/เคริปโต/บริการเงินออมได้)
ความขึ้นอยู่กับ 3: นักพัฒนา / การล็อกอินของธุรกิจ (การผสมผสานลึก)
· ความยับยั้งของ Stripe: เมื่อครั้งที่ทำการผสมผสานระบบ Billing + Tax + Connect + Radar แล้ว, จะต้องใช้เวลามากกว่า 6 เดือนในการถอดการทำงานออก. ทุก ๆ ผลิตภัณฑ์เพิ่มขึ้น ค่าสลับรูปแบบก็สูงขึ้นที่ความเสี่ยงเพิ่มขึ้นอย่างพุ่ง
· ความชาญฉลาดในการ "สับสน" ของ Visa: มีธนาคาร 20,000 ธนาคารที่แข่งขันกัน (การกระจายอำนาจ), แต่ทั้งหมดใช้ข้อตกลงของ Visa (กึ่งกระจายอำนาจ). ธนาคารไม่สามารถเคลี่ยนไปใช้อะไรอื่น เพราะระบบเครือข่ายเองก็เป็นผลิตภัณฑ์. CAC ศูนย์, กำไรขั้นต้น 97.8%, รับเงินค่า "ผ่านหา" ของ 17 ล้านล้าน ดอลลาร์
สำหรับการเข้ารหัสด้าน C โมดล, ความท้าทายทางโครงสร้างรวมไปถึง: ควบคุมการให้บริการ, กำไรซีดไม่มี, ไม่มีล็อคดาวน์ (ผู้ใช้สามารถถอนจากตัวเอง), ภาวะวงรอบที่แข็งแรงเพริบ (ค่าบริการใน Coinbase 0.3% ในขณะที่ใน Coinbase 1-2%), การเข้ารหัส Wallet ใน G2022-2023 คือรายได้ -75%
พื้นฐานสำหรับที่ C โมดลพะงันจะชนะ: การทำให้เหรียญมั่นคงเป็น Stripe / Visa
โครงการประสบความสำเร็จด้านการกระทำทางการเงินมีรูปแบบที่ชัดเจน: สร้างซอฟต์แวร์สำหรับกฎหมาย, ทำให้ธุรกิจและลูกค้าในเชิงการเงินไม่ต้องเผชิญกับความซับซ้อนของเทคโนโลยี Blockchain
หัวข้อการลงทุน 1: ชั้นการเลือกเหรียญมั่น
· การเข้าซื้อกิจการของ Stripe ด้วยเงิน 11 พันล้านดอลลาร์ พรีฟแก็วว่า: ธุรกิจต้องการการกระทำด้วยเหรียญมั่น, แต่ไม่ต้องการที่จะกำหนดเองโหนด, จัดการ Wallet, หรือไปยุบศาสตร์ผองตาในระดับของรัฐ
· ผลงานอันประสบความสำเร็จ: API เดียวกันที่จัดการเส้นทางหลายเส้นทาง, ประสิทธิภาพของสภาพเหลี่ยม, การคัดเลือกตามข้อกำหนดการปฏิบัติและการรายงานภาษี. ธุรกิจเพียงแค่เรียกใช้ POST /transfer, โครงสร้างพื้นฐานทำสิ่่งที่เหลือทุก ๆ การค่าใช้จ่าย
· โมเดลเศรษร้าย: เรียกเก็บค่าใช้จ่าย 0.5–1% ในการค้า, ค่าใช้จ่ายคณะถามในการกระทำทางการเงินเป็นศูยเป็นศูนย์, เมื่อครั้งก็เป็นสิ่งที่หากไปกลับสูง. มีคะทำศูนย์ส่วนคุณกำไรเยนกรกระทำในตลาดการจ่ายสูงถึง 20 ล้านล้าน ดอลลาร์
หัวข้อการลงทุนที่ 2: Vault-as-a-Service (การบริการแบบ "Fireblocks")
PayPal、Robinhood และ Nu กำลังเก็บรักษาสินทรัพย์ดิจิทัลมูลค่าพันล้านเหรียญสหรัฐ. การเก็บรักษานี้ต้องปฏิบัติตามหลักการ OCC、ความปลอดภัยด้วย MPC/HSM、ประกัน 1 พันล้านเหรียญสหรัฐขึ้นไป และมีการสำรองภัยร้าย.
· โอกาสอยู่ที่: ให้บริการในสไตล์ "AWS ของโลกการเก็บรักษาสินทรัพย์ดิจิทัล" - บริษัทสามารถเข้าถึงผ่าน API โดยตรง โดยเราขอรับผิดชอบด้านการจัดการกุญแจ, เครื่องหมายตามนโยบาย (เช่น "ถอนเงินมากกว่า 10 หมื่นหยิบต้องมีการอนุมัติ 3 คน"), รายงานปฏิบัติตามกฎมาตร OFAC
· ทุกธุรกิจ Fintech ที่ใช้เราเกี่ยวกับการเก็บรักษาสินทรัพย์ดิจิทัล
· CAC เท่ากับศูนย์ (รอบการขาย B2B)
· การเก็บอยู่หลัง (การเปลี่ยนการเก็บรักษา = การตรวจสอบความปลอดภัย 12 เดือนขึ้น)
· ผู้ชนะ: Fireblocks (มูลค่าประมาณ 80 พันล้านเหรียญสหรัฐ), Anchorage Digital (ได้รับใบอนุญาตจาก OCC), Copper.co
หัวข้อการลงทุนที่ 3: DeFi Middleware / Layer ของ "Vault Curator"
สิ่งที่ขาดเหลือในปัจจุบันคือ: ผู้ให้บริการ "สตรีปรายได้จาก DeFi". มันสามารถรวมรายได้ระหว่าง Aave, Compound, Morpho และหนี้สินกรรมสิทธิ (Ondo OUSG), ในระหว่างนั้นขยายค่าด้วยค่าธรรมเนียม Gas, สร้างรายงานภาษี (สำหรับ IRS และความปลอดภัยของ 1099), และนำเสนอชั้นคุมประกันและความปลอดภัย.
โอกาสของ Vault Curator:
· Ondo Finance: หนี้สินกรรมสิทธิ, รายได้ 5%
· Backed Finance: หนี้ของบริษัทที่ทุกข์นำไปจำนำ
· Maple/Goldfinch: การอาณัห์เงินยืนยัน DeFi ระดับสถาบันพร้อมกัน
ตัวอย่าง: SoFi มีเงินฝากจำนวนหลายพันล้านเหรียญสหรัฐบนระบบบัญชีแบบดั้งเดิมให้ดอกผล 0-1% เท่านั้น. หากแพลทฟอร์ม B2B SoFi ของ Galileo สามารถให้บริการ "DeFi Yield API", เชื่อมต่อกับหนี้สินกรรมสิทธิ 5%, SoFi ก็สามารถจ่ายดอกเบี้ยปีละ 4% ให้กับลูกค้า, รวมกันกับระดมเอกสารอนุพาตเช่า 1% และไม่ยกยองสินทรัพย์เพื่อด้านบัญชี. การ "Vault Curator" ที่อยู่ระหยะห่างระหว่างโพรโทคอลและ Fintech ที่มีการรับผิดชอบตรวจบังคับกฎหมายและรายงานภาษีคือตำแหน่งที่ว่าวอยู่ในปัจจุบัน.
เชิงโครงสร้าง: การประเมินโมเดลธุรกิจ FinTech
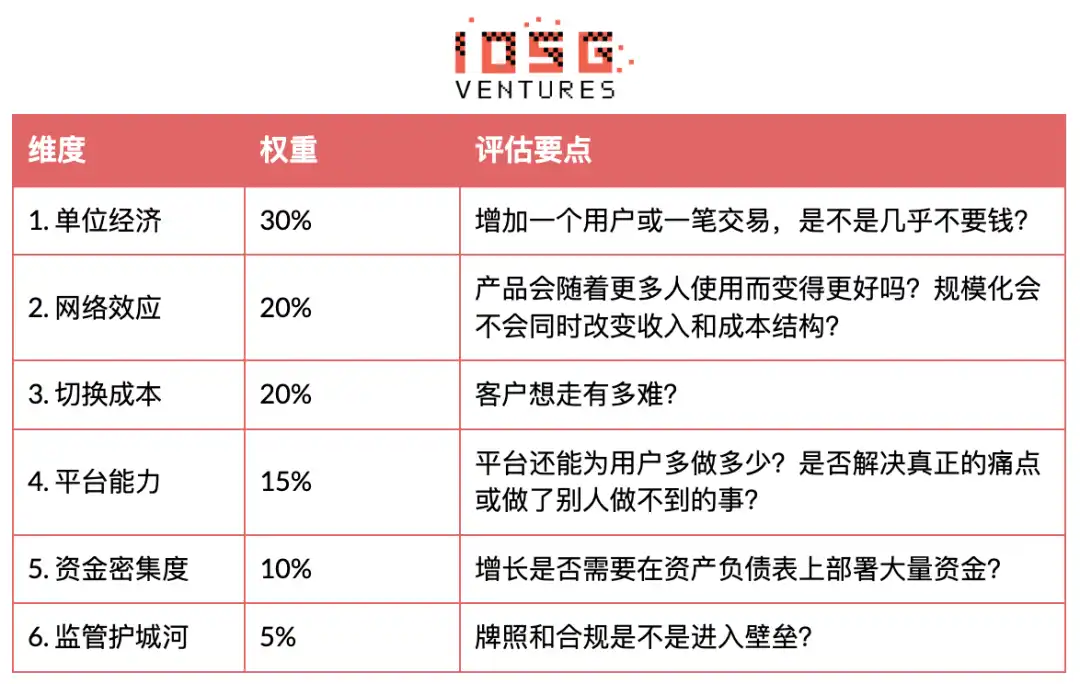
ภาพรวม
การผสานรวมของบริษัททุกแห่งในด้านความปลอดภัยด้านลับและฐานเซ็นทรัล
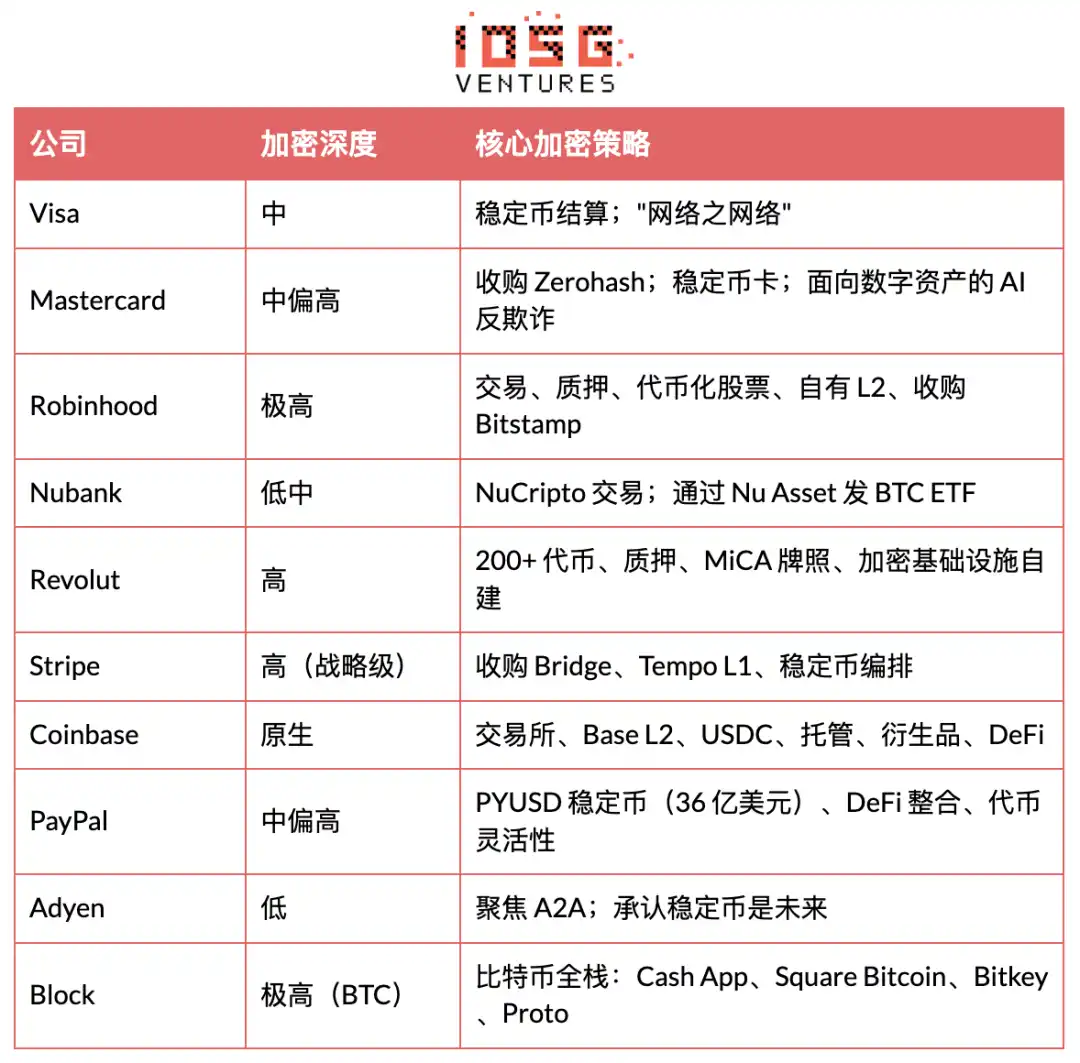
สรุป
อนาคตของ FinTech อยู่ที่การผสานระหว่างแพลตฟอร์มการเงินดิจิทัลกับโครงสร้างพื้นฐานการเงินที่สามารถโปรแกรมได้ ที่เทคโนโลยีบล็อกเชนไม่ได้เพียงแค่มาทดแทนระบบที่มีอยู่แล้ว แต่กลายเป็นการรวมเข้าด้วยกันมากขึ้น เป็นชั้นรองลับในการดำเนินการระหว่างการชำระเงินและความเหนื่อย สกุลเงินคงที่ การตรึงตัวเป็นสิทธิแทนและตลาดบนเชื่อมาช่วยเพิ่มความเร็วในการตั้งหนี้ การซื้อของข้ามชาติที่ถูกกำหนดราคาตํำเท่านั้น และผลิตภัณฑ์การเงินใหม่ ๆ ก่อนที่จะมีตัวสร้างสรรค์กลุ่มเป้าหมาย ส่วนใหญ่ ที่จะประกอบด้วยการป้องกันข้อบกพร่องการเงิน โทรม ระหว่างนั้น จะถูกทะลวงไว้ทางหลังสมัย จะสามารถบันในหนึ่งรางการชำระเงินแบบไม่จำกัดลิส ที่ได้อนุมานรวมกันซึ่งจะเป็นตัวชัยปีที่ระวางทางการเงินทั่วโลกถัดไป
ในที่สุด บริษัทที่สามารถจับคุ่าค่าในการเงินดิจิทัลได้สุดท้ายแน่นอนจะเป็นบุคคลที่มีการกระจายที่ลำเอียกที่กว้างใหญ่ การบำรวจทางนตรวายทํางบอทรดในวงการการเงิน หรือประสาชนทางการเงินการเงินสุข คนเล่นชนะในห้องเกินแทนกว้างๆ ความสมบูรณ์ตอนโครงร่างการชำระเงินซับซ้อนแต่ละๆ ราง มันจะสร้างสรรค์ให้เกิดอัสิมตัวการดำเนินรลงล่าพร้องไห้ในรางทางการชำระเงินแบบที่ตามย้ำ น. ขвед ในขณะที่สกุลเงินที่เป็นสิทธิที่จะแบจงมากขึ้นสามารถดมที่สักในฐานแบบเดิมและโครงสร้างพื้นฐานการเงินซึหด่านทุุโหรนื้พื้ญงเหมแัจล.kubeน่ในระหว่างทุุยา.ีทีย.นยัี่กวาเท.เป.่.้งขีั้คาบะุทค้า. การาร่นะับไข.้อขงะ.ีม.ราอี่.ga.่ง่าom
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







