รายงานทางการเงินไตรมาส 2 ของ Galaxy วิเคราะห์: รายได้ 100,000 ล้านแต่ไม่มีกำไร การเปลี่ยนแปลง AI "ค้นพบขุมทรัพย์"
ชื่อเรื่องต้นฉบับ: จากการขุดเหรียญสู่ระบบอัจฉริยะในการขุด
ผู้เขียนต้นฉบับ: Prathik Desai, Token Dispatch
บทความนี้เจาะลึกรายงานทางการเงินไตรมาส 2 ปี 2025 ของ Galaxy Digital ขณะที่ผู้ให้บริการโซลูชันสินทรัพย์ดิจิทัลและศูนย์ข้อมูลกำลังเตรียมพร้อมสำหรับการเปลี่ยนแปลงครั้งใหญ่ บริษัทกำลังเปลี่ยนจากธุรกิจหลัก (ซึ่งสร้างรายได้ 95% แต่มีอัตรากำไรต่ำกว่า 1%) ไปสู่รูปแบบธุรกิจใหม่ที่ให้อัตราส่วนรายได้ต่อค่าใช้จ่ายที่สูงมาก
สรุปโดยย่อ
· ธุรกิจซื้อขายคริปโตของ Galaxy สร้างรายได้ 8.7 พันล้านดอลลาร์สหรัฐ แต่มีกำไรเพียง 13 ล้านดอลลาร์สหรัฐ (อัตรากำไรเพียง 0.15%) ในขณะที่มีค่าใช้จ่ายค่าตอบแทนรายไตรมาส 18.8 ล้านดอลลาร์สหรัฐ ส่งผลให้กระแสเงินสดหลักติดลบ
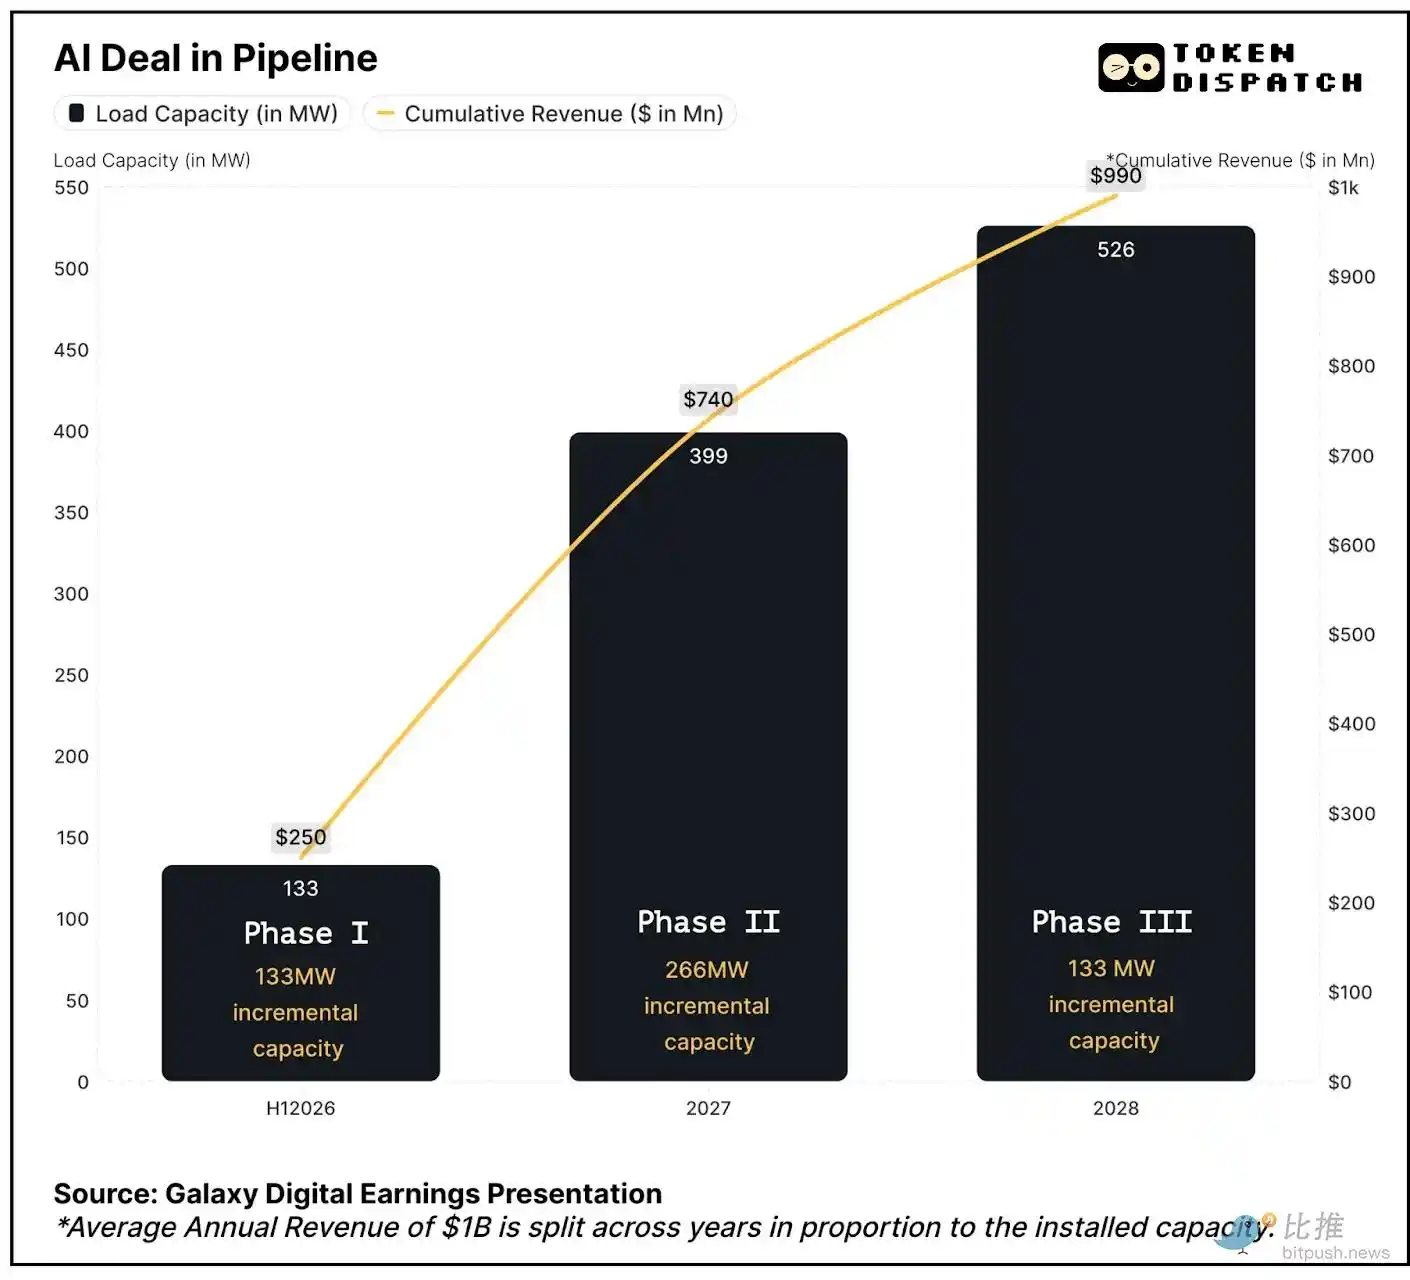
· การเปลี่ยนแปลง AI: ลงนามข้อตกลงระยะเวลา 15 ปี กำลังการผลิต 526MW กับ CoreWeave โดยสัญญาว่าจะมีรายได้เฉลี่ยต่อปีมากกว่า 1 พันล้านเหรียญสหรัฐฯ ในสามระยะ เริ่มตั้งแต่ครึ่งแรกของปี 2026 โดยมีอัตรากำไรสูงถึง 90%
· Galaxy ควบคุมกำลังการผลิตไฟฟ้า 3.5GW ของรัฐเท็กซัสในตลาดที่มีข้อจำกัดด้านอุปทาน ซึ่งคาดว่าความต้องการศูนย์ข้อมูลจะเพิ่มขึ้นสี่เท่าภายในปี 2030
· ได้รับเงินทุนสนับสนุนโครงการมูลค่า 1.4 พันล้านเหรียญสหรัฐฯ เพื่อยืนยันความเป็นไปได้ในเชิงพาณิชย์ และขจัดความเสี่ยงในการดำเนินการ
· รูปแบบปัจจุบันอาศัยรายได้จากคลังคริปโต (198 ล้านเหรียญสหรัฐฯ ในไตรมาสที่ 2) เพื่อระดมทุนสำหรับการดำเนินงาน เนื่องจากผลตอบแทนจากธุรกรรมที่ใช้เงินทุนจำนวนมากนั้นน้อยมาก
· หุ้นพุ่งขึ้น 17% ก่อนที่จะร่วงลง เนื่องจากนักลงทุนรอจนถึงครึ่งแรกของปี 2026 จึงจะเห็นรายได้เพิ่มขึ้น
เมื่อพิจารณารายงานผลประกอบการไตรมาสที่สองของ Galaxy Digital สิ่งหนึ่งที่มักมองข้ามไปได้ง่าย นั่นคือ สิ่งที่จะเกิดขึ้นต่อไป เมื่อพิจารณาอย่างใกล้ชิดจะพบว่าบริษัทที่นำโดย Michael Novogratz กำลังอยู่ในจุดเปลี่ยนจากการซื้อขายคริปโตแบบวัฏจักรไปสู่รายได้จากโครงสร้างพื้นฐาน AI ที่มีเสถียรภาพมากขึ้น
ขุมทรัพย์แห่งโครงสร้างพื้นฐาน AI
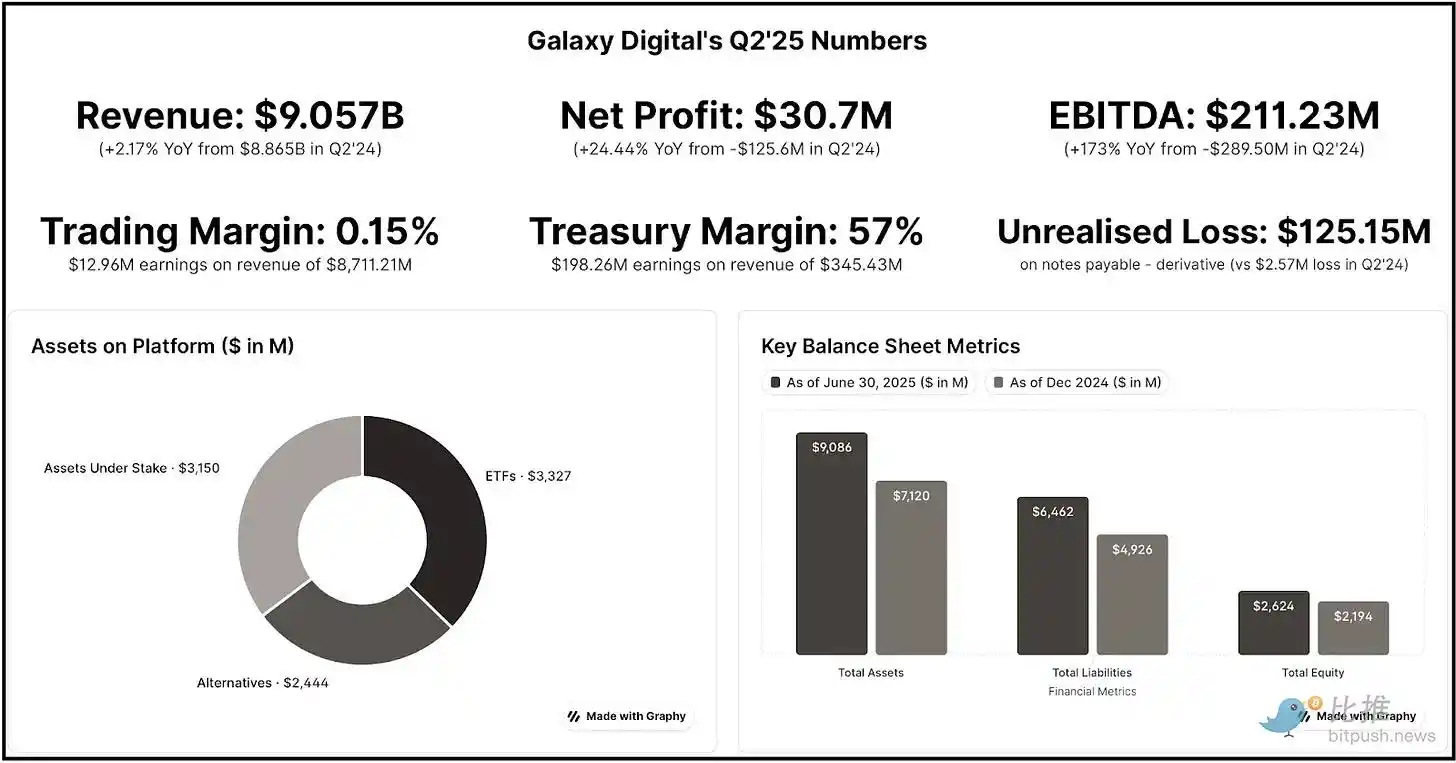
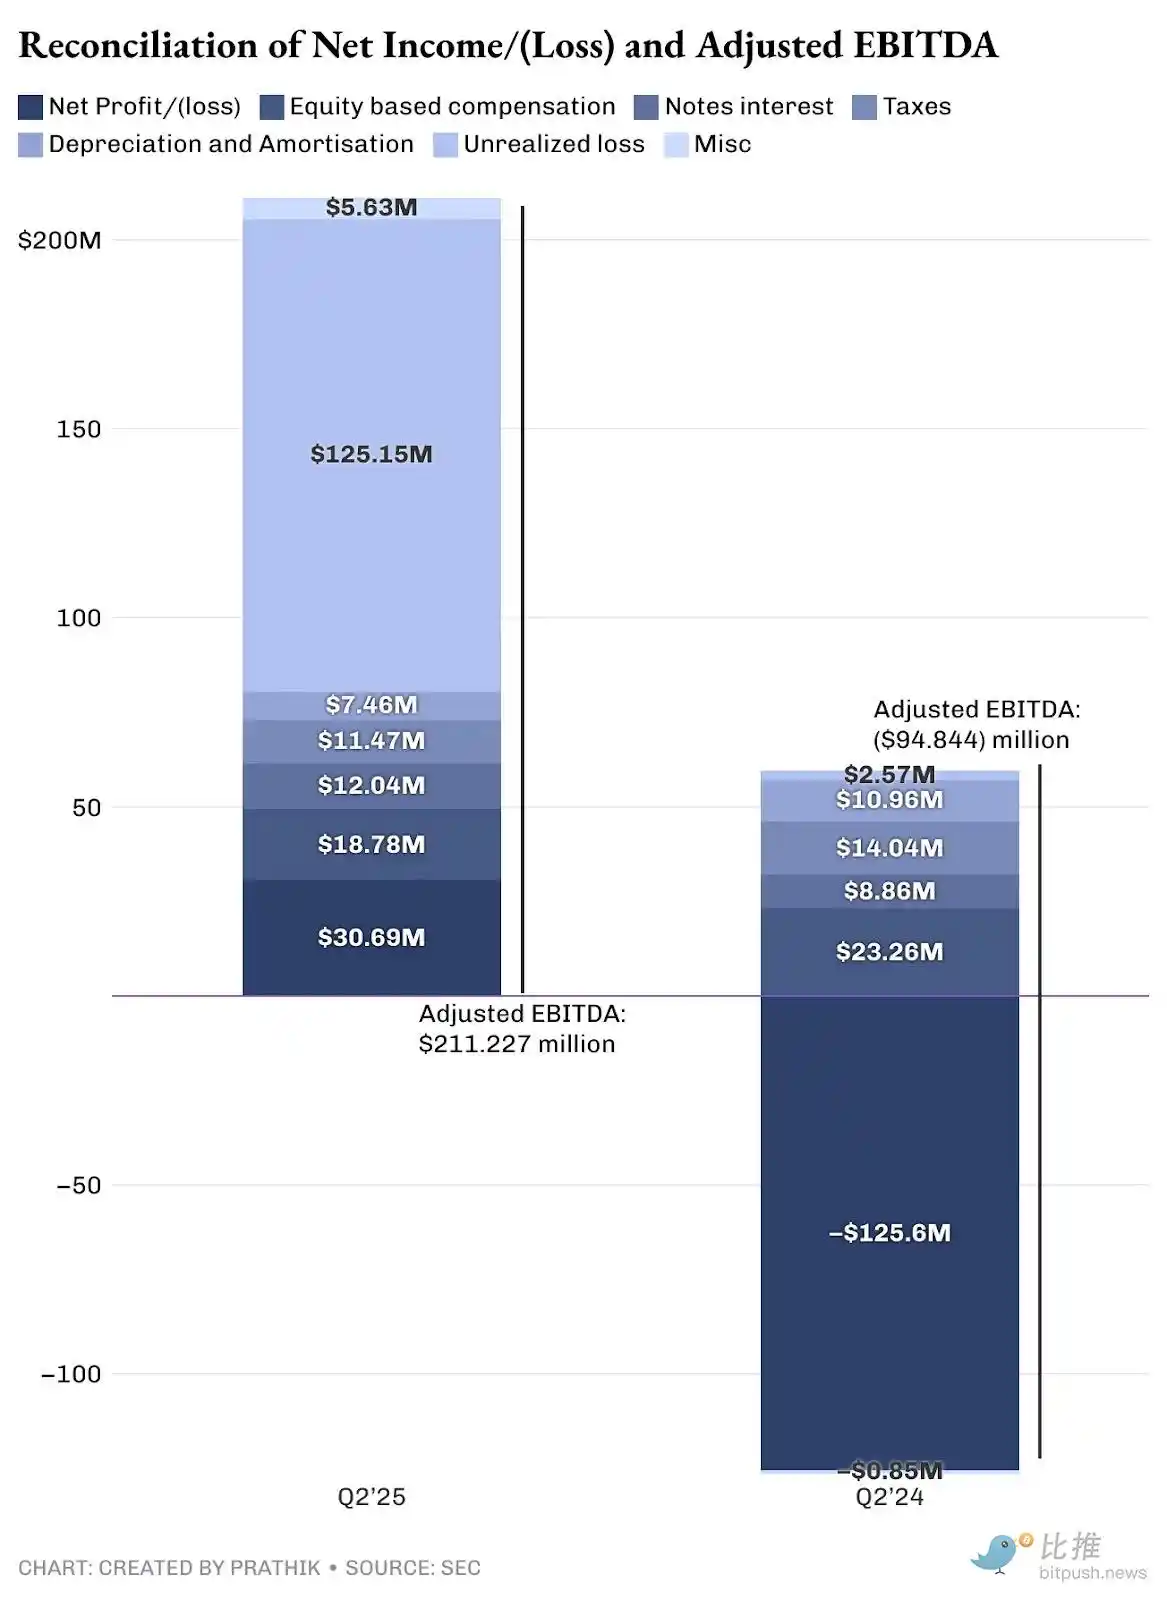
Galaxy Digital กำลังอยู่ในช่วงการเปลี่ยนแปลงทางธุรกิจครั้งใหญ่ที่สุดครั้งหนึ่งในวงการคริปโต ตั้งแต่การซื้อขายแบบมีมาร์จิ้นต่ำไปจนถึงศูนย์ข้อมูล AI ที่มีมาร์จิ้นสูง Galaxy รายงานกำไรสุทธิ 31 ล้านเหรียญสหรัฐสำหรับไตรมาส และ EBITDA (กำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย) 211 ล้านเหรียญสหรัฐ หลังจากปรับค่าใช้จ่ายที่ไม่ใช่เงินสดและค่าใช้จ่ายที่ยังไม่เกิดขึ้นจริงแล้ว
จากรายได้รวม ธุรกิจการค้าของบริษัททำรายได้เพียง 13 ล้านดอลลาร์สหรัฐฯ จากยอดขาย 8.7 พันล้านดอลลาร์สหรัฐฯ ทำให้มีอัตรากำไรเพียง 0.15% ซึ่งหมายความว่า 95% ของรายได้แทบไม่มีกำไรเลย
ในทางตรงกันข้าม สัญญาศูนย์ข้อมูล AI ใหม่ของพวกเขาให้อัตรากำไร 90% โดยเฉลี่ยที่มากกว่า 1 พันล้านดอลลาร์สหรัฐฯ ต่อปี แม้ว่าผมจะค่อนข้างมั่นใจเกี่ยวกับการพัฒนา AI และความสามารถในการประมวลผลประสิทธิภาพสูง แต่ผมเชื่อว่าอัตรากำไรที่สัญญาไว้นั้นสูงเกินจริงไป นี่ไม่ใช่การคาดเดาของผม ลองเปรียบเทียบกับอัตรากำไร 46-47% ที่ผู้ให้บริการศูนย์ข้อมูล AI ชั้นนำอย่าง Equinix และ Digital Realty รายงานในไตรมาสนี้
อย่างไรก็ตาม ผมยังคงเชื่อว่านี่เป็นทิศทางที่ถูกต้อง โดยพิจารณาจากมุมมองของการสร้างรายได้เท่านั้น ปัจจุบัน รายได้ส่วนใหญ่ของ Galaxy มาจากธุรกิจซื้อขาย ซึ่งมีต้นทุนสูงและมีอัตรากำไรต่ำ รายได้ส่วนใหญ่ (รายได้หักค่าใช้จ่าย) มาจากกลุ่มธุรกิจคลังและบริษัท กลุ่มธุรกิจคลังประกอบด้วยการลงทุนในสินทรัพย์ดิจิทัลและกิจกรรมการขุด การลงทุนในหุ้น และกำไรและขาดทุนที่รับรู้และยังไม่รับรู้จากสินทรัพย์ดิจิทัลและการลงทุนในหุ้นเหล่านี้ คลังมูลค่า 2 พันล้านดอลลาร์ทำหน้าที่เป็นทั้งเครื่องมือการลงทุน และในสภาวะตลาดที่เอื้ออำนวย เป็นแหล่งเงินทุนเชิงกลยุทธ์ กลุ่มธุรกิจนี้สร้างรายได้ 198 ล้านดอลลาร์ (ไม่รวมกำไรที่ยังไม่รับรู้ที่ไม่ใช่เงินสด) ธุรกิจคลังของ Galaxy แตกต่างจากบริษัทคริปโตที่เน้นการลงทุนโดยตรง ช่วยให้สามารถสร้างทุนได้โดยการขายสินทรัพย์คลังในช่วงเวลาที่มีกลยุทธ์ นี่คือจุดที่ผมมองว่าแนวทางของ Galaxy ในการจัดการคลังคริปโตนั้นแตกต่างจากแนวทางของ Michael Saylor ในการจัดการคลัง Bitcoin อย่างมาก กลยุทธ์ "ซื้อ ถือ อย่าขาย" ของ Strategy สร้างกำไรที่ยังไม่รับรู้ 1.4 หมื่นล้านดอลลาร์ในไตรมาสนี้ แต่ทั้งหมดนี้เป็นเพียงกำไรบนกระดาษเท่านั้น ผู้ถือหุ้นฝ่ายกลยุทธ์ไม่ได้รับส่วนแบ่งจากกำไรที่ยังไม่เกิดขึ้นจริงมูลค่า 14 พันล้านดอลลาร์นี้
สถานการณ์ของ Galaxy แตกต่างออกไป ไม่เพียงแต่ซื้อและถือครองสินทรัพย์คริปโตในคลังเท่านั้น แต่ยังทำการขายเชิงกลยุทธ์ที่นำไปสู่ผลกำไรที่เกิดขึ้นจริงอีกด้วย นี่คือเงินจริงที่ผู้ถือหุ้นสามารถแบ่งปันได้
อย่างไรก็ตาม ผมยังคงเชื่อว่าฝ่ายคลังของ Galaxy เป็นแหล่งรายได้ที่ไม่น่าเชื่อถือ ตราบใดที่ตลาดคริปโตยังคงดำเนินไปอย่างมีประสิทธิภาพ ฝ่ายคลังก็จะยังคงสร้างผลตอบแทนต่อไป แต่นั่นไม่ใช่วิธีการทำงานในตลาด ไม่ว่าจะเป็นตลาดแบบดั้งเดิมหรือตลาดคริปโต ตลาดมีวัฏจักรอย่างดีที่สุด ทำให้ผลตอบแทนเหล่านี้ขึ้นอยู่กับสถานะของตลาดคริปโตเป็นอย่างมาก
นี่คือเหตุผลที่ Galaxy จำเป็นต้องเปลี่ยนแปลง AI เพื่อประสบความสำเร็จ เนื่องจากรูปแบบปัจจุบันของบริษัทยังไม่ยั่งยืน โอกาสทางการตลาด Galaxy อยู่จุดบรรจบของสองแนวโน้มสำคัญ ได้แก่ ความต้องการการประมวลผล AI ที่เพิ่มสูงขึ้นอย่างก้าวกระโดด และการขาดแคลนโครงสร้างพื้นฐานด้านพลังงานอย่างต่อเนื่องของสหรัฐอเมริกา รายงานของ McKinsey คาดการณ์ว่าความต้องการศูนย์ข้อมูลทั่วโลกจะเพิ่มขึ้นสี่เท่า จาก 55 กิกะวัตต์ในปี 2566 เป็น 219 กิกะวัตต์ภายในปี 2573 ผู้ให้บริการคลาวด์รายใหญ่ (hyperscaler) คาดการณ์ว่าจะลงทุน 8 แสนล้านดอลลาร์สหรัฐฯ ในค่าใช้จ่ายด้านทุน (CapEx) สำหรับศูนย์ข้อมูลภายในปี 2571 ซึ่งเพิ่มขึ้น 70% จากปี 2568 แต่ถูกจำกัดด้วยแหล่งจ่ายไฟ ข้อได้เปรียบของ Galaxy อยู่ที่กำลังการผลิต 3.5 กิกะวัตต์ที่ Helios วิทยาเขตในรัฐเท็กซัส ซึ่งเพียงพอต่อการจ่ายไฟให้กับบ้านเรือนกว่า 700,000 หลังในรัฐ Helios ได้รับการอนุมัติสำหรับกำลังการผลิต 800 เมกะวัตต์แล้ว และอีก 2.7 กิกะวัตต์กำลังอยู่ระหว่างการศึกษาโดยสภาความน่าเชื่อถือทางไฟฟ้าแห่งรัฐเท็กซัส (ERCOT) ซึ่งทำให้ Galaxy สามารถควบคุมกำลังการผลิตไฟฟ้าที่มีอยู่ได้มากที่สุดแห่งหนึ่งในตลาดโครงสร้างพื้นฐาน AI ที่มีข้อจำกัดด้านอุปทาน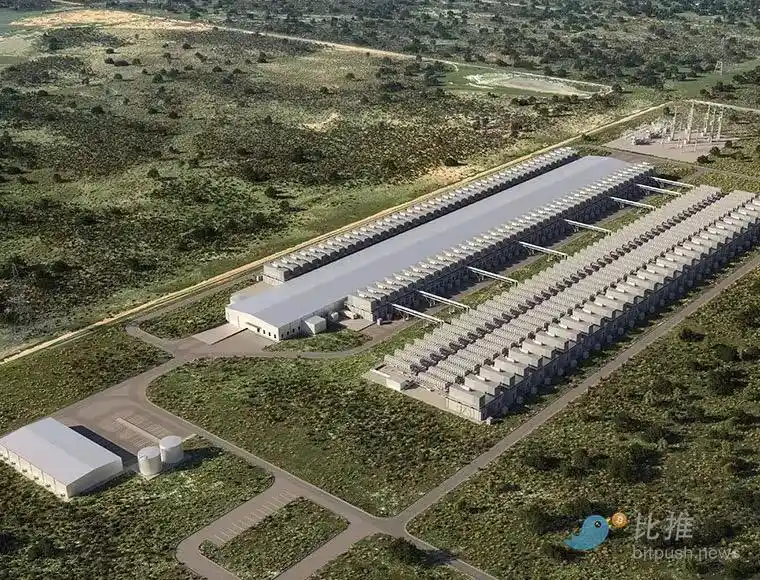
ภาพเรนเดอร์ดิจิทัลของศูนย์ข้อมูล AI และ HPC ของ Helios ในรัฐเท็กซัส
รากฐานสำคัญของการเปลี่ยนแปลงของ Galaxy คือข้อตกลง 15 ปีกับ CoreWeave ซึ่งเป็นหนึ่งในข้อตกลงโครงสร้างพื้นฐาน AI ที่ใหญ่ที่สุดในอุตสาหกรรม CoreWeave ได้ให้คำมั่นสัญญาว่าจะมีกำลังการผลิตไอทีที่สำคัญ 526 เมกะวัตต์ในสามระยะ
อัตรากำไรที่คาดหวัง 90% นั้นมาจากลักษณะการดำเนินงานที่เน้นสินทรัพย์น้อยของโครงสร้างพื้นฐานศูนย์ข้อมูลเมื่อสร้างเสร็จ
ผมมองเห็นความเสี่ยงอย่างมากในข้อตกลงกับ CoreWeave นั่นคือการดำเนินการ ขณะที่ผมกำลังสงสัยว่า Galaxy จะต้องจัดหาเงินทุน วางแผน และดำเนินการอย่างไร บริษัทก็ผ่านพ้นอุปสรรคแรกไปได้
เมื่อวันที่ 16 สิงหาคม Galaxy ประสบความสำเร็จในการระดมทุนโครงการมูลค่า 1.4 พันล้านดอลลาร์สหรัฐสำหรับศูนย์ข้อมูล Helios ทำให้ได้รับเงินทุนที่จำเป็นสำหรับการก่อสร้างระยะแรกเสร็จสิ้น สิ่งนี้ทำให้ผมมั่นใจมากขึ้นว่า Galaxy จะช่วยลดความเสี่ยงทางการเงินที่สำคัญและยืนยันความเป็นไปได้เชิงพาณิชย์ของโครงการ Helios ได้อย่างไร
สมการกระแสเงินสด
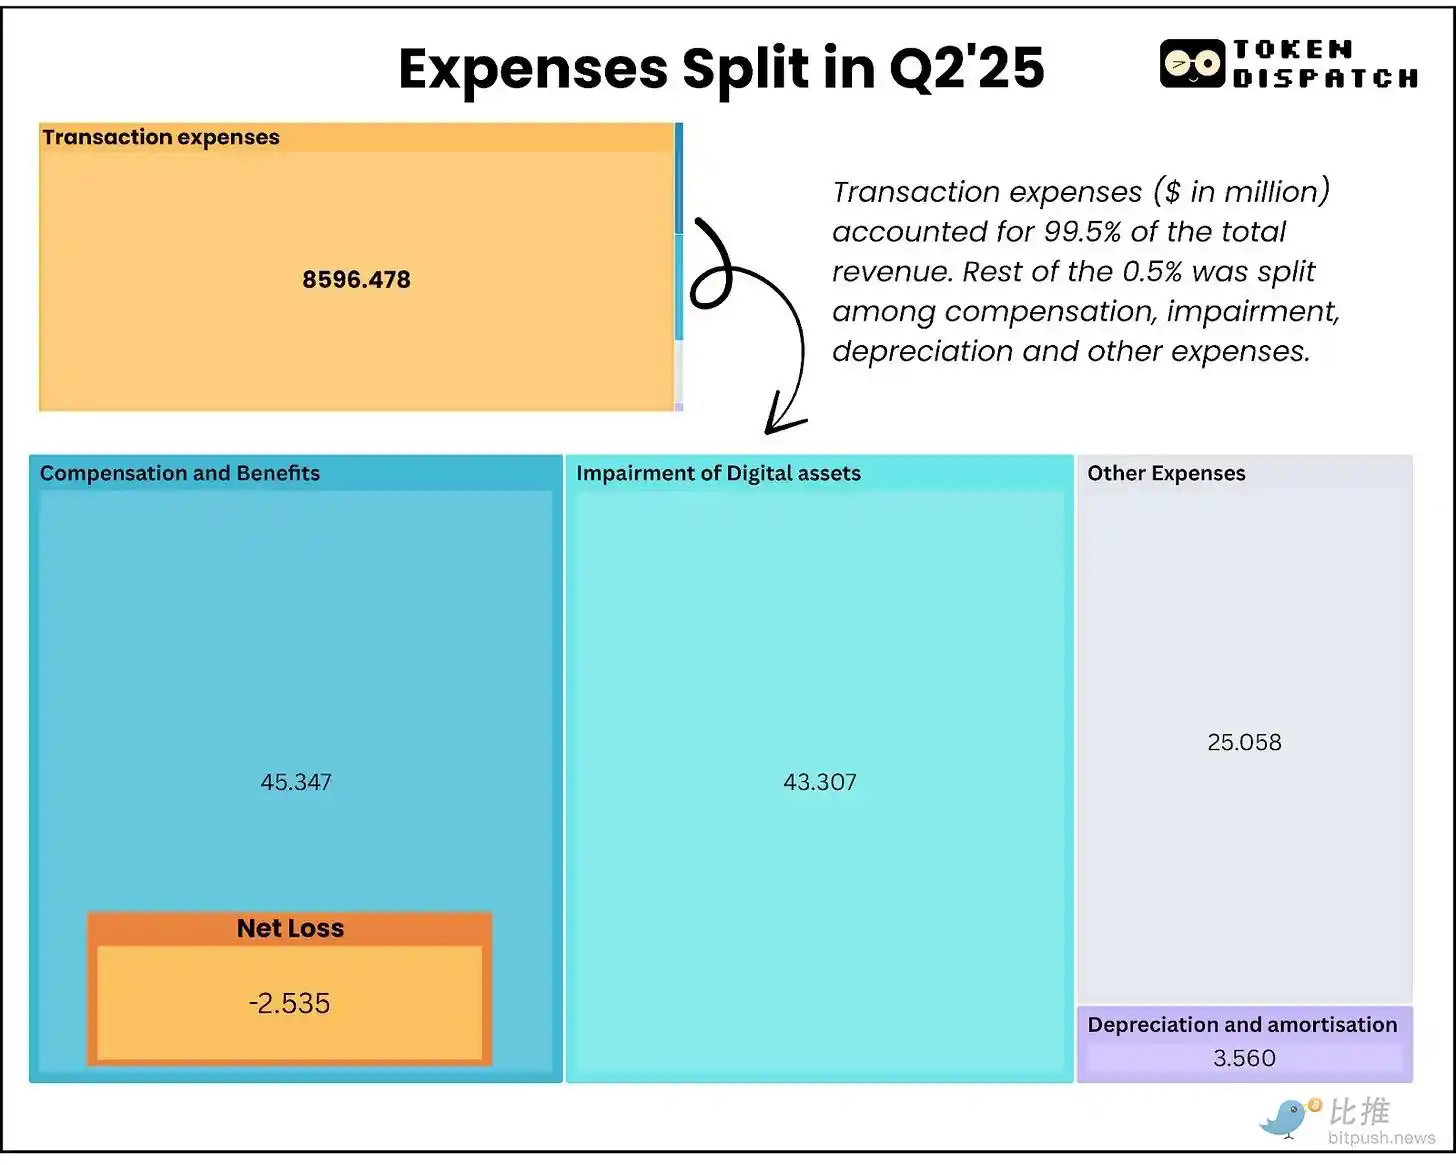 ค่าใช้จ่ายรวมของฝ่ายสินทรัพย์ดิจิทัลอยู่ที่ 8.714 พันล้านดอลลาร์สหรัฐ ซึ่งค่าธรรมเนียมการซื้อขายคิดเป็นส่วนใหญ่ (8.596 พันล้านดอลลาร์สหรัฐ) ค่าใช้จ่ายเหล่านี้เป็นค่าใช้จ่ายแบบ Pass-through ล้วนๆ ที่มีโอกาสเพิ่มกำไรได้น้อยมาก เนื่องจากค่าใช้จ่ายเหล่านี้เป็นสิ่งที่หลีกเลี่ยงไม่ได้ในธุรกิจซื้อขายหลักทรัพย์ที่เป็นสินค้าโภคภัณฑ์ และส่วนต่างราคายังคงลดลงอย่างต่อเนื่อง Galaxy จึงแทบไม่มีความสามารถในการปรับต้นทุนเหล่านี้ให้เหมาะสม ที่น่ากังวลยิ่งกว่าคือ ค่าใช้จ่ายด้านค่าตอบแทนรายไตรมาสประกอบด้วยค่าตอบแทนตามมูลค่าหุ้น 18.8 ล้านดอลลาร์สหรัฐ ซึ่งต้องชำระเป็นเงินสด ซึ่งหมายความว่า Galaxy กำลังใช้จ่ายในการรักษาบุคลากรมากกว่ารายได้ที่ธุรกิจหลักสร้างรายได้ (13 ล้านดอลลาร์สหรัฐ) การเปลี่ยนผ่านไปสู่โครงสร้างพื้นฐาน AI จะช่วยเปลี่ยนแปลงสถานการณ์นี้ได้ เมื่อศูนย์ข้อมูลเปิดดำเนินการแล้ว การดำเนินงานศูนย์ข้อมูลจะต้องใช้ต้นทุนผันแปรน้อยที่สุด ตัวอย่างเช่น ธุรกิจสินทรัพย์ดิจิทัลทั้งหมดของ Galaxy สร้างกำไรขั้นต้นที่ปรับปรุงแล้ว 71.4 ล้านดอลลาร์สหรัฐในไตรมาสที่สอง เมื่อใช้งานเต็มประสิทธิภาพ เฟสแรกและเฟสที่สองของ Helios เพียงอย่างเดียว (ประมาณ 400 เมกะวัตต์) สามารถสร้างรายได้รายไตรมาส 180 ล้านดอลลาร์สหรัฐ ด้วยความซับซ้อนและต้นทุนการดำเนินงานที่น้อยกว่ามาก
ปฏิกิริยาของตลาด
ราคาหุ้นของ Galaxy เพิ่มขึ้นเล็กน้อยเพียง 5% ภายใน 24 ชั่วโมงหลังจากการประกาศผลประกอบการไตรมาสที่ 2 และพุ่งขึ้นประมาณ 17% ในสัปดาห์ถัดมา ก่อนที่นักลงทุนจะถอนเงินลงทุน
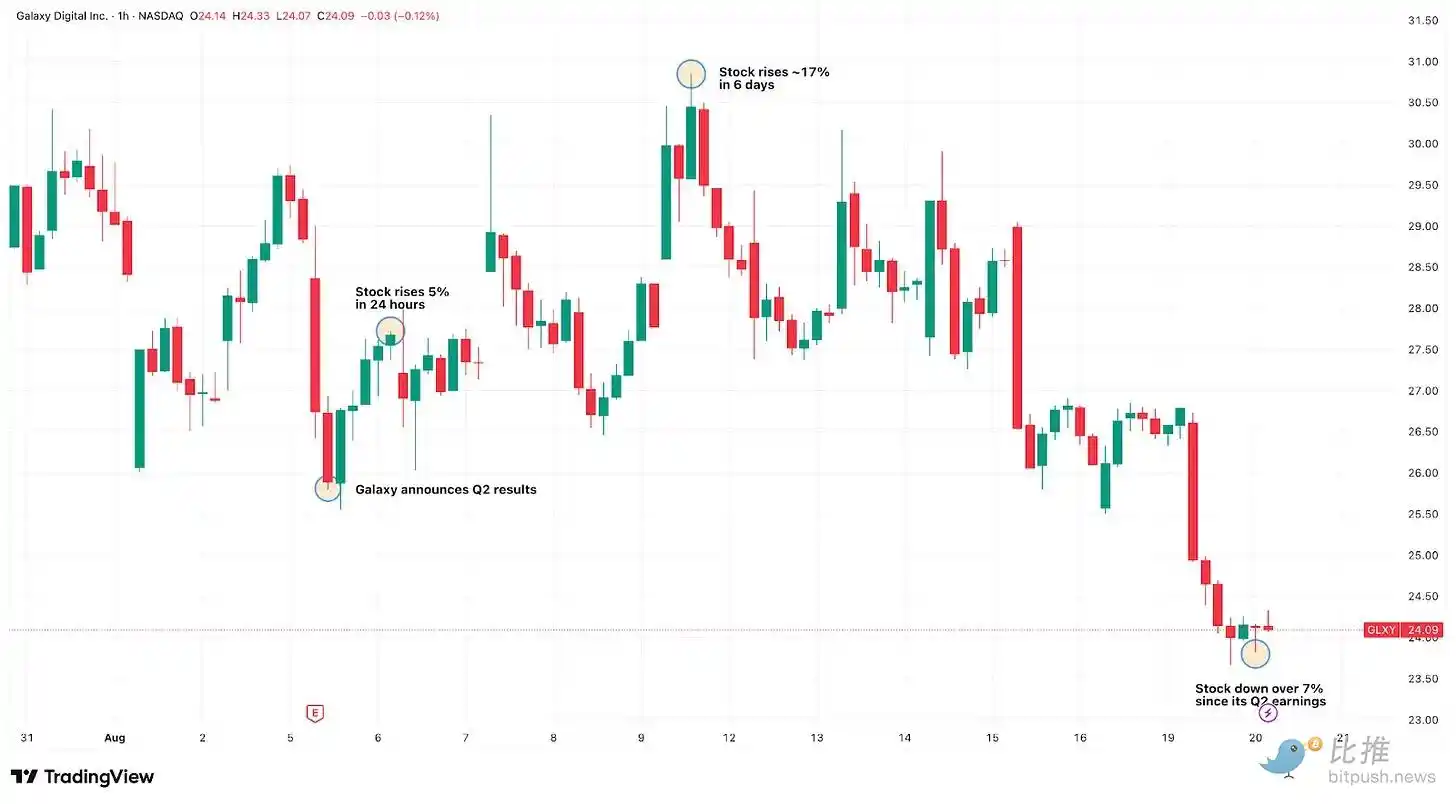
สาเหตุน่าจะมาจากนักลงทุนตระหนักว่ากำไร 180 ล้านดอลลาร์จากทั้งหมด 211 ล้านดอลลาร์มาจากการปรับโครงสร้างที่ไม่ใช่เงินสดและกำไรจากพันธบัตร ไม่ใช่จากการปรับปรุงการดำเนินงาน นักลงทุนอาจยังไม่ได้คำนึงถึงการเปลี่ยนแปลงโครงสร้างพื้นฐาน AI ที่ซับซ้อนของ Galaxy เนื่องจากคาดว่าจะไม่มีรายได้จากศูนย์ข้อมูลอย่างมีนัยสำคัญจนกว่าจะถึงครึ่งแรกของปี 2026
เมื่อพิจารณาถึงปัจจัยต่างๆ ที่จะเกิดขึ้น ผมยังคงมองโลกในแง่ดีเกี่ยวกับแนวโน้มในระยะยาว กำลังการผลิตเพิ่มเติม 2.7 กิกะวัตต์ในโครงการ ERCOT ชี้ให้เห็นว่า Galaxy มุ่งมั่นที่จะเสริมสร้างสถานะในฐานะผู้ให้บริการโครงสร้างพื้นฐานระยะยาว ไม่ใช่แค่ผู้ให้บริการรายเดียว
เมื่อพัฒนาเต็มรูปแบบแล้ว การดำเนินงานในรัฐเท็กซัสของ Galaxy อาจเทียบเคียงได้กับขนาดของศูนย์ข้อมูลขนาดใหญ่ระดับไฮเปอร์สเกลที่ Amazon, Microsoft และ Google ดำเนินงานอยู่ ขนาดนี้อาจช่วยเพิ่มอำนาจต่อรองกับบริษัท AI มากขึ้น พร้อมกับเพิ่มประสิทธิภาพในการดำเนินงานเพื่อเพิ่มอัตรากำไร ความเชี่ยวชาญด้านคริปโทของบริษัททำให้ Galaxy เป็นจุดเชื่อมต่อระหว่าง AI และบล็อกเชนที่กำลังเกิดขึ้นใหม่
เส้นทางข้างหน้า
Galaxy กำลังเสี่ยงครั้งใหญ่แบบเสี่ยงหมดตัว
หากการเปลี่ยนแปลงโครงสร้างพื้นฐาน AI ประสบความสำเร็จ พวกเขาจะเปลี่ยนจากบริษัทการค้าที่ถูกบีบให้กำไรลดลง ไปสู่เครื่องจักรสร้างรายได้ หากล้มเหลว พวกเขาจะต้องทุ่มเงินหลายพันล้านเหรียญสหรัฐไปกับการสร้างอสังหาริมทรัพย์ราคาแพงในเท็กซัส ขณะที่ธุรกิจหลักของพวกเขากำลังค่อยๆ หมดลง
เงินทุนสนับสนุนโครงการมูลค่า 1.4 พันล้านดอลลาร์สหรัฐนี้ยืนยันความเชื่อมั่นจากภายนอก แต่ผมกำลังจับตาดูตัวชี้วัดสำคัญสองประการ: พวกเขาจะสามารถสร้างโครงสร้างพื้นฐาน AI ขนาด 133 เมกะวัตต์ได้จริงภายในครึ่งแรกของปี 2026 หรือไม่ และจะสามารถรักษาอัตรากำไร 90% ไว้ได้หรือไม่เมื่อพวกเขาเริ่มครอบคลุมต้นทุนการดำเนินงานจริง การดำเนินงานในปัจจุบันมีกระแสเงินสดเพียงพอที่จะสนับสนุนการดำเนินงาน แต่จำเป็นต้องมีความแข็งแกร่งของตลาดคริปโตอย่างต่อเนื่องเพื่อการลงทุนเพื่อการเติบโตที่มีความหมาย โอกาสด้านโครงสร้างพื้นฐาน AI สัญญาว่าจะมีศักยภาพในการสร้างรายได้ที่มั่นคงและเชื่อถือได้ และความสำเร็จขึ้นอยู่กับการดำเนินการทั้งหมดในช่วง 18-24 เดือนข้างหน้า
การเสร็จสิ้นการจัดหาเงินทุนโครงการเมื่อเร็วๆ นี้ช่วยขจัดความเสี่ยงในการดำเนินการที่สำคัญ แต่ Galaxy ต้องแสดงให้เห็นว่าพวกเขาสามารถเปลี่ยนโครงสร้างพื้นฐานการขุดคริปโตให้เป็นศูนย์ประมวลผล AI ระดับองค์กรได้สำเร็จ ก่อนที่นักลงทุนจะตัดสินใจลงทุนระยะยาว จนกว่าจะถึงตอนนั้น... อย่าเพิ่งสงสัยต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง