บทวิจารณ์ X Space | หุ้นคริปโตจะปรับเปลี่ยนภูมิทัศน์ทางการเงินโลกอย่างไร?
ชื่อเดิม: "หุ้นแนวคิดคริปโตเปลี่ยนโฉมภาคการเงินโลกอย่างไร - รีวิวอวกาศ"
ที่มา: หยดน้ำหลากสีสันจาก WaterdripCapital
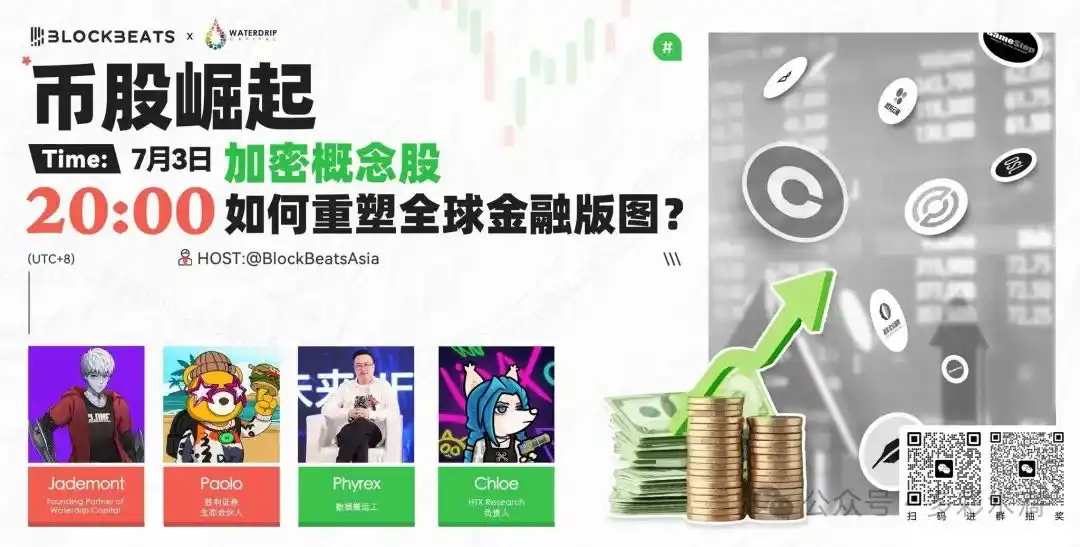
เมื่อวันที่ 3 กรกฎาคม Waterdrip Capital ร่วมกับ BlockBeats, Shengli Securities, Huobi Research Institute, Phyrex Ni ผู้เชี่ยวชาญด้านข้อมูล และแขกท่านอื่นๆ ได้จัดงานเสวนาคุณภาพสูงในงาน X Space เกี่ยวกับการเติบโตของ "หุ้นแนวคิดคริปโต" ต่อไปนี้คือบทวิจารณ์มุมมองหลักของงาน
01 "หุ้นแนวคิดคริปโต" คืออะไร? ทำไมจึงควรค่าแก่การให้ความสนใจในตอนนี้?
"หุ้นแนวคิดคริปโต" ไม่ใช่แนวคิดใหม่ แต่ด้วยการที่บริษัทที่เกี่ยวข้องกับคริปโตอย่าง Circle เข้าจดทะเบียนในตลาดหลักทรัพย์อย่างรวดเร็ว ทำให้ความสนใจของตลาดเพิ่มขึ้นอย่างมาก
Dashan หุ้นส่วนของ Waterdrip Capital กล่าวว่า ตั้งแต่ปี 2023 เป็นต้นมา เขาได้สัมผัสกับหุ้นคริปโตผ่านการวิจัยของ Boya Interactive ซึ่งจดทะเบียนในฮ่องกง และ MicroStrategy ซึ่งจดทะเบียนในสหรัฐฯ Dashan ชี้ให้เห็นว่า "ค่าพรีเมียมที่ตลาดหุ้นมอบให้นั้นสูงกว่าตลาดคริปโตเสียอีก และหุ้นแนวคิดคริปโตได้กลายเป็น "แหล่งสภาพคล่องใหม่นอกตลาดคริปโต" ปัจจุบัน Waterdrip Capital ได้ลงทุนในบริษัทหุ้นแนวคิดคริปโตที่จดทะเบียนในตลาดหลักทรัพย์ 5 แห่ง และมีเป้าหมายที่จะขยายเป็น 15 แห่งภายในสิ้นปีนี้"
Paolo หุ้นส่วนด้านสิ่งแวดล้อมของ Shengli Securities แบ่งหุ้นแนวคิดคริปโตออกเป็น 3 กลุ่มหลัก ได้แก่ "coin-chain-exchange" ซึ่งครอบคลุม stablecoin (เช่น Circle), public chain (เช่น ETH, SOL) และแพลตฟอร์มการซื้อขาย (เช่น Coinbase, Robinhood) เขาเชื่อว่า Coinbase เป็นแพลตฟอร์มการซื้อขายแบบวัฏจักรที่แข็งแกร่งโดยทั่วไป มีลักษณะพิเศษแบบ "Davis double-click" และกิจกรรมการซื้อขายและมูลค่าทวีคูณเพิ่มขึ้นในตลาดกระทิง เขากล่าวเสริมว่า "Robinhood เป็นสะพานเชื่อมระหว่างผู้ใช้ Web2 ในการเข้าสู่ Crypto และยังส่งเสริมการ on-chainization ของหุ้นสหรัฐฯ"
Phyrex Ni ผู้เชี่ยวชาญด้านข้อมูล เล่าว่าหลังจากที่ BlackRock ได้ยื่นขอซื้อ ETF BTC แบบ Spot ในปี 2023 COIN และ MSTR กลายเป็นเครื่องมือสำคัญในการตัดสินว่า ETF ได้รับการอนุมัติหรือไม่ แม้ว่าราคา BTC จะไม่ผันผวนมากนัก แต่อำนาจซื้อของทั้งสองตลาดก็เพิ่มขึ้นอย่างมาก และตั้งแต่นั้นมาเขาก็เริ่มเพิ่มสถานะการลงทุนของเขา "ETF เป็นจุดเริ่มต้นสำหรับสถาบันดั้งเดิมในการกำหนดค่าการเข้ารหัส และหุ้นแนวคิดการเข้ารหัสเป็นช่องทางที่พวกเขาเลือกใช้" Phyrex ยังคงให้ความสนใจกับ Circle และ Robinhood และเชื่อว่าเมื่อมูลค่าลดลง คาดว่าทั้งสองจะเข้ามาแทรกแซงอีกครั้ง
โคลอี้ หัวหน้าสถาบันวิจัย Huobi ได้ชี้ให้เห็นจากประสบการณ์การวิจัยและการซื้อขายของเธอเองว่า เหตุผลที่ Coinbase มองในแง่ดีในช่วงแรก ๆ เป็นเพราะธุรกิจการปฏิบัติตามกฎระเบียบด้าน B-side ของ Coinbase มีความเหนียวแน่นสูง และเติบโตอย่างต่อเนื่องแม้ในช่วงตลาดหมี เมื่อ Coinbase เข้าจดทะเบียนในตลาดหลักทรัพย์ ส่งผลให้ผลตอบแทนจากการลงทุน (VC) ในรูปดอลลาร์สหรัฐฯ เพิ่มขึ้นอย่างมาก ก่อให้เกิดปรากฏการณ์ที่เรียกว่า Paradigm Effect
02 แรงผลักดันของ "กระแสคลั่งหุ้นแนวคิดคริปโต" มาจากไหน?
จากมุมมองภายนอก มีแรงผลักดันหลัก 3 ประการ ได้แก่
ประการแรก จุดเปลี่ยนด้านนโยบายมีความชัดเจนการลาออกของ Gensler ประธาน SEC ถือเป็นจุดเปลี่ยนสำคัญสำหรับการผ่อนคลายกฎระเบียบการจดทะเบียนหุ้นคริปโต Dashan กล่าวว่า SEC ได้รวบรวมใบสมัคร IPO ของบริษัทคริปโตมากกว่า 100 บริษัทมานานแล้ว หลังจากที่ Gensler ก้าวลงจากตำแหน่ง บริษัทต่างๆ เช่น Circle, Kraken และ Fireblocks หลังจาก Coinbase ได้เริ่มกระบวนการจดทะเบียนใหม่อีกครั้ง ก่อให้เกิดปรากฏการณ์ "สะสมอย่างหนาแน่นและระเบิดอย่างบางเบา"
ประการที่สองคือการเข้ามาของเงินทุนส่วนเพิ่ม คาดการณ์ว่ามูลค่ารวมก่อน IPO ของกลุ่มบริษัทนี้จะสูงกว่า 1 แสนล้านดอลลาร์สหรัฐ หากคำนวณที่อัตราส่วนเงินทุน 10% จะมีเงินจริงอย่างน้อย 1 หมื่นล้านดอลลาร์สหรัฐไหลเข้าสู่ตลาดหุ้นแนวคิดคริปโต นักลงทุนสถาบันมักเข้าสู่ตลาดก่อน จากนั้นจึงผลักดันนักลงทุนรายย่อย ก่อให้เกิดการขับเคลื่อนสองล้อของ "เงินทุน + สภาพคล่อง"
ประการที่สามคือข้อได้เปรียบเชิงเปรียบเทียบของช่องทางการจดทะเบียน ในมุมมองของ Paolo และ Chloe เมื่อเปรียบเทียบกับความสับสนในการประเมินมูลค่า ความยากลำบากในการออกจากตลาด และการขาดกลไกการคุ้มครองนักลงทุนรายย่อยในแวดวงสกุลเงิน กลไกการเสนอขายหุ้น IPO ของหุ้นสหรัฐฯ มีความชัดเจน การประเมินมูลค่ามีความโปร่งใส และการกำกับดูแลก็สมบูรณ์แบบ กลไกนี้ได้กลายเป็นวิธีการออกจากตลาดที่โครงการหลักหลายโครงการนิยมใช้ และยังดึงดูดความสนใจจาก VC และกองทุนป้องกันความเสี่ยงแบบดั้งเดิมอีกด้วย
จากมุมมองของอุตสาหกรรมคริปโต วิวัฒนาการของวงการสกุลเงินเองก็กลายเป็นสาเหตุภายในที่สำคัญเช่นกัน:
ประการแรก การหมุนเวียนภายในและผลกระทบจากค่าเงินที่ตกต่ำได้ทวีความรุนแรงขึ้น Dashan และ Paolo ต่างชี้ให้เห็นว่าในช่วงไม่กี่ปีที่ผ่านมา VC และแพลตฟอร์มการซื้อขายมักจะลงทุนในโครงการออกเหรียญที่มีการประเมินมูลค่า FDV สูงเกินจริงและมีวงจรการทำกำไรที่ยาวนานมาก ส่งผลให้สินทรัพย์คุณภาพสูงขาดแคลน นักลงทุนรายย่อยมีความรู้สึกต่อผลตอบแทนลดลง และตลาดค่อยๆ หันไปเก็งกำไรอย่างไร้เหตุผล เช่น เหรียญมีม ในทางกลับกัน หุ้นแนวคิดคริปโตมีแนวโน้มที่จะระดมทุนและสร้างผลกระทบด้านความมั่งคั่งได้มากกว่า เนื่องจากความหายากและการกำกับดูแลที่ชัดเจน
ประการที่สองคือการถ่ายโอนอำนาจในเชิงโครงสร้างDashan กล่าวถึงสิ่งที่ Arjun Sethi ซีอีโอร่วมของ Kraken กล่าวไว้ว่า "ช่วงเวลาม้าโทรจันของอุตสาหกรรมคริปโต" - สภาพคล่องทางการเงินและสินทรัพย์แบบดั้งเดิมเริ่มย้ายเข้าสู่เชนมากขึ้นเรื่อยๆ และค่าย Web3 มีอิทธิพลต่อราคาหุ้นผ่านสินทรัพย์บนเชน จึงค่อยๆ ได้รับสิทธิ์ในการแสดงความคิดเห็นในตลาดออนไลน์ที่มีการควบคุมอย่างเข้มงวด ซึ่งหมายความว่าการบูรณาการของ "สินทรัพย์บนเครือข่าย + ระบบการประเมินมูลค่าแบบดั้งเดิม" กำลังสร้างรูปแบบการลงทุนใหม่
สุดท้าย Chloe เสริมว่าตลาดหุ้นสหรัฐฯ มีเกณฑ์การเข้าต่ำและมีช่องทางออกที่หลากหลาย ซึ่งเอื้อประโยชน์ต่อทั้งกองทุนหลักและนักลงทุนรายย่อยมากกว่า ผลกระทบด้านความมั่งคั่งจากการจดทะเบียนของ Coinbase ยังคงเป็นแบบจำลองอ้างอิงในอุตสาหกรรม และการเพิ่มขึ้นของเบี้ยประกัน OTC ของโครงการต่างๆ เช่น Circle ยิ่งตอกย้ำความต่อเนื่องของแนวโน้มนี้
03 จากการออกเหรียญสู่การจดทะเบียน โครงการคริปโตจะก้าวไปสู่ "ระบบสองทาง" หรือไม่?
ในขณะที่โครงการคริปโตจำนวนมากขึ้นเรื่อยๆ ต้องเผชิญกับทางเลือก "การออกเหรียญหรือการจดทะเบียน" ในตลาดหลักทรัพย์ และบริษัทนายหน้าซื้อขายหลักทรัพย์และสินทรัพย์ของรัฐได้หลั่งไหลเข้าสู่ตลาดหุ้นแนวคิดคริปโต ตลาดจึงเริ่มให้ความสนใจกับ: บริษัทคริปโตกำลังก้าวไปสู่ "ระบบสองทาง" ของการออกเหรียญและการจดทะเบียนควบคู่กันหรือไม่? วิธีการออกหุ้นกระแสหลักจะพัฒนาไปอย่างไรในอนาคต? แขกรับเชิญหลายท่านได้วิเคราะห์เชิงลึกในมิติของการกำกับดูแล ต้นทุน การประเมินมูลค่า และโครงสร้างตลาด
ประการแรก การออกเหรียญและการจดทะเบียนไม่ใช่ "อย่างใดอย่างหนึ่ง" อีกต่อไป และโครงการต่างๆ จะ "เดินบนสองขา" มากขึ้นเรื่อยๆ
Phyrex Ni ได้ตรวจสอบกรณีการจดทะเบียนของ Coinbase และชี้ให้เห็นว่าตั้งแต่ตอนนั้น แผนการที่ส่งไปยัง SEC ได้มีทางเลือก "สองทาง" คือ IPO หรือ IPO + การออกเหรียญในเวลาเดียวกัน ซึ่งหน่วยงานกำกับดูแลก็ไม่ได้ปฏิเสธ ในท้ายที่สุด Coinbase เลือกที่จะ "ไม่ออกเหรียญในขณะนี้" ด้วยความคิดริเริ่มของตนเอง ซึ่งหมายความว่า "การไม่สามารถออกเหรียญต่อสาธารณะหลังจากออกเหรียญ" หรือ "ไม่สามารถออกเหรียญหลังจากจดทะเบียน" ไม่ใช่ข้อจำกัดด้านกฎระเบียบที่เข้มงวด Coinbase ยังเพิ่งแย้มว่าอาจออกโทเค็นดั้งเดิมบนเครือข่าย Base ในอนาคต ซึ่งเป็นการส่งสัญญาณที่ชัดเจนยิ่งขึ้น Phryex เน้นย้ำว่า แม้ว่าเหรียญและหุ้นจะไม่สามารถมีมูลค่าเท่ากันได้ แต่มูลค่าที่อยู่เบื้องหลังสามารถสะท้อนให้เห็นได้จากแรงจูงใจ สภาพคล่องในการซื้อขาย และปัจจัยพื้นฐานของบริษัท ซึ่งสามารถเสริมซึ่งกันและกันสำหรับผู้ร่วมโครงการได้
Chloe ยังกล่าวอีกว่า หลายโครงการกำลังพยายามนำโทเคนกลับมาสู่แก่นแท้ในฐานะเครื่องมือสร้างแรงจูงใจของชุมชน และมองว่าตลาดหุ้นเป็นช่องทางการระดมทุนที่มีสภาพคล่องและมูลค่าสูงกว่า ตัวอย่างเช่น บริษัทต่างๆ สามารถออกคะแนนและแรงจูงใจในการซื้อขายผ่านโทเคน พร้อมกับการระดมทุนผ่านหุ้น และ VC ก็สามารถปฏิบัติตามพันธสัญญาทางการเงินผ่านแพลตฟอร์มการซื้อขายที่มีสภาพคล่องสูงกว่าได้เช่นกัน
ประการที่สอง การกลับกันระหว่างต้นทุนและมูลค่าทำให้หลายโครงการ "ยกเลิกการออกโทเคนและหันมาจดทะเบียนในตลาดหลักทรัพย์"
ต้นทุนปัจจุบันของการจดทะเบียนในแพลตฟอร์มการซื้อขายชั้นนำยังคงสูง และโครงการชั้นนำมักต้องสละโทเคนจำนวนมากเนื่องจากต้นทุนของ Launchpad เมื่อเหรียญเหล่านี้ไหลเข้าสู่ตลาด ฝ่ายโครงการจำเป็นต้องจ่ายเงินจากกระเป๋าของตนเองเพื่อเข้าซื้อกิจการ ซึ่งสร้างแรงกดดันทางการเงินมหาศาล ภายใต้ระบบการจดทะเบียนหุ้นของสหรัฐอเมริกา ต้นทุนของการจดทะเบียนผ่านการควบรวมและซื้อกิจการหรือการจดทะเบียนแบบลับๆ สามารถควบคุมได้ง่ายกว่า และสามารถดำเนินการให้เสร็จสิ้นได้เป็นล้านดอลลาร์ ซึ่งวิธีนี้จะคุ้มค่ากว่าสำหรับโครงการที่มีมูลค่า 100 ล้านถึง 200 ล้านดอลลาร์สหรัฐ Dashan กล่าวอย่างตรงไปตรงมาว่า "หลังจากเปรียบเทียบมูลค่าและต้นทุนแล้ว บางโครงการเลือกที่จะใช้เส้นทางตลาดทุนแบบเดิม" ด้วยการพัฒนาประสิทธิภาพทางการเงินและเส้นทางการออกสู่ตลาดที่เพิ่มมากขึ้น เส้นทางที่โครงการเลือกจึงขึ้นอยู่กับต้นทุนเงินทุนและประสิทธิภาพสภาพคล่องเป็นหลัก
ประการที่สาม บริษัทนายหน้าซื้อขายหลักทรัพย์และสถาบันแบบดั้งเดิมได้เข้ามาในตลาดอย่างยิ่งใหญ่เพื่อส่งเสริมการนำโครงสร้างพื้นฐาน "ระบบคู่ขนาน" มาใช้
Paolo ยกตัวอย่าง Robinhood และชี้ให้เห็นว่าบริษัทเข้าใจโหนดเริ่มต้นของคริปโตในหลายวัฏจักรได้อย่างแม่นยำ และเพิ่มรายได้อย่างมากด้วยการสนับสนุนธุรกรรมสินทรัพย์อย่างเช่น Dogecoin ซึ่งรายได้จากการซื้อขายคริปโตในปีนี้สูงกว่าตลาดหุ้นเสียอีก กลยุทธ์สามขั้นตอนในอนาคตของ Robinhood (สนับสนุนการฝากคริปโต → การซื้อขายหุ้น RWA 24 ชั่วโมง → เต็มรูปแบบ) กำลังส่งเสริมการบูรณาการโครงสร้างพื้นฐานการซื้อขายคริปโตและสินทรัพย์แบบดั้งเดิม
ในทางกลับกัน บริษัทนายหน้าซื้อขายหลักทรัพย์ของจีน เช่น Guotai Junan International ได้รับใบอนุญาตที่เกี่ยวข้องแล้ว และบริษัทนายหน้าซื้อขายหลักทรัพย์อื่นๆ ก็กำลังดำเนินการสมัครหรือร่วมมือกันอย่างจริงจังเพื่อปรับใช้ธุรกรรมที่เป็นไปตามข้อกำหนดและบริการจัดสรรสินทรัพย์ใหม่ๆ เปาโล ชี้ให้เห็นว่า "ขนาดการจัดการสินทรัพย์ของบริษัทนายหน้าซื้อขายหลักทรัพย์ขนาดกลางอาจสูงกว่าบริษัทจัดการสินทรัพย์ชั้นนำในวงการสกุลเงินถึง 100 เท่า" สถาบันเหล่านี้จะนำกองทุนหุ้นขนาดใหญ่และช่องทางการแปลงสินทรัพย์ของผู้ใช้มาสู่สินทรัพย์ Web3 เช่น BTC และผลิตภัณฑ์ที่มีโครงสร้าง RWA ซึ่งจะช่วยเร่งการเติบโตของระบบนิเวศระบบแบบคู่ขนาน
ประการที่สี่ การเปลี่ยนแปลงบทบาทของฝ่ายโครงการ: จากการมุ่งเน้นแพลตฟอร์มการซื้อขายไปสู่การสำรวจเส้นทางที่หลากหลาย
ในอดีต ฝ่ายโครงการไม่ลังเลที่จะสละโทเคนจำนวนมากเพื่อเข้าสู่ระบบออนไลน์บนแพลตฟอร์มการซื้อขาย และยังบีบงบประมาณการพัฒนาให้สอดคล้องกับความต้องการของผู้ดูแลสภาพคล่อง วันนี้ โคลอี้ กล่าวว่ากระบวนการออกโทเคนมักต้องใช้เงินสำรองหลายล้านดอลลาร์สหรัฐในชิป ครอบคลุมการแจกฟรีของผู้ใช้ การจดทะเบียนบนแพลตฟอร์มการซื้อขาย การเตรียมการด้านตลาด ฯลฯ และเกณฑ์การจัดหาเงินทุนก็ยังคงเพิ่มขึ้นอย่างต่อเนื่อง หากคุณเลือกที่จะเข้าจดทะเบียนในตลาดหลักทรัพย์สหรัฐฯ คุณสามารถวางใจในระบบทุนและกรอบการปฏิบัติตามกฎระเบียบที่ชัดเจนเพื่อบรรลุเป้าหมายด้านการจัดหาเงินทุนและการขายหุ้น สำหรับโครงการที่มีทุนสำรองที่แข็งแกร่งและการวางแผนเชิงกลยุทธ์ที่ชัดเจน การจัดวางแรงจูงใจด้านโทเคนและการถอนหุ้นพร้อมกันอาจกลายเป็นรูปแบบหลัก
04 บริษัทหลักทรัพย์แบบดั้งเดิมและสถาบันของรัฐเข้ามามีบทบาทอย่างเต็มที่
เปาโล หุ้นส่วนด้านสิ่งแวดล้อมของ Shengli Securities ชี้ให้เห็นว่าในเดือนที่ผ่านมา บริษัทหลักทรัพย์ของจีน รวมถึง Guotai Junan International และ Futu ได้รับใบอนุญาตที่เกี่ยวข้องกับสินทรัพย์เสมือนจริงอย่างต่อเนื่อง "การกล่าวว่าเราได้รับบริษัทหลักทรัพย์มากกว่าสิบแห่งเพื่อหารือเกี่ยวกับความร่วมมือภายในหนึ่งสัปดาห์นั้นไม่ใช่เรื่องเกินจริงเลย" โบรกเกอร์หุ้นในฮ่องกงกำลังเร่งดำเนินการและยกระดับรูปแบบการดำเนินงานของตน:
· คว้าคุณสมบัติในการเข้า:ตั้งแต่การสมัครขอใบอนุญาต VASP และการให้คำปรึกษาด้านการปฏิบัติตามข้อกำหนด ไปจนถึงการนำหมวดหมู่การซื้อขายสินทรัพย์ใหม่ๆ เช่น RWA และ Stablecoin มาใช้ การดำเนินการเป็นไปอย่างรวดเร็ว;
· การเชื่อมต่อระบบพื้นฐาน:โบรกเกอร์หลายรายเข้าถึงแพลตฟอร์มการซื้อขาย เช่น VDX ผ่านโมเดล B2B เพื่อสร้างช่องทางการจัดสรรสินทรัพย์สำหรับ "หุ้นแนวคิดคริปโตแบบบูรณาการ";
· การอัปเกรดประสบการณ์ผู้ใช้:โบรกเกอร์ที่มีผู้ใช้ Web2 และ AUM จำนวนมากได้เริ่มศึกษาความเป็นไปได้ในการผสานกลยุทธ์ที่มีโครงสร้างแบบดั้งเดิม (เช่น Snowball และ Shark Fin) เข้ากับสินทรัพย์คริปโต เช่น BTC เพื่อพยายามขยายวิธีการจัดสรรสินทรัพย์คริปโต
· Paolo เน้นย้ำว่า:"แม้ว่าผู้บริหารระดับสูงของบริษัทหลักทรัพย์จะยังคงชดเชยเวลาที่เสียไป แต่ทีมธุรกิจก็รับรู้ทิศทางลมและเริ่มเข้าสู่ตลาดอย่างเป็นรูปธรรม"
สรุป 05: นี่คือจุดเริ่มต้นของเรื่องราวใหม่
หากแก่นของเรื่องราวตลาดกระทิงครั้งล่าสุดคือ Bitcoin, Ethereum และ "เศรษฐกิจการออกเหรียญ" ในวัฏจักรนี้ "หุ้นแนวคิดคริปโต" กำลังเกิดขึ้นเป็นกระบวนทัศน์ใหม่ที่เชื่อมโยงโลกคริปโตเข้ากับระบบการเงินแบบดั้งเดิม มันไม่เพียงแต่จะทะลุผ่านอุปสรรคสำคัญสามประการ ได้แก่ ความน่าเชื่อถือของหน่วยงานกำกับดูแล สภาพคล่อง และกลไกการออกเท่านั้น แต่ยังเปิดช่องทางการเติบโตสำหรับฝ่ายโครงการ นักลงทุน และสถาบันต่างๆ เพื่อให้บรรลุเป้าหมายด้านการปฏิบัติตามกฎระเบียบและนวัตกรรม โลกของคริปโตไม่ได้เป็นแค่เกาะโดดเดี่ยวที่ขอบของระบบการเงินอีกต่อไป แต่กำลังค่อยๆ รวมเข้ากับและแม้กระทั่งปรับเปลี่ยนสถาปัตยกรรมพื้นฐานของการเงินโลก ซึ่งไม่เพียงแต่เป็นการเปลี่ยนวัฏจักรเท่านั้น แต่ยังเป็นการสร้างเรื่องราวและวิวัฒนาการของกระบวนทัศน์ใหม่ด้วย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง