ผู้ก่อตั้ง Bridgewater Associates: หลักการที่สำคัญที่สุดเมื่อคิดถึงหนี้และการขาดดุลของรัฐบาลจำนวนมหาศาล
ชื่อเรื่องเดิม: หลักการที่สำคัญที่สุดที่ต้องคำนึงถึงเมื่อคิดเกี่ยวกับหนี้และการขาดดุลของรัฐบาลจำนวนมาก
ผู้เขียนต้นฉบับ: Ray Dalio
คำแปลต้นฉบับ: Block unicorn
หลักการมีดังนี้:
เมื่อประเทศใดมีหนี้มากเกินไป การลดอัตราดอกเบี้ยและการลดค่าเงินที่ใช้ในการกำหนดนโยบายของรัฐบาลเป็นแนวทางที่ผู้กำหนดนโยบายของรัฐบาลน่าจะเลือกมากที่สุด ดังนั้นการเดิมพันว่าสิ่งนี้จะเกิดขึ้นจริงจึงเป็นสิ่งที่คุ้มค่า
ขณะที่ผมเขียนสิ่งนี้อยู่ เรารู้ดีว่าคาดว่าจะมีการขาดดุลจำนวนมากและหนี้ของรัฐบาลเพิ่มขึ้นอย่างมีนัยสำคัญ รวมถึงการใช้จ่ายเพื่อการชำระหนี้ในอนาคต (คุณสามารถดูข้อมูลเหล่านี้ได้ในงานเขียนของผม รวมถึงหนังสือเล่มใหม่ของผมชื่อ How Countries Go Bankrupt: The Big Cycle ซึ่งเมื่อสัปดาห์ที่แล้ว ผมยังได้แบ่งปันว่าทำไมผมถึงคิดว่าระบบการเมืองของสหรัฐฯ ไม่สามารถควบคุมปัญหาหนี้สินได้) เราทราบดีว่าต้นทุนการให้บริการหนี้ (การจ่ายดอกเบี้ยและเงินต้น) จะเพิ่มขึ้นอย่างรวดเร็ว ส่งผลให้ค่าใช้จ่ายอื่นๆ ลดลง และเรายังทราบด้วยว่าในกรณีที่มองโลกในแง่ดีที่สุด โอกาสที่ความต้องการหนี้จะเพิ่มขึ้นจะสอดคล้องกับอุปทานหนี้ที่จำเป็นต้องขายนั้นต่ำมาก ฉันได้อธิบายรายละเอียดว่าทั้งหมดนี้หมายความว่าอย่างไรในหนังสือ How Nations Go Bankrupt และอธิบายกลไกเบื้องหลังความคิดของฉัน คนอื่นๆ ได้ทดสอบกับแนวคิดนี้แล้วและตอนนี้ก็เห็นด้วยเกือบทั้งหมดว่าภาพที่ฉันวาดนั้นถูกต้อง แน่นอนว่านั่นไม่ได้หมายความว่าฉันจะผิดไม่ได้ คุณต้องตัดสินใจเองว่าอะไรอาจจะเป็นจริง ฉันเพียงเสนอความคิดของฉันให้คุณประเมินเท่านั้น
หลักการของฉัน
ดังที่ฉันได้อธิบายไปแล้ว จากประสบการณ์และการค้นคว้าของฉันในช่วง 50 ปีที่ผ่านมาในการลงทุน ฉันได้พัฒนาและบันทึกหลักการต่างๆ ไว้หลายประการ ซึ่งช่วยให้ฉันคาดการณ์เหตุการณ์ต่างๆ ได้ เพื่อที่ฉันจะได้วางเดิมพันได้อย่างประสบความสำเร็จ ตอนนี้ฉันอยู่ในช่วงหนึ่งของชีวิตที่อยากจะถ่ายทอดหลักการเหล่านี้ให้คนอื่น ๆ ได้ช่วยเหลือ นอกจากนี้ ฉันคิดว่าการทำความเข้าใจว่าเกิดอะไรขึ้นและอะไรอาจเกิดขึ้นได้นั้นต้องอาศัยความเข้าใจว่ากลไกทำงานอย่างไร ดังนั้นฉันจึงพยายามอธิบายความเข้าใจของฉันเกี่ยวกับกลไกเบื้องหลังหลักการเหล่านี้ด้วย ต่อไปนี้เป็นหลักการเพิ่มเติมบางส่วนและคำอธิบายว่าฉันคิดว่ากลไกทำงานอย่างไร ฉันคิดว่าหลักการต่อไปนี้ถูกต้องและเป็นประโยชน์:
วิธีที่ร้ายกาจที่สุด จึงเป็นที่ชื่นชอบมากที่สุด และใช้กันทั่วไปที่สุดสำหรับผู้กำหนดนโยบายของรัฐในการจัดการกับหนี้สินส่วนเกินคือการลดอัตราดอกเบี้ยจริงและอัตราแลกเปลี่ยนจริง
แม้ว่าการลดอัตราดอกเบี้ยและอัตราแลกเปลี่ยนเงินตราเพื่อจัดการกับหนี้สินส่วนเกินและปัญหาต่างๆ จะช่วยบรรเทาได้ในระยะสั้น แต่การทำเช่นนี้จะลดความต้องการเงินและหนี้สิน และสร้างปัญหาในระยะยาว เนื่องจากการทำเช่นนี้จะลดผลตอบแทนจากการถือเงิน/หนี้สิน ส่งผลให้มูลค่าของหนี้สินที่เป็นแหล่งสะสมความมั่งคั่งลดลง เมื่อเวลาผ่านไป โดยทั่วไปแล้วจะนำไปสู่หนี้สินมากขึ้น เนื่องจากอัตราดอกเบี้ยจริงที่ต่ำลงเป็นแรงจูงใจ ทำให้ปัญหาเลวร้ายลง
โดยสรุป เมื่อมีหนี้มากเกินไป อัตราดอกเบี้ยและอัตราแลกเปลี่ยนเงินตราต่างประเทศมักจะลดลง
สิ่งนี้ดีหรือไม่ดีต่อสภาพเศรษฐกิจ?
สิ่งนี้มักจะดีและเป็นที่นิยมในระยะสั้น แต่ส่งผลเสียในระยะยาวและนำไปสู่ปัญหาที่ร้ายแรงกว่า การลดอัตราดอกเบี้ยจริงและอัตราแลกเปลี่ยนเงินตราต่างประเทศนั้น…ดีในระยะสั้นเพราะเป็นการกระตุ้นเศรษฐกิจและมีแนวโน้มที่จะผลักดันให้ราคาสินทรัพย์สูงขึ้น…แต่ส่งผลเสียในระยะกลางและระยะยาวเพราะ: ก) ทำให้ผู้ที่ถือครองสินทรัพย์เหล่านั้นได้รับผลตอบแทนที่แท้จริงที่ต่ำลง (เนื่องจากค่าเงินที่ลดลงและผลตอบแทนที่ลดลง) ข) นำไปสู่ภาวะเงินเฟ้อที่สูงขึ้น และ ค) นำไปสู่หนี้สินที่มากขึ้น
ไม่ว่าด้วยวิธีใด เห็นได้ชัดว่าสิ่งนี้ไม่สามารถป้องกันผลที่ตามมาอันเจ็บปวดจากการใช้จ่ายเกินตัวและการติดหนี้ นี่คือวิธีการทำงาน:
เมื่ออัตราดอกเบี้ยลดลง ผู้กู้ (ลูกหนี้) จะได้รับประโยชน์ เนื่องจากจะช่วยลดต้นทุนการชำระหนี้ ทำให้การกู้และซื้อมีราคาถูกลง ซึ่งส่งผลให้ราคาสินทรัพย์เพื่อการลงทุนสูงขึ้นและกระตุ้นการเติบโต ดังนั้น ในระยะสั้น แทบทุกคนจึงพอใจกับอัตราดอกเบี้ยที่ลดลง
แต่ในขณะเดียวกัน การเพิ่มขึ้นของราคาเหล่านี้ก็ช่วยปกปิดผลที่ไม่พึงประสงค์จากการลดอัตราดอกเบี้ยลงมาอยู่ในระดับต่ำที่ไม่พึงประสงค์ ซึ่งไม่ดีต่อทั้งผู้ให้กู้และผู้ให้กู้ เรื่องนี้เป็นจริงเพราะการลดอัตราดอกเบี้ย (โดยเฉพาะอัตราดอกเบี้ยจริง) รวมถึงธนาคารกลางที่กดอัตราผลตอบแทนพันธบัตรให้ต่ำลง ทำให้ราคาพันธบัตรและสินทรัพย์อื่นๆ ส่วนใหญ่สูงขึ้น ซึ่งนำไปสู่ผลตอบแทนในอนาคตที่ลดลง (ตัวอย่างเช่น เมื่ออัตราดอกเบี้ยติดลบ ราคาพันธบัตรก็จะสูงขึ้น) นอกจากนี้ยังนำไปสู่หนี้มากขึ้น ซึ่งก่อให้เกิดปัญหาหนี้ที่ใหญ่ขึ้นในอนาคต ดังนั้น ผู้ให้กู้/เจ้าหนี้จึงได้รับผลตอบแทนจากสินทรัพย์หนี้ที่ตนถืออยู่น้อยลง ซึ่งนำไปสู่หนี้มากขึ้น
อัตราดอกเบี้ยที่แท้จริงที่ลดลงยังมีแนวโน้มที่จะลดมูลค่าที่แท้จริงของสกุลเงินด้วย เนื่องจากทำให้ผลตอบแทนจากเงินหรือสินเชื่อลดลงเมื่อเทียบกับทางเลือกอื่นๆ ในประเทศอื่นๆ สิ่งนี้ทำให้ฉันสามารถอธิบายได้ว่าทำไมการลดอัตราแลกเปลี่ยนของสกุลเงินจึงเป็นวิธีแรกและวิธีที่พบบ่อยที่สุดที่ผู้กำหนดนโยบายของรัฐบาลใช้จัดการกับหนี้เกินตัว
ผู้กำหนดนโยบายของรัฐบาลสนับสนุนอัตราแลกเปลี่ยนเงินตราที่ต่ำกว่าด้วยเหตุผลสองประการและดูเป็นประโยชน์เมื่ออธิบายให้ผู้มีสิทธิออกเสียงฟัง:
1) อัตราแลกเปลี่ยนเงินตราที่ต่ำกว่าทำให้สินค้าและบริการในประเทศมีราคาถูกกว่าเมื่อเทียบกับสินค้าและบริการของประเทศที่สกุลเงินมีค่าสูงขึ้น ส่งผลให้กระตุ้นกิจกรรมทางเศรษฐกิจและผลักดันให้ราคาสินทรัพย์สูงขึ้น (โดยเฉพาะในมูลค่าที่เป็นนามธรรม) และ…
2) …ทำให้การชำระหนี้ง่ายขึ้นในลักษณะที่เจ็บปวดสำหรับชาวต่างชาติที่ถือสินทรัพย์ที่เป็นหนี้มากกว่าสำหรับพลเมืองในประเทศ ทั้งนี้เนื่องจากแนวทาง "เงินสดก้อนโต" ทางเลือกนั้นจำเป็นต้องมีนโยบายการเงินและสินเชื่อที่เข้มงวดยิ่งขึ้น ซึ่งจะทำให้อัตราดอกเบี้ยจริงอยู่ในระดับสูง ซึ่งจะทำให้การใช้จ่ายลดลง และมักหมายถึงการลดบริการและ/หรือการเพิ่มภาษี รวมถึงเงื่อนไขการกู้ยืมที่เข้มงวดยิ่งขึ้นซึ่งประชาชนไม่เต็มใจที่จะยอมรับ ในทางตรงกันข้าม ดังที่ฉันจะอธิบายด้านล่าง อัตราดอกเบี้ยสกุลเงินที่ต่ำลงถือเป็น "วิธี" ที่ซ่อนอยู่ในการชำระหนี้ เนื่องจากคนส่วนใหญ่ไม่ทราบว่าความมั่งคั่งของตนกำลังลดลง
จากมุมมองของสกุลเงินที่ลดค่าลง อัตราการแลกเปลี่ยนสกุลเงินที่ลดลงโดยทั่วไปจะเพิ่มมูลค่าของสินทรัพย์ต่างประเทศด้วยเช่นกัน
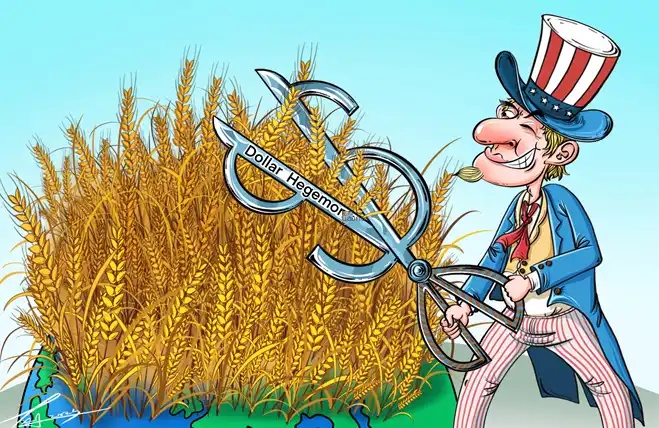
ตัวอย่างเช่น หากค่าเงินดอลลาร์อ่อนค่าลง 20% นักลงทุนในสหรัฐฯ สามารถจ่ายเงินให้กับชาวต่างชาติที่ถือหนี้ที่มีมูลค่าเป็นดอลลาร์ในสกุลเงินที่มีมูลค่าลดลง 20% (กล่าวคือ ชาวต่างชาติที่ถือสินทรัพย์ที่เป็นหนี้จะสูญเสียมูลค่าสกุลเงิน 20%) อันตรายที่เห็นได้ชัดน้อยกว่าแต่แท้จริงจากสกุลเงินที่อ่อนค่าลงก็คือ ผู้ถือสกุลเงินที่อ่อนค่าลงจะมีอำนาจซื้อและความสามารถในการกู้ยืมที่ลดลง ซึ่งอำนาจซื้อที่ลดลงเนื่องจากสกุลเงินของพวกเขามีอำนาจซื้อที่น้อยลง และมีความสามารถในการกู้ยืมที่น้อยลงเนื่องจากผู้ซื้อสินทรัพย์ที่เป็นหนี้มีความเต็มใจที่จะซื้อสินทรัพย์ที่เป็นหนี้ (กล่าวคือ สินทรัพย์ที่สัญญาว่าจะได้รับเงิน) หรือสกุลเงินนั้นเอง ซึ่งกำหนดมูลค่าเป็นสกุลเงินที่มีมูลค่าลดลง ไม่ค่อยชัดเจนนักเนื่องจากคนส่วนใหญ่ในประเทศที่สกุลเงินมีค่าเสื่อม (เช่น คนอเมริกันที่ใช้เงินดอลลาร์) จะไม่เห็นอำนาจซื้อและความมั่งคั่งลดลงเนื่องจากวัดมูลค่าสินทรัพย์ด้วยสกุลเงินของตนเอง ซึ่งสร้างภาพลวงตาของการเพิ่มมูลค่าสินทรัพย์แม้ว่าสกุลเงินที่ใช้กำหนดมูลค่าสินทรัพย์ของตนจะลดลงก็ตาม ตัวอย่างเช่น หากดอลลาร์อ่อนค่าลง 20% นักลงทุนในสหรัฐฯ จะไม่เห็นโดยตรงว่าพวกเขาสูญเสียอำนาจซื้อ 0.20% สำหรับสินค้าและบริการจากต่างประเทศ หากพวกเขาสนใจแต่การเพิ่มขึ้นของมูลค่าดอลลาร์ของสินทรัพย์ที่ตนถืออยู่ อย่างไรก็ตาม จะเห็นได้ชัดและเจ็บปวดสำหรับชาวต่างชาติที่ถือหนี้ที่มีมูลค่าเป็นดอลลาร์ เมื่อพวกเขากังวลเกี่ยวกับสถานการณ์นี้มากขึ้น พวกเขาจะขาย (ขาย) สกุลเงินและ/หรือสินทรัพย์หนี้ที่กำหนดให้มูลค่าหนี้เป็น ทำให้สกุลเงินและ/หรือหนี้สินอ่อนค่าลงต่อไป
โดยสรุปแล้ว เห็นได้ชัดว่าการมองสิ่งต่างๆ ผ่านเลนส์ของสกุลเงินของตนเองเท่านั้นจะสร้างมุมมองที่บิดเบือน ตัวอย่างเช่น หากราคาของสิ่งของบางอย่าง (เช่น ทองคำ) เพิ่มขึ้น 20% ในรูปของดอลลาร์ เราจะมองว่าราคาของสิ่งนั้นกำลังเพิ่มขึ้น ไม่ใช่มูลค่าของดอลลาร์ที่ลดลง ความจริงที่ว่าคนส่วนใหญ่มีมุมมองที่บิดเบือนนี้ทำให้วิธีการจัดการกับหนี้ส่วนเกินเหล่านี้ "ซ่อนอยู่" และเป็นที่ยอมรับทางการเมืองมากกว่าทางเลือกอื่นๆ
วิธีการมองสิ่งต่างๆ ในลักษณะนี้เปลี่ยนไปมากในช่วงหลายปีที่ผ่านมา โดยเฉพาะอย่างยิ่งจากผู้คนที่คุ้นเคยกับระบบการเงินแบบมาตรฐานทองคำ ไปจนถึงระบบการเงินแบบกระดาษหรือเฟียตในปัจจุบัน (กล่าวคือ เงินไม่ได้รับการหนุนหลังด้วยทองคำหรือสินทรัพย์ถาวรใดๆ อีกต่อไป ซึ่งกลายเป็นจริงในปี 1971 หลังจากที่นิกสันได้แยกดอลลาร์ออกจากทองคำ) เมื่อเงินมีอยู่ในรูปแบบของกระดาษและเป็นการเรียกร้องทองคำ (เราเรียกสิ่งนี้ว่าสกุลเงินมาตรฐานทองคำ) ผู้คนคิดว่ามูลค่าของเงินกระดาษจะเพิ่มขึ้นหรือลดลง มูลค่าของมันมักจะลดลงเสมอ คำถามเดียวคือมันจะลดลงเร็วกว่าอัตราดอกเบี้ยที่ได้รับจากการถือตราสารหนี้แบบเฟียตหรือไม่ เนื่องจากปัจจุบันโลกคุ้นเคยกับการมองราคาผ่านเลนส์ของเงินตราแบบกระดาษ พวกเขาจึงมองเห็นในทางกลับกัน พวกเขามองว่าราคาจะสูงขึ้น ไม่ใช่ว่ามูลค่าของเงินจะลดลง
เนื่องจาก ก) ราคาในสกุลเงินที่มีมูลค่าเป็นทองคำ และ ข) ปริมาณสกุลเงินที่มีมูลค่าเป็นทองคำนั้นมีเสถียรภาพมากกว่า ก) ราคาในสกุลเงินแบบกระดาษ และ ข) ปริมาณราคาในสกุลเงินแบบกระดาษมาโดยตลอด ฉันคิดว่ามุมมองมาตรฐานทองคำน่าจะเป็นวิธีที่แม่นยำกว่าในการมองราคา เห็นได้ชัดว่าธนาคารกลางมีมุมมองที่คล้ายกัน เนื่องจากทองคำได้กลายเป็นสกุลเงินที่ใหญ่เป็นอันดับสอง (สินทรัพย์สำรอง) ที่ธนาคารกลางถือครอง รองจากดอลลาร์ และมากกว่ายูโรและเยน ส่วนหนึ่งเป็นเพราะเหตุผลเหล่านี้ และส่วนหนึ่งเป็นเพราะความเสี่ยงในการถูกยึดที่ต่ำกว่า
ค่าเงินเฟียตและอัตราดอกเบี้ยจริงลดลงมากเพียงใด และค่าเงินที่ไม่ใช่เฟียต (เช่น ทองคำ บิตคอยน์ เงิน ฯลฯ) จะเพิ่มขึ้นมากเพียงใด ในอดีต (และตามตรรกะแล้วควรเป็นเช่นนั้น) ขึ้นอยู่กับอุปทานและอุปสงค์ที่สัมพันธ์กัน ตัวอย่างเช่น หนี้จำนวนมากที่ไม่สามารถรองรับด้วยสกุลเงินแข็งได้ นำไปสู่การผ่อนปรนทางการเงินและสินเชื่อจำนวนมาก ซึ่งส่งผลให้อัตราดอกเบี้ยจริงและอัตราแลกเปลี่ยนสกุลเงินจริงลดลงอย่างมาก ช่วงเวลาสำคัญครั้งสุดท้ายที่เหตุการณ์นี้เกิดขึ้นคือช่วงภาวะเศรษฐกิจตกต่ำพร้อมภาวะเงินเฟ้อสูงระหว่างปี 1971 ถึงปี 1981 ซึ่งนำไปสู่การเปลี่ยนแปลงครั้งใหญ่ในด้านความมั่งคั่ง ตลาดการเงิน เศรษฐกิจ และสภาพทางการเมือง หากพิจารณาจากขนาดของหนี้และการขาดดุลที่มีอยู่ (ไม่เพียงแต่ในสหรัฐอเมริกาเท่านั้น แต่ยังรวมถึงประเทศที่ใช้สกุลเงินเฟียตอื่นๆ ด้วย) การเปลี่ยนแปลงครั้งใหญ่ในลักษณะเดียวกันก็มีแนวโน้มที่จะเกิดขึ้นในอีกไม่กี่ปีข้างหน้า
ไม่ว่าจะเป็นจริงหรือไม่ก็ตาม ความรุนแรงของปัญหาหนี้สินและงบประมาณดูเหมือนจะไม่ต้องสงสัยเลย ในช่วงเวลาเช่นนี้ การมีสกุลเงินแข็งถือเป็นเรื่องดี ทองคำถือเป็นสกุลเงินที่แข็งค่ามาจนถึงปัจจุบัน และเป็นเวลาหลายศตวรรษทั่วโลก เมื่อไม่นานนี้ สกุลเงินดิจิทัลบางสกุลก็ถือเป็นสกุลเงินที่แข็งค่าเช่นกัน ด้วยเหตุผลบางประการที่ฉันจะไม่กล่าวถึง ฉันชอบทองคำมากกว่า แม้ว่าฉันจะถือสกุลเงินดิจิทัลบางสกุลก็ตาม
เราควรมีทองคำเท่าไร?
แม้ว่าฉันจะไม่ได้อยู่ที่นี่เพื่อให้คำแนะนำการลงทุนเฉพาะเจาะจงแก่คุณ แต่ฉันจะแบ่งปันหลักการบางประการที่ช่วยให้ฉันสร้างความคิดเห็นเกี่ยวกับคำถามนี้ เมื่อพิจารณาว่าควรถือทองคำเท่าใดเมื่อเทียบกับพันธบัตร ฉันจะคิดถึงอุปทานและอุปสงค์ที่สัมพันธ์กัน รวมถึงต้นทุนและผลตอบแทนที่สัมพันธ์กันของการถือครองพันธบัตรเหล่านั้น ตัวอย่างเช่น พันธบัตรกระทรวงการคลังของสหรัฐฯ ในปัจจุบันให้ผลตอบแทนประมาณ 4.5% และทองคำให้ผลตอบแทน 0% จึงสมเหตุสมผลที่จะถือครองทองคำหากคุณคิดว่าราคาทองคำจะเพิ่มขึ้นมากกว่า 4.5% ภายในหนึ่งปีข้างหน้า และจะไม่สมเหตุสมผลหากคุณคิดว่าราคาจะไม่เพิ่มขึ้น 4.5% เพื่อช่วยในการประเมินนี้ ฉันจะดูอุปทานและอุปสงค์ของแต่ละประเภท
ฉันรู้ด้วยว่าทองคำและพันธบัตรสามารถกระจายความเสี่ยงซึ่งกันและกันได้ ดังนั้นฉันจึงพิจารณาว่าควรถือแต่ละอย่างไว้เท่าใดจึงจะควบคุมความเสี่ยงได้ดี ฉันรู้ว่าการถือทองคำประมาณ 15% สามารถกระจายความเสี่ยงได้อย่างมีประสิทธิภาพ เนื่องจากให้ผลตอบแทนต่ออัตราความเสี่ยงที่ดีกว่าสำหรับพอร์ตโฟลิโอ พันธบัตรที่เชื่อมโยงกับเงินเฟ้อก็มีผลเช่นเดียวกัน ดังนั้นจึงควรพิจารณาสินทรัพย์ทั้งสองอย่างในพอร์ตโฟลิโอทั่วไป
ฉันเห็นด้วยกับมุมมองนี้มากกว่าที่จะบอกคุณว่าฉันคิดว่าตลาดจะเปลี่ยนแปลงไปอย่างไร หรือแนะนำว่าคุณควรถือสินทรัพย์จำนวนเท่าใด เพราะเป้าหมายของฉันคือ "ให้ปลาแก่คนคนหนึ่ง การสอนให้เขาตกปลาจะดีกว่า"
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง