ตลาดหลักทรัพย์นิวยอร์กเลือก Avalanche ทำไม AVAX อาจไม่ได้รับกระแสการชำระบัญชี

สรุปสั้น
· ระบบการซื้อขายทางเลือก (ATS ซึ่งอยู่ภายใต้การกำกับดูแล ไม่ใช่ตลาดหลัก) ที่เกี่ยวข้องกับ NYSE เลือกบัญชีแยกประเภทแบบกำหนดเองของ Avalanche เพื่อรับผิดชอบการชำระราคาหลักทรัพย์ ส่วนการจับคู่คำสั่งซื้อยังคงดำเนินการโดยระบบเดิมของ NYSE
· 《Wall Street Journal》ระบุว่า Avalanche เป็นการชำระราคาแบบ "เอกสิทธิ์" เป้าหมายเปิดใช้งานไตรมาสสี่ ขณะที่ Ava Labs และ NYSE ให้ข้อมูลว่าการออกสามารถทำได้หลายเชน การชำระราคาใช้เชนแบบกำหนดเองไม่ใช่เชนสาธารณะ
· หลักทรัพย์ที่เกี่ยวข้อง: AVAX, Intercontinental Exchange (ICE), Broadridge (BR)
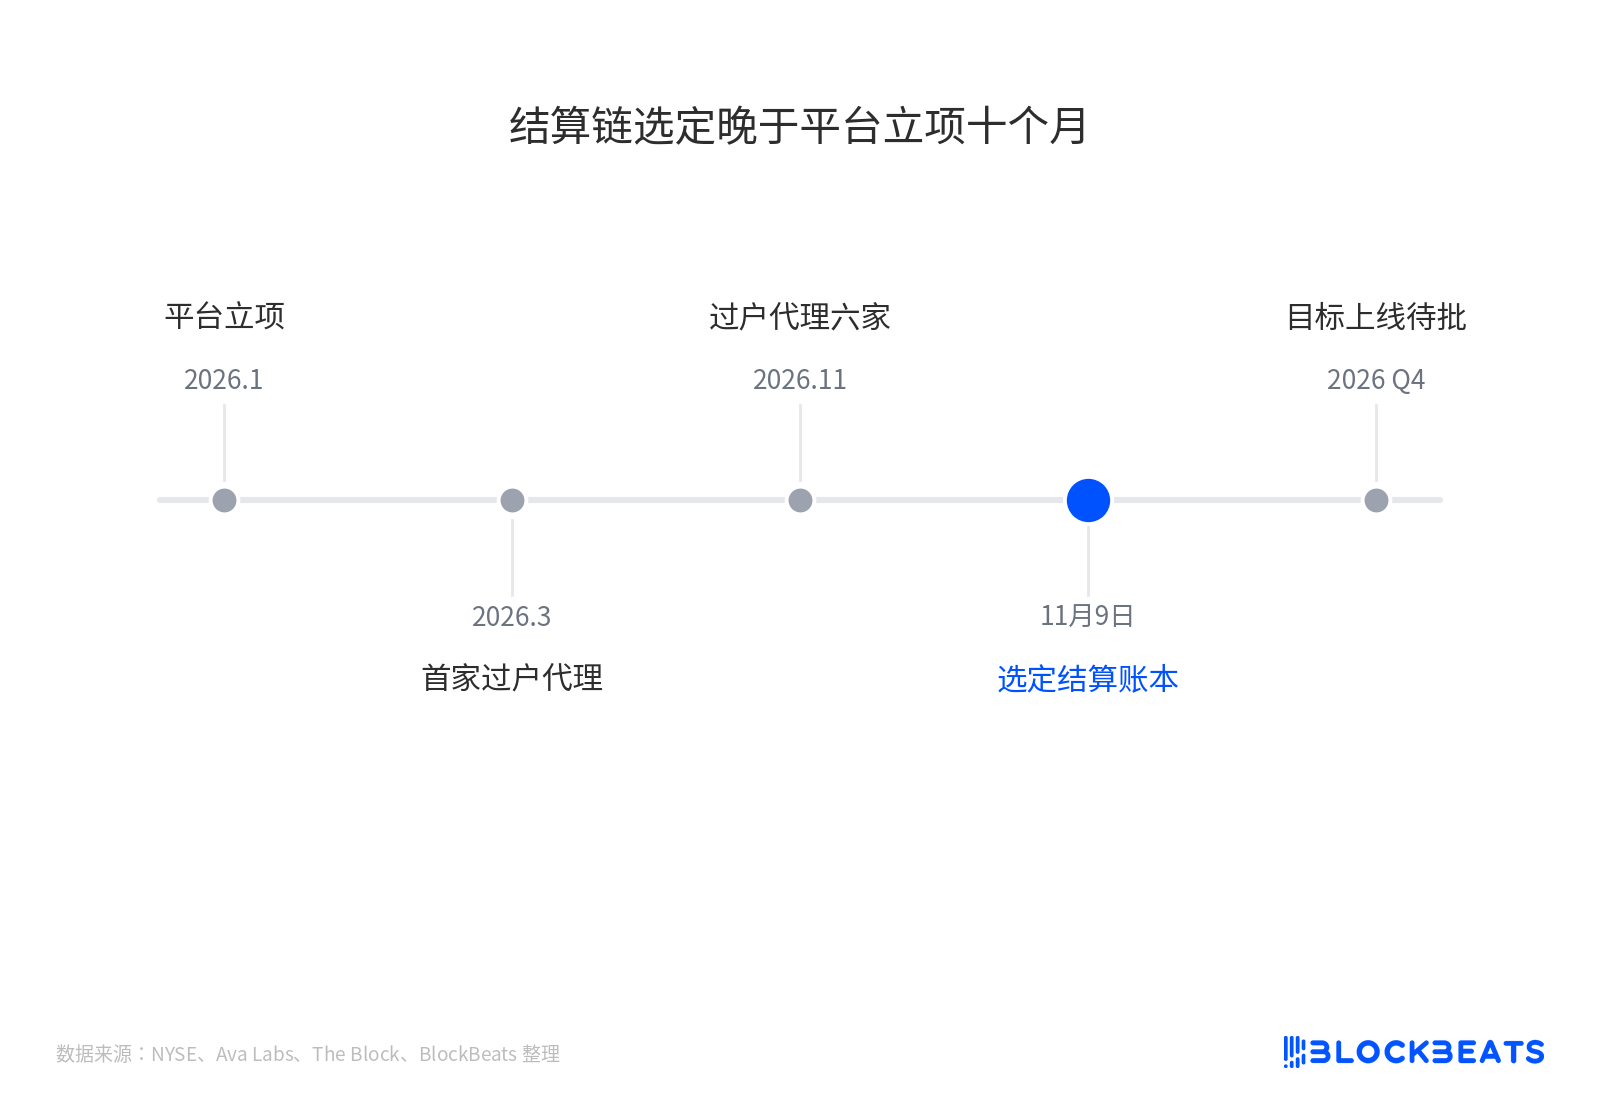
เมื่อวันที่ 9 พฤศจิกายน Ava Labs ประกาศว่าแพลตฟอร์มซื้อขายหลักทรัพย์แบบโทเค็นที่เกี่ยวข้องกับ NYSE และกำลังจะเปิดตัว ได้เลือก Avalanche เป็นผู้ให้เทคโนโลยีบัญชีแยกประเภทหลักแก่บริษัทชำระบัญชีของตน แพลตฟอร์มนี้เป็นระบบการซื้อขายทางเลือก (ATS) ที่อยู่ภายใต้การกำกับดูแล ออกแบบมาเพื่อรองรับการซื้อขาย การชำระบัญชี และการชำระราคาตลอด 24 ชั่วโมง ยังอยู่ระหว่างรอการอนุมัติจากหน่วยงานกำกับดูแล
ในวันเดียวกัน 《Wall Street Journal》 เสนอเวอร์ชันที่หนักแน่นกว่า: NYSE จะใช้ Avalanche ชำระราคาหุ้นแบบโทเค็นบนแพลตฟอร์มนี้แบบ "เอกสิทธิ์" การจับคู่คำสั่งซื้อยังใช้เทคโนโลยีเดิม เป้าหมายเปิดใช้งานไตรมาสสี่ ประกาศของ Ava Labs ไม่มีวันที่เปิดใช้งาน และไม่ได้ระบุชื่อบริษัทชำระบัญชี
ตลาดซื้อขายพาดหัวข่าวก่อน AVAX พุ่งขึ้นประมาณ 8% ถึง 11% ในวันนั้น ระหว่างวันใกล้แตะ 9 ดอลลาร์ แต่ประกาศวาง Avalanche ไว้ในชั้นบัญชีแยกประเภทการชำระราคา ไม่ใช่ย้ายตลาดหลักขึ้นเชนสาธารณะ ความแตกต่างนี้กำหนดว่า AVAX ได้รับเพียงเรื่องเล่า หรือความต้องการที่ตรวจสอบได้
วันประกาศ ตลาดตีความการชำระราคาเป็นการซื้อขายบนเชน
ปฏิกิริยาแรกตรงไปตรงมา: NYSE เริ่มใช้ Avalanche จัดการหุ้น AVAX กลายเป็นชั้นชำระราคาของวอลล์สตรีท แพลตฟอร์มยังไม่เปิดใช้งาน ยังต้องรอการอนุมัติ สิ่งที่ Avalanche รับผิดชอบคือการบันทึกและชำระราคาหลังการซื้อขาย ไม่ใช่การจับคู่คำสั่งซื้อ
การจับคู่ตอบว่าใครซื้อขายกับใครที่ราคาเท่าไร การชำระราคาตอบว่าเงินและหลักทรัพย์โอนพร้อมกันอย่างไร ส่วนแรกยังอยู่ที่ระบบจับคู่คำสั่ง Pillar ของ NYSE ส่วนหลังจึงมอบให้บัญชีแยกประเภทบล็อกเชน
ข้อมูลของ Ava Labs ก็สนับสนุนการแยกส่วนนี้ บริษัทให้เทคโนโลยีบัญชีแยกประเภทหลักแก่ "บริษัทชำระบัญชีของ ATS ที่เกี่ยวข้องกับ NYSE" ประกาศไม่ได้เปิดเผยว่าบริษัทชำระบัญชีคือใคร มูลค่าสัญญาเท่าไร เปิดใช้งานเมื่อใด สิ่งที่ตลาดเห็นคือหน่วยงานที่เกี่ยวข้องแห่งหนึ่งเลือกผู้ให้บริการบัญชีแยกประเภท ไม่ใช่ตลาดหลักทรัพย์ทั้งแห่งอพยพเสร็จสิ้น
การจับคู่ การชำระราคา และการออก ถูกแยกเป็นสามชั้น
หุ้นแบบโทเค็นแบ่งอย่างน้อยสามชั้น: การออกกำหนดว่าใครทำโทเค็นหุ้น ใครดูแลทะเบียนผู้ถือหุ้น การจับคู่กำหนดว่าคำสั่งซื้อจับคู่ที่ไหน การชำระราคากำหนดว่าหลักทรัพย์และเงินหลังการซื้อขายส่งมอบกันอย่างไร
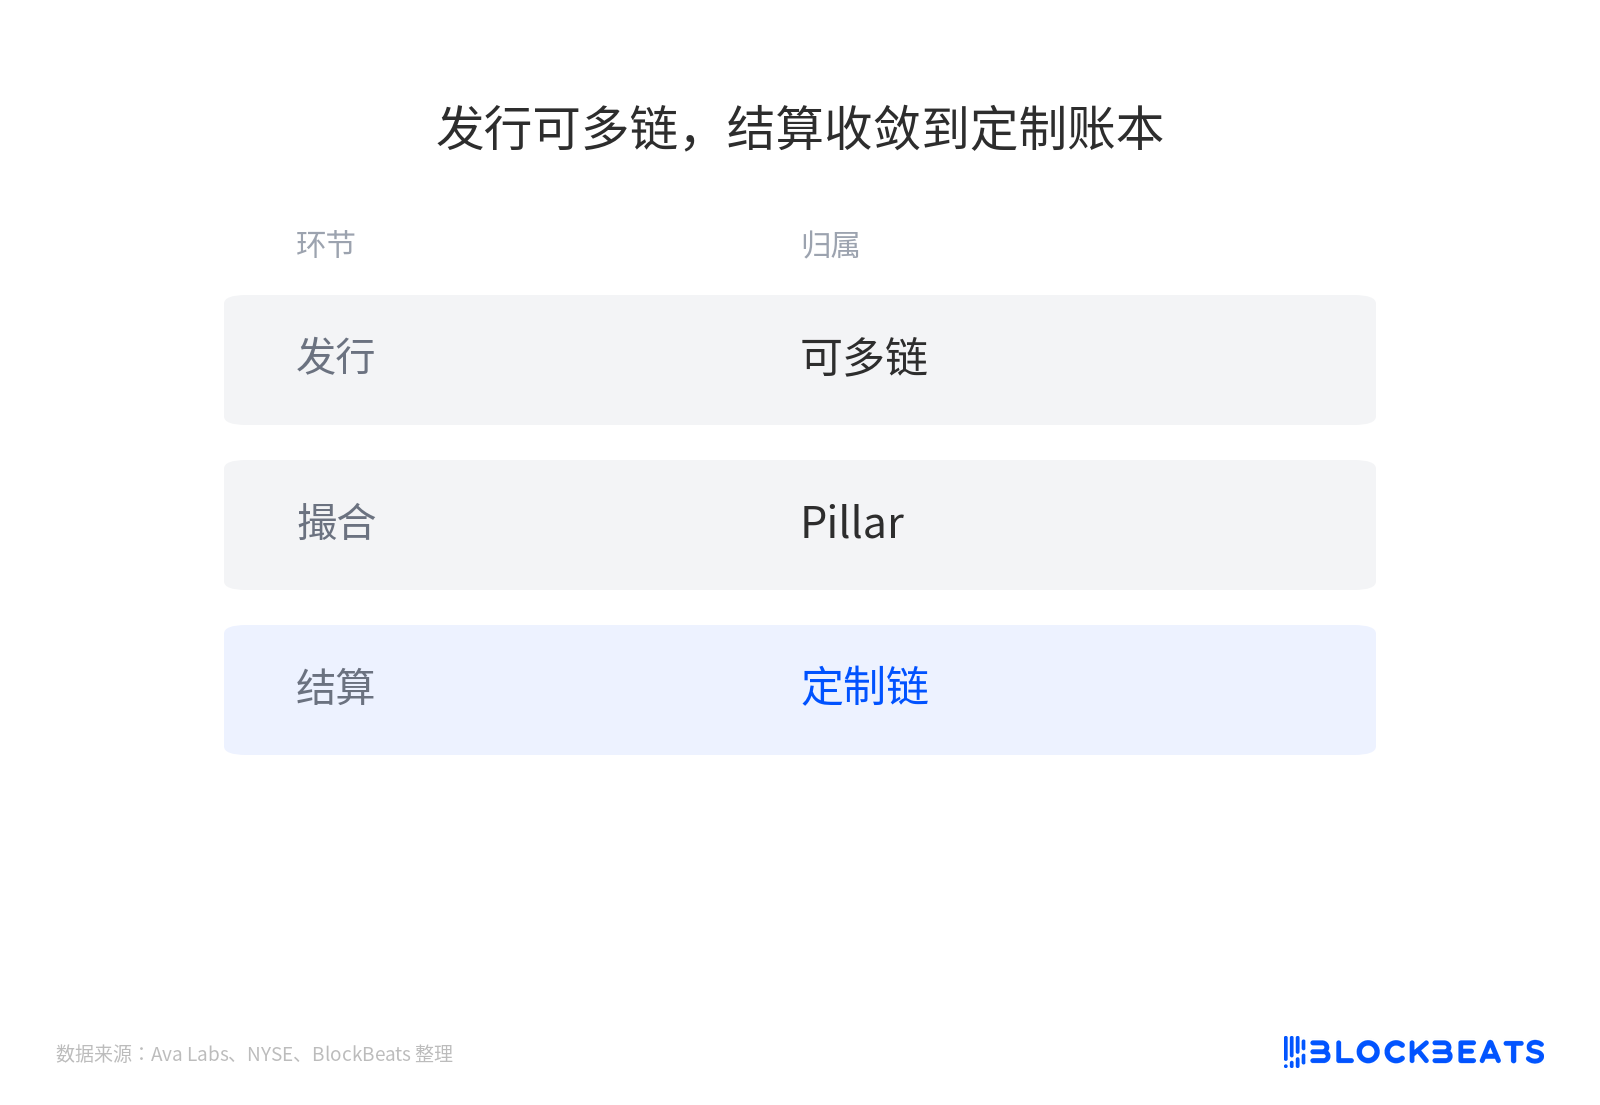
ออกได้หลายเชน การชำระบัญชีรวมศูนย์ไปที่บัญชีแยกประเภทเฉพาะ
Dennis Lee หัวหน้าฝ่ายออกผลิตภัณฑ์ดิจิทัลของตลาดหลักทรัพย์นิวยอร์ก กล่าวในประกาศว่าแพลตฟอร์มจะรองรับ "หุ้นที่จดทะเบียนบนเชนบล็อกหลายแห่ง" แต่บัญชีแยกประเภทที่บันทึกและชำระบัญชีธุรกรรมต้องเร็ว เชื่อถือได้ ควบคุมได้ว่าใครเข้าร่วม และมีต้นทุนที่คาดการณ์ได้ Avalanche ตรงตามเงื่อนไขเหล่านี้
ประโยคนี้กำหนดขอบเขตไว้ชัดเจน: การออกสามารถทำได้หลายเชน แต่บัญชีแยกประเภทการชำระบัญชีรวมศูนย์ไปที่ระบบที่ถูกควบคุม คำว่า "เอกสิทธิ์" ที่ The Wall Street Journal กล่าวถึงนั้นใกล้เคียงกับความเป็นเอกสิทธิ์ในระดับบัญชีแยกประเภทการชำระบัญชี มากกว่าที่จะหมายถึงทั้งห่วงโซ่คุณค่าถูกล็อกโดย Avalanche
การเปิดเผยสถาปัตยกรรมก่อนหน้านี้ก็ชี้ไปในทิศทางเดียวกัน Intercontinental Exchange เคยระบุว่าแพลตฟอร์มผสานเครื่องจับคู่คำสั่ง Pillar เข้ากับระบบหลังการซื้อขายบนบล็อกเชน มีความสามารถรองรับการชำระบัญชีและการดูแลทรัพย์สินหลายเชน เป้าหมายรวมถึงการซื้อขายตลอด 24 ชั่วโมง การชำระบัญชีทันที การใช้เงินสเตเบิลคอยน์ และหุ้นเศษส่วน โดยไม่ได้ระบุชื่อเชนสาธารณะใดเลย เดือนพฤศจิกายนเป็นการเพิ่มผู้ให้บริการในส่วนบัญชีแยกประเภทหลังการซื้อขาย
การเลือกเชนชำระบัญชีเกิดขึ้นช้ากว่าการก่อตั้งแพลตฟอร์มสิบเดือน
เชนเฉพาะแก้ปัญหาสิทธิ์และต้นทุน วาทกรรมเชนสาธารณะถูกขยายเกินจริง
John Nahas ประธานเจ้าหน้าที่ฝ่ายพาณิชย์ของ Ava Labs กล่าวว่า NYSE จะรันเชนที่ใช้เทคโนโลยี Avalanche ปรับแต่งตามข้อกำหนดการกำกับดูแล แทนที่จะใช้เชนสาธารณะ Avalanche ในการชำระบัญชีหุ้น ซึ่งเป็นคนละเรื่องกับ "เชนสาธารณะ AVAX รับกระแสการชำระบัญชีหุ้นสหรัฐ"
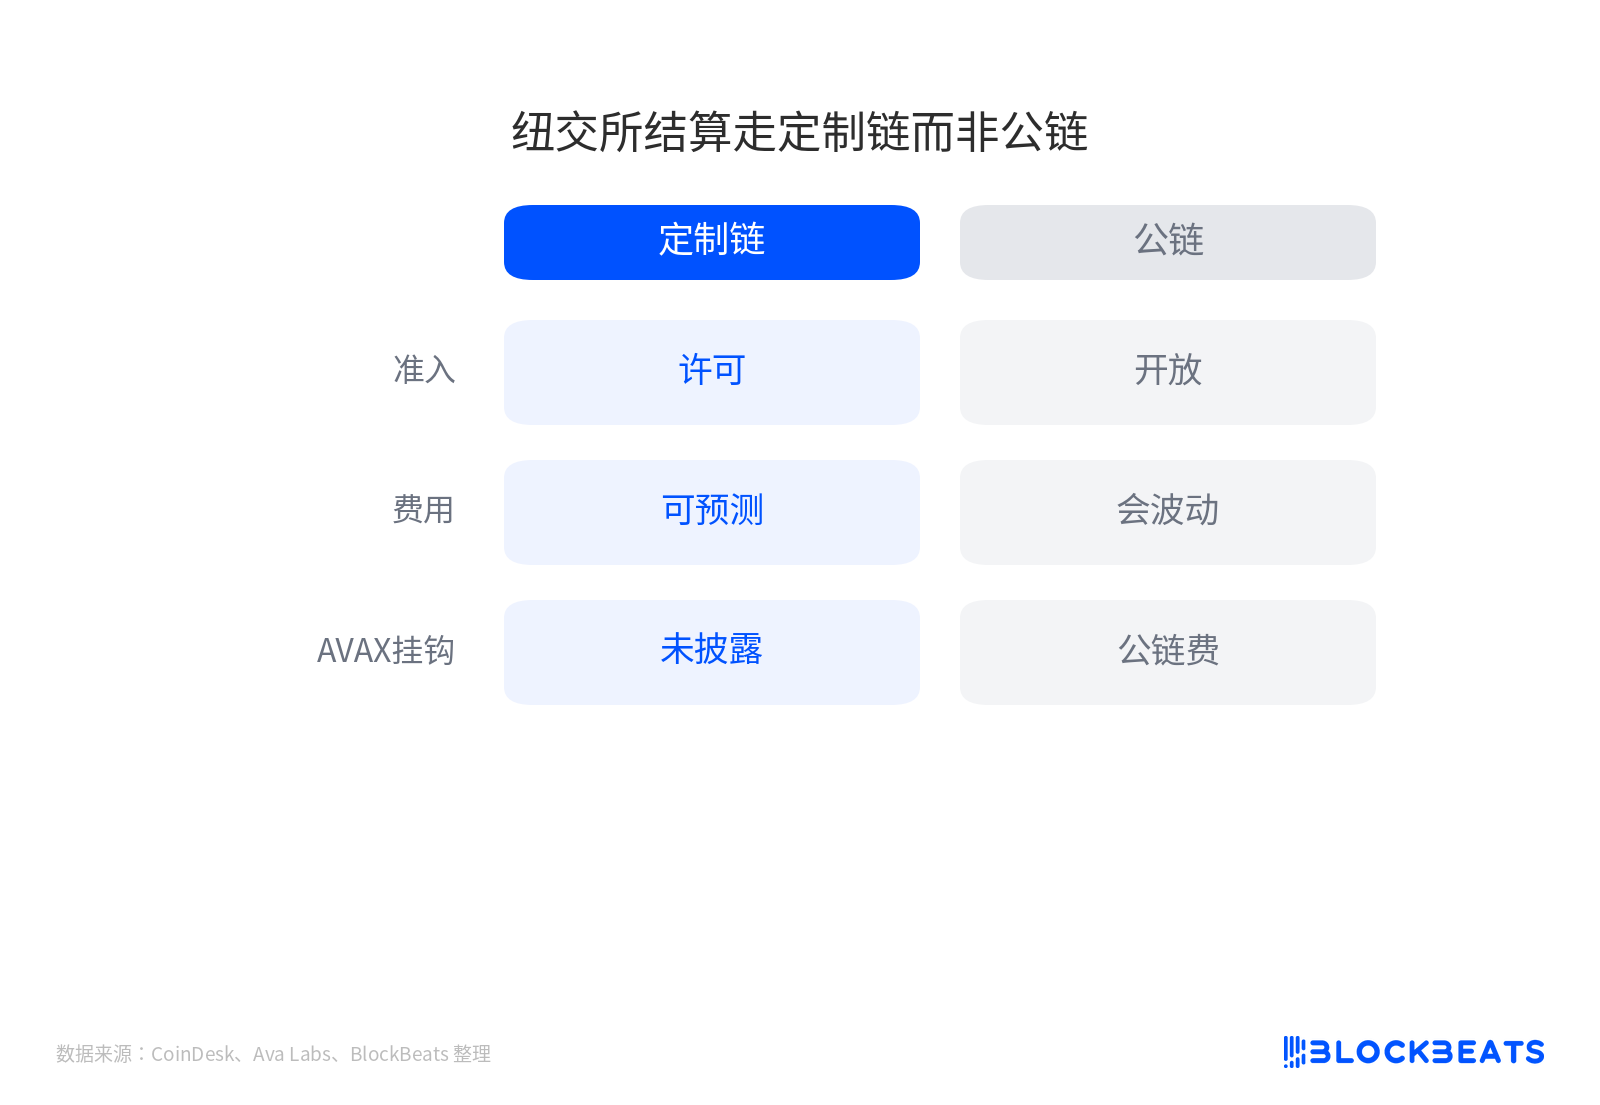
การชำระบัญชีของ NYSE ใช้เชนเฉพาะไม่ใช่เชนสาธารณะ
เชนเฉพาะ (เชนที่ได้รับอนุญาต) หมายความว่า NYSE สามารถกำหนดได้ว่าใครเชื่อมต่อได้ โหนดถูกติดตั้งอย่างไร และค่าธรรมเนียมคิดอย่างไร สำหรับตลาดหลักทรัพย์แล้ว นี่เป็นเงื่อนไขจำเป็นของระบบหลังการซื้อขาย ไม่ใช่เรื่องของการยอมถอยเรื่องการกระจายอำนาจ บัญชีแยกประเภทการชำระบัญชีเขียนได้ไม่ใช่โดยใครก็ได้ และค่าธรรมเนียมก็ผันผวนตามความแออัดของเชนสาธารณะไม่ได้
Emin Gün Sirer ผู้ก่อตั้ง Ava Labs กล่าวว่าโครงสร้างพื้นฐานเฉพาะทางมีไว้เพื่อตอบสนองการชำระบัญชีแบบอะตอมตลอด 24 ชั่วโมง ประสิทธิภาพและต้นทุนที่คาดการณ์ได้ และการกำกับดูแลที่ควบคุมได้
นี่ก็อธิบายว่าทำไมปฏิกิริยาระยะสั้นของ AVAX จึงแรงกว่าความแน่นอนของปัจจัยพื้นฐาน การเชื่อมโยงแบรนด์มาก่อน เทคโนโลยี Avalanche เข้าสู่แพลตฟอร์มที่เกี่ยวข้องกับ NYSE ก็เพียงพอที่จะสร้างวาทกรรมการนำไปใช้โดยสถาบัน แต่การcaptureค่าธรรมเนียมไม่ได้ถูกเปิดเผย: เชนเฉพาะใช้ AVAX ในการกำหนดราคา สเตก หรือชำระค่าธรรมเนียมหรือไม่ ทั้งประกาศและบทสัมภาษณ์ไม่ได้ให้คำตอบ
ในวันเดียวกัน Charles Schwab ได้เพิ่ม AVAX เข้าสู่การซื้อขายค้าปลีก ซึ่งก็เป็นคำอธิบายเชิงการแข่งขันอีกทางหนึ่งสำหรับการปรับขึ้นของราคา การที่ AVAX แข็งแกร่งกว่าตลาดโดยรวมเป็นข้อเท็จจริง แต่การจะโยนการปรับขึ้น 8% ถึง 11% ทั้งหมดให้กับ NYSE นั้นหลักฐานยังไม่พอ ตลาดสามารถซื้อขายเรื่องเล่าได้ แต่นักลงทุนต้องแยกแยะระหว่างเรื่องเล่ากับกระแสเงินสด
การอนุมัติ บริษัทเคลียร์ริ่ง และการกำหนดภาระค่าธรรมเนียมยังไม่ยุติ
สิ่งที่กำหนดน้ำหนักไม่ใช่การปรับขึ้นของราคาในวันประกาศ แต่เป็นตัวแปรสามประการที่ยังไม่ยุติ ได้แก่ การอนุมัติ ตัวตนของบริษัทเคลียร์ริ่ง และเศรษฐกิจของโทเค็น แพลตฟอร์มยังต้องได้รับการอนุมัติจากหน่วยงานกำกับดูแล ข้อมูลสาธารณะไม่ได้แสดงว่าคำขอไปถึงขั้นตอนใดแล้ว 《The Wall Street Journal》ระบุว่าจะเปิดตัวในไตรมาสที่สี่ ขณะที่ประกาศของ Ava Labs ไม่มีกำหนดเวลา ทั้งสองแหล่งข้อมูลไม่สามารถรวมกันเป็นนับถอยหลังที่แน่นอนได้
บริษัทเคลียร์ริ่งคือผู้ใช้งานจริงของบัญชีแยกประเภท และเป็นผู้ถือใบอนุญาต ประกาศเพียงเขียนว่า "บริษัทเคลียร์ริ่งของ ATS ที่เกี่ยวข้องกับ NYSE" โดยไม่ได้ระบุชื่อนิติบุคคล เมื่อไม่ปรากฏตัว ความแข็งแกร่งของสัญญา ขอบเขตการเปิดตัว และขอบเขตความรับผิดก็ไม่สามารถประเมินได้ การนำการจัดซื้อของนิติบุคคลที่เกี่ยวข้องมาเทียบเท่ากับคำมั่นเชิงกลยุทธ์ของ Intercontinental Exchange Group โดยตรง จะเป็นการประเมินการสนับสนุนสูงเกินไป
ส่วนความเชื่อมโยงทางเศรษฐกิจของ AVAX นั้นห่างไกลกว่านั้นอีก Avalanche ได้รับสถานะเป็นมาตรฐานโครงสร้างพื้นฐานสำหรับสถาบัน แต่เชนที่ปรับแต่งเองไม่เท่ากับขนาดการล็อกในเชนสาธารณะ และไม่เท่ากับ AVAX กลายเป็นสินทรัพย์สำหรับการชำระบัญชีหุ้น กลไกค่าธรรมเนียม แรงจูงใจของโหนด และการใช้งานของโทเค็นล้วนไม่ได้รับการเปิดเผย หากภายหลังมีการเปิดเผยว่าเชนเฉพาะยังคงใช้ AVAX ในการกำหนดราคาหรือสเตก การ捕获มูลค่าจึงจะเปลี่ยนจากเรื่องเล่าเป็นตัวแปรที่คำนวณได้
ความเต็มใจมีส่วนร่วมของผู้ออกหลักทรัพย์ก็สำคัญเช่นกัน เมื่อต้นเดือน NYSE ได้ขยายการโอนตัวแทนสำหรับหลักทรัพย์โทเค็นที่ผู้้ออกสนับสนุนเป็นหกราย โดย Broadridge (BR) ยังรับผิดชอบการลงคะแนนและการกำกับดูแลบนเชน แสดงให้เห็นว่าทะเบียนผู้ถือหุ้นและแบ็กเอนด์ของการดำเนินการของบริษัทกำลังได้รับการเติมเต็ม แต่การที่หุ้นสามัญโทเค็นจะยินดีเข้าสู่ ATS นี้หรือไม่ ยังขึ้นอยู่กับสภาพคล่อง ต้นทุนการปฏิบัติตามกฎระเบียบ และการสื่อสารกับผู้ถือหุ้น ก่อนที่แพลตฟอร์มจะเปิดทำการและบริษัทเคลียร์ริ่งจะปรากฏตัว การเลือกผู้ให้บริการเป็นเพียงขั้นตอนที่จำเป็น ไม่ใช่การบรรลุอุปสงค์
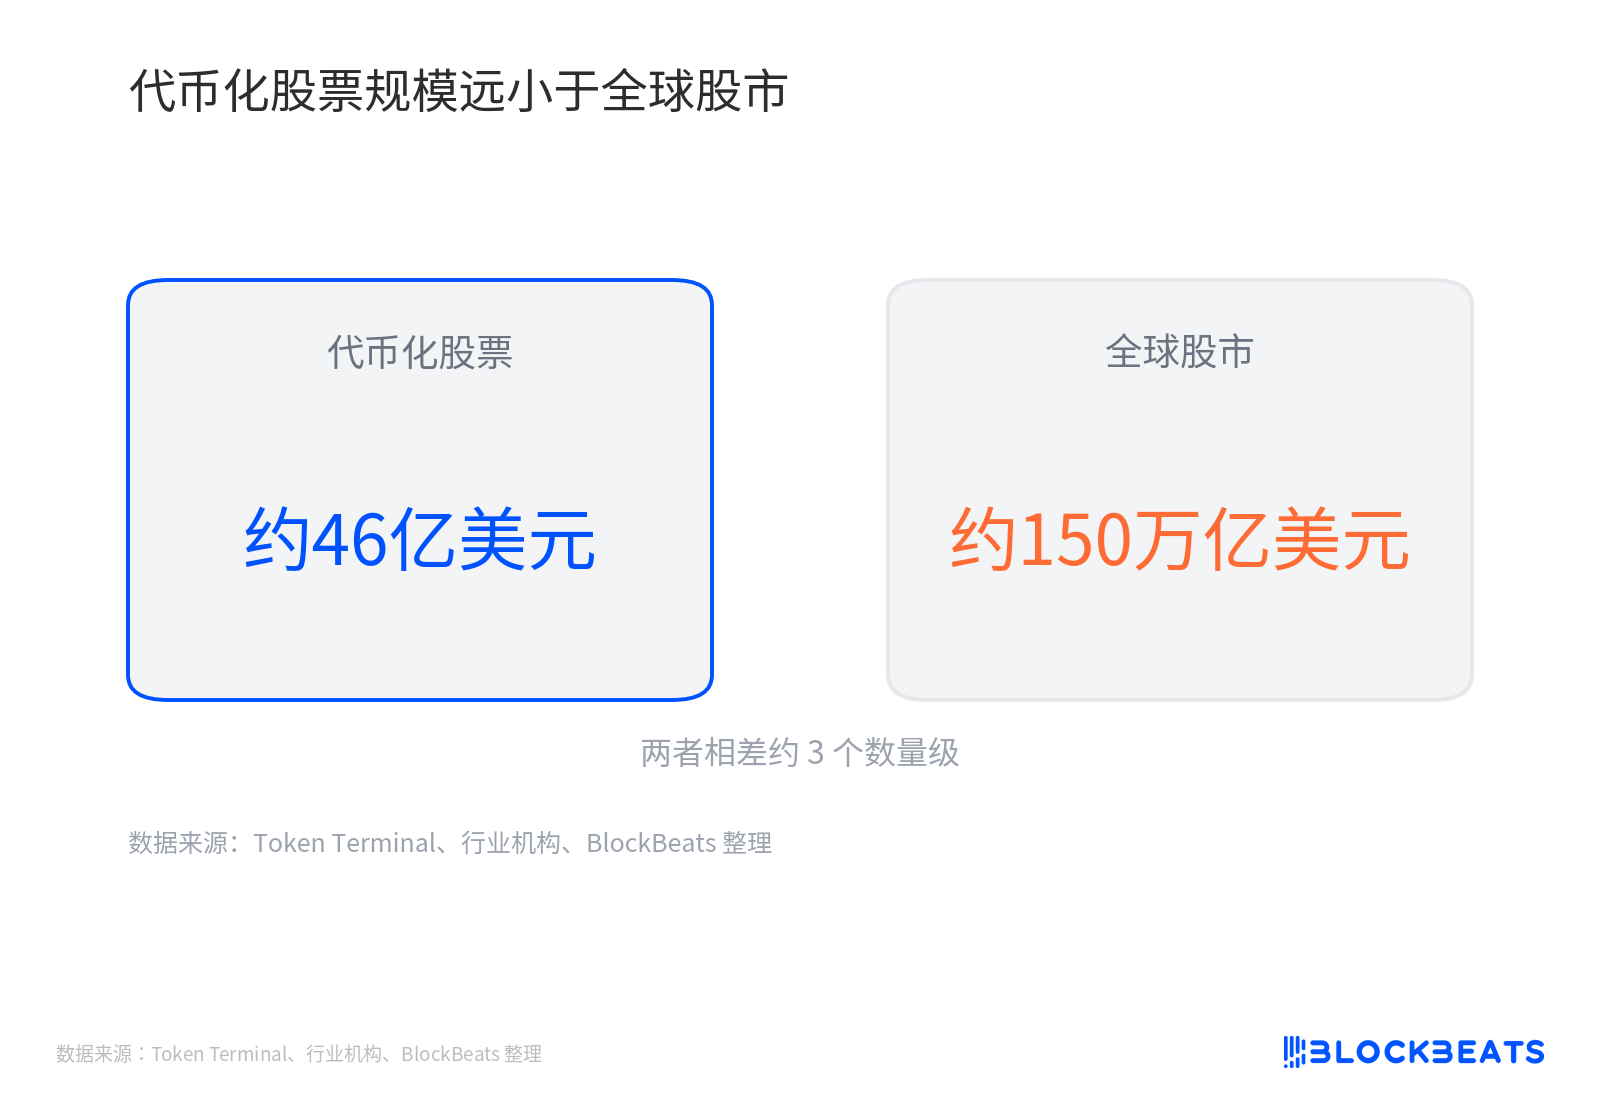
ขนาดของหุ้นโทเค็นเล็กกว่าตลาดหุ้นโลกมาก
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง