เบื้องหลังการถอยกลับของ CRCL ใครเป็นผู้คว้ามูลค่าเศรษฐกิจของ USDC?
ชื่อเรื่องเดิม: Circle Goes Public: CRCL Valuation & the Economics of USDC
ผู้เขียนต้นฉบับ: Tanay Ved
การแปลต้นฉบับ: johyyn, BlockBeats
หมายเหตุของบรรณาธิการ: ผู้เขียนวิเคราะห์การเปลี่ยนแปลงมูลค่าตลาดล่าสุดของ Circle โครงสร้างรายได้และความร่วมมือของ USDC ที่มาของการเขียนคือการผ่านพระราชบัญญัติ GENIUS ได้กระตุ้นให้ตลาดกลับมาให้ความสนใจกับเส้นทางของ stablecoin อีกครั้ง มูลค่าตลาดของ Circle เคยเกิน 63,000 ล้านเหรียญสหรัฐ ซึ่งเกินมูลค่ารวมของ USDC ที่ออก โดยผ่านข้อมูลบนเครือข่ายและเอกสารสาธารณะ ผู้เขียนวิเคราะห์โครงสร้างรายได้ปัจจุบันของ Circle ความร่วมมือกับ Coinbase และโครงสร้างต้นทุน และชี้ให้เห็นถึงแรงกดดันด้านความยั่งยืนและความกังวลด้านการเติบโตที่อยู่เบื้องหลังการประเมินมูลค่าที่สูง โดยเฉพาะอย่างยิ่งในบริบทของอัตราดอกเบี้ยที่ลดลงและการแข่งขันที่เข้มข้นขึ้น และเตือนถึงแนวโน้มของการกระจายความเสี่ยงของรูปแบบธุรกิจ
เนื้อหาต้นฉบับต่อไปนี้ (เนื้อหาต้นฉบับได้รับการจัดระเบียบใหม่เพื่อให้อ่านและเข้าใจง่ายขึ้น):
ประเด็นสำคัญ:
1. มูลค่าตลาดของ Circle พุ่งสูงขึ้น แต่การประเมินมูลค่ายังคงสูงอยู่: การผ่านพระราชบัญญัติ GENIUS ทำให้มูลค่าตลาดของ Circle พุ่งสูงขึ้นเป็น 63 พันล้านดอลลาร์ ซึ่งขณะนี้เกินมูลค่าของ USDC ที่หมุนเวียนอยู่ อย่างไรก็ตาม เมื่อพิจารณาจากการประเมินมูลค่าที่สูงกว่ารายได้ประมาณ 37 เท่าในช่วง 12 เดือนที่ผ่านมา และสูงกว่ากำไรสุทธิประมาณ 401 เท่า แสดงว่า Circle เริ่มขาดความสอดคล้องกับปัจจัยพื้นฐานมากขึ้น
2. Coinbase เป็นพันธมิตรหลักและเป็นต้นทุนหลัก: ในปี 2024 Coinbase ได้รับรายได้สำรองของ USDC ประมาณ 56% ซึ่งกลายเป็นต้นทุนการจัดจำหน่ายหลักของ Circle แม้จะเป็นเช่นนี้ ความร่วมมือระหว่างทั้งสองฝ่ายยังคงมีความสำคัญต่อการขยายขนาดของ USDC ผ่านผลิตภัณฑ์และระบบนิเวศของ Coinbase
3. รายได้จากการสำรองจะเติบโตขึ้น แต่สัดส่วนส่วนแบ่งนั้นจำกัด: ตามข้อมูลบนเครือข่ายและการคาดการณ์เอกสารสาธารณะ รายได้จากการสำรอง USDC ของ Circle อาจเติบโตจาก 1.6 พันล้านดอลลาร์สหรัฐในปี 2024 เป็นมากกว่า 9 พันล้านดอลลาร์สหรัฐในปี 2029 แต่ภายใต้เงื่อนไขการแบ่งรายได้ในปัจจุบัน Circle อาจสามารถรักษารายได้ไว้ได้เพียงไม่ถึงครึ่งหนึ่งของจำนวนนั้น ซึ่งเน้นย้ำถึงความสำคัญของการขยายแหล่งรายได้นอกเหนือจากการสำรอง
4. การเติบโตขึ้นอยู่กับการขยายขนาดและการแข่งขันด้านส่วนแบ่งภายใต้อัตราดอกเบี้ยที่ลดลง: ด้วยอัตราดอกเบี้ยที่คาดว่าจะลดลง ศักยภาพในการสร้างรายได้ในระยะยาวของ Circle จึงขึ้นอยู่กับการขยายอุปทานของ USDC และการเพิ่มส่วนแบ่งการตลาดท่ามกลางการแข่งขันที่เพิ่มขึ้นจากผู้ออกที่ได้รับการอนุมัติรายใหม่
บทนำ
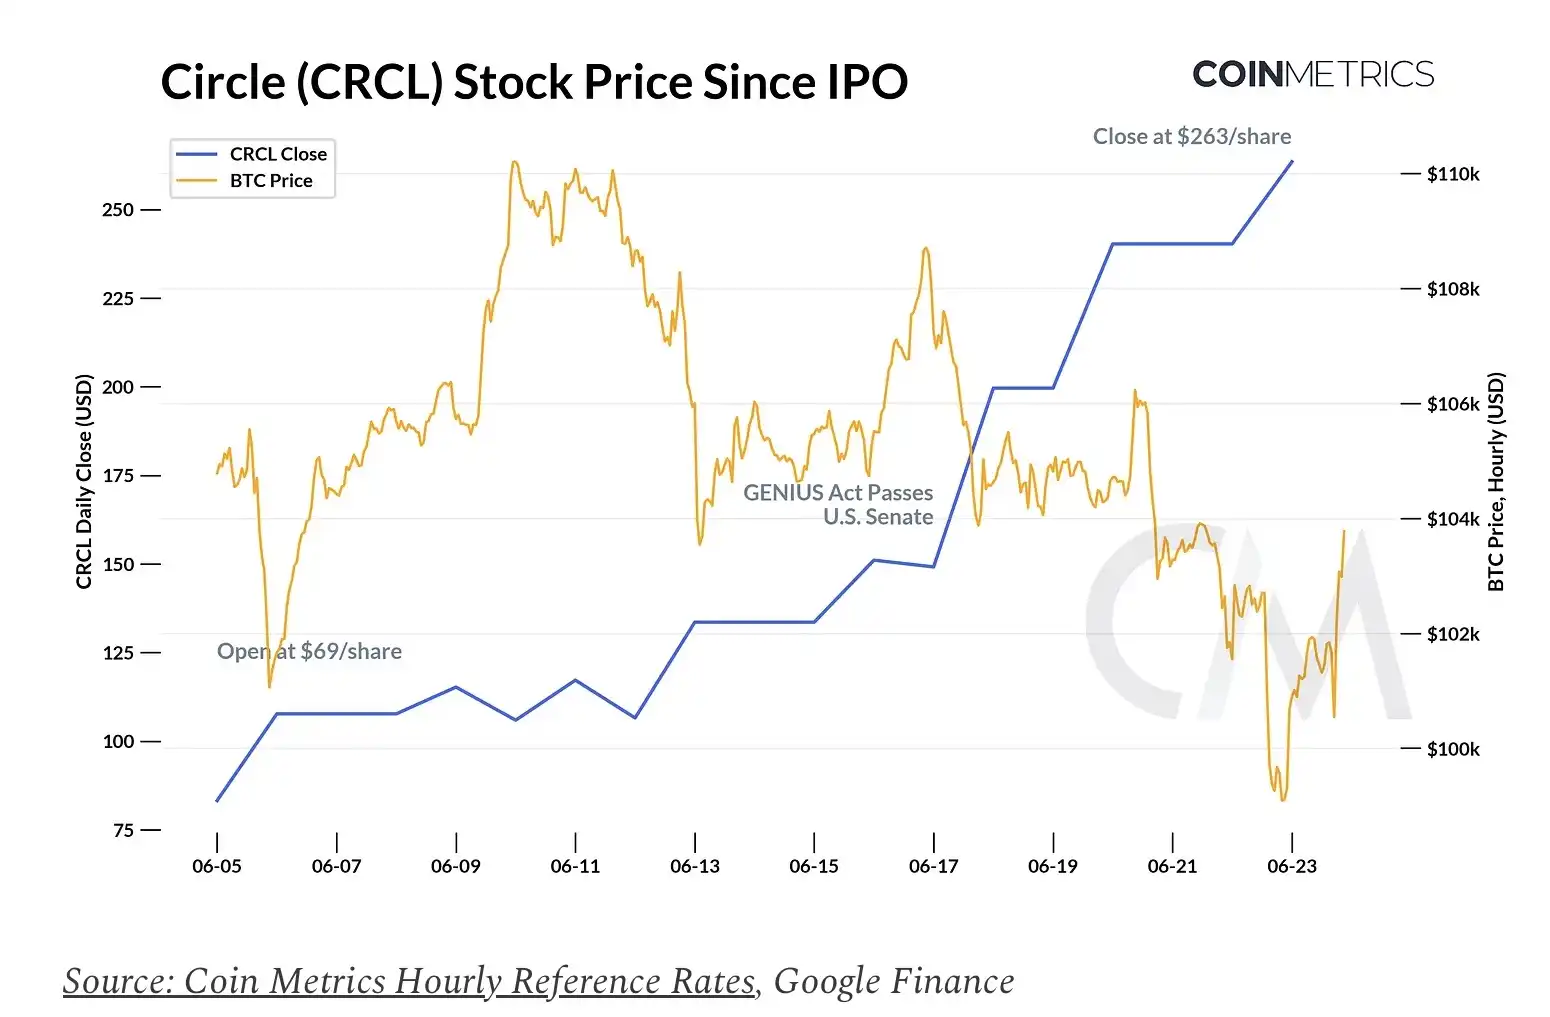
Stablecoins กำลังได้รับความนิยมอย่างมาก และ Circle ก็กำลังได้รับความสนใจเช่นกัน Circle Internet Group ซึ่งเป็นผู้ออก stablecoin ของสหรัฐฯ ชื่อว่า USDC (stablecoin ที่ใหญ่เป็นอันดับสอง โดยมีมูลค่าตลาดอยู่ที่ประมาณ 61,000 ล้านดอลลาร์ และมีส่วนแบ่งตลาดอยู่ที่ 25%) ได้เข้าจดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก (NYSE) เมื่อวันที่ 5 มิถุนายน นับตั้งแต่นั้นเป็นต้นมา ราคาหุ้นของ CRCL ก็พุ่งสูงขึ้นมากกว่า 700% จากราคาเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO) ที่ 31 ดอลลาร์ต่อหุ้น เป็นประมาณ 263 ดอลลาร์ต่อหุ้น ด้วยมูลค่าตลาด 63,000 ล้านดอลลาร์ ปัจจุบัน Circle มีมูลค่ามากกว่า USDC ที่ออก
IPO ของ Circle เกิดขึ้นในช่วงเวลาที่เหมาะสมอย่างยิ่ง เนื่องจาก GENIUS Act ได้รับการอนุมัติโดยวุฒิสภาสหรัฐฯ เมื่อรวมกับความต้องการเงินดอลลาร์ดิจิทัลที่เป็นไปตามกฎระเบียบที่เพิ่มขึ้นของตลาด Circle จึงได้ใช้ประโยชน์จากความสนใจอย่างมากของตลาดในการเปิดรับสกุลเงินดิจิทัลที่เสถียร การเปิดตัวที่แข็งแกร่งนี้ยังจุดประกายความสนใจของตลาดในการเสนอขายหุ้นแก่ประชาชนทั่วไป (IPO) อื่นๆ เช่น Bullish และ Gemini Exchange ขณะเดียวกันก็กระตุ้นให้เกิดกิจกรรมในตลาดสาธารณะที่เพิ่มขึ้นและความสนใจใหม่ในเศรษฐศาสตร์ของสกุลเงินดิจิทัลที่เสถียร
ในรายงาน Coin Metrics State of the Network ฉบับนี้ เราวิเคราะห์ประสิทธิภาพและการประเมินมูลค่าของ Circle หลังการเสนอขายหุ้นแก่ประชาชนทั่วไป วิเคราะห์ว่าใครเป็นผู้คว้ามูลค่าทางเศรษฐกิจของ USDC และคาดการณ์ศักยภาพรายได้ในอนาคตของ Circle โดยอิงจากอัตราดอกเบี้ย การนำ USDC มาใช้ และภูมิทัศน์การแข่งขันของตลาดสกุลเงินดิจิทัลที่เสถียร
ประสิทธิภาพของ Circle (CRCL)
การเสนอขายหุ้นแก่ประชาชนทั่วไป (IPO) ของ Circle ถือเป็นการเสนอขายหุ้นแก่ประชาชนทั่วไป (IPO) ด้านเทคโนโลยีของสหรัฐฯ ที่มีชื่อเสียงมากที่สุดในช่วงไม่กี่ปีที่ผ่านมา มีผู้จองซื้อเกินกว่า 25 เท่า โดยราคาหุ้นเปิดสูงกว่าราคา IPO ที่ 31 ดอลลาร์อย่างมาก หุ้น CRCL ยังคงปรับตัวสูงขึ้นสวนทางกับแนวโน้มแม้ว่าตลาดคริปโตโดยรวมจะถอยกลับ ทำให้มูลค่าตลาดของ Circle พุ่งสูงถึง 63 พันล้านดอลลาร์
เกณฑ์การประเมินมูลค่า
แต่การประเมินมูลค่าที่สูงเช่นนี้สอดคล้องกับปัจจัยพื้นฐานของบริษัทหรือไม่ โดยอิงจากรายได้รวมของ Circle ที่ 1.67 พันล้านดอลลาร์และกำไรสุทธิ 157 ล้านดอลลาร์ในปี 2024 ปัจจุบัน $CRCL ซื้อขายอยู่ที่ประมาณ 37 เท่าของรายได้ในช่วง 12 เดือนที่ผ่านมา (อัตราส่วนราคาต่อยอดขาย, P/S) และ 401 เท่าของกำไรสุทธิ (อัตราส่วนราคาต่อกำไร, P/E) ตัวคูณเหล่านี้เกินกว่าบริษัทฟินเทคที่เทียบเคียงได้ เช่น NuBank (ประมาณ 27 เท่า), Robinhood (ประมาณ 45 เท่า) และแม้แต่ Coinbase (ประมาณ 57 เท่า) ซึ่งมีแหล่งรายได้ที่หลากหลายกว่าและมีอัตรากำไรที่สูงกว่า
ปัจจัยหลายประการดูเหมือนจะมาบรรจบกันเพื่อขับเคลื่อนเบี้ยประกันภัยนี้ Circle เสนอการเข้าถึงโดยตรงต่อสาธารณะเพื่อการเติบโตของเงินดิจิทัลดอลลาร์ ซึ่งได้รับประโยชน์จากทั้ง GENIUS Act และข้อได้เปรียบในการเป็นผู้นำในตลาดที่อยู่ภายใต้การควบคุม USDC และ Circle อยู่ในตำแหน่งที่ดีที่จะได้รับประโยชน์ในขณะที่ตลาดที่สามารถเข้าถึงได้ขยายตัว อย่างไรก็ตาม ด้วยมูลค่าตลาด 65 พันล้านดอลลาร์ ความกระตือรือร้นที่ขับเคลื่อนโดยเรื่องราวดูเหมือนจะแซงหน้าปัจจัยพื้นฐานที่เป็นพื้นฐาน ความเสี่ยงที่สำคัญ ได้แก่ การพึ่งพารายได้จากดอกเบี้ยอย่างหนัก ซึ่งอาจลดลงหากอัตราดอกเบี้ยของสหรัฐฯ ลดลง และการแข่งขันที่เพิ่มขึ้นจากธนาคารและฟินเทค (GENIUS Act ปูทางให้กับผู้ออก stablecoin ที่ได้รับการควบคุมมากขึ้นที่มีรูปแบบธุรกิจที่คล้ายคลึงกัน)
ใครเป็นผู้ครอบครองมูลค่าทางเศรษฐกิจของ USDC?
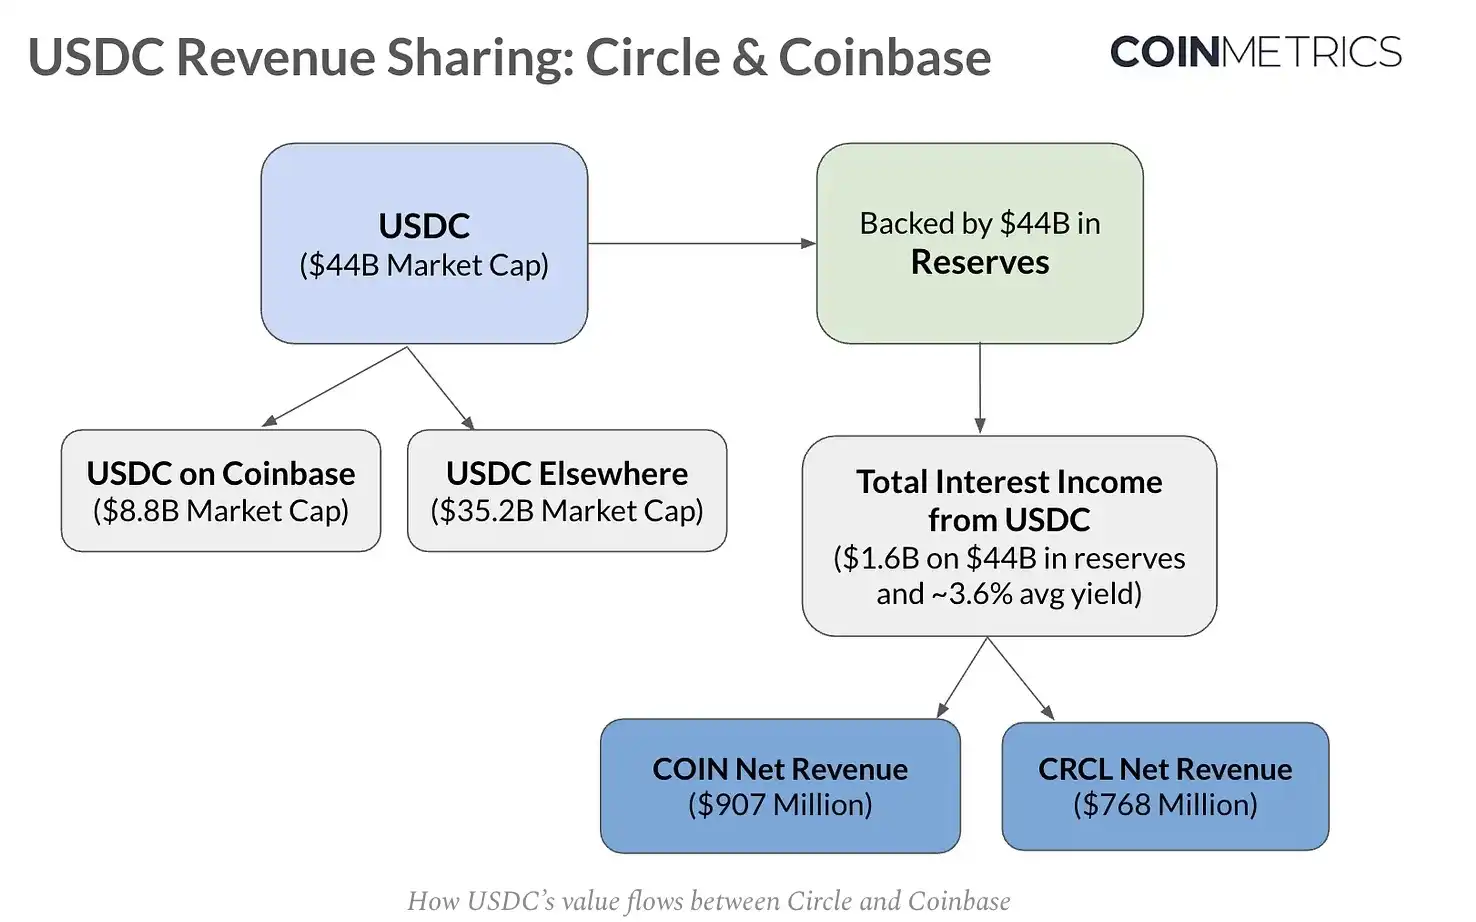
Circle ได้รับรายได้เกือบทั้งหมดจากรายได้ดอกเบี้ยที่สร้างขึ้นจากเงินสำรอง USDC เงินสำรองเหล่านี้ถูกเก็บไว้เป็นเงินสดในธนาคารและในกองทุน Circle Reserve Fund ซึ่งบริหารจัดการโดย BlackRock ซึ่งลงทุนในพันธบัตรสหรัฐระยะสั้น ณ สิ้นปี 2024 Circle สร้างรายได้รวม 1.6 พันล้านดอลลาร์จากเงินสำรอง 44 พันล้านดอลลาร์ ซึ่งบ่งชี้ถึงผลตอบแทนจากเงินสำรองที่แท้จริงอยู่ที่ประมาณ 3.6% อย่างไรก็ตาม หลังจากจ่ายค่าใช้จ่ายในการจัดจำหน่ายมากกว่า 900 ล้านดอลลาร์ (ส่วนใหญ่ให้กับ Coinbase) Circle ก็ยังคงมีรายได้สุทธิ 768 ล้านดอลลาร์จากธุรกิจ USDC
การแบ่งรายได้ของ Circle กับ Coinbase
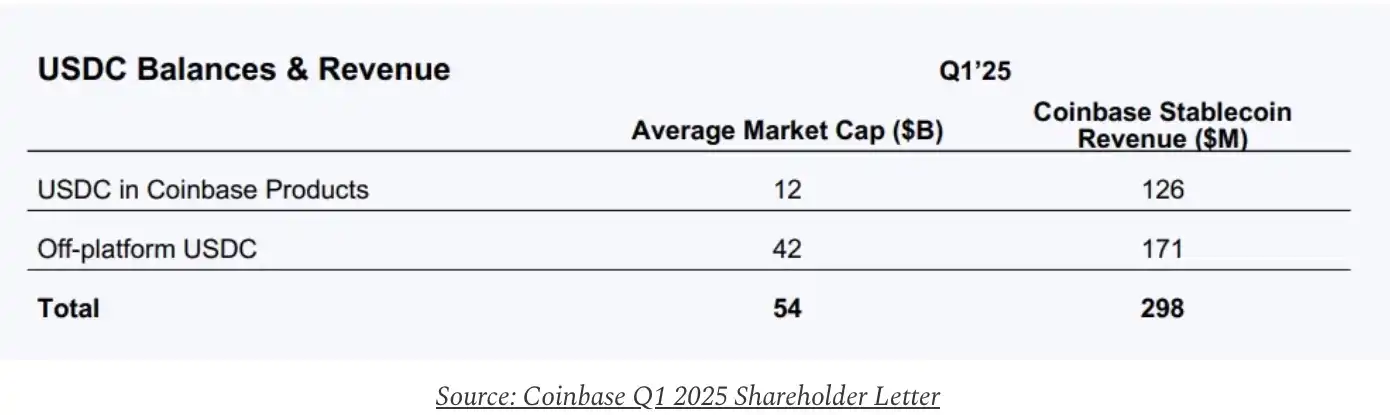
แม้ว่า Circle จะยังคงเป็นผู้จัดจำหน่าย USDC เพียงรายเดียว แต่ก็ไม่ได้รับมูลค่าเต็มจำนวน จากมูลค่าหุ้นใน Circle และข้อตกลงแบ่งรายได้กับ Coinbase Coinbase จึงได้รับ: 1. รายได้ดอกเบี้ย 100% ที่สร้างโดย USDC ที่ลูกค้าถือครองผ่านแพลตฟอร์ม Coinbase; 2. รายได้ดอกเบี้ย 50% ที่สร้างโดย USDC ที่ลูกค้าถือครองในที่อื่น จากข้อตกลงนี้ ทั้งสองฝ่ายมีแรงจูงใจที่จะขยายการนำ USDC มาใช้ Coinbase มีบทบาทสำคัญในการขับเคลื่อนการเติบโตของ USDC โดยเพิ่มการกระจาย USDC อย่างมีนัยสำคัญผ่านการแลกเปลี่ยน เครือข่าย Base Layer-2 (ซึ่งปัจจุบันมี USDC มูลค่า 37,000 ล้านดอลลาร์) และผลิตภัณฑ์ใหม่ เช่น Coinbase Payments ตามเอกสาร S-1 ของ Circle ส่วนแบ่งของ Coinbase ใน USDC เพิ่มขึ้นอย่างต่อเนื่อง จากประมาณ 5% ในปี 2022 เป็น 12% ในปี 2023 และ 20% ในปี 2024 ณ ไตรมาสแรกของปี 2025 ส่วนแบ่งนี้คิดเป็น 22% ของอุปทานทั้งหมด ซึ่งหมายความว่าแพลตฟอร์มต่างๆ ของ Coinbase มี USDC รวมมูลค่า 12,000 ล้านดอลลาร์
แผนภูมิต่อไปนี้แสดงให้เห็นกระแสเงินทุนที่สร้างขึ้นโดย USDC ระหว่าง Circle และ Coinbase ในปี 2024 ส่วนแบ่งของ Coinbase จากรายได้สำรอง USDC ถือเป็นต้นทุนของ Circle ซึ่งแสดงให้เห็นอย่างชัดเจนว่ามูลค่าไหลจากสำรอง USDC ไปยัง Circle และสุดท้ายก็ไปยัง Coinbase ผ่านข้อตกลงแบ่งรายได้ระหว่างสองฝ่าย
จากการคาดการณ์ข้างต้น Coinbase ครองส่วนแบ่งรายได้ USDC ทั้งหมดของ Circle มากกว่า 50% ซึ่งขับเคลื่อนโดยการเติบโตอย่างต่อเนื่องของ USDC ที่ถืออยู่บนแพลตฟอร์ม แม้ว่ารายได้จาก stablecoin จะคิดเป็นเพียงประมาณ 23% ของรายได้ทั้งหมดของ Coinbase และส่วนหนึ่งของรายได้จะคืนให้กับผู้ใช้ผ่าน "รางวัล USDC" แต่บริษัทยังคงมีด้านที่เพิ่มขึ้นอย่างมาก ความสัมพันธ์ทางเศรษฐกิจที่เชื่อมโยงกันนี้ทำให้เกิดคำถามที่สำคัญ: เนื่องจากมูลค่าตลาดของ Circle อยู่ที่ 82% ของ Coinbase ในปัจจุบัน นักลงทุนควรเปรียบเทียบทั้งสองบริษัทอย่างไรเมื่อเทียบกัน
การคาดการณ์รายได้ดอกเบี้ยจาก USDC ในอนาคต
เมื่อมองไปข้างหน้า เส้นทางรายได้ของ Circle ขึ้นอยู่กับตัวแปรหลักสามประการ ได้แก่ ปริมาณ USDC ที่หมุนเวียน (ได้รับอิทธิพลจากการเติบโตของตลาด stablecoin โดยรวมและส่วนแบ่งการตลาด) อัตราดอกเบี้ยในปัจจุบัน และส่วนแบ่ง USDC ที่แพลตฟอร์ม Coinbase ถืออยู่
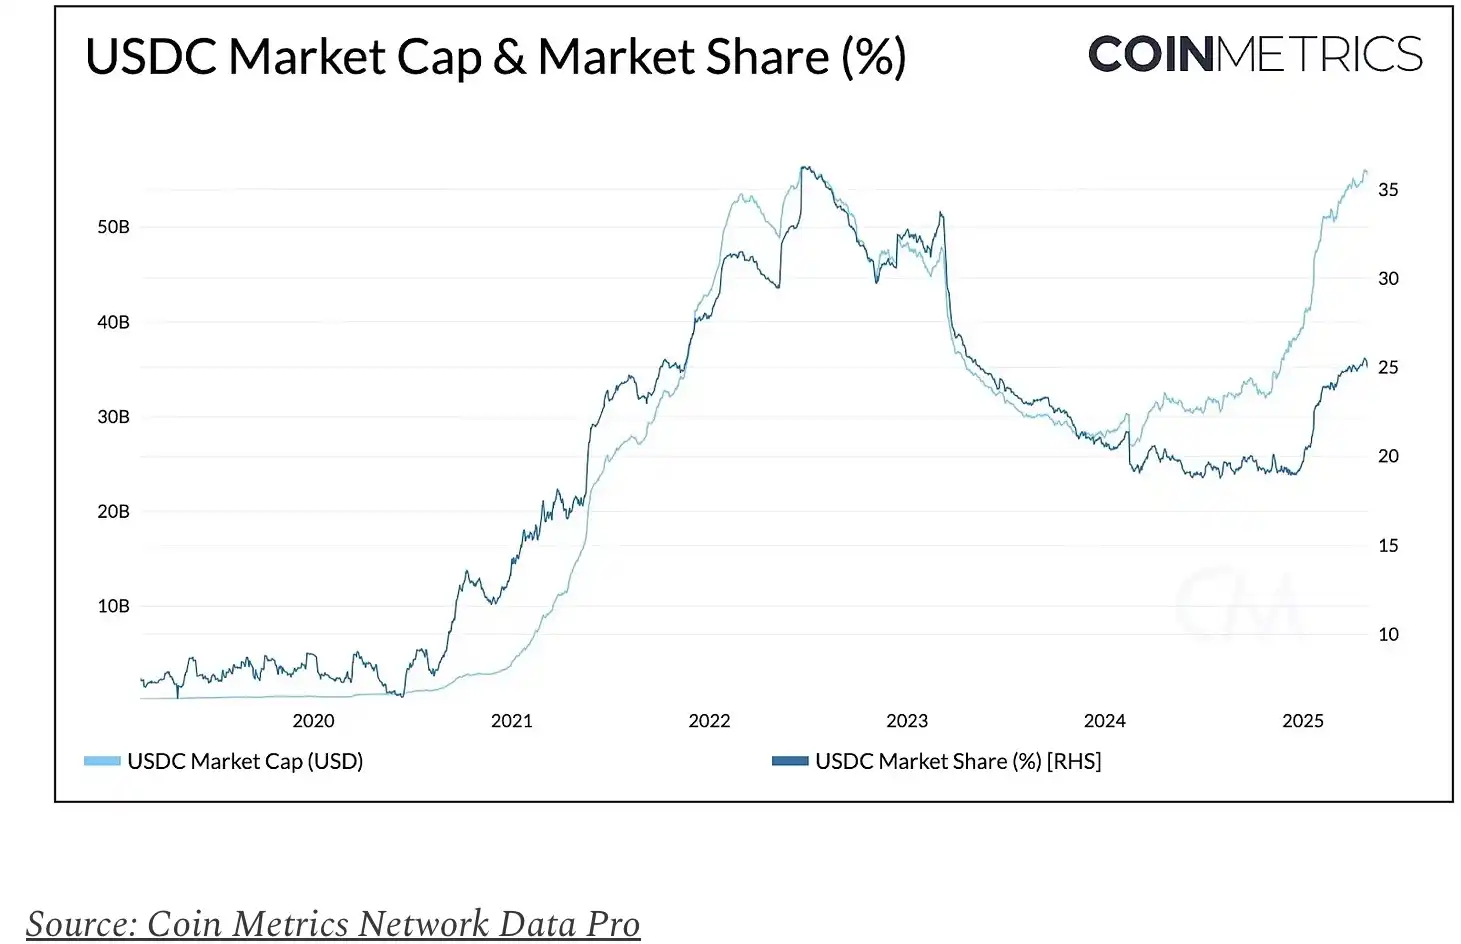
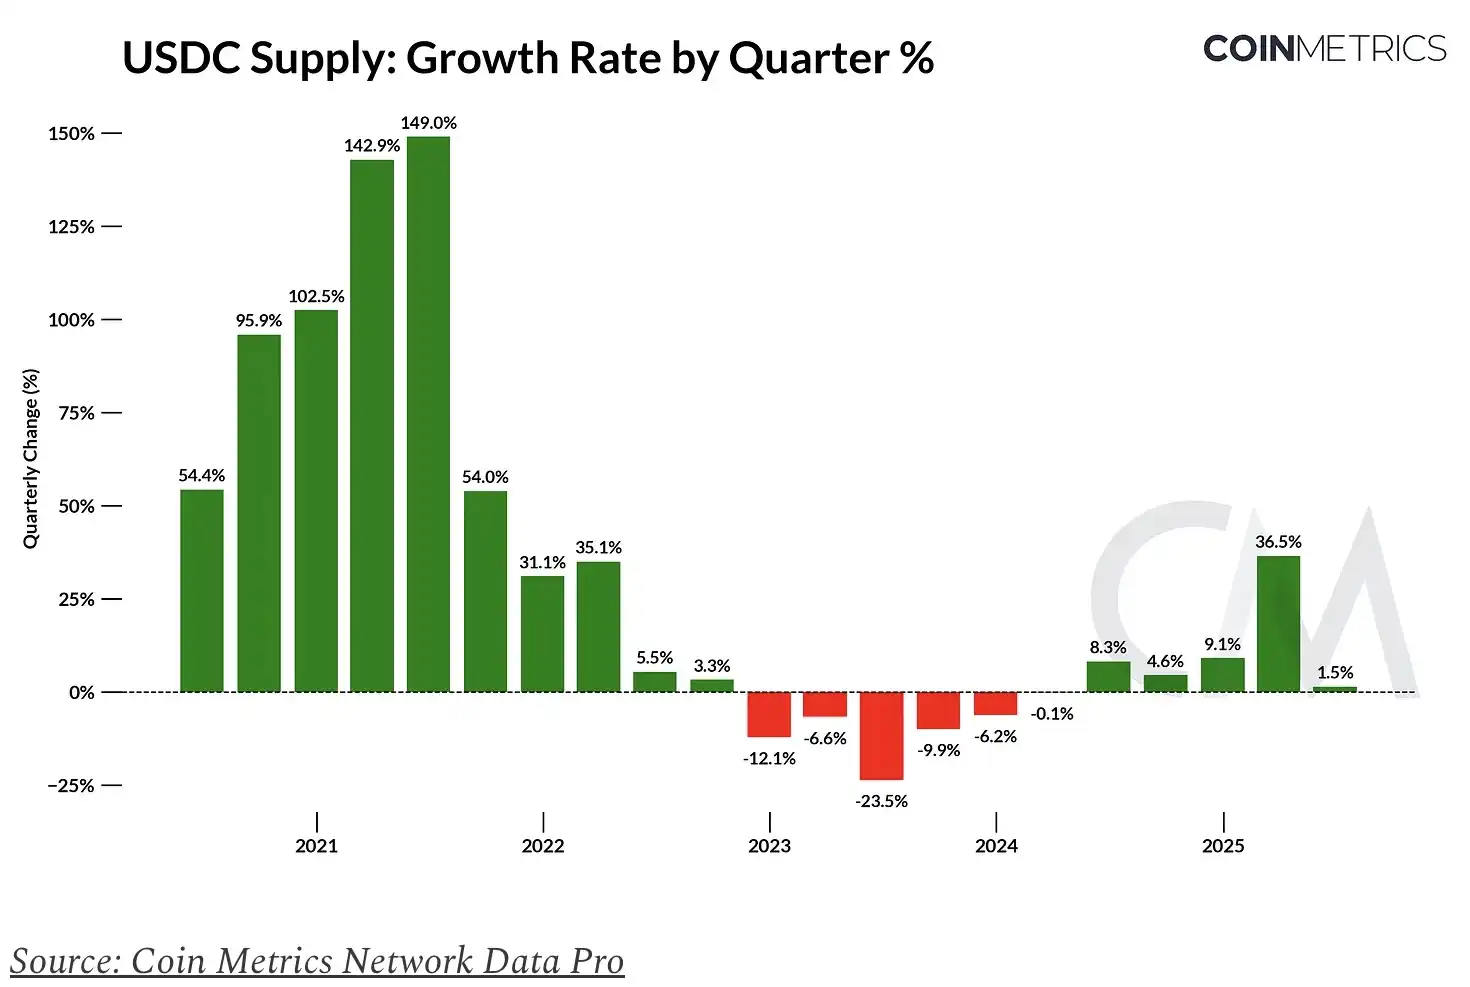
แม้ว่าการเติบโตของปริมาณ USDC ในอดีตจะเป็นเกณฑ์อ้างอิงที่มีประโยชน์ แต่การคาดการณ์การเติบโตของปริมาณในอนาคตนั้นไม่แน่นอนโดยเนื้อแท้ ผลกระทบที่แท้จริงของความชัดเจนของกฎระเบียบ การแข่งขันที่เปลี่ยนแปลงไป และบทบาทที่แท้จริงของเงื่อนไขเศรษฐกิจมหภาคอาจส่งผลกระทบอย่างมากต่อการนำ stablecoin มาใช้และส่วนแบ่งการตลาด เมื่อพิจารณาจากสิ่งนี้ เราได้สร้างแบบจำลองการชะลอตัวของการเติบโตอย่างค่อยเป็นค่อยไป โดยรวมเอาทั้งแรงหนุนในระยะสั้น (เช่น กฎหมาย stablecoin) และแรงต้านในระยะยาวจากการแข่งขันที่เพิ่มขึ้นและผลตอบแทนที่ลดลง
เพื่อให้เข้าใจโมเดลเศรษฐกิจระยะยาวของ USDC ได้ดีขึ้น โดยอิงจากองค์ประกอบหลักเหล่านี้ เราจึงคาดการณ์และสร้างแบบจำลองรายได้สุทธิของทั้ง Circle และ Coinbase ภายในปี 2029
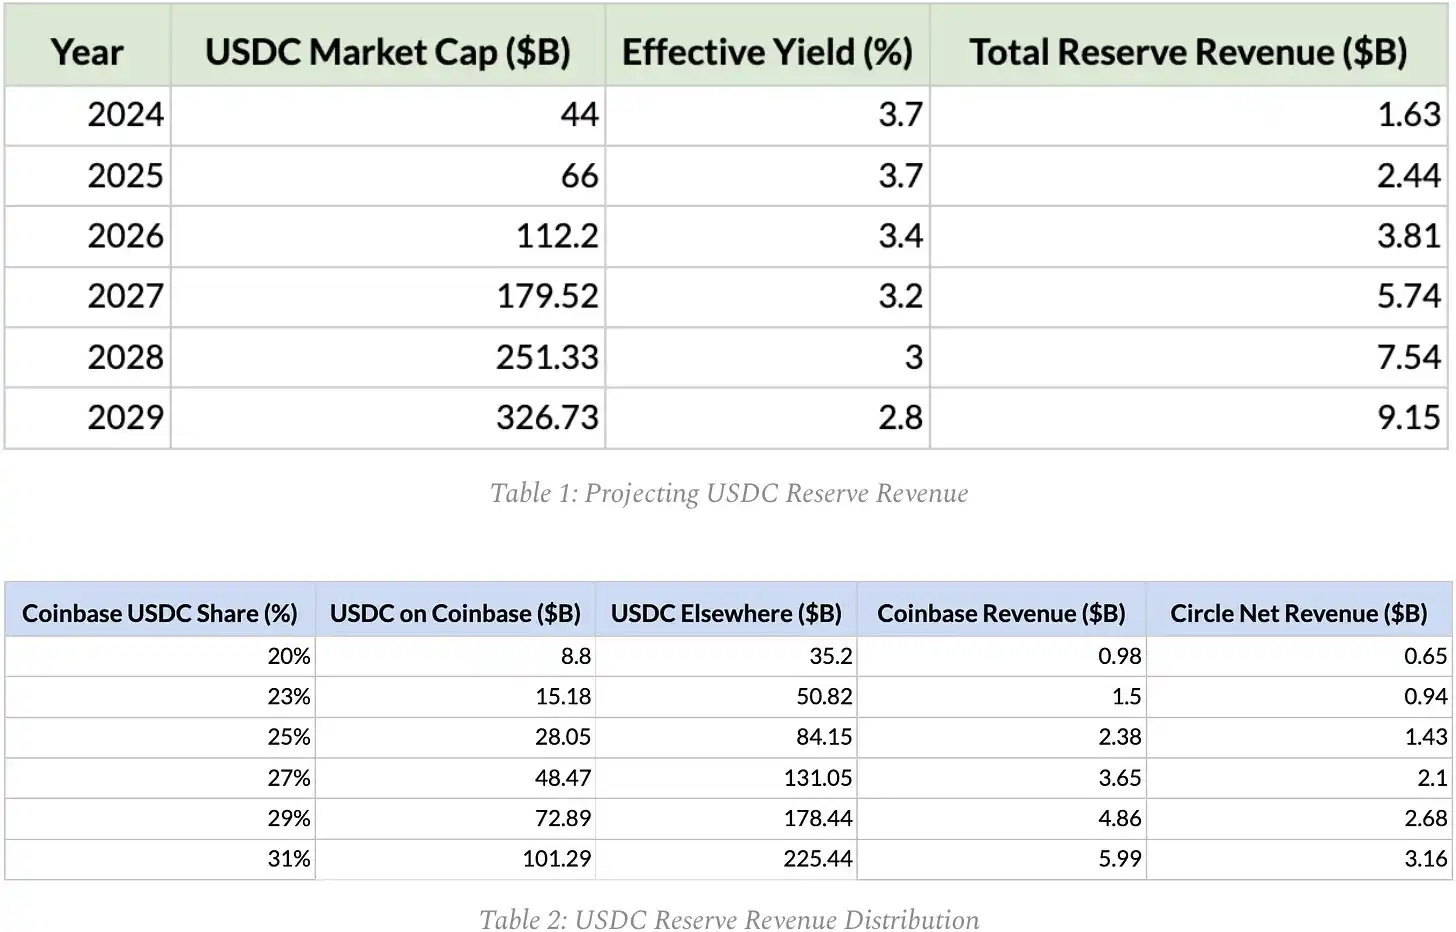
โดยสรุป ศักยภาพรายได้ในระยะยาวของ Circle และ Coinbase นั้นเกี่ยวข้องอย่างใกล้ชิดกับการขยายอุปทาน USDC และการรักษาส่วนแบ่งการตลาด ซึ่งจะช่วยป้องกันผลกระทบเชิงลบของผลตอบแทนที่ลดลง คาดว่าภายในสิ้นปี 2025 รายได้สำรองทั้งหมดที่สร้างโดย USDC คาดว่าจะสูงถึง 2.44 พันล้านเหรียญสหรัฐ โดย Coinbase จะได้รับประโยชน์ประมาณ 1.5 พันล้านเหรียญสหรัฐ และ Circle จะได้รับประโยชน์ประมาณ 940 ล้านเหรียญสหรัฐ
หากพลวัตของตลาดในปัจจุบันยังคงอยู่ รายได้นี้อาจเพิ่มขึ้นเป็น 9.15 พันล้านดอลลาร์ภายในปี 2029 โดย Coinbase ได้รับ 5.99 พันล้านดอลลาร์ และ Circle ได้รับ 3.16 พันล้านดอลลาร์
สิ่งสำคัญที่ต้องทราบคือ การประมาณการนี้ครอบคลุมเฉพาะรายได้จากเงินสำรอง USDC ซึ่งปัจจุบันคิดเป็นส่วนใหญ่ของรายได้ของ Circle และไม่ได้รวมรายได้ที่เพิ่มขึ้นจากกลุ่มธุรกิจใหม่ เช่น Circle Payments Network ซึ่งอาจมีบทบาทสำคัญเพิ่มขึ้นในการกระจายรายได้ในอนาคต
บทสรุป
IPO ของ Circle ถือเป็นก้าวสำคัญในพื้นที่ stablecoin โดยมอบโอกาสให้นักลงทุนมีส่วนร่วมโดยตรงในการเติบโตของ "ดอลลาร์ดิจิทัล" ในอนาคตอันใกล้นี้ จะได้รับการสนับสนุนจากโมเมนตัมของหน่วยงานกำกับดูแลและตำแหน่งของ Circle ในตลาดที่ปฏิบัติตามกฎระเบียบ อย่างไรก็ตาม แนวโน้มการเติบโตในระยะยาวยังคงขึ้นอยู่กับการขยายอุปทาน USDC ส่วนแบ่งการตลาด และการกระจายโครงสร้างรายได้ไปยังแหล่งที่ไม่ใช่สำรอง
มูลค่าปัจจุบันของ CRCL สูงกว่าปัจจัยพื้นฐานอย่างมาก ความชัดเจนของกฎระเบียบ ความร่วมมือระหว่างสถาบัน และความสามารถในการจัดจำหน่ายสามารถเปลี่ยนเป็นโมเมนตัมการเติบโตที่ยั่งยืนในอนาคตได้หรือไม่ จะเป็นปัจจัยสำคัญ
บทความนี้มาจากการสนับสนุนและไม่แสดงถึงมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง