การวิเคราะห์ “ปิรามิดแห่งพลัง” ของคริปโต: จากโครงสร้างแวมไพร์สู่การไถ่ถอนตลาด
ชื่อเรื่องต้นฉบับ: โทเค็นคือ Herbalife รุ่นใหม่ ความคล้ายคลึงกันระหว่างระบบคริปโตและการตลาดแบบหลายระดับ
ผู้เขียนต้นฉบับ: VannaCharmer
การแปลต้นฉบับ: johyyn, BlockBeats
หมายเหตุของบรรณาธิการ: ตลาดสกุลเงินดิจิทัลในปัจจุบันเผชิญกับปัญหาสี่ประการ ได้แก่ กลไกการสกัดโครงสร้าง (การครอบงำราคาแลกเปลี่ยน → การจัดการมูลค่าของ VC → การเก็งกำไรจากข้อมูลของผู้สร้างตลาด → กับดักปริมาณการเข้าชม KOL) ซึ่งเกิดจากการตื่นตัวของสภาพคล่องของร้านค้าปลีกและการหยุดการดูดเลือด บทความนี้มีจุดมุ่งหมายเพื่อวิเคราะห์ตรรกะของการล่มสลายของอำนาจลำดับที่สี่ ยึดระบบการกำหนดราคาโทเค็นไว้ และสร้างใหม่ให้เป็นศูนย์กลางการไถ่ถอน - การเปลี่ยน "ลอตเตอรีลวงตา" ให้กลายเป็นตัวพามูลค่าที่ยั่งยืนทำได้โดยการฝ่าทะลุกล่องดำของ OTC และสร้าง PMF เชิงเก็งกำไรขึ้นมาใหม่เท่านั้นจึงจะเปลี่ยน "ลอตเตอรีลวงตา" ให้กลายเป็นตัวพามูลค่าที่ยั่งยืนได้
ข้อความต้นฉบับต่อไปนี้ (เนื้อหาต้นฉบับได้รับการจัดระเบียบใหม่เพื่อให้อ่านและเข้าใจง่ายขึ้น):
คำนำ
สกุลเงินดิจิทัลนั้นเลียนแบบลักษณะที่แย่ที่สุดของรูปแบบพีระมิด (MLM) ได้อย่างสมบูรณ์แบบ ไม่เพียงแต่จะมีความสามารถในการทำตลาดแบบไวรัลที่มีอยู่ในอินเทอร์เน็ตเท่านั้น แต่ยังถูกปกปิดไว้ด้วยชั้นเคลือบที่ทึบแสงกว่าอีกด้วย โทเค็นนี้ได้พัฒนาไปเป็นพีระมิดที่ซับซ้อนโดยพื้นฐานแล้ว ผู้เล่นระดับสูงจะได้รับประโยชน์สูงสุด ในขณะที่นักลงทุนรายย่อยสามารถเป็นผู้รับและถือชิปที่ไม่มีค่าได้เท่านั้น
นี่ไม่ใช่เรื่องบังเอิญ แต่เป็นการหลอกลวงสกุลเงินดิจิทัลที่ได้รับการออกแบบมาอย่างพิถีพิถัน
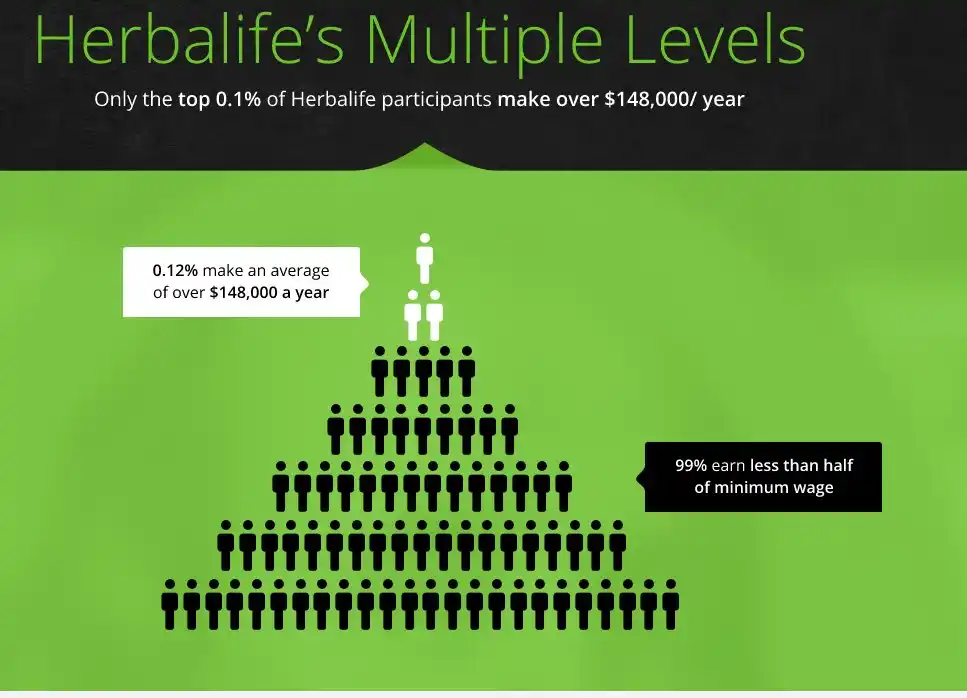
ใน MLM แบบดั้งเดิม เช่น Herbalife หรือ Mary Kay ผลิตภัณฑ์ราคาสูงแต่ประสิทธิภาพต่ำ (อัตราส่วนราคาประสิทธิภาพปานกลางเมื่อเทียบกับผลิตภัณฑ์คู่แข่งที่คล้ายคลึงกัน) เป็นเพียงผิวเผิน ปัญหาหลักอยู่ที่รูปแบบการจัดจำหน่าย ผู้จัดจำหน่ายต้องซื้อผลิตภัณฑ์ด้วยตนเองก่อน จากนั้นจึงดิ้นรนเพื่อหาคนที่ใช้ผลิตภัณฑ์เพื่อขายให้จริง สิ่งนี้ทำให้จุดเน้นของการดำเนินงานเปลี่ยนจากการปรับปรุงผลิตภัณฑ์ไปเป็นการสรรหาคนโดยสิ้นเชิง ทุกคนมีส่วนร่วมในการซื้อเพื่อนำไปขายต่อในราคาสูงเพื่อทำกำไร และไม่มีใครใช้ผลิตภัณฑ์จริง ๆ ในท้ายที่สุด ย่อมเกิดภาวะกลืนไม่เข้าคายไม่ออกของผู้ซื้ออย่างหลีกเลี่ยงไม่ได้ ผู้ประกอบการที่อยู่ระดับบนสุดของปิรามิด MLM คว้าผลตอบแทนส่วนเกินที่ไม่โปร่งใสไป ส่วนผู้เข้าร่วมระดับล่างสุดต้องแบกรับความสูญเสียจากการถือครองตำแหน่งเท่านั้น
จุดเน้นของการดำเนินงานเปลี่ยนจากการปรับปรุงผลิตภัณฑ์ไปสู่เกมการสรรหาบุคลากรอย่างรวดเร็ว ผู้เข้าร่วมซื้อเพื่อแลกกับเงินรางวัลการขายต่อเท่านั้น ไม่ใช่เพื่อใช้งานจริง ในท้ายที่สุด ตลาดจะล่มสลายอย่างหลีกเลี่ยงไม่ได้ ผู้ซื้อทุกคนต้องการซื้อในราคาต่ำและขายในราคาสูงเพื่อเก็งกำไร แต่ไม่มีใครบริโภคผลิตภัณฑ์จริงๆ ผู้คนที่อยู่ด้านบนสุดของพีระมิดได้รับกำไรส่วนเกิน ในขณะที่ผู้เข้าร่วมที่อยู่ด้านล่างสุดกลายเป็นเหยื่อของสินค้าคงคลังที่ขายไม่ได้
โครงสร้างพีระมิด: โครงสร้างพื้นที่ล่าของโทเค็นคริปโต
การทำงานของโทเค็นสกุลเงินดิจิทัลนั้นโดยพื้นฐานแล้วเหมือนกับระบบพีระมิด โทเค็นเป็นผลิตภัณฑ์ โดยพื้นฐานแล้วเป็นสินทรัพย์ดิจิทัลฟองสบู่ระดับพรีเมียมที่ได้รับการบรรจุหีบห่ออย่างระมัดระวัง นอกเหนือจากมูลค่าการเก็งกำไรแล้ว การใช้งานจริงก็ยังน่าสงสัย เช่นเดียวกับผู้จัดจำหน่ายระบบพีระมิด ผู้ถือเหรียญเข้ามาในเกมโดยไม่มีจุดประสงค์ใดๆ เพียงเพื่อขายในราคาสูงให้กับผู้ซื้อรายต่อไป กลายเป็นนักล่ารุ่นใหม่ในเกมแห่งการส่งต่อ
โครงสร้างพีระมิดของโทเค็นสกุลเงินดิจิทัลนั้นคล้ายคลึงกับโมเดลการตลาดแบบหลายระดับ (MLM) แบบดั้งเดิม แต่ระบบลำดับชั้นที่ซับซ้อนกว่านั้นถูกสร้างขึ้นโดยผู้ถือผลประโยชน์เฉพาะในสาขาบล็อคเชน (ฝ่ายโครงการ ผู้สร้างตลาด การแลกเปลี่ยน KOL) โทเค็นในฐานะเครื่องมือในการส่งสัญญาณนั้นมีข้อได้เปรียบที่สำคัญสามประการเหนือผลิตภัณฑ์ MLM แบบดั้งเดิม:
1. ประสิทธิภาพการแยกช่องทาง → ผลกระทบจากการรวมกลุ่มของอินเทอร์เน็ตและเครือข่ายสังคมทำให้ประสิทธิภาพในการส่งสัญญาณเพิ่มขึ้นแบบทวีคูณ
2. การกำจัดความยุ่งยากของธุรกรรม → ตลาดสภาพคล่องทั่วโลก 7×24 ชั่วโมงทำให้ธุรกรรมราบรื่น
3. นวัตกรรมของกลไกสภาพคล่อง → กลไกการสร้างตลาดอัตโนมัติปกปิดความสัมพันธ์ระหว่างอุปทานและอุปสงค์ที่แท้จริง
กลไกการไหลของกองทุนมีดังนี้: ใน MLM แบบดั้งเดิม การแนะนำผู้อื่นให้ขายช่วยให้คุณได้รับคอมมิชชันแบบเป็นชั้นจากธุรกรรมดาวน์ไลน์ของพวกเขา ระบบโทเค็นทำตามตรรกะเดียวกัน นั่นคือ คุณผลักดันราคาขึ้นโดยกระตุ้นให้ตลาดเข้ายึดตำแหน่งที่ขายไม่ได้ของผู้ถือ (เช่น "กระเป๋า") และดึงดูดผู้เข้าที่ช้า การเคลื่อนไหวนี้ไม่เพียงแต่สร้างสภาพคล่องในการออกสำหรับผู้เข้าร่วมรายใหญ่และผลักดันราคาตลาดให้สูงขึ้น แต่ยังสร้างวงจรจูงใจสองเท่าอีกด้วย นั่นคือ สร้างภาพลวงตาของฟองสบู่:
1. ผู้ถือรายใหม่ถูกบังคับให้ดำเนินการส่งเสริมตลาดเนื่องจากต้นทุนการถือครอง (ขับเคลื่อนโดยแรงกดดันของตำแหน่ง);
2. ผู้ถือครองรายแรกจะถอนเงินออกเมื่อมูลค่าทางบัญชีเพิ่มขึ้น (แรงจูงใจจากผลคูณ)
แม้ว่ากลไกนี้จะเหมือนกับโมเดล MLM ดั้งเดิม แต่ก็ต้องอาศัยโครงสร้างพื้นฐานทางการเงินแบบกระจายอำนาจเพื่อให้เกิดประสิทธิภาพในการดำเนินงานที่ทรงประสิทธิภาพและทรงพลังยิ่งขึ้น ยิ่งระดับของพีระมิดสูงขึ้นเท่าใด ผู้เข้าร่วมก็ยิ่งติดอยู่ในวัฏจักรอันเลวร้ายของการออกเหรียญและการเก็บเกี่ยวสภาพคล่องอย่างต่อเนื่องมากขึ้นเท่านั้น กล่าวอีกนัยหนึ่ง ยิ่งผลประโยชน์ส่วนเพิ่มจากการออกโทเค็นใหม่อย่างต่อเนื่องมากขึ้นเท่าไร เส้นทางการพึ่งพากันที่เสริมกำลังตัวเองก็จะก่อตัวขึ้น ซึ่งในที่สุดจะนำไปสู่การขยายตัวทางเรขาคณิตของความเสี่ยงในระบบ
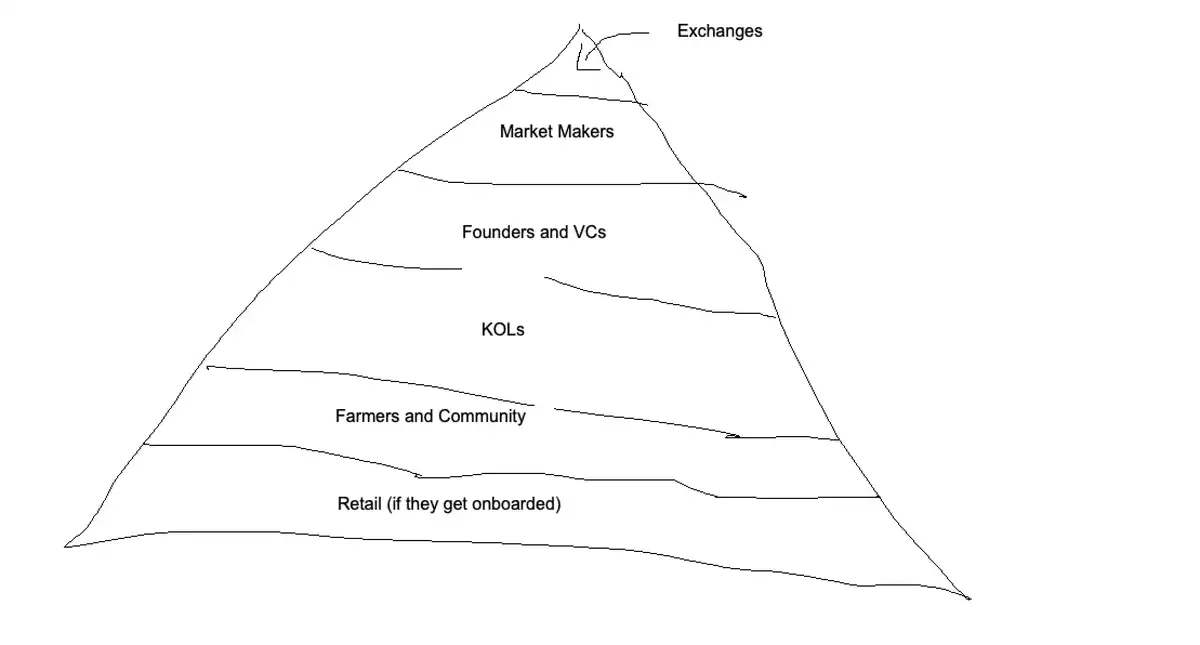
โครงสร้างอำนาจสูงสุด: ระบบแพลตฟอร์มการซื้อขาย
แพลตฟอร์มการซื้อขายครองอำนาจสูงสุดในระบบนิเวศสกุลเงินดิจิทัล และโดยพื้นฐานแล้วถือเป็นโหนดควบคุมหลักในสาขานี้ การประเมินมูลค่าและสภาพคล่องของโทเค็นที่เรียกว่า "ประสบความสำเร็จ" ส่วนใหญ่ที่มีผลงานการตลาดที่โดดเด่นนั้นขึ้นอยู่กับระบบที่ประกอบด้วยการแลกเปลี่ยนและผู้สร้างตลาดที่เกี่ยวข้อง ระบบนี้ผูกขาดช่องทางการออกโทเค็นและสิทธิ์ในการจัดสรรทรัพยากรสภาพคล่อง และบังคับให้ฝ่ายโครงการปฏิบัติตามภาระผูกพันการชำระเงินที่จำเป็น นั่นคือ ชำระค่าธรรมเนียมการเข้าใช้แพลตฟอร์มในรูปแบบของโทเค็นฟรีก่อนที่จะได้รับอนุญาตให้เข้าร่วมในตลาดการซื้อขายและรับทรัพยากรสภาพคล่อง
หากไม่ปฏิบัติตามข้อกำหนดการเข้าถึงที่ตลาดหลักทรัพย์กำหนดไว้ โทเค็นจะต้องเผชิญกับความเสี่ยงหลักสามประการอย่างเป็นระบบ ได้แก่ การถอดถอนแพลตฟอร์มการซื้อขาย ปัญหาสภาพคล่อง และการยุติโครงการ ด้วยการผูกขาดการจัดหาสภาพคล่องและช่องทางการจำหน่ายโทเค็น แพลตฟอร์มการซื้อขายจึงใช้อำนาจเหนือตลาดเป็นประจำ ซึ่งโดยทั่วไปจะแสดงออกมาในรูปแบบของการยุติข้อตกลงกับผู้ทำตลาดฝ่ายเดียว การบังคับใช้เงื่อนไขการให้ยืมโทเค็นของพนักงาน การออกแบบดังกล่าวข้างต้นสร้างช่องทางให้บุคลากรภายในสามารถถอนเงินออกได้จริง และการนำการเปลี่ยนแปลงหลังเงื่อนไขมาใช้ในขั้นตอนการให้บริการ ผู้ประกอบวิชาชีพในอุตสาหกรรมถูกบังคับให้แบกรับกรอบการแสวงหารายได้ของสถาบันนี้ เนื่องจากในโครงสร้างตลาดที่ถูกครอบงำโดยแพลตฟอร์มการซื้อขายแบบรวมศูนย์ การจ่ายค่าใช้จ่ายด้านการปฏิบัติตามข้อกำหนดดังกล่าวได้กลายเป็นเงื่อนไขที่จำเป็นแต่ไม่เพียงพอต่อการอยู่รอดของโครงการ
ปัญหาหลักในการกำกับดูแลที่ผู้ก่อตั้งต้องเผชิญก็คือ คุณสมบัติการเข้าถึงรายชื่อของแพลตฟอร์มการซื้อขายชั้นนำนั้นขึ้นอยู่กับเครือข่ายส่วนบุคคลที่ไม่โปร่งใสเป็นอย่างมาก ซึ่งนำไปสู่ความผิดเพี้ยนอย่างร้ายแรงของกลไกการจัดสรรทรัพยากรในตลาด
ความผิดเพี้ยนนี้ทำให้เกิดห่วงโซ่อุตสาหกรรมสีเทาสองแห่งโดยตรง:
1. การแพร่กระจายของโมเดลผู้ร่วมก่อตั้งในเงามืด - บุคคลต่างๆ มอบการเชื่อมต่อในการแลกเปลี่ยนเพื่อแลกกับหุ้น;
2. การพัฒนาอุตสาหกรรมของบริการให้คำปรึกษาที่ให้บริการโดยอดีตพนักงานแลกเปลี่ยน ซึ่งมีค่านิยมหลักอยู่ที่การนำทางกระบวนการตัดสินใจแบบปิด
กลไกการอนุมัติที่โปร่งใสต่ำดังที่กล่าวข้างต้นเป็นอุปสรรคเชิงโครงสร้างสำหรับฝ่ายโครงการใหม่ และทีมงานที่ขาดประสบการณ์เฉพาะทางหรือการเชื่อมต่อที่สำคัญแทบจะไม่สามารถบรรลุความก้าวหน้าในเส้นทางที่มีประสิทธิผลได้
ผู้มีอำนาจรอง: ระบบผู้สร้างตลาด
กลไกการเก็งกำไรอย่างเป็นระบบของระบบผู้สร้างตลาด
ในทางทฤษฎี ผู้ให้บริการสภาพคล่องเป็นผู้ประสานงานการขายนอกตลาดของฝ่ายโครงการ และดำเนินการธุรกรรมย้อนกลับกับผู้ใช้โดยใช้ประโยชน์จากข้อมูลการไหลของคำสั่งซื้อ ตรรกะการทำงานเฉพาะมีดังนี้:
1. การควบคุมตำแหน่ง → การถือครองสัดส่วนที่สำคัญของการหมุนเวียนโทเค็น (โดยปกติ ≥5%) การถือครองขนาดของตำแหน่งเพื่อสร้างพื้นที่การเก็งกำไรข้อมูล;
2. การใช้ประโยชน์และการขยายโทเค็นที่มีการหมุนเวียนต่ำ → ในโทเค็นที่มีการหมุนเวียนต่ำ เนื่องจากความลึกของตลาดไม่เพียงพอ ผลตอบแทนจากการซื้อขายย้อนกลับจึงเพิ่มขึ้นอย่างค่อยเป็นค่อยไป;
3. ความจริงของโครงสร้างกำไร → การลดสภาพคล่อง อัตราส่วนรายได้น้อยกว่า 10% และธุรกรรมย้อนกลับมีส่วนสนับสนุนมากกว่า 90% ของกำไร
ทุนการเก็งกำไรหลักของผู้สร้างตลาดอยู่ที่: พวกเขามีข้อมูลการหมุนเวียนที่แม่นยำของโทเค็นและการถือครองจริง ซึ่งก่อให้เกิดการทำลายข้อมูลที่แน่นอนของกระแสการซื้อขายปลีก
ปัญหาการกำหนดราคาสำหรับผู้สร้างตลาดของผู้ก่อตั้ง
บริการสร้างตลาดขาดระบบกำหนดราคาที่เป็นมาตรฐาน และโครงสร้างค่าธรรมเนียมมีความแตกต่างกันอย่างมากเนื่องจากอำนาจการต่อรองของฝ่ายต่างๆ ในโครงการ ส่งผลให้ความซับซ้อนในการออกโทเค็นเพิ่มขึ้นแบบทวีคูณ ซึ่งในความเป็นจริงถือเป็นอุปสรรคในการเข้าสู่ภาคอุตสาหกรรม
ศูนย์กลางพลังงานรอง: ผู้ก่อตั้งและนักลงทุนร่วมทุน (VC) ที่อยู่ต่ำกว่าตลาดแลกเปลี่ยนประกอบกันเป็นศูนย์กลางพลังงานรอง และกลไกการจับมูลค่าหลักของพวกเขาเกิดขึ้นในขั้นตอนการค้นพบราคาส่วนตัว บุคคลประเภทนี้ซื้อหุ้นโทเค็นในราคาที่ลดลงอย่างมาก (โดยปกติ 70-90%) ก่อนที่โครงการจะเข้าสู่สายตาของสาธารณชน จากนั้นจึงสร้างสภาพคล่องในการออกจากตลาดผ่านวิศวกรรมเชิงบรรยาย ------ นั่นคือ การบิดเบือนอย่างเป็นระบบของโมเดลการลงทุนร่วมทุน โมเดลการลงทุนร่วมทุนสกุลเงินดิจิทัลแสดงให้เห็นถึงความเสี่ยงทางศีลธรรมที่สำคัญ:
1. ต้นทุนต่ำของกิจกรรมสภาพคล่อง → การจดทะเบียนโทเค็นถือเป็นการออกจากตลาด (เมื่อเปรียบเทียบกับ VC แบบดั้งเดิมที่ต้องมี IPO/M&A)
2. ขาดแรงจูงใจในการก่อสร้างระยะยาว → ทุนมักจะไล่ตามกิจกรรมสภาพคล่องในระยะสั้น
3. การสมรู้ร่วมคิดในระบบเศรษฐกิจโทเค็นที่ฉวยโอกาส → การยินยอมอย่างมีกลยุทธ์สำหรับการออกแบบที่เอารัดเอาเปรียบ (เช่น ภาวะเงินเฟ้อสูง การปลดล็อกหน้าผา)
4. จริยธรรมทางธุรกิจพังทลาย → การสนับสนุนอย่างเป็นระบบสำหรับโครงการปั๊มและทิ้งแทนที่จะสร้างธุรกิจอย่างยั่งยืน
ห่วงโซ่การเก็งกำไรสองครั้งของการจัดการมูลค่าโทเค็น
ระบบโทเค็นได้ก่อให้เกิดไดนามิกการเก็งกำไรที่ไม่เหมือนใคร: ทุนเสี่ยงดึงค่าธรรมเนียมการจัดการโดยการฟอกมูลค่าพอร์ตโฟลิโอ ซึ่งโดยพื้นฐานแล้วประกอบด้วยการเก็บเกี่ยวหุ้นส่วนจำกัดที่ปกปิดไว้ กลยุทธ์นี้มีประสิทธิภาพโดยเฉพาะอย่างยิ่งในโทเค็นที่มีอัตราการหมุนเวียนต่ำ โดยใช้การประเมินมูลค่าที่เจือจางอย่างสมบูรณ์ (FDV) เพื่อทำเครื่องหมายมูลค่าตลาดและสร้างขนาดการจัดการสินทรัพย์ที่พองตัว การฉ้อโกงโดยเนื้อแท้ของโมเดลนี้คือ หากโทเค็นมีการหมุนเวียนอย่างเต็มที่ แรงกดดันในการขายจริงจะทำให้การประเมินมูลค่าลดลงทันที ความไม่ยั่งยืนนี้กำลังกระตุ้นให้เกิดการแก้ไขในอุตสาหกรรม: สถาบัน VC ด้านคริปโตมากกว่า 60% เผชิญกับการหยุดการระดมทุนในเวลาต่อมา
ข้อจำกัดของความโปร่งใสที่ได้รับการปรับปรุง
แม้ว่าแพลตฟอร์มที่โปร่งใสเช่น Echo จะช่วยปรับปรุงสภาพแวดล้อมของข้อมูลได้บางส่วน แต่ยังคงมีการดำเนินการกล่องดำที่สังเกตไม่ได้จำนวนมากในตลาดหุ้นเอกชน และสิทธิ์ในการรับรู้ของผู้เข้าร่วมตลาดทั่วไปก็อยู่ในภาวะขาดแคลนอย่างเป็นระบบ
ผู้นำการสนทนา: ผู้รวบรวมปริมาณการใช้งานผู้นำความคิดเห็น KOL
ผู้นำความคิดเห็นสำคัญ (KOL) ประกอบเป็นโหนดพลังระดับที่สามของปิรามิด และรูปแบบการทำงานหลักของพวกเขาคือ: ผ่านการให้โทเค็นเริ่มต้น (Token Airdrop) เพื่อแลกกับเนื้อหาส่งเสริมการขาย โดยสร้างห่วงโซ่การแจกจ่ายที่เป็นสถาบัน "การลงทุนรอบ KOL" ซึ่งก็คือ ผู้นำความคิดเห็นลงทุนตามชื่อและได้รับเงินคืนเต็มจำนวนในงานสร้างโทเค็น (TGE) กลายเป็นกฎที่ไม่ได้เขียนขึ้นในอุตสาหกรรม ระบบนี้ทำให้เกิดการแสวงหาประโยชน์จากสามฝ่ายผ่านสิทธิในการแจกจ่ายโทเค็น:
1.KOLs รับสินทรัพย์โทเค็นโดยไม่ต้องเสียเงิน → รับสินทรัพย์โทเค็นโดยไม่มีค่าใช้จ่าย
2. การเก็บเกี่ยวความรู้ของผู้ชม → การส่งเสริมการล้างสมองไปยังกลุ่มแฟนคลับ
3. การเสียสละสภาพคล่อง → แฟนคลับกลายเป็นทางออกสภาพคล่องเฉพาะของ KOL
Web3 Legion: พลังหลักของชุมชนและผู้ทำฟาร์มสภาพคล่อง
สมาชิกชุมชนและผู้ทำฟาร์มแอร์ดรอปเป็นกลุ่มคนขุดหลุมฝังศพในพีระมิด ซึ่งแลกเปลี่ยนการแจกจ่ายโทเค็นสำหรับแรงงานที่มีความเข้มข้นสูง เช่น การทดสอบผลิตภัณฑ์ การสร้างเนื้อหา และการโต้ตอบบนเชน อย่างไรก็ตาม ระบบแรงงานนี้ได้ถูกทำให้เป็นอุตสาหกรรมอย่างสมบูรณ์ ในขณะที่ผลตอบแทนยังคงลดลง ความซับซ้อนของแรงงานกลับเพิ่มขึ้นแบบทวีคูณ
สมาชิกชุมชนส่วนใหญ่ดำเนินการภายใต้กฎแห่งการตื่นรู้ของวงจรล่าช้า: จนกว่าปาร์ตี้โครงการจะขายออกหลังจากกิจกรรมสร้างโทเค็น (TGE) พวกเขาก็ตระหนักว่าจริง ๆ แล้วพวกเขาเป็นลูกจ้างทางการตลาดที่ไม่ได้รับค่าตอบแทนเป็นศูนย์ เมื่อการตื่นรู้ทางปัญญากระตุ้นจุดวิกฤต คลื่นแห่งการปกป้องสิทธิ์ที่รุนแรงจะปะทุขึ้นอย่างหลีกเลี่ยงไม่ได้ และกระบวนการนี้จะมีผลกระทบที่เลวร้ายถึงสามเท่าต่อการสร้างผลิตภัณฑ์จริง:
การบีบทรัพยากรด้านการกำกับดูแล → นักพัฒนาถูกบังคับให้จัดการกับการฟ้องร้องที่เป็นอันตราย (การฟ้องร้องที่ก่อกวน)
ความไว้วางใจในแบรนด์ล่มสลาย → ทุนของชุมชน (ทุนทางสังคม) ถูกทำลายอย่างถาวร
ต้นทุนการกำกับดูแลเสียงรบกวน → ทรัพยากรด้านการวิจัยและพัฒนามากกว่า 30% ถูกใช้ในการดับไฟความคิดเห็นของสาธารณะ
กองทัพผู้ค้าปลีก: ผู้เล่นพลเรือนในสกุลเงินดิจิทัล
ในโครงสร้างพีระมิดของสกุลเงินดิจิทัล นักลงทุนรายย่อยอยู่ที่ระดับล่างสุด และบทบาทในอุดมคติของพวกเขาคือการจัดหาสภาพคล่องในการออกให้กับผู้เข้าร่วมทั้งหมดที่ด้านบน (กล่าวคือ ทำหน้าที่เป็นผู้รับ) พวกเขาได้รับเครื่องมือ "การเล่าเรื่อง" ที่ออกแบบมาอย่างพิถีพิถันเพื่อเพิ่มเบี้ยประกันมีมของสินทรัพย์และดึงดูดผู้ซื้อมากขึ้น เพื่อให้มูลนิธิโครงการสามารถทำกำไรจากการขายโทเค็นได้
อย่างไรก็ตาม นักลงทุนรายย่อยในวงจรปัจจุบันโดยทั่วไปมักจะแสดงความไม่ไว้วางใจในระดับสูง การเปลี่ยนแปลงนี้บังคับให้สมาชิกชุมชนถือโทเค็นที่แจกฟรีโดยไม่มีค่าใดๆ ในขณะที่ผู้ที่อยู่ในโครงการได้ถอนเงินออกไปแล้วผ่านธุรกรรมนอกตลาด (OTC) เหตุผลหลักที่ทำให้ผู้ใช้จำนวนมากบนแพลตฟอร์มโซเชียลโกรธเนื่องจากราคาโทเค็นที่ร่วงลงหรือมูลค่าเป็นศูนย์ของการแจกฟรีก็คือ นักลงทุนรายย่อยไม่ได้เข้าสู่ตลาดเพื่อครอบครองโทเค็นส่วนใหญ่จริงๆ ในรอบนี้ ในขณะที่ผู้ก่อตั้งโครงการยังคงสะสมความมั่งคั่งได้อย่างมาก
สรุป
ประเด็นหลักของอุตสาหกรรม
ตรรกะการดำเนินงานปัจจุบันของตลาดสกุลเงินดิจิทัลนั้นเบี่ยงเบนไปจากแก่นแท้ของการสร้างผลิตภัณฑ์และหันไปขายเครื่องมือการเล่าเรื่องที่ให้ผลตอบแทนสูงเพื่อล่อใจนักลงทุนให้ซื้อโทเค็น กลยุทธ์ที่เน้นการพัฒนาผลิตภัณฑ์นั้นเสียเปรียบในระบบภายใต้กลไกจูงใจปัจจุบัน (แม้ว่าแนวโน้มนี้จะเปลี่ยนแปลงไปอย่างช้าๆ)
ความล้มเหลวเชิงโครงสร้างของแบบจำลองการประเมินค่า
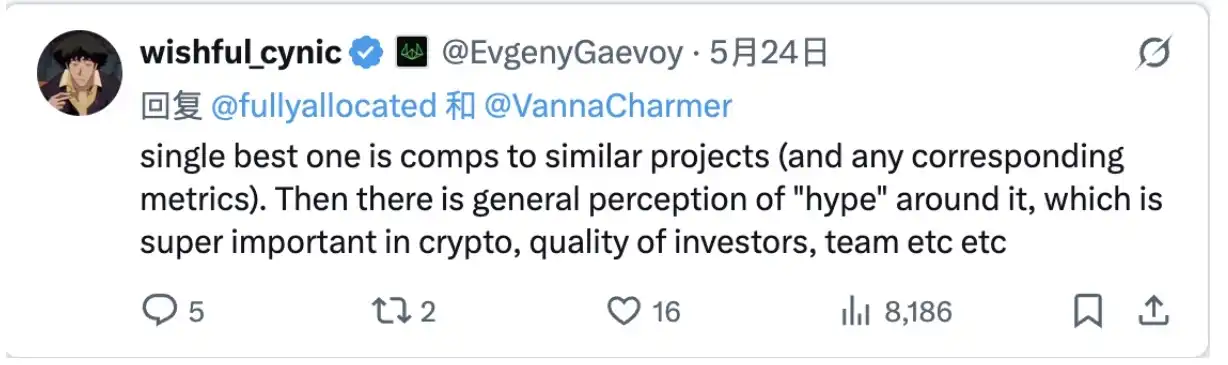
ระบบการประเมินค่าโทเค็นสูญเสียความสามารถในการยึดโยงปัจจัยพื้นฐานและพึ่งพาการประเมินค่าที่เปรียบเทียบได้ (การประเมินค่าตามการเปรียบเทียบ) แทนการประเมินค่าที่แท้จริง ผู้เข้าร่วมตลาดมักใช้ "โทเค็น X สามารถเพิ่มได้กี่เท่า" เพื่อ "แทนที่" การวิเคราะห์อย่างมีเหตุผลเกี่ยวกับปัญหาในทางปฏิบัติที่โครงการแก้ไข ซึ่งส่งผลให้:
1. กลไกการกำหนดราคาโครงการล้มเหลว → ไม่สามารถสร้างแบบจำลองการประเมินมูลค่าที่น่าเชื่อถือได้
2. ไม่สามารถประเมินความเสี่ยงได้ → กลไกการรับประกันหยุดชะงักอย่างสมบูรณ์
นักลงทุนกำลังซื้อลอตเตอรีแบบความน่าจะเป็นมากกว่าหุ้นของบริษัท และคุณสมบัตินี้จะต้องรวมอยู่ในการพิจารณาหลักในการตัดสินใจลงทุน
คู่มือการดำเนินการจัดการเชิงบรรยาย (กรณีเชิงประจักษ์)
ต่อไปนี้คือเทมเพลตการขายเชิงบรรยายทั่วไป ซึ่งแสดงให้เห็นวิธีการสร้างตรรกะการลงทุนเทียมที่ทั้งเป็นที่นิยมและลวงตา:
โครงการ stablecoin ที่ได้รับการรับรองจาก "Peter Thiel" มีแผนที่จะออกโทเค็น ซึ่งจะทำหน้าที่เป็นสินทรัพย์ตัวแทนสำหรับหุ้น Tether
ตรรกะขาขึ้นมีดังนี้:
1. อ้างอิง: มูลค่าตลาดของ Circle คือ 27 พันล้านเหรียญสหรัฐ
2. ข้อได้เปรียบของเป้าหมาย: Tether มีรายได้และกำไรที่สูงกว่าและมีต้นทุนการดำเนินการที่ต่ำกว่า
3. เบี้ยประกันความขาดแคลน: ไม่มีช่องทางโดยตรงในการลงทุนใน Tether → โทเค็นนี้เติมเต็มช่องว่าง
4. พื้นที่แห่งจินตนาการ: กำลังสร้างเครือข่ายการชำระเงินที่เทียบได้กับ Circle โดยมีคุณลักษณะความเป็นส่วนตัว
5. ความคาดหวังในการประเมินมูลค่า: อนาคตทางการเงินมูลค่าล้านล้านดอลลาร์ → มูลค่าตลาดปัจจุบันถูกประเมินต่ำเกินไป
เทมเพลตการบรรยายนี้มีลักษณะการจัดการสองแบบ:
1. การย่อยได้ → การเผยแพร่ที่มีประสิทธิภาพในกลุ่มญาติและเพื่อน
2. อำนาจการกำหนดราคาภาพหลอน → สำรอง “มูลค่า 100 พันล้าน” และพื้นที่จินตนาการที่ไร้เหตุผลอื่น ๆ
มองไปข้างหน้า: การปรับปรุงโครงสร้างตลาดโทเค็น
ฉันยังคงเชื่อมั่นอย่างแน่วแน่ว่าสกุลเงินดิจิทัลเป็นหนึ่งในอุตสาหกรรมที่ให้ผลกำไรที่ไม่สมดุลสูงสุดแก่ผู้ลงทุนทั่วไป/ผู้ค้าปลีกมาโดยตลอด แต่ข้อได้เปรียบนี้กำลังค่อยๆ จางหายไป การเก็งกำไรเป็นหัวใจสำคัญของการจับคู่ตลาดผลิตภัณฑ์ในด้านสกุลเงินดิจิทัล การล่อซื้อเบื้องต้นนี้ดึงดูดผู้เข้าร่วมตลาดให้สนใจผลิตภัณฑ์ที่เราสร้างขึ้น นอกจากนี้ยังเป็นแรงจูงใจพื้นฐานสำหรับเราในการแก้ไขโครงสร้างตลาด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง