การวิเคราะห์ทนายความของ Web3: บริษัทในแผ่นดินใหญ่สามารถออกผลิตภัณฑ์ RWA ในฮ่องกงได้สำเร็จอย่างไร
ชื่อเรื่องต้นฉบับ: "การวิเคราะห์เชิงลึกของทนายความ Web3: องค์กรแผ่นดินใหญ่สามารถออกผลิตภัณฑ์ RWA ในฮ่องกงได้สำเร็จอย่างไร" 》
ผู้เขียนต้นฉบับ: Gui Ruofei, Sha Jun, Crypto Salad
กระบวนการโทเค็นสินทรัพย์ทั่วโลกกำลังเร่งตัวขึ้น ตามข้อมูลจากแพลตฟอร์ม RWA.xyz ณ เดือนเมษายน 2025 มูลค่ารวมของสินทรัพย์ RWA บนเครือข่ายทั่วโลกได้เกิน 22 พันล้านดอลลาร์สหรัฐ ในขณะเดียวกัน Deloitte ยังทำนายในรายงานการวิจัยว่าตลาดอสังหาริมทรัพย์โทเค็นจะถึง 4 ล้านล้านดอลลาร์สหรัฐภายในปี 2035
ในคลื่นนวัตกรรมทางการเงินนี้ ฮ่องกงได้พัฒนาอย่างรวดเร็วเพื่อเป็นผู้บุกเบิกในการพัฒนาการปฏิบัติตามกฎระเบียบในสาขา RWA ด้วยข้อได้เปรียบด้านสถาบันที่ไม่เหมือนใคร ตั้งแต่โครงการโทเค็นสินทรัพย์แบบชาร์จกองที่เปิดตัวโดย Longxin Group ไปจนถึงกองทุนโทเค็นที่ปฏิบัติตามกฎระเบียบแห่งแรกในเอเชียที่เปิดตัวโดย China Asset การจัดการ การนำกรณีตัวอย่างมาตรฐานหลายกรณีไปปฏิบัติอย่างประสบความสำเร็จได้แสดงให้เห็นถึงศักยภาพของการประยุกต์ใช้วิธีการจัดหาเงินทุนที่สร้างสรรค์นี้ในด้านสินทรัพย์จริง
· RWA คืออะไรกันแน่
· เหตุใดจึงควรเลือก RWA และมีข้อดีอะไรบ้าง
· ฮ่องกงควบคุม RWA อย่างไร
· บริษัทในแผ่นดินใหญ่ควรใส่ใจจุดปฏิบัติตามข้อกำหนดใดบ้างเมื่อดำเนินการ RWA ในฮ่องกง
ทีมงาน Crypto Salad มีส่วนเกี่ยวข้องอย่างลึกซึ้งในอุตสาหกรรมสกุลเงินดิจิทัลมาหลายปีและมีประสบการณ์มากมายในการจัดการกับการออกแบบสถาปัตยกรรมโครงการ RWA และปัญหาการปฏิบัติตามข้อกำหนดข้ามพรมแดนที่ซับซ้อนที่เกี่ยวข้อง ในบทความนี้ เราจะรวมประสบการณ์โครงการ RWA ล่าสุดของทีมและผลการวิจัยอุตสาหกรรมเข้าด้วยกันเพื่อคัดแยกและตอบคำถามข้างต้นจากมุมมองของทนายความมืออาชีพ
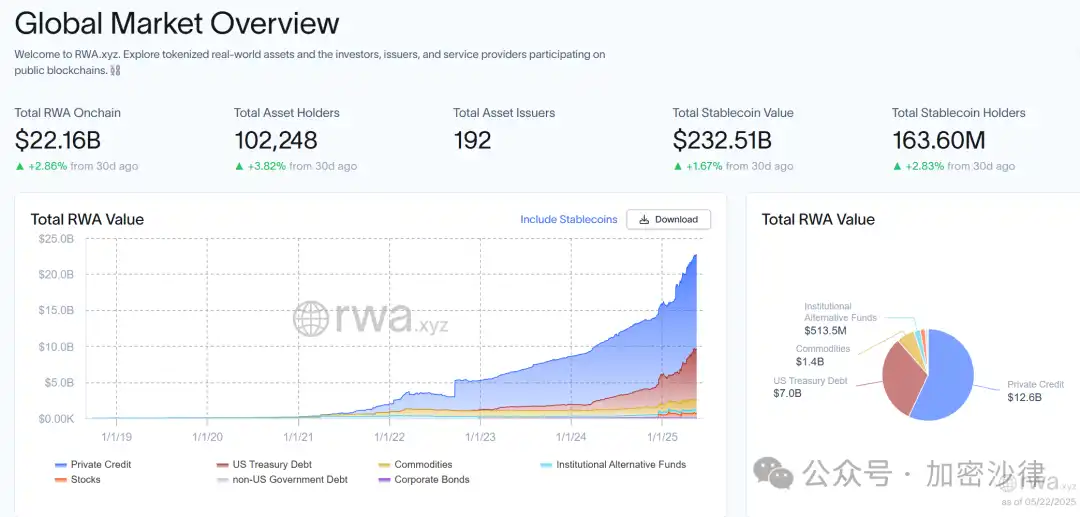
(ภาพด้านบนเป็นภาพรวมทั่วโลก แดชบอร์ดสินทรัพย์ RWA บนเครือข่ายที่รวบรวมโดยเว็บไซต์ RWA.xyz)
1. RWA คืออะไรกันแน่?
RWA ซึ่งมีชื่อเต็มว่า “Real World Assets” คือการแปลงสินทรัพย์ในโลกแห่งความเป็นจริงให้เป็นโทเค็น (หรือ “การแปลงเป็นโทเค็น”) ซึ่งเป็นรูปแบบทางการเงินที่สร้างสรรค์โดยอิงจากเทคโนโลยีบล็อคเชน โดยใช้เทคโนโลยีบล็อคเชนเพื่อจับคู่สินทรัพย์ทางกายภาพหรือสินทรัพย์ทางการเงินเข้ากับเครือข่าย จึงแปลงสินทรัพย์เหล่านี้เป็นโทเค็นดิจิทัลที่มีสภาพคล่องและความสามารถในการแบ่งแยกสูง กระบวนการแปลงนี้ไม่เพียงแต่ทำให้สินทรัพย์แสดงออกในรูปแบบดิจิทัลเท่านั้น แต่ยังทำให้สินทรัพย์จริงเหล่านี้มีความโปร่งใสและสามารถตรวจสอบย้อนกลับได้อย่างไม่เคยมีมาก่อนผ่านเทคโนโลยีบล็อคเชนอีกด้วย
แม้ว่าเราจะสามารถอธิบายความหมายและการขยายขอบเขตของแนวคิด RWA ได้ในระดับทฤษฎี แต่เป็นเรื่องยากที่ทุกฝ่ายจะบรรลุฉันทามติที่สมบูรณ์เมื่อต้องพูดถึงแนวทางปฏิบัติด้านโครงการเฉพาะเจาะจง
"RWA ที่แท้จริงคืออะไรกันแน่ โครงการใดบ้างที่ควรระบุเป็นโครงการ RWA?" - ผู้เชี่ยวชาญ หน่วยงานกำกับดูแล และฝ่ายโครงการ ต่างก็มีมุมมองและความคิดเห็นของตนเองเกี่ยวกับคำถามข้างต้น ทีมงาน Crypto Salad ได้ผสมผสานประสบการณ์ของโครงการและผลการวิจัยเพื่อแสดงความคิดเห็นของตนเองจากมุมมองของการปฏิบัติตามกฎหมาย: "RWA เป็นแนวคิดที่กว้างมากและไม่มีคำตอบมาตรฐาน กระบวนการทั้งหมดที่ทำให้โทเค็นสินทรัพย์เกิดขึ้นได้ผ่านเทคโนโลยีบล็อคเชนนั้นสามารถเรียกได้ว่าเป็น RWA" สำหรับการวิเคราะห์เชิงลึกเกี่ยวกับแนวคิดของ RWA โปรดดู: "การถอดรหัสของ Web3 Lawyer: คุณเข้าใจ RWA ประเภทใด"
2. เหตุใดจึงควรเลือก RWA และมีข้อดีอะไรบ้าง
(I) การเปิดใช้งานสถานการณ์การจัดหาเงินทุนสำหรับสินทรัพย์ขนาดใหญ่ที่ยากต่อการเข้าถึงด้วยการเงินแบบดั้งเดิม
ประการแรก หากใช้ทรัพย์สินอสังหาริมทรัพย์ สิทธิในการรับรายได้จากโครงสร้างพื้นฐาน สินค้าโภคภัณฑ์ และสินทรัพย์อื่นๆ เป็นตัวอย่าง สินทรัพย์เหล่านี้ยากที่จะจัดหาเงินทุนผ่านเครื่องมือทางการเงินแบบดั้งเดิม เนื่องจากคุณสมบัติของสินทรัพย์ขนาดใหญ่ ข้อจำกัดด้านสภาพคล่อง การกำกับดูแลการปฏิบัติตามข้อกำหนด และปัญหาที่ซับซ้อนอื่นๆ โมเดล RWA ผสมผสานเทคโนโลยีบล็อคเชนเพื่อแบ่งการเป็นเจ้าของสินทรัพย์ทางกายภาพหรือสินทรัพย์ทุนเหล่านี้ แปลงเป็นโทเค็นดิจิทัลที่มีสภาพคล่องสูง และระดมทุนของนักลงทุนโดยการออกโทเค็นดิจิทัล RWA ได้เปิดวิธีการจัดหาเงินทุนใหม่สำหรับสินทรัพย์ดังกล่าวข้างต้น ช่วยให้สินทรัพย์ที่ "หลับใหล" เหล่านี้ได้รับการฟื้นฟู ซึ่งหมายความว่าในช่วงเวลาที่มี ช่องทางการระดมทุนมีน้อย การหาเงินทุนทำได้ยาก และต้นทุนการระดมทุนก็สูง RWA สามารถให้ "วิธีใหม่ในการสร้างรายได้" แก่บริษัทได้
สำหรับนักลงทุน การแบ่งโทเค็นช่วยลดเกณฑ์การลงทุนสำหรับสินทรัพย์เฉพาะ ตัวอย่างเช่น การลงทุนในอสังหาริมทรัพย์ ภายใต้กรอบการเงินแบบดั้งเดิม หากนักลงทุนต้องการลงทุนในอสังหาริมทรัพย์ พวกเขามักจะต้องใช้เงินหลายแสนหยวนเพื่อซื้อสิทธิ์ในทรัพย์สินทั้งหมด เกณฑ์เงินทุนที่สูงเกินไปทำให้ผู้ลงทุนรายย่อยและรายกลางจำนวนมากถูกตัดสิทธิ์ หากใช้โมเดล RWA นักลงทุนอาจต้องใช้เงินเพียง 50 ดอลลาร์เพื่อซื้อโทเค็นที่แสดงถึงการเป็นเจ้าของอสังหาริมทรัพย์บางส่วน โดยการถือโทเค็นไว้ นักลงทุนจะสามารถรับผลตอบแทนจากการลงทุนจากการเพิ่มขึ้นของมูลค่าอสังหาริมทรัพย์และรายได้จากการเช่า
(II) ลดต้นทุนการจัดหาเงินทุนและปรับปรุงประสิทธิภาพการจัดหาเงินทุน
ในกระบวนการออกหลักทรัพย์แบบดั้งเดิม องค์กรและโครงการต่างๆ จำเป็นต้องผ่านกระบวนการตรวจสอบที่เข้มงวดและยาวนาน และคุณสมบัติ ขนาด วิธีการดำเนินโครงการ ฯลฯ ของหน่วยงานที่ออกหลักทรัพย์จะต้องเป็นไปตามข้อกำหนดที่สูง ตัวอย่างเช่น การออกหลักทรัพย์ที่มีสินทรัพย์ค้ำประกัน (ABS) มาตรฐานการกำกับดูแลและการอนุมัติมีความเข้มงวดมาก ซึ่งจำกัดความต้องการเงินทุนของบริษัทบางแห่งในระดับมาก
ภายใต้รูปแบบ RWA นอกเหนือจากการปฏิบัติตามข้อกำหนดการปฏิบัติตามกฎหมายในท้องถิ่นแล้ว ฝ่ายการเงินยังมีข้อกำหนดและข้อจำกัดในการเข้าถึงอื่นๆ ค่อนข้างน้อย แต่สินทรัพย์พื้นฐานยังคงต้องเป็นไปตามข้อกำหนด ดังนั้น วิธีการจัดหาเงินทุนนี้จึงหลีกเลี่ยงขั้นตอนการตรวจสอบที่ยาวนานและขั้นตอนการออกเงินทุนที่ยุ่งยากในกระบวนการจัดหาเงินทุนแบบดั้งเดิมได้ในระดับหนึ่ง และยังช่วยลดต้นทุนการจัดหาเงินทุนได้อย่างมีประสิทธิภาพอีกด้วย
(III) โครงสร้างธุรกรรมที่กำหนดเอง
การจัดหาเงินทุน RWA มอบความยืดหยุ่นที่ไม่เคยมีมาก่อนให้กับบริษัทต่างๆ ทำให้สามารถปรับโครงสร้างการจัดหาเงินทุนตามความต้องการของตลาดและเป้าหมายการพัฒนาของตนเองได้ องค์กรต่างๆ สามารถออกแบบเงื่อนไขสำคัญต่างๆ เช่น รูปแบบการแจกจ่ายผลกำไร กลไกการแลกรับ กลไกการปลดล็อคโทเค็น และปรับเงื่อนไขการออกได้แบบเรียลไทม์ตามพลวัตของตลาดได้อย่างอิสระ ความยืดหยุ่นในระดับสูงนี้ช่วยให้บริษัทสามารถตอบสนองความคาดหวังและความต้องการความเสี่ยงของนักลงทุนได้อย่างแม่นยำ จึงปรับปรุงการกำหนดเป้าหมายและอัตราความสำเร็จของการจัดหาเงินทุน โดยพื้นฐานแล้ว นอกเหนือจากการนำเทคโนโลยีบล็อคเชนมาใช้เพื่อปรับปรุงประสิทธิภาพและความโปร่งใสในการจัดหาเงินทุนแล้ว RWA ยังเปลี่ยนแปลงตรรกะการจัดหาเงินทุนภายใต้กรอบการเงินแบบดั้งเดิมอีกด้วย รูปแบบการจัดหาเงินทุนแบบดั้งเดิม ไม่ว่าจะเป็นการจัดหาเงินทุนด้วยหนี้หรือการจัดหาเงินทุนด้วยหุ้น มักจะพึ่งพาสินเชื่อขององค์กรเป็นพื้นฐาน ในทางตรงกันข้าม RWA ใช้เทคโนโลยีบล็อคเชนเพื่อแยก “เครดิตองค์กร” ออกจาก “เครดิตสินทรัพย์” ได้อย่างมีประสิทธิภาพ ด้วยวิธีนี้ แม้ว่าสถานะเครดิตของผู้ออกหลักทรัพย์จะอยู่ในระดับปานกลาง แต่ตราบใดที่สินทรัพย์อ้างอิงนั้นมีคุณภาพสูง ก็สามารถรับเงินทุนได้ตามเครดิตของสินทรัพย์นั้นๆ เอง
คุณสมบัตินี้จะคล้ายคลึงกับโหมด ABS ที่กล่าวไว้ข้างต้น อย่างไรก็ตาม แม้ว่าทั้งสองจะมีความคล้ายคลึงกันในตรรกะทางการเงิน แต่ความแตกต่างหลักระหว่างทั้งสองอยู่ที่กลุ่มนักลงทุนที่พวกเขาครอบคลุมและผลกระทบทางนิเวศวิทยาที่เกิดขึ้น ตลาด ABS นั้นถูกครอบงำโดยสถาบันทางการเงินแบบดั้งเดิมเป็นหลัก ผู้เข้าร่วมตลาดมีค่อนข้างจำกัด และนิติบุคคลการซื้อขายส่วนใหญ่เป็นนักลงทุนสถาบัน ลักษณะเฉพาะนี้ทำให้ความลึกการซื้อขายโดยรวมของ ABS ไม่เพียงพอ การครอบคลุมตลาดค่อนข้างแคบ และขาดอิทธิพลที่กว้างขวาง
ในทางกลับกัน ผู้เข้าร่วมในตลาด RWA มีความหลากหลายมากกว่า นอกเหนือจากสถาบันการเงินแบบดั้งเดิมแล้ว ตลาดการเงิน RWA ยังดึงดูดนักลงทุนด้านสกุลเงินดิจิทัลและพันธมิตรในระบบนิเวศอุตสาหกรรมอีกมากมาย ดังนั้นในตลาด RWA ทุกคนตั้งแต่สถาบันระดับมืออาชีพไปจนถึงนักลงทุนรายย่อยทั่วไปไปจนถึงพันธมิตรสามารถซื้อ ขายและใช้โทเค็นได้อย่างอิสระ และกลายเป็นส่วนสำคัญของระบบนิเวศโทเค็น
นักลงทุนจำนวนมากได้สร้างระบบนิเวศและชุมชนขนาดใหญ่และมีการใช้งานอยู่ตลอดเวลาโดยรอบโทเค็น RWA ความสามัคคีชุมชนที่แข็งแกร่งและความเหนียวแน่นทางนิเวศวิทยาที่เกิดขึ้นจะช่วยสนับสนุนการเติบโตของมูลค่าโทเค็น RWA ในระยะยาวได้อย่างแข็งแกร่ง ส่งผลให้การพัฒนาตลาดมีสุขภาพดี ความเจริญรุ่งเรืองของระบบนิเวศบนเครือข่ายยังสามารถส่งผลดีต่อการพัฒนาธุรกิจนอกเครือข่ายของฝ่ายโครงการและช่วยยกระดับเสียงของแบรนด์ฝ่ายโครงการได้อย่างมีนัยสำคัญ
โมเดลการพัฒนาการตอบรับเชิงบวกของการทำงานร่วมกันแบบออนเชนและออฟเชนนี้ถือเป็นความละเอียดอ่อนที่แท้จริงของโมเดล RWA เมื่อเทียบกับวิธีการจัดหาเงินทุนแบบดั้งเดิม และยังยากที่จะบรรลุผลได้ด้วยโมเดล ABS อีกด้วย ปัจจุบันตลาดยังคงมีการปลูกฝังและขยายกลุ่มนักลงทุน RWA ในเส้นทาง RWA ปัจจุบัน ผลิตภัณฑ์โทเค็นสินทรัพย์ทางการเงินต่างๆ กำลังเป็นผู้นำทาง เนื่องจากสินทรัพย์ทางการเงินมีคุณลักษณะเฉพาะ เช่น การปฏิบัติตามข้อกำหนดสูง มีมาตรฐานสูง และมีความยากลำบากในการรวบรวมข้อมูลน้อย ดังนั้นโทเค็นของสินทรัพย์ทางการเงินจึงมีข้อได้เปรียบที่เป็นเอกลักษณ์และมีผลสาธิตในเส้นทาง RWA
คลื่นของการสร้างโทเค็นสินทรัพย์ทางการเงินเริ่มต้นด้วยผลิตภัณฑ์ เช่น พันธบัตรกระทรวงการคลังสหรัฐ และกองทุนตลาดเงิน ซึ่งมีความเสี่ยงสินทรัพย์อ้างอิงต่ำที่สุด ตัวอย่างทั่วไปคือกองทุนการลงทุนโทเค็น BUIDL ที่เปิดตัวโดย BlackRock ซึ่งเป็นกลุ่มการจัดการสินทรัพย์ระดับโลกชั้นนำ ณ ขณะนี้มูลค่าตลาดรวมของ BUIDL ได้ถึง 2.89 พันล้านเหรียญสหรัฐ นอกจากสินทรัพย์ทางการเงินที่มีความเสี่ยงต่ำแล้ว สินทรัพย์ทางการเงินที่มีความเสี่ยงสูง เช่น หุ้นและ ETF ก็เข้าสู่ช่องทางด่วนของการสร้างโทเค็นเมื่อไม่นานมานี้เช่นกัน เมื่อวันที่ 22 และ 23 พฤษภาคม แพลตฟอร์มการซื้อขาย Kraken และ Ondo Finance ได้ประกาศตามลำดับว่าพวกเขาจะส่งเสริมการสร้างโทเค็นและการซื้อขายแบบออนไลน์ของสินทรัพย์ทางการเงิน เช่น หุ้นและ ETF
ด้วยการนำไปใช้งานอย่างรวดเร็วและการพัฒนาสินทรัพย์ทางการเงินโทเค็นและสกุลเงินดิจิทัลที่มีเสถียรภาพต่างๆ ขนาดของผู้ลงทุนและสภาพคล่องของตลาด RWA จะไปถึงระดับใหม่ ในอนาคต ผลิตภัณฑ์ RWA ประเภทต่างๆ มากขึ้นเรื่อยๆ จะเข้ามาอยู่ในสายตาของนักลงทุน ส่งผลให้มีผู้ใช้ Web2 และนักลงทุนทางการเงินแบบดั้งเดิมเข้ามาสู่ระบบนิเวศ RWA มากขึ้น วงล้อแห่งระบบนิเวศ RWA ทั้งหมดจะหมุนเวียนและพัฒนาอย่างรวดเร็ว นำมาซึ่งความมั่งคั่งและโอกาสใหม่ๆ ในอุตสาหกรรม
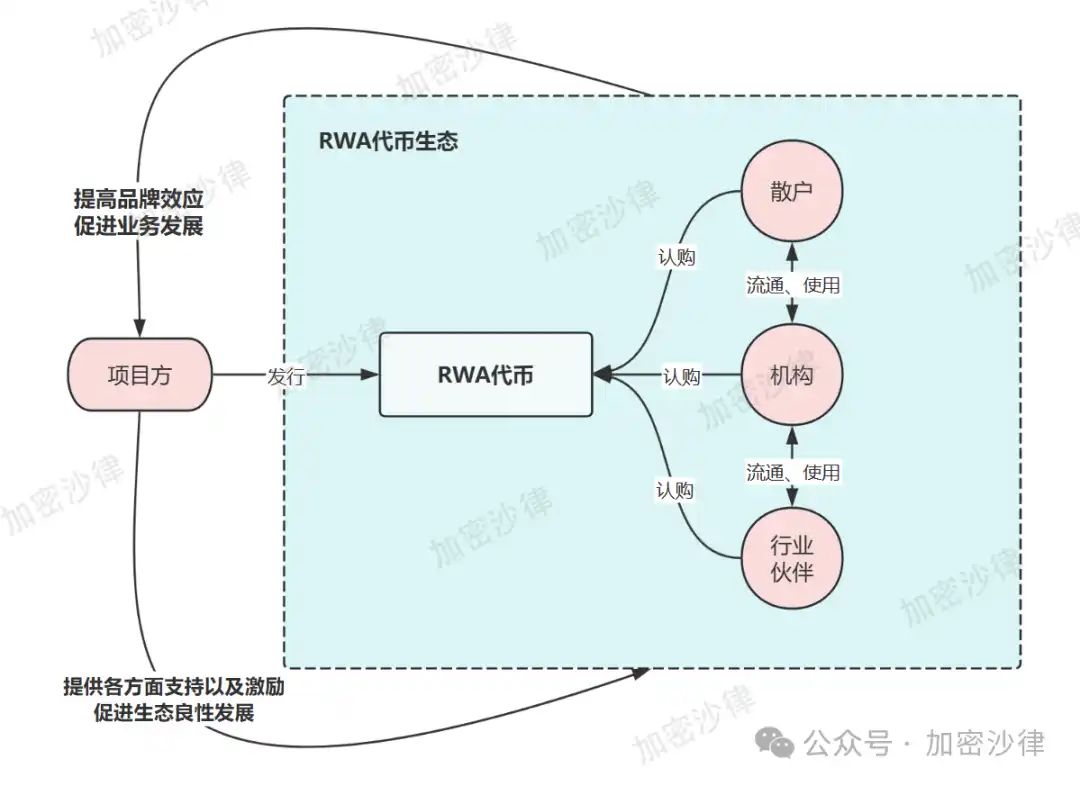
(รูปภาพด้านบนเป็นแผนผังของแบบจำลองการพัฒนาเชิงนิเวศ RWA เพื่อใช้อ้างอิงเท่านั้น)
III. ฮ่องกงควบคุม RWA อย่างไร
(I) หลักการกำกับดูแล
ในฐานะแกนหลักในการกำกับดูแลตลาดของฮ่องกง คณะกรรมการกำกับหลักทรัพย์และสัญญาซื้อขายล่วงหน้าของฮ่องกงได้ใช้ "แนวทางที่มองทะลุผ่าน" ในกระบวนการกำกับดูแลผลิตภัณฑ์ RWA แก่นของหลักการนี้ก็คือ การกำกับดูแลไม่ได้มุ่งเน้นไปที่ว่าผลิตภัณฑ์นั้นมีรูปแบบเป็น "โทเค็น" หรือไม่ แต่เน้นไปที่คุณลักษณะทางการเงินของสินทรัพย์จริงที่สอดคล้องกับโทเค็นแทน โดยสรุปแล้ว กฎระเบียบ RWA ของฮ่องกงนั้นคือการกลับไปสู่แก่นแท้ของสินทรัพย์พื้นฐาน แทนที่จะถูกจำกัดอยู่เพียงรูปแบบโทเค็นเท่านั้น หลักการกำกับดูแลนี้ยังถือเป็นการแสดงออกอย่างเป็นรูปธรรมของแนวคิดเรื่อง “ธุรกิจเดียวกัน ความเสี่ยงเดียวกัน กฎเกณฑ์เดียวกัน”
(II) เอกสารกำกับดูแลเฉพาะ
1. ในเดือนพฤศจิกายน 2023 สำนักงานคณะกรรมการกำกับหลักทรัพย์และสัญญาซื้อขายล่วงหน้า (SFC) ของฮ่องกงได้ออก "หนังสือเวียนเกี่ยวกับผลิตภัณฑ์การลงทุนที่ได้รับการอนุมัติจาก SFC ในรูปแบบโทเค็น" ซึ่งชี้แจงแนวคิดของการกำกับดูแลแบบแบ่งระดับสำหรับการออกโทเค็นหลักทรัพย์ ตามกฎระเบียบที่เกี่ยวข้อง หลักทรัพย์โทเค็นจะต้องเป็นไปตามข้อบังคับหลักทรัพย์และสัญญาซื้อขายล่วงหน้า และต้องเป็นไปตามข้อกำหนดที่เกี่ยวข้องที่กำหนดไว้โดย SFC ในหนังสือเวียนข้างต้น รวมถึงคุณสมบัติในการออกโทเค็น การเปิดเผยข้อมูล และความเหมาะสมของผู้ลงทุน โทเค็นที่ไม่ใช่หลักทรัพย์จะรวมอยู่ในขอบเขตการกำกับดูแลของข้อบังคับต่อต้านการฟอกเงิน
2. ในเดือนพฤศจิกายน 2023 คณะกรรมการกำกับดูแลหลักทรัพย์ฮ่องกงได้ออก "หนังสือเวียนเกี่ยวกับตัวกลางที่ประกอบกิจกรรมที่เกี่ยวข้องกับหลักทรัพย์โทเค็น" หนังสือเวียนดังกล่าวเน้นย้ำว่าถึงแม้หลักทรัพย์โทเค็นจะออกโดยใช้เทคโนโลยีบล็อคเชน แต่ก็ยังคงถือเป็นหลักทรัพย์แบบดั้งเดิมและต้องปฏิบัติตามกฎหมายและข้อบังคับด้านหลักทรัพย์ที่มีอยู่ ในเวลาเดียวกัน ผู้ทำหน้าที่กลางจะต้องดำเนินการตรวจสอบความสมเหตุสมผล ตรวจสอบความเหมาะสมของผลิตภัณฑ์ และแจ้งให้ CSRC ทราบล่วงหน้าเมื่อทำการจัดจำหน่าย ซื้อขาย และจัดการสินทรัพย์ดังกล่าว
3. ในเดือนมีนาคม พ.ศ. 2567 HKMA เปิดตัว “โครงการ Ensemble” ในจำนวนนี้ Ensemble Sandbox จะมุ่งเน้นไปที่การสำรวจสถานการณ์การใช้งานของเทคโนโลยีโทเค็น และมีการนำโครงการ RWA หลายโครงการไปปฏิบัติอย่างประสบความสำเร็จ ครอบคลุมหลายอุตสาหกรรม เช่น พันธบัตรสีเขียว เครดิตคาร์บอน อสังหาริมทรัพย์ และการเงินห่วงโซ่อุปทาน โดยรวมแล้ว ตั้งแต่ปี 2023 ถึงปี 2024 คณะกรรมการกำกับหลักทรัพย์และสัญญาซื้อขายล่วงหน้าของฮ่องกงได้ออกหนังสือเวียนและเอกสารแนะนำเกี่ยวกับผลิตภัณฑ์การลงทุนโทเค็นอย่างต่อเนื่อง โดยชี้แจงมาตรฐานการกำกับดูแลเฉพาะสำหรับผลิตภัณฑ์ RWA (โดยเฉพาะหลักทรัพย์โทเค็น) มากขึ้น จึงให้คำแนะนำด้านการกำกับดูแลที่ชัดเจนสำหรับการพัฒนาตลาด RWA ที่มั่นคง
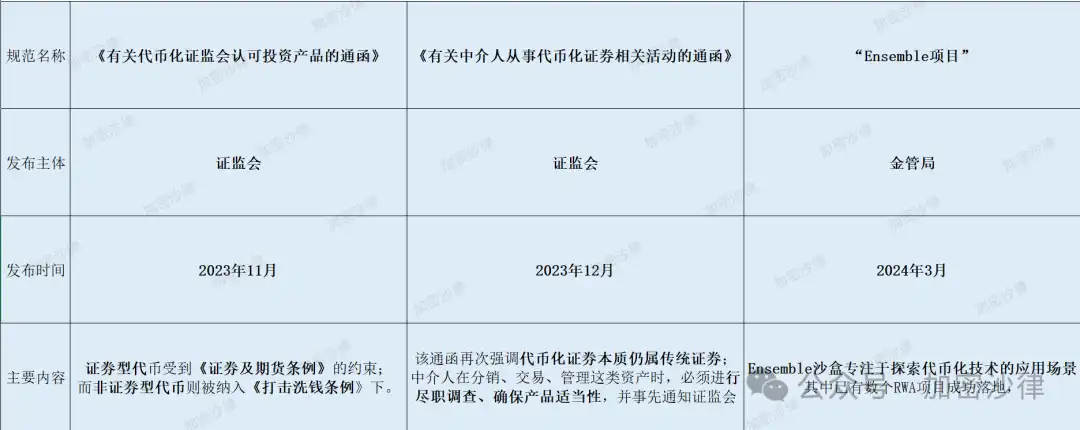
(ภาพด้านบนเป็นบทสรุปของกรอบการกำกับดูแลที่เกี่ยวข้องสำหรับ RWA)
บทความด้านบนวิเคราะห์กรอบการกำกับดูแลของฮ่องกงสำหรับ RWA โดยเฉพาะ และการตรวจสอบที่สมบูรณ์และเป็นระบบเกี่ยวกับนโยบายการกำกับดูแลสินทรัพย์เสมือนของฮ่องกงสามารถพบได้ที่ด้านล่าง: "บทความหลักในบทความเดียว: การทบทวนอย่างเป็นระบบเกี่ยวกับกรอบนโยบายการกำกับดูแลสินทรัพย์เสมือนของฮ่องกง"
ประการที่สี่ บริษัทในแผ่นดินใหญ่ต้องใส่ใจในประเด็นการปฏิบัติตามข้อกำหนดใดบ้างเมื่อดำเนินการ RWA ในฮ่องกง? เหตุผลที่การออก RWA จะต้องมีสถาปัตยกรรมแบบข้ามพรมแดนก็เพราะว่าการออกโทเค็นถือเป็นเส้นแบ่งทางกฎระเบียบที่ไม่สามารถข้ามได้ภายในจีนแผ่นดินใหญ่ เมื่อวันที่ 4 กันยายน 2017 ธนาคารประชาชนแห่งประเทศจีนและหน่วยงานอื่นอีก 7 แห่งได้ออก "ประกาศเกี่ยวกับการป้องกันความเสี่ยงด้านการออกและการจัดหาเงินทุนโทเคน" ซึ่งระบุอย่างชัดเจนว่า องค์กรหรือบุคคลใดๆ ไม่อาจมีส่วนร่วมในกิจกรรมการออกและการจัดหาเงินทุนโทเคนที่ผิดกฎหมาย และควรหยุดกิจกรรมการออกและการจัดหาเงินทุนโทเคนทุกประเภททันที
ดังนั้น การออกสกุลเงินโดยโครงการ RWA ในจีนแผ่นดินใหญ่จะต้องเกิดขึ้นในต่างประเทศ ในหมู่พวกเขา ฮ่องกงได้กลายเป็นหนึ่งในตัวเลือกที่ดีที่สุดสำหรับบริษัทจีนในการดำเนินโครงการ RWA เนื่องจากมีกรอบการกำกับดูแลที่ครอบคลุม ทัศนคติเชิงนโยบายที่เป็นมิตร และระบบนิเวศอุตสาหกรรมที่อุดมสมบูรณ์ บทความต่อไปนี้จะวิเคราะห์จุดปฏิบัติตามข้อกำหนดที่สำคัญและแนวคิดการออกแบบกรอบงานสำหรับการดำเนินโครงการ RWA ในฮ่องกงจากสามแง่มุม: สินทรัพย์พื้นฐาน ข้อมูลบนเชน และการหมุนเวียนเงินทุน
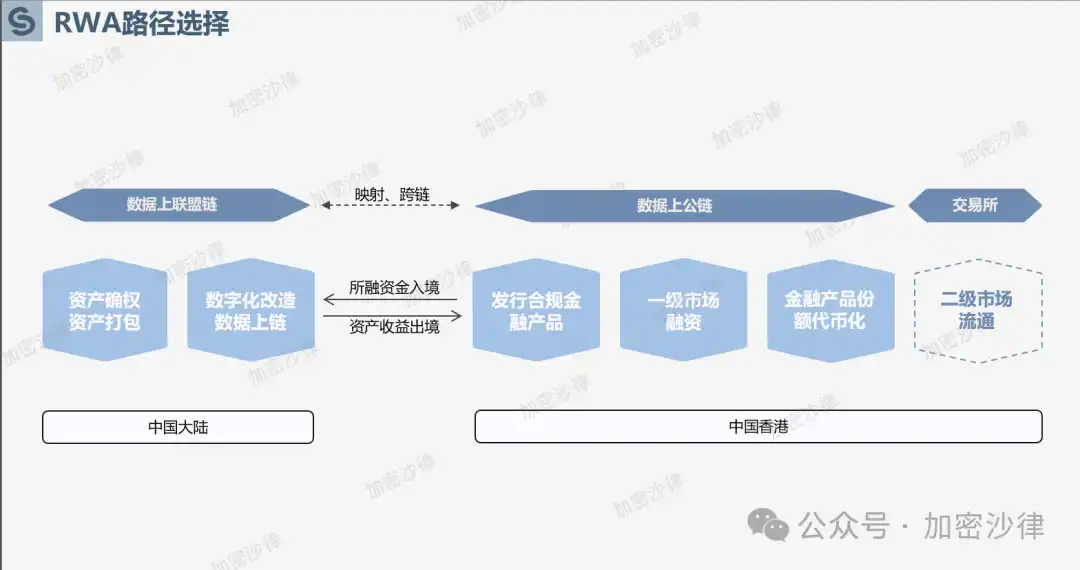
(ภาพด้านบนเป็นแผนผังของกรอบงานโดยรวมในการออก RWA ในฮ่องกง)
(I) การปฏิบัติตามสินทรัพย์อ้างอิง
1. การยืนยันความเป็นเจ้าของสินทรัพย์
เนื่องจากสาระสำคัญของ RWA คือการแปลงสินทรัพย์ในโลกแห่งความเป็นจริงเป็นโทเค็น ผู้ถือโทเค็นจะเป็นเจ้าของความเป็นเจ้าของสินทรัพย์ในโลกแห่งความเป็นจริงโดยตรงหรือโดยอ้อม ดังนั้นเพื่อให้แน่ใจว่าโทเค็น RWA ในลำดับถัดไปสามารถออก เผยแพร่ และแลกรับได้อย่างถูกกฎหมาย เจ้าของสินทรัพย์พื้นฐาน ซึ่งก็คือฝ่ายโครงการ RWA จะต้องแน่ใจว่าตนเป็นเจ้าของสินทรัพย์อย่างถูกกฎหมายและชัดเจน ทีมงานปฏิบัติตามข้อกำหนดของโครงการ RWA จำเป็นต้องดำเนินการตรวจสอบอย่างละเอียดเกี่ยวกับสินทรัพย์พื้นฐานในระหว่างโครงการเพื่อให้แน่ใจว่าการเป็นเจ้าของถูกต้องตามกฎหมาย โดยเฉพาะอย่างยิ่ง ในระหว่างกระบวนการตรวจสอบอย่างรอบคอบ ทีมงานปฏิบัติตามข้อกำหนดจะตรวจสอบข้อพิพาทเกี่ยวกับความเป็นเจ้าของ และรวบรวมและตรวจยืนยันข้อมูลที่เกี่ยวข้อง เช่น เอกสารความเป็นเจ้าของ ข้อมูลการจดทะเบียนสาธารณะ สถานะการดำเนินคดี คำมั่นสัญญา จำนอง หรือการอายัดทรัพย์สินที่เกี่ยวข้องโดยศาล
2. การตรวจสอบสินทรัพย์
หลังจากเสร็จสิ้นการยืนยันสินทรัพย์แล้ว ฝ่ายโครงการยังต้องจ้างหน่วยงานตรวจสอบบัญชีมืออาชีพเพื่อตรวจสอบสินทรัพย์ที่เกี่ยวข้องด้วย รายงานการตรวจสอบจะให้ข้อมูลอ้างอิงสำหรับการกำหนดราคาและการออกสินทรัพย์ในภายหลัง ซึ่งรวมถึงแต่ไม่จำกัดเพียงองค์ประกอบต่อไปนี้: · มูลค่าตลาดของสินทรัพย์ - การประเมินมูลค่าตลาดยุติธรรมที่ดำเนินการโดยผู้ประเมินมืออาชีพหรือผู้เชี่ยวชาญด้านการประเมินค่า โดยอ้างอิงถึงข้อมูลการทำธุรกรรมในอดีต สภาวะตลาด และราคาของสินทรัพย์ที่คล้ายคลึงกัน
· การเสื่อมราคาและการด้อยค่าของสินทรัพย์ - สำหรับสินทรัพย์ถาวร ให้พิจารณาถึงวิธีการเสื่อมราคา อายุการใช้งานของสินทรัพย์ และการด้อยค่าที่เป็นไปได้ เพื่อให้แน่ใจว่ามูลค่าที่ประเมินจะสะท้อนถึงมูลค่าที่แท้จริงได้อย่างสมเหตุสมผล
· การระบุความเสี่ยงของสินทรัพย์ – ระบุความเสี่ยงที่เกี่ยวข้องกับสินทรัพย์ เช่น ความเสี่ยงทางตลาด ความเสี่ยงทางกฎหมาย ความเสี่ยงด้านสภาพคล่อง ความเสี่ยงด้านการดำเนินงาน ฯลฯ
3. การโอนสินทรัพย์
ดังที่กล่าวไว้ก่อนหน้านี้ คุณค่าหลักของ RWA อยู่ที่การจัดหาเงินทุนโดยตรงโดยอิงจากสินเชื่อของสินทรัพย์ที่มีคุณภาพสูง ซึ่งแตกต่างจากรูปแบบการจัดหาเงินทุนแบบดั้งเดิมที่อิงจากสินเชื่อขององค์กร ดังนั้น ในการดำเนินโครงการ RWA จึงจำเป็นต้องแยกสินทรัพย์พื้นฐานออกจากหน่วยงานปฏิบัติการจริงของฝ่ายโครงการ เพื่อแยกความเสี่ยงระหว่างหน่วยงานปฏิบัติการและสินทรัพย์พื้นฐาน ต่อไปนี้จะรวมกรณีจริงที่ทีม Crypto Salad กำลังส่งเสริมเพื่อแสดงรูปแบบสถาปัตยกรรมการโอนสินทรัพย์แบบหนึ่ง:
· ประการแรก ทีมงานปฏิบัติตามข้อกำหนดของโครงการจะช่วยเหลือฝ่ายโครงการในการจัดตั้ง SPV (นิติบุคคลเพื่อวัตถุประสงค์พิเศษ) ในประเทศจีน
· ประการที่สอง หน่วยงานปฏิบัติการจริงจะโอนสินทรัพย์อ้างอิงไปยัง SPV ผ่านธุรกรรมการซื้อและขาย
· ในที่สุด SPV จะลงนามในข้อตกลงการให้บริการการดำเนินงานกับฝ่ายโครงการ และฝ่ายโครงการจะเป็นผู้รับผิดชอบการดำเนินงานและการจัดการสินทรัพย์พื้นฐาน และ SPV จะชำระค่าธรรมเนียมบริการที่สอดคล้องกันให้กับฝ่ายโครงการเป็นประจำ
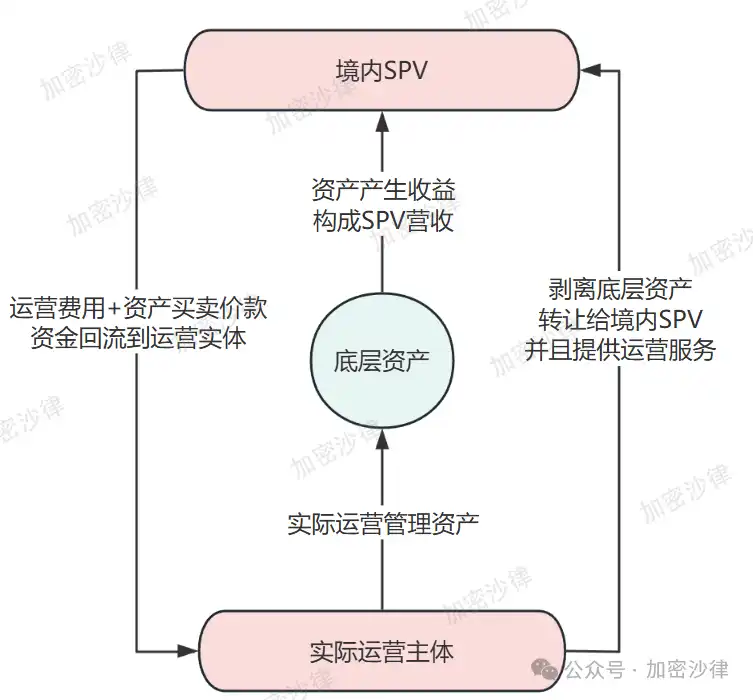
(รูปภาพด้านบนเป็นแผนผังของการออกแบบกรอบการขายสินทรัพย์ เพื่อใช้อ้างอิงเท่านั้น)
โดยสรุปแล้ว ผ่านโครงสร้างการขายสินทรัพย์นี้ ฝ่ายโครงการสามารถโอนกรรมสิทธิ์สินทรัพย์ให้กับบริษัท SPV แยกความเสี่ยง และอำนวยความสะดวกในการจัดแพ็คเกจและออกสินทรัพย์ในภายหลัง ในขณะเดียวกัน ถึงแม้ว่านิติบุคคลปฏิบัติการจริงจะไม่เป็นเจ้าของสินทรัพย์อีกต่อไป แต่ก็ยังคงบริหารจัดการและดำเนินงานสินทรัพย์พื้นฐานต่อไปได้ผ่านข้อตกลงการบริการ
(II) การปฏิบัติตามข้อมูลบนเครือข่าย
เนื่องจากปัจจุบันประเทศของฉันมีการกำกับดูแลที่เข้มงวดเกี่ยวกับการส่งข้อมูลข้ามพรมแดนและการแลกเปลี่ยนข้อมูล โครงการ RWA ส่วนใหญ่จึงจะไม่เลือกถ่ายโอนข้อมูลที่เกี่ยวข้องไปยังต่างประเทศ แต่เผยแพร่และเปิดเผยข้อมูลดังกล่าวบนเครือข่ายสาธารณะ ในระหว่างกระบวนการวิจัย ทีมงาน Crypto Salad พบว่าภายใต้สมมติฐานของการปฏิบัติตามข้อกำหนดของ "กฎหมายรักษาความปลอดภัยข้อมูล" และ "กฎหมายคุ้มครองข้อมูลส่วนบุคคล" ของประเทศของฉัน ฝ่ายโครงการมีแนวโน้มที่จะเลือกรูปแบบ "สองโซ่และหนึ่งสะพาน" เพื่อให้บรรลุข้อมูลบนโซ่ โดยเฉพาะอย่างยิ่ง ข้อมูลสินทรัพย์ RWA จะถูกอัปโหลดไปยังเครือข่ายพันธมิตรในประเทศและจัดเก็บ ในขณะที่โทเค็น RWA ที่สอดคล้องกันนั้นจะถูกใช้งานบนเครือข่ายสาธารณะประสิทธิภาพสูงในต่างประเทศ โทเค็น RWA ที่หมุนเวียนไปต่างประเทศและข้อมูลบนเครือข่ายภายในประเทศได้รับการแมปและเชื่อมโยงผ่านสะพานข้ามเครือข่าย การออกแบบสถาปัตยกรรมประเภทนี้ไม่เพียงแต่ช่วยแก้ปัญหาการรับรองความถูกต้องบนเครือข่ายของข้อมูลที่เกี่ยวข้องกับสินทรัพย์ RWA เท่านั้น แต่ยังรับประกันความโปร่งใสและความสามารถในการตรวจสอบย้อนกลับของข้อมูลสินทรัพย์อีกด้วย นอกจากนี้ยังหลีกเลี่ยงเส้นแบ่งความสอดคล้องตามกฎหมายของการส่งข้อมูลข้ามพรมแดนอีกด้วย
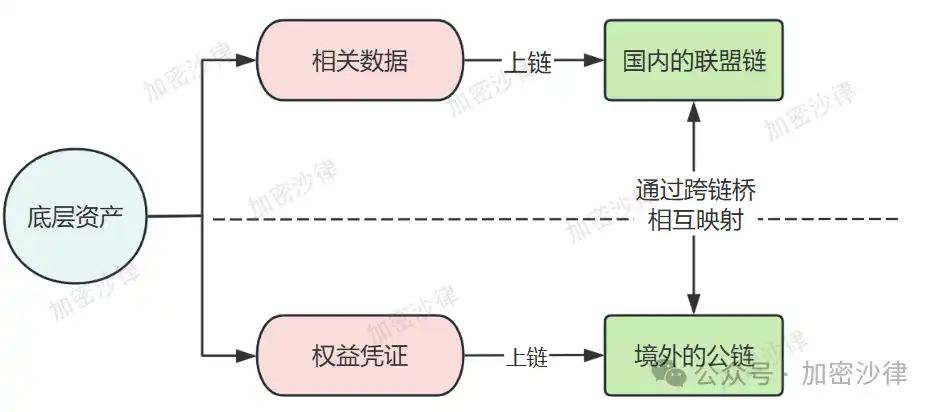
(ภาพด้านบนเป็นแผนผังของแบบจำลอง "สองโซ่และหนึ่งสะพาน" เพื่อใช้อ้างอิงเท่านั้น)
นอกเหนือจากแบบจำลอง "สองโซ่และหนึ่งสะพาน" แล้ว โครงการ RWA ยังสามารถอาศัยเขตนำร่องการไหลข้อมูลข้ามพรมแดนท่าเรือการค้าเสรีไหหลำ (ต่อไปนี้เรียกว่า "ท่าเรือข้อมูลการค้าเสรีไหหลำ") เพื่อให้การเชื่อมโยงและการหมุนเวียนข้อมูลข้ามพรมแดนเสร็จสมบูรณ์ ตามข้อมูลที่เกี่ยวข้องที่ได้เปิดเผย ทีมงาน Crypto Salad สรุปว่ากรอบหลักของแผนการส่งออกข้อมูลท่าเรือการค้าเสรีไหหลำในปัจจุบันมีดังนี้:
1. หน่วยงานกำกับดูแลจะต้องจัดประเภทและให้คะแนนข้อมูลอย่างจริงจัง
2. จัดทำรายชื่อข้อมูลที่ขาว หากข้อมูลถูกรวมอยู่ในรายการที่อนุญาต ก็สามารถส่งออกได้โดยตรงโดยไม่ต้องขออนุมัติ
3. หากข้อมูลไม่ได้รวมอยู่ในรายการที่อนุญาต หน่วยงานกำกับดูแลจะใช้กระบวนการกำกับดูแลที่สอดคล้องกันตามประเภทข้อมูลที่แตกต่างกัน: การรับรองการปกป้องข้อมูลส่วนบุคคล การประเมินความปลอดภัยในการส่งออกข้อมูล การยื่นสัญญาตามมาตรฐานการส่งออกข้อมูลส่วนบุคคล ฯลฯ
ในกระบวนการส่งเสริมโครงการจริง ทีมงาน Crypto Salad พบว่านอกเหนือจากข้อกำหนดการปฏิบัติตามกฎระเบียบของลิงก์การหมุนเวียนข้อมูลแล้ว ยังมีจุดปฏิบัติตามกฎระเบียบที่สำคัญบางประการและข้อกำหนดในการกำกับดูแลด้านการบริหารในการรวบรวมข้อมูล จัดเก็บ ขจัดความไวต่อสิ่งเร้า และจัดทำบรรจุภัณฑ์ของสินทรัพย์พื้นฐานของ RWA อีกด้วย เนื่องจากบทความนี้มีความยาว บทความนี้จึงจะไม่กล่าวถึงรายละเอียด
(III) การปฏิบัติตามการหมุนเวียนของเงินทุน
เนื่องจากการควบคุมการแลกเปลี่ยนเงินตราต่างประเทศที่เข้มงวดของประเทศของฉัน เงินที่ระดมได้จากการออก RWA ในต่างประเทศจึงไม่สามารถโอนไปยังหน่วยงานปฏิบัติการจริงในประเทศจีนได้โดยตรง ทีมงานปฏิบัติตามกฎระเบียบจำเป็นต้องออกแบบกรอบการทำงานและเส้นทางในการรวบรวมและหมุนเวียนเงินทุนต่างประเทศโดยเฉพาะ ตามประสบการณ์ของโครงการของทีม Crypto Salad หลังจากที่โครงการ RWA ดำเนินการระดมทุนโดยการออกโทเค็นในต่างประเทศแล้ว โดยทั่วไปแล้วเงินทุนของ SPV ในต่างประเทศจะถูกรวบรวมผ่านช่องทางระดมทุน และสุดท้ายจะโอนไปยังหน่วยงานปฏิบัติการจริง โครงสร้างนี้มีสามตัวเลือกสำหรับช่องทางการระดมทุน: 1. QFLP (หุ้นส่วนจำกัดต่างประเทศที่มีคุณสมบัติเหมาะสม) 2. FDI (การลงทุนโดยตรงจากต่างประเทศ) 3. QFII (นักลงทุนสถาบันต่างประเทศที่มีคุณสมบัติเหมาะสม) เมื่อออกแบบโครงสร้างการไหลของเงินทุน ทีมงานด้านการปฏิบัติตามกฎเกณฑ์โดยทั่วไปจะต้องคำนึงถึงปัจจัยต่อไปนี้: ภาระภาษี เกณฑ์การเข้า ข้อกำหนดด้านขั้นตอน ต้นทุนการปฏิบัติตามกฎเกณฑ์ ฯลฯ ในกระบวนการดำเนินโครงการจริง ทีมงานโครงการจะต้องให้ความสำคัญกับการปฏิบัติตามกฎเกณฑ์เป็นอันดับแรกเช่นกัน การเตรียมเอกสารการสมัครสำหรับหน่วยงานช่องทางการระดมทุนที่แตกต่างกัน การตอบรับความคิดเห็นของช่องทางต่างๆ และการปรับปรุงกรอบงานที่สอดคล้องกัน ทั้งหมดนี้ต้องได้รับการสนับสนุนอย่างเต็มที่จากทีมกฎหมายที่เป็นมืออาชีพ
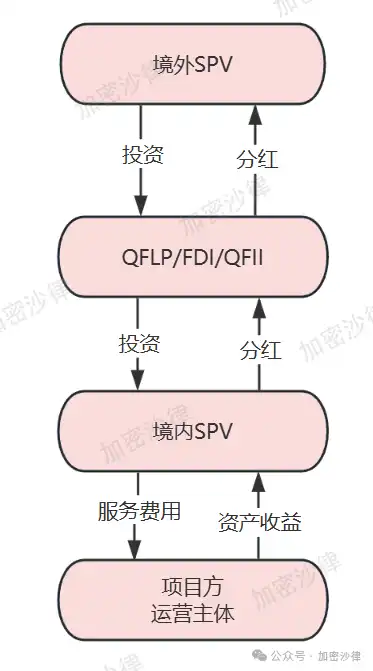
(ภาพด้านบนเป็นแผนผังของช่องทางการระดมทุนโครงการ RWA เพื่อใช้อ้างอิงเท่านั้น)
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง