สถาบันตีความราคาทองคำ: การสนับสนุนอย่างต่อเนื่องที่ 4,000 ดอลลาร์ ทองคำถึงจุดต่ำสุดแล้วหรือยัง?

TL;DR
· State Street ยังคงเป้าหมายราคาทองคำที่ 5,000 ดอลลาร์สหรัฐฯ ภายในต้นปี 2027 แม้ว่าราคาทองคำ现货จะร่วงลง 11.7% ในเดือนมิถุนายน
· การซื้อทองคำของธนาคารกลาง แรงกดดันด้านหนี้สินทั่วโลก และความต้องการ实物ของจีน เป็นปัจจัยหลักที่สนับสนุนให้รายงานยังคงมองบวกต่อทองคำ
· ความคาดหวังการขึ้นดอกเบี้ยของเฟด การปรับตัวขึ้นของอัตราผลตอบแทนที่แท้จริง และการไถ่ถอน ETF อาจทำให้ราคาทองคำแกว่งตัวในช่วง 4,000-4,750 ดอลลาร์สหรัฐฯ ก่อน
State Street Investment Management ในรายงาน "Monthly Gold Monitor" ประจำเดือนกรกฎาคม ยังคงเป้าหมายราคาทองคำที่ 5,000 ดอลลาร์สหรัฐฯ ต่อออนซ์ภายในต้นปี 2027 แม้ว่าราคาทองคำ现货จะร่วงลง 11.7% ในเดือนมิถุนายน และทดสอบแนวรับใกล้ระดับ 4,000 ดอลลาร์สหรัฐฯ ต่อออนซ์หลายครั้ง
การคาดการณ์นี้ไม่ได้หมายความว่าทองคำไม่มีความเสี่ยงในการปรับฐาน ราคาเงินร่วงลง 22.2% ในเดือนมิถุนายน ขณะที่比特币ร่วงลง 20.4% และกองทุน ETF ทองคำที่จดทะเบียนในสหรัฐฯ มีการไถ่ถอนสุทธิประมาณ 5.3 พันล้านดอลลาร์สหรัฐฯ ในเดือนนั้น ด้านอัตราดอกเบี้ยก็เริ่มเปลี่ยนทิศทางเป็นลบต่อทองคำ โดยเส้นโค้ง OIS ของสหรัฐฯ ได้กำหนดราคาการขึ้นดอกเบี้ยประมาณ 1.5 ครั้งในปี 2026 ขณะที่ในเดือนกุมภาพันธ์ตลาดยังคงเดิมพันการลดดอกเบี้ย 2-3 ครั้ง
แต่มองจากมุมมองของสถาบัน การร่วงลงอย่างรุนแรงไม่ได้เปลี่ยนแปลงโครงสร้างการซื้อที่สำคัญที่สุดของทองคำในช่วงไม่กี่ปีที่ผ่านมา: ธนาคารกลางยังคงเพิ่มการถือครอง แรงกดดันด้านการคลังและหนี้สินยังคงเพิ่มขึ้น และความต้องการ实物ของจีนและเอเชียแปซิฟิกยังคงดูดซับเงินทุนที่ไหลออกจากตะวันตกบางส่วน ในสถานการณ์พื้นฐาน ราคาทองคำมีโอกาส 70% ที่จะปรับตัวขึ้นสู่ช่วง 4,750-5,500 ดอลลาร์สหรัฐฯ ในอีก 6-9 เดือนข้างหน้า ความน่าจะเป็นของสถานการณ์แกว่งตัวที่อนุรักษ์นิยมมากขึ้นถูกปรับเพิ่มขึ้นเป็น 25% ซึ่งสอดคล้องกับช่วง 4,000-4,750 ดอลลาร์สหรัฐฯ
4,000 ดอลลาร์สหรัฐฯ อาจไม่ใช่จุดต่ำสุด เงินทุนตะวันตกยังคงถอนตัว
ขณะนี้ 4,000 ดอลลาร์สหรัฐฯ ไม่ใช่แค่ระดับจิตวิทยาเท่านั้น แต่ยังถูกทดสอบพร้อมกันจากสามปัจจัย: ด้านเทคนิค กระแสเงินทุน ETF และความคาดหวังด้านอัตราดอกเบี้ย
หลังจากราคาทองคำร่วงลงอย่างหนักในเดือนมิถุนายน กองทุน ETF ทองคำที่จดทะเบียนในสหรัฐฯ มีการไถ่ถอนสุทธิประมาณ 5.3 พันล้านดอลลาร์สหรัฐฯ นักลงทุนในอเมริกาเหนือหลังจากมีเงินไหลเข้าตามฤดูกาลเป็นประวัติการณ์ 1.15 หมื่นล้านดอลลาร์สหรัฐฯ ในเดือนมกราคม-กุมภาพันธ์ ก็ได้ขายทำกำไรออกไป 1.87 หมื่นล้านดอลลาร์สหรัฐฯ ในช่วงสี่เดือนที่ผ่านมา สะท้อนให้เห็นว่าความอดทนของเงินทุนตะวันตกต่อทองคำในระดับสูงลดลง
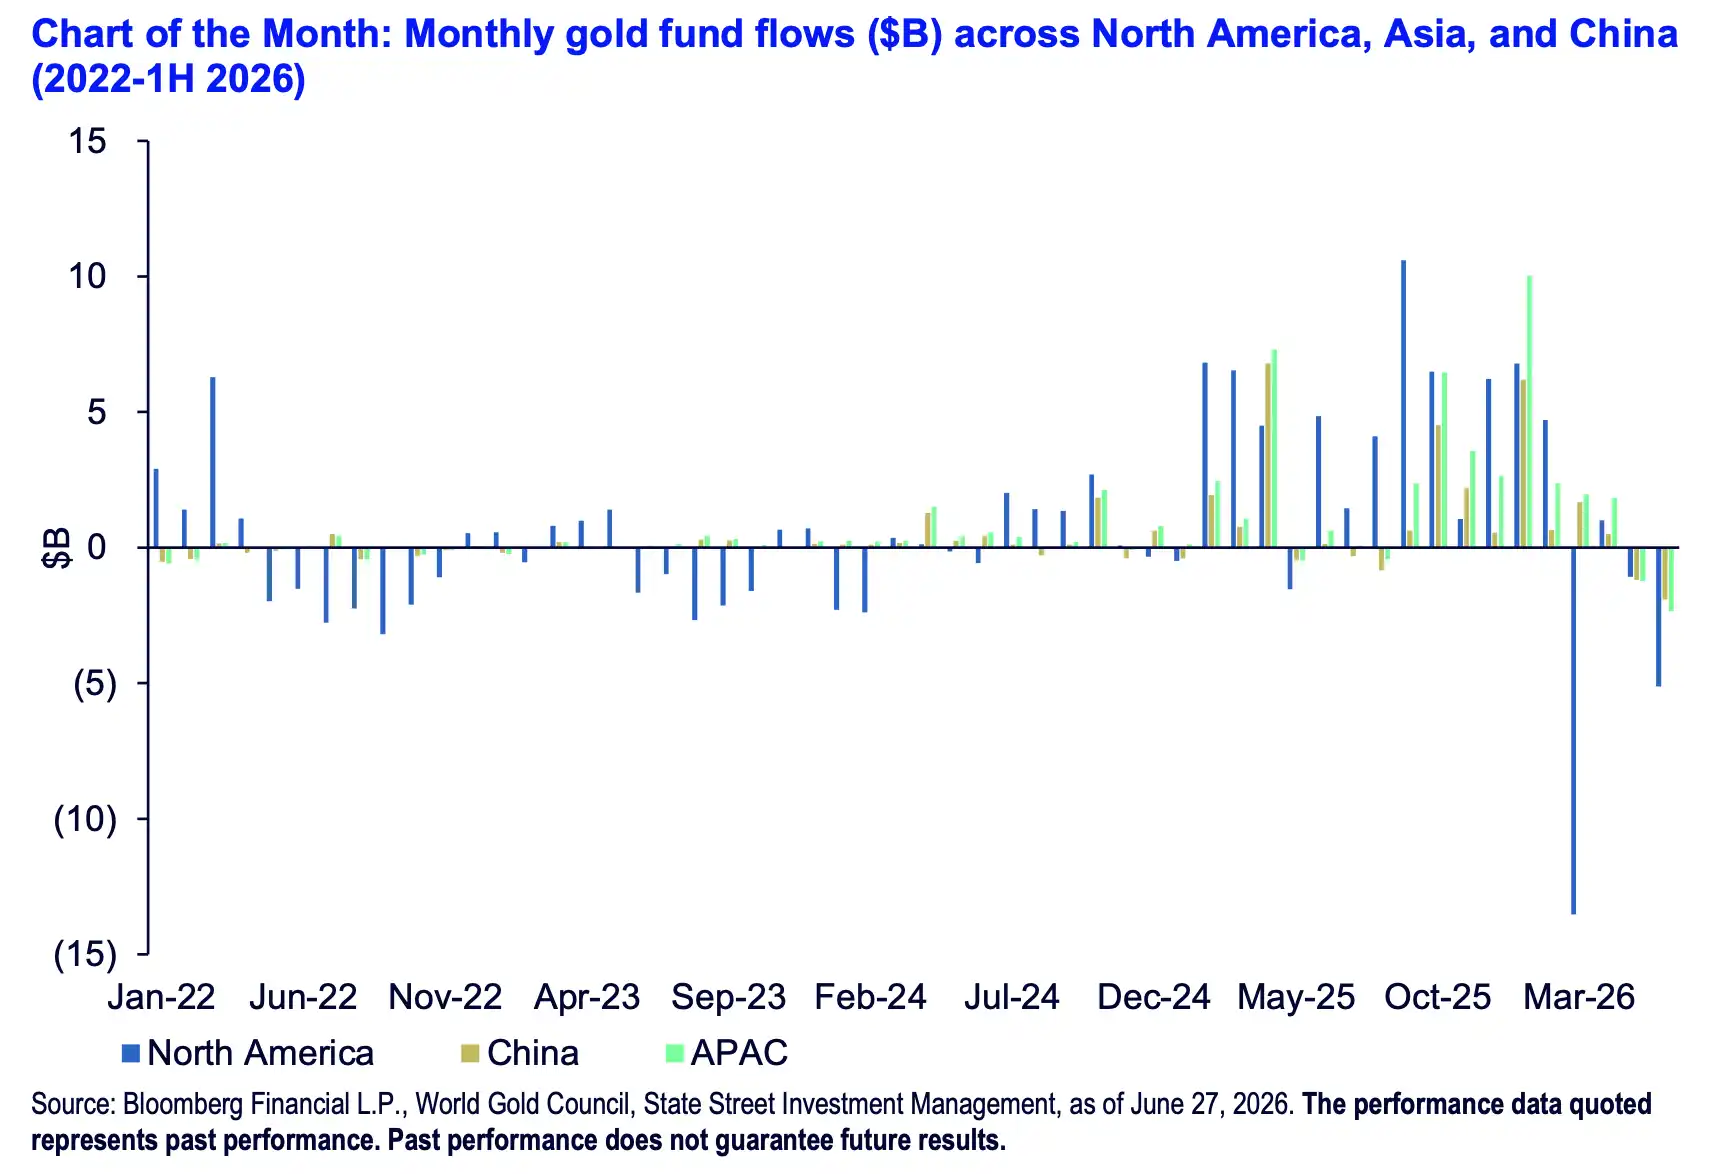
กระแสเงินทุนรายเดือนของกองทุนทองคำในอเมริกาเหนือ เอเชีย และจีน; อเมริกาเหนือมีเงินไหลออกสุทธิ 1.87 หมื่นล้านดอลลาร์สหรัฐฯ ในสี่เดือนที่ผ่านมา จีนมีเงินไหลเข้าสุทธิ 5.9 พันล้านดอลลาร์สหรัฐฯ ในปีนี้ และเอเชียแปซิฟิกซื้อสุทธิประมาณ 1.26 หมื่นล้านดอลลาร์สหรัฐฯ ในครึ่งปีแรก
แรงกดดันจากอัตราดอกเบี้ยมีความชัดเจนมากขึ้น อัตราผลตอบแทนที่แท้จริงที่สูงขึ้นและค่าเงินดอลลาร์ที่แข็งแกร่งจะเพิ่มต้นทุนค่าเสียโอกาสในการถือทองคำ รายงานยังระบุด้วยว่าสินทรัพย์ของกองทุนตลาดเงินเพิ่มขึ้นเป็น 7.9 ล้านล้านดอลลาร์ ทำให้เงินสดมีความน่าสนใจมากขึ้น
นี่คือเหตุผลที่ State Street ไม่ได้หลีกเลี่ยงแนวโน้มขาลงในระยะสั้น โดยกำหนดแนวรับที่แข็งแกร่งของราคาทองคำไว้ที่ช่วง 3750-4000 ดอลลาร์ และเพิ่มความน่าจะเป็นของสถานการณ์ผันผวนในช่วง 4000-4750 ดอลลาร์เป็น 25% Paul Ciana นักวิเคราะห์เทคนิคของ Bank of America ยังได้เตือนเมื่อเร็วๆ นี้ว่าราคาทองคำอาจยังคงทดสอบแนวรับที่ประมาณ 3600 ดอลลาร์ แต่การลดลงจากระดับต่ำอาจเปิดโอกาสให้นักลงทุนระยะกลางและระยะยาวเข้าซื้อแบบทยอยสะสม
การบรรลุเป้าหมาย 5000 ดอลลาร์ขึ้นอยู่กับการซื้อของธนาคารกลาง
แรงซื้อที่มั่นคงที่สุดของฝั่งกระทิงทองคำยังคงมาจากธนาคารกลาง
ข้อมูลจากสภาทองคำโลก (World Gold Council) แสดงให้เห็นว่าในไตรมาสแรกของปี 2026 ธนาคารกลางทั่วโลกซื้อทองคำสุทธิ 244 ตัน State Street ระบุว่าตัวเลขนี้เพิ่มขึ้น 17% เมื่อเทียบกับไตรมาสก่อนหน้า เพิ่มขึ้น 3% เมื่อเทียบกับปีก่อนหน้า และสูงกว่าค่าเฉลี่ย 5 ปีของไตรมาสถึง 8% โดยคาดว่าการซื้อทองคำสุทธิของธนาคารกลางตลอดทั้งปี 2026 จะอยู่ระหว่าง 680-820 ตัน โดยคาดการณ์พื้นฐานที่ 765 ตัน หากเป็นจริง นี่จะเป็นปีที่ 17 ติดต่อกันที่มีการซื้อสุทธินับตั้งแต่เกิดวิกฤตการเงินโลก
ความต้องการประเภทนี้ไม่ได้ผลักดันราคาทองคำให้สูงขึ้นทุกวัน แต่จะช่วยสร้างฐานการซื้อที่มั่นคงยิ่งขึ้นให้กับตลาด การซื้อทองคำของธนาคารกลางมักไม่ใช่การซื้อขายระยะสั้น แต่เป็นการปรับเปลี่ยนสินทรัพย์สำรอง โดยมีเป้าหมายเพื่อลดการพึ่งพาเงินดอลลาร์และพันธบัตรสหรัฐฯ เพียงอย่างเดียว และเพิ่มสินทรัพย์ที่ไม่ขึ้นอยู่กับความน่าเชื่อถือของผู้ออก
การสำรวจทองคำสำรองของธนาคารกลางปี 2026 โดยสภาทองคำโลกยังตอกย้ำประเด็นนี้ ในบรรดาธนาคารกลางที่ตอบแบบสำรวจ 89% คาดว่าทองคำสำรองทั่วโลกจะเพิ่มขึ้นใน 12 เดือนข้างหน้า 45% คาดว่าสถาบันของตนเองจะเพิ่มการถือครอง 84% คาดว่าสัดส่วนทองคำในทุนสำรองทั้งหมดจะสูงขึ้นภายใน 5 ปี และ 74% คาดว่าสัดส่วนทุนสำรองในรูปดอลลาร์จะลดลง

ผลสำรวจคาดการณ์ทองคำสำรองของธนาคารกลาง: 89% คาดว่าทองคำสำรองทั่วโลกจะเพิ่มขึ้น 45% คาดว่าสถาบันของตนเองจะเพิ่มการถือครอง 74% คาดว่าสัดส่วนทุนสำรองในรูปดอลลาร์จะลดลง
ผู้ซื้อรายเฉพาะยังคงดำเนินการอยู่ รายงานระบุว่าโปแลนด์ซื้อ 14 ตันในเดือนเมษายน รวมสะสม 45 ตันในปีนี้ ธนาคารประชาชนจีน (PBOC) เพิ่มการถือครอง 10 ตันเป็น 2332 ตัน ณ สิ้นเดือนพฤษภาคม ซึ่งเป็นการซื้อทองคำต่อเนื่องเป็นเดือนที่ 19
ภาพรวมเศรษฐกิจมหภาคก็ยังไม่ผ่อนคลาย ในช่วงครึ่งแรกของปี 2026 หนี้ทั่วโลกเพิ่มขึ้นเป็น 353 ล้านล้านดอลลาร์ โดยหนี้รัฐบาลคิดเป็นเกือบหนึ่งในสาม ตราบใดที่การขาดดุลการคลัง แรงกดดันด้านเงินเฟ้อ และความต้องการกระจายทุนสำรองยังคงมีอยู่พร้อมกัน ความต้องการทองคำในฐานะเครื่องมือป้องกันความเสี่ยงด้านสกุลเงินก็ยากที่จะหายไปเพียงเพราะการปรับฐานครั้งเดียว
ทองคำขึ้นแท่นแกนกลางสำรอง สถานะพันธบัตรสหรัฐฯ กำลังลดลง
การเปลี่ยนแปลงในระยะยาวมาจากการจัดเรียงสินทรัพย์สำรองทางการภายในใหม่
State Street อ้างอิงการประมาณการของธนาคารกลางยุโรป (ECB) ระบุว่า ณ สิ้นปี 2025 สัดส่วนทองคำในทุนสำรองทางการทั่วโลกเพิ่มขึ้นเป็นประมาณ 27% แซงหน้าพันธบัตรรัฐบาลสหรัฐฯ ที่ 22% เป็นครั้งแรก ภายในปี 2026 สัดส่วนนี้จะเข้าใกล้ 28% ขณะที่สัดส่วนทุนสำรองดอลลาร์ลดลงเหลือประมาณ 40%
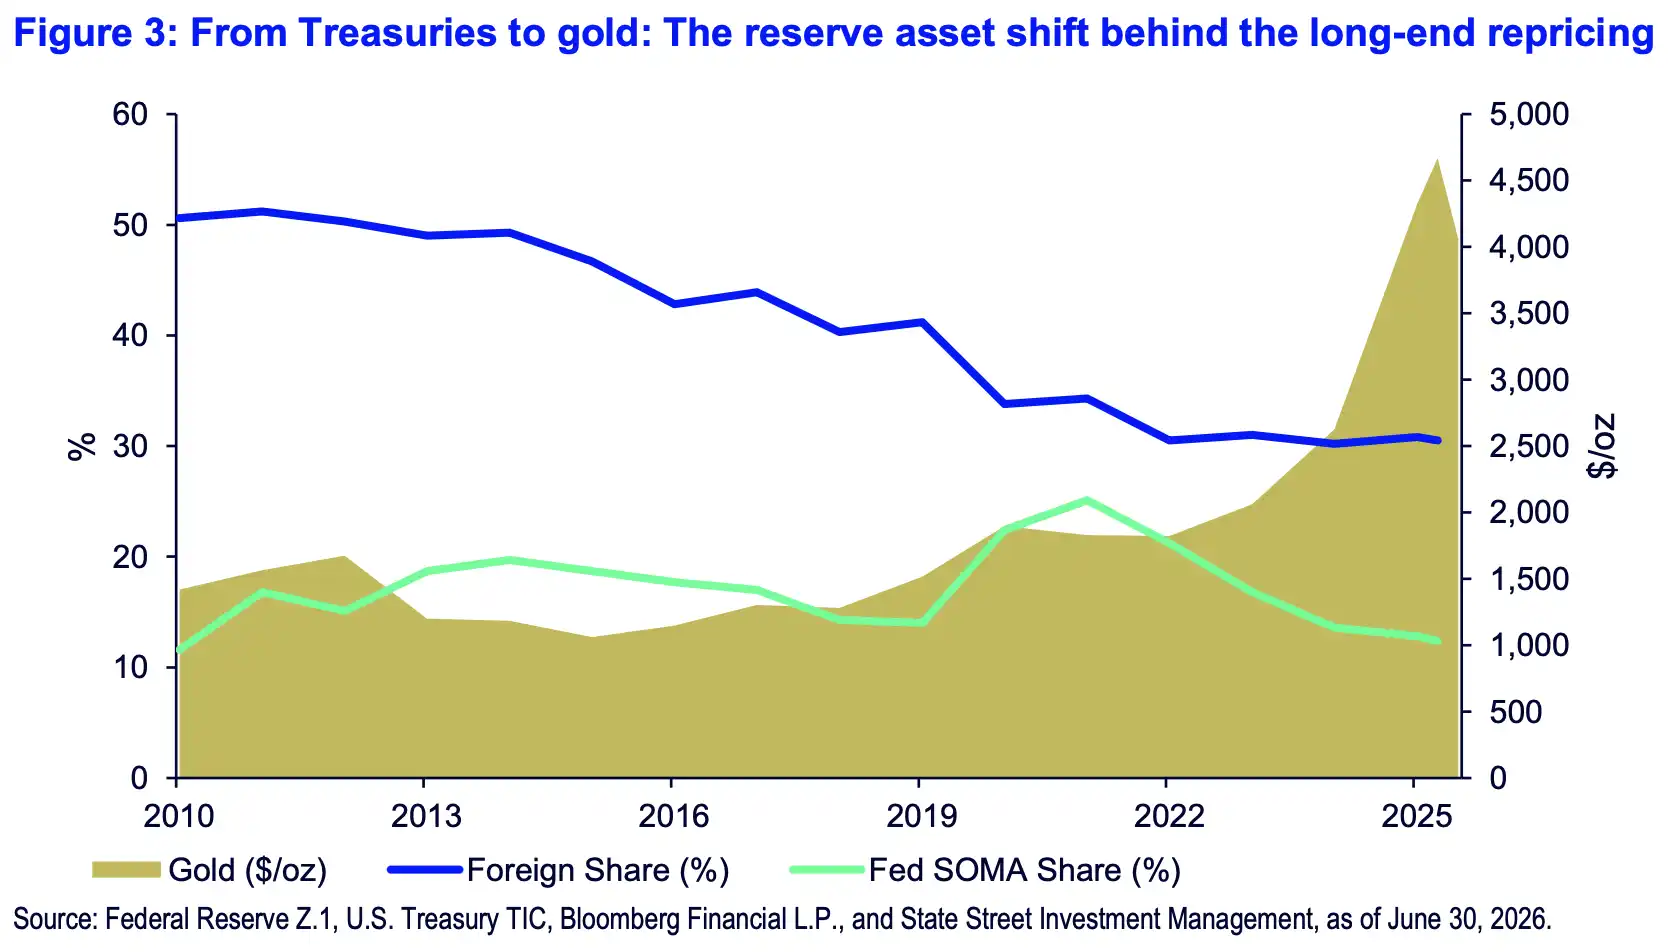
การโยกย้ายสินทรัพย์สำรองจากพันธบัตรสหรัฐฯ ไปสู่ทองคำ สัดส่วนทองคำในทุนสำรองระหว่างปี 2010-2025 เพิ่มขึ้นเป็น 27% แซงหน้าพันธบัตรสหรัฐฯ ที่ 22% เป็นครั้งแรก ขณะที่สัดส่วนการถือครองพันธบัตรสหรัฐฯ โดยต่างชาติลดลงจากประมาณ 50% เหลือ 31%
การเปลี่ยนแปลงนี้ส่งผลต่อราคาทองคำสองระดับ
ประการแรก การซื้อทองคำของธนาคารกลางทำให้ความต้องการทองคำไม่พึ่งพานักลงทุนรายย่อยและกองทุน ETF เพียงอย่างเดียวอีกต่อไป เมื่อกองทุนตะวันตกไหลออกในระยะสั้น คำสั่งซื้อจากทางการและความต้องการทางกายภาพในเอเชียสามารถชะลออัตราการลดลงได้
ประการที่สอง โครงสร้างผู้ซื้อพันธบัตรสหรัฐฯ เปลี่ยนแปลงไป สัดส่วนการถือครองพันธบัตรสหรัฐฯ โดยต่างชาติลดลงจากประมาณ 50% เหลือ 31% ขณะที่สัดส่วนการถือครองของ SOMA ของธนาคารกลางสหรัฐฯ (Fed) ก็ลดลงจากจุดสูงสุดที่ 25% ในปี 2021 เหลือ 13% เมื่อหนี้สหรัฐฯ ขยายตัวต่อเนื่อง แต่ผู้ซื้อจากภายนอกแบบดั้งเดิมลดลง ผู้จัดการทุนสำรองจึงมีแรงจูงใจมากขึ้นในการเปลี่ยนสินทรัพย์บางส่วนไปสู่ทองคำ
นี่คือตรรกะหลักเบื้องหลังเป้าหมายราคาทองคำที่ 5,000 ดอลลาร์ ราคาทองคำไม่ได้พุ่งสูงขึ้นจากอารมณ์避险 (หลบภัย) เพียงอย่างเดียว แต่ได้รับการสนับสนุนจากโครงสร้างทุนสำรองโลก แรงกดดันด้านหนี้ และการจัดสรรของธนาคารกลางร่วมกัน
ความต้องการของจีนทำได้แค่ประคองตัว การฟื้นตัวต้องรอการไหลกลับของ ETF
นอกจากธนาคารกลางแล้ว ความต้องการทางกายภาพของจีนและกระแสเงินทุนในภูมิภาคเป็นอีกหนึ่งแนวรับ
รายงานระบุว่า การนำเข้าทองคำที่ไม่ใช่เงินตราของจีนในเดือนเมษายนอยู่ที่ 160 ตัน เพิ่มขึ้น 25% เมื่อเทียบกับปีก่อน เดือนพฤษภาคมอยู่ที่ 163 ตัน เพิ่มขึ้น 63% เมื่อเทียบกับปีก่อน ค่าเฉลี่ยพรีเมียมราคาทองคำในประเทศจีนเดือนมิถุนายนอยู่ที่ 1.0% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025
นี่แสดงให้เห็นว่า แม้ราคาทองคำโลกจะปรับตัวลง แต่ตลาดท้องถิ่นจีนไม่ได้อ่อนแอลงโดยสิ้นเชิง พรีเมียมที่สูงขึ้นมักสอดคล้องกับคำสั่งซื้อในประเทศที่แข็งแกร่งขึ้น และความต้องการนำเข้ายังคงมีแนวรับ
กระแสเงินทุนก็มีความแตกต่างอย่างชัดเจน เงินทุนจากอเมริกาเหนือถอนออกจากกองทุนทองคำ แต่จีนมีการไหลเข้าสุทธิ 5.9 พันล้านดอลลาร์ภายในปีนี้ ขณะที่เอเชียแปซิฟิกมีการซื้อสุทธิประมาณ 12.6 พันล้านดอลลาร์ในช่วงครึ่งปีแรก แม้ในเดือนพฤษภาคม-มิถุนายน เอเชียจะมีการขายออกประมาณ 3.6 พันล้านดอลลาร์ แต่พรีเมียมในประเทศที่สูงขึ้นยังคงเปิดช่องให้เงินทุนไหลกลับในช่วงครึ่งปีหลัง
ยังคงมีขอบเขตอยู่ที่นี่ ความต้องการทางกายภาพที่แข็งแกร่งไม่ได้หมายความว่าเงินทุน ETF จะไหลกลับเข้ามาอย่างต่อเนื่องเสมอไป การเพิ่มขึ้นของพรีเมียมในประเทศก็ไม่ได้หมายความว่าราคาทองคำระหว่างประเทศจะดีดตัวขึ้นทันที สำหรับเป้าหมายที่ 5,000 ดอลลาร์ สิ่งที่สำคัญกว่าคือความต้องการทางกายภาพของจีนจะสามารถเปลี่ยนเป็นการซื้อของกองทุนได้หรือไม่ และการไถ่ถอน ETF ของตะวันตกจะหยุดขยายตัวหรือไม่
แนวโน้มขาขึ้นระยะยาวยังไม่เปลี่ยนแปลง อัตราดอกเบี้ยสูงกดจังหวะการปรับตัวขึ้นไว้ก่อน
ทองคำกำลังเผชิญกับสถานการณ์ที่คำสั่งซื้อระยะยาวยังไม่หายไป แต่ต้นทุนการถือครองระยะสั้นเพิ่มสูงขึ้น
หากความคาดหวังในการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ (เฟด) ยังคงเพิ่มขึ้น อัตราผลตอบแทนที่แท้จริงยังคงปรับตัวสูงขึ้น และดอลลาร์สหรัฐฯ ยังคงแข็งแกร่ง ทองคำจะหลุดพ้นจากแรงกดดันใกล้ระดับ 4,000 ดอลลาร์ได้ยาก State Street ได้ปรับความน่าจะเป็นของสถานการณ์ผันผวนในช่วง 4,000-4,750 ดอลลาร์ขึ้นเป็น 25% ซึ่งเป็นการยอมรับถึงอุปสรรคนี้
สถานการณ์พื้นฐานยังคงอยู่ที่ 4,750-5,500 ดอลลาร์ โดยมีความน่าจะเป็น 70% สถานการณ์ตลาดกระทิงรุนแรงลดลงเหลือ 5% ซึ่งสอดคล้องกับช่วง 5,500-6,250 ดอลลาร์ เป้าหมายที่ 5,000 ดอลลาร์ยังคงอยู่ แต่วิธีการปรับตัวขึ้นมีแนวโน้มเป็นการฟื้นตัวแบบแกว่งตัวมากกว่าการพุ่งขึ้นในทิศทางเดียว
ความเสี่ยงที่สมจริงที่สุดของการปรับฐานรอบนี้คือ การไถ่ถอน ETF ทองคำของตะวันตกยังคงขยายตัวต่อไป ขณะที่ดอลลาร์สหรัฐฯ และอัตราผลตอบแทนที่แท้จริงกดดันมูลค่าของทองคำ หากแรงกดดันเหล่านี้ไม่บรรเทาลง แม้ว่าธนาคารกลางและคำสั่งซื้อจากจีนจะให้การสนับสนุน ราคาทองคำก็อาจต้องย่อยการร่วงลงอย่างรุนแรงในเดือนมิถุนายนภายในกรอบที่กว้างขึ้นก่อน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง