Securitize เข้าจดทะเบียนในตลาดหลักทรัพย์ "หุ้น RWA แท้จริงตัวแรก" มาแล้ว
TL;DR
· Securitize เปิดตัว SECZ ในรูปแบบโทเค็นบน Solana และ Avalanche ในวันแรกที่เข้าจดทะเบียน
· ประเด็นถกเถียงไม่ได้อยู่ที่แนวคิด แต่อยู่ที่ว่าหุ้นสามัญเดียวกัน การเข้าถึงภายใต้การกำกับดูแล และสภาพคล่องบนเชนจะทำงานได้จริงหรือไม่
· สินทรัพย์ที่เกี่ยวข้อง: SECZ, SOL, AVAX, โครงสร้างพื้นฐาน RWA
Securitize เข้าจดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก (NYSE) ด้วย SECZ เมื่อวันที่ 2 กรกฎาคม และในวันแรกที่เข้าจดทะเบียน ได้นำ SECZ ไปปรับใช้ในรูปแบบโทเค็นบน Solana และ Avalanche ตามข้อมูลจาก CoinDesk ที่อ้างอิง RWA.xyz นักลงทุนถือครองหุ้นที่ถูกโทเค็น (tokenized shares) มูลค่าประมาณ 295 ล้านดอลลาร์
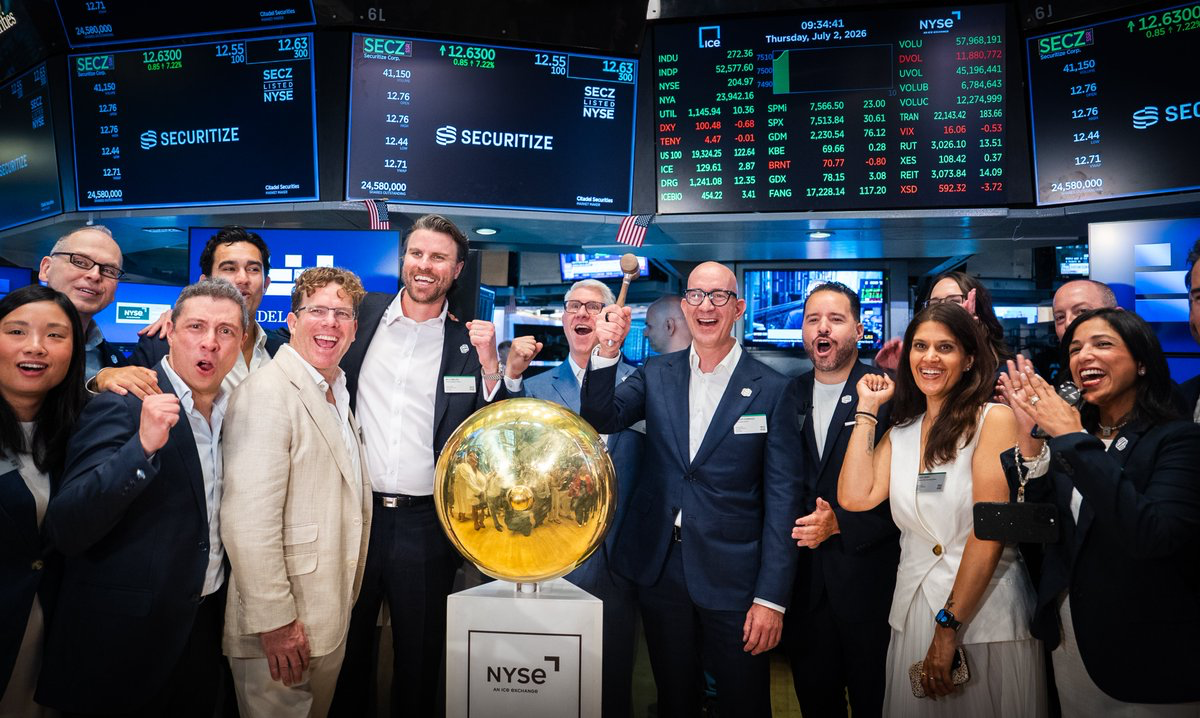
เหตุการณ์นี้มักถูกตีความว่าเป็น "การนำหุ้นสหรัฐฯ ขึ้นเชน" แต่สำหรับนักลงทุน ประเด็นสำคัญไม่ใช่การมีหุ้นบนเชนที่ซื้อขายได้ 24 ชั่วโมงในทันที แต่เป็นการที่หุ้นสาธารณะถูกนำขึ้นเชนโดยมีตัวอย่างที่ใกล้เคียงกับการริเริ่มโดยผู้ออกหุ้นเอง
Carlos Domingo ผู้ร่วมก่อตั้งและซีอีโอของ Securitize กล่าวว่านี่เป็นสัญญาณที่แข็งแกร่งในการยืนยันความเชื่อมั่นในการนำหุ้นสาธารณะขึ้นเชน ในชุมชน X ผู้สังเกตการณ์ RWA บางรายรวมถึง @stackzz ยังคงระมัดระวัง โดยต้องรอดูการลงทะเบียนกรรมสิทธิ์ การชำระราคาจริง สภาพคล่องในตลาดรอง และว่าเวอร์ชันบนเชนจะทำงานได้อย่างราบรื่นเมื่อมีการถอนตัวจำนวนมากหรือไม่
ปัญหาหลักของ SECZ ก็อยู่ตรงนี้ มันไม่ใช่การนำหุ้นเข้าสู่ตลาดที่ไม่ต้องขออนุญาต แต่เป็นการทดสอบเส้นทางบนเชนที่ "ริเริ่มโดยผู้ออกหุ้นเอง หุ้นสามัญเดียวกัน และการเข้าถึงแบบจำกัด" ภายใต้กรอบกฎหมายหลักทรัพย์ที่มีอยู่
ผู้ออกหุ้นลงมือเองเปลี่ยนลักษณะของตัวอย่าง
การนำหุ้นขึ้นเชนไม่ได้หมายถึงการลบกฎหมายหลักทรัพย์ออกไป แต่เป็นการเปลี่ยนรูปแบบการแสดงความเป็นเจ้าของหุ้นให้เป็นบันทึกบนเชน หุ้นแบบดั้งเดิมอาศัยระบบนายหน้า การชำระราคา และการลงทะเบียนเพื่อยืนยันผู้ถือหุ้น ในขณะที่เวอร์ชันบนเชนพยายามทำให้การโอน การกระทบยอด และการจัดสรรสิทธิประโยชน์เป็นอัตโนมัติมากขึ้น
ปัญหาของ "หุ้นที่ถูกโทเค็น" ในอดีตหลายกรณีคือผู้ออกหุ้นไม่ได้มีส่วนร่วม นักลงทุนมักซื้อใบรับรองที่ถูกห่อหุ้มโดยแพลตฟอร์มบุคคลที่สาม ซึ่งอาจมีหุ้นที่ถูกฝากไว้เบื้องหลัง หรืออาจเป็นเพียงการเปิดรับความเสี่ยงแบบสังเคราะห์ (synthetic exposure) สิ่งเหล่านี้ให้การเปิดรับราคาได้ แต่ยากที่จะพิสูจน์ว่าบริษัทจดทะเบียนยอมรับโครงสร้างพื้นฐานด้านหุ้นนี้
ความแตกต่างของ SECZ คือ Securitize ระบุว่า tokenized SECZ มีวัตถุประสงค์เพื่อเป็นตัวแทนของหุ้นสามัญเดียวกันที่ซื้อขายในตลาดหลักทรัพย์นิวยอร์ก ไม่ใช่หุ้นประเภทแยกต่างหาก ไม่ใช่โทเค็นสังเคราะห์ หรือการห่อหุ้มนอกชายฝั่ง ข้อความนี้ยังคงควรเข้าใจว่าเป็นการจัดเตรียมภายใต้กรอบของบริษัท และไม่ได้หมายความว่ารายละเอียดทางกฎหมายทั้งหมดได้รับการยืนยันจากตลาดแล้ว
ขนาดกองทุน 295 ล้านดอลลาร์ยังไม่เพียงพอที่จะเปลี่ยนตลาดทุน แต่ก็เพียงพอที่จะผลักดันแนวคิด RWA จากสินทรัพย์ปิด เช่น กองทุนพันธบัตรและสินเชื่อเอกชน ไปสู่หมวดหมู่ที่ละเอียดอ่อนกว่าอย่างหุ้นของบริษัทจดทะเบียนในตลาดหลักทรัพย์
การเข้าถึงที่สอดคล้องกับกฎหมายเป็นส่วนหนึ่งของการออกแบบผลิตภัณฑ์
หุ้นบนเชนชุดนี้ไม่ได้เปิดให้ทุกคนเข้าถึง ข่าวประชาสัมพันธ์อย่างเป็นทางการของ Securitize ระบุว่า SECZ ที่ถูกโทเค็นนั้นเปิดให้เฉพาะนักลงทุนสหรัฐฯ ที่มีคุณสมบัติเหมาะสม (eligible U.S. investors) และเข้าถึงผ่านแพลตฟอร์มที่ได้รับการควบคุมของ Securitize นักลงทุนต้องผ่านการเปิดบัญชี การตรวจสอบ KYC/AML การตรวจสอบเขตอำนาจศาล และข้อกำหนดของกฎหมายหลักทรัพย์
ที่นี่ไม่ควรตีความง่ายๆ ว่า "ต่อไปนี้สามารถซื้อขาย SECZ ได้อย่างอิสระในกระเป๋าเงิน" คำศัพท์ทางการคือ "นักลงทุนสหรัฐฯ ที่มีคุณสมบัติเหมาะสม" ซึ่งไม่ควรเทียบเท่ากับ "นักลงทุนที่ได้รับการรับรอง" (accredited investors) ภายใต้กฎหมายหลักทรัพย์สหรัฐฯ โดยตรง และไม่สามารถอธิบายง่ายๆ ว่าเป็นเพียงการดูเกณฑ์สินทรัพย์หรือรายได้
สิ่งนี้กลับชี้ให้เห็นถึงตำแหน่งที่แท้จริงของมัน การปฏิบัติตามกฎหมายเป็นส่วนหนึ่งของตัวผลิตภัณฑ์เอง หน่วยงานที่เกี่ยวข้องของ Securitize รวมถึงนายหน้า-ตัวแทนจำหน่ายที่จดทะเบียนกับ SEC สมาชิก FINRA/SIPC ATS (ระบบการซื้อขายทางเลือก) ที่อยู่ภายใต้การควบคุมของ SEC และตัวแทนโอนที่จดทะเบียนกับ SEC
ตัวแทนโอนสามารถเข้าใจได้ว่าเป็นสำนักงานทะเบียนหุ้น ซึ่งมีหน้าที่บันทึกว่าใครเป็นเจ้าของหุ้นจริงๆ เวอร์ชันบนเชนของ SECZ ไม่ได้หลีกเลี่ยงตลาดหลักทรัพย์นิวยอร์กและกฎหมายหลักทรัพย์ แต่ทำงานภายใต้บัญชีที่ได้รับการควบคุม การยืนยันตัวตน การตรวจสอบคุณสมบัตินักลงทุน และข้อจำกัดในการโอน
สิ่งที่มันต้องการปรับปรุงคือความเร็วในการชำระบัญชี ประสิทธิภาพในการบันทึกความเป็นเจ้าของ ความสามารถในการแบ่งส่วนย่อย และความสามารถในการทำงานร่วมกันข้ามแพลตฟอร์ม ไม่ใช่การเปลี่ยนหุ้นสหรัฐฯ ให้เป็นโทเค็นที่สามารถโอนย้ายได้อย่างอิสระจากที่อยู่ใดๆ
Solana และ Avalanche ทำหน้าที่เป็นเลเยอร์การดำเนินการ
บทบาทของ Solana และ Avalanche ในเรื่องนี้ก็ต้องวางให้ถูกต้องเช่นกัน พวกมันไม่ใช่สิ่งทดแทนกฎหมายหลักทรัพย์ และไม่ใช่ผู้ตัดสินความเป็นเจ้าของขั้นสุดท้าย แต่เป็นเลเยอร์การดำเนินการที่รองรับบันทึกโทเค็นและกฎการโอน
ในการสนทนาสาธารณะ Token-2022 ของ Solana ถูกกล่าวถึงบ่อยครั้ง มันสามารถเข้าใจได้ว่าเป็นมาตรฐานโทเค็นที่เหมาะสมกว่าสำหรับสินทรัพย์ที่สอดคล้องกับกฎหมาย รองรับการเพิ่มการตรวจสอบกฎเมื่อทำการโอน เช่น เฉพาะที่อยู่ที่ผ่านการยืนยันตัวตนเท่านั้นที่สามารถรับสินทรัพย์ได้ หรือสามารถระงับการโอนในกรณีเฉพาะ
แต่ Token-2022 จะถูกใช้กับ SECZ หรือไม่ และฟังก์ชันต่างๆ เช่น รายการขาว การแช่แข็ง การระงับ จะถูกนำไปใช้อย่างไร ยังคงต้องรอการเปิดเผยทางเทคนิคเพิ่มเติมจากบริษัท สำหรับนักลงทุนในเชนสาธารณะ คุณค่าของการอภิปรายประเภทนี้คือการชี้ให้เห็นถึงความต้องการที่แท้จริงของการนำสินทรัพย์สถาบันขึ้นเชน ไม่ใช่การรับรองเชนใดเชนหนึ่งล่วงหน้า
การนำสินทรัพย์ของสถาบันขึ้นสู่บล็อกเชนไม่ได้ต้องการแค่ "ถูกและเร็ว" เท่านั้น บล็อกเชนต้องสามารถรองรับการจัดการสิทธิ์ การโอนที่สอดคล้องกับกฎระเบียบ ต้นทุนต่ำ และปริมาณธุรกรรมสูง อย่างน้อยในกรณีของ SECZ การบันทึกบนเชนยังคงต้องทำงานร่วมกับระบบทะเบียนแบบดั้งเดิม บัญชีแพลตฟอร์ม และการตรวจสอบคุณสมบัตินักลงทุน มันคือระบบแบบผสม ไม่ใช่โครงสร้างตลาดที่อยู่บนเชนล้วนๆ
จุดยึดความเชื่อมั่นของ RWA เริ่มใกล้เคียงกับหุ้นสาธารณะ
Securitize ไม่ได้ทำการสาธิตนี้โดยไม่มีพื้นฐาน ตามข้อมูลอย่างเป็นทางการ ณ เดือนมิถุนายน 2026 มูลค่าสินทรัพย์ที่ Securitize จัดการหรือแปลงเป็นโทเค็นมีมากกว่า 4 พันล้านดอลลาร์สหรัฐ และร่วมมือกับสถาบันต่างๆ เช่น BlackRock, Apollo, Bank of New York Mellon, Hamilton Lane, KKR และ VanEck
การแปลง SECZ เป็นโทเค็นพร้อมกันในวันแรกที่เข้าจดทะเบียน เหมือนกับการนำความสามารถที่เคยให้บริการลูกค้าภายนอกมาใช้กับหุ้นสาธารณะของตัวเอง เมื่อเทียบกับเอกสารไวท์เปเปอร์ การพิสูจน์แนวคิด หรือการห่อหุ้มโดยบุคคลที่สาม การที่ผู้ออกหุ้นใช้หุ้นของตัวเองในการทดลองดำเนินการจริง ช่วยลดอุปสรรคทางจิตใจสำหรับผู้ที่ตามมาได้อย่างแน่นอน
สิ่งนี้มอบจุดยึดความเชื่อมั่นที่แข็งแกร่งยิ่งขึ้นให้กับตลาด RWA บริษัทจดทะเบียนอื่นๆ ที่ต้องการประเมินการนำหุ้นสาธารณะขึ้นสู่เชน อย่างน้อยก็มีกรณีตัวอย่างที่สามารถศึกษาได้ มันไม่ได้หมายความว่าหุ้นสาธารณะจะถูกนำขึ้นเชนเป็นจำนวนมากอย่างรวดเร็ว แต่ได้ผลักดันการอภิปรายจาก "สามารถห่อหุ้มความเสี่ยงด้านราคาได้หรือไม่" ไปสู่ "ผู้ออกหุ้นสามารถมีส่วนร่วมในโครงสร้างพื้นฐานได้หรือไม่"
สำหรับโครงสร้างพื้นฐานของ RWA สิ่งนี้สำคัญกว่าขนาดของสินทรัพย์แต่ละรายการ หุ้นสาธารณะเกี่ยวข้องกับการซื้อขาย การจดทะเบียน การลงคะแนนเสียง การเปิดเผยข้อมูล และการคุ้มครองนักลงทุน ซึ่งมีพื้นที่สำหรับความผิดพลาดน้อยกว่า
สภาพคล่องและการใช้สิทธิกำหนดมูลค่าของตัวอย่าง
SECZ ยังขาดตัวแปรอีกหลายตัวก่อนถึงจุดเปลี่ยนเชิงโครงสร้าง สิ่งที่ตรงไปตรงมาที่สุดคือสภาพคล่องในตลาดรอง เวอร์ชันบนเชนจะมีปริมาณการซื้อขายอย่างต่อเนื่อง ส่วนต่างราคาที่สมเหตุสมผล และการทำตลาดที่เชื่อถือได้หรือไม่ ไม่ใช่แค่สร้างขนาดเพื่อการแสดงผลในวันประกาศเท่านั้น
หากการซื้อขายยังคงจำกัดอยู่เฉพาะระหว่างบัญชีที่ได้รับอนุญาต ประสิทธิภาพของตลาดก็จะลดลง คุณค่าระยะยาวของ RWA อยู่ที่การลดแรงเสียดทานในการออก การจดทะเบียน การโอน และการชำระราคา แต่สินทรัพย์ประเภทหลักทรัพย์ยิ่งใกล้เคียงกับหุ้นในตลาดสาธารณะมากเท่าไร ก็ยิ่งเป็นไปไม่ได้ที่จะไม่ต้องขออนุญาตโดยสิ้นเชิง
อีกตัวแปรหนึ่งคือการใช้สิทธิ บริษัทระบุว่าเวอร์ชันโทเค็นมีวัตถุประสงค์เพื่อเป็นตัวแทนของหุ้นสามัญเดียวกัน แต่การลงคะแนนเสียง เงินปันผล การดูแลทรัพย์สิน การจัดการข้อพิพาท และลำดับความสำคัญระหว่างบันทึกบนเชนกับทะเบียนแบบดั้งเดิม ยังคงต้องใช้กรณีจริงเพิ่มเติมในการตรวจสอบ สำหรับนักลงทุน การแสดงว่าถือครองบนเชนไม่ได้ช่วยแก้ไขข้อพิพาททางกฎหมายทั้งหมดโดยอัตโนมัติ
สัญญาณการทำซ้ำที่สำคัญที่สุดคือจะมีบริษัทจดทะเบียนที่ไม่ใช่กลุ่มคริปโตโดยกำเนิดติดตามมาหรือไม่ Securitize เองก็เป็นแพลตฟอร์มโทเค็นไนเซชัน การนำหุ้นตัวเองขึ้นเชนมีแรงจูงใจเชิงกลยุทธ์โดยธรรมชาติ หากหลังจากนี้มีเพียงบริษัทโครงสร้างพื้นฐานที่สาธิตด้วยตนเอง มันก็อาจถูกมองว่าเป็นการตลาดระดับสูง หากผู้ออกในกลุ่มการเงิน เทคโนโลยี หรือสินค้าอุปโภคบริโภคเริ่มใช้เส้นทางที่คล้ายคลึงกัน SECZ จะเปลี่ยนจากตัวอย่างไปเป็นหลักฐานเบื้องต้นของการเปลี่ยนแปลงโครงสร้างตลาด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง