โนมูระตีความ: ปรับเพิ่มราคาเป้าหมายของ TSMC วัฏจักรโครงสร้างพื้นฐาน AI ยังไม่ถึงจุดสูงสุด
TL;DR
· โนมูระปรับเพิ่มราคาเป้าหมายหุ้นฮาร์ดแวร์ AI เช่น TSMC ประเมินว่ารอบการลงทุนโครงสร้างพื้นฐาน AI ยังไม่ถึงจุดสูงสุด
· เพิ่มกำลังการผลิตศูนย์ข้อมูลใหม่ในปี 2027 ตามการประเมินเป็นประมาณ 32GW สอดคล้องกับความต้องการชิป AI ที่เพิ่มขึ้นต่อเนื่อง
· คอขวดด้านการบรรจุขั้นสูงกำลังขยายไปยัง WoS และชิ้นส่วน ความกดดันด้านกระแสเงินสดในปี 2027 ยังคงเป็นความเสี่ยง
โนมูระในรายงาน Anchor Report ที่เผยแพร่เมื่อวันที่ 30 มิถุนายน ปรับเพิ่มราคาเป้าหมายหุ้นกลุ่มเซมิคอนดักเตอร์และฮาร์ดแวร์ AI หลายตัว โดยการดำเนินการหลักคือการปรับราคาเป้าหมายของ TSMC จาก 2,820 ดอลลาร์ไต้หวันใหม่เป็น 3,425 ดอลลาร์ไต้หวันใหม่
ตามรายงานของ Investing.com ในวันเดียวกัน โนมูระประเมินว่ารอบการลงทุนโครงสร้างพื้นฐาน AI "ยังไม่ถึงจุดสูงสุด" โดยคำนวณจากราคาปิดของ TSMC ที่ 2,340 ดอลลาร์ไต้หวันใหม่เมื่อวันที่ 26 มิถุนายน ราคาเป้าหมายใหม่สอดคล้องกับ upside ประมาณ 46.4%
รายงานนี้ให้แนวทางหลักที่ตรงไปตรงมา: หุ้นเซมิคอนดักเตอร์ AI ปรับตัวขึ้นไปมากแล้ว แต่การก่อสร้างศูนย์ข้อมูล ความต้องการชิป AI รายได้จากเซิร์ฟเวอร์ และความต้องการบรรจุขั้นสูงยังคงถูกปรับเพิ่มขึ้นต่อเนื่อง ดัชนี SOX ปรับตัวขึ้นประมาณ 85% นับตั้งแต่การอัปเดตรอบเดือนมีนาคม และสะสมเพิ่มขึ้นประมาณ 211% นับตั้งแต่การเน้นธีม AI อีกครั้งในเดือนพฤษภาคม 2025 แม้จะมีการปรับฐานเมื่อเร็วๆ นี้ สถาบันต่างๆ ยังคงปรับเพิ่มการคาดการณ์ความต้องการขึ้นไป
นอกจาก TSMC แล้ว โนมูระยังปรับเพิ่มราคาเป้าหมายของบริษัทในห่วงโซ่เซมิคอนดักเตอร์และฮาร์ดแวร์ AI เช่น MediaTek, ASE, EMC, ZDT อีกด้วย ราคาเป้าหมายของหุ้นแต่ละตัวเป็นเพียงผิวเผิน เบื้องหลังการปรับเพิ่มรอบนี้คือสมมติฐานกำลังการผลิตศูนย์ข้อมูลที่ใหญ่ขึ้น และอุปทานบรรจุขั้นสูงและชิ้นส่วนที่ตึงตัวมากขึ้น
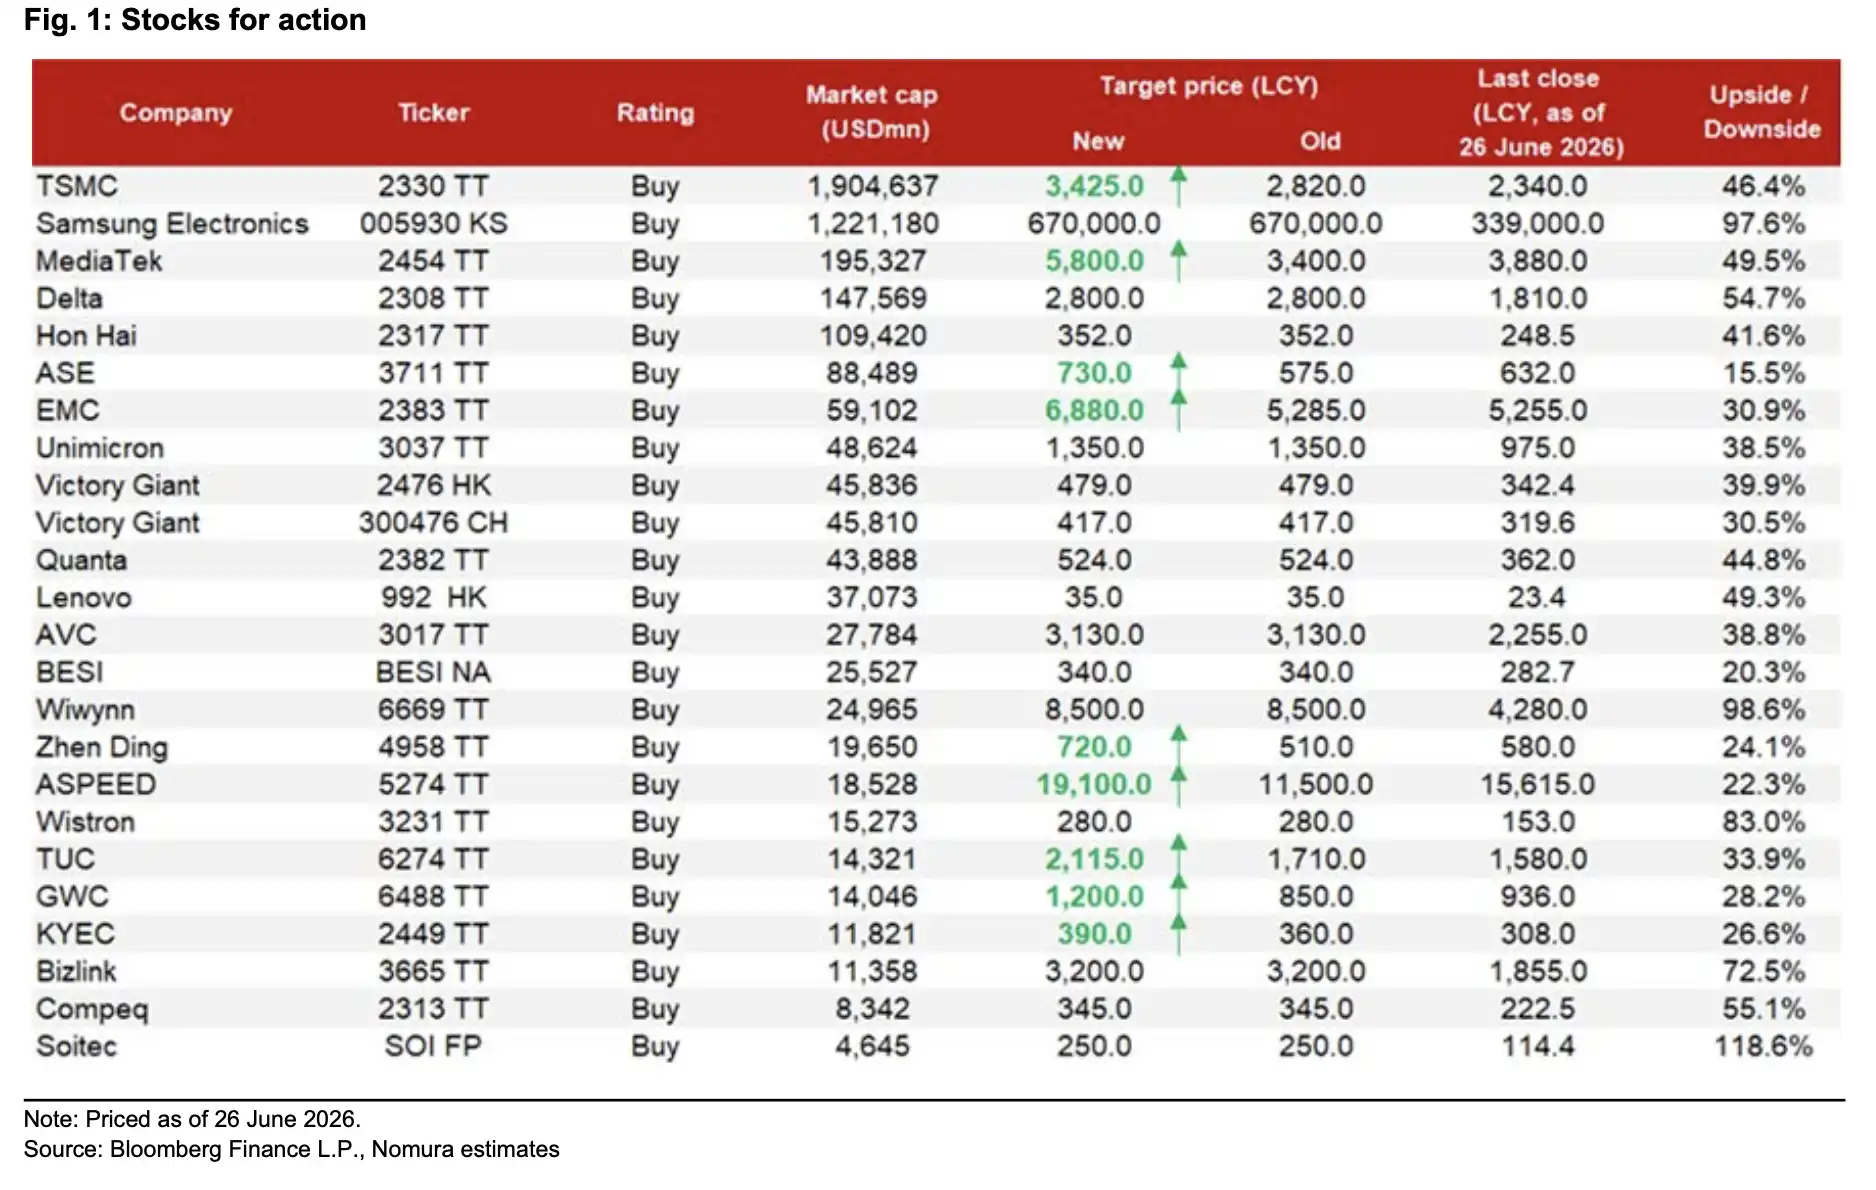
ราคาเป้าหมายใหม่ของ TSMC ที่ 3,425 ดอลลาร์ไต้หวันใหม่ upside ประมาณ 46.4% พร้อมแสดงรายการปรับเพิ่มราคาเป้าหมายหุ้นฮาร์ดแวร์ AI หลายตัว
กำลังการผลิตศูนย์ข้อมูลใหม่ในปี 2027 ปรับเพิ่มเป็นประมาณ 32GW
รอบฮาร์ดแวร์ AI จะดำเนินต่อไปได้นานแค่ไหน ต้องดูว่าศูนย์ข้อมูลยังคงถูกสร้างต่อไปหรือไม่
ตามการประเมินของโนมูระ ในการติดตามโครงการศูนย์ข้อมูลที่เป็นกรรมสิทธิ์ทั่วโลก จำนวนโครงการศูนย์ข้อมูลใหม่เพิ่มขึ้นจากประมาณ 240 โครงการ ณ การอัปเดตสิ้นเดือนมีนาคม เป็นประมาณ 280 โครงการ โครงการระดับ GW เพิ่มขึ้นจากมากกว่า 40 โครงการเป็นประมาณ 50 โครงการ กำลังการผลิตติดตั้งใหม่ในปี 2027 ถูกปรับเพิ่มเป็นประมาณ 32GW จากเดิม 28GW ส่วนปี 2028 ก็ปรับเพิ่มจาก 21GW เป็นประมาณ 23GW
ตัวเลขนี้มีความสำคัญ เนื่องจากความจุของศูนย์ข้อมูลจะยังคงเปลี่ยนเป็นความต้องการรายได้จากชิป AI การบรรจุภัณฑ์ขั้นสูง และเซิร์ฟเวอร์ Nomura คำนวณว่าความจุที่เพิ่มขึ้นที่เกี่ยวข้องอาจสอดคล้องกับความต้องการชิป AI ประมาณ 4 ถึง 6 ล้านชิ้นต่อปี
ประเด็นที่ถกเถียงในตลาดไม่ได้จำกัดแค่ "มีความต้องการเซิร์ฟเวอร์ AI หรือไม่" อีกต่อไป แต่รวมถึงว่าไฟฟ้า ตู้แร็ค GPU TPU การบรรจุภัณฑ์ขั้นสูง และชิ้นส่วนต่างๆ จะสามารถตามทันจังหวะการก่อสร้างได้หรือไม่
การคาดการณ์รายได้จากเซิร์ฟเวอร์ก็ถูกปรับเพิ่มขึ้นเช่นกัน ตามสมมติฐานของรายงาน รายได้เซิร์ฟเวอร์ทั่วโลกในปี 2026 และ 2027 จะเพิ่มขึ้นเป็น 74% และ 65% เมื่อเทียบกับปีก่อนหน้า ขณะที่การคาดการณ์ก่อนหน้านี้สำหรับปี 2026 อยู่ที่ 43% โดยรายได้จากเซิร์ฟเวอร์ AI คาดว่าจะเติบโต 78% และ 76% ส่วนรายได้จากเซิร์ฟเวอร์ทั่วไป/CPU ก็ถูกปรับเพิ่มขึ้นเป็น 67% และ 43%
สิ่งนี้จะทำให้การขยายโครงสร้างพื้นฐาน AI ไม่หยุดแค่เซิร์ฟเวอร์ GPU แต่ยังดึงดูดเซิร์ฟเวอร์ CPU เครือข่าย ไฟฟ้า ระบบระบายความร้อน PCB และฮาร์ดแวร์ต่อพ่วง รายงานยังกล่าวถึงว่าสมมติฐานการจัดส่งตู้แร็ค GB/VR ในปี 2026 ถูกปรับเพิ่มจาก 50,000 เครื่องเป็น 54,500 เครื่อง และในปี 2027 คาดว่าจะถึง 62,000 เครื่อง คำศัพท์นี้เป็นไปตามรูปแบบของรายงาน และยังไม่เห็นการระบุที่สอดคล้องกันในเอกสารสาธารณะ
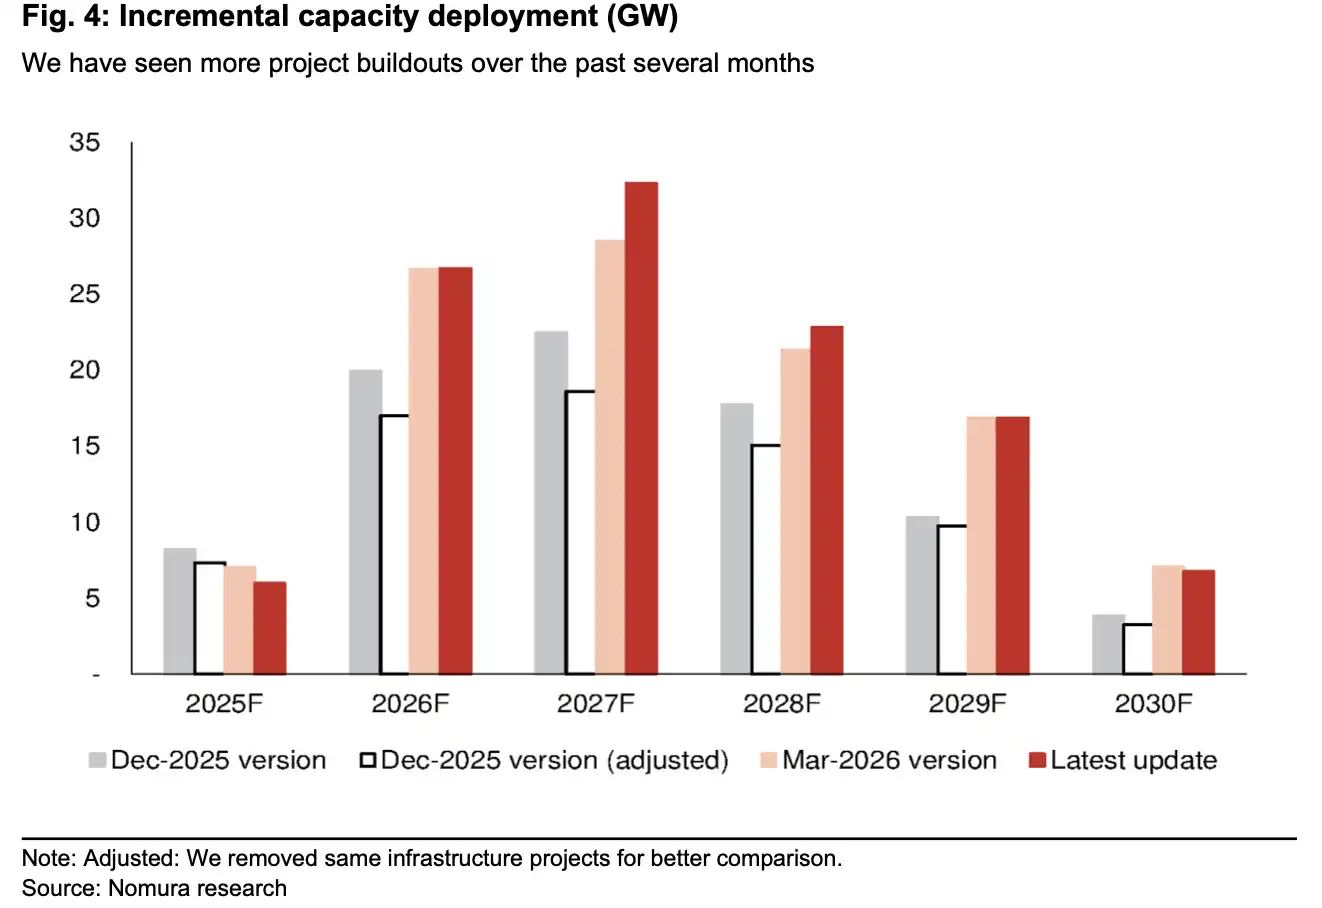
ความจุศูนย์ข้อมูลที่เพิ่มขึ้นทั่วโลกในปี 2027F ถูกปรับเพิ่มเป็นประมาณ 32.3GW และในปี 2028F ประมาณ 22.85GW
เป้าหมาย CoWoS ถึง 2 ล้านแผ่น จุดคอขวดขยายไปถึง WoS และชิ้นส่วน
หลังจากความต้องการชิป AI ถูกปรับเพิ่มขึ้น การบรรจุภัณฑ์ขั้นสูงของ TSMC ยังคงเป็นข้อจำกัดด้านอุปทานที่ตลาดให้ความสำคัญมากที่สุด
ตามรูปแบบของ Nomura กำลังการผลิต CoWoS ของ TSMC ในปี 2026 อยู่ที่ประมาณ 1.1 ล้านแผ่น และเป้าหมายกำลังการผลิตในปี 2027 อยู่ที่ 2 ล้านแผ่น หากต้องการให้สอดคล้องกับอัตราการเติบโตแบบทบต้นของรายได้ AI ในช่วงสูงระหว่างปี 2024 ถึง 2029 ในระยะยาวถึงปี 2029 อาจต้องใช้กำลังการผลิตระดับ 2.5 ถึง 3.5 ล้านแผ่น
ที่นี่ต้องแยกแยะรูปแบบ TSMC มักไม่เปิดเผยตัวเลขกำลังการผลิต CoWoS ที่เฉพาะเจาะจง และการจัดการของโบรกเกอร์ต่างๆ เกี่ยวกับรายเดือน รายปี กำลังการผลิต ผลผลิต จำนวนแผ่น หรือรูปแบบเวเฟอร์อาจแตกต่างกัน ตัวเลขข้างต้นควรเข้าใจว่าเป็นสมมติฐานของโมเดล Nomura ไม่ใช่แนวทางกำลังการผลิตอย่างเป็นทางการ
ที่สำคัญกว่านั้น โมเดลไม่ได้คำนวณโดยตรงตามกำลังการผลิตเต็มที่ 2 ล้านแผ่นในปี 2027 แต่สมมติว่าผลผลิตจริงอยู่ที่ประมาณ 1.8 ล้านแผ่น สาเหตุคือคอขวดอาจไม่จำกัดอยู่แค่ขั้นตอน CoW ที่ TSMC ควบคุมได้อีกต่อไป แต่ WoS และชิ้นส่วนเล็กๆ จำนวนหนึ่งอาจกลายเป็นข้อจำกัดใหม่
ส่วนประกอบย่อยเหล่านี้รวมถึง CCL, ซับสเตรต IC, คาปาซิเตอร์ระดับสูง, PMIC และส่วนประกอบออปติคัล หากความไม่สมดุลของห่วงโซ่อุปทานรุนแรงขึ้นตั้งแต่ครึ่งหลังของปี 2026 ในระยะสั้นจะนำมาซึ่งความไม่แน่นอนในการจัดส่ง การปรับขึ้นราคา และการจัดสรรคำสั่งซื้อ ในระยะกลาง ความต้องการที่แข็งแกร่งจนบีบให้อุปทานส่วนประกอบในระดับลึกยิ่งขึ้น จะทำให้ผลประโยชน์กระจายจากห่วงโซ่การผลิตเวเฟอร์และ GPU ไปยังการประกอบและทดสอบ (OSAT), PCB, ซับสเตรต, คาปาซิเตอร์, แหล่งจ่ายไฟ และส่วนประกอบออปติคัล
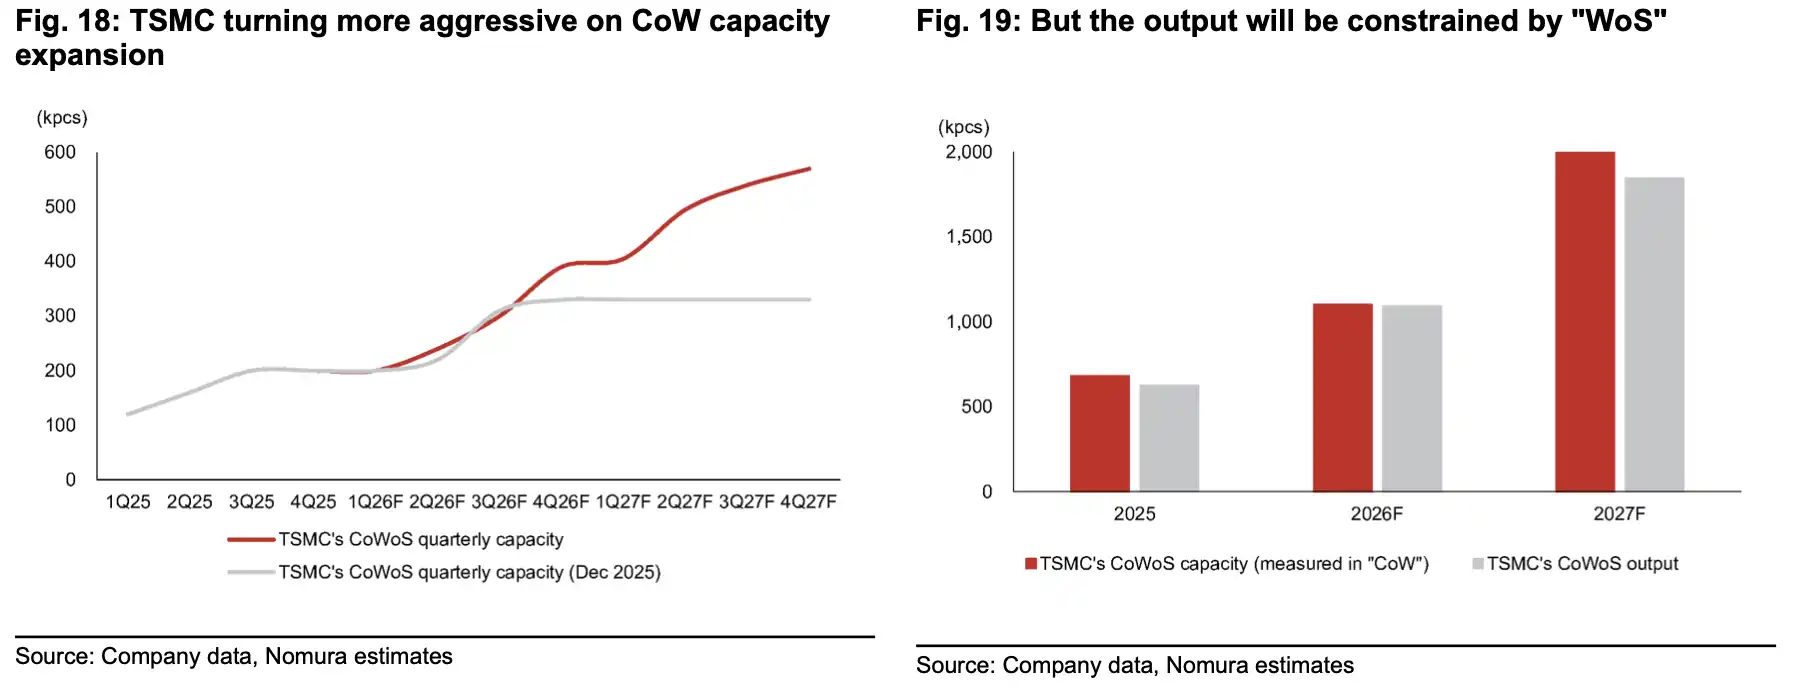
กำลังการผลิต CoWoS เพิ่มขึ้นจากประมาณ 680,000 แผ่นในปี 2025 เป็นเป้าหมาย 2 ล้านแผ่นในปี 2027F แต่แบบจำลองคำนวณจากผลผลิต 1.8 ล้านแผ่น โดยเน้นถึงคอขวดของ WoS
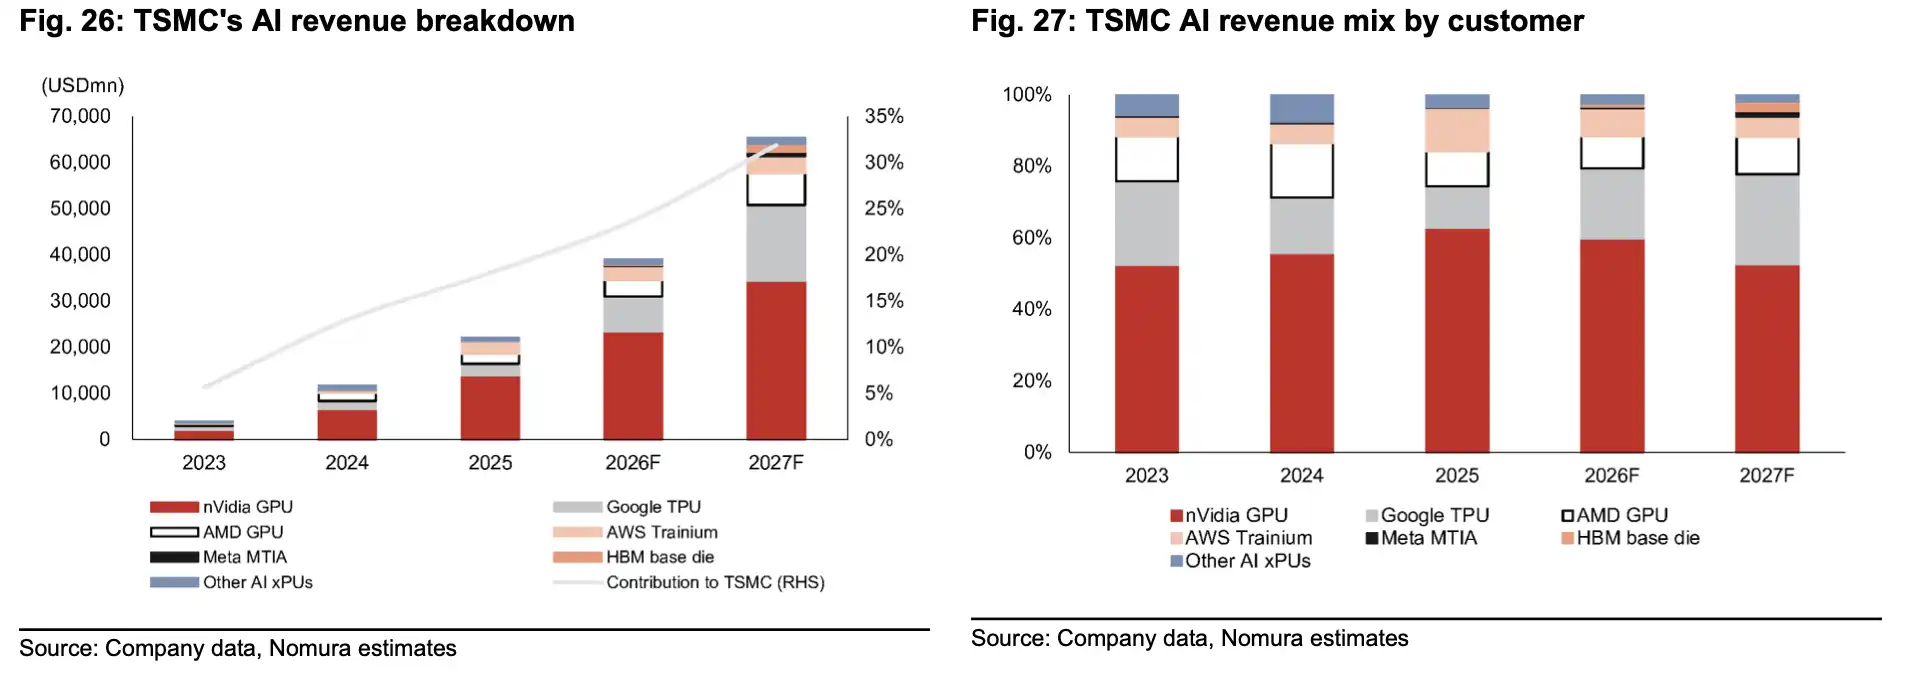
Nvidia ยังคงครองส่วนแบ่งมากที่สุด ตามด้วย Google TPU
การจัดสรรกำลังการผลิตบรรจุภัณฑ์ขั้นสูงจะเป็นตัวกำหนดว่าบริษัทใดจะสามารถเข้าถึงพลังประมวลผล AI ได้เร็วกว่า
ตามสมมติฐานของ Nomura ในการจัดสรรกำลังการผลิต CoWoS ของ TSMC ในปี 2027 คาดว่า Nvidia จะยังคงครองส่วนแบ่งประมาณ 55% แต่ส่วนแบ่งของ Google TPU จะเพิ่มขึ้นเป็นประมาณ 26% สูงกว่าระดับประมาณ 23% ในปี 2026 ส่วนแบ่งของ AMD อาจปรับตัวดีขึ้นเล็กน้อย ในขณะที่ส่วนแบ่งของ AWS อาจลดลงเมื่อเทียบเป็นรายปี
เบื้องหลังนี้คือการแย่งชิงทรัพยากรบรรจุภัณฑ์ขั้นสูงระหว่างผู้ให้บริการคลาวด์รายใหญ่และบริษัทชิป Nvidia ยังคงเป็นลูกค้ารายใหญ่ที่สุด ในขณะที่ความต้องการ Google TPU ที่เพิ่มขึ้นบ่งชี้ว่าชิป AI ที่พัฒนาขึ้นเองกำลังได้รับการจัดสรรกำลังการผลิตมากขึ้น สำหรับ MediaTek ส่วนแบ่งที่เกี่ยวข้องกับการผลิต TPU คาดว่าจะเพิ่มขึ้นจากประมาณ 15% ในปี 2026 เป็นมากกว่า 30% ซึ่งเป็นหนึ่งในปัจจัยเบื้องหลังการปรับเพิ่มราคาเป้าหมายอย่างมีนัยสำคัญ
Nomura ปรับเพิ่มราคาเป้าหมายของ MediaTek จาก 3,400 ดอลลาร์ไต้หวันใหม่เป็น 5,800 ดอลลาร์ไต้หวันใหม่ คิดเป็น upside ประมาณ 49.5% ราคาเป้าหมายของ ASE ปรับเพิ่มเป็น 730 ดอลลาร์ไต้หวันใหม่ EMC ปรับเพิ่มเป็น 6,880 ดอลลาร์ไต้หวันใหม่ และ ZDT ปรับเพิ่มเป็น 720 ดอลลาร์ไต้หวันใหม่ บริษัทเหล่านี้ครอบคลุมขั้นตอนการออกแบบชิป การประกอบและทดสอบ (OSAT), CCL และ PCB สะท้อนให้เห็นว่าความต้องการโครงสร้างพื้นฐาน AI กำลังกระจายจาก "การซื้อ GPU" ไปยังห่วงโซ่อุปทานฮาร์ดแวร์ทั้งหมด
การปรับเพิ่มราคาหุ้นรายตัวไม่ได้หมายความว่าทุกขั้นตอนจะเกิดขึ้นพร้อมกัน การจัดสรรกำลังการผลิต การจองของลูกค้า ราคาวัสดุ และจังหวะการจัดส่งจะยังคงกำหนดจุดที่กำไรเกิดขึ้นจริง เมื่อลูกค้าอย่าง Google TPU, AMD, AWS แย่งชิงทรัพยากรบรรจุภัณฑ์และส่วนประกอบพร้อมกัน ขั้นตอนที่แข็งแกร่งในห่วงโซ่อุปทานอาจปรับขึ้นราคา ในขณะที่ลูกค้าที่อ่อนแอกว่าอาจถูกเลื่อนไปอยู่ลำดับหลัง
วัฏจักรยังไม่ถึงจุดสูงสุด และแรงกดดันด้านกระแสเงินสดก็ยังไม่หายไป
ข้อสันนิษฐานเบื้องหลังการปรับเพิ่มขึ้นรอบนี้คือ ผู้ให้บริการคลาวด์รายใหญ่จะยังคงลงทุนหนักต่อไป การแข่งขันด้านโมเดล AI ความต้องการที่เพิ่มขึ้นสำหรับการอนุมาน และการขยายตัวของชิปที่พัฒนาขึ้นเอง จะผลักดันให้รายจ่ายด้านทุนยังคงอยู่ในระดับสูงจนถึงปี 2027 ซึ่งอาจสูงกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้
ความเสี่ยงก็อยู่ที่จุดเดียวกัน
ต้นทุนหน่วยความจำที่พุ่งสูงขึ้นอาจทำให้ Hyperscaler บางรายเผชิญกับแรงกดดันด้านกระแสเงินสดอิสระในปี 2027 หากรายจ่ายด้านทุนยังคงเพิ่มขึ้นอย่างต่อเนื่อง ในขณะที่รายได้จาก AI เกิดขึ้นช้ากว่าการลงทุนในฮาร์ดแวร์ นักลงทุนจะกลับมาพิจารณางบดุลและรอบระยะเวลาผลตอบแทนของผู้ให้บริการคลาวด์อีกครั้ง อัตราผลตอบแทนที่สูงขึ้นจะยิ่งเพิ่มแรงกดดันนี้ เนื่องจากอัตราดอกเบี้ยที่สูงขึ้นจะทำให้โครงการก่อสร้างระยะยาวต้องแบกรับต้นทุนทางการเงินที่สูงขึ้น
อีกหนึ่งขอบเขตคือการนำเทคโนโลยีมาใช้จริงหลังปี 2028 หากต้องการขยายการผลิตบรรจุภัณฑ์ขั้นสูงต่อไป จำเป็นต้องให้เทคโนโลยีต่างๆ เช่น EMIB-T, CoPoS, GPU-on-GPU SoIC, CPO, SerDes ที่มีความเร็วสูงขึ้น และวัสดุ PCB รุ่นใหม่ ค่อยๆ เติบโตเต็มที่ ความล่าช้าในขั้นตอนสำคัญใดๆ อาจส่งผลกระทบต่อแผนงานฮาร์ดแวร์ AI ที่จะขยายออกไปอีก
รายงานนี้ไม่ได้ให้ข้อสรุปว่า "ฮาร์ดแวร์ AI จะปรับตัวขึ้นโดยไม่มีความเสี่ยง" การประเมินที่ใกล้เคียงกับความเป็นจริงมากกว่าคือ ความต้องการศูนย์ข้อมูลและเซิร์ฟเวอร์ในปัจจุบันยังคงเพิ่มขึ้น การจัดหาบรรจุภัณฑ์ขั้นสูงของ TSMC และชิ้นส่วนต่างๆ ยังคงตึงตัว และวัฏจักรโครงสร้างพื้นฐาน AI ยังไม่เห็นจุดสูงสุดที่ชัดเจน แต่เมื่อเข้าสู่ปี 2027 กระแสเงินสดของผู้ให้บริการคลาวด์ ข้อจำกัดด้านส่วนประกอบ และการดำเนินการด้านเทคโนโลยี จะเป็นตัวกำหนดว่าวัฏจักรนี้จะไปได้ไกลแค่ไหน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง