ทองแดง คือทองคำแห่งปี 2026
文|加六
ทองแดง จะกลายเป็นทองคำอีกชนิดหนึ่งในยุคนี้หรือไม่?
ในช่วงสองปีที่ผ่านมา ตลาดมองว่าโครงสร้างพื้นฐานของ AI เป็นเรื่องของชิป GPU ของ NVIDIA กำลังการผลิตของ TSMC อัตราผลผลิตของ HBM ข้อจำกัดการบรรจุภัณฑ์ของ CoWoS การพูดคุยเกือบทั้งหมดวนเวียนอยู่กับแผ่นซิลิคอน แต่ศูนย์ข้อมูล AI ไม่ใช่แค่การซื้อ GPU มาติดตั้งแล้วใช้งานได้เลย ยังต้องใช้การเชื่อมต่อโครงข่ายไฟฟ้า หม้อแปลง บัสเวย์ สายเคเบิล ระบบระบายความร้อนด้วยของเหลว การเชื่อมต่อใยแก้วนำแสง และโลหะจำนวนมาก
บทความนี้จะเจาะลึกต่อถึงการเปลี่ยนแปลงของทองแดงในปีนี้ ทำไมตลาดถึงคิดว่าทองแดงเริ่มเหมือนทองคำมากขึ้น? ทำไมเงินทุนระดับมหภาคถึงเริ่มซื้อทองแดง? ทำไมบริษัทเหมืองแร่และเทรดเดอร์สินค้าโภคภัณฑ์ถึงพูดว่า 'ทองแดงไม่พอ'? และทำไมมันถึงไม่ใช่แค่โลหะอุตสาหกรรมที่ใช้ตัดสินวัฏจักรเศรษฐกิจอีกต่อไป?
Dr. Copper ไม่ใช่แค่ภาพสะท้อนของวัฏจักรการผลิตอีกต่อไป
ในตลาดการเงินอังกฤษมีคำพูดเก่าๆ เรียกว่า Dr. Copper สื่อการเงินจีนบางครั้งแปลว่า 'คุณหมอทองแดง' ความหมายของชื่อนี้คือ ราคาทองแดงเหมือนหมอเศรษฐกิจ ที่สามารถวินิจฉัยความร้อนหนาวของเศรษฐกิจโลกได้ล่วงหน้า
แต่ตอนนี้ความต้องการทองแดงมีตัวแปรใหม่: ศูนย์ข้อมูล AI การขยายโครงข่ายไฟฟ้า รถยนต์พลังงานใหม่ การกักเก็บพลังงาน อุตสาหกรรมการทหาร การฟื้นฟูอุตสาหกรรม ล้วนเพิ่มความต้องการเชิงโครงสร้างของทองแดง
ทุกที่ที่ใช้ไฟฟ้า ล้วนต้องพึ่งพาทองแดง
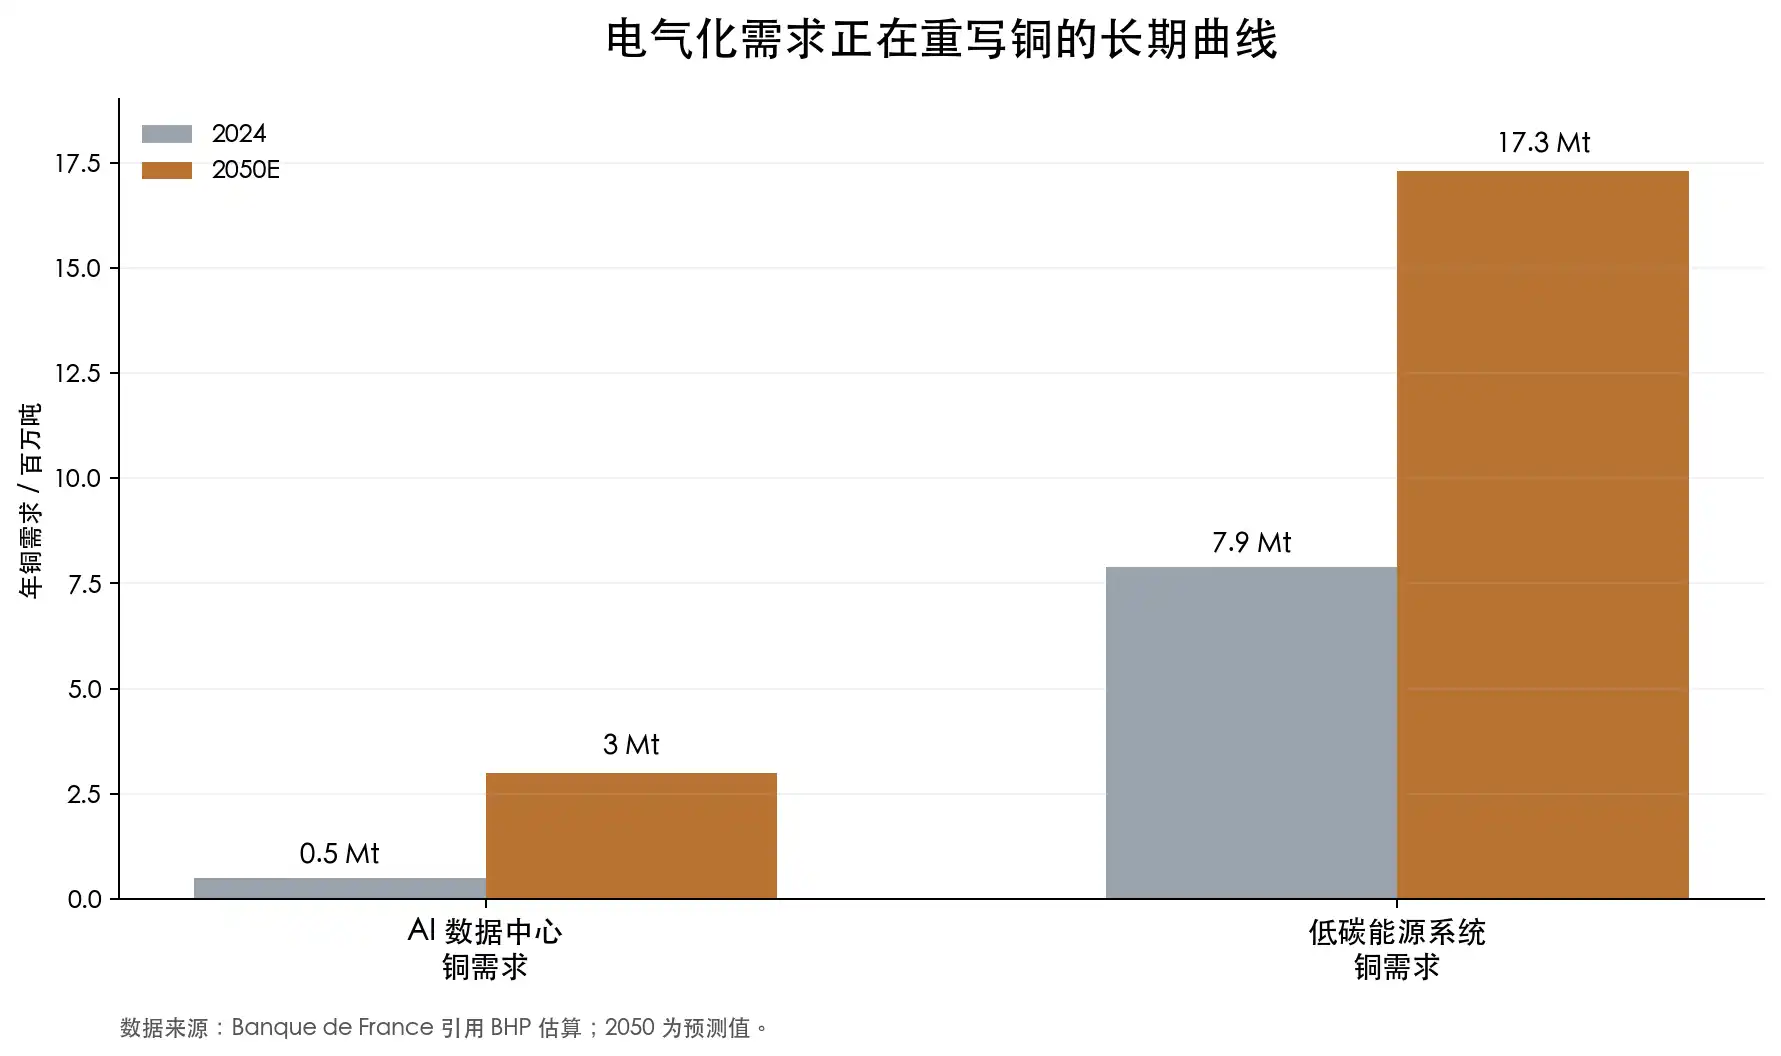
ธนาคารกลางฝรั่งเศส Banque de France ในบทวิเคราะห์เกี่ยวกับศูนย์ข้อมูล AI และตลาดทองแดง อ้างอิงการประมาณการของ BHP: ความต้องการทองแดงของศูนย์ข้อมูล AI อาจเพิ่มจากประมาณ 500,000 ตันในปี 2024 เป็นประมาณ 3 ล้านตันในปี 2050 ในช่วงเวลาเดียวกัน ความต้องการทองแดงของระบบพลังงานคาร์บอนต่ำอาจเพิ่มจาก 7.9 ล้านตันเป็น 17.3 ล้านตัน บทความยังอ้างถึงกรณีเฉพาะ: การก่อสร้างศูนย์ข้อมูลของ Microsoft ในชิคาโกใช้ทองแดงถึง 2,177 ตัน
เมื่อมองแค่ตัวเลขนี้ มันไม่ได้ใหญ่โตมากในตลาดทองแดงโลก แต่ประเด็นสำคัญไม่ได้อยู่ที่ศูนย์ข้อมูลแห่งหนึ่งใช้ทองแดงเท่าไหร่ แต่อยู่ที่ว่าเบื้องหลังศูนย์ข้อมูล AI ไม่ใช่ความต้องการแบบจุดเดียว แต่เป็นความต้องการโครงสร้างพื้นฐานด้านไฟฟ้าทั้งระบบ ยิ่ง GPU หนาแน่น กำลังไฟฟ้าของแร็คยิ่งสูง ศูนย์ข้อมูลก็ยิ่งเหมือนโรงงานที่ใช้พลังงานสูง โรงงานต้องใช้ไฟฟ้า และไฟฟ้าก็ต้องพึ่งพาโครงข่ายไฟฟ้า หม้อแปลง สายเคเบิล บัสเวย์ อุปกรณ์สวิตชิ่ง และระบบทำความเย็น
แน่นอนว่าเราไม่สามารถโยนเรื่องราวทั้งหมดของทองแดงไปที่ AI เพียงอย่างเดียว
Richard Holtum ซีอีโอของ Trafigura ยักษ์ใหญ่ด้านการค้าสินค้าโภคภัณฑ์โลก เตือนไว้ในงาน LME Week ปี 2025 ว่าศูนย์ข้อมูลและภาคการป้องกันประเทศนั้นร้อนแรงจริง แต่ความต้องการทองแดงส่วนใหญ่ในทศวรรษหน้ายังคงมาจากโครงสร้างพื้นฐานดั้งเดิม การก่อสร้าง การขยายตัวของเมือง และสินค้าอุปโภคบริโภค เขายังกล่าวอีกว่าปริมาณทองแดงที่ใช้ในเครื่องปรับอากาศในปัจจุบันยังคงมากกว่าทองแดงที่ใช้ในศูนย์ข้อมูล
มุมมองนี้ทำให้เราเห็นมุมมองใหม่: การเพิ่มขึ้นของความต้องการทองแดงไม่ได้พึ่งพา AI เพียงจุดเดียว แต่ปริมาณความต้องการของมันมาจากการที่แทบทุกสถานการณ์ที่ใช้ไฟฟ้ากำลังขยายตัวพร้อมกัน
ตรรกะขาขึ้นที่ใหญ่ที่สุดของทองแดงคือมันขุดได้ไม่เร็วพอ
หลายคนมีความประทับใจแรกต่อทองแดงว่าเป็น "โลหะอุตสาหกรรม" และมักคิดว่าถ้าราคาขึ้น เหมืองก็ขุดเพิ่ม อุปทานก็จะเพิ่มขึ้นตามไปเอง แต่ความจริงไม่ใช่แบบนั้น
เหมืองทองแดงขนาดใหญ่ตั้งแต่การค้นพบ การสำรวจ การยืนยันทรัพยากร การศึกษาความเป็นไปได้ การระดมทุน การขออนุญาต การก่อสร้าง จนถึงการผลิต มักใช้เวลาหลายสิบปี รายงานของ IEA แสดงให้เห็นว่าโครงการทองแดงใหม่ใช้เวลาเฉลี่ยประมาณ 17 ปีตั้งแต่การค้นพบจนถึงการผลิต ซึ่งหมายความว่าถ้าตลาดพบว่าทองแดงไม่พอใช้ในปี 2026 อุปทานใหม่ขนาดใหญ่จริงๆ อาจไม่ปรากฏในปี 2028 หรือ 2029 และอุปทานจำนวนมากต้องรอถึงทศวรรษ 2030
Robert Friedland ผู้ก่อตั้งและประธานร่วมบริหารของ Ivanhoe Mines บริษัทเหมืองแร่ของแคนาดา ได้เน้นย้ำปัญหานี้ซ้ำแล้วซ้ำเล่า เขาเป็นหนึ่งในนักเก็งกำไรทองแดงที่มีชื่อเสียงที่สุดในวงการเหมืองแร่โลก และมีโครงการเหมืองทองแดงระดับโลก Kamoa-Kakula ในสาธารณรัฐประชาธิปไตยคองโก การแสดงออกของเขามักจะรุนแรง: โลกยังไม่ตระหนักว่าตัวเองต้องการทองแดงมากแค่ไหน ในช่วงกว่าทศวรรษที่ผ่านมา โลกไม่ได้เตรียมเหมืองทองแดงใหม่ให้เพียงพอสำหรับยุคไฟฟ้า
นี่ไม่ใช่แค่การตัดสินของเขาเพียงคนเดียว ข้อมูลของ IEA ก็สนับสนุนทิศทางนี้
เกรดเฉลี่ยของแร่ทองแดงทั่วโลกลดลงประมาณ 40% นับตั้งแต่ปี 1991 เกรดที่ลดลงหมายความว่าในอดีตการขุดแร่หนึ่งตันได้ทองแดงมากกว่า แต่ตอนนี้ต้องขุดแร่มากขึ้น ใช้ไฟฟ้ามากขึ้น ใช้น้ำมากขึ้น และจัดการหินเสียมากขึ้น เพื่อให้ได้ทองแดงหนึ่งตันเท่าเดิม IEA ยังกล่าวอีกว่าในแหล่งทองแดงที่ค้นพบในช่วง 35 ปีที่ผ่านมา มีเพียง 5% ที่ปรากฏในทศวรรษล่าสุด การค้นพบใหม่น้อยลง เกรดของเหมืองเก่าลดลง ระยะเวลาการก่อสร้างโครงการยืดเยื้อ และรายจ่ายด้านทุนยังคงเพิ่มขึ้น IEA ประมาณการว่าตามท่อส่งโครงการปัจจุบัน ตลาดทองแดงอาจเผชิญกับช่องว่างอุปทานถึง 30% ภายในปี 2035
ดังนั้น ทองแดงจึงไม่ใช่สินทรัพย์ประเภทที่ "พอราคาขึ้น อุปทานก็ออกมาทันที" เหมือนในวัฏจักรสินค้าโภคภัณฑ์ทั่วไป โครงการเหมืองทองแดงเริ่มมีลักษณะคล้ายกับโครงการโครงสร้างพื้นฐานขนาดใหญ่ขึ้นเรื่อยๆ ต้องหาสายแร่ ต้องขอใบอนุญาต ต้องจัดการความสัมพันธ์กับชุมชน ต้องแก้ไขปัญหาทรัพยากรน้ำ ต้องเผชิญกับการตรวจสอบด้านสิ่งแวดล้อม และยังต้องรับมือกับการเปลี่ยนแปลงนโยบายภาษีของประเทศที่มีทรัพยากร
ชิลี เปรู สาธารณรัฐประชาธิปไตยคองโก แซมเบีย อินโดนีเซีย มองโกเลีย ล้วนมีทรัพยากรทองแดงที่สำคัญ แต่ก็มีความเสี่ยงทางการเมือง ภาษี ชุมชน หรือการดำเนินงานในรูปแบบต่างๆ ยิ่งทองแดงมีความสำคัญเชิงยุทธศาสตร์มากเท่าไร ประเทศที่มีทรัพยากรก็ยิ่งมีแรงจูงใจที่จะเพิ่มส่วนแบ่งมากขึ้นเท่านั้น ยิ่งราคาทองแดงสูงขึ้น บริษัทเหมืองแร่ก็ยิ่งมีแนวโน้มที่จะเผชิญกับการขึ้นภาษีและการเจรจาใหม่
ด้านการถลุงก็เริ่มเผยให้เห็นถึงความตึงเครียด
เมื่อทองแดงเข้มข้น (copper concentrate) เข้าสู่โรงถลุง จะถูกแปรรูปเป็นทองแดงบริสุทธิ์ (refined copper) ค่าธรรมเนียมการแปรรูปและการกลั่นที่โรงถลุงเรียกเก็บจากเหมือง ในอุตสาหกรรมเรียกว่า TC/RC ซึ่งก็คือ treatment charge และ refining charge โดยปกติแล้ว หากอุปทานทองแดงเข้มข้นมีมาก โรงถลุงจะมีอำนาจในการต่อรองสูง TC/RC ก็จะสูง ในทางกลับกัน หากทองแดงเข้มข้นตึงตัว โรงถลุงต้องแย่งชิงวัตถุดิบ TC/RC ก็จะลดลง
สิ่งที่น่าสังเกตในปี 2026 คือ แม้ราคาทองแดงจะทำสถิติสูงสุด แต่ค่าธรรมเนียมการถลุงกลับลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ IEA ระบุว่า เกณฑ์มาตรฐาน TC/RC รายปีในปี 2026 ลดลงเหลือ 0 ดอลลาร์สหรัฐต่อตัน ขณะที่ TC/RC แบบสปอต (spot) ติดลบมาตั้งแต่ปี 2024
นี่สำคัญกว่าการดูแค่สต็อกในตลาดซื้อขายล่วงหน้า (exchange inventory) เพราะคอขวดของทองแดงไม่ได้อยู่ที่ผลิตภัณฑ์ทองแดงบริสุทธิ์สำเร็จรูปเท่านั้น แต่ยังอยู่ที่เหมืองและทองแดงเข้มข้นด้วย หากวัตถุดิบต้นน้ำตึงตัว โรงถลุงจะมีมากแค่ไหนก็ไร้ประโยชน์ จีนขยายกำลังการถลุงทองแดงอย่างมหาศาลในช่วงยี่สิบปีที่ผ่านมา IEA ระบุว่าจีนคิดเป็นสัดส่วนมากกว่า 90% ของการเติบโตของการผลิตทองแดงจากการถลุงทั่วโลกนับตั้งแต่ปี 2005 และภายในปี 2025 จะคิดเป็นประมาณครึ่งหนึ่งของการผลิตทองแดงจากการถลุงทั่วโลก ความสามารถในขั้นกลางแข็งแกร่ง แต่เหมืองต้นน้ำตึงตัว ความเปราะบางของห่วงโซ่อุปทานจึงถูกขยายให้เห็นชัดเจน
ความหายากของทองคำมาจากปริมาณสำรอง ต้นทุนการขุด และคุณสมบัติทางการเงิน แน่นอนว่าทองแดงไม่ใช่ทองคำ แต่เมื่ออุปทานใหม่ช้าลงเรื่อยๆ ทรัพยากรกระจุกตัวมากขึ้น และคุณสมบัติเชิงยุทธศาสตร์แข็งแกร่งขึ้น มันก็เริ่มมีความรู้สึกหายากคล้ายทองคำ
ทำไมเงินทุนมหภาคถึงเริ่มชอบทองแดง
ก่อนหน้านี้ ทองแดงเป็นของนักเทรดสินค้าโภคภัณฑ์และนักวิเคราะห์เหมืองแร่เป็นหลัก แต่ตอนนี้ มันเริ่มดึงดูดเงินทุนมหภาคมากขึ้นเรื่อยๆ
ตัวอย่างเช่น Stanley Druckenmiller หนึ่งในนักลงทุนมหภาคที่มีชื่อเสียงที่สุดของสหรัฐฯ เคยบริหารกองทุน Quantum Fund ร่วมกับ George Soros และต่อมาได้ก่อตั้ง Duquesne Family Office จุดเด่นของเขาคือการเล่นรอบใหญ่ ลงทุนหนักในการเทรดที่มีความมั่นใจสูง ดังนั้นตลาดจึงให้ความสนใจว่าเขามอง AI ดอลลาร์สหรัฐ พันธบัตร และสินค้าโภคภัณฑ์อย่างไร
เมื่อเร็วๆ นี้ ในการให้สัมภาษณ์กับ Morgan Stanley เขากล่าวว่าพอร์ตการลงทุนของเขาในช่วงไม่กี่ปีที่ผ่านมาขับเคลื่อนโดย AI เป็นหลัก แต่ตอนนี้ได้เปลี่ยนไปสู่การวางตำแหน่งตามแนวทางเศรษฐกิจมหภาคและภูมิรัฐศาสตร์แล้ว เขากล่าวว่าถือทองแดง มองดอลลาร์สหรัฐอ่อนค่า และถือทองคำเพื่อป้องกันความเสี่ยงจากภูมิรัฐศาสตร์
ตรรกะของเขาคือ: หากดอลลาร์สหรัฐอ่อนค่า สินค้าโภคภัณฑ์ที่คิดราคาเป็นดอลลาร์สหรัฐจะได้รับประโยชน์ การขาดดุลการคลังขยายตัว รัฐบาลยังคงอัดฉีดเงิน ความเสี่ยงทางภูมิรัฐศาสตร์เพิ่มสูงขึ้น ทองคำมีแรงซื้อ ในสภาพแวดล้อมเดียวกัน โครงข่ายไฟฟ้า อุตสาหกรรมการทหาร ศูนย์ข้อมูล AI ระบบพลังงาน และการไหลกลับของการผลิต ก็จะสร้างความต้องการสินทรัพย์จริงเช่นกัน ทองแดงจึงอยู่ที่จุดตัดของแนวโน้มเหล่านี้
Druckenmiller เป็นตัวแทนของมุมมองของเงินทุนมหภาค ในแวดวงการซื้อขายสินค้าโภคภัณฑ์ยังมีมุมมองที่รุนแรงกว่านี้
Pierre Andurand เป็นหนึ่งในตัวอย่างที่โดดเด่นที่สุด เขาเป็นผู้จัดการกองทุนเฮดจ์ฟันด์สินค้าโภคภัณฑ์ที่มีชื่อเสียงในยุโรป ในช่วงแรกทำธุรกิจซื้อขายพลังงาน เคยร่วมก่อตั้ง BlueGold Capital และต่อมาก่อตั้ง Andurand Capital ในการให้สัมภาษณ์กับ Financial Times เขาให้การประเมินที่รุนแรงมาก: ราคาทองแดงอาจพุ่งถึง 40,000 ดอลลาร์ต่อตันในอีกไม่กี่ปีข้างหน้า
มุมมองของ Jeff Currie ก็ควรกล่าวถึงเช่นกัน Jeff Currie เคยดำรงตำแหน่งหัวหน้าฝ่ายวิจัยสินค้าโภคภัณฑ์ของ Goldman Sachs มาเป็นเวลานาน ต่อมาเข้าร่วม Carlyle และเป็นหนึ่งในผู้ทรงอิทธิพลที่สุดในวงการวิจัยสินค้าโภคภัณฑ์ของวอลล์สตรีท เขาเคยเสนอแนวคิด "copper is the new oil" มาก่อน หมายความว่าในยุคเปลี่ยนผ่านพลังงาน ทองแดงอาจมีบทบาทเป็นทรัพยากรพื้นฐานคล้ายกับน้ำมันในยุคพลังงานเก่า ในปี 2024 เขายังเรียกทองแดงว่าเป็นหนึ่งในการเทรดที่มีความมั่นใจสูงสุดของเขา
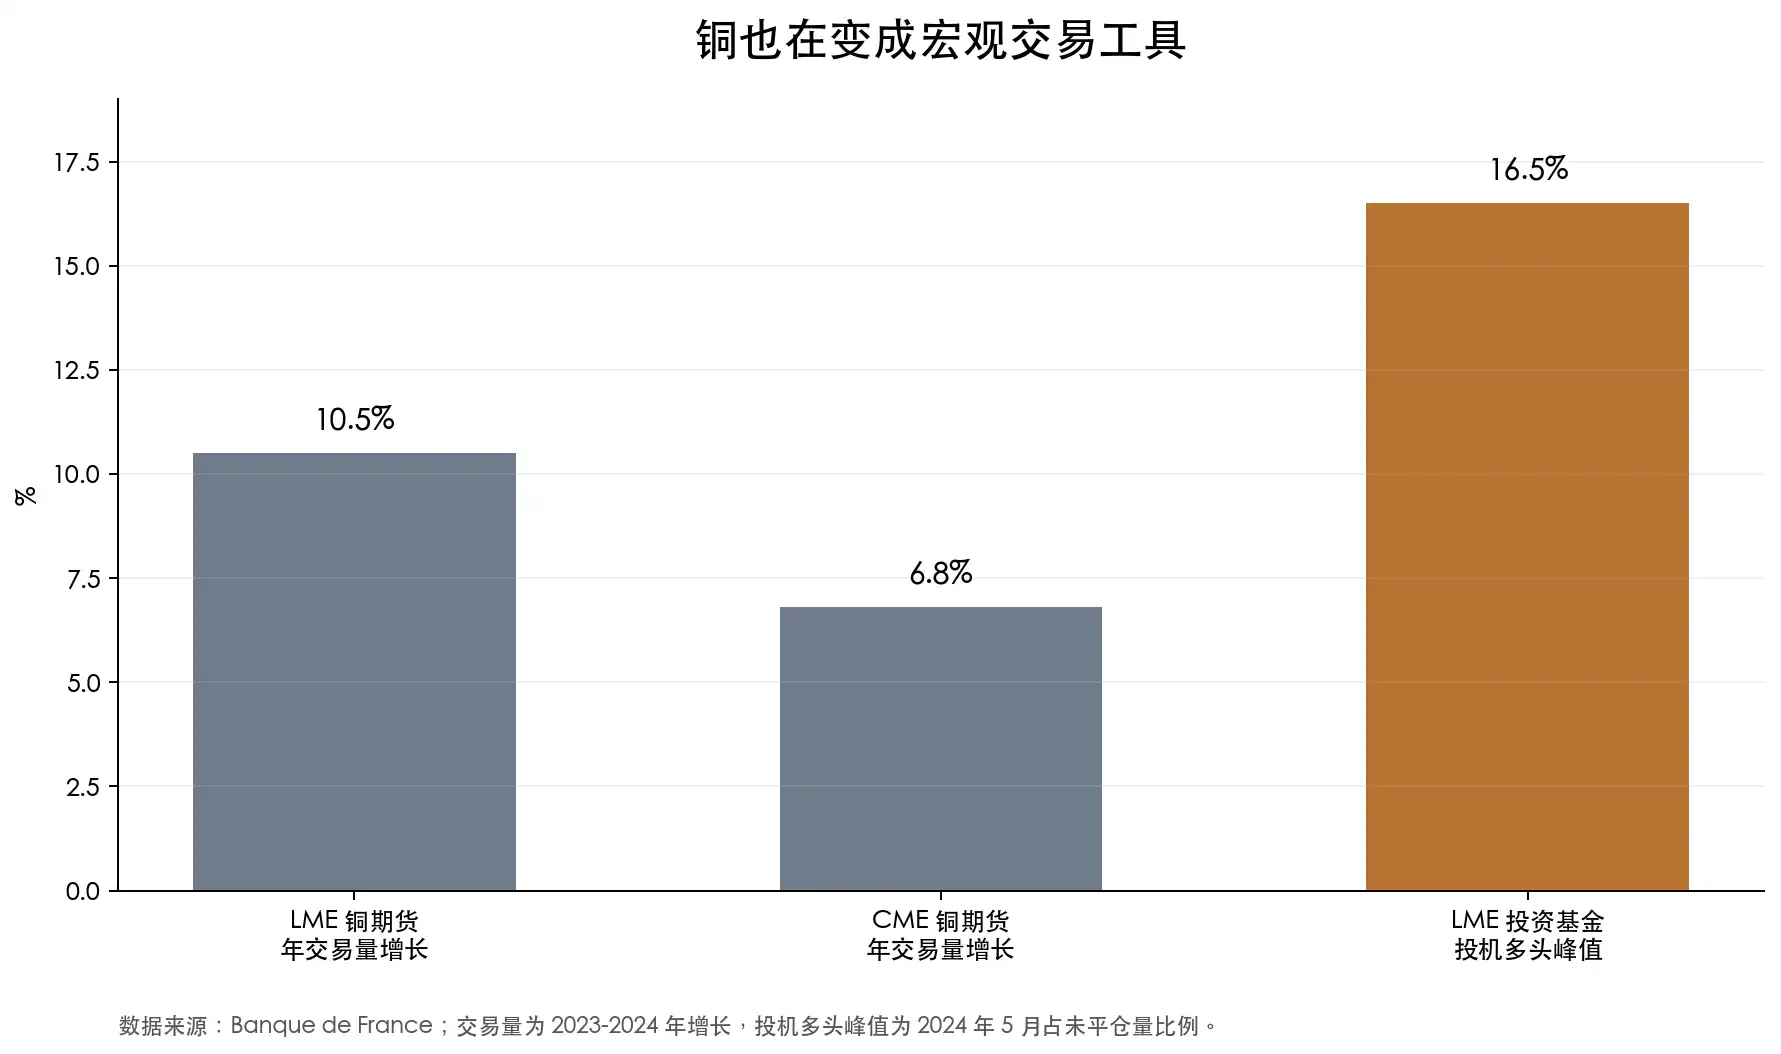
ข้อมูลก็แสดงให้เห็นว่าเงินทุนกำลังไหลเข้ามา
Banque de France กล่าวว่า ระหว่างปี 2023 ถึง 2024 ปริมาณการซื้อขายฟิวเจอร์สทองแดง LME รายปีเพิ่มขึ้น 10.5% ปริมาณการซื้อขายฟิวเจอร์สทองแดง CME รายปีเพิ่มขึ้น 6.8% ในฟิวเจอร์สทองแดง LME สถานะซื้อเก็งกำไรของกองทุนลงทุนในเดือนพฤษภาคม 2024 คิดเป็น 16.5% ของสถานะคงค้างทั้งหมด นี่ไม่ใช่แค่การเติมสต็อกสินค้าจริง แต่เป็นเงินทุนทางการเงินที่ใช้ทองแดงเป็นเครื่องมือในการเทรดมหภาค
หุ้นเหมืองทองแดง: เลเวอเรจของทองแดง
ในตลาดกระทิงทองคำ หุ้นทองคำมักจะขยายความผันผวนของราคาทองคำ ในตลาดกระทิงทองแดง หุ้นเหมืองทองแดงก็มีคุณสมบัติเป็นตัวขยายที่คล้ายกัน
ราคาทองแดงที่เพิ่มขึ้นเป็นภาระต้นทุนสำหรับผู้ใช้ปลายทาง แต่สำหรับบริษัทเหมืองที่มีกำลังการผลิตอยู่แล้ว อาจเป็นการขยายอัตรากำไร ตัวอย่างเช่น หากราคาทองแดงเพิ่มขึ้นจาก 9,000 ดอลลาร์ต่อตันเป็น 12,000 ดอลลาร์ต่อตัน และต้นทุนเงินสดของบริษัทเหมืองไม่ได้เพิ่มขึ้นตาม เงินที่เพิ่มขึ้น 3,000 ดอลลาร์ส่วนใหญ่จะเข้าสู่งบกำไรขาดทุนโดยตรง ด้วยเหตุนี้ หุ้นเหมืองทองแดงจึงมีเลเวอเรจจากการดำเนินงานโดยธรรมชาติ เมื่อราคาทองแดงเพิ่มขึ้น กำไรของบริษัทเหมืองอาจเพิ่มขึ้นมากกว่า เมื่อราคาทองแดงลดลง กำไรก็จะหดตัวเร็วขึ้นเช่นกัน
ในช่วงสองปีที่ผ่านมา ตลาดได้สร้างรูปแบบการเทรดแบบเลเวอเรจนี้ขึ้นมาแล้ว
ยกตัวอย่างตลาดหุ้น A-share ระหว่างเดือนมิถุนายน 2024 ถึงมิถุนายน 2026 หุ้น China Molybdenum Co., Ltd. (洛阳钼业) เป็นตัวอย่างที่มีความยืดหยุ่นสูงที่สุด จุดเด่นหลักของมันคือสินทรัพย์ทองแดงและโคบอลต์ในสาธารณรัฐประชาธิปไตยคองโก โดยเฉพาะ Tenke Fungurume และ KFM คำนวณคร่าวๆ จากราคาปิดที่ปรับปรุงแล้ว หุ้นนี้มีช่วงเพิ่มขึ้นประมาณ 129% ในสองปีนี้ และสูงสุดเพิ่มขึ้นเกือบ 260% นี่ไม่ใช่พฤติกรรมของหุ้นวัฏจักรทั่วไป แต่เป็นสัญญาณว่าตลาดกำลังประเมินราคาทรัพยากรเหมืองทองแดงในต่างประเทศใหม่
บริษัทอย่าง Jiangxi Copper (江西铜业), Tongling Nonferrous Metals (铜陵有色) และ Yunnan Copper (云南铜业) สะท้อนความผันผวนที่เกิดจากราคาทองแดงและปัจจัยการถลุงได้ชัดเจนกว่า Jiangxi Copper มีช่วงเพิ่มขึ้นประมาณ 82% สูงสุดเกิน 200% Tongling Nonferrous Metals เพิ่มขึ้นประมาณ 77% สูงสุดประมาณ 159% ส่วน Yunnan Copper เพิ่มขึ้นเพียงประมาณ 29% แต่สูงสุดก็เกิน 130% เช่นกัน
หุ้นประเภทนี้ล้วนแสดงให้เห็นอีกด้านของหุ้นเหมืองทองแดง: เมื่อตลาดมา ความยืดหยุ่นสูงมาก เมื่อตลาดถอย การปรับฐานก็รุนแรงเช่นกัน
ดูจากการปรับฐานจากจุดสูงสุด ความผันผวนจะชัดเจนกว่า Yunnan Copper ปรับฐานจากจุดสูงสุดประมาณ 45% Jiangxi Copper ปรับฐานประมาณ 41% ส่วน China Molybdenum, Northern Copper (北方铜业) และ Zijin Mining (紫金矿业) ก็มีการปรับฐานมากกว่า 30% เช่นกัน หุ้นเหมืองทองแดงไม่ใช่ราคาทองแดงเอง แต่เป็นผลลัพธ์จากปัจจัยร่วมของราคาทองแดง ต้นทุน สินค้าคงคลัง TC/RC ความคืบหน้าโครงการ ความเสี่ยงจากประเทศที่มีทรัพยากร และอารมณ์ของตลาดทุน
ในตลาดหุ้นสหรัฐฯ ตัวแทนหุ้นเหมืองทองแดงที่โดดเด่นที่สุดคือ Freeport-McMoRan รหัส FCX เป็นหนึ่งในผู้ผลิตทองแดงหลักของสหรัฐฯ โดยมีสินทรัพย์รวมถึง Morenci ในสหรัฐฯ Cerro Verde ในเปรู และ Grasberg ในอินโดนีเซีย สำหรับเงินทุนทั่วโลก FCX เป็นเครื่องมือในตลาดหุ้นสหรัฐฯ ที่ใช้บ่อยที่สุดในการรับความเสี่ยงจากราคาทองแดง ข้อมูลจาก MarketWatch แสดงว่า FCX แตะจุดสูงสุดในรอบ 52 สัปดาห์ที่ 72.09 ดอลลาร์เมื่อวันที่ 2 มิถุนายน 2026 แต่ลดลง 9.07% ในวันเดียวเมื่อวันที่ 5 มิถุนายน และปรับฐานจากจุดสูงสุดมากกว่า 12% ภายในไม่กี่วัน
Southern Copper รหัส SCCO เป็นอีกตัวแทนหุ้นเหมืองทองแดงคุณภาพสูง สินทรัพย์หลักอยู่ในเปรูและเม็กซิโก มีความเสี่ยงจากทองแดงสูงและความสามารถในการทำกำไรดี IBD กล่าวถึงเมื่อต้นปีนี้ว่า SCCO เพิ่มขึ้นถึง 55% ในปีนั้นและทำสถิติสูงสุดใหม่ เมื่อเทียบกับ FCX SCCO ดูเหมือนสินทรัพย์เหมืองทองแดงที่มีความบริสุทธิ์สูงกว่าและคุณภาพกำไรดีกว่า แต่มันก็หนีไม่พ้นความเสี่ยงจากราคาทองแดงและประเทศที่มีทรัพยากร
หากนักลงทุนไม่อยากลงทุนในบริษัทเดียว ก็สามารถดู ETF ของเหมืองทองแดงได้ เช่น Global X Copper Miners ETF ซึ่งเป็น ETF ที่ติดตามบริษัทเหมืองทองแดงทั่วโลก
อย่างไรก็ตาม หุ้นเหมืองทองแดงมีความซับซ้อนกว่าทองแดงมาก
มูลค่าของบริษัทเหมืองแร่ไม่ได้ขึ้นอยู่กับราคาทองแดงเท่านั้น แต่ยังขึ้นอยู่กับคุณภาพของแหล่งแร่ ต้นทุนเงินสด อายุการสำรอง การใช้จ่ายด้านทุน ประเทศที่ตั้ง นโยบายภาษี ความสัมพันธ์กับแรงงาน ใบอนุญาตด้านสิ่งแวดล้อม เงื่อนไขการขนส่ง และความสามารถในการบริหารจัดการ ราคาทองแดงสามารถผลักดันมูลค่าภาคส่วนโดยรวมให้สูงขึ้น แต่ในที่สุดจะเกิดความแตกต่างอย่างมากระหว่างบริษัทต่างๆ
ความเสี่ยงจากประเทศที่มีทรัพยากรมีความสำคัญเป็นพิเศษ แหล่งทองแดงคุณภาพดีจำนวนมากตั้งอยู่ในชิลี เปรู สาธารณรัฐประชาธิปไตยคองโก แซมเบีย มองโกเลีย และอินโดนีเซีย การมีทรัพยากรที่ดีไม่ได้หมายความว่าผลตอบแทนแก่ผู้ถือหุ้นจะมั่นคง ยิ่งทองแดงมีมูลค่ามากเท่าไร รัฐบาลก็จะคำนวณส่วนแบ่งใหม่มากขึ้นเท่านั้น ยิ่งโครงการใหญ่ ปัญหาชุมชน สิ่งแวดล้อม การใช้น้ำ และโครงสร้างพื้นฐานก็ยิ่งจัดการยาก
ภาวะเงินเฟ้อต้นทุนก็จะกัดกินกำไรเช่นกัน เมื่อราคาทองแดงสูงขึ้น ต้นทุนพลังงาน อุปกรณ์ แรงงาน เหล็กกล้า และต้นทุนทางการเงินมักจะเพิ่มขึ้นพร้อมกัน โครงการพัฒนาที่ดูดีอาจไม่เหลือผลตอบแทนให้ผู้ถือหุ้นมากนัก เนื่องจากการใช้จ่ายด้านทุนเกินงบประมาณ การผลิตล่าช้า หรืออุปสรรคด้านใบอนุญาต
บริษัทเหมืองทองแดงในระยะเริ่มต้นมีความเสี่ยงสูงกว่า พวกเขาพูดถึงปริมาณสำรองในอนาคตและการผลิตในอนาคต แต่ตั้งแต่ปริมาณทรัพยากรไปจนถึงปริมาณสำรองที่สามารถขุดได้ จากการศึกษาความเป็นไปได้ไปจนถึงการระดมทุน จากใบอนุญาตไปจนถึงการก่อสร้าง ทุกขั้นตอนอาจล้มเหลวได้ ตรรกะระยะยาวของทองแดงนั้นถูกต้อง แต่ไม่ได้หมายความว่าหุ้นเหมืองทองแดงทุกตัวจะสามารถบรรลุผลได้
ดังนั้น หุ้นเหมืองทองแดงจึงเหมาะที่จะเข้าใจว่าเป็นการแสดงออกแบบเลเวอเรจของตรรกะราคาทองแดง มากกว่าที่จะเป็นสิ่งทดแทนราคาทองแดงโดยตรง พวกมันสามารถให้ความยืดหยุ่นที่สูงขึ้น แต่ก็อาจนำมาซึ่งการปรับฐานที่มากขึ้นเช่นกัน สิ่งที่ควรศึกษาจริงๆ คือบริษัทที่มีต้นทุนต่ำ อายุการใช้งานยาวนาน เส้นทางการขยายตัวที่ชัดเจน งบดุลที่แข็งแกร่ง และความเสี่ยงทางการเมืองที่ควบคุมได้
นี่เป็นส่วนหนึ่งของ "การกลายเป็นทองคำ" ของทองแดง: ตรรกะความขาดแคลนของทองแดงไม่ได้หยุดอยู่แค่ตลาด现货และฟิวเจอร์สเท่านั้น แต่กำลังถูกบรรจุใหม่โดยตลาดหุ้น ETF และเงินทุนเก็งกำไร การขึ้นราคาทองแดงคือการเทรดชั้นหนึ่ง การขึ้นของหุ้นเหมืองทองแดงคือการเทรดอีกชั้นหนึ่ง ชั้นแรกสะท้อนถึงสินค้าโภคภัณฑ์เอง ส่วนชั้นหลังสะท้อนถึงจินตนาการที่ตลาดยินดีจ่ายสำหรับการขาดแคลนระยะยาวนี้
"การกลายเป็นทองคำ" ของทองแดง เพิ่งเริ่มต้นเท่านั้น
โลกนี้ต้องการไฟฟ้ามากขึ้น และไฟฟ้าที่มากขึ้นหมายถึงทองแดงที่มากขึ้น
แน่นอน ทองแดงจะไม่กลายเป็นทองคำจริงๆ มันไม่มีคุณสมบัติทางการเงินที่บริสุทธิ์เหมือนทองคำ และจะไม่หลุดพ้นจากวัฏจักรเศรษฐกิจ การชะลอตัวของเศรษฐกิจโลก การอ่อนแอของภาคการผลิต และการลดลงของสินทรัพย์เสี่ยง ล้วนกดดันราคาทองแดง ทองแดงยังคงผันผวน และอาจผันผวนอย่างรุนแรง
แต่การเปลี่ยนแปลงอยู่ที่ตรรกะพื้นฐานของทองแดงไม่เหมือนเดิมอีกต่อไป
ในอดีต ราคาทองแดงร่วงลงอย่างหนัก มักเกิดขึ้นเมื่ออุปสงค์อ่อนแอรวมกับอุปทานล้นเกิน ปัจจุบันด้านอุปทานไม่ได้ผ่อนคลายขนาดนั้น การเสื่อมสภาพของเหมือง การลดลงของคุณภาพแร่ ระยะเวลาใบอนุญาตที่ยาวนานขึ้น การแย่งชิงวัตถุดิบในภาคการถลุง และการจัดสรรผลประโยชน์ใหม่ในประเทศที่มีทรัพยากร ทำให้ทองแดงยากที่จะถูกมองว่าเป็นสินค้าวัฏจักรธรรมดา
มันอาจยังคงเป็นโลหะอุตสาหกรรม แต่มันไม่ใช่แค่ภาพสะท้อนของวัฏจักรอุตสาหกรรมอีกต่อไป
การเปลี่ยนทองของทองแดง เพิ่งจะเริ่มต้นเท่านั้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง