มูลค่าหุ้น SpaceX 1.7 ล้านล้าน ควรซื้อหรือไม่? สิ่งที่คุณต้องรู้คือตลาดกำลังกังวลอะไร
TL;DR
· SpaceX วางแผนออกหุ้นในราคาหุ้นละ 135 ดอลลาร์ ระดมทุนประมาณ 750 พันล้านดอลลาร์ คิดเป็นมูลค่าประมาณ 1.75 ล้านล้านดอลลาร์ ข้อถกเถียงไม่ได้อยู่ที่ว่าบริษัทมีศักยภาพทางเทคโนโลยีหรือไม่ แต่อยู่ที่ว่ามูลค่านี้ได้รวมวิสัยทัศน์ด้าน AI, ศูนย์ข้อมูลในวงโคจร และภารกิจบนดาวอังคารไว้ล่วงหน้าแล้ว
· FUD ในตลาดส่วนใหญ่มาจากสามประเด็น: มูลค่าที่สูงกว่ารายได้ปัจจุบันมาก, กำไรจาก Starlink กำลังอุดหนุนธุรกิจ AI ที่ใช้เงินลงทุนสูง และการระดมทุนที่เชื่อมโยงกันกับการควบรวมกิจการภายในทำให้ความเสี่ยงค่อยๆ รวมศูนย์อยู่ในงบดุลเดียวกัน
· สินทรัพย์ที่เกี่ยวข้อง: SPCX (เตรียมเข้าจดทะเบียน)
SpaceX กำลังเตรียมการเสนอขายหุ้น IPO ที่อาจสร้างสถิติใหม่ในตลาดทุน
บริษัทวางแผนออกหุ้นประมาณ 556 ล้านหุ้นในราคาหุ้นละ 135 ดอลลาร์ ระดมทุนประมาณ 750 พันล้านดอลลาร์ คิดเป็นมูลค่าโดยรวมประมาณ 1.75 ล้านล้านดอลลาร์ หากการเสนอขายเสร็จสมบูรณ์ จะกลายเป็นหนึ่งใน IPO ที่ใหญ่ที่สุดในประวัติศาสตร์ และทำให้ SpaceX เข้าสู่กลุ่มบริษัทที่มีมูลค่าสูงสุดในสหรัฐฯ ทันทีในวันแรกที่เข้าตลาด
จากผลงานของ SpaceX ในช่วงยี่สิบปีที่ผ่านมา ความสนใจจากตลาดนี้ไม่ใช่เรื่องยากที่จะเข้าใจ
บริษัทลดต้นทุนการปล่อยจรวดเชิงพาณิชย์ลงอย่างมากด้วยจรวดที่นำกลับมาใช้ใหม่ สร้างเครือข่ายอินเทอร์เน็ตดาวเทียมที่ใหญ่ที่สุดในโลก และทำให้ Starlink ค่อยๆ เปลี่ยนจากการทดลองทางเทคโนโลยีมาเป็นแหล่งรายได้และกำไรที่แท้จริง ในแวดวงอวกาศเชิงพาณิชย์ทั่วโลก แทบไม่มีบริษัทใดเทียบเคียง SpaceX ได้อย่างแท้จริง
แต่ยิ่ง IPO ใกล้จะเกิดขึ้นจริง เสียงวิพากษ์วิจารณ์ในตลาดกลับยิ่งหนาแน่นขึ้น
เสียงวิจารณ์เหล่านี้ไม่ได้หมายความว่านักลงทุนปฏิเสธความสามารถทางเทคโนโลยีของ SpaceX หรือมองว่า Starlink ไม่มีคุณค่า สิ่งที่ทำให้เกิด FUD จริงๆ คือบริษัทต้องการให้ตลาดสาธารณะยอมรับตรรกะการตั้งราคาที่ก้าวร้าวอย่างยิ่งในครั้งเดียว:
นักลงทุนในวันนี้ไม่เพียงต้องจ่ายเงินสำหรับจรวดและเครือข่ายดาวเทียมเท่านั้น แต่ยังต้องจ่ายส่วนเพิ่มล่วงหน้าสำหรับโครงสร้างพื้นฐาน AI, ศูนย์ข้อมูลในวงโคจร, Starship รุ่นถัดไป และเศรษฐกิจอวกาศระยะยาวอีกด้วย
สิ่งที่ตลาดกังวลไม่ใช่การที่ SpaceX ไม่มีอนาคต แต่คืออนาคตถูกตั้งราคาไว้ล่วงหน้ามากเกินไปแล้ว
มูลค่า 1.75 ล้านล้านดอลลาร์ ไม่สามารถอธิบายได้ด้วย Starlink เพียงอย่างเดียว
ข้อถกเถียงโดยตรงที่สุดของ IPO ครั้งนี้ของ SpaceX มาจากมูลค่า
ในปี 2025 รายได้ของบริษัทอยู่ที่ประมาณ 18.67 พันล้านดอลลาร์ เพิ่มขึ้น 33% เมื่อเทียบกับปีก่อน แต่ยังคงขาดทุนสุทธิประมาณ 4.94 พันล้านดอลลาร์ เมื่อคำนวณจากมูลค่า 1.75 ล้านล้านดอลลาร์ มูลค่าตลาดของ SpaceX ใกล้เคียงกับ 94 เท่าของรายได้ในปีก่อน
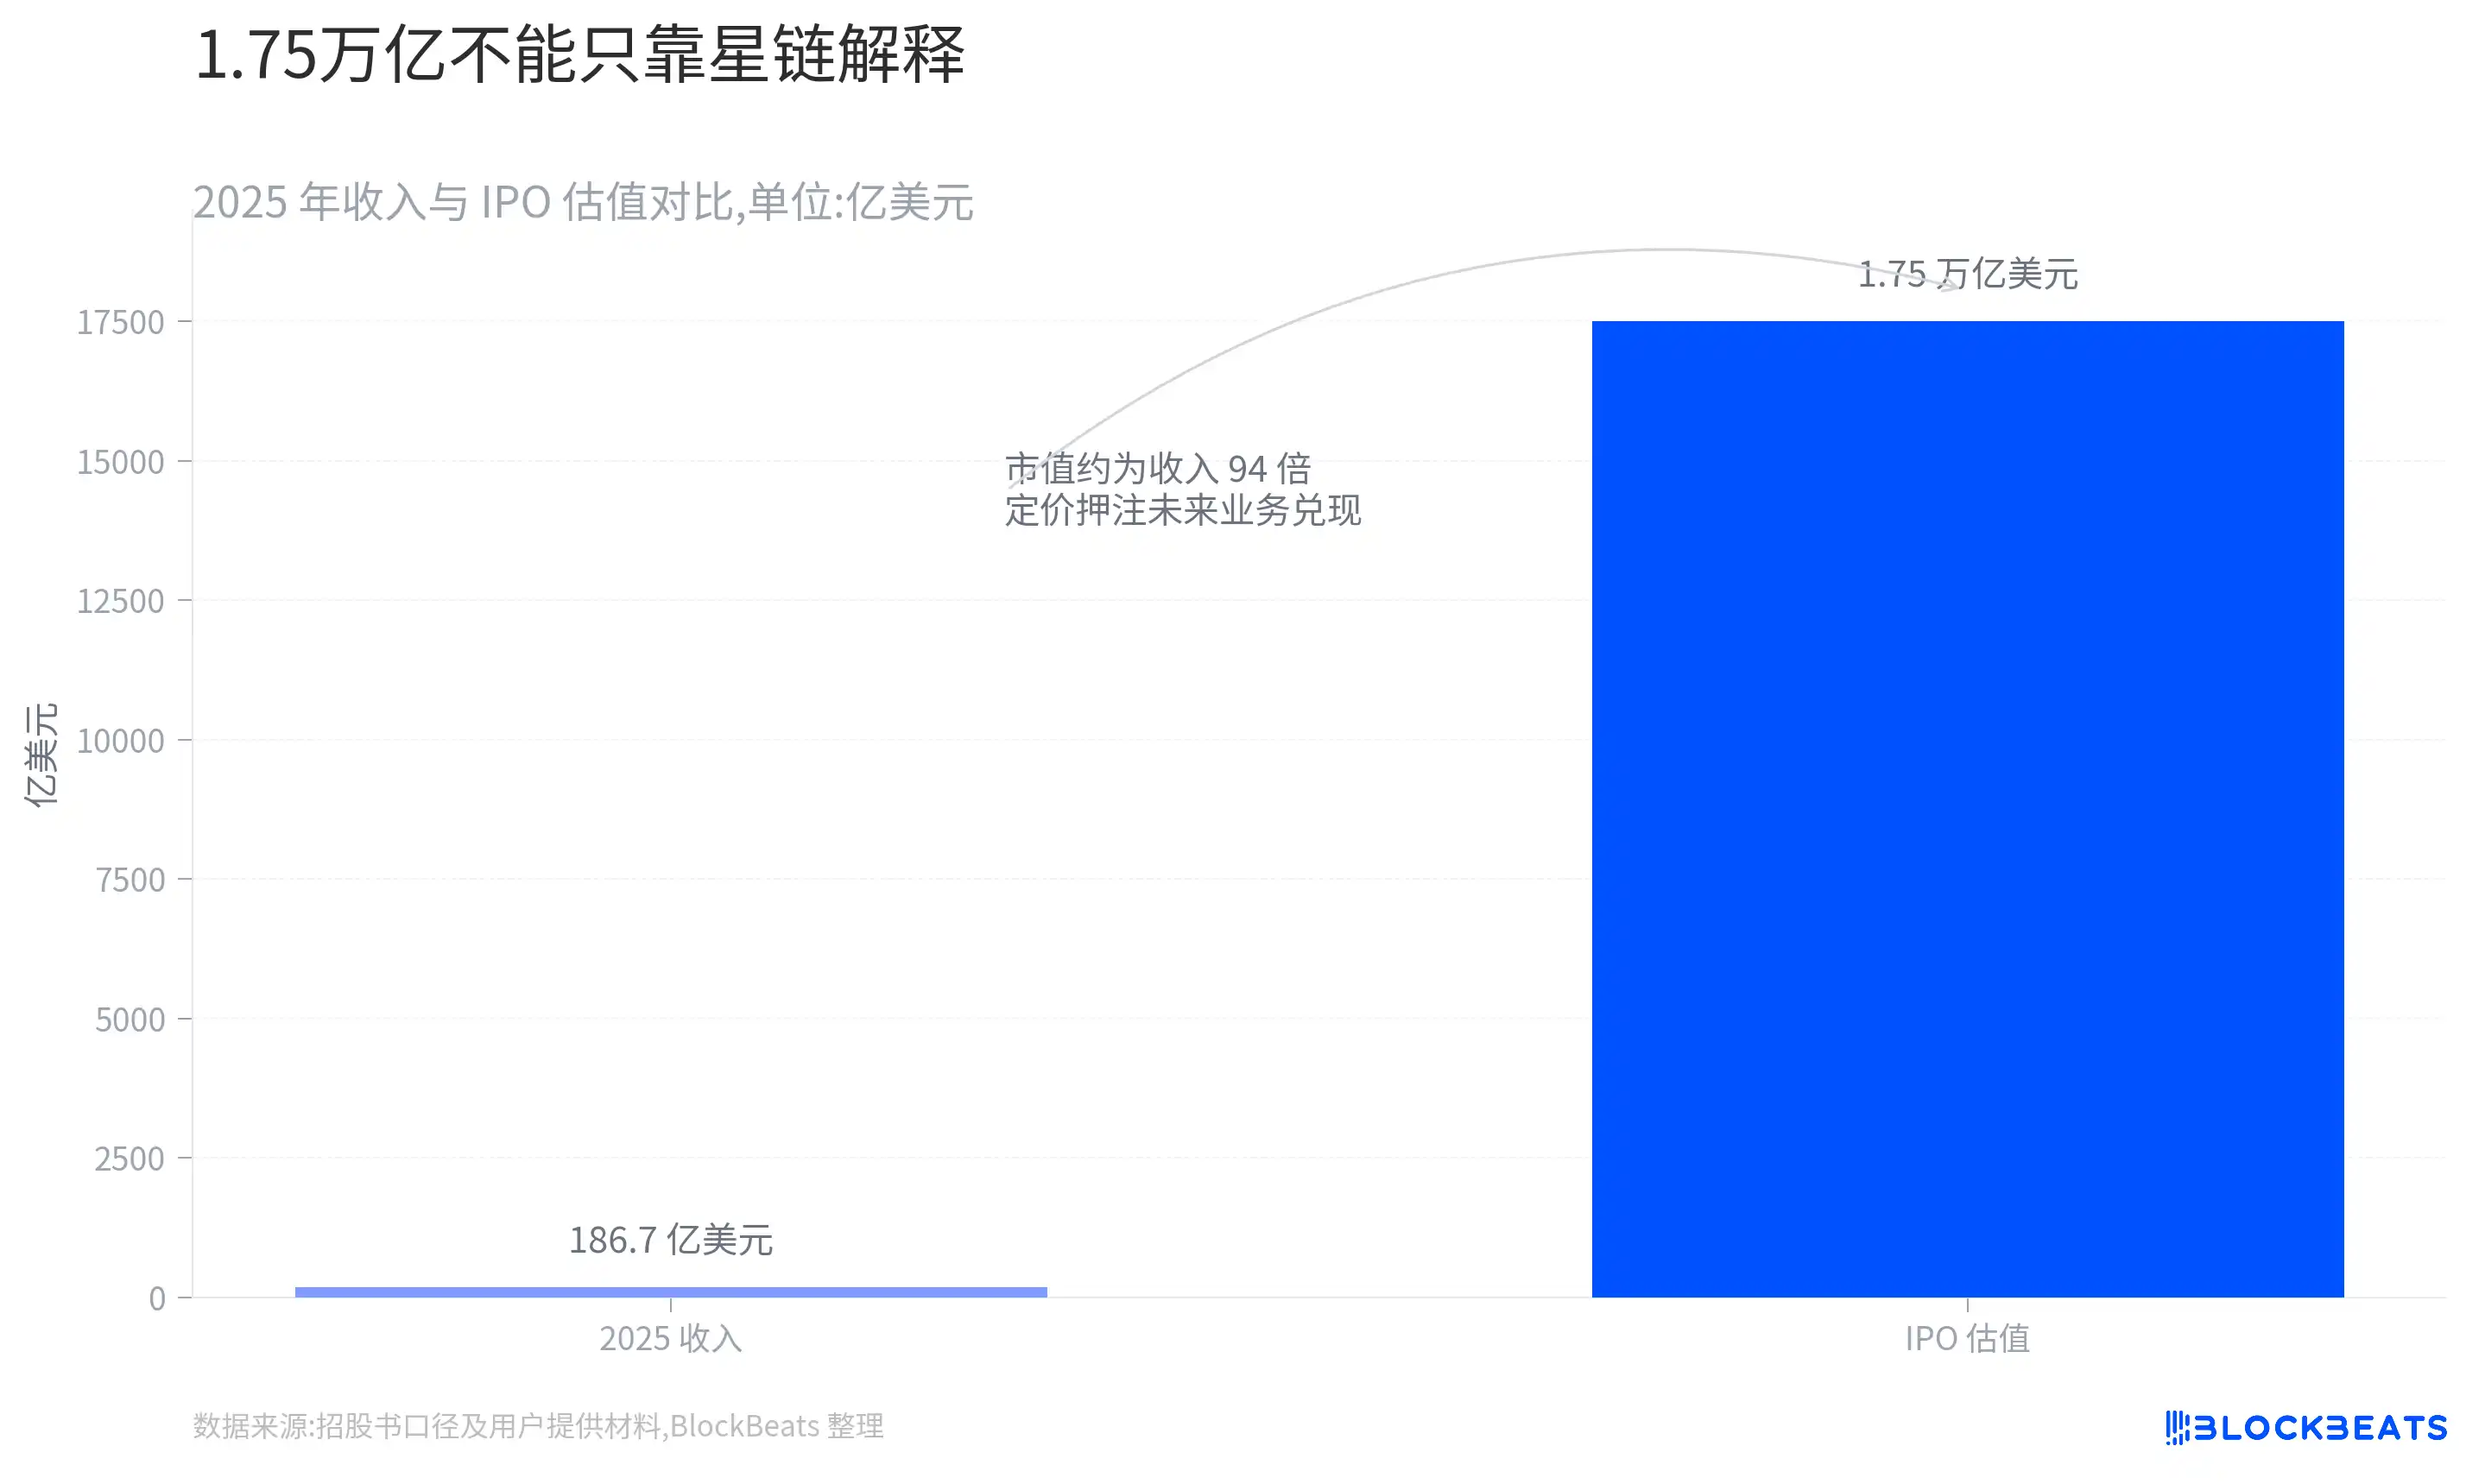
ตัวคูณนี้ไม่ได้หมายความว่าบริษัทถูกประเมินมูลค่าสูงเกินไปเสมอไป SpaceX มีโครงสร้างพื้นฐานที่มีความหายากสูง และโครงสร้างธุรกิจก็ยากที่จะเปรียบเทียบกับบริษัทอวกาศ โทรคมนาคม หรือเทคโนโลยีทั่วไปได้ง่ายๆ
ปัญหาคือ เมื่อมูลค่าประเมินถึง 1.75 ล้านล้านดอลลาร์ การพึ่งพาธุรกิจที่มีอยู่เพียงอย่างเดียวนั้นยากที่จะอธิบายราคาตลาดได้อย่างสมบูรณ์
หากนักลงทุนมองว่า SpaceX เป็นเพียงบริษัทปล่อยจรวดและอินเทอร์เน็ตดาวเทียม มูลค่าปัจจุบันก็ดูรุนแรงมาก แต่เมื่อตลาดเชื่อไปพร้อมกันว่า AI, ศูนย์ข้อมูลในวงโคจร, เครือข่ายดาวเทียมรุ่นถัดไป และโครงสร้างพื้นฐานอวกาศระยะยาวสามารถกลายเป็นแหล่งรายได้จริงได้ ตรรกะการตั้งราคานี้จึงจะใช้ได้
นี่คือเหตุผลที่วิสัยทัศน์อันยิ่งใหญ่ในเอกสารเสนอขายหุ้นของ SpaceX กลายเป็นจุดเริ่มต้นของความขัดแย้งในตลาด
เมื่อมูลค่าของบริษัทต้องพึ่งพาธุรกิจที่ยังไม่มีโมเดลธุรกิจที่成熟ในการอธิบาย ตลาดก็จะเพิ่มส่วนลดความเสี่ยงโดยธรรมชาติ
Starlink ทำเงิน ส่วน AI เผาเงิน
หากวางแผนไปยังดาวอังคาร ศูนย์ข้อมูลในวงโคจร และการขนส่งอวกาศลึกไว้ชั่วคราว โครงสร้างทางการเงินปัจจุบันของ SpaceX ค่อนข้างชัดเจน
ในไตรมาสแรกของปี 2026 บริษัทมีรายได้ประมาณ 4.69 พันล้านดอลลาร์ แต่ขาดทุนจากการดำเนินงานประมาณ 1.94 พันล้านดอลลาร์ ในสามกลุ่มธุรกิจหลัก มีเพียงกลุ่มบริการเชื่อมต่อที่เน้น Starlink เท่านั้นที่ทำกำไรได้ โดยมีกำไรจากการดำเนินงานต่อไตรมาสประมาณ 1.19 พันล้านดอลลาร์ ส่วนธุรกิจ AI มีรายได้ประมาณ 818 ล้านดอลลาร์ แต่ขาดทุนจากการดำเนินงานสูงถึงประมาณ 2.47 พันล้านดอลลาร์
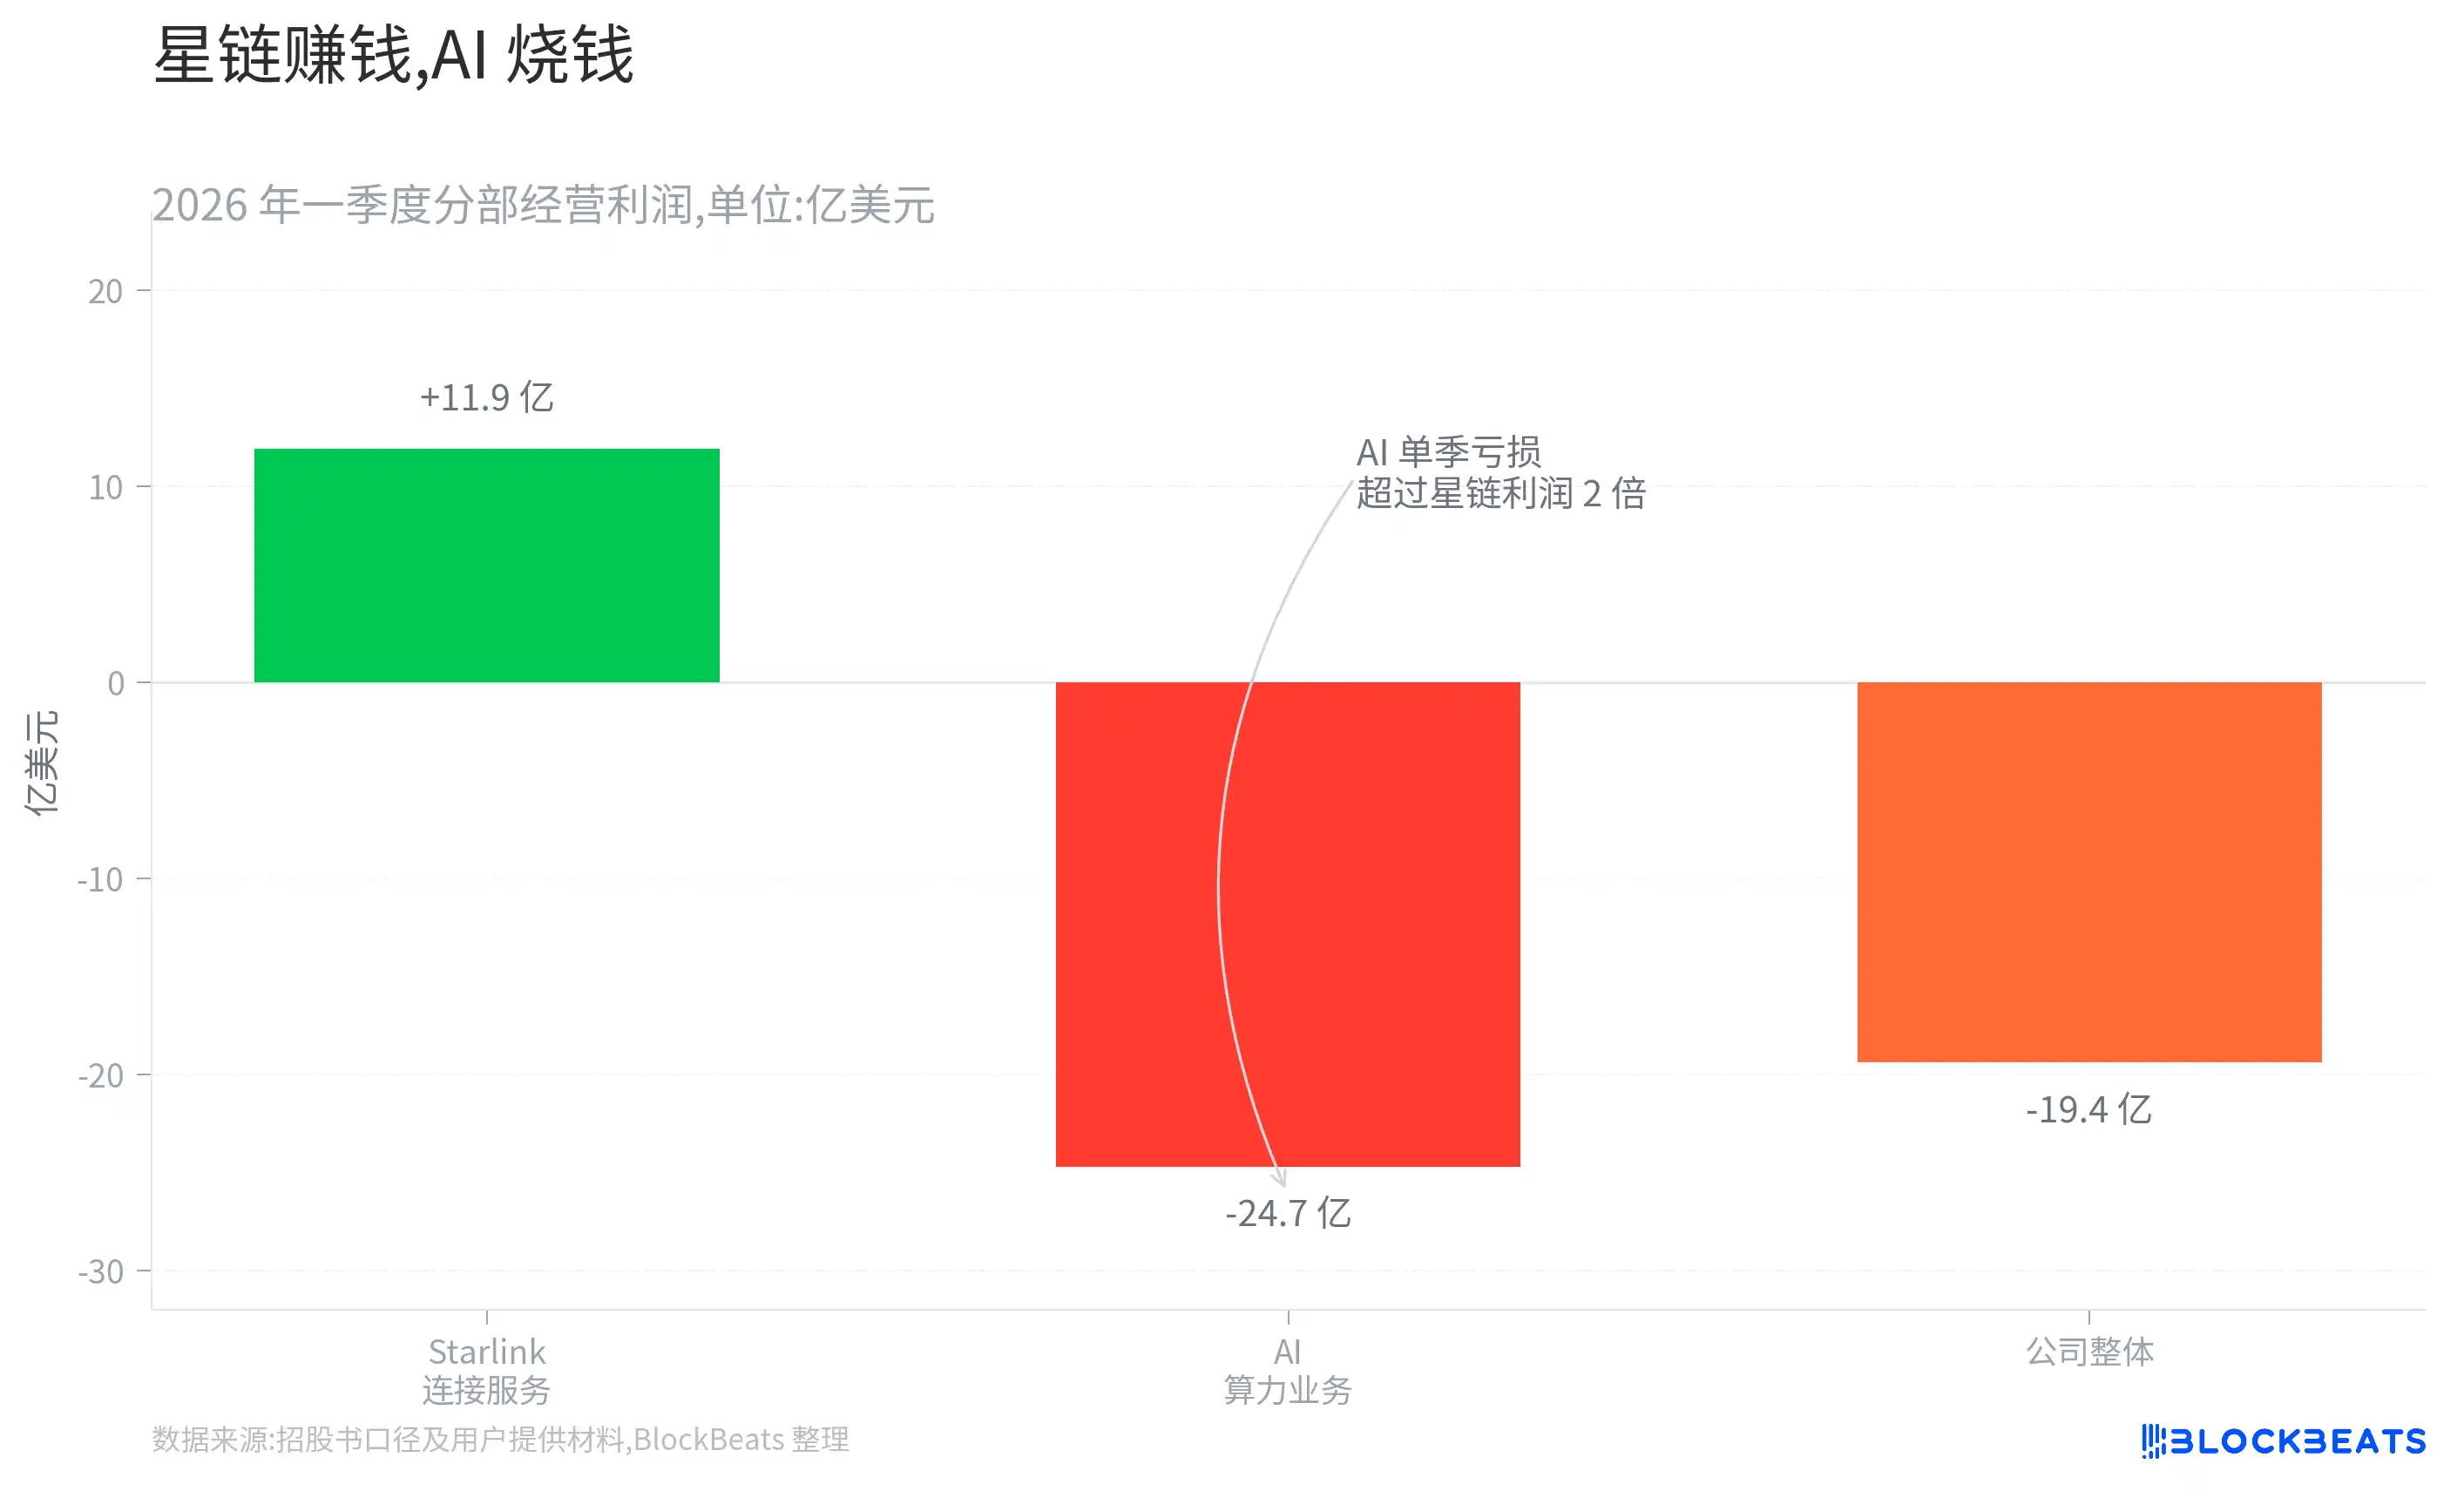
ในขณะเดียวกัน ค่าใช้จ่ายด้านทุนของ SpaceX กำลังเร่งตัวอย่างชัดเจน บริษัทมีค่าใช้จ่ายด้านทุนในไตรมาสแรกประมาณ 1.01 หมื่นล้านดอลลาร์ โดย 76% ไหลไปยังธุรกิจที่เกี่ยวข้องกับ AI
นั่นหมายความว่า แหล่งกำไรที่มั่นคงที่สุดของ SpaceX ในปัจจุบันยังคงเป็น Starlink ในขณะที่การลงทุนเงินทุนที่รุนแรงที่สุดของบริษัทกำลังไหลไปยัง AI
รูปแบบนี้ไม่ได้ไร้เหตุผล โครงสร้างพื้นฐาน AI เป็นอุตสาหกรรมที่ต้องใช้เงินทุนล่วงหน้าจำนวนมาก ศูนย์ข้อมูล ไฟฟ้า ชิป และอุปกรณ์เครือข่ายไม่สามารถคืนทุนได้ในระยะเวลาอันสั้น
แต่สิ่งที่ตลาดกังวลจริงๆ คือ:
กำไรของ Starlink กำลังถูกนำไปลงทุนในธุรกิจใหม่ที่ต้องเผาเงินอย่างต่อเนื่อง แต่ยังไม่ชัดเจนในระยะเวลาคืนทุนหรือไม่?
หาก AI สามารถค่อยๆ สร้างรายได้และกำไรที่มั่นคงได้ การลงทุนเหล่านี้จะถูกมองว่าเป็นการวางแผนล่วงหน้า
ในทางกลับกัน หากธุรกิจ AI ยังคงอยู่ในขั้นตอนการเช่าพลังงานคำนวณที่เน้นสินทรัพย์หนักเป็นเวลานาน โมเดลการประเมินมูลค่าของ SpaceX ก็จะเผชิญกับแรงกดดัน เพราะท้ายที่สุดแล้ว ตลาดต้องการเห็นไม่เพียงแค่การเติบโตของรายได้ แต่ยังรวมถึงความสามารถในการทำกำไรที่ตามทันความเร็วของการลงทุนด้วย
หลังจากเข้าซื้อ xAI แล้ว SpaceX ก็รับความเสี่ยงจากการขยายตัวของ AI มาด้วย
การลงทุนด้าน AI ของ SpaceX ไม่ได้เป็นเพียงการเพิ่มรายจ่ายด้านทุนเท่านั้น
ในเดือนกุมภาพันธ์ 2026 SpaceX เข้าซื้อ xAI ด้วยการแลกหุ้นทั้งหมด มูลค่าการซื้อขายประเมิน SpaceX ไว้ที่ประมาณ 1 ล้านล้านดอลลาร์สหรัฐ และ xAI ไว้ที่ประมาณ 250,000 ล้านดอลลาร์สหรัฐ มูลค่ารวมหลังการควบรวมอยู่ที่ประมาณ 1.25 ล้านล้านดอลลาร์สหรัฐ
ในเชิงกลยุทธ์ การทำธุรกรรมนี้ไม่ยากที่จะเข้าใจ SpaceX มีจรวด เครือข่ายดาวเทียม และโครงสร้างพื้นฐานในวงโคจรที่อาจเกิดขึ้น ในขณะที่ xAI มี Grok ศูนย์ข้อมูลขนาดใหญ่ และธุรกิจ AI การรวมทั้งสองเข้าด้วยกันสามารถสร้างกรอบที่สมบูรณ์ยิ่งขึ้นสำหรับศูนย์ข้อมูลในวงโคจรและแนวคิดเรื่องพลังคำนวณในอวกาศ
แต่ในมุมมองทางการเงิน SpaceX ไม่ได้รับเพียงพื้นที่การเติบโตของ AI เท่านั้น แต่ยังรับแรงกดดันด้านทุนที่อยู่เบื้องหลังการขยายตัวของ AI อีกด้วย
เอกสารการเสนอขายหุ้นเปิดเผยว่า บริษัทย่อยที่เกี่ยวข้องกับ xAI ได้ทำสัญญาเช่าโครงสร้างพื้นฐาน AI มูลค่ากว่า 20,000 ล้านดอลลาร์สหรัฐกับหน่วยงานที่เกี่ยวข้องกับ Valor Equity Partners ซึ่งเกี่ยวข้องกับ GPU และฮาร์ดแวร์ศูนย์ข้อมูล Antonio Gracias ผู้ก่อตั้ง Valor ยังเป็นกรรมการของ SpaceX และเป็นพันธมิตรระยะยาวของ Elon Musk
ในจำนวนนี้ ธุรกรรมบางส่วนไม่เป็นไปตามเงื่อนไขการรับรู้ทางบัญชีสำหรับการขายแล้วเช่ากลับตามปกติ จึงถูกจัดเป็น "การขายแล้วเช่ากลับที่ล้มเหลว" ซึ่งหมายความว่าภาระผูกพันดังกล่าวต้องถูกบันทึกเป็นหนี้สินในงบดุลของ SpaceX แทนที่จะจัดการเป็นค่าใช้จ่ายเช่าธรรมดา
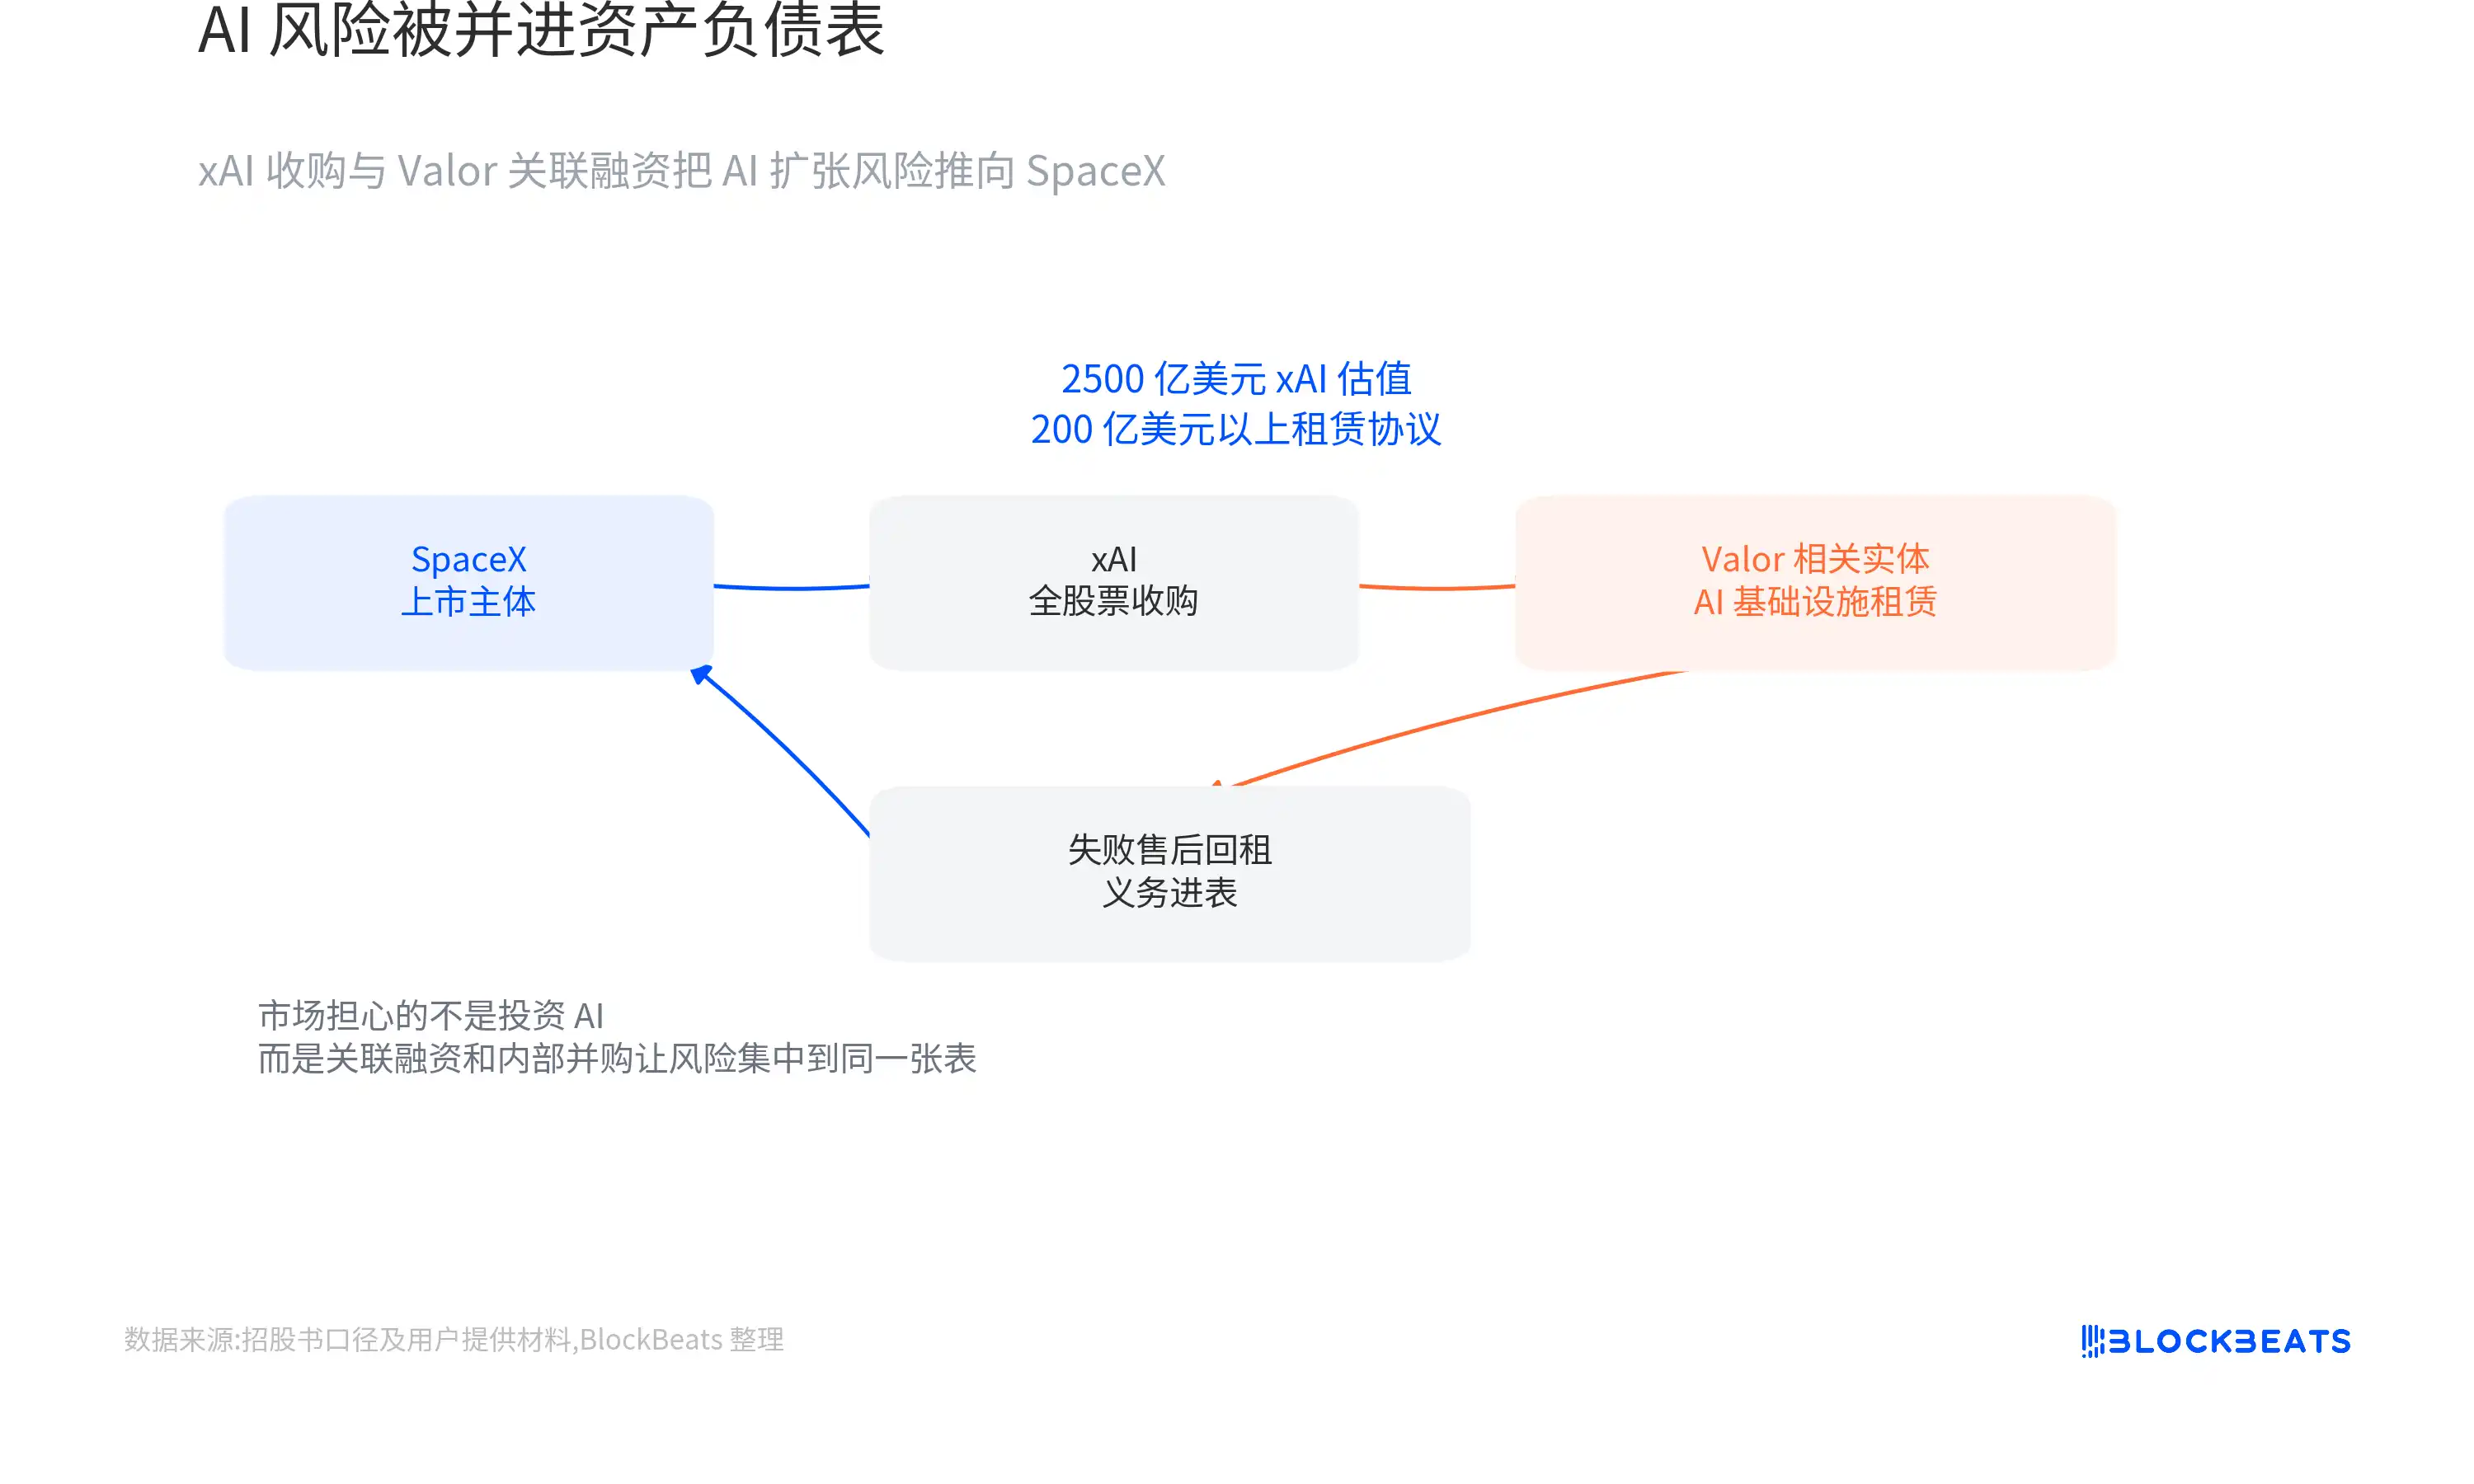
การใช้การเช่าและการจัดหาเงินทุนเพื่อลดแรงกดดันด้านเงินสดล่วงหน้าในการสร้างศูนย์ข้อมูลนั้นไม่ใช่เรื่องแปลก สิ่งที่ทำให้ตลาดกังวลอย่างแท้จริงคือ ผู้ให้ทุนไม่ใช่บุคคลที่สามที่เป็นอิสระอย่างสมบูรณ์ และทั้งผู้ซื้อและผู้ขายในการเข้าซื้อ xAI ก็ถูกควบคุมโดย Elon Musk เช่นกัน
สิ่งนี้ทำให้เกิดคำถามสองข้อที่หลีกเลี่ยงไม่ได้:
การประเมินมูลค่า xAI ที่ 250,000 ล้านดอลลาร์สหรัฐนั้นสมเหตุสมผลหรือไม่?
เงื่อนไขการทำธุรกรรมทางการเงินที่เกี่ยวข้องมีความโปร่งใสเพียงพอหรือไม่?
สิ่งที่ตลาดกังวลไม่ใช่การที่ SpaceX เริ่มลงทุนใน AI แต่เป็นหนี้สิน การจัดหาเงินทุน และความเสี่ยงในการดำเนินงานของธุรกิจ AI ที่กำลังถูกถ่ายโอนเข้าสู่งบดุลของบริษัทมหาชนผ่านการควบรวมกิจการภายในและธุรกรรมกับบุคคลที่เกี่ยวข้อง
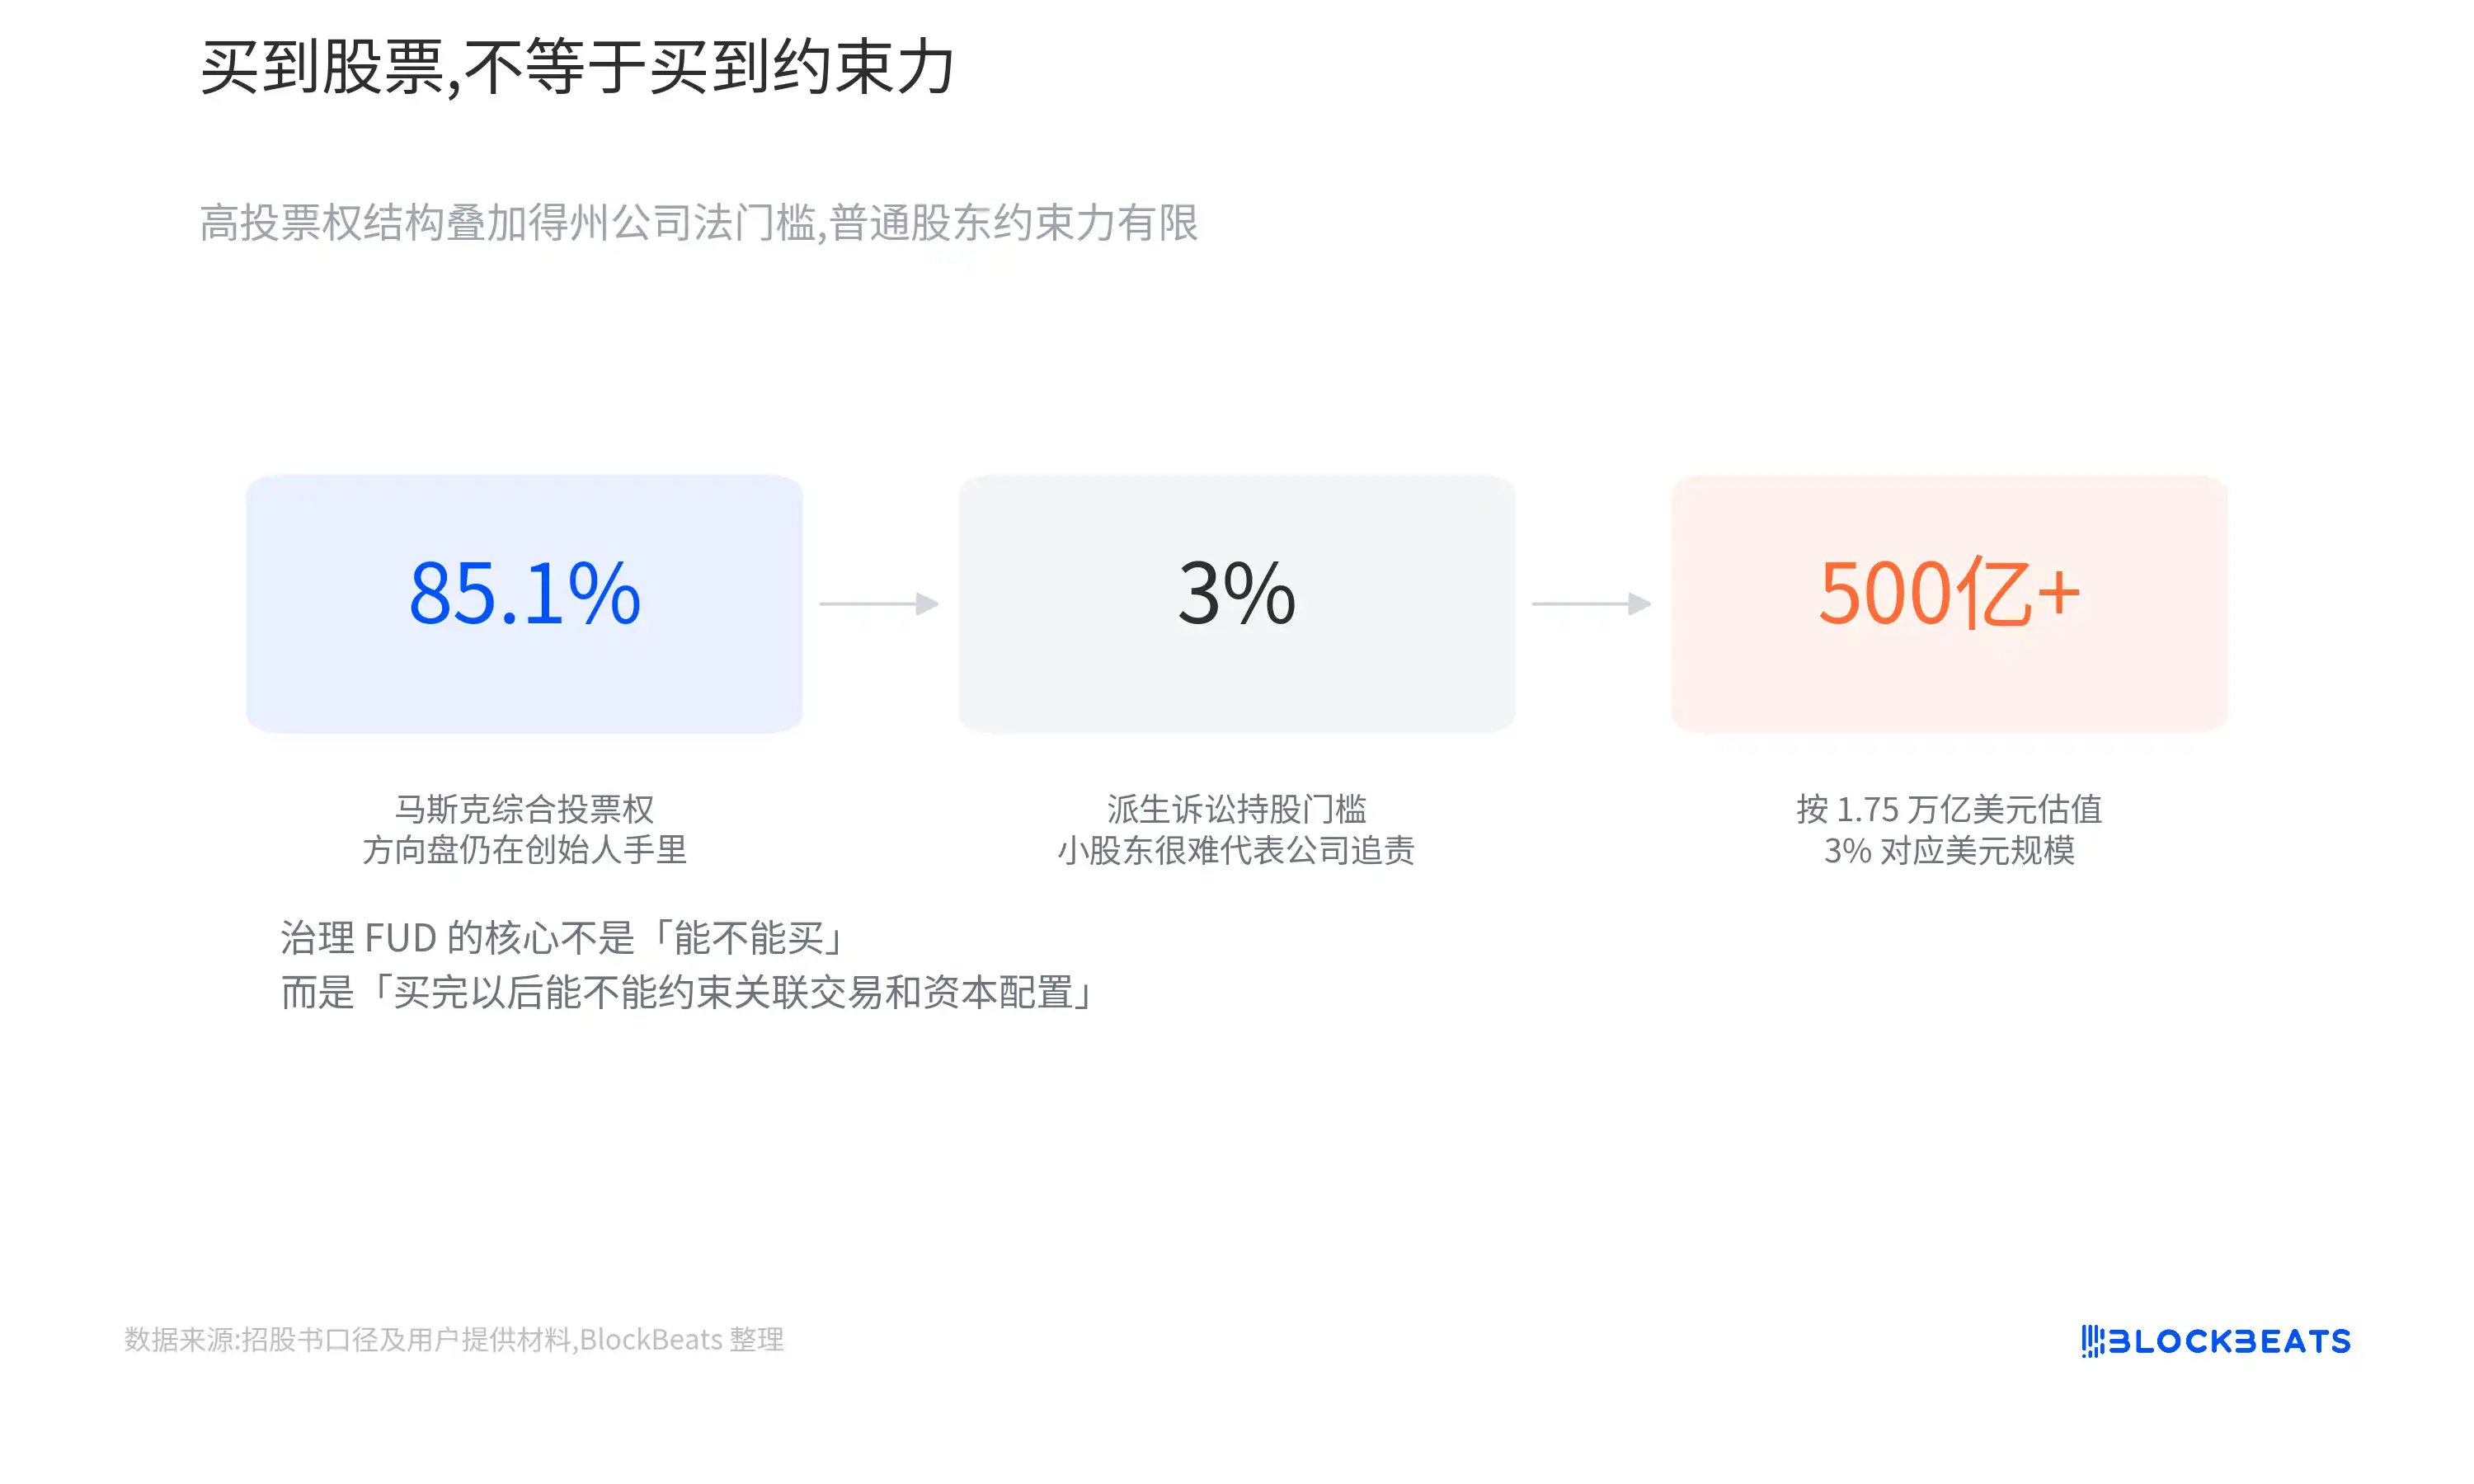
กฎหมายบริษัทของรัฐเท็กซัสยิ่งทำให้ความกังวลนี้ชัดเจนขึ้น SpaceX จดทะเบียนในรัฐเท็กซัส ซึ่งกฎหมายที่เกี่ยวข้องอนุญาตให้บริษัทมหาชนเพิ่มเกณฑ์การถือหุ้นสำหรับการฟ้องร้องแบบผู้ถือหุ้นแทนบริษัท และจำกัดการเข้าถึงอีเมล ข้อความ SMS และบันทึกการสื่อสารทางอิเล็กทรอนิกส์บางส่วนของผู้ถือหุ้น สำหรับ SpaceX ที่มีมูลค่าประมาณ 1.75 ล้านล้านดอลลาร์สหรัฐ หุ้น 3% มีมูลค่ามากกว่า 5 หมื่นล้านดอลลาร์สหรัฐ
นี่ไม่ได้หมายความว่าผู้ถือหุ้นทั่วไปจะไม่สามารถฟ้องร้องบริษัทได้ในทุกกรณี
แต่มันหมายความว่า หากนักลงทุนเห็นว่าธุรกรรมที่เกี่ยวข้องกันสร้างความเสียหายต่อผลประโยชน์ของบริษัท และต้องการฟ้องร้องกรรมการหรือผู้บริหารในนามของบริษัท เกณฑ์ที่แท้จริงจะสูงมาก
เมื่อขอบเขตของบริษัทเริ่มเลือนลางมากขึ้น ตลาดสาธารณะจะต้องรับผิดชอบไม่เพียงแค่ความเสี่ยงทางธุรกิจ แต่ยังรวมถึงความเสี่ยงในการจัดสรรเงินทุนของระบบธุรกิจทั้งหมดของ Elon Musk
นักลงทุนสามารถซื้อการเติบโตได้ แต่ยากที่จะมีอิทธิพลต่อการตัดสินใจ
ปัญหาด้านการกำกับดูแลมีความสำคัญ เพราะ SpaceX กำลังจะกลายเป็นบริษัทจดทะเบียน แต่นักลงทุนทั่วไปมีอิทธิพลจำกัดมาก
SpaceX ใช้โครงสร้างหุ้นแบบสองชั้น Elon Musk จะคงอำนาจควบคุมอย่างสมบูรณ์ผ่านหุ้นที่มีสิทธิออกเสียงสูง แม้ว่าบริษัทจะเกิดข้อโต้แย้งเรื่องการจัดสรรเงินทุน ข้อพิพาทเกี่ยวกับธุรกรรมที่เกี่ยวข้องกัน หรือความแตกต่างในทิศทางเชิงกลยุทธ์ในอนาคต ผู้ถือหุ้นทั่วไปก็ยากที่จะเปลี่ยนแปลงผลลัพธ์ผ่านกลไกการลงคะแนน
โครงสร้างนี้ไม่ใช่เรื่องแปลก บริษัทเทคโนโลยีหลายแห่งใช้การออกแบบหุ้นสองชั้นเพื่อป้องกันไม่ให้ผู้ก่อตั้งสูญเสียอำนาจควบคุมหลังเข้าจดทะเบียน
แต่สิ่งที่ทำให้ SpaceX พิเศษคือ บริษัทยังคงต้องตัดสินใจที่มีความเสี่ยงสูง ระยะยาว และใช้เงินทุนจำนวนมากในอนาคต นักลงทุนต้องยอมรับไม่เพียงแค่สิทธิออกเสียงที่ต่ำกว่า แต่ยังรวมถึงข้อกำหนดด้านการกำกับดูแลที่รุนแรงยิ่งขึ้น:
บริษัทสามารถทุ่มทรัพยากรจำนวนมากไปยัง Starship, AI และโครงสร้างพื้นฐานวงโคจรต่อไป แม้ว่าโครงการเหล่านี้จะไม่สามารถสร้างผลกำไรในระยะสั้น ผู้ถือหุ้นทั่วไปก็ยากที่จะเปลี่ยนทิศทางเชิงกลยุทธ์
สำหรับนักลงทุนที่มองโลกในแง่ดีต่อ Elon Musk ในระยะยาว โครงสร้างนี้อาจไม่ใช่ปัญหา ความสำเร็จในอดีตของ SpaceX ขึ้นอยู่กับความสามารถในการตัดสินใจส่วนตัวและความชอบความเสี่ยงที่แข็งแกร่งของผู้ก่อตั้ง
แต่สำหรับนักลงทุนที่ให้ความสำคัญกับความโปร่งใสในการกำกับดูแลมากขึ้น นี่หมายถึงอีกสิ่งหนึ่ง:
นักลงทุนต้องรับความเสี่ยงในการดำเนินการระยะยาว แต่ยากที่จะควบคุมผู้บริหารได้อย่างแท้จริง
Starship คือโครงการทางเทคโนโลยี และเป็นตัวแปรด้านมูลค่า
ความกังวลของตลาดที่มีต่อ SpaceX ไม่ได้จำกัดอยู่แค่เรื่อง AI และโครงสร้างการบริหารจัดการเท่านั้น
ไม่ว่าจะเป็นดาวเทียม Starlink รุ่นถัดไป ศูนย์ข้อมูลในวงโคจร หรือการขนส่งไปยังดาวอังคาร ทุกอย่างล้วนต้องพึ่งพาโครงสร้างพื้นฐานเดียวกัน นั่นคือ Starship
ความสำคัญของ Starship ไม่ได้อยู่ที่การสร้างจรวดที่ใหญ่ขึ้นเท่านั้น มันต้องลดต้นทุนการปล่อยต่อหน่วยลงอย่างมีนัยสำคัญ เพิ่มขีดความสามารถในการบรรทุกต่อเที่ยว และท้ายที่สุดคือการปล่อยเชิงพาณิชย์ที่ทำซ้ำได้และมีความถี่สูง
只有当 Starship เข้าสู่ขั้นตอนการดำเนินงานในระดับ规模化อย่างแท้จริง SpaceX จึงจะมีโอกาสปรับใช้เครือข่ายดาวเทียมรุ่นถัดไปด้วยต้นทุนที่ต่ำลง ส่งอุปกรณ์ขนาดใหญ่ขึ้นสู่วงโคจร และสร้างเงื่อนไขที่จับต้องได้สำหรับโครงสร้างพื้นฐานด้านการคำนวณในวงโคจร
นี่คือเหตุผลที่การทดสอบ Starship ทุกครั้ง ไม่ใช่แค่ข่าวอวกาศ แต่ยังส่งผลต่อวิธีที่ตลาดเข้าใจมูลค่าระยะยาวของ SpaceX
มูลค่าของ SpaceX ไม่ได้ขึ้นอยู่กับว่า Starship จะบินได้หรือไม่เท่านั้น แต่ขึ้นอยู่กับว่ามันจะบินได้อย่างเสถียร ต้นทุนต่ำ และมีความถี่สูง เหมือนเครื่องมือโครงสร้างพื้นฐานหรือไม่
FUD ของตลาด กังวลอะไรกันแน่?
เมื่อนำข้อมูลหลายชุดมารวมกัน จะได้กรอบที่สมบูรณ์กว่าแค่คำถามว่า "SpaceX ถูกประเมินมูลค่าสูงเกินไปหรือไม่": Starlink พิสูจน์คุณค่าเชิงพาณิชย์แล้ว จรวดที่นำกลับมาใช้ใหม่ได้สร้างอุปสรรคทางการแข่งขันที่ชัดเจน AI และศูนย์ข้อมูลในวงโคจรก็เปิดพื้นที่การเติบโตใหม่ให้กับบริษัท
แต่ในขณะเดียวกัน มูลค่าบริษัทก็สูงถึง 1.75 ล้านล้านดอลลาร์ แผนก AI ยังขาดทุนหนัก การใช้จ่ายด้านทุนขยายตัวอย่างต่อเนื่อง การจัดหาเงินทุนที่เชื่อมโยงและการควบรวมกิจการภายในทำให้ขอบเขตธุรกิจเลือนลางลง และข้อจำกัดด้านการกำกับดูแลที่ผู้ถือหุ้นทั่วไปสามารถใช้ได้ก็มีจำกัดมาก
ข้อเท็จจริงเหล่านี้สามารถเกิดขึ้นพร้อมกันได้ และไม่ขัดแย้งกัน
เพราะ FUD ที่ล้อมรอบ SpaceX ไม่ใช่การปฏิเสธผลงานในอดีตของบริษัท
แต่คือ:
เมื่อ Musk นำ Starlink จรวด AI และโครงสร้างพื้นฐานในวงโคจรในอนาคตมาไว้ในโมเดลการประเมินมูลค่าเดียวกัน ตลาดสาธารณะยินดีจ่ายส่วนเพิ่มให้กับความเป็นไปได้ใดบ้าง และควรสงวนส่วนลดให้กับความไม่แน่นอนใดบ้าง?
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง