บทวิเคราะห์เชิงลึก: จาก 10 ดอลลาร์สู่ 290 ดอลลาร์ MRVL ชนะยุค AI ทั้งหมดด้วยการ "ไม่ทำ GPU"
หัวข้อต้นฉบับ: 《วิเคราะห์หมื่นคำ: จาก 10 ดอลลาร์สู่ 290 ดอลลาร์ MRVL ชนะยุค AI ทั้งหมดด้วยการ "ไม่ทำ GPU"》
ผู้เขียนต้นฉบับ: Musolsol นักวิเคราะห์คริปโต
วันที่ 3 มิถุนายน 2026 ราคาหุ้น Marvell Technology $MRVL พุ่งแตะ 290 ดอลลาร์ สถิติสูงสุดใหม่
ในช่วง 12 เดือนที่ผ่านมาเพิ่มขึ้น 254% เมื่อสามปีก่อนยังไม่ถึง 40 ดอลลาร์
ถ้านับตั้งแต่ Matt Murphy รับตำแหน่ง CEO ในปี 2016—ตอนนั้นราคาหุ้นต่ำกว่า 10 ดอลลาร์ มูลค่าตลาดไม่ถึง 2 พันล้าน—นี่คือการเพิ่มขึ้น 30 เท่า
แต่การเพิ่มขึ้นของราคาไม่ใช่สิ่งที่บทความนี้ต้องการพูดถึงแน่นอน
สิ่งที่บทความนี้ต้องการทำความเข้าใจจริงๆ คือ: ตลาดกำลังกำหนดราคาให้ Marvell อย่างไร? เบื้องหลังราคานี้ ทุกคนยังใช้กรอบความคิดที่ล้าสมัยในการเข้าใจบริษัทนี้อยู่หรือไม่?
หลายคนในท้องถนนเรียก Marvell ว่า "Broadcom เล็ก"—อันดับสองของชิป AI แบบกำหนดเอง เก็บเศษที่ hyperscaler ทิ้งไว้หลังจาก Broadcom คำพูดนี้ไม่ผิดทั้งหมด แต่มีจุดบอดร้ายแรง: มันถือว่า Marvell เป็น Broadcom เวอร์ชันย่อ สิ่งที่ Marvell มีค่าจริงๆ กลับตรงที่มันไม่เหมือน Broadcom เลย
Marvell ครอบครองช่องทางนิเวศวิทยาที่ไม่เหมือนใคร โครงสร้างพื้นฐาน AI กำลังเปลี่ยนจาก "กอง GPU" เป็น "สร้างระบบ" และตำแหน่งนี้จะยิ่งมีค่ามากขึ้น
บทความนี้จะพยายามอธิบายเรื่องนี้ให้ชัดเจน
บทความทั้งหมดประมาณ 15,000 คำ โปรดอ่านอย่างช้าๆ นะครับ~
หนึ่ง: Marvell ขายอะไรกันแน่?
อยากเข้าใจ Marvell ขั้นแรกต้องทิ้งป้าย "บริษัทชิป" มันไม่ทำ GPU ไม่สร้าง CPU ไม่ขายหน่วยความจำ มันขาย "การเชื่อมต่อ"—ให้ข้อมูลไหลระหว่างชิป AI, ระหว่างเซิร์ฟเวอร์, ระหว่างศูนย์ข้อมูล ด้วยความเร็วแสง
แยกออกมาเป็นสามธุรกิจ:
ส่วนแรก: การเชื่อมต่อด้วยแสง – คูเมืองป้องกัน
Marvell คือผู้นำสูงสุดในตลาด DSP สำหรับการเชื่อมต่อด้วยแสงความเร็วสูง โดยประมาณ 70% ของชิป DSP ที่ใช้ในโมดูลออปติกของศูนย์ข้อมูลที่รองรับ 400G ขึ้นไป มาจาก Marvell
ทุกครั้งที่คุณเห็นข่าว "ยอดจัดส่งโมดูลออปติกสำหรับศูนย์ข้อมูล AI พุ่งทะยาน" Marvell คือผู้ที่เก็บเงินอยู่เบื้องหลังอย่างเงียบๆ
ทำไมส่วนแบ่ง 70% ถึงยากที่จะสั่นคลอน? DSP สำหรับการเชื่อมต่อด้วยแสงความเร็วสูงไม่ใช่ชิปธรรมดา มันต้องจัดการทั้งการมอดูเลตสัญญาณ ดีมอดูเลต การแก้ไขข้อผิดพลาด และการกู้คืนนาฬิกาพร้อมกัน ที่ความเร็วระดับ 800G หรือ 1.6T การจัดการสัญญาณเสื่อมและสัญญาณรบกวนในเลเยอร์กายภาพนั้นซับซ้อนอย่างเหลือเชื่อ
หลังจากใช้เงินประมาณ 10,000 ล้านดอลลาร์ซื้อ Inphi ในปี 2021 Marvell สะสมประสบการณ์การผลิตจำนวนมากในด้านนี้มานานกว่า 5 ปี โดยพัฒนาต่อเนื่องตั้งแต่ 5nm ไปจนถึง 3nm Broadcom ก็กำลังไล่ตาม แต่ความได้เปรียบในฐานะผู้บุกเบิกแบบนี้ไม่สามารถลบล้างได้ด้วยการทุ่มเงิน
ในเดือนมีนาคม 2026 Marvell เปิดตัว DSP รุ่นใหม่ 1.6T ถึงสี่รุ่นพร้อมกัน ได้แก่ Ara T, Ara X, Petra และ Aquila M ครอบคลุมตั้งแต่ระยะสั้นถึงระยะยาว และจาก Ethernet ถึง InfiniBand Murphy กล่าวในรายงานผลประกอบการ FY2027 Q1 อย่างตรงไปตรงมาว่า การคาดการณ์การเติบโตของธุรกิจการเชื่อมต่อด้วยแสงใน FY2027 ถูกปรับเพิ่มจาก 50% เป็น 70%+
ไม่ใช่ตลาดที่เปลี่ยนไป แต่พวกเขาประเมินความต้องการที่แท้จริงต่ำเกินไป
ส่วนที่สอง: ชิป AI แบบกำหนดเอง – การเติบโต
ส่วนนี้คือสิ่งที่ตลาดจับตามองมากที่สุด เหตุผลนั้นง่าย: Amazon ไม่ต้องการจ่ายภาษีให้ NVIDIA ทุกครั้งที่ใช้ GPU ตัวหนึ่ง จึงออกแบบชิปฝึก AI ของตัวเองที่ชื่อ Trainium แต่ Amazon ไม่ได้ผลิตชิปเอง – ต้องหาคนช่วยออกแบบและผลิต นั่นคือ Marvell
ปัจจุบัน Marvell มีโครงการออกแบบ XPU แบบกำหนดเอง 18 โครงการ ครอบคลุม hyperscaler สามราย ได้แก่ Amazon, Microsoft และ Google โดย lifetime revenue funnel สูงถึง75,000 ล้านดอลลาร์ รายได้จากชิปแบบกำหนดเองใน FY2026 ทั้งปีอยู่ที่ประมาณ 1,500 ล้านดอลลาร์ และคาดว่าจะเพิ่มขึ้นเป็นเท่าตัวใน FY2028
แต่ธุรกิจนี้มีจุดที่ไม่ค่อยสบายใจอยู่จุดหนึ่ง นั่นคือ อัตรากำไรขั้นต้นต่ำกว่าผลิตภัณฑ์มาตรฐาน ในไตรมาสที่ 1 ของปีงบประมาณ 2027 อัตรากำไรขั้นต้นแบบ non-GAAP อยู่ที่ 58.9% ในขณะที่ Broadcom อยู่ที่ 77.5% เหตุผลมันตรงไปตรงมา — คุณกำลังทำงานให้ Amazon ไม่ใช่ขายสินค้ามาตรฐานของตัวเอง ต้องลงทุนด้าน R&D หนัก และลูกค้ามีอำนาจต่อรองสูง
เดี๋ยวจะขยายความให้ฟังทีหลัง
ส่วนที่สาม: ชิปสวิตช์เครือข่ายและที่เก็บข้อมูลองค์กร — วัวเงินสด
ชิปสวิตช์อีเทอร์เน็ตในปีงบประมาณ 2027 คาดว่าจะมีรายได้เกิน 600 ล้านดอลลาร์ (เพิ่มขึ้นเท่าตัวเมื่อเทียบกับปีก่อน) ได้ประโยชน์จากความต้องการที่แข็งแกร่งสำหรับการสวิตช์ความเร็วสูงเมื่อคลัสเตอร์ AI ขยายจาก GPU หลายร้อยตัวเป็นมากกว่า 100,000 ตัว คอนโทรลเลอร์ SSD และ HDD ระดับองค์กรเป็นธุรกิจหลักเดิม สร้างกระแสเงินสดที่มั่นคง แต่สัดส่วนลดลงเรื่อยๆ ภายใต้แรงกดดันจากธุรกิจ AI
เมื่อรวมสามส่วนนี้เข้าด้วยกัน ภาพก็ชัดเจน: Marvell ไม่ใช่ "บริษัทชิปที่ทำทุกอย่าง" แต่เป็นบริษัทที่สร้างความสามารถในการเชื่อมต่อแบบครบวงจรโดยมีศูนย์กลางอยู่ที่ "การไหลของข้อมูล AI" ตั้งแต่ SerDes ภายในชิป ไปจนถึงการสวิตช์ PCIe/CXL ระหว่างชิป ไปจนถึง DSP แบบออปติกระหว่างแร็ค ไปจนถึงโมดูลออปติกแบบโคฮีเรนต์ระหว่างศูนย์ข้อมูล — ทุกจุดมีส่วนร่วม
เมื่อเข้าใจตรงนี้ ก็เข้าใจได้ว่าทำไม NVIDIA ถึงทุ่มเงิน 2 พันล้านดอลลาร์ลงทุนในบริษัทนี้ และค่อยๆ เข้าใจว่าการเรียก Marvell ว่า "Broadcom เล็ก" เป็นการตีความที่ผิด
สอง: ในยุค AI "การเชื่อมต่อ" กลายเป็นตัวเอก
สองปีที่ผ่านมา สปอตไลต์ส่องไปที่ GPU ทั้งหมด พลังการคำนวณคือกล้ามเนื้อ ยิ่งใหญ่ยิ่งดี แต่เมื่อคลัสเตอร์ AI ขยายจาก GPU หลายพันตัวเป็น 100,000 หรือ 500,000 ตัว ปัญหาระดับกฎฟิสิกส์ก็โผล่ขึ้นมา: สายทองแดงส่งได้แค่ 3 เมตร เกินระยะนี้ สัญญาณจะอ่อนลงจนใช้ไม่ได้
GPU อาจเป็นสมองที่ทรงพลังที่สุดในโลก แต่ถ้าการส่งสัญญาณระหว่างเซลล์ประสาทตามไม่ทัน สมองที่ฉลาดแค่ไหนก็ไร้ประโยชน์ ในคลัสเตอร์ GPU 100,000 ตัว เวลาที่ GPU แต่ละตัวใช้ "รอข้อมูล" อาจคิดเป็น 30%-50% ของเวลาทำงานทั้งหมด
นี่คือเหตุผลที่การเชื่อมต่อแบบออปติกกลายเป็นตัวเอก แสงสามารถส่งได้หลายร้อยเมตรหรือหลายกิโลเมตรโดยแทบไม่สูญเสีย ยิ่งคลัสเตอร์ใหญ่และมี GPU มาก สัดส่วนของการเชื่อมต่อแบบออปติกก็ยิ่งสูงขึ้น — ไม่ใช่การเติบโตแบบเส้นตรง แต่เป็นแบบเหนือเส้นตรง
Barclays คำนวณว่าปริมาณการจัดส่งพอร์ตออปติกในปี 2026 จะเพิ่มขึ้นเป็นสองเท่า และในปี 2027 จะเพิ่มขึ้นอีกสองเท่า ธุรกิจเชื่อมต่อออปติกของ Marvell คาดว่าจะเติบโตประมาณ 90% ต่อปีในปีนี้และปีหน้า—เดี๋ยวก่อน ตอนนี้ปรับเพิ่มเป็น 70%+ แล้ว แต่ถ้าดูจากตัวเลขที่เกิดขึ้นจริง 90% อาจจะยังน้อยไป
ประเด็นสำคัญคือ เทรนด์นี้ไม่ใช่แค่เรื่องหนึ่งหรือสองปี ตราบใดที่พารามิเตอร์ของโมเดล AI ยังคงขยายตัว และคลัสเตอร์การฝึกอบรมและการอนุมานยังคงเติบโต เส้นอุปสงค์ของการเชื่อมต่อออปติกก็จะไม่ราบเรียบ
นี่ไม่ใช่ปัญหาวัฏจักรเศรษฐกิจ แต่เป็นแนวโน้มโครงสร้างระยะยาวที่ถูกกำหนดโดยกฎฟิสิกส์
เปรียบเทียบให้เห็นภาพ: โครงสร้างพื้นฐาน AI เปรียบเสมือนเมืองที่กำลังถูกขยายอย่างบ้าคลั่ง GPU คือตัวอาคาร ส่วน Marvell ขายท่อประปา สายไฟ และทางหลวง บ้านสามารถเปลี่ยนสถาปนิกคนอื่นมาสร้างได้ แต่เมื่อโครงสร้างพื้นฐานถูกวางลงแล้ว การเปลี่ยนมันยากกว่าการสร้างบ้านเสียอีก
สาม จาก 10 ดอลลาร์ถึง 290 ดอลลาร์: CEO ที่ถูกประเมินค่าต่ำเกินไป
ในปี 2016 Marvell เป็นหุ้นที่ตลาดทิ้งแล้ว
ผู้ก่อตั้ง Sehat Sutardja และ Weili Dai ถูกบังคับให้ลงจากตำแหน่งเนื่องจากการสอบสวนทางบัญชีและวิกฤตการกำกับดูแล โดย SEC เข้ามาเกี่ยวข้อง ธุรกิจกระจายตัวกว้าง—การสื่อสารเคลื่อนที่ เครื่องพิมพ์ อิเล็กทรอนิกส์สำหรับผู้บริโภค—แต่ไม่มีส่วนไหนติดอันดับสามอันดับแรกของอุตสาหกรรม ราคาหุ้นต่ำกว่า 10 ดอลลาร์ ลูกค้าเริ่มกังวลว่าบริษัทนี้จะอยู่รอดหรือไม่
ปีนั้นกองทุนเฮดจ์ฟันด์เชิงรุก Starboard Value เข้ามาแทรกแซง ผลักดันการปรับโครงสร้างผู้บริหารระดับตำนาน โดยดึง Matt Murphy จาก Maxim Integrated มาเป็น CEO
แต่ผมคิดว่า Murphy สมควรได้รับคำพูดเพิ่มอีกนิด: เขาทำงานที่ Maxim มา 22 ปี จากพนักงานขายระดับล่างขึ้นไปถึงรองประธานบริหาร ดูแลการพัฒนาผลิตภัณฑ์ การขาย และกำไรขาดทุนของทั้งบริษัท เขาไม่ใช่ CEO เซมิคอนดักเตอร์แบบ "อัจฉริยะด้านเทคนิค"—แต่เป็น นักธุรกิจที่เน้นความจริงจังและโฟกัสอย่างมาก
เขาพูดประโยคหนึ่งที่ผมจำได้ดี: "พ่อของผมเคยอยู่ในทีมขายชุดแรกของ Apple ผมเข้าใจมาตั้งแต่เด็ก—เทคโนโลยีดีแค่ไหน ถ้าขายไม่ได้ก็เป็นศูนย์"
หลังจาก Murphy เข้ารับตำแหน่ง เขาทำสามอย่างที่ดูง่ายแต่ปฏิบัติยากมาก:
หนึ่ง ตัดทิ้ง
ธุรกิจการสื่อสารเคลื่อนที่ถูกตัดทิ้ง ชิปเครื่องพิมพ์ถูกตัดทิ้ง อิเล็กทรอนิกส์สำหรับผู้บริโภคถูกตัดทิ้ง ธุรกิจ Wi-Fi/บลูทูธขายให้ NXP ในราคา 1.76 พันล้านดอลลาร์ (ปี 2019) อีเทอร์เน็ตในรถยนต์ขายให้ Infineon ในราคา 2.5 พันล้านดอลลาร์ (ปี 2025)
รวมทรัพยากรทั้งหมดไปในทิศทางเดียว: โครงสร้างพื้นฐานศูนย์ข้อมูล
ประการที่สอง การซื้อ
ในปี 2018 ซื้อ Cavium มูลค่า 6 พันล้านดอลลาร์ (ซึ่งก็คือ CPU เซิร์ฟเวอร์ ARM, DPU) ในปี 2021 ซื้อ Inphi มูลค่า 1 หมื่นล้านดอลลาร์ ซึ่งเป็น DSP แบบออปติคอล — การซื้อครั้งนี้เปลี่ยนชะตากรรมของ Marvell ภายในสิ้นปี 2025 ซื้อ Celestial AI มูลค่า 3.25 พันล้านดอลลาร์ (เกี่ยวข้องกับซิลิคอนโฟโตนิกส์/โฟโตนิกเมช) ในช่วงต้นปี 2026 ซื้อ XConn มูลค่า 540 ล้านดอลลาร์ (เกี่ยวข้องกับชิปสวิตช์ PCIe/CXL)
การซื้อกิจการสี่ครั้ง แต่ละครั้งเติมเต็มชิ้นส่วนของปริศนา "การเชื่อมต่อ AI"
ประการที่สาม การผูกมัด
Murphy แสวงหาสิ่งที่เรียกว่า "long-term visibility" — ความแน่นอนของรายได้ที่คาดการณ์ได้ล่วงหน้าหลายปี เซ็นสัญญาหลายรุ่นกับ AWS เป็นระยะเวลาห้าปี ครอบคลุมชิป AI แบบกำหนดเอง, DSP แบบออปติคอล, DSP AEC, PCIe retimer, โมดูลออปติคอล DCI และชิปสวิตช์อีเทอร์เน็ต — ไม่ใช่การซื้อขายครั้งเดียว แต่เป็นความร่วมมือระดับระบบทั้งหมด
ใน 10-K เปิดเผยว่า ข้อตกลงการสำรองกำลังการผลิตบางส่วนมีระยะเวลายาวนานถึง 4 ถึง 10 ปี
ผลลัพธ์? ตอนรับช่วงต่อในปีงบประมาณ 2016 รายได้ประมาณ 2.65 พันล้านดอลลาร์ (รายงานปี 2017 อยู่ที่ 2.32 พันล้านดอลลาร์) กำไรบางเบา ปีงบประมาณ 2026 รายได้ 8.2 พันล้านดอลลาร์ (+42% YoY) non-GAAP EPS 2.84 ดอลลาร์ (+81% YoY)
สิบปี จากผู้ผลิตชิประดับรองที่ฟื้นตัวจากวิกฤตการบริหาร กลายเป็นซัพพลายเออร์หลักของโครงสร้างพื้นฐาน AI
ในการลงทุน มีกฎที่ฉันทดสอบซ้ำแล้วซ้ำเล่า: "เปลี่ยน CEO → มุ่งเน้นกลยุทธ์ → ซื้อกิจการครั้งใหญ่ → ผูกมัดลูกค้ารายใหญ่" ห่วงโซ่ที่สมบูรณ์นี้เมื่อดำเนินไปได้ และแต่ละขั้นตอนมีหลักฐานในตัวเลขทางการเงิน — บริษัทแบบนี้คุ้มค่าที่จะใช้เวลาศึกษาอย่างจริงจัง
สี่. 2 พันล้านดอลลาร์ของ NVIDIA: การรับรอง หรือการควบคุม?
วันที่ 31 มีนาคม 2026 NVIDIA ประกาศลงทุนเชิงกลยุทธ์มูลค่า 2 พันล้านดอลลาร์ใน Marvell โดยซื้อหุ้นบุริมสิทธิแปลงสภาพจำนวน 2 ล้านหุ้น ราคาแปลงสภาพเริ่มต้นประมาณ 91.84 ดอลลาร์สหรัฐฯ เมื่อแปลงทั้งหมดแล้วจะคิดเป็นสัดส่วนประมาณ 2.4% ของหุ้นทั้งหมด
ในวันที่มีข่าว หุ้น Marvell ปรับตัวขึ้น 13% แต่จุดที่ตลาดตื่นเต้นในตอนนั้น แตกต่างจากสิ่งที่ผมคิดทบทวนซ้ำแล้วซ้ำเล่าในภายหลัง
สิ่งที่ตลาดเห็นคือ: NVIDIA ใช้เงินจริงเพื่อรับรอง — "เจ้านี่คือพาร์ทเนอร์ที่ฉันยอมรับ" ตรรกะไม่ผิด 2 พันล้านไม่ใช่ค่า PR แต่เป็นการลงทุนเชิงกลยุทธ์ ในปี 2026 NVIDIA ทุ่มเงินลงทุนในบริษัทออปติคอลอินเตอร์คอนเนกต์หลายแห่งอย่างหนาแน่น — Coherent (2 พันล้าน), Lumentum (2 พันล้าน), Marvell (2 พันล้าน) — 6 พันล้านที่ทุ่มลงในเส้นทางเดียวกัน สัญญาณนี้ดังกว่ารายงานนักวิเคราะห์ใดๆ
แต่สิ่งที่เราควรให้ความสำคัญมากกว่าคือกรอบความร่วมมือ — NVLink Fusion
NVLink Fusion คือแพลตฟอร์ม "โครงสร้างพื้นฐาน AI กึ่งกำหนดเอง" ที่ NVIDIA ผลักดัน ผู้ผลิตภายนอก (เช่น Marvell) สามารถจัดหา XPU Accelerator ที่กำหนดเอง เพื่อเชื่อมต่อโดยตรงกับเครือข่ายอินเตอร์คอนเนกต์ความเร็วสูงของ NVIDIA ส่วน NVIDIA เองก็จัดหา Vera CPU, การ์ดเครือข่าย ConnectX, BlueField DPU, การเชื่อมต่อ NVLink และสวิตช์ Spectrum-X
แปลเป็นภาษาชาวบ้าน: "พวก hyperscaler อยากใช้ชิปที่ออกแบบเองมาแทน GPU? ไม่มีปัญหา ผมใช้ NVLink Fusion เชื่อมต่อชิปของคุณเข้ามาในระบบนิเวศของผม ชิปคุณหาคนอื่นทำเองได้ แต่เลเยอร์การเชื่อมต่อยังเป็นของผม"
ต้องบอกว่าฉลาดมากๆ ทำให้ "ศัตรู" กลายเป็น "ลูกค้า" — ยิ่ง hyperscaler อยากหลุดพ้นจาก GPU ของ NVIDIA ก็ยิ่งต้องพึ่งพาเครือข่ายของ NVIDIA และ Marvell ก็คือคนที่ช่วย hyperscaler สร้างชิปที่กำหนดเอง ในขณะเดียวกันก็เป็นคนที่ช่วย NVIDIA สร้างระบบนิเวศการเชื่อมต่อ
นกสองตัวแย่งเหยื่อ ชาวประมงได้กำไร
บทวิเคราะห์จาก The Next Web มีพาดหัวที่เฉียบคมแต่แม่นยำ: "การลงทุน 2 พันล้านของ NVIDIA ใน Marvell ไม่ใช่การลงทุน แต่เป็นด่านเก็บค่าผ่านทาง"
NVIDIA ผ่านการลงทุนนี้ ตั้งด่านเก็บค่าผ่านทางทุกทางเข้าในระบบนิเวศ แต่มองอีกมุม — Marvell เองก็เป็นส่วนหนึ่งของด่านเก็บค่าผ่านทาง ซ้ายมือช่วยผู้ให้บริการคลาวด์สร้างชิป ขวามือช่วย NVIDIA สร้างเครือข่าย
ทั้งสองฝ่ายต่างก็ขาดมันไม่ได้ และทั้งสองฝ่ายต่างก็ส่งเงินให้มัน
แน่นอนว่านี่หมายถึงความตึงเครียดที่ไม่มีวันคลี่คลาย: NVIDIA $NVDA เป็นทั้งพันธมิตรและคู่แข่ง มันผลิตชิปเครือข่ายเอง และกำลังวางแผนในด้านซิลิคอนโฟโตนิกส์ เส้นแบ่งระหว่างความร่วมมือและการแข่งขันจึงเลือนลางอยู่เสมอ
แต่การตัดสินใจส่วนตัวของฉันคือ: ในช่วงที่โครงสร้างพื้นฐาน AI กำลัง "สร้างระบบ" NVIDIA ต้องการ Marvell มากกว่า Marvell ต้องการ NVIDIA เพราะความต้องการชิปแบบกำหนดเองจาก hyperscaler นั้นเป็นเชิงโครงสร้างและไม่สามารถย้อนกลับได้ หาก NVIDIA ปฏิเสธที่จะร่วมมือ ก็เท่ากับยกเค้กทั้งหมดให้ Broadcom
ห้า เมื่อเทียบกับ Broadcom แล้ว จุดอ่อนอยู่ที่ไหน?
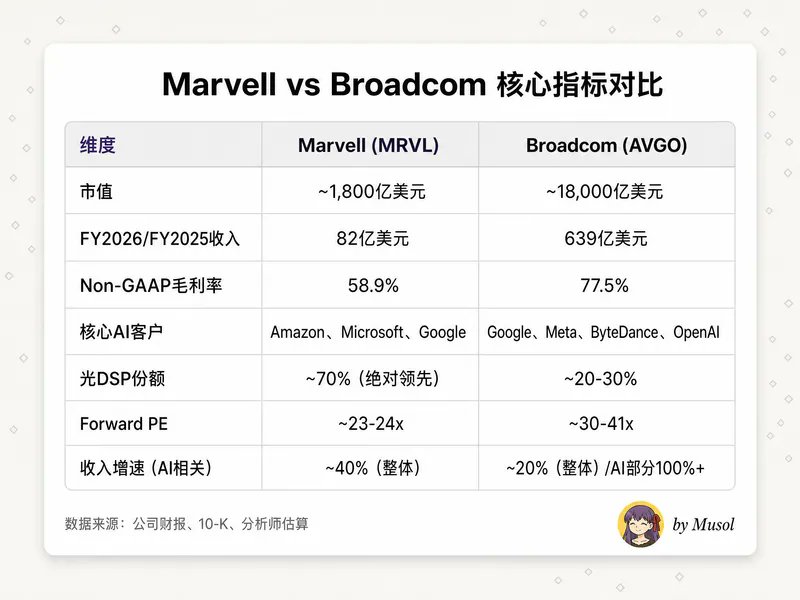
หลายคนเมื่อดูตารางนี้แล้วจะสรุปอย่างรวดเร็วว่า: "Broadcom ดีกว่า—ขนาดใหญ่กว่าสิบเท่า อัตรากำไรสูงกว่ายี่สิบจุด และมูลค่าก็ไม่ได้แพงเกินไปมากนัก"
พูดแบบนั้นก็ไม่ผิด แต่พลาดสองสิ่งที่สำคัญที่สุดไป
ประการแรก ความแตกต่างของอัตรากำไรขั้นต้นมีสาเหตุเชิงโครงสร้าง ไม่ใช่เพราะ "Marvell ทำเงินไม่เป็น"
77.5% ของ Broadcom ไม่ใช่ตัวเลขจากธุรกิจเซมิคอนดักเตอร์ล้วนๆ: รวมถึงรายได้ซอฟต์แวร์จาก VMware โดยมีอัตรากำไร EBITDA 67% ซึ่งดึงอัตรากำไรขั้นต้นรวมให้สูงขึ้นอย่างมาก
หากดูเฉพาะส่วนเซมิคอนดักเตอร์ จะอยู่ที่ประมาณ 60%-65% 58.9% ของ Marvell นั้นต่ำกว่าจริง แต่ความแตกต่างไม่ได้รุนแรงอย่างที่เห็น และเมื่อปริมาณการผลิต Custom ASIC ขยายตัวและค่าใช้จ่าย R&D ลดลง อัตรากำไรขั้นต้นก็มีแนวทางปรับปรุงที่ชัดเจน—บริษัทตั้งเป้าหมายอัตรากำไรจากการดำเนินงาน non-GAAP ระยะกลางที่ 38%
ประการที่สอง Marvell ไม่ใช่ "อันดับสอง" ในด้าน Optical DSP แต่เป็น "อันดับหนึ่ง"
ส่วนแบ่งตลาด 70% ในด้านนี้ Broadcom ต่างหากที่เป็นผู้ตาม และ Optical DSP ก็เป็นส่วนที่ได้ประโยชน์มากที่สุดในยุคที่โครงสร้างพื้นฐาน AI เปลี่ยนจาก "การฝึกอบรม" เป็นหลักไปสู่ "การอนุมาน" เป็นหลัก—คลัสเตอร์การอนุมานมีการกระจายตัวสูงกว่าคลัสเตอร์การฝึกอบรมมาก ทำให้ความต้องการความหนาแน่นของการเชื่อมต่อด้วยแสงสูงขึ้น
Duan Yongping มีกรอบการจำแนกประเภทที่ผมคิดว่าใช้ได้ดีเสมอ: "ธุรกิจประเภท B" คือคุณทำได้ดีกว่าคนอื่น แต่คนอื่นก็ทำได้เช่นกัน "ธุรกิจประเภท A" คือสิ่งที่คุณทำ คนอื่นทำไม่ได้เลย หรือทำแล้วก็ตามไม่ทัน Optical DSP ของ Marvell ใกล้เคียงกับประเภท A มากกว่า ส่วน Custom ASIC ใกล้เคียงกับประเภท B แต่ความลึกของความผูกพันกับลูกค้าและ switching cost สูงมาก ทำให้คุณภาพของประเภท B ไม่ได้ต่ำเลย
ตลาดมอง Marvell ผ่านกรอบ "Broadcom จิ๋ว" จึงสรุปว่า "ไม่คุ้ม 180,000 ล้าน" แต่ถ้าเปลี่ยนมาใช้กรอบสามมิติ "ผู้นำการเชื่อมต่อแสง + อันดับสองชิปสั่งทำ + พันธมิตรระบบนิเวศของ NVIDIA" ตรรกะการประเมินมูลค่าก็จะเปลี่ยนไป
หก ตัวเลขไม่โกหก
ข้อมูลทางการเงินคือ "มาตรฐานเดียว" ที่ใช้พิสูจน์ทุกเรื่องราว มาดูผลงานล่าสุดและแนวโน้มของ Marvell กัน:
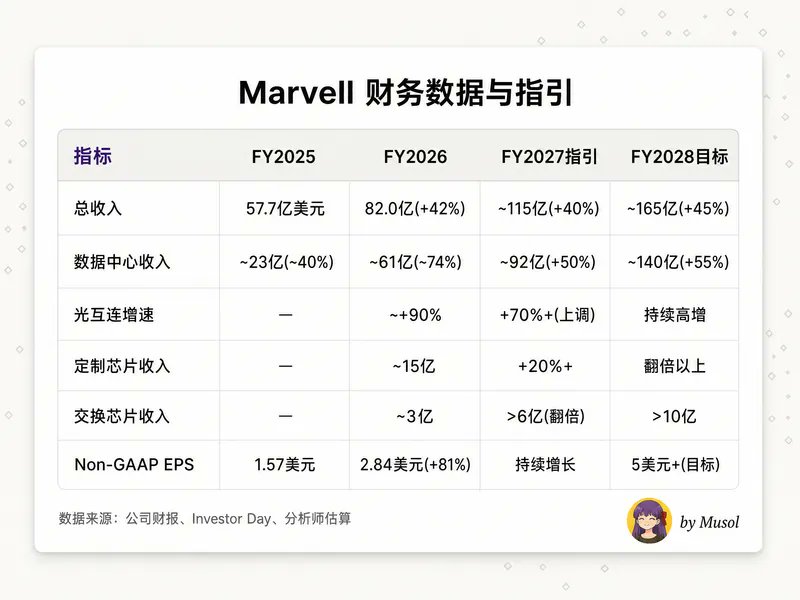
ตัวเลขสำคัญของ FY2027 Q1:
· รายได้ไตรมาส 2,418 ล้านดอลลาร์ เพิ่มขึ้น +28% เมื่อเทียบกับปีก่อน และ +9% เมื่อเทียบกับไตรมาสก่อน ทำสถิติสูงสุดใหม่ สูงกว่าค่ากลางของแนวโน้ม 18 ล้านดอลลาร์
· รายได้จากศูนย์ข้อมูล 1,833 ล้านดอลลาร์ คิดเป็น 76% เพิ่มขึ้น +27% เมื่อเทียบกับปีก่อน และ +11% เมื่อเทียบกับไตรมาสก่อน
· Non-GAAP EPS 0.80 ดอลลาร์ สอดคล้องกับคาดการณ์ กระแสเงินสดจากการดำเนินงาน 639 ล้านดอลลาร์——ก็เป็นสถิติสูงสุดใหม่เช่นกัน
· แนวโน้ม Q2: รายได้ประมาณ 2,700 ล้านดอลลาร์ (ค่ากลาง) +12% เมื่อเทียบกับไตรมาสก่อน / +35% เมื่อเทียบกับปีก่อน ศูนย์ข้อมูลคาดว่าจะเติบโตเป็นเลขสองหลักกลางถึงสูงเมื่อเทียบกับไตรมาสก่อน
แนวโน้มหลายอย่างน่าสนใจมาก:
อัตราการเติบโตกำลังเร่งตัวขึ้น
FY2026 ทั้งปี +42%, แนวโน้ม FY2027 +40%, เป้าหมาย FY2028 +45% การเร่งตัวบนฐาน 8,000 ล้านดอลลาร์แสดงว่านี่ไม่ใช่การเติมสต็อกหรือการฟื้นตัวของวัฏจักร——แต่เป็นความต้องการเชิงโครงสร้างที่กำลังไต่ระดับขึ้น
เลเวอเรจจากการดำเนินงานถูกปลดปล่อยแล้ว
อัตราการเติบโตของ EPS (81%) เร็วกว่าอัตราการเติบโตของรายได้ (42%) มาก ผลจาก Economies of Scale ของชิปสั่งทำ การปรับปรุง Yield ของการผลิต DSP แบบออปติคอล และการควบคุมค่าใช้จ่ายอย่างเข้มงวดของ Murphy ทั้งสามปัจจัยรวมกัน
ชิปสั่งทำมี "เหมืองทองที่ซ่อนอยู่"——การเชื่อมโยง (attach) ในงาน Custom AI Investor Event ปี 2025 บริษัทเปิดเผยข้อมูลที่มักถูกมองข้าม: ภายในปี 2028 TAM ของ custom XPU อยู่ที่ประมาณ 40,800 ล้านดอลลาร์ ส่วน TAM ของอุปกรณ์เชื่อมโยงรอบ XPU (การ์ดเครือข่าย, scale-up fabric, โปรเซสเซอร์รักษาความปลอดภัย, ชิปพูลหน่วยความจำ ฯลฯ) อยู่ที่ประมาณ 14,600 ล้านดอลลาร์——ซึ่งมีอัตราการเติบโตแบบทบต้นสูงถึง 90% หลายคนจ้องแต่ "ใครออกแบบชิป AI ที่แพงที่สุด" แต่กำไรที่แท้จริงซ่อนอยู่ในบทบาทสมทบ
PEG คำนวณคร่าวๆ: Forward PE ประมาณ 23-24 เท่า อัตราการเติบโตของรายได้ประมาณ 40% PEG ประมาณ 0.6
เปรียบเทียบกับ Broadcom ที่มี Forward PE ประมาณ 30-41 เท่า อัตราการเติบโตของรายได้ประมาณ 20% PEG ประมาณ 1.5-2.0 เมื่อมองผ่านเลนส์ที่ง่ายที่สุดอย่าง PEG แล้ว Marvell ในตอนนี้ยังไม่ถือว่าแพง แน่นอนว่า PEG เป็นเพียงจุดเริ่มต้นคร่าวๆ—ปัจจัยที่แท้จริงคือ อัตราการเติบโตจะคงอยู่ได้หรือไม่ อัตรากำไรขั้นต้นจะดีขึ้นหรือไม่ และสภาพการแข่งขันจะแย่ลงหรือไม่
เจ็ด เรื่องราวของแสง: Celestial AI และก้าวต่อไป
DSP แบบใช้แสงคือปัจจุบันของ Marvell ส่วน Celestial AI คืออนาคตของมัน
ในเดือนธันวาคม 2025 Marvell ประกาศเข้าซื้อ Celestial AI ด้วยมูลค่า 3.25 พันล้านดอลลาร์—สตาร์ทอัพที่พัฒนาเทคโนโลยี "โครงข่ายโฟโตนิก" 3.25 พันล้านเป็นเงินดาวน์ หาก Celestial AI มีรายได้สะสมถึง 2 หมื่นล้านดอลลาร์ภายใน FY2029 มูลค่ารวมอาจสูงถึง 5.5 พันล้านดอลลาร์
ราคาไม่ถูกเลย ทำไม Murphy ถึงยอมจ่าย?
เพราะ Celestial AI แก้ปัญหาคอขวดทางกายภาพถัดไปของการเชื่อมต่อชิป AI: สายทองแดงถึงจุดสิ้นสุดแล้ว
ในเซิร์ฟเวอร์ AI ปัจจุบัน GPU เชื่อมต่อกันด้วย NVLink ซึ่งเร็วแต่ระยะสั้น การ์ดเร่งความเร็วหนึ่งใบมี GPU 8 ตัว แร็คหนึ่งมี 4 การ์ด คลัสเตอร์หนึ่งมีหลายร้อยแร็ค—ขีดจำกัดทางกายภาพของสายทองแดงจึงกลายเป็นคอขวดของทั้งระบบ
Photonic Fabric ของ Celestial AI ใช้แสงแทนไฟฟ้า ทำให้เกิดการเชื่อมต่อแสงโดยตรงระหว่างชิป—แต่ละ chiplet มีแบนด์วิดท์ 16 Tbps ลดการใช้พลังงานลงครึ่งหนึ่ง และมีความหน่วงในระดับนาโนวินาที
พูดง่ายๆ คือ: DSP แบบใช้แสงคือการขยายทางด่วนภายในดาต้าเซ็นเตอร์จากสองเลนเป็นแปดเลน ส่วน Celestial AI คือการติดตั้งพอร์ทัลเทเลพอร์ตระหว่างอาคารแต่ละหลังโดยตรง
การซื้อกิจการครั้งนี้ยังมีรายละเอียด: Amazon สนับสนุนข้อตกลงนี้
Marvell ถึงกับออกใบสำคัญแสดงสิทธิให้ Amazon โดยอนุญาตให้ Amazon ซื้อหุ้น Marvell มูลค่าสูงสุด 90 ล้านดอลลาร์ ตามปริมาณการซื้อผลิตภัณฑ์ Photonic Fabric Amazon จะไม่รับรองการซื้อกิจการของซัพพลายเออร์โดยไม่มีเหตุผล—มันรับรองเพราะมันต้องการเทคโนโลยีนี้จริงๆ
Marvell คาดว่า Celestial AI จะเริ่มสร้างรายได้ที่มีนัยสำคัญในช่วงครึ่งหลังของปีงบประมาณ 2028 โดยรายได้ต่อปีในไตรมาสที่ 4 ปีงบประมาณ 2028 จะสูงถึง 500 ล้าน และในไตรมาสที่ 4 ปีงบประมาณ 2029 จะสูงถึง 1 พันล้าน หากแผนงานเป็นจริง ธุรกิจออปติคัลอินเตอร์คอนเนกต์จะเปลี่ยนจาก 'ธุรกิจแรก' ไปเป็น 'ธุรกิจซูเปอร์' ซึ่งเป็นแพลตฟอร์มการเชื่อมต่อออปติคัลแบบฟูลสแต็กที่ครอบคลุม DSP, ซิลิคอนโฟโตนิกส์ และ Photonic Fabric
บวกกับการเข้าซื้อ XConn ในราคา 540 ล้านในช่วงต้นปี 2026 ตอนนี้ Marvell มีจิ๊กซอว์การเชื่อมต่อ 'ไฟฟ้า + แสง' ที่สมบูรณ์: SerDes ภายในชิป → การสลับ PCIe/CXL ระหว่างชิป → การเชื่อมต่อออปติคัลภายในแร็ค → DSP ออปติคัลระหว่างแร็ค → โมดูลออปติคัลโคฮีเรนต์ระหว่างศูนย์ข้อมูล
ในเส้นทาง AI interconnect ไม่มีบริษัทอื่นใดที่มีการจัดวางที่สมบูรณ์เท่านี้
แปด หลังจากขึ้นมา 254% แน่นอนว่าอย่าลืมว่ายังมีความเสี่ยง
การวิจัยการลงทุน สิ่งสำคัญที่สุดไม่ใช่การหา 'ทำไมถึงขึ้น' — ในตลาดกระทู้มีเหตุผลมากมาย สิ่งสำคัญคือการหา 'อะไรจะทำให้มันลง' แล้วตัดสินใจว่าคุณยอมรับได้หรือไม่ ผมคิดว่าแนวคิดการควบคุมความเสี่ยงของ @aleabitoreddit นั้นคุ้มค่าที่ทุกคนจะได้อ่านอย่างละเอียด
ความเสี่ยงข้อที่หนึ่ง: เสีย Trainium3 ไป ความเข้มข้นของลูกค้าสูงกว่าที่คุณคิด
Marvell เพิ่งเสียสิทธิ์การออกแบบหลักของ Trainium3 รุ่นถัดไปของ Amazon — ให้กับ Alchip จากไต้หวัน บริษัทย้ำว่า Trainium2.5 ยังคงทำโดย Marvell 'จะไม่มีช่องว่างรายได้'
แต่ตลาดมองอีกด้าน: ลูกค้าชิปแบบกำหนดเองรายใหญ่ที่สุดไม่ได้เลือกคู่หูเก่าสำหรับรุ่นถัดไป นี่ไม่ใช่สัญญาณที่ดี
ปีงบประมาณ 2026 ลูกค้า 10 อันดับแรกสร้างรายได้ 82% สองรายมีสัดส่วนเกิน 10% ใน 10-K เขียนอย่างตรงไปตรงมา: 'ระดับการใช้จ่ายด้านทุนปัจจุบันของโครงสร้างพื้นฐาน AI อาจไม่ยั่งยืนในระยะยาว'
หาก Amazon หรือ Microsoft รายใดรายหนึ่งลดแผนชิปแบบกำหนดเอง รายได้ของ Marvell จะถูกกระทบโดยตรง
ความเสี่ยงข้อที่สอง: เพดานอัตรากำไรขั้นต้น
อัตรากำไรขั้นต้น Non-GAAP 58.9% ต่ำกว่า Broadcom เกือบ 20 จุดเปอร์เซ็นต์ นี่ไม่ใช่ชั่วคราว แต่เป็นเชิงโครงสร้าง ASIC แบบกำหนดเองโดยพื้นฐานแล้วเป็นธุรกิจบริการ — ช่วยลูกค้าออกแบบชิปเฉพาะ ลูกค้าเป็นเจ้าของผลิตภัณฑ์สุดท้าย อำนาจการต่อรองของคุณถูกจำกัดโดยธรรมชาติ
การประหยัดจากขนาดสามารถปรับปรุงได้ แต่ไม่สามารถแก้ไขปัญหาได้อย่างสมบูรณ์
หากการเติบโตของรายได้ในอนาคตขึ้นอยู่กับ ASIC ที่ปรับแต่งตามความต้องการ (อัตรากำไรต่ำ) มากกว่า DSP แบบออปติคอล (อัตรากำไรสูง) การเติบโตของรายได้และการปรับปรุงอัตรากำไรจะมีความสัมพันธ์แบบแลกเปลี่ยนกัน มูลค่าการประเมินที่ตลาดให้อาจไม่ใจป้ำอย่างที่ฝั่งขาขึ้นคาดหวัง
ความเสี่ยงที่สาม: "ด่านเก็บเงิน" ของ NVIDIA อาจกลายเป็น "ด่านเก็บเงิน + คู่แข่ง"
NVIDIA ลงทุนไป 2 พันล้าน แต่ก็กำลังสร้างทีมชิปเครือข่ายของตัวเองด้วย สวิตช์ Spectrum-X, DPU BlueField, การเชื่อมต่อ NVLink — มีการแข่งขันโดยตรงหรือแฝงกับชิปสวิตช์และ ASIC ที่ปรับแต่งตามความต้องการของ Marvell การถือหุ้น 2.4% ไม่ใช่การควบคุม แต่เป็นการผูกมัดระบบนิเวศ
หากในอนาคต NVIDIA ตัดสินใจที่จะนำส่วนที่มีมูลค่าเพิ่มของ NVLink Fusion มาทำเองภายใน — เช่น การผลิตชิปเชื่อมต่อแบบออปติคอลมากขึ้น — ตำแหน่งของ Marvell จะเริ่มคลุมเครือ
ความเสี่ยงที่สี่: คนในกำลังขายหุ้น
ตั้งแต่ปี 2026 เป็นต้นมา CEO Murphy ขายหุ้นสะสมประมาณ 5.3 ล้านดอลลาร์ (ขายสามครั้ง ราคาตั้งแต่ 98.70 ถึง 177.26 ดอลลาร์), CFO Willem Meintjes ขายประมาณ 4.7 ล้าน, COO Chris Koopmans ขายประมาณ 2.73 ล้าน, CDO Sandeep Bharathi ขายประมาณ 13.14 ล้าน
ไม่มีการซื้อหุ้นคืนจากคนในแม้แต่ครั้งเดียว
จำนวนเงินที่แน่นอนเมื่อเทียบกับสัดส่วนการถือหุ้นไม่มาก (หลังขาย Murphy ยังถือหุ้นมูลค่าประมาณ 131 ล้านดอลลาร์) และทั้งหมดดำเนินการผ่านแผน 10b5-1 ที่ตั้งไว้ล่วงหน้า
แต่สัญญาณชัดเจนแล้ว: ราคาหุ้นพุ่งสูงสุดเป็นประวัติการณ์ กลุ่มคนที่รู้จักบริษัทนี้ดีที่สุดกำลังขาย ไม่มีใครซื้อ
อย่างน้อยควรทำให้คุณถามตัวเองอีกครั้ง: ฉันซื้อหุ้นนี้เพราะเข้าใจมูลค่าของมัน หรือเพราะเห็นว่ามันขึ้นมา 254%?
ความเสี่ยงที่ห้า: ห่วงโซ่อุปทาน
แบบฟอร์ม 10-K เปิดเผยว่าต้องจองกำลังการผลิตล่วงหน้า 26-52 สัปดาห์ และข้อตกลงบางฉบับมีระยะเวลา 4 ถึง 10 ปี
กำลังการผลิต 5nm/3nm ของ TSMC แข่งขันอย่างดุเดือดกับผู้ผลิต GPU (เช่น NVIDIA, AMD) จนรอบการส่งมอบ DSP ยาวขึ้นเป็น 6 เดือน
Marvell ประเมินความต้องการผิดพลาด—ไม่ว่าจะจองกำลังการผลิตมากเกินไปแล้วความต้องการลดลง หรือความต้องการเกินคาดแต่กำลังการผลิตไม่พอ—ผลกระทบจะตกไปที่งบการเงินโดยตรง
ในรอบซูเปอร์ไซเคิลของโครงสร้างพื้นฐาน AI นี้ ไม่เพียงแต่ให้รางวัลกับ "คนที่ใช้เทคโนโลยีถูกต้อง" แต่ยังให้รางวัลกับ "คนที่ไม่ทำให้ห่วงโซ่อุปทานสะดุด"
พูดถึงความเสี่ยงมาเยอะแล้ว ข้อสรุปของฉันคืออะไร?
ความเสี่ยงเหล่านี้มีอยู่จริง
การเสีย Trainium3 ไม่ใช่เรื่องเล็ก ปัญหาโครงสร้างอัตรากำไรไม่สามารถแก้ได้ในชั่วข้ามคืน และการขายหุ้นโดยคนในก็น่าจับตา แต่ฉันไม่ได้เข้าข้างฝ่ายหมีของ Marvell ด้วยสามเหตุผล:
ประการแรก ข่าวร้ายเรื่องเสีย Trainium3 ถูกชดเชยด้วยแนวทางที่รายได้จากชิปสั่งทำใน FY2028 จะเพิ่มขึ้นเป็นเท่าตัว
การเสียลูกค้ารายใหญ่ที่สุดในรุ่นถัดไปแต่ยังให้แนวทางเพิ่มขึ้นเป็นเท่าตัว แสดงว่า pipeline จากลูกค้ารายอื่น (Microsoft Maia, Google Axion และ hyperscaler รายใหม่ที่ยังไม่เปิดเผย) แข็งแกร่งกว่าที่ตลาดคาด
ประการที่สอง คูเมืองด้านการเชื่อมต่อด้วยแสง (Optical Interconnect) เป็นของจริง และกำลังกว้างขึ้น
ส่วนแบ่ง DSP 70% + ซิลิคอนโฟโตนิกส์จาก Celestial AI + สวิตช์ PCIe/CXL จาก XConn = ความสามารถแบบครบวงจรที่คนอื่นไม่สามารถลอกเลียนแบบได้ในระยะสั้น
คู่แข่งอาจแย่งคำสั่งซื้อชิปสั่งทำไปหนึ่งหรือสองรายการ แต่ไม่มีใครสามารถไล่ตามความเชี่ยวชาญด้านการเชื่อมต่อด้วยแสงของ Marvell ได้ภายในสามถึงห้าปี
ประการที่สาม PEG 0.6 ให้ความปลอดภัยในระดับหนึ่ง
อัตราการเติบโตของรายได้ 40% สอดคล้องกับ forward PE ที่ 23 เท่า—การตั้งราคานี้ไม่ใช่ "ตลาดกำลังซื้อขายมันเหมือน Broadcom ตัวต่อไป" แต่เป็น "ตลาดยังลังเลว่ามันควรถูกกว่า Broadcom หรือไม่"
เก้า: ข้อคิดบางประการเกี่ยวกับยุคสมัย
ปีเตอร์ ทีล (Peter Thiel) ในหนังสือ "จาก 0 ถึง 1" ได้เสนอข้อโต้แย้งที่ทำให้ผู้ประกอบการหลายคนรู้สึกไม่สบายใจ: การแข่งขันมีไว้สำหรับผู้แพ้ ส่วนบริษัทที่ยอดเยี่ยมจริงๆ คือผู้สร้างการผูกขาด
"บริษัทที่ล้มเหลวทุกแห่งเหมือนกันหมด—พวกมันหนีไม่พ้นการแข่งขัน"
เมื่อนำมาใช้กับการลงทุน กรอบความคิดนี้บังคับให้คุณต้องตั้งคำถามที่เฉียบคม: บริษัทที่คุณกำลังศึกษาอยู่นี้ กำลังดิ้นรนในตลาดที่เต็มไปด้วยการแข่งขัน หรือกำลังครองตำแหน่งผูกขาดในตลาดที่มันกำหนดขึ้นเอง?
จุดที่น่าสนใจของ Marvell คือมันกำลังทำสองสิ่งพร้อมกัน
ในด้านชิป AI แบบกำหนดเอง มันเป็นผู้ตาม Broadcom—"ผู้มีส่วนร่วม"
ในด้านการเชื่อมต่อด้วยแสงและ DSP ความเร็วสูง มันเป็นผู้นำตลาดอย่างแท้จริง—"ผู้ผูกขาด"
การลงทุน 2 พันล้านดอลลาร์ของ Nvidia โดยพื้นฐานแล้วคือการยืนยันด้วยเงินจริงถึงคุณค่าการผูกขาดของ Marvell ในมิติของ "การเชื่อมต่อ"
ทีลกล่าวว่าลักษณะหนึ่งของบริษัทผูกขาดคือตลาดดูเล็กกว่าที่เป็นจริง—"บริษัทผูกขาดมักจะปกปิดสถานะผูกขาดของตนเพื่อหลีกเลี่ยงการถูกจับตามองจากหน่วยงานกำกับดูแล"
Marvell กลับตรงกันข้าม: สถานะผูกขาดของมันถูกตลาดมองข้าม เพราะทุกคนจับจ้องไปที่ช่องว่างระหว่างมันกับ Broadcom ในด้านชิปแบบกำหนดเอง
ลองทำการทดลองทางความคิด: ปัจจุบัน Marvell มีมูลค่าตลาดประมาณ 2.5 แสนล้านดอลลาร์ คิดเป็นรายได้ประมาณ 1.15 หมื่นล้านดอลลาร์ในปีงบประมาณ 2027 หรือประมาณ 21.7 เท่าของอัตราส่วนราคาต่อรายได้ แต่ใน 1.15 หมื่นล้านนั้น ส่วนของศูนย์ข้อมูลอยู่ที่ประมาณ 9.2 พันล้านดอลลาร์ โดยเติบโตในอัตรามากกว่า 50%
หากประเมินมูลค่าแยกตามอัตราส่วนของ Broadcom (ประมาณ 25-30 เท่าของอัตราส่วนราคาต่อรายได้) เฉพาะส่วนนี้ก็มีมูลค่า 2.3-2.76 แสนล้านดอลลาร์
มูลค่า 2.5 แสนล้านที่ตลาดให้ เท่ากับว่าธุรกิจศูนย์ข้อมูลถูกลดราคา ส่วนธุรกิจอื่นให้เปล่า
แน่นอนว่า การประเมินมูลค่าแยกส่วนนี้หยาบเกินไป—ธุรกิจศูนย์ข้อมูลของ Marvell จะไม่ได้อัตราส่วนเท่ากับ Broadcom จริงๆ เนื่องจากโครงสร้างอัตรากำไรต่างกัน ความเข้มข้นของลูกค้าสูงกว่า และสถานะของชิปแบบกำหนดเองก็อ่อนแอกว่า Broadcom
แต่อย่างน้อยมันก็เป็นจุดเริ่มต้นในการคิด: การประเมินราคาของ Marvell ในตลาดน่าจะยังคงติดอยู่กับเรื่องเล่าเก่าๆ ว่า "นี่คือบริษัทที่เสีย Trainium3 ไป" แทนที่จะเป็นความจริงใหม่ที่ว่า "นี่คือบริษัทเดียวในโลกที่มีรายได้ในระดับ规模化จากสามสนามรบพร้อมกัน ได้แก่ DSP แบบออปติคัล ซิลิคอนโฟโตนิกส์ และชิป AI แบบกำหนดเอง"
การตัดสินของฉันอาจจะผิดก็ได้ การแข่งขันในชิปแบบกำหนดเองอาจจะรุนแรงกว่าที่ฉันคิด อัตราการเติบโตของความต้องการเชื่อมต่อแบบออปติคัลอาจจะไม่สดใสเท่าที่โมเดลคาดการณ์ และเป้าหมายรายได้ต่อปี 1 พันล้านดอลลาร์ของ Celestial AI อาจจะไม่เป็นจริง
แต่ตอนนี้ ฉันเต็มใจที่จะเดิมพันในทิศทางของ "AI เชื่อมต่อ" ไม่ใช่เพราะ Marvell เป็นบริษัทที่ดีที่สุด แต่เพราะมันอยู่ในตำแหน่งที่ถูกต้องที่สุด
สิบ: บทส่งท้าย: แสงและอารยธรรม
เขียนมาถึงตรงนี้ อยากจะก้าวออกจากกรอบการลงทุน พูดอะไรที่ใหญ่กว่านี้สักหน่อย
ทุกครั้งที่อารยธรรมมนุษย์ก้าวกระโดด เมื่อมองย้อนกลับไป มันไม่ใช่เพราะความก้าวหน้าในจุดใดจุดหนึ่ง แต่เป็นเพราะการยกระดับของ "การเชื่อมต่อ"
ตัวอักษรทำให้ความคิดข้ามกาลเวลาไปได้ ระบบพิมพ์ทำให้ความรู้ข้ามชั้นชนไปได้ โทรเลขทำให้ข้อมูลข้ามมหาสมุทรไปถึง อินเทอร์เน็ตทำให้สมองของมนุษย์ทั้งโลกเชื่อมต่อกันเป็นเครือข่ายเดียวเป็นครั้งแรก
ทุกครั้ง สิ่งที่เปลี่ยนแปลงโลกจริงๆ ไม่ใช่ "เนื้อหา" เอง แต่เป็นความเร็วและขอบเขตของการไหลของเนื้อหา
ยุค AI กำลังเล่าเรื่องเดียวกันอีกครั้ง
เราให้ความสนใจกับ "สมอง" มากเกินไป ไม่ว่าจะเป็นโมเดลที่ใหญ่ขึ้น พลังประมวลผลที่แรงขึ้น หรือการอนุมานที่ฉลาดขึ้น แต่สมองไม่เคยอยู่โดดเดี่ยว
ไม่ว่าคนคนหนึ่งจะฉลาดแค่ไหน ถ้าไม่สามารถสื่อสารกับผู้อื่นได้ ก็เป็นแค่เกาะที่โดดเดี่ยว คลัสเตอร์ GPU 100,000 ตัวก็เหมือนกัน ถ้าข้อมูลไม่สามารถไหลเวียนระหว่างพวกมันได้อย่างอิสระ พลังประมวลผลที่แข็งแกร่งก็เป็นแค่แผ่นซิลิคอนที่เงียบงัน
แสง คือผู้ส่งสารแห่งยุคนี้
จากมุมมองของฟิสิกส์ แสงคือขีดจำกัดความเร็วสูงสุดของการส่งข้อมูลในจักรวาล เราใช้เวลาหลายพันปีกว่าจะเรียนรู้ที่จะควบคุมมัน ตั้งแต่หอสัญญาณไฟไปจนถึงใยแก้วนำแสง จากรหัสมอร์สไปจนถึงการประมวลผลสัญญาณ DSP ขนาด 1.6T ตอนนี้ เมื่อมนุษย์พยายามสร้าง "สมองซิลิคอน" ที่แท้จริงเป็นครั้งแรก เราก็กลับมาที่คำถามเก่าแก่เดียวกัน: จะทำให้ความคิด ไม่ว่าจะเป็นแบบคาร์บอนหรือซิลิคอน ไหลด้วยความเร็วของแสงได้อย่างไร?
เรื่องราวของ Marvell บนพื้นผิวคือการพลิกกลับครั้งใหญ่ของบริษัทชิปในรอบสิบปี แต่เมื่อมองลึกลงไป มันแตะต้องประเด็นพื้นฐานที่ลึกซึ้งกว่า: ในระบบที่ซับซ้อนใดๆ ก็ตาม คุณค่าของ "การเชื่อมต่อ" จะมีมากกว่าคุณค่าของ "โหนด" เสมอ
ในยุคอินเทอร์เน็ต มูลค่ารวมของเราเตอร์และใยแก้วนำแสงมีมากกว่าเซิร์ฟเวอร์ใดๆ
ในยุคโซเชียลเน็ตเวิร์ก มูลค่าของแพลตฟอร์มมีมากกว่าผู้สร้างเนื้อหาคนใด
ในยุค AI ตรรกะเดียวกันกำลังเกิดขึ้นซ้ำ—เมื่อทุกคนแย่งชิงมงกุฎของ "สมองที่ทรงพลังที่สุด" ผู้ชนะที่แท้จริงอาจเป็นคนที่ถักทอโครงข่ายประสาทเทียมอย่างเงียบๆ
เรากำลังยืนอยู่บนจุดเปลี่ยนทางประวัติศาสตร์ที่ทั้งมหัศจรรย์และละเอียดอ่อน มนุษย์มีความสามารถเป็นครั้งแรกในการสร้างสิ่งที่ฉลาดกว่าตัวเอง และสิ่งนี้จะ "ฉลาด" ได้จริงหรือไม่ ขึ้นอยู่กับว่าเราจะแก้ปัญหาทางวิศวกรรมที่ดูเหมือนธรรมดาได้หรือไม่: การทำให้แสงเดินทางอย่างอิสระระหว่างชิป
สิ่งนี้ในตัวมันเองมีความเป็นบทกวี
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง