อย่ายึดติดกับ Alpha อีกต่อไป ตลาดให้ความสำคัญกับ Beta ของคุณมากกว่า
หัวข้อเรื่อง: สวดมาสำหรับเบต้า ไม่ใช่ อัลฟ่า
ผู้เขียน: Nick Maggiulli, ผู้เขียนของ หนังสือ Just Keep Buying
ผู้แปล: Felix, PANews
ในวงการลงทุนมีความเชื่อทั่วไปว่า มีผลตอบแทนเกินความต้องการ (อัลฟ่า) หรือความสามารถในการเอาชนะตลาด คือเป้าหมายที่นักลงทุนควรหวังไว้ บางอย่างนั้นสมเหตุสมผล ในเงื่อนไขที่เหมือนกันอื่น ๆ อัลฟ่ามักจะดีขึ้นเสมอ
อย่างไรก็ตาม การมี อัลฟ่า ไม่ได้หมายความว่าคุณจะได้รับผลตอบแทนจากการลงทุนที่ดีกว่าเสมอ เพราะ อัลฟ่าของคุณเสมอขึ้นอยู่กับสมรรถนะของตลาด หากตลาดไม่ดี อัลฟ่าก็ไม่จำเป็นว่าจะช่วยให้คุณได้กำไร
เช่นเดียวกับตัวอย่างที่มีสองนักลงทุน: Alex และ Pat Alex เก่งในการลงทุนมาก ทุกปีสามารถอัตราผลตอบแทนสูงกว่าตลาด 5% ในขณะที่ Pat เป็นนักลงทุนที่ห่วยแตก ทุกปีจะได้ผลตอบแทนต่ำกว่าตลาด 5% หาก Alex และ Pat ลงทุนในช่วงเวลาเดียวกัน Alex จะมีผลตอบแทนทุกปีสูงกว่า Pat 10%
อย่างไรก็ตาม หาก Pat และ Alex ลงทุนไปในเวลาที่ต่างกัน จะเกิดสถานการณ์แบบไหนบ้าง: แม้ Alex จะเก่งกว่า Pat ทางการลงทุน แต่ Pat กลับได้ผลตอบแทนที่สูงกว่า Alex
คำตอบคือใช่ จริงๆ แต่ละ เช่นกัน หาก Alex ลงทุนในหุ้นสหรัฐฯ ระหว่างปี พ.ศ. 1960 ถึง 1980 ในขณะที่ Pat ลงทุนในหุ้นสหรัฐฯ ระหว่างปี พ.ศ. 1980 ถึง 2000 จากนั้น ในช่วง 20 ปี ที่ผ่านมา ผลตอบแทนของ Pat จะมากกว่าของ Alex ดังรูปด้านล่าง:
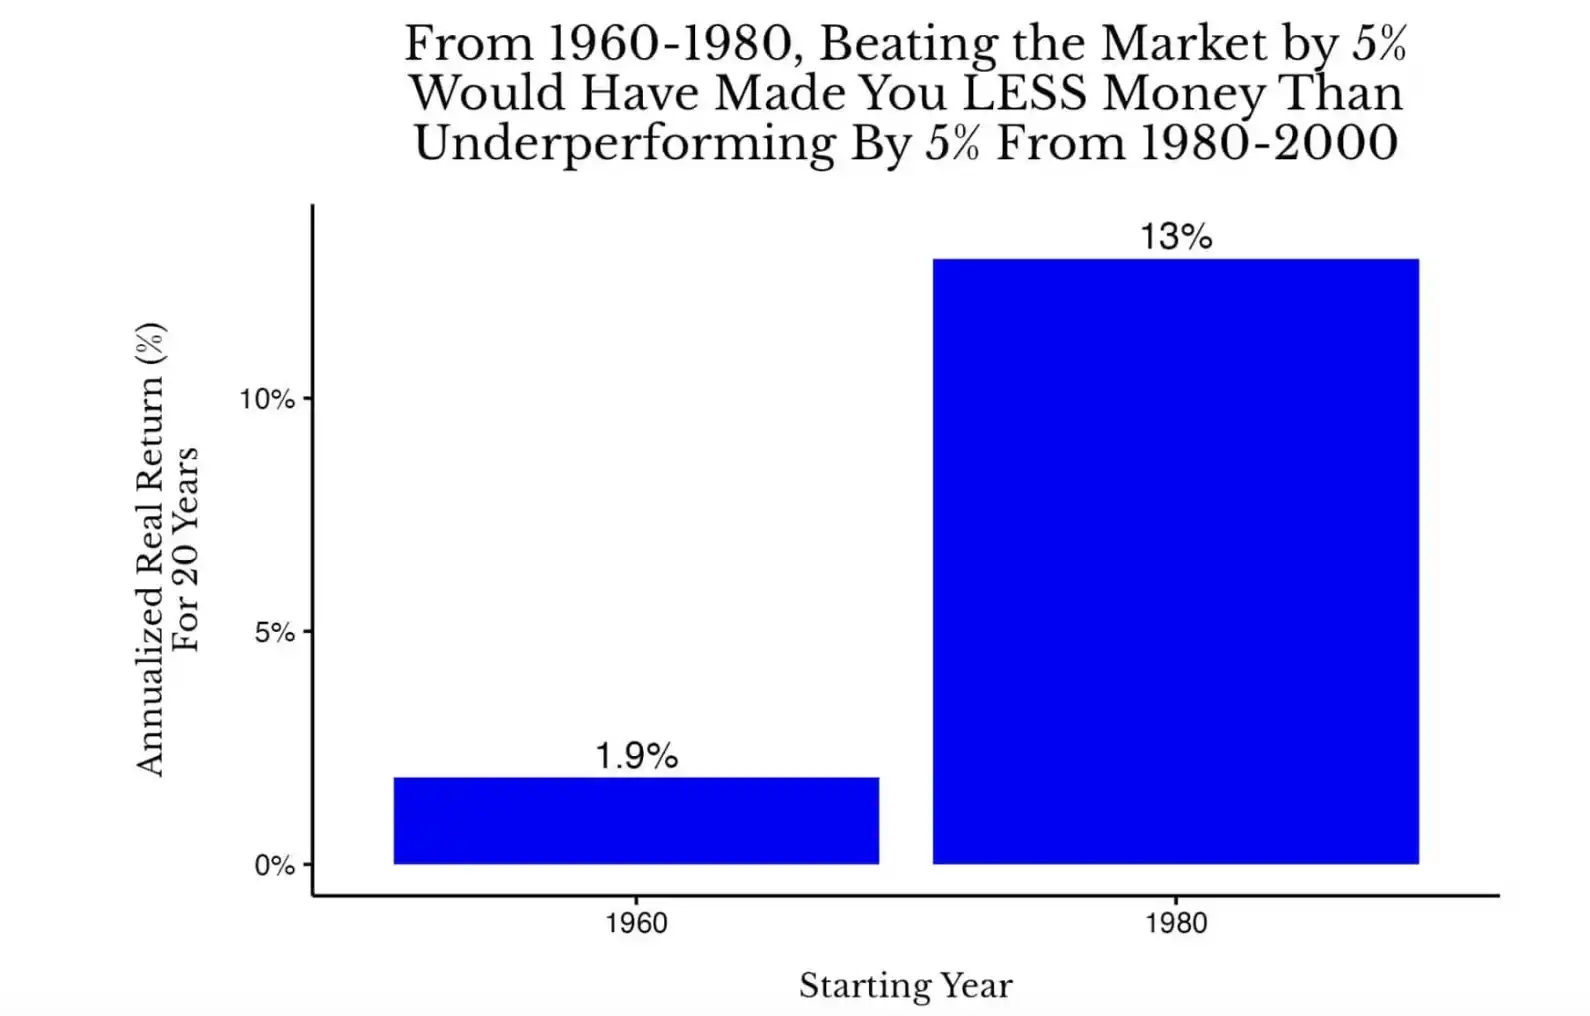
อัตราผลตอบแทนรวมต่อปี 20 ปี ของหุ้นสหรัฐฯ ระหว่างปี พ.ศ. 1960 ถึง 1980 และ ระหว่างปี พ.ศ. 1980 ถึง 2000
บทนี้ Alex รายได้ที่อัตรา 6.9% ในระหว่าง 1960 ถึง 1980 ด้วยรายได้ 1.9% + 5% ในขณะที่ Pat รายได้ที่อัตรา 8% ในช่วง 1980 ถึง 2000 (13% - 5%) แม้ว่า Pat จะพลอยแพลงแต่ก็ดีกว่าในรายได้รวมต่อปีหลังจากปรับอัตรา ประจำปี
แต่ถ้าคู่แข่งของ Alex เป็นนักลงทุนแท้ ใจ หรือไม่ล่ะ? ในตอนนี้เรา สมมติว่าคู่แข่งของ Alex คือ Pat คนหนึ่งที่อยู่ในตลาดที่หดตัวตลอดด 5% ต่อปี แต่ในโลกความเป็นจริง คู่แข่งแท้ของ Alex คือ นักลงทุนดัชนีที่ทุกปีมีผลตอบแทนเท่ากับตลาด
เมื่ออยู่ในฉากแวดล้อมแบบนี้ หาก Alex สามารถครองตลาดดังที่วิเคราะห์ ในช่วง 1960-1980 ทุกปีกว่าทำเบาะแล้วก็ยังสามารถทิ้งเสื้อของ ช่วง 1980-2000 หลังดัชนีดังขึ้นา
แม้จะเป็นกรณีส่วนมากที่เหมือนไม่เหมือน (outlier) แต่ท่านก็อาจเจอว่าจะเหมือนกับความถี่ที่มีเกณฑ์ Alpha ทำให้ประสิทธิภาพด้านประวัติศาสตร์ที่ต่ำกว่า มองดูที่กราฟด้านล่างได้เลย:
เปรียบเทียบการณ์ขนรัด Alpha ในทุกช่วงชั่วคราว 20 ปีของตลาดหลักประชาชาติในอเมริกาตั้งแต่ปี 1871 ถึง 2005
จะเห็นได้จากข้อมูล ว่าเมื่อคุณไม่มี Alpha (0%) ความน่าจะเป็นที่จะทำกำไรมากกว่าตลาดสำคัญมีแนวโน้มใกล้เคียงกับการโยนเหรียญ (ประมาณ 50%) อย่างไรก็ตาม กับสติ๊กเก้อ Alpha เพิ่มการเงินลงเกินไปก็จะทำให้มีโอกาสการล้นแสงแพร่มากขึ้น แต่ความหนักมากกว่า
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง