แม้ว่าความขัดแย้งเชิงโครงสร้างเศรษฐกิจมหภาคจะยิ่งทวีความรุนแรงขึ้น แต่ขณะนี้ยังเป็นเวลาที่ดีสำหรับสินทรัพย์เสี่ยงหรือไม่?
ชื่อเรื่องเดิม: My Current Bias, in One Line
ผู้เขียนต้นฉบับ: @arndxt_xo, crypto KOL
แปลต้นฉบับโดย: AididiaoJP, Foresight News
โดยสรุป: ฉันมีแนวโน้มขาขึ้นต่อสินทรัพย์เสี่ยงในระยะสั้น เนื่องจากการใช้จ่ายเงินทุนด้าน AI การบริโภคที่ขับเคลื่อนโดยคนรวย และการเติบโตในระดับที่ค่อนข้างสูง ล้วนแต่ส่งผลดีต่อผลกำไรขององค์กรในเชิงโครงสร้าง
พูดให้เข้าใจง่ายขึ้นก็คือ เมื่อต้นทุนการกู้ยืมต่ำ “สินทรัพย์ที่มีความเสี่ยง” มักจะให้ผลตอบแทนที่ดี
แต่ในขณะเดียวกัน ฉันก็มีข้อสงสัยอย่างจริงจังเกี่ยวกับเรื่องราวที่เรากำลังเล่าอยู่ในขณะนี้ว่าทั้งหมดนี้มีความหมายอย่างไรต่อทศวรรษหน้า:
ปัญหาหนี้สินของรัฐบาลไม่สามารถแก้ไขได้หากปราศจากภาวะเงินเฟ้อ การกดขี่ทางการเงิน หรือเหตุการณ์ที่ไม่คาดฝัน
• อัตราการเจริญพันธุ์และโครงสร้างประชากรจะจำกัดการเติบโตทางเศรษฐกิจที่แท้จริงโดยปริยายและเพิ่มความเสี่ยงทางการเมืองอย่างละเอียดอ่อน
เอเชีย โดยเฉพาะอย่างยิ่งจีน จะกลายเป็นผู้กำหนดโอกาสและความเสี่ยงที่สำคัญมากยิ่งขึ้น
ดังนั้น แนวโน้มนี้จึงยังคงดำเนินต่อไป และเราควรยึดมั่นในกลไกสร้างกำไรเหล่านี้ต่อไป อย่างไรก็ตาม การสร้างพอร์ตโฟลิโอจำเป็นต้องตระหนักว่าเส้นทางสู่การลดค่าเงินและการปรับโครงสร้างประชากรจะเต็มไปด้วยความยากลำบาก ไม่ใช่เส้นทางที่ราบรื่น
ภาพลวงตาของฉันทามติ
หากคุณอ่านเฉพาะความคิดเห็นของสถาบันหลักๆ คุณอาจคิดว่าเราอาศัยอยู่ในโลกมหภาคที่สมบูรณ์แบบที่สุด:
การเติบโตทางเศรษฐกิจนั้น “ยืดหยุ่น” อัตราเงินเฟ้อกำลังลดลงเข้าใกล้เป้าหมาย ปัญญาประดิษฐ์คือแรงส่งในระยะยาว และเอเชียคือเครื่องยนต์ใหม่สำหรับการกระจายความเสี่ยง
แนวโน้มไตรมาส 1 ปี 2569 ล่าสุดของ HSBC สะท้อนความเห็นพ้องต้องกันอย่างชัดเจน ได้แก่ การอยู่ในตลาดหุ้นกระทิง การเพิ่มน้ำหนักบริการด้านเทคโนโลยีและการสื่อสาร เดิมพันกับผู้ชนะด้าน AI และตลาดเอเชีย ล็อกผลตอบแทนพันธบัตรที่มีระดับการลงทุน และใช้กลยุทธ์ทางเลือกและสินทรัพย์หลายประเภทเพื่อปรับความผันผวน
จริงๆ แล้วฉันก็เห็นด้วยกับมุมมองนั้นบางส่วน แต่ถ้าคุณหยุดแค่ตรงนั้น คุณจะพลาดเรื่องราวที่สำคัญจริงๆ
ใต้พื้นผิวความจริงก็คือ:
• วงจรกำไรที่ขับเคลื่อนโดยการใช้จ่ายเงินทุน AI นั้นแข็งแกร่งกว่าที่ผู้คนคาดคิดไว้มาก
• กลไกการส่งผ่านนโยบายการเงินที่ไม่มีประสิทธิผลบางส่วนเนื่องจากหนี้สาธารณะจำนวนมหาศาลที่สะสมอยู่ในงบดุลภาคเอกชน
• ระเบิดเวลาเชิงโครงสร้างบางส่วน เช่น หนี้สาธารณะ อัตราการเกิดที่ลดลง และการปรับโครงสร้างทางภูมิรัฐศาสตร์ ไม่เกี่ยวข้องกับไตรมาสปัจจุบัน แต่มีความสำคัญต่อความหมายของ "สินทรัพย์เสี่ยง" ในอีกทศวรรษข้างหน้า
บทความนี้เป็นความพยายามของฉันที่จะประสานสองโลกนี้เข้าด้วยกัน โลกหนึ่งเป็นเรื่องราวของ "ความยืดหยุ่น" ที่มีเสน่ห์และขายได้ง่าย และอีกโลกหนึ่งเป็นความจริงในระดับมหภาคที่สับสนวุ่นวาย ซับซ้อน และขึ้นอยู่กับเส้นทาง
1. ความเห็นพ้องของตลาด
มาเริ่มต้นด้วยมุมมองทั่วไปของนักลงทุนสถาบันกันก่อน
ตรรกะของพวกเขาเรียบง่าย:
ตลาดหุ้นกระทิงยังคงดำเนินต่อไป แต่ความผันผวนกลับเพิ่มมากขึ้น
• กระจายพอร์ตโฟลิโอภาคส่วนของคุณ: เพิ่มน้ำหนักเทคโนโลยีและการสื่อสาร ขณะเดียวกันก็จัดสรรให้กับสาธารณูปโภค (ความต้องการใช้ไฟฟ้า) อุตสาหกรรม และการเงิน เพื่อมูลค่าและการกระจายความเสี่ยง
• ใช้การลงทุนทางเลือกและกลยุทธ์สินทรัพย์หลายประเภทเพื่อรับมือกับภาวะเศรษฐกิจตกต่ำ เช่น ทองคำ กองทุนป้องกันความเสี่ยง สินเชื่อ/หุ้นเอกชน โครงสร้างพื้นฐาน และกลยุทธ์ความผันผวน
มุ่งเน้นไปที่โอกาสในการทำกำไร:
• เนื่องจากส่วนต่างอัตราดอกเบี้ยที่แคบลง เงินทุนจึงถูกย้ายจากพันธบัตรผลตอบแทนสูงไปเป็นพันธบัตรระดับการลงทุน
• เพิ่มการถือครองพันธบัตรองค์กรสกุลเงินแข็งของตลาดเกิดใหม่และพันธบัตรสกุลเงินท้องถิ่นเพื่อรับส่วนต่างอัตราดอกเบี้ยและผลตอบแทนที่มีความสัมพันธ์ต่ำกับหุ้น
• ใช้โครงสร้างพื้นฐานและกลยุทธ์ความผันผวนเป็นแหล่งรายได้เพื่อป้องกันความเสี่ยงจากเงินเฟ้อ
โดยใช้เอเชียเป็นแกนกลางของความหลากหลาย :
• มีน้ำหนักเกินในประเทศจีน ฮ่องกง ญี่ปุ่น สิงคโปร์ และเกาหลีใต้
• พื้นที่เป้าหมาย: การเติบโตอย่างก้าวกระโดดของศูนย์ข้อมูลในเอเชีย บริษัทนวัตกรรมชั้นนำของจีน ผลตอบแทนที่ดีขึ้นสำหรับบริษัทในเอเชียผ่านการซื้อหุ้นคืน/เงินปันผล/การควบรวมกิจการและการซื้อกิจการ และพันธบัตรสินเชื่อคุณภาพสูงของเอเชีย
ในส่วนของรายได้คงที่นั้นก็มองในแง่ดีอย่างชัดเจน:
• พันธบัตรองค์กรระดับการลงทุนระดับโลกซึ่งเสนอสเปรดที่สูงกว่าและโอกาสในการล็อกผลตอบแทนก่อนที่อัตราดอกเบี้ยนโยบายจะลดลง
• พันธบัตรสกุลเงินท้องถิ่นของตลาดเกิดใหม่ที่มีน้ำหนักเกินเพื่อจับส่วนต่างอัตราดอกเบี้ย กำไรจากอัตราแลกเปลี่ยนที่อาจเกิดขึ้น และความสัมพันธ์ต่ำกับหุ้น
• พันธบัตรผลตอบแทนสูงทั่วโลกมีน้ำหนักต่ำกว่าเกณฑ์เล็กน้อยเนื่องจากมีมูลค่าสูง และมีความเสี่ยงด้านเครดิตอยู่บ้าง
นี่คือตัวอย่างที่ดีของการจัดสรรพอร์ตโฟลิโอแบบ "ปลายรอบแต่ยังไม่สิ้นสุด": ปล่อยให้เป็นไปตามธรรมชาติ กระจายการลงทุนของคุณ และปล่อยให้เอเชีย AI และกลยุทธ์ผลตอบแทนขับเคลื่อนพอร์ตโฟลิโอของคุณ
ผมเชื่อว่ากลยุทธ์นี้จะถูกต้องเป็นส่วนใหญ่ในช่วง 6-12 เดือนข้างหน้า แต่ปัญหาคือการวิเคราะห์เศรษฐกิจมหภาคส่วนใหญ่หยุดอยู่แค่ตรงนี้ ขณะที่ความเสี่ยงที่แท้จริงเริ่มต้นจากตรงนี้
2. รอยแตกร้าวใต้ผิวดิน
จากมุมมองมหภาค:
• อัตราการเติบโตของการใช้จ่ายตามชื่อของสหรัฐฯ อยู่ที่ประมาณ 4-5% ซึ่งช่วยสนับสนุนรายได้ขององค์กรโดยตรง
แต่คำถามสำคัญคือ ใครคือผู้บริโภค? แล้วเงินมาจากไหน?
การพูดถึงอัตราการออมที่ลดลง (“ผู้บริโภคไม่มีเงิน”) เพียงอย่างเดียวนั้น เป็นการพลาดประเด็น หากครัวเรือนที่มีฐานะร่ำรวยเบิกเงินออม เพิ่มสินเชื่อ และรับผลตอบแทนจากสินทรัพย์ พวกเขาก็สามารถบริโภคต่อไปได้ แม้ว่าอัตราการเติบโตของค่าจ้างจะชะลอตัวลงและตลาดแรงงานจะอ่อนแอ การบริโภคที่สูงกว่ารายได้นั้นได้รับการสนับสนุนจากงบดุล (ฐานะทางการเงิน) ไม่ใช่งบกำไรขาดทุน (รายได้ปัจจุบัน)
ซึ่งหมายความว่าอุปสงค์ส่วนเพิ่มจำนวนมากมาจากครัวเรือนที่มีฐานะร่ำรวยซึ่งมีงบดุลขนาดใหญ่ แทนที่จะมาจากการเติบโตของรายได้จริงในวงกว้าง
นี่คือสาเหตุที่ข้อมูลดูขัดแย้งกันมาก:
การบริโภคโดยรวมยังคงแข็งแกร่ง
ตลาดแรงงานมีแนวโน้มอ่อนตัวลงเรื่อยๆ โดยเฉพาะงานระดับล่าง
ความไม่เท่าเทียมกันของรายได้และสินทรัพย์ยิ่งทำให้รูปแบบนี้ยิ่งแข็งแกร่งขึ้น
ในที่นี้ ผมขอออกนอกเรื่องจากเรื่องเล่ากระแสหลักเกี่ยวกับ "ความยืดหยุ่น" การรวมตัวของเศรษฐกิจมหภาคดูดีเนื่องจากถูกครอบงำโดยกลุ่มเล็กๆ ที่อยู่บนสุดของระดับรายได้ ความมั่งคั่ง และการซื้อทุนมากขึ้นเรื่อยๆ
เรื่องนี้ยังคงเป็นผลดีต่อตลาดหุ้น (กำไรไม่ได้ขึ้นอยู่กับว่ารายได้จะมาจากคนรวยคนเดียวหรือคนจนสิบคน) แต่สำหรับเสถียรภาพทางสังคม สภาพแวดล้อมทางการเมือง และการเติบโตระยะยาว เรื่องนี้กลับเป็นภัยคุกคามที่ค่อยๆ ทวีความรุนแรงขึ้น
3. ผลการกระตุ้นของการใช้จ่ายเงินทุน AI
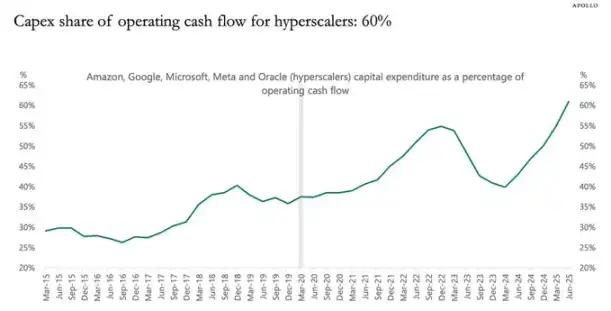
ปัจจัยพลวัตที่ถูกประเมินต่ำเกินไปมากที่สุดในปัจจุบันคือรายจ่ายด้านทุนด้านปัญญาประดิษฐ์และผลกระทบต่อผลกำไร
โดยสรุป:
รายจ่ายด้านการลงทุนคือรายได้ของผู้อื่นในปัจจุบัน
ต้นทุนที่เกี่ยวข้อง (ค่าเสื่อมราคา) จะมีการสะท้อนให้เห็นอย่างช้าๆ ในอีกไม่กี่ปีข้างหน้า
ดังนั้น เมื่อองค์กรขนาดใหญ่ที่ใช้ AI และบริษัทที่เกี่ยวข้องเพิ่มการลงทุนทั้งหมดอย่างมีนัยสำคัญ (เช่น 20%):
• รายได้และกำไรจะได้รับการส่งเสริมอย่างมหาศาลและชัดเจน
• ค่าเสื่อมราคาจะเพิ่มขึ้นช้าๆ เมื่อเวลาผ่านไป โดยสอดคล้องกับอัตราเงินเฟ้อ
ข้อมูลแสดงให้เห็นว่าตัวบ่งชี้ตัวเดียวที่ดีที่สุดในการอธิบายผลกำไรในช่วงเวลาใดก็ตามคือการลงทุนทั้งหมดลบด้วยการบริโภคทุน (ค่าเสื่อมราคา)
สิ่งนี้ทำให้เกิดข้อสรุปที่เรียบง่ายมาก แต่ขัดแย้งกับความเห็นโดยทั่วไป นั่นคือ ในระหว่างคลื่นการใช้จ่ายด้านทุน AI ที่กำลังดำเนินอยู่ มันจะกระตุ้นวัฏจักรธุรกิจและเพิ่มผลกำไรขององค์กรให้สูงสุด
อย่าพยายามที่จะปิดกั้นรถไฟขบวนนี้
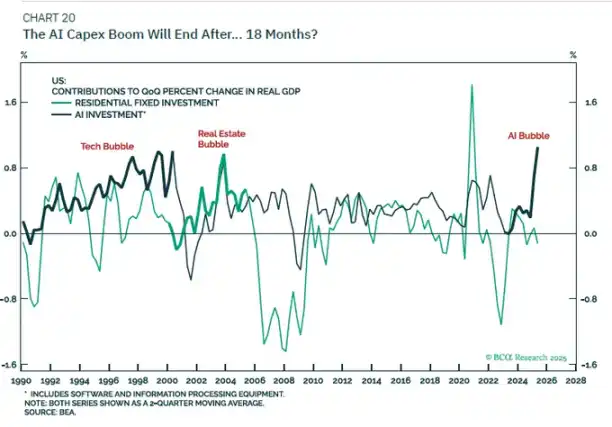
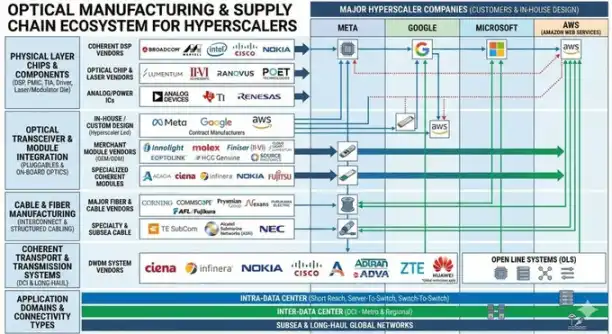
สิ่งนี้สอดคล้องอย่างสมบูรณ์แบบกับการที่ HSBC ให้ความสำคัญกับหุ้นเทคโนโลยีมากเกินไป และแนวคิดเรื่อง "ระบบนิเวศ AI ที่กำลังพัฒนา" ของบริษัท ซึ่งโดยพื้นฐานแล้วพวกเขากำลังวางรากฐานสำหรับตรรกะกำไรแบบเดียวกันนี้ล่วงหน้า แม้ว่าจะใช้วิธีที่แตกต่างกันก็ตาม
ฉันค่อนข้างจะสงสัยเกี่ยวกับเรื่องเล่าเกี่ยวกับผลกระทบในระยะยาวของมัน:
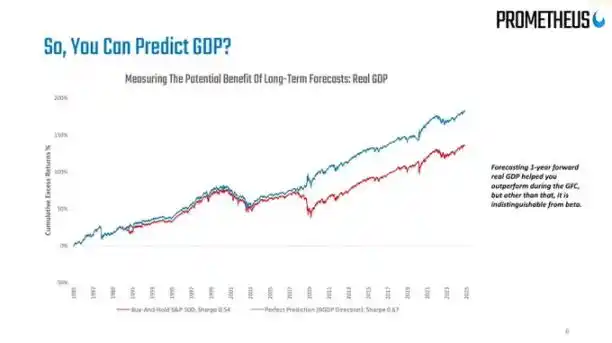
ฉันไม่เชื่อว่าการใช้จ่ายเงินทุนด้าน AI เพียงอย่างเดียวจะสามารถนำเราเข้าสู่ยุคใหม่ที่ GDP เติบโตจริง 6% ได้
เมื่อช่องทางการจัดหาเงินทุนกระแสเงินสดอิสระของบริษัทแคบลงและงบดุลอิ่มตัว รายจ่ายด้านทุนก็จะชะลอตัวลง
เมื่อค่าเสื่อมราคาเริ่มลดลง ผลกระทบจาก "แรงจูงใจด้านกำไร" นี้จะค่อยๆ จางหายไป เราจะกลับไปสู่แนวโน้มพื้นฐานของการเติบโตของประชากรบวกกับผลกำไรจากผลผลิต ซึ่งไม่สูงนักในประเทศที่พัฒนาแล้ว
ดังนั้นตำแหน่งของฉันคือ:
• ในเชิงกลยุทธ์: ตราบใดที่ข้อมูลการลงทุนทั้งหมดยังคงเพิ่มขึ้นอย่างต่อเนื่อง ให้มองในแง่ดีเกี่ยวกับผู้ได้รับประโยชน์จากการใช้จ่ายเงินทุนด้าน AI (ชิป โครงสร้างพื้นฐานศูนย์ข้อมูล โครงข่ายไฟฟ้า ซอฟต์แวร์เฉพาะทาง ฯลฯ)
ในเชิงกลยุทธ์: มองสิ่งนี้ว่าเป็นการเพิ่มขึ้นของกำไรแบบเป็นวัฏจักร มากกว่าจะเป็นการรีเซ็ตอัตราการเติบโตตามแนวโน้มอย่างถาวร
4. พันธบัตร สภาพคล่อง และกลไกการส่งผ่านของความไร้ประสิทธิภาพ
ส่วนนี้จะแปลกนิดหน่อย
ในอดีต การขึ้นอัตราดอกเบี้ย 500 จุดพื้นฐานจะส่งผลกระทบอย่างรุนแรงต่อรายได้ดอกเบี้ยสุทธิของภาคเอกชน อย่างไรก็ตาม ปัจจุบัน หนี้สาธารณะมูลค่าหลายล้านล้านดอลลาร์ถูกจัดเป็นสินทรัพย์ปลอดภัยในงบดุลภาคเอกชน ซึ่งบิดเบือนความสัมพันธ์นี้:
• อัตราดอกเบี้ยที่เพิ่มขึ้นหมายถึงรายได้ดอกเบี้ยที่สูงขึ้นสำหรับผู้ถือพันธบัตรรัฐบาลและเงินสำรอง
ธุรกิจและครัวเรือนจำนวนมากมีหนี้อัตราคงที่ (โดยเฉพาะสินเชื่อที่อยู่อาศัย)
• ผลลัพธ์สุดท้าย: ภาระดอกเบี้ยสุทธิของภาคเอกชนไม่ได้แย่ลงอย่างที่คาดการณ์ไว้ในภาคเศรษฐกิจมหภาค
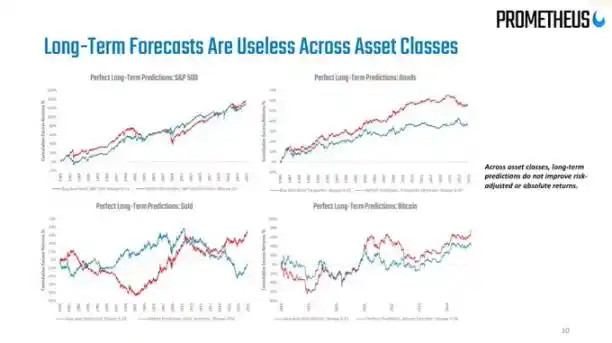
ดังนั้นเราจึงต้องเผชิญกับสิ่งต่อไปนี้ :
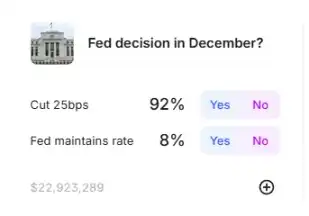
• เฟดอยู่ในภาวะกลืนไม่เข้าคายไม่ออก: อัตราเงินเฟ้อยังคงสูงกว่าเป้าหมาย ขณะที่ข้อมูลแรงงานกลับอ่อนตัวลง
• ตลาดอัตราดอกเบี้ยที่มีความผันผวนสูง: กลยุทธ์การซื้อขายที่ดีที่สุดในปีนี้คือการติดตามการกลับสู่ค่าเฉลี่ยของพันธบัตร ซื้อหลังจากการขายแบบตื่นตระหนก และขายหลังจากราคาที่เพิ่มขึ้นอย่างรวดเร็ว เนื่องจากสภาพแวดล้อมมหภาคยังคงไม่ชัดเจนว่าจะมีแนวโน้มที่ชัดเจนของ "การปรับลดอัตราดอกเบี้ยอย่างมีนัยสำคัญ" หรือ "การขึ้นอัตราดอกเบี้ยอีกครั้ง"
เมื่อพูดถึงเรื่อง "สภาพคล่อง" มุมมองของฉันค่อนข้างตรงไปตรงมา :
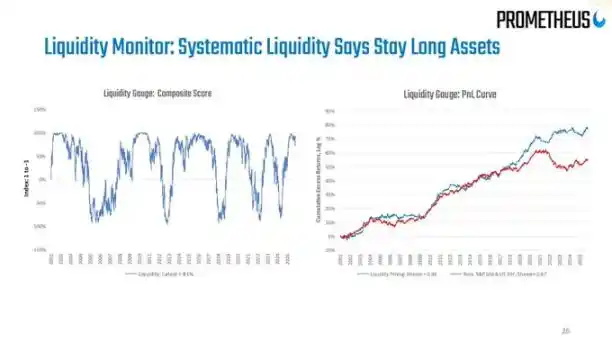
งบดุลของธนาคารกลางสหรัฐฯ ในปัจจุบันมีลักษณะคล้ายกับเครื่องมือการเล่าเรื่อง การเปลี่ยนแปลงสุทธินั้นช้าเกินไปและน้อยเกินไปเมื่อเทียบกับระบบการเงินทั้งหมด จึงไม่สามารถทำหน้าที่เป็นสัญญาณการซื้อขายที่มีประสิทธิภาพได้
การเปลี่ยนแปลงที่แท้จริงในสภาพคล่องเกิดขึ้นในงบดุลภาคเอกชนและในตลาดการซื้อคืนหุ้น: ใครเป็นผู้กู้ ใครเป็นผู้ให้กู้ และที่อัตราดอกเบี้ยส่วนต่างเท่าใด
5. หนี้สิน ประชากร และเงาระยะยาวของจีน
หนี้สาธารณะ: ผลลัพธ์เป็นที่ทราบ แต่เส้นทางไม่เป็นที่ทราบ
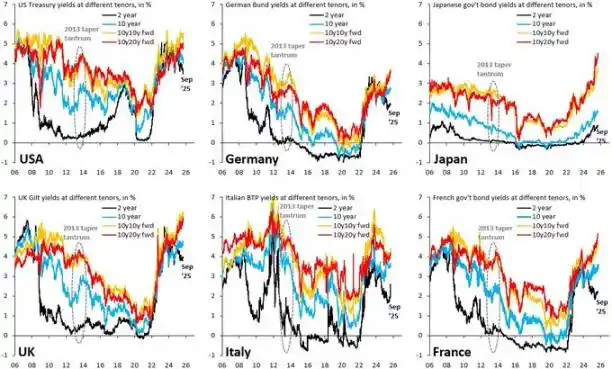
ปัญหาหนี้สาธารณะระหว่างประเทศเป็นปัญหาเศรษฐกิจมหภาคที่สำคัญในยุคสมัยของเรา และทุกคนรู้ดีว่า "วิธีแก้ไข" ก็คือ:
การลดค่าเงิน (ภาวะเงินเฟ้อ) จะทำให้สัดส่วนหนี้ต่อ GDP กลับมาอยู่ในระดับที่สามารถจัดการได้
เส้นทางยังคงไม่มีการตัดสินใจ:
การปราบปรามทางการเงินอย่างเป็นระเบียบ :
• รักษาอัตราการเติบโตตามชื่อ > อัตราดอกเบี้ยตามชื่อ
• ยอมรับอัตราเงินเฟ้อที่สูงกว่าเป้าหมายเล็กน้อย
• ค่อยๆ ลดภาระหนี้ที่แท้จริงลง
เหตุการณ์วิกฤตวุ่นวาย:
ตลาดตื่นตระหนกกับแนวโน้มการคลังที่ควบคุมไม่ได้
• เบี้ยประกันแบบมีกำหนดชำระพุ่งสูงขึ้นอย่างกะทันหัน
• วิกฤตสกุลเงินเกิดขึ้นในรัฐอธิปไตยที่อ่อนแอกว่า
ต้นปีนี้ เราเคยประสบกับสถานการณ์เช่นนี้มาแล้ว เมื่อความกังวลของตลาดเกี่ยวกับนโยบายการคลังทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวพุ่งสูงขึ้น HSBC เองก็ตั้งข้อสังเกตว่า กระแส "วิถีการคลังที่ถดถอย" พุ่งสูงสุดในช่วงการหารือเรื่องงบประมาณ และต่อมาก็สงบลงเมื่อธนาคารกลางสหรัฐฯ เปลี่ยนความสนใจไปที่ความกังวลที่เพิ่มมากขึ้น
ฉันเชื่อว่าละครเรื่องนี้ยังคงไม่จบ
อัตราการเจริญพันธุ์: วิกฤตเศรษฐกิจมหภาคที่ดำเนินไปอย่างช้าๆ
อัตราการเจริญพันธุ์ทั่วโลกลดลงต่ำกว่าระดับทดแทน ซึ่งเป็นปัญหาไม่เพียงแต่ในยุโรปและเอเชียตะวันออกเท่านั้น แต่ยังแพร่กระจายไปยังอิหร่าน ตุรกี และค่อยๆ ส่งผลกระทบต่อบางส่วนของแอฟริกา แท้จริงแล้วนี่คือผลกระทบทางเศรษฐกิจมหภาคที่แผ่ขยายวงกว้าง ซึ่งถูกบดบังด้วยตัวเลขประชากร

อัตราการเกิดต่ำหมายถึง:
• อัตราการพึ่งพาที่สูงขึ้น (สัดส่วนของผู้ที่ต้องการความช่วยเหลือเพิ่มขึ้น)
• ศักยภาพในการเติบโตทางเศรษฐกิจที่แท้จริงในระยะยาวลดลง
• แรงกดดันด้านการกระจายทางสังคมในระยะยาวและความตึงเครียดทางการเมืองที่เกิดจากผลตอบแทนจากทุนมักจะสูงเกินกว่าการเติบโตของค่าจ้างอยู่เสมอ
เมื่อคุณรวมค่าใช้จ่ายด้านทุน AI (การตกตะลึงของการเพิ่มขึ้นของทุน) เข้ากับอัตราการเจริญพันธุ์ที่ลดลง (การตกตะลึงของอุปทานแรงงาน)
คุณจะได้รับโลกเช่นนี้:
• เจ้าของทุนมีผลการดำเนินงานที่ดีเยี่ยมเป็นพิเศษ
ระบบการเมืองมีความไม่มั่นคงเพิ่มมากขึ้น
• นโยบายการเงินตกอยู่ในภาวะกลืนไม่เข้าคายไม่ออก: จะต้องสนับสนุนการเติบโตในขณะที่หลีกเลี่ยงภาวะเงินเฟ้อซึ่งอาจนำไปสู่ภาวะราคาค่าจ้างพุ่งสูงขึ้นเมื่อแรงงานมีอำนาจในการต่อรองในที่สุด
สิ่งนี้จะไม่ปรากฏในสไลด์แนวโน้ม 12 เดือนของสถาบัน แต่ถือเป็นสิ่งสำคัญอย่างยิ่งสำหรับมุมมองการจัดสรรสินทรัพย์ใน 5-15 ปี
จีน: ตัวแปรสำคัญที่ถูกมองข้าม
HSBC มีมุมมองในแง่ดีต่อเอเชีย โดยมองว่าเป็นแนวโน้มขาขึ้นต่อนวัตกรรมที่ขับเคลื่อนด้วยนโยบาย ศักยภาพของ AI และการประมวลผลแบบคลาวด์ การปฏิรูปการกำกับดูแล ผลตอบแทนขององค์กรที่สูงขึ้น การประเมินมูลค่าที่ต่ำ และแรงหนุนจากการปรับลดอัตราดอกเบี้ยทั่วทั้งเอเชีย
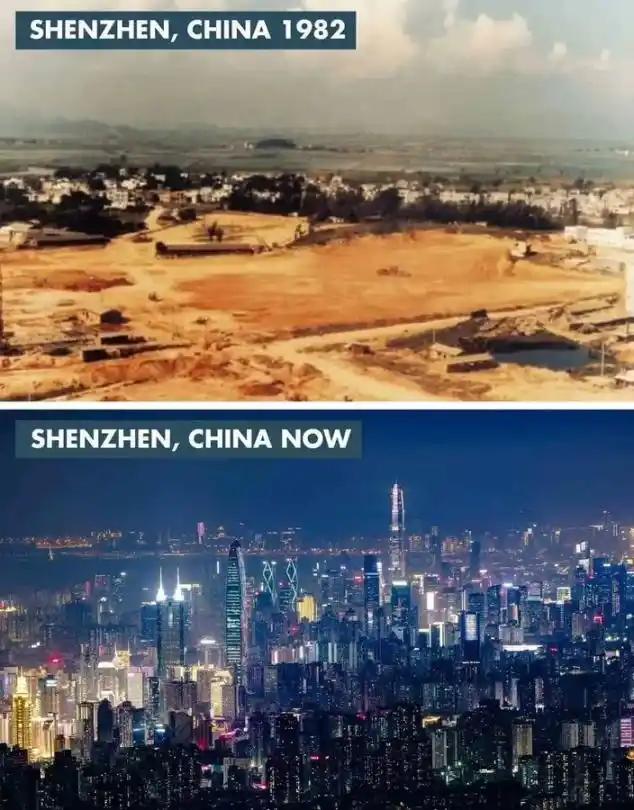
ความคิดเห็นของฉันคือ:
จากมุมมอง 5-10 ปี ความเสี่ยงจากการไม่มีการจัดสรรให้กับตลาดจีนและเอเชียเหนือมีมากกว่าความเสี่ยงจากการมีการจัดสรรในระดับปานกลาง
จากมุมมอง 1-3 ปี ความเสี่ยงหลักไม่ได้อยู่ที่ปัจจัยพื้นฐานมหภาค แต่เป็นนโยบายและภูมิรัฐศาสตร์ (การคว่ำบาตร การควบคุมการส่งออก และข้อจำกัดการไหลเวียนของเงินทุน) มากกว่า
คุณอาจพิจารณาจัดสรรสินทรัพย์ที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) ของจีน เซมิคอนดักเตอร์ และโครงสร้างพื้นฐานศูนย์ข้อมูล รวมถึงพันธบัตรเครดิตคุณภาพสูงที่ให้เงินปันผลสูง อย่างไรก็ตาม คุณต้องกำหนดขนาดการจัดสรรโดยพิจารณาจากงบประมาณความเสี่ยงด้านนโยบายที่ชัดเจน แทนที่จะพึ่งพาอัตราส่วน Sharpe ในอดีตเพียงอย่างเดียว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง