ธนาคารกลางสหรัฐฯ ในปี 2569 จะส่งผลกระทบต่อตลาดสกุลเงินดิจิทัลอย่างไร?
ชื่อเรื่องต้นฉบับ: 2026: ปีแห่งการเปลี่ยนแปลงระบอบการปกครองของเฟด
ผู้เขียนต้นฉบับ: @krugermacro
เรียบเรียงโดย: Peggy, BlockBeats
หมายเหตุบรรณาธิการ: ธนาคารกลางสหรัฐฯ อาจเผชิญกับ "การเปลี่ยนแปลงระบบ" อย่างแท้จริงในปี 2569 หากแฮสเซตต์ได้เป็นประธาน นโยบายการเงินอาจเปลี่ยนจากแนวทางที่ระมัดระวังและมั่นคงแบบยุคพาวเวลล์ ไปสู่แนวทางที่ก้าวร้าวมากขึ้นในการลดอัตราดอกเบี้ยและกรอบนโยบาย "เน้นการเติบโตเป็นอันดับแรก" อัตราดอกเบี้ยระยะสั้น ความคาดหวังระยะยาว และการกำหนดราคาสินทรัพย์ข้ามกลุ่ม (cross-asset pricing) ล้วนถูกบังคับให้ต้องประเมินใหม่ บทความนี้สรุปตรรกะหลักและผลกระทบต่อตลาดจากจุดเปลี่ยนที่อาจเกิดขึ้นนี้ ธีมการซื้อขายหลักในปีหน้าจะไม่ใช่แค่การลดอัตราดอกเบี้ยเท่านั้น แต่จะรวมถึงธนาคารกลางสหรัฐฯ โฉมใหม่ด้วย
ต่อไปนี้เป็นข้อความต้นฉบับ:
ธนาคารกลางสหรัฐฯ ในรูปแบบที่เรารู้จักจะสิ้นสุดในปี 2569
ปัจจัยขับเคลื่อนที่สำคัญที่สุดของผลตอบแทนสินทรัพย์ในปีหน้าคือ "ธนาคารกลางสหรัฐชุดใหม่" โดยเฉพาะอย่างยิ่งการเปลี่ยนแปลงกรอบนโยบายที่เกิดจากประธานคนใหม่ที่ได้รับการแต่งตั้งโดยทรัมป์
เควิน แฮสเซตต์ กลายเป็นผู้ได้รับการเสนอชื่อจากทรัมป์ให้ดำรงตำแหน่งประธานธนาคารกลางสหรัฐฯ (ณ วันที่ 2 ธันวาคม คาลชีคาดการณ์ว่าตลาดมีโอกาสชนะ 70%) แฮสเซตต์ ซึ่งปัจจุบันดำรงตำแหน่งผู้อำนวยการสภาเศรษฐกิจแห่งชาติ เป็นนักเศรษฐศาสตร์ฝ่ายอุปทานและผู้สนับสนุนทรัมป์อย่างเหนียวแน่นมายาวนาน เขาสนับสนุนแนวทาง "การเติบโตมาก่อน" โดยให้เหตุผลว่า เนื่องจากสงครามกับเงินเฟ้อได้รับชัยชนะไปมากแล้ว การรักษาอัตราดอกเบี้ยที่แท้จริงให้อยู่ในระดับสูงจึงไม่ใช่เหตุผลทางเศรษฐกิจอีกต่อไป แต่เป็นความดื้อรั้นทางการเมือง หากเขาเข้ารับตำแหน่ง จะเป็นสัญญาณของการเปลี่ยนแปลงเชิงสถาบันที่เด็ดขาด ธนาคารกลางสหรัฐฯ จะเปลี่ยนจากความระมัดระวังแบบเทคโนแครตในยุคพาวเวลล์ ไปสู่กรอบนโยบายที่มุ่งเน้นอย่างชัดเจนมากขึ้นในการลดต้นทุนการกู้ยืมและตอบสนองวาระทางเศรษฐกิจของประธานาธิบดี
หากต้องการทราบว่าเขาจะกำหนดนโยบายแบบใด สามารถดูคำแถลงต่อสาธารณะของเขาในปีนี้เกี่ยวกับอัตราดอกเบี้ยและธนาคารกลางสหรัฐฯ ได้โดยตรง:
"หากเฟดไม่ลดอัตราดอกเบี้ยในเดือนธันวาคม คำอธิบายเดียวก็คือความลำเอียงทางการเมืองต่อทรัมป์" (21 พฤศจิกายน)
"ถ้าฉันอยู่ใน FOMC ฉันคงมีแนวโน้มที่จะโหวตให้ลดอัตราดอกเบี้ย ในขณะที่พาวเวลล์น่าจะมีโอกาสน้อยกว่า" (12 พฤศจิกายน)
“ผมเห็นด้วยกับมุมมองของทรัมป์: อัตราดอกเบี้ยสามารถลดลงได้อย่างมาก” (12 พฤศจิกายน)
“การปรับลดอัตราดอกเบี้ยสามครั้งที่คาดการณ์ไว้นั้นเป็นเพียงจุดเริ่มต้นเท่านั้น” (17 ตุลาคม)
“ผมหวังว่าธนาคารกลางสหรัฐฯ จะยังคงลดอัตราดอกเบี้ยอย่างต่อเนื่อง” (2 ตุลาคม)
“เฟดกำลังดำเนินไปในทิศทางที่ถูกต้องด้วยการปรับลดอัตราดอกเบี้ย อัตราดอกเบี้ยควรจะลดลงอีก” (18 กันยายน)
“วอลเลอร์และทรัมป์พูดถูกเกี่ยวกับอัตราดอกเบี้ย” (23 มิถุนายน)
หากเราปรับระดับจุดยืนทางการเมืองจากนกพิราบเป็นเหยี่ยวในระดับ 1–10 (1 = นกพิราบมากที่สุด, 10 = เหยี่ยวมากที่สุด) ฮาสเซตต์น่าจะอยู่ที่ระดับ 2
หากได้รับการเสนอชื่อ ฮัสเซ็ตต์จะเข้ามารับตำแหน่งผู้ว่าการธนาคารกลางสหรัฐฯ ต่อจากมิรันในเดือนมกราคม เนื่องจากวาระการดำรงตำแหน่งระยะสั้นของมิรันสิ้นสุดลง จากนั้นเขาจะได้รับการเลื่อนตำแหน่งเป็นประธานธนาคารกลางสหรัฐฯ ในเดือนพฤษภาคม ซึ่งเป็นช่วงที่วาระการดำรงตำแหน่งของพาวเวลล์สิ้นสุดลง คาดว่าพาวเวลล์จะลาออกจากตำแหน่งผู้ว่าการรัฐหลังจากประกาศเจตนารมณ์ ซึ่งเป็นไปตามธรรมเนียมปฏิบัติในอดีต ซึ่งจะทำให้ตำแหน่งว่างลงสำหรับการเสนอชื่อเควิน วอร์ชของทรัมป์
แม้ว่าปัจจุบัน Warsh จะเป็นคู่แข่งสำคัญของ Hassett ในการชิงตำแหน่งประธาน แต่บทความนี้คาดการณ์ว่าเขาจะถูกดึงเข้าสู่ระบบในฐานะส่วนหนึ่งของกลุ่มผู้ปฏิรูป ในฐานะอดีตผู้ว่าการธนาคารกลางสหรัฐฯ Warsh ได้รณรงค์อย่างเปิดเผยเพื่อเรียกร้องนโยบายปฏิรูปโครงสร้าง โดยเรียกร้องอย่างชัดเจนให้มีการรื้อฟื้น "ข้อตกลงใหม่ระหว่างกระทรวงการคลังและธนาคารกลางสหรัฐฯ" และวิพากษ์วิจารณ์ผู้นำเฟดชุดปัจจุบันว่า "ยอมจำนนต่อการปกครองแบบเผด็จการของสภาพที่เป็นอยู่" ที่สำคัญ Warsh โต้แย้งว่าการเพิ่มขึ้นของผลผลิตที่ขับเคลื่อนด้วย AI ในปัจจุบันนั้นโดยเนื้อแท้แล้วเป็นภาวะเงินฝืด ซึ่งหมายความว่าเฟดกำลังทำผิดพลาดทางนโยบายในการรักษาอัตราดอกเบี้ยให้อยู่ในระดับต่ำ
สมดุลแห่งอำนาจใหม่
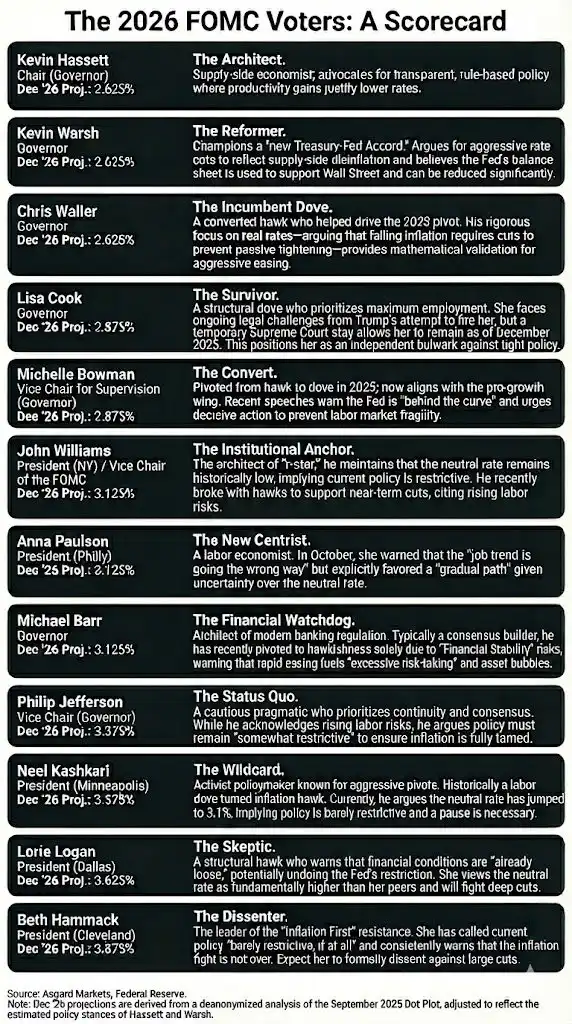
ภายใต้กรอบการทำงานนี้ ธนาคารกลางสหรัฐฯ ที่นำโดยทรัมป์จะจัดตั้งทีมหลักที่เน้นนโยบายผ่อนคลายทางการเงิน (PVD) เป็นหลัก ซึ่งมีแนวทางที่เป็นไปได้ในการระดมคะแนนเสียงในประเด็นผ่อนคลายทางการเงินส่วนใหญ่ อย่างไรก็ตาม นี่ไม่ใช่การรับประกัน 100% เนื่องจากท้ายที่สุดแล้วจำเป็นต้องมีฉันทามติ และระดับแนวโน้มนโยบายผ่อนคลายทางการเงินยังคงไม่แน่นอน
➤ สมาชิกหลักของกลุ่มนกพิราบ (4 คน):
ฮัสเซ็ตต์ (ประธาน), วาร์ช (กรรมการ), วอลเลอร์ (กรรมการ), โบว์แมน (กรรมการ)
➤ ผู้สมัครที่มีศักยภาพ (6 คน):
คุก (สมาชิกคณะกรรมการ), บาร์ (สมาชิกคณะกรรมการ), เจฟเฟอร์สัน (สมาชิกคณะกรรมการ), คาชคารี (มินนิอาโปลิส), วิลเลียมส์ (นิวยอร์ก), เอ. พอลสัน (ฟิลาเดลเฟีย)
➤ เหยี่ยว (2 คน):
แฮมแม็ก (คลีฟแลนด์), โลแกน (ดัลลัส)
อย่างไรก็ตาม หากพาวเวลล์เลือกที่จะไม่ลาออกจากตำแหน่งในคณะกรรมการ (แม้ว่าความน่าจะเป็นทางประวัติศาสตร์จะต่ำมาก—ประธานที่กำลังจะพ้นจากตำแหน่งเกือบทั้งหมดจะลาออก เช่น เยลเลนที่ลาออก 18 วันหลังจากการเสนอชื่อของพาวเวลล์) สถานการณ์จะเลวร้ายอย่างยิ่ง ไม่เพียงแต่จะป้องกันไม่ให้ตำแหน่งที่วอลช์ว่างลงเท่านั้น แต่ยังจะทำให้พาวเวลล์กลายเป็น "ประธานเงา" อีกด้วย โดยยังคงรักษาความน่าดึงดูดใจและอิทธิพลที่แข็งแกร่งเหนือสมาชิก FOMC นอกเหนือจากแกนกลางที่มีแนวโน้มผ่อนคลาย
ไทม์ไลน์: สี่ขั้นตอนของปฏิกิริยาของตลาด
จากปัจจัยทั้งหมดที่กล่าวมาข้างต้น ปฏิกิริยาของตลาดโดยทั่วไปจะดำเนินไปตาม 4 ขั้นตอนที่แตกต่างกัน:
1. (ธันวาคม/มกราคม) ความหวังใหม่เกิดขึ้นทันทีหลังการเสนอชื่อของฮัสเซ็ตต์ ภายในไม่กี่สัปดาห์หลังจากการยืนยัน สินทรัพย์เสี่ยงจะได้รับการต้อนรับประธานคนใหม่ที่กล้าพูด กล้าแสดงออก และภักดี
2. หากพาวเวลล์ไม่ประกาศลาออกภายในสามสัปดาห์ ความรู้สึกไม่สบายใจจะค่อยๆ ก่อตัวขึ้น ความล่าช้าในแต่ละวันจะยิ่งกระตุ้นให้เกิดความเสี่ยงที่ยังคงหลงเหลืออยู่ว่า "ถ้าเขาไม่ลาออกล่ะ?"
3. เมื่อพาวเวลล์ประกาศลาออก ตลาดจะประสบกับความยินดีเป็นอย่างยิ่ง
4. ความรู้สึกของตลาดจะตึงเครียดอีกครั้งเมื่อการประชุม FOMC ครั้งแรกซึ่งมี Hassett เป็นประธานใกล้เข้ามาในเดือนมิถุนายน 2569
นักลงทุนให้ความสนใจอย่างใกล้ชิดต่อแถลงการณ์ต่อสาธารณะทั้งหมดที่สมาชิก FOMC กล่าว (พวกเขาพูดบ่อยครั้ง โดยให้ข้อมูลที่เป็นเบาะแสเกี่ยวกับกระบวนการคิดและแนวโน้มของพวกเขา)
ความเสี่ยง: คณะกรรมการที่แบ่งแยก
หากปราศจาก "การลงคะแนนสำคัญ" ที่หลายคนเข้าใจผิดว่าประธานมี (ซึ่งไม่มีอยู่จริง) ฮาสเซตต์จะต้องชนะการอภิปรายภายใน FOMC เพื่อให้ได้เสียงสนับสนุนส่วนใหญ่
หากการตัดสินใจลดอัตราดอกเบี้ย 50bp ทุกครั้งได้รับมติเห็นชอบด้วยคะแนนเสียงเฉียดฉิวเพียง 7-5 เสียง จะส่งผลกระทบในทางลบต่อสถาบันต่างๆ เนื่องจากทำให้ตลาดมองว่าประธานธนาคารเป็นตัวแทนทางการเมืองมากกว่านักเศรษฐศาสตร์อิสระ
สถานการณ์ที่รุนแรงมากขึ้นคือคะแนนเสมอกัน 6-6 หรือ 4-8 โหวตไม่เห็นด้วยกับการลดอัตรา
นั่นคงจะเป็นหายนะ
รายละเอียดการลงคะแนนเสียงโดยเฉพาะจะเผยแพร่ในรายงานการประชุม FOMC สามสัปดาห์หลังการประชุมแต่ละครั้ง ซึ่งหมายความว่าการเผยแพร่รายงานการประชุมจะถือเป็นเหตุการณ์ความผันผวนของตลาดที่สำคัญ
สิ่งที่จะเกิดขึ้นหลังการประชุมครั้งแรกยังคงเป็นปริศนา
การประเมินเบื้องต้นของฉันก็คือว่า Hassett ซึ่งได้รับการสนับสนุนอย่างมั่นคงด้วยคะแนนเสียง 4 เสียงและเส้นทางที่น่าเชื่อถือในการได้รับคะแนนเสียง 10 เสียง จะสามารถสร้างฉันทามติที่เป็นไปในทิศทางนกพิราบและผลักดันวาระของเขาให้บรรลุผลได้
อนุมาน: ตลาดไม่สามารถคาดการณ์แนวโน้มขาลงของเฟดใหม่ได้อย่างเต็มที่
การกำหนดราคาอัตราดอกเบี้ยใหม่
“ภาพบิตแมป” เป็นเพียงภาพลวงตา
แม้ว่าอัตราดอกเบี้ยเฉลี่ยที่คาดการณ์ไว้สำหรับเดือนธันวาคม พ.ศ. 2569 ที่เผยแพร่ในเดือนกันยายนจะอยู่ที่ 3.4% แต่ตัวเลขนี้แสดงถึงค่ามัธยฐานในกลุ่มผู้เข้าร่วมทั้งหมด รวมถึงสมาชิกสายเหยี่ยวที่ไม่มีสิทธิออกเสียง
จากการวิเคราะห์การระบุข้อความต่อสาธารณะ ฉันประเมินว่าจำนวนมัธยฐานของสมาชิกที่มีสิทธิในการลงคะแนนเสียงจริงต่ำกว่าอย่างมีนัยสำคัญที่ 3.1%
ภาพเปลี่ยนไปอีกเมื่อ Hassett และ Walsh เข้ามาแทนที่ Powell และ Milan
การใช้มิลานและเฟลเลอร์เป็นตัวแทนของระบอบการปกครองใหม่ที่มี "แนวโน้มในการลดอัตราดอกเบี้ยอย่างก้าวร้าว" การกระจายการลงคะแนนเสียงในปี 2569 จะยังคงแสดงรูปแบบสองโหมด แต่จุดสูงสุดทั้งสองจะต่ำกว่า:
วิลเลียมส์ / พอลสัน / บาร์ → 3.1%
ฮัสเซ็ตต์ / วาร์ช / วอลเลอร์ → 2.6%
ฉันตั้งค่าสมอของผู้นำคนใหม่ไว้ที่ 2.6% เพื่อให้ตรงกับการคาดการณ์อย่างเป็นทางการของมิลาน อย่างไรก็ตาม ควรสังเกตว่ามิลานได้ระบุต่อสาธารณะว่า "อัตราที่ต้องการ" ควรอยู่ระหว่าง 2.0% ถึง 2.5% ซึ่งหมายความว่าความต้องการของระบอบการปกครองใหม่นั้นอาจเป็นไปในเชิงผ่อนปรนมากกว่าที่สะท้อนให้เห็นใน "จุดกราฟ"
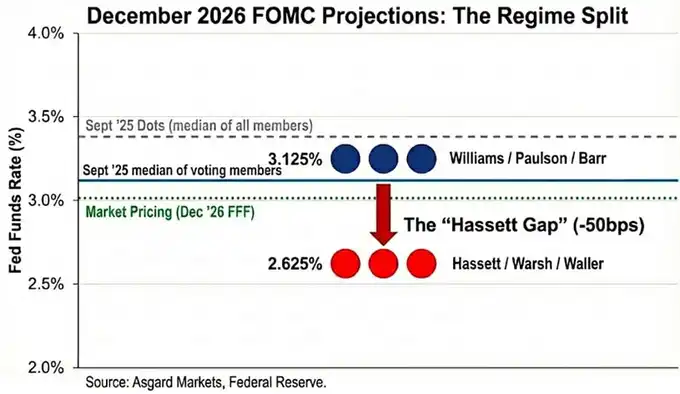
ตลาดได้ประเมินการเปลี่ยนแปลงนี้ไว้แล้ว โดยอัตราดอกเบี้ยเดือนธันวาคม 2569 ปัจจุบัน (ณ วันที่ 2 ธันวาคม) อยู่ที่ 3.02% แต่ยังไม่ครอบคลุมการเปลี่ยนแปลงของสถาบันที่จะเกิดขึ้น หาก Hassett ผลักดันให้คณะกรรมการลดอัตราดอกเบี้ยลงอีก ยังคงมีศักยภาพขาลงประมาณ 40 จุดพื้นฐานที่เส้นอัตราผลตอบแทนระยะสั้น
ยิ่งไปกว่านั้น หากการประเมิน "ภาวะเงินฝืดฝั่งอุปทาน" ของ Hassett ถูกต้อง อัตราเงินเฟ้อจะลดลงเร็วกว่าที่ตลาดคาดการณ์ไว้ ส่งผลให้ธนาคารกลางสหรัฐฯ จำเป็นต้องลดอัตราดอกเบี้ยลงอีกเพื่อหลีกเลี่ยง "การรัดเข็มขัดแบบพาสซีฟ" ที่เกิดจากการที่อัตราดอกเบี้ยที่แท้จริงเพิ่มขึ้นแบบพาสซีฟ
ผลกระทบต่อสินทรัพย์ข้ามกัน
ในขณะที่ปฏิกิริยาเริ่มแรกของตลาดต่อการเสนอชื่อของ Hassett ควรได้รับการอธิบายว่าเป็นปฏิกิริยา "รับความเสี่ยง" แต่คำอื่นที่แม่นยำกว่าในการอธิบายการเปลี่ยนแปลงของสถาบันนี้คือ "การชันขึ้นของเงินเฟ้อ"
จุดจบสั้น: เดิมพันกับการลดอัตราดอกเบี้ยอย่างก้าวร้าว
ระยะยาว: รวมถึงการเติบโตที่สูงขึ้น (และความเสี่ยงด้านเงินเฟ้อที่อาจเกิดขึ้น)
1. อัตราดอกเบี้ย
เป้าหมายของ Hassett คือการผสมผสาน "การปรับลดอัตราดอกเบี้ยเชิงรุกแบบภาวะเศรษฐกิจถดถอย" เข้ากับ "การเติบโตในยุคเฟื่องฟูที่ 3% ขึ้นไป"
หากนโยบายนี้ได้ผล อัตราผลตอบแทนพันธบัตรอายุ 2 ปีจะลดลงอย่างรวดเร็วหากคำนึงถึงการปรับลดอัตราดอกเบี้ยล่วงหน้า ส่วนอัตราผลตอบแทนพันธบัตรอายุ 10 ปีอาจยังคงอยู่ในระดับสูงเนื่องจากการเติบโตเชิงโครงสร้างที่แข็งแกร่งขึ้นและเบี้ยประกันเงินเฟ้อที่สูงขึ้น
กล่าวอีกนัยหนึ่ง: ปลายสั้นลดลงอย่างรวดเร็ว ปลายยาวยังคงแข็งแกร่ง และเส้นโค้งจะชันมาก
2. หุ้น (Equities)
ตามที่ Hassett กล่าว ท่าทีนโยบายปัจจุบันกำลังกดขี่การเติบโตของผลผลิตที่ขับเคลื่อนโดย AI
เมื่อเขารับตำแหน่ง เขาจะลดอัตราส่วนส่วนลดที่แท้จริงลง ส่งผลให้หุ้นเติบโตพุ่งสูงขึ้นจากการขยายมูลค่า
ความเสี่ยงที่ใหญ่ที่สุดไม่ใช่ภาวะเศรษฐกิจถดถอย แต่เป็นการที่ผลตอบแทนระยะยาวที่พุ่งสูงขึ้นอาจก่อให้เกิด "การกบฏ" ในตลาดพันธบัตร
3. ทองคำ
เมื่อธนาคารกลางสหรัฐฯ มีแนวทางทางการเมืองสอดคล้องกับรัฐบาลและให้ความสำคัญกับการเติบโตมากกว่าอัตราเงินเฟ้ออย่างชัดเจน นี่คือตรรกะขาขึ้นแบบคลาสสิกสำหรับสินทรัพย์ถาวร
ดังนั้น ทองคำจึงน่าจะทำผลงานได้ดีกว่าพันธบัตรรัฐบาลสหรัฐฯ เนื่องจากตลาดจะป้องกันความเสี่ยงจากความเป็นไปได้ที่ระบบใหม่นี้อาจทำซ้ำ "การลดอัตราดอกเบี้ยมากเกินไปและความผิดพลาดด้านนโยบาย" เหมือนอย่างที่เห็นในทศวรรษ 1970
4. บิทคอยน์
ภายใต้สถานการณ์ปกติ Bitcoin จะเป็นการแสดงออกที่บริสุทธิ์ที่สุดของธุรกรรม "การเปลี่ยนแปลงระบอบการปกครอง" นี้
อย่างไรก็ตาม นับตั้งแต่เหตุการณ์วันที่ 10 ตุลาคม Bitcoin ได้แสดงลักษณะเฉพาะดังต่อไปนี้: การเบ้ลงที่ชัดเจน โมเมนตัมขาขึ้นที่อ่อนแอในช่วงที่มีข่าวเศรษฐกิจมหภาคเชิงบวก การลดลงอย่างรุนแรงในช่วงที่มีข่าวเชิงลบ ความกลัวต่อ "จุดสูงสุดของรอบสี่ปี" และวิกฤตอัตลักษณ์เชิงเรื่องเล่า
ฉันเชื่อว่าภายในปี 2569 นโยบายการเงินของ Hassett และวาระการยกเลิกกฎระเบียบของ Trump จะเพียงพอที่จะชดเชยความรู้สึกมองโลกในแง่ร้ายที่เสริมสร้างตัวเองนี้
หมายเหตุทางเทคนิค: เกี่ยวกับ Tealbook (การคาดการณ์ภายในของธนาคารกลางสหรัฐฯ)
Tealbook คือการคาดการณ์เศรษฐกิจอย่างเป็นทางการของแผนกวิจัยของธนาคารกลางสหรัฐฯ และเป็นเกณฑ์มาตรฐานทางสถิติสำหรับการอภิปรายของ FOMC
อยู่ภายใต้การกำกับดูแลของฝ่ายวิจัยและสถิติซึ่งมีนักเศรษฐศาสตร์มากกว่า 400 คน และนำโดยผู้อำนวยการเทฟลิน
เช่นเดียวกับสมาชิกในทีมส่วนใหญ่ Tevlin เป็นผู้ที่ยึดมั่นในแนวคิดของ Keynes และแบบจำลองหลักของธนาคารกลางสหรัฐฯ หรือ FRB/US ก็เป็นตัวอย่างที่ชัดเจนของระบบ Keynesian ใหม่เช่นกัน
ฮาสเซตต์สามารถแต่งตั้งนักเศรษฐศาสตร์ฝั่งอุปทานเพื่อนำแผนกผ่านการลงคะแนนเสียงในสภาได้
การแทนที่นักสร้างแบบจำลองของ Keynesian ที่เชื่อว่าการเติบโตนำไปสู่ภาวะเงินเฟ้อด้วยนักสร้างแบบจำลองด้านอุปทานที่เชื่อว่าการเติบโตของ AI จะนำมาซึ่งแรงกดดันด้านเงินฝืด จะทำให้การคาดการณ์เปลี่ยนแปลงไปอย่างมาก
ตัวอย่างเช่น หากแบบจำลองทำนายว่าอัตราเงินเฟ้อจะลดลงจาก 2.5% เป็น 1.8% เนื่องมาจากผลผลิตที่เพิ่มขึ้น
สมาชิก FOMC ที่ไม่ได้มีแนวโน้มผ่อนปรนในตอนแรกก็จะมีความเต็มใจที่จะสนับสนุนการปรับลดอัตราดอกเบี้ยที่เข้มงวดมากขึ้น
[ ลิงค์ต้นฉบับ ]
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง