สถาบันวิจัย OKX | พิจารณาประสิทธิภาพของสินทรัพย์หลักในช่วง 10 ปีที่ผ่านมา: Bitcoin, ทองคำ, หุ้นสหรัฐฯ, พันธบัตรสหรัฐฯ และข้อมูลอื่นๆ
ที่มา: OKX
ตั้งแต่ปี 2015 ถึง 2025 ตลาดการเงินโลกต้องเผชิญกับวัฏจักรที่ผันผวนอย่างรุนแรง ตั้งแต่มาตรการผ่อนคลายเชิงปริมาณในยุคหลังวิกฤตการณ์ทางการเงิน ไปจนถึงสภาวะอัตราดอกเบี้ยเป็นศูนย์ในประวัติศาสตร์ และวัฏจักรการรัดเข็มขัดอย่างรุนแรงที่เกิดจากภาวะเงินเฟ้อที่สูง ความผันผวนทางเศรษฐกิจมหภาคได้ส่งผลกระทบต่อสินทรัพย์ทุกประเภทอย่างต่อเนื่อง ด้วยเหตุนี้ สินทรัพย์คริปโต เช่น BTC และ ETH จึงทำกำไรได้สูงกว่าดัชนีอ้างอิง ทองคำ และพันธบัตรรัฐบาลสหรัฐฯ อย่างมาก นับเป็นก้าวกระโดดที่น่าทึ่งจากการทดลองแบบเดิมๆ ไปสู่การถูกนำไปใช้เป็นสินทรัพย์ในงบดุลของสถาบันต่างๆ ในวอลล์สตรีท อย่างไรก็ตาม ผลตอบแทนที่สูงเกินจริงเหล่านี้ก็มาพร้อมกับความเสี่ยงสูงเช่นกัน โดยสินทรัพย์คริปโตเคยประสบภาวะขาดทุนเกิน 75% ในช่วงเวลาหนึ่ง ซึ่งระยะเวลาการฟื้นตัวมักจะยาวนานหลายปี ในขณะที่สินทรัพย์แบบดั้งเดิมกลับแสดงให้เห็นถึงความยืดหยุ่นที่สูงกว่า ด้วยเหตุนี้ สถาบันวิจัย OKX จึงมุ่งเน้นไปที่ "ผลการดำเนินงาน 10 ปีของสินทรัพย์หลัก 5 รายการ" จึงพยายามหาคำตอบสำหรับคำถามสำคัญ: ในช่วงเวลา 10 ปี เมื่อเปรียบเทียบ BTC และ ETH กับสินทรัพย์หลักอย่างทองคำ ดัชนี S&P 500 และพันธบัตรรัฐบาลสหรัฐฯ ภาพรวมที่แท้จริงของผลตอบแทนและความเสี่ยงของแต่ละสินทรัพย์คืออะไร? เรากำลังจ่ายความเสี่ยงที่สอดคล้องหรือมากเกินไปสำหรับผลตอบแทนอันน่าทึ่งของสินทรัพย์คริปโตหรือไม่? ด้วยเหตุนี้ เราจะไปไกลกว่าการเปรียบเทียบผลตอบแทนเพียงครั้งเดียว และมุ่งมั่นที่จะวาดภาพผลการดำเนินงานของสินทรัพย์ที่สมบูรณ์ เป็นกลาง และเป็นวัฏจักร (สถิติ ณ วันที่ 31 สิงหาคม 2568) 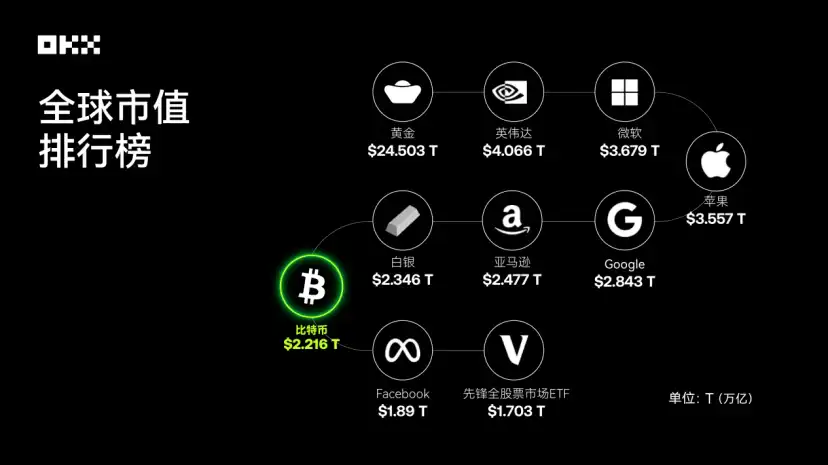 แหล่งข้อมูล: 8MarketCap; ณ สิ้นเดือนสิงหาคม 2568 บิตคอยน์ได้ครองอันดับหนึ่งในการจัดอันดับมูลค่าตลาดของสินทรัพย์หลักทั่วโลกแล้ว ในการต่อสู้เพื่อผลตอบแทน ใครคือราชาแห่งสินทรัพย์? วิธีที่เข้าใจง่ายที่สุดในการประเมินสินทรัพย์คือการสังเกตเส้นทางการเติบโตของมูลค่าในระยะยาว สมมติว่ามีการลงทุน 10,000 ดอลลาร์ในสินทรัพย์ทั้งห้านี้ในวันที่ 1 สิงหาคม 2015 และติดตามการเปลี่ยนแปลงมูลค่าสะสมจนถึงวันที่ 1 สิงหาคม 2025 การเปรียบเทียบนี้เผยให้เห็นความแตกต่างอย่างมากในอำนาจการสร้างความมั่งคั่งของสินทรัพย์แต่ละประเภท (I) ภาพรวมราคาประจำปี: สเกลมูลค่าที่จุดสำคัญ (2015-2025, วันที่ 1 สิงหาคมของทุกปี) ตารางต่อไปนี้บันทึกราคาปิดของสินทรัพย์หลักห้ารายการ ณ วันที่ 1 สิงหาคม (หรือวันซื้อขายวันแรกหลังจากนั้น) ของแต่ละปี ตั้งแต่ปี 2015 ถึง 2025
แหล่งข้อมูล: อ้างอิงจาก Yahoo Finance และ CoinGecko ราคาปิดคือราคาปิดของวันนั้นหรือวันซื้อขายวันแรกหลังจากนั้น ราคาของ ETF คือราคาปิดที่ปรับแล้ว
แหล่งข้อมูล: Ethereum เปิดตัวเมื่อวันที่ 30 กรกฎาคม 2015 ข้อมูลในช่วงแรกมีสภาพคล่องต่ำและอาจมีข้อผิดพลาดอยู่บ้าง ข้อมูลที่เหลือคำนวณจากข้อมูลย้อนหลังรายวันของ Yahoo Finance
จากการสังเกตจุดสูงสุดของราคาในแต่ละปี เราเห็นความแตกต่างของการเติบโตของสินทรัพย์ได้อย่างชัดเจน Bitcoin และ Ethereum มีราคาพุ่งสูงขึ้นอย่างน่าประหลาดใจในช่วงตลาดกระทิง ในทางตรงกันข้าม ช่องว่างระหว่างจุดสูงสุดประจำปีกับราคาเฉลี่ยของ S&P 500 และทองคำนั้นเล็กกว่ามาก ซึ่งสะท้อนถึงลักษณะตลาดที่เติบโตเต็มที่และมั่นคงกว่า เพื่อให้เข้าใจความสามารถในการสร้างความมั่งคั่งของสินทรัพย์ประเภทต่างๆ ได้อย่างลึกซึ้งยิ่งขึ้น เราได้จำลองการทดลองง่ายๆ ดังนี้: เมื่อวันที่ 1 สิงหาคม 2015 มีการลงทุน 10,000 ดอลลาร์ในสินทรัพย์ห้าประเภทที่แตกต่างกัน และถือครองไว้จนถึงวันที่ 1 สิงหาคม 2025 แผนภูมิต่อไปนี้แสดงการเปลี่ยนแปลงมูลค่าสะสมของการลงทุนนี้โดยใช้พิกัดลอการิทึม ระบบพิกัดนี้จัดการข้อมูลที่มีลำดับความสำคัญแตกต่างกันอย่างมากได้ดีกว่า และป้องกันไม่ให้เส้นโค้งชันของสินทรัพย์ที่มีการเติบโตสูงบดบังรายละเอียดของสินทรัพย์อื่น ๆ
แหล่งที่มาของข้อมูล: Yahoo Finance, FRED, Macrotrends เป็นต้น
ตารางแสดงให้เห็นว่าระหว่างปี 2015 ถึง 2025 ตัวคูณการเติบโตของสินทรัพย์ต่าง ๆ มีดังนี้: BTC 402.17 เท่า โดยมีผลตอบแทนสะสมประมาณ 4.02 ล้านเหรียญสหรัฐฯ ใน 10 ปี; ETH 1195.55 เท่า โดยมีผลตอบแทนสะสมประมาณ 11.95 ล้านเหรียญสหรัฐฯ ใน 10 ปี; ทองคำ 3.08 เท่า โดยมีผลตอบแทนสะสมประมาณ 30,000 เหรียญสหรัฐฯ ใน 10 ปี; S&P 500 2.97 เท่า โดยมีผลตอบแทนสะสมประมาณ 29,600 เหรียญสหรัฐฯ ใน 10 ปี; และพันธบัตรรัฐบาลสหรัฐฯ 1.26 เท่า โดยมีผลตอบแทนสะสมเพียงประมาณ 12,600 ดอลลาร์ในระยะเวลา 10 ปี
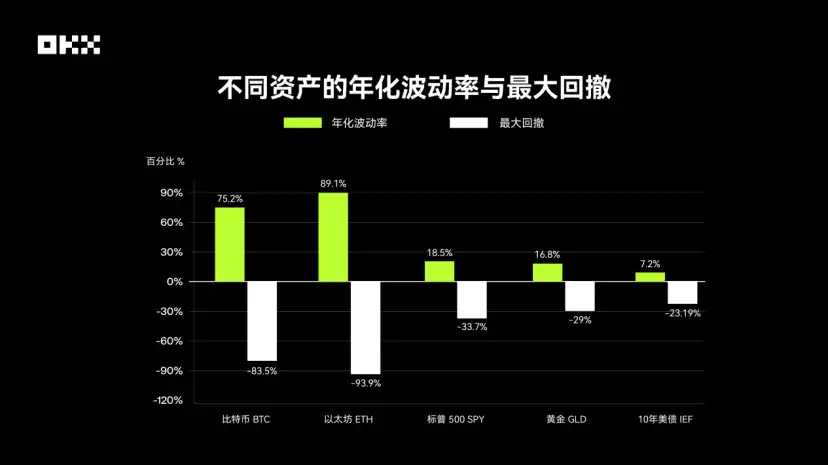
ในบรรดาสินทรัพย์เหล่านั้น Bitcoin และ Ethereum ได้แสดงให้เห็นถึงผลกระทบในการสร้างความมั่งคั่งอย่างน่าทึ่ง โดยให้ผลตอบแทนสูงกว่าสินทรัพย์แบบดั้งเดิมอย่างมาก สูงกว่าหลายร้อยหรือหลายพันเท่า สิ่งนี้แสดงให้เห็นถึงศักยภาพในการสร้างผลตอบแทนที่ไม่สมมาตรของสินทรัพย์เทคโนโลยีเกิดใหม่ แม้จะมีความเสี่ยงสูง ซึ่งเป็นปรากฏการณ์ที่ไม่อาจจินตนาการได้ในโลกการเงินแบบดั้งเดิม ในทางตรงกันข้าม S&P 500 ได้เพิ่มการลงทุนเป็นสามเท่าด้วยการเติบโตแบบทบต้นอย่างต่อเนื่อง ขณะที่ทองคำทำหน้าที่เป็นตัวเก็บมูลค่ามากกว่า ในขณะเดียวกัน หลังจากเผชิญกับวัฏจักรอัตราดอกเบี้ยต่ำและสูงมาอย่างยาวนาน พันธบัตรรัฐบาลสหรัฐฯ แทบจะไม่มีการเปลี่ยนแปลงใดๆ เป็นเวลา 10 ปี ซึ่งเน้นย้ำถึงข้อจำกัดที่ความเสี่ยงด้านอัตราดอกเบี้ยมีต่อผลการดำเนินงานระยะยาวของสินทรัพย์พันธบัตร การถอนเงินสูงสุด: ความเสี่ยงเบื้องหลังผลตอบแทนสูงแค่ไหน? ไม่มีสินทรัพย์ใดที่ให้ผลตอบแทนได้ดีกว่าอย่างสม่ำเสมอ อัตราผลตอบแทนเป็นเพียงจุดเริ่มต้นของเรื่องราว เทรดเดอร์ที่เชี่ยวชาญจะให้ความสำคัญกับคุณภาพของผลตอบแทนมากกว่า นั่นคือ ระดับความเสี่ยงที่เกี่ยวข้องกับการได้รับผลตอบแทนเหล่านี้ ดังนั้น การทำความเข้าใจโปรไฟล์ความเสี่ยงของสินทรัพย์ต่างๆ จึงมีความสำคัญพอๆ กับการทำความเข้าใจศักยภาพในการสร้างผลตอบแทนของสินทรัพย์นั้นๆ การใช้ตัวชี้วัดหลักสามตัว ได้แก่ ความผันผวน การถอนเงินสูงสุด และอัตราส่วนชาร์ป ช่วยให้เราประเมินมูลค่าที่แท้จริงของสินทรัพย์ต่างๆ ได้อย่างครอบคลุมมากขึ้น ความผันผวน ซึ่งโดยทั่วไปวัดจากค่าเบี่ยงเบนมาตรฐาน สะท้อนถึงขนาดของความผันผวนของราคาสินทรัพย์ ในทางกลับกัน ค่าถอนเงินสูงสุดวัดการลดลงสูงสุดจากจุดสูงสุดในอดีตของสินทรัพย์ไปยังจุดต่ำสุดในภายหลัง ดัชนีนี้ทำหน้าที่เป็นตัวบ่งชี้ความเสี่ยงขาลงโดยตรง และส่งผลกระทบโดยตรงต่อความอดทนทางจิตใจของนักลงทุนและความสามารถในการทำกำไรของพอร์ตการลงทุนแหล่งข้อมูล: Bloomberg, S&P Global, Yahoo Finance และอื่นๆ
สินทรัพย์คริปโตมีความผันผวนมากกว่าสินทรัพย์แบบดั้งเดิมมาก ข้อมูลจาก Digital One Agency ค่าเบี่ยงเบนมาตรฐานรายปีของ Bitcoin อยู่ที่ประมาณ 70%-90% ในขณะที่ดัชนี S&P 500 อยู่ที่เพียง 15%-20% ความผันผวนอย่างรุนแรงนี้ส่งผลโดยตรงต่ออัตราการถอนเงินสูงสุดที่น่าตกใจ: ในช่วงทศวรรษที่ผ่านมา Bitcoin และ Ethereum ประสบกับอัตราการถอนเงินครั้งใหญ่หลายครั้งที่สูงกว่า 70% ยกตัวอย่างเช่น ในช่วงตลาดหมีปี 2018 ราคาของ BTC ร่วงลงจากเกือบ 20,000 ดอลลาร์สหรัฐฯ เหลือประมาณ 3,000 ดอลลาร์สหรัฐฯ ซึ่งคิดเป็นอัตราการถอนเงินมากกว่า 80% อัตราการถอนเงินสูงสุดของดัชนี S&P 500 เกิดขึ้นในปี 2020 ซึ่งเป็นช่วงเริ่มต้นของการระบาดของโควิด-19 ที่ประมาณ -34% ในอดีต ในช่วงวิกฤตการณ์ทางการเงินปี 2008 อัตราถอนเงินสูงกว่า 50% ในทางกลับกัน ทองคำค่อนข้างมีเสถียรภาพ โดยมีอัตราการถอนเงินสูงสุดประมาณ -29% ในช่วง 15 ปีที่ผ่านมา พันธบัตรรัฐบาลสหรัฐฯ ในฐานะสินทรัพย์ปลอดภัย ประสบกับการถอนเงินที่น้อยที่สุด แต่เนื่องมาจากวัฏจักรอัตราดอกเบี้ย จึงประสบกับการถอนเงินสูงสุดประมาณ -23% ในระหว่างวัฏจักรการปรับขึ้นอัตราดอกเบี้ยนับตั้งแต่ปี 2020 ซึ่งทำลายชื่อเสียงของ "ปราศจากความเสี่ยง"
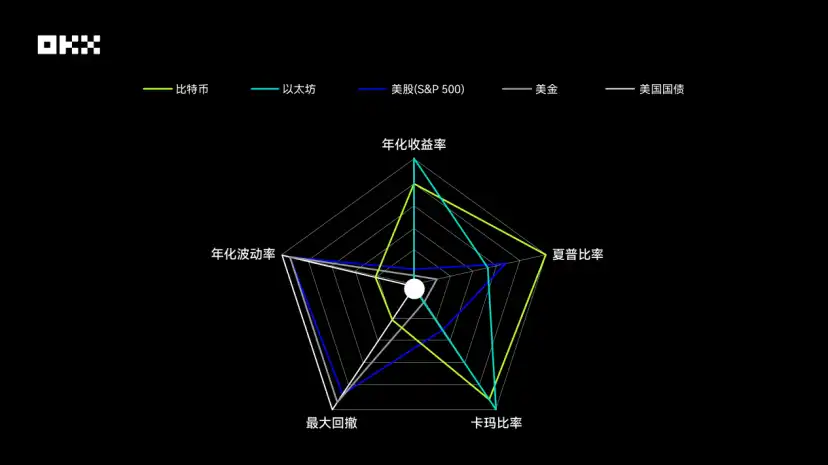
Bitcoin และ Ethereum มีกราฟเรดาร์ที่เคลื่อนไหวรวดเร็วที่สุด พวกมันแสดงให้เห็นถึงจุดแข็งที่ไม่มีใครเทียบได้ในด้านผลตอบแทนต่อปีและอัตราส่วน Karma ซึ่งก่อตัวเป็นมุมสองมุมที่ชี้ออกด้านนอก แสดงให้เห็นถึงผลกระทบอันน่าทึ่งในการสร้างความมั่งคั่งและความยืดหยุ่นที่แข็งแกร่งต่อการขาดทุนในช่วงทศวรรษที่ผ่านมา อย่างไรก็ตาม ผลตอบแทนที่สูงนี้มาพร้อมกับราคาที่ต้องจ่าย คะแนนการขาดทุนสูงสุดและความผันผวนต่อปีของพวกมันต่ำที่สุดเมื่อเทียบกับสินทรัพย์ทั้งหมด หมายความว่ากราฟของพวกมันมีแนวโน้มเข้าด้านในอย่างรุนแรงในทั้งสองด้าน ทำให้เกิดจุดอ่อนที่สำคัญ สิ่งนี้เผยให้เห็นอย่างชัดเจนถึงลักษณะของสินทรัพย์คริปโตที่มีความเสี่ยงสูงและความผันผวนสูง ที่น่าสังเกตคือ อัตราส่วน Sharpe ของ Bitcoin ให้ผลตอบแทนสูงกว่า Ethereum ซึ่งบ่งชี้ว่า Bitcoin ให้ประสิทธิภาพการลงทุนที่ดีกว่าเล็กน้อยหลังจากปรับความเสี่ยงแล้ว
กราฟเรดาร์ของตลาดหุ้นสหรัฐฯ (S&P 500) ก่อตัวเป็นรูปห้าเหลี่ยมที่ค่อนข้างสมดุล ครอบคลุมพื้นที่ขนาดใหญ่ กราฟนี้ไม่มีจุดอ่อนหรือจุดแข็งที่เด่นชัดในทั้งห้ามิติ อัตราส่วน Sharpe ของ Bitcoin นั้นโดดเด่นเป็นรองเพียง Bitcoin โดยให้ผลตอบแทนที่ปรับความเสี่ยงแล้วได้อย่างยอดเยี่ยม นอกจากนี้ ผลตอบแทนรายปีของ Bitcoin ยังแข็งแกร่ง ในขณะที่ความผันผวนและค่า Drawdown สูงสุดนั้นได้รับการควบคุมอย่างดี ให้ผลตอบแทนสูงกว่าสินทรัพย์ดิจิทัลอย่างมาก นี่แสดงให้เห็นถึง "สินทรัพย์หลัก" แบบคลาสสิก: สามารถสร้างผลตอบแทนระยะยาวที่มากพอสมควร ในขณะที่ความเสี่ยงอยู่ในระดับที่เหมาะสม ทำให้เป็นสินทรัพย์หลักของพอร์ตโฟลิโอ
รูปร่างกราฟเรดาร์ของทองคำโน้มเอียงไปทางมิติการควบคุมความเสี่ยง คะแนนความผันผวนรายปีที่สูงและค่า Drawdown สูงสุดบ่งบอกถึงเสถียรภาพและความยืดหยุ่นของราคา อย่างไรก็ตาม เมื่อพิจารณาจากมิติผลตอบแทนทั้ง 3 ด้าน ได้แก่ ผลตอบแทนรายปี อัตราส่วนชาร์ป และอัตราส่วนคาร์มา พบว่าผลตอบแทนของทองคำอยู่ในระดับปานกลาง ซึ่งสอดคล้องกับสถานะดั้งเดิมของทองคำในฐานะสินทรัพย์ปลอดภัย ไม่ใช่เครื่องมือสำหรับการเติบโตสูง แต่เป็นแหล่งเก็บมูลค่าและเครื่องมือป้องกันความเสี่ยงในช่วงที่ตลาดผันผวน พื้นที่กราฟที่เล็กลงยังสะท้อนถึงประสิทธิภาพผลตอบแทนโดยรวมที่ต่ำกว่าอีกด้วยกราฟเรดาร์สำหรับพันธบัตรรัฐบาลสหรัฐฯ มีพื้นที่เล็กที่สุดในบรรดาสินทรัพย์ทุกประเภท โดยมีรูปทรงที่จัดกึ่งกลางอย่างแน่นหนา กราฟนี้ทำคะแนนสูงสุดทั้งในด้านความผันผวนรายปีและการถอนออกสูงสุด ซึ่งแสดงให้เห็นถึงเสถียรภาพที่โดดเด่น อย่างไรก็ตาม กราฟนี้ทำคะแนนต่ำสุดในทุกมิติที่เกี่ยวข้องกับผลตอบแทน ซึ่งแสดงให้เห็นอย่างชัดเจนว่า ท่ามกลางภาวะเศรษฐกิจมหภาคที่อัตราดอกเบี้ยลดลงในช่วงทศวรรษที่ผ่านมา พันธบัตรรัฐบาลสหรัฐฯ ทำหน้าที่เป็นแหล่งรักษาเงินทุนและสภาพคล่องเป็นหลัก โดยทำหน้าที่เป็น "บัลลาสต์" ในพอร์ตโฟลิโอ มากกว่าจะเป็นตัวสร้างผลตอบแทน ความเสี่ยงที่ต่ำมากและผลตอบแทนที่ต่ำมากของพันธบัตรเหล่านี้สร้างความแตกต่างอย่างชัดเจน ความสัมพันธ์ระหว่างสินทรัพย์: จะเพิ่มประสิทธิภาพพอร์ตโฟลิโอได้อย่างไร? หัวใจสำคัญของการกระจายพอร์ตโฟลิโอคือการรวมสินทรัพย์ที่มีความสัมพันธ์ต่ำ เมื่อสินทรัพย์หนึ่งลดลง อีกสินทรัพย์หนึ่งมีแนวโน้มที่จะเพิ่มขึ้นหรือคงที่ ทำให้ความผันผวนของพอร์ตโฟลิโอโดยรวมลดลง เมื่อ Bitcoin ถูกนำมาใช้ครั้งแรก มันแทบจะไม่มีความสัมพันธ์กับตลาดการเงินแบบดั้งเดิม และถูกมองว่าเป็น "ตัวกระจายความเสี่ยง" ที่สมบูรณ์แบบ อย่างไรก็ตาม ลักษณะนี้มีการเปลี่ยนแปลงอย่างมากในช่วงทศวรรษที่ผ่านมา โดยเฉพาะอย่างยิ่งเมื่อมีการเร่งตัวของภาวะสถาบัน ค่าสัมประสิทธิ์สหสัมพันธ์วัดระดับที่ราคาสินทรัพย์สองรายการเคลื่อนไหวไปในทิศทางเดียวกัน โดยมีช่วงตั้งแต่ -1 (สหสัมพันธ์เชิงลบอย่างสมบูรณ์) ถึง +1 (สหสัมพันธ์เชิงบวกอย่างสมบูรณ์) พอร์ตโฟลิโอที่กระจายความเสี่ยงอย่างมีประสิทธิภาพมักประกอบด้วยสินทรัพย์ที่มีสหสัมพันธ์ต่ำหรือเชิงลบ ตารางด้านล่าง ซึ่งรวบรวมจากข้อมูลจากสถาบันวิจัยหลายแห่ง แสดงให้เห็นถึงสหสัมพันธ์โดยประมาณระหว่างสินทรัพย์ต่างๆ ในช่วงทศวรรษที่ผ่านมา 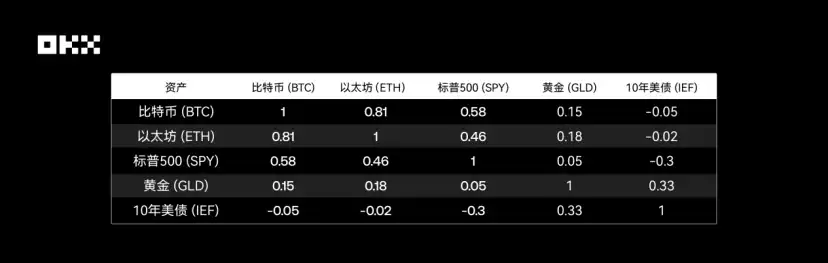 แหล่งข้อมูล: รายงานการวิจัยคริปโต, LSEG, Newhedge Bitcoin เทียบกับ S&P 500: จากความเป็นอิสระสู่การประสานกัน นี่เป็นหนึ่งในการเปลี่ยนแปลงที่สำคัญที่สุดของทศวรรษ ก่อนปี 2020: โดยทั่วไปแล้ว ความสัมพันธ์ระหว่างสินทรัพย์คริปโตและสินทรัพย์แบบดั้งเดิมอยู่ในระดับต่ำและผันผวน โดยมักผันผวนระหว่างแนวโน้มเชิงบวกและเชิงลบ แสดงให้เห็นถึงความเป็นอิสระอย่างมาก 2563-2564: ในช่วงการระบาดใหญ่และช่วงผ่อนคลายทางการเงิน ซึ่งธนาคารกลางทั่วโลกได้ดำเนินการอัดฉีดสภาพคล่องจำนวนมาก ผลกระทบจาก “น้ำขึ้นเรือทุกลำ” มีความสำคัญอย่างยิ่งต่อสินทรัพย์เสี่ยงทุกประเภท ในช่วงเวลานี้ ความสัมพันธ์ระหว่าง Bitcoin และดัชนี S&P 500 (โดยเฉพาะหุ้นเทคโนโลยี) เพิ่มขึ้นอย่างรวดเร็ว โดยทะลุ 0.6 จุดหนึ่ง แสดงให้เห็นถึงปรากฏการณ์ “coupling” ที่แข็งแกร่ง ซึ่งชี้ให้เห็นว่าในตลาดที่ขับเคลื่อนด้วยสภาพคล่องระดับมหภาค Bitcoin ทำหน้าที่เป็นสินทรัพย์เสี่ยงที่มีค่าเบต้าสูงมากกว่าสินทรัพย์ปลอดภัย 2565-2566: วัฏจักรการขึ้นอัตราดอกเบี้ยและการปรับขึ้นอัตราดอกเบี้ย ในขณะที่ธนาคารกลางสหรัฐฯ กำลังเข้าสู่วัฏจักรการขึ้นอัตราดอกเบี้ยอย่างเข้มข้น สินทรัพย์เสี่ยงโดยทั่วไปจึงตกอยู่ภายใต้แรงกดดัน ความสัมพันธ์ระหว่าง Bitcoin และดัชนี S&P 500 ยังคงอยู่ในระดับสูง โดยราคาทั้งสองปรับตัวลดลง อย่างไรก็ตาม ความสัมพันธ์เชิงลบกับดัชนีดอลลาร์สหรัฐ (DXY) กลับแข็งแกร่งขึ้นอย่างมีนัยสำคัญ โดยราคา Bitcoin มักตกอยู่ภายใต้แรงกดดันเมื่อดอลลาร์สหรัฐแข็งค่าขึ้น 2024-2025: ยุค ETF การอนุมัติ ETF Bitcoin Spot ของสหรัฐฯ ถูกมองว่าเป็นจุดเปลี่ยนเชิงโครงสร้าง ในแง่หนึ่ง มันช่วยเสริมสร้างความเชื่อมโยงระหว่างตลาดคริปโตและระบบการเงินแบบดั้งเดิม ในอีกแง่หนึ่ง เงินทุนที่ไหลเข้าอย่างต่อเนื่องจาก ETF อาจกลายเป็นปัจจัยด้านราคาที่ไม่ขึ้นอยู่กับความเชื่อมั่นในระดับมหภาค ซึ่งนำไปสู่การเปลี่ยนแปลงความสัมพันธ์อีกครั้ง ข้อมูลแสดงให้เห็นว่าหลังจาก ETF ได้รับการอนุมัติ ความสัมพันธ์ระหว่าง Bitcoin และ S&P 500 ลดลง แสดงให้เห็นถึงสัญญาณของ "การแยกตัว"Bitcoin ปะทะ ทองคำ: ความท้าทายของเรื่องเล่า "ทองคำดิจิทัล" แม้ว่า Bitcoin จะได้รับการยกย่องว่าเป็น "ทองคำดิจิทัล" เนื่องจากมีอุปทานคงที่ แต่ข้อมูลแสดงให้เห็นว่าคุณสมบัติการเป็นแหล่งหลบภัยที่ปลอดภัยและความสัมพันธ์กับทองคำจริงนั้นไม่มั่นคง งานวิจัยของสำนักงานกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งยุโรป (ESMA) ระบุว่าไม่มีความสัมพันธ์ที่ชัดเจนและมั่นคงระหว่างทั้งสอง โดยเฉพาะอย่างยิ่งในช่วงเวลาที่ตลาดตื่นตระหนก Bitcoin มีแนวโน้มที่จะลดลงพร้อมกับสินทรัพย์เสี่ยง แทนที่จะให้ที่กำบังเช่นเดียวกับทองคำ ความสัมพันธ์ภายในระหว่างสินทรัพย์ดั้งเดิม: ความสัมพันธ์เชิงลบหรือความสัมพันธ์ต่ำแบบคลาสสิกระหว่างทองคำ พันธบัตรรัฐบาลสหรัฐฯ และดัชนี S&P 500 ยังคงเป็นรากฐานสำคัญของการจัดสรรสินทรัพย์แบบดั้งเดิม ซึ่งสร้างเสถียรภาพที่สำคัญให้กับพอร์ตการลงทุน สินทรัพย์หลักห้าประเภทมีผลการดำเนินงานอย่างไรเมื่อเผชิญกับเหตุการณ์สำคัญ? ค่าเฉลี่ยระยะยาวสามารถปกปิดผลการดำเนินงานที่ย่ำแย่ในช่วงเวลาสำคัญได้ การวิเคราะห์เหตุการณ์สำคัญเพียงไม่กี่เหตุการณ์จะช่วยให้เราเข้าใจ "การตอบสนองต่อความเครียด" ที่แท้จริงของสินทรัพย์ต่างๆ ได้อย่างลึกซึ้งยิ่งขึ้น (I) มีนาคม 2020: เหตุการณ์หงส์ดำของ COVID-19 การเทขายแบบไม่เลือกหน้าในตลาดโลก ในเดือนมีนาคม 2020 การระบาดใหญ่ของ COVID-19 ก่อให้เกิดความตื่นตระหนกในตลาดการเงินโลก หรือที่รู้จักกันในชื่อ "Black March" ในช่วงวิกฤตสภาพคล่องขั้นรุนแรงนี้ สินทรัพย์เกือบทั้งหมดถูกเทขายแบบไม่เลือกหน้า ดัชนี S&P 500 ร่วงลงสู่ตลาดหมีภายในเวลาเพียง 16 วันทำการ ซึ่งถือเป็นการลดลงอย่างรวดเร็วที่สุดในประวัติศาสตร์ โดยมีการถอนออกสูงสุดที่ -34% Bitcoin ก็ไม่รอดพ้น โดยราคาร่วงลงเกือบ 50% ในวันเดียวเมื่อวันที่ 12 มีนาคม จากประมาณ 8,000 ดอลลาร์สหรัฐฯ เหลือต่ำกว่า 4,000 ดอลลาร์สหรัฐฯ ทองคำ (GLD) ก็ไม่สามารถรอดพ้นได้อย่างสมบูรณ์เช่นกัน โดยประสบกับภาวะตกต่ำในระยะสั้น เนื่องจากผู้ใช้ขายสินทรัพย์เพื่อแลกกับสภาพคล่องของดอลลาร์สหรัฐฯ มีเพียงพันธบัตรรัฐบาลสหรัฐฯ ซึ่งเป็นสินทรัพย์ปลอดภัยขั้นสูงสุดเท่านั้นที่ยังคงมีความยืดหยุ่น เหตุการณ์นี้เผยให้เห็นอย่างลึกซึ้งว่าในช่วงเวลาที่มีการลดความเสี่ยงอย่างสุดขั้ว ความสัมพันธ์จะบรรจบกันที่ 1 ทำให้เรื่องราวของ "แหล่งหลบภัยดิจิทัล" ของ Bitcoin มีความเสี่ยงต่อการหมดสภาพคล่อง (II) พฤษภาคมและพฤศจิกายน 2565: วิกฤตการณ์คริปโตเนทีฟ การล่มสลายของ LUNA และ FTX ได้สร้างความเสียหายอย่างร้ายแรง ปี 2565 เป็นปีแห่งหายนะสำหรับอุตสาหกรรมคริปโต ในเดือนพฤษภาคม การล่มสลายของ TerraUSD (UST) ซึ่งเป็น stablecoin อัลกอริทึม และ LUNA โทเคนพี่น้องของมัน ได้ทำลายมูลค่าตลาดไปเกือบ 5 หมื่นล้านดอลลาร์ภายในเวลาไม่กี่วัน ในเดือนพฤศจิกายนของปีเดียวกัน การล้มละลายอย่างกะทันหันของ FTX ซึ่งเป็นตลาดแลกเปลี่ยนคริปโตที่ใหญ่เป็นอันดับสองของโลก ยิ่งทำให้ความตื่นตระหนกของตลาดทวีความรุนแรงยิ่งขึ้น เหตุการณ์ทั้งสองนี้เป็นตัวอย่างคลาสสิกของวิกฤตการณ์คริปโต "ภายใน" งานวิจัยแสดงให้เห็นว่าหลังจากการล่มสลายของ FTX ราคาของทั้ง Bitcoin และ Ethereum ลดลงมากกว่า 20% โดยสินทรัพย์ที่เกี่ยวข้องอย่างใกล้ชิดกับระบบนิเวศ FTX ตกต่ำลงอย่างมาก อย่างไรก็ตาม ในช่วงเหตุการณ์เหล่านี้ ตลาดการเงินแบบดั้งเดิม เช่น ทองคำ S&P และพันธบัตรรัฐบาลสหรัฐฯ ยังคงไม่ได้รับผลกระทบมากนัก ซึ่งแสดงให้เห็นถึงการแยกความเสี่ยงระหว่างตลาดคริปโตและตลาดการเงินแบบดั้งเดิมอย่างชัดเจน สิ่งนี้ชี้ให้เห็นว่าสินทรัพย์คริปโตไม่เพียงแต่เผชิญกับความเสี่ยงด้านเศรษฐกิจมหภาคเท่านั้น แต่ยังรวมถึงความเสี่ยงด้านโปรโตคอล แพลตฟอร์ม และความน่าเชื่อถือภายในที่อาจสร้างความเสียหายได้มากกว่าอีกด้วย(III) 2020-2025: นโยบายเศรษฐกิจมหภาคเปลี่ยนแปลงเป็นวัฏจักร กระแสของสภาพคล่อง
นโยบายการเงินของธนาคารกลางสหรัฐฯ เปรียบเสมือน "วาล์วหลัก" ของสภาพคล่องทั่วโลก ภายใต้มาตรการผ่อนคลายเชิงปริมาณครั้งใหญ่และนโยบายอัตราดอกเบี้ยศูนย์ในปี 2020-2021 สภาพคล่องจำนวนมากไหลเข้าสู่สินทรัพย์เสี่ยง ผลักดันให้ Bitcoin และ S&P 500 เข้าสู่ตลาดกระทิงอย่างมีนัยสำคัญ อย่างไรก็ตาม นับตั้งแต่ธนาคารกลางสหรัฐฯ เริ่มวงจรการขึ้นอัตราดอกเบี้ยอย่างก้าวร้าวในเดือนมีนาคม 2022 เพื่อต่อสู้กับภาวะเงินเฟ้อ สภาพคล่องทั่วโลกกลับตึงตัวขึ้น และราคาสินทรัพย์เสี่ยงก็ลดลง งานวิจัยทางวิชาการแสดงให้เห็นว่าความอ่อนไหวต่อราคาของ Bitcoin ต่อการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยและความไม่แน่นอนของนโยบายการเงิน (MPU) ของ Fed เพิ่มขึ้นอย่างมีนัยสำคัญนับตั้งแต่ปี 2020 สิ่งนี้ยิ่งยืนยันอีกว่า Bitcoin ได้รวมเข้ากับกรอบการเงินมหภาคอย่างลึกซึ้ง และความผันผวนของราคามีความเชื่อมโยงอย่างใกล้ชิดกับการคาดการณ์นโยบายของ Fed
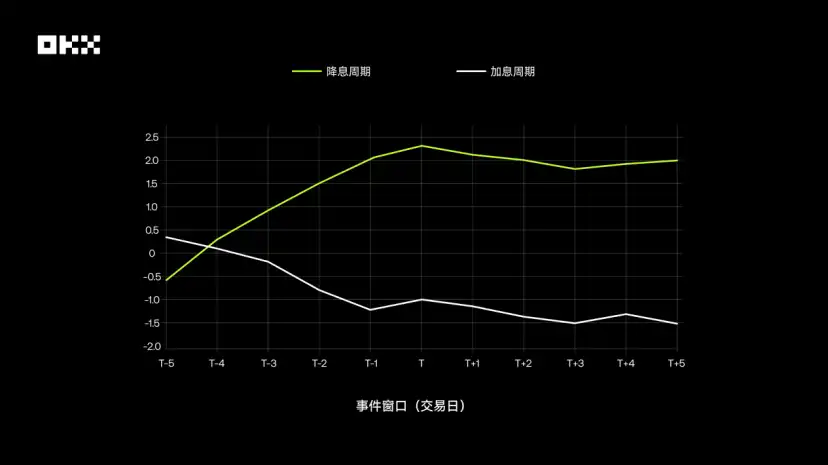
ยิ่งไปกว่านั้น งานวิจัยยังพบว่าตลาด Bitcoin มีลักษณะ "การซื้อขายล่วงหน้า" ที่สำคัญ ก่อนที่จะมีการประกาศการตัดสินใจขึ้นอัตราดอกเบี้ย ตลาดมักจะคำนึงถึงการคาดการณ์การขึ้นอัตราดอกเบี้ยไว้แล้ว ซึ่งสร้างแรงกดดันต่อราคา Bitcoin ล่วงหน้า ในทางกลับกัน หากความคาดหวังในการลดอัตราดอกเบี้ยมีมาก ราคาก็จะสูงขึ้นล่วงหน้า ในวันที่มีการตัดสินใจ หากผลลัพธ์เป็นไปตามที่คาดการณ์ไว้ ปฏิกิริยาของตลาดมักจะเงียบ ความผันผวนที่รุนแรงอย่างแท้จริงเกิดจาก "ความประหลาดใจด้านอัตราดอกเบี้ย" ซึ่งก็คือการตัดสินใจของ FOMC ที่เบี่ยงเบนไปจากการคาดการณ์ของตลาดผ่านตราสารต่างๆ เช่น สัญญาซื้อขายล่วงหน้าอัตราดอกเบี้ย แผนภูมิด้านล่างแสดงผลตอบแทนส่วนเกินสะสมเฉลี่ย (CAR) ของ Bitcoin เทียบกับดัชนี S&P 500 ในช่วงการปรับขึ้นและการลดอัตราดอกเบี้ย (T-5 ถึง T+5 วัน) จะเห็นได้ว่าในช่วงรอบการปรับขึ้นอัตราดอกเบี้ย Bitcoin จะได้รับผลตอบแทนส่วนเกินที่เป็นบวกอย่างมีนัยสำคัญก่อนที่จะมีการประกาศการตัดสินใจ ในขณะที่ในช่วงการปรับขึ้นอัตราดอกเบี้ย อัตราผลตอบแทนส่วนเกินจะไม่เด่นชัดนักหรือแม้กระทั่งเป็นลบ ซึ่งชี้ให้เห็นว่าตลาดมีปฏิกิริยาเชิงรุกและเชิงรับต่อการปรับขึ้นอัตราดอกเบี้ยมากขึ้น
(IV) มกราคม 2024: Bitcoin Spot ETF ได้รับการอนุมัติ นับเป็นก้าวสำคัญบนเส้นทางสู่การเป็นกระแสหลัก
เมื่อวันที่ 10 มกราคม 2024 สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอเมริกา (SEC) ได้อนุมัติการจดทะเบียน Bitcoin Spot ETF ครั้งแรกอย่างเป็นทางการ ซึ่งถือเป็นก้าวสำคัญที่ทำให้สินทรัพย์คริปโตถูกกฎหมายและกลายเป็นกระแสหลัก การเปิดตัว ETF ช่วยลดอุปสรรคในการเข้าใช้งานสำหรับผู้ใช้ทั่วไปได้อย่างมาก ข้อมูลแสดงให้เห็นว่าหลังจาก ETF ได้รับการอนุมัติ ปริมาณการซื้อขาย Bitcoin ก็พุ่งสูงขึ้นและมีเงินทุนไหลเข้าอย่างแข็งแกร่ง กราฟของ Chainalysis แสดงให้เห็นว่าหลังจากการเปิดตัว ETF ปริมาณการซื้อขายรายวันของ Bitcoin พุ่งสูงถึงเกือบ 1 หมื่นล้านดอลลาร์สหรัฐในเดือนมีนาคม โดยมีเงินทุนไหลเข้าสะสมสูงกว่า ETF ทองคำตัวแรกที่เปิดตัวในปี 2005 อย่างมาก เหตุการณ์นี้ไม่เพียงแต่ผลักดันให้ราคา Bitcoin พุ่งสูงขึ้นเป็นประวัติการณ์ แต่ที่สำคัญกว่านั้นคือ Bitcoin กำลังเปลี่ยนแปลงโครงสร้างฐานผู้ใช้และพลวัตของตลาด ทำให้ Bitcoin เชื่อมโยงกับระบบการเงินแบบดั้งเดิมอย่างใกล้ชิดยิ่งขึ้น
ไม่มีสินทรัพย์ใดที่สมบูรณ์แบบ การสร้างพอร์ตโฟลิโอให้อยู่รอดได้ในทุกวัฏจักร
BTC/ETH คือ "ราชาแห่งการเติบโต" ที่ไม่มีใครโต้แย้งได้ในช่วงทศวรรษที่ผ่านมา โดยให้ผลตอบแทนสูงอย่างเหนือชั้นที่สินทรัพย์แบบดั้งเดิมใด ๆ ไม่สามารถเทียบเคียงได้ อย่างไรก็ตาม ผลตอบแทนนี้มาพร้อมกับความผันผวนอย่างรุนแรงและการขาดทุนจำนวนมาก ความสัมพันธ์ที่เพิ่มขึ้นกับตลาดแบบดั้งเดิมทำให้มูลค่าของ BTC/ETH ในฐานะผู้กระจายความเสี่ยงอย่างแท้จริงลดลง เหมาะสำหรับผู้ที่มีความสามารถในการรับความเสี่ยงสูงและมุ่งมั่นในการถือครองสินทรัพย์ระยะยาว
S&P 500 คือ "ตัวถ่วงดุล" ของพอร์ตโฟลิโอระยะยาว ให้การเติบโตแบบทบต้นที่ยอดเยี่ยมและยั่งยืน และแสดงให้เห็นถึงความสมดุลที่เหมาะสมทั้งในอัตราส่วน Sharpe และ Karma ที่ปรับความเสี่ยงแล้ว แม้ว่าทองคำอาจเผชิญกับภาวะถดถอยเป็นระยะๆ แต่ความยืดหยุ่นที่แข็งแกร่งและแรงสนับสนุนจากเศรษฐกิจที่แท้จริงทำให้ทองคำเป็นสินทรัพย์หลักที่สำคัญในทุกพอร์ตการลงทุน
ในฐานะสินทรัพย์เก็บมูลค่าที่มีมาช้านาน ทองคำให้ผลตอบแทนสัมบูรณ์ที่จำกัด แต่ยังคงเป็น "กรมธรรม์ประกันภัย" ที่ขาดไม่ได้ ท่ามกลางความไม่แน่นอนทางเศรษฐกิจมหภาค ความเสี่ยงทางภูมิรัฐศาสตร์ และข้อสงสัยเกี่ยวกับระบบการเงินที่อิงกับสินเชื่อ มูลค่าของทองคำในพอร์ตการลงทุนสินทรัพย์ไม่ได้อยู่ที่การรุก แต่อยู่ที่การป้องกัน
สถานะ "สินทรัพย์ปลอดภัย" แบบดั้งเดิมของพันธบัตรรัฐบาลสหรัฐฯ ถูกท้าทายอย่างรุนแรงในช่วงวัฏจักรการขึ้นอัตราดอกเบี้ยที่ไม่เคยเกิดขึ้นมาก่อน ซึ่งเตือนผู้ใช้ว่า "ปราศจากความเสี่ยง" เป็นเพียงแนวคิดเชิงเปรียบเทียบเท่านั้น ถึงกระนั้น สินทรัพย์นี้ก็ยังคงเป็นหนึ่งในสินทรัพย์ที่มีสภาพคล่องและได้รับการจัดอันดับความน่าเชื่อถือสูงที่สุดในโลก และบทบาทพื้นฐานในการสร้างเสถียรภาพและสภาพคล่องในพอร์ตการลงทุนนั้นยากที่จะทดแทนได้ในระยะสั้น
ดังนั้น คำถามคลาสสิกนี้จึงมีคำตอบ: คุณควรเลือกกลยุทธ์การลงทุนแบบคงที่หรือกลยุทธ์การลงทุนครั้งเดียว
ในระยะยาว กลยุทธ์การลงทุนแบบคงที่ได้แสดงให้เห็นถึงข้อได้เปรียบที่สำคัญสำหรับสินทรัพย์ที่มีความผันผวนสูง (BTC/ETH) การซื้อหุ้นเพิ่มในช่วงราคาต่ำ การลงทุนอย่างสม่ำเสมอจะช่วยลดต้นทุน ลดความเสี่ยงด้านจังหวะเวลา และท้ายที่สุดก็ให้ผลตอบแทนที่สูงมาก ทั้งหมดนี้ช่วยลดความเครียดทางจิตใจได้น้อยกว่าการลงทุนแบบก้อนเดียว สำหรับสินทรัพย์ที่มีการเติบโตที่มั่นคง (SPY) เนื่องจากแนวโน้มขาขึ้นในระยะยาวของตลาดหุ้น กลยุทธ์การลงทุนแบบก้อนเดียวจึงให้ผลตอบแทนที่ดีกว่ากลยุทธ์การลงทุนแบบปกติเป็นส่วนใหญ่ ทำให้กองทุนได้รับประโยชน์จากการเติบโตแบบทบต้นของตลาดได้เร็วและเต็มที่ยิ่งขึ้น สำหรับสินทรัพย์ที่มีการเติบโตต่ำ (GLD/IEF) ผลลัพธ์สุดท้ายของทั้งสองกลยุทธ์มีความคล้ายคลึงกัน โดยไม่ได้ให้ผลตอบแทนที่พุ่งสูง สรุปได้ว่า การลงทุนอย่างสม่ำเสมอเป็นกลยุทธ์ที่มีประสิทธิภาพสำหรับการจัดการสินทรัพย์ที่มีความผันผวนสูง เช่น Bitcoin แต่สำหรับการเติบโตที่มั่นคงในระยะยาวของตลาดหุ้น การลงทุนแบบก้อนตั้งแต่เนิ่นๆ มักจะเป็นตัวเลือกที่ดีกว่า ไม่ว่าคุณจะชอบกลยุทธ์การลงทุนอย่างสม่ำเสมอขั้นพื้นฐาน กลยุทธ์ Smart Arbitrage กลยุทธ์ Short-term Grid หรือกลยุทธ์ Advanced Signal หรือ Iceberg OKX Strategy Trading ก็สามารถตอบสนองความต้องการของคุณได้ในที่เดียว“จอกศักดิ์สิทธิ์” ของการจัดสรรสินทรัพย์ไม่ใช่การค้นหาสินทรัพย์ที่เหมาะสมที่สุดเพียงตัวเดียว แต่คือการทำความเข้าใจอย่างลึกซึ้งและผสมผสานลักษณะเฉพาะของสินทรัพย์ต่างๆ เข้าด้วยกันอย่างเชี่ยวชาญ พอร์ตโฟลิโอที่แข็งแกร่งควรใช้ประโยชน์จากความแข็งแกร่งของสินทรัพย์คริปโตเพื่อสร้างผลตอบแทนส่วนเกิน อาศัยสินทรัพย์ที่มีสินทรัพย์ส่วนทุนเพื่อขับเคลื่อนการเติบโตระยะยาว และจัดสรรความมั่นคงของทองคำและพันธบัตรเพื่อป้องกันความเสี่ยงที่ไม่อาจคาดเดาได้ ข้อมูลสิบปีแสดงให้เห็นว่าตลาดมีการพัฒนาอย่างต่อเนื่อง และไม่มีผู้ชนะตลอดกาล “ราชาแห่งสินทรัพย์” ที่แท้จริงอาจไม่ได้อยู่ในสินทรัพย์ใดสินทรัพย์หนึ่ง แต่อยู่ในกรอบการซื้อขายที่มีเหตุผล ซึ่งเข้าใจและใช้ประโยชน์จากลักษณะของสินทรัพย์ต่างๆ อย่างลึกซึ้ง ข้อจำกัดความรับผิดชอบ: บทความนี้ใช้เพื่อการอ้างอิงเท่านั้น บทความนี้สะท้อนมุมมองของผู้เขียนและไม่จำเป็นต้องสะท้อนถึงจุดยืนของ OKX บทความนี้ไม่ได้มีวัตถุประสงค์เพื่อ (i) คำแนะนำหรือข้อเสนอแนะด้านการลงทุน (ii) ข้อเสนอหรือการชักชวนให้ซื้อ ขาย หรือถือครองสินทรัพย์ดิจิทัล หรือ (iii) คำแนะนำทางการเงิน บัญชี กฎหมาย หรือภาษี เราไม่รับประกันความถูกต้อง ความสมบูรณ์ หรือประโยชน์ของข้อมูลนี้ การถือครองสินทรัพย์ดิจิทัล (รวมถึง Stablecoin และ NFT) มีความเสี่ยงสูงและอาจมีความผันผวนอย่างมาก ผลตอบแทนในอดีตไม่ได้บ่งชี้ถึงผลตอบแทนในอนาคต และผลการดำเนินงานในอดีตก็ไม่ได้บ่งชี้ถึงผลลัพธ์ในอนาคต คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายหรือการถือครองสินทรัพย์ดิจิทัลเหมาะสมกับคุณหรือไม่ โดยพิจารณาจากสถานการณ์ทางการเงินของคุณ โปรดปรึกษาผู้เชี่ยวชาญด้านกฎหมาย ภาษี หรือการลงทุนของคุณเกี่ยวกับสถานการณ์เฉพาะของคุณ คุณเป็นผู้รับผิดชอบแต่เพียงผู้เดียวในการทำความเข้าใจและปฏิบัติตามกฎหมายและข้อบังคับท้องถิ่นที่เกี่ยวข้อง
บทความนี้เป็นบทความสนับสนุนและไม่ได้สะท้อนมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง