



CoinGlass: รายงานตลาดอนุพันธ์คริปโตเคอร์เรนซีปี 2025
แหล่งที่มาดั้งเดิม: CoinGlass
การแนะนำ
ปี 2025 ถือเป็นจุดเปลี่ยนเชิงโครงสร้างที่ชัดเจนในการวิวัฒนาการของตลาดสกุลเงินดิจิทัล ในปีนั้น สินทรัพย์ดิจิทัลจะเปลี่ยนจากขั้นตอนที่เน้นการทดลองในกลุ่มเฉพาะไปสู่การฝังตัวอยู่ในระบบการเงินกระแสหลักมากขึ้น โดยจะมีการปรับโครงสร้างเกิดขึ้นในโครงสร้างของผู้เข้าร่วมตลาด เครื่องมือการซื้อขาย และสภาพแวดล้อมด้านกฎระเบียบ
ตลาดอนุพันธ์มีการขยายตัวอย่างมีนัยสำคัญในปี 2025 โดยมีโครงสร้างตลาดที่ซับซ้อนมากขึ้นอย่างเห็นได้ชัด รูปแบบเดิมที่ขับเคลื่อนด้วยปัจจัยเดียว ซึ่งส่วนใหญ่ขึ้นอยู่กับการเก็งกำไรของนักลงทุนรายย่อยที่มีเลเวอเรจสูง ถูกแทนที่ด้วยความต้องการซื้อขายของสถาบันที่มีความหลากหลายมากขึ้น นำไปสู่ยุคใหม่ของ "การครอบงำของเงินทุนสถาบัน โดยมีโครงสร้างพื้นฐานที่สอดคล้องและเทคโนโลยีแบบกระจายอำนาจพัฒนาไปพร้อมกัน" ในด้านหนึ่ง เงินทุนทางการเงินแบบดั้งเดิมเข้าสู่ตลาดในวงกว้างขึ้นและมีเส้นทางที่ชัดเจนและสอดคล้องมากขึ้นผ่านช่องทางต่างๆ เช่น BTC spot ETF, ออปชั่น, ฟิวเจอร์สที่สอดคล้อง และการควบรวมกิจการ ความต้องการในการป้องกันความเสี่ยงและการซื้อขายส่วนต่างราคาค่อยๆ เปลี่ยนไปสู่ผลิตภัณฑ์ที่ซื้อขายในตลาดหลักทรัพย์ ซึ่งผลักดันให้ CME เติบโตขึ้นอย่างมีโครงสร้าง: หลังจากแซงหน้า Binance ขึ้นเป็นแพลตฟอร์มถือครองฟิวเจอร์ส BTC ที่ใหญ่ที่สุดในโลกในปี 2024 CME ก็ได้เสริมสร้างตำแหน่งที่โดดเด่นในตลาดอนุพันธ์ BTC ในปี 2025 และเป็นครั้งแรกที่การถือครองและการมีส่วนร่วมในการซื้อขายในตลาดอนุพันธ์ ETH ของ CME เข้าใกล้ขนาดของนักลงทุนรายย่อยของ Binance ในทางกลับกัน อนุพันธ์บนบล็อกเชน ซึ่งอาศัยสถาปัตยกรรมที่เน้นความตั้งใจและแอปพลิเคชันเชนประสิทธิภาพสูง ได้เข้ามาแทนที่อนุพันธ์แบบรวมศูนย์ในสถานการณ์เฉพาะกลุ่ม โดยเฉพาะอย่างยิ่งในการซื้อขายที่ทนทานต่อการเซ็นเซอร์และการดำเนินการกลยุทธ์ที่ประกอบขึ้นได้ และเริ่มสร้างแรงกดดันด้านการแข่งขันอย่างมากต่อ CEX ในส่วนแบ่งตลาดรอบนอก
ความซับซ้อนที่เพิ่มขึ้นและห่วงโซ่เลเวอเรจที่ลึกขึ้นได้เพิ่มความเสี่ยงเชิงระบบขึ้นพร้อมกัน เหตุการณ์รุนแรงที่เกิดขึ้นในปี 2025 ถือเป็นการทดสอบความเครียดที่ไม่เคยเกิดขึ้นมาก่อนสำหรับกลไกการวางมาร์จิน กฎการชำระบัญชี และเส้นทางการส่งผ่านความเสี่ยงข้ามแพลตฟอร์มที่มีอยู่ ผลกระทบของเหตุการณ์เหล่านี้ขยายวงกว้างเกินกว่าสินทรัพย์หรือแพลตฟอร์มเดียว ทำให้ต้องมีการประเมินความแข็งแกร่งของระบบนิเวศอนุพันธ์ทั้งหมดอีกครั้ง
สิ่งสำคัญคือต้องเน้นย้ำว่าการเปลี่ยนแปลงที่กล่าวมาข้างต้นเป็นเพียงส่วนเล็ก ๆ ของการปรับโครงสร้างตลาดในปี 2025 เท่านั้น นอกเหนือจากเรื่องราวระดับมหภาคและเหตุการณ์สุดขั้วแล้ว การเกิดขึ้นของ Perp DEX การขยายตัวอย่างกว้างขวางของ Stablecoin การวางระบบ RWA การพัฒนาสถาปัตยกรรม DAT การพัฒนาตลาดการคาดการณ์บนบล็อกเชน และการค่อย ๆ บังคับใช้กรอบการกำกับดูแลในเขตอำนาจศาลหลัก ๆ ล้วนประกอบกันเป็นพื้นฐานหลายมิติของปีนั้น การเปลี่ยนแปลงโครงสร้างภายในและการเปลี่ยนแปลงภายนอกเหล่านี้ผสมผสานกันเพื่อสร้างภาพรวมและจุดเริ่มต้นสำหรับการวิเคราะห์ตลาดอนุพันธ์คริปโตในปี 2025
ภาพรวมตลาด
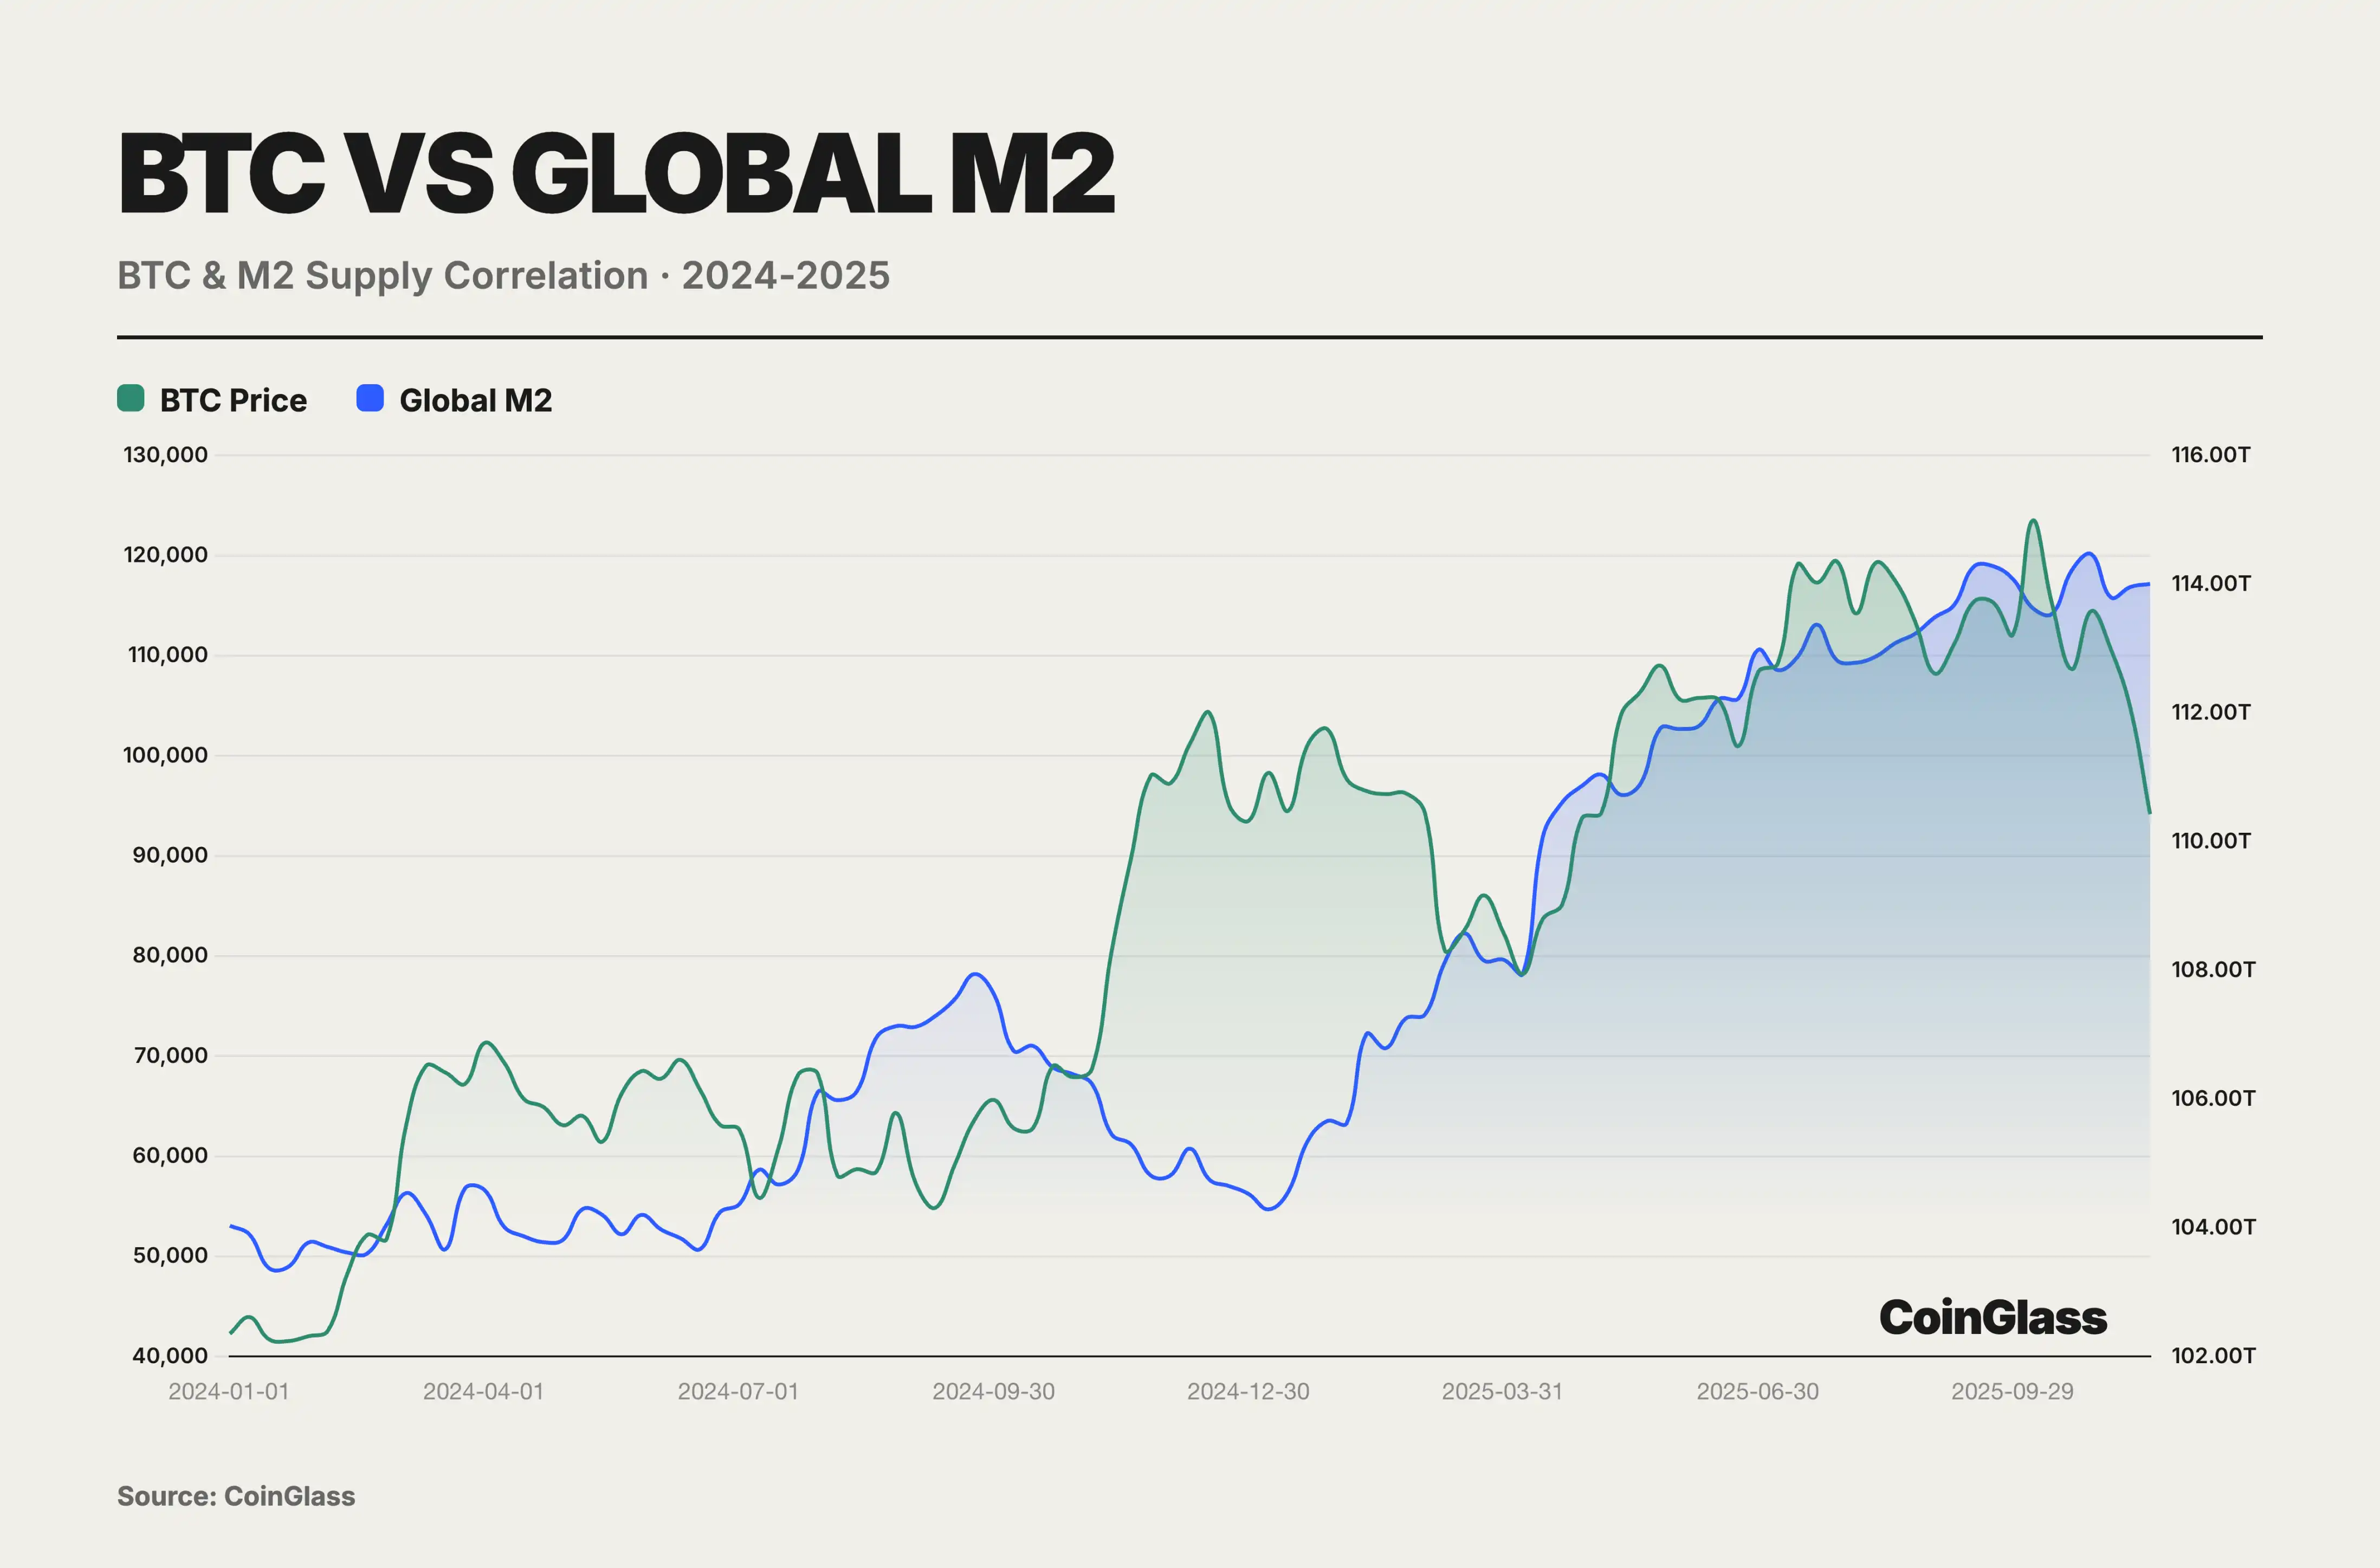
ในช่วงการผ่อนคลายทางการเงินและตลาดกระทิงปี 2024-2025 นั้น BTC ใกล้เคียงกับสินทรัพย์ที่มีความเสี่ยงสูงที่มีค่าเบต้าสูงมากกว่าที่จะเป็นเครื่องมือป้องกันเงินเฟ้อโดยอิสระ ความสัมพันธ์ตลอดทั้งปีกับปริมาณเงิน M2 ทั่วโลก (0.78%) บดบังการแยกตัวเชิงโครงสร้างในช่วงครึ่งหลังของปี ในขณะที่การลดลงในเดือนพฤศจิกายนยืนยันถึงลักษณะของสินทรัพย์ที่มีความเสี่ยงสูงที่มีค่าเบต้าสูง การซื้อ BTC ไม่ใช่การป้องกันเงินเฟ้อ แต่เป็นการซื้อเพื่อเพิ่มสภาพคล่อง เมื่อสภาพคล่องตึงตัว BTC จะเป็นสิ่งแรกที่ถูกขายออกไป ท่ามกลางสถานการณ์ที่เฟดเริ่มวงจรการลดอัตราดอกเบี้ยและการผ่อนคลายทางการเงินครั้งใหญ่ของธนาคารกลางทั่วโลก BTC พุ่งขึ้นจาก 40,000 ดอลลาร์เป็น 126,000 ดอลลาร์ ผลตอบแทนส่วนเกินนี้เกิดจากค่าสัมประสิทธิ์เบต้า 2.5-3.0 เป็นหลัก กล่าวคือ การตอบสนองแบบใช้ประโยชน์จากการขยายตัวของสภาพคล่อง มากกว่าการค้นหาคุณค่าโดยอิสระ
ความไม่แน่นอนทางภูมิรัฐศาสตร์และนโยบายกลายเป็นปัจจัยสำคัญที่มีอิทธิพลต่อตลาดในปี 2025 ในขณะที่ความซับซ้อนของสภาพแวดล้อมทางเศรษฐกิจมหภาคตลอดทั้งปีได้สร้างเรื่องราวการซื้อขายมากมายสำหรับตลาดอนุพันธ์ การกลับมาทวีความรุนแรงของความตึงเครียดทางการค้าระหว่างสหรัฐฯ และจีน การรักษาสมดุลที่ยากลำบากของธนาคารกลางสหรัฐฯ ระหว่างการลดอัตราดอกเบี้ยและภาวะเงินเฟ้อที่เกิดขึ้นซ้ำๆ การถอยกลับของการซื้อขายเก็งกำไรที่เกิดจากการปรับนโยบายการเงินให้เป็นปกติของธนาคารแห่งญี่ปุ่น และนโยบายที่เป็นมิตรกับคริปโตเคอร์เรนซีอย่างแข็งขันของรัฐบาลสหรัฐฯ ชุดใหม่ ล้วนผสมผสานกันเพื่อสร้างแรงผลักดันทางเศรษฐกิจมหภาคที่ซับซ้อน ส่งผลให้เกิดความผันผวนอย่างต่อเนื่องและโอกาสในการเก็งกำไรอย่างมากในตลาดอนุพันธ์ โดยรวมแล้ว คริปโตเคอร์เรนซียังคงมีพฤติกรรมคล้ายกับสินทรัพย์เสี่ยง ในฐานะสินทรัพย์ที่มีความเสี่ยงสูง คริปโตเคอร์เรนซีแสดงให้เห็นถึงความอ่อนไหวอย่างมากต่อสภาวะสภาพคล่องทั่วโลกและการเปลี่ยนแปลงนโยบายของธนาคารกลางตลอดทั้งปี
ในปี 2025 เขตอำนาจศาลหลัก ๆ แสดงให้เห็นรูปแบบของ "ทิศทางที่มาบรรจบกันแต่เส้นทางที่แตกต่างกัน" ในการกำกับดูแลอนุพันธ์คริปโต ภายใต้รัฐบาลใหม่ สหรัฐอเมริกาเปลี่ยนไปใช้กรอบการกำกับดูแลที่เน้นกฎหมายและการออกใบอนุญาต โดยผนวกสินทรัพย์ดิจิทัลเข้ากับยุทธศาสตร์ทางการเงินของประเทศ และลดความไม่แน่นอนของ "การกำกับดูแลที่เน้นการบังคับใช้" ในอดีตผ่านชุดกฎหมายต่างๆ รวมถึงกฎหมาย GENIUS Act สหภาพยุโรป ภายใต้กรอบที่มีอยู่ เช่น MiCA และ MiFID ยังคงใช้วิธีการที่เข้มงวดโดยมุ่งเน้นที่การคุ้มครองผู้บริโภคและข้อจำกัดด้านเลเวอเรจ โดยกำหนดอุปสรรคในการเข้าสู่ตลาดที่เข้มงวดมากขึ้นสำหรับอนุพันธ์ค้าปลีกที่มีเลเวอเรจสูง ความแตกต่างที่สำคัญเกิดขึ้นในเอเชีย: จีนแผ่นดินใหญ่ยังคงรักษาสถานะกดดันสูงต่อการซื้อขายคริปโต ในขณะที่ฮ่องกงและสิงคโปร์วางตำแหน่งเป็นสนามทดสอบการปฏิบัติตามกฎระเบียบ แข่งขันกันเพื่อธุรกิจการกำหนดราคาและการชำระบัญชีของสถาบันผ่านระบบการออกใบอนุญาตและรายการผลิตภัณฑ์ที่ได้รับอนุญาต การเปิดตัวสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลาของ BTC และ ETH ในตลาดหลักทรัพย์สิงคโปร์ ถือเป็นการเริ่มต้นของการบูรณาการผลิตภัณฑ์ที่เกี่ยวข้องกับสกุลเงินดิจิทัลเข้ากับโครงสร้างพื้นฐานทางการเงินแบบดั้งเดิม สหรัฐอาหรับเอมิเรตส์ ซึ่งใช้ประโยชน์จากกรอบการกำกับดูแลสินทรัพย์ดิจิทัลที่เป็นหนึ่งเดียว ได้เร่งดึงดูดบริษัทคริปโตและแพลตฟอร์มการซื้อขาย ทำให้ตนเองเป็นศูนย์กลางการปฏิบัติตามกฎระเบียบในระดับภูมิภาค โดยรวมแล้ว การกำกับดูแลอนุพันธ์ DeFi กำลังค่อยๆ บรรจบกันไปสู่หลักการ "ธุรกิจเดียวกัน ความเสี่ยงเดียวกัน การกำกับดูแลเดียวกัน" ซึ่งบ่งชี้ถึงการบรรจบกันอย่างค่อยเป็นค่อยไปของข้อกำหนดด้านการปฏิบัติตามกฎระเบียบระหว่างตลาดบนบล็อกเชนและนอกบล็อกเชน
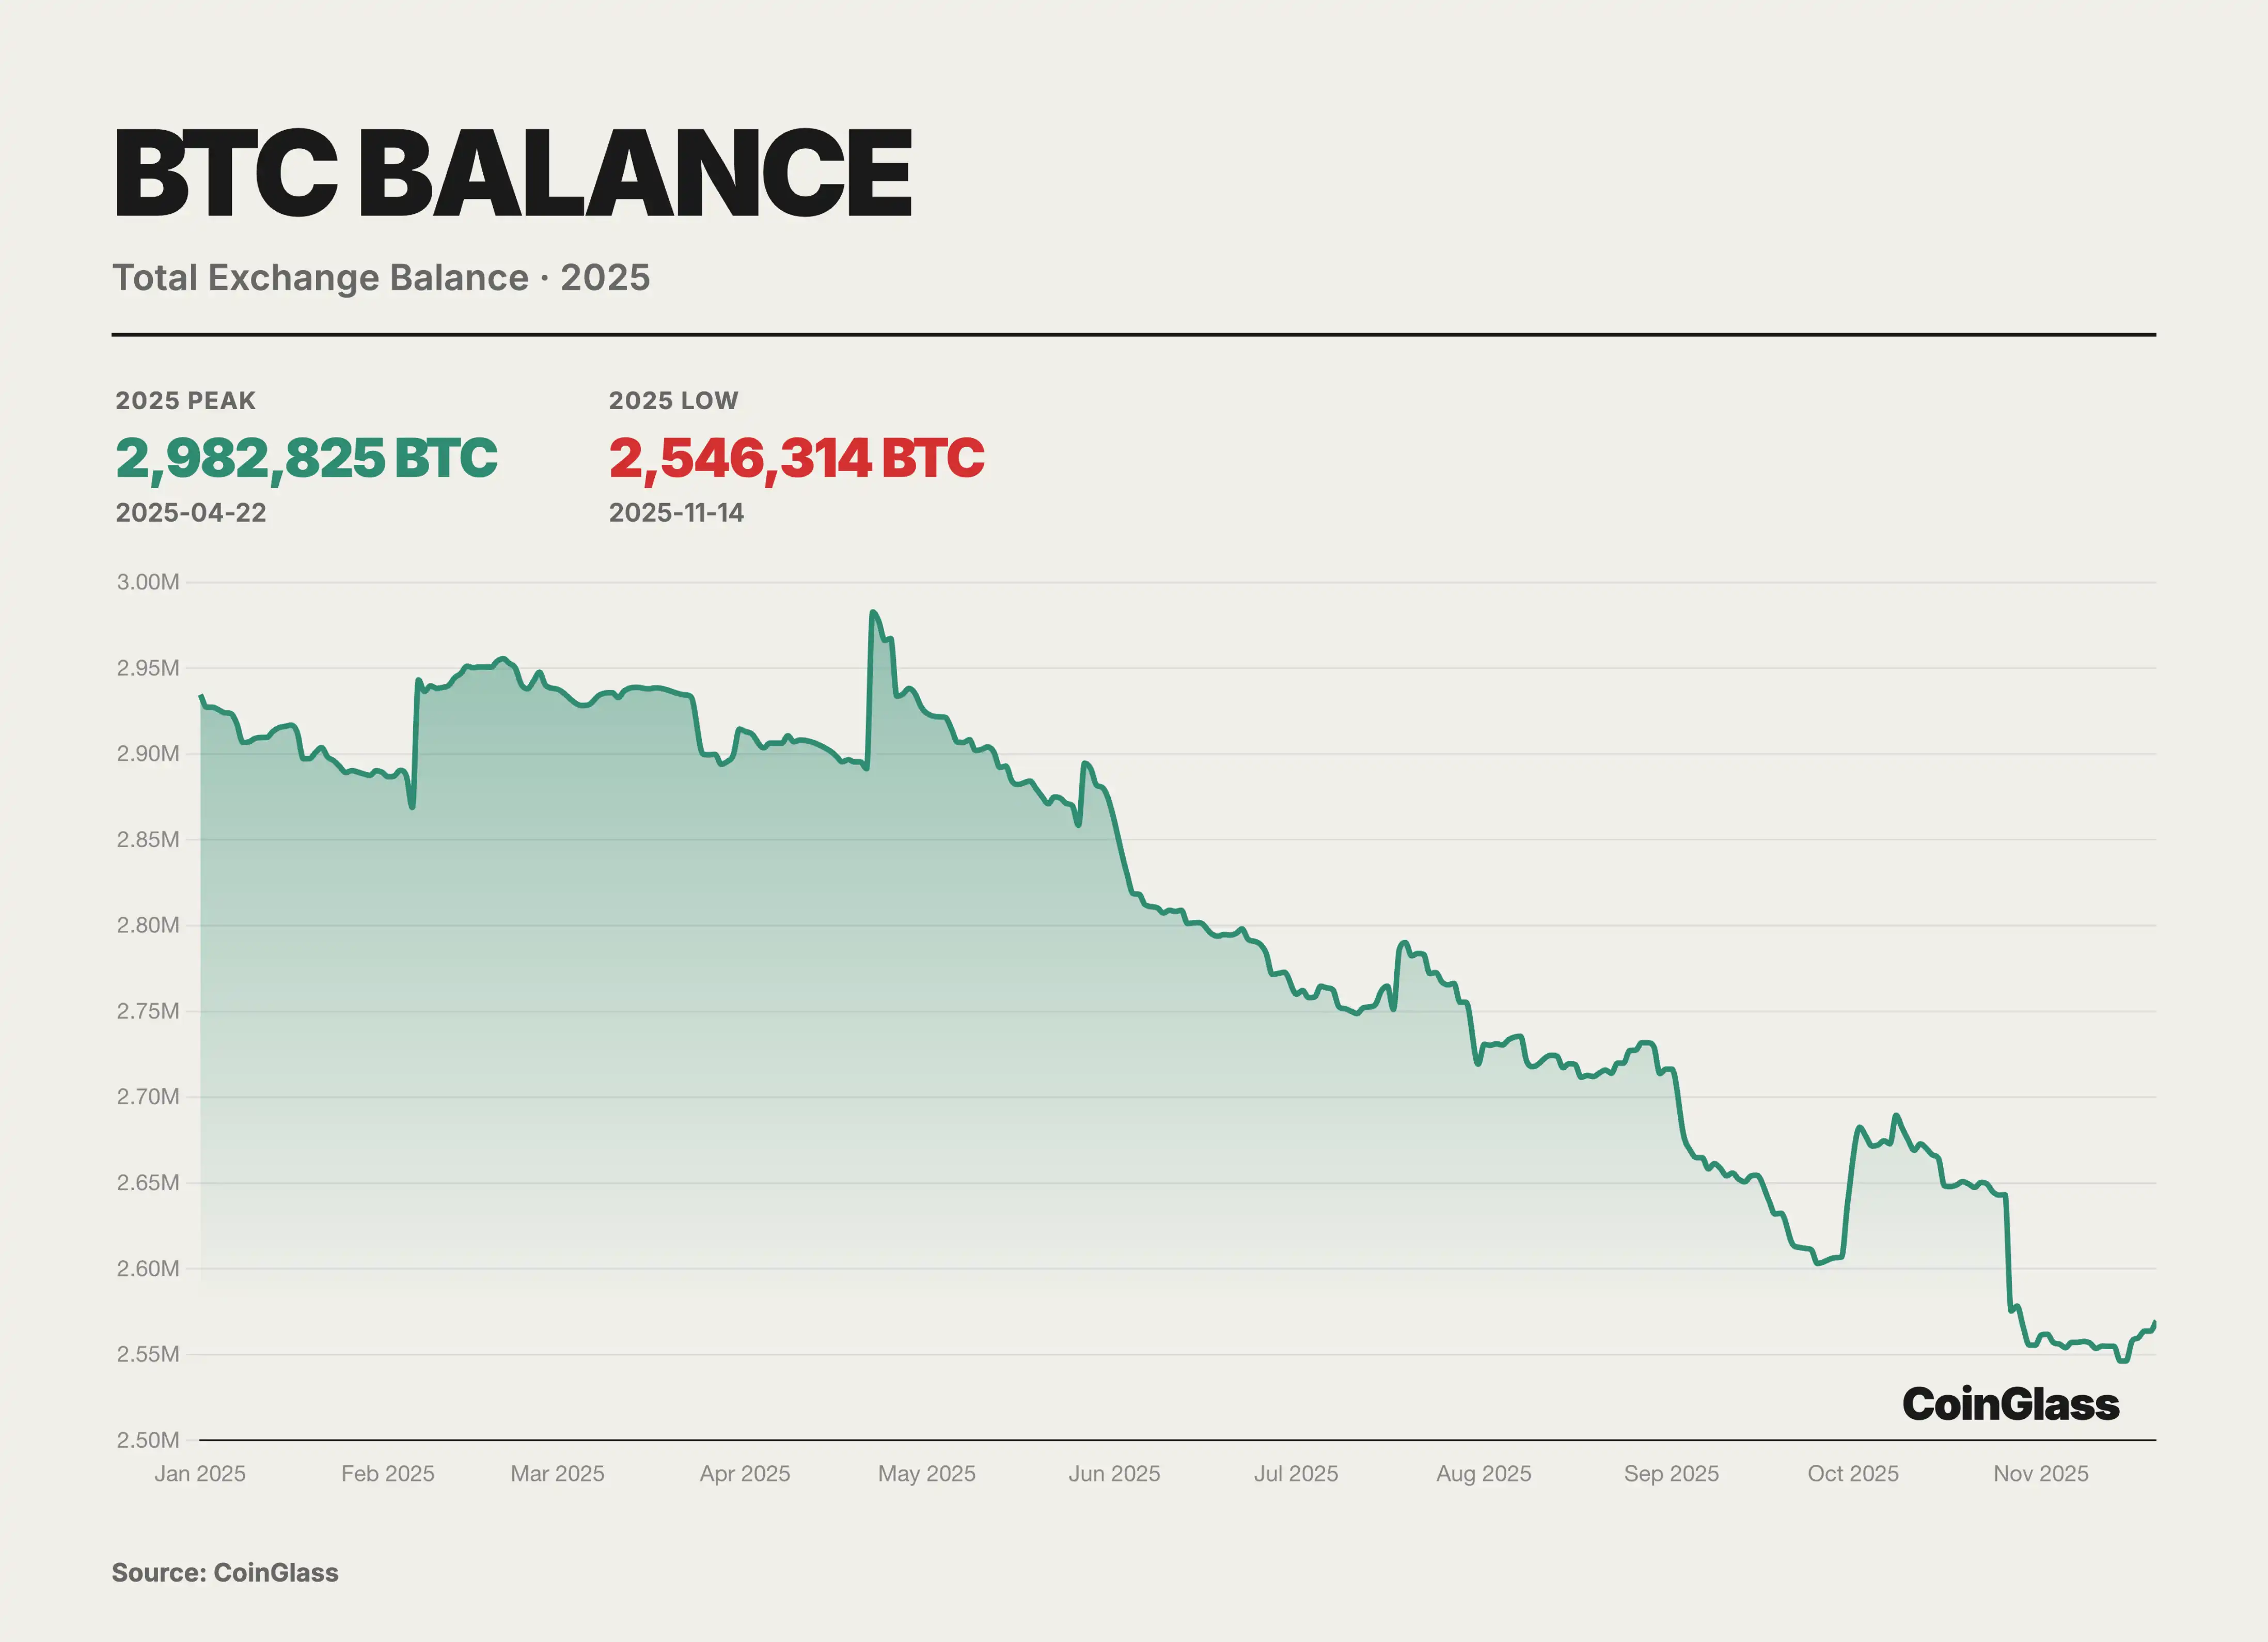
ในปี 2025 โครงสร้างอุปทานของ BTC ในระดับแพลตฟอร์มการซื้อขายแสดงให้เห็นสัญญาณของการปรับสมดุลอย่างชัดเจน ยอดคงเหลือโดยรวมของ BTC ในทุกแพลตฟอร์มการซื้อขายลดลงอย่างเป็นขั้นเป็นตอน โดยเข้าสู่ช่วงการระบายสต็อกอย่างต่อเนื่องนับตั้งแต่จุดสูงสุดในเดือนเมษายน ข้อมูลจาก CoinGlass แสดงให้เห็นว่าหลังจากที่แตะจุดสูงสุดที่ประมาณ 2.98 ล้านเหรียญ BTC ในช่วงประมาณวันที่ 22 เมษายน ปริมาณสำรอง BTC ในตลาดแลกเปลี่ยนลดลงอย่างเป็นขั้นเป็นตอนในเดือนต่อๆ มา ลดลงเหลือประมาณ 2.54 ล้านเหรียญ BTC ในกลางเดือนพฤศจิกายน โดยมีการไหลออกสุทธิประมาณ 430,000 เหรียญ BTC ลดลงประมาณ 15%
การถอนโทเค็นในรอบนี้สะท้อนให้เห็นถึงการย้ายโทเค็นจากแพลตฟอร์มการซื้อขายไปยังที่อยู่แบบดูแลเอง และการเปลี่ยนแปลงเชิงโครงสร้างของความต้องการซื้อขายไปสู่ "การหมุนเวียนต่ำ การถือครองระยะยาว" มากกว่าการลดลงของแรงกดดันในการขายระยะสั้นเพียงอย่างเดียว เมื่อโทเค็นที่ซื้อขายได้ถูกถอนออกจากแพลตฟอร์มการซื้อขายอย่างต่อเนื่อง จะช่วยเพิ่มราคาธุรกรรมส่วนเพิ่มและขยายผลกำไรตามวัฏจักรในช่วงที่ราคาสูงขึ้น อย่างไรก็ตาม นั่นหมายความว่าหากความคาดหวังทางเศรษฐกิจมหภาคหรือแนวโน้มราคากลับทิศทาง การกลับมาของเงินสำรองบางส่วนที่เคยออกจากตลาดแลกเปลี่ยนอาจสร้างแรงกดดันในการขายและความผันผวนที่เพิ่มขึ้นในสมุดคำสั่งซื้อขายที่บางลง
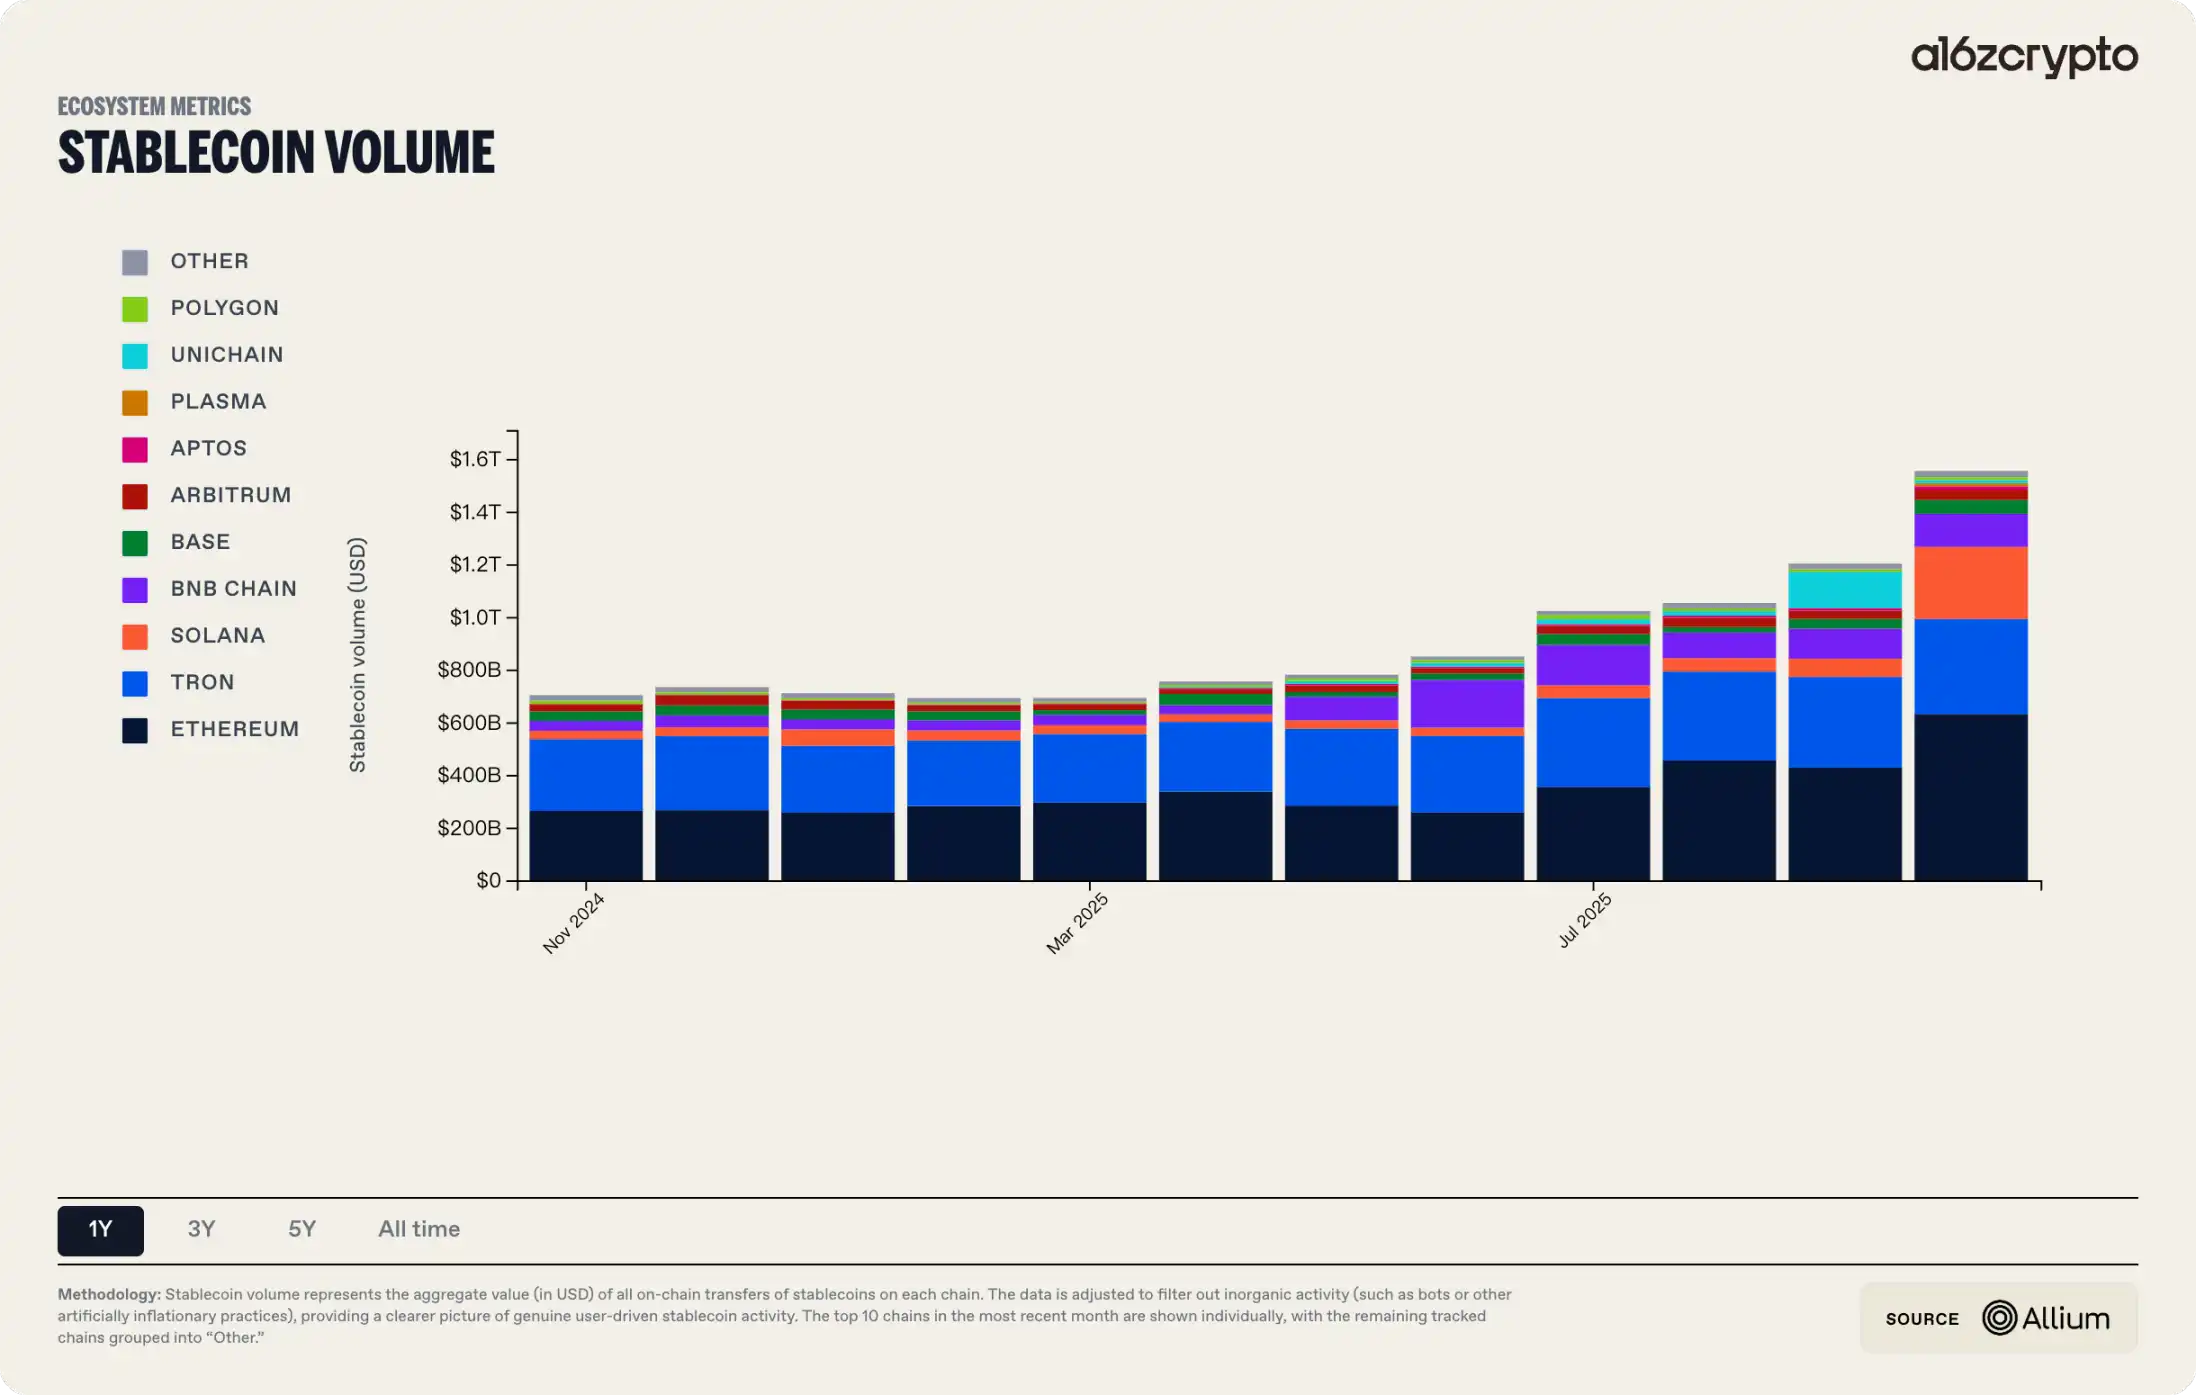
ในปี 2025 สเตเบิลคอยน์และ DAT ขยายตัวทั้งในด้านขนาดและสถานการณ์การใช้งาน เริ่มเชื่อมต่อโดยตรงกับระบบการเงินแบบดั้งเดิมในระดับขอบเขต มูลค่าตลาดรวมของสเตเบิลคอยน์เคยสูงเกิน 230 พันล้านดอลลาร์สหรัฐ โดยมีมูลค่าการชำระเงินบนบล็อกเชนต่อปีประมาณ 1.5 ล้านล้านดอลลาร์สหรัฐ ด้วยการสนับสนุนจากกฎหมายต่างๆ เช่น GENIUS Act สเตเบิลคอยน์จึงค่อยๆ แข็งแกร่งขึ้นในฐานะชั้นการชำระเงินพื้นฐานสำหรับการชำระเงินข้ามพรมแดนและการเงินบนบล็อกเชน โมเดล DAT ผ่านทางหุ้นหรือกองทุนที่สอดคล้องกับกฎระเบียบ ช่วยให้นักลงทุนสถาบันแบบดั้งเดิมมีเส้นทางมาตรฐานในการเข้าถึงสินทรัพย์คริปโต ในช่วงสูงสุด มูลค่าตลาดของ BTC และ ETH ที่ถือครองอยู่สูงเกิน 140 พันล้านดอลลาร์สหรัฐ ซึ่งเพิ่มขึ้นมากกว่าสามเท่าเมื่อเทียบกับปีก่อนหน้า RWA ทำหน้าที่เป็นตัวกลางสำคัญในกระบวนการนี้ โดยยึดกระแสเงินสดของสินทรัพย์ในโลกแห่งความเป็นจริงไว้ด้านหนึ่ง และเชื่อมต่อระบบการชำระเงินและการประเมินมูลค่าบนบล็อกเชนของสเตเบิลคอยน์และ DAT ในอีกด้านหนึ่ง รายงาน BCG-Ripple 2025 คาดการณ์ว่าตลาดสินทรัพย์โทเคไนซ์จะขยายตัวจากปัจจุบันประมาณ 600 พันล้านดอลลาร์สหรัฐ ด้วยอัตราการเติบโตเฉลี่ยต่อปีประมาณ 53% ไปสู่เกือบ 18.9 ล้านล้านดอลลาร์สหรัฐภายในปี 2033 ซึ่งเป็นพื้นฐานสมมติฐานด้านขนาดสำหรับการเปลี่ยนแปลงนี้
ปี 2025 ยังเป็นจุดเปลี่ยนสำคัญสำหรับอนุพันธ์แบบกระจายอำนาจ โดยเปลี่ยนจากแนวคิดต้นแบบไปสู่การแข่งขันในตลาดอย่างแท้จริง โปรโตคอลอนุพันธ์บนบล็อกเชนกระแสหลักมีความก้าวหน้าอย่างมากในด้านสถาปัตยกรรมทางเทคนิค รูปแบบผลิตภัณฑ์ และประสบการณ์ผู้ใช้ เริ่มนำเสนอทางเลือกที่น่าสนใจให้กับข้อได้เปรียบในการซื้อขายและการลงรายการของตลาดแลกเปลี่ยนแบบรวมศูนย์ (CEX) สถาปัตยกรรมแอปพลิเคชันเชนประสิทธิภาพสูง ตัวอย่างเช่น Hyperliquid ได้พิสูจน์แล้วว่าโครงสร้างพื้นฐานแบบกระจายอำนาจสามารถแข่งขันกับแพลตฟอร์มการจับคู่แบบรวมศูนย์ได้โดยตรงในสถานการณ์เฉพาะในแง่ของปริมาณงาน ความหน่วง และประสิทธิภาพของเงินทุน สถาปัตยกรรมที่เน้นความตั้งใจกลายเป็นกระบวนทัศน์หลักสำหรับการยกระดับประสบการณ์ผู้ใช้ DeFi ในปี 2025: ผู้ใช้เพียงแค่ต้องระบุสถานะเป้าหมาย และ Solver หรือตัวแทน AI จะค้นหาเส้นทางการดำเนินการที่เหมาะสมที่สุดนอกบล็อกเชนก่อนที่จะส่งไปยังการชำระเงินบนบล็อกเชน ซึ่งช่วยลดเกณฑ์การดำเนินการสำหรับธุรกรรมที่ซับซ้อนได้อย่างมาก
ในปี 2025 การเปิดตัว RWA บนบล็อกเชนถือเป็นก้าวสำคัญสำหรับอุตสาหกรรมคริปโตเคอร์เรนซี ซึ่งเป็นการบ่งชี้ถึงการก้าวเข้าสู่กระแสหลัก การเติบโตส่วนใหญ่เกิดจากสองปัจจัยหลัก ได้แก่ ประการแรก สภาพแวดล้อมด้านกฎระเบียบที่ผ่อนคลายลงเล็กน้อย โดยสหรัฐฯ พยายามปรับเปลี่ยนบทบาทของตนในฐานะศูนย์กลางทางการเงินของคริปโตเคอร์เรนซี ทำให้พันธบัตรและหุ้นของกระทรวงการคลังสหรัฐฯ กลายเป็นสินทรัพย์หลักสำหรับการแปลงเป็นโทเค็น และประการที่สอง ความต้องการที่แท้จริงที่แข็งแกร่ง นักลงทุนทั่วโลกจำนวนมากขาดช่องทางโดยตรงและสะดวกในการซื้อขายหุ้นสหรัฐฯ และการแปลงเป็นโทเค็นช่วยลดอุปสรรคในการเข้าถึงที่เกิดจากสัญชาติและภูมิภาคได้ในระดับหนึ่ง ข้อมูลจาก Token Terminal แสดงให้เห็นว่ามูลค่าตลาดของโทเค็นหุ้นเพิ่มขึ้น 2695% ในปี 2025
ในขณะเดียวกัน อิทธิพลของแบรนด์จากแพลตฟอร์มการออกและการซื้อขายชั้นนำก็ค่อยๆ ปรากฏให้เห็น: Ondo และ xStocks รวมถึงแพลตฟอร์มอื่นๆ ได้กลายเป็นผู้เล่นสำคัญในเรื่องของ RWA โดยมุ่งเน้นไปที่สินทรัพย์ทางการเงินแบบดั้งเดิมที่สามารถเข้าถึงได้บนบล็อกเชน ขณะที่ตลาดแลกเปลี่ยนหลักอย่าง Bitget และ Bybit ยังคงลงทุนทรัพยากรในการลิสต์ การซื้อขาย และการสนับสนุนสภาพคล่องของสินทรัพย์ที่เกี่ยวข้อง เมื่อรวมกับข้อดีของการไม่ต้องเปิดบัญชีที่ยุ่งยากและการซื้อขายได้ตลอด 24 ชั่วโมง โทเค็นหุ้นจึงกลายเป็นภาคส่วนที่ได้รับความสนใจจากตลาดเพิ่มขึ้นอย่างมากในปี 2025 รายงานของ Bitget แสดงให้เห็นว่าในช่วงไตรมาสที่ 3 ปี 2025 ปริมาณการซื้อขายสัญญาหุ้นเพิ่มขึ้น 4468% เมื่อเทียบกับไตรมาสก่อนหน้า โดยมีปริมาณการซื้อขายสะสมเกิน 10 พันล้านดอลลาร์สหรัฐ
ด้วยกรอบแนวคิดมหภาคและกฎระเบียบที่ชัดเจนขึ้นเรื่อยๆ และความไม่แน่นอนที่ลดลง โครงสร้างการซื้อขายที่ซับซ้อนมากขึ้นและพื้นที่เชิงทฤษฎีเกมจึงกำลังปรากฏขึ้น บนพื้นฐานของบริบทมหภาคและสถาบันเหล่านี้ ส่วนที่สองจะเปลี่ยนไปสู่การนำเสนอภาพเชิงประจักษ์ของโครงสร้างพื้นฐานการซื้อขายแบบรวมศูนย์ โดยการติดตามการกระจายตัวของปริมาณการซื้อขายสปอตและอนุพันธ์ และการเปลี่ยนแปลงส่วนแบ่งการตลาดใน CEX หลักๆ รวมถึงกระแสเงินทุนของ ETF สปอต BTC ส่วนนี้จะแสดงให้เห็นถึงเส้นทางการจัดสรรเงินทุนของผู้เข้าร่วมต่างๆ ในปี 2025 การปรับโครงสร้างส่วนแบ่งการตลาดระหว่างแพลตฟอร์มการซื้อขาย และการปรับเปลี่ยนสภาพคล่องของตลาดโดยรวมและกลไกการค้นหาราคาโดยการไหลเข้าของเงินทุนจากสถาบัน
แพลตฟอร์มการซื้อขายอนุพันธ์แบบรวมศูนย์
ปริมาณการซื้อขายอนุพันธ์ของ CEX
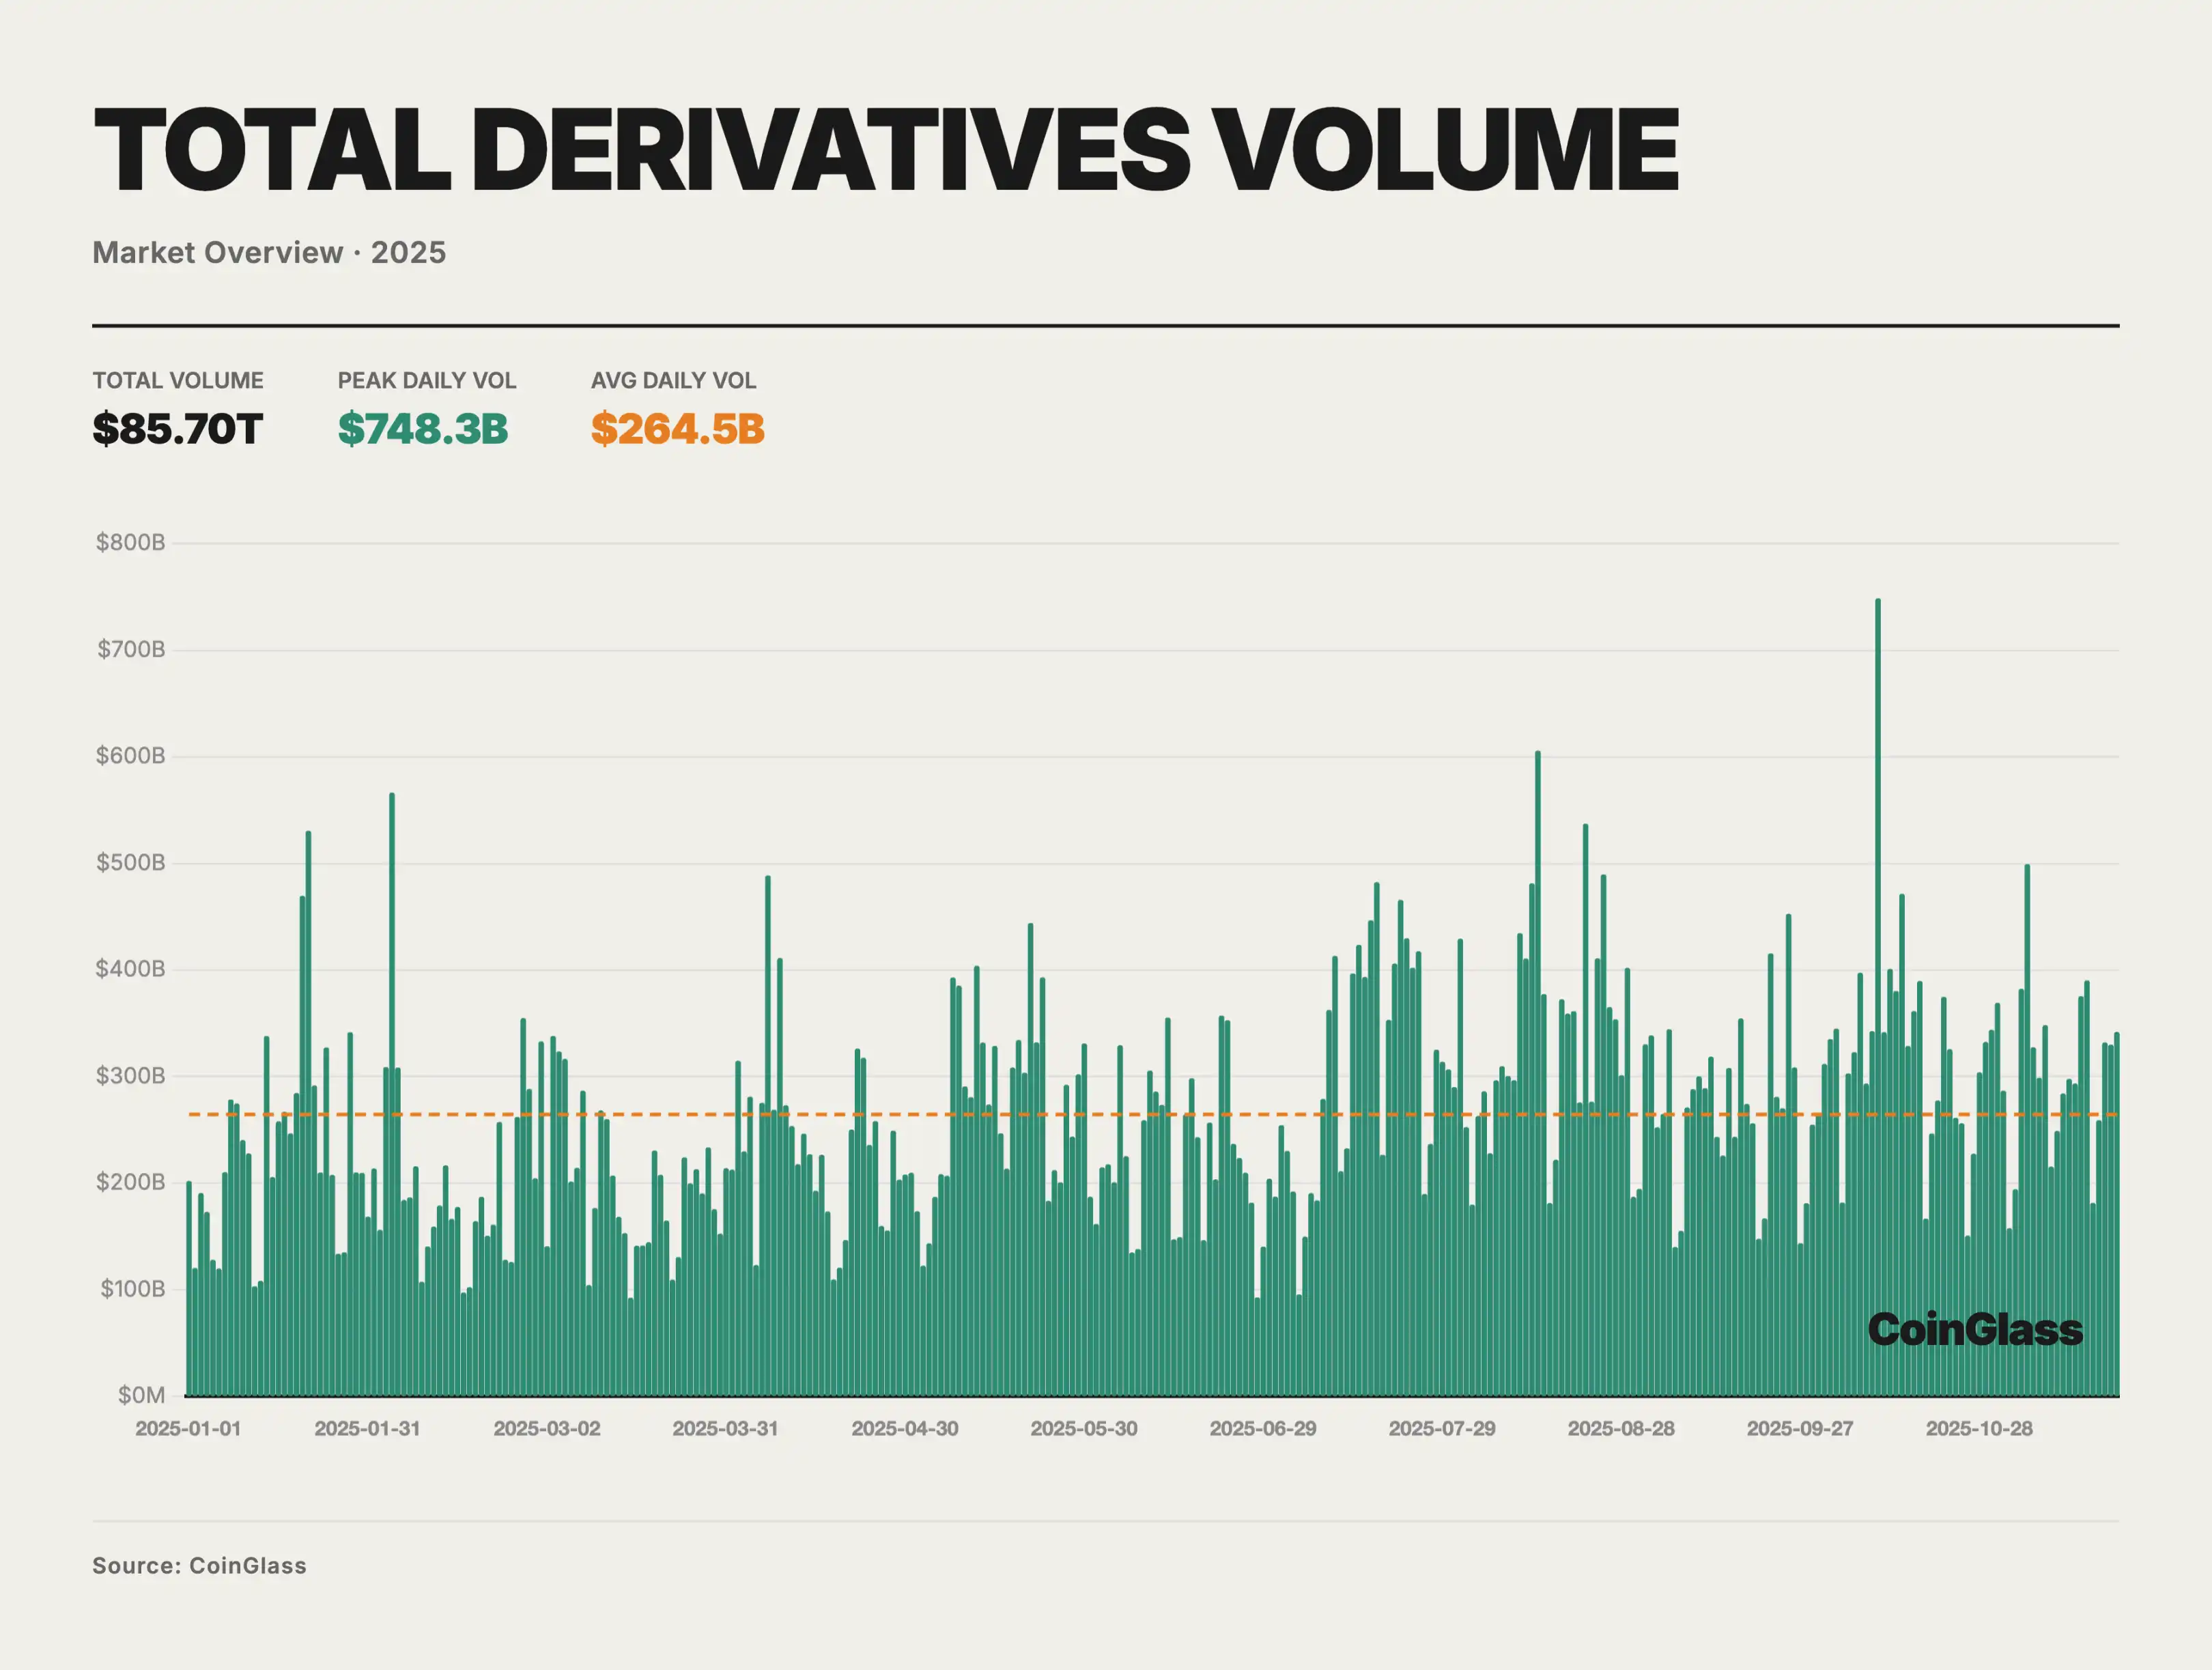
ในปี 2025 ปริมาณการซื้อขายรวมของตลาดอนุพันธ์สกุลเงินดิจิทัลอยู่ที่ประมาณ 85.70 ล้านล้านดอลลาร์สหรัฐ โดยมีปริมาณการซื้อขายเฉลี่ยต่อวันอยู่ที่ประมาณ 264.5 พันล้านดอลลาร์สหรัฐ ท่ามกลางสภาพแวดล้อมสภาพคล่องทางเศรษฐกิจมหภาคที่ยังคงตึงตัวและการฟื้นตัวของความต้องการความเสี่ยงที่ค่อยเป็นค่อยไป กิจกรรมการซื้อขายโดยรวมตลอดทั้งปีแสดงให้เห็นโครงสร้างแบบ "ต่ำในตอนแรก จากนั้นสูงขึ้น โดยมีการเคลื่อนไหวขึ้นที่ผันผวน" ปัจจุบัน อนุพันธ์ได้กลายเป็นช่องทางหลักในการกำหนดราคาและบริหารความเสี่ยงสำหรับสินทรัพย์กระแสหลักส่วนใหญ่ กราฟแสดงให้เห็นถึงปริมาณการซื้อขายสูงหลายวันติดต่อกันเหนือค่าเฉลี่ยที่แสดงด้วยเส้นประสีส้ม โดยมีจุดสูงสุดในหนึ่งวันอยู่ที่ประมาณ 748 พันล้านดอลลาร์สหรัฐในวันที่ 10 ตุลาคม ซึ่งสูงกว่าระดับปกติของปีอย่างมาก สิ่งนี้สะท้อนให้เห็นว่าในช่วงที่ตลาดเคลื่อนไหวอย่างรวดเร็ว อนุพันธ์ได้กลายเป็นสนามรบหลักสำหรับการค้นหาราคาและการซื้อขายแบบใช้เลเวอเรจ เมื่อพิจารณาจากตัวเลขรายเดือน ปริมาณการซื้อขายเฉลี่ยต่อวันในไตรมาสแรกอยู่ที่ประมาณ 200 พันล้านดอลลาร์สหรัฐ และค่อยๆ เพิ่มขึ้นตั้งแต่ไตรมาสที่สองเป็นต้นไป โดยระดับเฉลี่ยต่อวันพุ่งสูงกว่า 300 พันล้านดอลลาร์สหรัฐในเดือนกรกฎาคม-สิงหาคม และตุลาคม
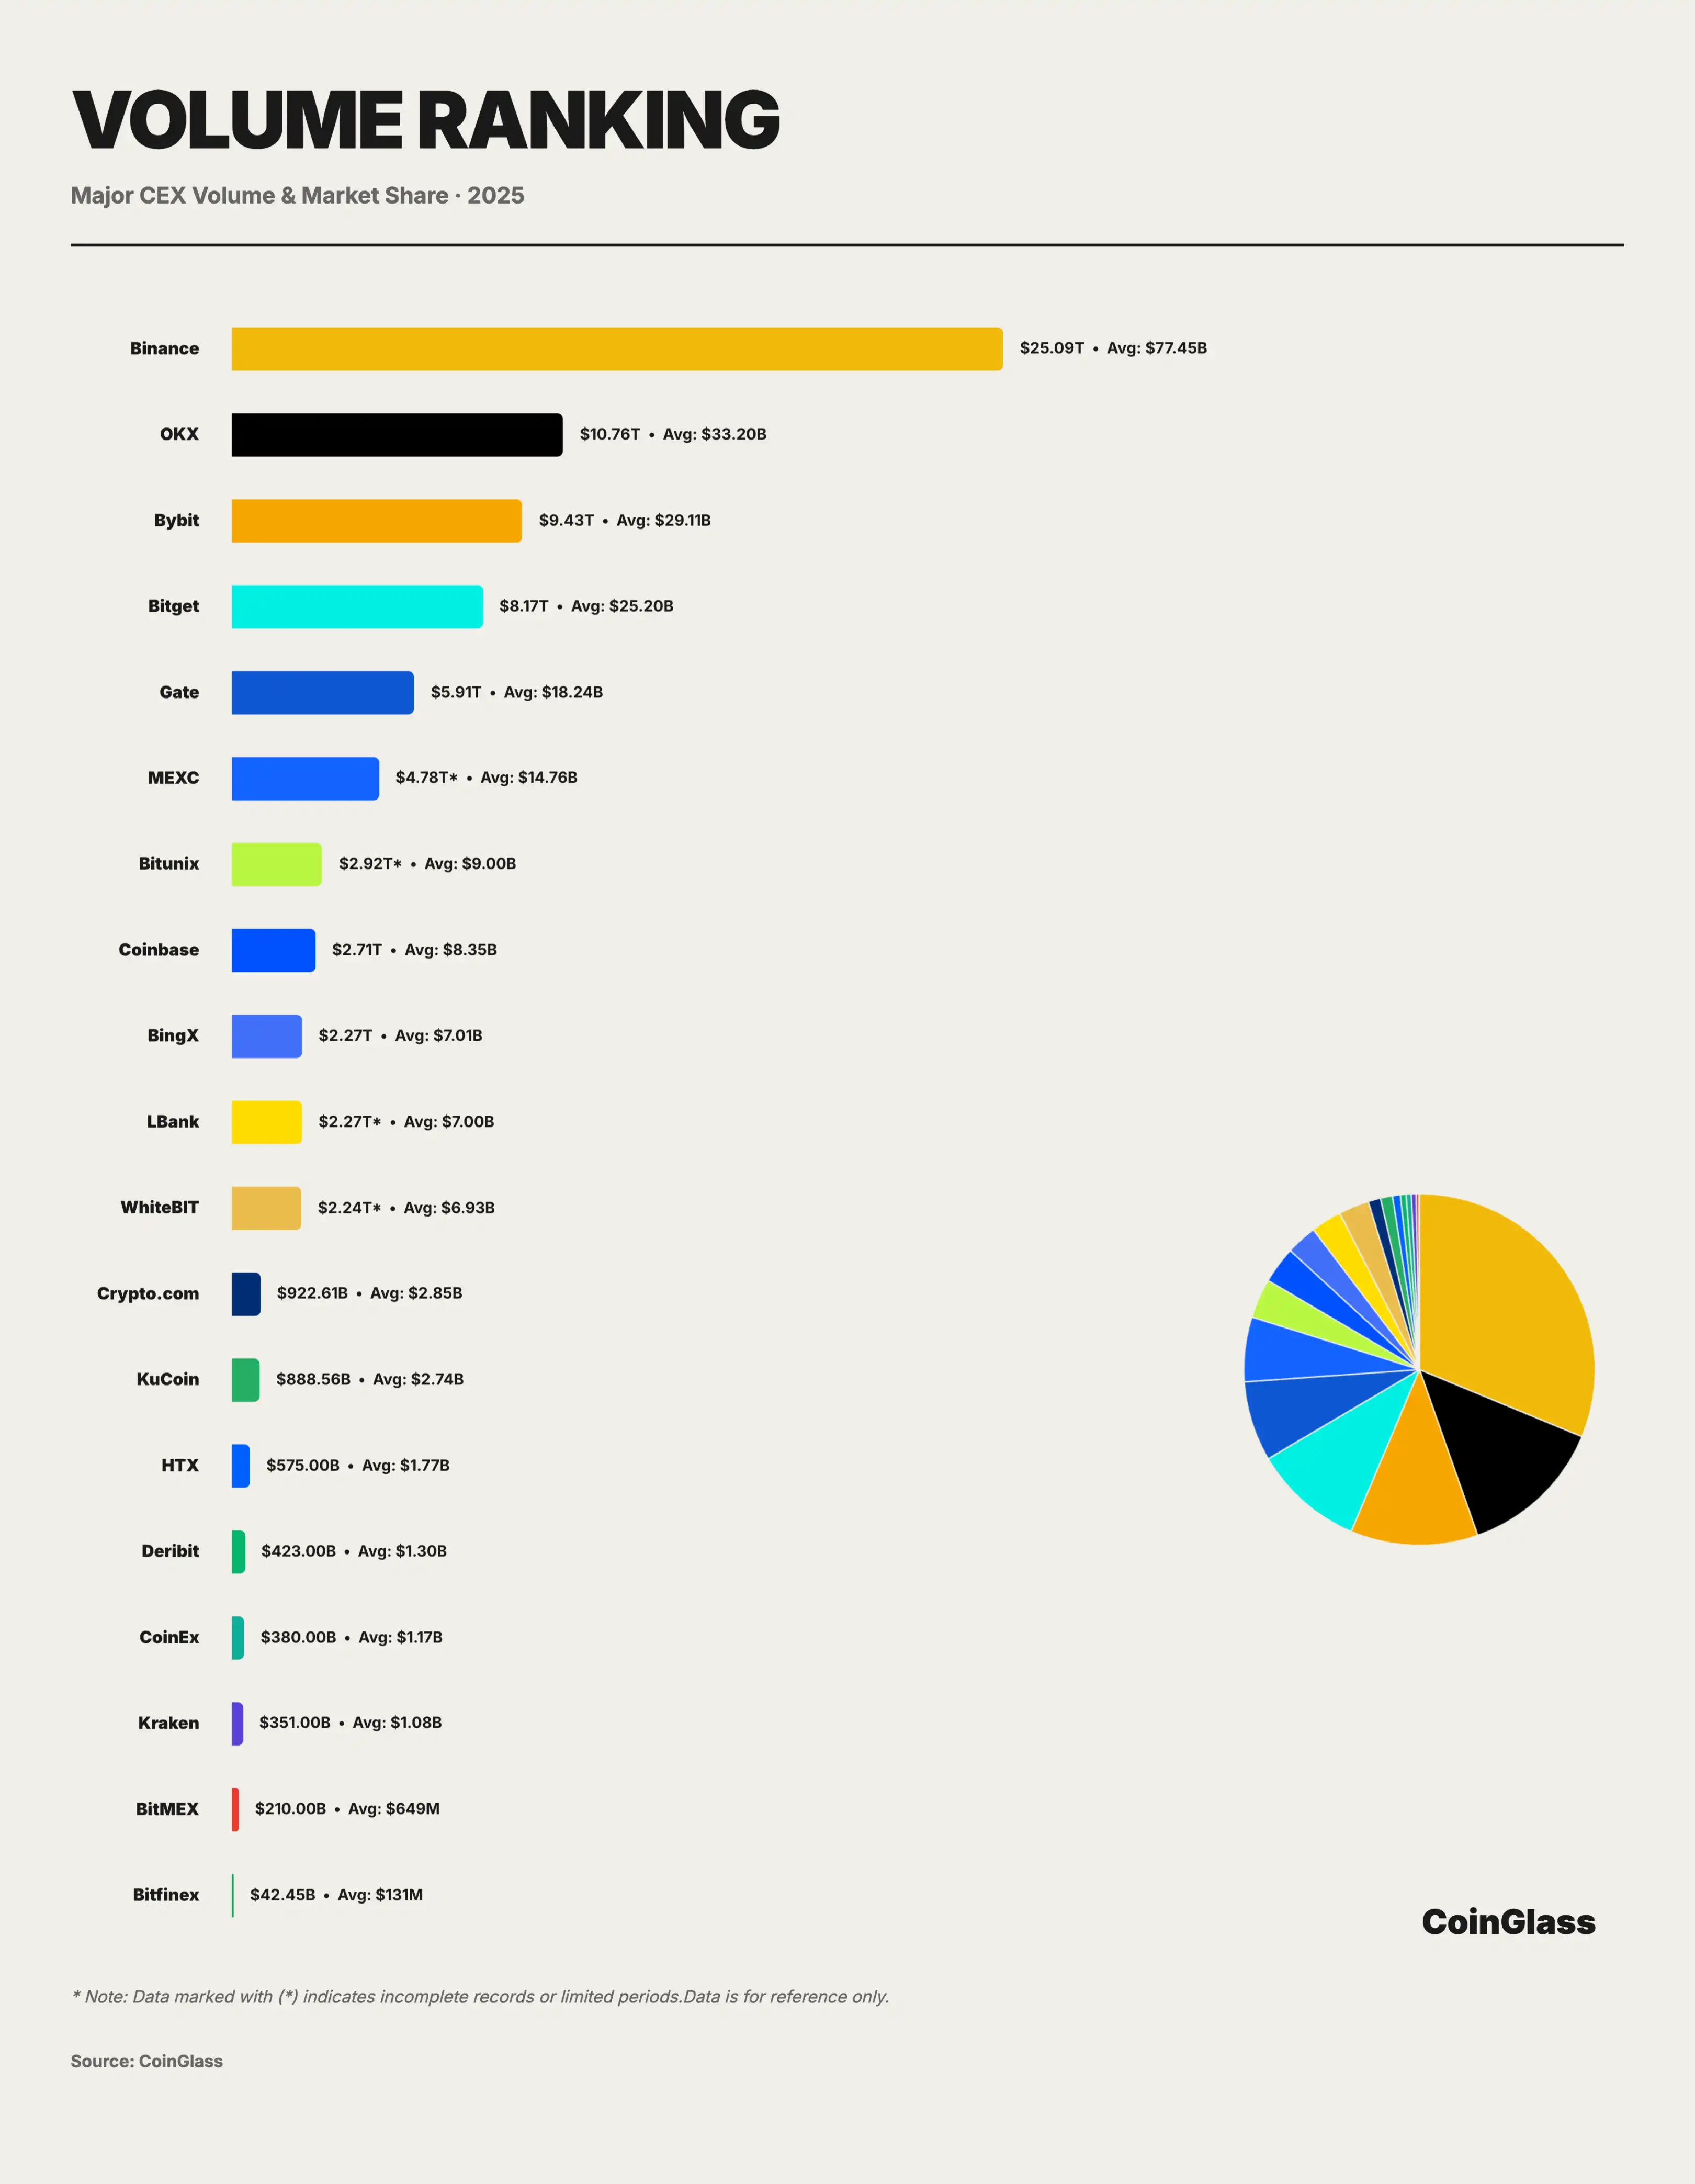
ด้วยปริมาณการซื้อขายรวมทั้งสิ้น 85.70 ล้านล้านดอลลาร์สหรัฐ และปริมาณการซื้อขายเฉลี่ยต่อวัน 264.5 พันล้านดอลลาร์สหรัฐ การกระจายส่วนแบ่งการตลาดจึงกระจุกตัวสูงมาก Binance ครองตำแหน่งผู้นำตลาดอย่างมั่นคงด้วยปริมาณการซื้อขายสะสม 25.09 ล้านล้านดอลลาร์สหรัฐ และปริมาณการซื้อขายเฉลี่ยต่อวัน 77.45 พันล้านดอลลาร์สหรัฐ คิดเป็นส่วนแบ่งการตลาดประมาณ 29.3% ซึ่งหมายความว่าสำหรับทุกๆ 100 ดอลลาร์สหรัฐของปริมาณการซื้อขายในตลาดอนุพันธ์ทั่วโลก ประมาณ 30 ดอลลาร์สหรัฐจะเกิดขึ้นบน Binance
ภาพรวมการแข่งขันในกลุ่มตลาดระดับรองลงมามีลักษณะเฉพาะที่โดดเด่น OKX, Bybit และ Bitget ตามมาติดๆ ด้วยปริมาณการซื้อขายรวมประมาณ 8.2 ถึง 10.8 ล้านล้านดอลลาร์ และปริมาณการซื้อขายเฉลี่ยต่อวันอยู่ที่ 25 ถึง 33 พันล้านดอลลาร์ เมื่อรวมกับ Binance แล้ว พวกเขามีส่วนแบ่งการตลาดโดยรวมประมาณ 62.3% OKX อยู่ในอันดับที่สองด้วยปริมาณการซื้อขายรวม 10.76 ล้านล้านดอลลาร์ และปริมาณการซื้อขายเฉลี่ยต่อวันอยู่ที่ 33.20 ดอลลาร์ ครองส่วนแบ่งการตลาดประมาณ 12.5% Bybit ตามมาติดๆ ด้วยปริมาณการซื้อขายรวม 9.43 ล้านล้านดอลลาร์ และปริมาณการซื้อขายเฉลี่ยต่อวันอยู่ที่ 29.11 ดอลลาร์ ครองส่วนแบ่งการตลาดประมาณ 11% Bitget อยู่ในอันดับที่สี่ด้วยปริมาณการซื้อขายรวม 8.17 ล้านล้านดอลลาร์ และปริมาณการซื้อขายเฉลี่ยต่อวันอยู่ที่ 25.20 ดอลลาร์ ครองส่วนแบ่งการตลาดประมาณ 9.5%
Gate.io อยู่ในอันดับที่ห้าด้วยปริมาณการซื้อขาย 5.91 ล้านล้านดอลลาร์สหรัฐ เฉลี่ยวันละ 18.24 พันล้านดอลลาร์สหรัฐ แต่ส่วนแบ่งการตลาดลดลงเหลือประมาณ 6.9% แม้ว่า Gate.io ในฐานะแพลตฟอร์มแลกเปลี่ยนที่ก่อตั้งมานานจะยังคงมีขนาดพอสมควร แต่ช่องว่างระหว่าง Gate.io กับสามอันดับแรกกำลังกว้างขึ้น สิ่งที่น่าสังเกตมากกว่าคือช่องว่างที่สำคัญหลังจาก Gate.io BingX มีปริมาณการซื้อขาย 2.27 ล้านล้านดอลลาร์สหรัฐ ซึ่งน้อยกว่า 40% ของ Gate.io ในขณะที่ Crypto.com และ KuCoin ลดลงเหลือเพียงหลักแสนล้านดอลลาร์สหรัฐ (922.61 พันล้านดอลลาร์สหรัฐ และ 888.56 พันล้านดอลลาร์สหรัฐ ตามลำดับ) ซึ่งคิดเป็นเพียง 3-4% ของ Binance แพลตฟอร์มขนาดเล็กอย่าง Crypto.com และ KuCoin แต่ละแห่งมีส่วนแบ่งการตลาดประมาณ 1% โดยส่วนใหญ่ให้บริการกลุ่มลูกค้าในระดับภูมิภาคหรือเฉพาะกลุ่ม อำนาจต่อรองและความสามารถในการรักษาสภาพคล่องของพวกเขานั้นอ่อนแอกว่าผู้นำอย่างมาก เมื่อเปรียบเทียบอัตราการเติบโตของปริมาณการซื้อขายแบบปีต่อปีและเดือนต่อเดือน Bitunix เป็นผู้นำในทั้งสองด้าน โดยมีอัตราการเติบโตที่สูงที่สุดและเป็นหนึ่งในแพลตฟอร์มที่เติบโตเร็วที่สุดในแง่ของปริมาณการซื้อขาย
การกระจายตัวที่รวดเร็วฉับพลันนี้เผยให้เห็นปรากฏการณ์แมทธิวในเศรษฐกิจแพลตฟอร์ม ซึ่งแพลตฟอร์มชั้นนำใช้ประโยชน์จากข้อได้เปรียบด้านสภาพคล่องเพื่อสร้างวงจรที่เสริมแรงซึ่งกันและกัน สำหรับแพลตฟอร์มขนาดเล็ก การสร้างจุดยืนที่แตกต่างในตลาดเฉพาะกลุ่มเป็นสิ่งสำคัญอย่างยิ่ง มิเช่นนั้น พวกเขาจะเผชิญกับแรงกดดันอย่างต่อเนื่องในการสูญเสียส่วนแบ่งการตลาด
ปริมาณการเปิดสถานะอนุพันธ์ของ CEX
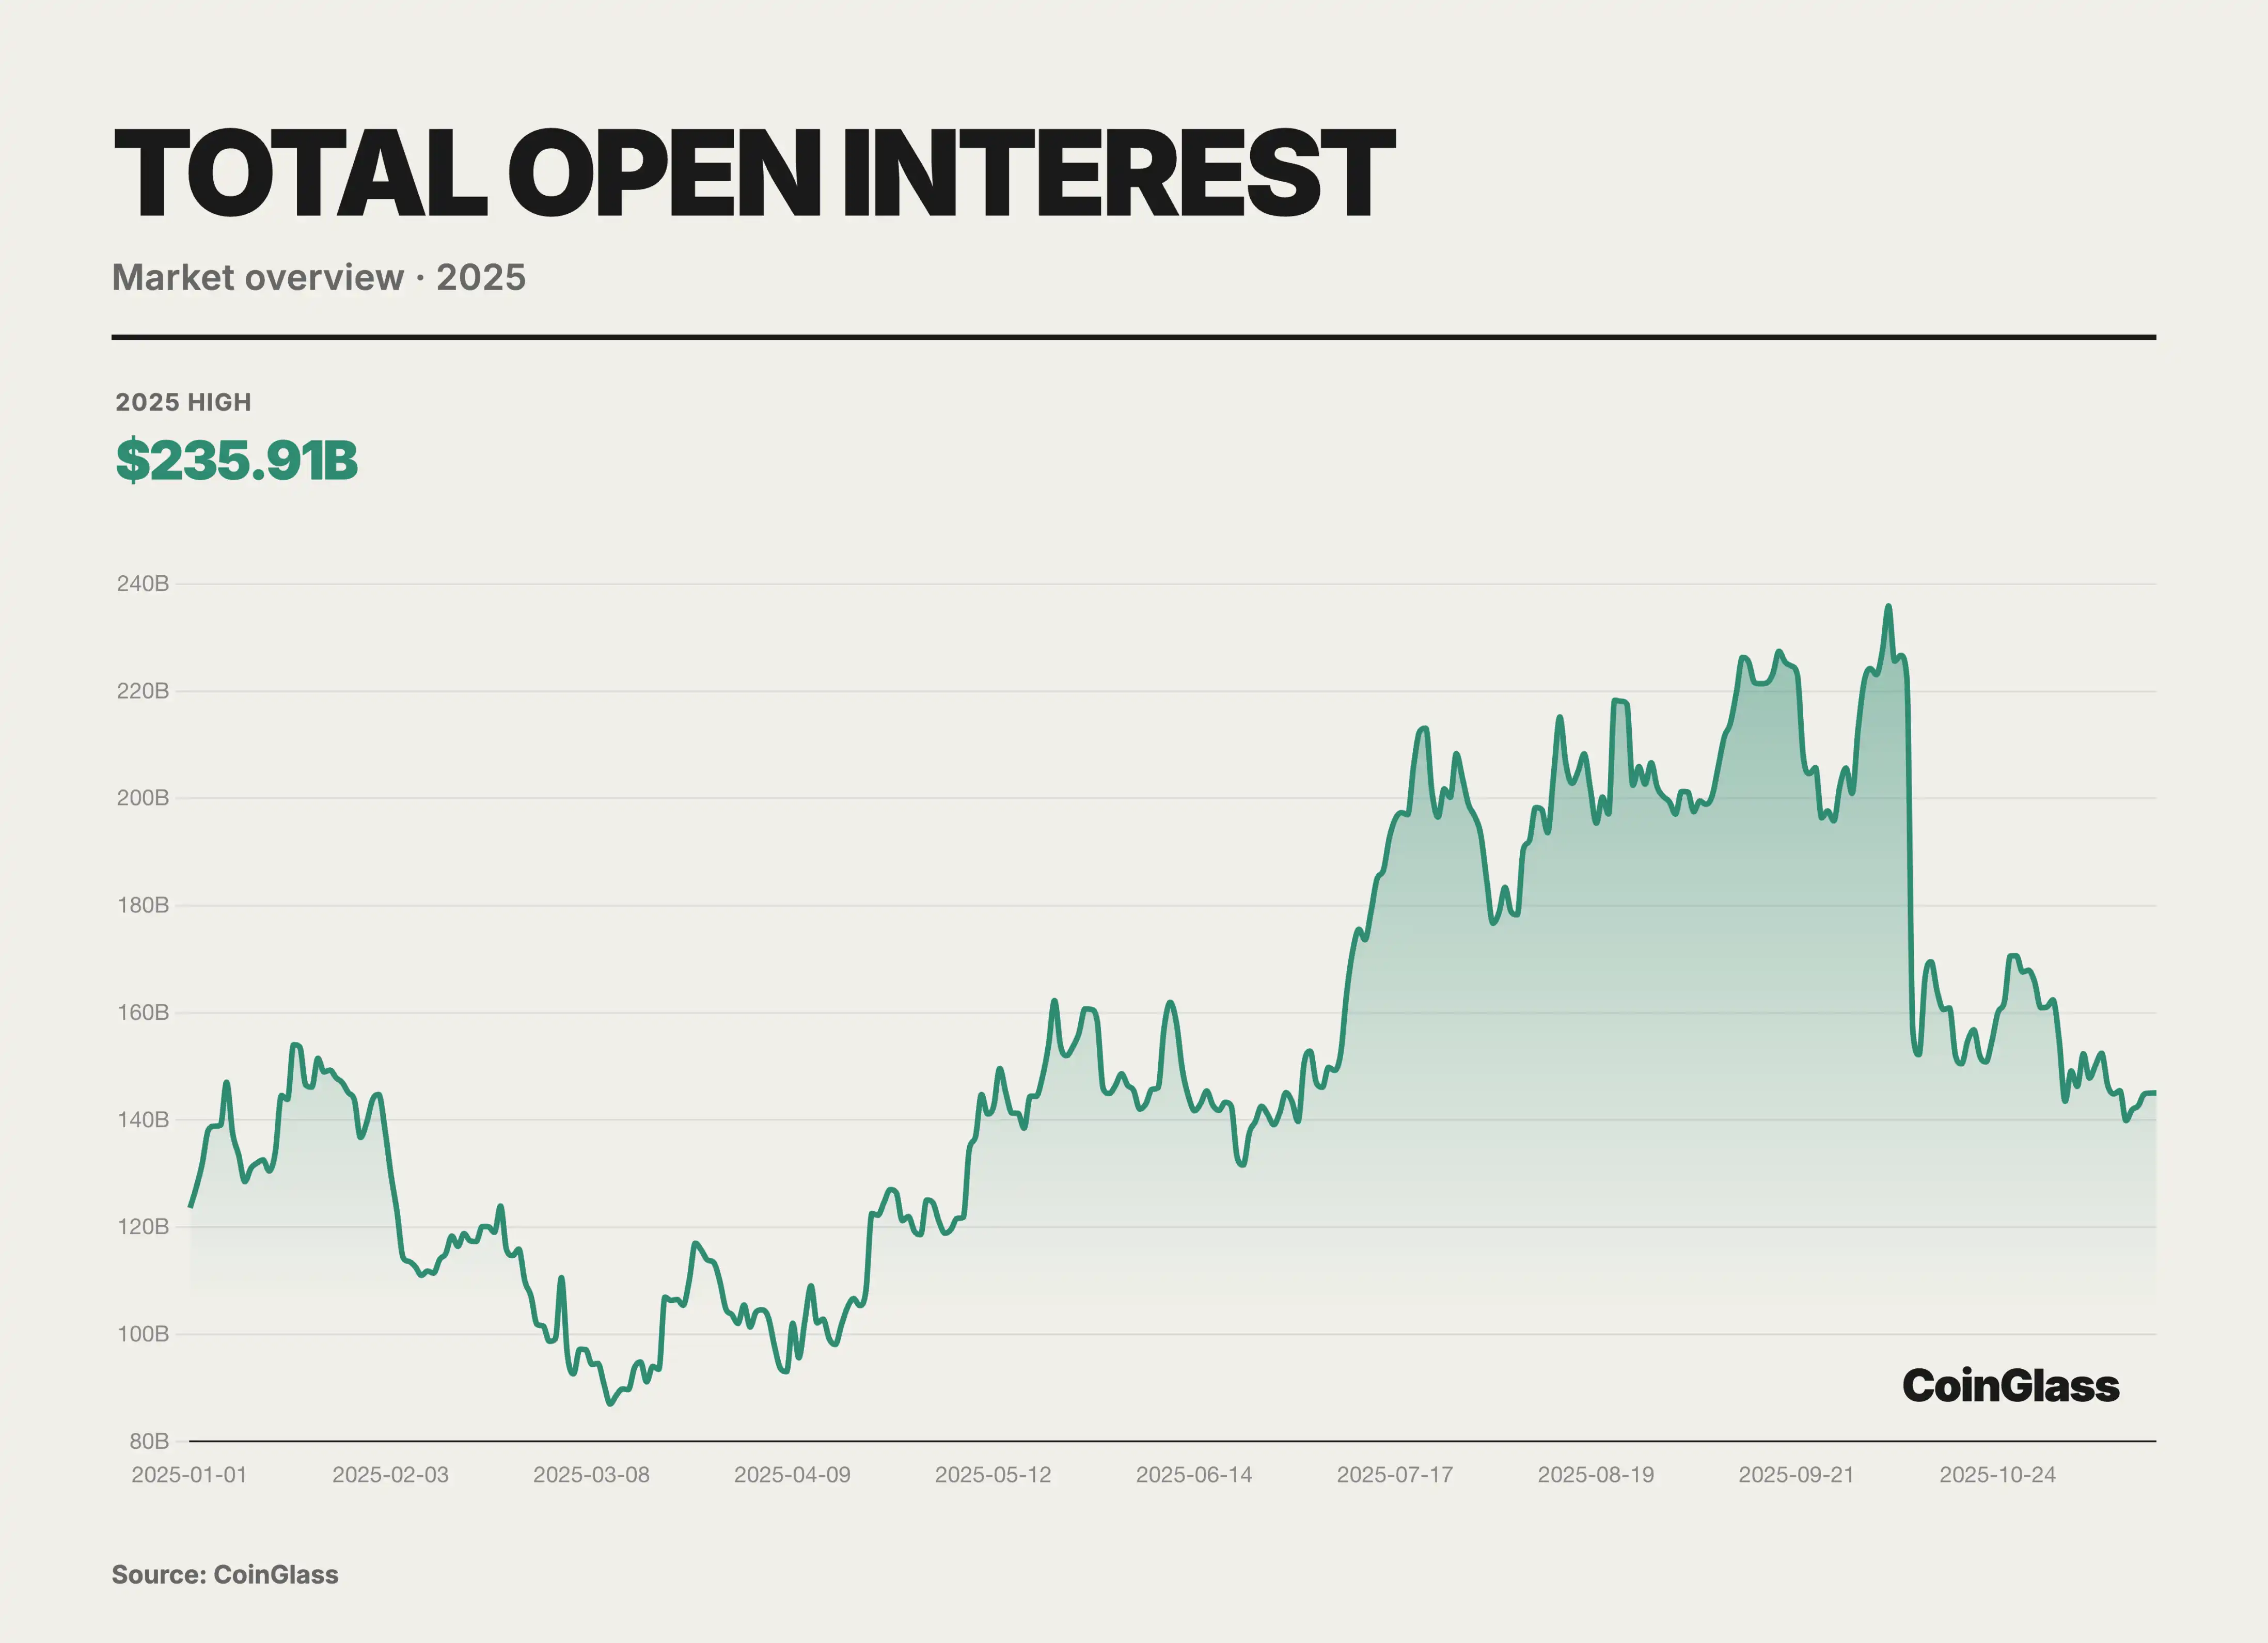
ในปี 2025 ปริมาณสัญญาคงค้าง (Open Interest หรือ OI) ทั่วโลกในตลาดอนุพันธ์คริปโตเคอร์เรนซีมีทิศทางผันผวนอย่างมาก โดยลดลงในช่วงแรก จากนั้นเพิ่มขึ้น และสุดท้ายก็ร่วงลงอย่างรวดเร็ว หลังจากช่วงการลดภาระหนี้อย่างมากในไตรมาสที่ 1 ปริมาณสัญญาคงค้างลดลงต่ำสุดที่ 87 พันล้านดอลลาร์เนื่องจากความตื่นตระหนก แต่ก็แสดงให้เห็นถึงความยืดหยุ่นที่น่าทึ่งในไตรมาสที่ 2 โดยสร้างความเชื่อมั่นขึ้นมาใหม่จากการสำรวจตลาดอย่างลังเลไปสู่การเพิ่มขึ้นของปริมาณสัญญาคงค้างในระดับปานกลาง แนวโน้มการฟื้นตัวนี้ทวีความรุนแรงขึ้นในไตรมาสที่ 3 ส่งผลให้เกิดการสะสมของฟองสบู่ที่มีเลเวอเรจอย่างบ้าคลั่ง โดยมีเงินทุนไหลเข้ามาอย่างรวดเร็วและผลักดันให้ปริมาณสัญญาคงค้างสูงขึ้น แตะระดับสูงสุดเป็นประวัติการณ์ที่ 235.9 พันล้านดอลลาร์ในวันที่ 7 ตุลาคม โครงสร้างการซื้อขายที่แออัดอย่างมากทำให้โอกาสและความรุนแรงของการปรับฐานของตลาดเพิ่มขึ้นอย่างมีนัยสำคัญ การลดภาระหนี้อย่างรวดเร็วในช่วงต้นไตรมาสที่ 4 ทำให้ปริมาณสัญญาคงค้างหายไปกว่า 70 พันล้านดอลลาร์ภายในวันเดียว ซึ่งคิดเป็นหนึ่งในสามของทั้งหมด ถึงกระนั้น มูลค่าสินทรัพย์คงค้าง (OI) ซึ่งลดลงเหลือ 145.1 พันล้านดอลลาร์ ก็ยังสูงกว่าช่วงต้นปีถึง 17% และโดยรวมแล้วเงินทุนไหลเข้าในช่วงครึ่งหลังของปีก็สูงกว่าช่วงครึ่งแรกอย่างมีนัยสำคัญ
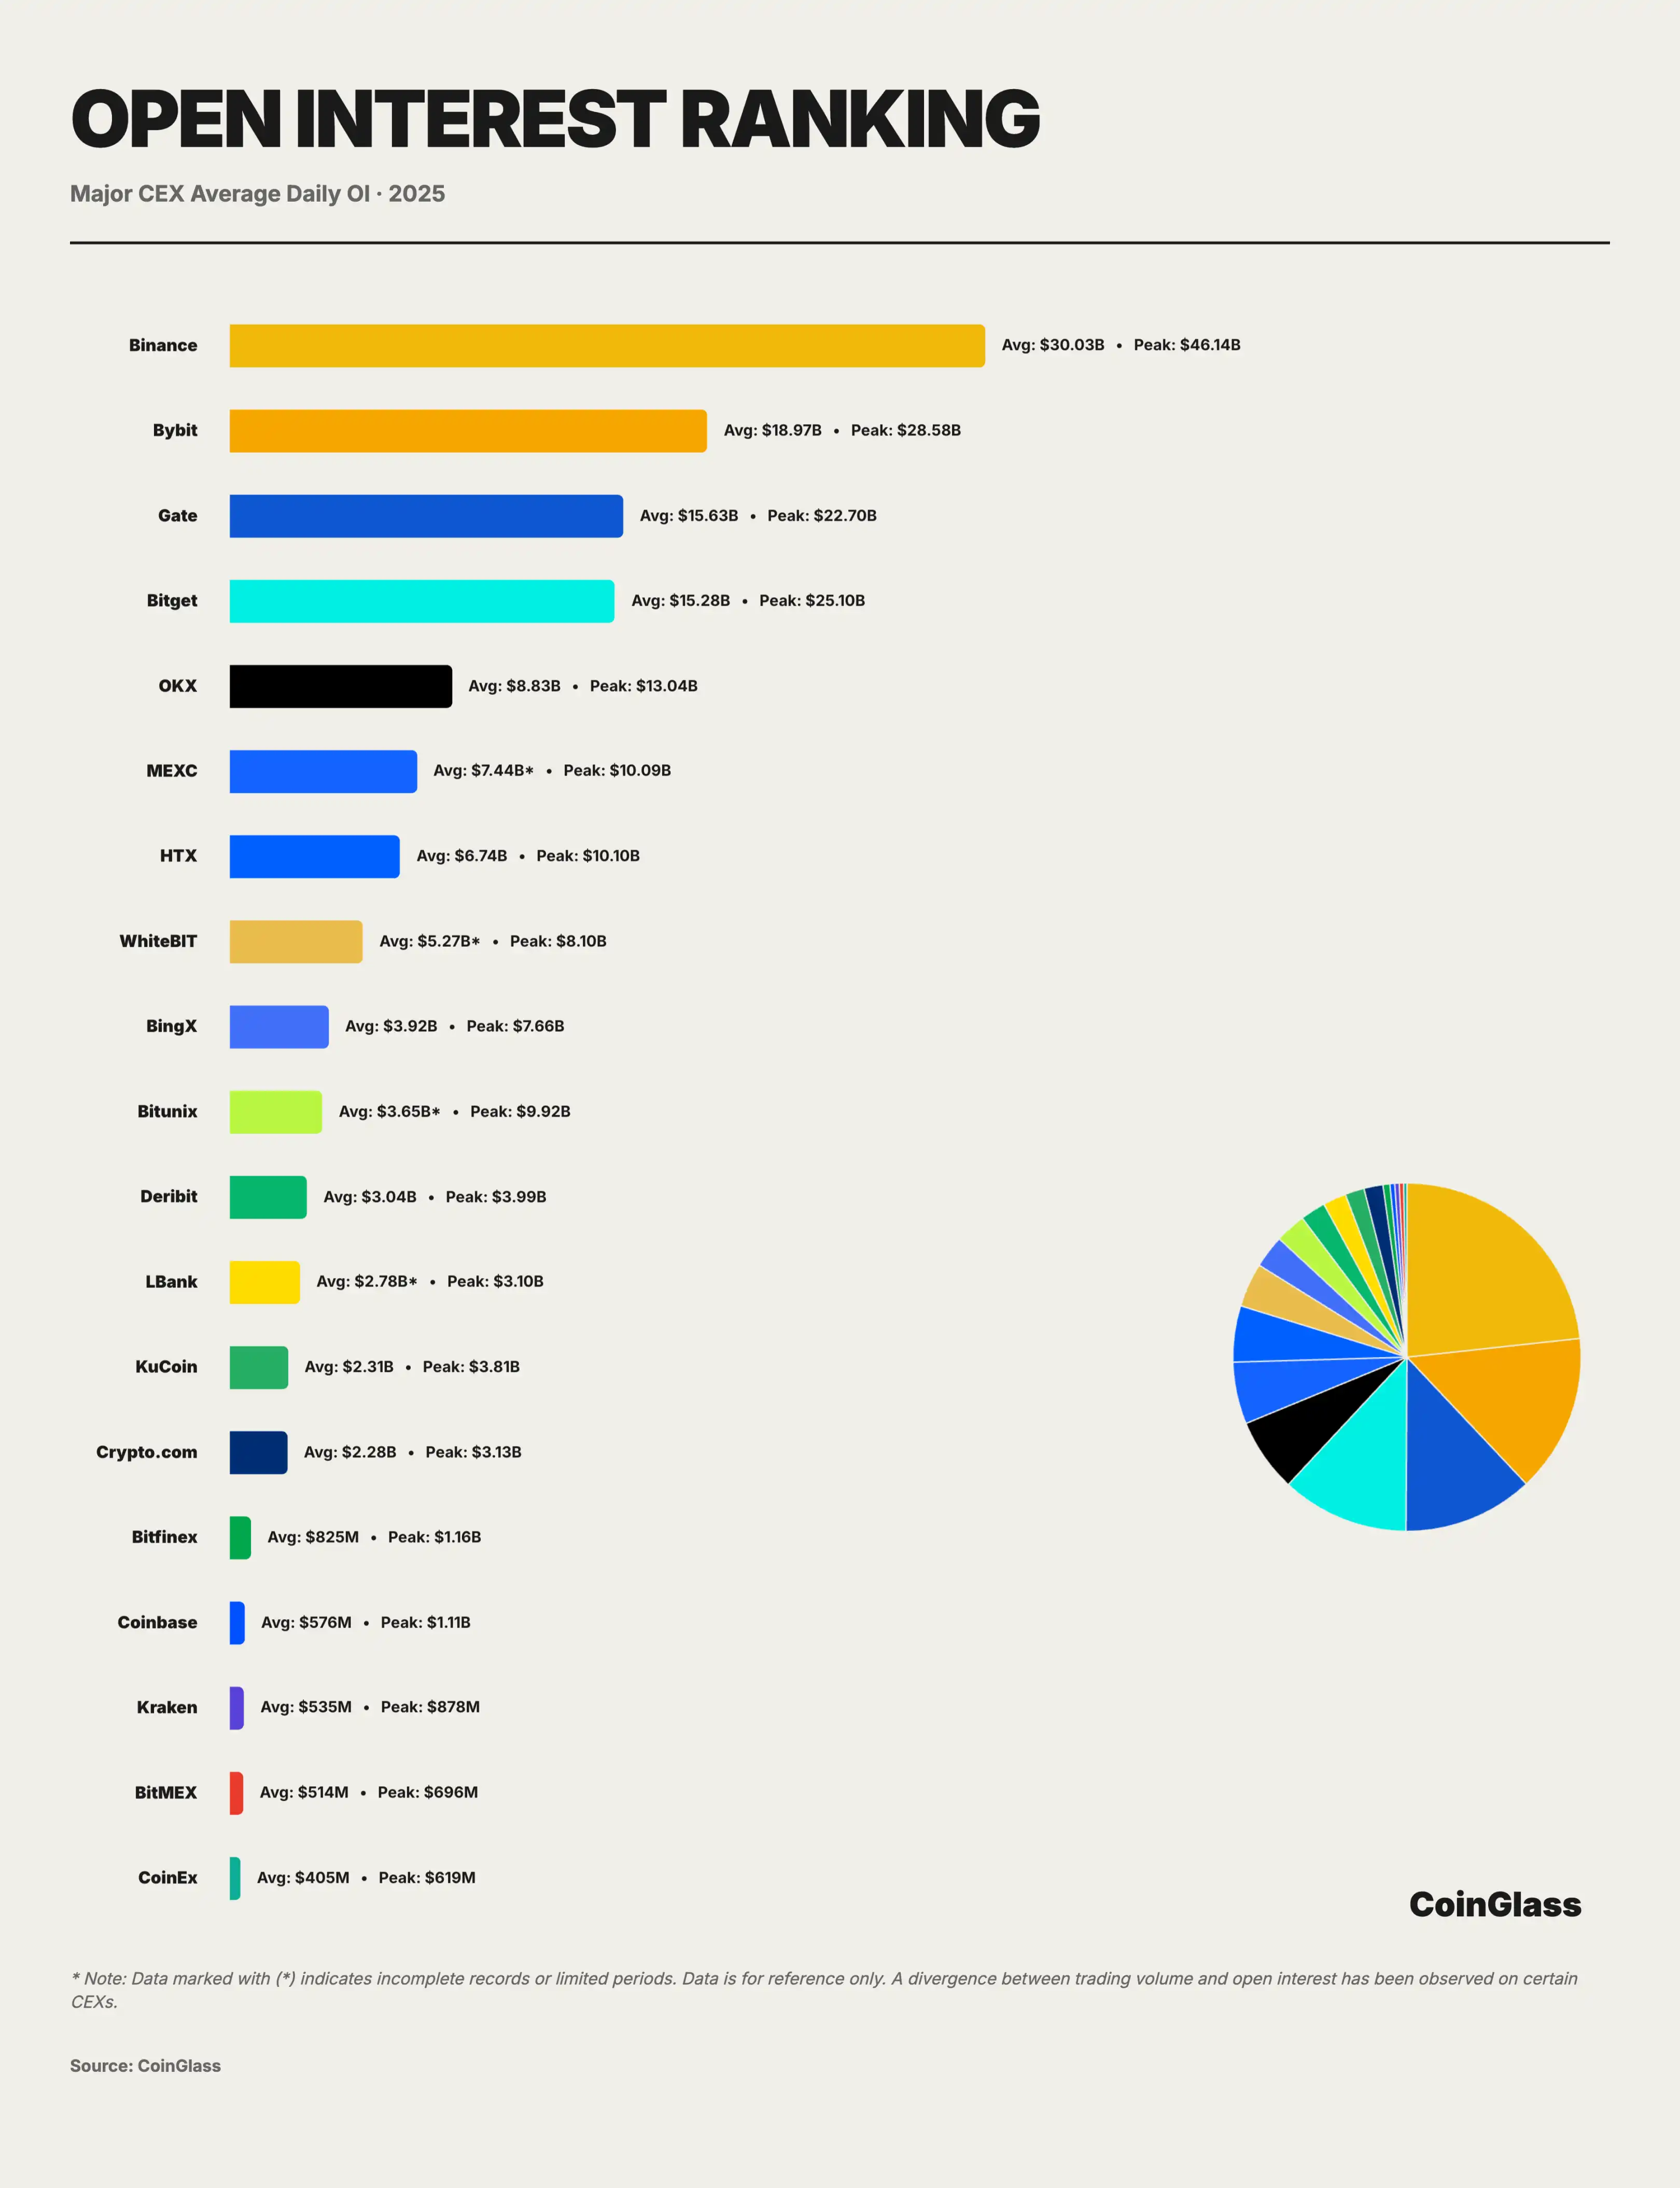
จากข้อมูลปริมาณสัญญาเปิด (Open Interest หรือ OI) เฉลี่ยรายวันของตลาดซื้อขายอนุพันธ์แบบรวมศูนย์ (Centralized Exchange หรือ CEX) หลักๆ ในปี 2025 ตลาดอนุพันธ์ทั่วโลกได้รวมตัวกันเป็นระบบผูกขาดแบบแบ่งระดับอย่างชัดเจน ตลาดซื้อขายอนุพันธ์แบบรวมศูนย์ 10 อันดับแรกถือครองปริมาณสัญญาเปิด (OI) รวมกันประมาณ 108.3 พันล้านดอลลาร์สหรัฐ Binance มีปริมาณสัญญาเปิดเฉลี่ยรายวันประมาณ 30 พันล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 28% ของตลาด Bybit, Gate และ Bitget ถือครองประมาณ 19 พันล้านดอลลาร์สหรัฐ 15.6 พันล้านดอลลาร์สหรัฐ และ 15.3 พันล้านดอลลาร์สหรัฐ ตามลำดับ ทำให้แพลตฟอร์ม 4 อันดับแรกควบคุมตำแหน่งการซื้อขายแบบใช้เลเวอเรจทั้งหมดประมาณ 73% ทั่วทั้งเครือข่าย หากรวม OKX ด้วย แพลตฟอร์ม 5 อันดับแรกคิดเป็นมากกว่า 80% ของปริมาณสัญญาเปิด แสดงให้เห็นถึงการกระจุกตัวสูงมากในกลุ่มผู้เล่นชั้นนำ Binance ซึ่งมีปริมาณการซื้อขายเฉลี่ยต่อวันประมาณ 30 พันล้านดอลลาร์สหรัฐฯ สร้างความได้เปรียบอย่างมาก โดยมีขนาดใกล้เคียงกับขนาดรวมของตลาดแลกเปลี่ยนอันดับสองและสาม และมีบทบาทสำคัญในฐานะรากฐานของสภาพคล่องในตลาด ตามมาด้วยกลุ่มตลาดระดับรองลงมา ได้แก่ Bybit, Gate และ Bitget ปริมาณการถือครองรายวันของทั้งสามบริษัทนี้ยังคงอยู่ในระดับสูงที่ 15 พันล้านถึง 19 พันล้านดอลลาร์สหรัฐฯ โดยรวมแล้วควบคุมครึ่งหนึ่งของตลาด ในจำนวนนี้ ความแตกต่างรายวันระหว่าง Gate และ Bitget อยู่เพียงประมาณ 300 ล้านดอลลาร์สหรัฐฯ เท่านั้น ซึ่งบ่งชี้ถึงการแข่งขันที่ดุเดือดระหว่างทั้งสองในแง่ของส่วนแบ่งการตลาด
ข้อมูล Open Interest ที่ค่อนข้างต่ำของ OKX เกิดจากสองสาเหตุหลัก ประการแรก OKX มีโครงสร้างผลิตภัณฑ์ที่มีการใช้เงินทุนสูง โดยเงินทุนจะหมุนเวียนอย่างรวดเร็วระหว่างคู่การซื้อขายและผลิตภัณฑ์ต่างๆ ที่กระจายอยู่ทั่วโมดูลที่ไม่ใช่การซื้อขาย เช่น การซื้อขายสปอต การบริหารความมั่งคั่ง และการ Staking ดังนั้น ตัวชี้วัด Open Interest จึงไม่สามารถสะท้อนขนาดที่แท้จริงของเงินทุนที่ถืออยู่ในตลาดได้อย่างเต็มที่ ประการที่สอง อาจมีความคลาดเคลื่อนระหว่างปริมาณการซื้อขายและ Open Interest ในบางแพลตฟอร์ม นักลงทุนควรให้ความสนใจกับโครงสร้างการซื้อขายและการกระจายเงินทุนมากกว่าการพึ่งพาตัวชี้วัด Open Interest เพียงอย่างเดียว
ความลึกของสภาพคล่อง CEX
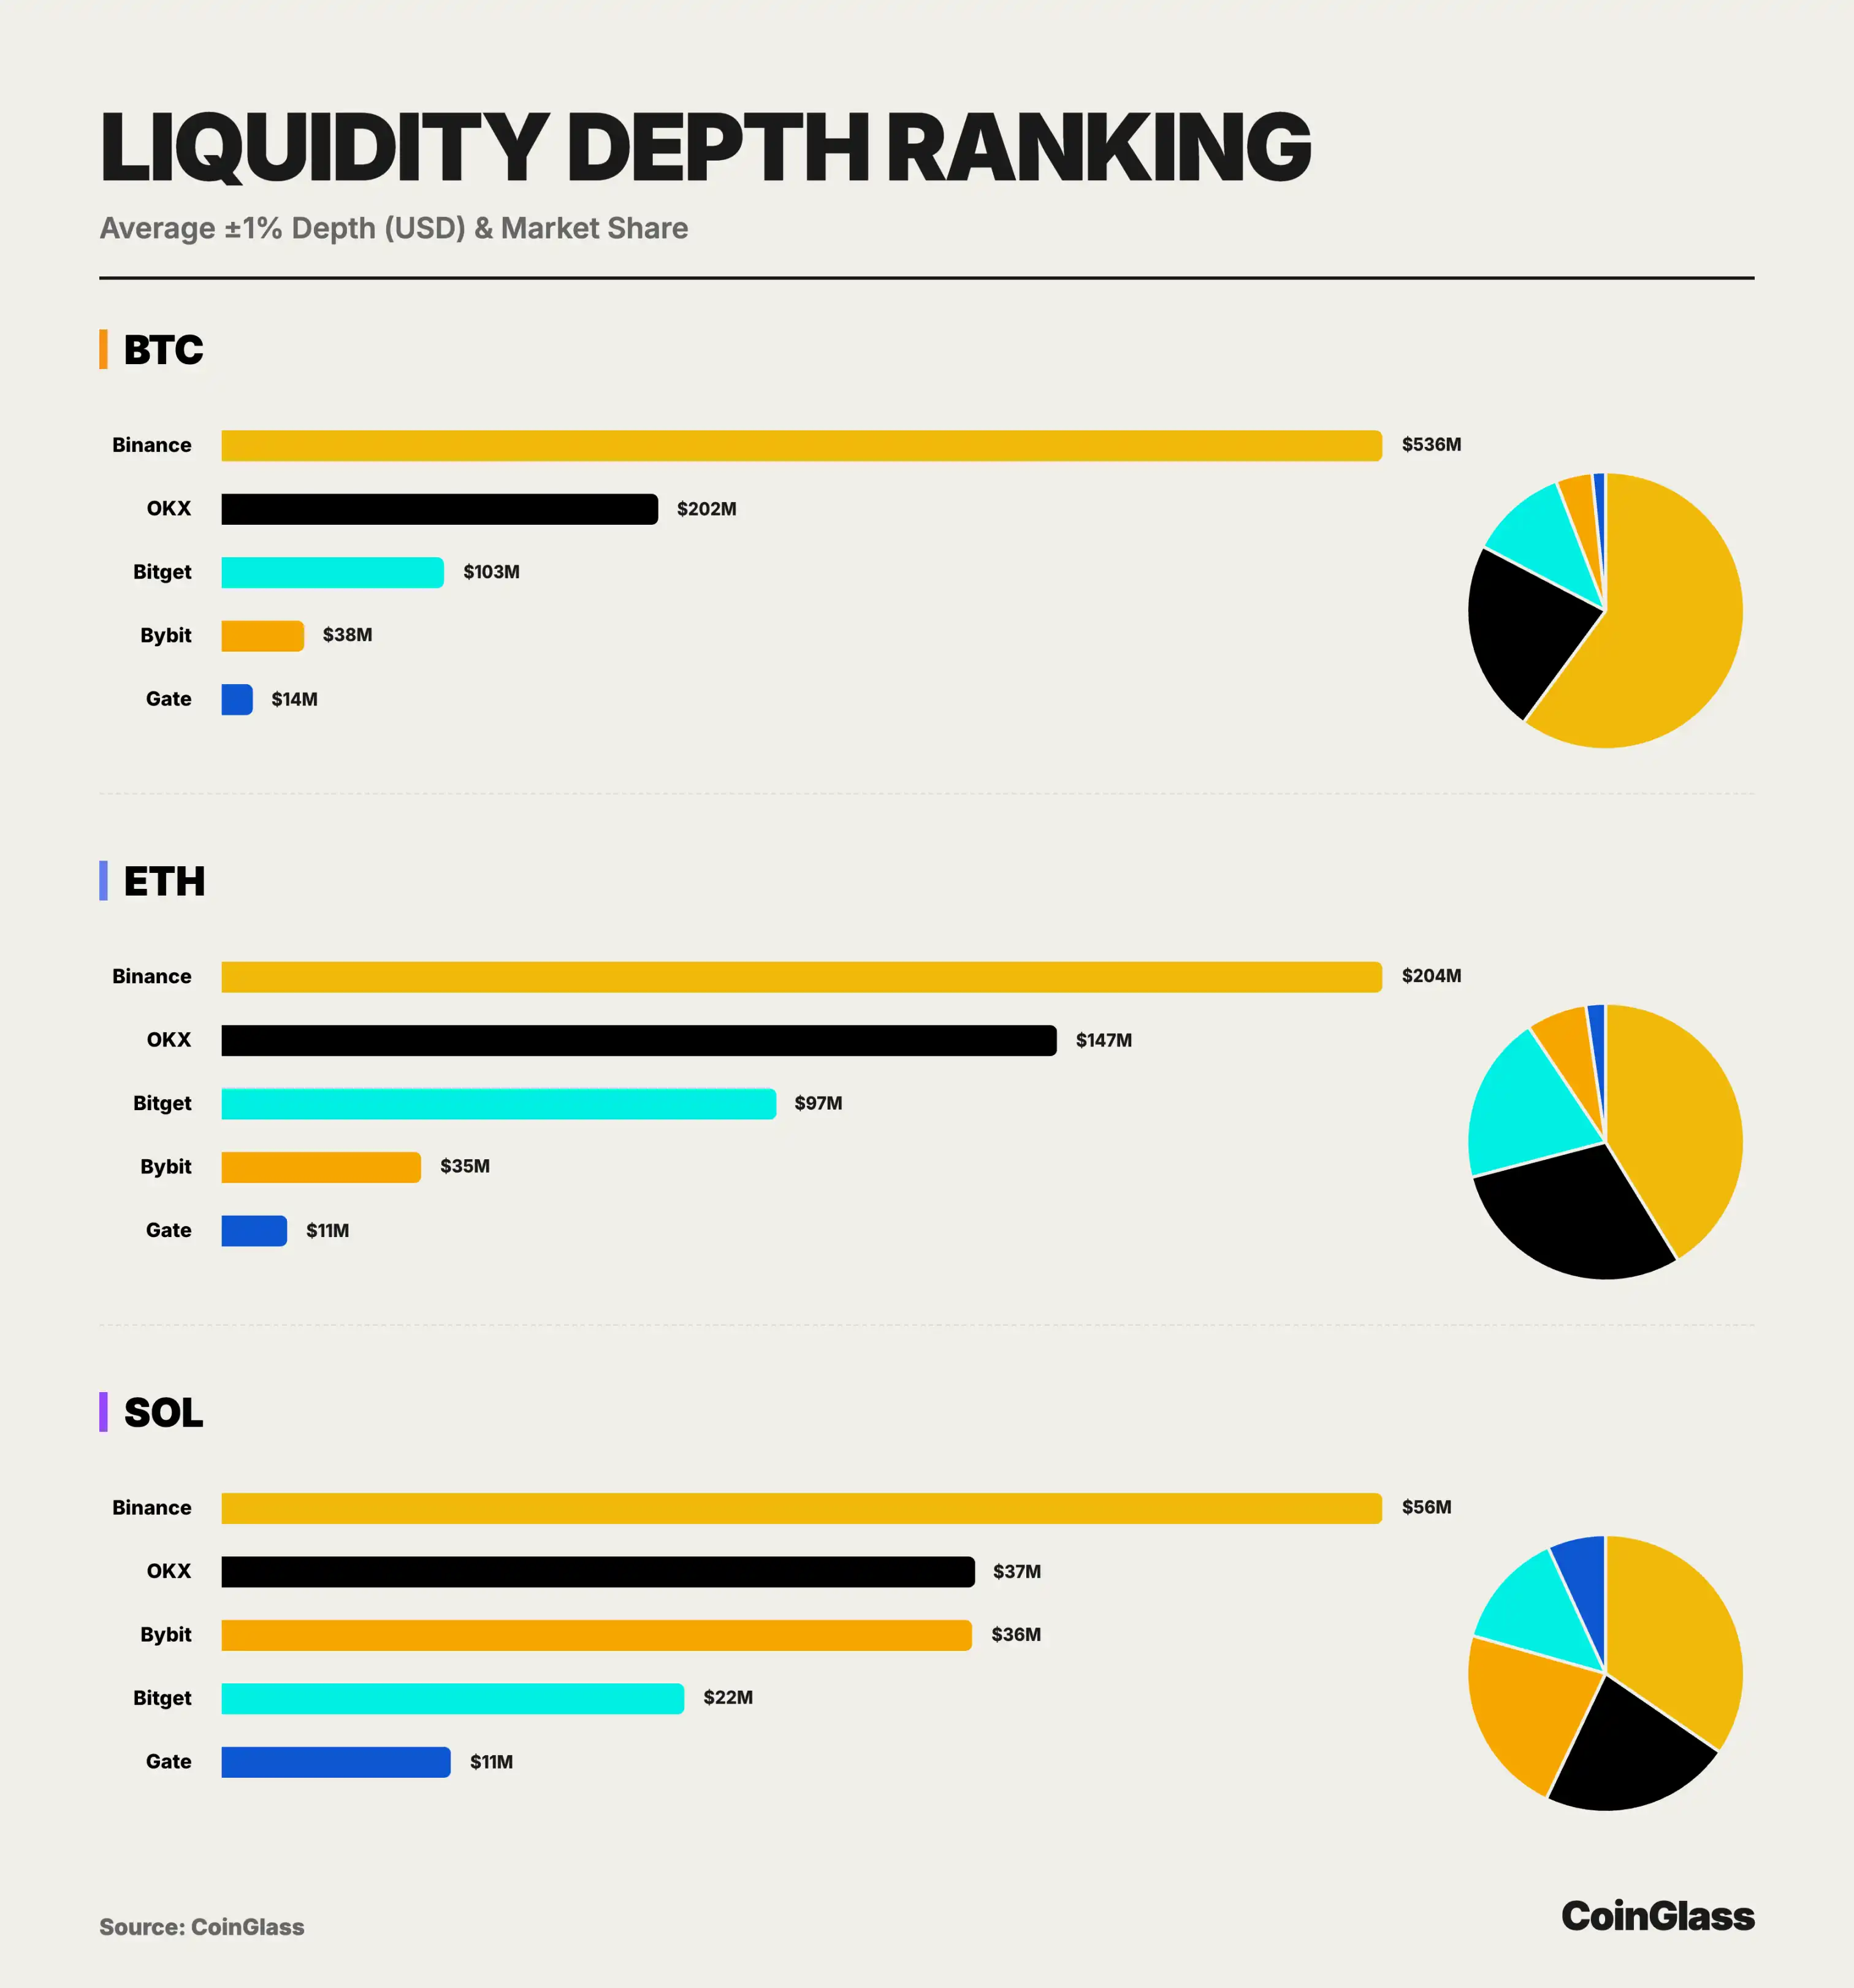
จากข้อมูลความลึกของสภาพคล่องแบบทวิภาคีสำหรับสินทรัพย์หลัก (BTC/ETH/SOL) ในปี 2025 ตลาดแสดงให้เห็นโครงสร้างตลาดที่แตกต่างอย่างมากจาก OI Binance ครองตำแหน่งผู้นำอย่างไม่ต้องสงสัย ด้วยความลึกของ BTC ที่ 536 ล้านดอลลาร์ ซึ่งไม่เพียงแต่มากกว่าแพลตฟอร์มอันดับสองถึง 2.6 เท่า แต่ยังเกือบเท่ากับผลรวมของอีกสี่แพลตฟอร์ม ทำให้ Binance แข็งแกร่งในฐานะศูนย์กลางสภาพคล่องระดับโลกสำหรับอนุพันธ์คริปโตเคอร์เรนซี OKX ด้วยความลึกของ BTC ที่ 202 ล้านดอลลาร์ และความลึกของ ETH ที่ 147 ล้านดอลลาร์ แสดงให้เห็นถึงความสามารถที่แข็งแกร่งในการจัดการธุรกรรมขนาดใหญ่ พิสูจน์ให้เห็นว่ายังคงเป็นตัวเลือกที่ได้รับความนิยมสำหรับนักลงทุนสถาบันและนักลงทุนรายใหญ่ รองจาก Binance เท่านั้น
ในตลาด BTC นั้น Bitget อยู่ในอันดับที่สามด้วยปริมาณการซื้อขายทวิภาคีประมาณ 103 ล้านดอลลาร์สหรัฐ ซึ่งมากกว่า Bybit ประมาณ 2.7 เท่า และมากกว่า Gate ประมาณ 7 เท่า โดยมีส่วนแบ่งเกือบ 11.5% ของปริมาณการซื้อขาย BTC โดยรวม ในตลาด ETH นั้น ปริมาณการซื้อขาย ±1% ของ Bitget อยู่ที่ประมาณ 97.48 ล้านดอลลาร์สหรัฐ ซึ่งใกล้เคียงกับ 70% ของ OKX และมากกว่า Bybit และ Gate อย่างมาก โดยมีส่วนแบ่งเกือบ 20% ของปริมาณการซื้อขาย ETH โดยรวม สิ่งนี้สร้างการกระจายสภาพคล่องที่ Binance เป็นผู้นำด้วยส่วนต่างที่กว้าง OKX ยังคงอยู่ในอันดับที่สองอย่างมั่นคง และ Bitget ครองตำแหน่งหลักในกลุ่มที่สองอย่างสม่ำเสมอ แม้ในตลาด SOL ที่มีสภาพคล่องค่อนข้างต่ำ Bitget ก็ยังคงมีปริมาณการซื้อขายมากกว่า 22.42 ล้านดอลลาร์สหรัฐ ในระดับความลึก ±1% ซึ่งคิดเป็นประมาณ 60% ของ OKX และ Bybit และคิดเป็นประมาณ 14% ของปริมาณการซื้อขายโดยรวมของตลาด SOL แสดงให้เห็นถึงความสามารถในการรองรับคำสั่งซื้อจำนวนมาก แม้ในสินทรัพย์กระแสหลักที่มีความผันผวนสูงและมีระยะเวลาการซื้อขายค่อนข้างยาว
การสะสมสินทรัพย์ของผู้ใช้ CEX
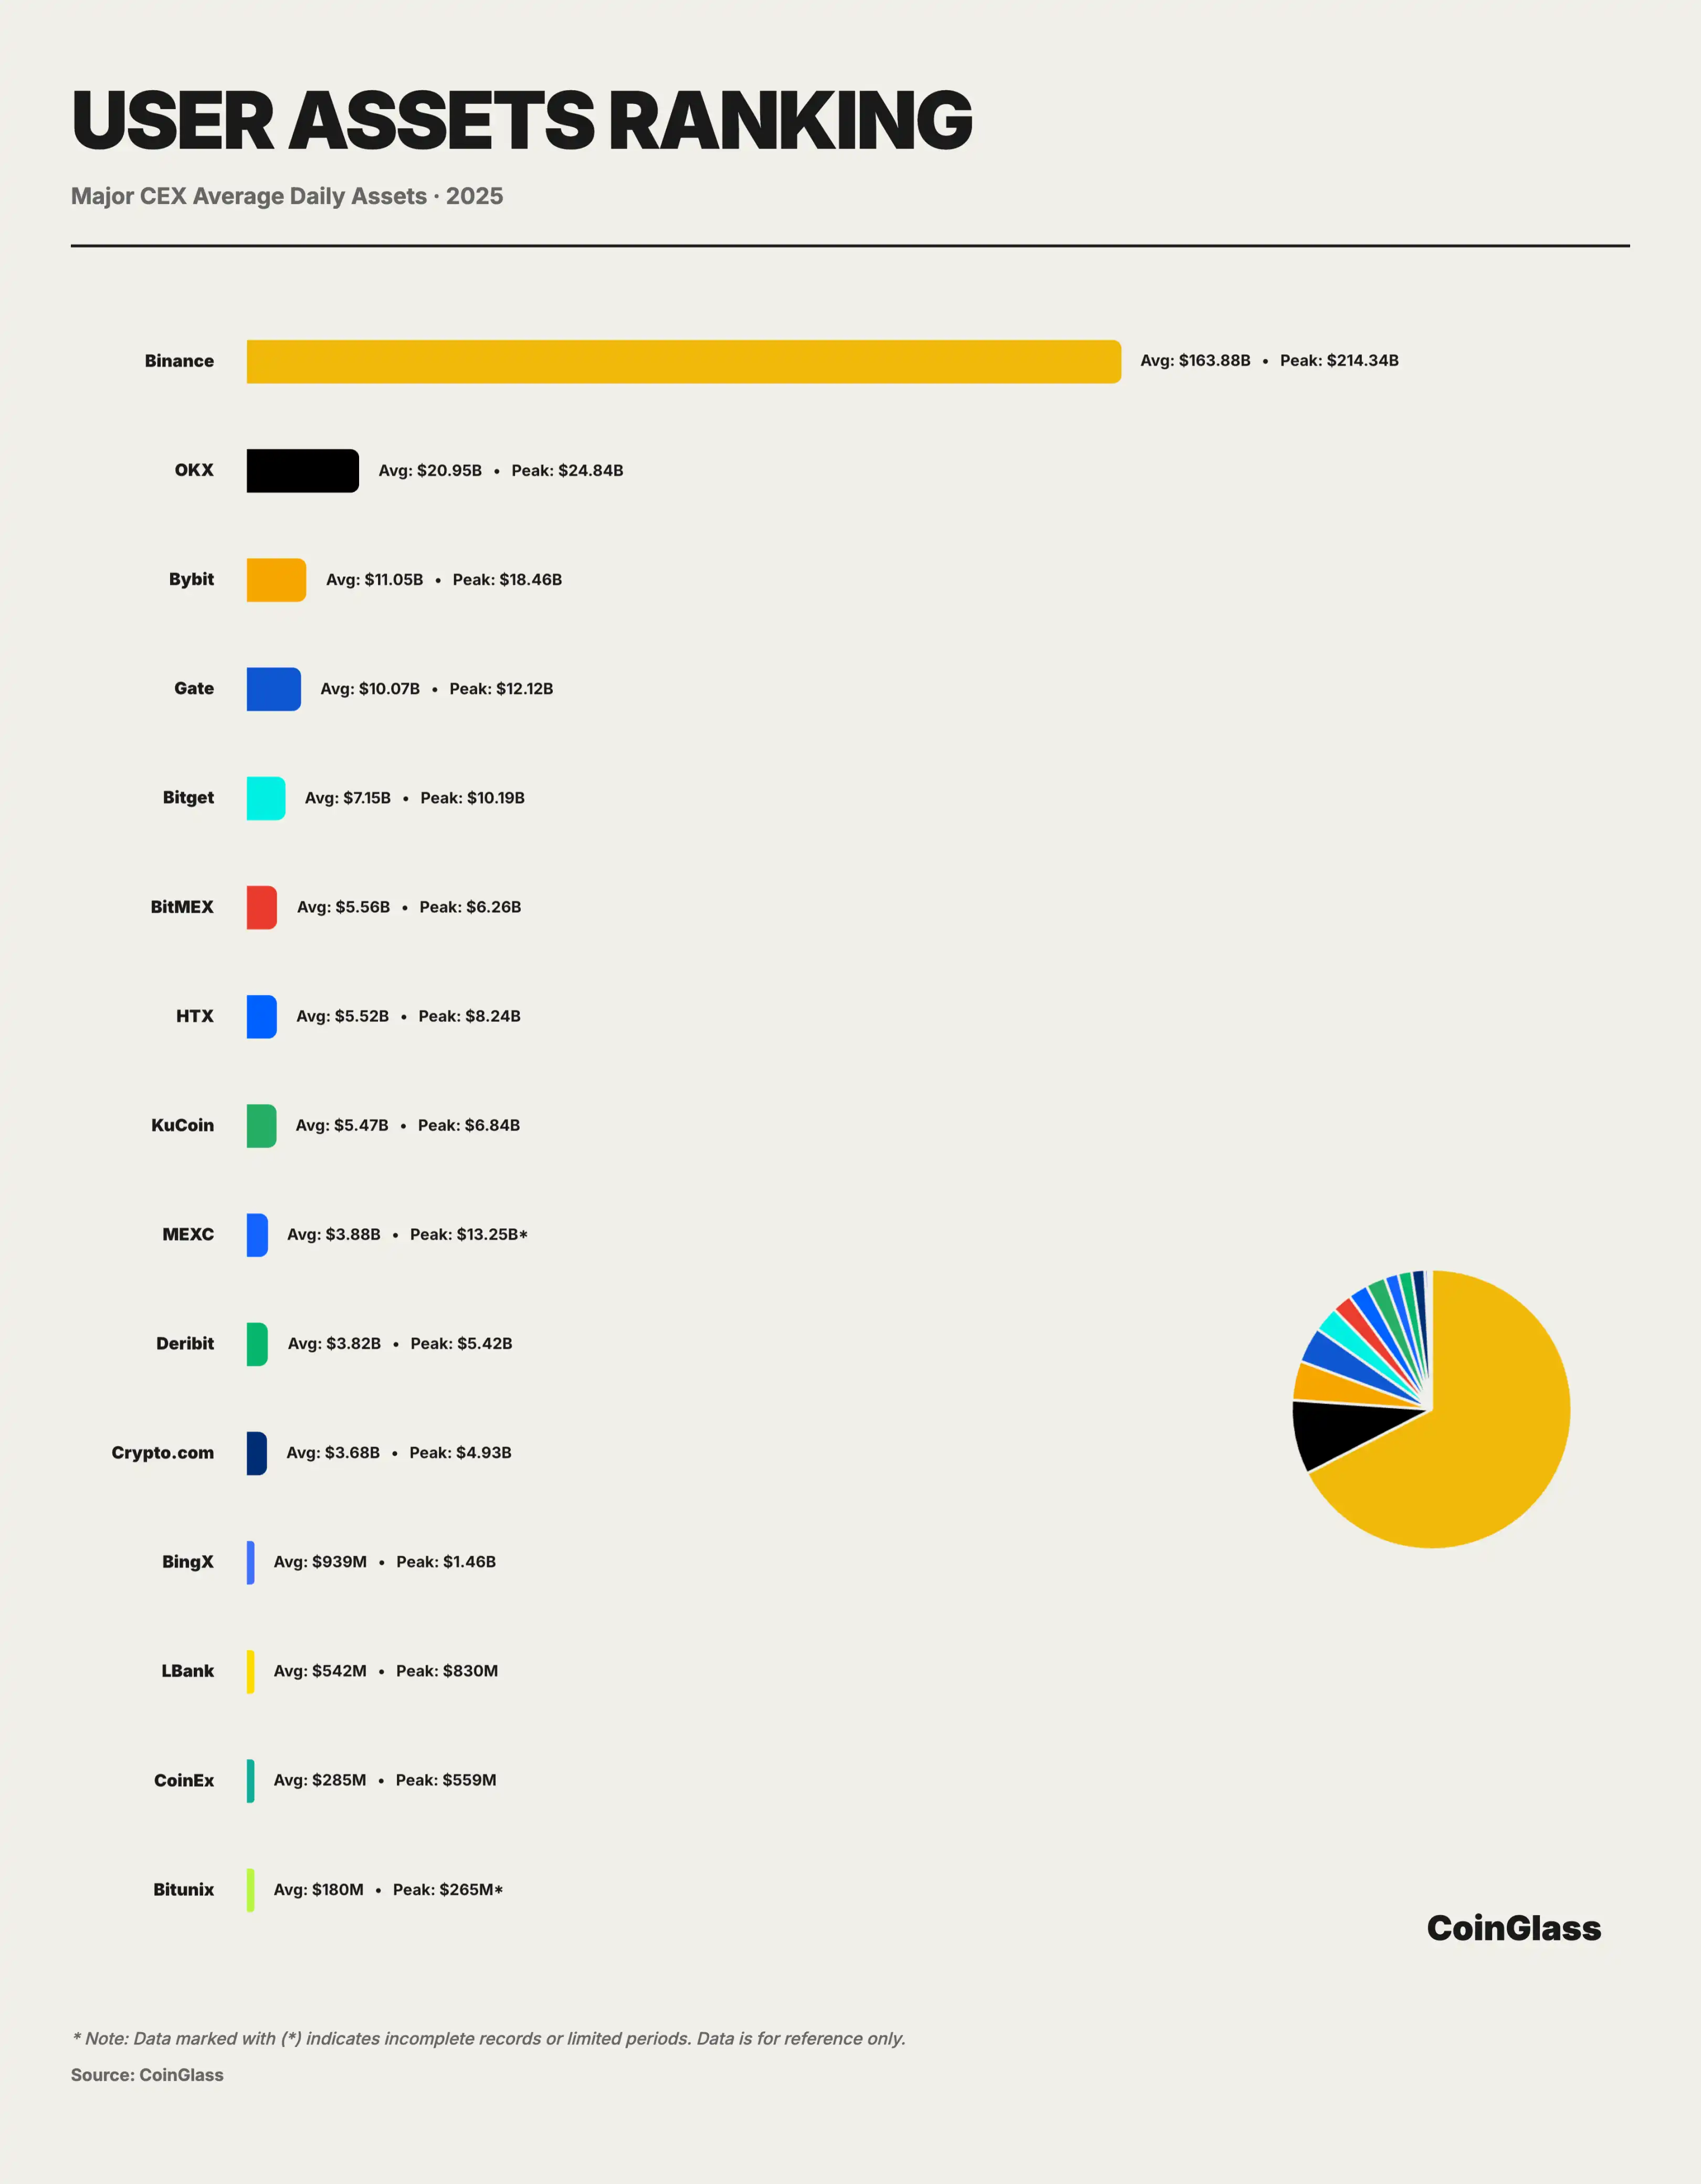
จากข้อมูลการสะสมสินทรัพย์ของผู้ใช้ในปี 2025 ตลาดคริปโตเคอร์เรนซีแสดงให้เห็นโครงสร้างแบบขั้วเดียวที่มีการกระจุกตัวสูงในแง่ของการดูแลรักษาเงินทุน เมื่อคำนวณโดยใช้ดัชนี Herfindahl-Hirschman การกระจุกตัวของสินทรัพย์ที่ดูแลรักษาโดย CEX ในปี 2025 อยู่ที่ 5352 ซึ่งบ่งชี้ว่าตลาดแลกเปลี่ยนคริปโตเคอร์เรนซีอยู่ในสภาวะผูกขาดสูง โดย Binance ครองส่วนแบ่งตลาดมากกว่า 72% สินทรัพย์ที่ดูแลรักษาโดยเฉลี่ยต่อวันของ Binance อยู่ที่ประมาณ 163.9 พันล้านดอลลาร์สหรัฐ และสูงสุดที่ประมาณ 214.3 พันล้านดอลลาร์สหรัฐในช่วงปีนั้น ซึ่งมากกว่าสินทรัพย์รวมของแพลตฟอร์มหลักอีกเจ็ดแห่งถึง 2.5 เท่า การกระจุกตัวนี้หมายความว่า ในแง่ของการจัดเก็บและดูแลรักษาเงินทุนจริง Binance มีบทบาทคล้ายกับ "โครงสร้างพื้นฐานของระบบ" และการดำเนินงานและการปฏิบัติตามกฎระเบียบของ Binance มีผลเสริมความแข็งแกร่งให้กับตลาดคริปโตเคอร์เรนซีโดยรวม
OKX อยู่ในอันดับที่สองด้วยสินทรัพย์รายวันประมาณ 21 พันล้านดอลลาร์ และสูงสุดที่ 24.8 พันล้านดอลลาร์ ซึ่งมีขนาดใหญ่กว่า Bybit ที่อยู่ในอันดับที่สามถึงสองเท่า แสดงให้เห็นถึงข้อได้เปรียบในการรักษาเงินทุนของผู้ใช้และการสะสมสินทรัพย์ในระยะยาว อย่างไรก็ตาม โครงสร้างแบบสองขั้วนี้ บวกกับแพลตฟอร์มระดับกลางหลายแห่ง หมายความว่าความเสี่ยงด้านการดูแลเงินทุนนั้นกระจุกตัวอยู่บนแพลตฟอร์มสองอันดับแรก หากแพลตฟอร์มใดประสบกับเหตุการณ์ที่ไม่คาดคิดในด้านการปฏิบัติตามกฎระเบียบ เทคโนโลยี หรือการดำเนินงาน ผลกระทบที่เกิดขึ้นจะเกินส่วนแบ่งการตลาดของแพลตฟอร์มนั้นๆ อย่างมาก เหนือกว่าระดับที่สอง ตลาดจะเข้าสู่ช่วง 10 พันล้านดอลลาร์ที่มีการแข่งขันสูงกว่า Bybit, Gate และ Bitget มีสินทรัพย์รายวันประมาณ 11.05 พันล้านดอลลาร์ 10.07 พันล้านดอลลาร์ และ 7.15 พันล้านดอลลาร์ ตามลำดับ รวมกันเป็นชั้นผู้ให้บริการสินทรัพย์ระดับที่สอง แพลตฟอร์มห้าอันดับแรกดูดซับสินทรัพย์ของผู้ใช้มากกว่า 90% ซึ่งบ่งชี้ถึงการกระจุกตัวของเงินทุนของผู้ใช้ในระดับสูง
อันดับ CEX
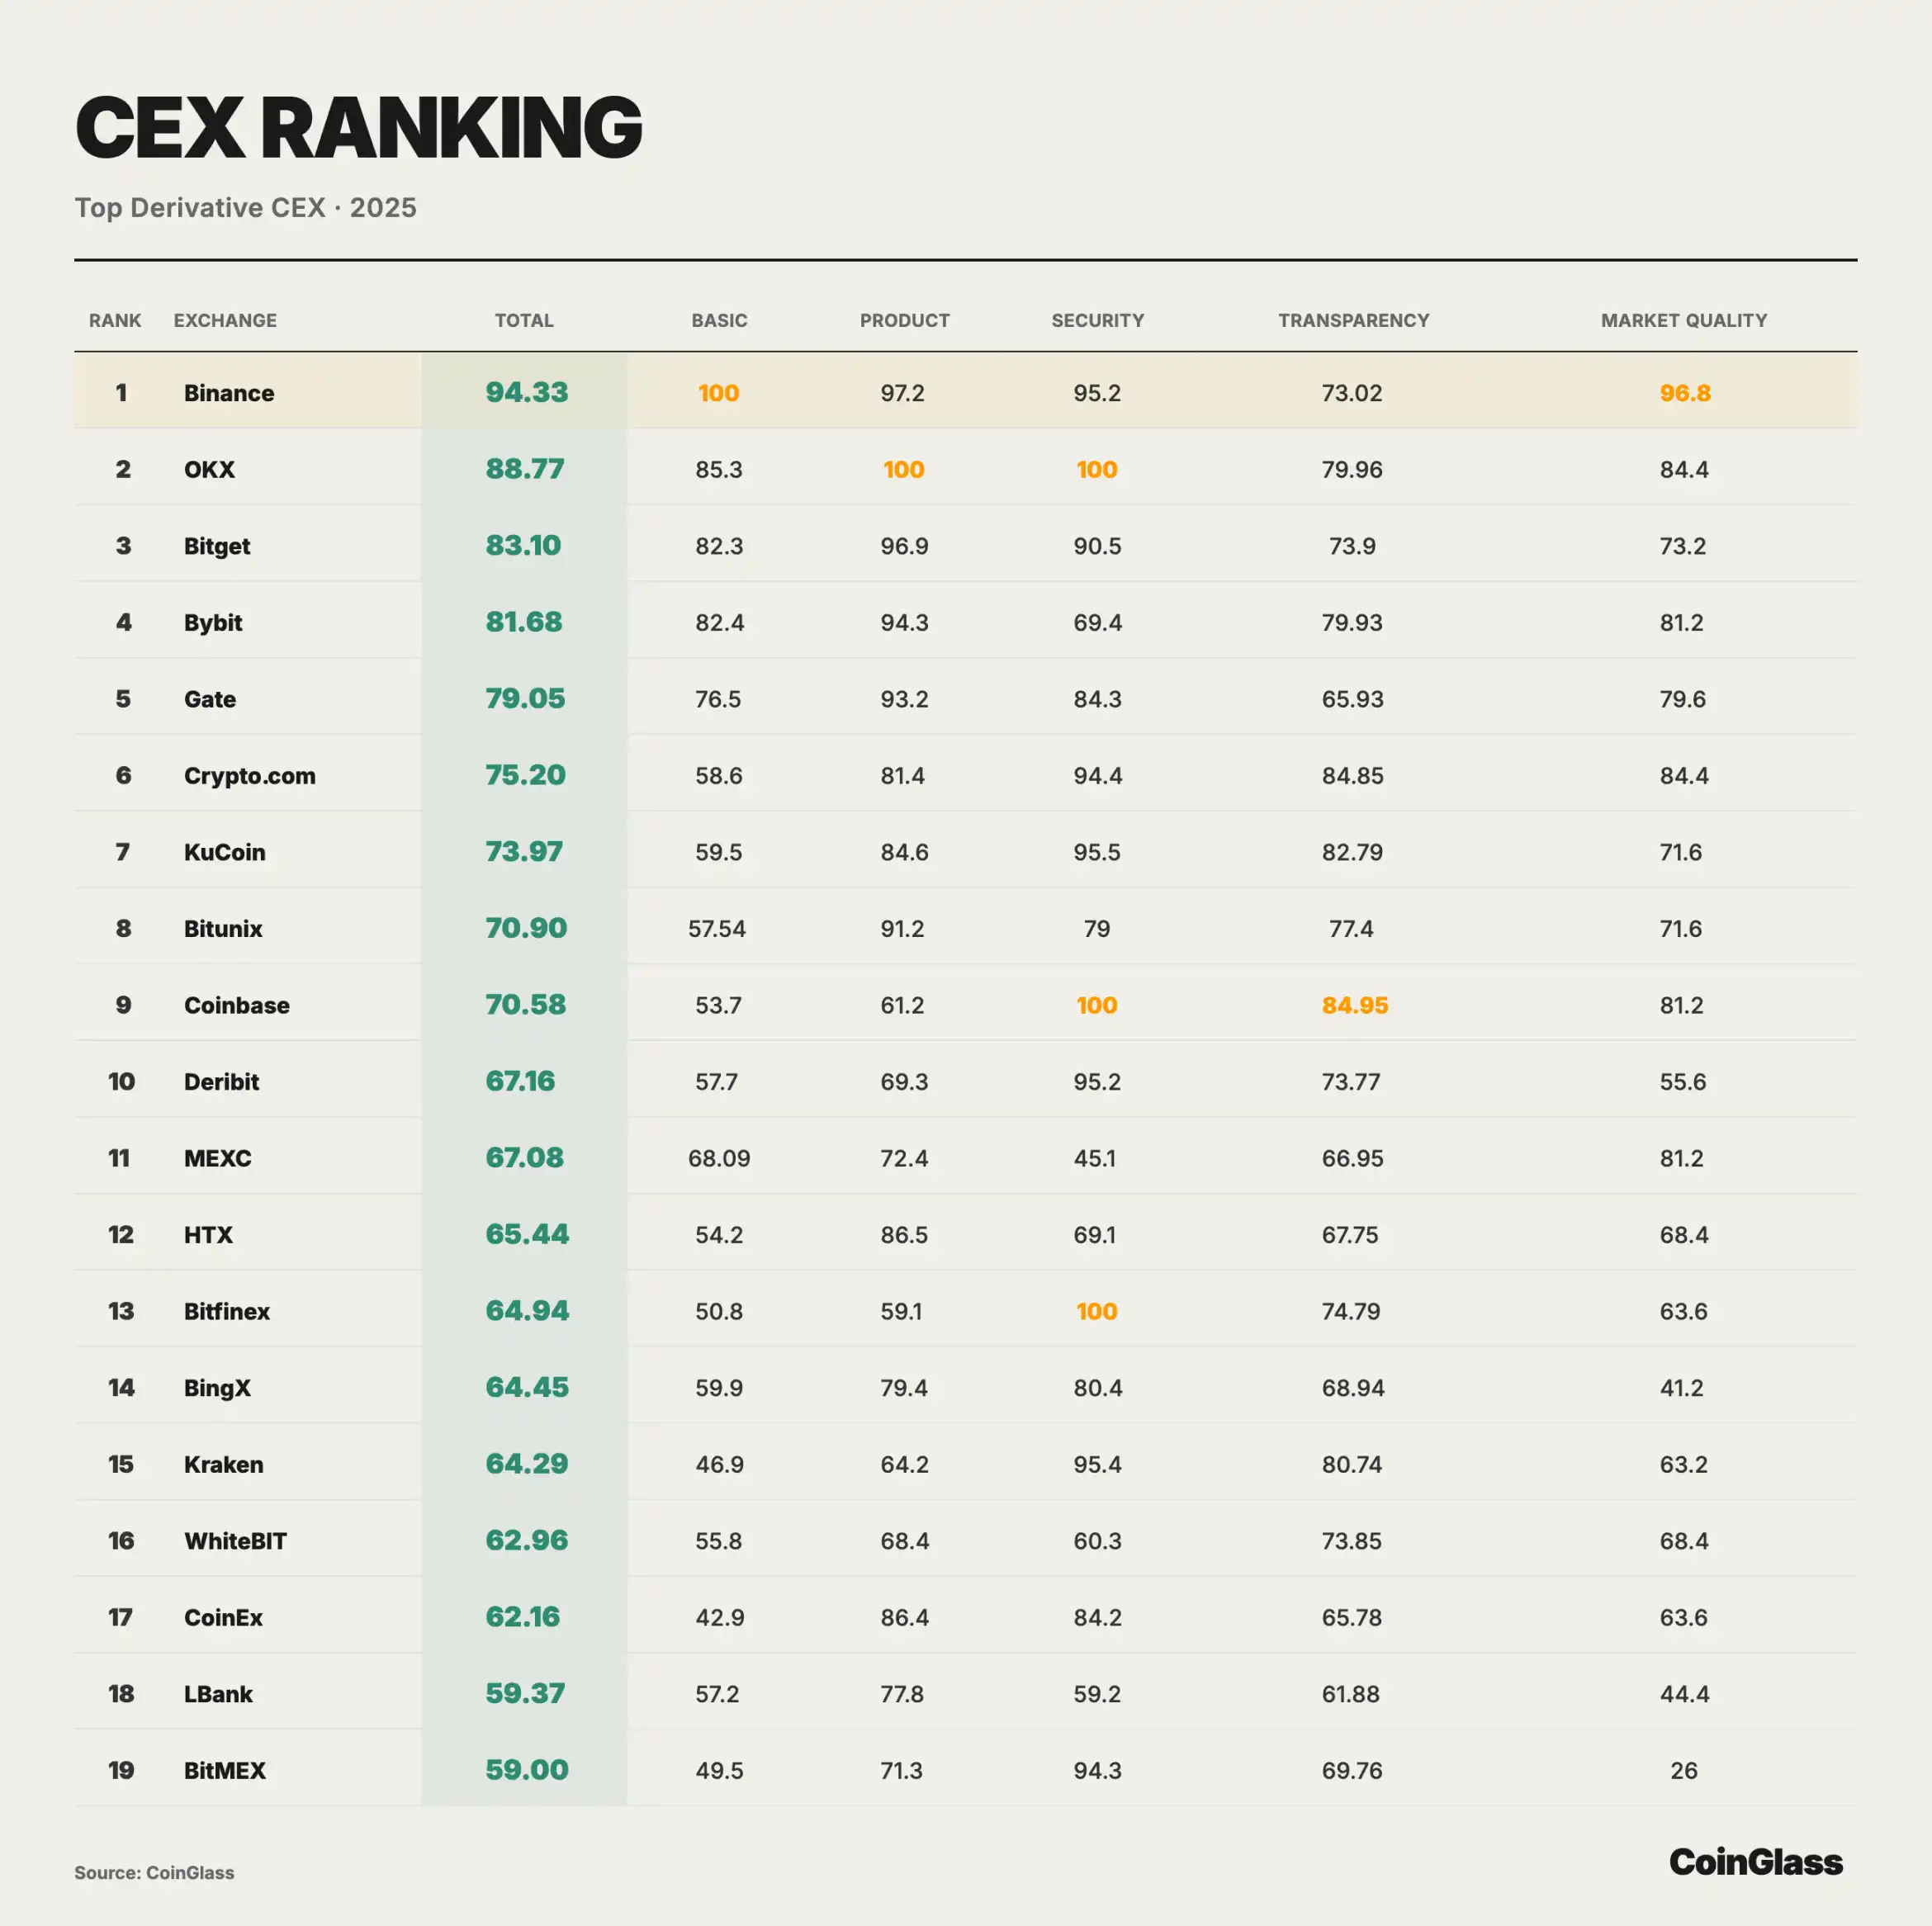
เพื่อก้าวข้ามการมุ่งเน้นที่ปริมาณเพียงอย่างเดียว และเปลี่ยนไปสู่คุณภาพที่เทียบเท่ากันในแพลตฟอร์มการซื้อขายอนุพันธ์ชั้นนำในฝั่ง CEX นั้น CoinGlass ได้ทำการประเมินและจัดอันดับ CEX อนุพันธ์รายใหญ่ๆ อย่างครอบคลุม แผนภูมิด้านล่างใช้ข้อมูลการซื้อขายพื้นฐานเป็นน้ำหนักหลัก และให้คะแนนย่อยและคะแนนรวมถ่วงน้ำหนักในมิติต่างๆ เช่น ผลิตภัณฑ์ ความปลอดภัย ความโปร่งใส และคุณภาพของตลาด ซึ่งแสดงให้เห็นถึงความแตกต่างเชิงโครงสร้างระหว่างแพลตฟอร์มในแง่ของความสามารถในการรองรับสภาพคล่อง ข้อจำกัดในการควบคุมความเสี่ยง และการเปิดเผยข้อมูล
การล้างข้อมูล
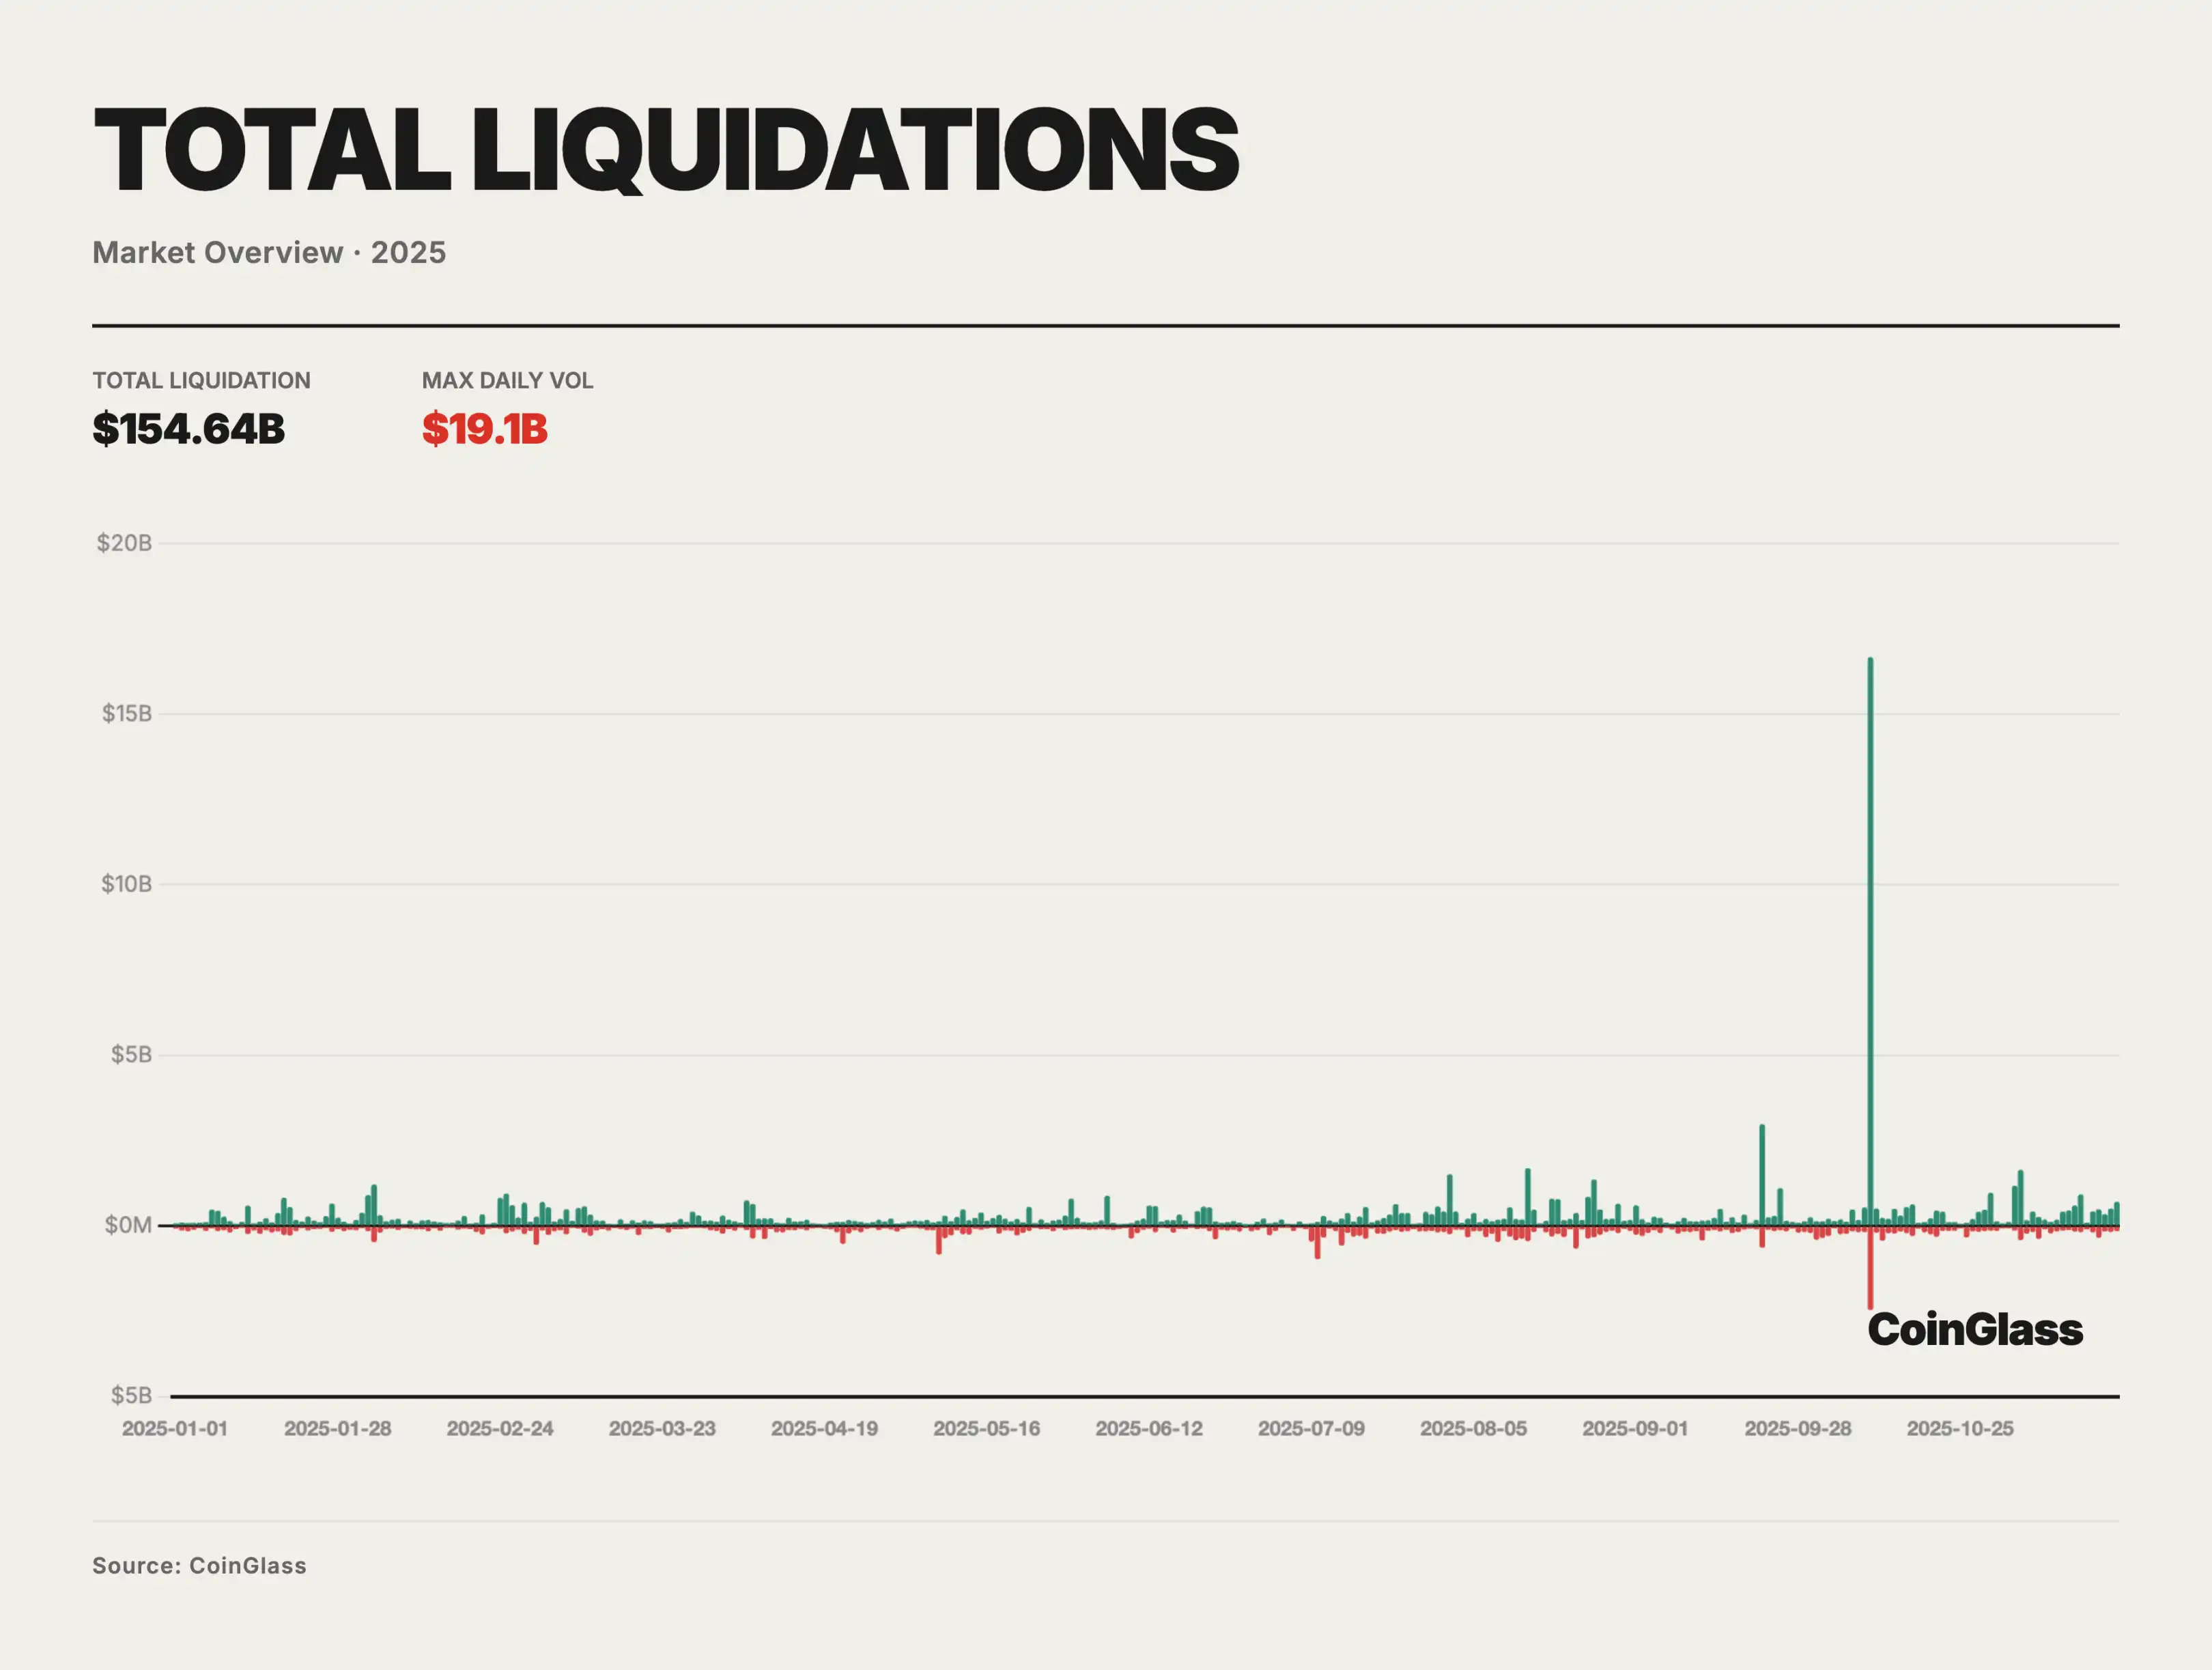
ในปี 2025 มูลค่ารวมของการบังคับปิดสถานะทั้งระยะยาวและระยะสั้นคาดว่าจะอยู่ที่ประมาณ 150 พันล้านดอลลาร์ ซึ่งสอดคล้องกับการปิดสถานะโดยเฉลี่ยวันละประมาณ 400-500 ล้านดอลลาร์ในสถานะที่มีเลเวอเรจปกติ ในวันซื้อขายส่วนใหญ่ ขนาดของการปิดสถานะทั้งระยะยาวและระยะสั้นยังคงอยู่ในช่วงหลายสิบล้านถึงหลายร้อยล้านดอลลาร์ ซึ่งส่วนใหญ่สะท้อนถึงการปรับมาร์จินรายวันและการเคลียร์สถานะระยะสั้นภายใต้เลเวอเรจสูง โดยมีผลกระทบต่อราคาและโครงสร้างในระยะกลางถึงระยะยาวค่อนข้างจำกัด แรงกดดันเชิงระบบที่แท้จริงนั้นกระจุกตัวอยู่ในช่วงเหตุการณ์สุดขั้วไม่กี่ครั้ง โดยเหตุการณ์การลดเลเวอเรจในช่วงกลางเดือนตุลาคมวันที่ 10-11 เป็นตัวอย่างที่พบได้บ่อยที่สุด
เมื่อวันที่ 10 ตุลาคม 2568 ปริมาณการชำระบัญชีรวมในตลาดพุ่งสูงขึ้นอย่างมากในช่วงระยะเวลาตัวอย่าง โดยมีมูลค่าการชำระบัญชีรวมกว่า 19 พันล้านดอลลาร์สหรัฐ จากทั้งสถานะซื้อและสถานะขาย ซึ่งสูงกว่าสถิติสูงสุดในวันเดียวของเหตุการณ์การชำระบัญชีครั้งก่อนๆ อย่างมาก จากตารางการเปิดเผยข้อมูลของบางแพลตฟอร์มและข้อเสนอแนะจากผู้สร้างตลาด มูลค่าการชำระบัญชีที่แท้จริงอาจใกล้เคียงกับ 30-40 พันล้านดอลลาร์สหรัฐ ซึ่งมากกว่าเหตุการณ์ที่มีปริมาณการชำระบัญชีสูงสุดเป็นอันดับสองในรอบก่อนหน้าหลายเท่า ในเชิงโครงสร้าง ปริมาณการชำระบัญชีในวันนั้นเอียงไปทางด้านสถานะซื้ออย่างมาก โดยสถานะซื้อคิดเป็นประมาณ 85-90% ของการชำระบัญชีทั้งหมด แสดงให้เห็นว่าตลาด BTC และอนุพันธ์ที่เกี่ยวข้องอยู่ในสภาวะที่มีการใช้เลเวอเรจซื้อสูงมากก่อนเกิดเหตุการณ์ดังกล่าว
จากมุมมองเชิงสาเหตุ เหตุการณ์วันที่ 10-11 ตุลาคม เกิดจากภาวะเศรษฐกิจมหภาคภายนอกที่เกิดขึ้นโดยไม่คาดคิด ในวันที่ 10 ตุลาคม ประธานาธิบดีทรัมป์ของสหรัฐฯ ประกาศเก็บภาษีนำเข้าสินค้าจากจีน 100% เริ่มตั้งแต่วันที่ 1 พฤศจิกายน และวางแผนควบคุมการส่งออกซอฟต์แวร์ที่สำคัญ ซึ่งส่งผลให้ตลาดคาดการณ์ว่าจะเกิดสงครามการค้าครั้งใหม่ที่มีความรุนแรงสูงขึ้นอย่างมาก สินทรัพย์เสี่ยงทั่วโลกจึงเข้าสู่ภาวะลดความเสี่ยงอย่างชัดเจน ก่อนหน้านี้ BTC เคยขึ้นไปแตะระดับสูงสุดตลอดกาลที่ประมาณ 126,000 ดอลลาร์ในปี 2025 โดยได้รับแรงหนุนจากความคาดหวังเกี่ยวกับการผ่อนคลายทางการเงินและความต้องการสินทรัพย์เสี่ยงที่เพิ่มขึ้น อัตราส่วนเลเวอเรจของสถานะซื้อในตลาดอนุพันธ์สูง และส่วนต่างระหว่างราคาสปอตและราคาฟิวเจอร์สก็สูง หมายความว่าระบบโดยรวมอยู่ในสภาวะที่เปราะบาง มีมูลค่าสูงและมีเลเวอเรจสูง เหตุการณ์ทางเศรษฐกิจมหภาคภายนอกที่เกิดขึ้นโดยไม่คาดคิดนี้ กลายเป็นตัวกระตุ้นโดยตรงสำหรับห่วงโซ่การชำระบัญชีที่กระจุกตัวอยู่
สิ่งที่กำหนดขนาดของผลกระทบจากเหตุการณ์อย่างแท้จริงคือ อัตราส่วนหนี้สินต่อทุนและโครงสร้างของผลิตภัณฑ์ รวมถึงการออกแบบกลไกการชำระบัญชี ซึ่งได้ถูกกำหนดไว้ล่วงหน้าแล้ว เมื่อเทียบกับสามหรือสี่ปีที่แล้ว ตลาดในปี 2025 มีตราสารถาวรที่มีปริมาณการเปิดสถานะสูงมากขึ้น มีสินทรัพย์ขนาดเล็กและขนาดกลางมากขึ้น และมีแพลตฟอร์มขนาดใหญ่มากขึ้น ส่งผลให้อัตราส่วนหนี้สินต่อทุนโดยรวมเพิ่มขึ้นอย่างมีนัยสำคัญ ในขณะเดียวกัน สถาบันหลายแห่งใช้กลยุทธ์ที่ซับซ้อนซึ่งเกี่ยวข้องกับการป้องกันความเสี่ยงแบบซื้อ-ขาย การดำเนินงานข้ามสินทรัพย์ และการดำเนินงานข้ามอายุครบกำหนด แม้ว่ากลยุทธ์เหล่านี้จะดูเหมือนเป็นการ "ป้องกันความเสี่ยง" ในแง่ผิวเผิน แต่ในความเป็นจริงแล้ว กลยุทธ์เหล่านี้ขึ้นอยู่กับการทำงานอย่างเป็นระเบียบของกลไกการชำระบัญชีและกลไก ADL ภายใต้สถานการณ์ที่รุนแรง และไม่สามารถจัดการความเสี่ยงที่เกิดขึ้นได้ยากอย่างมีประสิทธิภาพ เมื่อกลไกการชำระบัญชีและการจัดการความเสี่ยงเบี่ยงเบนไปจากเส้นทางที่เหมาะสมภายใต้แรงกดดัน ขาการป้องกันความเสี่ยงที่ควรจะหักล้างกันจะถูกทำลายโดยอัตโนมัติ ทำให้พอร์ตโฟลิโอที่สร้างขึ้นมาในตอนแรกเป็นกลางหรือมีความเสี่ยงสุทธิต่ำ กลายเป็นตำแหน่งที่มีทิศทางสุทธิสูง
หลังจากราคาร่วงลงต่ำกว่าเกณฑ์มาร์จินที่สำคัญในวันที่ 10 ตุลาคม กลไกการชำระบัญชีแบบทีละคำสั่งมาตรฐานก็ถูกกระตุ้น ส่งผลให้สถานะขายจำนวนมากที่มีมาร์จินไม่เพียงพอถูกส่งเข้าสู่สมุดคำสั่งเพื่อรอการชำระบัญชีโดยตลาด ซึ่งเป็นการกระตุ้นให้เกิดการลดภาระหนี้แบบเข้มข้นรอบแรก เมื่อสภาพคล่องในสมุดคำสั่งลดลงอย่างรวดเร็ว กองทุนประกันของบางแพลตฟอร์มไม่สามารถรองรับความสูญเสียได้อย่างเต็มที่ ทำให้กลไกการลดตำแหน่งอัตโนมัติ (ADL) ที่ไม่ได้ใช้งานมานานต้องเข้ามาแทรกแซง โดยปกติแล้ว ADL จะถูกใช้เพื่อบังคับให้ปิดสถานะขายในสถานการณ์ที่รุนแรง เช่น เมื่อกองทุนประกันไม่เพียงพอ เพื่อป้องกันไม่ให้ราคาถูกผลักดันไปสู่ระดับสุดขั้วโดยตรงจากแรงกดดันในการชำระบัญชี ซึ่งจะช่วยป้องกันไม่ให้แพลตฟอร์มล้มละลาย อย่างไรก็ตาม ในเหตุการณ์นี้ การดำเนินการของ ADL (Alternative Demands) แสดงให้เห็นถึงความเบี่ยงเบนอย่างมีนัยสำคัญในด้านความโปร่งใสของราคาและเส้นทางการดำเนินการ: บางตำแหน่งถูกบังคับให้ปิดสถานะที่ราคาเบี่ยงเบนอย่างมากจากราคาตลาด ทำให้สถานะขายชอร์ตที่ถือโดยผู้สร้างตลาดรายใหญ่ รวมถึง Windtermute ถูกปิดโดยอัตโนมัติที่ราคาห่างไกลจากระดับที่สมเหตุสมผล ทำให้แทบเป็นไปไม่ได้ที่จะป้องกันความเสี่ยงจากการขาดทุนผ่านการซื้อขายปกติ ในขณะเดียวกัน การกระตุ้น ADL ส่วนใหญ่เน้นไปที่เหรียญ Altcoin ที่มีสภาพคล่องต่ำและสัญญาที่มีระยะเวลารอคอยนาน มากกว่าสินทรัพย์หลักอย่าง BTC/ETH ทำให้สถาบันหลายแห่งใช้กลยุทธ์ที่มีโครงสร้าง เช่น การขายชอร์ต BTC/การซื้อ Altcoin โดยไม่มีตัวเลือกการป้องกันความเสี่ยงในระยะเวลาสั้นๆ ทำให้พวกเขามีความเสี่ยงต่อการลดลงอย่างรวดเร็วของการลงทุนในสกุลเงินดิจิทัลที่ไม่ใช่สินทรัพย์หลัก ความเบี่ยงเบนในการดำเนินการปิดสถานะและการทำงานของกลไก ADL ประกอบกับปัญหาด้านโครงสร้างพื้นฐาน ยิ่งเพิ่มแรงกดดัน ภายใต้สภาวะตลาดที่รุนแรง แพลตฟอร์มแบบรวมศูนย์หลายแห่งและช่องทางบนบล็อกเชนประสบปัญหาความแออัดในการถอนและการโอนสินทรัพย์ โดยช่องทางการระดมทุนข้ามแพลตฟอร์มหยุดชะงักบางส่วนในช่วงเวลาที่สำคัญ กลไกการป้องกันความเสี่ยงข้ามตลาดแบบปกติไม่สามารถดำเนินการได้อย่างราบรื่น ทำให้ผู้สร้างตลาด แม้แต่ผู้ที่เต็มใจรับภาระคู่สัญญา ก็ยากที่จะป้องกันความเสี่ยงในแพลตฟอร์มหรือตลาดอื่น ๆ ได้ทันท่วงที ในสถานการณ์เช่นนี้ ผู้ให้บริการสภาพคล่องมืออาชีพถูกบังคับให้ลดราคาเสนอ หรือแม้แต่ถอนตัวชั่วคราวเนื่องจากการควบคุมความเสี่ยง ซึ่งยิ่งทำให้การค้นหาราคาถูกจำกัดอยู่เฉพาะตรรกะอัตโนมัติของกลไกการชำระบัญชีและ ADL เท่านั้น ในขณะเดียวกัน ภายใต้สภาวะที่มีภาระงานสูง CEX บางแห่งอาจประสบปัญหาการจับคู่และการเชื่อมต่อผิดพลาด หรือแม้กระทั่งปิดตัวลงชั่วคราว นอกจากนี้ ตลาดคริปโตยังขาดกลไกการหยุดวงจรที่ชัดเจนและกลไกการเสนอราคาแบบรวมศูนย์เช่นเดียวกับในตลาดหุ้นและตลาดฟิวเจอร์สแบบดั้งเดิม ทำให้ราคายังคงลดลงอย่างต่อเนื่องในสมุดคำสั่งซื้อขายที่ถูกชำระบัญชีแบบพาสซีฟในระยะสั้น ซึ่งยิ่งเพิ่มความผันผวนของราคาให้มากขึ้นไปอีก
ในระดับผลลัพธ์ ผลกระทบของเหตุการณ์นี้ต่อสินทรัพย์และแพลตฟอร์มต่างๆ นั้นไม่เท่ากันอย่างมาก แต่เราเชื่อว่าผลกระทบในระยะยาวนั้นถูกประเมินต่ำเกินไปอย่างมาก การลดลงสูงสุดของสินทรัพย์หลัก เช่น BTC และ ETH อยู่ในช่วงประมาณ 10-15% ในขณะที่เหรียญ Altcoin และสินทรัพย์ที่มีสภาพคล่องต่ำจำนวนมากประสบกับการลดลงอย่างรุนแรงถึง 80% หรือเกือบเป็นศูนย์ ซึ่งสะท้อนให้เห็นถึงความผิดเพี้ยนของราคาที่รุนแรงที่สุดที่เกิดจากห่วงโซ่การชำระบัญชีและการดำเนินการ ADL ในสินทรัพย์ที่มีสภาพคล่องต่ำที่สุด เมื่อเทียบกับช่วง Terra/3AC ในปี 2022 เหตุการณ์นี้ไม่ได้กระตุ้นให้เกิดการผิดนัดชำระหนี้ของสถาบันในวงกว้าง ในขณะที่ผู้สร้างตลาดเช่น Windemute ประสบกับความสูญเสียบางส่วนเนื่องจากกลไก ADL แต่เงินทุนโดยรวมของพวกเขายังคงเพียงพอ และความเสี่ยงกระจุกตัวอยู่ในกลยุทธ์และสินทรัพย์เฉพาะมากกว่าที่จะกระจายไปยังระบบทั้งหมดผ่านโครงสร้างตลาดที่ซับซ้อน
อนุพันธ์ ณ สถานที่ และ DAT
อนุพันธ์ ณ สถานที่ผลิต
ปีงบประมาณ 2025 ไม่เพียงแต่เป็นช่วงเวลาสำคัญในประวัติศาสตร์การพัฒนาสินทรัพย์ดิจิทัลเท่านั้น แต่ยังเป็นปีที่สำคัญยิ่งสำหรับ CME ในการสร้างตำแหน่งของตนเองในฐานะศูนย์กลางระดับโลกสำหรับการกำหนดราคาและการถ่ายโอนความเสี่ยงของสกุลเงินดิจิทัล หากปี 2024 เป็นปีแรกของการเปิดตัว ETF แบบสปอต ปี 2025 ก็เป็นปีแรกของการพัฒนาตลาดอนุพันธ์ที่ซื้อขายในตลาดหลักทรัพย์ให้ลึกซึ้งยิ่งขึ้น ในปีนี้ เราได้เห็นการเปลี่ยนแปลงของเงินทุนจากสถาบันจากการจัดสรรแบบพาสซีฟอย่างเดียวไปสู่การบริหารจัดการแบบแอคทีฟโดยใช้กลยุทธ์อนุพันธ์ที่ซับซ้อน และอุปสรรคด้านสภาพคล่องระหว่างตลาดอนุพันธ์ที่ซื้อขายในตลาดหลักทรัพย์ที่ปฏิบัติตามกฎระเบียบกับตลาดนอกประเทศที่ไม่ได้รับการควบคุมนั้นได้รับการปรับโครงสร้างใหม่ทั้งหมด
นวัตกรรมผลิตภัณฑ์ที่พลิกโฉมวงการมากที่สุดในปี 2025 อย่างไม่ต้องสงสัยคือ การเปิดตัวและการใช้งานอย่างแพร่หลายของสัญญาซื้อขายล่วงหน้าแบบอ้างอิงราคาตลาดปัจจุบัน (รหัส QBTC และ QETH) แตกต่างจากสัญญาซื้อขายล่วงหน้าแบบดั้งเดิม สัญญาเหล่านี้ได้รับการออกแบบมาเพื่อเชื่อมโยงกับราคาตลาดปัจจุบันอย่างใกล้ชิดยิ่งขึ้นผ่านกลไกการชำระบัญชีแบบพิเศษ ซึ่งช่วยลดความเสี่ยงด้านส่วนต่างราคาและต้นทุนการต่ออายุสัญญาได้อย่างมาก
ด้วยการเปิดตัวข้อมูลแบบเรียลไทม์สำหรับดัชนีความผันผวนของ BTC (BVX) ของ CME ตลาดน่าจะได้เห็นสัญญาซื้อขายล่วงหน้าความผันผวนที่สามารถซื้อขายได้ในปี 2026 นักลงทุนสถาบันจะมีเครื่องมือในการป้องกันความเสี่ยงที่ไม่ทราบแน่ชัดโดยตรงเป็นครั้งแรก โดยไม่ต้องจำลองความเสี่ยงเหล่านั้นผ่านการผสมผสานออปชั่นที่ซับซ้อน
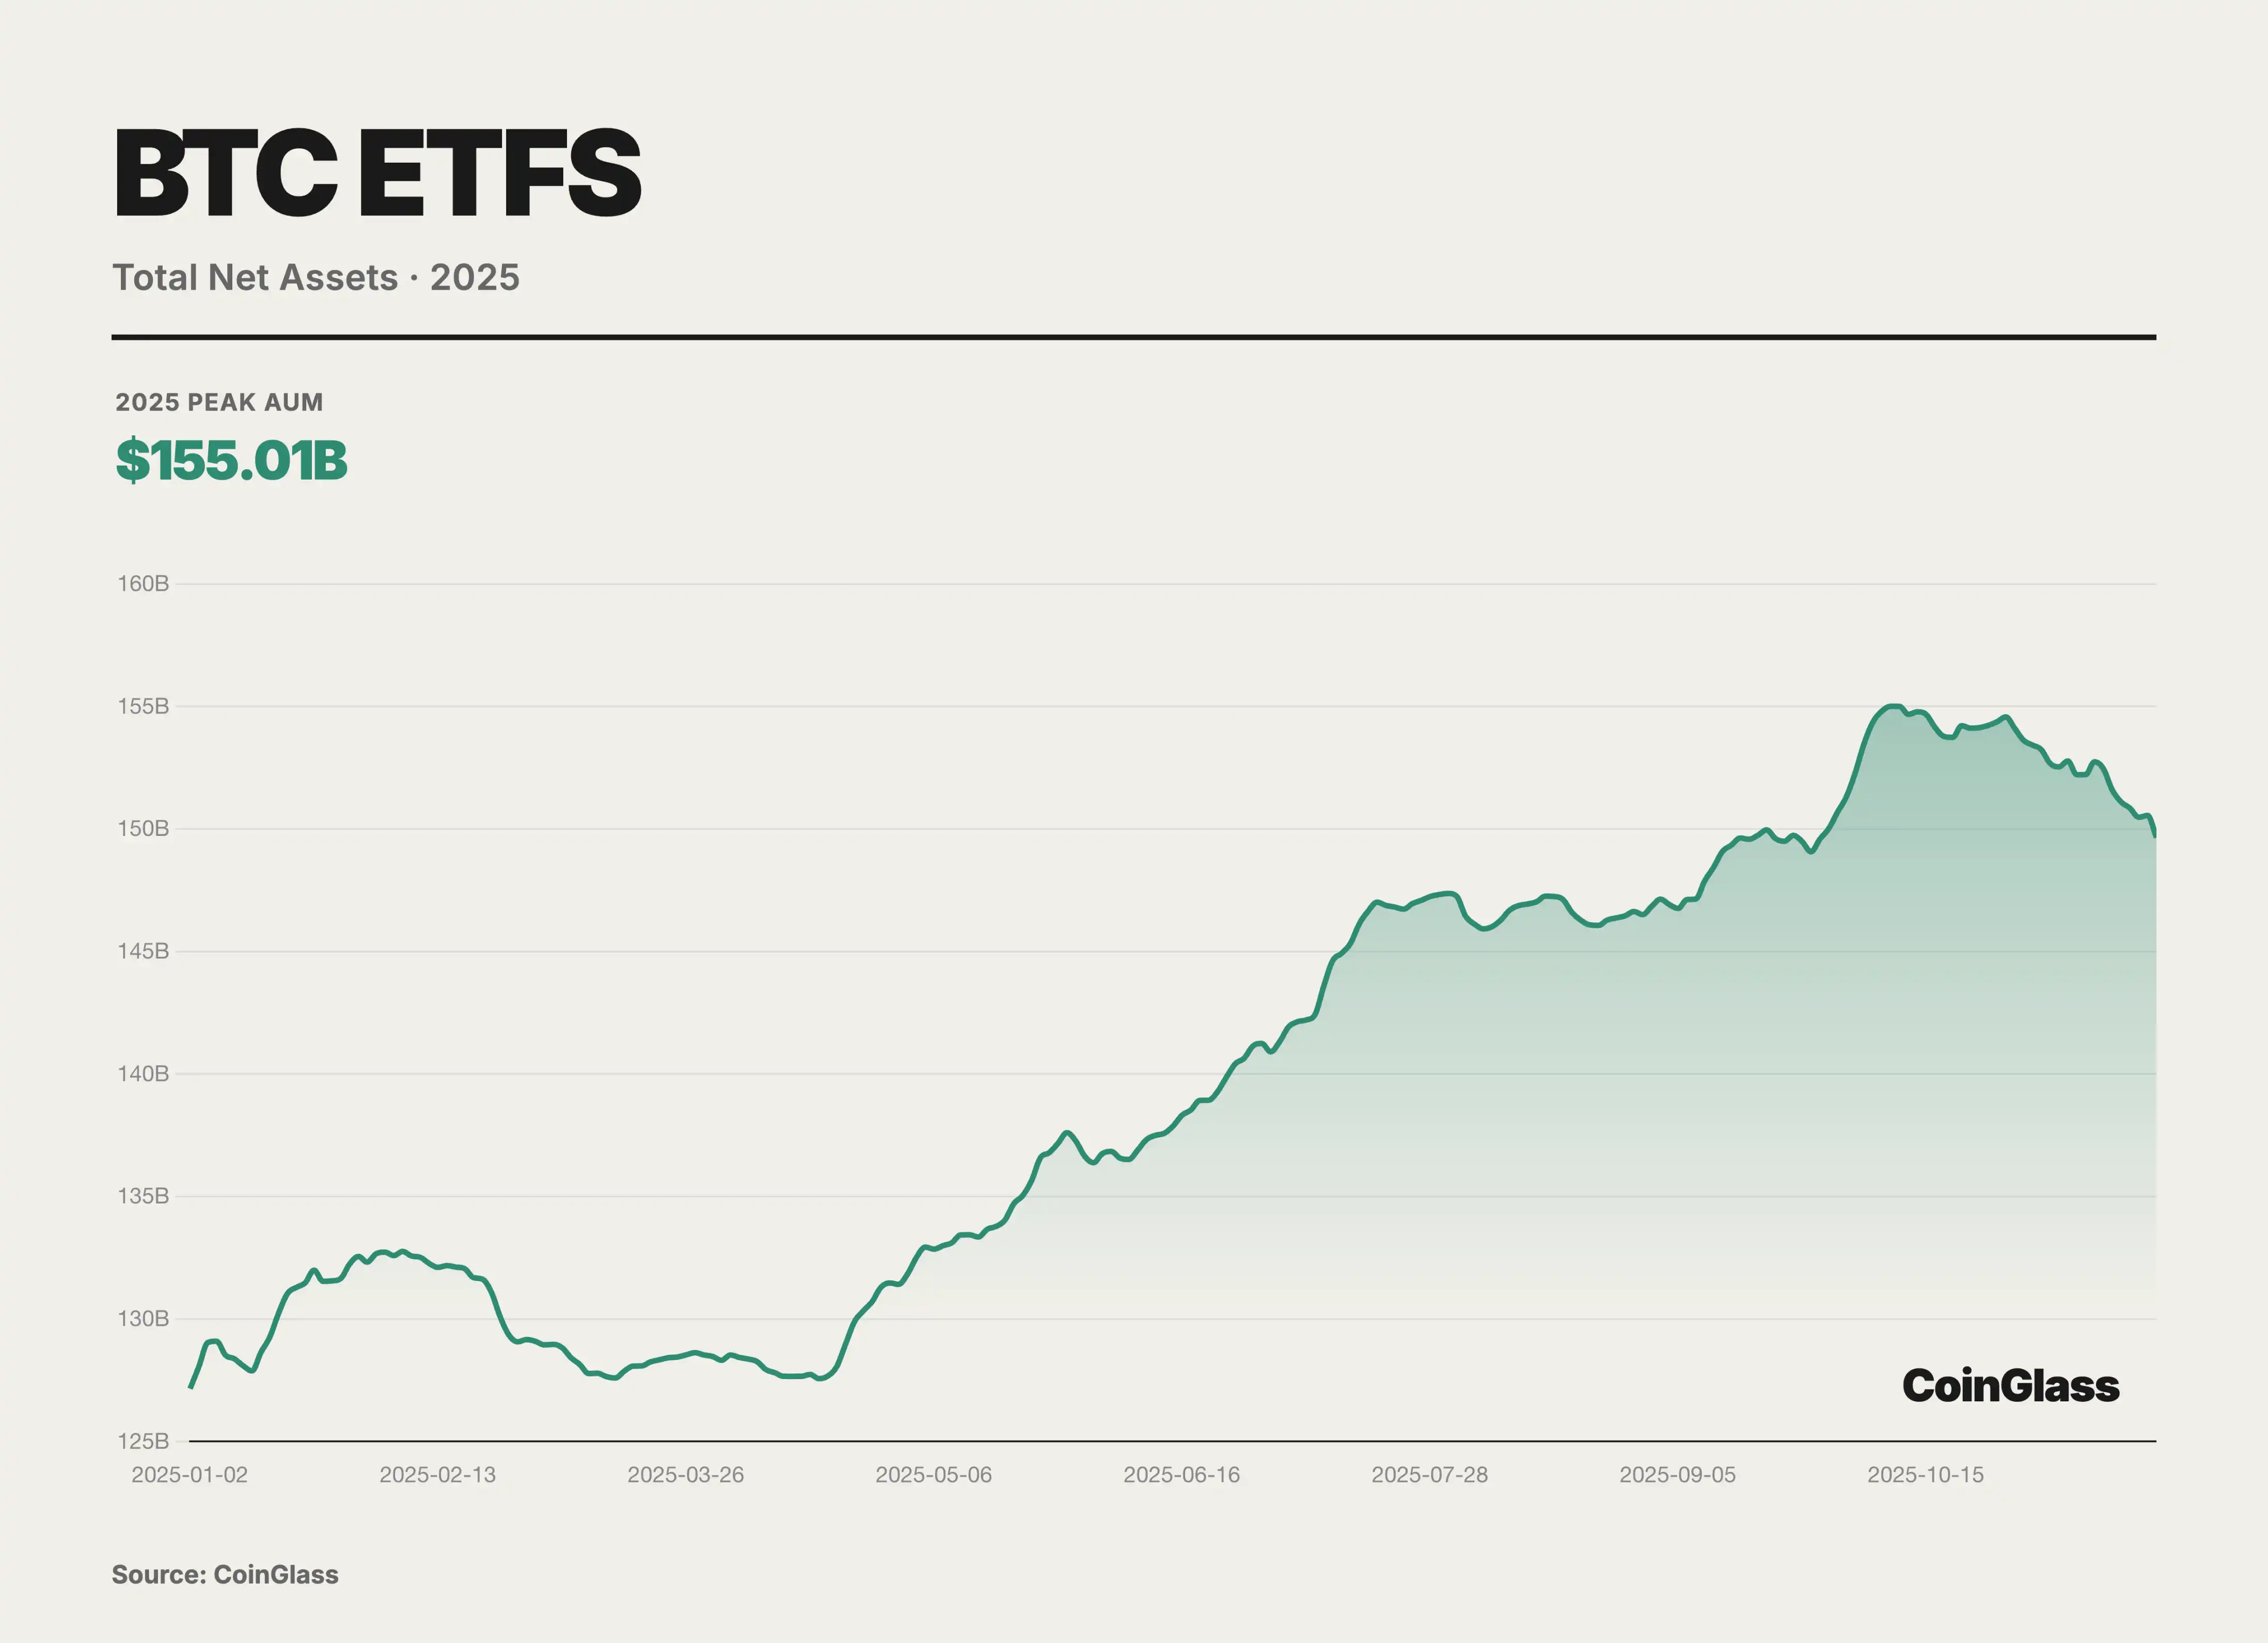
ในปี 2025 เราได้เห็นการปรับตัวและการขยายตัวของการซื้อขายส่วนต่างราคา (basis trading) ด้วยการเติบโตอย่างก้าวกระโดดของสินทรัพย์ภายใต้การบริหารจัดการของ ETF ในตลาดสปอต การใช้สัญญาซื้อขายล่วงหน้าของ CME เพื่อการเก็งกำไรระหว่างเงินสดและสัญญาซื้อขายล่วงหน้า ไม่เพียงแต่กลายเป็นกลยุทธ์หลักสำหรับกองทุนเฮดจ์ฟันด์เท่านั้น แต่ยังเป็นจุดเชื่อมโยงสำคัญระหว่างอัตราดอกเบี้ยทางการเงินแบบดั้งเดิมกับผลตอบแทนของคริปโตเคอร์เรนซีอีกด้วย
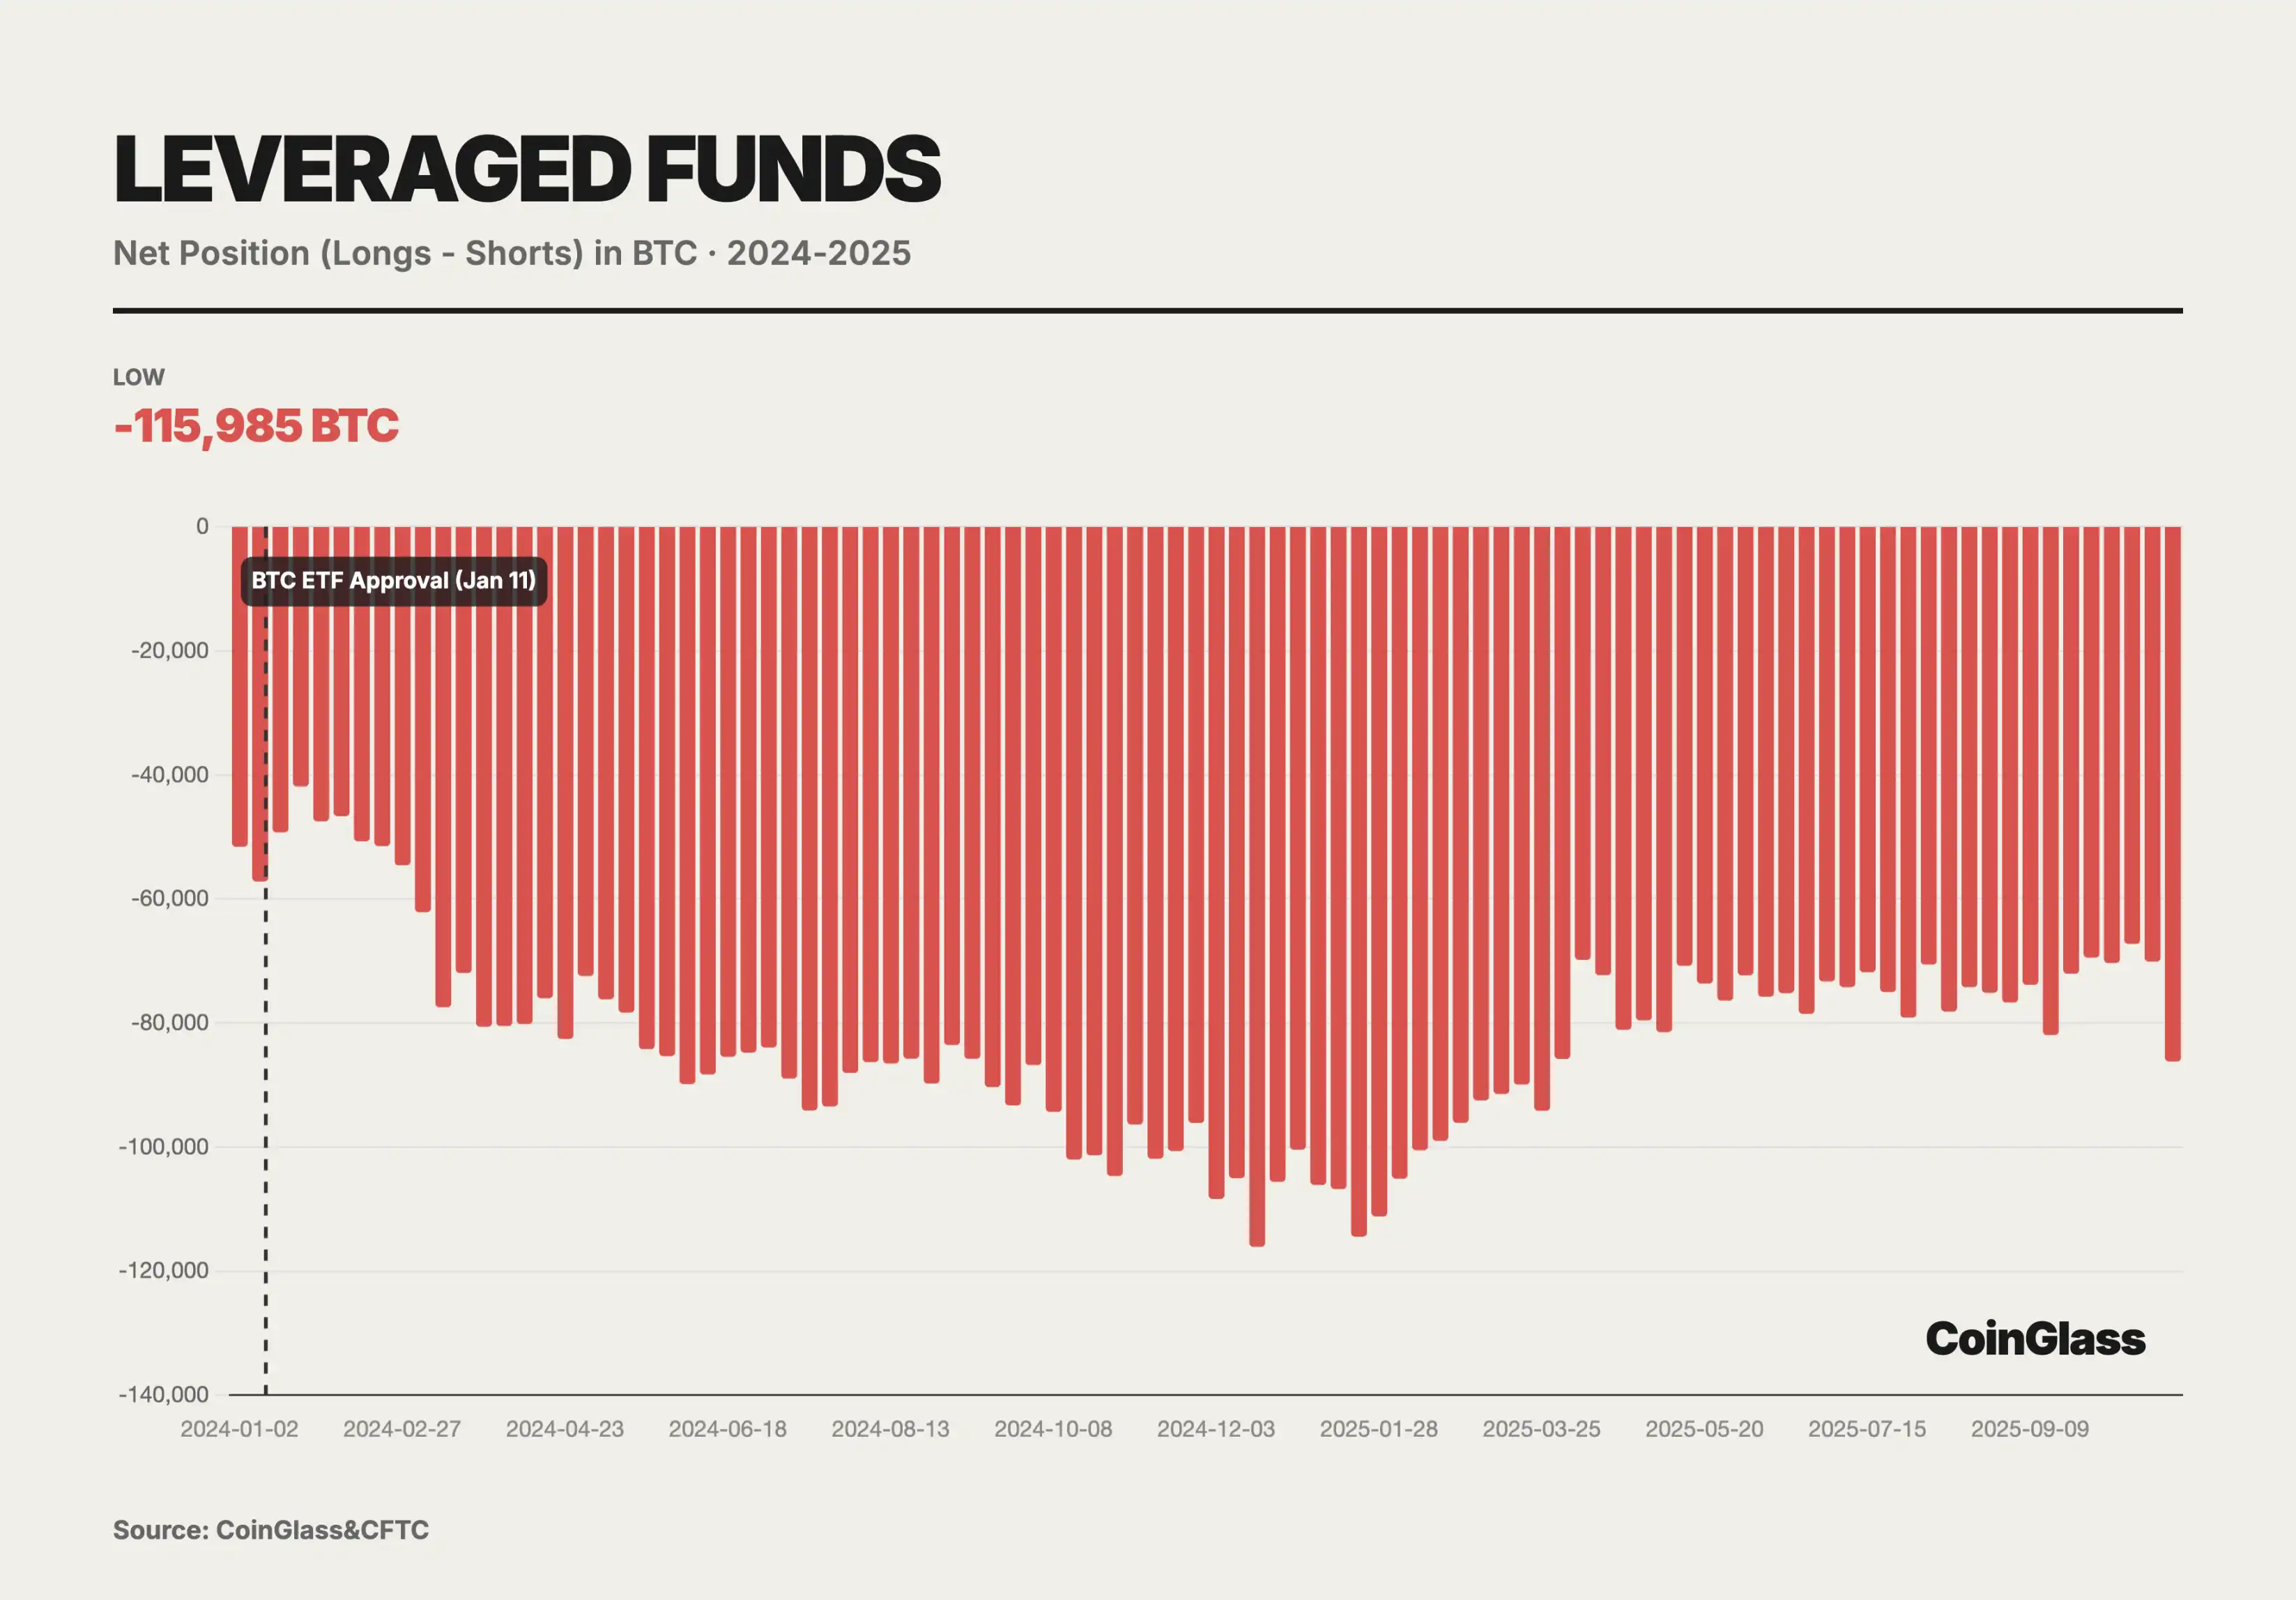
ปัจจุบัน กองทุนที่ใช้เลเวอเรจถือครองสถานะขายสุทธิ 14,000 สัญญา การวิเคราะห์เชิงลึกเผยให้เห็นว่านี่เป็นผลโดยตรงจากการซื้อขายส่วนต่างราคา (basis trading) กองทุนที่ใช้เลเวอเรจซื้อ BTC ในตลาดสปอตหรือผ่าน ETF ในขณะเดียวกันก็ขายสัญญาฟิวเจอร์สจำนวนเท่ากันใน CME การผสมผสานนี้เป็นแบบ Delta neutral โดยมีเป้าหมายเพื่อทำกำไรจากส่วนต่างราคาเมื่อราคาฟิวเจอร์สสูงกว่าราคาสปอต เมื่อกระแสเงินไหลเข้าสู่ ETF สปอตเพิ่มขึ้น สถานะขายของกองทุนที่ใช้เลเวอเรจก็จะเพิ่มขึ้นตามไปด้วย ซึ่งพิสูจน์ได้ว่าสถานะขายไม่ได้เป็นการขายแบบกำหนดทิศทาง แต่เป็นการใช้เพื่อป้องกันความเสี่ยงจากสถานะซื้อที่สร้างขึ้นโดย ETF สปอต ในช่วงสูงสุด กองทุนที่ใช้เลเวอเรจถือครองสถานะขายสุทธิ 115,985 BTC ในทางปฏิบัติแล้ว พวกเขาเป็นผู้จัดหาและตัวกลางสภาพคล่องหลักในตลาด ETF สปอต
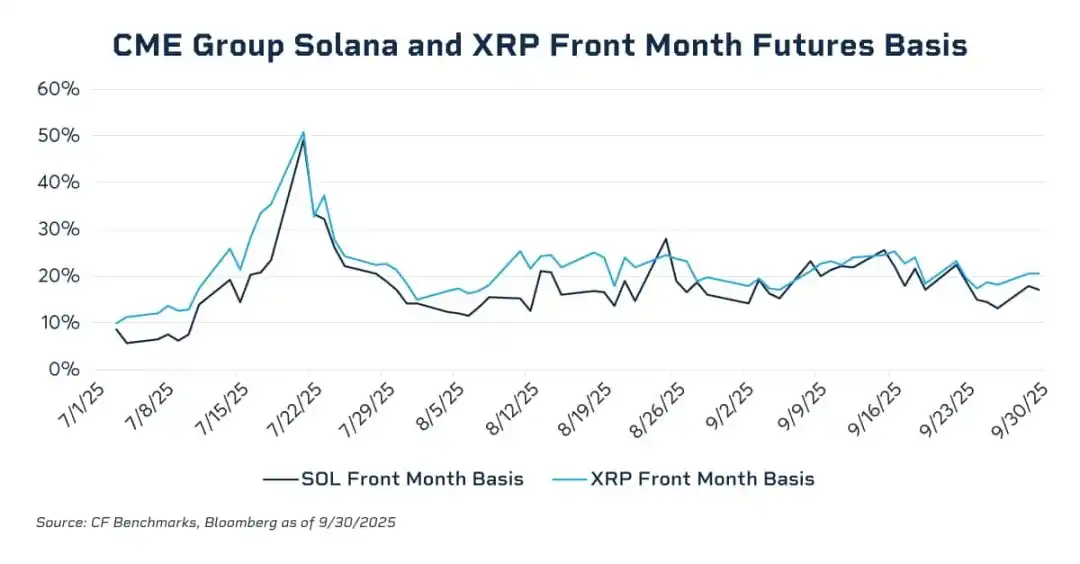
ข้อมูลแสดงให้เห็นว่าส่วนต่างราคาต่อปีของสัญญาในเดือนก่อนหน้าพุ่งสูงขึ้นถึง 20-25% ในช่วงตลาดกระทิงในเดือนพฤศจิกายน 2024 แต่ลดลงเหลือเกือบศูนย์ในช่วงลดภาระหนี้ในไตรมาสที่ 1 ในเดือนกรกฎาคม 2025 ส่วนต่างราคาต่อปีของสัญญาซื้อขายล่วงหน้า SOL และ XRP ในระยะใกล้เคยพุ่งสูงขึ้นเกือบ 50% ซึ่งสูงกว่าระดับส่วนต่างราคาที่พบเห็นได้ทั่วไปในสัญญาซื้อขายล่วงหน้า BTC อย่างชัดเจน แสดงให้เห็นถึงการขาดอำนาจการเก็งกำไรข้ามตลาดที่มีประสิทธิภาพในตลาดที่เกี่ยวข้อง หากไม่มีเครื่องมือการลงทุนแบบสปอตที่มีสภาพคล่องสูงและได้รับการกำกับดูแล กองทุนสถาบันจะประสบปัญหาในการใช้เงินสดและโครงสร้างการเก็งกำไรขนาดใหญ่สำหรับตำแหน่งขายชอร์ตในสัญญาซื้อขายล่วงหน้า/ซื้อลองในสัญญาซื้อขายทันที ซึ่งแน่นอนว่าจะไม่สามารถกดดันส่วนต่างราคาที่สูงเกินไปได้อย่างยั่งยืน ด้วยการเปิดตัว ETF แบบสปอตของ SOL และ XRP ภายใต้กรอบการกำกับดูแลการจดทะเบียนร่วมกัน ช่องว่างเชิงโครงสร้างนี้จึงได้รับการเติมเต็มบางส่วน ทำให้เงินทุนสถาบันที่ปฏิบัติตามกฎระเบียบมีเครื่องมือแบบสปอตและรากฐานสภาพคล่องที่จำเป็นในการเข้าสู่ตลาดและกดดันส่วนต่างราคาในสัญญาซื้อขายล่วงหน้าผ่านการเก็งกำไร เมื่อ CFTC อนุมัติการซื้อขายแบบสปอตแล้ว มีความเป็นไปได้สูงที่การหักล้างมาร์จินระหว่างการซื้อขายแบบสปอตและฟิวเจอร์สจะเกิดขึ้นได้ในปี 2026 ซึ่งจะช่วยปลดปล่อยเงินทุนที่ไม่ได้ใช้งานหลายพันล้านดอลลาร์ และเพิ่มประสิทธิภาพการใช้ประโยชน์จากเลเวอเรจของตลาดอย่างมาก ในเวลานั้น ต้นทุนเสียดทานของการซื้อขายส่วนต่างราคาจะลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ และระดับส่วนต่างราคาอาจเข้าใกล้ระดับของสินค้าโภคภัณฑ์แบบดั้งเดิมมากขึ้น
ในเดือนพฤศจิกายน ปี 2025 ตลาดซื้อขายสกุลเงินดิจิทัลของ CME มีปริมาณการซื้อขายรายวันสูงสุดเป็นประวัติการณ์ที่ 424,000 สัญญา คิดเป็นมูลค่าตามราคาตลาด 13.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 78% เมื่อเทียบกับปีก่อนหน้า ตัวเลขนี้สูงกว่าปริมาณการซื้อขายในเดือนใดๆ ของปี 2024 และใกล้เคียงกับระดับสูงสุดของตลาดกระทิงในปี 2021 แต่โครงสร้างโดยรวมดีกว่า โดยได้รับแรงขับเคลื่อนจากการป้องกันความเสี่ยงและการเก็งกำไรของสถาบันมากกว่าการเก็งกำไรจากนักลงทุนรายย่อยเพียงอย่างเดียว
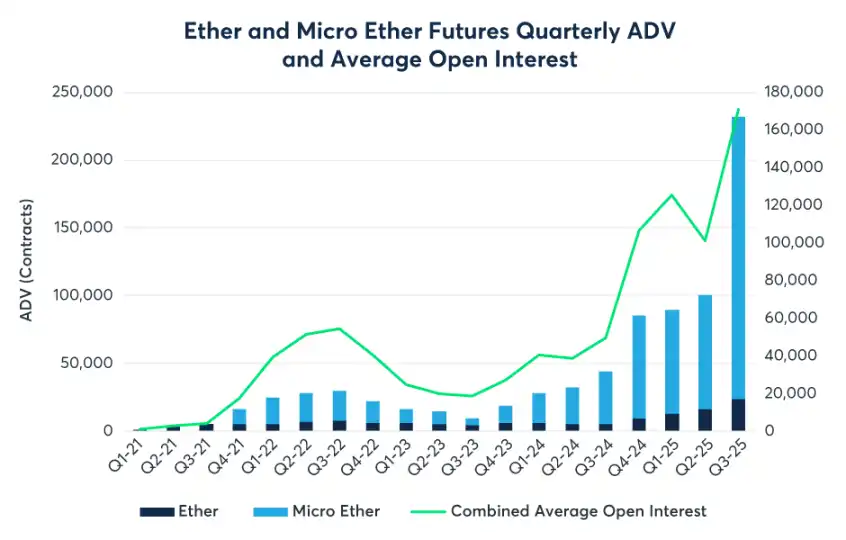
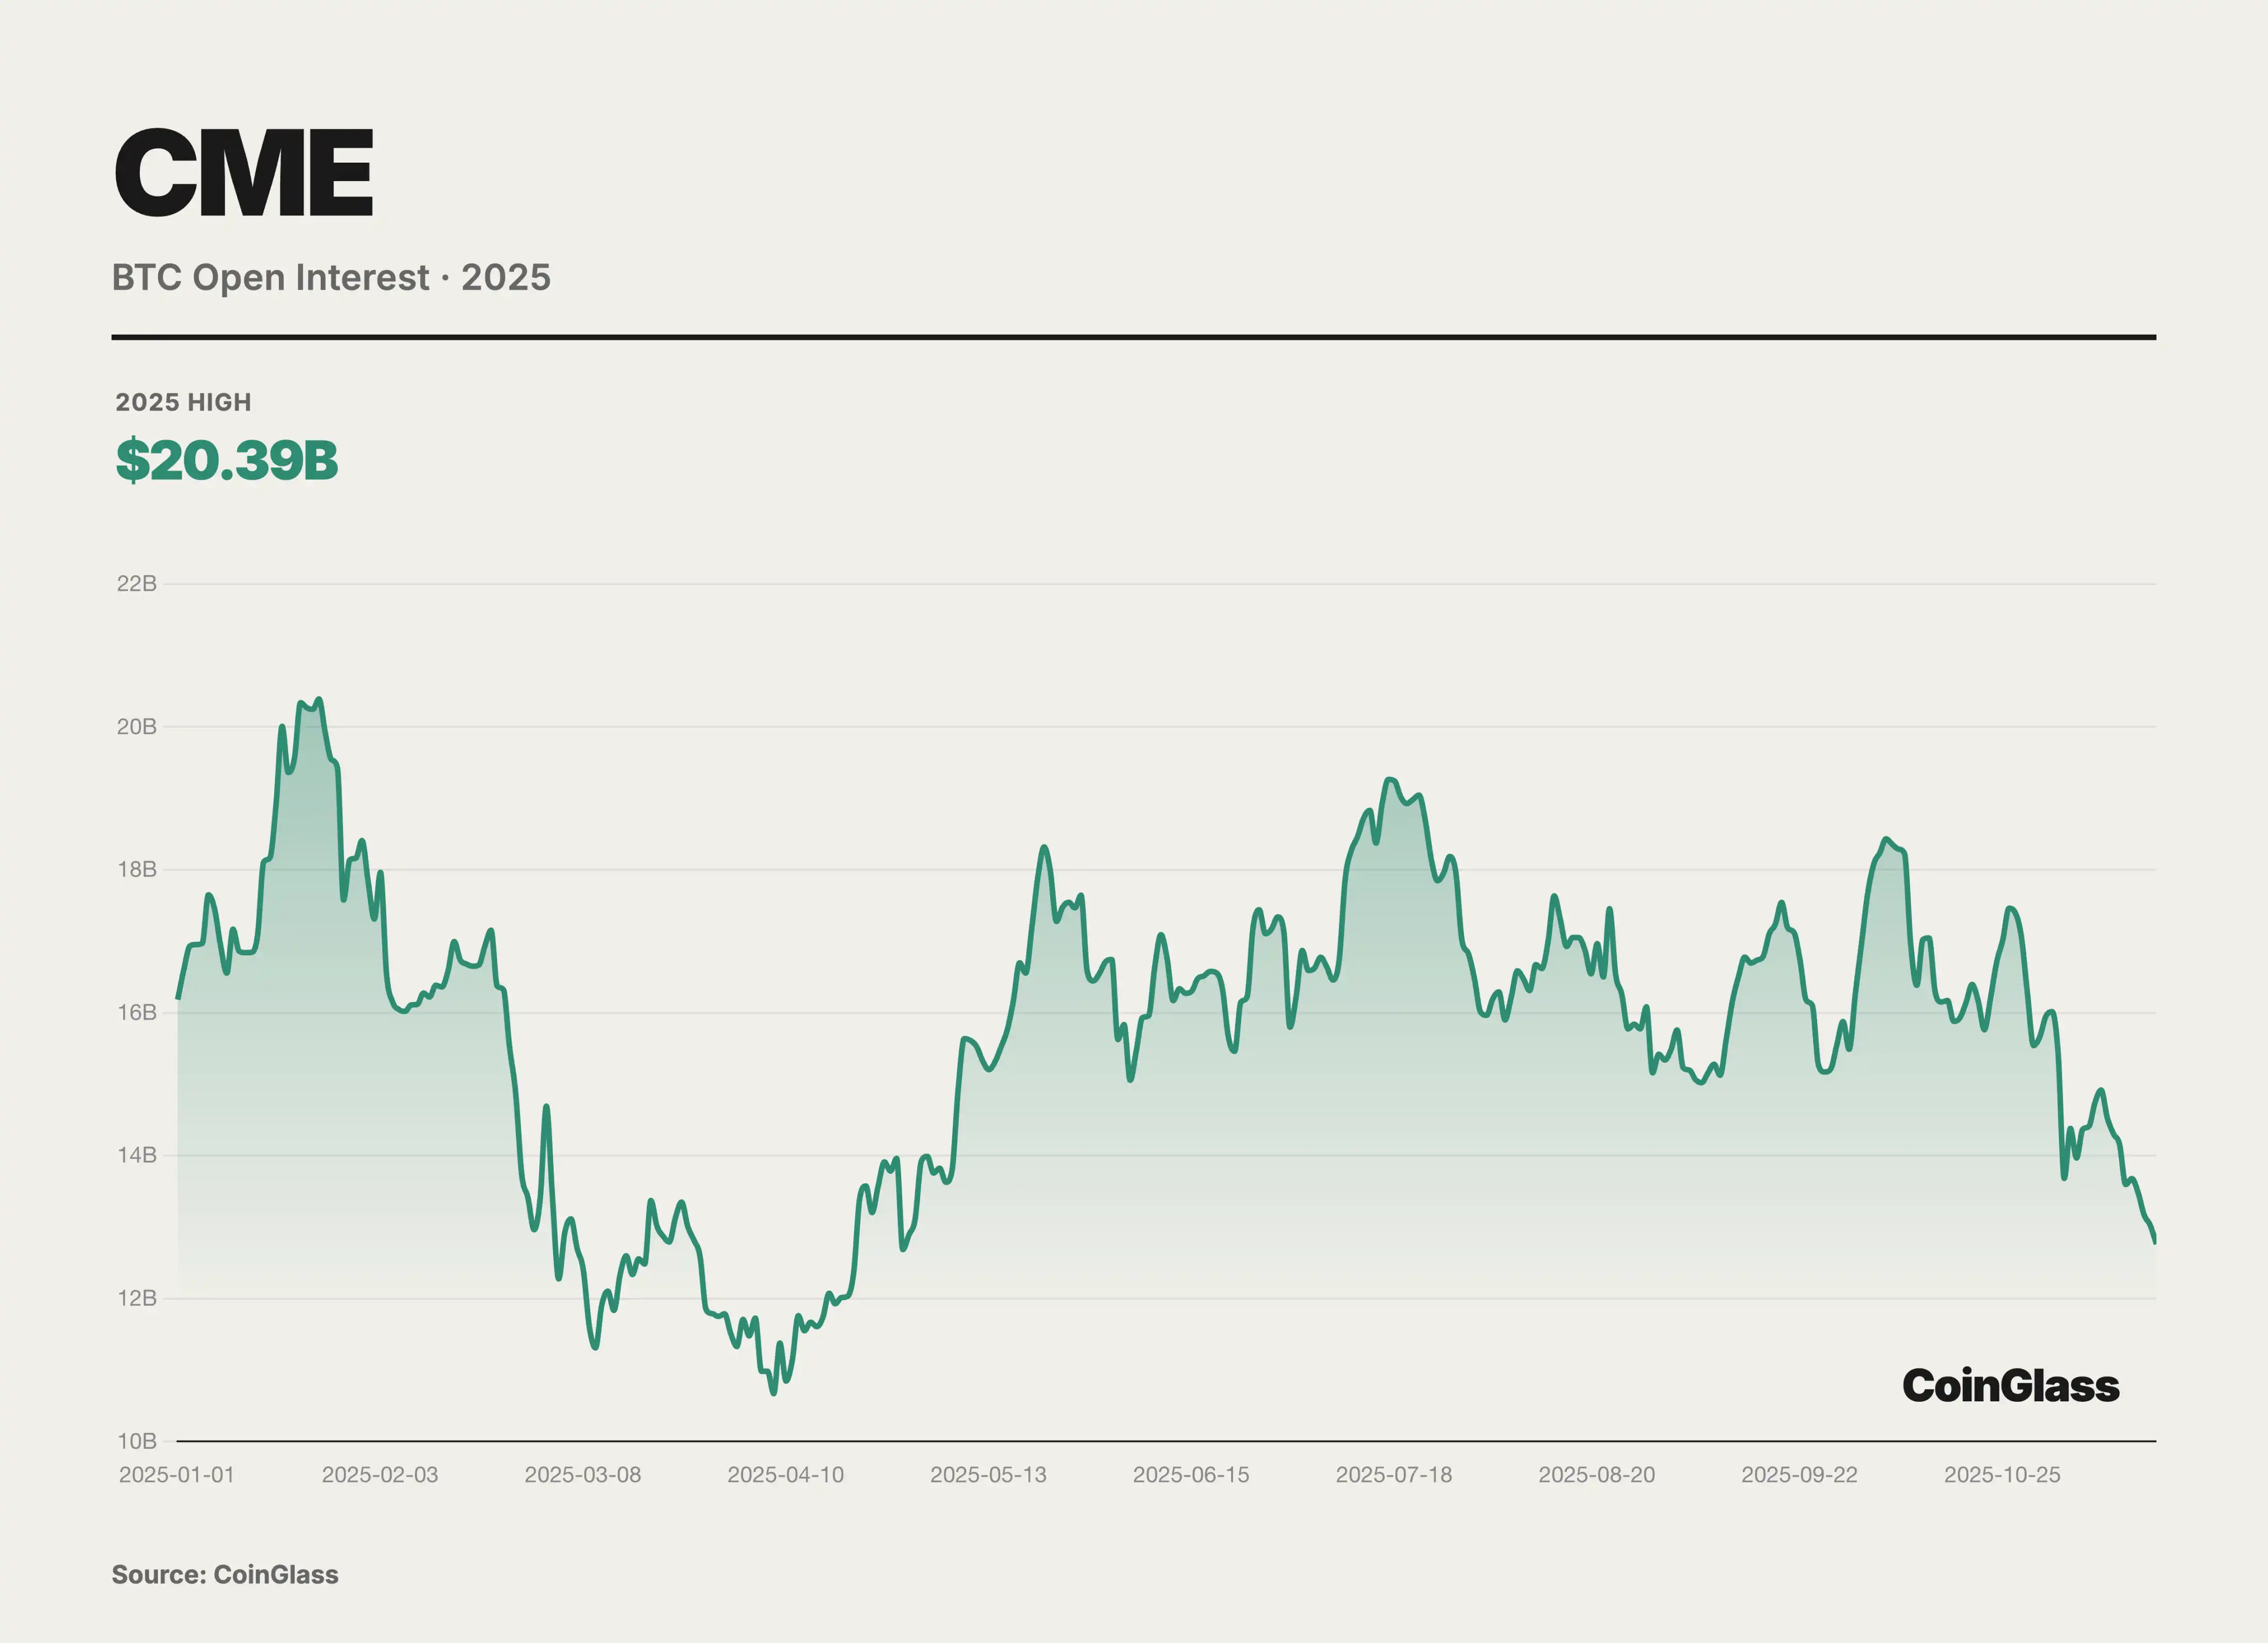
แม้ว่า BTC จะยังคงครองตำแหน่งที่โดดเด่นในแง่ของปริมาณสัญญาคงค้าง (Open Interest) แต่ปี 2025 เป็นปีแห่งการเติบโตของสภาพคล่องอย่างมหาศาลสำหรับอนุพันธ์ของ ETH ข้อมูลแสดงให้เห็นว่าปริมาณการซื้อขายเฉลี่ยต่อวันของสัญญาซื้อขายล่วงหน้า ETH เพิ่มขึ้น 355% เมื่อเทียบกับปีต่อปีในไตรมาสที่ 3 ซึ่งสูงกว่าอัตราการเติบโตของ BTC อย่างมาก การผ่านร่างกฎหมาย GENIUS Act ในเดือนกรกฎาคม 2025 ได้ขจัดอุปสรรคด้านการปฏิบัติตามกฎระเบียบขั้นสุดท้ายสำหรับสถาบันการเงินแบบดั้งเดิมที่เข้าสู่ตลาด ส่งผลให้ตลาดคริปโตเคอร์เรนซี CME มีปริมาณสัญญาคงค้างเฉลี่ยต่อวันสูงถึง 31.3 พันล้านดอลลาร์ในไตรมาสที่ 3 ซึ่งเป็นสถิติสูงสุด สัญญาขนาดเล็กยังคงมีบทบาทสำคัญในด้านสภาพคล่อง ปริมาณการซื้อขายเฉลี่ยต่อวัน (ADV) ของสัญญาซื้อขายล่วงหน้า ETH ขนาดเล็ก (MET) สูงถึง 208,000 สัญญาในไตรมาสที่ 3 จากข้อมูลของโบรกเกอร์ กองทุนเฮดจ์ฟันด์ขนาดกลางและสำนักงานครอบครัวหลายแห่งนิยมใช้สัญญาขนาดเล็กเพื่อปรับตำแหน่งให้ตรงกับขนาดของพอร์ตการลงทุนในตลาดสปอตอย่างแม่นยำยิ่งขึ้น หลีกเลี่ยงปัญหาที่ละเอียดเกินไปที่เกี่ยวข้องกับสัญญามาตรฐาน (5 BTC / 50 ETH)
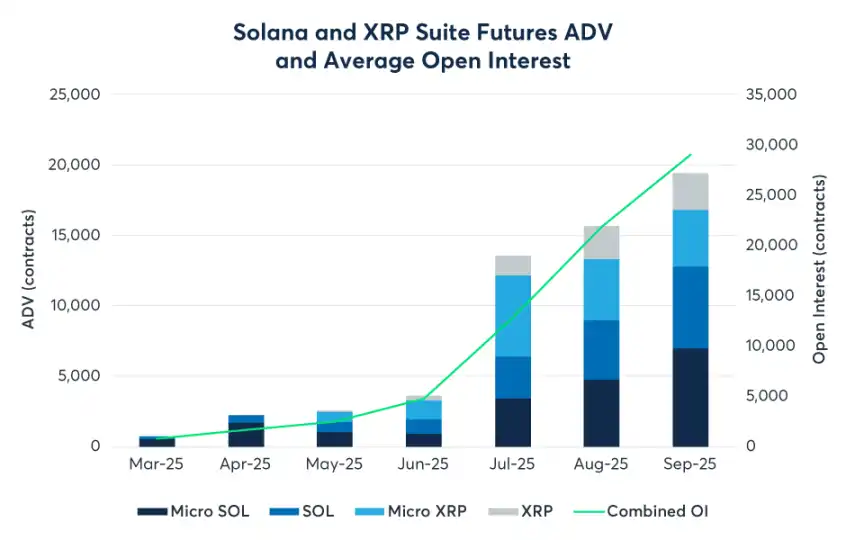
เป็นเวลานานที่ CME เป็นตลาดผูกขาดโดย BTC และ ETH แต่รูปแบบนี้ได้เปลี่ยนแปลงไปในปี 2025 ด้วยการเปิดตัวสัญญาซื้อขายล่วงหน้าและออปชั่นของ SOL และ XRP ทำให้ CME เข้าสู่ยุคของการซื้อขายสินทรัพย์หลากหลายประเภทอย่างเป็นทางการ SOL ซึ่งเป็นสินทรัพย์ที่มีศักยภาพสูงเป็นอันดับสาม มีผลการดำเนินงานของสัญญาซื้อขายล่วงหน้าที่น่าประทับใจนับตั้งแต่เปิดตัวในเดือนมีนาคม ณ ไตรมาสที่ 3 ปริมาณการซื้อขายสะสมแตะ 730,000 สัญญา โดยมีมูลค่าตามราคาตลาด 34 พันล้านดอลลาร์ ที่สำคัญกว่านั้น ปริมาณสัญญาคงค้าง (Open Interest หรือ OI) ของสัญญาซื้อขายล่วงหน้า SOL เพิ่มขึ้นอย่างรวดเร็วเกิน 2.1 พันล้านดอลลาร์ในเดือนกันยายน สร้างสถิติการเพิ่มขึ้นเป็นสองเท่าที่เร็วที่สุดของปริมาณสัญญาคงค้างใหม่ ในขณะเดียวกัน สัญญาซื้อขายล่วงหน้า XRP มีการซื้อขาย 476,000 สัญญาตั้งแต่เปิดตัวในเดือนพฤษภาคม ออปชั่น XRP ที่เปิดตัวเมื่อวันที่ 13 ตุลาคม กลายเป็นผลิตภัณฑ์แรกที่ได้รับการกำกับดูแลโดย CFTC ซึ่งแสดงให้เห็นว่านักลงทุนสถาบันไม่ได้มองว่าสกุลเงินดิจิทัลนั้นเหมือนกับ BTC อีกต่อไป สำหรับสินทรัพย์อย่าง SOL และ XRP ที่มีลักษณะความเสี่ยงและผลตอบแทนแตกต่างกัน สถาบันต่างๆ เริ่มมองหาช่องทางการป้องกันความเสี่ยงที่สอดคล้องกับกฎระเบียบ ซึ่งบ่งชี้ว่ากองทุนเฮดจ์ฟันด์คริปโตแบบหลายกลยุทธ์จะเข้ามามีบทบาทในตลาด CME มากขึ้นในอนาคต
ดาต้า
เมื่อเริ่มต้นปีงบประมาณ 2025 คณะกรรมการมาตรฐานการบัญชีทางการเงิน (FASB) ได้ออกมาตรฐานการบัญชีฉบับปรับปรุง ASU 2023-08 ซึ่งมีผลบังคับใช้อย่างเป็นทางการ การเปลี่ยนแปลงกฎนี้เป็นรากฐานสำคัญของการเติบโตอย่างก้าวกระโดดในผลการดำเนินงานทางการเงินของภาคส่วนคลังสินทรัพย์ดิจิทัล (DAT) ในปีนี้ มาตรฐานใหม่กำหนดให้บริษัทต่างๆ ต้องใช้การวัดมูลค่ายุติธรรมสำหรับสินทรัพย์คริปโตเฉพาะ และรวมการเปลี่ยนแปลงในมูลค่ายุติธรรมไว้ในกำไรสุทธิปัจจุบันโดยตรง คลังสินทรัพย์ดิจิทัล (DAT) หมายถึงบริษัทจดทะเบียนในตลาดหลักทรัพย์ที่โยกย้ายเงินสำรองส่วนใหญ่ของตนอย่างเป็นระบบ—ซึ่งเกินความต้องการในการดำเนินงานประจำวันอย่างมาก—จากเงินสดและหนี้ระยะสั้นไปยังสินทรัพย์ดิจิทัล เช่น BTC, ETH และ SOL พวกเขาถือว่าสินทรัพย์คริปโตเป็นการจัดสรรหลักในงบดุลของตน ไม่ใช่ตำแหน่งเก็งกำไรที่ไม่สำคัญ แตกต่างจาก ETF ทั่วไป DAT ไม่ใช่เครื่องมือติดตามแบบพาสซีฟ แต่เป็นนิติบุคคลที่มีการควบคุมการดำเนินงานและความสามารถในการจัดการเงินทุนอย่างเต็มที่ ฝ่ายบริหารของบริษัทสามารถใช้พันธบัตรแปลงสภาพ การออกหุ้น ATM และวิธีการอื่นๆ เพื่อเพิ่มจำนวนสินทรัพย์ดิจิทัลต่อหุ้นอย่างต่อเนื่องผ่านการระดมทุนแบบเพิ่มมูลค่า ซึ่งก่อให้เกิดสิ่งที่เรียกว่า "ผลกระทบวงล้อสินทรัพย์ดิจิทัล" (DAT flywheel effect) เมื่อราคาหุ้นสูงกว่ามูลค่าสินทรัพย์สุทธิ (NAV) บริษัทจะออกหุ้นใหม่เพื่อซื้อสินทรัพย์ดิจิทัลเพิ่ม ซึ่งจะทำให้ส่วนของผู้ถือหุ้นลดลงในขณะที่เพิ่มจำนวนสินทรัพย์ดิจิทัลต่อหุ้น ส่งผลให้ราคาหุ้นสูงกว่ามูลค่าสินทรัพย์สุทธิ (NAV) หรืออาจเพิ่มสูงขึ้นไปอีก
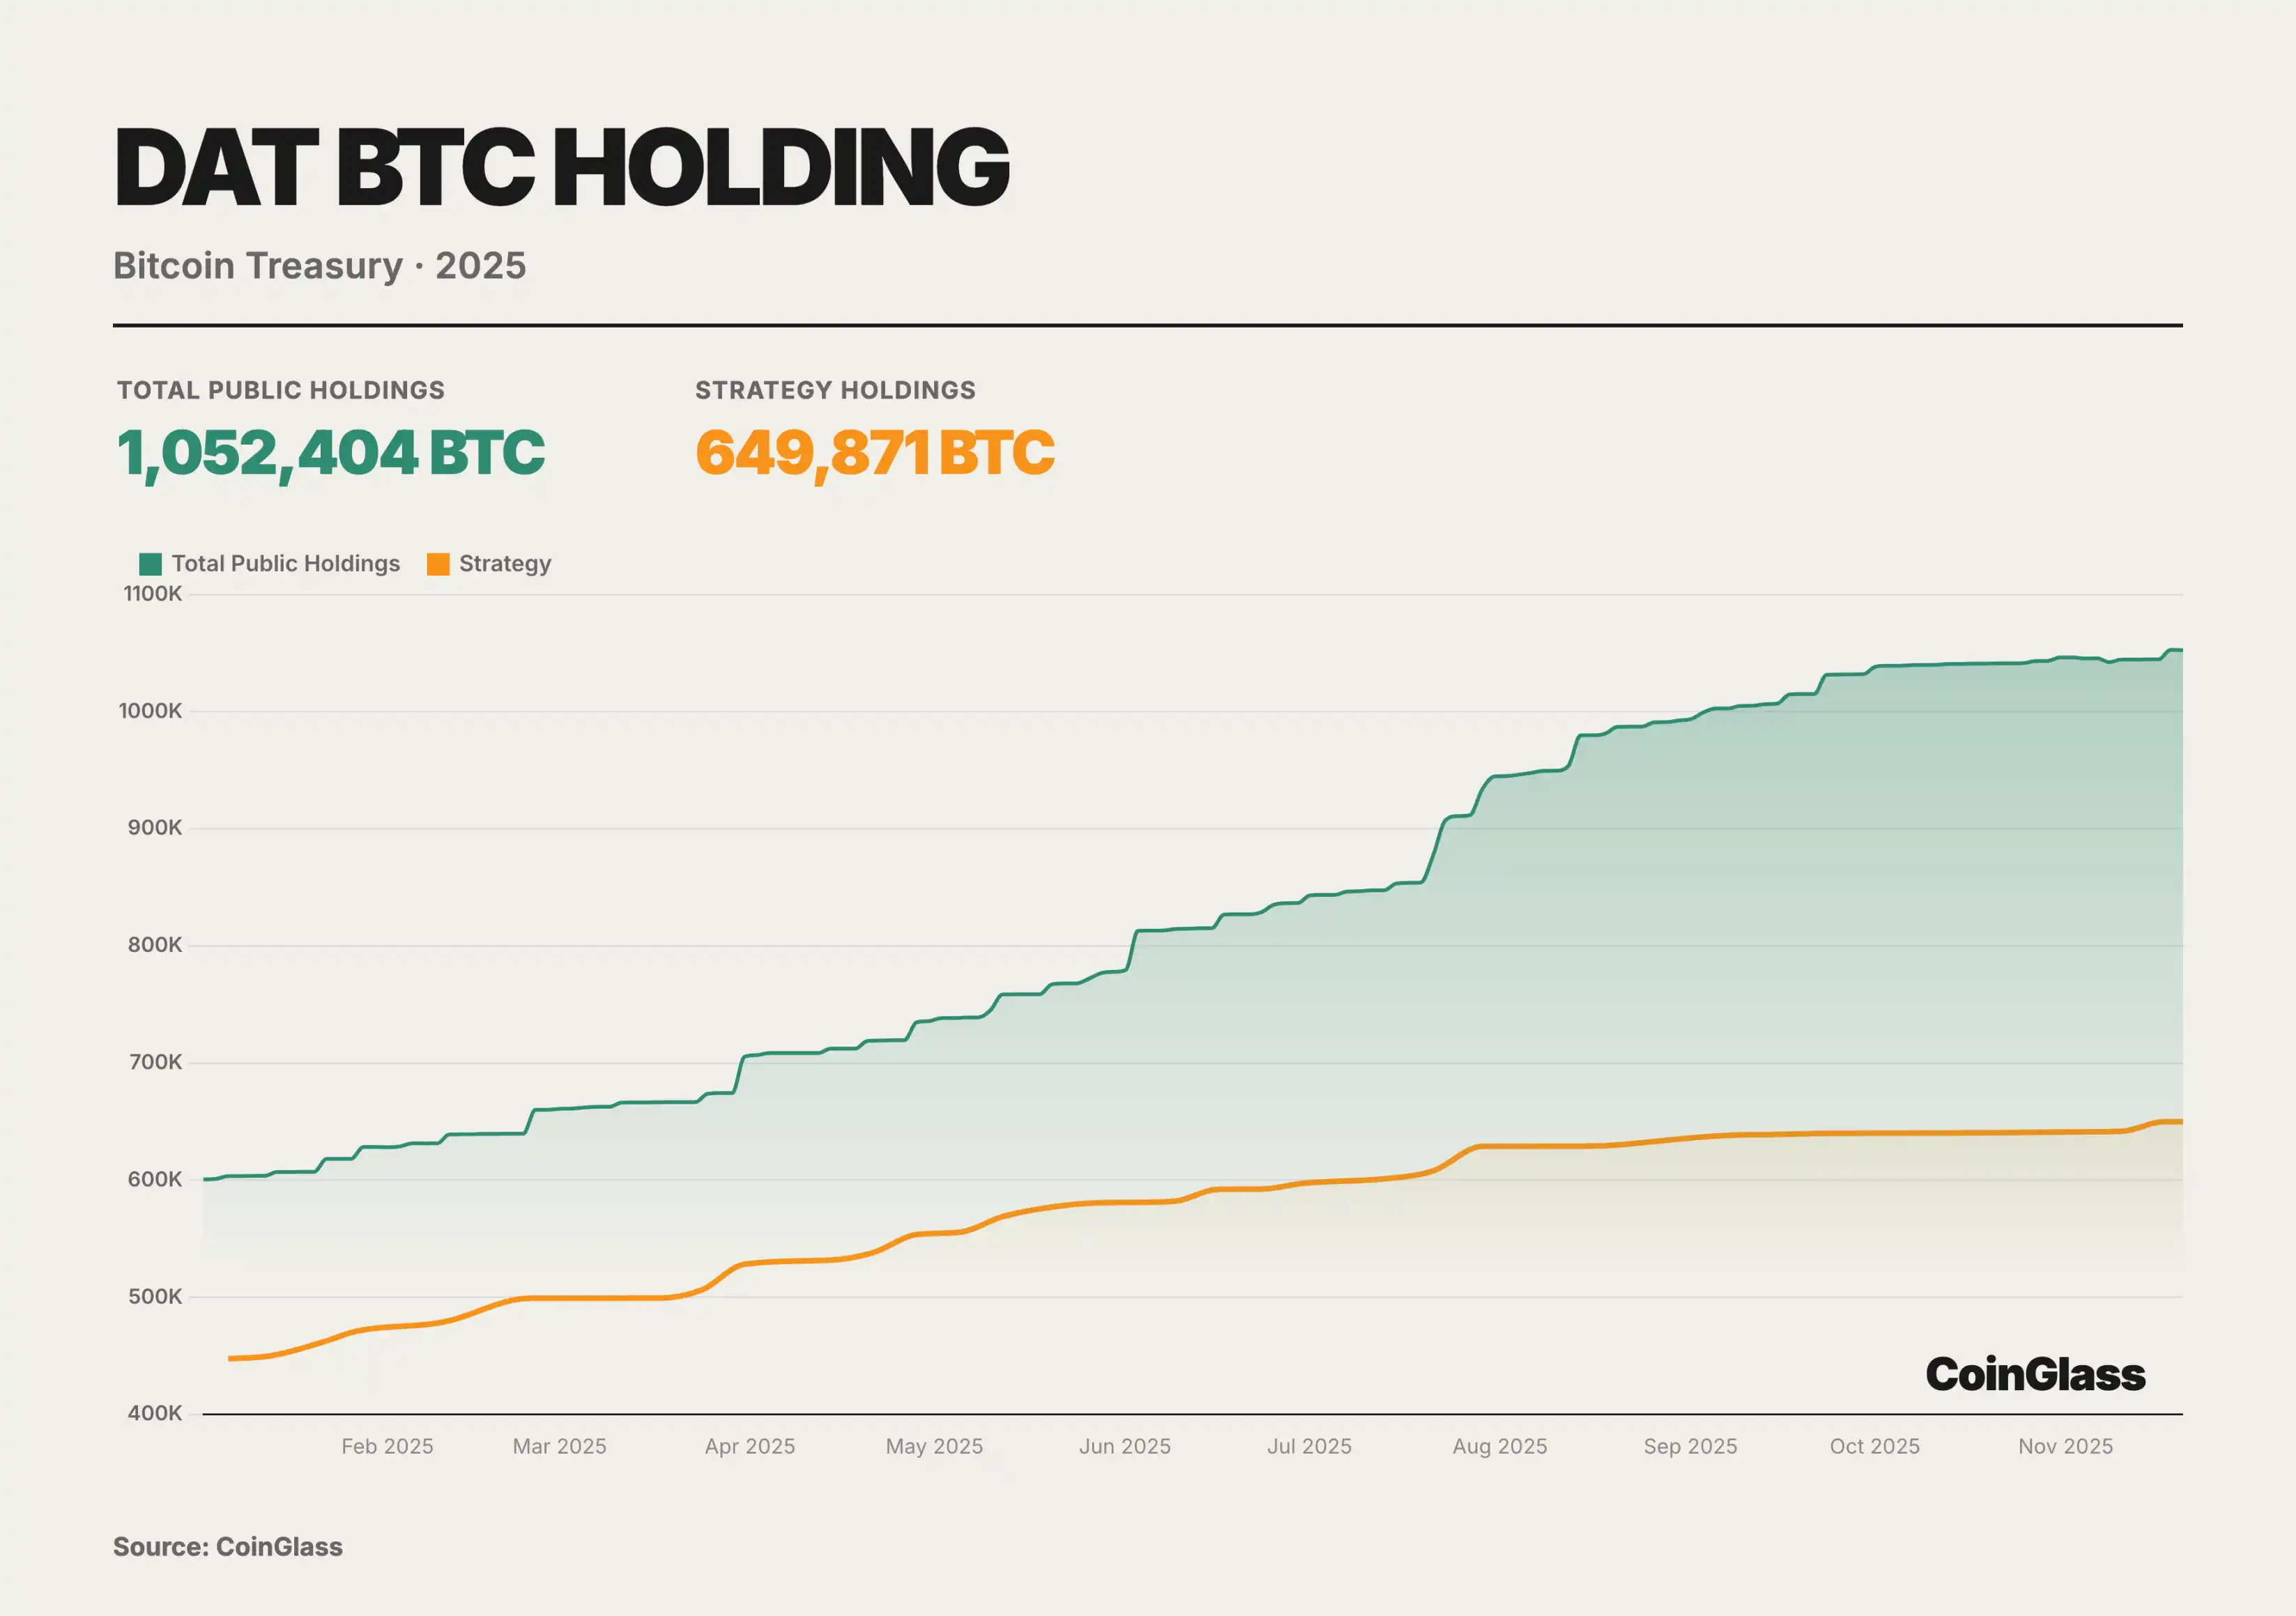
ตลอดปี 2025 ปริมาณการถือครอง BTC ของบริษัทจดทะเบียนใน DAT มีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง โดยเพิ่มขึ้นจากประมาณ 600,000 เหรียญในช่วงต้นปี เป็นประมาณ 1.05 ล้านเหรียญในเดือนพฤศจิกายน คิดเป็นประมาณ 5% ของปริมาณ BTC ทั้งหมดตามทฤษฎี ในจำนวนนี้ บริษัท Strategy เพียงแห่งเดียวเพิ่มปริมาณการถือครองจากประมาณ 447,000 เหรียญ เป็นประมาณ 650,000 เหรียญ ยังคงเป็นคลังหลักที่สำคัญอย่างยิ่งในแง่ของปริมาณ แต่ส่วนแบ่งการตลาดลดลงจากประมาณ 70% เหลือเพียงกว่า 60% โดยการเพิ่มขึ้นส่วนใหญ่มาจากบริษัทขนาดเล็กและขนาดกลางใน DAT
ในไตรมาสที่สองและสาม โมเดล DAT (Digital Amount and Tag) ต่างๆ ได้เข้าสู่ตลาดโดยรวม ส่งผลให้ปริมาณการถือครอง BTC โดยรวมทะลุหลักล้านเหรียญ ในไตรมาสที่สี่ แม้ว่ากระแสเงินทุนไหลเข้าสุทธิจะลดลงอย่างมากจากจุดสูงสุด และราคาพรีเมียมของ DAT จะลดลงอย่างมาก แต่เส้นกราฟกลับแสดงให้เห็นเพียงความชันที่ชะลอตัวลง แทนที่จะกลับทิศทาง โดยไม่มีการลดภาระหนี้หรือการชำระบัญชีโดยบังคับในระดับระบบ แนวโน้มนี้ชี้ให้เห็นว่าสิ่งที่เรียกว่าการแตกของฟองสบู่เป็นเพียงการปรับราคาใหม่ในระดับส่วนของผู้ถือหุ้นมากกว่าการล่มสลายของตำแหน่ง BTC ในฝั่งสินทรัพย์ DAT ได้พัฒนาจากกิจกรรมการซื้อขายเก็งกำไรไปสู่ชั้นการซื้อเชิงโครงสร้างภายในกรอบการกำกับดูแล ก่อให้เกิดบัฟเฟอร์ด้านอุปทานของ BTC ที่ถูกล็อกไว้โดยธรรมาภิบาลขององค์กร มาตรฐานการบัญชี และระบบการเปิดเผยข้อมูล ในขณะเดียวกัน โครงสร้างอุตสาหกรรมได้พัฒนาจาก "การครอบงำของวาฬตัวเดียว" ไปสู่ "กลุ่มวาฬ + กลุ่มหางยาว" โดยจุดสนใจด้านความเสี่ยงเปลี่ยนไปอย่างมากจากราคาเหรียญเอง ไปสู่โครงสร้างทางการเงิน ธรรมาภิบาลขององค์กร และผลกระทบด้านกฎระเบียบของ DAT แต่ละรายการ หัวใจสำคัญของกลุ่ม DAT ไม่ใช่การคาดการณ์ความผันผวนของราคา BTC ในระยะสั้นอีกต่อไป แต่เป็นการทำความเข้าใจโครงสร้างทางการเงิน ความเสี่ยงจากอนุพันธ์ และตรรกะการป้องกันความเสี่ยงในระดับมหภาคที่อยู่เบื้องหลังบริษัทเหล่านี้ ด้วยการทบทวนดัชนี MSCI ที่กำลังจะมาถึง และการเปลี่ยนแปลงนโยบายการเงินโลกที่อาจเกิดขึ้นในปี 2026 การทดสอบความผันผวนสำหรับบริษัท DAT เพิ่งเริ่มต้นขึ้นเท่านั้น
ตลาดออปชั่น
เรื่องราวหลักของตลาดออปชั่นในปีนี้ถูกกำหนดโดยเหตุการณ์สำคัญสองเหตุการณ์ที่ได้เปลี่ยนแปลงตรรกะอำนาจการกำหนดราคาของสินทรัพย์ดิจิทัลทั่วโลก ประการแรก Coinbase ซึ่งเป็นตลาดแลกเปลี่ยนที่ใหญ่ที่สุดที่ได้รับอนุญาตในสหรัฐอเมริกา ได้เสร็จสิ้นการเข้าซื้อกิจการ Deribit บริษัทออปชั่นยักษ์ใหญ่ในต่างประเทศด้วยมูลค่า 2.9 พันล้านดอลลาร์ การควบรวมกิจการครั้งนี้ไม่เพียงแต่แสดงถึงการบูรณาการสภาพคล่องคริปโตเคอร์เรนซีเข้ากับตลาดแลกเปลี่ยนที่ได้รับอนุญาตแบบดั้งเดิมเท่านั้น แต่ยังเป็นการกำหนดนิยามใหม่ของโครงสร้างพื้นฐานของการซื้อขายอนุพันธ์ทั่วโลกอีกด้วย ประการที่สอง การเติบโตของออปชั่น ETF IBIT ของ BlackRock ซึ่งแซงหน้า Deribit ในแง่ของปริมาณสัญญาเปิดเป็นครั้งแรกเมื่อสิ้นสุดไตรมาสที่ 3 ปี 2025 ถือเป็นการท้าทายอย่างเป็นทางการต่อแพลตฟอร์มคริปโตเคอร์เรนซีโดยกลุ่มทุนทางการเงินแบบดั้งเดิมในด้านอำนาจการกำหนดราคาความผันผวน ก่อนหน้านี้ Deribit ครองตลาดออปชั่นคริปโตทั่วโลกเกือบผูกขาด โดยควบคุมส่วนแบ่งตลาดประมาณ 85% ณ สิ้นปี 2024
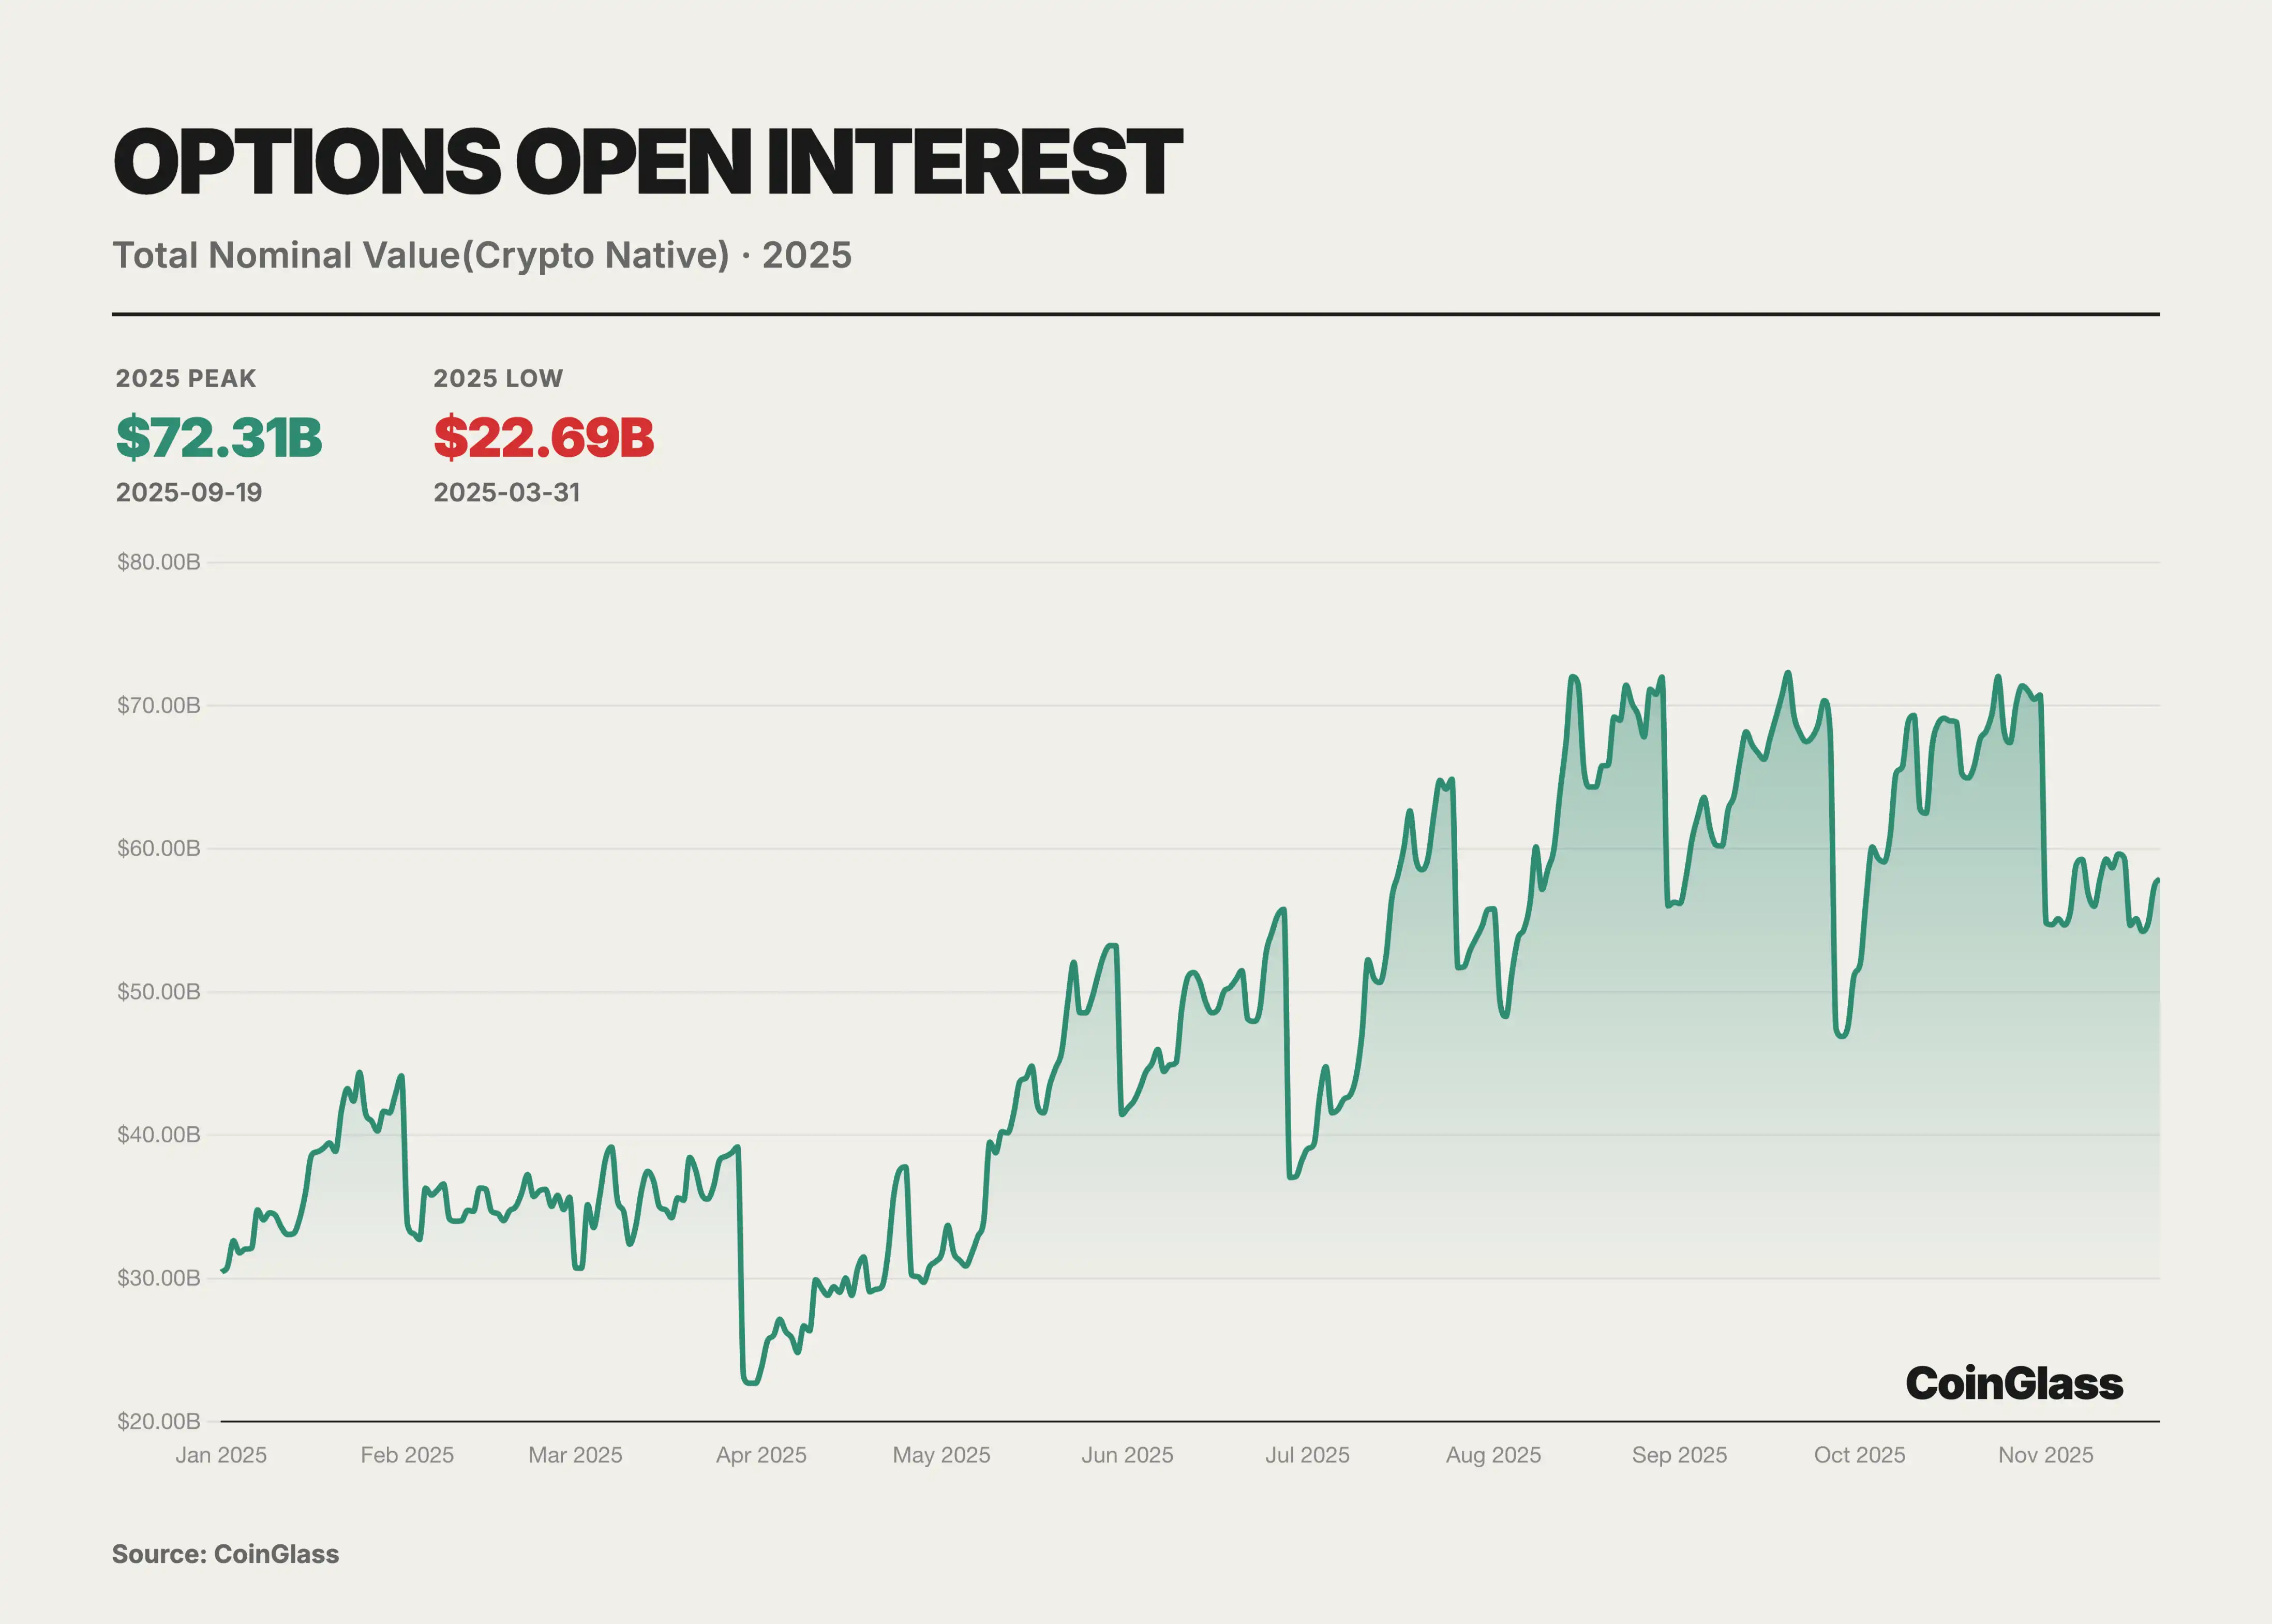
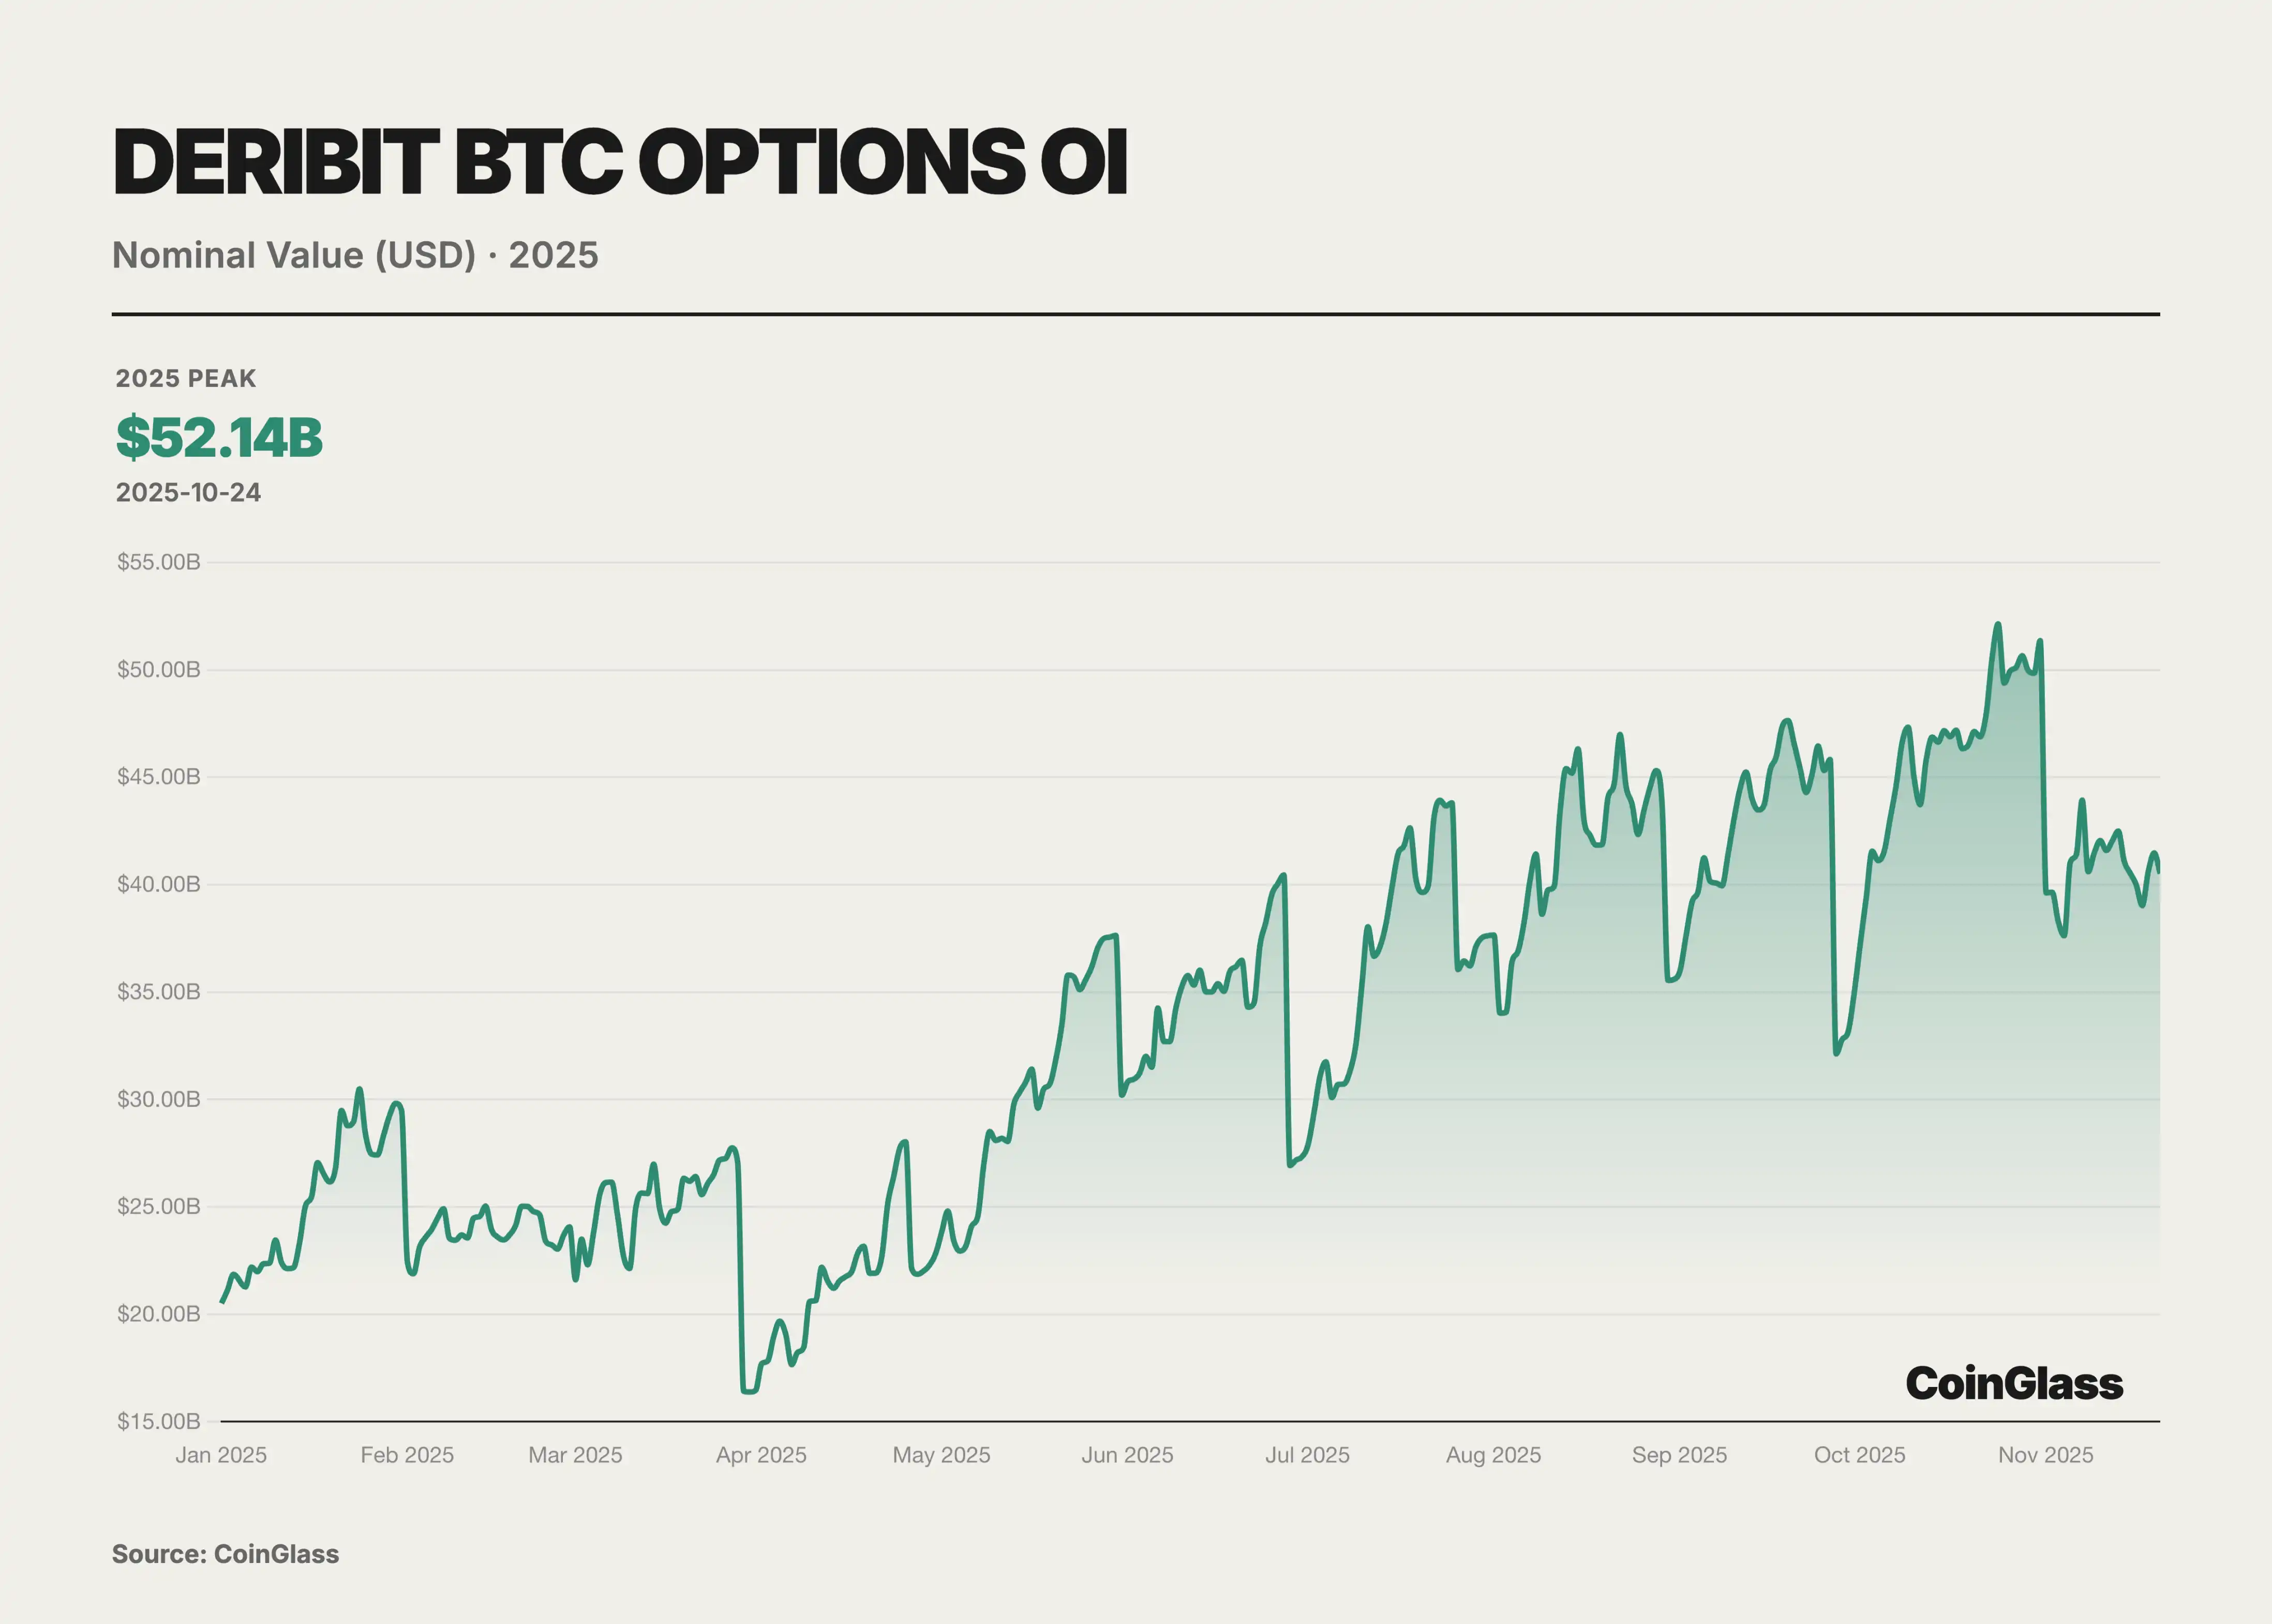
การเข้ามามีส่วนร่วมของสถาบันการเงินแบบดั้งเดิมกลายเป็นจุดเปลี่ยนสำคัญในตลาดออปชั่นในปีนี้ ด้วยวิวัฒนาการของสภาพแวดล้อมด้านกฎระเบียบของสหรัฐฯ สถาบันการเงินหลายแห่งในวอลล์สตรีทได้เปิดตัว ETF ของ BTC และผลิตภัณฑ์ออปชั่นของตน โดยเฉพาะอย่างยิ่ง IBIT ของ BlackRock ซึ่งเริ่มให้บริการซื้อขายออปชั่นในเดือนพฤศจิกายน 2024 และเติบโตอย่างรวดเร็วจนกลายเป็นยักษ์ใหญ่รายใหม่ในตลาดออปชั่น BTC ในปี 2025 โดยรวมแล้ว ภูมิทัศน์ของตลาดในปี 2025 แสดงให้เห็นลักษณะสองด้าน คือ ด้านหนึ่งเป็นแพลตฟอร์มที่สร้างขึ้นมาเพื่อคริปโตโดยเฉพาะ เช่น Deribit และอีกด้านหนึ่งเป็นช่องทางการเงินแบบดั้งเดิม เช่น IBIT และออปชั่น ETF
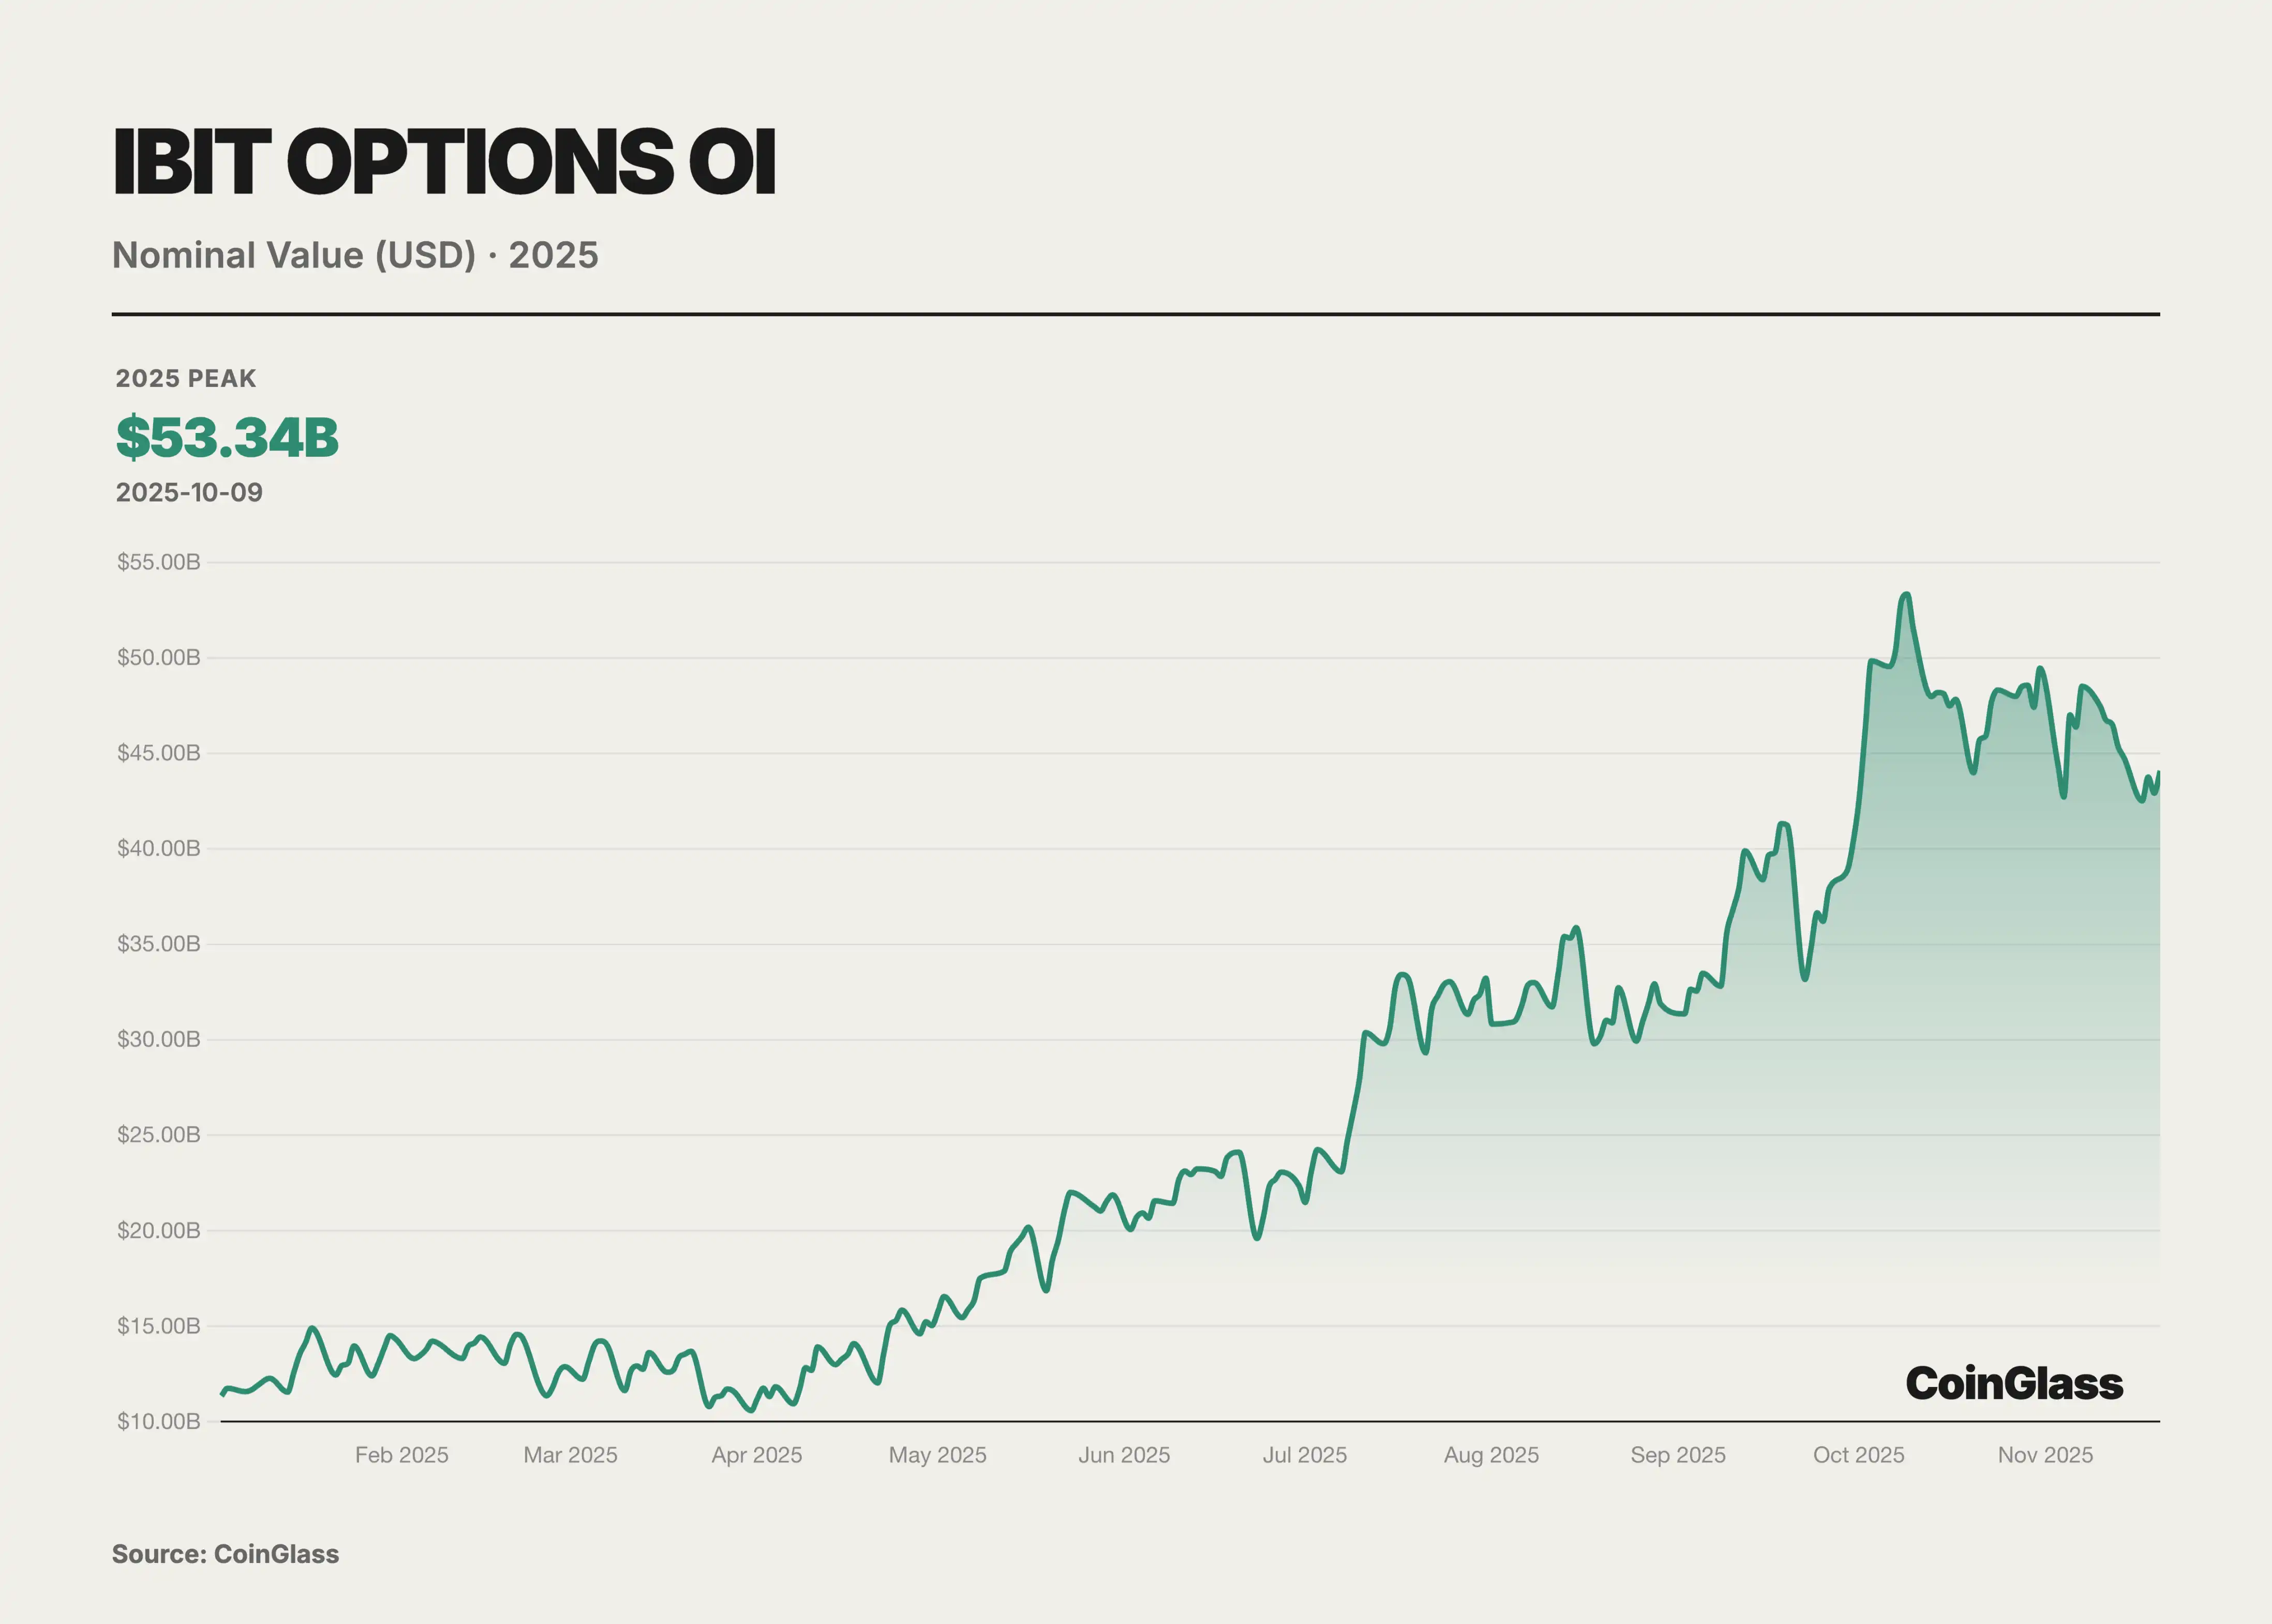
ออปชั่น ETF ของ IBIT จาก BlackRock พุ่งสูงขึ้นอย่างมาก สร้างความท้าทายโดยตรงให้กับ Deribit ในฐานะ ETF BTC สปอตที่จดทะเบียนใน Nasdaq ออปชั่นของ IBIT มีปริมาณการเปิดสถานะเพิ่มขึ้นอย่างมากภายในเวลาไม่ถึงหนึ่งปีหลังจากเปิดตัวในปลายปี 2024 ภายในเดือนพฤศจิกายน 2025 IBIT ได้กลายเป็นแพลตฟอร์มการซื้อขายออปชั่น BTC ที่ใหญ่ที่สุดในโลก โค่นล้ม Deribit ในฐานะผู้นำที่ครองตำแหน่งมาหลายปี ความสำเร็จของออปชั่น IBIT เน้นย้ำถึงอิทธิพลที่สำคัญของกลุ่มผู้ลงทุนแบบดั้งเดิม นั่นคือ นักลงทุนสถาบันจำนวนมากที่ก่อนหน้านี้ถูกจำกัดไม่ให้เข้าร่วมแพลตฟอร์มนอกประเทศเนื่องจากข้อจำกัดด้านกฎระเบียบ ได้เข้าสู่ตลาดออปชั่น BTC ผ่าน IBIT นำมาซึ่งเงินทุนและความต้องการจำนวนมหาศาล ชื่อเสียงและกรอบการปฏิบัติตามกฎระเบียบของบริษัทจัดการสินทรัพย์ขนาดใหญ่ เช่น BlackRock ที่อยู่เบื้องหลัง IBIT ยังดึงดูดสถาบันที่ระมัดระวังมากขึ้นให้ใช้ประโยชน์จากออปชั่นในการบริหารความเสี่ยงของ BTC อีกด้วย ณ เดือนพฤศจิกายน 2025 IBIT ซึ่งเป็น ETF BTC สปอตที่ใหญ่ที่สุด บริหารจัดการสินทรัพย์มูลค่า 84 พันล้านดอลลาร์สหรัฐ ให้การสนับสนุนและสภาพคล่องอย่างเพียงพอสำหรับตลาดออปชั่น แสดงให้เห็นถึงความต้องการของตลาดที่แข็งแกร่งสำหรับออปชั่น ETF สปอตอย่างเต็มที่
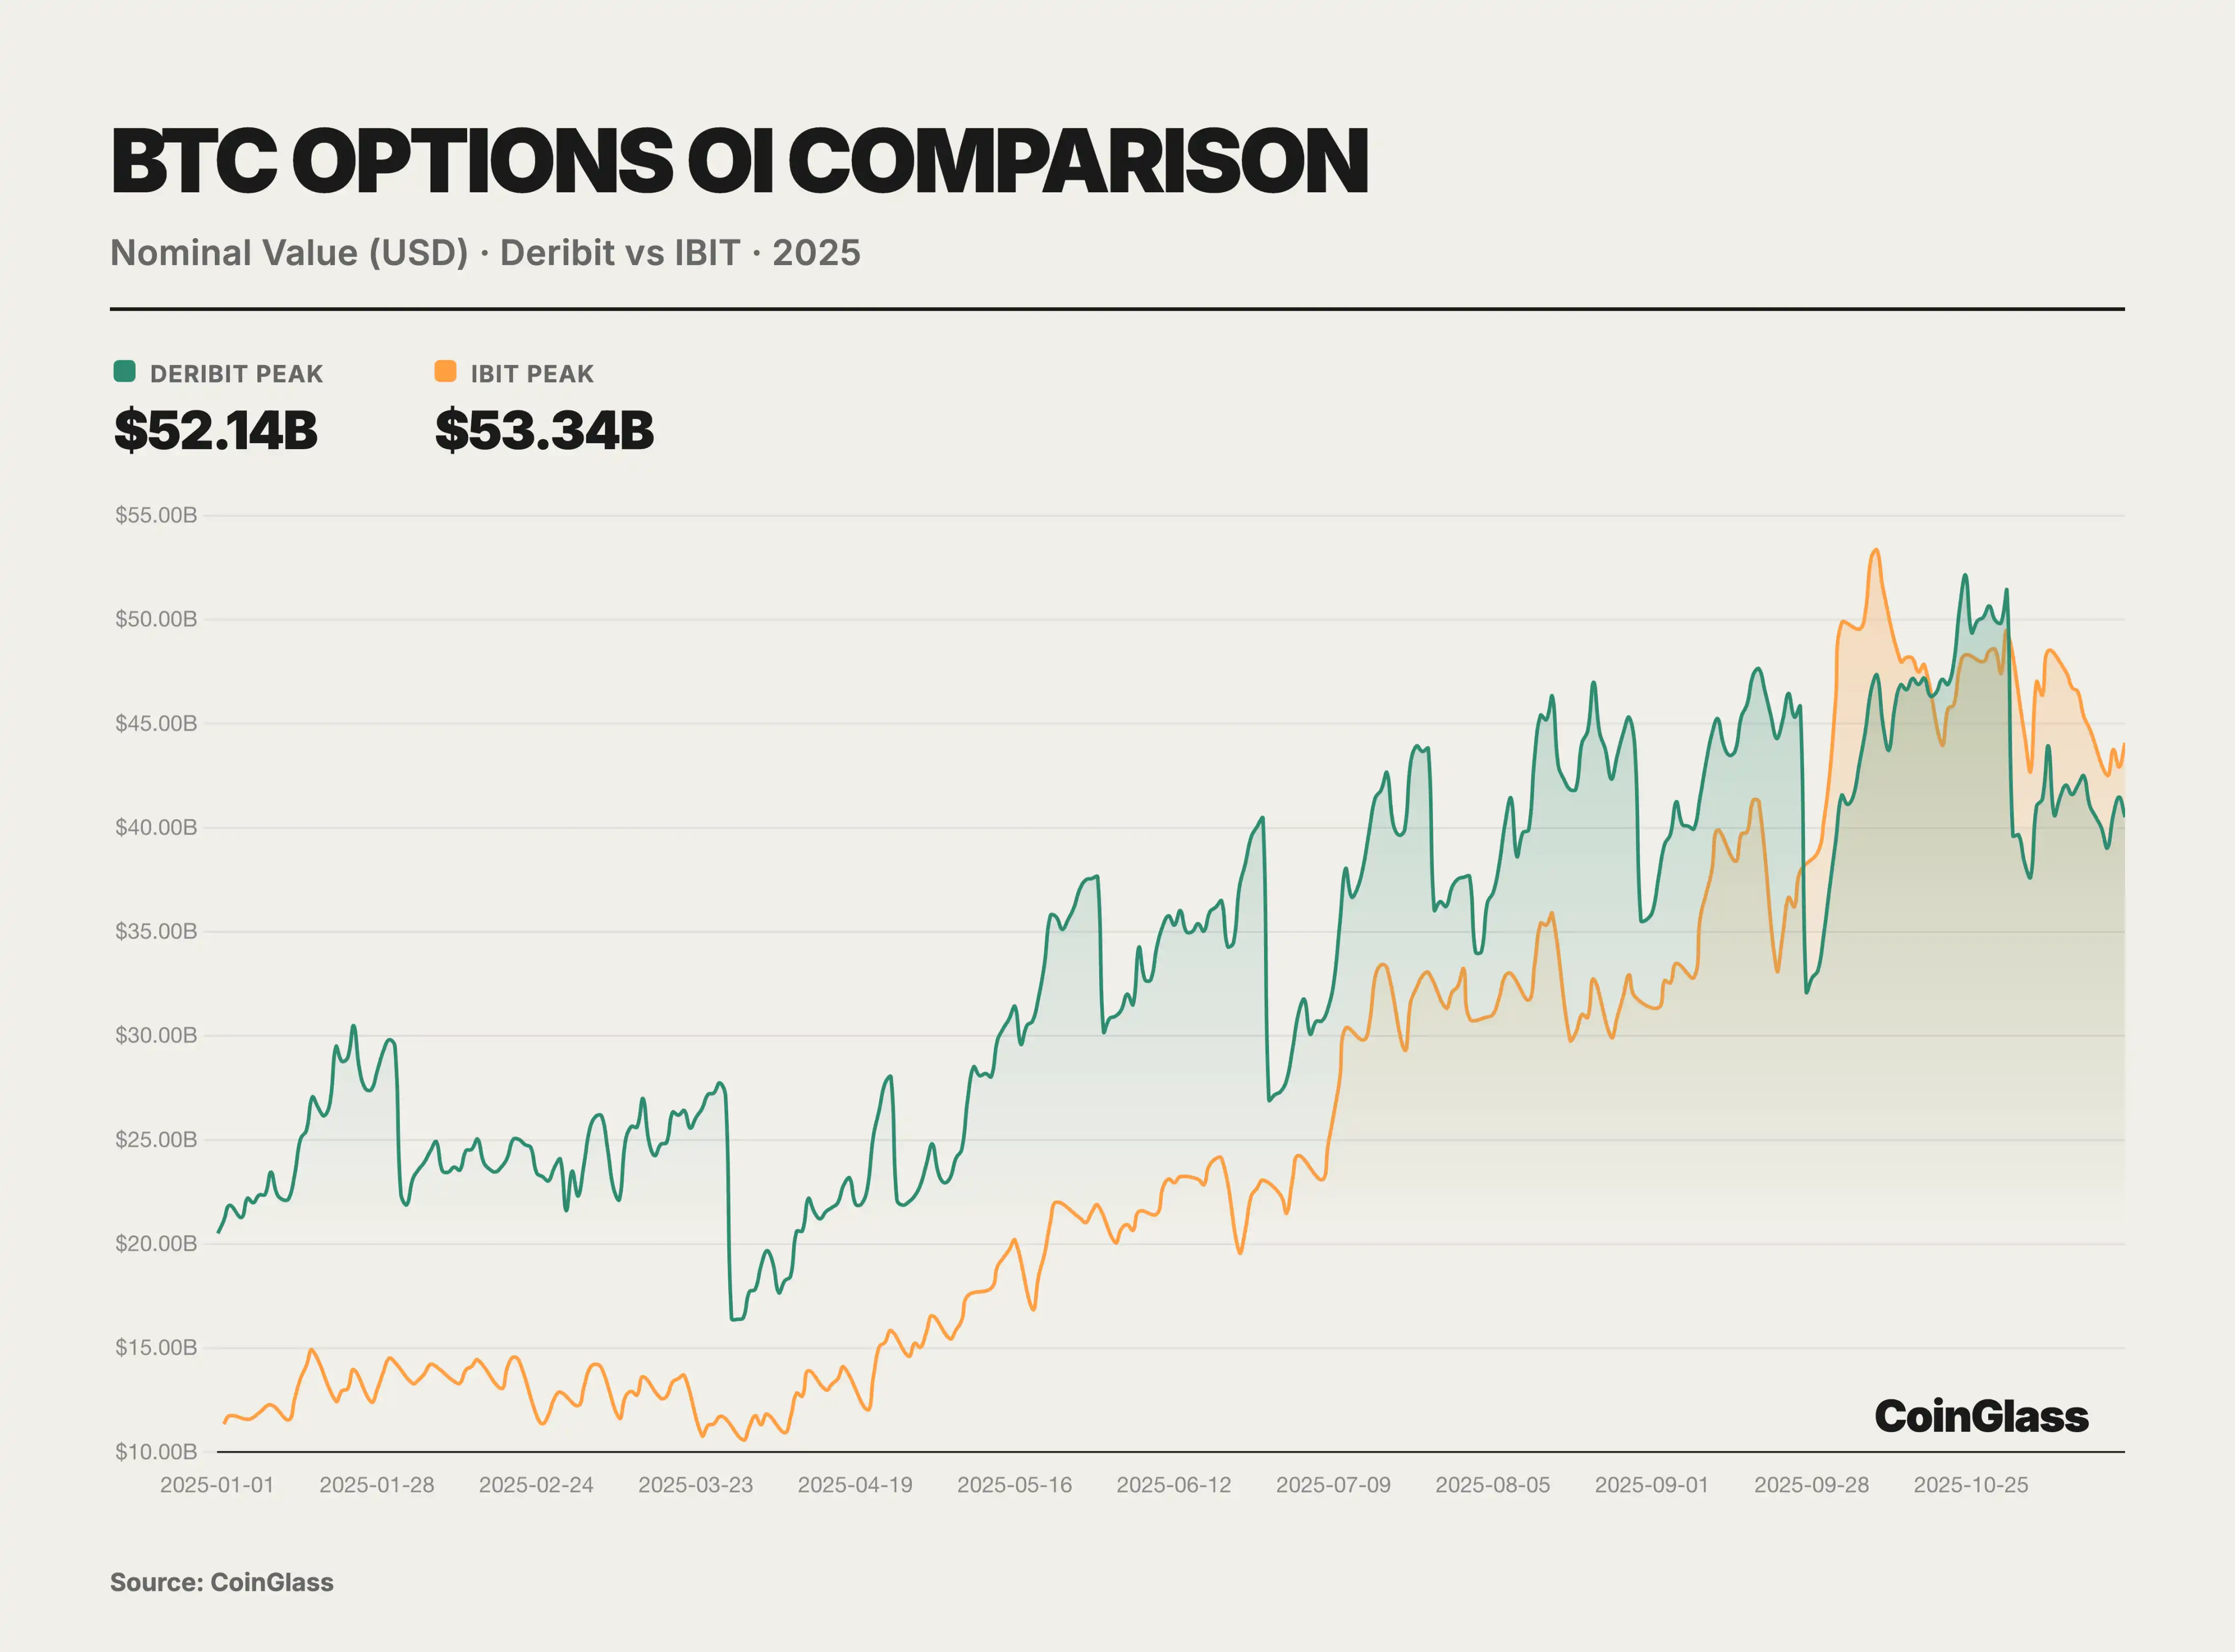
นอกเหนือจาก Deribit และ IBIT แล้ว ส่วนที่เหลืออีกไม่ถึง 10% ของตลาดออปชั่น BTC นั้นกระจายอยู่ระหว่างตลาดแลกเปลี่ยนต่างๆ เช่น CME และแพลตฟอร์มการซื้อขายคริปโตอื่นๆ อีกไม่กี่แห่ง ตลาดซื้อขายสินค้าโภคภัณฑ์ชิคาโก (CME) ซึ่งเป็นสถานที่ที่มีการกำกับดูแลแบบดั้งเดิม เสนอการซื้อขายออปชั่นโดยอิงจากสัญญาซื้อขายล่วงหน้า BTC และ ETH แม้ว่าส่วนแบ่งการตลาดของ CME จะเพิ่มขึ้นในช่วงหลายปีที่ผ่านมา แต่ก็มีส่วนแบ่งเพียงประมาณ 6% ของปริมาณการซื้อขายออปชั่น BTC ทั่วโลก (Open Interest หรือ OI) ณ ไตรมาสที่ 3 ปี 2025 สิ่งนี้สะท้อนให้เห็นถึงความน่าสนใจของตลาดที่จำกัดของออปชั่นที่อิงจากสัญญาซื้อขายล่วงหน้า เมื่อเทียบกับแพลตฟอร์มคริปโตที่ยืดหยุ่นกว่าและออปชั่น ETF ตลาดแลกเปลี่ยนแบบรวมศูนย์ เช่น Binance และ OKX ก็พยายามเปิดตัวผลิตภัณฑ์ออปชั่น BTC และ ETH ในช่วงไม่กี่ปีที่ผ่านมาเช่นกัน แต่การมีส่วนร่วมของผู้ใช้ค่อนข้างต่ำ ตลาดแลกเปลี่ยนเหล่านี้มุ่งเน้นการซื้อขายอนุพันธ์เป็นหลักในสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลา โดยการซื้อขายออปชั่นคิดเป็นเพียงส่วนเล็กๆ ของพอร์ตโฟลิโออนุพันธ์ของพวกเขา แพลตฟอร์มอย่าง Bybit ก็เสนอการซื้อขายออปชั่นที่ชำระด้วย USDC เช่นกัน แต่ส่วนแบ่งการตลาดโดยรวมก็มีจำกัดเช่นกัน ตลาดแลกเปลี่ยนอื่นๆ เช่น OKX และ Binance รวมกันแล้วมีส่วนแบ่งในตลาดออปชั่น BTC เพียงประมาณ 7% เท่านั้น โดยรวมแล้ว ตลาดออปชั่นคริปโตในปี 2025 แสดงให้เห็นถึงการกระจุกตัวอย่างมาก: แพลตฟอร์มคริปโตดั้งเดิม (เช่น Deribit) ยังคงครองตลาดผลิตภัณฑ์ที่ไม่ใช่ ETF เช่น ETH ในขณะที่แพลตฟอร์มทางการเงินแบบดั้งเดิม (เช่น IBIT) กลับมามีบทบาทสำคัญในตลาดออปชั่น BTC การผูกขาดนี้ทำให้ผู้เล่นรายอื่นๆ ถูกลดบทบาทลง ที่น่าสังเกตคือ ในตลาดออปชั่น ETH เนื่องจากขาดออปชั่น ETF แบบสปอตที่คล้ายกับ IBIT ทำให้ Deribit ยังคงเป็นศูนย์กลางสภาพคล่องของออปชั่น ETH เพียงแห่งเดียว โดยครองส่วนแบ่งการตลาดมากกว่า 90% ซึ่งหมายความว่าการครองตลาดของ Deribit ในตลาดออปชั่น ETH ยังคงมั่นคงในปี 2025 ในขณะที่ผลกระทบของ IBIT ส่วนใหญ่เกิดขึ้นในภาคส่วน BTC ในอนาคต ด้วยการอนุมัติออปชั่น ETF แบบสปอต ETH ในเดือนเมษายน 2025 เป็นไปได้ว่าออปชั่น ETF ETH จะตามมาและค่อยๆ เข้าสู่การแข่งขัน อย่างไรก็ตาม ณ เดือนพฤศจิกายน 2025 ตลาดออปชั่น ETH ยังคงถูกครอบงำโดยตลาดแลกเปลี่ยนคริปโตเคอร์เรนซีโดยเฉพาะ โดยยังไม่มีคู่แข่งจากสถาบันแบบดั้งเดิมอย่าง IBIT เกิดขึ้นมา
เดฟิ
เพอร์พเดกซ์
ปี 2025 เป็นปีที่ประสบความสำเร็จอย่างมากสำหรับ PerpDEX กิจกรรมการซื้อขายในตลาดพุ่งสูงขึ้นอย่างต่อเนื่อง ทำลายสถิติอยู่ตลอด ปริมาณการซื้อขายรายเดือนทะลุ 1.2 ล้านล้านดอลลาร์เป็นครั้งแรกในเดือนตุลาคม และปริมาณการซื้อขายอนุพันธ์บนบล็อกเชนสะสมตลอดทั้งปีแตะระดับล้านล้านดอลลาร์ การเพิ่มขึ้นอย่างรวดเร็วของปริมาณการซื้อขายและส่วนแบ่งการตลาดที่เพิ่มขึ้นนี้เกิดจากปัจจัยหลายประการ ได้แก่ ประสิทธิภาพที่ก้าวล้ำ ความต้องการของผู้ใช้ที่เพิ่มขึ้น และการเปลี่ยนแปลงในสภาพแวดล้อมด้านกฎระเบียบ นักลงทุนรายย่อย โต๊ะซื้อขายของสถาบัน และกองทุนร่วมลงทุนต่างหันมาให้ความสนใจกับภาคส่วนที่กำลังเฟื่องฟูนี้ในปี 2025
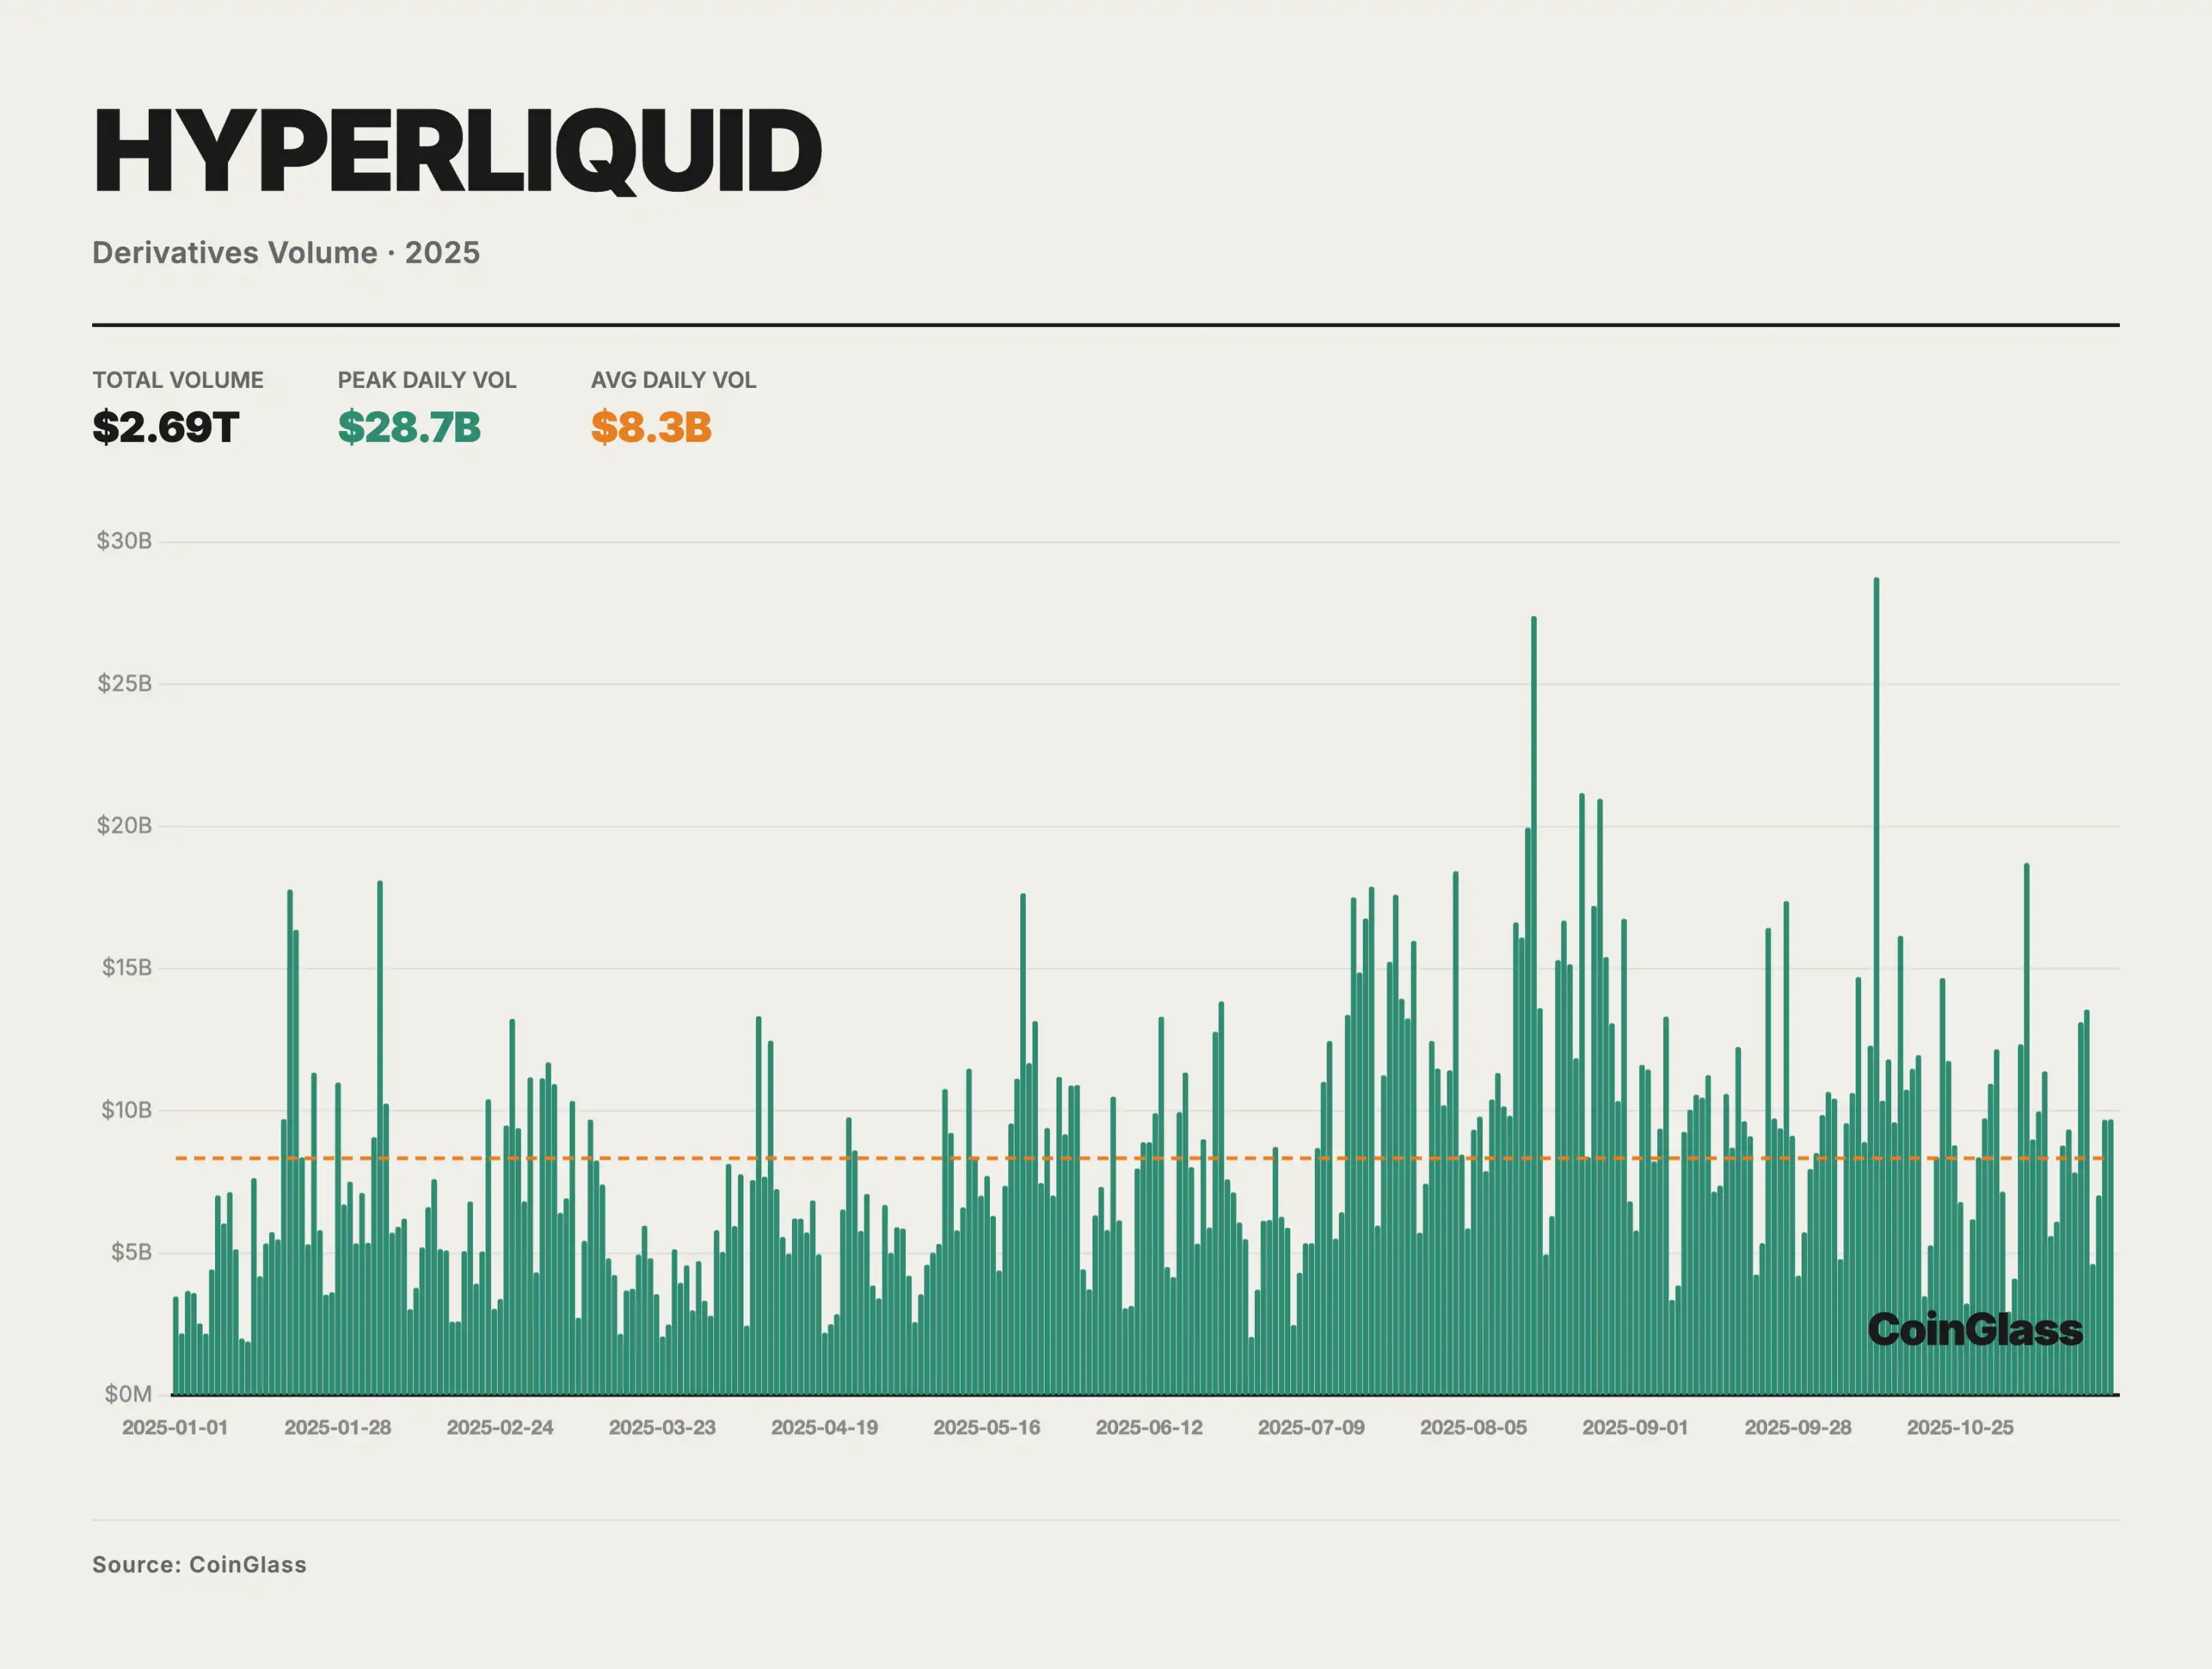
Hyperliquid เป็นผู้นำที่ไม่มีใครโต้แย้งได้ในตลาด PerpDEX ในปี 2025 ในช่วงครึ่งแรกของปี แพลตฟอร์มนี้แทบจะครองตลาดทั้งหมด โดยมีส่วนแบ่งการตลาดสูงถึง 70-80% ในเดือนพฤษภาคม ปริมาณการซื้อขายสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลาบนบล็อกเชนของ Hyperliquid พุ่งสูงสุดที่ประมาณ 71% ขนาดที่น่าทึ่งนี้ทำให้ Hyperliquid แทบจะกลายเป็นคำพ้องความหมายของตลาด PerpDEX ในช่วงครึ่งแรกของปี 2025
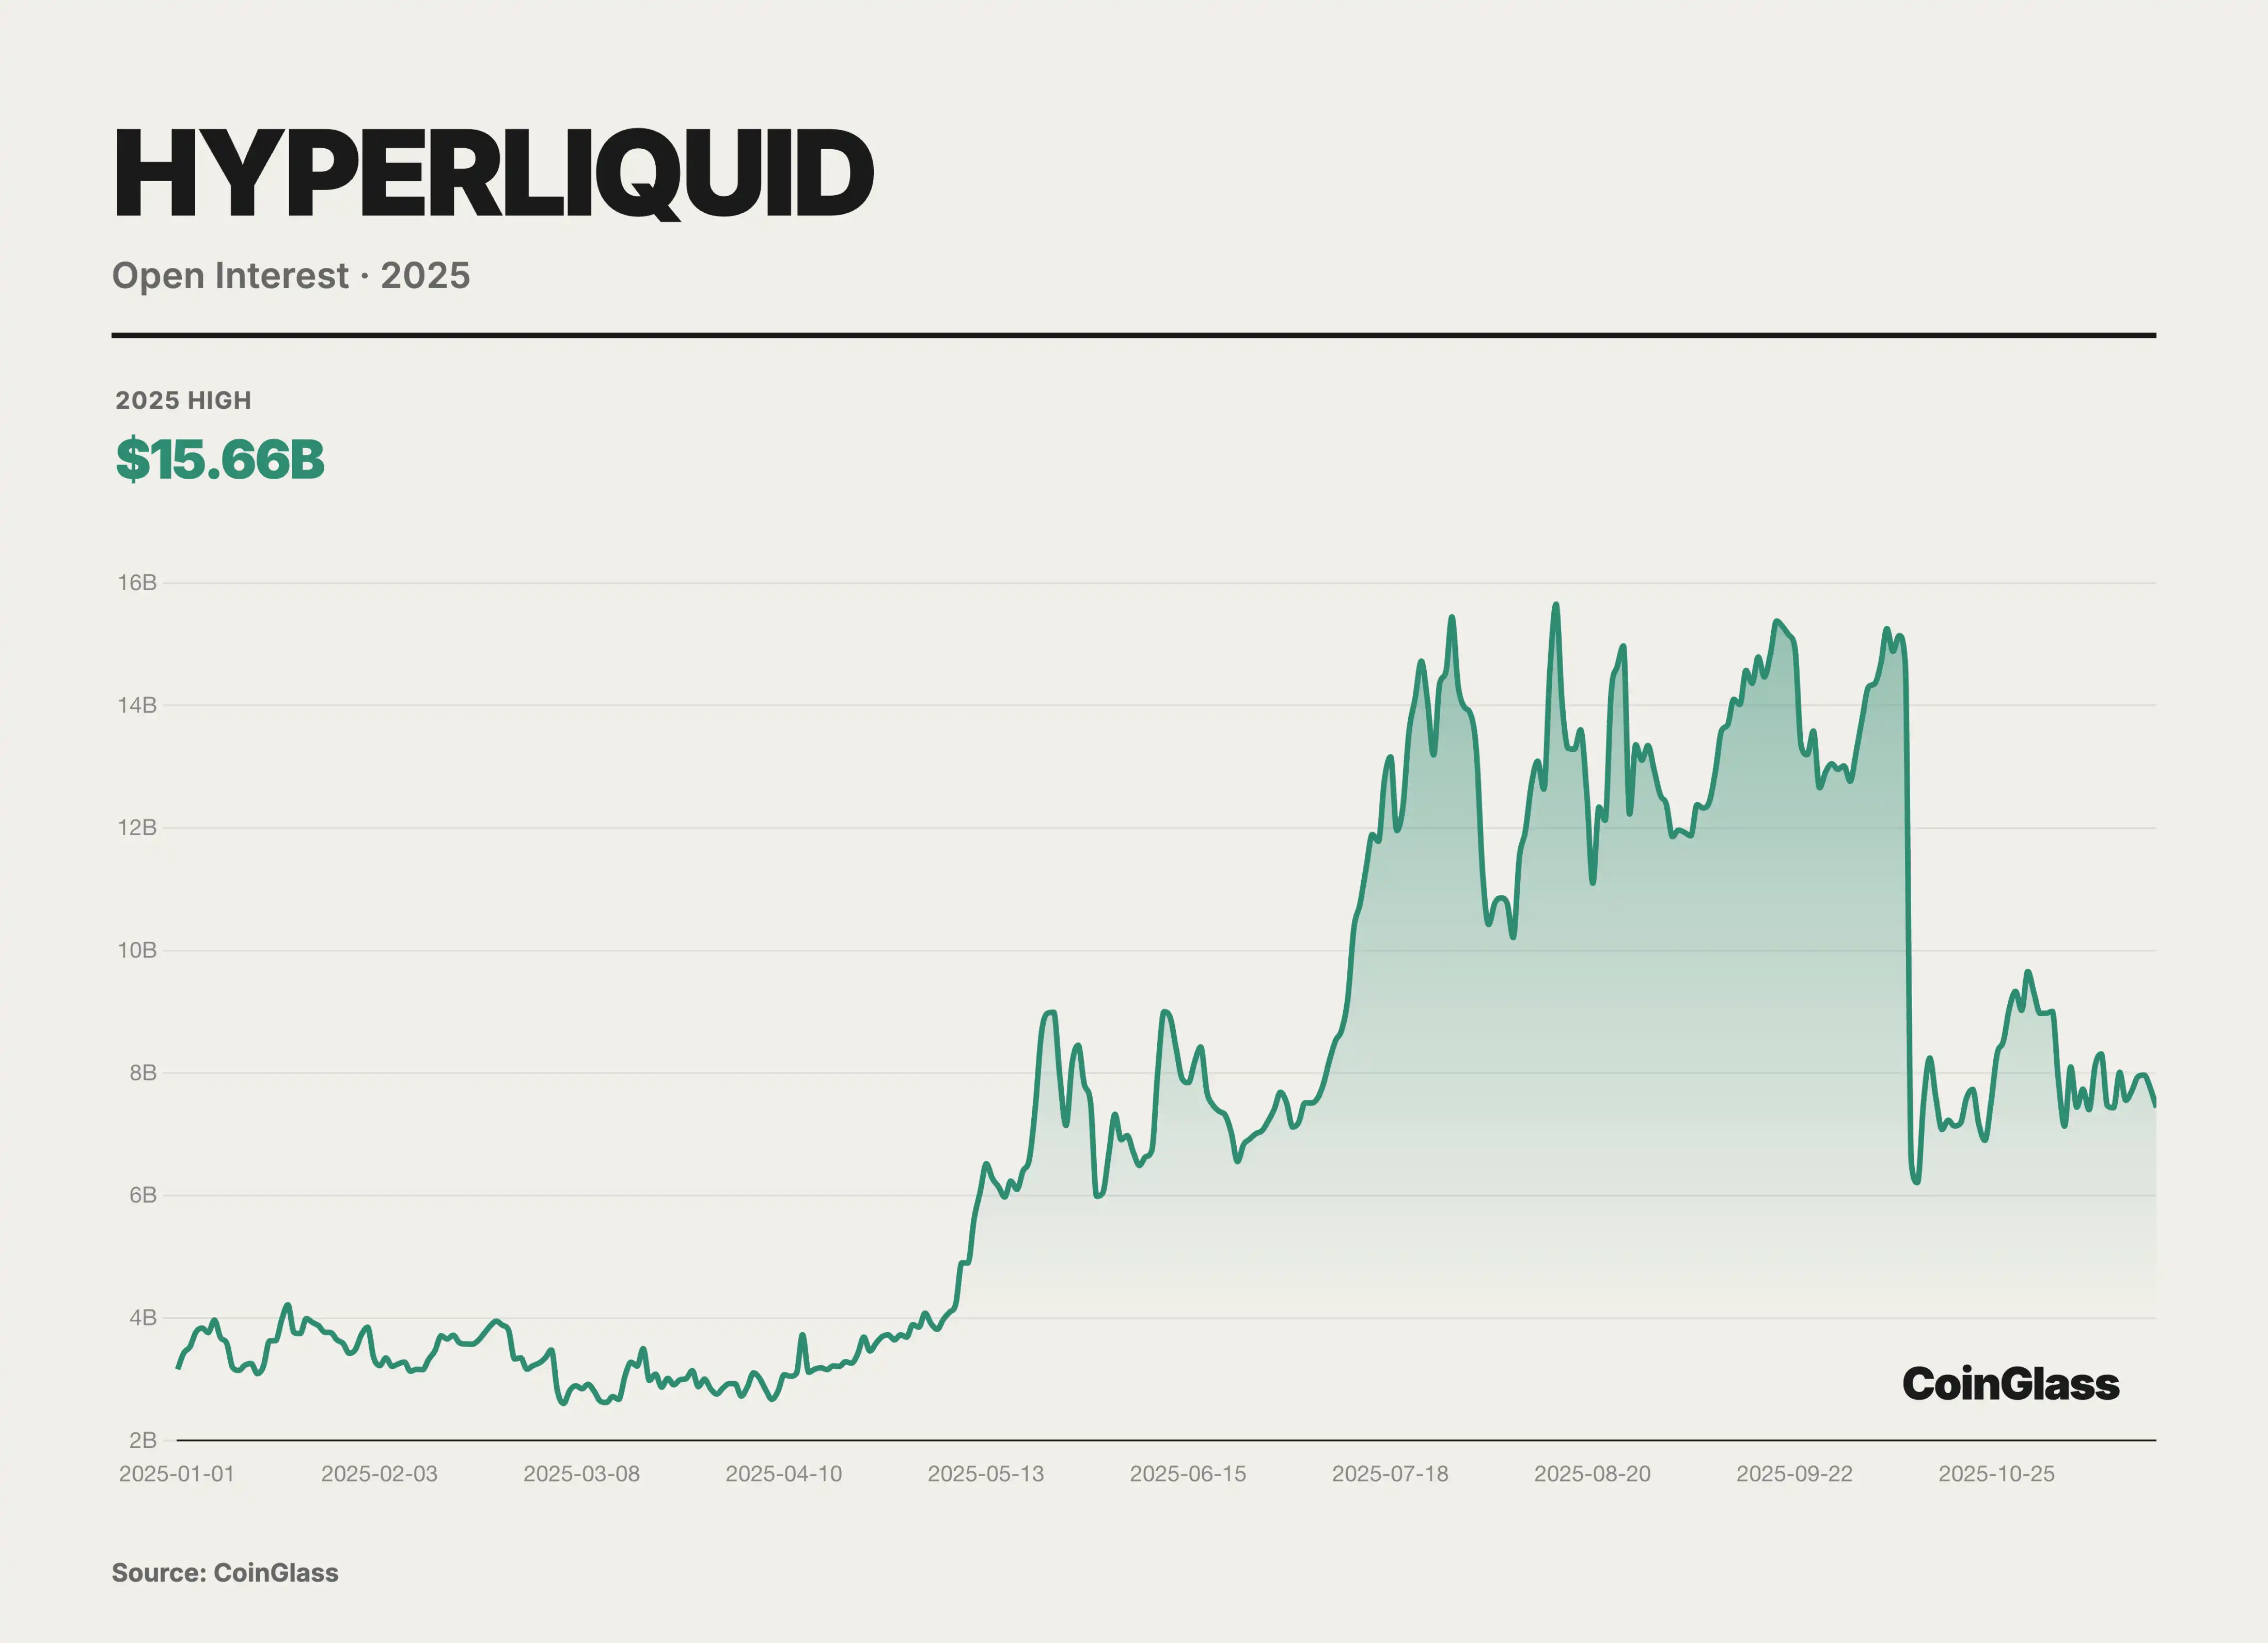
Hyperliquid ไม่เพียงแต่ดึงดูดปริมาณการซื้อขายมหาศาลเท่านั้น แต่ยังสะสมปริมาณสัญญาคงค้าง (Open Interest) จำนวนมากอีกด้วย ข้อมูลจากเดือนตุลาคม 2025 แสดงให้เห็นว่าปริมาณสัญญาคงค้างในสัญญาเพอร์เพทวล (Perpetual Contract) ของ Hyperliquid มีมูลค่าสูงถึง 15 พันล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 63% ของปริมาณสัญญาคงค้างทั้งหมดบนแพลตฟอร์มเพอร์เพทวลแบบกระจายอำนาจหลักๆ ตัวเลขนี้บ่งชี้ว่าเงินทุนจำนวนมากเลือกที่จะคงอยู่ใน Hyperliquid ในระยะยาว สะท้อนให้เห็นถึงความเชื่อมั่นระดับสูงของนักลงทุนในสภาพคล่องและความเสถียรของแพลตฟอร์ม
แตกต่างจากบล็อกเชน Ethereum Level 1 (ETH) แบบดั้งเดิม หรือบล็อกเชนสาธารณะทั่วไป Hyperliquid ได้สร้างบล็อกเชน Layer 1 แบบกำหนดเองที่ออกแบบมาโดยเฉพาะสำหรับการซื้อขายอนุพันธ์ความถี่สูง บล็อกเชนนี้ใช้กลไกฉันทามติ HyperBFT ที่เป็นกรรมสิทธิ์ของตนเอง ซึ่งสามารถประมวลผลคำสั่งซื้อ 200,000 รายการต่อวินาที โดยมีเวลาในการยืนยันธุรกรรมต่ำถึง 0.2 วินาที ประสิทธิภาพนี้เหนือกว่าตลาดแลกเปลี่ยนแบบรวมศูนย์หลายแห่ง ทำให้ Hyperliquid เป็นตลาดแลกเปลี่ยนแห่งแรกที่บรรลุความเร็วและสภาพคล่องใกล้เคียงกับ CEX บนบล็อกเชน แพลตฟอร์มนี้ใช้โมเดล Central Limit Order Book (CLOSE) บนบล็อกเชนอย่างสมบูรณ์ ทำให้มั่นใจได้ถึงความลึกและคุณภาพของราคาเสนอ ทำให้ผู้ค้ามืออาชีพได้รับประสบการณ์การจับคู่ที่เทียบเท่ากับตลาดแลกเปลี่ยนแบบดั้งเดิม
แม้ว่า Hyperliquid จะครองตลาดอย่างเหนือชั้นในช่วงครึ่งแรกของปี 2025 แต่ภูมิทัศน์ของตลาด PerpDEX ก็เปลี่ยนจากผู้เล่นรายใหญ่เพียงรายเดียวไปสู่การแข่งขันแบบหลายผู้เล่นในช่วงครึ่งหลัง เนื่องจากการเข้ามาของผู้เล่นรายใหม่จำนวนมาก เมื่อเข้าสู่ไตรมาสที่สามและสี่ ส่วนแบ่งการตลาดของ Hyperliquid ลดลงอย่างมาก จากประมาณ 70-80% ในช่วงกลางปี เหลือเพียง 30-40% ในตอนสิ้นปี จากข้อมูลบนบล็อกเชน ส่วนแบ่งปริมาณการซื้อขายของ Hyperliquid ลดลงเหลือประมาณ 20% ในเดือนพฤศจิกายน ในขณะที่ผู้เล่นหน้าใหม่เช่น Lighter และ Aster ก็ผงาดขึ้นมาอย่างรวดเร็ว โดย Lighter มีส่วนแบ่งประมาณ 27.7% ในเดือนนั้น Aster มี 19.3% และ EdgeX ซึ่งเป็นผู้เล่นหน้าใหม่ที่น่าจับตามอง มีส่วนแบ่งถึง 14.6% นี่หมายความว่าตลาดที่เคยถูกครอบงำโดย Hyperliquid ได้พัฒนาไปสู่การแข่งขันแบบหลายผู้เล่นภายในเวลาเพียงไม่กี่เดือน แรงจูงใจในการซื้อขายที่สูง กลยุทธ์ผลิตภัณฑ์ที่แตกต่าง และการสนับสนุนด้านเงินทุน เป็นปัจจัยสำคัญที่ผลักดันให้ผู้ท้าทายเหล่านี้เติบโตขึ้น และการแข่งขันในภาคส่วน PerpDEX ก็ทวีความรุนแรงขึ้นในช่วงครึ่งหลังของปี 2025
ตลาดการทำนาย
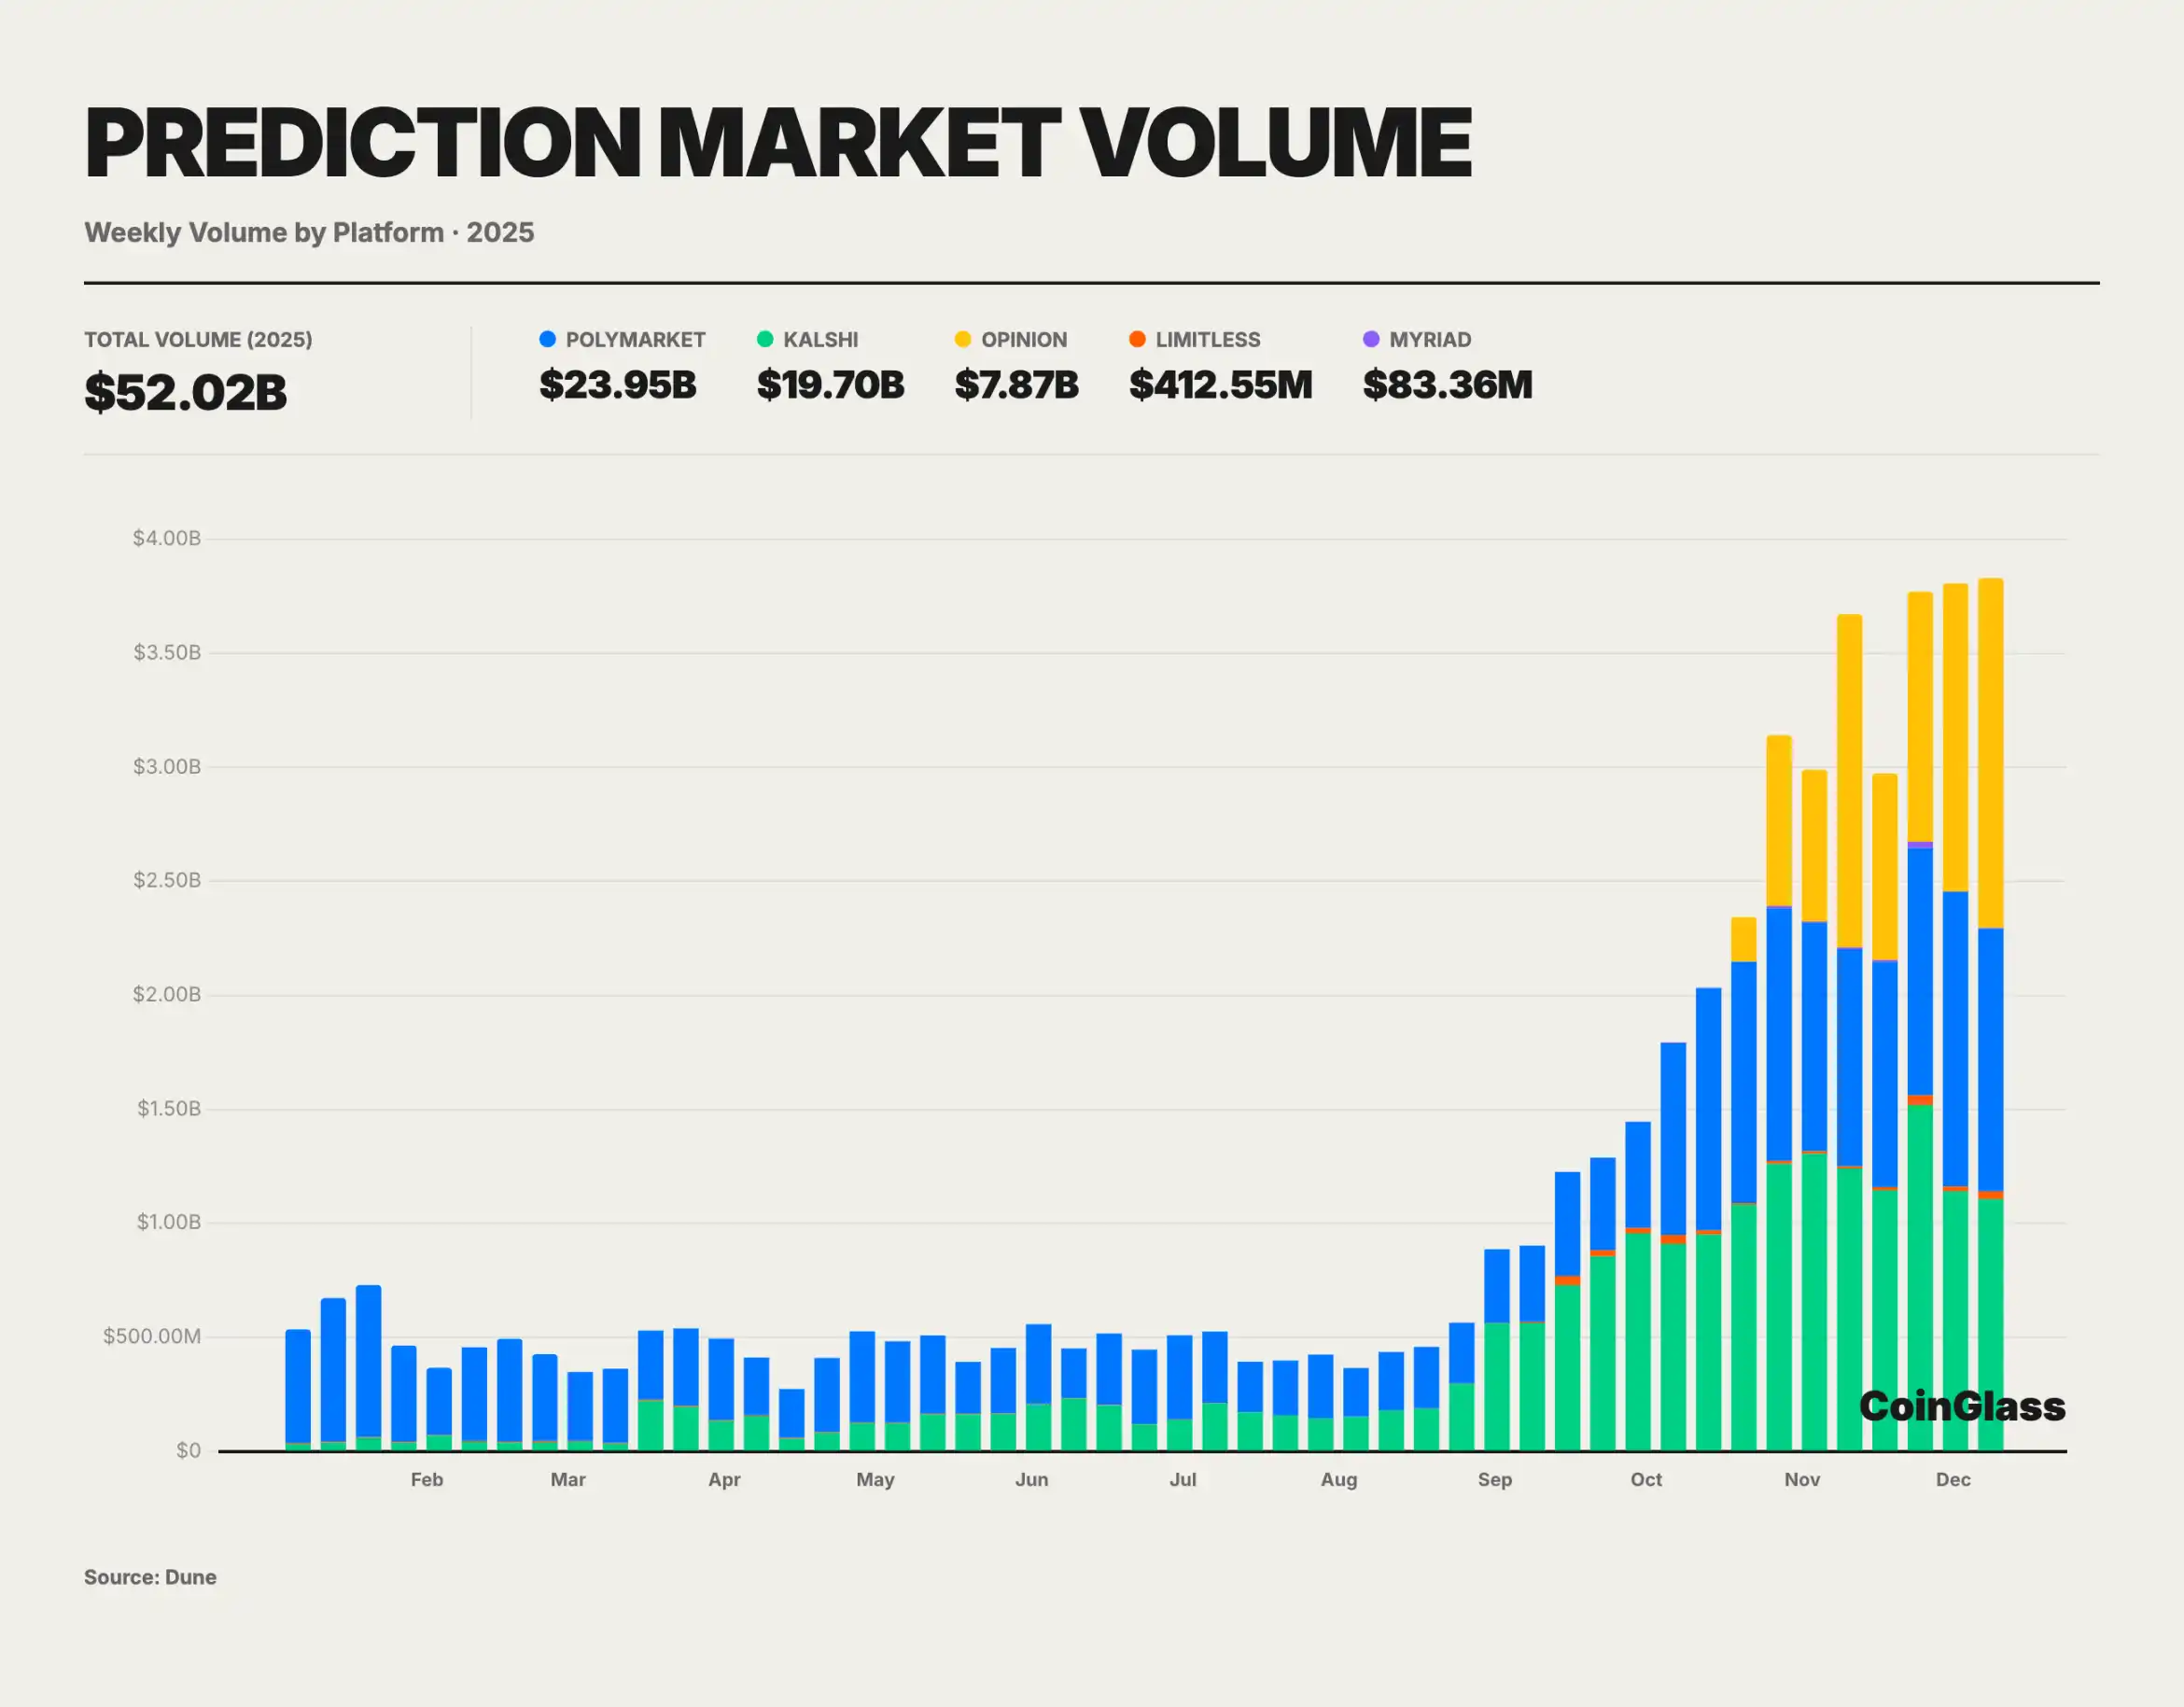
ตลาดการทำนายผลคริปโตเคอร์เรนซีเติบโตอย่างก้าวกระโดดในปี 2025 โดยปริมาณการซื้อขายรวมสูงถึงประมาณ 52 พันล้านดอลลาร์สหรัฐตั้งแต่เดือนมกราคมถึงพฤศจิกายน ซึ่งสูงกว่าระดับสูงสุดในช่วงการเลือกตั้งประธานาธิบดีสหรัฐปี 2024 อย่างมาก
Polymarket เป็นแพลตฟอร์มตลาดการคาดการณ์ที่ใหญ่ที่สุดในโลกเมื่อพิจารณาจากปริมาณการซื้อขาย โดยมีปริมาณการซื้อขายสะสมเกิน 23 พันล้านดอลลาร์สหรัฐในปี 2025 แพลตฟอร์มนี้มีผู้ใช้งานประจำวันเกือบ 60,000 ราย เพิ่มขึ้นเกือบสามเท่าตั้งแต่ต้นปี และคาดการณ์ว่าจำนวนผู้ใช้งานรายเดือนสูงสุดน่าจะเกิน 450,000 ราย แสดงให้เห็นถึงการมีส่วนร่วมของประชาชนที่เพิ่มขึ้นอย่างมาก ปัจจุบัน Polymarket มีผู้ใช้งานที่ลงทะเบียนซื้อขายประมาณ 1.35 ล้านราย สะท้อนให้เห็นถึงการขยายตัวอย่างรวดเร็วของฐานผู้ใช้งานในช่วงปีที่ผ่านมา ฐานผู้ใช้งานขนาดใหญ่และสภาพคล่องที่สูงนี้ทำให้สัญญาซื้อขายรายเดียวในตลาดที่เป็นที่นิยมหลายแห่งมีปริมาณการซื้อขายสะสมสูงถึงหลายร้อยล้านดอลลาร์สหรัฐ ตลาดที่มีสภาพคล่องสูงสามารถรองรับการไหลเข้าและไหลออกหลายสิบล้านดอลลาร์สหรัฐโดยไม่มีการคลาดเคลื่อนอย่างมีนัยสำคัญ ในสถานการณ์ที่มีสภาพคล่องสูง ความสามารถในการชำระบัญชี และเหตุการณ์ที่กำหนดไว้อย่างชัดเจน ราคาในตลาดการคาดการณ์มักถูกใช้เป็นตัวบ่งชี้เสริม มีรายงานว่าระหว่างการเลือกตั้งประธานาธิบดีสหรัฐฯ ในเดือนพฤศจิกายน 2024 ปริมาณการซื้อขายรายวันของ Polymarket สูงถึงเกือบ 400 ล้านดอลลาร์สหรัฐ ซึ่งสามารถทำนายผลการเลือกตั้งได้อย่างแม่นยำ ต่างจากผลสำรวจแบบดั้งเดิมที่มักมีอคติ ตัวอย่างนี้แสดงให้เห็นถึงความสามารถในการรวบรวมข้อมูลและความแม่นยำในการกำหนดราคาของตลาดการทำนายแบบกระจายอำนาจในเหตุการณ์สำคัญ ๆ ซึ่งเป็นการวางรากฐานสำหรับการนำไปใช้ในวงกว้างมากขึ้นในปี 2025
กระเป๋าเงิน Web3
ในฐานะจุดเชื่อมต่อแรกระหว่างผู้ใช้และเครือข่ายแบบกระจายอำนาจ ความสำคัญเชิงกลยุทธ์ของกระเป๋าเงิน Web3 ได้ก้าวกระโดดครั้งสำคัญในปี 2025 กระเป๋าเงินไม่ได้เป็นเพียงแค่ที่เก็บกุญแจส่วนตัวหรือเครื่องมือโอนเงินธรรมดาอีกต่อไป แต่ได้พัฒนาไปเป็นพอร์ทัลการรับส่งข้อมูลบนบล็อกเชนที่ผสานรวมข้อมูลระบุตัวตนดิจิทัล (DID) การจัดการสินทรัพย์ ระบบปฏิบัติการแอปพลิเคชันแบบกระจายอำนาจ (DApp) และเครือข่ายสังคม
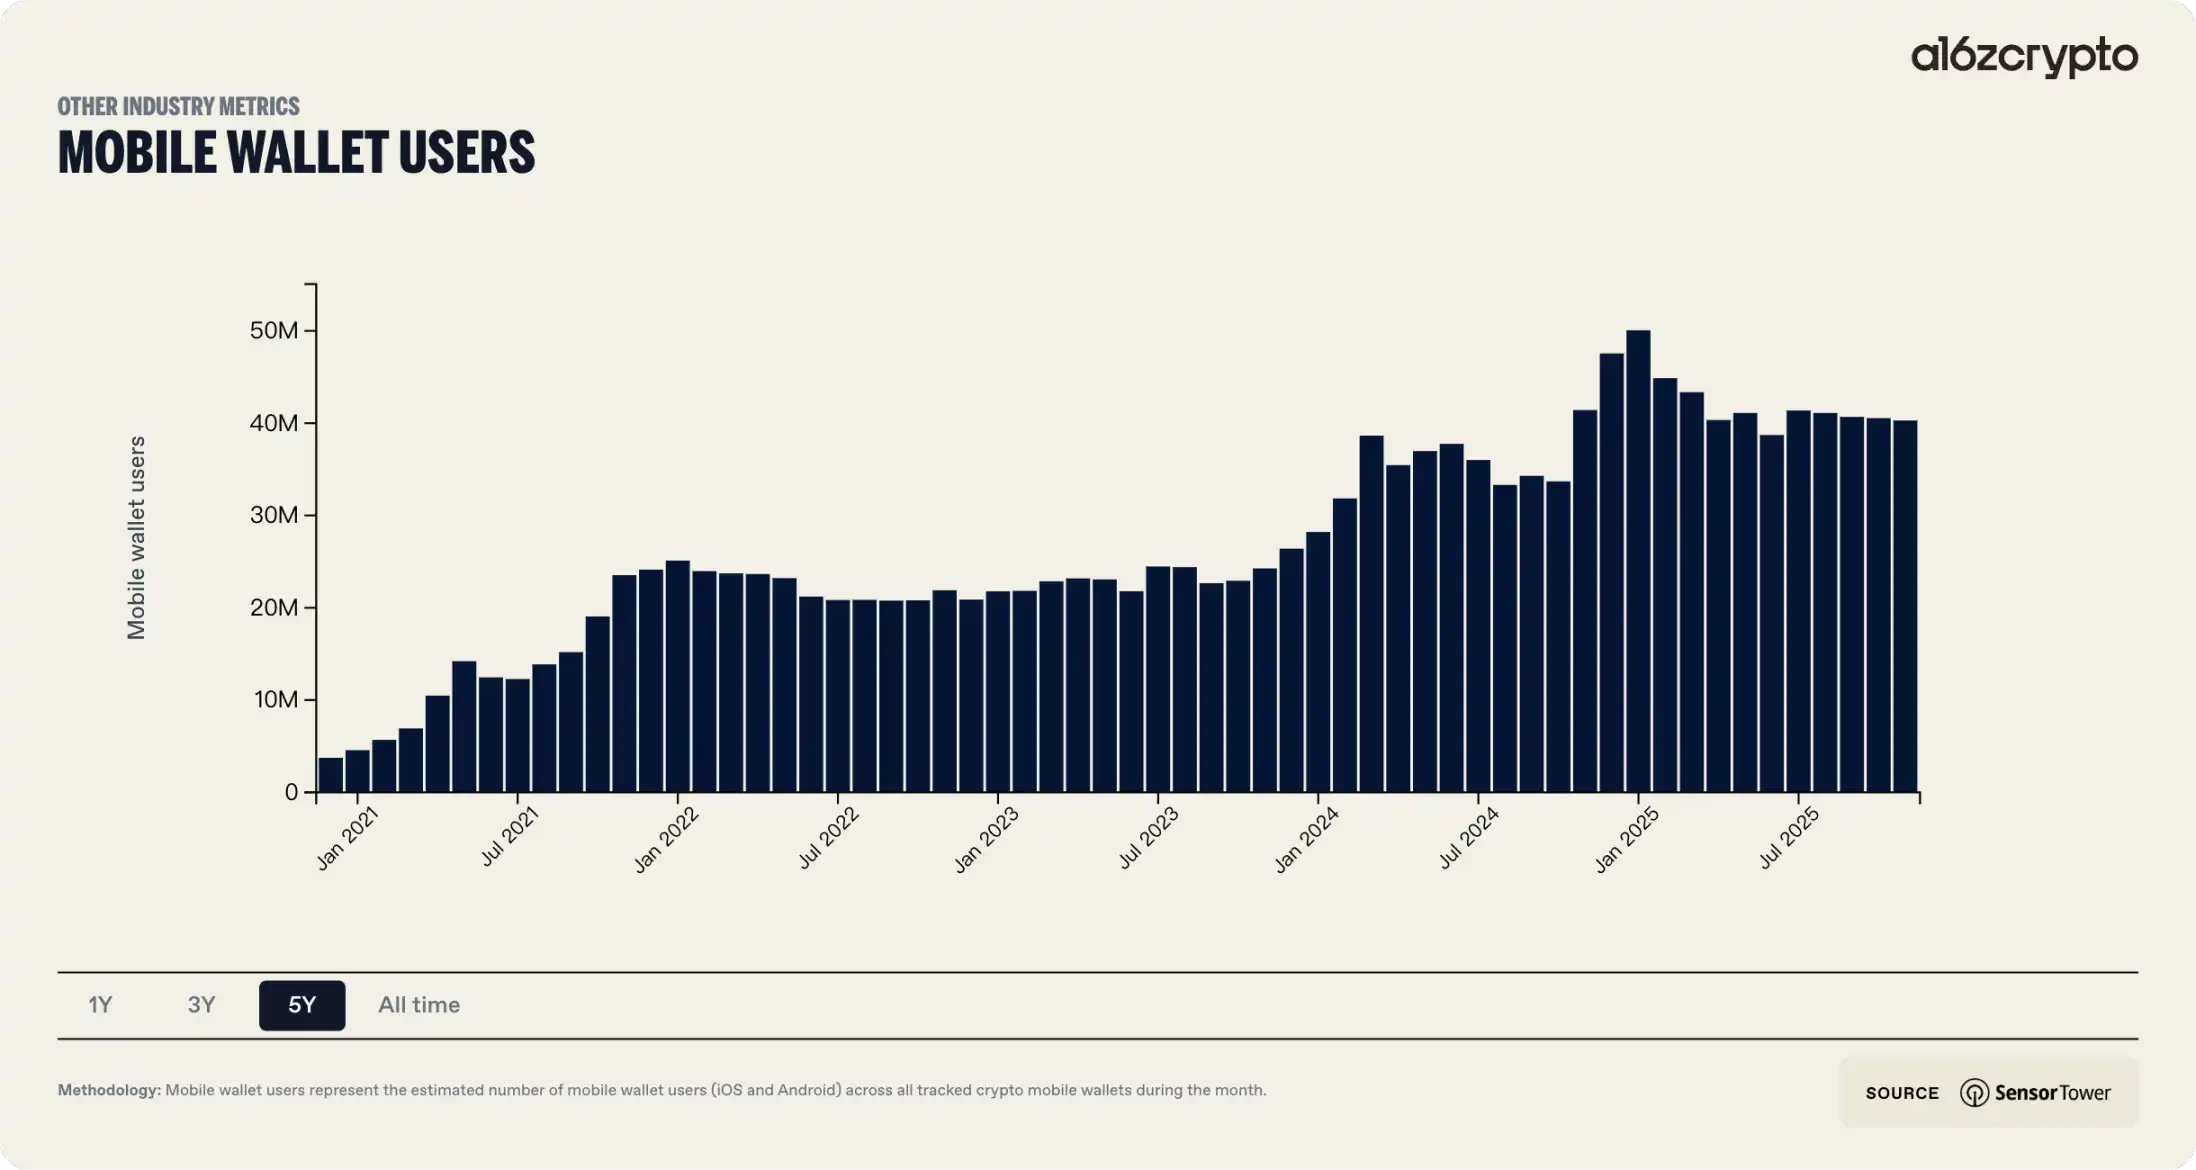
เมื่อมองย้อนกลับไปในช่วงห้าปีที่ผ่านมา รูปแบบของกระเป๋าเงิน Web3 ได้มีการพัฒนาอย่างมาก กระเป๋าเงินรุ่นแรกๆ ต้องการให้ผู้ใช้มีความรู้ทางเทคนิคสูง ต้องจัดการวลีช่วยจำ เข้าใจกลไกค่าธรรมเนียมก๊าซ และกำหนดค่าเครือข่ายด้วยตนเอง อุปสรรคในการเข้าถึงที่สูงนี้ส่งผลให้มีอัตราผู้ใช้เลิกใช้สูงมาก ข้อมูลแสดงให้เห็นว่าผู้ใช้กว่า 50% ละทิ้งกระบวนการตั้งค่ากระเป๋าเงินเนื่องจากความซับซ้อน ลักษณะเด่นที่สุดของอุตสาหกรรมในปีนี้คือการนำเทคโนโลยี Account Abstraction มาใช้ในวงกว้างและการกำหนดมาตรฐานของเทคโนโลยี Chain Abstraction การบูรณาการเทคโนโลยีทั้งสองนี้ทำให้กระเป๋าเงิน Web3 สามารถแข่งขันกับแอปพลิเคชันทางการเงิน Web2 ในแง่ของประสบการณ์ผู้ใช้ได้เป็นครั้งแรก การจัดการคีย์ส่วนตัวที่ซับซ้อน กลไกค่าธรรมเนียมก๊าซที่ไม่ชัดเจน และสภาพคล่องแบบหลายเชนที่กระจัดกระจายกำลังถูกห่อหุ้มด้วยโปรโตคอลแบ็กเอนด์อัจฉริยะ ลดความยุ่งยากที่ผู้ใช้รับรู้ลงสู่ระดับต่ำสุดเป็นประวัติการณ์
ในขณะเดียวกัน การเข้ามาของเงินทุนจากสถาบันต่างๆ ได้ผลักดันให้มีการยกระดับสถาปัตยกรรมความปลอดภัยของกระเป๋าเงินดิจิทัล การผสมผสานเทคโนโลยีการคำนวณแบบหลายฝ่าย (MPC) และสภาพแวดล้อมการดำเนินการที่เชื่อถือได้ (TEE) ได้กลายเป็นมาตรฐานสำหรับกระเป๋าเงินดิจิทัลชั้นนำ ซึ่งเปลี่ยนแปลงรูปแบบความปลอดภัยที่เปราะบางซึ่งใช้กุญแจส่วนตัวเป็นหลักไปอย่างสิ้นเชิง
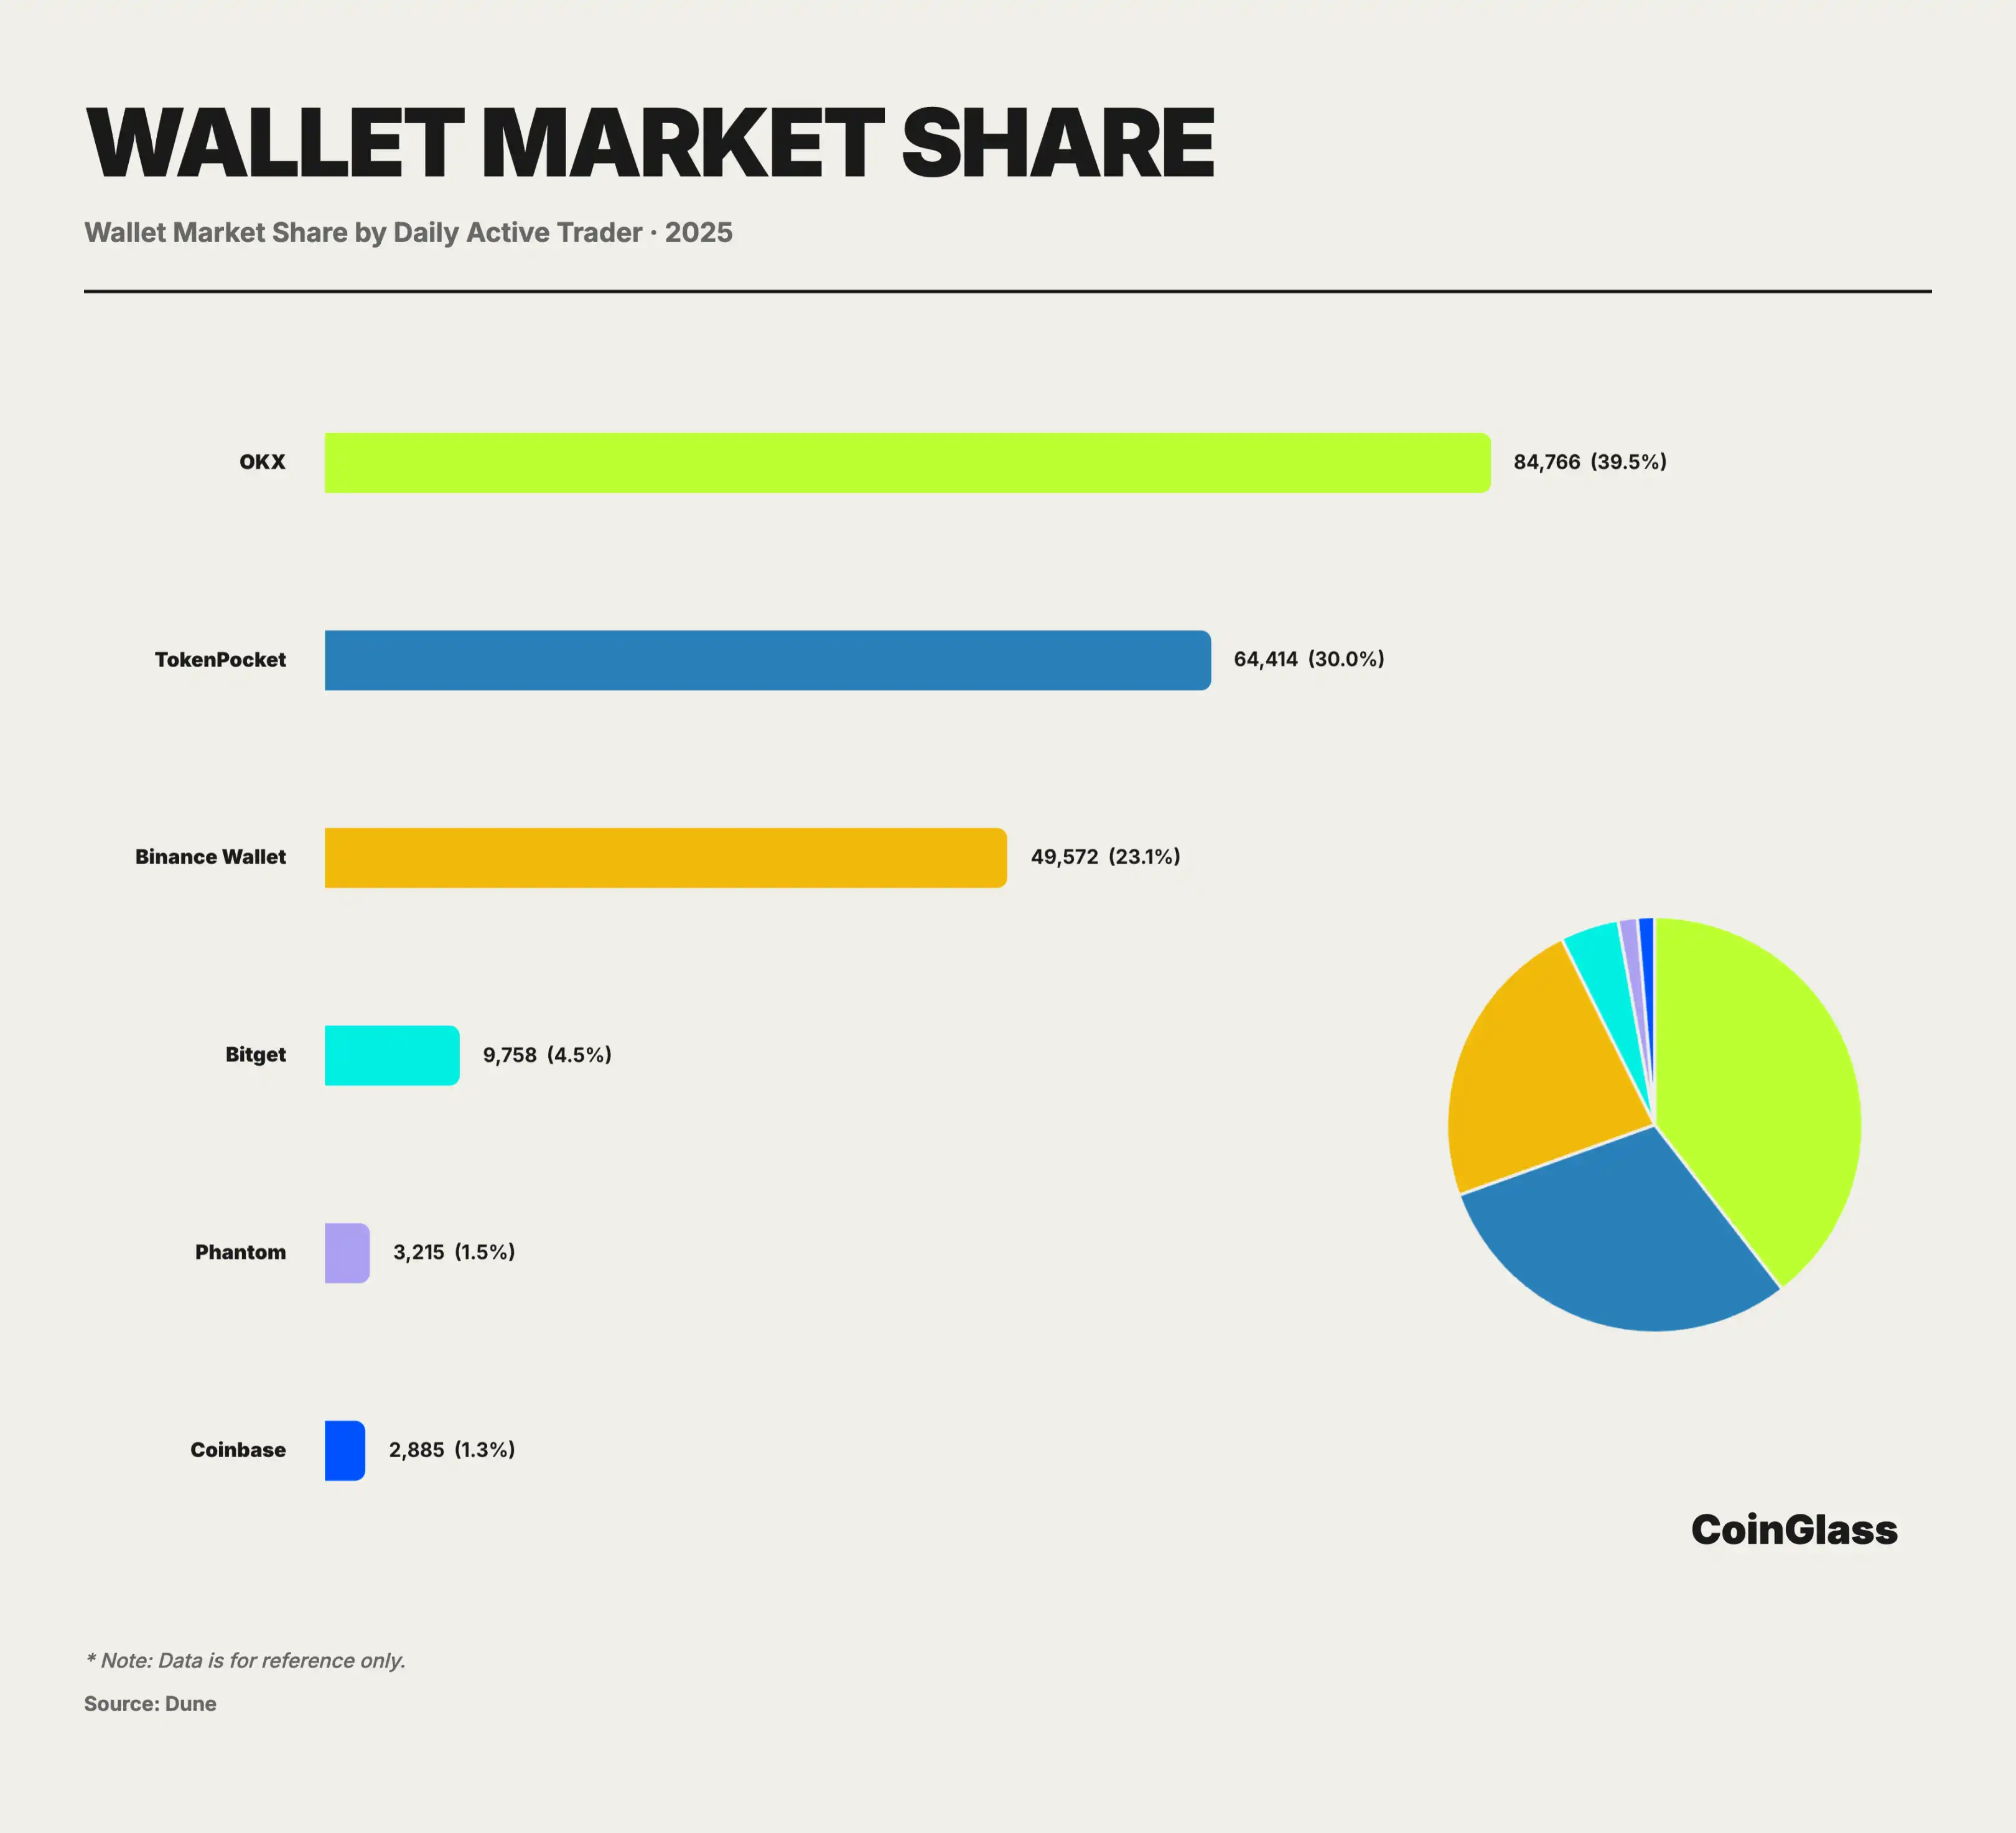
ในภาพรวมตลาดปี 2025 ที่มีผู้เล่นหลักเพียงรายเดียวและคู่แข่งที่แข็งแกร่งจำนวนมาก OKX Web3 Wallet ด้วยการผสมผสานนวัตกรรมทางเทคโนโลยีและระบบนิเวศที่ครอบคลุม จึงเป็นผู้นำในอุตสาหกรรมทั้งในด้านความง่ายในการใช้งานและการบูรณาการฟังก์ชันการทำงาน และได้รับการยอมรับอย่างกว้างขวางว่าเป็นผู้นำโดยรวมในภาคส่วนนี้ ในฐานะผู้รวบรวมเกตเวย์ Web3 ระดับสูง OKX Wallet มีผู้ใช้งานมากกว่า 5 ล้านคนต่อเดือน ปรัชญาการออกแบบหลักของมันคือการรวบรวมตรรกะบนบล็อกเชนที่ซับซ้อนไว้ในอินเทอร์เฟซที่เรียบง่าย ผ่านแดชบอร์ดแบบรวมศูนย์ ผู้ใช้สามารถจัดการสินทรัพย์ที่กระจายอยู่บนบล็อกเชนสาธารณะมากกว่า 100 แห่งได้อย่างง่ายดายโดยไม่ต้องเพิ่มสัญญาด้วยตนเอง
ในขณะเดียวกัน กระเป๋าเงินดิจิทัล OKX Web3 เป็นหนึ่งในผลิตภัณฑ์แรกๆ ในอุตสาหกรรมที่ผสานรวมตัวรวบรวมธุรกรรม DEX อย่างลึกซึ้ง ในขณะที่กระเป๋าเงินดิจิทัลอื่นๆ อีกมากมายยังคงรองรับฟังก์ชันการแลกเปลี่ยนแบบ on-chain เดียว แต่กระเป๋าเงิน OKX ได้ผสานรวมการรวบรวมธุรกรรมแบบหลายเชนไว้ในตัวกระเป๋าเงินเองแล้ว ตัวรวบรวมธุรกรรม DEX ในตัวของ OKX ครอบคลุมเชนสาธารณะมากกว่า 100 เชน โดยจะค้นหาเส้นทางการซื้อขายที่ดีที่สุดสำหรับผู้ใช้โดยอัตโนมัติผ่านการกำหนดเส้นทางอัจฉริยะ หลังจากที่ผู้ใช้เริ่มต้นคำขอแลกเปลี่ยนภายในกระเป๋าเงิน ตัวรวบรวมจะเรียกใบเสนอราคา DEX หลายรายการพร้อมกันและแบ่งเส้นทางเพื่อให้แน่ใจว่าธุรกรรมจะดำเนินการในราคาที่ดีที่สุดและมีค่า slippage ต่ำที่สุด
นอกจากผู้นำในอุตสาหกรรมที่มีมาอย่างยาวนานอย่าง OKX Wallet แล้ว ปี 2025 ยังเห็นการเกิดขึ้นของผู้เล่นรายใหม่มากมาย เช่น Binance Wallet การเติบโตอย่างรวดเร็วของ Binance Wallet ในปี 2025 นั้นเกิดจากกลยุทธ์การเติบโตของ Binance Alpha เป็นหลัก นั่นคือการฝังการค้นหาและซื้อขายโครงการระยะเริ่มต้นไว้ในกระเป๋าเงินโดยตรง ทำให้ผู้ใช้สามารถมีส่วนร่วมในโครงการระยะเริ่มต้น การแจกเหรียญฟรี (airdrop) และ TGE ผ่านช่องทางที่คล้ายกับผลิตภัณฑ์แบบรวมศูนย์ การวางตำแหน่งอย่างเป็นทางการของ Alpha นั้นใกล้เคียงกับ "แหล่งค้นหาและคัดกรองโครงการก่อนการจดทะเบียน" โดยเน้นความโปร่งใสและการมีส่วนร่วมในกระบวนการ และเปลี่ยนการมีส่วนร่วมบนบล็อกเชนเป็นการซื้อขายและการรักษาฐานลูกค้าที่บ่อยขึ้นผ่านกลไกตามภารกิจและตามส่วนแบ่งในบริษัท การเติบโตของกระเป๋าเงินที่ขับเคลื่อนด้วย Alpha นี้สะท้อนให้เห็นอย่างชัดเจนในข้อมูล
ในปี 2025 Bitget Wallet ได้ลงทุนใน PayFi ซึ่งเป็นแพลตฟอร์มที่เชื่อมโยงการบริหารจัดการความมั่งคั่งบนบล็อกเชนกับการใช้จ่ายในโลกแห่งความเป็นจริง และพัฒนา Wallet Card ของตนให้ดียิ่งขึ้น ส่วน GetGas ของ Gasfree ครอบคลุมการชำระค่าธรรมเนียมแก๊สแบบหลายบล็อกเชนและรองรับการเข้าสู่ระบบโซเชียลผ่าน Google/Apple/อีเมล โดยผสานรวมเข้ากับแพลตฟอร์ม RWA เช่น Ondo อย่างลงตัว ทำให้สามารถซื้อขายหุ้นสหรัฐฯ ที่แปลงเป็นโทเค็นได้ นอกจากนี้ยังมีการชำระเงินด้วยรหัส QR และบัตร การจัดการความมั่งคั่งด้วย Stablecoin Plus และผลิตภัณฑ์หลักคือแอป Everyday Finance
สรุป
ธีมหลักของตลาดอนุพันธ์คริปโตในปี 2025 คือการเปลี่ยนจากการเก็งกำไรของนักลงทุนรายย่อยที่มีการใช้เลเวอเรจสูง ไปสู่การปรับราคาใหม่ที่ขับเคลื่อนโดยวิวัฒนาการควบคู่กันของเงินทุนสถาบัน โครงสร้างพื้นฐานที่สอดคล้องกับกฎระเบียบ และเทคโนโลยีบนบล็อกเชน สภาพคล่องในระดับมหภาคจะเป็นตัวกำหนดแนวโน้ม โดยคริปโตจะเผชิญกับความผันผวนที่เพิ่มขึ้นเนื่องจากค่าเบต้าสูง ท่ามกลางความคาดหวังเกี่ยวกับการลดอัตราดอกเบี้ยและการเปลี่ยนแปลงในความต้องการความเสี่ยง ปัจจัยและนโยบายทางภูมิรัฐศาสตร์จะเป็นตัวกระตุ้น ในช่วงของการลดเลเวอเรจตลอดทั้งปี ผลกระทบจากปัจจัยภายนอกในเดือนตุลาคม ประกอบกับการใช้เลเวอเรจอย่างหนาแน่นในไตรมาสที่สาม ทำให้ปริมาณสัญญาคงค้าง (OI) ทั้งหมดลดลงมากกว่า 70 พันล้านดอลลาร์จากจุดสูงสุดภายในสองวัน ส่งผลให้การชำระบัญชีสูงสุดอยู่ที่หลายหมื่นล้านดอลลาร์
ด้วยปริมาณการซื้อขายรวมต่อปีประมาณ 85.7 ล้านล้านดอลลาร์สหรัฐในฝั่ง CEX การสอบถามออนไลน์ (OI) ความลึกของตลาด และการดูแลรักษาทรัพย์สินจึงกระจุกตัวอยู่ในแพลตฟอร์มชั้นนำ แม้ว่าแพลตฟอร์มเหล่านี้จะช่วยปรับปรุงการค้นหาราคาและประสิทธิภาพการดำเนินการ แต่ก็ยังขยายปัญหาด้านการปฏิบัติตามกฎระเบียบ การดำเนินงาน และทางเทคนิคให้กลายเป็นความเสี่ยงเชิงระบบ เมื่อสินค้าคงคลังลดลงและสมุดคำสั่งซื้อขายบางลง การกระจุกตัวนี้จึงยิ่งเพิ่มแรงผลักดันให้ราคาสูงขึ้นและภาวะขาดสภาพคล่องในช่วงขาลง การชำระบัญชีอย่างรุนแรงเผยให้เห็นความเปราะบางของห่วงโซ่มาร์จิน-การชำระบัญชี-กองทุนประกัน-ADL: เมื่อกองทุนประกันอยู่ภายใต้แรงกดดันและการโอนเงินข้ามแพลตฟอร์มติดขัด การดำเนินการ ADL ที่ไม่โปร่งใสและการเบี่ยงเบนจากราคาตลาดสำหรับการลดตำแหน่งอาจทำลายกลไกการป้องกันความเสี่ยง เปลี่ยนพอร์ตโฟลิโอที่เป็นกลางให้กลายเป็นความเสี่ยงเชิงทิศทาง การควบคุมความเสี่ยงจำเป็นต้องได้รับการทดสอบภาวะวิกฤตอีกครั้ง โดยมุ่งเน้นที่กลไกการชำระบัญชีและการเข้าถึงกองทุน การวางระบบสถาบันนั้นกระจุกตัวมากขึ้นในอนุพันธ์ที่ซื้อขายในตลาดหลักทรัพย์และ DAT: CME ได้นำเสนอนวัตกรรมที่สอดคล้องกับกฎระเบียบ เช่น ฟิวเจอร์สที่อ้างอิงราคาตลาดปัจจุบัน ส่งเสริมการทำให้การซื้อขายแบบ Basis เป็นปกติ และเชื่อมโยงความต้องการ ETF ในตลาดปัจจุบันกับการป้องกันความเสี่ยงด้วยฟิวเจอร์สเข้าสู่ห่วงโซ่การเก็งกำไรที่ทำซ้ำได้; DAT ซึ่งขับเคลื่อนด้วยเครื่องมือทางบัญชีและการเงิน ก่อให้เกิดวงล้อการจัดสรรงบดุล/การจัดหาเงินทุน โดยแรงกดดันในการซื้อจะ "ถูกล็อกไว้" มากขึ้น แต่จุดสนใจด้านความเสี่ยงได้เปลี่ยนจากราคาเหรียญไปสู่โครงสร้างการจัดหาเงินทุน ธรรมาภิบาลขององค์กร และผลกระทบด้านกฎระเบียบ อำนาจในการกำหนดราคาในตลาดออปชั่นก็กำลังเปลี่ยนแปลงเช่นกัน โดยการควบรวมกิจการและการซื้อกิจการของตลาดหลักทรัพย์ที่สอดคล้องกับกฎระเบียบ และการเพิ่มขึ้นของออปชั่น ETF ทำให้ความผันผวนของ BTC กระจุกตัวอยู่ในช่องทางการเงินแบบดั้งเดิม ในพื้นที่ DeFi นั้น PerpDEX ซึ่งอาศัยเครือข่ายแอปพลิเคชันที่มีประสิทธิภาพสูงและสถาปัตยกรรมที่เน้นความตั้งใจ กำลังเข้าใกล้ประสบการณ์ CEX และก้าวไปสู่การแข่งขันแบบหลายผู้เล่น ในขณะที่การแยกส่วนบัญชี/เครือข่ายของตลาดการคาดการณ์และกระเป๋าเงินดิจิทัลทำให้การค้นพบ การซื้อขาย และการกระจายไปสู่ชั้นแอปพลิเคชัน
โดยสรุป ตลาดอนุพันธ์ในปัจจุบันนำเสนอโอกาสเชิงโครงสร้างที่แตกต่างกันและความเสี่ยงที่ไม่สมมาตร: โอกาสส่วนใหญ่อยู่ที่โอกาสในการเก็งกำไรส่วนต่างราคาที่มีความเสี่ยงต่ำ ซึ่งเกิดจากการบูรณาการการซื้อขายสปอตที่สอดคล้องกับกฎระเบียบและเครื่องมืออนุพันธ์ (เช่น ออปชั่น ETF) และการทดแทนการทำงานของสภาพคล่องแบบรวมศูนย์แบบดั้งเดิมด้วยโครงสร้างพื้นฐานบนบล็อกเชนที่มีประสิทธิภาพสูง (PerpDEX) ในขณะที่ความเสี่ยงนั้นกระจุกตัวอยู่ในศักยภาพของการกลับทิศทางในตรรกะทางการเงินของภาค DAT ซึ่งนำไปสู่ผลกระทบสองด้านคือการลดลงของราคาหุ้นและสกุลเงินดิจิทัล และความเสี่ยงเชิงระบบของการชำระบัญชีเนื่องจากความไม่สอดคล้องกันของสภาพคล่องของสินทรัพย์ส่วนท้ายในระบบการชำระบัญชี CEX ที่รวมศูนย์สูง เมื่อมองไปข้างหน้าถึงปี 2026 ด้วยการบรรจบกันอย่างรวดเร็วของกรอบการกำกับดูแลระดับโลกและการเปลี่ยนแปลงที่อาจเกิดขึ้นในสภาพแวดล้อมสภาพคล่อง ความสามารถในการแข่งขันหลักของตลาดจะมุ่งเน้นไปที่ว่าโครงสร้างพื้นฐานการซื้อขายสามารถรักษาความยืดหยุ่นในการชำระบัญชีในบล็อกเชนที่มีเลเวอเรจหนาแน่นมากได้หรือไม่ และเงินทุนสามารถหาเส้นทางการไหลที่มีประสิทธิภาพที่สุดระหว่างการปฏิบัติตามกฎระเบียบและการกระจายอำนาจได้หรือไม่
บทความนี้เป็นเพียงข้อเสนอแนะและไม่ได้แสดงถึงความคิดเห็นของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






