



การเปลี่ยนแปลงครั้งใหญ่ระดับมหากาพย์ของอุตสาหกรรมคริปโต: จากเรื่องเล่าเชิงเก็งกำไร สู่การซื้อขายสินทรัพย์จริง
ชื่อเรื่องต้นฉบับ: 《ArkStream Capital: เมื่อ Binance กลายเป็น "Stock-An" Crypto กำลังเผชิญการเปลี่ยนแปลงครั้งใหญ่ที่ไม่เคยมีมาก่อน》
ผู้เขียนต้นฉบับ: ArkStream
TL;DR
1. ความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านผลักดันราคาน้ำมันให้สูงขึ้นซ้ำแล้วซ้ำเล่า ราคาน้ำมันเบนซินนำพาความคาดหวังเงินเฟ้อให้ปรับตัวสูงขึ้น ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยเป็นครั้งแรกนับตั้งแต่ปี 2023 ในเดือนกันยายน
2. บิตคอยน์ขึ้นลงสอดคล้องกับหุ้นเทคโนโลยีที่นำโดยดัชนี Nasdaq และตัดขาดจากทิศทางราคาทองคำ ราคาน้ำมันและอัตราดอกเบี้ยยังคงเป็นตัวแปรหลักที่ส่งผลต่อบิตคอยน์
3. ในไตรมาสที่สามที่เต็มไปด้วยข่าวร้าย บิตคอยน์ปรับขึ้น 42% แต่เงินทุนไหลเข้าบิตคอยน์主要通过 ETF กระแสกระทิงของ meme ไม่หวนกลับมาอีกแล้ว
4. บนเชนของบริษัท Robinhood และ Circle การซื้อขายยังคงเป็น meme เป็นหลัก เชนของบริษัทยังไม่นำมาซึ่งประเภทสินทรัพย์ใหม่
5. กระแสกระทิง RWA ในรอบนี้สะท้อนผ่านสัญญาถาวร RWA เช่น หุ้นเป็นหลัก ซึ่งเป็นปริมาณการซื้อขายที่เพิ่มขึ้นหลักของอุตสาหกรรมคริปโตในปี 2026
6. โทเคนที่มีรายได้จากโปรโตคอลและมีการซื้อคืนอย่างต่อเนื่องในไตรมาสที่สามทำผลงานได้ดีกว่า altcoin อื่นอย่างชัดเจน ความยั่งยืนของรายได้โปรโตคอลจะกลายเป็นเกณฑ์คัดกรองที่สำคัญยิ่งขึ้น
บทนำ
ในไตรมาสที่สามของปี 2026 ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยเป็นครั้งแรกนับตั้งแต่ปี 2023 ด้วยคะแนนเสียง 12 ต่อ 0 วุฒิสภาสหรัฐฯ ปัดตกญัตติขั้นตอนของร่างกฎหมาย CLARITY ด้วยคะแนนเสียง 49 ต่อ 50 น้ำมันดิบเบรนต์ยืนเหนือ 100 ดอลลาร์ได้สองครั้ง ปิดที่ 108.50 ดอลลาร์เมื่อวันที่ 28 กันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับขึ้นเป็น 5.25% เมื่อวันที่ 28 กันยายน ซึ่งสูงสุดนับตั้งแต่เดือนมิถุนายน 2007 อย่างไรก็ตาม ในไตรมาสที่สามที่ข่าวร้ายผุดขึ้นอย่างต่อเนื่อง ตลาดคริปโตเคอร์เรนซีกลับปรับตัวขึ้นอย่างมีนัยสำคัญ ในช่วงเดียวกัน บิตคอยน์ฟื้นตัวจากจุดต่ำสุดในรอบ 21 เดือนที่ประมาณ 57,800 ดอลลาร์เมื่อต้นเดือนกรกฎาคม ขึ้นไปแตะ 87,397 ดอลลาร์เมื่อวันที่ 21 กันยายน คิดเป็นการเพิ่มขึ้นประมาณ 51% และย่อตัวลงมาที่ประมาณ 83,000 ดอลลาร์เมื่อวันที่ 28 กันยายน เงินทุนสะสมตั้งแต่ต้นปีของ ETF บิตคอยน์สปอตสหรัฐฯ เปลี่ยนจากไหลออกสุทธิเป็นไหลเข้าสุทธิในเดือนกันยายน ดัชนี Nasdaq Composite ปิดที่ 27,122.09 จุดเมื่อวันที่ 21 กันยายน ซึ่งเป็นครั้งแรกนับตั้งแต่เดือนมิถุนายนที่ทำจุดสูงสุดปิดใหม่
เราจะอภิปรายในสามส่วน: ความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านส่งผ่านไปยังตลาดการเงินผ่านราคาน้ำมัน เงินเฟ้อ และอัตราดอกเบี้ยอย่างไร หุ้น ทองคำ และบิตคอยน์แสดงออกอย่างไรในสถานการณ์นี้ การฟื้นตัวของตลาดคริปโตในไตรมาสที่สาม และเชนของบริษัทที่ Robinhood กับ Circle เปิดตัวนั้นแท้จริงแล้วซื้อขายสินทรัพย์อะไรบ้าง เส้นทางการหลอมรวม RWA ของ Crypto
สภาพแวดล้อมมหภาค: จากราคาน้ำมันสู่ดอกเบี้ย
การเปลี่ยนแปลงของสภาพแวดล้อมมหภาคในไตรมาสนี้สามารถมองได้เป็นลูกโซ่: ความขัดแย้งสหรัฐฯ-อิหร่านทวีความรุนแรงซ้ำแล้วซ้ำเล่า → ราคาน้ำมันปรับตัวขึ้นอีกครั้ง → ราคาน้ำมันเบนซินดันเงินเฟ้อและคาดการณ์เงินเฟ้อสูงขึ้น → ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ย อัตราผลตอบแทนพันธบัตรรัฐบาลปรับตัวสูงขึ้น → ราคาสินทรัพย์ทางการเงินอย่างหุ้น ทองคำ และบิตคอยน์ผันผวน
ในเดือนกรกฎาคมและกันยายน ความขัดแย้งสหรัฐฯ-อิหร่านทวีความรุนแรงขึ้นสองครั้ง ราคาน้ำมันเบรนต์ปรับตัวจาก 73.74 ดอลลาร์เมื่อปลายเดือนมิถุนายนขึ้นไปแตะ 108.35 ดอลลาร์ในช่วงกลางเดือนกันยายน ในเดือนสิงหาคมราคาน้ำมันเบนซินเพิ่มขึ้น 27.4% เมื่อเทียบปีต่อปี ดัชนี CPI โดยรวมเพิ่มขึ้น 0.4% เมื่อเทียบเดือนต่อเดือน และคาดการณ์เงินเฟ้อของผู้บริโภคสำหรับปีข้างหน้าปรับขึ้นเป็น 4.6% ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ย 25 เบซิสพอยต์ในเดือนกันยายน ในบรรดาเจ้าหน้าที่ 19 คนที่ร่วมคาดการณ์อัตราดอกเบี้ย (ซึ่ง 12 คนมีสิทธิ์ออกเสียง) มี 16 คนคาดว่าจะขึ้นดอกเบี้ยอีกครั้งภายในปีนี้ อัตราผลตอบแทนพันธบัตรอายุ 10 ปีปรับขึ้นเป็น 5.25% เมื่อวันที่ 28 กันยายน และอายุ 30 ปีปรับขึ้นเป็น 5.56% เมื่อวันที่ 29 กันยายน ทุกครั้งที่ราคาน้ำมันย่อตัวลง หุ้นและบิตคอยน์ก็ปรับตัวขึ้นตาม ทุกครั้งที่ความขัดแย้งทวีความรุนแรง สินทรัพย์ทั้งสามประเภทก็เผชิญแรงกดดันพร้อมกัน วันที่ 21 กันยายน ราคาน้ำมันหลุด 100 ดอลลาร์ ดัชนีแนสแด็กและบิตคอยน์ทำจุดสูงสุดของช่วงเดียวกันในวันเดียวกัน วันที่ 26 กันยายน ทรัมป์ปฏิเสธข้อเสนอของอิหร่านในการเปิดช่องแคบอีกครั้ง วันที่ 28 กันยายน ราคาน้ำมันกลับไปที่ 108 ดอลลาร์ แนสแด็ก ทองคำ และบิตคอยน์ปรับตัวลงพร้อมกัน เราจะแยกวิเคราะห์แต่ละส่วนของลูกโซ่นี้ เพื่อดูว่าสภาพแวดล้อมมหภาคส่งผลต่อตลาดการเงินและคริปโตเคอร์เรนซีอย่างไรในที่สุด
ความขัดแย้งสหรัฐฯ-อิหร่าน ราคาน้ำมัน และเงินเฟ้อ
ปลายไตรมาสที่สอง การเจรจาสหรัฐฯ-อิหร่านคืบหน้า เรือบรรทุกน้ำมันกลับมาแล่นผ่านช่องแคบฮอร์มุซได้อีกครั้ง ราคาน้ำมันเบรนต์ปิดที่ 73.74 ดอลลาร์เมื่อวันที่ 24 มิถุนายน ซึ่งเป็นราคาปิดต่ำสุดนับตั้งแต่ความขัดแย้งปะทุขึ้นเมื่อวันที่ 28 กุมภาพันธ์ ในไตรมาสที่สาม ความขัดแย้งทวีความรุนแรงซ้ำแล้วซ้ำเล่า ราคาน้ำมันจึงพุ่งขึ้นสลับกันไป
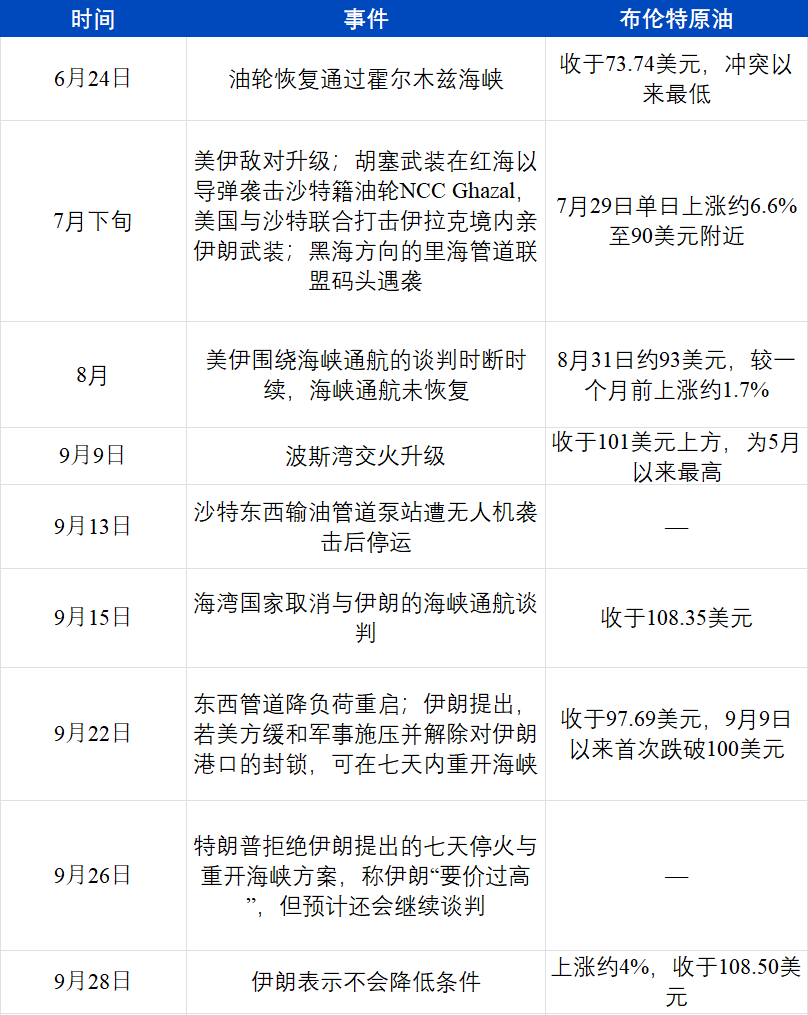
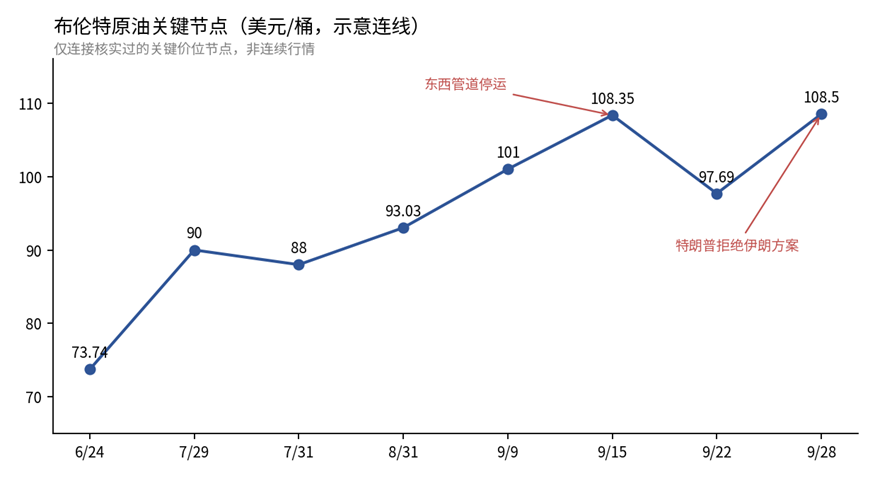
จุดสำคัญของราคาน้ำมันเบรนต์ในไตรมาสที่สามปี 2026 (รวบรวมโดย ArkStream)
ราคาน้ำมันที่สูงขึ้นสะท้อนออกมาที่ราคาน้ำมันเบนซินก่อนเป็นอันดับแรก ในเดือนสิงหาคม ราคาน้ำมันเบนซินของสหรัฐฯ เพิ่มขึ้น 3.9% เมื่อเทียบเดือนต่อเดือน และ 27.4% เมื่อเทียบปีต่อปี คิดเป็นกว่าหนึ่งในสามของ CPI โดยรวมที่เพิ่มขึ้นในเดือนนั้น หมวดพลังงานเพิ่มขึ้น 2.1% เมื่อเทียบเดือนต่อเดือน
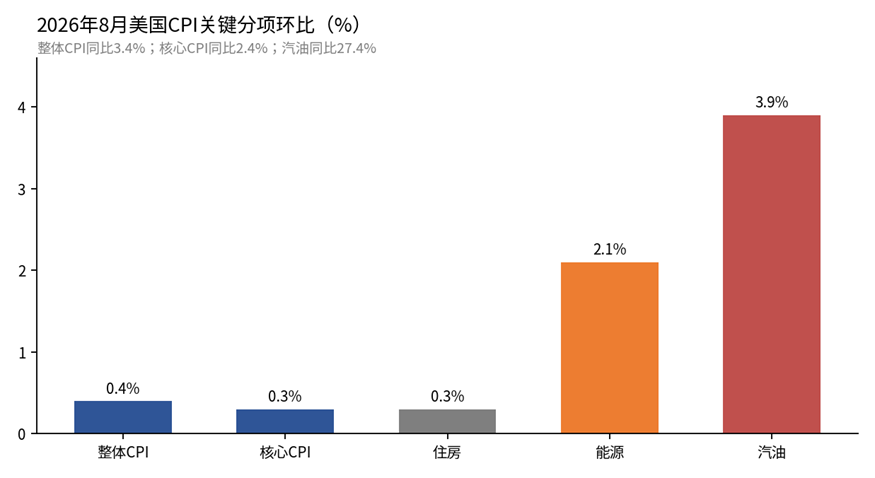
องค์ประกอบสำคัญของดัชนี CPI สหรัฐฯ เดือนสิงหาคม 2026 เมื่อเทียบรายเดือน (สำนักงานสถิติแรงงานสหรัฐฯ, เรียบเรียงโดย ArkStream)
ข้อมูลการจ้างงานก็สร้างผลกระทบอย่างมหาศาลต่อตลาดเช่นกัน: ตัวเลขการจ้างงานนอกภาคเกษตรเดือนสิงหาคมเพิ่มขึ้น 162,000 ตำแหน่ง ขณะที่ฉันทามติของตลาดคาดการณ์เพียงประมาณ 53,000 ตำแหน่ง ซึ่งเป็นผลงานรายเดือนที่แข็งแกร่งที่สุดนับตั้งแต่เดือนมีนาคม อัตราการว่างงานทรงตัวที่ 4.1% มีผู้ว่างงานประมาณ 7 ล้านคน
ในขณะที่ข้อมูลการจ้างงานนอกภาคเกษตรถูกเปิดเผย คาดการณ์เงินเฟ้อก็ถูก Price in ไว้ในตลาดการเงินแล้ว ผลสำรวจขั้นสุดท้ายของมหาวิทยาลัยมิชิแกนเดือนกันยายนแสดงให้เห็นว่า ผู้บริโภคคาดการณ์เงินเฟ้อในอีกหนึ่งปีข้างหน้าอยู่ที่ 4.6% ซึ่งสูงที่สุดนับตั้งแต่เดือนมิถุนายน ส่วนคาดการณ์เงินเฟ้อในอีกห้าปีข้างหน้าเพิ่มขึ้นจาก 3.3% ที่ทรงตัวมาติดต่อกันสามเดือนเป็น 3.4% ดัชนีความเชื่อมั่นผู้บริโภคลดลงมาอยู่ที่ 48.1 โดยผู้ตอบแบบสอบถามกล่าวถึงแหล่งที่มาของความกดดันซ้ำแล้วซ้ำเล่าว่ามาจากราคาน้ำมันเชื้อเพลิงที่ปรับตัวสูงขึ้น ส่วนคาดการณ์เงินเฟ้อในตลาดพันธบัตรค่อนข้างทรงตัว โดยอัตรา breakeven inflation ระยะ 10 ปีในเดือนกันยายนอยู่ที่ 2.33% ซึ่งต่ำกว่าจุดสูงสุดที่ 3.02% ในเดือนเมษายน 2022 อย่างมาก การประเมินเงินเฟ้อของภาคครัวเรือนและนักลงทุนในพันธบัตรเริ่มแตกต่างกัน
การขึ้นดอกเบี้ยและคาดการณ์การขึ้นดอกเบี้ย
หลังจากข้อมูลเงินเฟ้อและการจ้างงานถูกเปิดเผย ธนาคารกลางสหรัฐฯ (เฟด) ก็ได้ขึ้นดอกเบี้ยในเดือนกันยายน
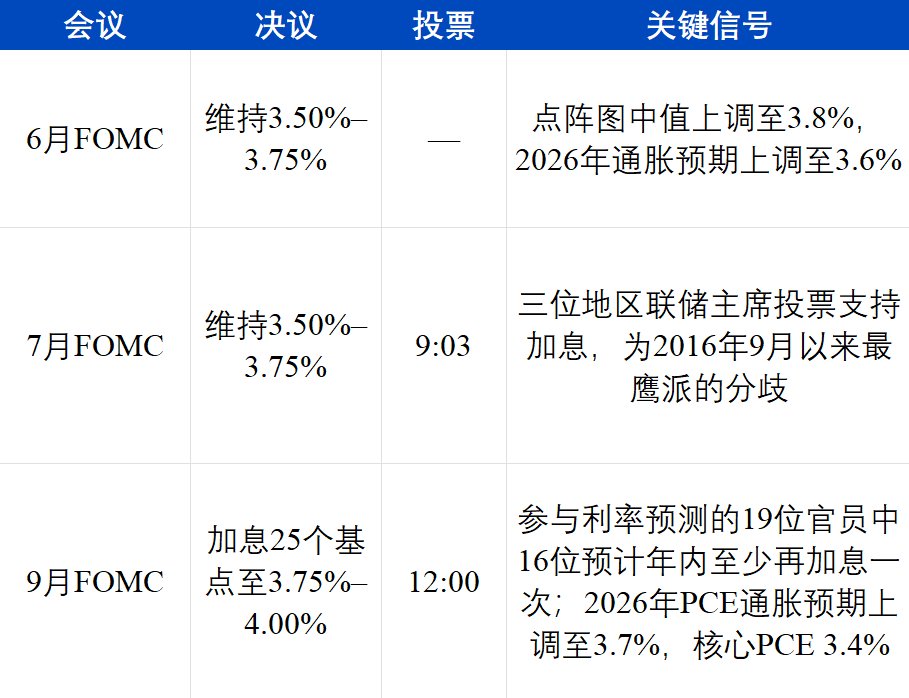
มุมมองของเฟดค่อยๆ ชัดเจนขึ้นในการประชุมสามครั้ง แถลงการณ์เดือนกรกฎาคมระบุว่ากิจกรรมทางเศรษฐกิจ "ขยายตัวในอัตราที่มั่นคง" เงินเฟ้อ "ยังคงสูงเมื่อเทียบกับเป้าหมาย 2%" และชี้สาเหตุไปที่แรงกระแทกด้านอุปทานจากพลังงาน รายงานการประชุมเดือนกรกฎาคมแสดงให้เห็นว่าเจ้าหน้าที่มองว่าหากเงินเฟ้อไม่สามารถลดความร้อนแรงลงได้ ก็จำเป็นต้องขึ้นดอกเบี้ย แถลงการณ์มติเดือนกันยายนเขียนว่า: "เงินเฟ้อยังคงสูง การดำเนินนโยบายในวันนี้จะสนับสนุนให้เงินเฟ้อกลับสู่เป้าหมาย 2% ได้อย่างทันท่วงทีมากขึ้น" เศรษฐกิจกำลังขยายตัว อัตราการว่างงานอยู่ที่ประมาณ 4.1% เงินเฟ้อสูงกว่าเป้าหมาย เฟดจึงยุติการรอดูสถานการณ์บนพื้นฐานนี้
การประเมินเงินเฟ้อในอนาคตของเฟดก็ไม่น่าเป็นบวกเช่นกัน การคาดการณ์ทางเศรษฐกิจเดือนกันยายนปรับเพิ่มเงินเฟ้อ PCE ปี 2026 จาก 3.6% เป็น 3.7% และเลื่อนเวลาที่เงินเฟ้อจะกลับสู่ 2% ออกไปเป็นปี 2029 เจ้าหน้าที่ 16 คนคาดว่าจะขึ้นดอกเบี้ยอย่างน้อยอีกหนึ่งครั้งภายในปีนี้ โดย 4 คนคาดว่าจะขึ้นอีกสองครั้ง เจ้าหน้าที่ส่วนใหญ่คาดว่าอัตราดอกเบี้ย ณ สิ้นปี 2027 จะยังคงสูงกว่าระดับปัจจุบัน ก่อนการประชุมเดือนกันยายน การขึ้นดอกเบี้ยถูกรวมไว้ในราคาตลาดแล้วโดยพื้นฐาน ความผันผวนของตลาดหลังมติด่วนใหญ่มาจากชุดคาดการณ์นี้: ระดับอัตราดอกเบี้ยที่สูงกว่า 4% อาจดำเนินต่อไปจนถึงปี 2027 ตลาดก็กำลังปรับตามเช่นกัน: วันที่ 28 กันยายน CME FedWatch แสดงความน่าจะเป็นที่จะขึ้นดอกเบี้ยอย่างน้อยอีกหนึ่งครั้งก่อนสิ้นปีอยู่ที่ประมาณ 94% และความน่าจะเป็นที่จะขึ้นดอกเบี้ยในเดือนตุลาคมอยู่ที่ประมาณ 70%
ArkStream Capital เห็นว่า การขึ้นดอกเบี้ยในเดือนกันยายนยืนยันการประเมินของเราในไตรมาสที่สอง: เงินเฟ้อรอบนี้ขับเคลื่อนหลักจากปัจจัยด้านอุปทาน เช่น ราคาน้ำมัน การขึ้นดอกเบี้ยไม่สามารถทำให้ช่องแคบเดินเรือได้ ระยะเวลาของอัตราดอกเบี้ยสูงมีแนวโน้มที่จะยืดเยื้อออกไป
ตลาดการเงิน: หุ้นสหรัฐฯ ทองคำ และบิตคอยน์
การเปลี่ยนแปลงของอัตราดอกเบี้ยและราคาน้ำมัน สุดท้ายสะท้อนออกมาที่ราคาของสินทรัพย์สามประเภท
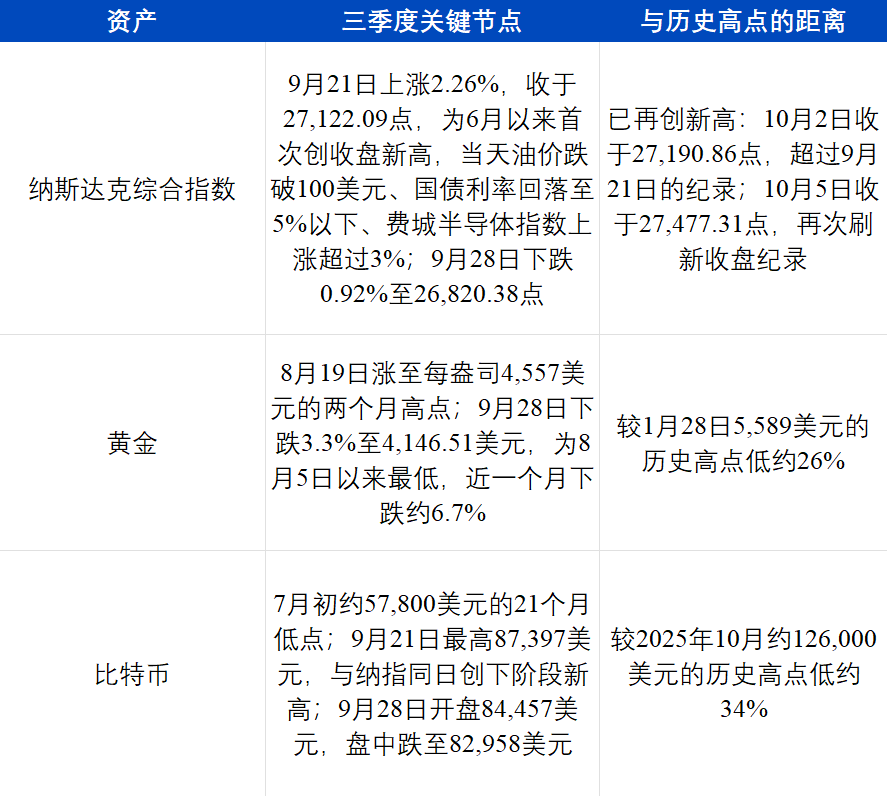
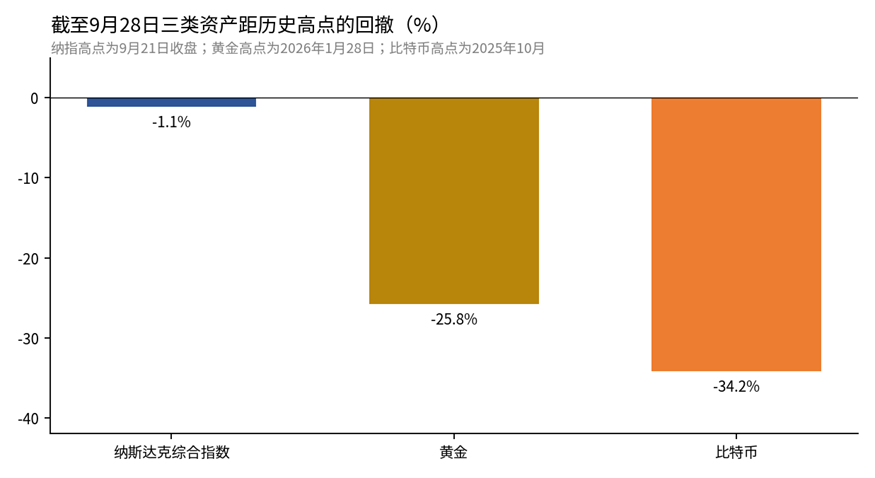
การปรับตัวลงจากจุดสูงสุดในประวัติศาสตร์ของแนสแด็ก ทองคำ และบิตคอยน์ ณ วันที่ 28 กันยายน 2026 (รวบรวมโดย ArkStream)
สินทรัพย์ทั้งสามประเภทมีทิศทางในเดือนกันยายนที่แตกต่างกัน บิตคอยน์และแนสแด็กทำจุดสูงสุดของช่วงในวันเดียวกันคือวันที่ 21 กันยายน แล้วร่วงลงพร้อมกันในวันที่ 28 กันยายน ส่วนทองคำอ่อนตัวตลอดทั้งเดือนกันยายน การปรับขึ้นของแนสแด็กในวันที่ 21 กันยายนได้แรงหนุนจากหุ้นชิปและ AI: Meta ปรับขึ้นประมาณ 11% ในวันนั้น AMD และ Intel ปรับขึ้น 8% ถึง 11% มูลค่าตลาดของ AMD พุ่งขึ้นแตะ 1 ล้านล้านดอลลาร์ วันที่ 28 กันยายน ดัชนี S&P 500 ลดลง 0.77% สู่ 7,683.69 จุด แนสแด็กลดลง 0.92% ดัชนีดาวโจนส์ลดลง 0.67% ขณะที่น้ำมันเบรนต์ปรับขึ้นประมาณ 4% ในวันเดียวกัน นี่คือปรากฏการณ์ที่เกิดขึ้นซ้ำแล้วซ้ำเล่าในรอบปีที่ผ่านมา: บิตคอยน์แยกทิศทางออกจากทองคำ และเคลื่อนไหวใกล้ชิดกับสินทรัพย์เสี่ยงที่มีแนสแด็กเป็นตัวแทนมากขึ้น
เมื่อมองที่ราคา ทองคำทำจุดสูงสุดในประวัติศาสตร์ที่ 5,589 ดอลลาร์เมื่อวันที่ 28 มกราคม 2026 ขณะที่บิตคอยน์ได้ปรับตัวลงจากจุดสูงสุดในเดือนตุลาคม 2025 แล้ว และร่วงต่อเนื่องลงมาที่ประมาณ 57,800 ดอลลาร์ในช่วงต้นเดือนกรกฎาคม คิดเป็นการปรับตัวลงสูงสุดประมาณ 54% ค่าสหสัมพันธ์แบบกลิ้งของทั้งสองในรอบปีที่ผ่านมาอยู่ที่ -0.17 และเคยต่ำถึง -0.88 ในช่วงฤดูใบไม้ผลิของปีนี้ ในช่วงเดียวกันนั้น ค่าสหสัมพันธ์ระหว่างบิตคอยน์กับหุ้นสหรัฐฯ เคยพุ่งจาก -0.68 ขึ้นเป็น +0.72 ภายในสองสัปดาห์ เดือนสิงหาคมเป็นข้อยกเว้น: หลังจากกระทรวงการคลังขยายการซื้อคืนพันธบัตร การถกเถียงเรื่องการอ่อนค่าของดอลลาร์ร้อนแรงขึ้น บิตคอยน์และทองคำปรับขึ้นพร้อมกันช่วงหนึ่ง ค่าสหสัมพันธ์ 90 วันซึ่งรวบรวมโดย Grayscale เพิ่มจากใกล้ศูนย์ขึ้นมาที่ประมาณ 0.5 ส่วนค่าสหสัมพันธ์ 90 วันระหว่างบิตคอยน์กับแนสแด็กกลับลดลงจากประมาณ 0.6 เหลือ 0.33 เมื่อเข้าสู่เดือนกันยายน ทองคำปรับลง บิตคอยน์และแนสแด็กขึ้นลงสอดคล้องกัน ทั้งสองจึงแยกออกจากกันอีกครั้ง ข้อมูลย้อนหลังของ Glassnode แสดงว่า การสลับค่าสหสัมพันธ์ชั่วคราวเช่นนี้มักมีอายุไม่ยืนยาว
บิตคอยน์หลุดจากทองคำและเคลื่อนไหวไปในทิศทางเดียวกับแนสแด็ก ArkStream เชื่อว่ามีสาเหตุหลักสี่ประการ:
ผู้ซื้อแตกต่างกัน ผู้ซื้อที่เสถียรที่สุดของทองคำคือธนาคารกลางของประเทศต่างๆ ในปี 2025 ภาครัฐทั่วโลกซื้อทองคำ 863.3 ตัน ซึ่งมากกว่าค่าเฉลี่ยต่อปีในช่วงปี 2010–2021 ถึงสองเท่า แรงซื้อนี้ไม่ไวต่อราคา ในปีเดียวกันนั้นกองทุน ETF ทองคำทั่วโลกมีเงินไหลเข้าสุทธิสูงเป็นสถิติ 89,000 ล้านดอลลาร์ บิตคอยน์ไม่มีแรงซื้อจากธนาคารกลาง เงินทุนใหม่มาจาก ETF แบบสปอตและนักลงทุนสถาบันเป็นหลัก ETF บิตคอยน์แบบสปอตของสหรัฐฯ มีขนาดสินทรัพย์ประมาณ 108,400 ล้านดอลลาร์ ผู้ถือครองทับซ้อนกับนักลงทุนในหุ้นเทคโนโลยีอย่างมาก
ปฏิกิริยาต่ออัตราดอกเบี้ยเหมือนกัน ทั้งบิตคอยน์และหุ้นเทคโนโลยีกลุ่มเติบโตไม่มีเงินปันผลที่มั่นคง มูลค่าขึ้นอยู่กับความคาดหวังในอนาคตอย่างมาก เมื่ออัตราดอกเบี้ยระยะยาวปรับขึ้น ทั้งสองก็เผชิญแรงกดดันพร้อมกัน เมื่ออัตราดอกเบี้ยระยะยาวปรับลง ทั้งสองก็ได้ประโยชน์พร้อมกัน วันที่ 21 กันยายน แนสแด็กและบิตคอยน์ทำจุดสูงสุดของช่วงพร้อมกัน การเปลี่ยนแปลงหลักในวันนั้นคือราคาน้ำมันดิบต่ำกว่า 100 ดอลลาร์และอัตราผลตอบแทนพันธบัตรปรับลง วันที่ 28 กันยายน ทั้งสองปรับลงพร้อมกัน ในวันนั้นอัตราผลตอบแทนพันธบัตรอายุ 10 ปีพุ่งขึ้นสู่ระดับสูงสุดในรอบ 19 ปี
การขึ้นลงของทองคำมีปัจจัยขับเคลื่อนอื่น ทองคำก็ไม่ให้ดอกเบี้ยเช่นกัน การขึ้นของอัตราดอกเบี้ยและเงินดอลลาร์ที่แข็งค่าจะกดดันราคาทองคำ สาเหตุโดยตรงที่ทองคำปรับลงในช่วงปลายเดือนกันยายนคืออัตราผลตอบแทนพันธบัตรพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2007 และเงินดอลลาร์เข้าใกล้จุดสูงสุดในรอบสองเดือน วันเดียวกันนั้นเงินปรับลงประมาณ 4.7% สู่ 61.27 ดอลลาร์ แต่แนวโน้มระยะกลางและระยะยาวของทองคำยังได้รับผลจากการซื้อทองคำของธนาคารกลางและการจัดสรรทุนสำรองเงินตราต่างประเทศของแต่ละประเทศ ปัจจัยเหล่านี้ไม่เกี่ยวข้องกับบิตคอยน์
เลเวอเรจสูงกว่า มูลค่าเปิดสัญญาคงค้างของฟิวเจอร์สบิตคอยน์และสัญญา perpetual อยู่ที่ประมาณ 61,500 ล้านดอลลาร์ในเดือนกันยายน เมื่อราคาแกว่งตัวรุนแรงจะกระตุ้นการชำระบัญชีเป็นลูกโซ่ ขยายความผันผวนให้รุนแรงขึ้น ลักษณะนี้ใกล้เคียงกับหุ้นเทคโนโลยีที่มีความผันผวนสูง แตกต่างจากทองคำอย่างมาก
โดยสรุป ในระดับมหภาคไตรมาสนี้สามารถสรุปได้เป็นสามประเด็น:
1. ความขัดแย้งสหรัฐฯ–อิหร่านดันราคาน้ำมันขึ้น ราคาน้ำมันดันความคาดหวังเงินเฟ้อขึ้น ความขัดแย้งสหรัฐฯ–อิหร่านทวีความรุนแรงซ้ำแล้วซ้ำเล่า น้ำมันเบรนต์จาก 73.74 ดอลลาร์ขึ้นไปเกิน 108 ดอลลาร์ ราคาน้ำมันเบนซินเพิ่มขึ้น 27.4% เมื่อเทียบปีต่อปี ความคาดหวังเงินเฟ้อระยะหนึ่งปีของผู้บริโภคเพิ่มขึ้นเป็น 4.6%
2. เฟดขึ้นดอกเบี้ยและเตรียมขึ้นอีก อัตราผลตอบแทนพันธบัตรพุ่งสูงสุดในรอบ 19 ปี อัตราดอกเบี้ยนโยบายขึ้นเป็น 3.75%–4.00% ตลาดมองว่าความน่าจะเป็นที่จะขึ้นดอกเบี้ยอีกก่อนสิ้นปีอยู่ที่ประมาณ 94% อัตราผลตอบแทนพันธบัตรอายุ 10 ปีเพิ่มขึ้นเป็น 5.25% เมื่อวันที่ 28 กันยายน ซึ่งสูงสุดนับตั้งแต่เดือนมิถุนายน 2007
3. บิตคอยน์เคลื่อนไหวตามแนสแด็กและหลุดจากทองคำ บิตคอยน์และแนสแด็กทำจุดสูงสุดของช่วงเดียวกันในวันที่ 21 กันยายน และร่วงลงในวันเดียวกันเมื่อวันที่ 28 กันยายน ขณะที่ทองคำร่วงลงประมาณ 6.7% ในช่วงหนึ่งเดือนที่ผ่านมา
ตลาดคริปโตและเชนของบริษัท
ท่ามกลางแรงกดดันด้านมหภาคที่เพิ่มขึ้นอย่างต่อเนื่องในไตรมาสนี้ ตลาดคริปโตกลับฟื้นตัวจากจุดต่ำสุดในไตรมาสที่สาม เราจะพิจารณาจุดศูนย์ถ่วงของอุตสาหกรรมคริปโตจากผลการดำเนินงานของตลาดคริปโต ทิศทางเงินทุนที่สะท้อนจากข้อมูลแพลตฟอร์มซื้อขาย และความร้อนแรงของสินทรัพย์บนเชนของบริษัทที่ Robinhood และ Circle เปิดตัว
ผลการดำเนินงานของตลาดคริปโต
ในช่วงสองไตรมาสแรกของปี 2026 ตลาดยังคงอยู่ในช่วงฟื้นตัวจากการแตะจุดต่ำสุด การซื้อขายซบเซา และความต้องการใช้เลเวอเรจอยู่ในระดับต่ำ เมื่อเข้าสู่เดือนสิงหาคม อารมณ์ตลาดเกิดจุดเปลี่ยนอย่างชัดเจน ระหว่างวันที่ 18-19 สิงหาคม มีข่าวดีสามประการเกิดขึ้นพร้อมกัน ประการแรก รัฐมนตรีคลังสหรัฐฯ เบสเซนต์ประกาศว่าจะเพิ่มขนาดการซื้อคืนพันธบัตรรัฐบาลระยะยาวอย่างน้อยสองเท่า โดยเพิ่มจากการดำเนินการครั้งละ 2 พันล้านดอลลาร์เป็นอย่างน้อย 4 พันล้านดอลลาร์ ส่งสัญญาณคาดการณ์สภาพคล่องต่อตลาด ประการที่สอง SEC ของสหรัฐฯ เผยแพร่ร่างข้อเสนอ Regulation Crypto Assets ซึ่งเสนอให้ผู้ออกสินทรัพย์คริปโตได้รับการยกเว้นภายในสี่ปีสำหรับการระดมทุนไม่เกิน 5 ล้านดอลลาร์ หรือยกเว้นการระดมทุนไม่เกิน 75 ล้านดอลลาร์ต่อปี โดยข้อกำหนดการเปิดเผยข้อมูลต่ำกว่าการออกหลักทรัพย์แบบดั้งเดิมอย่างชัดเจน เปิดช่องทางสำหรับการออกสินทรัพย์คริปโตอย่างถูกกฎหมาย ประการที่สาม ทรัมป์เรียกประชุมผู้บริหารระดับสูงของอุตสาหกรรมคริปโต เช่น Coinbase, Gemini, Ripple และ Chainlink Labs ที่ทำเนียบขาว เพื่อผลักดันร่างกฎหมาย CLARITY ที่ค้างอยู่ในวุฒิสภาเป็นครั้งสุดท้าย (แม้ว่าต่อมาร่างกฎหมาย CLARITY จะไม่ผ่านก็ตาม) ข่าวทั้งสามประการรวมกันกระตุ้นให้เกิดการบีบสถานะขายชอร์ตอย่างรุนแรง บิตคอยน์พุ่งขึ้นเกือบ 8% ในสองวัน เกือบแตะ 70,000 ดอลลาร์ อีเธอเรียมพุ่งขึ้น 18% ถึง 20% ในสองวัน ทะลุ 2,250 ดอลลาร์ ภายใน 24 ชั่วโมงมีการชำระบัญชีประมาณ 1.9 พันล้านดอลลาร์ ส่วนใหญ่เป็นสถานะขายชอร์ต
ปรากฏการณ์ «8·19» นี้ขับเคลื่อนการฟื้นตัวตลอดทั้งไตรมาส บิตคอยน์ปรับขึ้น 42% ในไตรมาสที่สาม ปิดไตรมาสที่ 83,161 ดอลลาร์ เนื่องจากก่อนหน้านี้ร่วงลงลึก ภายในปียังคงลดลงประมาณ 5.13% ยังห่างจากจุดสูงสุดทางประวัติศาสตร์ที่ 126,000 ดอลลาร์ประมาณ 34% ไตรมาสที่สามเป็นการฟื้นตัวเชิงแก้ไขเพื่อทวงคืนพื้นที่ที่สูญเสียไปมากกว่า
แต่เราเห็นว่าเงินทุนยังคงกระจุกตัวอยู่ในบิตคอยน์ ในช่วงที่บิตคอยน์ปรับขึ้นเกือบ 25% ในเดือนสิงหาคม ดัชนีฤดูกาลอัลต์คอยน์ลดลงจากประมาณ 67 เมื่อต้นเดือนสิงหาคมเหลือ 39 เมื่อวันที่ 25 สิงหาคม (เกณฑ์ «ฤดูกาลอัลต์คอยน์» อยู่ที่ 75) ส่วนแบ่งตลาดของบิตคอยน์维持在ประมาณ 60% (CoinMarketCap) เงินทุนสะสมภายในปีของ ETF บิตคอยน์สปอตสหรัฐฯ เคยไหลออกสุทธิประมาณ 5.8 พันล้านดอลลาร์ในช่วงกลางเดือนกรกฎาคม และกลับมาไหลเข้าสุทธิอีกครั้งในปลายเดือนกันยายน มูลค่าตลาดรวมของสเตเบิลคอยน์ลดลงจากประมาณ 3.206 แสนล้านดอลลาร์ในเดือนพฤษภาคมเหลือ 3.066 แสนล้านดอลลาร์เมื่อวันที่ 24 กันยายน (DefiLlama) เงินทุนใหม่เข้าสู่บิตคอยน์ mainly ผ่าน ETF เงินดอลลาร์บนเชนไม่ได้เพิ่มขึ้น
การซื้อขายหุ้นสหรัฐและสินทรัพย์คริปโต
เราได้ระบุในรายงานไตรมาสที่สองว่า: ช่วงเวลาที่ Crypto ได้รับผลกระทบหนักที่สุดได้ผ่านไปแล้ว ตลาดกำลังฟื้นตัว slowly ต่อเนื่องจากเกณฑ์การวัดในไตรมาสที่สอง เราได้อัปเดตข้อมูลที่เกี่ยวข้องถึงไตรมาสที่สาม
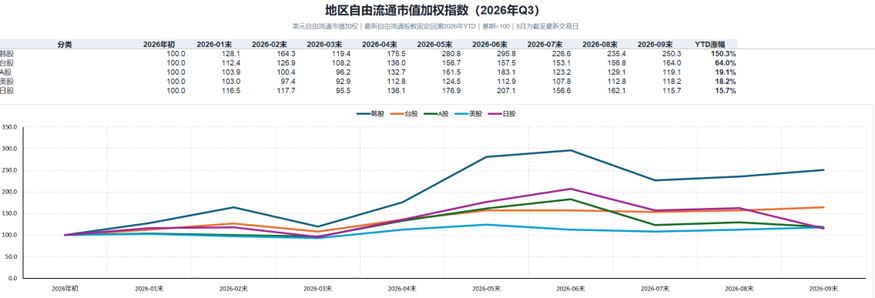
ดัชนีถ่วงน้ำหนักมูลค่าตลาดหมุนเวียนเสรีของตลาดหุ้นภูมิภาคหลักในไตรมาสที่สามปี 2026 (รวบรวมโดย ArkStream)
จังหวะของหุ้นสหรัฐสอดคล้องกับ Bitcoin อย่างมาก: จุดต่ำสุดในเดือนกรกฎาคม ฟื้นตัวในเดือนสิงหาคมถึงกันยายน และทำจุดสูงสุดใหม่ของไตรมาสในเดือนกันยายน ซึ่งสอดคล้องกับข้อสรุปที่เราได้ในส่วนแรก การเคลื่อนไหวของ Bitcoin ใกล้เคียงกับหุ้นเทคโนโลยีที่มี Nasdaq เป็นตัวแทนมากกว่า
ข้อมูลจาก Binance และ Hyperliquid ก็ยืนยันการประเมินของเราเช่นกัน: หลังเดือนสิงหาคม การซื้อขาย Crypto เริ่มฟื้นตัว
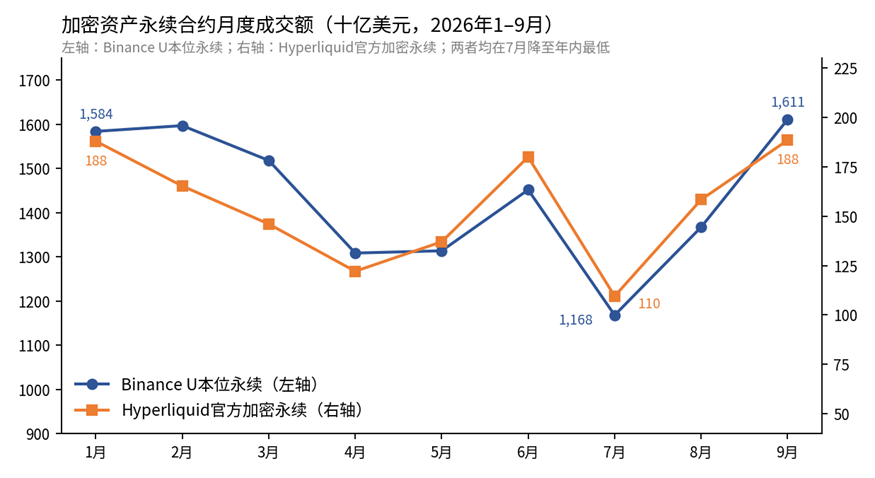
มูลค่าการซื้อขายรายเดือนของสัญญาฟิวเจอร์สแบบ perpetual สินทรัพย์คริปโต (Binance, Hyperliquid, รวบรวมโดย ArkStream)
ในเดือนกรกฎาคม มูลค่าการซื้อขายรายเดือนของสัญญา perpetual แบบ U-margined ของ Binance ลดลงเหลือ 1.17 ล้านล้านดอลลาร์สหรัฐ และ crypto perpetual อย่างเป็นทางการของ Hyperliquid ลดลงเหลือ 1.095 แสนล้านดอลลาร์สหรัฐ ซึ่งเป็นระดับต่ำสุดของปี ในเดือนกันยายน ทั้งสองฟื้นตัวขึ้นเป็น 1.61 ล้านล้านดอลลาร์สหรัฐ และ 1.884 แสนล้านดอลลาร์สหรัฐ ตามลำดับ สัญญา perpetual แบบ U-margined ของ Binance ได้เกินระดับของเดือนมกราคมแล้ว การซื้อขาย spot ของ Binance ในช่วงเดียวกันฟื้นตัวจาก 1.937 แสนล้านดอลลาร์สหรัฐเป็น 3.066 แสนล้านดอลลาร์สหรัฐ
การฟื้นตัวครั้งนี้เป็นการฟื้นตัวจากจุดต่ำสุดในเดือนกรกฎาคมเป็นหลัก ในไตรมาสที่สาม สัญญา perpetual แบบ U-margined ของ Binance มีมูลค่าการซื้อขาย 4.15 ล้านล้านดอลลาร์สหรัฐ ลดลงประมาณ 12% เมื่อเทียบกับไตรมาสแรก การซื้อขาย spot ลดลงประมาณ 28% crypto perpetual อย่างเป็นทางการของ Hyperliquid มีมูลค่าการซื้อขาย 4.562 แสนล้านดอลลาร์สหรัฐ ลดลงประมาณ 9% เมื่อเทียบกับไตรมาสแรก ในช่วงเดียวกัน ปริมาณการซื้อขายที่เพิ่มขึ้นของอุตสาหกรรมมาจากสัญญา perpetual ประเภท RWA เช่น หุ้น ซึ่งเราจะกล่าวถึงในส่วนที่สาม
Robinhood Chain
ข้อมูลไตรมาสที่สาม
Robinhood Chain เป็น Ethereum Layer2 ที่นำโดย Robinhood เปิดตัวเมนเน็ตเมื่อวันที่ 1 กรกฎาคม 2026 โดยไตรมาสที่สามเป็นไตรมาสแรกที่ดำเนินงานเต็มรูปแบบ ผลิตภัณฑ์หลักบนเชนคือโทเค็นหุ้น ซึ่งมุ่งเป้าไปยังผู้ใช้ในกว่า 120 ประเทศนอกสหรัฐอเมริกา รองรับการซื้อขาย 7×24 ชั่วโมง และสามารถใช้เป็นหลักประกันฝากเข้าสู่พูลสินเชื่อได้
ณ วันที่ 30 กันยายน ปริมาณการซื้อขายรายวันของ DEX บน Robinhood Chain อยู่ที่ประมาณ 1.3 พันล้านดอลลาร์ มีที่อยู่ที่ใช้งานอยู่ 394,000 แห่ง; รายได้รายวันเมื่อวันที่ 4 กันยายนแตะ 8.27 ล้านดอลลาร์ ซึ่งสูงที่สุดในไตรมาส
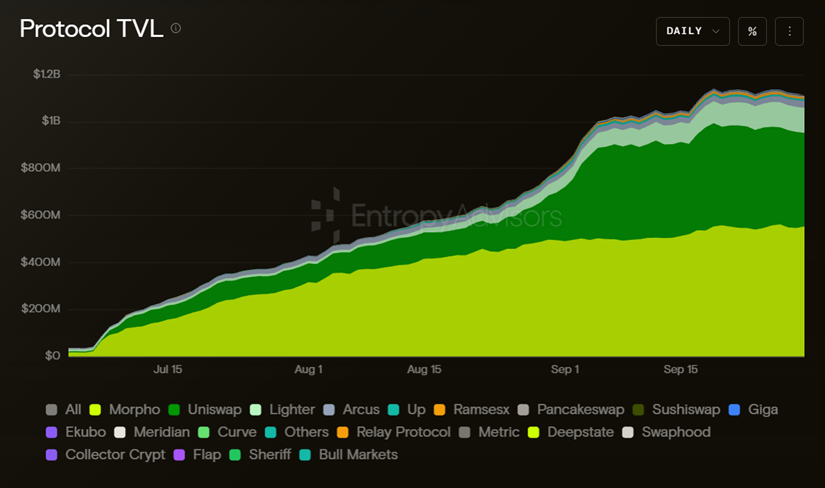
TVL ของโปรโตคอล Robinhood Chain (Entropy Advisors)
ตามสถิติของ Entropy Advisors TVL ของ Robinhood Chain แตะ 1.12 พันล้านดอลลาร์เมื่อสิ้นเดือนกันยายน โดยใช้เวลาเพียงสามเดือน เมื่อเทียบเคียง HyperEVM ของ Hyperliquid ที่เปิดตัวในเดือนกุมภาพันธ์ 2025 ใช้เวลาประมาณ 7 เดือนกว่าจะแตะ TVL 190 ถึง 200 ล้านดอลลาร์ในช่วงต้นเดือนกันยายนของปีนั้น; Base chain ของ Coinbase ที่เปิดตัวในเดือนสิงหาคม 2023 ใช้เวลาประมาณ 13 เดือนกว่าจะทะลุ 2 พันล้านดอลลาร์ในเดือนกันยายน 2024
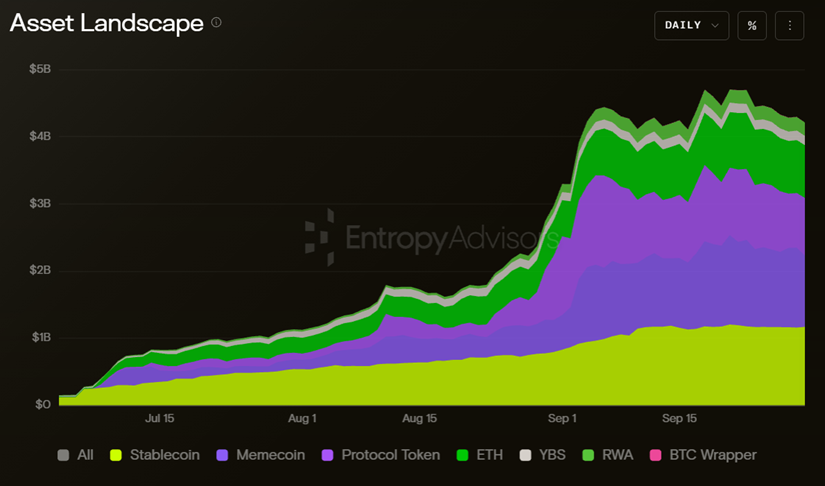
องค์ประกอบสินทรัพย์บนเชนของ Robinhood Chain (Entropy Advisors)
ขนาดรวมของสินทรัพย์บนเชนแตะ 4.21 พันล้านดอลลาร์เมื่อสิ้นเดือนกันยายน การเติบโตอย่างรวดเร็วในช่วงต้นเดือนกันยายนมาจาก meme โทเค็นและโทเค็นโปรโตคอลเป็นหลัก; ขนาดสัมบูรณ์ของสเตเบิลคอยน์ขยายตัวเพิ่มขึ้นในเวลาเดียวกัน แต่สัดส่วนกลับถูกเจือจางลงอย่างชัดเจน; ขนาดของ RWA และสเตเบิลคอยน์ที่ให้ผลตอบแทน (YBS) เพิ่มขึ้นอย่างช้าๆ โดยมีอัตราการเติบโตต่ำกว่า meme โทเค็นและโทเค็นโปรโตคอลมาก ช่วงนี้ตรงกับกระแสการซื้อขายและการมิ้นต์ที่ร้อนแรงของแพลตฟอร์มออกโทเค็น Pons โดยปริมาณการซื้อขายสะสมบนแพลตฟอร์มของ Pons แตะระดับ 4.5 พันล้านดอลลาร์
สินทรัพย์บนเชน
สินทรัพย์ที่มีมูลค่าตลาดสูงส่วนใหญ่เป็นโทเคนมีมและโทเคนแพลตฟอร์มออกเหรียญ
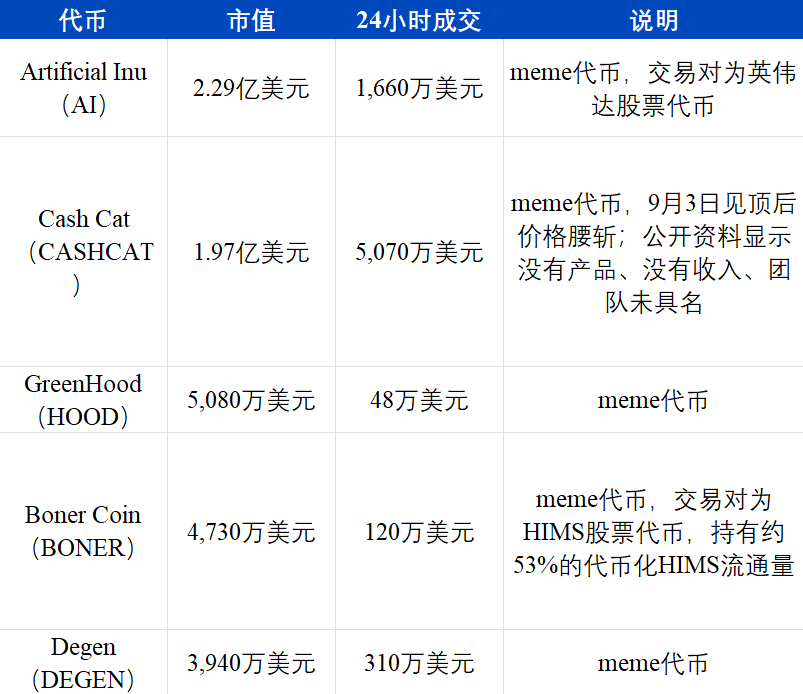
เมื่อวันที่ 29 กันยายน มูลค่าตลาดรวมของโทเคนมีมบน Robinhood Chain อยู่ที่ประมาณ 871 ล้านดอลลาร์ ปริมาณซื้อขายใน 24 ชั่วโมงอยู่ที่ประมาณ 146 ล้านดอลลาร์ โทเคนแพลตฟอร์ม PONS ของแพลตฟอร์มออกเหรียญ Pons มีมูลค่าเพิ่มขึ้นจาก 20 ล้านดอลลาร์เป็นมากกว่า 200 ล้านดอลลาร์ในเดือนสิงหาคม โทเคน AI ที่มีมูลค่าตลาดอันดับหนึ่งและ BONER ที่อยู่อันดับสี่ต่างใช้โทเคนหุ้นเป็นคู่ซื้อขาย: ตัวแรกคิดราคาด้วยหุ้น Nvidia ที่ถูกโทเคนไนซ์ ส่วนตัวหลังสะสมหุ้น HIMS ที่ถูกโทเคนไนซ์ไว้มากกว่าครึ่ง อีกหนึ่งโทเคนมีมชื่อ A Meme Coin ใช้หุ้น AMC ที่ถูกโทเคนไนซ์เป็นคู่ซื้อขาย โดยยืมเรื่องเล่า "หุ้นมีม" จากปี 2021
แพลตฟอร์มออกเหรียญเป็นแอปพลิเคชันที่สร้างรายได้สูงสุดบนเชน Pons ออกโทเคนใหม่ประมาณ 25,000 รายการในวันเดียวเมื่อวันที่ 2 กันยายน รายได้ค่าธรรมเนียมสะสมอยู่ที่ 174.6 ล้านดอลลาร์ ในสัปดาห์สิ้นสุดวันที่ 24 กันยายน Pons มีรายได้ค่าธรรมเนียมประมาณ 19.5 ล้านดอลลาร์ เทียบกับ 35 ล้านดอลลาร์ในสัปดาห์ก่อนหน้า
ปริมาณซื้อขายโทเคนหุ้นเติบโตอย่างรวดเร็ว แต่พัวพันกับการซื้อขายมีม ตามสถิติของ CoinDesk Research ในเดือนกันยายน หุ้นที่ถูกโทเคนไนซ์ของ Robinhood มีปริมาณซื้อขาย 6.57 พันล้านดอลลาร์ เพิ่มขึ้น 407% เมื่อเทียบเดือนต่อเดือน คิดเป็น 42.0% ของตลาดทั้งหมด กลายเป็นศูนย์ซื้อขายหุ้นที่ถูกโทเคนไนซ์ที่ใหญ่ที่สุด ตามสถิติของ Token Terminal ในช่วง 30 วันสิ้นสุดวันที่ 23 กันยายน ปริมาณซื้อขาย DEX ของโทเคนหุ้นบน Robinhood Chain อยู่ที่ 10.4 พันล้านดอลลาร์ คิดเป็นประมาณ 19% ของปริมาณซื้อขาย DEX ทั้งเชนในช่วงเดียวกัน เทียบกับประมาณ 8.7% ในสองเดือนแรกหลังเปิดตัว โทเคนหุ้นที่มีปริมาณซื้อขายมากที่สุดคือ Nvidia สะสมประมาณ 2.1 พันล้านดอลลาร์ ส่วนโทเคนหุ้นของ Apple, GameStop และ SpaceX ก็มีการซื้อขายคึกคักเช่นกัน เกณฑ์การนับนี้ไม่ได้ตัดคู่ซื้อขายระหว่างโทเคนมีมกับโทเคนหุ้นออก การซื้อขายมีมที่คิดราคาด้วยโทเคนหุ้นอย่าง AI และ BONER บางส่วน也被นับรวมอยู่ในปริมาณซื้อขายโทเคนหุ้น
ข้อมูลการล็อกสินทรัพย์แสดงทิศทางตรงกันข้าม ตามเกณฑ์ของ DefiLlama สินทรัพย์ที่ถูกโทเคนไนซ์บนเชนมีมูลค่าประมาณ 125 ล้านดอลลาร์ (ตามเกณฑ์ที่แคบกว่าประมาณ 32 ล้านดอลลาร์) คิดเป็นเพียงประมาณ 6% ของ TVL เท่านั้น ตอนเปิดตัวครั้งแรกสัดส่วนนี้ใกล้เคียงหนึ่งในสาม ในบรรดาสเตเบิลคอยน์ประมาณ 640 ล้านดอลลาร์บนเชน USDG คิดเป็น 54.8% ส่วน USDe เติบโต 167% ภายในหนึ่งเดือน
Circle กับ Arc
Arc เชนสาธารณะของ Circle เปิดตัวเมนเน็ตเมื่อวันที่ 16 กันยายน การออกแบบแทบทุกจุดมุ่งเป้าไปที่สถาบัน: ผู้ตรวจสอบยืนยัน 11 รายแรกทั้งหมดมาจากภาคการเงินแบบดั้งเดิมและอุตสาหกรรมการชำระเงิน รวมถึง BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments และ Galaxy; ค่าธรรมเนียมธุรกรรมชำระด้วย USDC; การชำระบัญชีเสร็จสิ้นภายในหนึ่งวินาที ในเดือนพฤษภาคม Circle ระดมทุน预售โทเคน ARC ด้วยมูลค่าบริษัท 3 พันล้านดอลลาร์ ระดมทุนได้ 222 ล้านดอลลาร์ นำโดย a16z โดยมี BlackRock, Apollo และสถาบันอื่นๆ เข้าร่วม
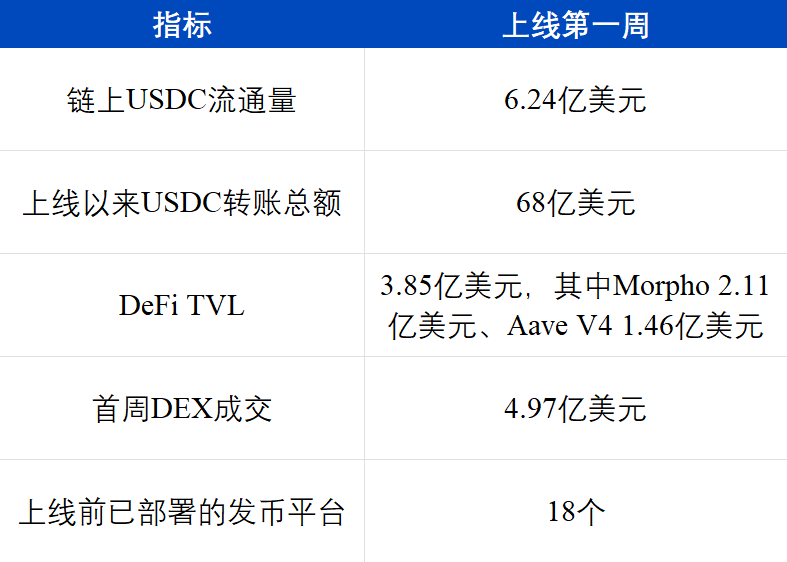
ฝั่งเงินทุนกระจุกตัวอยู่ในโปรโตคอลการให้กู้ยืมและการโอน USDC จาก TVL 385 ล้านดอลลาร์ กว่าเก้าสิบเปอร์เซ็นต์ฝากอยู่ในโปรโตคอลการให้กู้ยืมสองแห่งคือ Morpho และ Aave; การโอน stablecoin เป็นกิจกรรมหลักบนเชนในปัจจุบัน
แม้ว่า Circle หวังที่จะขยายธุรกิจสถาบันเพิ่มเติมผ่าน Arc แต่ฝั่งการซื้อขายบน Arc ยังคงเป็นโทเคน meme เป็นหลัก วันที่ 19 กันยายน โทเคนห้าอันดับแรกที่มีปริมาณการซื้อขาย 24 ชั่วโมงสูงสุดบน Arc ได้แก่: โทเคนแพลตฟอร์มออกเหรียญ ARGUS (4.24 ล้านดอลลาร์), โทเคน meme BCAT (4.11 ล้านดอลลาร์), โทเคน meme ชุมชนที่ยืมชื่อ USDC (1.79 ล้านดอลลาร์), โทเคนแพลตฟอร์มออกเหรียญ TOLLY (930,000 ดอลลาร์) และโทเคน meme DUKE (840,000 ดอลลาร์) บนเชนสาธารณะสำหรับสถาบันที่ออกแบบโดยมี USDC เป็นแกนกลาง โทเคนห้าอันดับแรกที่มีการซื้อขายคึกคักที่สุดมีสามรายที่เป็นโทเคน meme ในบรรดาโครงการระบบนิเวศชุดแรกที่ Arc เปิดเผย Hibachi ซึ่งเป็นแพลตฟอร์มซื้อขายแลกเปลี่ยนเงินตราต่างประเทศเป็นเพียงทิศทางเดียวที่มีความแตกต่างอย่างชัดเจนจากประเภทสินทรัพย์บนเชนสาธารณะที่มีอยู่ในปัจจุบัน ขณะนี้ยังไม่มีข้อมูลการซื้อขายที่เปิดเผย
ArkStream เห็นว่า เชนของบริษัทยังไม่ได้นำมาซึ่งประเภทสินทรัพย์ใหม่ โทเคนที่มีมูลค่าสูงบน Robinhood Chain ส่วนใหญ่เป็น meme และโทเคนแพลตฟอร์มออกเหรียญ การซื้อขายโทเคนหุ้นจำนวนมากปรากฏในรูปแบบคู่ซื้อขาย meme; เงินทุนของ Arc กระจุกตัวอยู่ที่การให้กู้ยืม USDC การซื้อขายกระจุกตัวอยู่ที่ meme และโทเคนแพลตฟอร์มออกเหรียญ หากหลังจากเงินอุดหนุน Gas และแรงจูงใจในการซื้อขายลดลง การซื้อขายบนเชนยังคงเป็น meme เป็นหลัก มูลค่าที่แท้จริงของเชนบริษัทยังต้องได้รับการตรวจสอบเพิ่มเติม
เส้นทางหลอมรวม RWA ของ Crypto
ลักษณะของตลาดกระทิงในรอบที่ผ่านมา
ก่อนที่เราจะนิยามตลาดกระทิง RWA ในรอบนี้ เราอยากย้อนกลับไปทบทวนตลาดกระทิงในรอบก่อนๆ ก่อน
ตลาดกระทิง ICO ปี 2017–2018 เป็นปรากฏการณ์สร้างความมั่งคั่งให้คนหมู่มากอย่างแท้จริงครั้งแรกในประวัติศาสตร์ Crypto: ฝ่ายโครงการระดมทุนจากสาธารณะผ่านการออกโทเคน นักลงทุนรายย่อยคือกำลังหลักในการเข้าร่วมอย่างแท้จริง แก่นของ narrative คือ "นวัตกรรมพลิกวงการแบบกระจายศูนย์" แทบไม่มี门槛 และไม่ถูกกำกับดูแล ในตลาดกระทิงรอบนี้ หลายโครงการใช้บล็อกเชนเป็นค้อนแล้วมองหาตะปู ทำนวัตกรรมแบบ "บล็อกเชน+" ในรูปแบบ PPT ในหลากหลาย領域 เมื่อเทียบกับรอบปี 2020–2021 ที่ตามมา โครงสร้างพื้นฐานในรอบนี้ยังไม่成熟 หลายโครงการยังไม่ถึงขั้นตอนที่ถูกพิสูจน์ว่าล้มเหลว เมื่อมองย้อนกลับไป มีโครงการจำนวนไม่น้อยในตอนนั้นที่เป็นการหลอกลวงเสียเอง
ตลาดกระทิง DeFi+NFT ปี 2020–2021 เกิดขึ้นภายใต้นโยบายการเงินผ่อนคลายทั่วโลก ขนาดการหมุนเวียนบนเชนของ stablecoin อย่าง USDT และ USDC เติบโตอย่างระเบิด กลายเป็นท่อหลักที่เชื่อมระบบดอลลาร์แบบดั้งเดิมกับโลกบนเชน หลังจากโครงสร้างพื้นฐาน成熟แล้ว DeFi ก็เริ่มทำงานได้จริง AMM ในฐานะนวัตกรรมของรูปแบบสภาพคล่องกระตุ้นผลกระทบความมั่งคั่งอย่างมหาศาล วงล้อ liquidity mining ผลักดันราคาให้พุ่งขึ้นอย่างรวดเร็ว ผู้คนกลับมาเชื่อใน "บล็อกเชน+" อีกครั้ง ความพยายามสร้างนวัตกรรมต่างๆ ของ Crypto ถึงจุดสูงสุด เช่นเดียวกัน เพราะโครงสร้างพื้นฐาน成熟แล้ว narrative ต่างๆ จึงเริ่มเผชิญบททดสอบจริง การทำโทเคนและแรงจูงใจจาก airdrop ยืดระยะเวลาบททดสอบออกไป แต่ narrative ส่วนใหญ่ถูกพิสูจน์ว่าล้มเหลวในตลาดหมีที่ตามมา metaverse คือตัวอย่างที่ชัดเจนที่สุด
หากไม่นับ meme ยุคแรกอย่าง DOGE meme ส่วนใหญ่สามารถสืบย้อนไปถึง SUSHI ในช่วง DeFi Summer meme ยุคแรกไม่บริสุทธิ์นัก จัดอยู่ในประเภท "DeFi แบบ meme" ใช้วิธีการล้อเลียนเพื่อเพิ่มความสามารถในการแพร่กระจายในชุมชนของโครงการ DeFi วิธีการดำเนินงานยังคง遵循แนวทางโครงการปกติ ในตอนนั้นมี DeFi แบบ meme ที่มีธีมสัตว์ พืช และอาหารเกิดขึ้นเป็นจำนวนมาก เมื่อเข้าสู่ช่วงปลายตลาดกระทิง การถูกพิสูจน์ว่าล้มเหลวของ narrative เกิด resonance กับจุดสูงสุดของ meme: นักเล่นคริปโตค้นพบว่า narrative ที่กล่าวอ้างส่วนใหญ่เป็นเพียง packaging ที่ฝ่ายโครงการใช้เก็บเกี่ยว ผลตอบแทน บนพื้นผิว meme ที่แจกจ่ายอย่างเป็นธรรมกลับได้รับการยอมรับจากตลาด SHIB คือโทเคนที่เป็นสัญลักษณ์ที่สุดในกลุ่มนี้ วิธีการเล่นของมันตรงข้ามกับ DeFi แบบ meme ก่อนหน้าอย่างสิ้นเชิง เริ่มจากทำ meme ก่อน แล้วจึงใช้ DeFi และ narrative ของพับลิกเชนมารองรับความต้องการใช้งานจริงและแรงขาย นับตั้งแต่ SHIB เป็นต้นมา โครงการ meme มากขึ้นเรื่อยๆ ใช้วิธีการเล่นแบบ meme ล้วนๆ ภาษาพื้นฐานของ meme ในยุคหลัง DeFi ประกอบด้วย: การแจกจ่ายอย่างเป็นธรรม อัตลักษณ์ของชุมชน narrative ต่อต้าน VC การกระตุ้นจากคนดัง ราคาต่อหน่วยต่ำมาก และ reflexivity ที่ขับเคลื่อนด้วยโซเชียลมีเดีย
ตลาดกระทิง ETF/Meme ปี 2024–2025 มีสัญญาณบ่งชี้ถึงการเปลี่ยนแปลงพื้นฐานของวิธีการที่เงินทุนไหลเข้าสู่ตลาด Spot ETF เป็นช่องทางเงินทุนที่ถูกกฎหมายภายใต้การกำกับดูแลของ SEC ซึ่งนำโดยยักษ์ใหญ่ด้านการจัดการสินทรัพย์แบบดั้งเดิมอย่าง BlackRock IBIT ส่วน DAT มี Strategy เป็นตัวแทน ถือครองสินทรัพย์คริปโตเช่น Bitcoin ผ่านหุ้นบริษัทจดทะเบียนโดยอ้อม ในตลาดกระทิงรอบนี้ เราไม่ได้รอตลาดกระทิงของ altcoin ที่เรียกว่าเกิดขึ้น Bitcoin ได้รับเงินทุนสถาบันจำนวนมหาศาล แต่เงินทุนเหล่านี้ไม่ได้หมุนเวียนไปยัง altcoin โดยอัตโนมัติ ตลาด altcoin สูญเสียลักษณะของการขึ้นพร้อมกันทั้งหมด กลายเป็นตลาดแบบจุดร้อนขนาดเล็ก: เงินทุนรวมตัวกันอย่างรวดเร็วในจุดร้อนใหม่ ๆ ทีละจุด สร้างความมั่งคั่ง แล้วก็จบลง โดยรอบเฉลี่ยของแต่ละจุดร้อนไม่เกิน 3 เดือน ในตลาดกระทิงปี 2020–2021 เงินทุนไหลล้นตามลำดับ BTC, ETH, altcoin มูลค่าตลาดใหญ่, altcoin แต่ละ sector ในตลาดกระทิงปี 2024–2025 ตลาด altcoin กลายเป็น meme ขึ้นเสร็จ AI ขึ้น, AI ขึ้นเสร็จ meme ขึ้น หากพูดอย่างเคร่งครัด โครงการ AI ส่วนใหญ่ในตอนนั้นก็เป็น AI meme เช่นกัน
ในกระบวนการพิสูจน์ว่าเป็นเท็จของตลาดหมีปี 2023 altcoin เข้าสู่ยุคหลัง叙事 นักเล่นคริปโตไม่เชื่อใน叙事อีกต่อไป เริ่มโอบรับ meme อย่างเต็มที่ ปลายปี 2023 BONK และ WIF เปิดกระแส meme บน Solana ต่างจาก SHIB ในรอบก่อน WIF แทบไม่มีวิสัยทัศน์ที่ซับซ้อน และไม่มี roadmap ในความหมายดั้งเดิม มันพิสูจน์ว่า meme ที่พึ่งพาภาพ ภาษา ฉันทามติของชุมชน และสภาพคล่องล้วน ๆ ก็สามารถสร้างสินทรัพย์ขนาดใหญ่บน Solana ได้เช่นกัน นี่เป็นสัญญาณว่าตลาด meme ของ Solana ได้เปลี่ยนจาก "เหรียญชุมชนระบบนิเวศ" เข้าสู่ระยะ "สินทรัพย์แห่งความสนใจ"
Pump.fun ดัน叙事ของ meme ไปสู่จุดสูงสุด และยังเป็นสัญญาณว่าวัฏจักร叙事ของ Crypto สิ้นสุดลงอย่างสมบูรณ์ การประเมินของเราคือ: ตลาดกระทิง meme บน Solana ที่เคยร้อนแรงอาจไม่เกิดขึ้นซ้ำอีก แม้ว่าในไตรมาสที่สาม meme หุ้นบนเชน Robinhood จะสร้างความคึกคักเล็กน้อยก็ตาม สาเหตุหลักคือ Pump.fun ทำให้การออกเหรียญ meme เข้าสู่ยุคสายการผลิตอุตสาหกรรม อุปทานของ meme มากกว่าสภาพคล่องของนักลงทุนรายย่อยอย่างมหาศาล การแตกสลายของความเชื่อเรื่อง "การกระจาย meme อย่างเป็นธรรม" จะสร้างความเสียหายต่อความเชื่อมั่นของตลาดไม่น้อยไปกว่าการพังทลายของความเชื่อมั่นในเหรียญ VC ในอดีต ในตลาดกระทิง NFT ก็เกิดเหตุการณ์คล้ายกัน: Blur ให้สภาพคล่องที่อุดมสมบูรณ์แก่ NFT และสภาพคล่องเหล่านั้นก็กลายเป็นทางออกสำหรับการเทขาย NFT รวมศูนย์
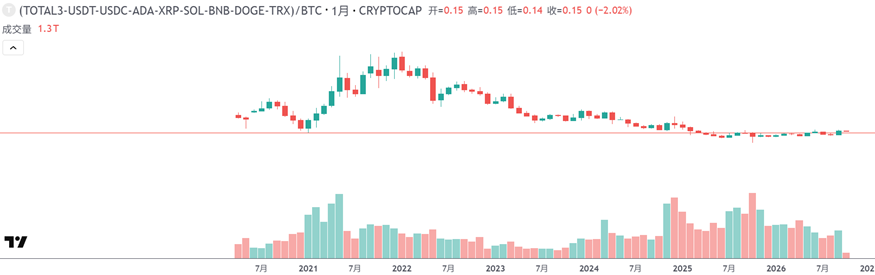
อัตราแลกเปลี่ยน altcoin มูลค่าตลาดเล็ก/BTC (TradingView)
แต่ตอนนี้ ตลาดกระทิงของมีมได้จากไปอย่างไร้ร่องรอยแล้ว อัตราแลกเปลี่ยนของเหรียญ altcoin มูลค่าตลาดเล็กเมื่อเทียบกับบิตคอยน์ก็ยืนยันสิ่งนี้ การเพิ่มขึ้นในรอบนี้กระจุกตัวอยู่ที่บิตคอยน์เป็นหลัก ในปี 2024 และ 2025 เงินทุนไหลเข้าสุทธิของ Bitcoin Spot ETF ในสหรัฐฯ ตลอดทั้งปีอยู่ที่ 3.52 หมื่นล้านดอลลาร์และ 2.14 หมื่นล้านดอลลาร์ตามลำดับ (CoinDesk) เงินทุนใหม่เข้าสู่บิตคอยน์主要通过 ETF โดยไม่ได้แพร่กระจายไปยังเหรียญ altcoin มูลค่าตลาดเล็ก ข้อมูลในส่วนที่สองแสดงให้เห็นว่าการฟื้นตัวในไตรมาสที่สามของปี 2026 ก็กระจุกตัวอยู่ที่บิตคอยน์เช่นกัน
ในช่วงเวลาปัจจุบันนี้ เรายังไม่สามารถนิยามจุดเปลี่ยนสำคัญที่แท้จริงของตลาดกระทิง Crypto RWA ได้ แต่ปี 2026 เป็นปีแรกของ Crypto RWA อย่างไม่ต้องสงสัย หากต้องใช้คำเดียวในการนิยามตลาดกระทิงรอบนี้ คำที่เหมาะสมที่สุดน่าจะเป็น 「การหลอมรวม」 ในอดีต Crypto รับบทบาทเป็นสนามทดลองนวัตกรรมทางการเงินระดับโลก ตอนนี้กำลังหลอมรวมเข้าสู่ชีวิตจริง กลายเป็นส่วนหนึ่งของชีวิตจริง: ด้านหนึ่งคือการขยายตัวระดับโลกของ stablecoin อีกด้านหนึ่งคือการปฏิรูปสภาพคล่องของหุ้นผ่านการแปลงเป็นโทเคน
ลักษณะร่วมของตลาดกระทิงสามรอบก่อนหน้า (ICO, DeFi/NFT, ETF/DAT) คือ 「การแทรกซึมทางเดียว」 เงินทุนหรือเรื่องเล่ากระจายออกจากโลกดั้งเดิมของ Crypto ไปสู่ภายนอก ดึงดูดความสนใจและเงินทุนเพิ่มเติมจากโลกแบบดั้งเดิม คลื่นลูกนี้ที่มี RWA เป็นเรื่องเล่าหลัก ลักษณะเด่นที่สุดคือ 「การวิ่งเข้าหากันสองทาง」: ด้านหนึ่งคือแพลตฟอร์มซื้อขายแบบรวมศูนย์ชั้นนำที่มี Binance, Coinbase, Kraken เป็นตัวแทน ริเริ่มขยายออกไปภายนอก นำสินทรัพย์แบบดั้งเดิมอย่างหุ้น สินค้าโภคภัณฑ์ ดัชนี ขึ้นสู่บล็อกเชน อีกด้านหนึ่งคือโบรกเกอร์ออนไลน์ที่มี Robinhood เป็นตัวแทน เดินสวนทางเข้ามา สร้างบล็อกเชนของตัวเอง ออกโทเคน ย้ายรากฐานธุรกิจนายหน้าซื้อขายหลักทรัพย์ขึ้นสู่บล็อกเชน
แพลตฟอร์มซื้อขายและสัญญาถาวร RWA
การสะท้อนที่ตรงที่สุดของตลาดกระทิง RWA รอบนี้ คือปริมาณการซื้อขายสัญญาถาวร RWA เช่นหุ้นบน Binance และ Hyperliquid ซึ่งเป็นปริมาณการซื้อขายที่เพิ่มขึ้นหลักของอุตสาหกรรมคริปโตในปี 2026
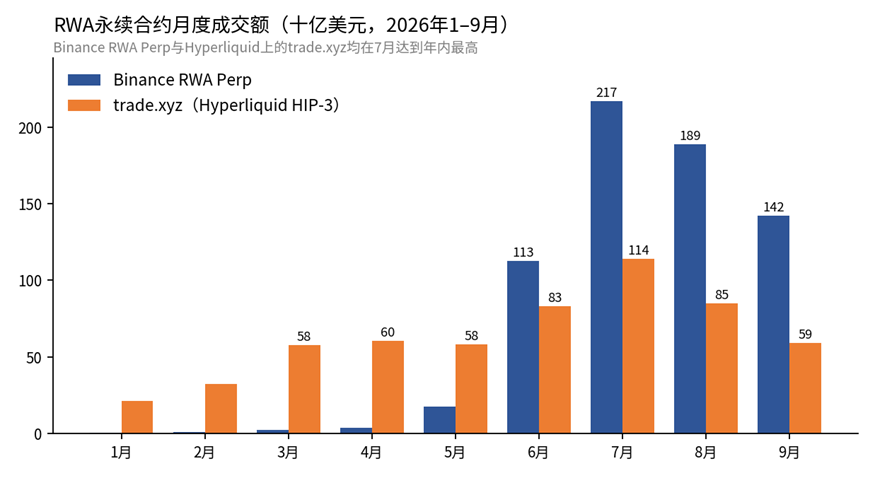
ปริมาณการซื้อขายรายเดือนของสัญญาถาวร RWA (Binance, Hyperliquid, รวบรวมโดย ArkStream)
ปริมาณการซื้อขายรายเดือนของ Binance RWA Perp เพิ่มขึ้นจาก 410 ล้านดอลลาร์ในเดือนมกราคมเป็น 2.169 แสนล้านดอลลาร์ในเดือนกรกฎาคม trade.xyz ภายใต้กรอบ HIP-3 บน Hyperliquid แตะ 1.141 แสนล้านดอลลาร์ในเดือนกรกฎาคม ซึ่งเป็นระดับสูงสุดของปี หลังจากเดือนสิงหาคมทั้งสองลดลง ในเดือนกันยายนอยู่ที่ 1.42 แสนล้านดอลลาร์และ 5.93 หมื่นล้านดอลลาร์ตามลำดับ ยังคงสูงกว่าไตรมาสที่สองอย่างมีนัยสำคัญ ในไตรมาสที่สาม Binance RWA Perp มีปริมาณการซื้อขาย 5.477 แสนล้านดอลลาร์ มากกว่าไตรมาสที่สองถึง 4 เท่า คิดเป็น 11.7% ของปริมาณการซื้อขายสัญญาถาวรทั้งหมด ในไตรมาสแรกสัดส่วนนี้ต่ำกว่า 0.1%
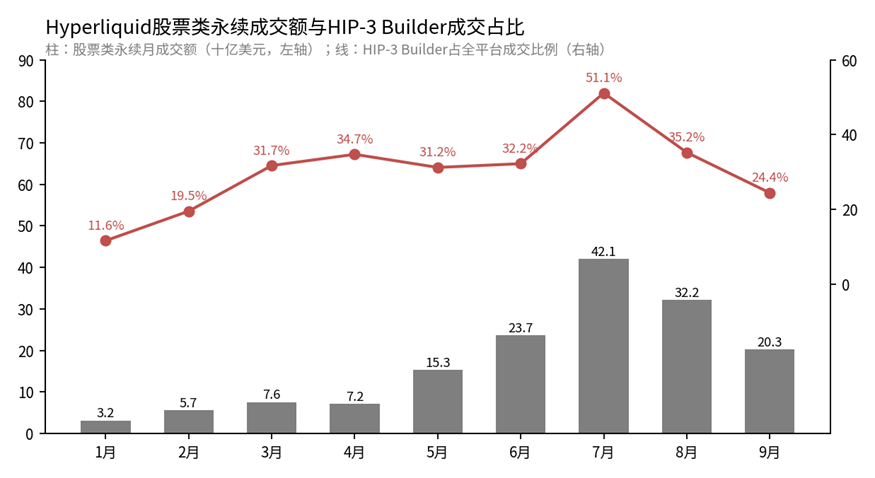
ปริมาณการซื้อขายสัญญาถาวรประเภทหุ้นของ Hyperliquid และสัดส่วนปริมาณการซื้อขายของ HIP-3 Builder (Hyperliquid, เรียบเรียงโดย ArkStream)
บน Hyperliquid ปริมาณการซื้อขายของ HIP-3 Builder เพิ่มขึ้นจาก 1.324 แสนล้านดอลลาร์ในไตรมาสแรกเป็น 2.612 แสนล้านดอลลาร์ในไตรมาสที่สาม สัญญาถาวรประเภทหุ้นเพิ่มขึ้นจาก 1.65 หมื่นล้านดอลลาร์เป็น 9.46 หมื่นล้านดอลลาร์ เมื่อดูรายเดือน สัดส่วนปริมาณการซื้อขายของ HIP-3 Builder แตะ 51.1% ในเดือนกรกฎาคม และลดลงเหลือ 24.4% ในเดือนกันยายน ปริมาณการซื้อขายรายเดือนของสัญญาถาวรประเภทหุ้นลดลงจาก 4.21 หมื่นล้านดอลลาร์ในเดือนกรกฎาคมเหลือ 2.03 หมื่นล้านดอลลาร์ในเดือนกันยายน ในช่วงเวลาเดียวกัน ปริมาณการซื้อขายสัญญาถาวรสินทรัพย์คริปโตของ Binance และ Hyperliquid ต่างต่ำกว่าไตรมาสแรก ปริมาณการซื้อขายที่เพิ่มขึ้นของอุตสาหกรรมเกือบทั้งหมดมาจากสัญญาถาวร RWA (API อย่างเป็นทางการของ Binance และ Hyperliquid)
เมื่อมองทั้งอุตสาหกรรม ตามสถิติของ CryptoRank ปริมาณการซื้อขายรวมของ RWA Perpetual DEX ในไตรมาสที่สามอยู่ที่ 3.65 แสนล้านดอลลาร์ เพิ่มขึ้น 32% เมื่อเทียบรายไตรมาส โดยสินทรัพย์ประเภทหุ้น貢獻 1.75 แสนล้านดอลลาร์ คิดเป็นสัดส่วนประมาณ 48% ตามสถิติของ CoinDesk Research ในครึ่งแรกของปี 2026 แพลตฟอร์มซื้อขายคริปโตประมวลผลปริมาณการซื้อขายที่เกี่ยวข้องกับ RWA ใกล้ 1 ล้านล้านดอลลาร์ โดย Binance เพียงแห่งเดียวครองส่วนแบ่งตลาด 60.9% สัญญาถาวรสินค้าโภคภัณฑ์อย่างทองคำ เงิน และน้ำมันดิบ ตลอดจนสัญญา Pre-IPO อย่าง SpaceX ต่างกลายเป็นแหล่งปริมาณการซื้อขายใหม่ของแพลตฟอร์มซื้อขาย
แพลตฟอร์มซื้อขายกำลังเร่งเปลี่ยนผ่านจากแพลตฟอร์มจับคู่คำสั่งซื้อขายสินทรัพย์คริปโตเพียงอย่างเดียว ไปสู่โครงสร้างพื้นฐานทางการเงินแบบครบวงจรที่ «ทุกสิ่งสามารถซื้อขายได้» Coinbase ร่วมมือกับ Yahoo Finance เชื่อมช่องทางราคาและการซื้อขายระหว่างสินทรัพย์คริปโตกับหุ้นแบบดั้งเดิม ผลักดันวิสัยทัศน์ «แพลตฟอร์มซื้อขายทุกสิ่ง» (Everything Exchange) Kraken เปิดตัวสัญญาถาวรหุ้นโทเคนไนซ์ภายใต้การกำกับดูแลโดยอิงกรอบ xStocks ให้บริการซื้อขาย 7×24 ชั่วโมงด้วยเลเวอเรจสูงสุด 20 เท่าสำหรับผู้ใช้ที่ไม่ใช่ชาวอเมริกัน ขณะที่ Binance นำเสนอการเปิดรับสินทรัพย์โทเคนไนซ์ที่ Ondo Finance จัดหาให้ผ่าน Binance Alpha ข้อมูลการจดทะเบียนเหรียญในไตรมาสที่สามของ Binance ก็สะท้อนสิ่งนี้เช่นกัน กล่าวได้ว่า Binance กลายเป็น «ตลาดหุ้น» ไปแล้ว
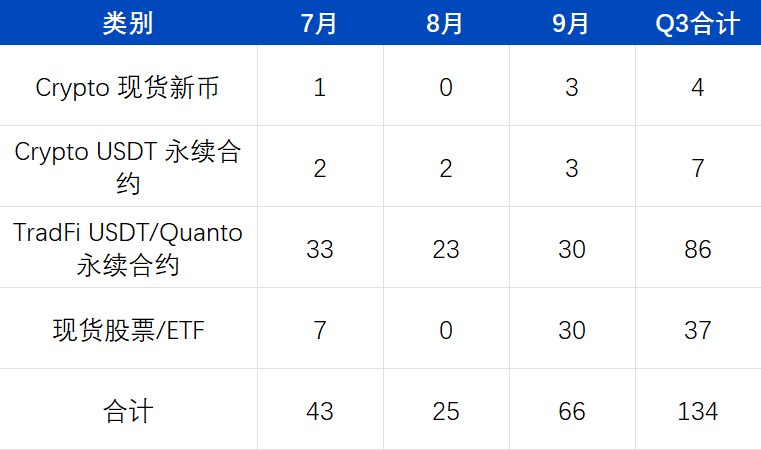
จำนวนผลิตภัณฑ์ซื้อขายใหม่แต่ละประเภทของ Binance ในไตรมาสที่สามปี 2026 (รวบรวมโดย ArkStream)
ในไตรมาสที่สาม Binance เพิ่มผลิตภัณฑ์ซื้อขายใหม่ทั้งหมด 134 รายการ โดยในจำนวนนี้เป็นสัญญาฟิวเจอร์สแบบ perpetual ประเภท TradFi 86 รายการ หุ้นสปอตและ ETF 37 รายการ ส่วนสินทรัพย์คริปโตที่เป็นเหรียญใหม่ในตลาดสปอตและสัญญาฟิวเจอร์สแบบ perpetual รวมกันมีเพียง 11 รายการเท่านั้น
หุ้นโทเคนไนซ์และ RWA บนเชน
จากสถิติของ Binance Research ณ วันที่ 15 กันยายน ขนาดของ RWA บนเชนแตะระดับ 3.418 หมื่นล้านดอลลาร์สหรัฐ เติบโต 85.2% ภายในปี โดยในจำนวนนี้พันธบัตรรัฐบาลสหรัฐฯ และกองทุนตลาดเงินมีมูลค่า 1.829 หมื่นล้านดอลลาร์สหรัฐ คิดเป็น 54.7% ของมูลค่าเพิ่มภายในปี หุ้นโทเคนไนซ์มีมูลค่า 4.43 พันล้านดอลลาร์สหรัฐ เติบโต 390.4% ภายในปี สัดส่วนใน RWA เพิ่มขึ้นจาก 4.9% เมื่อต้นปีเป็น 13.0% สินเชื่อภาคเอกชนเป็นประเภทที่ไม่ใช่พันธบัตรรัฐบาลที่เติบโตเร็วที่สุด ขณะที่สินค้าโภคภัณฑ์อย่างทองคำ พันธบัตรองค์กรและพันธบัตรรัฐบาล อสังหาริมทรัพย์ การเงินเพื่อการขนส่งทางเรือ พลังงานหมุนเวียน และสินทรัพย์ทางเลือกอื่น ๆ ก็กำลังเร่งขึ้นสู่เชนเช่นกัน สถาบันการเงินเก่าแก่อย่าง BlackRock, Franklin Templeton, Fidelity, JPMorgan, Apollo ร่วมกับแพลตฟอร์มโทเคนไนซ์อย่าง Securitize, InvestaX, IXS ประกอบกันเป็นกำลังหลักฝั่งสถาบันในคลื่น RWA ระลอกนี้ DTCC ได้ร่วมกับสถาบันประมาณ 40 แห่งทำการทดสอบซื้อขายจริงในสภาพแวดล้อมการผลิตสำหรับหลักทรัพย์โทเคนไนซ์ ETF และพันธบัตรรัฐบาลเสร็จสิ้นแล้ว และวางแผนที่จะเปิด商业化เต็มรูปแบบในเดือนตุลาคม ขณะที่สถาบันที่เข้าร่วม "Project Guardian" ของสิงคโปร์ก็ขยายเป็นกว่า 40 แห่งเช่นกัน
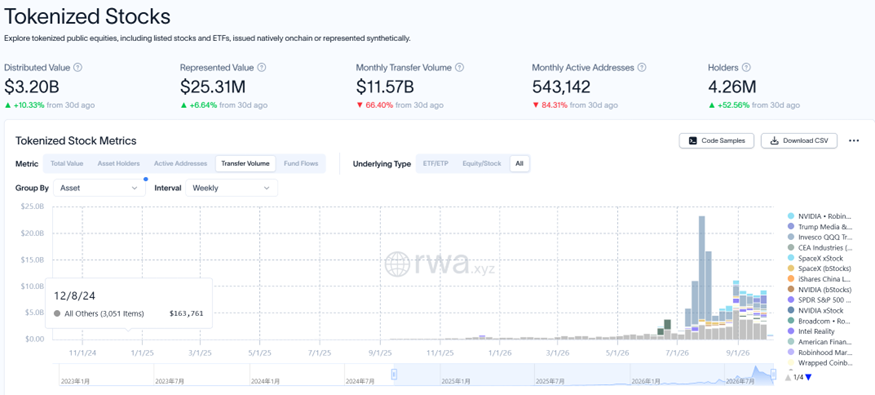
ข้อมูลหุ้นโทเคนไนซ์ทั่วตลาด ณ สิ้นเดือนกันยายน 2026 (rwa.xyz)
หุ้นโทเคนไนซ์เป็นประเภทที่เติบโตเร็วที่สุด จากสถิติของ CoinDesk Research ในเดือนกันยายน มูลค่าตลาดหุ้นโทเคนไนซ์ทั่วตลาดแตะ 4.87 พันล้านดอลลาร์สหรัฐ มูลค่าซื้อขายในเดือนนั้นอยู่ที่ 1.56 หมื่นล้านดอลลาร์สหรัฐ ทั้งสองตัวเลขทำสถิติสูงสุดเป็นประวัติการณ์ ปริมาณการโอนหุ้นโทเคนไนซ์บนเชนแตะจุดสูงสุดในเดือนกรกฎาคม แล้วปรับตัวลดลง แต่ในเดือนสิงหาคมและกันยายนยังคงสูงกว่าระดับก่อนเดือนมิถุนายนอย่างชัดเจน ที่อยู่ที่ถือครองมีจำนวนถึง 4.26 ล้านแห่ง
ในฝั่งโบรกเกอร์ Robinhood เป็นกรณีที่ได้รับความสนใจมากที่สุดในไตรมาสนี้ ในเดือนกันยายน Robinhood กลายเป็นสถานที่ซื้อขายหุ้นโทเคนไนซ์ที่ใหญ่ที่สุด คิดเป็น 42.0% ของมูลค่าซื้อขายทั่วตลาด แต่ดังที่กล่าวไว้ในส่วนที่สอง สินทรัพย์ที่มีมูลค่าตลาดสูงบน Robinhood Chain ยังคงเป็น meme และโทเคนของแพลตฟอร์มออกเหรียญเป็นหลัก โทเคนหุ้นคิดเป็นเพียงประมาณ 6% ของมูลค่าที่ล็อกไว้ ข้อได้เปรียบของ Robinhood บนเส้นทางแห่งการหลอมรวม อยู่ที่การเป็นประตูเข้าถึงที่ครอบคลุม 38 ประเทศและลูกค้ากว่า 28 ล้านรายมากกว่า
นักสังเกตการณ์ในอุตสาหกรรมสรุปปรากฏการณ์นี้ว่า «เส้นแบ่งระหว่างสินทรัพย์ดิจิทัลและสินทรัพย์แบบดั้งเดิมกำลังละลายหายไปพร้อมกันจากสองทิศทาง»: แพลตฟอร์มซื้อขายคริปโตพยายามทำให้ตัวเองดูเหมือนแพลตฟอร์มซื้อขายแบบดั้งเดิมมากขึ้น ขณะที่โบรกเกอร์แบบดั้งเดิมก็พยายามทำให้ตัวเองดูเหมือนแพลตฟอร์มซื้อขายคริปโตมากขึ้น เมื่อดูจากปริมาณการซื้อขายที่เพิ่มขึ้น ฝั่งที่นำอยู่ตอนนี้คือแพลตฟอร์มซื้อขาย โดยสัญญา perpetual ของ RWA เช่นหุ้น มีส่วนสนับสนุนการเติบโตหลักในรอบนี้ ส่วนโทเคนหุ้นบนเชนของฝั่งโบรกเกอร์ยังอยู่ในช่วงเริ่มต้น
การหลอมรวมของผู้ใช้และเทคโนโลยี
ไม่ว่าจะเป็น Binance หรือ Robinhood ต่างมีเป้าหมายเดียวกันในช่วงเวลาประวัติศาสตร์ของ «เส้นทางแห่งการหลอมรวม» นี้: การเป็นประตูสู่การลงทุนระดับโลกที่ครอบคลุมผลิตภัณฑ์หลากหลายประเภท การหลอมรวมนี้ไม่ได้เกิดขึ้นแค่ในประเภทสินทรัพย์ที่ซื้อขายเท่านั้น
การหลอมรวมของผู้ใช้ ณ สิ้นปี 2025 ผู้ถือสินทรัพย์คริปโตทั่วโลกมีประมาณ 720 ล้านถึง 740 ล้านคน คิดเป็นประมาณ 9% ของประชากรโลก แต่การถือครองไม่เท่ากับการใช้งาน: ผู้ใช้คริปโตที่ยังแอคทีฟหลังหักรายซ้ำมีประมาณ 40 ล้านถึง 70 ล้านคน คิดเป็นเพียง 6% ถึง 10% ของกลุ่มผู้ถือครองเท่านั้น Crypto ได้ครอบคลุมกลุ่มผู้ถือสินทรัพย์ในระดับที่มีนัยสำคัญแล้ว แต่ยังห่างไกลจากการเป็นโครงสร้างพื้นฐานทางการเงินที่ถูกใช้งานความถี่สูงอย่างชัดเจน
การหลอมรวมของเทคโนโลยี ในปี 2025 Stripe และ Shopify ประกาศให้ merchants หลายล้านรายใน 34 ประเทศรับชำระด้วย USDC: ผู้บริโภคจ่ายด้วย USDC บนเชน ขณะที่ merchants ได้รับเงินสกุลท้องถิ่นโดยตรง เงินเข้าบัญชีธนาคารเหมือนรายได้จากการ์ดปกติ merchants ไม่จำเป็นต้องจัดการกระเป๋าเงิน ค่า Gas หรือการแลก stablecoin Polymarket เป็นอีกเส้นทางหนึ่งที่ Crypto ก้าวสูโลกแห่งความเป็นจริง มันรักษาความโปร่งใสของบล็อกเชน ใช้การชำระด้วย stablecoin การเปิดเผยสถานะการถือครอง และการดูแลโดยสัญญาอัจฉริยะ สร้างตลาดความน่าจะเป็นแบบเรียลไทม์ที่เดิมไม่มีอยู่ระหว่างสื่อดั้งเดิมกับแพลตฟอร์มพนัน ความก้าวหน้าของมันอยู่ที่การทำให้ผู้สังเกตการณ์การเมือง เทรดเดอร์ นักข่าว และสาธารณชนทั่วไปเริ่มมองราคาบนเชนเป็นแหล่งข้อมูล ว่าผู้ใช้ภายนอกวงการจะซื้อสินทรัพย์คริปโตหรือไม่กลับเป็นเรื่องรอง
ในอดีตเมื่อพูดถึง Crypto ผู้คนมักนึกถึง Cypherpunk ตลาดเก็งกำไร ตลาดชายขอบ และสนามทดลองทางการเงิน เมื่อ RWA ก้าวหน้าไป Crypto กำลังกลายเป็นส่วนหนึ่งของชีวิตจริง และได้รับสารอาหารสำหรับการเติบโตจากชีวิตจริงด้วย
ผลการดำเนินงานของโทเคนแบบ回购
เมื่อเงินทุนใหม่ของตลาดถูกดึงดูดมากขึ้นเรื่อยๆ โดยสินทรัพย์ «กึ่ง TradFi» เช่น RWA หุ้นโทเคน stablecoin การที่โทเคนคริปโตเนทีฟแท้ๆ จะพิสูจน์ความสามารถในการรักษาเงินทุนของตัวเอง กำลังกลายเป็นบททดสอบสำคัญของทุกโปรเจกต์ Crypto ในรอบนี้ โทเคนแบบ回购 กล่าวคือโปรเจกต์ที่นำรายได้ส่วนหนึ่งของโปรโตคอลไปใช้ซื้อคืนและเผาทำลายหรือแจกจ่ายโทเคนของตัวเองในตลาดรอง ตัวอย่างเช่น HYPE ของ Hyperliquid, PUMP ของ Pump.fun เป็นไม้บรรทัดที่ตลาดใช้ทดสอบว่า «โปรโตคอลสามารถสร้างกระแสเงินสดจริงและตอบแทนมูลค่าโทเคนได้หรือไม่» ซึ่งสอดคล้องกับตรรกะ «กระแสเงินสดและผลตอบแทนที่ตรวจสอบได้» ที่สินทรัพย์ RWA เน้นย้ำ
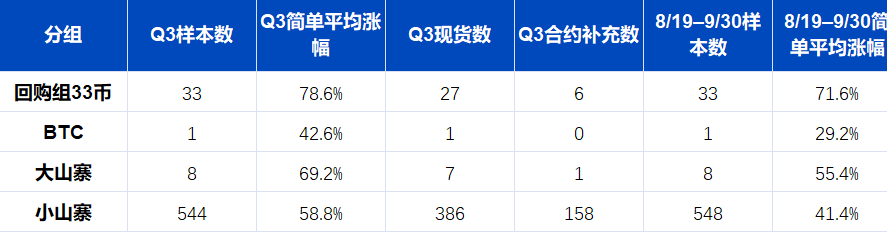
ประสิทธิภาพราคาของโทเค็นประเภทซื้อคืนบน Binance ในไตรมาสที่สาม (รวบรวมโดย ArkStream)
ArkStream ได้รวบรวมสถิติประสิทธิภาพของโปรเจกต์บน Binance โดยใช้เกณฑ์การวัดจากตลาด现货เป็นหลักและ合约เป็นส่วนเสริม ในภาพรวมไตรมาสที่สาม กลุ่มซื้อคืน 33 โทเค็นเพิ่มขึ้นเฉลี่ย 78.6% บิตคอยน์เพิ่มขึ้น 42.6% อัลท์คอยน์ขนาดใหญ่ 8 ตัวเพิ่มขึ้นเฉลี่ย 69.2% อัลท์คอยน์ขนาดเล็ก 544 ตัวเพิ่มขึ้นเฉลี่ย 58.8% ตั้งแต่บิตคอยน์เริ่มแข็งแกร่งอย่างแท้จริงเมื่อวันที่ 19 สิงหาคมจนถึงสิ้นไตรมาส กลุ่มซื้อคืนเพิ่มขึ้นเฉลี่ย 71.6% บิตคอยน์เพิ่มขึ้น 29.2% อัลท์คอยน์ขนาดใหญ่เพิ่มขึ้น 55.4% อัลท์คอยน์ขนาดเล็กเพิ่มขึ้น 41.4% ไม่ว่าจะมองทั้งไตรมาสหรือหลังวันที่ 19 สิงหาคม ประสิทธิภาพของโทเค็นในกลุ่มซื้อคืนล้วนดีกว่าอัลท์คอยน์อื่นๆ ในชุดข้อมูลนี้ยังมีปรากฏการณ์หนึ่ง: อัลท์คอยน์ขนาดใหญ่มีความยืดหยุ่นมากกว่าบิตคอยน์ ขณะที่ประสิทธิภาพโดยรวมของอัลท์คอยน์ขนาดเล็กนั้นด้อยกว่าอัลท์คอยน์ขนาดใหญ่ แม้ว่าการเพิ่มขึ้นเฉลี่ยของอัลท์คอยน์ขนาดเล็กจะสูงกว่าบิตคอยน์ แต่นั่นเป็นการฟื้นตัวจากฐานที่เคยลดลงลึกกว่ามาก อัตราแลกเปลี่ยนของอัลท์คอยน์ขนาดเล็กเมื่อเทียบกับบิตคอยน์ยังคงอยู่ในระดับต่ำสุดในรอบหลายปี ซึ่งตอกย้ำมุมมองของเรา: อัลท์คอยน์ส่วนใหญ่หากไม่มีการซื้อคืนมาสนับสนุนการcaptureมูลค่าของโทเค็น ก็ไม่สามารถดึงดูดความสนใจของตลาดได้เหมือน meme และจะค่อยๆ ร่วงโรยไปในตลาดต่อจากนี้
สำหรับโปรเจกต์ Crypto นี่คือบททดสอบที่แท้จริงที่ตลาดกระทิง RWA รอบนี้ได้เสนอขึ้นมา RWA หุ้นโทเค็นไนซ์ และสินทรัพย์อื่นๆ อาศัยข้อได้เปรียบด้านกระแสเงินสดพื้นฐานที่ชัดเจนและได้รับการยอมรับจากหน่วยงานกำกับดูแลในการดึงดูดเงินทุนใหม่ๆ อย่างต่อเนื่อง หากโปรเจกต์ Crypto แบบดั้งเดิมไม่สามารถพิสูจน์ได้ว่าตนมีรายได้จากโปรโตคอลที่ยั่งยืน ตรวจสอบได้ และมีกลไกการcaptureมูลค่า ไม่ว่าจะเป็นในรูปแบบการซื้อคืน เงินปันผล หรือรูปแบบอื่น ก็มีความเป็นไปได้สูงที่จะถูกทำให้เป็นชายขอบในการจัดสรรเงินทุนรอบถัดไป ส่วนโปรโตคอลชั้นนำส่วนน้อยที่สามารถสร้างกระแสเงินสดได้จริงและยินดีถ่ายโอนมูลค่าให้ผู้ถือโทเค็นผ่านกลไกอย่างการซื้อคืน เช่น Hyperliquid ก็มีแนวโน้มที่จะโดดเด่นในการปรับโครงสร้างระบบการประเมินมูลค่าแบบ "กึ่ง RWA" กลายเป็นสะพานเชื่อมระหว่างเรื่องเล่า Crypto แบบดั้งเดิมกับตรรกะการประเมินมูลค่าของการเงินแบบดั้งเดิม ArkStream เห็นว่า ในอีกไม่กี่ไตรมาสข้างหน้า "ความยั่งยืนของรายได้โปรโตคอลและการซื้อคืน" จะเข้ามาแทนที่ TVL หรือปริมาณการซื้อขายเพียงอย่างเดียว กลายเป็นตัวชี้วัดที่สำคัญกว่าสำหรับการวัดคุณภาพพื้นฐานของโปรเจกต์ Crypto
ความต้องการเก็งกำไรจะไม่หายไป meme และโปรเจกต์ประเภทเรื่องเล่ายังคงมีพื้นที่ในตลาดของตน เพียงแต่สำหรับโปรเจกต์ส่วนใหญ่ ยุคทองของการออกโทเค็นเพื่อระดมทุนได้ผ่านไปแล้ว ต่อไปโปรเจกต์ Crypto จะต้องเผชิญกับการแข่งขันรอบด้าน ในระหว่างการเขียนบทความนี้ พอดีกับที่ Blast และ Abstract ประกาศปิดตัวลง ในช่วงเวลาเดียวกัน CEX ก็ทยอยถอดสินทรัพย์ Crypto ออกอย่างต่อเนื่อง โดย Binance ถอดสินทรัพย์现货 15 รายการและสินทรัพย์合约 13 รายการสะสมในไตรมาสที่สาม การล้างบางนี้จะไม่สิ้นสุดอย่างรวดเร็ว มันเป็นความเจ็บปวดที่หลีกเลี่ยงไม่ได้บนเส้นทางแห่งการหลอมรวม RWA ของ Crypto หลังจากเส้นทางแห่งการหลอมรวมเริ่มต้นขึ้น Crypto จะได้เกิดใหม่
สรุป
ในระดับมหภาค ความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านทวีความรุนแรงขึ้นซ้ำแล้วซ้ำเล่า ราคาน้ำมันเบรนต์พุ่งจาก 73.74 ดอลลาร์เป็นกว่า 108 ดอลลาร์ ราคาน้ำมันเบนซินเพิ่มขึ้น 27.4% เมื่อเทียบปีต่อปี และคาดการณ์เงินเฟ้อระยะหนึ่งปีของผู้บริโภคปรับขึ้นเป็น 4.6% ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยเป็นครั้งแรกนับตั้งแต่ปี 2023 ตลาดมองว่ามีโอกาสประมาณ 94% ที่จะขึ้นอีกครั้งก่อนสิ้นปี อัตราผลตอบแทนพันธบัตรอายุ 10 ปีปรับขึ้นเป็น 5.25% เมื่อวันที่ 28 กันยายน ซึ่งสูงสุดนับตั้งแต่เดือนมิถุนายน 2007 บิตคอยน์เคลื่อนไหวขึ้นลงสอดคล้องกับดัชนีแนสแด็ก แต่ตัดขาดจากทิศทางราคาทองคำ
ในระดับคริปโต หลังเหตุการณ์ 8·19 ตลาดฟื้นตัวชัดเจน บิตคอยน์ปรับขึ้น 42% ในไตรมาสสาม แต่ดัชนีฤดูกาลอัลต์คอยน์และส่วนแบ่งตลาดของบิตคอยน์บ่งชี้ว่าเงินทุนยังคงกระจุกตัวอยู่ในบิตคอยน์ สัญญาฟิวเจอร์ส perpetual ของสินทรัพย์คริปโตแตะจุดต่ำสุดในเดือนกรกฎาคมและฟื้นตัวในเดือนกันยายน ปริมาณซื้อขายในไตรมาสสามยังต่ำกว่าไตรมาสหนึ่ง หลัง Robinhood Chain และ Arc เปิดตัว ขนาดการซื้อขายเติบโตอย่างรวดเร็ว แต่การซื้อขายยังคงเป็น meme เป็นหลัก โทเคนหุ้นและการชำระบัญชีสถาบันยังอยู่ในช่วงเริ่มต้น
ในระดับอุตสาหกรรม ตลาดกระทิง RWA รอบนี้สะท้อนหลักๆ ผ่านการเติบโตของปริมาณซื้อขายสัญญาฟิวเจอร์ส perpetual ประเภท RWA เช่น หุ้น บน Binance และ Hyperliquid ซึ่งเป็นปริมาณซื้อขายที่เพิ่มขึ้นหลักของอุตสาหกรรมคริปโตในปี 2026 ขนาด RWA บนเชนเติบโต 85.2% ภายในปีนี้ (Binance Research) ตลาดกระทิงของ meme ไม่หวนกลับมาอีกแล้ว เงินทุนใหม่เข้าสู่บิตคอยน์主要通过 ETF ในบรรดาโปรเจกต์คริปโตเนทีฟ โทเคนที่มีรายได้จากโปรโตคอลและการ回购อย่างต่อเนื่องมีผลตอบแทนเหนือกว่าอัลต์คอยน์อื่นอย่างชัดเจน
การประเมินพื้นฐานของเราคือ ก่อนที่ช่องแคบฮอร์มุซจะกลับมาเดินเรือได้ตามปกติ และราคาน้ำมันกับอัตราผลตอบแทนพันธบัตรจะลดลงอย่างชัดเจน บิตคอยน์มีแนวโน้มสูงที่จะยังคงแกว่งตัวตามความอยากเสี่ยงของตลาดหุ้นสหรัฐฯ การแบ่งขั้วระหว่างโปรเจกต์คริปโตอาจขยายตัวต่อเนื่อง และความยั่งยืนของรายได้จากโปรโตคอลและการ回购จะกลายเป็นเกณฑ์คัดกรองที่สำคัญยิ่งขึ้น
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







