



จาก Stablecoins ไปจนถึง DeFi รายได้จาก onchain พัฒนามาจากที่ใด?
ชื่อเรื่องต้นฉบับ: สถานะของผลตอบแทนออนเชน: จาก Stablecoin สู่ DeFi และอื่นๆ
ผู้เขียนต้นฉบับ: Christopher Rosa
ผู้แปลต้นฉบับ: Peggy, BlockBeats
หมายเหตุบรรณาธิการ: รายงานฉบับนี้แบ่งแหล่งที่มาของผลตอบแทนออนเชนหลัก 5 แหล่งอย่างเป็นระบบ ได้แก่ การส่งผ่านอัตราดอกเบี้ยจากเงินสดที่แปลงเป็นโทเค็น, รางวัลจากการ Staking และ Re-Staking, สเปรดสินเชื่อ, ค่าธรรมเนียม AMM และการออกแบบโครงสร้าง ปัจจุบัน เครื่องมือสร้างผลตอบแทนออนเชนที่หลากหลายกำลังเฟื่องฟูในตลาด ตั้งแต่ Wrapper ของ Stablecoin ไปจนถึง Re-Staking/LRT และ Vault ที่มีโครงสร้าง การอภิปรายมักมุ่งเน้นไปที่ตัวเลขผลตอบแทนรายปี รายงานฉบับนี้ให้มุมมองที่ลึกซึ้งยิ่งขึ้นเกี่ยวกับความเสี่ยงที่เกี่ยวข้องกับผลตอบแทนสูง ในความเป็นจริง APY ไม่ได้เท่ากับผลตอบแทนที่แท้จริง คำถามสำคัญคืออะไรที่เหลืออยู่หลังจากหักความเสี่ยงและความซับซ้อนแล้ว
ในตลาดปัจจุบัน มีโครงการจำนวนมากขึ้นเรื่อยๆ ที่ให้ผลตอบแทนที่น่าสนใจ เมื่อจำนวนเครื่องมือสร้างผลตอบแทนเพิ่มขึ้น ช่องว่างระหว่างศักยภาพและความยั่งยืนก็กว้างขึ้น การเข้าใจสมดุลระหว่างผลตอบแทน ความเสี่ยง และความซับซ้อนในการดำเนินงานเป็นกุญแจสำคัญในการระบุมูลค่าระยะยาว นักลงทุนควรถามตัวเองเสมอว่า: ฉันกำลังรับความเสี่ยงมากแค่ไหน? และผลตอบแทนสุทธิหลังหักต้นทุนการดำเนินงานคือเท่าใด?
ข้อความฉบับเต็มมีดังนี้:
หนึ่งในนวัตกรรมที่น่าสนใจที่สุดของ DeFi คือผลตอบแทนแบบออนเชน ซึ่งเป็นรายได้ที่สร้างขึ้นผ่านกิจกรรมทางการเงินบนบล็อกเชนโดยไม่ต้องพึ่งพาตัวกลางแบบดั้งเดิม ในช่วงแรก ผลตอบแทนของ DeFi ส่วนใหญ่มาจากกลไกง่ายๆ เช่น การให้กู้ยืมและการจัดหาสภาพคล่อง ปัจจุบัน ระบบนิเวศได้พัฒนาไปสู่ภูมิทัศน์ที่หลากหลายและซับซ้อน ครอบคลุมประเภทความเสี่ยง แบบจำลองทางเศรษฐกิจ และประเภทสินทรัพย์ที่หลากหลาย
บทความนี้เสนอกรอบการทำงานสำหรับการทำความเข้าใจและเปรียบเทียบวิธีการสร้างผลตอบแทนต่างๆ ภายในระบบนิเวศ DeFi เราจัดประเภทและวิเคราะห์วิธีการเหล่านี้โดยพิจารณาจากความผันผวนของผลตอบแทน ประเภทสินทรัพย์อ้างอิง กลไกการสร้างผลตอบแทน และความเสี่ยงที่เกี่ยวข้อง
ประการแรก เราจะมุ่งเน้นไปที่ stablecoin ที่ไม่สร้างผลตอบแทน
สินทรัพย์เหล่านี้ถูกผูกไว้กับดอลลาร์สหรัฐฯ และไม่จ่ายดอกเบี้ย พวกมันถูกออกแบบมาเพื่อความเสถียรและการชำระราคาที่รวดเร็ว ไม่ใช่เพื่อสร้างรายได้ให้กับผู้ถือ เมื่อถือครองบนแพลตฟอร์มที่ดูแลตนเองหรือไม่มีผลตอบแทน สินทรัพย์เหล่านี้จะไม่สร้างรายได้ใดๆ แม้ว่าบางแพลตฟอร์มจะโฆษณาผลตอบแทนสำหรับยอดคงเหลือที่ดูแล แต่สิ่งเหล่านี้ไม่ได้รวมอยู่ในบทความนี้ เรามุ่งเน้นไปที่ว่าผู้ออกสินทรัพย์จ่ายรายได้เป็นเงินสดให้กับผู้ถือโดยตรงหรือผ่านพันธมิตรแพลตฟอร์ม เริ่มต้นด้วยรายได้เป็นศูนย์ เราจะค่อยๆ สำรวจเครื่องมือและกลยุทธ์ต่างๆ ที่สามารถสร้างรายได้ได้ โดยมีความซับซ้อนและความเสี่ยงที่เพิ่มมากขึ้น
ต่อไป เราจะพูดถึง stablecoin ที่สร้างผลตอบแทนขึ้นอยู่กับแพลตฟอร์ม โทเค็นเหล่านี้ไม่จ่ายดอกเบี้ย แต่แพลตฟอร์มจะส่งต่อรายได้ไปยังบัญชีที่ผู้ใช้ดูแลเฉพาะเมื่อมีการตกลงแบ่งรายได้ระหว่างแพลตฟอร์มและผู้ออกโทเค็น รายได้จะมีผลเฉพาะกับสินทรัพย์ที่ถืออยู่บนแพลตฟอร์มเท่านั้น หากสินทรัพย์นั้นถูกดูแลด้วยตนเองหรือแพลตฟอร์มไม่ได้เข้าร่วมข้อตกลงดังกล่าว ผลตอบแทนจะยังคงเป็นศูนย์ เราจัดหมวดหมู่สินทรัพย์เหล่านี้แยกกันเพื่อหลีกเลี่ยงความสับสนระหว่างกลไกการแบ่งรายได้ระหว่างผู้ออกโทเค็นและแพลตฟอร์มกับโปรโมชั่นของแพลตฟอร์มหรือโปรแกรมสะสมคะแนน ในทางตรงกันข้าม ยังมี stablecoin แบบกระจายศูนย์ที่ไม่มีผลตอบแทนอีกประเภทหนึ่ง ซึ่งผู้ถือต้องเข้าร่วมในโปรโตคอลการสเตคกิ้ง เช่น sDAI เพื่อรับผลตอบแทน จากนั้นบทความนี้จะกล่าวถึงกลยุทธ์ที่อิงกับหนี้ ซึ่งเป็นกลยุทธ์แรกที่ผลตอบแทนได้รับการออกแบบให้กระจายไปยังผู้ถือ stablecoin ที่มีหลักประกันบางส่วนจะกระจายรายได้คงที่บางส่วนให้กับผู้ถือโทเค็น แทนที่จะสะสมทั้งหมดไว้ในเงินสำรองของผู้ออกโทเค็น สินทรัพย์ที่รวมศูนย์และมีหลักประกันเป็นเงินตราต่างประเทศ (fiat-collateral) จะถือครองหลักทรัพย์รัฐบาลระยะสั้นและส่งผ่านผลตอบแทนของกองทุนโดยอัตโนมัติ ต่อไป บทความนี้จะวิเคราะห์กลไกผลตอบแทนในระดับโปรโตคอล ซึ่งเป็นผลตอบแทนที่สร้างขึ้นผ่านการดำเนินงานแบบ on-chain แทนที่จะเป็นเงินสำรองของผู้ออกหลักทรัพย์ หมวดหมู่นี้ประกอบด้วยกลไกการ staking แบบดั้งเดิม การ staking ซ้ำ และการ staking ที่มีสภาพคล่อง สำหรับสินทรัพย์ Proof-of-Stake (PoS) รวมถึงตลาดสินเชื่อ ในตลาดเหล่านี้ อัตราดอกเบี้ยจะผันผวนตามการใช้เงินทุนและความต้องการสินเชื่อ ซึ่งมักจะสูงกว่าอัตราปลอดความเสี่ยง หลังจากระดับโปรโตคอล เราจะสำรวจกลยุทธ์ผลตอบแทนที่มีโครงสร้างและการบริหารจัดการอย่างแข็งขัน กลยุทธ์เหล่านี้ดำเนินการหรือออกแบบอย่างแข็งขันโดยทีมหรือโปรโตคอลต่างๆ รวมถึงโครงการต่างๆ เช่น Pendle V2, Boros และ Euler V2 และบรรลุผลตอบแทนผ่านการรวมกระแสเงินสด การกำหนดวันครบกำหนด หรือการใช้เลเวอเรจ สุดท้าย บทความนี้จะสำรวจผลตอบแทนที่ขับเคลื่อนโดยกิจกรรมทางการตลาดเอง ซึ่งรวมถึงค่าธรรมเนียมที่ได้รับจากผู้ดูแลสภาพคล่องอัตโนมัติ (AMM) ที่ให้สภาพคล่อง โปรแกรมจูงใจ และการทำฟาร์มผลตอบแทน สุดท้าย บทความนี้จะแนะนำกรอบความเสี่ยงของ stablecoin และขยายมุมมองเพื่อพิจารณาระบบนิเวศทั้งหมดจากมุมมองของผลตอบแทนและความเสี่ยง และผลตอบแทนและความซับซ้อน เราจัดอันดับประเภทสินทรัพย์ตั้งแต่เสถียรภาพแบบเงินสดไปจนถึงโครงสร้างผลตอบแทนที่ออกแบบขึ้นเพื่อช่วยให้ผู้อ่านชั่งน้ำหนักความเสี่ยงและต้นทุนการดำเนินงานที่เกี่ยวข้องกับผลตอบแทนที่เพิ่มขึ้นแต่ละเปอร์เซ็นต์Stablecoins ที่ไม่มีผลตอบแทน: การออกแบบรวมศูนย์
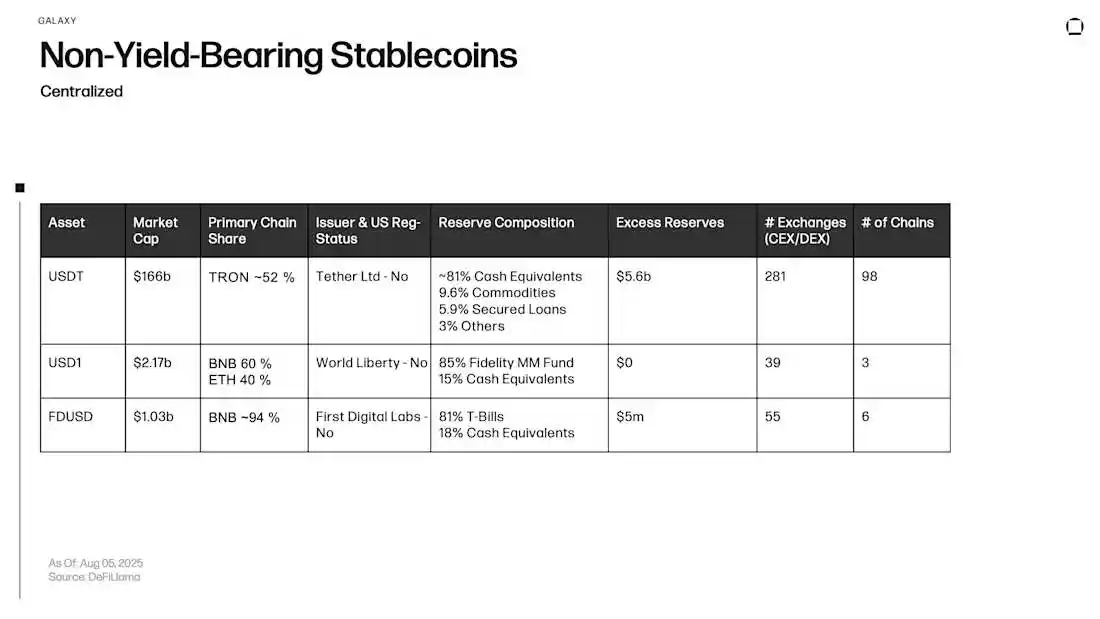
Stablecoins เป็นสื่อกลางหลักในการสร้างสภาพคล่องระหว่างการแลกเปลี่ยน กระเป๋าเงิน และโปรโตคอล โดยทั่วไปแล้ว stablecoins ที่ไม่มีผลตอบแทนจะถูกผูกไว้กับดอลลาร์สหรัฐ และฟังก์ชันการชำระเงินของ stablecoin เหล่านี้ได้รับการสนับสนุนจากสินทรัพย์สำรองที่มีสภาพคล่องสูง เช่น ตั๋วเงินคลังระยะสั้น สัญญาซื้อคืนข้ามคืน เงินสดที่ถืออยู่ในผู้ดูแลสินทรัพย์ที่อยู่ภายใต้การกำกับดูแล หรือกองทุนตลาดเงินของรัฐบาล
สำหรับบทความนี้ เราจัดประเภท USDT, FDUSD และ USD1 เป็น stablecoin ที่ให้ผลตอบแทนต่ำ เนื่องจากไม่มีผู้ออกเหรียญเหล่านี้จ่ายดอกเบี้ยในประเทศให้กับผู้ถือ แม้ว่าบางแพลตฟอร์มจะโฆษณาผลตอบแทนจากสินทรัพย์เหล่านี้ แต่ผลตอบแทนเหล่านี้มาจากการให้กู้ยืมหรือกิจกรรมส่งเสริมการขายของแพลตฟอร์มเอง ไม่ใช่จากการชำระเงินโดยตรงจากผู้ออกเหรียญ ดังนั้นจึงอยู่นอกเหนือขอบเขตของบทความนี้
ในฐานะ stablecoin ที่ใหญ่ที่สุดตามมูลค่าตลาด USDT ทำหน้าที่เป็นตัวตรึงในสมุดคำสั่งซื้อขายแลกเปลี่ยนและเส้นทางบนเครือข่าย Tether ซึ่งเป็นผู้ออกเหรียญ เปิดเผยเงินสำรองที่กระจุกตัวอยู่ในเงินสดเทียบเท่าและสินทรัพย์ระยะสั้นอื่นๆ โดยมี "เงินสำรองส่วนเกิน" ทำหน้าที่เป็นบัฟเฟอร์เงินทุนเพื่อสนับสนุนเสถียรภาพของการตรึงและกลไกการไถ่ถอน USDT ไม่ได้แจกจ่ายรายได้จากเงินสำรองให้กับผู้ถือ ผลตอบแทนที่ตลาดแลกเปลี่ยนโฆษณานั้นมาจากโปรแกรมจูงใจของแพลตฟอร์มเอง ไม่ใช่จากผลกำไรที่ผู้ออกหลักทรัพย์ส่งผ่าน
FDUSD ซึ่งออกโดย First Digital ได้รับการสนับสนุนโดยเงินตราสกุล Fiat โดยมีเงินสำรองประกอบด้วยพันธบัตรรัฐบาลและเงินสด ซึ่งส่วนใหญ่กระจายไปยังแพลตฟอร์มรวมศูนย์ขนาดใหญ่ โทเค็นนี้ไม่มีการจ่ายดอกเบี้ยในประเทศ และอัตราดอกเบี้ยรายปี (APR) ที่แสดงบนแพลตฟอร์มอยู่ภายใต้แรงจูงใจของแพลตฟอร์มและไม่อยู่ภายใต้รายได้ของผู้ออกหลักทรัพย์ตามที่กำหนดไว้ในที่นี้ USD1 เป็น Stablecoin ที่ได้รับการสนับสนุนโดยเงินตราสกุล Fiat ที่ค่อนข้างใหม่ โดยมีเงินสำรองประกอบด้วยเงินสดเทียบเท่าและกองทุนตลาดเงินของรัฐบาลบางส่วน การเติบโตในปัจจุบันของ USD1 ส่วนใหญ่ขับเคลื่อนโดยการแจกจ่ายในตลาดหลักทรัพย์และโปรแกรมจูงใจด้วยคะแนนที่ผู้ออกหลักทรัพย์หรือแพลตฟอร์มนำเสนอ เนื่องจาก USD1 ไม่ได้จ่ายดอกเบี้ยในประเทศให้กับผู้ถือ เราจึงจัดเป็น Stablecoin ที่ไม่มีผลตอบแทน แรงจูงใจในการส่งเสริมการขายไม่ได้เปลี่ยนแปลงการจำแนกประเภทนี้ รายได้จะถูกเก็บไว้โดยผู้ออกหลักทรัพย์ ทำให้โทเค็นเหล่านี้เรียบง่าย การไถ่ถอนได้รับการออกแบบให้ชำระราคาที่มูลค่าตามราคาตลาด (1 โทเค็น ≈ 1 ดอลลาร์) ทำให้สามารถใช้สินทรัพย์ได้ทันทีบนหลายแพลตฟอร์ม และช่วยให้ผู้ออกสามารถควบคุมต้นทุนการโอนได้ พร้อมกับรักษาสภาพคล่องไว้อย่างมั่นคง อย่างไรก็ตาม ต้นทุนค่าเสียโอกาสสำหรับผู้ถือครองนั้นไม่น้อย ยกตัวอย่างเช่น การถือครองพันธบัตรรัฐบาลของ Tether ซึ่งพิจารณาจากอัตราผลตอบแทนเฉลี่ยของพันธบัตรรัฐบาลระยะสั้น ได้สร้างผลตอบแทนประมาณ 1.26 หมื่นล้านดอลลาร์ในช่วงสามปีที่ผ่านมา ผลลัพธ์ที่ได้คือชั้นการชำระเงินที่มีเสถียรภาพและมีสภาพคล่องสูง ซึ่งออกแบบมาเพื่อให้ครอบคลุมและเรียบง่ายในการจ่ายเงินให้แก่ผู้ถือ
เหรียญ Stablecoin ที่ให้ผลตอบแทนตามแพลตฟอร์ม
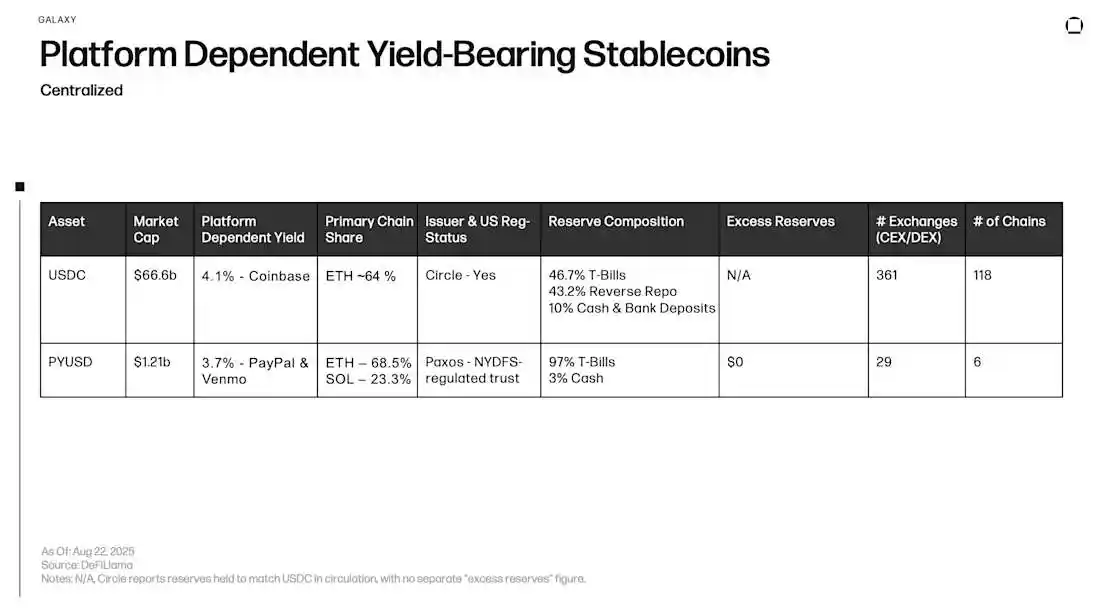
USDC และ PYUSD เป็นเหรียญ Stablecoin ที่ได้รับการสนับสนุนโดยเงินตราทั่วไป (fiat) และผูกกับดอลลาร์สหรัฐ (USD) โดยเงินสำรองประกอบด้วยสินทรัพย์สภาพคล่องคุณภาพสูง เงินสำรองของ USDC บางส่วนถูกเก็บไว้ที่ธนาคารกลาง ส่วนที่เหลือลงทุนในตั๋วเงินคลังระยะสั้นและสัญญาซื้อคืนพันธบัตรผ่านกองทุนตลาดเงินของรัฐบาล PYUSD ซึ่งออกโดยบริษัท Paxos Trust และอยู่ภายใต้การกำกับดูแลของกรมบริการทางการเงินของรัฐนิวยอร์ก มีเงินสำรองประกอบด้วยตั๋วเงินคลังระยะสั้นและเงินสด
ผลตอบแทนมาจากไหน? โทเค็นทั้งสองไม่ได้จ่ายดอกเบี้ยแบบเนทีฟ ผู้ใช้จะไม่ได้รับผลตอบแทนเมื่อถือครองด้วยตนเองหรือแพลตฟอร์มที่ไม่ได้เข้าร่วมโปรแกรมรางวัล Circle ซึ่งเป็นผู้ออก USDC มีความร่วมมือทางธุรกิจกับ Coinbase โดยจัดสรรรายได้สำรองบางส่วนให้กับ Coinbase ซึ่งจะจ่ายผลตอบแทน USDC ให้กับผู้ใช้ต่อไป สำหรับ PYUSD นั้น PayPal และ Venmo อาจจ่ายผลตอบแทนยอดคงเหลือของผู้ใช้ภายในแอปผ่านความร่วมมือกับ Paxos โปรแกรมรางวัลเหล่านี้ค่อนข้างเป็นอิสระและมักจะมีการกำหนดเพดานหรือโครงสร้างแบบขั้นบันได ซึ่งใช้เฉพาะกับยอดคงเหลือที่ถือครองบนแพลตฟอร์มเฉพาะ พระราชบัญญัติ GENIUS ซึ่งลงนามโดยประธานาธิบดีทรัมป์ในเดือนกรกฎาคม 2568 อาจจำกัดการส่งผ่านผลประโยชน์ทางอ้อมนี้ ขึ้นอยู่กับว่าหน่วยงานกำกับดูแลกำหนดรายละเอียดการนำไปใช้อย่างไร กฎระเบียบที่เข้มงวดขึ้นอาจทำให้แพลตฟอร์มเปลี่ยนจากรางวัลเงินสดเป็นคะแนนหรือเงินคืน เนื่องจากแต่ละแพลตฟอร์มมีอุปทานหมุนเวียนเพียงเล็กน้อย รายได้สำรองส่วนใหญ่จึงตกเป็นของผู้ออก นี่จึงเป็นเหตุผลว่าทำไมแพลตฟอร์มจึงสามารถโฆษณาผลตอบแทนที่น่าสนใจได้ ในขณะที่ผู้ออกยังคงรักษาผลกำไรไว้ได้มาก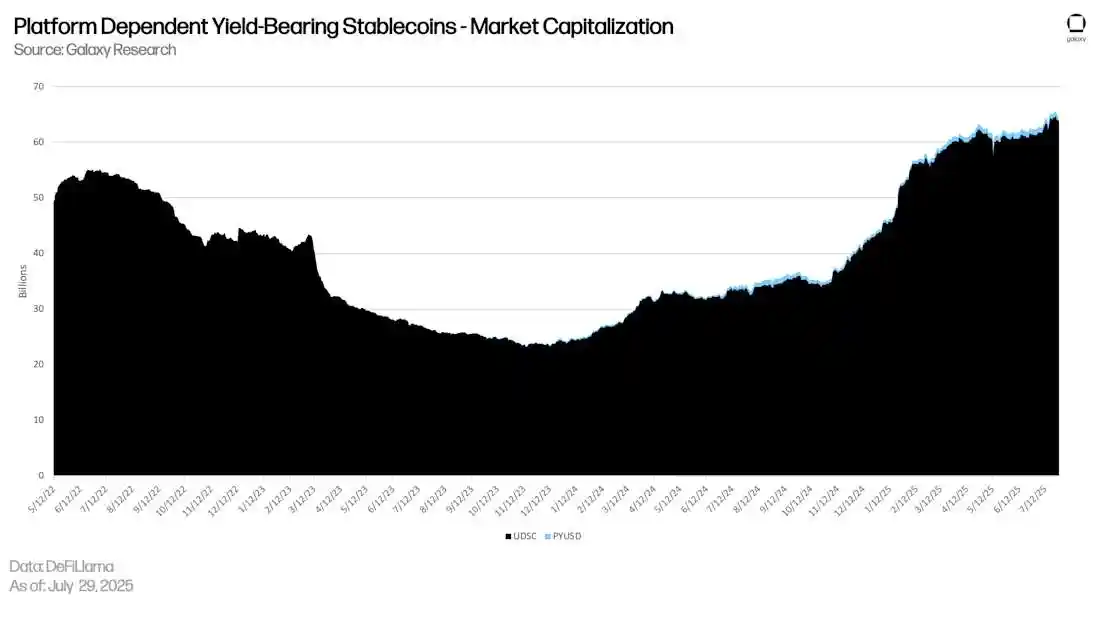
ประเด็นสำคัญ
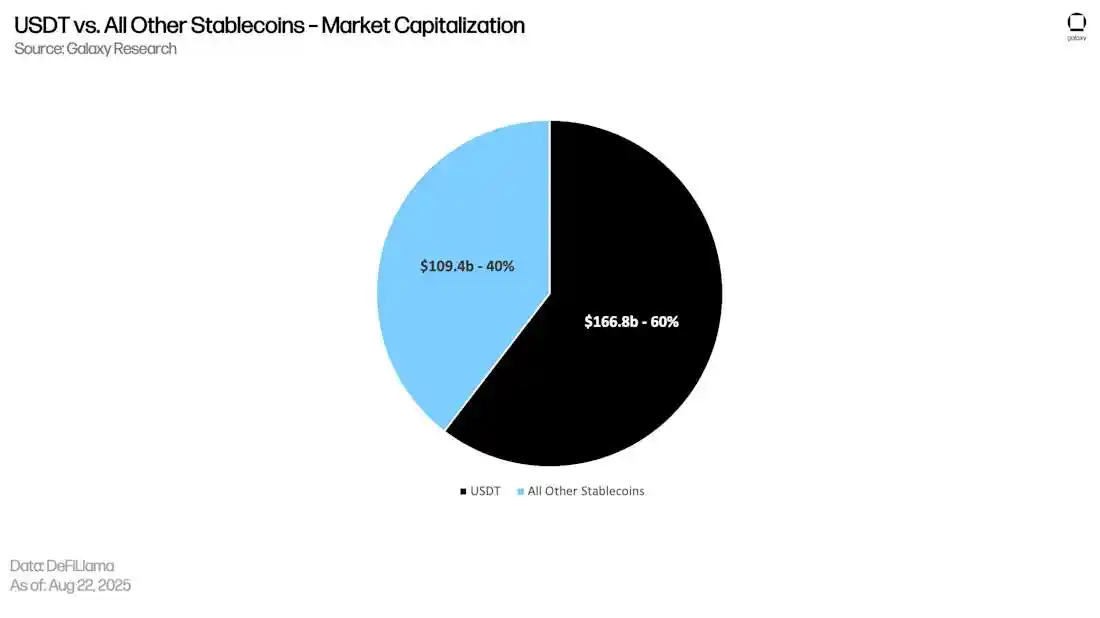
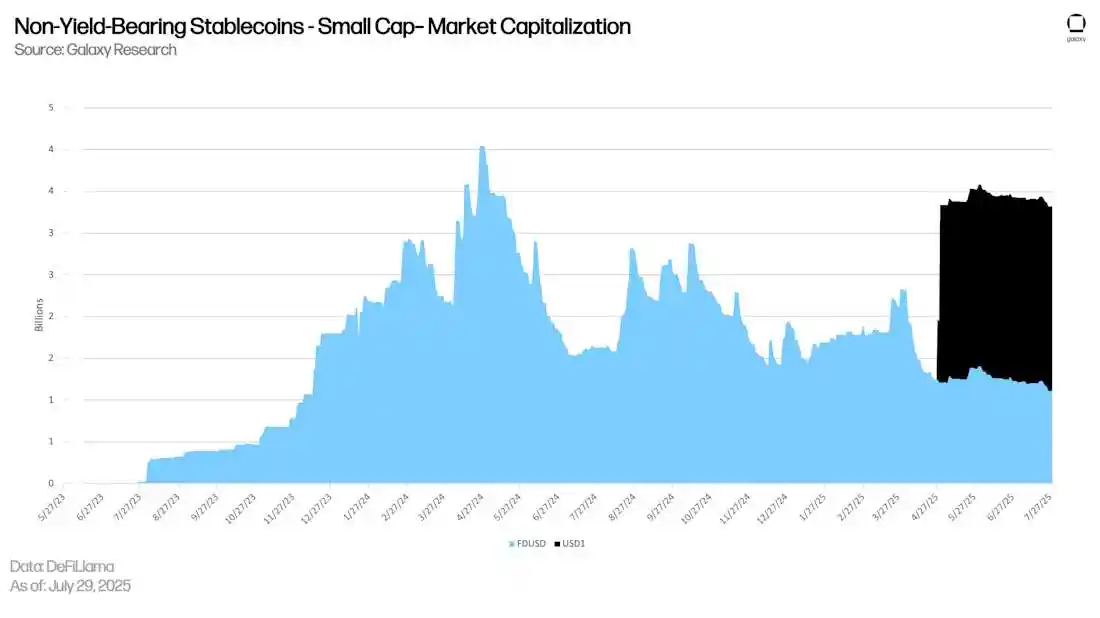
Stablecoin ขนาดเล็กแข่งขันกันเพื่อแย่งชิงส่วนแบ่งตลาด: USDT และ USDC ครองตลาด stablecoin ขณะที่โครงการขนาดเล็กที่เพิ่งเกิดใหม่ (เช่น FDUSD, USD1 และ PYUSD) แข่งขันกันเพื่อแย่งชิงส่วนแบ่งตลาดที่เหลือ USDT ไม่จ่ายผลตอบแทนไม่ว่าจะถือครองที่ไหน USDC มีส่วนแบ่งผลตอบแทนเพียงบางส่วนจากยอดคงเหลือในบัญชีที่ Coinbase ถือครอง ซึ่งคิดเป็นสัดส่วนเพียงเล็กน้อยของอุปทานทั้งหมด ส่งผลให้ผู้ถือ USDT และ USDC ส่วนใหญ่ไม่ได้รับผลตอบแทน ขณะที่ผู้ออกยังคงได้รับรายได้ดอกเบี้ยจากพันธบัตรรัฐบาลส่วนใหญ่ แม้ว่า PYUSD, USD1 และ FDUSD จะได้รับความสนใจในฐานะ stablecoin ใหม่ แต่อุปทานรวมของทั้งสองยังคงเป็นเพียงส่วนเล็กๆ ของตลาด stablecoin ที่ไม่มีผลตอบแทน ทำให้ตลาดถูกควบคุมโดยผู้เล่นหลักที่ครองตลาดมายาวนาน ดอกเบี้ยที่ถูกละเลย: โครงสร้างผลตอบแทนเป็นศูนย์ของ USDC และ USDT หมายความว่าผู้ถือรายย่อยกำลังพลาดโอกาสรับผลประโยชน์ที่สำคัญ ด้วยอัตราผลตอบแทนพันธบัตรรัฐบาลระยะสั้นที่สูงเกิน 4% ต้นทุนค่าเสียโอกาสของ stablecoin ที่ไม่ได้ใช้งานจึงสะสมสูงถึงหลายหมื่นล้านดอลลาร์ในเวลาเพียงไม่กี่ปี ซึ่งชี้ให้เห็นถึงขนาดของปัญหาเชิงโครงสร้างนี้ เงินทุนที่ถือครองใน stablecoin แบบ "เงินสดเท่านั้น" ถือเป็นการเปลี่ยนแปลงการถือครองแบบ on-chain สิ่งนี้จะปูทางไปสู่สินทรัพย์แบบกระจายศูนย์รุ่นต่อไป: stablecoin ที่ไม่มีผลตอบแทน เช่น USDS, DAI, USDf และ USDe ซึ่งถูกสร้างขึ้นและเผาทั้งหมดบน chain โทเคนเหล่านี้สืบทอดการใช้งานที่แพร่หลายของ USDT และ USDC โดยอาศัยหลักประกันที่โปร่งใสหรือกลไกการป้องกันความเสี่ยงแบบเรียลไทม์ แทนที่จะเป็นสินทรัพย์พันธบัตรรัฐบาลแบบรวมศูนย์ ก่อนที่จะสำรวจเวอร์ชันที่เพิ่มผลตอบแทน เช่น เวอร์ชันที่ทำผ่าน staking wrapper สิ่งสำคัญคือต้องเข้าใจว่าเลเยอร์พื้นฐานเหล่านี้รับประกันมูลค่า $1 โดยไม่ต้องจ่ายดอกเบี้ยได้อย่างไร
Stablecoin แบบไม่ให้ผลตอบแทน: การออกแบบกระจายอำนาจ
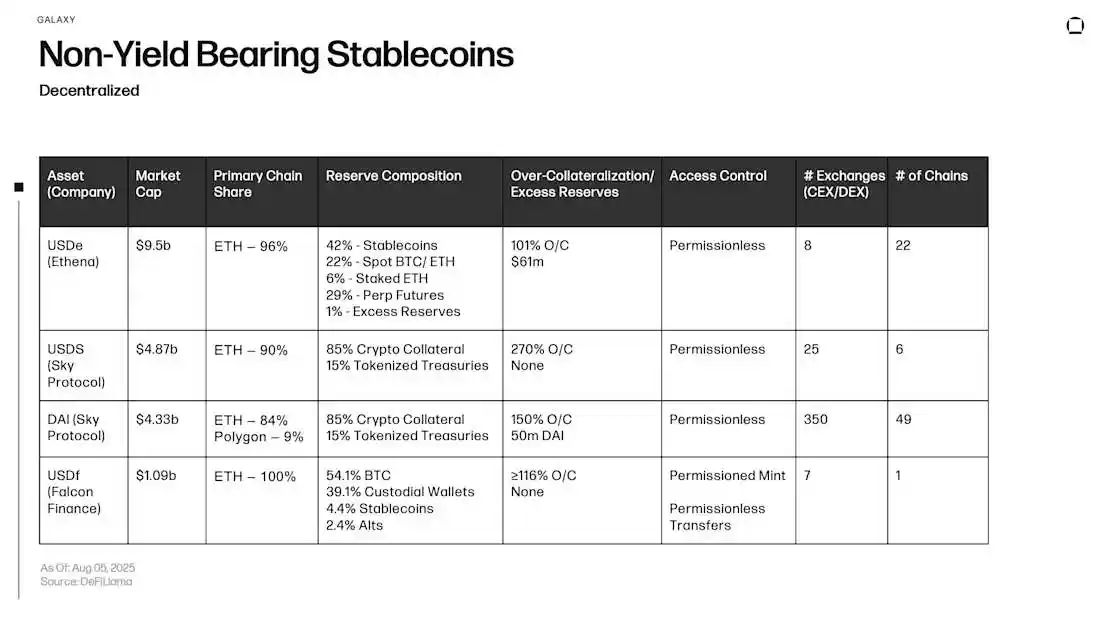
เช่นเดียวกับ Stablecoin แบบรวมศูนย์แบบไม่ให้ผลตอบแทน Stablecoin แบบกระจายศูนย์จะไม่จ่ายดอกเบี้ยให้กับผู้ถือ แต่มีการตรึงราคา (peg) ไว้แตกต่างกัน โทเค็นเหล่านี้ไม่ได้พึ่งพาสินทรัพย์แบบดั้งเดิม เช่น เงินสดหรือพันธบัตรรัฐบาล แต่จะตรึงราคาไว้ที่ 1 ดอลลาร์ผ่านกลไกบนเครือข่าย เช่น การมีหลักประกันเกิน (overcollateralization) การป้องกันความเสี่ยงแบบสังเคราะห์ (synthetic hedging) และกลไกส่วนเกินภายใน
USDe เป็น Stablecoin USD สังเคราะห์แบบ "delta-neutral" เมื่อใดก็ตามที่ระบบได้รับหลักประกันแบบ Spot หนึ่งดอลลาร์ (เช่น ETH, stETH หรือ BTC) ระบบจะเปิดสถานะ Short ของสัญญาแบบถาวรบนแพลตฟอร์มที่กำหนด เพื่อป้องกันความเสี่ยงจากกำไรแบบ Spot จากการขาดทุนจากสัญญา ระบบยังรักษาเงินสำรอง Stablecoin ไว้เล็กน้อย (ประมาณ 1% คิดเป็น USDC/USDT) สำหรับการไถ่ถอนและการเรียกหลักประกัน และถือ ETH ไว้เล็กน้อยเป็นหลักประกันสำหรับสถานะขายชอร์ตใน ETH-M (สัญญาซื้อขายล่วงหน้าที่ใช้สกุลเงิน ETH) กลไกการตรึงราคานี้อาศัยการป้องกันความเสี่ยงอย่างต่อเนื่องและบัฟเฟอร์สภาพคล่อง USDe แบบดิบไม่มีผลตอบแทนใดๆ หลังจากได้รับ sUSDe แล้วจึงจะได้รับค่าธรรมเนียมการระดมทุนสัญญาแบบถาวรและรางวัล Staking เมื่อใช้ Liquid Staking Tokens (LST) เป็นหลักประกัน USDS และ DAI เป็น Stablecoin ที่มีหลักประกันเกิน ซึ่งสร้างขึ้นจากคลังข้อมูลบนเครือข่าย ผู้กู้ยืมฝากสินทรัพย์ (เช่น ETH, stETH, WBTC หรือสินทรัพย์ RWA บนเครือข่ายที่ได้รับการอนุมัติ) และสามารถสร้าง USDS หรือ DAI ได้ภายในขีดจำกัดความเสี่ยงที่ประเมินไว้ อัตราส่วนหลักประกันโดยทั่วไปอยู่ที่ประมาณ 115%–175% ขึ้นอยู่กับประเภทของสินทรัพย์ หากคลังสินทรัพย์ค้ำประกันมีมูลค่าต่ำกว่าเกณฑ์การชำระบัญชี โปรโตคอลจะประมูลสินทรัพย์ค้ำประกันเพื่อชำระหนี้ ผู้กู้จะจ่ายค่าธรรมเนียมเสถียรภาพแบบลอยตัวและต้องเสียค่าปรับเมื่อชำระบัญชี รายได้เหล่านี้จะเข้าสู่คลังส่วนเกินหรือคลังของโปรโตคอลเพื่อความปลอดภัยของระบบหรือการซื้อคืนโทเคน แทนที่จะถูกแจกจ่ายให้กับผู้ถือทั่วไป การถือครอง USDS หรือ DAI เพียงอย่างเดียวจะไม่ได้รับผลตอบแทนใดๆ ผลตอบแทนจะได้รับจากการเข้าร่วมในโมดูลการออมเท่านั้น (เช่น DAI → sDAI, USDS → sUSDS) USDf เป็น stablecoin ที่สร้างขึ้นจากพอร์ตโฟลิโอสินทรัพย์ค้ำประกันบนเครือข่าย ซึ่งต้องมีอัตราส่วนของสินทรัพย์ค้ำประกันอย่างน้อย 116% สินทรัพย์ค้ำประกันที่ยอมรับได้ประกอบด้วย stablecoin, BTC, ETH และโทเคนหลักบางประเภท โปรโตคอลไม่ได้รักษากองทุนสำรองแยกต่างหาก สินทรัพย์ค้ำประกันเพิ่มเติมอีก 16% ทำหน้าที่เป็นบัฟเฟอร์สำหรับการไถ่ถอนและการรับประกันการชำระบัญชี การถือครอง USDf เพียงอย่างเดียวจะไม่ได้รับผลตอบแทน ผลตอบแทนได้รับจากการ Staking ในโมดูลการออมที่กำหนด โดยรวมแล้ว การออกแบบเหล่านี้แสดงให้เห็นว่าการกระจายอำนาจไม่ได้รับประกันผลตอบแทนจาก Stablecoin เพียงอย่างเดียว แต่มันเพียงแค่เปลี่ยนกลไกการยึดเหนี่ยวจากเงินสำรองแบบ Fiat ไปเป็นวิศวกรรมแบบ on-chain ไม่ว่าสินทรัพย์ค้ำประกันจะถูกฝากไว้ใน Vault ที่มีหลักประกันเกิน หรือถูกนำไปใช้ในโครงสร้างการป้องกันความเสี่ยงแบบ Delta-neutral ผลตอบแทนที่ได้จะตกอยู่กับโปรโตคอล ไม่ใช่ผู้ใช้ปลายทาง รายได้ที่ไม่ได้กระจายนี้ยังสร้างกลไกจูงใจที่คล้ายคลึงกับ Stablecoin แบบรวมศูนย์ นั่นคือ เมื่อ Stablecoin พื้นฐานได้รับการยอมรับในตลาดในแง่ของเสถียรภาพและสภาพคล่อง ตลาดจะพัฒนา "staking wrapper" เวอร์ชันใหม่อย่างรวดเร็วเพื่อส่งกระแสเงินสดพื้นฐานไปยังผู้ถือครองหัวข้อถัดไปจะสำรวจอนุพันธ์ที่สร้างผลตอบแทนเหล่านี้ ซึ่งเป็นก้าวแรกในการเปลี่ยน stablecoin ที่ไม่ได้ใช้ให้กลายเป็นสินทรัพย์ที่สร้างผลผลิตบนเครือข่าย การออกแบบที่หลากหลาย ผลลัพธ์ที่เหมือนกัน: แม้จะมีโครงสร้างที่หลากหลาย แต่ stablecoin แบบกระจายศูนย์และไม่ให้ผลตอบแทนทั้งสี่เหรียญต่างก็มีอัตราอ้างอิงที่ $1 แต่กลไกที่ใช้มีความแตกต่างกันอย่างมาก: USDS อาศัยการมีหลักประกันเกินในระดับสูง (ประมาณ 270%); DAI และ USDF ให้บัฟเฟอร์ปานกลาง (ประมาณ 150% และ ≥116% ตามลำดับ); และ USDe รักษาเสถียรภาพผ่านการป้องกันความเสี่ยงแบบเดลต้าเป็นกลางและสำรอง 1% แม้ว่าทั้งสองจะอยู่ในประเภทเดียวกัน แต่โปรไฟล์ความเสี่ยงของทั้งสองก็แตกต่างกัน การใช้งานที่แตกต่างกัน: ในบรรดา stablecoin แบบกระจายศูนย์และไม่ให้ผลตอบแทน USDe ได้กลายเป็นโครงการที่เติบโตเร็วที่สุด ปัจจุบันเป็นผู้นำในด้านมูลค่าตลาดและใช้งานบน 22 เครือข่าย ซึ่งแสดงให้เห็นถึงศักยภาพของการออกแบบหลักประกันแบบใหม่ที่จะปรับเปลี่ยนส่วนแบ่งตลาด เมื่อเปรียบเทียบกันแล้ว DAI และ USDS อยู่ในระดับกลางๆ ขณะที่ USDf ยังคงเป็นผลิตภัณฑ์เฉพาะกลุ่ม ต้นทุนค่าเสียโอกาสยังคงอยู่: แม้จะมีโครงสร้างที่แตกต่างกัน แต่โทเคนเหล่านี้ยังคงนำผลตอบแทนสำรองหรือผลตอบแทนเชิงกลยุทธ์ส่วนใหญ่ไปยังคลังโปรโตคอลแทนที่จะเป็นผู้ถือ ซึ่งเน้นย้ำถึงช่องว่างผลตอบแทนหลายพันล้านดอลลาร์ ช่องว่างนี้ก่อให้เกิด "staking wrapper" ซึ่งจะกล่าวถึงในหัวข้อถัดไป ซึ่งมีเป้าหมายเพื่อแจกจ่ายผลตอบแทนเหล่านี้ให้กับผู้ใช้ นโยบายของผู้ออกหลักทรัพย์เป็นตัวกำหนดการกระจายผลตอบแทน: sDAI และ sUSDS มีผลตอบแทนที่ผันผวน ซึ่งโดยทั่วไปจะเชื่อมโยงกับค่าธรรมเนียมความเสถียร อย่างไรก็ตาม Sky กำลังส่งเสริมการย้ายผู้ใช้ไปยัง sUSDS อย่างแข็งขัน และเสนอพารามิเตอร์และสิ่งจูงใจที่ดีกว่า ดังนั้น ความแตกต่างของผลตอบแทนระหว่าง sUSDS และ sDAI จึงไม่เพียงสะท้อนถึงสภาวะตลาดเท่านั้น แต่ยังสะท้อนถึงทางเลือกเชิงกลยุทธ์ของผู้ออกหลักทรัพย์ด้วย สเตเบิลคอยน์แบบกระจายศูนย์มีปริมาณการซื้อขายสูงกว่าสเตเบิลคอยน์แบบรวมศูนย์ขนาดเล็กมาก โดยมูลค่าตลาดรวมของสเตเบิลคอยน์แบบกระจายศูนย์ชั้นนำที่ไม่มีผลตอบแทนอยู่ที่ประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ ขณะที่มูลค่าตลาดรวมของสเตเบิลคอยน์แบบรวมศูนย์ขนาดเล็กมีเพียงประมาณ 4 พันล้านดอลลาร์สหรัฐ ซึ่งแตกต่างอย่างสิ้นเชิง หลังจากสร้างเกณฑ์มาตรฐานผลตอบแทนเป็นศูนย์แล้ว ขณะนี้เราหันมาสนใจแรปเปอร์ที่สร้างผลตอบแทน เช่น sUSDS, sDAI, sUSDf และ sUSDe ซึ่งจะเปลี่ยนสเตเบิลคอยน์ที่เคยคงที่ให้กลายเป็นสินทรัพย์แบบออนเชนที่ทบต้นโดยอัตโนมัติ ความแตกต่างระหว่าง "ผลตอบแทนเป็นศูนย์" ของโทเคนแบบรวมศูนย์และแบบกระจายศูนย์ที่ไม่มีผลตอบแทน กับผลตอบแทนที่อาจเกิดขึ้นจากสินทรัพย์สำรอง แสดงให้เห็นถึงความไม่มีประสิทธิภาพของตลาดอย่างมีนัยสำคัญ วอลต์สเตคกิ้งเป็นเครื่องมือสำคัญในการเชื่อมช่องว่างนี้ ช่วยให้ผู้ใช้สามารถปลดล็อกศักยภาพผลตอบแทนของสเตเบิลคอยน์ได้โดยไม่ต้องสูญเสียสภาพคล่องหรือความสามารถในการสร้างผลตอบแทน กลยุทธ์ด้านหนี้สิน
Staking Stablecoins
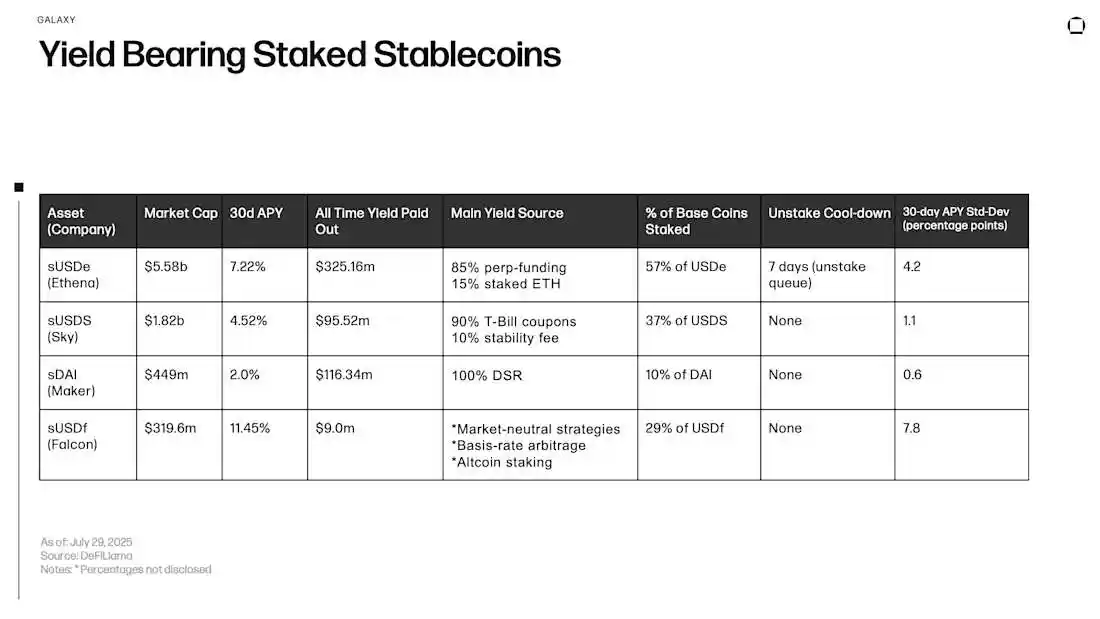
Staking Stablecoins คือวิวัฒนาการขั้นหนึ่งของสินทรัพย์ USD บนเครือข่าย ช่วยให้ผู้ใช้ได้รับผลตอบแทนจากเครือข่าย ในขณะที่ยังคงความสามารถในการจ่ายและการนำไปใช้ได้อย่างกว้างขวางของโทเค็นดั้งเดิม เมื่อผู้ใช้ฝาก USDe, DAI, USDS หรือ USDf ลงใน Vault ของโปรโตคอล พวกเขาจะได้รับโทเค็นที่ห่อหุ้ม (sUSDe, sDAI, sUSDS หรือ sUSDf ตามลำดับ) มูลค่าการไถ่ถอนของโทเค็นที่ห่อหุ้มเหล่านี้จะเพิ่มขึ้นโดยอัตโนมัติตามรายได้ที่ไหลเข้าของโปรโตคอล ผลตอบแทนนี้ไม่ได้สะท้อนให้เห็นในการผลิตโทเค็นใหม่ แต่สะท้อนถึงการเรียกร้องที่เพิ่มขึ้นของโทเค็นที่ห่อหุ้มแต่ละอันที่มีต่อ Stablecoin พื้นฐาน วิธีนี้ช่วยให้ยอดคงเหลือในกระเป๋าเงินไม่เปลี่ยนแปลง แต่อำนาจซื้อยังคงเพิ่มขึ้นอย่างต่อเนื่อง แม้ว่าโทเค็นแบบ wrapped เหล่านี้จะมีกลไกการทบต้นอัตโนมัติร่วมกัน แต่แหล่งที่มาของกระแสเงินสดพื้นฐานนั้นแตกต่างกัน: sDAI และ sUSDS มอบรายได้ดอกเบี้ยพันธบัตรรัฐบาลและค่าธรรมเนียมความมั่นคงจาก Overcollateralized Debt Vault, sUSDf มอบรายได้สินเชื่ออัตราคงที่จาก FalconX แพลตฟอร์มสินเชื่อสำหรับสถาบัน และ sUSDe ผสานรวมค่าธรรมเนียมการระดมทุนแบบสัญญาถาวรเข้ากับรางวัลการวางเดิมพันแบบมีสภาพคล่อง ซึ่งรวบรวมโดยกลยุทธ์การป้องกันความเสี่ยงแบบ delta-neutral ของ Ethena กลไกเหล่านี้ร่วมกันเปลี่ยนยอดคงเหลือของ stablecoin ที่ไม่ได้ใช้งาน ซึ่งปกติแล้วจะต้องเสียค่าเสียโอกาส ให้กลายเป็นตราสารออมทรัพย์ที่ยืดหยุ่นในสกุลเงินดอลลาร์สหรัฐฯ ในขณะที่ยังคงสามารถซื้อขายได้อย่างอิสระภายใน DeFi โทเค็นแบบ wrapped ต่างๆ ยังได้รับการปฏิบัติภายใต้กฎระเบียบที่แตกต่างกันในแต่ละเขตอำนาจศาล ในบางตลาด ผลิตภัณฑ์ดังกล่าวอาจถือเป็นหลักทรัพย์หรือยานพาหนะการลงทุนรวม ดังนั้นผู้ออกบางรายอาจกำหนดข้อจำกัดทางภูมิศาสตร์สำหรับผู้ใช้ในสหรัฐอเมริกา หรือให้การเข้าถึงผ่านวิธีการต่างๆ เช่น การยกเว้นสำหรับนักลงทุนที่ได้รับการรับรอง สามารถเข้าถึงโทเค็นที่ห่อหุ้มได้โดยตรงในตลาดสินเชื่อ แหล่งสภาพคล่อง และรอบเลเวอเรจ ช่วยให้ผู้ใช้สลับระหว่าง "ความเสถียร" และ "ความสามารถในการสร้างกำไร" ได้อย่างยืดหยุ่นตามความต้องการ โดยแปลงสินทรัพย์ดอลลาร์สหรัฐฯ เดียวกันให้กลายเป็นเครื่องมือบนเชนที่มีดอกเบี้ย

ประเด็นสำคัญ
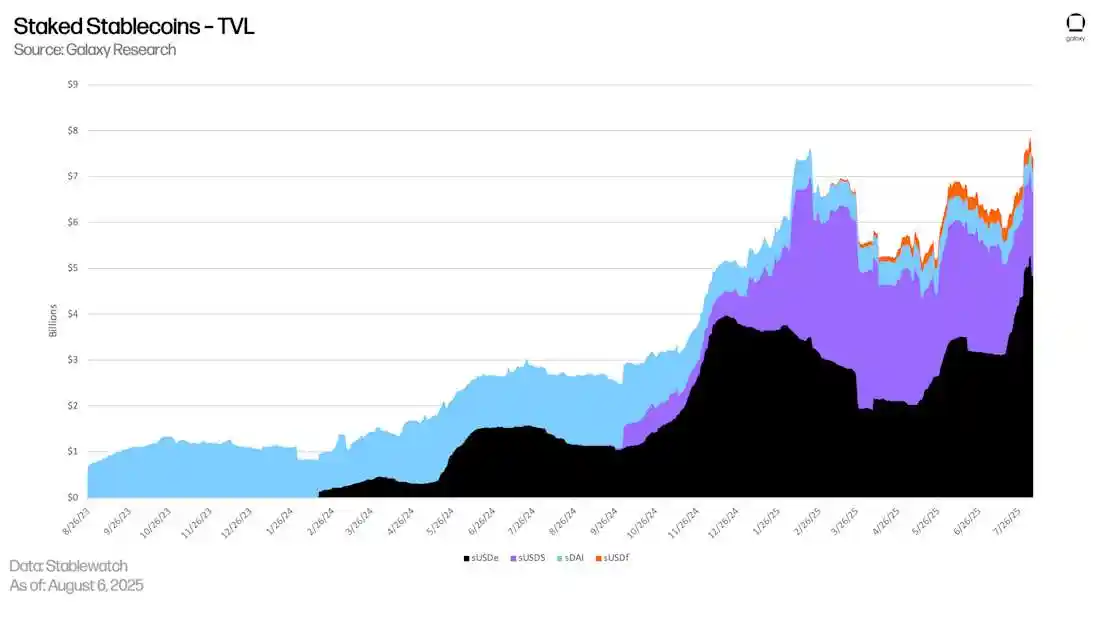
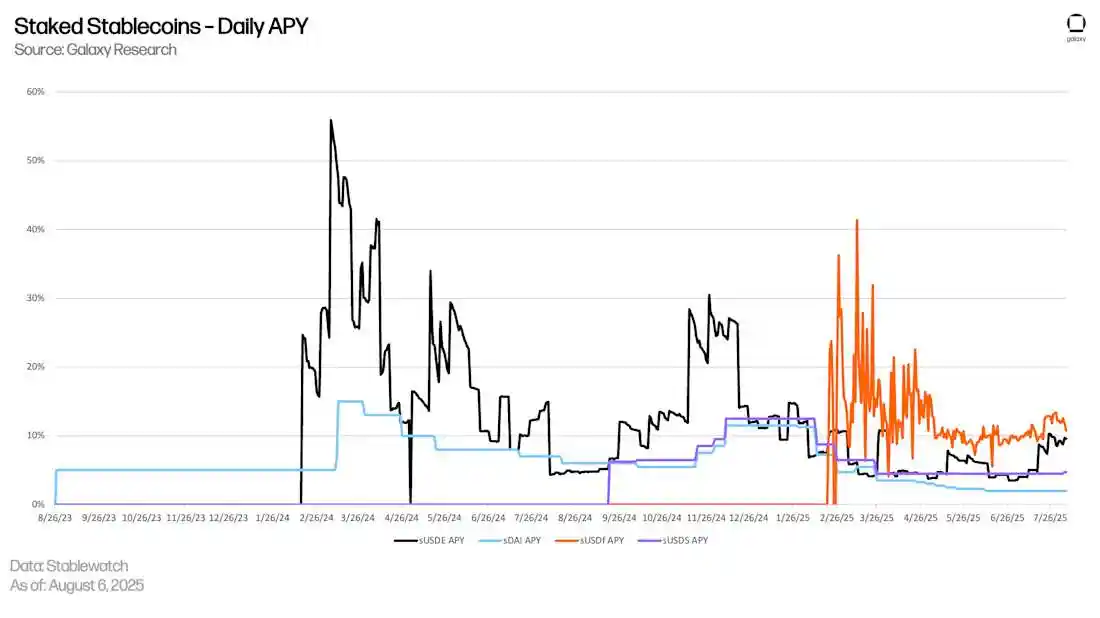
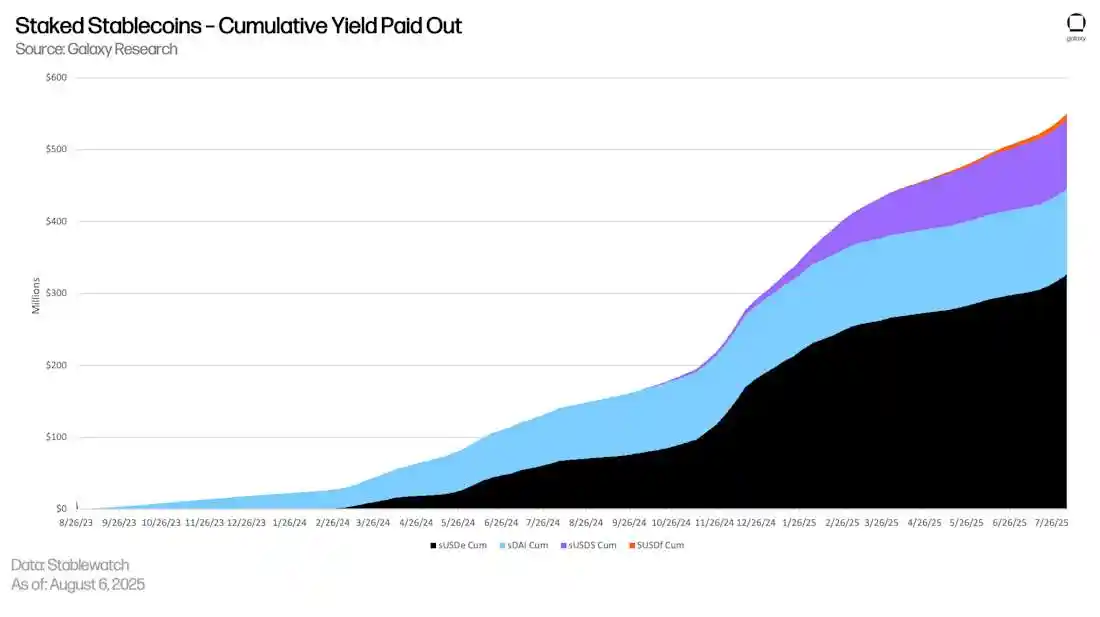
sUSDe ของ Ethena ได้กลายเป็นผลิตภัณฑ์ชั้นนำในด้าน stablecoin ที่มีหลักประกัน: ในภาคส่วน stablecoin ที่มีหลักประกันทั้งหมด sUSDe ครองตลาดอยู่ในปัจจุบันในแง่ของมูลค่าที่ล็อกทั้งหมด (TVL), ผลตอบแทนรายวัน และการกระจายสะสม ซึ่งสูงกว่า sDAI, sUSDS และ sUSDf มาก
ในช่วงต้นปี 2567 อัตราผลตอบแทนของ sUSDe พุ่งสูงเกิน 50% ในช่วงเวลาดังกล่าว Ethena สร้างรายได้ที่แข็งแกร่งเป็นพิเศษจากค่าธรรมเนียมการระดมทุนแบบสัญญาถาวรและการซื้อขายแบบ Basis ขณะที่อัตราผลตอบแทนจากการ Staking จากหลักประกัน ETH มีส่วนช่วยเพิ่มขึ้นหลายเปอร์เซ็นต์ เนื่องจากปริมาณ USDe ที่ถูก Staking ในช่วงแรกค่อนข้างน้อย อุปทาน sUSDe ที่มีอยู่อย่างจำกัดจึงกระจุกตัวอยู่ในอัตราผลตอบแทน ส่งผลให้อัตราผลตอบแทนต่อปี (APY) เพิ่มขึ้น ในขณะที่เงินทุนไหลเข้าอย่างต่อเนื่องและโอกาสในการทำ Arbitrage ลดลง จำเป็นต้องกระจายเงินทุนจำนวนเดียวกันไปยังกลุ่มผู้ถือ sUSDe จำนวนมากขึ้น ส่งผลให้อัตราผลตอบแทนลดลง หลังจากกลางปี 2567 อัตราผลตอบแทนก็ทรงตัว ส่งผลให้อัตราผลตอบแทนยิ่งลดลง ปัจจุบัน อัตราผลตอบแทนต่อปีแบบ Rolling 30 วันของ sUSDe ทรงตัวอยู่ในช่วงประมาณ 7% ถึง 12% ซึ่งยังคงสะท้อนถึงกระแสเงินทุนที่ไหลเข้าในเชิงบวก แต่ไม่ได้สะท้อนถึงความผันผวนที่สูงในช่วงแรกๆ อีกต่อไป อะไรคือสาเหตุของการเพิ่มขึ้นของอัตราผลตอบแทน sUSDe เมื่อเร็วนี้ ผลตอบแทนของ sUSDe มาจากค่าธรรมเนียมการระดมทุนรายวันและรายได้จากแรงจูงใจ หารด้วยจำนวน sUSDe ที่หมุนเวียนอยู่ในปัจจุบัน เหตุการณ์ล่าสุดสามประการทำให้ตัวเศษสูงขึ้น ในขณะที่ตัวส่วนยังคงไม่เปลี่ยนแปลงมากนัก เงินทุนของ SPAC กระตุ้นการซื้อคืน ENA ซึ่งช่วยส่งเสริมการซื้อขายแบบ Basis ในเดือนกรกฎาคม 2568 TLGY บริษัท SPAC ที่จดทะเบียนในตลาดหลักทรัพย์ ประกาศแผนการควบรวมกิจการกับ StablecoinX ซึ่งเป็นบริษัทคลังในระบบนิเวศ Ethena พร้อมกับการลงทุน PIPE ประมาณ 360 ล้านดอลลาร์สหรัฐ (เงินสด 260 ล้านดอลลาร์สหรัฐ และ ENA 100 ล้านดอลลาร์สหรัฐ) เงินสดจะถูกนำไปใช้ซื้อคืน ENA ที่ถูกล็อกไว้จากบริษัทในเครือของ Ethena Foundation ซึ่งจะนำเงินไปซื้อคืน ENA ประมาณ 5 ล้านดอลลาร์สหรัฐต่อวันจากตลาด Ethena เป็นเวลาประมาณหกสัปดาห์ คาดว่าธุรกรรมจะเสร็จสิ้นในไตรมาสที่สี่ หลังจากนั้น StablecoinX จะยังคงสะสม ENA ต่อไปภายใต้ข้อตกลงหลายปี ผู้ดูแลสภาพคล่องป้องกันความเสี่ยงจากสภาพคล่องนี้ผ่านการซื้อขายแบบ Spot Long/Perpetual Short เช่นเดียวกับ Ethena ซึ่งจะช่วยเพิ่มอัตราการระดมทุนและเพิ่มกระแสรายได้ของ sUSDeการไถ่ถอนพันธบัตรรัฐบาลสหรัฐฯ ลดการหมุนเวียนของ USDe แต่ sUSDe ยังคงมีเสถียรภาพ
พันธบัตรรัฐบาลสหรัฐฯ ของ Ethena ซื้อคืนและไถ่ถอน USDe ในตลาดรอง ทำให้ปริมาณหมุนเวียนของ USDe ที่ไม่ได้ถูกวางเดิมพันลดลง ในขณะที่ปริมาณ sUSDe แทบไม่เปลี่ยนแปลง เนื่องจากรายได้จากโปรโตคอลจะจ่ายให้กับผู้ถือ sUSDe เท่านั้น ตัวหารจึงยังคงเท่าเดิม ขณะที่ตัวเศษเพิ่มขึ้น ส่งผลให้ผลตอบแทนต่อ sUSDe สูงขึ้น กล่าวโดยสรุปคือ USDe ที่น้อยลงสำหรับการวางเดิมพัน หมายถึง sUSDe ที่ออกใหม่มีจำนวนน้อยลง จึงช่วยป้องกันการเจือจางรายได้
แรงจูงใจ "Liquidity Leverage" ของโปรโตคอล Aave: ในโหมด Efficient Mode (E-Mode) ของ Aave ผู้ใช้สามารถหมุนเวียนระหว่างสถานะ USDe 50% และ sUSDe 50% และรับโทเคนจูงใจบนแพลตฟอร์มประมาณ 12% ซึ่งจะแจกจ่ายทุกวัน นอกเหนือจากผลตอบแทน sUSDe ดั้งเดิม ผลตอบแทนกำลังบรรจบกัน: หลังจากเผชิญกับความผันผวนของอัตราเงินทุนในช่วงปลายปี 2024 ผลตอบแทนรายปีแบบโรลลิ่ง 30 วันของ stablecoin ทั้งสี่ตัวที่นำมาวางเดิมพันได้บรรจบกัน ความผันผวนอย่างรุนแรงของ sUSDe ได้ทรงตัว โดยปัจจุบันอยู่ที่ประมาณ 10% ซึ่งเทียบเท่ากับขีดจำกัดสูงสุดของผลิตภัณฑ์อื่นๆ ความแตกต่างของผลตอบแทนสะท้อนให้เห็นถึงการออกแบบกลไกพื้นฐาน: sDAI และ sUSDS มีการปรับผลตอบแทนที่ราบรื่นกว่า ซึ่งควบคุมโดยกลไกการกำกับดูแล ในขณะที่ sUSDe และ sUSDf มีเส้นอัตราผลตอบแทนที่ผันผวนมากกว่า ซึ่งสะท้อนถึงการพึ่งพาเงินทุนตามสัญญาแบบถาวรและกระแสสินเชื่อจากสถาบัน โดยรวมแล้ว อัตราผลตอบแทนของทั้งสี่สกุลเงินมีเสถียรภาพอยู่ในช่วงหลักเดียวกลางๆ ไปจนถึงหลักสองหลักต้นๆ สกุลเงินเฟียตค้ำประกันแบบรวมศูนย์ (Centralized Fiat-Collateralized Yield Stablecoins) สกุลเงินเฟียตค้ำประกันแบบรวมศูนย์เป็นสินทรัพย์โทเคนที่ได้รับการสนับสนุนโดยเงินสดเทียบเท่าที่อยู่ภายใต้การกำกับดูแล (เช่น เงินฝากสกุลเงินดอลลาร์สหรัฐ และตั๋วเงินคลังระยะสั้น) และโดยทั่วไปจะถูกเก็บรักษาโดยสถาบันทรัสต์หรือผู้จัดการสินทรัพย์เพียงรายเดียว ผู้ออกสกุลเงินดำเนินงานภายใต้กรอบการกำกับดูแลที่เข้มงวด ซึ่งกำหนดให้ต้องมีกระบวนการรู้จักลูกค้า (Know Your Customer: KYC) และกระบวนการต่อต้านการฟอกเงิน (AML) โดยทั่วไปแล้ว Stablecoins เหล่านี้จะเปิดให้เฉพาะนักลงทุนที่ได้รับการรับรองเท่านั้น และจะเผยแพร่รายงานการตรวจสอบหรือรับรองเป็นประจำเพื่อตรวจสอบการรองรับสินทรัพย์แบบ 1:1 สำหรับแต่ละโทเคน ฟังดูคล้ายกับ USDC และ USDT อย่างไรก็ตาม ต่างจาก Stablecoins หลักสองรายการนี้ ตรงที่โทเคนเหล่านี้จะแจกจ่ายผลตอบแทนให้กับผู้ถือ ตราบใดที่ที่อยู่ของผู้ใช้อยู่ในรายการอนุญาต (Whitelist) และสินทรัพย์ยังคงอยู่ในระบบนิเวศของผู้ออก ผลตอบแทนจะถูกแจกจ่ายโดยอัตโนมัติโดยไม่ต้องดำเนินการใดๆ เพิ่มเติม ข้อเสียเปรียบนั้นชัดเจน: นักลงทุนจะได้รับการดูแลอย่างมืออาชีพ การตรวจสอบที่โปร่งใส และการเข้าถึงระดับสถาบัน แต่จะสูญเสียความสามารถในการสร้าง/เผาเหรียญ ความสามารถในการเขียน และสภาพคล่องแบบเปิดของรูปแบบการกระจายอำนาจอย่างสมบูรณ์ ซึ่งแตกต่างจาก stablecoin ที่ใช้ชำระเงินซึ่งถูกจำกัดโดย GENIUS Act กองทุนที่เทียบเท่าเงินสดในรูปแบบโทเคน เช่น BUIDL ของ BlackRock และ BENJI ของ Franklin Templeton ถือเป็นหลักทรัพย์และยังคงสามารถจ่ายผลตอบแทนของกองทุนได้ภายใต้กฎหมายหลักทรัพย์ USDY ของ Ondo ก็ถูกออกให้เป็นหลักทรัพย์เช่นกัน ดังนั้นการวางจำหน่ายในสหรัฐอเมริกาจึงอยู่ภายใต้กฎหมายหลักทรัพย์ ไม่ใช่ GENIUS Act กล่าวโดยสรุปคือ GENIUS จำกัดการจ่ายดอกเบี้ยสำหรับ stablecoin ที่ใช้ชำระเงิน และไม่ห้ามการจ่ายผลตอบแทนของกองทุนตลาดเงินในรูปแบบโทเคนหรือหลักทรัพย์ที่คล้ายคลึงกันประเด็นสำคัญ
ตลาดพันธบัตรรัฐบาลที่แปลงเป็นโทเค็นมีการเติบโตแบบพาราโบลา โดยมูลค่าตลาดของภาคส่วนนี้แตะระดับ 5.6 พันล้านดอลลาร์สหรัฐในเดือนเมษายน 2568 เพิ่มขึ้นประมาณ 4.7 พันล้านดอลลาร์สหรัฐ หรือ 545% ทำสถิติสูงสุดเป็นประวัติการณ์
ตัวติดตามพันธบัตรรัฐบาลที่แปลงเป็นโทเค็น: โทเค็นเหล่านี้จัดสรรเงินสำรองประมาณ 80%–100% ไว้ในพันธบัตรรัฐบาลระยะสั้นและสัญญาขายคืนข้ามคืน ส่งผลให้มีอัตราผลตอบแทน 4%–5% ซึ่งโดยพื้นฐานแล้วเป็นอัตราผลตอบแทนที่ส่งผ่านไปยังอัตราผลตอบแทนพันธบัตรรัฐบาลส่วนหน้า อัตราผลตอบแทนเหล่านี้ถูกกำหนดโดยตลาด ซึ่งสะท้อนถึงอุปสงค์และอุปทาน รวมถึงการคาดการณ์ของตลาดเกี่ยวกับแนวทางนโยบายของเฟด ดังนั้น อัตราผลตอบแทนรายปีของโทเค็นเหล่านี้จึงมีความสัมพันธ์อย่างมากกับผลตอบแทนจากตั๋วเงินคลังอายุ 3 เดือน โดยมีความคลาดเคลื่อนเพียงเล็กน้อยเนื่องจากค่าธรรมเนียม เงินสดที่ลดลง หรือความแตกต่างในการจัดสรรสินทรัพย์ อุปสรรคในการเข้าซื้อขายสูงและมีช่องทางการจัดจำหน่ายที่จำกัด: การเสนอขายครั้งแรกของ BUIDL, BENJI และ USDY จำกัดเฉพาะนักลงทุนที่ได้รับการรับรอง ซึ่งอธิบายได้ว่ามีจำนวนที่อยู่แบบ on-chain น้อยมาก: BENJI มีที่อยู่ไม่ถึง 1,000 แห่ง และ BUIDL มีน้อยกว่า 100 แห่ง แม้จะมีมูลค่าตลาดหลายพันล้านดอลลาร์ก็ตาม การกระจุกตัวของตลาดสูงและกลุ่มเป้าหมายที่ชัดเจน: BUIDL เพียงแห่งเดียวคิดเป็นเกือบครึ่งหนึ่งของมูลค่าตลาดของภาคส่วนนี้ โดยมีเป้าหมายที่ชัดเจนคือผู้ใช้ตราสารหนี้สถาบันที่ต้องการเข้าถึงตลาดเงินที่แปลงเป็นโทเค็น USDY และ BENJI ดึงดูดกลุ่มนักลงทุนขนาดเล็กที่มุ่งเน้นไปที่ RWA (สินทรัพย์ในโลกแห่งความเป็นจริง) สภาพคล่องยังคงจำกัด: ปัจจุบันโทเคนเหล่านี้จดทะเบียนในตลาดแลกเปลี่ยนเพียง 5-10 แห่ง และสภาพคล่องส่วนใหญ่กระจุกตัวอยู่ในช่องทางของสถาบันที่ได้รับอนุญาต แทนที่จะอยู่ในตลาด AMM (ตลาดซื้อขายอัตโนมัติ) สาธารณะ จนกว่าโทเคนเหล่านี้จะได้รับการจดทะเบียนในตลาดแลกเปลี่ยนที่หลากหลายขึ้นและเพิ่มสภาพคล่องบนเครือข่าย โทเคนเหล่านี้จะมีลักษณะคล้าย "หุ้นกองทุนโทเคน" มากกว่าที่จะเป็น stablecoin ที่สามารถแลกเปลี่ยนและประกอบได้อย่างแท้จริง
จนถึงปัจจุบัน ผลตอบแทนจาก stablecoin ส่วนใหญ่มาจากโครงสร้างหนี้ในระบบการเงินแบบดั้งเดิม ซึ่งผลตอบแทนขึ้นอยู่กับหลักประกันนอกเครือข่ายและอัตราดอกเบี้ย ซึ่งท้ายที่สุดแล้วถูกกำหนดโดยผู้ออกหลักทรัพย์ ธนาคาร และผู้ดูแลสภาพคล่อง ผลตอบแทนในระดับโปรโตคอลนั้นแตกต่างกันออกไป โดยผลตอบแทนจะกระจายในรูปแบบของโทเคนดั้งเดิม ซึ่งได้รับเงินทุนจากการออกบล็อก ค่าธรรมเนียมการทำธุรกรรม และรายได้อื่นๆ บนเครือข่าย กลไกการ Re-staking แบบเนทีฟยังใช้ประโยชน์จากสินทรัพย์ค้ำประกันเดียวกันในบริการที่หลากหลายเพื่อสร้างผลตอบแทนเพิ่มเติม โดยย้ายความเสี่ยงจากระบบการเงินแบบดั้งเดิมไปสู่สัญญาอัจฉริยะ ลดค่าใช้จ่าย และเพิ่มการพึ่งพาข้ามโปรโตคอล
ผลตอบแทนตามโปรโตคอล
กลไกการ Staking แบบเนทีฟ
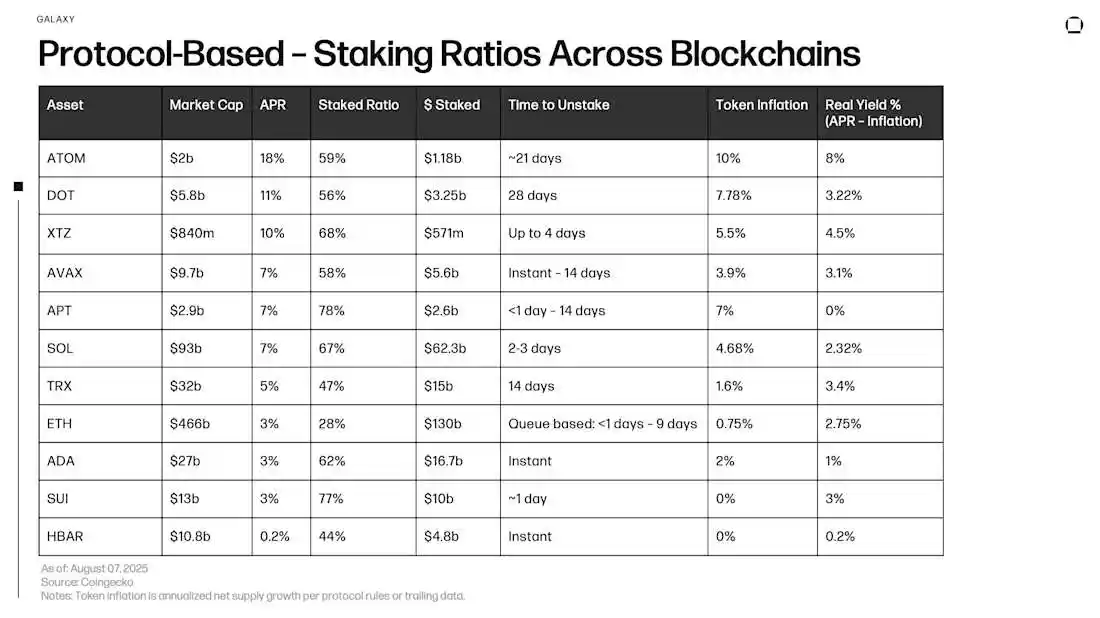
กลไกการ Staking แบบเนทีฟจะเปลี่ยนโทเคน Proof-of-Stake (PoS) ให้เป็นสินทรัพย์ที่สร้างผลกำไร ช่วยให้ผู้ถือครองสามารถแบ่งปันรายได้ที่ผู้ตรวจสอบได้รับจากการรักษาความปลอดภัยและการดำเนินงานของเครือข่าย (หลังจากหักค่าคอมมิชชั่นที่ผู้ตรวจสอบเก็บไว้) รายได้ส่วนใหญ่มาจากโทเคนที่ออกใหม่ ซึ่งใช้เพื่อชดเชยให้กับผู้ตรวจสอบสำหรับการเสนอและตรวจสอบบล็อก อีกส่วนหนึ่งมาจากค่าธรรมเนียมการทำธุรกรรมและแหล่งรายได้อื่นๆ บนเครือข่าย เช่น มูลค่าสูงสุดที่สกัดได้ (MEV) ซึ่งกำลังเพิ่มขึ้นเรื่อยๆ
เนื่องจากอัตราเงินเฟ้อของโทเค็นลดลงเมื่อเวลาผ่านไป และรายได้ค่าธรรมเนียมผันผวนตามกิจกรรมของเครือข่าย ผลตอบแทนจริงจึงเป็นตัวแปรพลวัตที่ได้รับผลกระทบจากแบบจำลองเศรษฐศาสตร์ของโทเค็น ปริมาณงานของเครือข่าย และพฤติกรรมของผู้ตรวจสอบ เมื่อประเมินผลตอบแทนจากการสเตค สิ่งสำคัญคือต้องพิจารณาทั้งต้นทุนสภาพคล่องที่เกี่ยวข้องกับการล็อกสเตคและความเสี่ยงแบบ tail risk เช่น การลดราคา
รายได้มาจากไหน? (ยกตัวอย่าง Ethereum)
ปัจจุบัน Ethereum เป็นโปรโตคอลสเตคที่ใหญ่ที่สุด และแหล่งรายได้หลักมีดังนี้:
ETH ที่เพิ่งออกใหม่ (รางวัลโปรโตคอล)
Ethereum ออก ETH ใหม่ผ่านกลไก PoS
รางวัลจะถูกแจกจ่ายให้กับผู้ตรวจสอบสำหรับ:
การเสนอบล็อก (เมื่อได้รับเลือกเป็นผู้เสนอบล็อก)
การตรวจสอบบล็อก (การลงคะแนนเสียงเกี่ยวกับความถูกต้องของบล็อก)
การเข้าร่วมในคณะกรรมการ Sync (สำหรับการสนับสนุนลูกค้าเบื้องต้น)
รางวัลพื้นฐานเหล่านี้ได้รับการปรับตามอัลกอริทึมโดยอิงตามจำนวน ETH ที่เดิมพันไว้บนเครือข่าย
ค่าธรรมเนียมลำดับความสำคัญ (หรือที่เรียกว่าทิป)
ผู้ใช้สามารถเพิ่มค่าธรรมเนียมลำดับความสำคัญเมื่อส่งธุรกรรมเพื่อจูงใจให้ผู้ตรวจสอบดำเนินการได้เร็วขึ้น
ซึ่งแตกต่างจากค่าธรรมเนียมธุรกรรมพื้นฐาน ค่าธรรมเนียมลำดับความสำคัญจะไม่ถูกเผา แต่จะจ่ายโดยตรงให้กับผู้ตรวจสอบที่เสนอบล็อก
ค่าธรรมเนียมลำดับความสำคัญคือ มีความผันผวนและมักจะเพิ่มขึ้นในช่วงที่มีการใช้งานเครือข่ายหนาแน่นหรือมีกิจกรรม DeFi
ค่าสูงสุดที่สามารถสกัดได้ (MEV)
ตัวตรวจสอบที่ผสานรวม MEV relay หรือตัวสร้างบล็อกสามารถสกัดมูลค่าเพิ่มเติมได้โดยการเรียงลำดับใหม่ แทรก หรือป้องกันธุรกรรมในบล็อก
กลยุทธ์ MEV ทั่วไป ได้แก่:
การโจมตีแบบแซนด์วิช
การเก็งกำไรระหว่างการแลกเปลี่ยนแบบกระจายศูนย์
การรันล่วงหน้าของเหตุการณ์การชำระบัญชี
รายได้ MEV เป็นทางเลือก ไม่มีการรับประกัน และมีให้เฉพาะกับตัวตรวจสอบที่เชื่อมต่อกับ MEV relay (เช่น Flashbots)
รายได้ MEV มีความผันผวนอย่างมาก โดยได้รับอิทธิพลจากกิจกรรมทางการตลาดและการมีส่วนร่วมของผู้ตรวจสอบ
วิธีการ Staking ดั้งเดิมบน Ethereum
เรียกใช้โหนดตัวตรวจสอบของคุณเอง (ขั้นต่ำ 32 ETH)
ฝาก ETH จำนวน 32 ETH ลงในสัญญา Staking อย่างเป็นทางการ
ดำเนินการ Validator Node ของคุณเองและตรวจสอบให้แน่ใจว่าออนไลน์อยู่ มิฉะนั้นคุณจะเจอกับการลดค่าปรับ
รางวัลทั้งหมดจะเข้าบัญชี Validator ของคุณโดยตรง
ในการถอนเงิน คุณจะต้องเริ่มกระบวนการถอนเงินและรออยู่ในคิว Validator
รายได้มาจากข้อเสนอแบบบล็อก การตรวจสอบความถูกต้องแบบบล็อก และค่าธรรมเนียมพิเศษที่ได้รับจากการเข้าร่วม Validator
Staking ผ่าน Exchange (เช่น Coinbase, Kraken) - Custodial Native Staking
ฝาก ETH เข้าบัญชี Exchange ของคุณ และเลือก "Stake"
Exchange ใช้โครงสร้างพื้นฐาน Validator เพื่อ Staking ETH ในนามของคุณ
ผู้ใช้จะไม่ได้รับโทเค็นสภาพคล่อง (เว้นแต่ผู้ใช้จะเลือกโทเค็นที่ห่อหุ้มไว้ เช่น cbETH)
รางวัลจะแสดงในยอดคงเหลือ Staking ของแพลตฟอร์ม
โดยทั่วไปแล้ว Exchange จะเรียกเก็บค่าธรรมเนียมจากรางวัล Staking
แหล่งที่มาของรายได้: คล้ายกับการรันโหนดของคุณเอง แต่แบ่งกันระหว่าง Exchange และผู้ใช้ ผู้ใช้จะได้รับผลตอบแทนสุทธิหลังจากหักค่าธรรมเนียมแพลตฟอร์มแล้ว
ประเด็นสำคัญ
โครงสร้างรายได้: รางวัลส่วนใหญ่มาจากสองแหล่ง: เชนส่วนใหญ่จ่ายให้กับผู้ตรวจสอบหรือผู้มอบหมายผ่านโทเค็นที่ออกใหม่ ในขณะที่อีกส่วนหนึ่งมาจากค่าธรรมเนียมธุรกรรมและรายได้บนเชน (เช่น MEV) ความแตกต่างทางโครงสร้างนี้มีความสำคัญอย่างยิ่งยวด — โทเค็นที่ออกใหม่นั้นทำให้เกิดภาวะเงินเฟ้อ ในขณะที่ผลตอบแทนที่ขับเคลื่อนด้วยค่าธรรมเนียมจะไม่ทำให้มูลค่าโทเค็นลดลง
มุมมองผลตอบแทนที่แท้จริง: ผลตอบแทนตามมูลค่าต้องได้รับการประเมินควบคู่ไปกับการขยายปริมาณโทเค็นและค่าคอมมิชชั่นของผู้ตรวจสอบ อัตราดอกเบี้ยต่อปี (APR) ที่สูงอาจส่งผลให้กำลังซื้อติดลบหลังจากหักอัตราเงินเฟ้อและค่าธรรมเนียม โมเดลที่มีกลไกการเบิร์นอย่าง Ethereum อาจทำให้ผลตอบแทนจริงสูงกว่าอัตราดอกเบี้ยตามมูลค่า
ความสัมพันธ์ระหว่างการมีส่วนร่วมและความปลอดภัย: โดยทั่วไปแล้ว อัตราส่วนการสเตคที่สูงขึ้นหมายถึงการลงทุนในน้ำหนักทางเศรษฐกิจมากขึ้นในการรักษาความปลอดภัยเครือข่าย แต่ก็อาจทำให้ผลตอบแทนลดลงและลดปริมาณอุปทานหมุนเวียน ส่งผลให้ความผันผวนของราคารุนแรงขึ้นเมื่อผู้ถือครองรายใหญ่ออกจากเครือข่าย
สภาพคล่อง: ระยะเวลาการยกเลิกการสเตคมีความแตกต่างกันอย่างมากในแต่ละเครือข่าย ตัวอย่างเช่น HBAR ของ Hedera หรือ ADA ของ Cardano สามารถถอนได้ทันที ในขณะที่ XLM ของ Stellar และ DOT ของ Polkadot ต้องรอหลายสัปดาห์ ประสบการณ์ของ Ethereum แสดงให้เห็นว่าแม้แต่ระบบที่ "ยืดหยุ่น" ก็ยังอาจประสบปัญหาความแออัดได้เมื่อมีผู้ตรวจสอบจำนวนมากออกจากระบบพร้อมๆ กัน
ความเสี่ยง
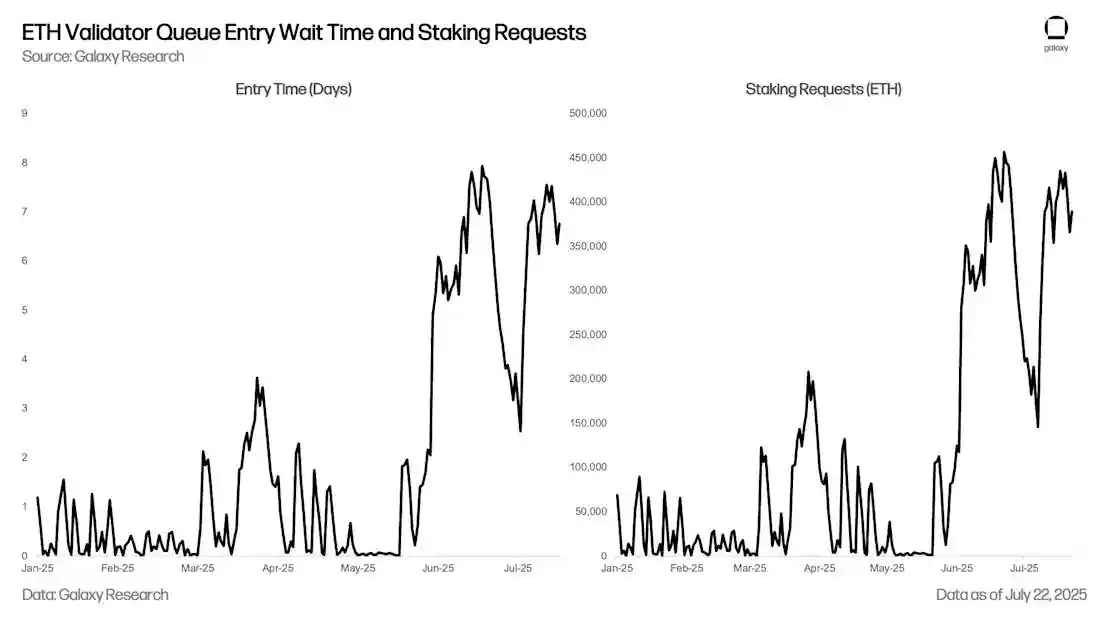
ความแออัดของคิวทางออก: ในช่วงปลายเดือนกรกฎาคม 2568 คิวทางออกของตัวตรวจสอบ Ethereum มีจำนวนเกิน 600,000 ETH หรือประมาณ 2.3 พันล้านดอลลาร์สหรัฐ และระยะเวลาการรอคิวยาวนานกว่าแปดวัน ซึ่งเป็นสถิติสูงสุด รายงานของ Galaxy เรื่อง "ทำไมคิวทางออกของ Ethereum ถึงพังทลายลงอย่างกะทันหัน" ได้วิเคราะห์ปัญหานี้อย่างละเอียด คิวจำนวนมากเช่นนี้อาจนำไปสู่เงินทุนที่ติดค้างในช่วงที่ตลาดตึงเครียด และสร้างแรงกดดันด้านราคาเมื่อโทเค็นที่ไม่ได้รับการวางเดิมพันไหลเข้าสู่ตลาดแลกเปลี่ยนในที่สุด
กลไกการลงโทษและความเสี่ยงด้านประสิทธิภาพ: ผู้ตรวจสอบที่ทำการลงนามซ้ำหรือออฟไลน์อาจต้องเผชิญกับบทลงโทษซึ่งส่งผลให้สินทรัพย์ที่วางไว้ถูกยึดไปบางส่วน ผู้มอบหมายก็รับความเสี่ยงนี้เช่นกัน และต้องเชื่อมั่นในความสามารถในการดำเนินงานและวินัยของโหนดที่พวกเขาสนับสนุน
ความผันผวนของผลตอบแทน: นโยบายการเงินของโทเค็นอาจเปลี่ยนแปลงได้ (ตัวอย่างเช่น XLM เพิ่งลดอัตราเงินเฟ้อสูงสุดลงเหลือ 10%) ขณะที่รายได้ค่าธรรมเนียมผันผวนตามการใช้งานเครือข่าย ดังนั้นจึงไม่สามารถรับประกันผลตอบแทนที่สม่ำเสมอและมั่นคงได้
ความเสี่ยงจากสัญญาอัจฉริยะและสะพานข้ามสายโซ่: แม้จะมีการสเตกกิ้งแบบเนทีฟ ซอฟต์แวร์ตรวจสอบและโปรโตคอลพื้นฐานยังคงต้องพึ่งพาสัญญาอัจฉริยะและโค้ดที่ซับซ้อน ซึ่งอาจมีช่องโหว่หรือช่องโหว่ด้านความปลอดภัย แม้ว่าการสเตกกิ้งแบบเนทีฟจะหลีกเลี่ยงความเสี่ยงจากการเชื่อมโยงและความเสี่ยงของออราเคิลที่พบได้ทั่วไปจากการสเตกกิ้งแบบมีสภาพคล่อง แต่ก็ยังมีความเสี่ยงต่อปัญหาที่อาจเกิดขึ้นในการใช้งานไคลเอนต์หรือกฎเกณฑ์แบบฉันทามติ
ความไม่แน่นอนด้านกฎระเบียบและภาษี: เขตอำนาจศาลที่แตกต่างกันมีระยะเวลาในการเก็บภาษีรายได้จากการสเตกกิ้งที่แตกต่างกัน (เมื่อได้รับหรือเมื่อขาย) และการเปลี่ยนแปลงนโยบายสามารถเปลี่ยนแปลงผลประโยชน์ทางเศรษฐกิจของการสเตกกิ้งได้ในช่วงเวลาสั้นๆ
การสเตกกิ้งซ้ำ
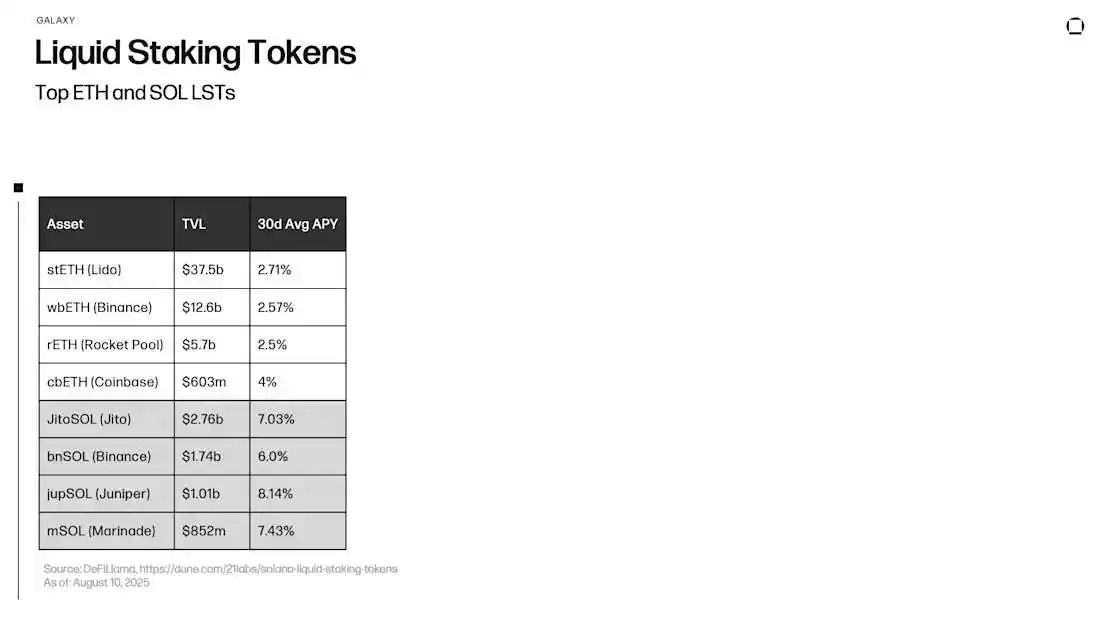
ดังที่ได้กล่าวไปก่อนหน้านี้ การสเตกกิ้งได้กลายเป็นแนวปฏิบัติพื้นฐานใน DeFi นับตั้งแต่ Ethereum เปลี่ยนจาก Proof-of-Work (PoW) ไปเป็น Proof-of-Stake (PoS) ในปี 2022 โดยการล็อก ETH (หรือ SOL บน Solana) ไว้ในสัญญาเครือข่าย ผู้ถือโทเค็นจะช่วยรักษาความปลอดภัยตามฉันทามติและรับรางวัล แม้ว่าการสเตคกิ้งแบบดั้งเดิมจะรองรับกลไกการตรวจสอบความถูกต้องของเครือข่าย แต่ก็หมายความว่าสินทรัพย์จะถูกล็อกไว้จนกว่ากระบวนการถอนหรือปลดพันธะจะเสร็จสิ้น ซึ่งจะจำกัดสภาพคล่องและทำให้เงินทุนถูกทิ้งไว้โดยไม่มีการใช้งาน ซึ่งสามารถนำไปใช้เพื่อวัตถุประสงค์อื่นได้
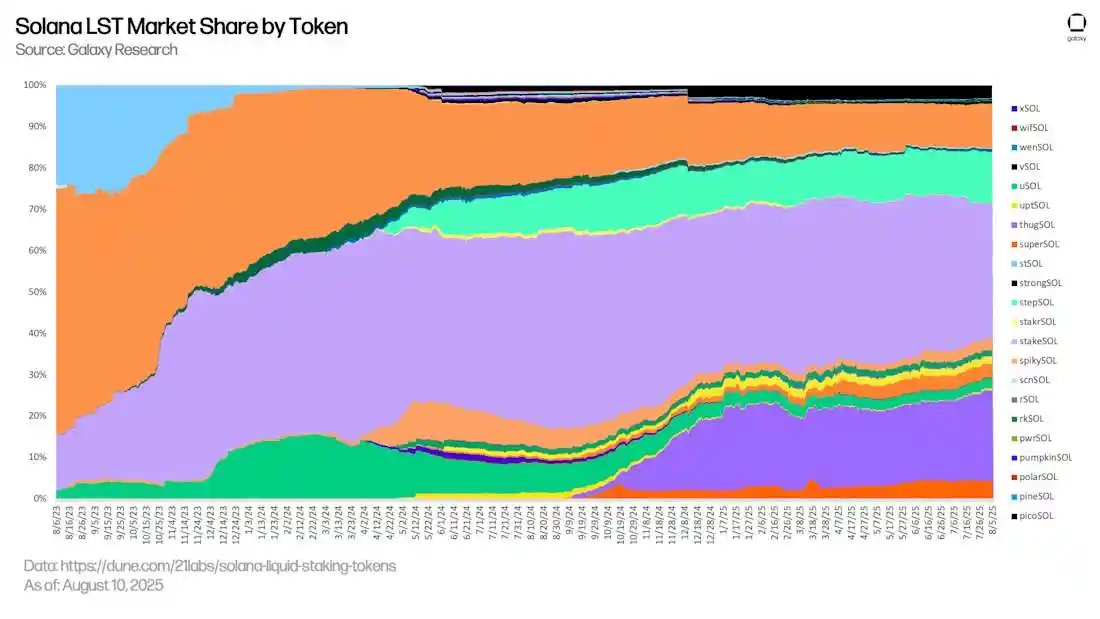
Liquid Staking ช่วยแก้ปัญหาข้อจำกัดนี้ เมื่อผู้ใช้สเตคกิ้ง ETH หรือ SOL พวกเขาจะได้รับโทเค็น Liquid Staking (LST) ที่สามารถใช้แทนกันได้ ซึ่งแสดงถึงสินทรัพย์ที่สเตคกิ้งไว้ ผู้ถือสามารถใช้ LST ใน DeFi เพื่อการซื้อขาย การให้กู้ยืม หรือเป็นหลักประกัน ในขณะที่ยังคงได้รับรางวัลสเตคกิ้งขั้นพื้นฐาน
กล่าวโดยสรุป การสเตคกิ้งแบบมีสภาพคล่องคือการมอบความไว้วางใจการสเตคกิ้งเดิมให้กับผู้ให้บริการบุคคลที่สามเพื่อแลกกับโทเค็นที่ประกอบขึ้นเองได้
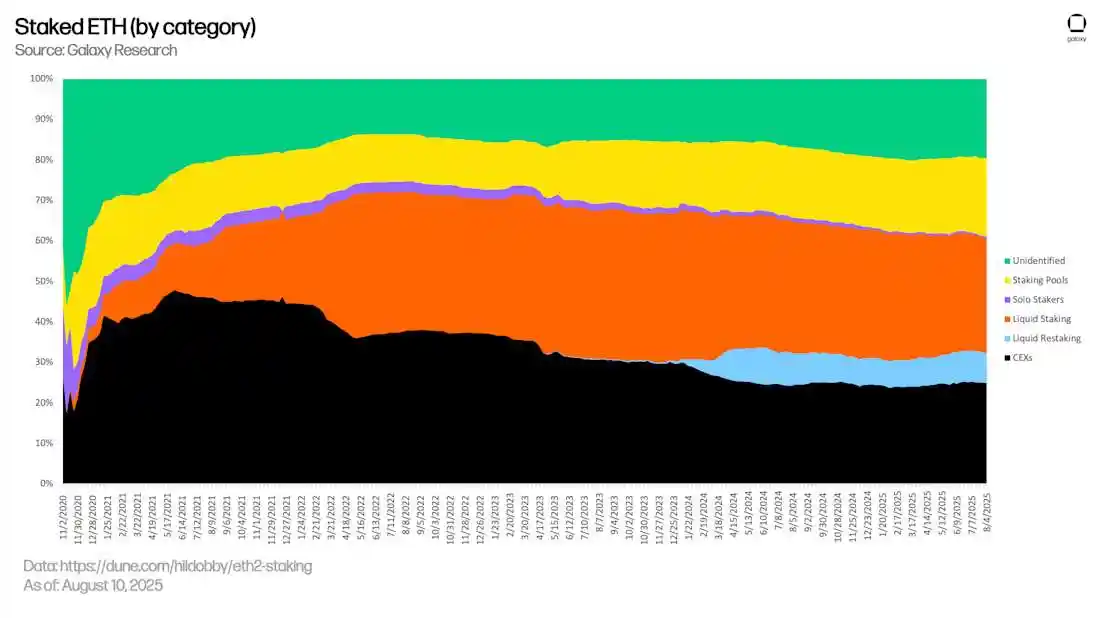
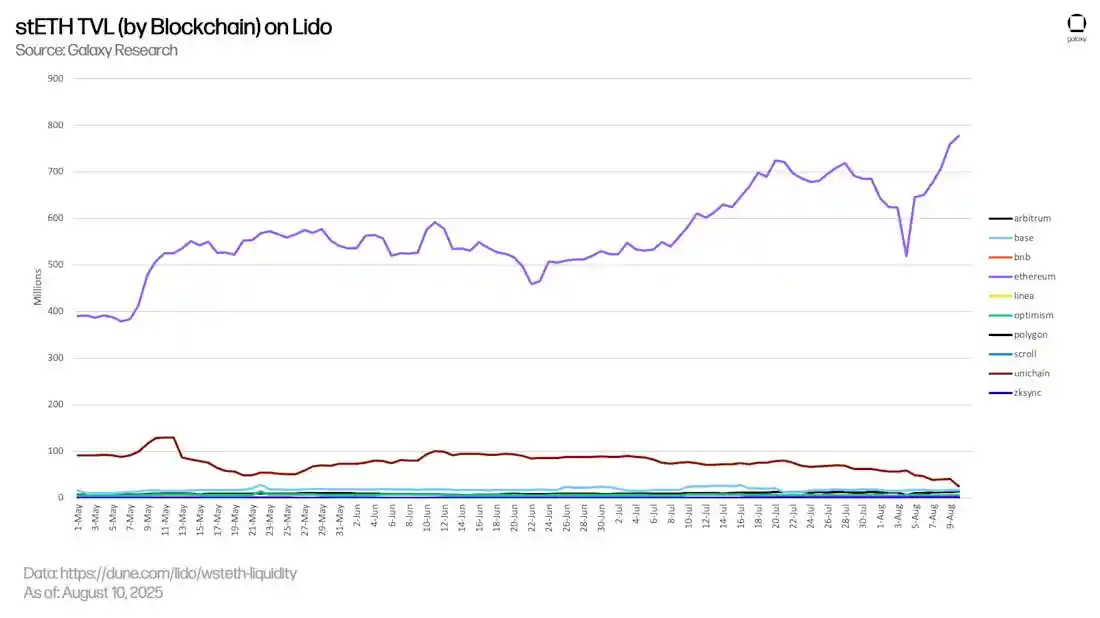
รายได้มาจากไหน? Liquid Staking สร้างรายได้จากแหล่งเดียวกันกับ Native Staking ความแตกต่างอยู่ที่วิธีการดำเนินการ: ผู้ใช้จะมอบหมายความรับผิดชอบในการดำเนินงานของผู้ตรวจสอบ (การจัดการคีย์, เวลาทำงานของโหนด, ข้อเสนอและการตรวจสอบบล็อก, การตั้งค่าค่าธรรมเนียมและรางวัล MEV) ให้กับผู้ให้บริการบุคคลที่สาม และจะได้รับ Liquid Staking Token (LST) ที่สามารถนำไปใช้ได้อย่างอิสระใน DeFi บทต่อๆ ไปจะสำรวจเพิ่มเติมเกี่ยวกับโอกาสในการนำโทเค็นเหล่านี้ไปใช้ในระบบนิเวศแบบ on-chain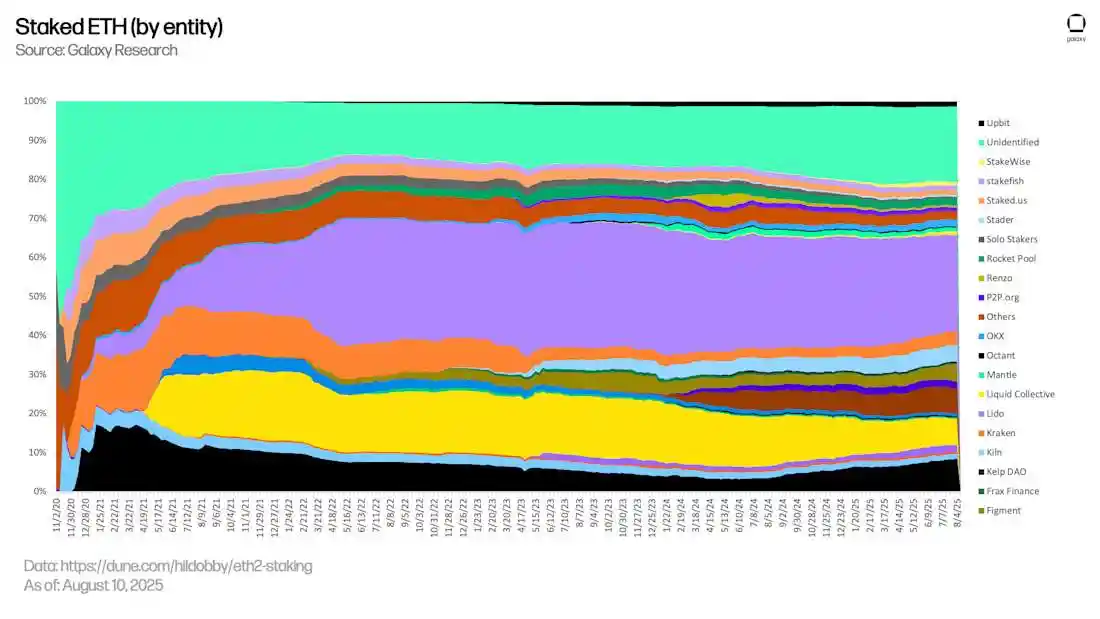
ความเสี่ยงและประเด็นสำคัญ
การตรึงราคาที่ไม่เสถียร (ความเสี่ยงจากการถอนการตรึงราคา)
โทเค็นการปักหลักแบบมีสภาพคล่อง (LST) เช่น stETH ได้รับการออกแบบมาเพื่อรักษาการตรึงราคากับ ETH แต่ความเชื่อมโยงนี้อาจเบี่ยงเบนไปได้ ในตัวอย่างล่าสุด stETH ประสบกับภาวะขาดทุนเนื่องจากแรงกดดันหลายประการ ได้แก่ ต้นทุนการกู้ยืม ETH ที่พุ่งสูงขึ้นบนโปรโตคอล Aave ผู้ใช้สะสมเลเวอเรจในการ Staking แบบวงกลม และการชะลอตัวของการไถ่ถอนเนื่องจากความแออัดในคิวออกจากระบบตรวจสอบ ในสถานการณ์นี้ กลไกการเก็งกำไรจะอ่อนตัวลง สภาพคล่องรวมจะไม่สมดุล และราคา LST อาจเบี่ยงเบนไปจาก ETH หากผู้ถือครองรายใหญ่ขายรวมกันในช่วงที่สภาพคล่องขาดแคลน ความไม่สมดุลเพียงเล็กน้อยก็อาจยังคงอยู่ เว้นแต่ตลาดจะมีสภาพคล่องที่มากขึ้น มีเสถียรภาพมากขึ้น หรือมีกลไกการไถ่ถอนที่รวดเร็วขึ้น วิกฤตสภาพคล่อง: ความสามารถของผู้ใช้ในการเข้าและออกจากสถานะ LST ได้อย่างราบรื่นนั้นขึ้นอยู่กับความแข็งแกร่งของตลาดรองเป็นอย่างมาก ยกตัวอย่างเช่น คู่ซื้อขาย stETH/ETH ของ Curve Finance เป็นศูนย์กลางสภาพคล่องหลักของ stETH แต่ก็มีแนวโน้มที่จะเกิดความไม่สมดุลในช่วงที่ตลาดมีความผันผวน หากมีการเทขาย LST จำนวนมากลงในพูลเหล่านี้ อาจนำไปสู่สภาพคล่องด้านเดียว ส่งผลให้เกิด Slippage สูงและการดำเนินการซื้อขายที่ย่ำแย่ แม้ว่า Lido จะมี ETH ที่ถูก Stake ไว้มากกว่า 9 ล้าน ETH แต่ส่วนแบ่งการตลาดก็ลดลงเมื่อเร็วๆ นี้ เมื่อรวมกับการปรับพารามิเตอร์พูลของ Curve เผยให้เห็นถึงความเปราะบางของโครงสร้างพื้นฐานสภาพคล่องของ LST หากสภาพคล่องลดลงและคิวขาออกค้างอยู่ ผู้ใช้อาจเหลือสินทรัพย์ที่มีมูลค่าลดลงโดยไม่ได้รับการไถ่ถอนทันที
ผลกระทบจากการขยายเลเวอเรจ
ผู้ใช้จำนวนมากใช้ LST (เช่น stETH หรือ rETH) เป็นหลักประกันในการกู้ยืม ETH จากนั้นจึงไถ่ถอน ETH เป็น LST เพิ่มเติมและ Stake ใหม่ ทำให้เกิดผลกระทบจากการใช้เลเวอเรจแบบวงกลม กลยุทธ์นี้สามารถเพิ่มผลตอบแทนในตลาดที่มีเสถียรภาพได้ แต่ก็มีความเสี่ยงเชิงระบบด้วยเช่นกัน เมื่อค่าเบี่ยงเบนของ peg เปลี่ยนแปลงหรืออัตราดอกเบี้ยพุ่งสูงขึ้น สถานะดังกล่าวมีความเสี่ยงที่จะถูกขาย ซึ่งอาจกระตุ้นให้เกิดปฏิกิริยาลูกโซ่ของการขาย LST ส่งผลให้ราคาหุ้นตกต่ำลง สูญเสียสภาพคล่อง และกระตุ้นให้เกิดการชำระบัญชีมากขึ้น ก่อให้เกิดวงจรป้อนกลับ เลเวอเรจช่วยเพิ่มผลตอบแทน แต่ก็เพิ่มความเสี่ยง โดยเฉพาะอย่างยิ่งในตลาดที่มีความผันผวน
ความเสี่ยงจากการรวมศูนย์และคู่สัญญา
แม้ว่าโปรโตคอล LST จะมุ่งเป้าไปที่การกระจายอำนาจกระบวนการ Staking แต่หลายโปรโตคอลยังคงพึ่งพาผู้ดำเนินการตรวจสอบความถูกต้องและโครงสร้างการกำกับดูแลจำนวนน้อย ตัวอย่างเช่น Lido จัดการ ETH จำนวนมากที่มีการ Staking ไว้ ซึ่งนำไปสู่ความเสี่ยงจากการกระจุกตัวของระบบ ปัญหาการกำกับดูแล ความล้มเหลวของผู้ตรวจสอบความถูกต้อง หรือช่องโหว่ของสัญญาอัจฉริยะ อาจส่งผลกระทบต่อเสถียรภาพของโปรโตคอลและก่อให้เกิดผลกระทบเป็นระลอกไปทั่วตลาด ยิ่งไปกว่านั้น การที่ระบบนิเวศ DeFi พึ่งพาพูลสภาพคล่องและโทเค็นที่ห่อหุ้มจำนวนเล็กน้อย หมายความว่าพารามิเตอร์การออกแบบ (เช่น ปัจจัยการขยายหรือกลไกการไถ่ถอนของ Curve) มีผลกระทบอย่างมีนัยสำคัญต่อประสบการณ์ผู้ใช้และสุขภาพของตลาด
ความล่าช้าในการไถ่ถอนและความเปราะบางของตลาด
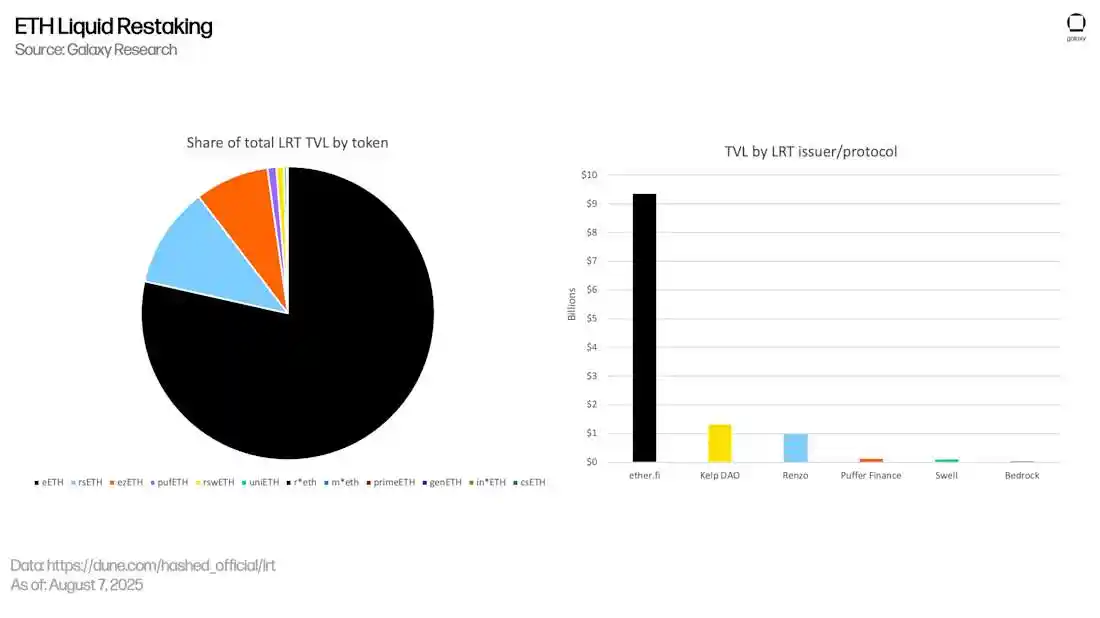
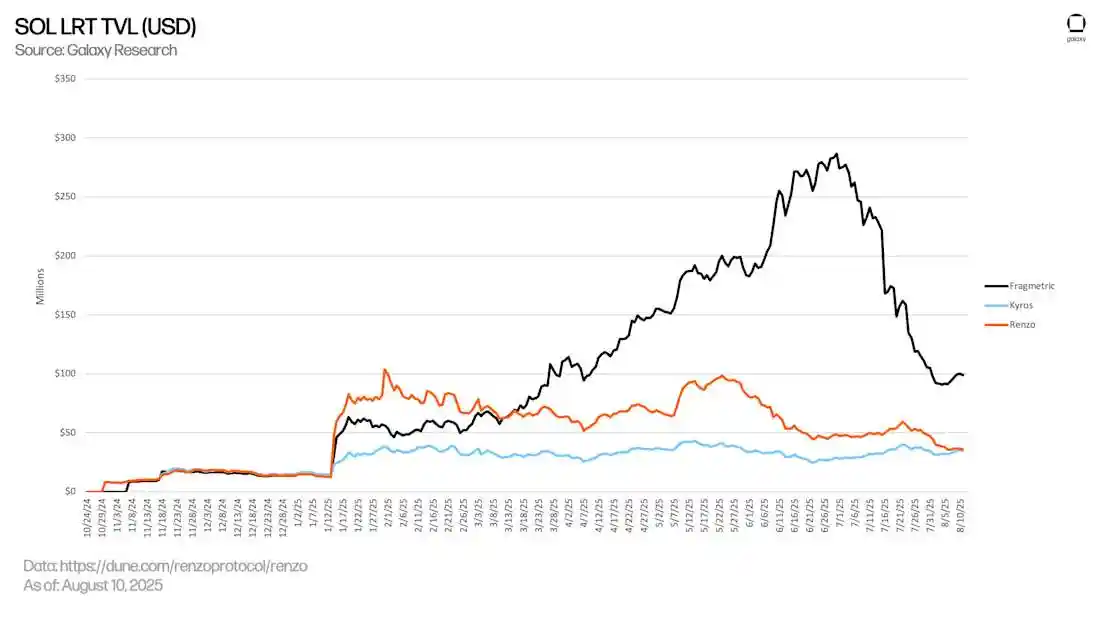
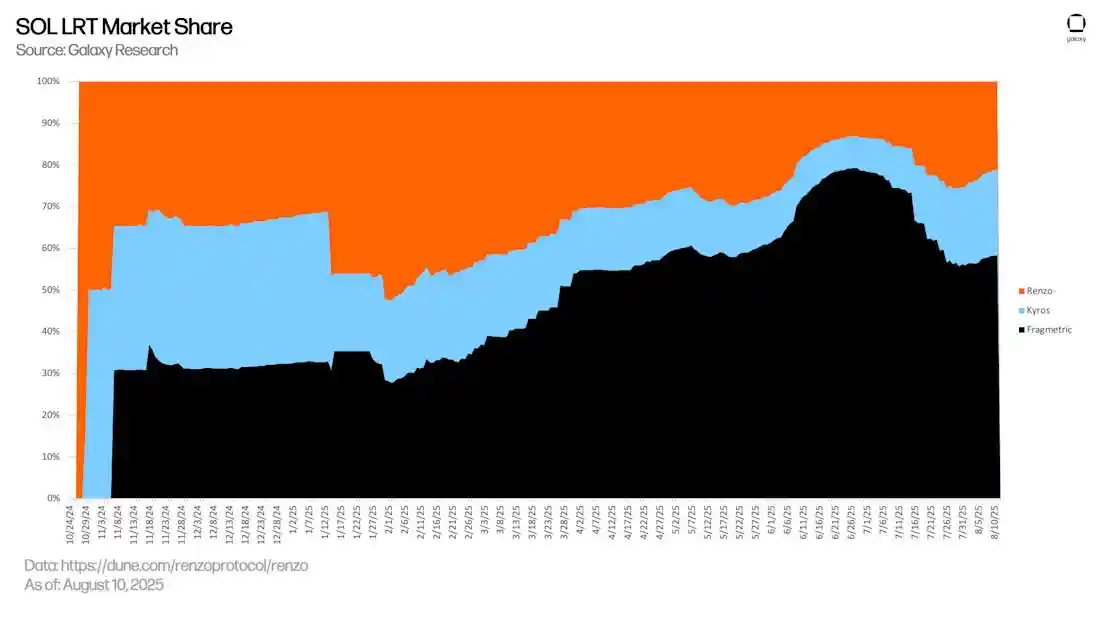
แม้ว่า Ethereum จะรองรับการถอน ETH ที่ Staked หลังจากการอัปเกรด Shapella ในปี 2023 แต่กระบวนการไถ่ถอนของ LST ยังคงต้องอาศัยคิวทางออกของตัวตรวจสอบความถูกต้องของบล็อกเชน ในช่วงที่มีความต้องการสูงสุด คิวนี้อาจเกิดการคั่งค้างอย่างมาก นำไปสู่ความล่าช้าในการไถ่ถอน หากตลาดรองถูกกดดันในช่วงเวลานี้ ผู้ใช้อาจไม่สามารถขาย ETH ที่ยังไม่ได้ Staked ในราคาตามมูลค่าที่ตราไว้ได้ ความไม่ตรงกันระหว่างตรรกะการไถ่ถอนและสภาพคล่องของตลาดนี้ทำให้ LST เผชิญกับภาวะขาดแคลนสภาพคล่องในช่วงที่มีความผันผวนสูงหรือภาวะตึงเครียดเชิงโครงสร้าง Liquidity Resttaking คือวิวัฒนาการขั้นต่อไปของประสิทธิภาพเงินทุนแบบออนเชน ซึ่งต่อยอดจากรากฐานของ Liquid Staking ผู้ใช้สามารถฝาก Liquid Staking Token (LST) ลงใน Active Validation Services (AVS) ซึ่งเป็นระบบแบบกระจายศูนย์ที่ต้องการความปลอดภัยของผู้ตรวจสอบแบบไร้ความน่าเชื่อถือ ผ่านโปรโตคอลอย่าง EigenLayer ในทางกลับกัน ผู้ใช้จะได้รับ Liquid Resttaking Token (LRT) ใหม่ เช่น eETH, ezETH หรือ rsETH LRT เหล่านี้ยังคงความสามารถในการสร้างและสภาพคล่องของ LST เดิม พร้อมกับเพิ่มช่องทางรายได้ใหม่ๆ ข้อได้เปรียบหลักของ Liquid Re-staking คือความสามารถในการสร้างแรงจูงใจแบบซ้อน ผู้ใช้ยังคงได้รับรางวัลจาก Ethereum ในรูปแบบ Staking ดั้งเดิม นอกจากนี้ยังสามารถรับแรงจูงใจจาก AVS ได้อีกด้วย เช่น คะแนน (คล้ายกับ "คะแนนไมล์สะสม" ในรูปแบบการเข้ารหัส) Airdrop และการแจกจ่ายโทเค็นในช่วงแรก และโปรโตคอล LRT หลายตัวยังรองรับการผสานรวม DeFi เช่น การขุดและปล่อยกู้สภาพคล่อง ซึ่งจะช่วยเพิ่มผลตอบแทนที่อาจเกิดขึ้นได้โดยไม่ต้องสูญเสียสภาพคล่องของสินทรัพย์ โครงสร้างแรงจูงใจแบบหลายชั้นนี้จะเปลี่ยนสินทรัพย์ค้ำประกันที่เคยถูกล็อกไว้และไม่ได้ใช้งาน ให้กลายเป็นเครื่องมือที่ใช้งานได้จริง ซึ่งสร้างรายได้และสามารถมีส่วนร่วมใน DeFi ได้ ทำให้ ETH หรือ SOL เป็นเงินทุนอเนกประสงค์ ซึ่งสามารถให้ความปลอดภัยแก่เครือข่ายหลายเครือข่ายพร้อมกัน และได้รับรางวัลจากเครือข่ายเหล่านั้นเมื่อเศรษฐกิจแบบ Resttaking เติบโตเต็มที่ คาดว่า Liquid Resttaking จะกลายเป็นองค์ประกอบสำคัญของโครงสร้างพื้นฐานแบบโมดูลาร์ของ Ethereum และ Solana ผลตอบแทนมาจากไหน? Liquid Resttaking Tokens (LRT) จะปลดล็อกแหล่งรายได้เพิ่มเติมนอกเหนือจากผลตอบแทน Staking มาตรฐาน ซึ่งจะช่วยเพิ่มผลตอบแทนโดยรวม ซึ่งรวมถึงสิ่งต่อไปนี้: สิ่งจูงใจในการ Restaking จาก AVS: LRT เข้าร่วมใน Active Validation Services (AVS) บนเครือข่ายเช่น EigenLayer ซึ่งมอบความปลอดภัยให้กับบริการแบบกระจายศูนย์ที่เกิดขึ้นใหม่ บริการเหล่านี้มอบสิ่งจูงใจให้กับผู้ Resttaking ซึ่งรวมถึงคะแนน (คล้ายกับรางวัลสะสมไมล์ในรูปแบบคริปโต) การแจกจ่ายโทเค็นก่อนกำหนด หรือการแจก Airdrop ในอนาคต โปรแกรมจูงใจโปรโตคอล: ผู้ออก LRT (เช่น Renzo, ether.fi และ Kelp DAO) มักเสนอคะแนนสะสม ตัวคูณรางวัล หรือโปรแกรมขุดสภาพคล่องเพื่อดึงดูดผู้ใช้ให้เข้าร่วม แรงจูงใจเหล่านี้สามารถเพิ่มผลตอบแทนสุทธิได้อย่างมีนัยสำคัญ โดยเฉพาะอย่างยิ่งในระยะเริ่มต้น
การผสานรวม DeFi: โดยทั่วไปแล้ว LRT สามารถฝากเข้าในตลาดสินเชื่อ สระแลกเปลี่ยนแบบกระจายอำนาจ (DEX) หรือคลังสินทรัพย์อัตโนมัติ ช่วยให้ผู้ใช้ได้รับผลตอบแทนออนเชนเพิ่มเติม นอกเหนือจากรางวัลการสเตกกิ้ง
ประเด็นสำคัญ
LRT ขยายการสเตกกิ้งไปสู่ชั้นผลตอบแทนใหม่
Liquid Resttaking Token (LRT) นำ ETH หรือ SOL ที่สเตกกิ้งไปใช้งานกับบริการแบบกระจายอำนาจใหม่ ซึ่งให้ความปลอดภัยและปลดล็อกแรงจูงใจใหม่ๆ ที่เหนือกว่ารางวัลการสเตกกิ้งมาตรฐาน
ผลตอบแทนจากการ Restaking ขับเคลื่อนโดย AVS ไม่ใช่แค่ Ethereum เท่านั้น
ต่างจาก LST ซึ่งอาศัยรางวัล PoS ของ Ethereum เพียงอย่างเดียว LRT ยังใช้ประโยชน์จากแรงจูงใจจาก AVS ซึ่งรวมถึงคะแนน Airdrop และการแจกจ่ายโทเค็นก่อนกำหนด ซึ่งเป็นเส้นทางรายได้ที่ขยายกว้างขึ้นสำหรับ EigenLayer และระบบนิเวศของมัน
LRT รักษาสภาพคล่องและความสามารถในการสร้าง
เช่นเดียวกับ LST, LRT เป็นโทเค็น ERC-20 (หรือ SPL บน Solana) ที่สามารถซื้อขายได้อย่างอิสระ เข้าร่วมใน DeFi และเข้าถึงตลาดสินเชื่อ คลังข้อมูล และ AMM ผู้ใช้สามารถรับผลตอบแทนได้อย่างต่อเนื่องโดยไม่ต้องล็อกสถานะ
ผลตอบแทนไม่ได้จ่ายเป็น ETH หรือ SOL ทั้งหมด ปัจจุบัน LRT หลายแห่งเสนอผลตอบแทนในรูปแบบของคะแนน โทเค็นโปรโตคอลในอนาคต หรือสิ่งจูงใจจากระบบนิเวศ รางวัลเหล่านี้ไม่ได้มีความแน่นอนหรือเป็นสภาพคล่องเสมอไป แต่มีบทบาทสำคัญในกลยุทธ์ผลตอบแทนในปัจจุบัน โปรโตคอลแข่งขันกันผ่านสิ่งจูงใจหลายระดับ ผู้ให้บริการ LRT ชั้นนำ (เช่น Renzo, ether.fi และ Kelp DAO) กำลังเพิ่มผลตอบแทนของผู้ใช้อย่างต่อเนื่องผ่านคะแนนสะสม ตัวคูณรางวัล และการผสานรวมกับ EigenLayer และ AVS ของพันธมิตร ทำให้ LRT เป็นองค์ประกอบที่สำคัญของ DeFi yield stack LRT ยังคงอยู่ในระยะพัฒนา การ Restaking ยังคงเป็นประเด็นใหม่ และความเสี่ยงต่างๆ เช่น การลดทอน ความน่าเชื่อถือของ AVS ความซับซ้อนของสัญญาอัจฉริยะ และการลดทอนแรงจูงใจจำเป็นต้องได้รับการเอาใจใส่อย่างต่อเนื่อง ความสามารถในการจัดองค์ประกอบของ LRT นำเสนอกลยุทธ์ที่มีประสิทธิภาพ แต่ก็มีความเสี่ยงที่ซับซ้อนด้วยเช่นกัน หาก AVS ถูกโจมตี หรือผู้ดำเนินการโหนดละเมิดกฎการตัดทอน สถานะหลายรายการอาจถูกลงโทษพร้อมกัน ส่งผลให้เกิดการขาดทุนร่วมกันระหว่างผู้ถือ LRT ผู้ถือ LST และผู้ถือ Staker ดั้งเดิม แม้จะดูน่าสนใจ แต่ศักยภาพในการสะสมผลตอบแทนขึ้นอยู่กับความรอบคอบของผู้ดำเนินการ ความโปร่งใสของกลไกการกำกับดูแล และความสามารถของตลาดในการรับมือกับภาวะช็อกจากสภาพคล่อง โดยเฉพาะอย่างยิ่งเมื่อมีการถอนสถานะขนาดใหญ่ในลักษณะที่กระจุกตัว การให้กู้ยืมแบบ On-chain จะเปลี่ยนโทเคนที่ไม่ได้ใช้งานให้กลายเป็นเงินทุนที่สร้างผลกำไร ผู้ฝากเงินจะนำสินทรัพย์ของตนไปลงทุนในสัญญาตลาดเงินและรับใบรับรองที่มีดอกเบี้ย ผู้กู้ยืมสามารถกู้ยืมสินทรัพย์จากกลุ่มสภาพคล่องด้วยอัตราดอกเบี้ยลอยตัวผ่านการใช้หลักประกันเกิน ซึ่งจะเพิ่มขึ้นตามการใช้เงินทุน เมื่อมาร์จิ้นของสถานะต่ำกว่าเกณฑ์ความปลอดภัย สัญญาอัจฉริยะจะกระตุ้นกลไกการชำระบัญชีโดยอัตโนมัติ ดอกเบี้ยที่ผู้กู้จ่ายจะไหลไปยังผู้ฝากเงินแบบเรียลไทม์ในแต่ละบล็อก ดังนั้นผลตอบแทนจึงสะท้อนถึงความต้องการเลเวอเรจในทันทีของตลาดโดยตรงต่างจาก Stablecoin ที่ไม่มีผลตอบแทน ซึ่งยังคงจัดเก็บแบบคงที่ในกระเป๋าเงินดิจิทัล โปรโตคอลการให้กู้ยืมของ DeFi จะนำสินทรัพย์เหล่านี้เข้าสู่กลุ่มสภาพคล่องที่ใช้ร่วมกัน เปลี่ยนสินทรัพย์เหล่านี้ให้เป็นทุนที่สร้างผลตอบแทน ใครๆ ก็สามารถฝาก Stablecoin ได้ กลายเป็น "ผู้ให้กู้" ทันที และรับอัตราดอกเบี้ยลอยตัวที่กำหนดโดยอัลกอริทึมของโปรโตคอล ในทางกลับกัน ผู้กู้จะต้องจัดหาสินทรัพย์ค้ำประกันแยกต่างหากเพื่อกู้ยืมเงินจากกลุ่มสาธารณะและจ่ายดอกเบี้ยคืนให้กับกลุ่ม กลไกนี้สร้างตลาดสินเชื่อแบบเรียลไทม์ที่อุปทานและอุปสงค์มีการปรับตัวอย่างต่อเนื่องและพลวัต เมื่ออุปสงค์ในการกู้ยืมเพิ่มขึ้น ผลตอบแทนก็จะเพิ่มขึ้น และเมื่อมีสภาพคล่องมาก ผลตอบแทนก็จะลดลง กระบวนการชำระบัญชีจะดำเนินการโดยอัตโนมัติเมื่อมูลค่าของสินทรัพย์ค้ำประกันลดลงต่ำกว่าเกณฑ์ความปลอดภัย
โดยพื้นฐานแล้ว สกุลเงินดิจิทัลที่มีเสถียรภาพ (Stablecoin) ที่ไม่ให้ผลตอบแทนจะให้ความเสี่ยงเป็นดอลลาร์สหรัฐแก่ผู้ออกรายเดียวและไม่สร้างรายได้ ในทางกลับกัน ตลาดการให้กู้ยืมแบบ DeFi จะหมุนเวียนสินทรัพย์ที่มีหลักประกันเหล่านี้ไปยังผู้เข้าร่วมหลายราย โดยเปลี่ยนโทเคนที่ไม่ได้ใช้งานให้กลายเป็นตราสารเครดิตในระบบ พร้อมกับกระจายผลตอบแทนและความเสี่ยงระหว่างผู้ให้กู้และผู้กู้ รายได้มาจากไหน? โปรโตคอลการให้กู้ยืมทำงานผ่านกลไกที่หลากหลาย สร้างเส้นทางกำไรสะสมสำหรับทั้งฝั่งอุปทานและฝั่งอุปสงค์ของตลาด ดอกเบี้ยที่ผู้กู้จ่าย โดยพื้นฐานแล้ว ผู้ให้กู้จะได้รับอัตราดอกเบี้ยลอยตัวที่ผู้กู้จ่าย อัตราดอกเบี้ยนี้จะปรับแบบไดนามิกตามการใช้เงินทุน ยิ่งความต้องการกู้ยืมสูง อัตราดอกเบี้ยก็จะยิ่งสูงขึ้น ผู้กู้อาจใช้อัตราดอกเบี้ยนี้เพื่อป้องกันความเสี่ยง เพิ่มเลเวอเรจ หรือปล่อยสภาพคล่องโดยไม่ต้องขายสินทรัพย์ โปรแกรมจูงใจโปรโตคอล โปรโตคอลการให้กู้ยืมจำนวนมาก โดยเฉพาะอย่างยิ่งในช่วงเริ่มต้นหรือช่วงการเติบโต จะแจกจ่ายโทเคนการกำกับดูแลแบบดั้งเดิม (เช่น COMP, AAVE และ MORPHO) ให้กับทั้งผู้ให้กู้และผู้กู้ สิ่งจูงใจเหล่านี้ทำหน้าที่เป็นเงินอุดหนุน เพิ่มผลตอบแทนสุทธิต่อปี (APY) ของผู้ให้กู้ พร้อมกับชดเชยต้นทุนของผู้กู้ ในบางกรณี สิ่งจูงใจอาจสูงกว่าอัตราดอกเบี้ยพื้นฐาน ทำให้สามารถ "ทำฟาร์มผลตอบแทน" ได้ แม้ในสภาพแวดล้อมที่อัตราดอกเบี้ยต่ำ ผลตอบแทนดั้งเดิมจากสินทรัพย์อ้างอิง เมื่อผู้ใช้ให้ยืมสินทรัพย์ที่มีผลตอบแทนดั้งเดิม (เช่น stETH, rETH หรือ ezETH) พวกเขายังสามารถรับรางวัล staking หรือ re-staking ที่ฝังอยู่ในโทเค็นเหล่านี้ รางวัลเหล่านี้จะยังคงสะสมอย่างต่อเนื่องในขณะที่สินทรัพย์ถูกนำไปใช้ในกลุ่มสินเชื่อ ก่อให้เกิดแหล่งรายได้สองทาง คือ ส่วนหนึ่งมาจากกลไก staking หรือ re-staking และอีกส่วนหนึ่งมาจากดอกเบี้ยเงินกู้หรือสิ่งจูงใจตามโปรโตคอลในบางกรณี โครงสร้างนี้สามารถขยายเพิ่มเติมได้ผ่านวงจรเลเวอเรจ (เช่น การให้ยืม ETH แล้วทำการ staking ใหม่หรือให้ยืม) เพื่อให้ได้ผลตอบแทนทบต้น
กลไกการซ้อนผลตอบแทน: แง่มุมสำคัญของนวัตกรรม DeFi
การซ้อนผลตอบแทนกำลังค่อยๆ กลายเป็นกลไกนวัตกรรมที่เป็นตัวแทนในวงการ DeFi การวิเคราะห์ก่อนหน้านี้ชี้ให้เห็นว่าผู้ใช้สามารถ Stake ETH หรือ SOL สำหรับโทเค็น Liquidity Staking (LST) เช่น stETH, rETH หรือ JitoSOL และ Stake ซ้ำสำหรับโทเค็น Liquidity Re-staking (LRT) เช่น eETH หรือ ezETH สินทรัพย์อ้างอิงเหล่านี้สามารถสร้างผลตอบแทนอย่างต่อเนื่องผ่านกระบวนการ staking และ re-staking ของโปรโตคอล
อย่างไรก็ตาม นี่เป็นเพียงชั้นเริ่มต้นของโครงสร้างผลตอบแทนเท่านั้น บนแพลตฟอร์มสินเชื่ออย่าง Aave ผู้ใช้สามารถฝาก LST หรือ LRT เข้าสู่ตลาดสินเชื่อ เพื่อรับดอกเบี้ยเพิ่มเติมจากผลตอบแทนจากการ Staking ที่มีอยู่ แพลตฟอร์มเหล่านี้มักจะจ่ายผลตอบแทนรายปีแบบผันแปร (APY) ให้กับผู้ฝากเงิน ซึ่งได้รับเงินทุนจากผู้กู้ยืมที่ให้หลักประกันเพื่อสร้างสภาพคล่อง กลไกนี้ช่วยให้ผู้ใช้สามารถสร้างกระแสรายได้สองทางโดยไม่ต้องยกเลิกการ Staking หรือขายสินทรัพย์ของตน ได้แก่ การ Staking ของโปรโตคอลและรายได้ดอกเบี้ยจากตลาดสินเชื่อ การเกิดขึ้นของโมเดลนี้สะท้อนให้เห็นถึงกลยุทธ์ผลตอบแทน DeFi ที่พัฒนาอย่างต่อเนื่องเพื่อมุ่งสู่การทบต้นและประสิทธิภาพที่สูงขึ้น ผลตอบแทนจากการทบต้นด้วย stETH สมมติว่าผู้ใช้ถือ stETH มูลค่า 10,000 ดอลลาร์ ซึ่งแสดงถึง ETH ที่ Staking ผ่าน Lido และได้รับรางวัลจากการ Staking Ethereum อย่างต่อเนื่อง แทนที่จะถือ stETH ไว้ในกระเป๋าเงินแบบคงที่ ผู้ใช้เลือกที่จะฝากเงินเข้า Aave V3 ซึ่งเป็นตลาดที่ก้าวหน้าที่สุดของโปรโตคอล เพื่อเป็นหลักประกัน การทำเช่นนี้ไม่เพียงแต่จะทำให้ผู้ใช้ยังคงได้รับผลตอบแทนจากการ Staking จาก stETH เท่านั้น แต่ยังมีสิทธิ์ได้รับรายได้จากการให้กู้ยืมเพิ่มเติมจากโปรโตคอล Aave อีกด้วย บนแพลตฟอร์ม Aave ผู้ใช้รายอื่นสามารถยืม stETH ได้ และผู้ถือ stETH จะได้รับส่วนแบ่งจากดอกเบี้ยที่ผู้กู้จ่าย กลยุทธ์นี้ช่วยให้สินทรัพย์เดียวสามารถสร้างรายได้หลายช่องทางพร้อมกัน โดยผสมผสานรายได้จากการ Staking แบบพาสซีฟเข้ากับผลตอบแทนจากการให้กู้ยืมในระดับโปรโตคอล ในขณะเดียวกันก็รักษาสภาพคล่องของหลักประกันไว้สำหรับการเข้าถึงเงินทุนเมื่อจำเป็น แนวคิดของ Yield Stacking ยังขยายไปถึง Stablecoin ด้วยเช่นกัน ตัวอย่างเช่น ผู้ใช้สามารถฝาก stETH ไว้ใน Aave เป็นหลักประกันและยืม Stablecoin เช่น USDe หรือ DAIStablecoin ที่ยืมมาสามารถนำไปใช้ประโยชน์ต่อไปได้ดังต่อไปนี้:
ฝากเข้า Aave หรือโปรโตคอลอื่นๆ อีกครั้งเพื่อรับรายได้จากการให้กู้ยืม
ลงทุนใน Yield Farm หรือคลังกลยุทธ์อัตโนมัติ
แลกเปลี่ยนเป็น stETH หรือ LST อื่นๆ เพิ่มเติมเพื่อรีไซเคิลสถานะและเพิ่มการเปิดรับ
ไม่ว่าจะถือไว้เฉยๆ หรือนำไปใช้งานอย่างแข็งขัน ส่วนของเงินทุนที่ยืมมานี้ถือเป็นชั้นที่สองของกลยุทธ์ผลตอบแทนที่กว้างขึ้น ทำให้ Leverage เป็นเครื่องมือที่ประกอบขึ้นได้และประหยัดทุนเพื่อเพิ่มผลตอบแทนสูงสุดในหลายโปรโตคอล
Aave ยังอนุญาตให้ผู้ใช้ทบต้นผลตอบแทนผ่าน "การวนซ้ำ" คือการยืมหลักประกัน แล้วนำสินทรัพย์ที่ยืมมาไปลงทุนในสินทรัพย์ที่คล้ายคลึงกัน ตัวอย่างเช่น ผู้ใช้สามารถใช้ stETH เป็นหลักประกันในการยืม ETH จากนั้นแปลง ETH เป็น stETH เพิ่มเติมและนำกลับมาฝากใน Aave อีกครั้ง การวนซ้ำแต่ละครั้งจะเพิ่มความเสี่ยงของผู้ใช้ต่อ stETH และทบต้นผลตอบแทนจากการ staking และการให้ยืม กลยุทธ์นี้มักเรียกว่า "การ staking แบบเลเวอเรจ" แม้ว่าการวนซ้ำจะช่วยเพิ่มผลตอบแทนที่อาจเกิดขึ้นได้ แต่ก็ทำให้เกิดความเสี่ยงจากการเลเวอเรจด้วยเช่นกัน เนื่องจากกลยุทธ์นี้มีหนี้สินหนุนหลัง สภาวะตลาดที่เปลี่ยนแปลง (เช่น ราคา stETH ลดลงต่ำกว่า ETH หรืออัตราดอกเบี้ยเงินกู้เพิ่มขึ้น) สามารถเพิ่มอัตราส่วนเงินกู้ต่อมูลค่า (LTV) ได้อย่างรวดเร็ว เมื่อ LTV สูงกว่าเกณฑ์การชำระบัญชีของโปรโตคอล หลักประกันของผู้ใช้อาจต้องเผชิญกับการชำระบัญชีบางส่วนหรือทั้งหมด ดังนั้น กลยุทธ์แบบวัฏจักรจึงมีความผันผวนมากกว่าโดยเนื้อแท้และจำเป็นต้องมีการตรวจสอบอย่างต่อเนื่อง โดยเฉพาะอย่างยิ่งในสภาพแวดล้อมที่มีสภาพคล่องต่ำหรือตลาดมีความผันผวน สำหรับผู้ใช้ส่วนใหญ่ นี่เป็นกลยุทธ์ที่ให้ผลตอบแทนสูง ซึ่งจำเป็นต้องมีการยอมรับความเสี่ยงและความแม่นยำในการดำเนินงาน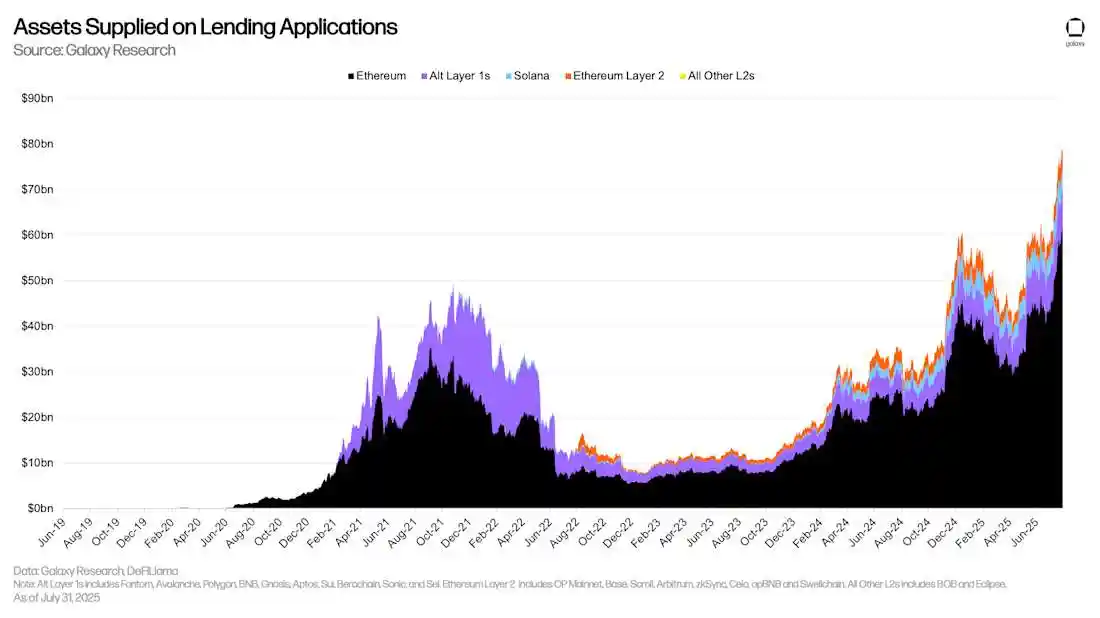
แถบสีต่างๆ ในแผนภูมิด้านบนแสดงให้เห็นการกระจายตัวของเงินทุนไปยังการใช้งานเฉพาะเชนหลายสิบแบบ แม้ว่าวิธีนี้จะช่วยกระจายความเสี่ยงแบบ tail risk แต่ก็ทำให้สภาพคล่องบนเชนเจือจางลง และบังคับให้เทรดเดอร์ต้องเชื่อมต่อหรือจ่ายเงินเพิ่มสำหรับสภาพคล่องข้ามเชน ซึ่งเป็นปัญหาใหญ่ในการดำเนินงานที่ไม่เคยเกิดขึ้นมาก่อนในสมัยที่การให้กู้ยืมเงินแทบจะเป็นเรื่องราวเกี่ยวกับ Ethereum ล้วนๆ ในช่วงปี 2020-2021
เมื่อนำมารวมกัน แผนภูมิเหล่านี้ยืนยันว่าภาคการให้กู้ยืมได้ฟื้นตัวในด้านขนาด แต่ไม่ได้มีประสิทธิภาพ เงินฝากจำนวนมากไล่ตามการกู้ยืมแบบเป็นช่วงๆ อัตราดอกเบี้ยก็ผันผวนตามไปด้วย และสภาพคล่องในปัจจุบันกระจายไปยังสถานที่และเชนต่างๆ มากขึ้นกว่าในรอบที่ผ่านมา ซึ่งเป็นภูมิทัศน์ที่ให้ผลตอบแทนแก่การเลือกอัตราดอกเบี้ยอย่างแข็งขันและการจัดการหลักประกันอย่างรอบคอบ
ประเด็นสำคัญ
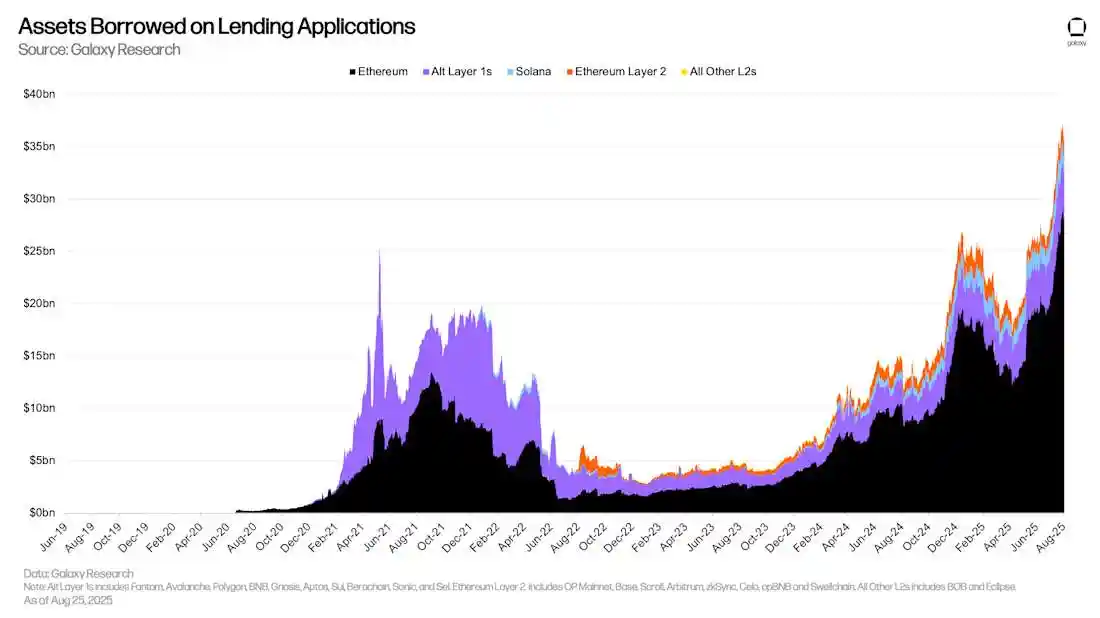
กิจกรรมในตลาดกลับมาสู่จุดสูงสุดอีกครั้ง แต่โครงสร้างกำลังเปลี่ยนแปลง กิจกรรมในตลาดสินเชื่อแบบกระจายศูนย์กำลังใกล้ถึงจุดสูงสุดตลอดกาล แต่โครงสร้างเงินทุนกำลังเปลี่ยนแปลงอย่างมีนัยสำคัญ อุปทานรวมของตลาดเงินทุนปัจจุบันสูงกว่า 8 หมื่นล้านดอลลาร์สหรัฐ ขณะที่ยอดสินเชื่อคงค้างกำลังใกล้ถึง 3.5 หมื่นล้านดอลลาร์สหรัฐ กลับสู่ระดับที่เคยพบเห็นในช่วงขาขึ้นปี 2021-2022 แม้ว่าเมนเน็ตของ Ethereum (สีดำในกราฟ) ยังคงเป็นแรงสนับสนุนหลัก แต่การเติบโตที่เร็วที่สุดมาจากเครือข่าย Layer 2 (L2) เช่น Optimism และเครือข่าย Layer 1 ทางเลือกใหม่ที่กำลังเกิดขึ้น (alt-L1) แนวโน้มนี้สะท้อนถึงการย้ายถิ่นฐานที่ระบุไว้ในรายงาน "State of Crypto Lending" ของ Galaxy Research ประจำเดือนเมษายน
แม้ว่ากิจกรรมโดยรวมจะฟื้นตัว แต่อัตราการใช้เงินทุนยังคงอ่อนแอ สะท้อนให้เห็นถึงสภาพคล่องส่วนเกินเชิงโครงสร้าง ในแต่ละช่วงที่ตลาดปรับตัวสูงขึ้น ช่องว่างระหว่างอุปทานและการปล่อยกู้ยังคงกว้างขึ้นเรื่อยๆ โดยปัจจุบันมีเพียงประมาณ 40% ของเงินฝากเท่านั้นที่ถูกปล่อยกู้ออกไป สภาวะ "ว่างงาน" นี้ทำให้อัตราดอกเบี้ยเงินกู้สำหรับสินทรัพย์หลักอยู่ในระดับปานกลางถึงต่ำ โดยไม่มีความผันผวนอย่างมีนัยสำคัญ แม้ท่ามกลางความต้องการเก็งกำไรที่เพิ่มขึ้น ต้นทุนการกู้ยืมมีความผันผวนตามวัฏจักรมากกว่าในระยะยาว อัตราดอกเบี้ยรายปี (APR) สำหรับ stablecoin บนเครือข่ายหลัก Ethereum ต่ำกว่า 2% ณ สิ้นปี 2565 จากนั้นพุ่งขึ้นเป็น 15% ในช่วงที่มีความผันผวนของอัตราเงินทุนในไตรมาสแรกของปี 2567 ค่าเฉลี่ยเคลื่อนที่ 7 วันในปัจจุบันยังคงทรงตัวอยู่ในช่วง 5%-6% รูปแบบนี้สอดคล้องกับข้อสังเกตจากรายงานเดือนเมษายนของเรา ซึ่งแสดงให้เห็นว่าผลตอบแทนจากการกู้ยืมมีความสัมพันธ์อย่างใกล้ชิดกับการซื้อขายแบบเลเวอเรจ (เช่น วงจรการเก็งกำไรและการกู้ยืมซ้ำ) มากกว่าความต้องการสินเชื่อที่ยั่งยืน ความเสี่ยงในการให้กู้ยืม DeFi: ความไม่สอดคล้องของสภาพคล่องและความเสี่ยงจากการใช้ประโยชน์ ปัจจุบัน ตลาดการให้กู้ยืม DeFi มีเงินฝากเกือบ 8.5 หมื่นล้านดอลลาร์สหรัฐ ขณะที่ยอดสินเชื่อคงค้างอยู่ที่ประมาณ 3.5 หมื่นล้านดอลลาร์สหรัฐ ซึ่งหมายความว่าประมาณ 60% ของเงินทุนไม่ได้ถูกใช้งาน รายงานการให้กู้ยืมของ Galaxy ในเดือนเมษายนระบุว่า "ภายในสิ้นปี 2567 การให้กู้ยืม DeFi แบบเปิดทั้งหมดจะมีมูลค่าเพียง 1.9 หมื่นล้านดอลลาร์สหรัฐ ผ่าน 20 โปรโตคอล แม้ว่าจะฟื้นตัวจากจุดต่ำสุดของตลาดหมีได้เกือบ 9.6 เท่า" หากตลาดเปลี่ยนไปสู่ช่องทางผลตอบแทนที่ปลอดภัยกว่าอย่างกะทันหัน โปรโตคอลอาจถูกบังคับให้ลดอัตราดอกเบี้ยหรือจูงใจให้ผู้ใช้ถอนเงิน ซึ่งสร้างแรงกดดันเป็นพิเศษให้กับเครือข่ายขนาดเล็กที่มีสภาพคล่องน้อยกว่า สินทรัพย์ที่มีหลักประกันกระจายตัว การชำระบัญชีกระจุกตัว ปัจจุบัน เครือข่าย L1 และ L2 กว่าสิบเครือข่ายมีกลุ่มการให้กู้ยืม แต่กลไกการชำระบัญชีสำหรับสินทรัพย์ส่วนใหญ่ยังคงอาศัยบอตและอาร์บิทราเจอร์จำนวนเล็กน้อย เมื่อเกิดแรงกระแทกจากการเชื่อมโยงราคา การชำระบัญชีแบบข้ามสายโซ่ก็อาจเกิดขึ้นได้อย่างรวดเร็ว เร็วกว่าการตอบสนองของกลไกการเชื่อมโยงหรือการเก็งกำไรเสียอีก จึงทำให้การฟื้นตัวของตลาดเพิ่มขึ้นทุกครั้งที่อัตราเงินทุนพุ่งสูงขึ้นความผันผวนของอัตราดอกเบี้ยเกิดจากเลเวอเรจจากการเก็งกำไร ไม่ใช่ความต้องการสินเชื่อที่ยั่งยืน ตั้งแต่ปี 2564 อัตราดอกเบี้ยรายปี (APR) สำหรับ stablecoin ในตลาดสินเชื่อ Ethereum มีความผันผวนอย่างมากระหว่าง 2% ถึง 16% โดยส่วนใหญ่เกิดจากการซื้อขายอัตราเงินทุนและวงจรการกู้ยืมซ้ำ มากกว่าความต้องการสินเชื่อที่แท้จริง รายงานของ Galaxy ระบุว่า "ผลตอบแทนจากการกู้ยืมนั้นสัมพันธ์อย่างใกล้ชิดกับการซื้อขายด้วยเลเวอเรจ ไม่ใช่ความต้องการสินเชื่อระยะยาว" นักลงทุนควรตระหนักว่าช่วงเวลาที่มีผลตอบแทนสูง (เช่น ช่วงเวลาที่เกิน 12%) มักเป็นช่วงเวลาสั้นๆ และกลับสู่ค่าเฉลี่ยอย่างรวดเร็ว แม้ว่าใครๆ ก็สามารถให้สภาพคล่องได้ แต่โอกาสที่ให้ผลตอบแทนสูงหลายอย่าง (เช่น กลุ่มสินเชื่ออิสระบน L2 ขนาดเล็ก) มักต้องการการดำเนินการข้ามเครือข่าย Oracle แบบกำหนดเอง หรือไวท์ลิสต์การกำกับดูแล ผู้ใช้ทั่วไปที่ฝากเงินไว้บนเมนเน็ตอาจเผชิญกับความเสี่ยงในตลาดเดียวกัน แต่ได้รับผลตอบแทนต่ำกว่า ซึ่งสะท้อนถึงความไม่สอดคล้องเชิงโครงสร้างระหว่างความเสี่ยงและความพร้อมใช้ ซึ่งไม่ได้สะท้อนอยู่ในตัวชี้วัด APR พื้นฐาน โดยสรุป แม้ว่าตลาดสินเชื่อ DeFi จะเติบโตอย่างต่อเนื่อง แต่ตลาดก็ยังคงเผชิญกับความเสี่ยงเชิงโครงสร้าง เช่น ความไม่สอดคล้องของสภาพคล่องและความผันผวนตามวัฏจักร ซึ่งเป็นความเสี่ยงที่ไม่ค่อยพบเห็นใน Stablecoin ที่มีหลักประกันและไม่มีผลตอบแทน (เช่น โมเดล CDP) นักลงทุนจำเป็นต้องประเมินจุดอ่อนของระบบอย่างรอบคอบ ในขณะที่ DeFi ค่อยๆ พัฒนาจากกลไกการให้กู้ยืมและการวางเดิมพันขั้นพื้นฐานไปสู่โครงสร้างทางการเงินที่ซับซ้อนมากขึ้น โปรโตคอลใหม่ๆ จำนวนมากกำลังสำรวจวิธีการปรับเปลี่ยนรูปแบบและปรับแต่งผลตอบแทน หัวข้อนี้เรียกว่า "ผลตอบแทนแบบมีโครงสร้าง" มุ่งเน้นไปที่การแยก การทำให้เป็นอัตโนมัติ หรือการแปลงกระแสเงินสดในอนาคตเป็นโทเค็น เพื่อให้กลไกผลตอบแทนใกล้เคียงกับตราสารที่ซับซ้อนในระบบการเงินแบบดั้งเดิมมากขึ้น Pendle และ Euler v2 เป็นโครงการนวัตกรรมที่โดดเด่นในสาขานี้ ทั้งสองมุ่งมั่นที่จะมอบกลยุทธ์ผลตอบแทนขั้นสูงให้กับผู้ใช้ แต่แนวทางของทั้งสองแตกต่างกัน Pendle ช่วยให้สามารถแยกผลตอบแทนและซื้อขายผ่านการแปลงเป็นโทเค็นผลตอบแทน ในขณะที่ Euler v2 สร้างพอร์ตโฟลิโอผลตอบแทนที่ยืดหยุ่นผ่านคลังกลยุทธ์แบบแยกส่วน
Pendle V2
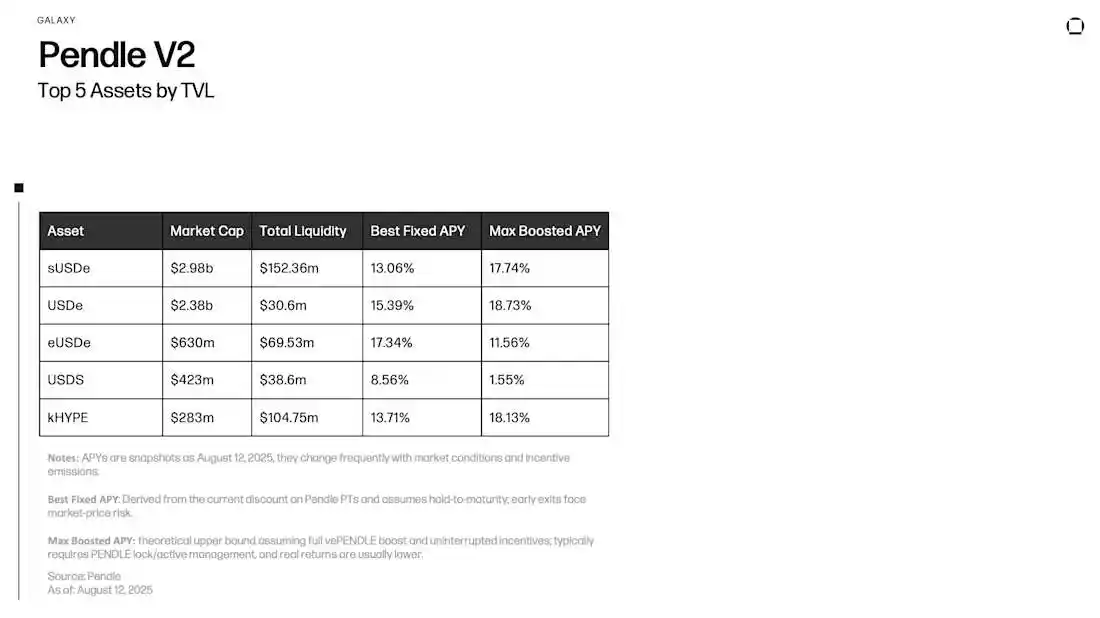
APY สูงสุดที่เพิ่ม: "APY สูงสุดที่เพิ่ม" ที่ Pendle แสดงเป็นขีดจำกัดสูงสุดทางทฤษฎี โดยสมมติว่าผู้ใช้ได้รับโบนัสจูงใจ vePENDLE เต็มจำนวน เลือกกลุ่มสภาพคล่องที่เหมาะสม รับรางวัลอย่างสม่ำเสมอ และปฏิบัติตามแผนจูงใจปัจจุบัน ผลตอบแทนนี้มีความผันผวน ขึ้นอยู่กับกลไกจูงใจ และไม่มีการรับประกัน โดยทั่วไปจำเป็นต้องล็อกโทเค็น PENDLE หรือจัดการสถานะ LP (ผู้ให้บริการสภาพคล่อง) และ YT (โทเค็นผลตอบแทน) อย่างจริงจัง ผลตอบแทนจริงอาจต่ำกว่ามูลค่าทางทฤษฎีอย่างมาก และไม่รวมค่าธรรมเนียมการทำธุรกรรม ค่า Slippage และค่า Gas
Pendle คือโปรโตคอล DeFi ที่อนุญาตให้ผู้ใช้แยกสินทรัพย์ที่สร้างผลตอบแทนออกเป็นสองโทเคนอิสระ ช่วยให้สามารถควบคุมผลตอบแทนได้อย่างละเอียดมากขึ้นเมื่อเวลาผ่านไป กลไกนี้เรียกว่า Yield Tokenization ช่วยให้ผู้ใช้สามารถแยก ซื้อขาย และจัดโครงสร้างผลตอบแทน ทำลายข้อจำกัดของโปรโตคอลการ Staking หรือ Lending แบบเดิม เมื่อผู้ใช้ฝากสินทรัพย์ที่รองรับ (เช่น stETH, ezETH, sDAI หรือ USDe) Pendle จะล็อกสินทรัพย์นั้นและออก: โทเคนหลัก (PT): แสดงถึงสิทธิ์ในการไถ่ถอนสินทรัพย์เดิม ณ วันครบกำหนด PT ไม่ได้สร้างผลตอบแทนและโดยทั่วไปจะซื้อขายในราคาลด PT ที่ถือครองจะล็อกผลตอบแทนคงที่ไว้อย่างมีประสิทธิภาพ โดยไม่คำนึงถึงความผันผวนของตลาดในช่วงระยะเวลาที่ถือครอง โทเคนผลตอบแทน (YT): รับผลตอบแทนแบบลอยตัวทั้งหมดจากการลงทุนจนถึงวันครบกำหนด ผู้ถือ YT จะได้รับผลตอบแทนตามผลตอบแทนสะสม และราคาตลาดสะท้อนถึงความคาดหวังของผลตอบแทนในอนาคต จึงเป็นประโยชน์สำหรับการเก็งกำไรหรือป้องกันความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย โครงสร้างนี้คล้ายกับกลไกการแยก "เงินต้น/ดอกเบี้ย" ของหลักทรัพย์ที่มีสินเชื่อที่อยู่อาศัยค้ำประกัน ซึ่งเปิดตัวในวอลล์สตรีทในช่วงทศวรรษ 1980 ช่วยให้ผู้ใช้สามารถปรับแต่งการรับความเสี่ยงได้ตามระดับความเสี่ยงที่ยอมรับได้ ผู้ใช้ที่ไม่ชอบความเสี่ยงสามารถซื้อ PT เพื่อล็อกผลตอบแทนคงที่ ในขณะที่ผู้ที่ต้องการผลตอบแทนที่สูงขึ้นหรือการซื้อขายแบบกำหนดทิศทาง (Directional Trading) สามารถซื้อ YT เพื่อรับผลตอบแทนที่ผันผวน เช่น การเดิมพันแบบ APY หรือสิ่งจูงใจตามโปรโตคอล โทเค็นเหล่านี้สามารถซื้อขายได้อย่างอิสระและสามารถนำมารวมกันหรือขายแยกกันได้ ผู้ใช้สามารถฝากโทเค็น PT เป็นหลักประกันบน Aave หรือ Morpho เพื่อหมุนเวียนผลตอบแทนด้วยตนเอง อย่างไรก็ตาม กลยุทธ์ดังกล่าวจำเป็นต้องมีการบริหารจัดการอย่างแข็งขัน ซึ่งรวมถึงการตรวจสอบวงเงินการกู้ยืม ความเสี่ยงจากการชำระบัญชี และการปรับสมดุลสถานะในช่วงที่ตลาดผันผวน โดยทั่วไปแพลตฟอร์มสินเชื่อจะยอมรับ PT มากกว่า YT เนื่องจาก PT เช่นเดียวกับพันธบัตรที่ไม่มีดอกเบี้ย จ่ายผลตอบแทนที่มูลค่าตามราคาตลาดเมื่อครบกำหนด ทำให้มีการกำหนดราคาและการประเมินความเสี่ยงที่ชัดเจนกว่า ในทางกลับกัน YT เป็นโทเค็นผลตอบแทนแบบลอยตัวที่เสื่อมลงตามเวลา และโดยทั่วไปไม่ได้รับการยอมรับเป็นหลักประกันPendle แยกเงินต้นออกจากผลตอบแทน และดำเนินการโดยอัตโนมัติผ่านเครื่องมือระบบนิเวศ ตัวอย่างเช่น โปรโตคอล Boros ได้สร้างกลยุทธ์วงจรผลตอบแทน PT โดยอิงจาก Pendle ได้แก่ การกู้ยืมโดยใช้ PT ซื้อ PT เพิ่ม ฝากเงินซ้ำ และทำซ้ำกระบวนการทั้งหมดภายในช่วงความเสี่ยงที่กำหนดไว้ล่วงหน้า เป้าหมายคือการวัดส่วนต่างระหว่างผลตอบแทนคงที่ที่ PT ระบุและอัตราดอกเบี้ยเงินกู้แบบลอยตัว เพื่อสร้างผลตอบแทนที่คงที่หลังจากหักค่าธรรมเนียมและค่า Slippage แล้ว แม้ว่ากลยุทธ์วงจรจะเป็นเรื่องปกติใน DeFi แต่โมเดล "ส่วนต่างคงที่" นี้มีลักษณะเฉพาะของการออกแบบ PT ของ Pendle วงจรของสินทรัพย์อื่นๆ (เช่น LST) มักใช้เพื่อเพิ่มโอกาสในการรับความเสี่ยงมากกว่าการล็อกส่วนต่าง
โดยรวมแล้ว กระทรวงการคลังของ Boros ดำเนินงานเป็นวัฏจักรดังนี้:
ซื้อโทเค็นเงินต้นที่มีส่วนลด (เช่น PT-USDe หรือ PT-sDAI) บน Pendle ซึ่งสามารถแลกคืนได้ในราคาพาร์เมื่อครบกำหนด;
ฝาก PT ที่ถือครองเป็นหลักประกันบนแพลตฟอร์มการให้กู้ยืม เช่น Morpho หรือ Aave;
ยืม stablecoin (เช่น USDC หรือ USDe) โดยใช้ PT เป็นหลักประกัน;
ใช้ stablecoin ที่ยืมมาเพื่อซื้อ PT อีกครั้ง;
ทำซ้ำขั้นตอนนี้เพื่อเพิ่มความเสี่ยงอย่างต่อเนื่อง
วัฏจักรนี้เพิ่มผลตอบแทนจากสถานะตราสารหนี้ของ Pendle ด้วยการนำเงินทุนกลับมาใช้ใหม่ ซึ่งโดยพื้นฐานแล้วคือการสร้างความเสี่ยงจากการกู้ยืมเงินในสินทรัพย์ตราสารหนี้ หัวใจสำคัญของกลยุทธ์นี้อยู่ที่ส่วนต่างเชิงบวกระหว่างอัตราผลตอบแทนคงที่ตาม PT และอัตราดอกเบี้ยเงินกู้แบบลอยตัวบนแพลตฟอร์มการให้กู้ยืม ตราบใดที่ต้นทุนการกู้ยืมต่ำกว่าอัตราผลตอบแทนโดยนัยของ PT กลยุทธ์นี้จะสร้างผลตอบแทนสุทธิเป็นบวก
Boros ทำให้วงจรนี้เป็นระบบอัตโนมัติผ่านสมาร์ทคอนแทรควอลท์ ซึ่งจัดการอัตราส่วนหลักประกัน วงเงินการกู้ยืม และสถานะสถานะ ทำให้ผู้ใช้ไม่จำเป็นต้องตรวจสอบความเสี่ยงจากการชำระบัญชีหรือปรับสมดุลด้วยตนเอง พารามิเตอร์ของ Vault ถูกตั้งค่าไว้ล่วงหน้าและตรวจสอบได้โดยสาธารณะ ช่วยให้ผู้ใช้สามารถเลือกระดับความเสี่ยงและโครงสร้างอายุที่แตกต่างกันตามความต้องการ
Boros เปลี่ยนกลยุทธ์การเก็งกำไรอัตราดอกเบี้ยขั้นสูงให้เป็นเครื่องมือ DeFi ที่ใช้งานได้จริงทันที ด้วยการทำให้การดำเนินการหลายขั้นตอนที่ซับซ้อนง่ายขึ้นเป็นเงินฝากเพียงครั้งเดียว ทำให้ผู้ใช้สามารถรับผลตอบแทนที่มีโครงสร้างโดยใช้ตราสารหนี้ในระบบนิเวศของ Pendle ได้อย่างมีประสิทธิภาพมากขึ้น
รายได้มาจากไหน?
ในโปรโตคอล Pendle, stETH จะถูกแบ่งออกเป็นสองโทเค็น:
YT-stETH (โทเค็นรายได้): ราคาตลาดปัจจุบันอยู่ที่ประมาณ 0.04 stETH
PT-stETH (โทเค็นหลัก): ราคาตลาดปัจจุบันอยู่ที่ประมาณ 0.96 stETH
ระยะเวลาหมดอายุ: ประมาณหนึ่งปี
ผลตอบแทนรายปีพื้นฐาน (การเดิมพัน Lido): ประมาณ 5%
ผลตอบแทนรายปีตามตลาดของ PT: ประมาณ 4.2%
เมื่อผู้ใช้ซื้อ 1 YT-stETH พวกเขาจะได้รับสิทธิ์เต็มที่ในการรับรางวัลการเดิมพันของ stETH นั้นจนกว่าจะครบกำหนด หากผลตอบแทนจากการเดิมพัน (staking reward) เป็นเวลาหนึ่งปีเท่ากับ 0.05 stETH และผู้ใช้จ่ายเพียง 0.04 stETH เพื่อซื้อ YT ผลตอบแทนสุทธิจะเท่ากับ 0.01 stETH ซึ่งเป็นผลตอบแทนรายปี 25% โดยไม่จำเป็นต้องกู้ยืมหรือกู้ยืม
Yield Token (YT)
YT มอบสิทธิ์ให้ผู้ถือครองได้รับผลตอบแทนทั้งหมดจากสินทรัพย์อ้างอิง ซึ่งในกรณีนี้คือผลตอบแทนจากการเดิมพัน stETH ของ Lido ผลตอบแทนคำนวณจากผลตอบแทนจากการเดิมพันจริงลบด้วยต้นทุนการซื้อ YT เนื่องจาก YT ซื้อขายในราคาที่ต่ำกว่าราคาพาร์อย่างมาก แม้ผลตอบแทนเพียงเล็กน้อยก็สามารถสร้างผลตอบแทนจากเงินทุนที่สูงได้ ดังนั้น YT จึงมักถูกมองว่าเป็นเครื่องมือให้ผลตอบแทนแบบ "quasi-leveraged" โดยไม่มีความเสี่ยงจากการกู้ยืมหรือการขายสินทรัพย์ หากผลตอบแทนจริงสูงกว่าอัตราผลตอบแทนที่ตลาดคาดการณ์ไว้ การถือครอง YT จะได้รับผลตอบแทนส่วนเกิน
โทเค็นหลัก (PT)
PT แสดงถึงส่วนเงินต้น ผู้ใช้ซื้อ PT ในราคาส่วนลด (เช่น 0.96 stETH) และขายคืนในราคาพาร์ที่ 1 stETH เมื่อครบกำหนด ส่วนลดนี้แสดงถึงผลตอบแทนคงที่ PT มีพฤติกรรมคล้ายกับพันธบัตรที่ไม่มีคูปอง โดยราคาจะค่อยๆ ขยับเข้าใกล้ราคาพาร์เมื่อใกล้ครบกำหนด "ผลตอบแทนรายปีคงที่" ที่แสดงในแอป Pendle แสดงถึงผลตอบแทนจนถึงครบกำหนดนี้ PT ไม่ได้มีส่วนร่วมในการเดิมพันรางวัลหรือคะแนนสะสม จึงให้ผลตอบแทนที่คงที่และคาดการณ์ได้
ความยืดหยุ่นในการซื้อขาย
ในกลไกการสร้างตลาดอัตโนมัติ (AMM) ของ Pendle ทั้ง PT และ YT สามารถซื้อขายได้อย่างอิสระก่อนครบกำหนด:
YT: สามารถขายได้ทุกเมื่อ กลยุทธ์ที่นิยมใช้กันคือการขายล่วงหน้าหลังจากที่ได้รับผลตอบแทนบางส่วน หรือเมื่ออัตราดอกเบี้ยและราคาตลาดปรับตัวสูงขึ้น เพื่อล็อกผลตอบแทนไว้
PT: สามารถขายได้ทุกเมื่อ แม้ว่าการถือครองจนครบกำหนดจะได้รับผลตอบแทนเต็มจำนวน แต่หากอัตราดอกเบี้ยตลาดลดลงหรือความต้องการตราสารหนี้เพิ่มขึ้น ราคา PT ก็สามารถถอนออกมาได้ก่อนกำหนดเมื่อราคาเพิ่มขึ้น
กลไกผลตอบแทนของ Boros
Boros สร้างผลตอบแทนแบบมีโครงสร้างโดยใช้กลยุทธ์แบบหมุนเวียนอัตโนมัติที่อิงกับ Pendle Principal Token (PT) โดยใช้ประโยชน์จากส่วนต่างระหว่างต้นทุนการกู้ยืมของตราสารหนี้และ Stablecoin
กระบวนการเฉพาะมีดังนี้:
ประสิทธิภาพการหมุนเวียน: หมายถึงความเสี่ยงที่ทำได้ต่อหน่วยทุนหลังจากหักค่าความคลาดเคลื่อน ค่าธรรมเนียม และขีดจำกัดการค้ำประกัน ประสิทธิภาพที่สูงขึ้นช่วยให้มีรอบการหมุนเวียนที่มากขึ้นและเลเวอเรจที่มากขึ้น ในขณะที่ประสิทธิภาพที่ต่ำกว่าจะจำกัดผลกระทบจากการขยายวงกว้าง
ชั้นแรงจูงใจเสริม: วอลต์บางแห่งอาจรวมแรงจูงใจ Pendle (เช่น การออก PENDLE หรือรางวัล LP) เพื่อเพิ่มผลตอบแทนให้มากขึ้น แม้ว่าแรงจูงใจเหล่านี้จะไม่รับประกัน แต่ก็สามารถเพิ่มผลตอบแทนสุทธิต่อปีได้อย่างมากภายใต้สภาวะตลาดบางประการ
ด้วยวงจรอัตโนมัติและการจัดการสัญญาอัจฉริยะ Boros ได้เปลี่ยนกลยุทธ์การเก็งกำไรตราสารหนี้ที่ซับซ้อนให้เป็นวอลต์ DeFi ที่คลิกเดียว ช่วยให้ผู้ใช้ได้รับผลตอบแทนที่มีโครงสร้างและเลเวอเรจในลักษณะที่มีประสิทธิภาพด้านเงินทุนมากขึ้น โดยมีตรรกะแบบออนเชนรองรับ
ความเสี่ยงและประเด็นสำคัญ
ความเสี่ยงจากช่องว่างผลตอบแทน (YT)
หากผลตอบแทนรายปีโดยนัยของ YT Token (YT) สูงกว่าผลตอบแทนจริงของสินทรัพย์อ้างอิงที่ถือครอง ธุรกรรมอาจไม่ได้รับผลตอบแทนตามที่คาดหวัง เว้นแต่สภาวะตลาดจะดีขึ้น แม้ว่าผลตอบแทนโดยนัยจะต่ำกว่าผลตอบแทนจริง ณ เวลาที่ซื้อครั้งแรก แต่ผลตอบแทนรายปีในอนาคตจากการถือครองอาจลดลงต่ำกว่าระดับที่คาดหวัง ณ เวลาที่ซื้อ
ผลกระทบต่อเวลาของราคา YT
เมื่อ Pendle Token ใกล้ครบกำหนด ราคาของ YT โดยทั่วไปจะลดลงอย่างค่อยเป็นค่อยไป เนื่องจากมูลค่าของ YT จะถูกจำกัดอยู่ที่ผลตอบแทนที่ยังไม่ได้ชำระ เว้นแต่ผลตอบแทนของสินทรัพย์อ้างอิงจะเปลี่ยนแปลงอย่างมีนัยสำคัญ
ความผันผวนของอัตราดอกเบี้ยและมูลค่าตลาด (PT)
ราคาตลาดของ Principal Token (PT) ผันผวนตามอัตราดอกเบี้ยที่คาดการณ์ไว้ หากขายก่อนครบกำหนด ผลตอบแทนจริงอาจสูงกว่าหรือต่ำกว่ารายได้คงที่ที่คาดหวังไว้ในตอนแรก อย่างไรก็ตาม การถือครองจนครบกำหนดจะทำให้สามารถไถ่ถอนได้ตามมูลค่าที่ตราไว้
ลักษณะ "quasi-leverage" ของ YT เกิดจากกลไกการกำหนดราคา ไม่ใช่จากการให้กู้ยืม ดังนั้นจึงไม่มีความเสี่ยงจากการชำระบัญชีหรือความเสี่ยงจาก Oracle อย่างไรก็ตาม ผลตอบแทนขั้นสุดท้ายยังคงขึ้นอยู่กับว่าผลตอบแทนในอนาคตจะเกิดขึ้นจริงหรือไม่
เส้นอัตราผลตอบแทนแบบเพนเดิล: โครงสร้างแบบกลับด้าน
โทเค็นที่มีอายุสั้นกว่าจะให้ผลตอบแทนสูงกว่าโทเค็นระยะยาว ปรากฏการณ์นี้มักเกิดจากปัจจัยต่อไปนี้:
PT ที่มีโทเค็นหมดอายุมักจะซื้อขายในราคาที่ต่ำกว่า
ความต้องการของตลาดกระจุกตัวอยู่ในธุรกรรมระยะสั้น
นักลงทุนอาจประเมินความไม่แน่นอนหรือความผันผวนในตลาดระยะยาว
เส้นอัตราผลตอบแทนพันธบัตรรัฐบาลแบบดั้งเดิม: โครงสร้างปกติ
พันธบัตรระยะยาวมักให้ผลตอบแทนสูงกว่าเพื่อชดเชยความเสี่ยงด้านเวลาและเงินเฟ้อ โครงสร้างนี้พบได้ทั่วไปในตลาดอัตราดอกเบี้ยแบบดั้งเดิม เช่น พันธบัตรรัฐบาลสหรัฐฯ
การเงินแบบดั้งเดิมใช้พันธบัตรรัฐบาลสหรัฐฯ ที่มีอายุครบกำหนดไถ่ถอน (เช่น ตั๋วเงินคลังอายุ 1 เดือน 3 เดือน และ 6 เดือน และพันธบัตรรัฐบาลอายุ 1 ปี 2 ปี และ 5 ปี)
Euler V2
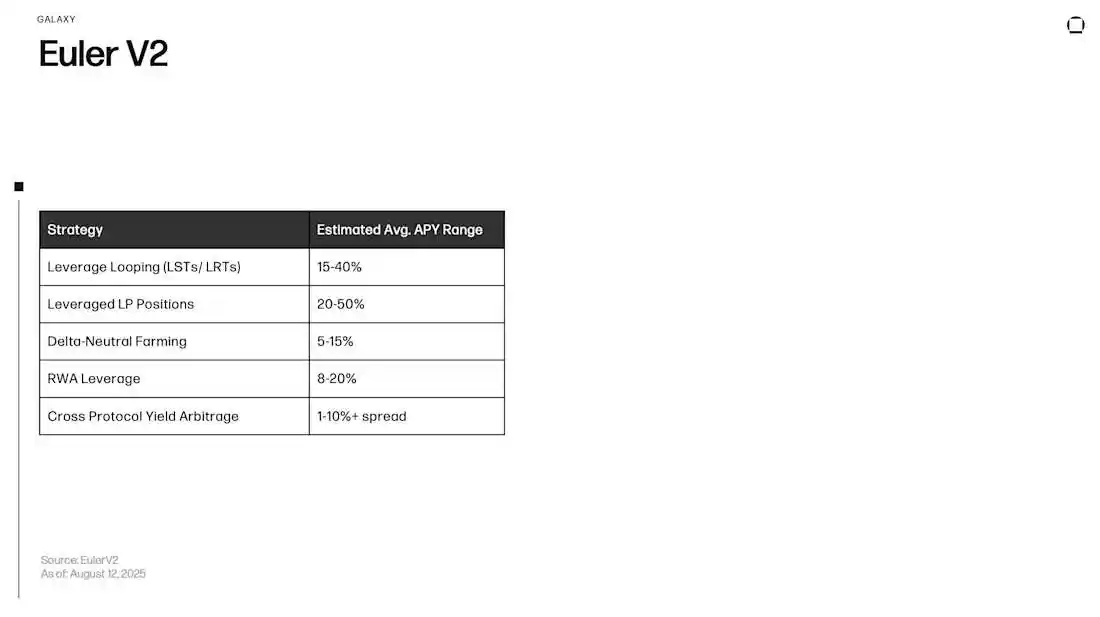
โปรโตคอล Euler v2 มอบโอกาสรับผลตอบแทนขั้นพื้นฐานแก่ผู้ใช้ผ่านตลาดการให้กู้ยืมแบบกระจายอำนาจ ผู้ใช้สามารถฝากสินทรัพย์ของตนไว้ในคลังสินทรัพย์อิสระที่สอดคล้องกับมาตรฐาน ERC-4626 เพื่อรับดอกเบี้ย หรือใช้เป็นหลักประกันในการให้โทเคนอื่นๆ ยืมในอัตราดอกเบี้ยที่ปรับแต่งได้ อย่างไรก็ตาม นวัตกรรมหลักของแพลตฟอร์มอยู่ที่คลังกลยุทธ์ที่มีการจัดการ (Managed Strategy Vaults) ซึ่งโดยทั่วไปแล้วคลังเหล่านี้จะถูกปรับเปลี่ยนแบบไดนามิกโดยผู้ดูแลความเสี่ยงเพื่อให้เกิดการบริหารความเสี่ยงที่เหมาะสมที่สุด ทำให้การดำเนินงาน DeFi ที่ซับซ้อนเป็นแบบอัตโนมัติ และช่วยให้ผู้ใช้สามารถนำเงินทุนไปลงทุนในผลิตภัณฑ์ที่มีโครงสร้างโดยแทบไม่ต้องดำเนินการด้วยตนเอง Euler v2 เปลี่ยนกลยุทธ์การให้กู้ยืมแบบพาสซีฟเป็นสถานะที่มีการจัดการแบบแอคทีฟ ช่วยเพิ่มความสามารถในการจัดองค์ประกอบของระบบนิเวศทั้งหมด กลยุทธ์ที่ 1: การวนลูปแบบเลเวอเรจของ LST และ LRT นี่คืออะไร? กลยุทธ์นี้เป็นกลไกการให้ยืมแบบเรียกซ้ำที่ออกแบบมาเพื่อเพิ่มโอกาสในการเข้าถึงโทเค็นที่สร้างผลตอบแทน ผู้ใช้ฝากโทเค็น LST (liquidity staking token) หรือ LRT (liquidity re-staking token) ไว้ในคลัง จากนั้นคลังจะใช้สินทรัพย์นี้เป็นหลักประกันในการให้ยืมสินทรัพย์อ้างอิง (โดยทั่วไปคือ WETH) จากนั้นจึงนำ WETH ที่ยืมมาไปแลกกับ LST/LRT เดิมเพิ่มเติม และฝากกลับเข้าไปในคลัง กระบวนการนี้เรียกว่า "looping" หรือ "folding" ซึ่งอาศัยการดำเนินการซ้ำๆ กัน จึงช่วยเพิ่มผลตอบแทนพื้นฐานของผู้ใช้
สินทรัพย์ที่เกี่ยวข้อง
สินทรัพย์หลักได้แก่ LST คุณภาพสูง (เช่น wstETH) และ LRT (เช่น eETH) โดยสินทรัพย์ที่ให้ยืมโดยทั่วไปจะเป็น WETH
แหล่งที่มาของรายได้
กลยุทธ์นี้สร้างรายได้จากสองแหล่ง: ผลตอบแทนรายปีจากการปักหลักหรือการปักหลักซ้ำ LST/LRT เอง และผลตอบแทนรายปีจากอุปทานที่จ่ายโดยห้องนิรภัยออยเลอร์จากสินทรัพย์ที่ฝากไว้ เนื่องจากสถานะมีการเลเวอเรจ รายได้จากการสเตค/การสเตคซ้ำและรายได้จากการจัดหาจึงสะสมในจำนวนที่มากขึ้น จึงทำให้ผลตอบแทนโดยรวมเพิ่มขึ้น
กลยุทธ์ที่ 2: สถานะ LP (ผู้ให้บริการสภาพคล่อง) แบบเลเวอเรจ
นี่คืออะไร?
กลยุทธ์นี้ช่วยให้ผู้ให้บริการสภาพคล่อง (LP) สร้างรายได้ในขณะที่ถือโทเค็น LP และใช้ประโยชน์จากโทเค็นเหล่านี้ ผู้ใช้ฝากโทเค็น LP จากผู้ดูแลสภาพคล่องอัตโนมัติ (AMM) เช่น Uniswap เข้าสู่คลังของออยเลอร์ คลังจะใช้โทเค็นเหล่านี้เป็นหลักประกันในการให้ยืมสินทรัพย์อ้างอิงเฉพาะภายในคู่การซื้อขาย สินทรัพย์ที่ยืมมาสามารถนำไปใช้ซื้อโทเค็น LP เพิ่มเติมหรือปลดล็อกเงินทุนสำหรับวัตถุประสงค์อื่น ๆ โดยไม่ต้องขายโทเค็น LP เดิม
สินทรัพย์ที่เกี่ยวข้อง
สินทรัพย์ค้ำประกันคือโทเค็น LP (เช่น WETH/USDC LP) และสินทรัพย์ที่ให้ยืมคือโทเค็นอ้างอิงภายในคู่การซื้อขาย (เช่น WETH หรือ USDC)
แหล่งที่มาของรายได้
รายได้หลักมาจากผลตอบแทนพื้นฐานของสถานะ LP ซึ่งก็คือค่าธรรมเนียมการซื้อขายที่เกิดขึ้นภายในกลุ่ม AMM เลเวอเรจช่วยให้ผู้ใช้สามารถขยายขอบเขตการรับค่าธรรมเนียมเหล่านี้ได้ นอกจากนี้ ผู้ใช้ยังได้รับผลตอบแทนเป็นเปอร์เซ็นต์ต่อปี (APY) จากปริมาณโทเค็น LP ที่แพลตฟอร์ม Euler จัดหาให้สำหรับการ Staking
กลยุทธ์ที่ 3: การทำฟาร์มแบบเดลต้าเป็นกลาง
มันคืออะไร?
นี่คือกลยุทธ์ขั้นสูงที่ออกแบบมาเพื่อสร้างผลตอบแทนพร้อมกับลดความเสี่ยงจากความผันผวนของราคาสินทรัพย์ให้น้อยที่สุด ผู้ใช้ฝาก stablecoin (เช่น USDC) เป็นหลักประกันใน vault จากนั้น vault จะให้ยืมสินทรัพย์ที่มีความผันผวน (เช่น ETH) และแลกเปลี่ยนเป็น stablecoin อื่นๆ ทันที สิ่งนี้จะสร้างสถานะ "delta-neutral" ซึ่งผู้ใช้จะได้รับผลตอบแทนจากส่วนต่างของอัตราดอกเบี้ย แทนที่จะเป็นความผันผวนของราคาของสินทรัพย์ที่มีความผันผวน
สินทรัพย์ที่เกี่ยวข้อง
Stablecoin (USDC, DAI) ทำหน้าที่เป็นหลักประกัน และสินทรัพย์ที่มีความผันผวน (ETH, WBTC) ทำหน้าที่เป็นสินทรัพย์ให้กู้ยืม
แหล่งที่มาของรายได้
รายได้ทั้งหมดมาจากส่วนต่างของอัตราดอกเบี้ยสุทธิ ผู้ใช้จะได้รับผลตอบแทนจากอุปทานจากหลักประกันของ Stablecoin ในขณะที่ชำระต้นทุนการกู้ยืมของสินทรัพย์ที่มีความผันผวน ตราบใดที่ผลตอบแทนของ Stablecoin สูงกว่าต้นทุนการกู้ยืม กลยุทธ์นี้จะสร้างผลตอบแทนที่เป็นบวก
กลยุทธ์ที่สี่: การเก็งกำไรผลตอบแทนข้ามโปรโตคอล
มันคืออะไร
นี่คือกลยุทธ์ฉวยโอกาสที่ใช้ประโยชน์จากส่วนต่างของอัตราดอกเบี้ยระหว่างโปรโตคอล DeFi ที่แตกต่างกัน สามารถตั้งโปรแกรมออยเลอร์วอลต์เพื่อยืมสินทรัพย์บนออยเลอร์ในอัตราที่ค่อนข้างต่ำ แล้วนำสินทรัพย์เหล่านี้ไปฝากในโปรโตคอลอื่นๆ (เช่น Pendle, Yearn หรือตลาดระดมทุนจูงใจที่กำลังเติบโต) เพื่อรับผลตอบแทนรายปีที่สูงขึ้น นี่คือกลยุทธ์ "carry trade" แบบ on-chain
สินทรัพย์ที่เกี่ยวข้อง
สินทรัพย์ที่นำมาใช้ในการเก็งกำไรมักจะเป็น stablecoin หรือ WETH เนื่องจากมีสภาพคล่องสูงในระบบนิเวศ DeFi
แหล่งที่มาของรายได้
รายได้มาจากส่วนต่างอัตราดอกเบี้ยระหว่างสองโปรโตคอลโดยตรง นี่คือ APY ที่ได้รับจากโปรโตคอลภายนอก ลบด้วยต้นทุนการกู้ยืมจาก Euler รายได้ประเภทนี้มีความผันผวนสูงและขึ้นอยู่กับความไม่สมดุลของตลาดในระยะสั้นและกลไกจูงใจ
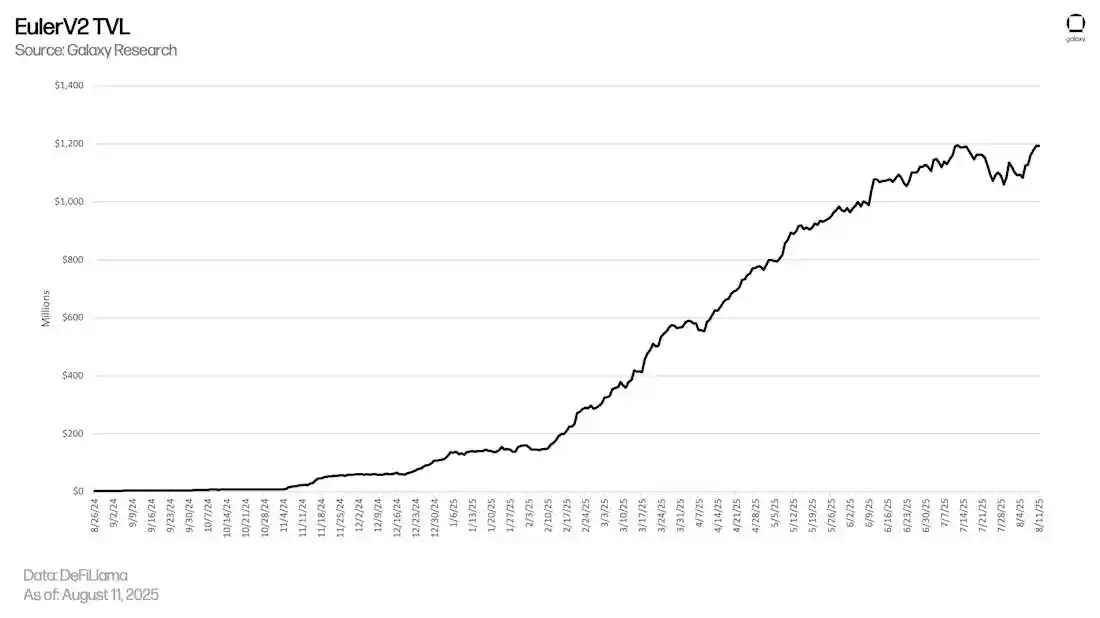
คำเตือนความเสี่ยงและประเด็นสำคัญ
การปรับปรุงสถาปัตยกรรมและการพิจารณาความเสี่ยงของ Euler v2
แม้ว่า Euler v2 จะนำเสนอสถาปัตยกรรมการให้กู้ยืมแบบแยกส่วนและกลไกการจัดการความเสี่ยงที่สำคัญ แต่ปัจจัยเสี่ยงหลายประการที่ส่งผลกระทบต่อผู้ให้บริการสินทรัพย์และผู้กู้ยังคงมีอยู่:
การโจมตี Euler v1
ในเดือนมีนาคม 2023 Euler Finance v1 ถูกโจมตี และสินทรัพย์คริปโตประมาณ 190 ล้านดอลลาร์ (รวมถึง DAI, wBTC, stETH และ USDC) ถูกขโมย ผู้โจมตีใช้สินเชื่อแบบแฟลชเพื่อควบคุมกระบวนการชำระบัญชีโดยใช้ฟังก์ชันที่ไม่ได้รับการตรวจสอบในโปรโตคอล ซึ่งท้ายที่สุดแล้วทำให้สินทรัพย์ถูกโอนออกจากกองทุนสำรอง แม้ว่าเงินทุนส่วนใหญ่จะได้รับคืนจากการสืบสวนและการเจรจาในภายหลัง แต่เหตุการณ์นี้ได้เผยให้เห็นช่องโหว่ที่อาจเกิดขึ้นในด้านความสมบูรณ์ของหลักประกัน ตรรกะการชำระบัญชี และการโจมตีแบบ Flash Loan เหตุการณ์นี้ยังเป็นการเตือนใจว่าแม้แต่โปรโตคอลที่ผ่านการตรวจสอบก็ยังมีข้อบกพร่องเชิงตรรกะที่ซับซ้อนได้ โดยเฉพาะอย่างยิ่งเมื่อนำมารวมกับกลไกการกู้ยืมและการดำเนินการทางการเงินแบบอัตโนมัติ
ความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย
ออยเลอร์ใช้แบบจำลองอัตราดอกเบี้ยแบบอิงการใช้ประโยชน์ (IRM) ซึ่งหมายความว่าอัตราผลตอบแทนจากอุปทานจะผันผวนตามความต้องการกู้ยืม เมื่ออัตราการใช้ประโยชน์ต่ำ อัตราผลตอบแทนอาจใกล้เคียงกับศูนย์ ในขณะที่เมื่ออัตราการใช้ประโยชน์สูง แม้ว่าผลตอบแทนจะเพิ่มขึ้น ก็อาจสะท้อนถึงข้อจำกัดด้านสภาพคล่อง การเปลี่ยนแปลงของอัตราดอกเบี้ยสามารถเกิดขึ้นได้อย่างรวดเร็ว โดยเฉพาะอย่างยิ่งในวอลต์ที่ใช้ IRM แบบไดนามิก
ข้อจำกัดด้านสภาพคล่อง: ผู้ใช้สามารถถอนสินทรัพย์ได้เฉพาะเมื่อมีสภาพคล่องที่ไม่ได้ใช้งานในวอลต์เท่านั้น ในสถานการณ์ที่มีการใช้งานสูง สถานะอาจไม่สามารถถอนออกได้ทันที ทำให้ผู้กู้ต้องชำระเงินคืนหรือเงินทุนใหม่ไหลเข้า ความเสี่ยงนี้เด่นชัดเป็นพิเศษสำหรับสินทรัพย์ที่มีตลาดผันผวนหรือฐานผู้กู้แคบ ความเสี่ยงต่อสินทรัพย์อ้างอิง: เมื่อผู้ใช้ฝากสินทรัพย์ไว้ในวอลต์ พวกเขาต้องรับความเสี่ยงด้านราคาของสินทรัพย์นั้น หากโทเค็นถูกถอนออก ถูกโจมตี หรือมีประสิทธิภาพไม่ดีเนื่องจากความล้มเหลวของกลยุทธ์ มูลค่าของโทเค็นจะลดลง วอลต์บางแห่งใช้สินทรัพย์ที่สร้างผลตอบแทน (เช่น sDAI หรือ wstETH) ซึ่งสามารถสร้างผลตอบแทนทบต้นได้ แต่ก็อาจทำให้เกิดความเสี่ยงเฉพาะโปรโตคอลได้เช่นกัน ความเสี่ยงด้านความยั่งยืนของรางวัล: บางตลาดแสดง APY ที่สูงขึ้นเนื่องจากแรงจูงใจภายนอก (กระแสรางวัลแบบออนเชนหรือการแจกจ่ายคะแนนจากแพลตฟอร์มอย่าง Merkl) แรงจูงใจเหล่านี้เป็นเพียงสิ่งชั่วคราวและไม่แน่นอน เมื่อสิ่งจูงใจเหล่านี้หยุดลง ผลตอบแทนที่แท้จริงอาจลดลงอย่างรวดเร็ว ทำให้ผู้ใช้ที่เข้าสู่ตลาดโดยคาดหวังผลตอบแทนสูงไม่ทันตั้งตัว ความเสี่ยงในการกำกับดูแล Vault แต่ละ Vault จะถูกจัดการโดยหน่วยงานกำกับดูแลเฉพาะ ซึ่งสามารถปรับปัจจัยสำรอง เส้นอัตราดอกเบี้ย เพดาน และพารามิเตอร์หลักประกันได้ การเปลี่ยนแปลงเหล่านี้จะส่งผลต่อการคำนวณดอกเบี้ยและโปรไฟล์ความเสี่ยงของ Vault ผู้ให้บริการสินทรัพย์จำเป็นต้องเชื่อมั่นในความสมเหตุสมผลและความโปร่งใสของการกำกับดูแล แต่นี่ไม่ใช่การรับประกันโดยสมบูรณ์ ความเสี่ยงจาก Smart Contract Euler v2 ได้รับการออกแบบโครงสร้างใหม่และตรวจสอบหลังจากการโจมตี v1 แต่ยังคงเป็นระบบที่ซับซ้อน โดยผสานรวมแบบจำลองอัตราดอกเบี้ยที่กำหนดเอง การควบคุมการกำกับดูแล และการผสานรวมโทเค็น ช่องโหว่ในสัญญาหลักหรือตรรกะการคำนวณอัตราดอกเบี้ยอาจนำไปสู่การสูญเสียเงินทุนหรือการคำนวณความเสี่ยงผิดพลาด แม้ว่าความเสี่ยงจาก Smart Contract จะสามารถบรรเทาได้ แต่ก็ไม่สามารถกำจัดได้ทั้งหมดOracles และการพึ่งพาการกำหนดราคา
Euler พึ่งพา Oracle ภายนอก (เช่น Chainlink หรือ Python) เพื่อกำหนดราคาหลักประกันและสินทรัพย์สินเชื่อ ความล้มเหลว ความล่าช้า หรือการจัดการออราเคิลเหล่านี้อาจนำไปสู่การปรับอัตราดอกเบี้ยที่ไม่ถูกต้อง ราคาสินทรัพย์ที่บิดเบือน และแม้แต่การหยุดทำงานของระบบคลัง แม้ว่าโครงสร้างพื้นฐานของออราเคิลจะได้รับการพิสูจน์อย่างกว้างขวาง แต่ก็ยังคงมีความสำคัญอย่างยิ่งยวด
การกำกับดูแลโปรโตคอลและความเสี่ยงเชิงระบบ
โปรโตคอลออยเลอร์ถูกควบคุมโดย Euler DAO ซึ่งสามารถอนุมัติการอัปเกรด ระงับกลไก และปรับเปลี่ยนนโยบายคลังได้ หาก DAO หยุดชะงักหรือถูกจัดการ อาจส่งผลกระทบต่อการตอบสนองและกลไกความปลอดภัยของโปรโตคอล นอกจากนี้ Euler v2 ยังสืบทอดความเสี่ยงเชิงระบบจากระบบนิเวศ Ethereum
รายได้ที่เกิดจากกิจกรรม
ใน AMM คู่สัญญาคือกลุ่มโทเค็นที่โฮสต์โดยสัญญาอัจฉริยะ สัญญาใช้สูตรคำนวณราคาโดยอิงจากยอดคงเหลือโทเค็นในกลุ่ม โดยให้ราคาเสนอซื้อที่คงที่ ผู้ใช้ซื้อขายกับกลุ่ม ไม่ใช่กับคู่สัญญาสถาบันรายเดียว ใครๆ ก็สามารถฝากโทเค็นเข้ากลุ่มและรับส่วนแบ่งค่าธรรมเนียมที่เทรดเดอร์จ่ายตามสัดส่วน ราคาในกลุ่มจะปรับเปลี่ยนตามยอดคงเหลือที่เปลี่ยนแปลง และกลไกการเก็งกำไร (Arbitrage) ช่วยปรับราคาให้สอดคล้องกับตลาดภายนอก
เปรียบเทียบง่ายๆ: สมุดคำสั่งซื้อขายคือ "ตลาด" สำหรับผู้ซื้อและผู้ขาย ในขณะที่ AMM คือ "เครื่องขาย" สำหรับคู่สินทรัพย์ เครื่องขายจะกำหนดราคาตามรายการที่เหลืออยู่บนชั้นวาง และค่าธรรมเนียมการทำธุรกรรมจะถูกแจกจ่ายไปยังผู้ให้บริการสภาพคล่องที่ "เติม" หุ้น
เหตุใดจึงมีคู่การซื้อขายและกลุ่มการซื้อขายที่แตกต่างกัน หาก AMM เป็นเครื่องจำหน่ายสินทรัพย์อัตโนมัติ "สิ่งที่อยู่บนชั้นวาง" ถือเป็นกุญแจสำคัญ AMM ถูกจัดกลุ่มตามคู่ซื้อขาย ซึ่งแต่ละคู่ประกอบด้วยสินทรัพย์สองรายการ เช่น wETH/USDC หรือ USDC/USDT คู่ซื้อขายมีไว้เพื่อตอบสนองความต้องการของผู้ใช้ในการแลกเปลี่ยนโดยตรงระหว่างสินทรัพย์เฉพาะ สินทรัพย์ที่มีความสัมพันธ์กันสูง (เช่น stablecoin) เหมาะกับสูตรคำนวณค่าความคลาดเคลื่อน (slippage) ต่ำและค่าธรรมเนียมต่ำ ในทางกลับกัน สินทรัพย์ที่มีความผันผวนสูงต้องการกลไกการกำหนดราคาที่ยืดหยุ่นกว่า ซึ่งโดยทั่วไปจะมีค่าธรรมเนียมที่สูงกว่า ภายในคู่ซื้อขายเดียวกัน อาจมีกลุ่มซื้อขายหลายกลุ่มที่มีอัตราค่าธรรมเนียมแตกต่างกัน ซึ่งช่วยให้เทรดเดอร์และหุ้นส่วนจำกัดสามารถเลือกรูปแบบเศรษฐกิจที่เหมาะสมที่สุดตามสภาวะตลาด กลุ่มและระดับค่าธรรมเนียมของ Uniswap v3คู่ซื้อขายแต่ละคู่ใน Uniswap v3 มีหลายพูล ซึ่งแต่ละพูลจะมีระดับค่าธรรมเนียมที่แตกต่างกัน ตัวอย่างเช่น คู่ซื้อขาย wETH/USDC มีการใช้งานมากที่สุดในพูลค่าธรรมเนียม 0.05% และ 0.30% พูลที่มีค่าธรรมเนียมต่างกันจะไม่มีสภาพคล่องร่วมกัน ดังนั้นผลตอบแทนจาก LP จึงขึ้นอยู่กับระดับค่าธรรมเนียมที่เลือกและช่วงราคาที่ตั้งไว้
วิธีเลือกระดับค่าธรรมเนียมและการแลกเปลี่ยน
พูล 0.05%: เหมาะสำหรับตลาดที่มีความผันผวนต่ำและสเปรดแคบ โดยทั่วไปแล้วพูลนี้จะมีปริมาณการซื้อขายสูง โดยเฉพาะอย่างยิ่งเมื่อต้นทุนก๊าซในเครือข่าย L2 ต่ำ ทำให้ LP ได้รับค่าธรรมเนียมเล็กๆ น้อยๆ จำนวนมาก ข้อเสียคือค่าธรรมเนียมที่จ่ายต่อการซื้อขายนั้นต่ำ ซึ่งต้องใช้ปริมาณการซื้อขายที่ต่อเนื่องในระดับสูงเพื่อให้ครอบคลุมความเสี่ยงด้านสินค้าคงคลังและต้นทุนการจัดการ พูล 0.30%: เหมาะสำหรับตลาดที่มีความผันผวนสูงหรือสเปรดกว้าง หรือเมื่อพูล 0.05% มีจำนวนมากเกินไปและ LP ถือหุ้นเพียงเล็กน้อย ค่าธรรมเนียมที่สูงขึ้นต่อการเทรดจะช่วยชดเชยความเสี่ยงด้านสินค้าคงคลัง อย่างไรก็ตาม ปริมาณการเทรดโดยทั่วไปจะต่ำกว่า ส่งผลให้มีความผันผวนมากขึ้นและรายได้ค่าธรรมเนียมขึ้นอยู่กับเส้นทาง Uniswap v3 แบ่งราคาออกเป็นหน่วยย่อยๆ ที่เรียกว่า tick หลังจากเลือกคู่เทรดและระดับค่าธรรมเนียมแล้ว LP จะกำหนดช่วงราคาที่สภาพคล่องจะพร้อมใช้งาน ขีดจำกัดบนและล่างต้องอยู่ในช่วงทวีคูณของ tick และ LP จะได้รับค่าธรรมเนียมเฉพาะเมื่อราคาตลาดอยู่ในช่วงนั้น เนื่องจากการซื้อขายเป็นตัวกำหนดราคาภายในช่วง tick สินทรัพย์ของ LP จะถูกแปลงเป็นโทเค็นทั้งสอง และค่าธรรมเนียมจะถูกแจกจ่ายให้กับ LP ภายในช่วง tick ปัจจุบัน
ช่วงแคบ: ความหนาแน่นของค่าธรรมเนียมจะสูงเมื่ออยู่ในช่วง แต่จำเป็นต้องมีการตรวจสอบบ่อยครั้ง และอาจไม่ได้รับผลตอบแทนหากราคาเบี่ยงเบน
ช่วงกว้าง: ค่าธรรมเนียมต่อหน่วยทุนต่ำกว่า แต่ระยะเวลาที่ใช้ภายในช่วงจะนานกว่า ส่งผลให้ต้นทุนการบำรุงรักษาต่ำกว่า
นอกช่วง: การถือครอง LP จะกระจุกตัวอยู่ในโทเค็นเดียว และจะไม่ได้รับค่าธรรมเนียมจนกว่าจะปรับช่วงใหม่หรือราคาตลาดกลับมาเป็นปกติ
การเลือกสภาพคล่องและระดับค่าธรรมเนียมสำหรับ AMM Pools
เมื่อคุณเลือกคู่ซื้อขาย ระดับค่าธรรมเนียมของพูล และช่วงราคาที่สภาพคล่องของคุณจะมีผล คุณต้องฝากโทเค็นทั้งสองในจำนวนที่เท่ากัน สัญญาอัจฉริยะจะสร้างโทเค็น LP ที่ไม่สามารถทดแทนได้ (NFT) เพื่อบันทึกการถือครองและค่าธรรมเนียมที่ได้รับ
สรุปกระบวนการ:
เลือกพูลและระดับค่าธรรมเนียม: ใน Uniswap v3 คู่ซื้อขาย wETH/USDC มีการเคลื่อนไหวมากที่สุดระหว่างระดับค่าธรรมเนียม 0.05% ถึง 0.30% พูลที่มีค่าธรรมเนียมสูงจะจ่ายมากกว่าต่อการซื้อขาย แต่อาจมีปริมาณการซื้อขายต่ำกว่า ในขณะที่พูลที่มีค่าธรรมเนียมต่ำมักจะมีปริมาณการซื้อขายสูงกว่า
กำหนดช่วงราคา: ตัวอย่างเช่น หากราคา ETH อยู่ที่ $3,200 คุณสามารถกำหนดช่วงราคาได้ระหว่าง $2,800 ถึง $3,600 ช่วงแคบให้ผลตอบแทนที่สูงกว่าภายในช่วงที่ถูกต้อง แต่มีแนวโน้มที่จะหมดอายุมากกว่า ส่วนช่วงกว้างให้ผลตอบแทนที่ต่ำกว่า แต่มีความเคลื่อนไหวมากกว่าในระยะเวลาที่ยาวนานกว่า
ฝากโทเค็นที่มีมูลค่าเทียบเท่าตามช่วง: สัญญาจะสร้าง NFT ที่แสดงถึงสินทรัพย์ที่คุณถือครอง
รับค่าธรรมเนียมเมื่อทำการซื้อขายภายในช่วง: ค่าธรรมเนียมจะสะสมในสัญญาจนกว่าคุณจะอ้างสิทธิ์
เมื่อราคาตกนอกช่วง: คุณจะถือสินทรัพย์หนึ่งเป็นหลักและจะไม่ได้รับค่าธรรมเนียมอีกต่อไปจนกว่า:
A) ทำลาย NFT อ้างสิทธิ์ค่าธรรมเนียม และรีเซ็ตช่วง;
B) ราคาตลาดกลับสู่ช่วงราคาที่คุณกำหนด
ออกได้ทุกเมื่อ: ลบสภาพคล่องเพื่อกู้คืนโทเค็นและค่าธรรมเนียมที่ไม่ได้รับการอ้างสิทธิ์
การขาดทุนที่ไม่ถาวร
ในการดำเนินงาน LP แนวคิดสำคัญที่ต้องเข้าใจคือ การขาดทุนที่ไม่ถาวร (IL) เรามาดูตัวอย่างการให้สภาพคล่อง wETH/USDC บน Uniswap v3 เพื่ออธิบายกลไกและผลกระทบต่อผลตอบแทนกัน
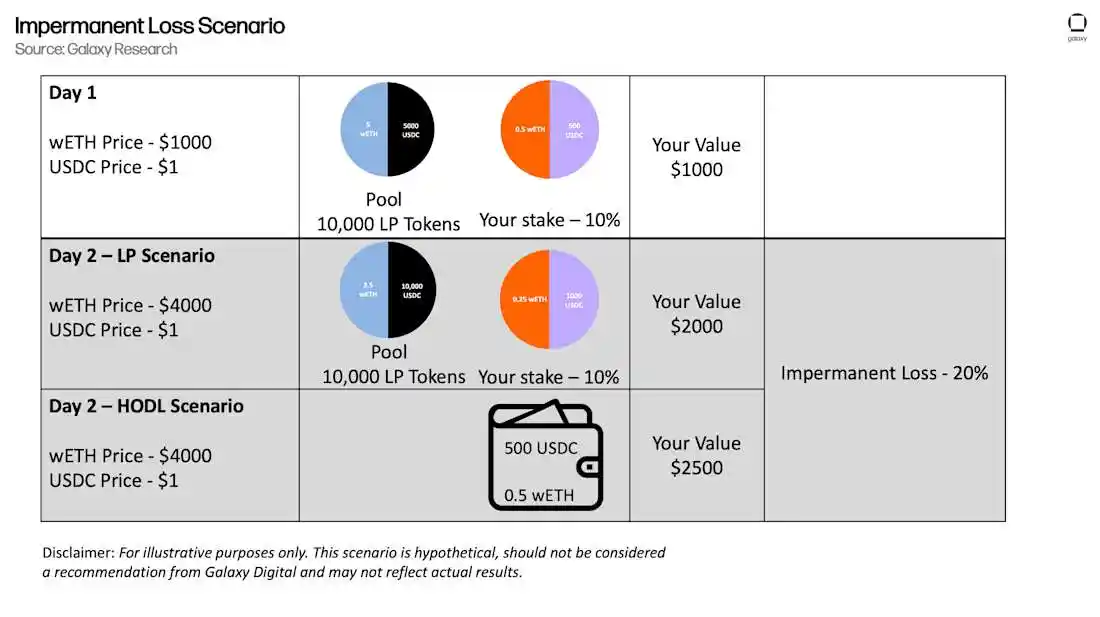
การขาดทุนที่ไม่ถาวรหมายถึงส่วนต่างระหว่างมูลค่าการถือครอง LP ของคุณและมูลค่าหากคุณถือครองเฉพาะโทเค็นดั้งเดิมและไม่ได้มีส่วนร่วมในการดำเนินงาน LP ค่าธรรมเนียมที่ได้รับสามารถชดเชยส่วนต่างนี้ได้บางส่วนหรือทั้งหมด
พูลจะปรับสมดุลการถือครองของคุณโดยอัตโนมัติอย่างไร
ในพูล 50/50 เช่น wETH/USDC AMM จะรักษาราคาผ่านการแลกเปลี่ยนกับเทรดเดอร์ เมื่อ wETH เพิ่มขึ้น สัญญาจะขาย wETH บางส่วนเพื่อแลกกับ USDC และเมื่อ wETH ลดลง สัญญาจะซื้อ wETH ด้วย USDC ใน Uniswap v3 กลไกนี้จะทำงานได้เฉพาะเมื่อราคาตลาดอยู่ในช่วงราคาที่คุณกำหนด หากราคาลดลงนอกช่วง คุณจะไม่ได้รับค่าธรรมเนียมและถือครองสินทรัพย์เดี่ยวเป็นหลักจนกว่าจะปรับช่วงราคาหรือราคากลับสู่ภาวะปกติการขาดทุนชั่วคราวจะเกิดขึ้นเมื่อใด? เรียกว่า "การขาดทุนชั่วคราว" เพราะเป็นเพียงการขาดทุนแบบลอยตัวบนกระดาษ หากราคากลับมาอยู่ที่จุดที่คุณเข้าสู่สถานะ LP การขาดทุนนั้นจะหายไป คุณจะรับรู้ IL ก็ต่อเมื่อคุณปิดหรือปรับสถานะของคุณ เช่น การเบิร์นโทเค็น LP เพื่อออก หรือการเบิร์นและรีมินต์โทเค็นเหล่านั้นเพื่อปรับช่วงราคา การรับค่าธรรมเนียมไม่ได้รับรู้ IL จริงๆ ส่วนผสมโทเค็นปัจจุบันของพูลจะกลายเป็นสถานะจริงของคุณ ซึ่งรับรู้กำไรหรือขาดทุน ตัวเลือกการลงทุน LP สภาพคล่องรวม AMM (เช่น Uniswap v3) กลไกการสร้างตลาดเหล่านี้ช่วยให้ผู้ใช้สามารถเลือกช่วงราคาเพื่อสร้างสภาพคล่องได้ ช่วงราคาที่แคบกว่าจะให้ความหนาแน่นของค่าธรรมเนียมที่สูงขึ้นในขณะที่อยู่ในช่วงที่ถูกต้อง แต่จำเป็นต้องมีการตรวจสอบและปรับสมดุลบ่อยขึ้น ช่วงราคาที่กว้างกว่าจะได้รับค่าธรรมเนียมต่อหน่วยทุนน้อยกว่า แต่ใช้งานได้นานกว่าและต้องการต้นทุนการบำรุงรักษาที่ต่ำกว่า AMM ของแพลตฟอร์มแลกเปลี่ยน Stablecoin (เช่น กลุ่ม Stablecoin ของ Curve) กลุ่มเหล่านี้มุ่งเน้นไปที่สินทรัพย์ที่มีราคาใกล้เคียงกับราคาอ้างอิง (เช่น USDC/USDT) และโดยทั่วไปแล้วจะมีรายได้ค่าธรรมเนียมที่มั่นคงกว่าพร้อมการขาดทุนชั่วคราวที่ต่ำกว่า ผลตอบแทนส่วนใหญ่มาจากปริมาณการซื้อขาย ไม่ใช่ความผันผวนของราคา กลุ่มสินทรัพย์แบบถ่วงน้ำหนักและแบบหลายสินทรัพย์ (เช่น Balancer) กลุ่มเหล่านี้มีลักษณะคล้ายกับพอร์ตโฟลิโอ รายได้จากค่าธรรมเนียมสามารถสร้างกำไรหรือขาดทุนจากการจัดสรรสินทรัพย์อ้างอิงตามปริมาณการซื้อขายและแรงจูงใจ สถานที่ซื้อขายแบบออนเชนที่มีปริมาณการซื้อขายสูง (เช่น BNB Chain หรือ Solana) แพลตฟอร์มเหล่านี้อาจมีค่าธรรมเนียมต่อการซื้อขายต่ำกว่า แต่มีปริมาณการซื้อขายสูงกว่า แบบจำลองทางเศรษฐกิจของพวกเขายังคงขึ้นอยู่กับปัจจัยหลักหลายประการ ได้แก่ ราคาอยู่ในช่วงที่เหมาะสมหรือไม่ สัดส่วนของสภาพคล่องที่ใช้งานอยู่ ความผันผวนของตลาด และแรงจูงใจ
รายได้มาจากไหน?
ค่าธรรมเนียมสวอป
ทุกธุรกรรมที่ข้ามช่วงราคาที่คุณกำหนด จะต้องจ่ายค่าธรรมเนียมให้กับกองทุนรวม และคุณจะได้รับค่าธรรมเนียมนี้ตามสัดส่วนเมื่อราคาตลาดอยู่ในช่วงราคาที่คุณกำหนด กล่าวโดยสรุป รายได้ค่าธรรมเนียมของคุณขึ้นอยู่กับปัจจัยต่อไปนี้:
ระดับค่าธรรมเนียมที่คุณเลือก
ปริมาณการซื้อขายในช่วงราคาของคุณ
ส่วนแบ่งสภาพคล่องที่ใช้งานอยู่ของคุณภายในช่วงราคา หากผู้ให้บริการสภาพคล่องกระจุกตัวอยู่ในช่วงราคาใดช่วงหนึ่งมากเกินไป ส่วนแบ่งของคุณจะถูกเจือจาง แม้ว่าการกำหนดช่วงราคาที่แคบจะช่วยเพิ่มความหนาแน่นของค่าธรรมเนียมต่อหน่วยทุน แต่ก็ทำให้มีความเสี่ยงต่อการเบี่ยงเบนของราคาและเพิ่มความเสี่ยงด้านราคา นอกจากนี้ ต้นทุนค่าแก๊สและต้นทุนการดำเนินงานในการปรับใช้สภาพคล่องใหม่อาจกัดกร่อนผลตอบแทนที่แท้จริง โดยเฉพาะอย่างยิ่งบนเครือข่ายหลัก Ethereum สิ่งสำคัญคือต้องทราบว่าอัตราผลตอบแทนรายปี (APY) ที่แสดงโดยแพลตฟอร์มต่างๆ มักอ้างอิงจากการทดสอบย้อนหลังระยะสั้นและอาจมีความผันผวน นอกจากนี้ ปริมาณการซื้อขายยังสามารถย้ายระหว่างพูลหรือเชนต่างๆ ได้ แม้ว่าค่าธรรมเนียมจะเป็นแหล่งสำคัญของผลตอบแทนจาก LP แต่ค่าธรรมเนียมก็มีความผันผวนโดยเนื้อแท้และขึ้นอยู่กับเส้นทางการซื้อขาย ในท้ายที่สุด ผลตอบแทนขึ้นอยู่กับว่ากระแสธุรกรรมข้ามช่วงราคาของคุณหรือไม่ และปริมาณการเข้าชมที่คุณรับได้ กลไกการสร้างแรงจูงใจและเหตุผลที่ LP จำนวนมากไล่ตาม แพลตฟอร์มบางแห่งเสนอรางวัลโทเค็นเพิ่มเติมเพื่อดึงดูดสภาพคล่อง สิ่งจูงใจเหล่านี้สามารถเพิ่มผลตอบแทนรายปี (APR) ที่ปรากฏได้อย่างมีนัยสำคัญ ซึ่งดึงดูดเงินทุนไหลเข้าเพิ่มเติม อย่างไรก็ตาม สิ่งจูงใจเหล่านี้มักเป็นเพียงสิ่งชั่วคราวและอาจเปลี่ยนแปลงได้ตลอดเวลาเนื่องจากการลงคะแนนเสียงของฝ่ายกำกับดูแลหรือการปรับงบประมาณ เมื่อสิ่งจูงใจถูกลดหรือยกเลิก APY อาจลดลงอย่างรวดเร็ว หากรายได้จากค่าธรรมเนียมอยู่ในระดับต่ำโดยเนื้อแท้ สถานะที่เคยทำกำไรได้เนื่องจากสิ่งจูงใจอาจกลายเป็นขาดทุนหลังจากสิ่งจูงใจหมดอายุลงสิ่งจูงใจสามารถเพิ่มผลตอบแทน LP ได้ในช่วงระยะเวลาหนึ่ง แต่ไม่ใช่แหล่งรายได้ที่ยั่งยืน ดังนั้น ขอแนะนำให้ประเมิน APY พื้นฐานก่อนเสมอ จากนั้นจึงมองว่าสิ่งจูงใจเป็นเพียงแรงกระตุ้นระยะสั้น และเตรียมพร้อมรับมือกับการหายไปได้ทุกเมื่อ
ผลตอบแทน LP ไม่ใช่ตัวเลขคงที่ ผลตอบแทนที่แท้จริงของ LP เป็นผลคูณจากปัจจัยหลายประการ ซึ่งหลักๆ แล้วประกอบด้วย:
ค่าธรรมเนียมที่จัดเก็บไว้ภายในช่วงสภาพคล่องที่มีประสิทธิผล
การเปลี่ยนแปลงสินค้าคงคลังอันเนื่องมาจากความผันผวนของราคา (เช่น การสูญเสียที่ไม่ถาวร)
กลยุทธ์และต้นทุนการจัดการ (เช่น ความถี่ในการปรับใช้ใหม่ ต้นทุนก๊าซ มีการป้องกันความเสี่ยงหรือไม่ ฯลฯ)
การเปลี่ยนแปลงเล็กน้อยในตัวแปรเหล่านี้สามารถเปลี่ยนสถานะที่เคยทำกำไรให้กลายเป็นสถานะที่ขาดทุนได้
การทำ LP ทำกำไรได้จริงหรือไม่
ทำไมการวัดผลจึงยากมาก
ผลตอบแทนที่แท้จริงของ LP = รายได้ค่าธรรมเนียม - การเปลี่ยนแปลงสินค้าคงคลัง - ต้นทุนการจัดการ และปัจจัยเหล่านี้มีความผันผวนตามสภาวะตลาด ตำแหน่ง LP เดียวกันอาจดูเหมือนทำกำไรได้ในระยะสั้น แต่ขาดทุนในระยะยาว และในทางกลับกัน ขึ้นอยู่กับ:
ปริมาณการซื้อขายที่ข้ามช่วงราคา (tick range) ของคุณมีปริมาณเท่าใด
ระยะเวลาที่คุณอยู่ในช่วงที่ถูกต้อง
การเคลื่อนไหวของราคาและความผันผวนในช่วงระยะเวลาที่ถือครอง
ในคู่สกุลเงิน stablecoin รายได้ค่าธรรมเนียมโดยทั่วไปจะมีเสถียรภาพมากกว่าและการขาดทุนชั่วคราวจะต่ำกว่า เมื่อปริมาณการซื้อขายเพียงพอและไม่มีผู้คนพลุกพล่าน ผลลัพธ์มักจะเป็นไปในเชิงบวกเล็กน้อย อย่างไรก็ตาม เมื่อรวมต้นทุนค่าแก๊ส ความถี่ในการปรับสมดุล และผลกระทบจากการเจือจางของสภาพคล่องใหม่เข้าไปแล้ว ผลตอบแทนสุทธิอาจลดลง
ในคู่สกุลเงินที่มีความผันผวนสูง (เช่น wETH/USDC) เมื่อตลาดมีการเคลื่อนไหวและราคาผันผวนภายในช่วงราคา คู่สกุลเงินเหล่านี้อาจให้ผลตอบแทนที่ดีในระยะสั้น อย่างไรก็ตาม เมื่อเวลาผ่านไปหรือเมื่อแนวโน้มตลาดเปลี่ยนแปลง การเคลื่อนไหวของสินทรัพย์ที่ไม่ได้ป้องกันความเสี่ยงมักจะกัดกร่อนรายได้ค่าธรรมเนียม ซึ่งนำไปสู่การสูญเสียโดยรวม เว้นแต่จะมีการจัดการหรือป้องกันความเสี่ยงอย่างแข็งขัน เงื่อนไขที่เพิ่มโอกาสในการทำกำไร ได้แก่: อัตราผลตอบแทนค่าธรรมเนียมพื้นฐานที่น่าสนใจโดยไม่มีแรงจูงใจ ช่วงราคาที่ครอบคลุมกิจกรรมทางการตลาดส่วนใหญ่ ต้นทุนก๊าซต่ำ ความสามารถในการตอบสนองต่อการเปลี่ยนแปลงของปริมาณการซื้อขายและความผันผวนได้อย่างรวดเร็ว ปัจจัยที่ลดโอกาสในการทำกำไร ได้แก่: แหล่งเงินทุนที่แออัด ต้นทุนก๊าซสูง ช่วงราคาที่แคบเกินไปซึ่งไม่ได้ปรับเปลี่ยนอย่างทันท่วงที ราคาตลาดที่เคลื่อนไหวแบบฝ่ายเดียว สรุป LPing อาจทำกำไรได้ แต่ไม่ใช่เครื่องมือสร้างรายได้แบบพาสซีฟ ผลลัพธ์ขึ้นอยู่กับว่าปริมาณการซื้อขายข้ามช่วงของคุณหรือไม่ ระยะเวลาที่คุณใช้ภายในช่วง เส้นทางราคา และต้นทุนการดำเนินงาน แม้แต่การเปลี่ยนแปลงเล็กน้อยในตัวแปรเหล่านี้ หรือความแตกต่างในการคำนวณผลตอบแทน ก็สามารถเปลี่ยนผลลัพธ์จากบวกเป็นลบได้
ความเสี่ยงเพิ่มเติม
กระแสคำสั่งซื้อขายที่เป็นพิษ
เมื่อราคาตลาดจริงเปลี่ยนแปลงบนแพลตฟอร์มภายนอก เทรดเดอร์หรือบอทที่รวดเร็วสามารถซื้อขายในแหล่งเงินทุนของคุณล่วงหน้าได้ โดยดำเนินการให้เสร็จสิ้นก่อนที่ราคาจะเปลี่ยนแปลง พวกเขาซื้อจากคุณทันทีหลังจากที่ราคาขึ้น และขายให้คุณทันทีหลังจากที่ราคาลง ทำให้คุณ "ขายถูกและซื้อแพง" แม้ว่าค่าธรรมเนียมอาจช่วยลดการขาดทุนได้บางส่วน แต่ในกลุ่มที่มีความผันผวนสูงหรือไม่มีสภาพคล่องสูง เทรดเดอร์จำนวนน้อยที่มีข้อได้เปรียบด้านข้อมูลสามารถครองตลาดได้ และค่าธรรมเนียมมักจะไม่เพียงพอที่จะครอบคลุมต้นทุน หากกลุ่มมีปริมาณการซื้อขายรายวันจำนวนมากที่ไม่ได้ใช้ข้อมูล ความเสี่ยงนี้จะลดลง ทำให้ LPs สามารถได้รับค่าธรรมเนียมโดยไม่ต้องรับความเสี่ยงที่เลวร้ายที่สุด
การเลือกกองทุนรวมและระดับค่าธรรมเนียม
คู่ซื้อขายบางคู่มีกระแสการซื้อขายรายวันที่สม่ำเสมอ ในขณะที่บางคู่มีปริมาณการซื้อขายต่ำและความผันผวนสูง ความไม่ตรงกันของระดับค่าธรรมเนียมกับความผันผวนหรือขนาดการซื้อขายทั่วไปของคู่ซื้อขายอาจส่งผลให้รายได้ค่าธรรมเนียมต่ำหรือปริมาณการซื้อขายเกือบศูนย์
เส้นทางราคาและสภาวะตลาด
ประสิทธิภาพของ LP ไม่ได้ขึ้นอยู่กับราคาเริ่มต้นและราคาสุดท้ายของสถานะเท่านั้น แต่ยังขึ้นอยู่กับแนวโน้มตลาดในช่วงที่ถือครองด้วย ตลาดที่มีเสถียรภาพโดยราคาผันผวนภายในช่วงราคาหนึ่งๆ มักจะเป็นประโยชน์ต่อ LP อย่างไรก็ตาม แนวโน้มตลาดแบบทางเดียวอาจทำให้ LP ขาดทุนได้ เนื่องจากกองทุนรวมมีการปรับสมดุลอย่างต่อเนื่องในทิศทางของแนวโน้ม
ช่วงราคาที่แคบ
ช่วงราคาที่แคบมากจะทำหน้าที่เหมือนคำสั่งจำกัด เมื่อราคาทะลุกรอบราคาของคุณอย่างรวดเร็ว ค่าธรรมเนียมที่เรียกเก็บอาจไม่เพียงพอที่จะชดเชยการขาดทุน โดยเฉพาะอย่างยิ่งเมื่อรวมค่า Slippage และราคาเข้าที่ต่ำกว่าเกณฑ์เข้าไว้ด้วย
สภาพคล่องทันทีและ MEV (มูลค่าสูงสุดที่สกัดได้)
การพยายามสร้างสภาพคล่องเฉพาะเมื่อมีธุรกรรมขนาดใหญ่เกิดขึ้นนั้นไม่ใช่เรื่องง่าย บอทที่เร็วกว่าและการดำเนินการ MEV (การทำกำไรโดยการเรียงลำดับหรือแทรกธุรกรรมใหม่) สามารถใช้ประโยชน์จากข้อได้เปรียบนี้ได้ ส่งผลให้ราคาดำเนินการลดลงและต้นทุนก๊าซสูงขึ้น
ความเสี่ยงจากการป้องกันความเสี่ยงและโครงสร้างผลตอบแทน
การเปิดสถานะ LP นั้นโดยพื้นฐานแล้วเปรียบเสมือนการขายประกันภัยเพื่อป้องกันความผันผวนของราคาครั้งใหญ่ การป้องกันความเสี่ยงนั้นมีต้นทุน อาจล่าช้าในตลาดที่เติบโตอย่างรวดเร็ว และยังคงส่งผลให้เกิดการขาดทุนจำนวนมากในตลาดที่ผันผวนอย่างกะทันหัน
การวัดผลตอบแทนและความเสี่ยงจากเกณฑ์มาตรฐาน
ประสิทธิภาพของ LP สามารถกลับด้านได้ขึ้นอยู่กับวิธีการวัด ตัวอย่างเช่น กำไรที่แสดงเป็นดอลลาร์สหรัฐอาจปกปิดการขาดทุนจริงในโทเค็นที่คุณฝากไว้ ข้อมูลบนเครือข่ายอาจไม่สะท้อนการป้องกันความเสี่ยงนอกเครือข่ายหรือข้อมูลเชิงบริบทอื่นๆ ดังนั้น ควรใช้ความระมัดระวังในการประเมินผลตอบแทนเพื่อหลีกเลี่ยงการตัดสินที่ผิดพลาด
การทำฟาร์มผลตอบแทนและกลุ่มที่ได้รับแรงจูงใจ
การทำฟาร์มผลตอบแทนหมายถึงกระบวนการวางเดิมพันโทเค็น LP ของคุณที่ได้รับจากการให้สภาพคล่องในสัญญาให้รางวัลเพื่อรับโทเค็นเพิ่มเติม กลุ่มที่ได้รับแรงจูงใจคือสถานที่ที่ดึงดูดสภาพคล่องโดยการเสนอรางวัลเพิ่มเติม
ตัวอย่าง: การใช้ DAI เพื่อเข้าร่วมการทำฟาร์มผลตอบแทน CRV บน Curve
ฝาก DAI เข้ากลุ่ม DAI ของ Curve และรับค่าธรรมเนียมการทำธุรกรรม
รับโทเค็น LP สำหรับพูล
วางโทเค็น LP ของคุณในพูลรางวัลของ Curve เพื่อรับสิทธิประโยชน์ CRV พร้อมกับรับค่าธรรมเนียมอย่างต่อเนื่อง
รับ CRV ได้ทุกเมื่อและตัดสินใจว่าจะใช้มันอย่างไร: ขาย ถือ ล็อกเพื่อรับโบนัส หรือนำไปใช้กับโปรโตคอลอื่นๆ (เช่น แพลตฟอร์มการให้กู้ยืม)
รายได้มาจากไหน?
ค่าธรรมเนียมธุรกรรม: ทุกการซื้อขายมีค่าธรรมเนียม ตราบใดที่สภาพคล่องของคุณยังทำงานอยู่ในพูล คุณจะได้รับส่วนแบ่งตามสัดส่วนจากรายได้นี้
การออก CRV: กลไกการจูงใจของพูลจะออก CRV ให้กับโทเค็น LP ที่วางไว้ จำนวนรางวัลขึ้นอยู่กับน้ำหนักของพูล อัตราการปล่อย และเงินเดิมพันของคุณ การปรับขนาดและการ Wrapping เสริม: การล็อก CRV เป็น veCRV จะช่วยเพิ่มผลตอบแทน การ Staking ผ่าน Convex จะทำให้ได้รับ CRV ที่ปรับขนาดแล้ว และอาจได้รับ CVX เพิ่มเติมหรือสิทธิประโยชน์จากพันธมิตร ผลตอบแทนสุทธิขึ้นอยู่กับต้นทุนและความเสี่ยง: APY ที่ชัดเจนไม่ได้คำนึงถึงการสูญเสียชั่วคราว เวลาที่ใช้นอกช่วง ต้นทุนค่าแก๊ส หรือความผันผวนของราคาโทเค็นรางวัล การกระจายสิทธิประโยชน์และมูลค่ารวมที่ล็อกไว้ (TVL) ของพูลจะแตกต่างกันไปตามช่วงเวลา ซึ่งส่งผลต่อผลตอบแทนจริง คุณยังสามารถเข้าร่วมผ่านโปรแกรมเพิ่มประสิทธิภาพเช่น Convex ได้ Convex จะ Staking โทเค็น LP ในนามของคุณ ส่งต่อ CRV และสิทธิประโยชน์จากโทเค็นอื่นๆ ใช้สิทธิประโยชน์ที่ปรับขนาดแล้วเพื่อเพิ่มส่วนแบ่งสิทธิประโยชน์ของคุณ และลงทุนซ้ำโดยอัตโนมัติในช่วงเวลาที่กำหนด วิธีการนี้สามารถเพิ่มผลตอบแทนสุทธิได้ หากต้นทุนค่าแก๊สอยู่ในระดับที่เหมาะสมและค่าธรรมเนียมแพลตฟอร์มอยู่ในระดับปานกลาง
ประมาณการผลตอบแทนแบบระมัดระวัง
หมายเหตุ: ข้อมูลอัตราผลตอบแทนต่อปี (APY) ต่อไปนี้อ้างอิงจากค่าธรรมเนียมการซื้อขายและสิ่งจูงใจในช่วง 30 วันที่ผ่านมา โดยไม่รวมการขาดทุนชั่วคราว เวลาที่ใช้นอกช่วงการซื้อขาย ต้นทุนค่าแก๊ส หรือค่าธรรมเนียมการปรับสมดุล ดังนั้นจึงไม่ใช่การประมาณการกำไรและขาดทุนที่สมบูรณ์ APY เหล่านี้เป็นข้อมูลสรุปแบบสแนปช็อต และจะผันผวนตามการเปลี่ยนแปลงของปริมาณการซื้อขาย สภาพคล่อง และโปรแกรมจูงใจ หากเป็นไปได้ เราจะแยก APY ของค่าธรรมเนียมพื้นฐานออกจาก APY ของสิ่งจูงใจ และระบุวันที่ของสแนปช็อต
สำหรับโทเค็น Curve LP ที่รวมผ่าน Convex อัตราผลตอบแทนต่อปีแบบมาตรฐานแบบระมัดระวังจะอยู่ในช่วง 2%–10% ในกลุ่มต่างๆ ขึ้นอยู่กับโครงสร้างสิ่งจูงใจและสภาวะตลาด
Stablecoin Funding Pool (ผ่าน Convex)
ค่าธรรมเนียมเพียงอย่างเดียวโดยทั่วไปจะอยู่ที่ตัวเลขหลักเดียวต่ำ หากมีการจูงใจ CRV และ CVX ช่วงที่ปลอดภัยคือ 2%–6% APY:
FRAX/sDAI: APY อยู่ที่ 3% ในเดือนมกราคม 2568 ซึ่งรวมถึงรายได้พื้นฐาน 0.7% และรายได้จูงใจ 2.3%
PYUSD/crvUSD: APY อยู่ที่ประมาณ 10.2% ในเดือนกรกฎาคม 2568 โดยได้รับแรงหนุนหลักจากแรงจูงใจ
กลุ่มสินทรัพย์ผสมบลูชิพ (ผ่าน Convex)
ความผันผวนที่สูงขึ้น ขึ้นอยู่กับแผนจูงใจ ช่วงที่ระมัดระวังคือ 4%–10% APY:
Convex TriCryptoFRAX: ภาพรวมก่อนหน้านี้แสดงให้เห็นว่า APY 30 วันอยู่ที่ 5.8% โดยมีแรงจูงใจเป็นปัจจัยขับเคลื่อนหลัก
คู่การซื้อขาย LST หรือ ETH (ผ่าน Convex)
ในตลาดที่มีเสถียรภาพ APY มักจะ 2%–4% โดยมีค่าธรรมเนียมและสิ่งจูงใจครอบคลุมครึ่งหนึ่ง:
stETH/frxETH: APY อยู่ที่ 2.6%–3.4% ณ วันที่ 8 สิงหาคม 2568 โดยผลตอบแทนพื้นฐานและผลตอบแทนจากสิ่งจูงใจแบ่งเกือบเท่าๆ กัน
โทเค็นการกำกับดูแลและคู่ซื้อขายของระบบนิเวศ Curve
หากมีการกระจุกตัวของสิ่งจูงใจ ผลตอบแทนอาจสูงขึ้นเล็กน้อย และระดับการยอมรับความเสี่ยงก็จะเพิ่มขึ้นตามไปด้วย:
CRV/cvxCRV: APY อยู่ที่ 9.8% ในเดือนพฤษภาคม 2568 ซึ่งประกอบด้วยสิ่งจูงใจเป็นหลัก
ความเสี่ยง
แม้แต่กลุ่ม Stablecoin ก็ยังมีความเสี่ยงแบบ peg risk และ smart contract กลไกการจูงใจอาจมีการปรับเปลี่ยนเนื่องจากการเปลี่ยนแปลงการกำกับดูแล ตัวอย่างเช่น อัตราการออก CRV อาจลดลง ส่งผลให้อัตราผลตอบแทนรายปี (APR) ของคุณลดลง หากคุณเลือกที่จะซื้อขายคู่สินทรัพย์ที่มีความผันผวนแทนที่จะซื้อขายแบบพูลของ Stablecoin คุณจะเสี่ยงต่อการขาดทุนชั่วคราว ในช่วงที่ราคาผันผวนอย่างรุนแรง การขาดทุนนี้อาจสูงกว่าค่าธรรมเนียมและรายได้จูงใจของคุณ ทำให้กลยุทธ์โดยรวมของคุณกลายเป็นกลยุทธ์ที่ขาดทุน ข้อมูลเชิงลึก DeFi ได้พัฒนาจากการแลกเปลี่ยนแบบกระจายศูนย์ (DEX) และฟาร์มผลตอบแทน ไปสู่เศรษฐกิจแบบ on-chain ที่มีหลายแง่มุม แผนภูมิด้านบนแสดงให้เห็นว่า TVL กำลังขยายจากโครงสร้างเดียวไปสู่โครงสร้างที่หลากหลาย: การ staking สภาพคล่องได้กลายเป็นแหล่งเงินทุน on-chain หลัก ในขณะที่ตลาดสินเชื่อมีความผันผวนตามวัฏจักรของตลาด และ DEX ก็เป็นโครงสร้างพื้นฐานที่มั่นคง ในขณะเดียวกัน ภาคส่วนเกิดใหม่ เช่น การ re-staking, LRT (โทเค็น re-staking สภาพคล่อง) และ RWA (สินทรัพย์ในโลกแห่งความเป็นจริง) กำลังเติบโตอย่างรวดเร็วจากฐานที่เล็กลงต่างจากการเพิ่มขึ้นของ TVL ที่ขับเคลื่อนด้วยแรงจูงใจในช่วงปี 2020-2022 TVL ในปัจจุบันมีความหลากหลายและยั่งยืนมากขึ้น โดยขับเคลื่อนด้วยรายได้จากโปรโตคอลมากกว่า การเติบโตของ DeFi ไม่ได้ขับเคลื่อนด้วยเรื่องราวเดียว แต่ขับเคลื่อนด้วยกลไกหลายตัวที่ทำงานควบคู่กัน เมื่อสภาพแวดล้อมของอัตราดอกเบี้ยและการนำ Layer 2 มาใช้พัฒนาไป TVL จึงหมุนเวียนไปในหลายภาคส่วน ตั้งแต่ RWA ที่ขับเคลื่อนด้วยอัตราฐาน ไปจนถึงการสเตคกิ้งหลักทรัพย์ของโปรโตคอล ไปจนถึง DEX ที่ขับเคลื่อนด้วยปริมาณ และตลาดสินเชื่อ ซึ่งแต่ละภาคส่วนมีกลไกและโปรไฟล์ความเสี่ยงเฉพาะตัว จุดตัดของผลตอบแทน: ธนาคารและบล็อกเชน เมื่อได้กำหนดเส้นทางของผลตอบแทนแบบออนเชนอย่างครบถ้วนแล้ว เราควรพิจารณาผลกระทบที่แผ่กระจายไปยังตลาดดั้งเดิม ธนาคาร ตลาดเงิน และเครื่องมือสร้างผลตอบแทนแบบออฟเชนอื่นๆ ด้วย สกุลเงินดิจิทัลแบบ Stablecoin บนเครือข่ายและสินทรัพย์เสมือนเงินสดที่ให้ผลตอบแทนนั้นมีความเกี่ยวพันกับตลาดเงินแบบดั้งเดิมมากขึ้นเรื่อยๆ โดยเงินสำรองของ Stablecoin จะถูกนำไปลงทุนในพันธบัตรรัฐบาลและสัญญาซื้อคืน ขณะที่เงินสดที่แปลงเป็นโทเคนจะแข่งขันกับเงินฝากธนาคารและกองทุนตลาดเงินรายย่อยเพื่อชิงเงินทุนระยะสั้นในรูปดอลลาร์สหรัฐฯ หาก "ตลาดเงินคู่ขนาน" เหล่านี้ยังคงขยายตัวต่อไป การเคลื่อนย้ายเงินทุนอาจปรับเปลี่ยนโครงสร้างการระดมทุนระยะสั้น กระแสเงินทุนค้ำประกัน และกลไกการส่งผ่านอัตราดอกเบี้ย ในประเทศกำลังพัฒนาหลายแห่ง สินทรัพย์เหล่านี้อาจกลายเป็นช่องทางการออมและการชำระเงินในชีวิตประจำวัน โดยการดูดเงินฝากจากธนาคารในประเทศและมีอิทธิพลต่ออัตราแลกเปลี่ยน พระราชบัญญัติ GENIUS: ขอบเขตการกำกับดูแลของผลตอบแทนบนเครือข่าย การเพิ่มขึ้นของผลตอบแทนบนเครือข่ายทำให้เกิดคำถามพื้นฐาน: มันจะบั่นทอนผลตอบแทนที่ได้รับจากบัญชีออมทรัพย์ธนาคารแบบดั้งเดิมหรือไม่? พระราชบัญญัติ GENIUS ซึ่งประธานาธิบดีทรัมป์ได้ลงนามเป็นกฎหมายในเดือนกรกฎาคม มีเป้าหมายเพื่อรักษาลักษณะทางการเงินของ Stablecoin สำหรับการชำระเงินและป้องกันไม่ให้กลายเป็นผลิตภัณฑ์เพื่อการออม พระราชบัญญัตินี้กำหนดว่าผู้ออกเหรียญ stablecoin ที่ถูกควบคุมจะต้องไม่จ่ายรายได้หรือดอกเบี้ยในรูปแบบใดๆ ให้กับผู้ถือ ทำให้ไม่สามารถถูกพิจารณาว่าเป็นสินทรัพย์ทดแทนเงินฝากธนาคารได้
อย่างไรก็ตาม ความร่วมมือระหว่าง Circle ผู้ออกเหรียญ USDC และ Coinbase ได้หลีกเลี่ยงข้อจำกัดนี้ได้อย่างชาญฉลาด Circle ไม่ได้จ่ายรายได้ให้กับผู้ถือ USDC โดยตรง แต่จะจัดสรรรายได้สำรองบางส่วนให้กับ Coinbase ซึ่งจะนำไปแจกจ่ายรางวัล USDC ให้กับผู้ใช้ ในมุมมองทางเศรษฐกิจ ผู้ใช้จะได้รับรายได้ แต่ในทางกฎหมาย Coinbase คือผู้จ่าย ไม่ใช่ผู้ออกเหรียญ เนื่องจากทั้งสองฝ่ายได้นิยามรูปแบบนี้ต่อสาธารณะว่าเป็น "การแบ่งปันรายได้" จึงไม่ถือเป็นการละเมิดข้อกำหนดที่ห้ามผู้ออกเหรียญจ่ายดอกเบี้ย
คำถามคือ ผู้ออกเหรียญรายอื่นจะทำตามและหาวิธีหลีกเลี่ยงพระราชบัญญัติ GENIUS หรือไม่
สถาบันนโยบายธนาคาร (BPI) คัดค้านแนวทางนี้ โดยให้เหตุผลว่าการจ่ายเงินให้ผู้ใช้ทางอ้อมผ่านพันธมิตรนั้นขัดต่อเจตนารมณ์ดั้งเดิมของกฎหมาย สถาบันจึงเรียกร้องให้รัฐสภาและหน่วยงานกำกับดูแลปิดช่องโหว่ "การจ่ายดอกเบี้ยทางอ้อม" นี้ และห้ามการแจกจ่ายดอกเบี้ยผ่านบริษัทในเครือหรือตัวกลาง ปัจจุบัน นโยบายของสหรัฐฯ มีแนวโน้มที่จะห้ามไม่ให้ผู้ออกเหรียญ stablecoin จ่ายดอกเบี้ยเพื่อป้องกันความสับสนกับเงินฝากธนาคาร อย่างไรก็ตาม กลไกการแบ่งปันรายได้ยังคงเป็นช่องทางที่เหมาะสมสำหรับการสร้างรายได้บนเครือข่าย (on-chain) ให้กับผู้ใช้รายย่อย กลไกนี้จะยังคงอยู่ต่อไปหรือไม่นั้นขึ้นอยู่กับว่ากฎเกณฑ์ขั้นสุดท้ายกำหนด "การจ่ายดอกเบี้ย" อย่างไร และตัวกลางถือเป็นส่วนหนึ่งของผู้ออกหรือไม่ การประเมินโดยกระทรวงการคลังสหรัฐฯ ในเดือนเมษายน ระบุว่าการอนุญาตให้เหรียญ stablecoin จ่ายดอกเบี้ยอาจดูดเงินฝากธนาคารได้มากถึง 6.6 ล้านล้านดอลลาร์สหรัฐ ขึ้นอยู่กับขอบเขตความคุ้มครองดอกเบี้ย การคาดการณ์นี้ชี้ให้เห็นว่ารายได้บนเครือข่าย (on-chain) ก่อให้เกิดความเสี่ยงด้านเงินทุนที่แท้จริงสำหรับธนาคาร เงินทุนไหลออกจำนวนมากจะกัดกร่อนฐานเงินฝากต้นทุนต่ำของธนาคาร บังคับให้ธนาคารต้องพึ่งพาช่องทางการระดมทุนแบบขายส่งที่มีราคาแพงกว่า ซึ่งท้ายที่สุดแล้วจะทำให้สินเชื่อตึงตัวและเพิ่มต้นทุนการกู้ยืมสำหรับครัวเรือนและธุรกิจ สำหรับผู้ใช้ ตรรกะนั้นตรงกันข้ามโดยสิ้นเชิง หากผลิตภัณฑ์บนเครือข่ายสามารถสร้างผลตอบแทนพันธบัตรรัฐบาลหรือรางวัล DeFi ได้ ผลิตภัณฑ์เหล่านี้จะกลายเป็นทางเลือกที่มีประสิทธิภาพแทนบัญชีออมทรัพย์ธนาคารแบบดั้งเดิม ผู้กำหนดนโยบายกำลังพิจารณาข้อดีและข้อเสีย ในขณะที่ Stablecoin ที่สร้างผลตอบแทนอาจดูดเงินฝากธนาคารและเปลี่ยนแปลงโครงสร้างของตลาดเงิน แต่ Stablecoin ก็สามารถกระตุ้นความต้องการพันธบัตรรัฐบาลได้เช่นกัน ซึ่งกลายเป็นช่องทางใหม่ในการจัดสรรเงินทุนทั่วโลก ความต้องการ Stablecoin กำลังเพิ่มขึ้นในประเทศที่มีอัตราเงินเฟ้อสูง เมื่อการเงินบนเครือข่ายเติบโตเต็มที่ Stablecoin ที่สร้างผลตอบแทนและบัญชีเงินสดแบบโทเคนกำลังเป็นเหตุผลให้ผู้ฝากเงินเปลี่ยนจากระบบการเงินแบบดั้งเดิมไปสู่ "ดอลลาร์ที่ตั้งโปรแกรมได้" ในภูมิภาคที่บริการธนาคารมีข้อจำกัดหรือไม่มั่นคง เงินทุนจะไหลเข้าสู่ช่องทางที่ใช้งานได้จริงมากขึ้น สินทรัพย์บนเครือข่าย (on-chain) มอบความสามารถในการชำระเงินตลอด 24 ชั่วโมงทุกวัน พร้อมให้ผลตอบแทนที่คุ้มค่า ทำให้เป็นตัวเลือกที่สมเหตุสมผลสำหรับการบริหารจัดการเงินทุนรายวัน
ภาวะเงินเฟ้อกลายเป็นเรื่องธรรมดาในชีวิตประจำวันในหลายพื้นที่ทั่วโลก ในหลายสิบประเทศที่อัตราเงินเฟ้อสูงถึงสองหลักต่อปี หรือแม้แต่สูงกว่า 25% ครัวเรือนกำลังเปลี่ยนสินทรัพย์สกุลเงินท้องถิ่นของตนเป็น stablecoin ที่ผูกกับดอลลาร์สหรัฐฯ เพื่อป้องกันความเสี่ยงจากการลดค่าเงินโดยพฤตินัย ผ่านกระเป๋าเงินมือถือและเครือข่ายการชำระเงินแบบ peer-to-peer ผู้ใช้สามารถโอนเงินได้ตลอดเวลา ข้ามการควบคุมเงินทุน และถือหน่วยบัญชีที่มีลักษณะเหมือนดอลลาร์สหรัฐฯ โดยไม่ต้องพึ่งพาบัญชีธนาคาร
ในสภาพแวดล้อมที่มีภาวะเงินเฟ้อรุนแรง stablecoin กำลังพัฒนาเป็น "สกุลเงินที่ใช้งานได้จริง" ซึ่งใช้กันอย่างแพร่หลายสำหรับการออม การออกใบแจ้งหนี้ การโอนเงินข้ามพรมแดน และการค้าระหว่างประเทศ ข้อได้เปรียบของพวกเขาอยู่ที่การผสมผสานความคุ้นเคยของระบบสกุลเงินดอลลาร์สหรัฐฯ เข้ากับความสามารถในการชำระเงินแบบเกือบจะทันทีทั่วโลก ช่วยให้ผู้ใช้มีทางเลือกทางการเงินที่มั่นคงและสภาพคล่อง
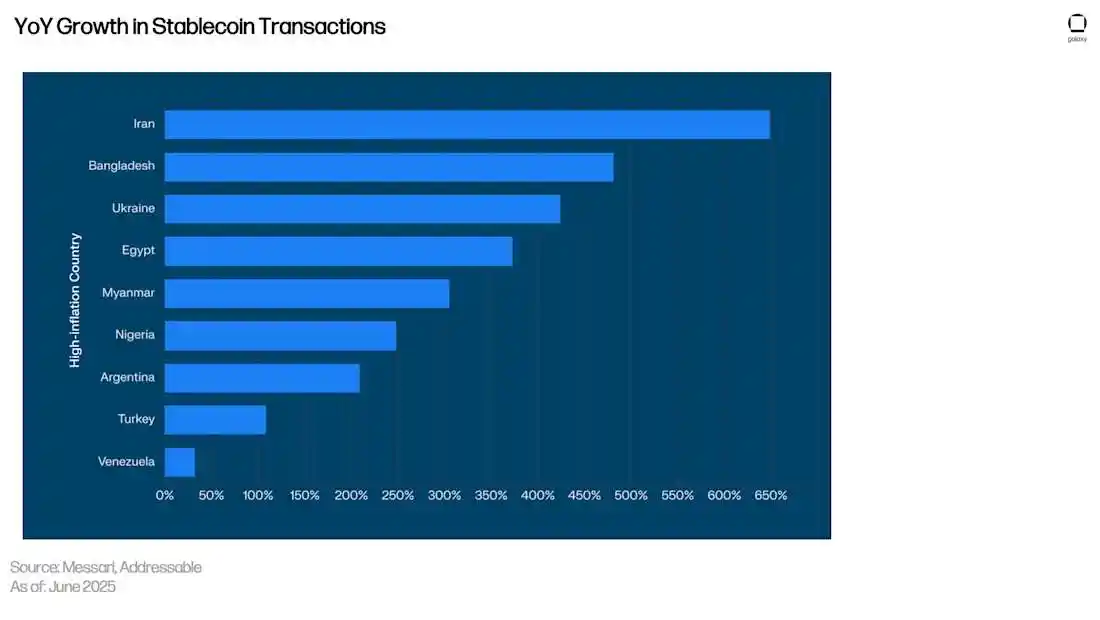
การย้ายเงินทุนนี้มีความเสี่ยง ผู้ใช้ยังคงเผชิญกับความเสี่ยงจากผู้ออกหรือผู้ดูแลบัญชี ความเสี่ยงที่บัญชีจะถูกระงับ และความยากลำบากในการถอนเงินเมื่อการเข้าถึงการฝากและถอนเงินถูกจำกัด อย่างไรก็ตาม แรงดึงดูดยังคงแข็งแกร่ง: กำลังซื้อที่คาดการณ์ได้และรายได้ที่ใช้จ่ายได้นั้นมีน้ำหนักมากกว่าสกุลเงินท้องถิ่นที่อ่อนค่าลงอย่างรวดเร็ว
ด้วยการขยายตัวของโครงสร้างพื้นฐานการชำระเงินแบบออนเชนและการปรับปรุงอย่างต่อเนื่องของกระเป๋าเงินที่ปฏิบัติตามกฎระเบียบ คาดว่าการนำ Stablecoin มาใช้จะเพิ่มขึ้นอย่างต่อเนื่องในภูมิภาคที่มีระบบการเงินที่เปราะบางที่สุด สำหรับหลายๆ คน Stablecoin ไม่ใช่เครื่องมือเก็งกำไร แต่เป็นหนทางสู่ความอยู่รอด
แผนภูมิด้านบนแสดงรายละเอียดมูลค่าตลาดของ USDT แยกตามประเภทผู้ถือ:
ที่อยู่บริการ: โดยทั่วไปคือกระเป๋าเงินของตลาดแลกเปลี่ยนหรือผู้ค้า/บริษัทฟินเทคอื่นๆ ซึ่งระบุโดย Chainalysis บริษัทวิเคราะห์แบบออนเชน
ที่อยู่ผู้ฝาก: โดยเฉลี่ยแล้ว พวกเขาเก็บ USDT ที่ได้รับไว้มากกว่าสองในสาม ที่อยู่ประเภทผู้ส่ง: ที่อยู่เหล่านี้เก็บ USDT ไว้น้อยกว่าสองในสามโดยเฉลี่ย และมักใช้สำหรับการโอนหรือชำระเงินแบบด่วน จากการติดตามเครือข่ายต่างๆ (รวมถึง Ethereum, TRON, BSC, Solana, Avalanche, TON, Polygon, Arbitrum, Celo, Optimism และ Kaia) พบว่ามูลค่าตลาดของ USDT ที่ผู้ฝากเงินถือครองนั้นสูงกว่ามูลค่าตลาดของที่อยู่แบบบริการและแบบผู้ส่ง ซึ่งบ่งชี้ว่า Stablecoin กำลังเปลี่ยนจากเครื่องมือการชำระเงินระยะสั้นไปสู่การจัดเก็บมูลค่าในระยะยาว แนวโน้มนี้สอดคล้องกับผู้ใช้ในประเทศที่มีอัตราเงินเฟ้อสูงที่ใช้ Stablecoin เพื่อป้องกันความเสี่ยงจากการลดค่าเงินท้องถิ่น หากสัดส่วนของผู้ฝากเงินยังคงเพิ่มขึ้นอย่างต่อเนื่อง เงินทุนอาจย้ายจากเงินฝากธนาคารและกองทุนตลาดเงินรายย่อยในต่างประเทศไปยังตราสารเงินสดแบบออนเชน ซึ่งบีบให้ธนาคารและกองทุนต่างๆ ต้องเพิ่มการแข่งขันด้านอัตราดอกเบี้ยและสภาพคล่องให้รุนแรงขึ้น
เมื่อถึงระดับที่กำหนด เงินสำรองของ Stablecoin และบัญชีเงินสดที่แปลงเป็นโทเคนสามารถซื้อพันธบัตรรัฐบาลและข้อตกลงซื้อคืนได้โดยตรง จึงเบี่ยงเบนความต้องการจากตลาดเงินแบบดั้งเดิม นำไปสู่การแตกตัวของตลาดเงินโลก และเปลี่ยนแปลงกลไกการส่งผ่านอัตราดอกเบี้ยนโยบายในตลาดข้ามพรมแดนอย่างเงียบๆ
ประเด็นสำคัญ
ภาพรวมตลาด
ปัจจุบัน รายได้บนเครือข่ายส่วนใหญ่มาจากสองสถานการณ์หลัก ได้แก่
ตราสารเงินสดนอกเครือข่าย: เช่น บัญชีออมทรัพย์ผลตอบแทนสูง กองทุนตลาดเงิน และพันธบัตรรัฐบาล ตราสารเหล่านี้ส่งผ่านรายได้ผ่านอัตราดอกเบี้ยนโยบาย และมีช่องทางการจัดจำหน่ายที่กว้างขวางและมีสภาพคล่องสูง ตราสารเหล่านี้ถือเป็น "อัตราดอกเบี้ยมาตรฐาน" สำหรับรายได้บนเครือข่าย และเป็นจุดอ้างอิงสำหรับผลิตภัณฑ์บนเครือข่าย
(สำหรับแนวทางการประเมินความเสี่ยง DeFi อย่างละเอียดมากขึ้น เราขอแนะนำให้อ่าน "กรอบการจัดอันดับความเสี่ยงสำหรับนักลงทุน DeFi และ Crypto" โดย Thaddeus Pinakiewicz จาก Galaxy Research)
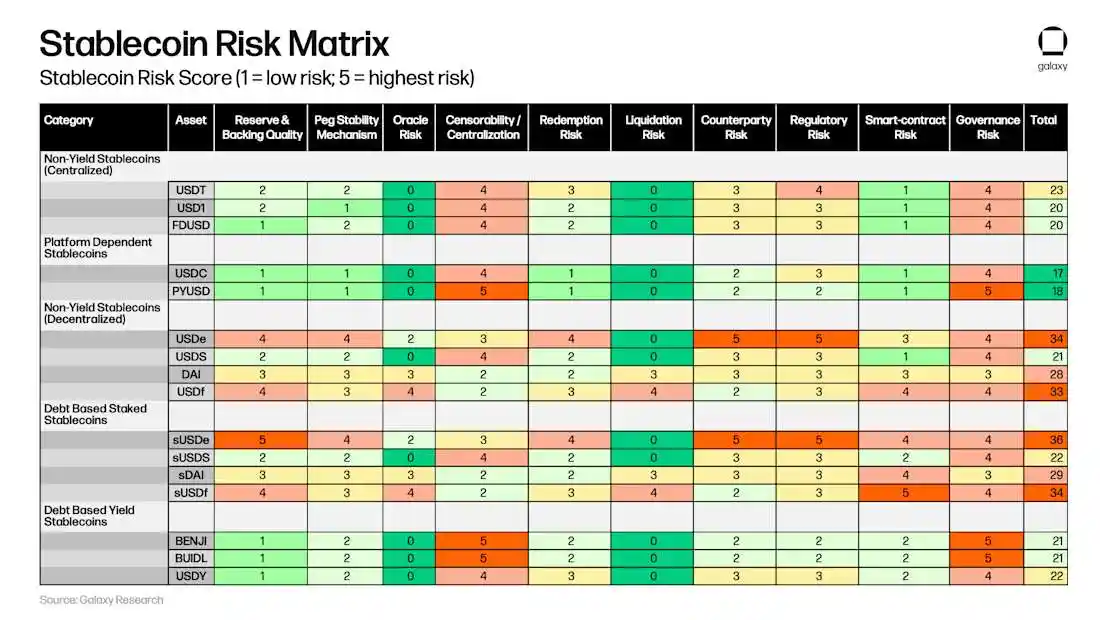
หมวดหมู่ความเสี่ยงของ Stablecoin
คุณภาพสำรอง/หลักประกัน: หมายถึงคุณภาพ สภาพคล่อง และความโปร่งใสของสินทรัพย์หลักประกัน รวมถึงการมีหลักประกันเกินจริงหรือเงินสำรองที่ซ้ำซ้อน
กลไกเสถียรภาพแบบยึดเหนี่ยว: กลไกนี้วัดความเป็นไปได้ที่โทเค็นจะเบี่ยงเบนไปจากมูลค่าที่ตราไว้ 1 ดอลลาร์ในอดีตและ ในเชิงโครงสร้าง
ความเสี่ยงของ Oracle: หมายถึงการพึ่งพาข้อมูลราคาจากภายนอกและความเสี่ยงจากการกำหนดราคาหลักทรัพย์ค้ำประกันผิดพลาดอันเนื่องมาจากข้อผิดพลาดของ Oracle การตรวจสอบ/การรวมศูนย์: ผู้ออกหลักทรัพย์หรือผู้ดูแลสัญญามีความสามารถในการระงับ ขึ้นบัญชีดำ หรือระงับการโอนเฉพาะรายการหรือไม่ ผู้ออกหลักทรัพย์ที่อยู่ภายใต้การกำกับดูแลมักต้องรักษาอำนาจดังกล่าวไว้เพื่อรักษาการปฏิบัติตามกฎระเบียบ แต่นั่นก็หมายความว่าผู้ถือหลักทรัพย์อาจเผชิญกับความเสี่ยงจากการถูกระงับสินทรัพย์ฝ่ายเดียวหรือการเซ็นเซอร์ธุรกรรมกลไกการแลก: หมายถึงความสะดวก ความรวดเร็ว และเงื่อนไขที่เกี่ยวข้องสำหรับผู้ถือในการแลกเปลี่ยนโทเค็นเป็นดอลลาร์สหรัฐ (หรือสินทรัพย์อ้างอิง) ซึ่งรวมถึงเกณฑ์การยืนยันตัวตน จำนวนเงินขั้นต่ำสำหรับการแลก ค่าธรรมเนียม หรือระยะเวลาพักการซื้อขาย รวมถึงปัจจัยอื่นๆ ที่อาจส่งผลต่อการถอนโทเค็นได้ทันเวลา ความเสี่ยงจากการชำระบัญชี: ความน่าจะเป็นที่การขายแบบบังคับหรือการชำระบัญชีแบบออนเชนภายใต้แรงกดดันของตลาดอาจก่อให้เกิดปฏิกิริยาลูกโซ่ ความเสี่ยงจากคู่สัญญา: เสถียรภาพและความเสี่ยงของช่องทางการเข้าและออกโทเค็น (เช่น แพลตฟอร์มการซื้อขายหรือช่องทางการชำระเงิน) ที่ผู้ใช้พึ่งพา ความเสี่ยงด้านกฎระเบียบ: ความชัดเจน ความเข้มงวด และขอบเขตอำนาจศาลของกรอบกฎหมายที่ควบคุมการออกและการสำรอง ความเสี่ยงด้านสัญญาอัจฉริยะ: ซึ่งรวมถึงความปลอดภัยทางเทคนิคของรหัสสัญญา สถานะการตรวจสอบ กลไกการควบคุมการอัปเกรด และฟังก์ชันการระงับหรือขึ้นบัญชีดำ การกำกับดูแล: เกี่ยวข้องกับการรวมศูนย์อำนาจการตัดสินใจและความรับผิดชอบในการอัปเกรด การปรับพารามิเตอร์ การจัดการเงินสำรอง และปฏิบัติการฉุกเฉิน รวมถึงการจัดการคีย์ เกณฑ์การลงคะแนนเสียง และความโปร่งใส ผลตอบแทนที่ปรับตามความเสี่ยง: ผลตอบแทนที่ปรับตามความเสี่ยงวัดความสัมพันธ์ระหว่างผลตอบแทนของโทเค็นและความเสี่ยงที่นักลงทุนยอมรับเพื่อให้ได้ผลตอบแทนนั้น สำหรับ stablecoin แต่ละเหรียญ เราจะนำผลตอบแทนรายปี (APY) 30 วัน หารด้วยคะแนนความเสี่ยงรวมที่สอดคล้องกันในเมทริกซ์ด้านบน แล้วแปลงผลลัพธ์เป็นผลตอบแทนต่อจุดพื้นฐาน (bps) ต่อจุดความเสี่ยง ตัวอย่างเช่น หาก APY ของ stablecoin เท่ากับ 18 bps หมายความว่าสำหรับทุกจุดความเสี่ยงที่ยอมรับในเมทริกซ์ จะสร้างผลตอบแทนรายปีที่ 0.18 จุดเปอร์เซ็นต์
ค่าที่สูงขึ้นบ่งชี้ว่า "ผลตอบแทนต่อหน่วยความเสี่ยง" มีประสิทธิภาพมากกว่า ค่าที่ต่ำกว่าบ่งชี้ว่านักลงทุนไม่ได้รับผลตอบแทนที่สมดุลกับความเสี่ยงที่สูงขึ้นที่พวกเขาต้องแบกรับ
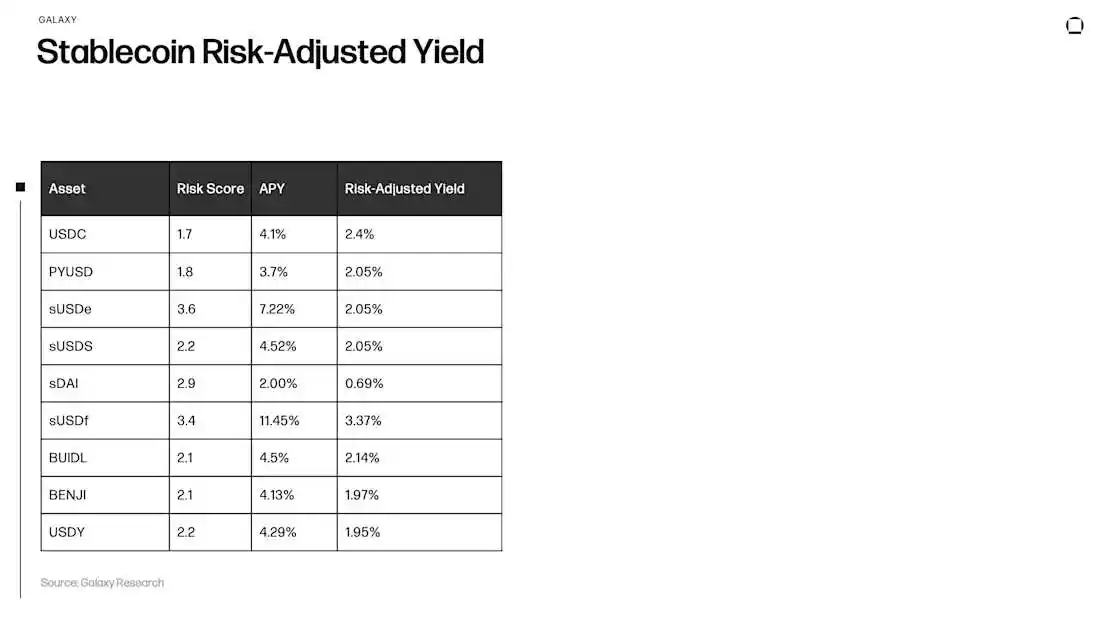
แผนภูมิข้างต้นเปรียบเทียบอัตราผลตอบแทนรายปีตามราคาตลาด (APY) กับอัตราผลตอบแทนที่ปรับตามความเสี่ยง ซึ่งเป็นการลดมูลค่าสินทรัพย์เสี่ยง
สำหรับ stablecoin ที่มีลักษณะคล้ายเงินสดแบบรวมศูนย์ เช่น USDC และ BUIDL ผลตอบแทนที่ปรับตามความเสี่ยงส่วนใหญ่กระจุกตัวอยู่ในช่วง 2%–2.5% ซึ่งสะท้อนถึงระดับความเสี่ยงปานกลางโดยพิจารณาจากรายได้สำรองที่มั่นคง PYUSD ก็อยู่ในช่วงเดียวกัน
stablecoin แบบกระจายศูนย์ที่อิงอัตราผลตอบแทนมีความผันแปรที่มากขึ้น sUSDf รักษาอัตราผลตอบแทนที่ปรับตามความเสี่ยงไว้ที่ประมาณ 3.4% เนื่องจากอัตราผลตอบแทนรายปีเริ่มต้นอยู่ที่ระดับสองหลัก sUSDe และ sUSDS มีอัตราผลตอบแทนที่ปรับความเสี่ยงแล้วประมาณ 2% ขณะที่ sDAI มีอัตราผลตอบแทนเพียงประมาณ 0.7% เนื่องจาก APY เดิมที่ต่ำ ผลิตภัณฑ์ผลตอบแทนแบบโทเค็น เช่น BENJI และ USDY มีอัตราผลตอบแทนที่ปรับความเสี่ยงแล้วต่ำกว่า 2% เล็กน้อยข้อสรุปคือ: APY ที่สูงมักไม่สมเหตุสมผลสำหรับการคิดลดความเสี่ยง ในภาพรวมนี้ มีเพียง sUSDf เท่านั้นที่ให้ประสิทธิภาพเหนือกว่า Stablecoin ที่มีลักษณะคล้ายเงินสดแบบรวมศูนย์อย่างมีนัยสำคัญหลังจากปรับความเสี่ยงแล้ว ผลตอบแทนเทียบกับความเสี่ยง, ผลตอบแทนเทียบกับความซับซ้อน มีสองมุมมองที่เสริมกันสำหรับการนำเครื่องมือเหล่านี้มาพิจารณาในสเปกตรัมประสิทธิภาพ: ผลตอบแทนเทียบกับความเสี่ยง: วัดว่าความเสี่ยงที่รับไปนั้นได้รับผลตอบแทนหรือไม่; ผลตอบแทนเทียบกับความซับซ้อน: ตรวจสอบว่าผลตอบแทนคงเหลืออยู่เท่าใดหลังจากพิจารณาความซับซ้อนในการดำเนินงานแล้ว สิ่งนี้ช่วยแยกแยะระหว่าง "เศรษฐศาสตร์ของผลตอบแทน" และ "ความซับซ้อนในการบรรลุผลตอบแทนนั้น" ทำให้ผู้อ่านเห็นได้ว่ารูปแบบใดให้ผลตอบแทนเมื่อเทียบกับความเสี่ยงที่รับไป และผลตอบแทนคงเหลืออยู่เท่าใดหลังจากพิจารณาความซับซ้อนในการดำเนินงานแล้ว
คะแนนผลตอบแทน ความเสี่ยง และความซับซ้อน
แผนภูมิต่อไปนี้แสดงรูปแบบผลตอบแทนที่หลากหลายบนสามระดับ ตั้งแต่ 1 (ต่ำ) ถึง 5 (สูง)
จุดเน้นไม่ได้อยู่ที่ตัวเลขที่แน่นอน แต่อยู่ที่การเปรียบเทียบ การสังเกตความแตกต่างของความสูงของแท่งกราฟจะช่วยให้คุณเห็นได้อย่างรวดเร็วว่าเครื่องมือใดให้ผลตอบแทนสูงกว่าเมื่อเทียบกับระดับความเสี่ยง และเครื่องมือใดต้องการการบำรุงรักษาและการดำเนินงานมากกว่าในการดำเนินงานประจำวัน
คะแนนเหล่านี้อ้างอิงจากตัวเลือกการออกแบบปัจจุบันและผลการดำเนินงานของตลาดล่าสุด และอาจมีการปรับเปลี่ยนในอนาคตเนื่องจากการเปลี่ยนแปลงของสภาพคล่อง กลไกจูงใจ หรือพารามิเตอร์ของโปรโตคอล
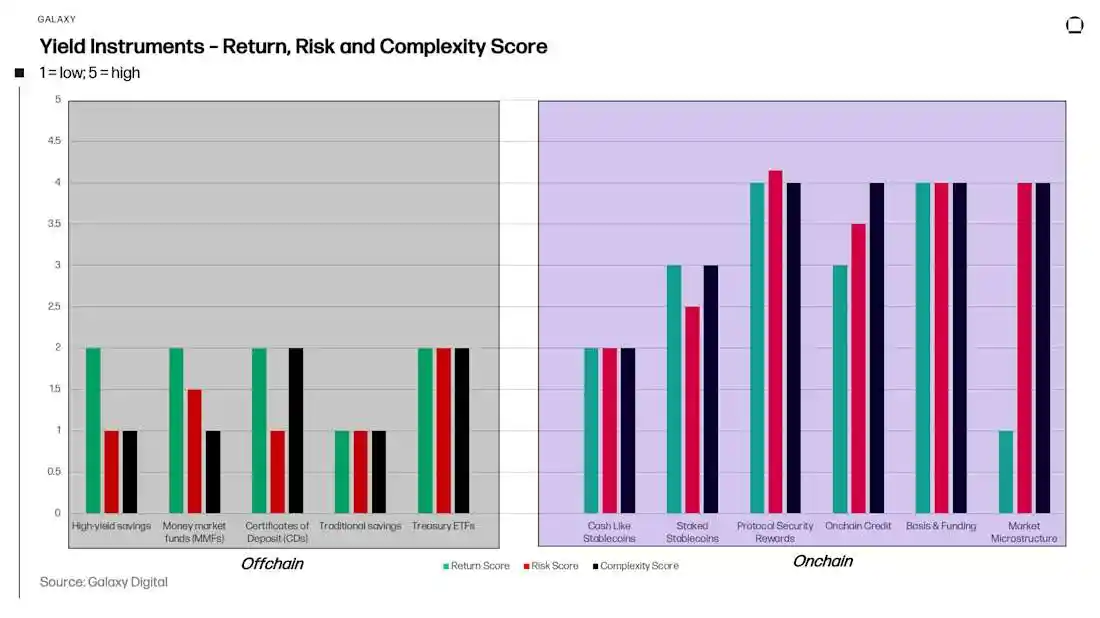
ผลตอบแทนที่ปรับตามความเสี่ยงและความซับซ้อน
แผนภูมิถัดไปแปลงผลตอบแทนเป็นตัวชี้วัดประสิทธิภาพสองแบบ
แท่งสีดำ: ผลตอบแทนต่อหน่วยความเสี่ยงที่วัดได้ แท่งสีส้มแสดงความแตกต่างระหว่างแท่งกราฟทั้งสอง หลังจากหักส่วนลดสำหรับความซับซ้อนในการดำเนินงานแล้ว ช่องว่างระหว่างแท่งกราฟทั้งสองแสดงประสิทธิภาพที่เหลืออยู่หลังจากหักส่วนลดสำหรับการควบคุมดูแล กระบวนการดำเนินงาน และการตรวจสอบรายวันแล้ว คะแนนเหล่านี้อ้างอิงจากภาพรวมเปรียบเทียบคุณลักษณะการออกแบบและผลการดำเนินงานของตลาดล่าสุด ไม่ใช่ค่าที่แม่นยำ  Insights: มุมมองด้านประสิทธิภาพเผยให้เห็นรูปแบบที่ชัดเจน ตราสารที่มีลักษณะคล้ายเงินสดมีคะแนนสูงสุดในด้าน "ผลตอบแทนต่อความเสี่ยงต่อหน่วย" และขาดทุนน้อยที่สุดหลังจากพิจารณาความซับซ้อนแล้ว ตราสารที่มีลักษณะคล้ายเงินสดและตราสารที่มีลักษณะคล้ายตราสารหนี้ (เช่น Pendle PT) ยังคงประสิทธิภาพไว้ได้มากเช่นกัน การเดิมพันแบบเนทีฟอยู่ในระดับกลาง อย่างไรก็ตาม ผลตอบแทนจากการหยุดซ้ำและ LRT ลดลงอีกหลังจากพิจารณาความซับซ้อนแล้ว เนื่องจากการพึ่งพาตัวตรวจสอบ กลไกจูงใจ และการผสานรวม การออกแบบที่มีโครงสร้างและขับเคลื่อนด้วยแรงจูงใจมีผลตอบแทนที่ปรับตามความเสี่ยงสูง แต่ค่อนข้างอ่อนแอหลังจากพิจารณาความซับซ้อนแล้ว ตลาดสินเชื่ออยู่ในระดับปานกลางโดยประมาณ AMM LP ที่ใช้งานอยู่มีประสิทธิภาพต่ำสุดและลดลงมากที่สุดหลังจากพิจารณาการคิดลดความซับซ้อน ซึ่งสอดคล้องกับลักษณะของการพึ่งพาเส้นทางและผลกระทบของสินค้าคงคลัง
บทสรุป
บทความนี้ได้ระบุแหล่งที่มาหลักห้าประการของผลตอบแทนแบบออนเชน ได้แก่ การส่งผ่านอัตราดอกเบี้ยนโยบายผ่านเงินสดโทเค็น; รางวัลโปรโตคอลจากการสเตคและการสเตคซ้ำ; สเปรดเครดิตและผลตอบแทนพื้นฐานในกลุ่มสินเชื่อ; ค่าธรรมเนียมโครงสร้างจุลภาคของตลาดที่สร้างขึ้นโดยผู้สร้างตลาดอัตโนมัติ (AMM) และการรวมกลุ่มและการใช้ประโยชน์จากกระแสผลตอบแทนเหล่านี้ผ่านผลิตภัณฑ์ที่มีโครงสร้าง
เมื่อนำการออกแบบที่แตกต่างกันมารวมกัน กลไกการสร้างผลตอบแทน ความผันผวน และจุดบกพร่องที่อาจเกิดขึ้นจะเปลี่ยนแปลงไป
เราเปรียบเทียบเครื่องมือเหล่านี้ในสามมิติ:
ลักษณะผลตอบแทน: ประกอบด้วย ระดับผลตอบแทน ความเสถียร และการพึ่งพาสิ่งจูงใจ
โปรไฟล์ความเสี่ยง: ครอบคลุมการสนับสนุนและการไถ่ถอนสินทรัพย์ การพึ่งพาเทคโนโลยีและ Oracle สภาพคล่องและการออกจากตลาด ความเสี่ยงด้านการกำกับดูแลและการเซ็นเซอร์ และปัจจัยการใช้ประโยชน์
ความซับซ้อนในการดำเนินงาน: ประกอบด้วยการดูแล การดำเนินงานข้ามแอปพลิเคชันและข้ามเครือข่าย การตรวจสอบ และการรายงาน ตราสารเงินสดนอกเครือข่ายทำหน้าที่เป็นเกณฑ์มาตรฐานเนื่องจากเป็นเครื่องยึดเหนี่ยวอัตราเงินสดที่การออกแบบแบบออนเครือข่ายจำนวนมากอ้างอิง การวัดผลและบริบทมีความสำคัญเท่าเทียมกัน ผลตอบแทนที่รับรู้แบบโรลลิ่งอาจแตกต่างจากภาพรวมที่คาดการณ์ไว้อย่างมาก สำหรับการออกแบบที่อิงกิจกรรม ผลลัพธ์จะขึ้นอยู่กับจังหวะเวลาเข้าซื้อ เส้นทางราคา และวัฏจักรของตลาด ส่วนประกอบที่ขับเคลื่อนด้วยแรงจูงใจมักเป็นเพียงชั่วคราว ประสิทธิภาพจะดีขึ้นเมื่อสามารถรักษาผลตอบแทนได้มากขึ้นในระยะยาวโดยไม่ต้องมีแรงจูงใจ ความสัมพันธ์แบบพึ่งพาอาศัยกันเป็นส่วนหนึ่งของผลิตภัณฑ์ การออกแบบจำนวนมากใช้เชน บริดจ์แบบครอสเชน ออราเคิล ตลาดเงิน และเลเยอร์สเตคกิ้ง เนื่องจากส่วนประกอบเดียวกัน (เช่น เครือข่ายเลเยอร์ 2 บริดจ์แบบครอสเชน ออราเคิล หรือ LST) มักถูกนำมาใช้ซ้ำในผลิตภัณฑ์และโปรโตคอลที่แตกต่างกัน ความล้มเหลวของส่วนประกอบหนึ่งจึงอาจส่งผลกระทบต่อสถานะซื้อขายหลายสถานะพร้อมกัน นำไปสู่ความเสี่ยงด้านสหสัมพันธ์ สภาพคล่องและทางออกมีความสำคัญพอๆ กับผลตอบแทน ความลึกของตลาด เงื่อนไขการไถ่ถอน การจัดคิว และข้อจำกัดต่างๆ จะเป็นตัวกำหนดประสิทธิภาพของสถานะซื้อขายในช่วงวิกฤตตลาด ผลตอบแทนแบบออนเชนไม่ใช่เวทมนตร์ โดยพื้นฐานแล้ว มันคือ: การจัดแพ็คเกจอัตราดอกเบี้ยนโยบาย การจัดสรรรางวัลโปรโตคอล การกำหนดราคาสินเชื่อ และการกระจายค่าธรรมเนียมใหม่ ป้ายกำกับอาจเปลี่ยนแปลงได้ แต่กลไกยังคงเหมือนเดิม การตีความตัวเลขผลตอบแทนใดๆ จำเป็นต้องมองผ่านสองมุมมอง: คุณได้รับผลตอบแทนจากความเสี่ยงเท่าใด และเหลืออยู่เท่าใดหลังจากหักต้นทุนการดำเนินงานทั้งหมดแล้ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






