



Stablecoins ที่สร้างผลตอบแทน: การผสมผสานระหว่างการเงินแบบดั้งเดิมและการเงินแบบกระจายอำนาจ
ชื่อเดิม: "Yield-based Stablecoins: The Fusion of Traditional Finance and Decentralized Finance"
แหล่งที่มา: Amber Group
Stablecoins ได้กลายเป็นโครงสร้างพื้นฐานที่สำคัญสำหรับการชำระเงินและธุรกรรมดิจิทัล ในปี 2024 ปริมาณธุรกรรมทั้งหมดของ stablecoins สูงถึง 27.6 ล้านล้านดอลลาร์สหรัฐ ซึ่งเกินปริมาณธุรกรรมประจำปีของ Visa และ Mastercard รวมกัน ปัจจุบัน ธุรกรรมในสมุดคำสั่งซื้อมากกว่า 90% และการชำระเงินบนเครือข่ายประมาณ 70% ดำเนินการโดยใช้ stablecoins ขนาดตลาดของ stablecoin เติบโตจาก 138 พันล้านดอลลาร์สหรัฐในเดือนกุมภาพันธ์ 2024 เป็นมากกว่า 230 พันล้านดอลลาร์สหรัฐในเดือนพฤษภาคม 2025 ซึ่งสร้างตำแหน่งให้เป็นโครงสร้างพื้นฐานในระบบการเงินแบบกระจายอำนาจ
เมื่อไม่นานมานี้ ตลาดได้เห็นการเกิดขึ้นและการนำ stablecoin ที่สร้างผลตอบแทนมาใช้เพิ่มขึ้นอย่างรวดเร็ว ซึ่งเติบโตขึ้น 13 เท่าจาก 660 ล้านดอลลาร์ในเดือนสิงหาคม 2023 เป็นประมาณ 9 พันล้านดอลลาร์ในเดือนพฤษภาคม 2025 คิดเป็นประมาณ 4% ของตลาด stablecoin ทั้งหมด หากแนวโน้มการเติบโตนี้ยังคงดำเนินต่อไป คาดว่าแนวโน้มนี้จะคิดเป็น 50% ของตลาด stablecoin ในอีกไม่กี่ปีข้างหน้า โดยมีปริมาณล็อครวมที่อาจสูงถึงหลายร้อยพันล้านดอลลาร์
รายงานนี้มุ่งหวังที่จะสำรวจการเพิ่มขึ้นของ stablecoin ที่สร้างผลตอบแทนและติดตามเส้นทางการพัฒนาตั้งแต่รูปแบบเริ่มต้นจนถึงการเติบโตอย่างรวดเร็วในปัจจุบัน ซึ่งเป็นวิถีที่ค่อนข้างคล้ายคลึงกับการเติบโตของกองทุนตลาดเงินแบบดั้งเดิม นอกจากนี้ เราจะวิเคราะห์ความเสี่ยงที่มีอยู่ในการออกแบบและมุ่งเน้นไปที่นวัตกรรมในอนาคตที่เป็นไปได้ จากการทบทวนบริบททางประวัติศาสตร์และแนวโน้มชั้นนำ รายงานนี้หวังว่าจะให้กรอบที่ชัดเจนในการทำความเข้าใจบทบาทที่เปลี่ยนแปลงไปของ stablecoin เหล่านี้ในระบบนิเวศ DeFi
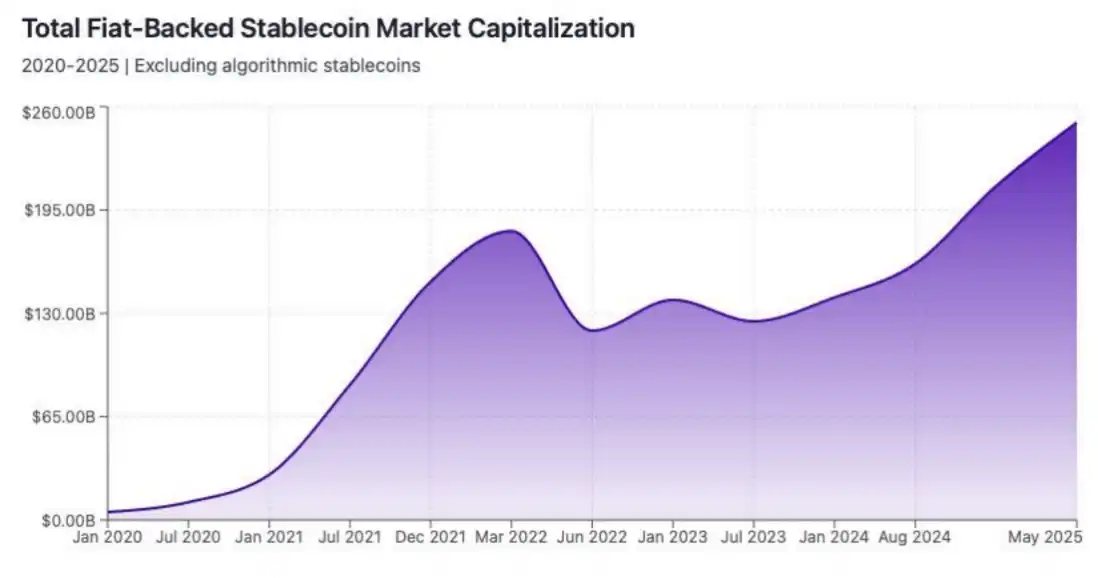
รูปที่ 1: มูลค่าตลาดของ Stablecoin เติบโตจาก 5 พันล้านดอลลาร์ในปี 2020 เป็นมากกว่า 230 พันล้านดอลลาร์ในเดือนพฤษภาคม 2025 โดยมีความผันผวนอย่างมากในปี 2022-2023 ซึ่งส่วนใหญ่เกิดจากการล่มสลายของ FTX
ภาพรวมตลาด Stablecoin ในปัจจุบัน
ก่อนที่จะเจาะลึกลงไปใน Stablecoin ที่สร้างผลตอบแทน เรามาทบทวนตลาด Stablecoin ในปัจจุบันโดยรวมกันก่อน
ตลาด Stablecoin ได้สร้างตัวเองอย่างมั่นคงในฐานะเสาหลักสำคัญของการเงินดิจิทัล โดยมูลค่าตลาดรวมเติบโตอย่างน่าทึ่ง โดยเพิ่มขึ้นมากกว่า 60% จาก 138 พันล้านดอลลาร์ในเดือนกุมภาพันธ์ 2024 เป็นมากกว่า 230 พันล้านดอลลาร์ในเดือนพฤษภาคม 2025 Stablecoin ได้รับการออกแบบมาในตอนแรก เพื่อใช้เป็นจุดยึดราคาเพื่อต่อสู้กับความผันผวนสูงของสกุลเงินดิจิทัล แต่ปัจจุบันนี้ สกุลเงินดิจิทัลได้กลายเป็นเครื่องมือสำคัญที่รองรับมูลค่านับล้านล้านดอลลาร์ในกิจกรรมการซื้อขายทั่วโลก
ในปี 2024 เพียงปีเดียว ปริมาณธุรกรรมรวมของ stablecoin สูงถึง 27.6 ล้านล้านเหรียญสหรัฐ ซึ่งเกินปริมาณธุรกรรมประจำปีรวมกันของ Visa และ Mastercard แสดงให้เห็นถึงบทบาทสำคัญของ stablecoin ในฐานะสื่อกลางในการถ่ายโอนมูลค่าในระบบการเงินแบบรวมศูนย์และกระจายอำนาจ
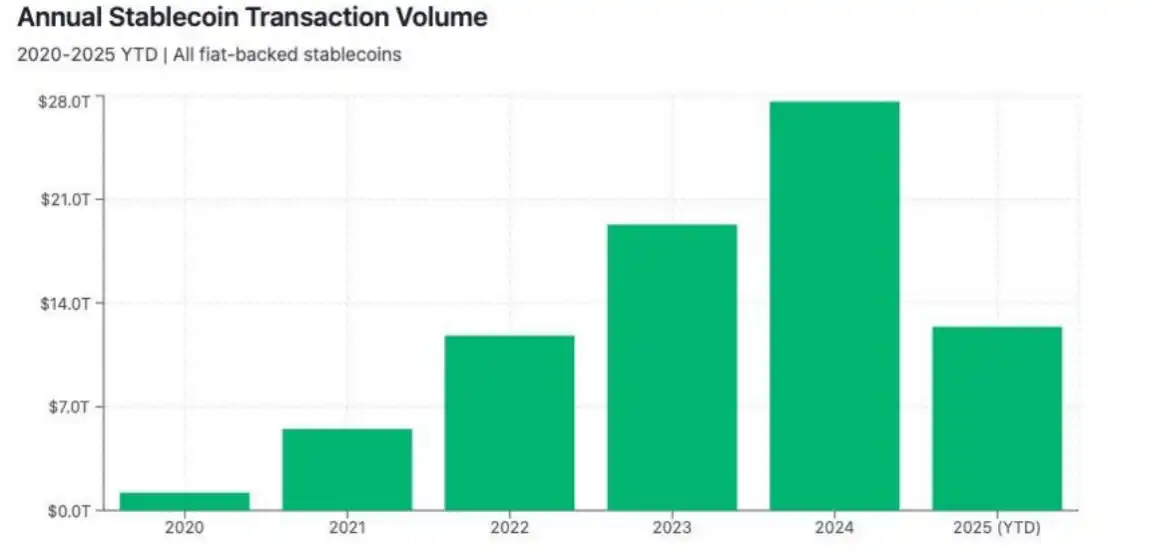
รูปที่ 2: ในปี 2024 Stablecoin จะประมวลผลธุรกรรมรวมมูลค่า 27.6 ล้านล้านดอลลาร์ ซึ่งเกินปริมาณธุรกรรมประจำปีของ Visa และ Mastercard รวมกัน
การล็อค Stablecoin โดยรวมโดยบล็อคเชน
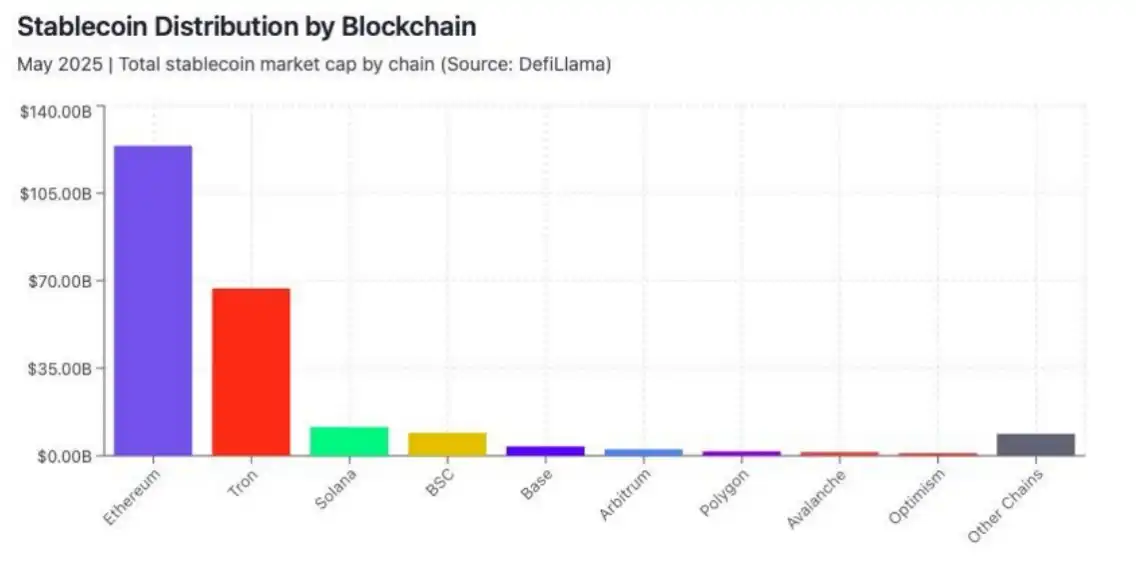
รูปที่ 3: Ethereum ครองส่วนแบ่ง Stablecoin โดยครองส่วนแบ่งประมาณ 52% ของ Stablecoin ที่มีอยู่
Ethereum
Ethereum ครอง Stablecoin TVL ประมาณ 124 พันล้านดอลลาร์ คิดเป็น 52% ของตลาดทั้งหมด ในจำนวนนี้ USDC คิดเป็นประมาณ 42%, USDT คิดเป็น 34% และ DAI คิดเป็น 18% การนำ USDC มาใช้ในโปรโตคอลการเงินแบบกระจายอำนาจ เช่น Aave ซึ่งปัจจุบันมีเงินฝากเป็น stablecoin ประมาณ 40,000 ล้านดอลลาร์ ถือเป็นแรงผลักดันหลักในการเติบโตอย่างต่อเนื่อง
Tron
Stablecoin ของ Tron ที่ชื่อ TVL ขยายตัวเป็น 66,900 ล้านดอลลาร์ โดยมี USDT ครองตลาด (89%) ซึ่งใช้กันอย่างแพร่หลายสำหรับการชำระเงินข้ามพรมแดน เครือข่ายประมวลผลธุรกรรม Stablecoin ทั่วโลก 35% โดยเฉพาะในตลาดเกิดใหม่
Solana
Solana มีมูลค่า TVL ประมาณ 11.5 พันล้านดอลลาร์ ซึ่งต้องขอบคุณประสิทธิภาพสูงในการประมวลผลธุรกรรม 57.77 ล้านธุรกรรมต่อวัน โดยมีค่าธรรมเนียมน้อยกว่า 0.001 ดอลลาร์ต่อธุรกรรม ทำให้เป็นตัวเลือกแรกสำหรับระบบนิเวศการซื้อขายที่มีประสิทธิภาพ
BNB Chain
TVL ของ Stablecoin บน BNB Chain อยู่ที่ 9.2 พันล้านดอลลาร์ ซึ่งส่วนใหญ่ประกอบด้วย FDUSD (51%) และ USDT (39%)
Arbitrum, Polygon และ Avalanche
· Arbitrum: TVL อยู่ที่ 2.6 พันล้านดอลลาร์ โดย USDC (52%) และ DAI (31%) เป็น stablecoin หลัก
· Polygon: TVL อยู่ที่ 1.8 พันล้านดอลลาร์ โดย USDC คิดเป็น 48.6% และ USDT คิดเป็น 37.2%
· Avalanche: TVL อยู่ที่ 1.5 พันล้านดอลลาร์ โดย USDT (67%) และ USDC (28%) เป็น stablecoin หลัก
การกระจายตัวของผู้ใช้ Stablecoin โดย Blockchain
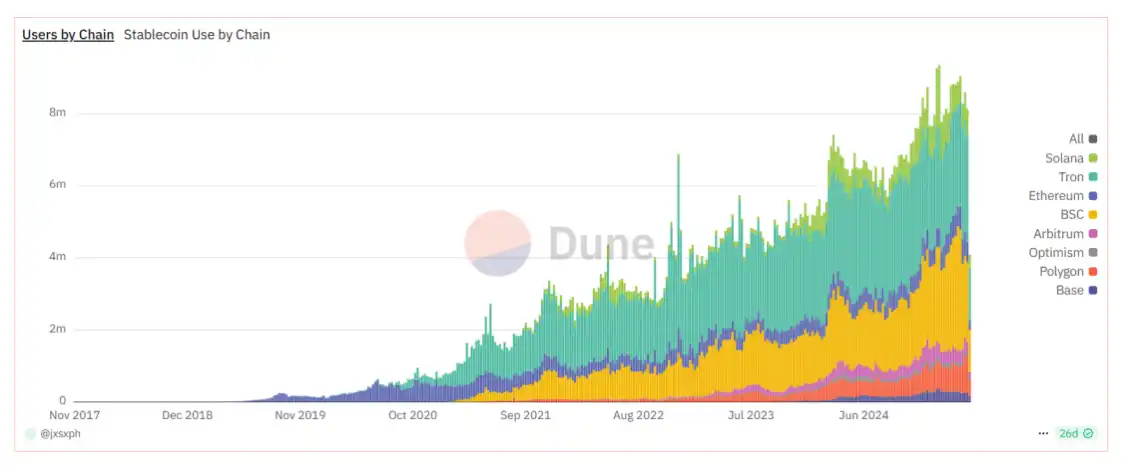
รูปที่ 4: การกระจายตัวของผู้ใช้ USDC และ USDT ทั่วทั้งเครือข่าย
การกระจายตัวของผู้ใช้ Stablecoin ทั่วทั้งเครือข่ายบล็อคเชนต่างๆ เผยให้เห็นความแตกต่างอย่างมีนัยสำคัญในรูปแบบการยอมรับของผู้ใช้และมูลค่าที่ถูกล็อกทั้งหมด เครือข่ายบางเครือข่ายมีฐานผู้ใช้จำนวนมากแต่มีมูลค่าที่ถูกล็อกค่อนข้างน้อย ในขณะที่เครือข่ายอื่นๆ มี TVL ในปริมาณที่ไม่สมดุลแม้จะมีฐานผู้ใช้จำนวนจำกัด ซึ่งสะท้อนถึงความแตกต่างพื้นฐานในพฤติกรรมของผู้ใช้ ลักษณะการทำธุรกรรม และประโยชน์ทางเศรษฐกิจทั่วทั้งเครือข่าย
Tron: ธุรกรรมมูลค่าสูงและความถี่ต่ำครองตลาด
Tron เป็นผู้นำด้วยผู้ใช้ Stablecoin ที่ใช้งานจริงรายสัปดาห์ 3.1 ล้านราย แม้ว่าอัตราการเติบโตประจำปีจะน้อยกว่าคู่แข่งรายอื่นๆ ก็ตาม แม้จะเป็นเช่นนี้ เครือข่ายก็ประมวลผลธุรกรรม Stablecoin ทั่วโลกได้ 41% ซึ่งส่วนใหญ่มาจากบทบาทหลักในการโอน USDT มูลค่าสูงและความถี่ต่ำ โดยมีปริมาณธุรกรรมต่อเดือนมากกว่า 500 พันล้านดอลลาร์ โครงสร้างพื้นฐานของ Tron มีความสำคัญต่อสภาพคล่องระดับสถาบัน โดยรักษาสมดุลระหว่างปริมาณธุรกรรมที่สูงกับการเติบโตของผู้ใช้ที่ชะลอตัว
BNB Chain: ศูนย์กลางการซื้อขายสำหรับผู้ใช้รายย่อย
ด้วยผู้ใช้งาน Stablecoin ที่ใช้งานอยู่จริงประมาณ 2-3 ล้านรายต่อสัปดาห์ BNB Chain จึงกลายเป็นหนึ่งในเครือข่ายที่ใช้งานจริงมากที่สุดสำหรับการโต้ตอบกับผู้ใช้ และเคยแซงหน้า Tron ในแง่ของผู้ใช้งานที่ใช้งานอยู่จริงในปีนี้ ในไตรมาสแรกของปี 2025 เครือข่ายประมวลผลธุรกรรม Stablecoin เฉลี่ยประมาณ 1.2 ล้านรายการต่อวัน ซึ่งเพิ่มขึ้น 28% เมื่อเทียบเป็นรายปี TVL ของ Stablecoin นั้นสูงถึง 10.1 พันล้านดอลลาร์ คิดเป็นประมาณ 4.4% ของส่วนแบ่งการตลาด แสดงให้เห็นถึงโมเมนตัมการเติบโตอย่างแข็งแกร่ง การเติบโตนี้เกิดจากการซื้อขายที่ไม่เสียค่าธรรมเนียมและการบูรณาการอย่างลึกซึ้งกับระบบนิเวศของ Binance ซึ่งทำให้ที่นี่กลายเป็นสถานที่รวมตัวของผู้ซื้อขายและทุนที่แสวงหาความคุ้มทุนและโครงสร้างพื้นฐานระดับมืออาชีพ
Solana: ประสิทธิภาพสูงและเน้นการทำธุรกรรมแบบไมโคร
ปัจจุบัน Solana มีผู้ใช้ stablecoin ที่ใช้งานอยู่ประมาณ 800,000 รายต่อสัปดาห์ ซึ่งเติบโตอย่างรวดเร็วในช่วงสองปีที่ผ่านมา เครือข่ายประมวลผลธุรกรรม stablecoin เกือบ 10 ล้านรายการต่อสัปดาห์ ซึ่งแสดงให้เห็นสถาปัตยกรรมเครือข่ายที่มีปริมาณงานสูงและมีค่าธรรมเนียมต่ำได้อย่างสมบูรณ์ ซึ่งเหมาะสำหรับกรณีการใช้งานที่ต้องใช้การทำธุรกรรมแบบไมโคร
Ethereum: เครื่องมือสร้างผลตอบแทนระดับสถาบัน
ด้วยผู้ใช้ stablecoin ที่ใช้งานอยู่ 600,000 รายต่อสัปดาห์ Ethereum ยังคงตามหลังเครือข่ายสาธารณะที่เพิ่งเกิดขึ้นในแง่ของขนาดผู้ใช้ แต่การครองตลาดในทุนสถาบันและธุรกรรมที่มีมูลค่าสูงยังคงไม่สั่นคลอน จำนวนธุรกรรม stablecoin เฉลี่ยของ Ethereum สูงที่สุดในบรรดาบล็อคเชนหลักทั้งหมด: USDC เฉลี่ยอยู่ที่ 97,900 ดอลลาร์ และ USDT อยู่ที่ 41,700 ดอลลาร์ ซึ่งสูงกว่าค่าเฉลี่ยของบล็อคเชนที่เน้นการขายปลีกซึ่งต่ำกว่า 1,000 ดอลลาร์มาก ข้อมูลนี้สะท้อนถึงตำแหน่งที่มั่นคงของ Ethereum ในฐานะแพลตฟอร์มหลักสำหรับกิจกรรมสถาบันขนาดใหญ่
เลเยอร์ 2: การเติบโตอย่างรวดเร็วของระบบนิเวศที่เกิดขึ้นใหม่
เครือข่ายเลเยอร์ 2 เช่น Arbitrum (250,000 DAU) และ Optimism (150,000 DAU) กำลังเติบโตอย่างรวดเร็ว แม้ว่า TVL รวมของเครือข่ายจะยังคงค่อนข้างเล็ก ปัจจุบัน Stablecoin ได้กลายเป็นส่วนประกอบหลักของโครงสร้างพื้นฐานแบบหลายเชนและแอปพลิเคชัน DeFi โดยมีที่อยู่ใช้งานรายเดือน 30 ล้านที่อยู่ เพิ่มขึ้น 53% ต่อปี และมูลค่าธุรกรรมต่อเดือนหลายล้านล้านดอลลาร์ ซึ่งช่วยเสริมสร้างตำแหน่งพื้นฐานในระบบนิเวศคริปโตให้แข็งแกร่งยิ่งขึ้น
ศักยภาพในการเติบโตของ Stablecoin ผลตอบแทน: กองทุนตลาดเงินรุ่นต่อไป
บทความก่อนหน้านี้ได้ทบทวนขนาดและการนำ Stablecoin มาใช้ในอุตสาหกรรม แต่การพัฒนาที่เปลี่ยนแปลงมากที่สุดในสาขานี้ไม่ได้มีเพียงข้อมูลการเติบโตเท่านั้น แต่ยังรวมถึงการเพิ่มขึ้นของ Stablecoin ที่อิงตามผลตอบแทนด้วย ซึ่งเป็นประเด็นหลักของรายงานฉบับนี้ ในฐานะเครื่องมือทางการเงินไฮบริดที่กำลังเกิดขึ้นใหม่ สินทรัพย์ประเภทนี้กำลังปรับเปลี่ยนวิธีที่ผู้ใช้ใช้สินทรัพย์ที่ "คงที่" ก่อนหน้านี้
ตามข้อมูลของ Stablewatch พบว่า Stablecoin ที่อิงตามผลตอบแทนกำลังเติบโตอย่างรวดเร็ว โดยมีอุปทานทั้งหมดพุ่งสูงขึ้นจาก 666 ล้านดอลลาร์ในเดือนสิงหาคม 2023 เป็น 8.98 พันล้านดอลลาร์ในเดือนพฤษภาคม 2025 โดยมีจุดสูงสุดในเดือนกุมภาพันธ์ 2025 (10.8 พันล้านดอลลาร์) แม้ว่าจะยังคงคิดเป็นสัดส่วนน้อยกว่า 5% ของตลาด Stablecoin ทั้งหมด แต่กลุ่มนี้เติบโตถึง 583% ในปี 2024 เพียงปีเดียว ซึ่งขับเคลื่อนโดยความต้องการของสถาบันที่เพิ่มขึ้นสำหรับเครื่องมือผลตอบแทนของคริปโตดั้งเดิมและการปรับปรุงโครงสร้างพื้นฐานทางการเงินแบบกระจายอำนาจอย่างต่อเนื่อง
ต่างจาก stablecoin ทั่วไป สกุลเงิน stablecoin ที่อิงตามผลตอบแทนจะฝังกลยุทธ์ผลตอบแทนโดยอัตโนมัติผ่านสัญญาอัจฉริยะ เช่น ธุรกรรมป้องกันความเสี่ยงที่เป็นกลางต่อความเสี่ยงหรือการแปลงสกุลเงินของกระทรวงการคลังสหรัฐเป็นโทเค็น (ตลาดที่เติบโต 414% ในปี 2024) ซึ่งทำให้สินทรัพย์มีมูลค่าเพิ่มขึ้นโดยอัตโนมัติ ด้วยการลบตัวกลางแบบรวมศูนย์ สกุลเงิน stablecoin ประเภทนี้จึงนำแนวคิดหลักของ DeFi ที่ว่า "ความเป็นอิสระ ความโปร่งใส และการเข้าถึงโดยไม่ต้องขออนุญาต" มาใช้
แนวโน้มด้านกฎระเบียบยังสนับสนุนการพัฒนาอีกด้วย ตัวอย่างเช่น การที่คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอนุมัติผลิตภัณฑ์ตามผลตอบแทนและกรอบสกุลเงินที่ตั้งโปรแกรมได้บางส่วน เป็นการพิสูจน์เพิ่มเติมถึงความเป็นไปได้และการปฏิบัติตามข้อกำหนดของสกุลเงินนี้ในฐานะเครื่องมือทางการเงินรุ่นต่อไป
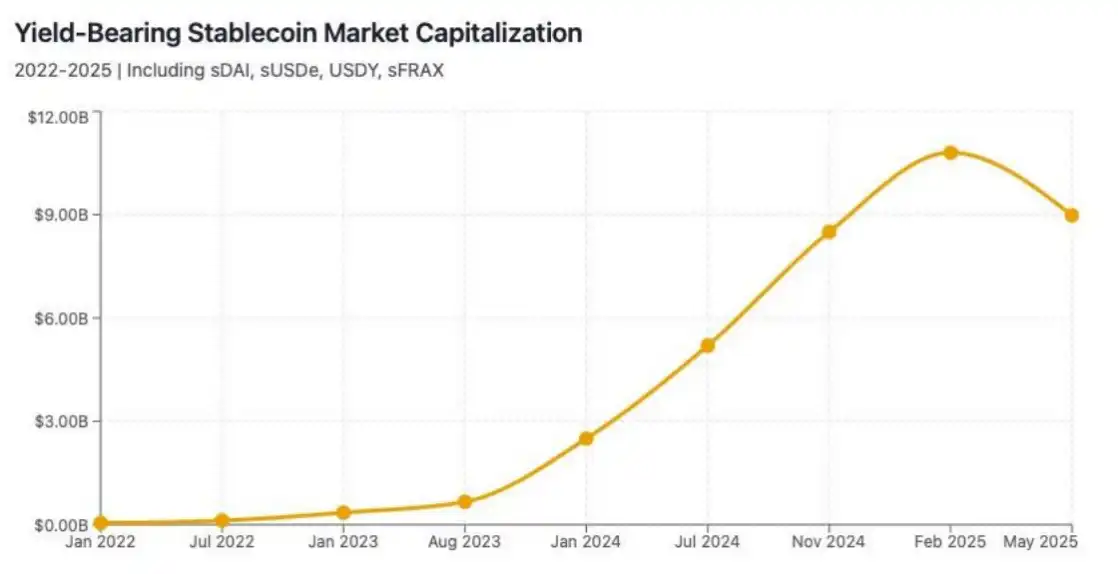
รูปที่ 5: อุปทานทั้งหมดของ stablecoin ที่ให้ผลตอบแทนเติบโตเกือบ 13 เท่าจาก 666 ล้านดอลลาร์ในเดือนสิงหาคม 2023 เป็น 10.8 พันล้านดอลลาร์ในเดือนพฤษภาคม 2025
การเปรียบเทียบกับกองทุนตลาดเงิน
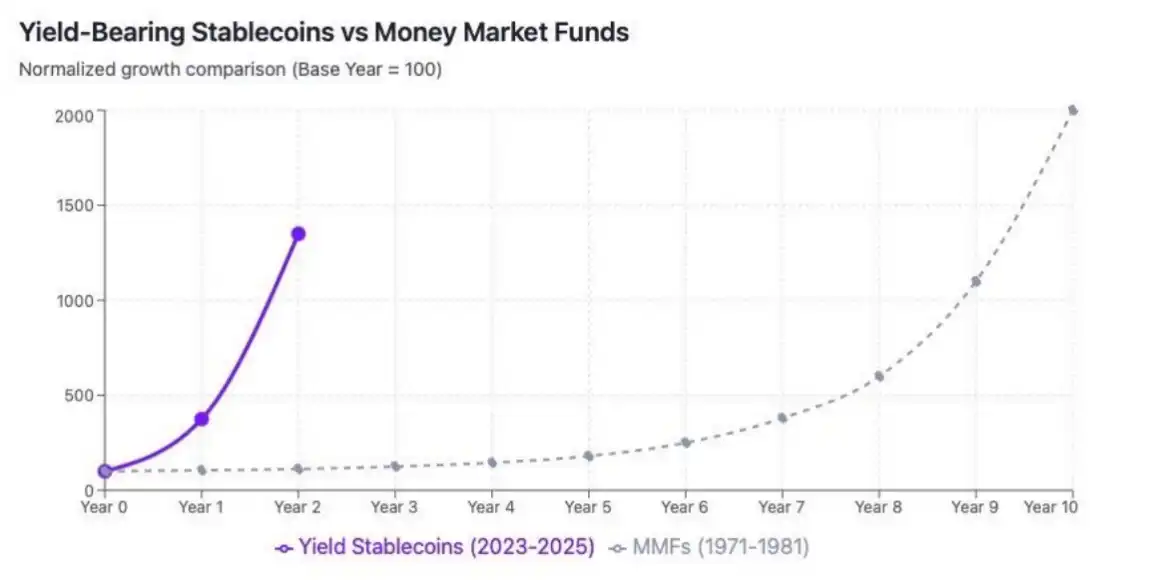
รูปที่ 6: เส้นทางการเติบโตของ stablecoin ที่ให้ผลตอบแทนแสดงให้เห็นว่าอัตราการนำไปใช้ได้เกินอัตราการพัฒนาของกองทุนตลาดเงินแบบดั้งเดิมตั้งแต่เริ่มก่อตั้งในปี 1971
stablecoin ที่ให้ผลตอบแทนกำลังขยายตัวอย่างรวดเร็วในเส้นทางการพัฒนาที่เกินหน้ากองทุนตลาดเงินแบบดั้งเดิมมาก คล้ายกับที่กองทุนตลาดเงินได้เปิดตัวในปี 1971 และเติบโตเป็นอุตสาหกรรมมูลค่า 7 ล้านล้านดอลลาร์ในเดือนพฤษภาคม 2025 Stablecoin สร้างผลตอบแทนกำลังเติมเต็มความต้องการผลตอบแทนอัตโนมัติจากสินทรัพย์ที่เทียบเท่าเงินสด
ความคล้ายคลึงที่สำคัญระหว่างทั้งสอง ได้แก่:
· ความน่าดึงดูดใจของผลตอบแทน:ทั้งสองอย่างเติมเต็มช่องว่างระหว่างอัตราการออมแบบดั้งเดิมและผลตอบแทนในตลาด
· การรับสภาพคล่อง:กองทุนตลาดเงินเคยเพิ่มสภาพคล่องด้วยการสนับสนุนการจ่ายเช็ค Stablecoin ที่อิงตามผลตอบแทนบรรลุสภาพคล่องที่มีประสิทธิภาพผ่านการแลกรับแบบออนเชนทันที
· ปัจจัยขับเคลื่อนของหน่วยงานกำกับดูแล:การเพิ่มขึ้นของกองทุนตลาดเงินได้รับประโยชน์จากเพดานอัตราดอกเบี้ยเงินฝากธนาคารของ Q Regulation; ในปัจจุบัน ความชัดเจนของกฎระเบียบเกี่ยวกับ stablecoin ช่วยสนับสนุนการพัฒนาสกุลเงินเหล่านี้
JPMorgan Chase คาดการณ์ว่าภายในปี 2030 คาดว่า stablecoin ที่อิงตามผลตอบแทนจะมีส่วนแบ่งตลาด 50% และขนาดของมันจะเติบโตจากต่ำกว่า 10,000 ล้านดอลลาร์ในปัจจุบันไปเป็นหลายแสนล้านดอลลาร์
ประวัติการพัฒนาและกลไกการสร้างรายได้หลักของ stablecoin ที่สร้างรายได้
การตรวจสอบประวัติการพัฒนา
2017–2019: ขั้นตอนพื้นฐานของ stablecoin แบบคงที่
· Tether (USDT, 2014) และ USD Coin (USDC, 2018) เปิดตัว stablecoin แบบรวมศูนย์ที่ได้รับการหนุนหลังโดยสกุลเงิน fiat โดยมุ่งหวังที่จะบรรลุเสถียรภาพด้านราคา แต่ไม่มีความสามารถในการสร้างรายได้ดั้งเดิม
· DAI เปิดตัวโดย MakerDAO ในปี 2017 ได้ตระหนักถึงกลไกการค้ำประกันแบบกระจายอำนาจและเป็นผู้บุกเบิกที่สำคัญในสาขานี้ อย่างไรก็ตาม ฟังก์ชั่นรายได้ไม่ได้ถูกบูรณาการในระยะเริ่มต้น และมุ่งเน้นไปที่การยึดมูลค่าและการรักษาไว้
2020–2022: กระแส DeFi และการสำรวจรายได้ในช่วงเริ่มต้น
· อัตราการออม DAI เปิดตัวโดย MakerDAO มอบ 3–8%
· โมเดลอัลกอริทึม เช่น TerraUSD (UST) พยายามใช้กลไกผลตอบแทนสูง แต่สุดท้ายก็ล้มเหลวเนื่องจากขาดความยั่งยืน
· Frax Finance เปิดตัวโมเดลอัลกอริทึมบางส่วนแบบไฮบริดที่ปรับปรุงประสิทธิภาพของเงินทุนในขณะที่พยายามหลีกเลี่ยงช่องโหว่ที่เปิดเผยโดยโมเดลอัลกอริทึมล้วน (เช่น UST)
2023: กลยุทธ์ไฮบริดระดับสถาบันและผู้เข้าใหม่
· Ondo Finance เปิดตัวสกุลเงินดิจิทัลที่รองรับด้วย RWA (USDY) ซึ่งมีหลักประกันเป็นโทเค็นของสหรัฐฯ กระทรวงการคลังดึงดูดเงินทุนจากสถาบันต่างๆ
· Level Finance สร้างรายได้ผ่านกิจกรรมการให้กู้ยืมที่มีความเสี่ยงต่ำบนโปรโตคอล DeFi ที่เติบโตเต็มที่ เช่น Aave
· Aave เปิดตัวในเดือนกรกฎาคม 2023 GHO ซึ่งเป็นสกุลเงินดิจิทัลแบบกระจายอำนาจที่มีหลักประกันเกิน
2024: การนำไปใช้อย่างแพร่หลายและการเติบโตอย่างรวดเร็ว
· Ethena เปิดตัวสกุลเงินดิจิทัลแบบดิจิทัล USDe อย่างเป็นทางการบนเครือข่ายหลักของ Ethereum ในเดือนกุมภาพันธ์ 2024
· BlackRock เปิดตัวโครงการ BUIDL โดยเปิดตัวกองทุนพันธบัตรกระทรวงการคลังในรูปแบบโทเค็นที่มีขนาด 500 ล้านเหรียญสหรัฐ โดยมีอัตราผลตอบแทนต่อปีมากกว่า 5% ซึ่งเป็นการพิสูจน์ความเป็นไปได้ของโมเดลหลักประกัน RWA เพิ่มเติม
· USD0 ของ Usual เติบโตอย่างรวดเร็วตั้งแต่เปิดตัวในเดือนมิถุนายน 2024
· Resolv เปิดตัวระบบป้องกันผลตอบแทนแบบแบ่งตามระดับความเสี่ยง ซึ่งช่วยให้ผู้ใช้สามารถเลือกใช้กลยุทธ์ที่มีความเสี่ยงต่ำไปจนถึงแบบใช้เลเวอเรจ (4.3%–15.2% APY) ได้อย่างอิสระ
2025: การกระจายความเสี่ยง การทำให้เป็นอัตโนมัติ และความชัดเจนของกฎระเบียบ
· Sky Protocol เปิดตัวกลยุทธ์การเพิ่มประสิทธิภาพผลตอบแทนที่ขับเคลื่อนด้วย AI สกุลเงินดิจิทัลที่เสถียรและการจัดการผลตอบแทนกลายเป็นจุดสนใจหลักของกระแส "DeFi + AI" ในช่วงต้นปี 2025
· ในเดือนกุมภาพันธ์ 2025 YLDS กลายเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพในการสร้างผลตอบแทนรายแรกที่ได้รับการอนุมัติจากคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอเมริกา โดยมีอัตราดอกเบี้ยประจำปีอยู่ที่ 3.85%
· Aave เสนอแผนโทเค็นออมทรัพย์ sGHO ซึ่งมุ่งหวังที่จะขยายสถานการณ์การใช้งานของ GHO และสร้างสกุลเงินดิจิทัลที่มีเสถียรภาพในการสร้างผลตอบแทนที่มีความเสี่ยงต่ำโดยมีรายได้ที่ได้มาจากรายได้ดั้งเดิมของ USDC บน Aave V3
· กฎระเบียบที่เกี่ยวข้องกับสกุลเงินดิจิทัลที่เสถียรมีความชัดเจนยิ่งขึ้น: SEC ในช่วงต้นปี 2025 การอนุมัติกฎระเบียบของสกุลเงินดิจิทัลที่มีเสถียรภาพในการสร้างผลตอบแทนในฐานะหลักทรัพย์ และการนำกฎหมาย STABLE และกฎหมาย GENIUS มาใช้ยังถือเป็นการชี้แจงกรอบการกำกับดูแลสำหรับสกุลเงินดิจิทัลที่มีเสถียรภาพให้ชัดเจนยิ่งขึ้น
แหล่งที่มาหลักของ รายได้
สินทรัพย์ในโลกแห่งความเป็นจริง หลักประกัน RWA
สกุลเงินดิจิทัลที่มีเสถียรภาพเหล่านี้ได้รับการสนับสนุนโดยสินทรัพย์ทางการเงินแบบดั้งเดิม (โดยทั่วไปคือพันธบัตรรัฐบาลสหรัฐ) เป็นหลักประกันและสร้างรายได้จากสินทรัพย์เหล่านี้ ภายในเดือนมีนาคม 2025 ขนาดตลาดพันธบัตรรัฐบาลสหรัฐที่แปลงเป็นโทเค็นได้แตะระดับ 5 พันล้านดอลลาร์สหรัฐ โดยมีผลตอบแทนต่อปีตั้งแต่ 4.8% ถึง 6.8% ส่วนนี้ยังคงพัฒนาต่อไปเนื่องจากคุณสมบัติการปฏิบัติตามข้อกำหนดที่ดีและได้รับการยอมรับอย่างกว้างขวางจากนักลงทุนสถาบัน
รูปที่ 7: ตลาดพันธบัตรรัฐบาลสหรัฐในรูปแบบโทเค็นเติบโตอย่างมีนัยสำคัญในปี 2024 โดยจะแตะระดับ 6 พันล้านดอลลาร์ภายในเดือนพฤษภาคม 2025
ในพื้นที่นี้ BUIDL ของ BlackRock อยู่ในอันดับหนึ่งด้วยสินทรัพย์ภายใต้การจัดการประมาณ 1.7 พันล้านดอลลาร์ ตามมาด้วย USDY ของ Ondo Finance, USDM ของ Mountain Protocol และ USD0 ของ Usual Money เนื่องจากมีความเข้ากันได้สูงกับระบบการเงินแบบดั้งเดิม พื้นที่ตลาดที่มีศักยภาพสำหรับภาคส่วนนี้จึงมหาศาล และคาดว่าจะขยายขนาดเป็น 3.5 ล้านล้านดอลลาร์ถึง 10 ล้านล้านดอลลาร์ภายในปี 2030
การเก็งกำไรจากอนุพันธ์
สกุลเงินเสถียรประเภทนี้สร้างรายได้ผ่านธุรกรรมอนุพันธ์ที่มีความเสี่ยงต่ำ ซึ่งโดยปกติจะอาศัยสัญญาถาวร ตัวอย่างเช่น sUSDe ของ Ethena ใช้กลยุทธ์การป้องกันความเสี่ยงแบบเป็นกลาง Delta Neutral เพื่อใช้ประโยชน์จากโอกาสการเก็งกำไรในตลาดสัญญาถาวร ทำให้ได้รับผลตอบแทนต่อปี 10% ถึง 27% เพิ่มมูลค่าทางการตลาดจาก 65 ล้านเหรียญสหรัฐฯ เป็น 3.5 พันล้านเหรียญสหรัฐฯ ในหนึ่งปี
อย่างไรก็ตาม ศักยภาพในการเติบโตของแทร็กนี้มีข้อจำกัดโดยธรรมชาติ ผลตอบแทนขึ้นอยู่กับการถือครองที่จำกัดและอัตราการระดมทุนที่ผันผวนในตลาดถาวร ซึ่งทำให้แทร็กนี้ด้อยกว่าแหล่งรายได้ที่มั่นคงกว่าอย่างมาก เช่น พันธบัตรโทเค็นในแง่ของความสามารถในการปรับขนาด ในขณะเดียวกัน สภาพแวดล้อมด้านกฎระเบียบยังเพิ่มความไม่แน่นอนให้กับโอกาสของแทร็กนี้ด้วย การพัฒนาทางกฎหมายล่าสุด เช่น Genius Act และ Stable Act ได้จัดประเภทผลิตภัณฑ์ดังกล่าวเป็น "ไม่เป็นไปตามข้อกำหนด" และต้องการเส้นทางโทเค็น RWA ของสินทรัพย์ในโลกแห่งความเป็นจริงที่ได้รับการควบคุมมากกว่า
ดังนั้น แม้ว่า Stablecoin สำหรับการเก็งกำไรจากอนุพันธ์อาจยังคงให้บริการกลุ่มผู้ใช้ระดับสูงเฉพาะเจาะจงเป็นตัวเลือกที่มีผลตอบแทนสูง แต่พื้นที่ตลาดของ Stablecoin เหล่านี้มีขนาดเล็กกว่า Stablecoin ที่ได้รับการสนับสนุนจาก RWA มาก Stablecoin ที่ได้รับการสนับสนุนจาก RWA นั้นสอดคล้องกับมาตรฐานของสถาบันและแนวทางการกำกับดูแลระดับโลกมากกว่า และมีศักยภาพในการเติบโตเป็นล้านล้านดอลลาร์
การให้กู้ยืม DeFi การขุดสภาพคล่อง และการรวมผลตอบแทนอัตโนมัติ
โปรโตคอลเหล่านี้สร้างรายได้โดยการจัดสรรเงินทุนให้กับการให้กู้ยืม การขุดสภาพคล่อง และกลยุทธ์อัตโนมัติอื่นๆ ปัจจุบัน ปริมาณที่ถูกล็อกทั้งหมดในหมวดหมู่นี้มีตั้งแต่หลายร้อยล้านไปจนถึงพันล้านดอลลาร์ โดยกลยุทธ์การให้กู้ยืมให้ผลตอบแทนต่อปีประมาณ 3–12% และการขุดสภาพคล่องสูงถึง 5–20%+ ณ เดือนเมษายน 2025 TVL ทั้งหมดของโปรโตคอลการให้กู้ยืมและการขุดสภาพคล่อง DeFi อยู่ที่ประมาณ 42.7 พันล้านดอลลาร์ อย่างไรก็ตาม TVL ของสกุลเงินดิจิทัลที่เสถียรซึ่งสร้างขึ้นโดยกลไกเหล่านี้คิดเป็นเพียงส่วนเล็ก ๆ เท่านั้น โดยปัจจุบันประเมินว่าอยู่ที่ประมาณหลายร้อยล้านไปจนถึงพันล้านดอลลาร์
ช่องว่างนี้ส่วนใหญ่เกิดจากสามเหตุผลต่อไปนี้:
1. TVL ส่วนใหญ่มาจากสินทรัพย์ที่มีความผันผวนสูง (เช่น BTC และ ETH) ไม่ใช่ Stablecoin;
2. Stablecoin มักใช้สำหรับการให้ยืมมากกว่าการฝากเพื่อรับผลตอบแทน;
3. รางวัลการขุดสภาพคล่องมักจะออกเป็นโทเค็นการกำกับดูแลมากกว่าที่จะเป็น Stablecoin เอง ซึ่งจะทำให้ TVL แยกออกจากผลตอบแทนของ Stablecoin ที่เกิดขึ้นจริง
ดังนั้น แม้ว่ากลยุทธ์ประเภทนี้จะนำมาซึ่งแหล่งรายได้บางส่วนให้กับ Stablecoin แต่ขนาดโดยรวมและความยั่งยืนของกลยุทธ์นี้ยังคงแตกต่างอย่างมากจาก Stablecoin ที่เป็นหลักทรัพย์ค้ำประกัน RWA หรืออนุพันธ์
การจัดการความเสี่ยง
Stablecoin ที่อิงตามผลตอบแทนจะต้องเผชิญกับความเสี่ยงเฉพาะเจาะจงหลายประการที่จำเป็นต้องได้รับการบรรเทาอย่างมีประสิทธิภาพด้วยวิธีการหลายมิติ:
· ความเสี่ยงจากสัญญาอัจฉริยะ: ลดผลกระทบจากช่องโหว่ที่อาจเกิดขึ้นผ่านการตรวจสอบของบุคคลที่สาม โปรแกรม Bug Bounty และวิธีการตรวจสอบอย่างเป็นทางการ
· ความเสี่ยงด้านกฎระเบียบ: จัดการผ่านการปฏิบัติตามกฎระเบียบที่เข้มงวด การออกแบบแบบแยกส่วน และการได้รับใบอนุญาตที่เกี่ยวข้อง
· ความเสี่ยงด้านสภาพคล่อง: ได้รับการบรรเทาโดยสินทรัพย์สำรองที่มีคุณภาพสูง พอร์ตโฟลิโอสินทรัพย์ที่หลากหลาย และกลไกการไถ่ถอนที่มั่นคง
· ความเสี่ยงด้านความยั่งยืนของรายได้: รับรองผลตอบแทนที่มั่นคงในระยะยาวผ่านแหล่งรายได้ที่หลากหลาย กลยุทธ์การป้องกันความเสี่ยง และกองทุนสำรอง
· ความเสี่ยงด้านหลักประกัน: จัดการโดยอัตราส่วนเงินกู้ต่อหลักประกันที่ระมัดระวัง กลไกการคัดกรองหลักประกันที่มีคุณภาพสูง และระบบการหักบัญชีที่มีประสิทธิภาพ
· ความเสี่ยงด้านคู่สัญญาและแพลตฟอร์ม: การควบคุมความเสี่ยงผ่านการตรวจสอบอย่างรอบคอบ การตรวจสอบความปลอดภัย และกลไกการเปิดเผยข้อมูลที่โปร่งใส
แนวหน้าของนวัตกรรม
เราเชื่อว่าสาขานี้ยังคงมีศักยภาพด้านนวัตกรรมที่สำคัญในสองมิติหลัก: การพัฒนาโครงสร้างพื้นฐานอย่างต่อเนื่องและการกระจายแหล่งที่มาของรายได้
นวัตกรรมโครงสร้างพื้นฐาน: Plasma
Plasma เป็นเครือข่ายสาธารณะใหม่ที่ออกแบบมาสำหรับ stablecoin และได้รับการสนับสนุนจาก Tether การเปิดตัวนี้ถือเป็นก้าวกระโดดที่สำคัญในโครงสร้างพื้นฐานของ stablecoin ที่สร้างรายได้ Plasma ผสมผสานความปลอดภัยในระดับ Bitcoin การโอน USDT ที่ไม่เสียค่าธรรมเนียม และความเข้ากันได้กับ EVM เต็มรูปแบบ ซึ่งสร้างรากฐานที่แข็งแกร่งสำหรับนวัตกรรมขั้นต่อไปในผลิตภัณฑ์ stablecoin ที่อิงตามผลตอบแทน และคาดว่าจะก่อให้เกิดรูปแบบการสร้างผลตอบแทนประเภทใหม่ทั้งหมด
ระบบนิเวศ stablecoin ในปัจจุบันสร้างขึ้นบนโครงสร้างพื้นฐานทั่วไปที่ไม่ได้รับการปรับให้เหมาะสมสำหรับคุณลักษณะของมัน ซึ่งจำกัดนวัตกรรมของรูปแบบผลตอบแทนในระดับหนึ่ง โดยทั่วไปแล้ว เครือข่ายสาธารณะที่มีอยู่จะปฏิบัติต่อ stablecoin ไม่ต่างจากโทเค็นอื่นๆ โดยไม่ได้ปรับให้เหมาะสมสำหรับคุณลักษณะการซื้อขายของพวกมันหรือสนับสนุนตรรกะผลตอบแทนที่ซับซ้อนมากขึ้น ผู้ใช้จำเป็นต้องปรับใช้กลยุทธ์ด้วยตนเองผ่านแพลตฟอร์มการให้กู้ยืมหรือกลุ่มสภาพคล่อง ซึ่งยุ่งยาก มีค่าธรรมเนียมสูง และซับซ้อนในการจัดการ การเปลี่ยนกลยุทธ์และการตรวจสอบธุรกรรมบ่อยครั้งยังคงกัดกร่อนผลตอบแทนขั้นสุดท้าย ซึ่งเป็นอุปสรรคต่อการนำไปใช้ในวงกว้าง
Plasma ได้สร้างการออกแบบสถาปัตยกรรมพิเศษสำหรับจุดบกพร่องดังกล่าวข้างต้น รวมถึง:
· USDT ที่ไม่เสียค่าธรรมเนียม:นวัตกรรมที่ปฏิวัติวงการมากที่สุดของ Plasma คือฟังก์ชันการโอน USDT ที่ไม่เสียค่าธรรมเนียมซึ่งทำได้โดยใช้กลไกการจัดลำดับความสำคัญตามความล่าช้า หลังจากกำจัดต้นทุนธุรกรรมแล้ว โมเดลรายได้ระดับจุลภาคที่ไม่สามารถทำได้ในตอนแรกเนื่องจากค่าธรรมเนียมการจัดการก็สามารถนำมาใช้ได้ เช่น การปรับสมดุลอัตโนมัติบ่อยครั้ง การจ่ายกำไรรายชั่วโมง เป็นต้น
· ระบบต้นทุนธุรกรรมที่ยืดหยุ่น:Plasma มอบฟังก์ชันโทเค็นก๊าซแบบกำหนดเองซึ่งรองรับผู้ใช้ในการชำระค่าธรรมเนียมการจัดการด้วย USDT หรือสินทรัพย์อื่น ๆ โดยไม่ต้องพึ่งพาโทเค็นเฉพาะ วิธีนี้ช่วยลดความซับซ้อนของกระบวนการดำเนินการอย่างมาก โดยผู้ใช้ไม่จำเป็นต้องจัดการสินทรัพย์ค่าธรรมเนียมการจัดการเพิ่มเติม และยังมีพื้นฐานการดำเนินการสำหรับกลยุทธ์ผลกำไรที่ซับซ้อน อัตโนมัติ และซื้อขายบ่อยครั้ง
· การยึดโยงความปลอดภัยในระดับ Bitcoin:Plasma ยึดโยงข้อมูลสถานะกับบล็อคเชน Bitcoin เป็นประจำเพื่อให้เกิดความชัดเจนโดยไม่ต้องขออนุญาต ต่อต้านการเซ็นเซอร์ที่เข้มงวดยิ่งขึ้น และแหล่งที่มาของความน่าเชื่อถือที่ตรวจสอบได้ทั่วโลก การออกแบบความปลอดภัยที่แข็งแกร่งนี้มีความสำคัญต่อการส่งเสริมการมีส่วนร่วมของสถาบันในผลิตภัณฑ์ผลกำไรที่ซับซ้อน
· ความเข้ากันได้ของ EVM และพื้นที่นวัตกรรม: ความเข้ากันได้ดั้งเดิมของ Plasma กับเครื่องเสมือน Ethereum ทำให้สามารถย้ายโปรโตคอล DeFi ที่มีอยู่และกลไกการสร้างรายได้โดยตรง ซึ่งจะช่วยเร่งการสร้างระบบนิเวศ ในเวลาเดียวกัน ความเข้ากันได้นี้ยังเปิดพื้นที่สำหรับนวัตกรรมดั้งเดิม เช่น
· สเตเบิลคอยน์ที่ตั้งโปรแกรมได้: จัดสรรเงินโดยอัตโนมัติไปยังกลยุทธ์การสร้างรายได้ที่เหมาะสมที่สุดโดยอิงตามสภาวะตลาด;
· สเตเบิลคอยน์ที่มีการล็อกเวลา: ล็อกเวลาเพื่อแลกกับผลตอบแทนที่สูงขึ้น;
· กลไกการกระจายและปรับสมดุลรายได้ใหม่: โมเดลที่ไม่สามารถทำได้บนเชนที่มีค่าธรรมเนียมสูงจะเป็นไปได้
โดยสรุปแล้ว Plasma เป็นสภาพแวดล้อมของบล็อคเชนที่ปรับแต่งตามลักษณะของสเตเบิลคอยน์และความต้องการในการสร้างรายได้ ด้วยการขจัดความยุ่งยากของค่าธรรมเนียม การทำให้การทำธุรกรรมง่ายขึ้น การเพิ่มความปลอดภัย และการเปิดความสามารถในการปรับแต่งอย่างล้ำลึก Plasma จึงมีศักยภาพที่จะปรับเปลี่ยนรูปแบบการออกแบบและขอบเขตการใช้งานของ stablecoin ที่อิงตามรายได้ได้อย่างสมบูรณ์
แหล่งรายได้ที่หลากหลาย
ตัวอย่างแหล่งรายได้บนเครือข่าย: Unitas
Unitas เป็นโปรโตคอลการชำระเงินแบบกระจายอำนาจบนเครือข่ายหลายเครือข่ายที่มีผลิตภัณฑ์หลักคือ USDu ซึ่งเป็น stablecoin ที่อิงตามผลตอบแทนโดยอิงตามกลยุทธ์การป้องกันความเสี่ยงแบบเป็นกลาง ส่วนประกอบสำคัญของระบบนิเวศน์คือโทเค็นผู้ให้บริการสภาพคล่อง JLP ของแพลตฟอร์มสัญญาถาวรของ Jupiter ซึ่งแสดงถึงส่วนแบ่งสภาพคล่องที่ผู้ใช้จัดเตรียมไว้บนแพลตฟอร์ม Jupiter
JLP สร้างรายได้อย่างไร
· การแบ่งรายได้:ผู้ถือ JLP สามารถรับรายได้ค่าธรรมเนียมธุรกรรมประมาณ 75% ของแพลตฟอร์มสัญญาถาวรของ Jupiter รวมถึงค่าธรรมเนียมการซื้อขายและแลกเปลี่ยนแบบใช้เลเวอเรจ
· กลไกการลงทุนค่าธรรมเนียมซ้ำ:รายได้จะไม่ถูกแจกจ่ายโดยตรงในรูปแบบของสกุลเงินดิจิทัลที่มีเสถียรภาพ แต่จะไหลกลับไปยังกลุ่มของ JLP โดยอัตโนมัติ ส่งผลให้ราคาเสมือนของโทเค็น JLP เพิ่มขึ้นและบรรลุการเติบโตแบบทบต้น
· การเปิดรับความเสี่ยงในตลาด: โทเค็น JLP สอดคล้องกับกลุ่มสินทรัพย์ต่างๆ รวมถึง SOL, ETH, BTC, USDC และ USDT และผู้ถือครองจะต้องรับความเสี่ยงและผลตอบแทนจากความผันผวนของราคาของสินทรัพย์เหล่านี้
· ช่วงผลตอบแทน: อัตราผลตอบแทนต่อปีจะเปลี่ยนแปลงทุกสัปดาห์ตามปริมาณการซื้อขายของแพลตฟอร์มและความผันผวนของตลาด ในช่วงที่มีการซื้อขายและความผันผวนสูง ผลตอบแทนสองหลักที่สูงกว่านี้เคยเกิดขึ้นมาก่อน
· ความสัมพันธ์ในการป้องกันความเสี่ยงระหว่างรายได้ของผู้ซื้อขายและการขาดทุนของกลุ่ม: เมื่อผู้ซื้อขายทำกำไร กำไรของพวกเขามาจากกลุ่มสภาพคล่อง ดังนั้น ผู้ถือ JLP อาจเผชิญกับรายได้ที่ลดลงหรืออาจถึงขั้นสูญเสียเงินต้นก็ได้
นวัตกรรมหลักของ Unitas
· Unitas ผสานรวมแหล่งรายได้หลายแหล่งเข้าด้วยกัน รวมถึงรายได้จากค่าธรรมเนียมจากแพลตฟอร์มการซื้อขายสัญญาถาวร ผลตอบแทนจากการวางเดิมพัน การเก็งกำไรจากอัตราเงินทุน และการจัดการหลักประกันที่มีประสิทธิภาพ เพื่อให้ได้ประสิทธิภาพผลตอบแทนที่เหมาะสมที่สุด
· USDu ซึ่งเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพหลักของบริษัทนั้นสามารถสร้างผลตอบแทนได้ในขณะที่รักษาเสถียรภาพของราคาเอาไว้ได้โดยใช้กลยุทธ์การป้องกันความเสี่ยงที่เป็นกลางกับสินทรัพย์หลายประเภท (เช่น SOL ที่รับจำนำ, ETH และ BTC)
· กลไกหลักประกันสินทรัพย์หลายประเภทแบบไดนามิกช่วยเพิ่มเสถียรภาพและความโปร่งใสของการยึดหลักและลดความเสี่ยงที่เกิดจากความผันผวนของราคา
· Unitas ยังผสานรวมกับระบบการชำระเงินในโลกแห่งความเป็นจริงผ่าน Unitas Card ช่วยให้ผู้ใช้สามารถใช้สินเชื่อที่ได้รับการสนับสนุนจากสินทรัพย์ดิจิทัลได้อย่างง่ายดาย
· โปรโตคอลนี้มีการทำงานร่วมกันระหว่างระบบนิเวศน์ที่ดีระหว่างการเงินแบบรวมศูนย์และการเงินแบบกระจายอำนาจ โดยมอบสภาพคล่องและสถานการณ์การใช้งานจริงสำหรับสถาบันและบุคคล ผู้ใช้
แตกต่างจากโมเดลรายได้จากการเดิมพันพื้นฐานแบบดั้งเดิม กลยุทธ์การสกัดผลตอบแทนแบบไฮบริดของ Unitas A ได้รับการนำมาใช้ โดยอาศัยกลไกหลักสองประการของแพลตฟอร์มสัญญาถาวรของ Jupiter: (1) การสะสมค่าธรรมเนียมธุรกรรม (2) โอกาสในการเก็งกำไรอัตราเงินทุน
เนื่องจาก JLP เป็นกลุ่มสินทรัพย์แบบพาสซีฟ การจัดองค์ประกอบสินทรัพย์จึงต้องปรับตามกระแสของตลาด กำไรและขาดทุนของผู้ซื้อขาย ดังนั้น โมเดลนี้จึงต้องมีการจัดการป้องกันความเสี่ยงแบบเป็นกลางที่ซับซ้อนกว่า ซึ่งมีความท้าทายมากกว่าโมเดลสินทรัพย์ค้ำประกันแบบคงที่เพียงตัวเดียว
Unitas ผสมผสานกลไกผลตอบแทนข้างต้นเข้ากับระบบการชำระเงินและเครดิต โดยวางตำแหน่งตัวเองอย่างมีกลยุทธ์เป็นระบบนิเวศการเงินคริปโตแบบอเนกประสงค์ที่ผสานรวมผลตอบแทน การชำระเงิน และเครดิต เปิดช่องทางระหว่างผลตอบแทนบนเครือข่ายและการใช้งานทางการเงินในโลกแห่งความเป็นจริง
นอกจากนี้ โมเดลนี้ยังเปิดเผยทิศทางที่มีศักยภาพที่กว้างขึ้นอีกด้วย: โปรโตคอลในอนาคตสามารถให้การสนับสนุนสกุลเงินดิจิทัลแบบเสถียรประเภทใหม่โดยปลดล็อกแหล่งรายได้บนเครือข่ายที่ไม่ได้ใช้ประโยชน์อย่างเต็มที่ (เช่น ค่าธรรมเนียม DEX ค่าลิขสิทธิ์ NFT เป็นต้น) ทำให้สามารถบูรณาการนวัตกรรม DeFi และโครงสร้างพื้นฐานทางการเงินที่ปรับขนาดได้อย่างลึกซึ้ง
แหล่งรายได้นอกเครือข่าย เส้นทางนวัตกรรมที่มีศักยภาพสำหรับ stablecoin ที่สร้างรายได้
สินเชื่อส่วนบุคคลและหลักทรัพย์ที่ได้รับการสนับสนุนจากสินทรัพย์ (ABS) เป็นหลักประกัน
รวมตราสารสินเชื่อส่วนบุคคลที่เป็นโทเค็นและหลักทรัพย์ที่ได้รับการสนับสนุนจากสินทรัพย์เข้าในระบบสำรอง stablecoin เพื่อรับรายได้ผ่านรายได้ดอกเบี้ยจากเงินกู้นอกเครือข่าย ตัวอย่างเช่น stablecoin YLDS ที่เปิดตัวโดย Figure Markets มีหลักประกันที่รวมถึงหลักทรัพย์ที่คล้ายกับสินทรัพย์ที่ถือโดยกองทุนตลาดเงินคุณภาพสูง รวมถึงสินทรัพย์ส่วนบุคคลเช่น ABS โครงสร้างหลักประกันนี้แตกต่างจากแบบจำลองของ stablecoin ดั้งเดิมส่วนใหญ่ที่พึ่งพาพันธบัตรกระทรวงการคลังสหรัฐหรือสำรองสกุลเงินเฟียตเป็นหลัก และยังทำให้เข้าถึงตลาดสินเชื่อที่มีผลตอบแทนสูงแต่โดยทั่วไปเข้าถึงได้ยาก
รายได้จากการขุด GPU หรือทรัพยากรคอมพิวเตอร์
แปลงรายได้จากฟาร์มขุด GPU หรือเครือข่ายคอมพิวเตอร์แบบกระจายอำนาจเป็นโทเค็น และใช้เป็นหลักประกันสำหรับแหล่งรายได้ของสกุลเงินดิจิทัลเสถียร วิธีนี้สามารถแปลงรายได้จากการดำเนินงานที่สร้างโดยธุรกิจที่ใช้ฮาร์ดแวร์แบบนอกเครือข่ายเป็นรายได้แบบออนเครือข่ายได้ ตัวอย่างเช่น GAIB จะสร้างโทเค็นการเป็นเจ้าของ NVIDIA H100, H200, GB200 และ GPU อื่นๆ รวมถึงรายได้จากพลังการประมวลผลในอนาคต และออกใบรับรองรายได้ที่ซื้อขายได้ USD.ai ยังมุ่งเน้นที่การแปลงโครงสร้างพื้นฐาน AI (เช่น ทรัพยากรคอมพิวเตอร์) เป็นโทเค็น และใช้โครงสร้างพื้นฐานดังกล่าวเพื่อสร้างรายได้จากสกุลเงินดิจิทัลเสถียร แม้ว่าปัจจุบันจะไม่มีข้อตกลงในการใช้รายได้จากพลังการประมวลผลดังกล่าวโดยตรงเพื่อสนับสนุนรายได้จากสกุลเงินดิจิทัลเสถียร แต่โครงการดังกล่าวข้างต้นได้พิสูจน์ความเป็นไปได้ของการแปลงรายได้จากโครงสร้างพื้นฐานคอมพิวเตอร์นอกเครือข่ายเป็นโทเค็นแล้ว
เบี้ยประกันและรายได้จากการรับประกันภัย
รายได้จากเบี้ยประกันที่ได้รับจากกิจกรรมการรับประกันภัยของประกันภัยแบบกระจายอำนาจหรือแบบดั้งเดิมนั้นใช้เป็นแหล่งรายได้จากสกุลเงินเสถียร สกุลเงินเสถียรสามารถได้รับการสนับสนุนจากกลุ่มสินทรัพย์ที่สร้างรายได้จากเบี้ยประกันและแจกจ่ายรายได้นั้นให้กับผู้ถือครอง โมเดลนี้เชื่อมโยงกระแสเงินสดจากประกันภัยกับรายได้จากสกุลเงินเสถียร ทำให้แหล่งรายได้ขยายออกไปนอกตลาดการเงิน แม้ว่าปัจจุบันจะไม่มีโปรโตคอลใดที่ออกสกุลเงินเสถียรที่มีหลักประกันเป็น 1:1 สำหรับเบี้ยประกัน แต่การออกแบบเช่นโมเดล RLP ของ BakUp และโครงสร้างผลตอบแทนแบบแบ่งชั้นของ Resolv ได้แสดงให้เห็นในเบื้องต้นว่ารายได้จากประกันภัยสามารถเสริมหลักประกันแบบดั้งเดิม (เช่น พันธบัตรรัฐบาลหรือ ETH ที่ถือครอง) ได้อย่างไร
แนวทางที่สร้างสรรค์เหล่านี้กำลังผลักดันโมเดล stablecoin ที่อิงตามผลตอบแทนจากกลยุทธ์ DeFi แบบออนเชนเดียวไปสู่กระแสผลตอบแทนในโลกแห่งความเป็นจริงที่หลากหลายยิ่งขึ้นและวิธีการค้ำประกันแบบสังเคราะห์ ซึ่งช่วยปรับปรุงเสถียรภาพ ความสามารถในการปรับขนาด และความเป็นมิตรต่อการปฏิบัติตามกฎระเบียบ
บทสรุป: การค้นหาสมดุลระหว่างนวัตกรรมและเสถียรภาพ
stablecoin ที่อิงตามผลตอบแทนถือเป็นวิวัฒนาการที่สำคัญในด้านการเงินดิจิทัล โดยผสมผสานเสถียรภาพของสินทรัพย์แบบดั้งเดิมเข้ากับประสิทธิภาพของโปรโตคอล DeFi ในช่วงสองปีที่ผ่านมา เส้นทางดังกล่าวได้เติบโตถึง 13 เท่า และได้รับการสนับสนุนจากสถาบันขนาดใหญ่ เช่น BlackRock ซึ่งแสดงให้เห็นถึงโมเมนตัมที่แข็งแกร่งสำหรับการขยายตัวอย่างต่อเนื่อง กุญแจสำคัญในการบรรลุการเติบโตที่ยั่งยืนนั้นอยู่ที่ความสมดุลระหว่างการเพิ่มประสิทธิภาพผลตอบแทนและการปฏิบัติตามกฎระเบียบ ในอนาคต โปรโตคอลที่สามารถผสานกลไกการดูแลระดับสถาบันเข้ากับนวัตกรรมดั้งเดิมของ DeFi ได้อย่างมีประสิทธิภาพอาจนำไปสู่วิวัฒนาการของโครงสร้างพื้นฐานทางการเงินขั้นต่อไป เมื่อตลาดมีความสมบูรณ์แบบมากขึ้น Stablecoin ที่สร้างผลตอบแทนจะพัฒนาจากผลิตภัณฑ์ทดลองไปเป็นส่วนประกอบพื้นฐานของระบบการเงินโลก โดยมอบความเสถียรให้กับผู้ใช้และตอบสนองความต้องการผลตอบแทนของพวกเขา
บทความนี้มาจากการสนับสนุนและไม่สะท้อนมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







