ทำไมเราถึงต้องการ "DeFi"?
ชื่อเรื่องต้นฉบับ: A Bird's Eye View
ผู้เขียนต้นฉบับ: zacharyr0th, Aptos Labs
ผู้แปลต้นฉบับ: Alex Liu, Foresight News
กรณีการใช้งาน DeFi ในโลกแห่งความเป็นจริง
· ระบบธนาคารแบบดั้งเดิมยังคงเป็นรากฐานของการเงิน แต่ประสบปัญหาความเสี่ยงในระบบ ความล้มเหลวของกฎระเบียบ และความขัดแย้งทางผลประโยชน์มาอย่างยาวนาน
· Decentralized Finance (DeFi) ให้การเข้าถึงเครื่องมือทางการเงินโดยไม่ต้องขออนุญาต ด้วย stablecoin ไร้พรมแดนที่ป้องกันการเซ็นเซอร์ และสร้างผลตอบแทนได้อย่างโปร่งใส
· ภูมิทัศน์ทางการเงินในอนาคตจะเกิดขึ้นจากการผสมผสานที่เป็นรูปธรรมของสถาบันแบบดั้งเดิมและโครงสร้างพื้นฐานแบบกระจายอำนาจ
ระบบการเงินโลกถูกสร้างขึ้นบนเครือข่ายตัวกลางขนาดใหญ่ที่ประมวลผลธุรกรรมมูลค่าหลายล้านล้านดอลลาร์ต่อวัน สถาปัตยกรรมนี้เคยสนับสนุนการค้าและการไหลเวียนของเงินทุนทั่วโลกมาโดยตลอด แต่ก็นำมาซึ่งปัญหาคอขวด ความไร้ประสิทธิภาพ และความเสี่ยงเชิงระบบด้วย
เทคโนโลยียังคงก้าวหน้าต่อไป แต่สถาบันแบบดั้งเดิมยังคงฝังรากลึก ไม่เพียงแต่ในเชิงปฏิบัติการเท่านั้น แต่ยังรวมถึงทางการเมืองและสังคมด้วย บางแห่งถูกมองว่า "ใหญ่เกินกว่าจะล้มเหลว" ขณะที่บางแห่งก็ล่มสลายไปอย่างเงียบๆ แม้ว่าสถาบันหลายแห่งจะมีชื่อเสียงโด่งดัง แต่ประวัติศาสตร์ของพวกเขากลับแปดเปื้อนด้วยการละเมิดกฎระเบียบและความขัดแย้งทางผลประโยชน์ที่ยังไม่ได้รับการแก้ไข
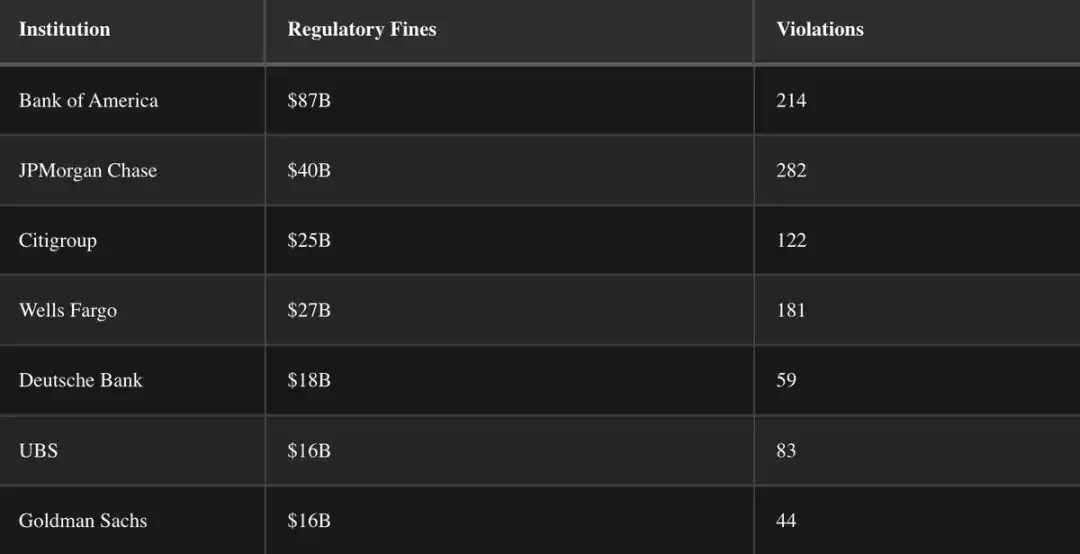
ปรากฏการณ์เหล่านี้สะท้อนให้เห็นถึงปัญหาเชิงระบบที่ลึกซึ้ง ไม่ใช่แค่กฎระเบียบที่ไม่เพียงพอ แต่ยังรวมถึงข้อบกพร่องด้านการออกแบบด้วย
ที่แย่ไปกว่านั้น เส้นแบ่งระหว่างหน่วยงานกำกับดูแลและผู้ถูกกำกับดูแลมักจะเลือนลาง อดีตประธาน SEC อย่าง Gary Gensler เคยทำงานที่ Goldman Sachs นานถึง 18 ปีก่อนที่จะมากำกับดูแล Wall Street; ประธานธนาคารกลางสหรัฐฯ เจอโรม พาวเวลล์ สร้างฐานะทางการเงินจากธนาคารเพื่อการลงทุนก่อนที่จะกำหนดนโยบายการเงิน และเจเน็ต เยลเลน อดีตรัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ ได้รับค่าตอบแทนจากการกล่าวสุนทรพจน์มากกว่า 7 ล้านดอลลาร์จากสถาบันการเงินที่เธอดูแลในภายหลัง แม้ว่าจะเป็นความจริงที่ว่าความเชี่ยวชาญสามารถผสมผสานระหว่างภาครัฐและเอกชนได้ แต่ปรากฏการณ์ "ประตูหมุน" นี้ไม่ใช่เรื่องใหม่ แต่ในทางปฏิบัติแล้วเป็นเรื่องปกติ ภารกิจและการดำเนินงานของธนาคารกลาง ธนาคารกลางสหรัฐฯ ก่อตั้งขึ้นในปี พ.ศ. 2456 หลังจากการแห่ถอนเงินจากธนาคารหลายครั้ง ธนาคารกลางนี้ได้รับการออกแบบโดยนักการเงินอย่างเจ.พี. มอร์แกน เป็นหน่วยงานกึ่งรัฐบาล ในทางทฤษฎีต้องรับผิดชอบต่อรัฐสภา แต่ในทางปฏิบัติดำเนินงานอย่างอิสระ
ในปี พ.ศ. 2520 ธนาคารกลางสหรัฐฯ (เฟด) ได้กำหนดอาณัติสองประการอย่างเป็นทางการ ได้แก่:
· การจ้างงานสูงสุด
· รักษาเสถียรภาพราคา (ปัจจุบันตีความว่าอัตราเงินเฟ้ออยู่ที่ประมาณ 2%)
แม้ว่านโยบายการเงินจะมีการพัฒนา แต่เครื่องมือหลักยังคงเหมือนเดิม ได้แก่ การปรับอัตราดอกเบี้ย การขยายงบดุล และการดำเนินการในตลาดเสรี
ตั้งแต่ปี พ.ศ. 2555 ธนาคารกลางสหรัฐฯ ได้กำหนดเป้าหมายอัตราเงินเฟ้อไว้ที่ 2% ต่อปีอย่างชัดเจน ซึ่งส่งผลกระทบอย่างกว้างขวางต่อมูลค่าสินทรัพย์และอำนาจซื้อของเงินดอลลาร์ แนวโน้มในระยะยาวในอดีตคืออัตราดอกเบี้ยที่ลดลงอย่างต่อเนื่อง
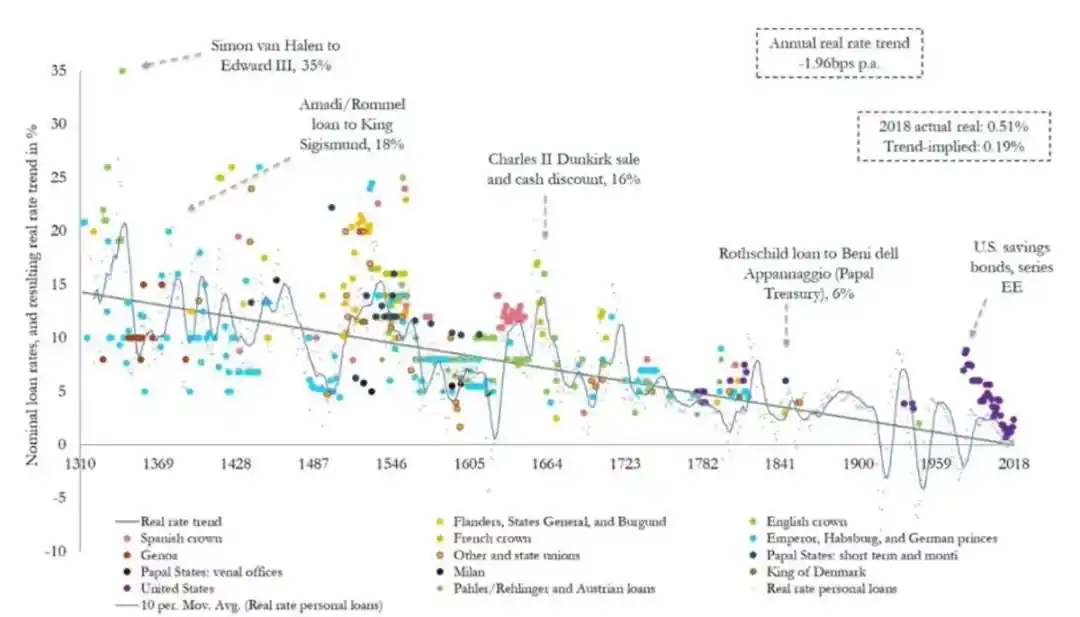
เนื่องจากระบบการเงินมีความซับซ้อนและเชื่อมโยงกันมากขึ้น ต้นทุนการกู้ยืมจึงลดลงอย่างต่อเนื่อง
มูลค่าและการรับรู้
ตั้งแต่ปี 2551 ความสัมพันธ์ที่เพิ่มขึ้นระหว่างงบดุลของธนาคารกลางสหรัฐฯ และดัชนี S&P 500 ได้ก่อให้เกิดคำถามเกี่ยวกับผลกระทบระยะยาวของการขยายตัวของเงินตรา
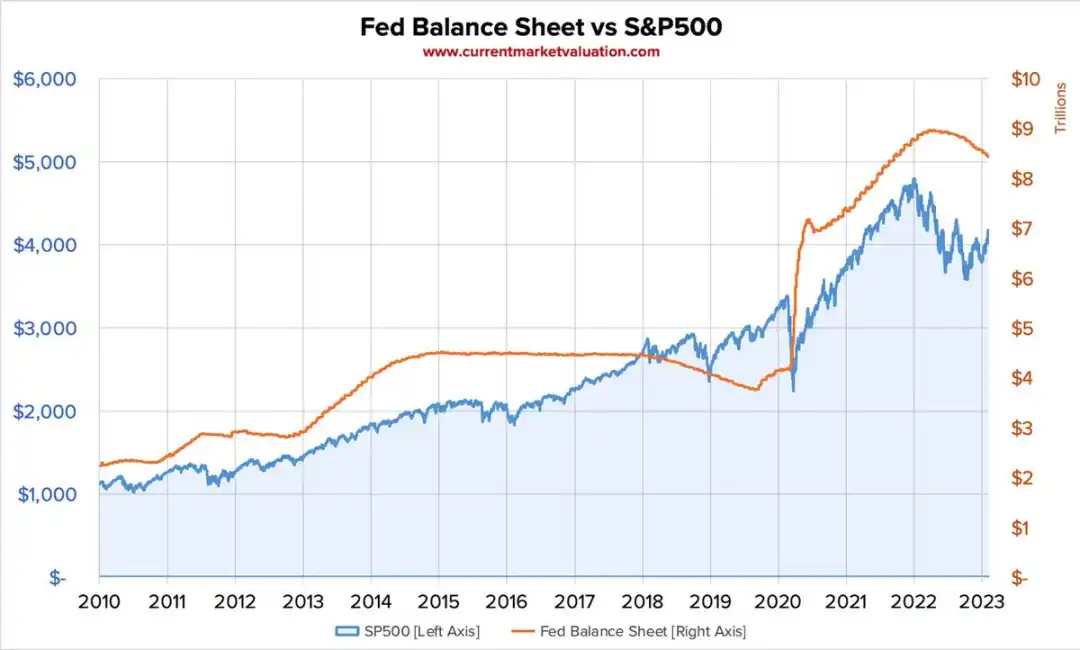
บางคนโต้แย้งว่า ด้วยอิทธิพลเหนือตลาดโลก สหรัฐอเมริกาสามารถ "พิมพ์เงินได้อย่างอิสระ" โดยมีผลกระทบน้อยที่สุด สถานะสกุลเงินสำรองของดอลลาร์และความไว้วางใจจากทั่วโลกที่มีต่อสถาบันต่างๆ ถือเป็นเกราะป้องกันการกัดกร่อนของเงินเฟ้อ แต่ไม่ใช่ทุกประเทศที่ได้รับสิทธิพิเศษนี้ ในหลายพื้นที่ของโลก โดยเฉพาะอย่างยิ่งที่สินค้าและบริการไม่ได้กำหนดมูลค่าเป็นดอลลาร์หรือยูโร DeFi ไม่ใช่ทางเลือก แต่เป็นสิ่งจำเป็น
ในประเทศที่พัฒนาแล้ว ผู้คนสามารถพูดคุยเกี่ยวกับประโยชน์เชิงทฤษฎีของการกระจายอำนาจได้ แต่สำหรับประชากรหลายพันล้านคนในภูมิภาคที่พัฒนาน้อยกว่า พวกเขาต้องเผชิญกับปัญหาที่แท้จริงที่ธนาคารแบบดั้งเดิมไม่สามารถหรือไม่เต็มใจที่จะแก้ไข ไม่ว่าจะเป็นการลดค่าเงิน การควบคุมเงินทุน การขาดแคลนโครงสร้างพื้นฐานด้านธนาคาร และความไม่มั่นคงทางการเมือง ทั้งหมดนี้ต้องการแนวทางแก้ไขนอกเหนือจากระบบแบบดั้งเดิม
Stablecoins และการป้องกันเงินเฟ้อ
ระหว่างปี 2564 ถึง 2565 ตุรกีประสบกับภาวะเศรษฐกิจผันผวนอย่างรุนแรง โดยอัตราเงินเฟ้อสูงถึง 78.6% เมื่อเทียบกับปีก่อนหน้า
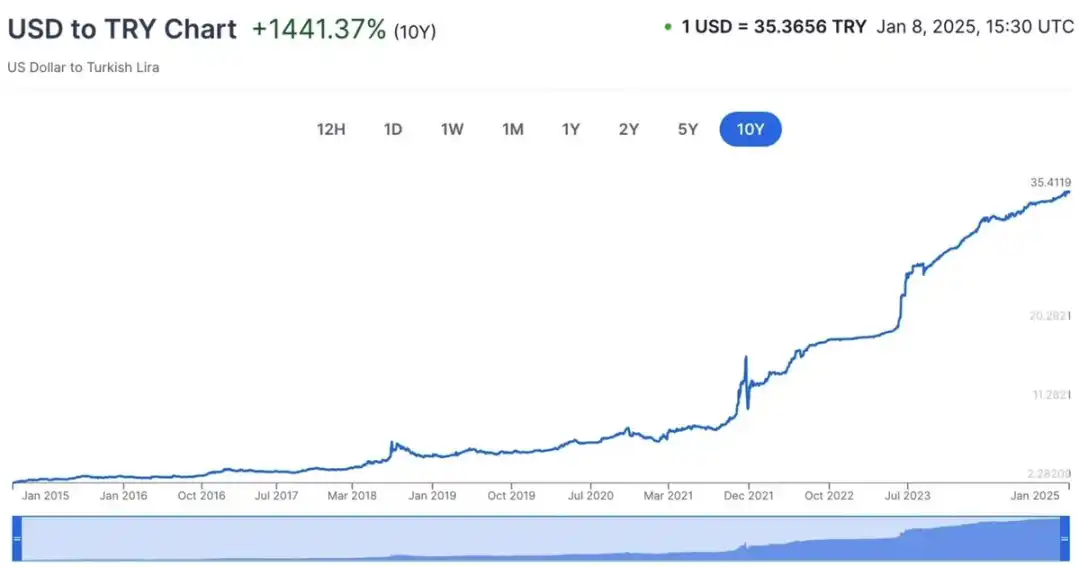
สำหรับประชาชนทั่วไป ธนาคารท้องถิ่นไม่สามารถนำเสนอมาตรการรับมือที่มีประสิทธิภาพได้ แต่ DeFi สามารถทำได้ ด้วยการใช้ Stablecoins และกระเป๋าเงินที่ไม่ต้องดูแล ผู้คนสามารถหลีกเลี่ยงการลดค่าของสินทรัพย์ ดำเนินธุรกรรมทั่วโลก และหลีกเลี่ยงการควบคุมเงินทุนที่ไม่เป็นธรรม ทั้งหมดนี้ทำได้ด้วยเครื่องมือโอเพ่นซอร์สที่ใครๆ ก็สามารถเข้าถึงได้
กระเป๋าเงินเหล่านี้ไม่ต้องการบัญชีธนาคารหรือเอกสารที่ยุ่งยาก เพียงแค่ใช้คีย์ส่วนตัวหรือวลีช่วยจำเพื่อเข้าถึงบัญชีบนเชน
การต่อต้านการเซ็นเซอร์
คนขับรถบรรทุกจำนวนมากที่ออกมาประท้วงที่ชายแดนสหรัฐฯ-แคนาดาถูกทางการอายัดบัญชีธนาคาร ทำให้ไม่สามารถชำระเงินกู้และซื้อของจำเป็นได้ แม้ว่าพวกเขาจะไม่ได้ละเมิดกฎหมายใดๆ ก็ตาม
ระบบรวมศูนย์ไม่ได้ให้อิสระทางการเงิน แต่ DeFi นำเสนอรูปแบบที่แตกต่างออกไป: สร้างขึ้นบนโครงสร้างพื้นฐานแบบเปิดและควบคุมด้วยโค้ด ไม่ใช่ด้วยนโยบายท้องถิ่น
ประโยชน์และนวัตกรรม
โปรโตคอล DeFi ได้นิยามความหมายดั้งเดิมทางการเงินใหม่: การให้กู้ยืม การซื้อขาย การประกันภัย และอื่นๆ แต่นวัตกรรมเหล่านี้มาพร้อมกับความเสี่ยงใหม่ๆ
โปรโตคอลบางตัวล้มเหลว เผยให้เห็นผู้ไม่ประสงค์ดี แต่ตลาดกำลังกรองนวัตกรรมที่ยั่งยืนออกไปอย่างเป็นธรรมชาติ ผู้ที่ยังอยู่รอด เช่น ผู้สร้างตลาดอัตโนมัติ (AMM) และกลุ่มสภาพคล่อง ถือเป็นแนวทางปฏิบัติที่ดีที่สุดของ DeFi นั่นคือ การสร้างโครงสร้างพื้นฐานที่โปร่งใสและไม่ต้องขออนุญาต ซึ่งจะกระจายค่าธรรมเนียมการทำธุรกรรมไปยังผู้ให้บริการสภาพคล่อง แทนที่จะกระจุกตัวผลกำไรจากการสร้างตลาดไว้ในมือของผู้ดูแลเพียงไม่กี่คน
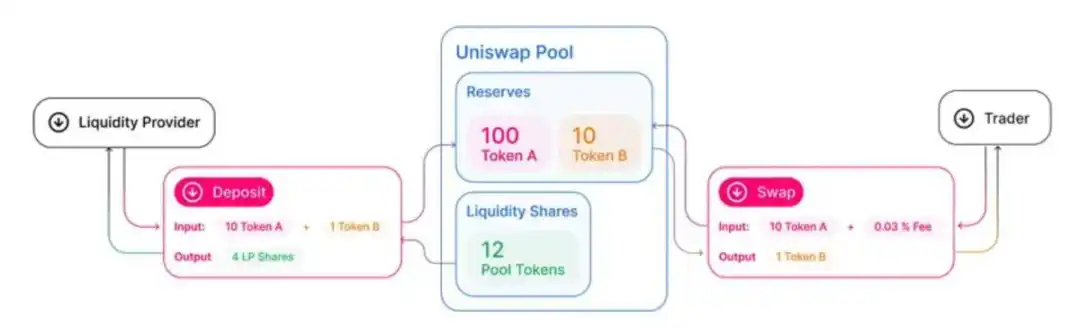
นี่เป็นรูปแบบที่แตกต่างอย่างสิ้นเชิงจากระบบการเงินแบบดั้งเดิม การเข้าถึงตลาดแบบดั้งเดิม โดยเฉพาะการสร้างตลาด นั้นมีข้อจำกัดอย่างมากและขาดความโปร่งใส
อนาคตที่สมดุล
อย่างน้อยในระยะสั้น อนาคตของการเงินจะไม่เป็นแบบกระจายอำนาจหรือรวมศูนย์อย่างสมบูรณ์ แต่จะเป็นแบบผสมผสาน DeFi ไม่ได้เข้ามาแทนที่ระบบการเงินแบบดั้งเดิมโดยสิ้นเชิง แต่มันก็เติมเต็มช่องว่างที่ระบบแบบดั้งเดิมมองข้าม ได้แก่ การเข้าถึง การต่อต้านการเซ็นเซอร์ และความโปร่งใส ในประเทศที่เศรษฐกิจกำลังเผชิญกับภาวะเงินเฟ้อระดับภูมิภาคหรือการกดขี่ทางการเงิน DeFi ได้ช่วยแก้ปัญหาในชีวิตประจำวันอยู่แล้ว
ในประเทศที่มีระบบธนาคารที่ปลอดภัยกว่าอย่างสหรัฐอเมริกา คุณค่าของ DeFi ก็เป็นจริงเช่นกัน แต่เป็นเพียงทฤษฎีมากกว่า สำหรับคนส่วนใหญ่ในเศรษฐกิจที่มั่นคง ธนาคารแบบดั้งเดิมยังคงมอบความสะดวกสบาย การคุ้มครองผู้บริโภค และความน่าเชื่อถือที่ DeFi ยังไม่สามารถเทียบเคียงได้อย่างเต็มที่ ทฤษฎีนี้จะค่อยๆ กลายเป็นจริงเมื่อโครงสร้างพื้นฐานทางการเงินแบบดั้งเดิมได้รับการยกระดับเป็นชั้นการชำระเงินบนบล็อกเชน
จนกว่าจะถึงตอนนั้น จะมีบางคนที่แสวงหาอำนาจอธิปไตยทางการเงิน ผู้ประกอบการบางคนที่สร้างสรรค์สิ่งใหม่ๆ และกลุ่มนักลงทุนที่ชาญฉลาดที่ใช้ DeFi ดั้งเดิมเพื่อให้ได้ผลตอบแทนที่ปรับตามความเสี่ยงที่สูงขึ้น ซึ่งแน่นอนว่ามาพร้อมกับเหรียญมีมและ Airdrop จำนวนมาก
คนอื่นคิดอย่างไร?
"เป้าหมายของ DeFi ไม่ใช่การแข่งขันกับระบบการเงินแบบดั้งเดิม แต่คือการสร้างระบบการเงินที่เปิดกว้างและเข้าถึงได้เพื่อเสริมโครงสร้างพื้นฐานที่มีอยู่" - Vitalik Buterin ผู้ร่วมก่อตั้ง Ethereum
“โปรโตคอล DeFi แสดงถึงการเปลี่ยนแปลงครั้งใหญ่ในโครงสร้างพื้นฐานทางการเงิน โดยมอบทางเลือกที่สามารถตั้งโปรแกรมได้และโปร่งใสต่อบริการทางการเงินแบบดั้งเดิม” - ดร. ฟาเบียน ชาร์ ศาสตราจารย์ด้านเทคโนโลยีบัญชีแยกประเภทแบบกระจายศูนย์ มหาวิทยาลัยบาเซิล
“แม้ว่าแพลตฟอร์ม DeFi อาจนำเสนอนวัตกรรมทางเทคโนโลยีที่น่าสนใจ แต่ก็ยังต้องดำเนินงานภายใต้กรอบการทำงานที่ปกป้องนักลงทุนและรักษาความซื่อสัตย์ของตลาด - แกรี เจนสเลอร์ อดีตประธานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งสหรัฐอเมริกา
เหตุใด DeFi จึงมีความสำคัญ
ในโลกที่เศรษฐกิจผันผวนและขาดความเชื่อมั่นในสถาบันต่างๆ ระบบแบบกระจายศูนย์กำลังแสดงให้เห็นถึงความสามารถในการใช้ประโยชน์จากคุณสมบัติใหม่ๆ ของบล็อกเชนเพื่อยกระดับการชำระเงินและการดำเนินงานทางการเงินแบบดั้งเดิม
สถาปัตยกรรมของ DeFi ซึ่งปราศจากการอนุญาต ครอบคลุมทั่วโลก และโปร่งใส ช่วยปลดปล่อยอิสรภาพทางการเงินรูปแบบใหม่ ทำลายอุปสรรคทางภูมิศาสตร์ อัตลักษณ์ และสถาบันต่างๆ สัญญาอัจฉริยะทำให้กระบวนการที่ซับซ้อนเป็นอัตโนมัติ ลดต้นทุน และขจัดอุปสรรคที่โครงสร้างพื้นฐานแบบดั้งเดิมทำไม่ได้
ความเสี่ยงยังคงอยู่ แต่ความก้าวหน้าก็กำลังเกิดขึ้นเช่นกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง