เหมืองทองคำลับของ Stablecoins: วิธีการทำกำไรจากพันธบัตรสหรัฐฯ และอัตราดอกเบี้ย?
ชื่อเรื่องเดิม: Stablecoins ทำกำไรจากหนี้และอัตราดอกเบี้ยของสหรัฐฯ ได้อย่างไร
ผู้เขียนต้นฉบับ: @threesigmaxyz
แปลต้นฉบับ: zhouzhou, BlockBeats
หมายเหตุของบรรณาธิการ: บทความนี้จะเจาะลึกว่า Stablecoins เช่น USDT และ USDC สร้างรายได้นับพันล้านดอลลาร์ได้อย่างไร โดยการลงทุนสำรองในพันธบัตรรัฐบาลสหรัฐฯ โดยรายได้ของสกุลเงินเหล่านี้เชื่อมโยงอย่างใกล้ชิดกับอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ หากอัตราดอกเบี้ยลดลงเหลือศูนย์ ผลกำไรของพวกเขาอาจลดลงฮวบฮาบ ดังที่ USDC แสดงให้เห็นในเหตุการณ์ Silicon Valley Bank ในปี 2023 เหรียญ Stablecoin ที่ได้รับการสนับสนุนด้วยสกุลเงินทั่วไปต้องเผชิญกับความท้าทายด้านกฎระเบียบและความเสี่ยงจากการแยกตัวออกจากกัน ในขณะที่เหรียญ Stablecoin ตามอัลกอริทึมเช่น USDe พึ่งพาผลตอบแทนจากสกุลเงินดิจิทัลดั้งเดิม ซึ่งทำให้เหรียญเหล่านี้มีความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยน้อยลง หุ้นมูลค่า 2 หมื่นล้านเหรียญของ Tether ช่วยให้มีกระแสเงินสดหมุนเวียนไปได้หลายทศวรรษ แต่รายได้ 1.68 พันล้านเหรียญของ Circle ในปี 2024 และสภาพคล่องที่จำกัดทำให้บริษัทมีความเสี่ยง เนื่องจากสามารถดำเนินธุรกิจอย่างยั่งยืนได้เพียง 18-25 เดือนเท่านั้น
ต่อไปนี้คือข้อความต้นฉบับ (เนื้อหาต้นฉบับได้รับการจัดระเบียบใหม่เพื่อให้สามารถอ่านและเข้าใจง่ายขึ้น):
การเปลี่ยนแปลงของสกุลเงินดิจิทัลสู่เสถียรภาพ
ในช่วงแรก Bitcoin ถูกมองว่าเป็นทางเลือกแทนสกุลเงินดั้งเดิม ซึ่งเป็นรูปแบบสกุลเงินที่กระจายอำนาจ ไร้พรมแดน และทนต่อการเซ็นเซอร์ อย่างไรก็ตาม เนื่องจากมีความผันผวนสูง (ราคามีการแกว่งตัวอย่างรุนแรง) การพัฒนาอย่างค่อยเป็นค่อยไปในทิศทางของสินทรัพย์ที่เก็งกำไรและวิธีการจัดเก็บมูลค่า และต้นทุนการทำธุรกรรมที่สูงของบล็อคเชน จึงไม่เหมาะที่จะเป็นเครื่องมือชำระเงินในชีวิตประจำวันหรือวิธีการจัดเก็บมูลค่าที่มั่นคงอีกต่อไป ข้อจำกัดนี้ทำให้สกุลเงินดิจิทัลที่มีเสถียรภาพ (Stablecoin) ได้รับความนิยมมากขึ้น Stablecoins ได้รับการออกแบบมาเพื่อรักษามูลค่าคงที่ ซึ่งโดยปกติจะตรึงไว้กับเงินดอลลาร์สหรัฐฯ โดยจะให้ความเสถียรและประสิทธิภาพในการทำธุรกรรมที่ไม่สามารถทำได้ด้วย Bitcoin
การพัฒนาระบบนิเวศของการเข้ารหัสสะท้อนถึงการเปลี่ยนแปลงที่เป็นรูปธรรม แม้ว่าเดิมที Bitcoin ได้รับการคิดขึ้นเพื่อเป็นทางเลือกแทนสกุลเงินดั้งเดิม แต่ความต้องการเสถียรภาพได้นำไปสู่การนำ stablecoin (โดยมักได้รับการสนับสนุนจากสินทรัพย์ดั้งเดิม) มาใช้อย่างแพร่หลาย ซึ่งเป็นกระดูกสันหลังของระบบนิเวศทั้งหมด
Stablecoin เหล่านี้ทำหน้าที่เป็นสะพานเชื่อมระหว่างตลาดการเงินดั้งเดิมในโลกแห่งความเป็นจริงและระบบนิเวศของสกุลเงินดิจิทัล ในด้านหนึ่ง พวกเขาส่งเสริมการแพร่หลายและการประยุกต์ใช้สกุลเงินดิจิทัล และในอีกด้านหนึ่ง พวกเขาก็ยังตั้งคำถามเกี่ยวกับอุดมคติแบบกระจายอำนาจของการเข้ารหัสอีกด้วย ตัวอย่างเช่น Stablecoin เช่น Tether (USDT) และ USD Coin (USDC) ได้รับการออกโดยสถาบันรวมศูนย์และสินทรัพย์สำรองของพวกเขาจะถูกเก็บไว้ในธนาคารแบบดั้งเดิม ซึ่งถือเป็นการประนีประนอมระหว่างแนวคิดกับความเป็นจริง
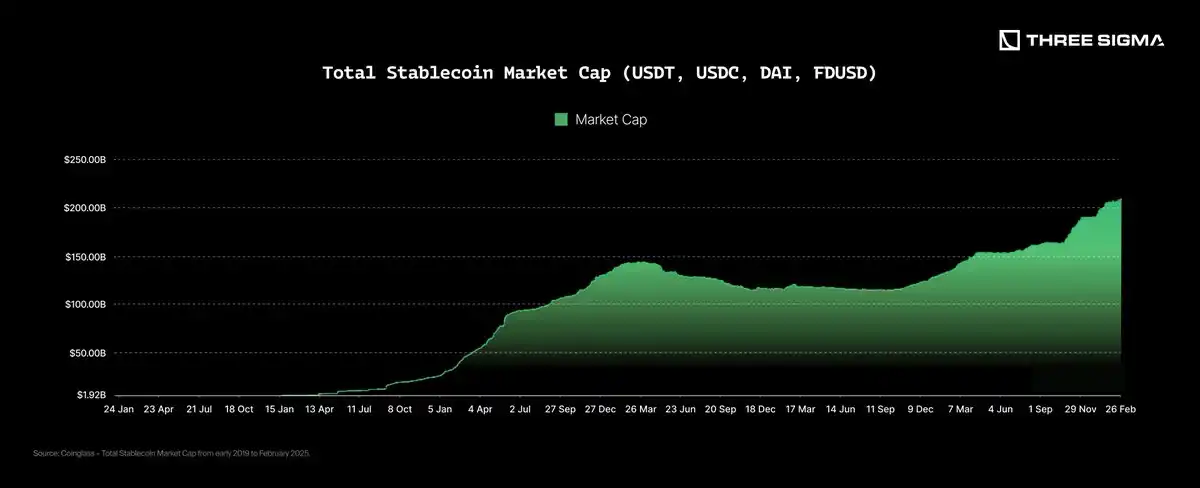
การนำ Stablecoin มาใช้มีการเติบโตอย่างมากในช่วงหลายปีที่ผ่านมา ในปี 2560 มูลค่าตลาดรวมของพวกเขาอยู่ที่ต่ำกว่า 3 พันล้านดอลลาร์ แต่ในเดือนมีนาคม 2568 มูลค่าตลาดเพิ่มขึ้นเป็นประมาณ 228 พันล้านดอลลาร์ ปัจจุบัน Stablecoins มีสัดส่วนประมาณ 8.57% ของตลาดสกุลเงินดิจิทัลทั้งหมด และเป็นเครื่องมือสำคัญสำหรับธุรกรรม การชำระเงินข้ามพรมแดน และการป้องกันความเสี่ยงระหว่างภาวะผันผวนของตลาด
แนวโน้มที่เพิ่มขึ้นนี้เน้นย้ำถึงบทบาทของ Stablecoin ในฐานะสะพานสำคัญระหว่างตลาดการเงินดั้งเดิมและโลกของสกุลเงินดิจิทัล แผนภูมิจาก Coinglass แสดงให้เห็นแนวโน้มการเติบโตอย่างมั่นคงและมีนัยสำคัญอย่างชัดเจนในมูลค่าตลาดรวมของสกุลเงินดิจิทัลที่มีเสถียรภาพหลักๆ ตั้งแต่ต้นปี 2019 จนถึงปัจจุบัน
Stablecoin คืออะไร? Stablecoin คือสกุลเงินดิจิทัลที่มีจุดมุ่งหมายเพื่อรักษามูลค่าให้มีเสถียรภาพโดยการตรึงราคากับสินทรัพย์ภายนอก เช่น สกุลเงินเฟียตหรือสินค้าโภคภัณฑ์ ตัวอย่างเช่น Tether (USDT) และ USD Coin (USDC) เป็น stablecoin ที่ผูกกับดอลลาร์สหรัฐฯ ในอัตราส่วน 1:1 เป้าหมายของ Stablecoins คือการมอบข้อได้เปรียบของสกุลเงินดิจิทัล (เช่น การทำธุรกรรมที่รวดเร็วและไร้พรมแดนบนบล็อกเชน) แต่ไม่มีความเสี่ยงด้านราคาที่ผันผวนอย่างมากของ Bitcoin
Stablecoins มุ่งมั่นที่จะรักษาเสถียรภาพราคาโดยการถือครองสินทรัพย์สำรองหรือใช้กลไกอื่น ๆ ทำให้เหมาะสมยิ่งขึ้นสำหรับการใช้เครื่องมือซื้อขายรายวันหรือเป็นวิธีการเก็บมูลค่าในตลาดสกุลเงินดิจิทัล ในความเป็นจริงแล้ว Stablecoin ที่เป็นกระแสหลักส่วนใหญ่สามารถบรรลุเสถียรภาพด้านราคาได้ผ่านกลไกค้ำประกัน นั่นคือ Stablecoin ทุกอันที่ออกจะต้องได้รับการสนับสนุนจากสินทรัพย์สำรองที่มีมูลค่าเท่ากัน จำเป็นต้องมีการกำกับดูแลที่ชัดเจนเพื่อให้มั่นใจถึงเสถียรภาพและความน่าเชื่อถือของ stablecoin ในปัจจุบัน สหรัฐอเมริกายังไม่ได้นำเสนอกฎหมายระดับรัฐบาลกลางที่ครอบคลุม โดยอาศัยกฎเกณฑ์ในระดับรัฐเป็นหลัก และข้อเสนอแนะบางส่วนที่อยู่ระหว่างการพิจารณา สหภาพยุโรปได้ดำเนินการตามข้อกำหนดการสำรองและการตรวจสอบที่เข้มงวดผ่านกรอบงาน MiCA เอเชียได้นำเสนอแนวทางการกำกับดูแลที่หลากหลาย: สิงคโปร์และฮ่องกงมีข้อกำหนดการสำรองที่เข้มงวด ญี่ปุ่นอนุญาตให้ธนาคารออก stablecoin และจีนก็ห้ามกิจกรรมที่เกี่ยวข้องกับ stablecoin อย่างสมบูรณ์ ความแตกต่างเหล่านี้สะท้อนถึงการแลกเปลี่ยนระหว่าง "นวัตกรรม" และ "เสถียรภาพ" ในแต่ละภูมิภาค
แม้จะไม่มีกรอบการกำกับดูแลที่เป็นหนึ่งเดียวทั่วโลก แต่การใช้และความนิยมของ stablecoin ยังคงเติบโตอย่างต่อเนื่องทุกๆ ปี
ทำไมถึงออก? ดังที่ได้กล่าวไว้ก่อนหน้านี้ จุดประสงค์เดิมของ Stablecoins คือเพื่อมอบสินทรัพย์ดิจิทัลที่เชื่อถือได้ให้กับผู้ใช้สำหรับการชำระเงินหรือใช้เป็นที่เก็บมูลค่าที่ผูกไว้กับสกุลเงินหลักของโลก โดยเฉพาะดอลลาร์สหรัฐ แต่การออกนั้นไม่ได้เป็นประโยชน์ต่อสาธารณะ มันคือโอกาสทางธุรกิจที่สร้างผลกำไรมหาศาล และ Tether เป็นคนแรกที่ค้นพบและใช้ประโยชน์จากมัน
Tether เปิดตัว USDT ในปี 2014 กลายเป็น stablecoin แรกและสร้างรูปแบบธุรกิจที่มีกำไรมหาศาล โดยเฉพาะจากมุมมองของ "กำไรต่อหัว" ทำให้เป็นหนึ่งในโครงการที่ประสบความสำเร็จมากที่สุดในประวัติศาสตร์ ตรรกะทางธุรกิจนั้นเรียบง่ายมาก: Tether ออก 1 USDT สำหรับทุกๆ 1 USDT ที่ได้รับ และทำลายจำนวน USDT ที่สอดคล้องกันเมื่อผู้ใช้แลก USD เงินดอลลาร์ที่ได้รับจะถูกนำไปลงทุนในตราสารทางการเงินระยะสั้นที่ปลอดภัย (เช่น พันธบัตรรัฐบาลสหรัฐ) และกำไรที่เกิดขึ้นจะเป็นของ Tether การทำความเข้าใจว่า Stablecoin สร้างรายได้ได้อย่างไรถือเป็นกุญแจสำคัญในการเข้าใจตรรกะทางเศรษฐกิจที่อยู่เบื้องหลัง
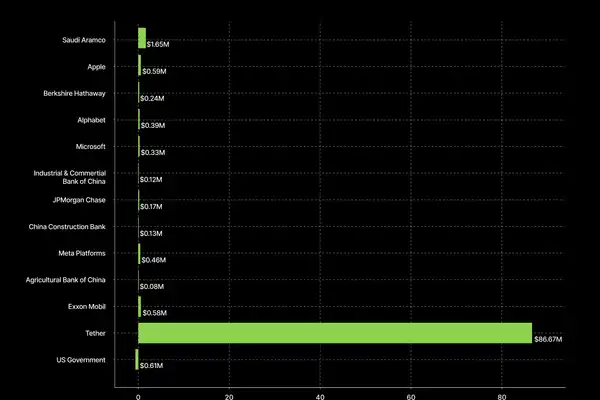

แม้ว่ารูปแบบธุรกิจของ stablecoin จะดูเรียบง่ายมาก แต่ Tether ก็ไม่สามารถควบคุมแหล่งรายได้หลักได้ ซึ่งก็คืออัตราดอกเบี้ยที่กำหนดโดยธนาคารกลาง โดยเฉพาะอย่างยิ่งธนาคารกลางสหรัฐ เมื่ออัตราดอกเบี้ยสูง Tether สามารถสร้างผลกำไรได้อย่างมากมาย แต่เมื่ออัตราดอกเบี้ยต่ำ ผลกำไรก็ลดลงอย่างมาก
ในปัจจุบัน อัตราดอกเบี้ยที่สูงนั้นเป็นผลดีต่อ Tether มาก แต่จะเกิดอะไรขึ้นถ้าอัตราดอกเบี้ยลดลงอีกในอนาคตแม้จะใกล้ศูนย์ก็ตาม? Stablecoins แบบอัลกอริทึมจะได้รับผลกระทบจากความผันผวนของอัตราดอกเบี้ยด้วยหรือไม่? Stablecoin ประเภทใดมีแนวโน้มที่จะมีประสิทธิภาพดีกว่าในสภาพแวดล้อมทางเศรษฐกิจดังกล่าว? บทความนี้จะเจาะลึกประเด็นเหล่านี้เพิ่มเติม และวิเคราะห์ว่ารูปแบบธุรกิจของ Stablecoin ปรับตัวอย่างไรให้เข้ากับสภาพแวดล้อมเศรษฐกิจมหภาคที่เปลี่ยนแปลงไป
2. ประเภทของ Stablecoins
ก่อนที่จะวิเคราะห์ประสิทธิภาพของ Stablecoins ภายใต้เงื่อนไขทางเศรษฐกิจที่แตกต่างกัน สิ่งสำคัญคือต้องเข้าใจกลไกการทำงานของ Stablecoins ประเภทต่างๆ แม้ว่า Stablecoin ทั้งหมดจะมีเป้าหมายร่วมกันในการรักษามูลค่าที่มั่นคงซึ่งเชื่อมโยงกับสินทรัพย์ในโลกแห่งความเป็นจริง แต่แต่ละอันตอบสนองต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยและสภาวะตลาดโดยรวมแตกต่างกัน ด้านล่างนี้ เราจะแนะนำ Stablecoin ประเภทหลักหลายประเภท กลไกของพวกมัน และวิธีการตอบสนองต่อการเปลี่ยนแปลงทางเศรษฐกิจที่แตกต่างกัน
Stablecoin ที่ได้รับการสนับสนุนโดย Fiat
Stablecoin ที่ได้รับการสนับสนุนโดย Fiat เป็นประเภทของ Stablecoin ที่เป็นที่รู้จักและใช้กันอย่างแพร่หลายที่สุด โดยพื้นฐานแล้ว พวกมันคือการ “แปลงสกุลเงินดอลลาร์สหรัฐฯ เป็นโทเค็น” ในลักษณะรวมศูนย์ กลไกการทำงานของระบบนั้นเรียบง่ายมาก: ทุกครั้งที่ผู้ใช้ฝากเงิน 1 ดอลลาร์สหรัฐฯ ผู้สร้างระบบจะสร้าง stablecoin ที่สอดคล้องกันจำนวน 1 เหรียญ เมื่อผู้ใช้แลกรับเงินดอลลาร์สหรัฐ ผู้ออกจะทำลายโทเค็นที่เกี่ยวข้องและส่งคืนเงินดอลลาร์สหรัฐจำนวนเท่ากัน

โมเดลผลกำไรของ stablecoin ที่ได้รับการสนับสนุนโดย fiat ส่วนใหญ่ถูกซ่อนไว้เบื้องหลัง ผู้ออกหลักทรัพย์ลงทุนเงินฝากของผู้ใช้ในตราสารทางการเงินระยะสั้นและปลอดภัยหลากหลายประเภท เช่น พันธบัตรรัฐบาล เงินกู้ที่มีหลักประกัน เงินสดเทียบเท่า และบางครั้งในสินทรัพย์ที่มีความผันผวนมากกว่า เช่น สกุลเงินดิจิทัล (เช่น Bitcoin) หรือโลหะมีค่า รายได้ที่เกิดจากการลงทุนเหล่านี้ถือเป็นแหล่งรายได้หลักของผู้ออกหลักทรัพย์
อย่างไรก็ตาม ผลตอบแทนที่สูงก็มาพร้อมกับความเสี่ยงที่ค่อนข้างมากเช่นกัน ความท้าทายหลักประการหนึ่งที่ยังคงมีอยู่คือการปฏิบัติตาม รัฐบาลในหลายประเทศได้นำ stablecoin ที่ได้รับการสนับสนุนโดย fiat มาตรวจสอบอย่างใกล้ชิด โดยให้เหตุผลว่า stablecoin นั้นเทียบเท่ากับการออก "สกุลเงินดิจิทัล" ดังนั้นจึงต้องปฏิบัติตามกฎข้อบังคับทางการเงินที่เคร่งครัด แม้ว่าผู้ให้บริการ Stablecoin ส่วนใหญ่จะสามารถตอบสนองต่อแรงกดดันด้านกฎระเบียบได้สำเร็จและไม่ประสบปัญหาการหยุดชะงักทางธุรกิจที่ร้ายแรง แต่ความท้าทายสำคัญๆ ก็ยังคงเกิดขึ้นอยู่เป็นครั้งคราว ตัวอย่างที่น่าสังเกตคือกฎระเบียบ MiCA (ตลาดในสินทรัพย์ดิจิทัล) ของยุโรป ซึ่งเพิ่งห้าม USDT (Tether) หมุนเวียนในตลาดบางแห่งเนื่องจากไม่ปฏิบัติตามข้อกำหนดด้านกฎระเบียบที่เข้มงวด ความเสี่ยงสำคัญอีกประการหนึ่งคือ "ความเสี่ยงจากการเลิกจ้าง" ผู้ให้บริการ Stablecoin มักจะลงทุนสินทรัพย์สำรองจำนวนมากในช่องทางการลงทุนต่างๆ หากผู้ใช้จำนวนมากสมัครแลกโทเค็นในเวลาเดียวกัน ผู้ให้บริการอาจต้องขายสินทรัพย์เหล่านี้อย่างรวดเร็ว ซึ่งอาจส่งผลให้เกิดการสูญเสียครั้งใหญ่ สถานการณ์ดังกล่าวอาจก่อให้เกิดปฏิกิริยาลูกโซ่คล้ายกับ "การแห่ถอนเงินจากธนาคาร" ทำให้ผู้ออกโทเค็นประสบความยากลำบากในการรักษาอัตราตรึงของโทเค็นกับเงินดอลลาร์สหรัฐ และอาจนำไปสู่การล้มละลายได้
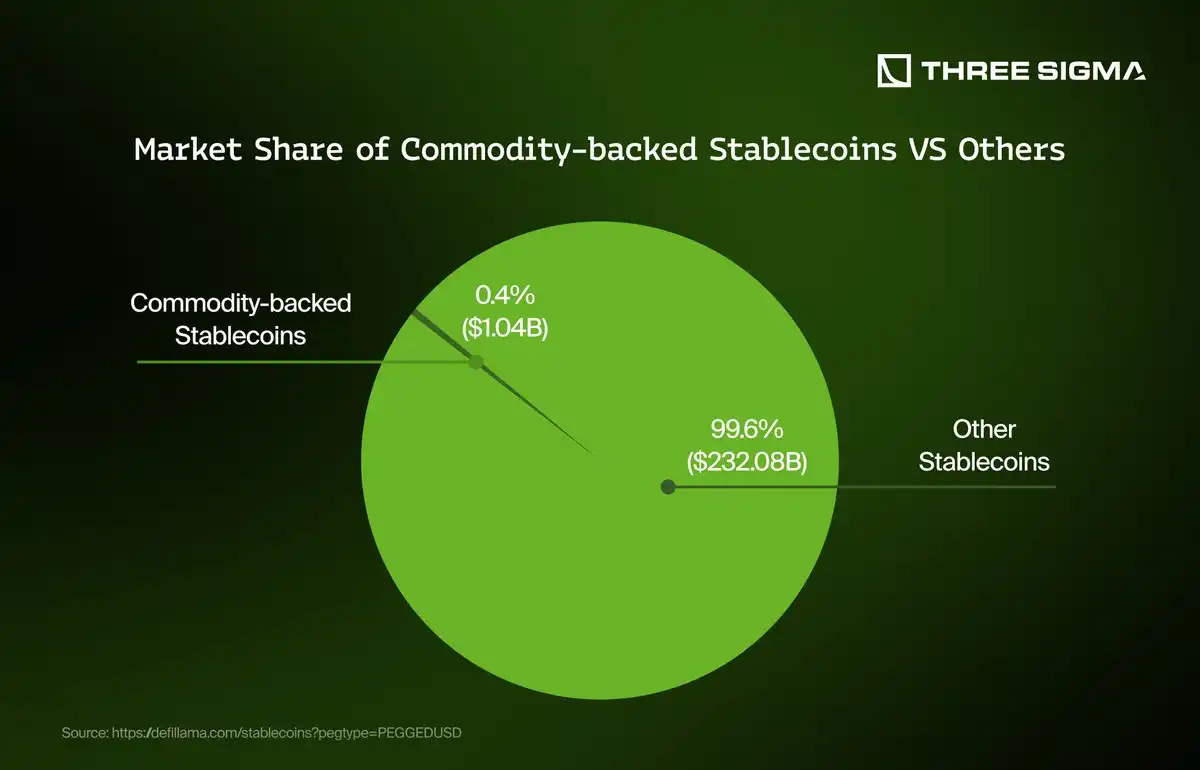
กรณีที่โดดเด่นที่สุดเกิดขึ้นในเดือนมีนาคม 2023 และเกี่ยวข้องกับ USDC (ออกโดย Circle) เมื่อธนาคาร Silicon Valley (SVB) ล้มละลาย ข่าวลือก็แพร่กระจายไปทั่วตลาดอย่างรวดเร็วว่า Circle มีเงินสำรองจำนวนมากที่เก็บไว้ใน SVB ส่งผลให้ตลาดเป็นกังวลว่าสภาพคล่องของ Circle และ USDC จะสามารถรักษาอัตราตรึงไว้ได้หรือไม่ ความตื่นตระหนกเหล่านี้ทำให้ USDC ถอนตัวออกไปชั่วครู่ เหตุการณ์นี้เน้นย้ำถึงความเสี่ยงเมื่อมีการเก็บสำรองของสกุลเงินดิจิทัลที่มีเสถียรภาพไว้ในธนาคารกลาง โชคดีที่ Circle สามารถแก้ไขปัญหาได้ภายในไม่กี่วัน ฟื้นความเชื่อมั่นของตลาด และรักษาเสถียรภาพของ USDC อีกครั้ง Stablecoin ที่ได้รับการสนับสนุนด้วยสกุลเงินทั่วไปสองสกุลหลักในตลาดคือ USDT (Tether) และ USDC (Circle) Stablecoin ที่ได้รับการสนับสนุนจากสินค้าโภคภัณฑ์ถือเป็นหมวดหมู่ที่เป็นนวัตกรรมใหม่ในระบบนิเวศ Stablecoin พวกเขาจะออกโทเค็นดิจิทัลที่สอดคล้องกันโดยใช้สินทรัพย์ที่จับต้องได้ (โดยปกติจะเป็นโลหะมีค่าเช่นทองคำและเงิน หรือสินค้าโภคภัณฑ์เช่นน้ำมันและอสังหาริมทรัพย์) เป็นหลักประกัน
กลไกการทำงานของ stablecoin ประเภทนี้คล้ายกับ stablecoin ที่ได้รับการสนับสนุนโดยเงินทั่วไป: สำหรับทุกหน่วยสินค้าที่จับต้องได้ที่ถูกฝากไว้ ผู้สร้างจะผลิตโทเค็นที่มีมูลค่าเท่ากัน โดยทั่วไปแล้ว ผู้ใช้สามารถแลกโทเค็นเหล่านี้เป็นสินค้าทางกายภาพหรือสิ่งที่เทียบเท่าเงินสด หลังจากนั้น โทเค็นที่สอดคล้องกันจะถูกทำลาย รายได้ของผู้จัดทำส่วนใหญ่มาจากค่าธรรมเนียมการผลิต (สร้าง) และค่าธรรมเนียมการแลกรับ (ทำลาย) โทเค็น ตัวอย่างเช่น Pax Gold (PAXG) เรียกเก็บค่าธรรมเนียมเล็กน้อยสำหรับการประมวลผลการสร้างและทำลายโทเค็น แม้ว่าปัจจุบัน Paxos จะไม่เรียกเก็บค่าธรรมเนียมการจัดเก็บสำหรับทองที่ถืออยู่ก็ตาม นอกจากนี้ ผู้ออกยังสามารถทำกำไรได้โดยการให้บริการในการซื้อขายและแลกเปลี่ยนโทเค็นเป็นเงินดอลลาร์สหรัฐหรือสินค้าโภคภัณฑ์ทางกายภาพ
ในทำนองเดียวกัน รายได้ของ Tether Gold (XAUT) ยังมาจากค่าธรรมเนียมที่เกี่ยวข้องกับการแลกรับและการจัดส่งอีกด้วย ผู้ใช้จะถูกเรียกเก็บค่าธรรมเนียมเมื่อแลกโทเค็น XAUT เป็นแท่งทองคำจริงหรือแลกทองเป็นเงินสดผ่าน Tether ตัวอย่างเช่น ในระหว่างขั้นตอนการแลกคืน จะมีการเรียกเก็บค่าธรรมเนียม 25 จุดพื้นฐาน (0.25%) ของราคาทองคำ และหากเลือกการจัดส่งทางกายภาพ จะต้องมีค่าขนส่งด้วยเช่นกัน หากผู้ใช้เลือกที่จะขายแท่งทองคำที่ไถ่ถอนในตลาดสวิส จะมีการเรียกเก็บค่าธรรมเนียมเพิ่มเติม 25 จุดพื้นฐาน
อย่างไรก็ตาม Stablecoin ดังกล่าวยังเผชิญกับความเสี่ยง โดยเฉพาะความผันผวนของราคาสินค้าโภคภัณฑ์ ซึ่งอาจส่งผลกระทบต่อเสถียรภาพของการตรึงโทเค็น นอกจากนี้ ปัญหาด้านการปฏิบัติตามกฎระเบียบยังถือเป็นความท้าทายที่สำคัญอีกด้วย โดยทั่วไปแล้ว Stablecoin ที่ได้รับการสนับสนุนจากสินค้าโภคภัณฑ์จะต้องปฏิบัติตามข้อกำหนดด้านกฎระเบียบที่เข้มงวด และจะต้องมีการจัดเตรียมการดูแลที่โปร่งใสและปลอดภัย ปัจจุบัน Stablecoin ที่รองรับด้วยสินค้าโภคภัณฑ์ที่ประสบความสำเร็จมากที่สุดในตลาด ได้แก่ Pax Gold (PAXG) ของ Paxos และ Tether Gold (XAUT) ของ Tether โดยทั้งคู่ได้รับการหนุนหลังด้วยทองคำสำรอง และมอบการเปิดรับความเสี่ยงที่สะดวกให้กับผู้ลงทุนจากสินค้าโภคภัณฑ์ดิจิทัล โดยสรุปแล้ว Stablecoin ที่ได้รับการสนับสนุนจากสินค้าโภคภัณฑ์เชื่อมโยงการลงทุนในสินค้าโภคภัณฑ์แบบดั้งเดิมเข้ากับการเงินดิจิทัล โดยมอบความเสถียรและการเข้าถึงสินทรัพย์ทางกายภาพแก่ผู้ลงทุน ขณะเดียวกันก็เน้นย้ำถึงการปฏิบัติตามข้อกำหนดและความโปร่งใสตามกฎหมายอีกด้วย
Stablecoin ที่ได้รับการสนับสนุนจากสินทรัพย์ดิจิทัลเป็นหมวดหมู่ที่สำคัญในระบบ Stablecoin ซึ่งใช้สกุลเงินดิจิทัลเป็นหลักประกันเพื่อรักษามูลค่าที่มั่นคงซึ่งผูกกับสกุลเงิน fiat (ปกติคือดอลลาร์สหรัฐ) ไม่เหมือนกับสกุลเงินดิจิทัลหรือสกุลเงินเสถียรที่ได้รับการสนับสนุนโดยสินค้าโภคภัณฑ์ โทเค็นเหล่านี้จะพึ่งพาเทคโนโลยีสัญญาอัจฉริยะเพื่อสร้างระบบที่โปร่งใสและอัตโนมัติ
กลไกพื้นฐานคือผู้ใช้ล็อกสินทรัพย์ดิจิทัล (โดยปกติจะมีหลักประกันมากเกินไป) ไว้ในสัญญาอัจฉริยะเพื่อสร้างสกุลเงินดิจิทัลที่มีเสถียรภาพ การออกแบบที่มีหลักประกันเกินพอที่จะรองรับความผันผวนของราคาสินทรัพย์ดิจิทัลและช่วยให้มั่นใจได้ว่าสกุลเงินดิจิทัลที่มีเสถียรภาพจะสามารถรักษามูลค่าหลักประกันที่ตั้งไว้ได้ เมื่อผู้ใช้แลกรับ Stablecoin พวกเขาจะได้รับ Stablecoin ที่มีมูลค่าเท่ากันกลับมา และระบบจะทำลายโทเค็นดังกล่าว โดยปล่อยสินทรัพย์ดิจิทัลที่เคยรับปากไว้แต่เดิม
รูปแบบผลกำไรของ stablecoin ที่ได้รับการสนับสนุนโดย crypto ประกอบด้วย:
การคิดดอกเบี้ยจากผู้ใช้ที่ให้ยืม stablecoin;
การคิดค่าธรรมเนียมการชำระบัญชีจากผู้ใช้ที่มีสินทรัพย์ค้ำประกันต่ำกว่าเส้นการชำระบัญชี;
กลไกการกำกับดูแลที่ให้รางวัลที่กำหนดไว้ภายในโปรโตคอลจะใช้เพื่อสร้างแรงจูงใจให้กับผู้ถือเหรียญและผู้ให้บริการสภาพคล่อง
เป็นตัวแทนโดย DAI (ปัจจุบันเรียกว่า USDs) ออกโดย MakerDAO (ปัจจุบันเปลี่ยนชื่อเป็น SKY) และมีสินทรัพย์ดิจิทัลในระบบนิเวศ Ethereum เป็นหลักทรัพย์ค้ำประกันหลัก แหล่งรายได้ของ MakerDAO ได้แก่การเรียกเก็บค่าธรรมเนียมความเสถียร (ดอกเบี้ย) ให้กับผู้ใช้ที่ให้ยืมเงิน USD รวมถึงค่าปรับเมื่อมีการชำระบัญชี ค่าธรรมเนียมเหล่านี้ร่วมกันสนับสนุนการทำงานที่มั่นคงและการพัฒนาอย่างยั่งยืนของโปรโตคอล
อีกตัวอย่างหนึ่งคือ HONEY stablecoin ที่ออกโดย Berachain ซึ่งในปัจจุบันใช้ USDC และ pYUSD เป็นสินทรัพย์ค้ำประกันเป็นหลัก แหล่งรายได้ของ HONEY รวมไปถึงค่าธรรมเนียมการแลกรับ: เมื่อผู้ใช้แลกรับ HONEY และรับสินทรัพย์ค้ำประกัน (USDC หรือ pYUSD) Berachain จะเรียกเก็บค่าธรรมเนียม 0.05% แม้ว่า Stablecoin เหล่านี้จะถูกจัดอยู่ในประเภท "ที่ได้รับการสนับสนุนจากสินทรัพย์ดิจิทัล" แต่ในความเป็นจริงแล้ว Stablecoin ส่วนใหญ่ก็มีลักษณะเหมือน Stablecoin แบบห่อหุ้มที่ได้รับการหนุนหลังด้วยสกุลเงินทั่วไป เช่น USDC แม้ว่าเป้าหมายเดิมคือการพึ่งพาสินทรัพย์ดิจิทัลดั้งเดิมเป็นหลักประกันเพื่อรักษาเสถียรภาพ แต่ในทางปฏิบัติ ยังคงเป็นเรื่องยากมากที่จะบรรลุเสถียรภาพที่แท้จริงได้โดยไม่ต้องพึ่งพา stablecoin ที่เป็นเงินดิจิทัล
แน่นอนว่าสินทรัพย์ประเภทนี้มีความเสี่ยงโดยธรรมชาติ ตัวอย่างเช่น ความผันผวนของราคาของสินทรัพย์ดิจิทัลพื้นฐานอาจก่อให้เกิดความท้าทายที่สำคัญ เช่น การกระตุ้นการชำระบัญชีครั้งใหญ่เมื่อราคาตกอย่างรวดเร็ว ซึ่งอาจทำลายกลไกการยึดของสกุลเงินดิจิทัลที่มีเสถียรภาพได้ นอกจากนี้ช่องโหว่ของสัญญาอัจฉริยะหรือการโจมตีโปรโตคอลยังสามารถคุกคามเสถียรภาพของระบบทั้งหมดได้อย่างจริงจังอีกด้วย โดยสรุปแล้ว Stablecoin ที่ได้รับการสนับสนุนโดยสกุลเงินดิจิทัล เช่น USD และ HONEY มีบทบาทสำคัญในการนำเสนอโซลูชันทางการเงินที่กระจายอำนาจ โปร่งใส และมีนวัตกรรม อย่างไรก็ตาม แม้ว่าจะใช้หลักประกันเป็นสกุลเงินดิจิทัลแค่ในชื่อเท่านั้น แต่ในความเป็นจริงแล้วมักจะต้องพึ่งพาสกุลเงินดิจิทัลแบบคงที่อย่างมาก ซึ่งต้องใช้กลไกการจัดการความเสี่ยงที่ซับซ้อนกว่าเพื่อรักษาความยืดหยุ่นและความน่าเชื่อถือ

Stablecoin ที่ได้รับการสนับสนุนจากกระทรวงการคลัง คือ Stablecoin ประเภทหนึ่งที่ได้รับการหนุนหลังโดยพันธบัตรรัฐบาล (โดยเฉพาะพันธบัตรกระทรวงการคลังสหรัฐฯ) เป็นหลักประกัน โดยทั่วไปแล้ว Stablecoin เหล่านี้จะถูกผูกไว้กับเงินดอลลาร์สหรัฐ นอกจากจะช่วยเพิ่มเสถียรภาพของมูลค่าแล้ว ยังสามารถมอบรายได้จากดอกเบี้ยจากพันธบัตรรัฐบาลให้กับผู้ถือได้อีกด้วย ด้วยเหตุนี้ พวกเขาจึงเหมือนกับโทเค็นการลงทุนที่ให้ผลตอบแทนมากกว่า โดยผสมผสานคุณสมบัติความเสถียรและการจัดการทางการเงินของ stablecoin ดั้งเดิม
ตัวอย่างเช่น USDY (Dollar Yield Token) ของ Ondo อธิบายว่าเป็นธนบัตรที่มีโทเค็นซึ่งได้รับการค้ำประกันโดยพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้นและเงินฝากตามความต้องการของธนาคาร เป้าหมายคือการมอบความสะดวกสบายของ stablecoin ให้กับผู้ลงทุนรายบุคคลและสถาบันที่ไม่ได้เป็นของสหรัฐฯ พร้อมทั้งให้ผลตอบแทนคุณภาพสูงที่กำหนดเป็นเงินดอลลาร์สหรัฐ หลังจากที่นักลงทุนซื้อ USDY แล้ว เงินดังกล่าวจะถูกนำไปใช้ซื้อพันธบัตรกระทรวงการคลังสหรัฐ และส่วนหนึ่งจะถูกฝากไว้ในธนาคาร ดอกเบี้ยที่เกิดขึ้นจะได้รับการแจกจ่ายตามสัดส่วนให้แก่ผู้ถือโทเค็น USDY เป็น “สินทรัพย์ที่มีมูลค่า” ซึ่งหมายความว่าจะมีการเพิ่มมูลค่าขึ้นอย่างเฉื่อยชาเมื่อเกิดดอกเบี้ยบนสินทรัพย์อ้างอิง และมูลค่าของโทเค็นจะเพิ่มขึ้นตามกาลเวลา
อีกตัวอย่างหนึ่งคือ USYC (US Dollar Yield Coin) ของ Hashnote ซึ่งเป็นตัวแทนบนเชนของ Short-Term Yield Fund (SDYF) ของ Hashnote โดยลงทุนในพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้นและมีส่วนร่วมในตลาด repo และ reverse repo ระดับผลตอบแทนของ USYC เชื่อมโยงกับ "อัตราปราศจากความเสี่ยง" ในระยะสั้น โดยผสมผสานความเร็ว ความโปร่งใส และข้อได้เปรียบด้านการผสมผสานของบล็อคเชน ขณะเดียวกันก็ลดความเสี่ยงด้านโปรโตคอล การควบคุมดูแล กฎระเบียบ และสินเชื่อให้เหลือน้อยที่สุด ผู้ใช้สามารถแลก USYC เป็น USDC หรือ PYUSD ได้ในวันเดียวกัน (T+0) หรือวันถัดไป (T+1) การผลิตเหรียญจะกระทำโดยตรงบนเครือข่าย และกระบวนการจะเป็นแบบอะตอมและเกิดขึ้นทันที เช่นเดียวกับ USDY, USYC ยังเป็น “สินทรัพย์ที่ให้ผลตอบแทน” ที่สะสมผลตอบแทนอย่างเฉื่อยชาผ่านดอกเบี้ยที่สร้างขึ้นจากสินทรัพย์อ้างอิง
แม้ว่า stablecoins เหล่านี้จะมีข้อได้เปรียบสองประการคือความเสถียรและความสามารถในการทำกำไร แต่ก็มีความเสี่ยงบางประการด้วยเช่นกัน:
· ความเสี่ยงด้านกฎระเบียบ: เนื่องจากสินทรัพย์เหล่านี้มักมุ่งเป้าไปที่ผู้ใช้ที่ไม่ใช่ชาวสหรัฐฯ เพื่อหลีกเลี่ยงข้อกำหนดด้านกฎระเบียบของสหรัฐฯ การเปลี่ยนแปลงนโยบายในอนาคตอาจนำมาซึ่งความไม่แน่นอน;
· ความเสี่ยงด้านการดูแล: จำเป็นต้องพึ่งพาผู้จัดทำเพื่อจัดการและถือสินทรัพย์อ้างอิงอย่างเหมาะสม;
· ความเสี่ยงด้านสภาพคล่อง: เมื่อตลาดผันผวนอย่างรุนแรง คำขอไถ่ถอนของผู้ใช้อาจถูกจำกัด;
· ความเสี่ยงของคู่สัญญา: โดยเฉพาะอย่างยิ่งในข้อตกลงการซื้อคืน อาจเกิดการสูญเสียได้หากคู่สัญญาผิดนัด;
· ความเสี่ยงด้านเศรษฐกิจมหภาค: การเปลี่ยนแปลงของอัตราดอกเบี้ยอาจส่งผลกระทบต่อระดับผลตอบแทนโดยรวม
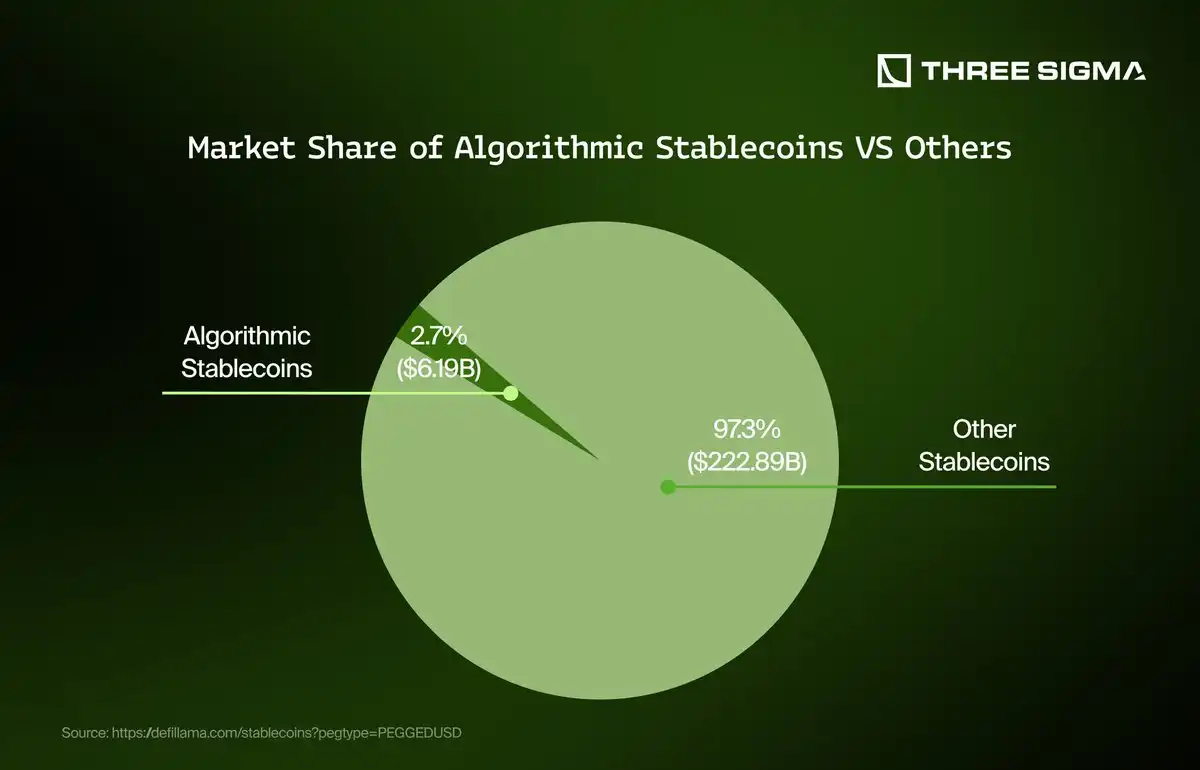
โทเค็นประเภทนี้มักถูกจัดประเภทอยู่ในประเภทใหม่ที่กำลังพัฒนาอย่างรวดเร็ว ซึ่งก็คือ "สินทรัพย์เข้ารหัสที่ได้รับการสนับสนุนจากกระทรวงการคลัง" Stablecoin แบบอัลกอริทึมเป็นประเภทหนึ่งของ Stablecoin ที่ทำงานด้วยกลไกทางเศรษฐกิจและแรงจูงใจทางการตลาด แทนที่จะใช้สินทรัพย์แบบดั้งเดิม เช่น สกุลเงินเฟียตหรือพันธบัตรรัฐบาลเป็นหลักประกันอย่างสมบูรณ์ เพื่อรักษามูลค่าที่มั่นคง โดยทั่วไปแล้วโมเดลดังกล่าวจะรักษาการตรึงค่าเงิน (เช่น เงินดอลลาร์สหรัฐ) โดยอาศัยการปรับอุปทานและอุปสงค์ แต่บ่อยครั้งที่ต้องเผชิญกับความท้าทายในสภาพแวดล้อมทางการตลาดที่รุนแรง ปัญหาพื้นฐานคือการพึ่งพาความเชื่อมั่นอย่างต่อเนื่องของตลาดและโครงสร้างแรงจูงใจที่มีประสิทธิผลเป็นอย่างมาก ซึ่งมีแนวโน้มที่จะล้มเหลวในช่วงที่มีความเครียดรุนแรง
USDe ที่ออกโดย Ethena เป็นสกุลเงินดิจิทัลแบบ "กึ่งอัลกอริทึม" ประเภทใหม่ที่นำมาใช้ในรูปแบบไฮบริด มันรักษาเสถียรภาพผ่าน "กลไกป้องกันความเสี่ยงแบบเดลต้าเป็นกลาง" ซึ่งก็คือการถือสินทรัพย์ดิจิทัล เช่น BTC และ ETH เป็นหลักประกัน ขณะเดียวกันก็จัดตั้งตำแหน่งขายจำนวนเท่ากันในตลาดอนุพันธ์เพื่อป้องกันความเสี่ยงจากความผันผวนของราคาของสินทรัพย์อ้างอิง จึงรักษาเสถียรภาพกับค่าเงินดอลลาร์สหรัฐได้ USDe บรรลุการใช้หลักประกันเต็มรูปแบบในอัตราส่วน 1:1 ซึ่งมีประสิทธิภาพด้านเงินทุนมากกว่าโมเดลที่ใช้หลักประกันมากเกินไป นอกจากนี้ Ethena ยังรวม stablecoin ที่มีสภาพคล่องสูง เช่น USDC และ USDT ไว้ในการสำรองเพื่อเพิ่มสภาพคล่องและประสิทธิภาพของกลยุทธ์การป้องกันความเสี่ยง
แม้จะมีนวัตกรรมใหม่ๆ มากมาย แต่ Stablecoin ที่ใช้อัลกอริทึมยังคงเผชิญกับความเสี่ยงที่สำคัญ ได้แก่ ความไม่แน่นอนของตลาด ความผันผวนอย่างรุนแรง หรือวิกฤตสภาพคล่อง ซึ่งอาจขัดขวางกลไกในการรักษาอัตราคงที่ของพวกมันได้ ยิ่งไปกว่านั้น การพึ่งพาตราสารอนุพันธ์ทำให้เกิดความเสี่ยงด้านคู่สัญญาและการดำเนินการ ซึ่งทำให้ระบบเสี่ยงต่อแรงกระแทกจากภายนอก แม้ว่ารูปแบบใหม่เช่น USDe จะพยายามบรรเทาปัญหาเหล่านี้ผ่านการป้องกันความเสี่ยงที่มีโครงสร้างและสำรองที่หลากหลาย แต่เสถียรภาพในระยะยาวยังคงขึ้นอยู่กับเงื่อนไขสภาพคล่องโดยรวมและความสามารถในการรักษาการดำเนินการที่มีประสิทธิภาพในสภาวะตลาดที่ไม่เอื้ออำนวย
3. Stablecoin กระแสหลักในปัจจุบัน
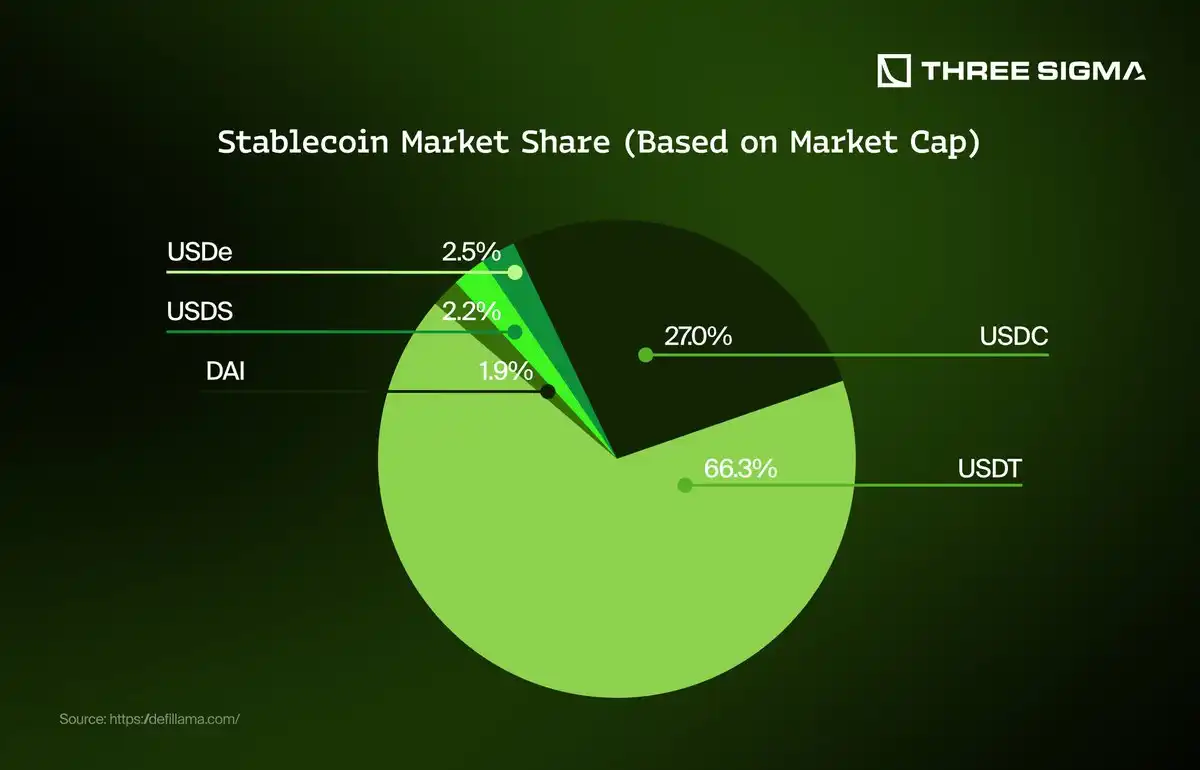
เมื่อพูดถึง Stablecoin แล้ว USDT และ USDC ถือเป็นสกุลเงินที่มีอิทธิพลเหนือกว่าในตลาดอย่างไม่ต้องสงสัย ในฐานะที่เป็นเสาหลักด้านสภาพคล่องแบบรวมศูนย์ ทั้งสองมีตำแหน่งสำคัญในตลาดสกุลเงินดิจิทัล โครงสร้างเหล่านี้มีความคล้ายคลึงกัน กล่าวคือ ออกโดยหน่วยงานรวมศูนย์ มีเงินสำรองสกุลเงินเฟียตหนุนหลัง และมีการบูรณาการอย่างกว้างขวางในตลาดหลักทรัพย์หลักและแพลตฟอร์มทางการเงิน
USDT ออกโดย Tether และมีส่วนแบ่งการตลาดที่ใหญ่ที่สุด เป็นที่รู้จักในเรื่องสภาพคล่องสูงและการนำไปใช้อย่างแพร่หลาย โดยเฉพาะอย่างยิ่งในสภาพแวดล้อมการซื้อขายความถี่สูง USDC ออกโดย Circle และถูกวางตำแหน่งให้เป็นตัวเลือกที่ปฏิบัติตามและโปร่งใสมากกว่า และได้รับความนิยมมากกว่าจากสถาบันและบริษัทต่างๆ ที่กำลังมองหาสภาพแวดล้อมที่เป็นมิตรต่อกฎระเบียบ แม้ว่าทั้งสองจะมีความแตกต่างกันเล็กน้อยในรายละเอียด แต่ฟังก์ชันหลักของพวกเขาก็ยังคงเหมือนกัน นั่นคือการจัดหาเงินดิจิทัลดอลลาร์ที่มีเสถียรภาพและเชื่อถือได้เพื่อรองรับการทำงานของระบบนิเวศคริปโตทั้งหมด
ในทางตรงกันข้าม มี USDS, DAI และ USDe ซึ่งแสดงถึงพลังกระจายอำนาจที่สอดคล้องกับ stablecoin ที่ได้รับการสนับสนุนโดยเงินเฟียต แม้ว่าระดับการกระจายอำนาจจะแตกต่างกันไปก็ตาม DAI และ USDS มาจากระบบเดียวกัน นั่นก็คือ MakerDAO (ปัจจุบันเปลี่ยนชื่อเป็น Sky) USDS ถือเป็นเวอร์ชันพัฒนาของ DAI และเป็นส่วนสำคัญในแผนระยะยาวของ Sky
ในอดีต DAI มีระบบกระจายอำนาจมากขึ้น โดยพึ่งพาหลักประกันคริปโตส่วนเกินเพื่อรักษาอัตราคงที่ ในทางกลับกัน USDS สะท้อนถึงแนวโน้มของ Maker ที่มุ่งไปสู่ทิศทางที่มีโครงสร้างและมีกลยุทธ์มากขึ้น โดยมุ่งเน้นที่ประสิทธิภาพก่อนเป็นอันดับแรกมากกว่าการกระจายอำนาจอย่างแท้จริง
ในเวลาเดียวกัน USDe ยังเป็นคู่แข่งที่สำคัญของ stablecoin แบบกระจายอำนาจ แต่ดำเนินเส้นทางที่แตกต่างออกไปโดยสิ้นเชิง แตกต่างจากกลไกการกำกับดูแลและการใช้สินทรัพย์ค้ำประกันเกินของโมเดล Maker USDe แนะนำโครงสร้างการสร้างรายได้ที่ใช้สินทรัพย์ค้ำประกันเพื่อสร้างผลตอบแทนเพิ่มเติมสำหรับผู้ถือเหรียญ
USDT
เมื่อพูดถึง stablecoin แล้ว USDT จะกลายมาเป็นพลังที่โดดเด่น โดยมีบทบาทสำคัญในฐานะเสาหลักด้านสภาพคล่องแบบรวมศูนย์ในตลาดสกุลเงินดิจิทัล USDT ที่ออกโดย Tether มีส่วนแบ่งการตลาดที่ใหญ่ที่สุดและเป็นที่รู้จักในเรื่องสภาพคล่องสูงและการนำไปใช้อย่างแพร่หลาย โดยเฉพาะอย่างยิ่งในสภาพแวดล้อมการซื้อขายความถี่สูง ซึ่งจะให้เงินดิจิทัลดอลลาร์ที่มีเสถียรภาพและเชื่อถือได้ซึ่งรองรับการทำงานของระบบนิเวศสกุลเงินดิจิทัลและทำหน้าที่เป็นสื่อกลางหลักสำหรับคู่การซื้อขาย โอกาสในการเก็งกำไร และการจัดหาสภาพคล่องข้ามการแลกเปลี่ยน การยอมรับอย่างแพร่หลายทำให้บทบาทของมันแข็งแกร่งขึ้นทั้งในภาคการเงินแบบรวมศูนย์และกระจายอำนาจ รายได้ของ Tether ส่วนใหญ่มาจากการจัดการสินทรัพย์สำรองขนาดใหญ่ ซึ่งรับประกันโทเค็น USDT ทุกตัวที่ออก สินทรัพย์สำรองเหล่านี้ประกอบด้วยเงินสดเทียบเท่าเป็นหลัก เช่น พันธบัตรกระทรวงการคลังสหรัฐ ตั๋วเงินทางการค้า เงินฝากระยะสั้น ตราสารตลาดเงิน และพันธบัตรขององค์กร ด้วยการจัดสรรสำรองอย่างมีกลยุทธ์ Tether จึงสามารถสะสมดอกเบี้ยและรายได้จากการลงทุนได้ ส่งผลให้มีส่วนสนับสนุนรายได้อย่างสำคัญ
นอกจากนี้ Tether ยังมีส่วนร่วมในธุรกรรมการให้กู้ยืมระยะสั้นและธุรกรรมตราสารทางการเงินอื่น ๆ เป็นครั้งคราวเพื่อกระจายความเสี่ยงและเพิ่มแหล่งรายได้ให้มากขึ้น Tether ยังได้รับรายได้เพิ่มเติมผ่านการออกโทเค็น กระบวนการแลกคืน และค่าธรรมเนียมธุรกรรมบนแพลตฟอร์มบล็อคเชนต่างๆ
ด้านล่างนี้เป็นรายงานสำรองล่าสุด ซึ่งแสดงให้เห็นอย่างชัดเจนว่ากว่า 80% ของสำรองประกอบด้วยเงินสด เงินเทียบเท่าเงินสด และเงินฝากระยะสั้นอื่นๆ โดยประมาณ 80% ลงทุนโดยเฉพาะในหลักทรัพย์ของกระทรวงการคลัง
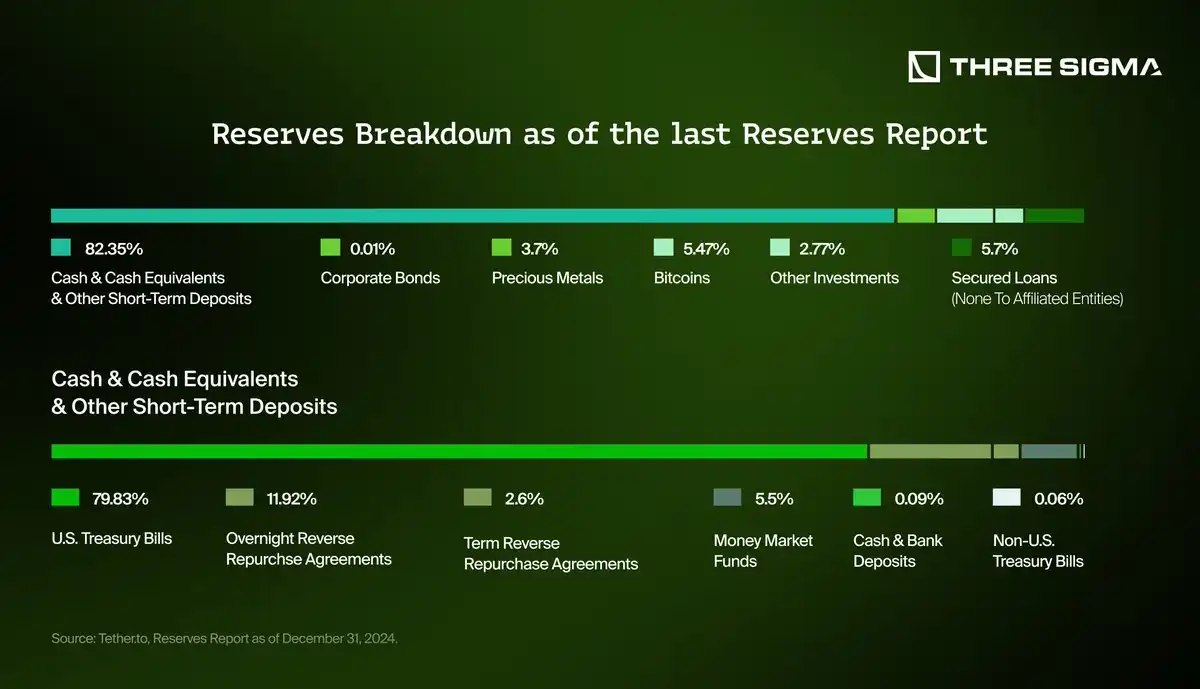
โดยพื้นฐานแล้ว รายได้ของ Tether ขึ้นอยู่กับอัตราดอกเบี้ยที่กำหนดโดยธนาคารกลาง โดยเฉพาะอย่างยิ่งอัตราดอกเบี้ยของระบบธนาคารกลางสหรัฐฯ เนื่องจากการเพิ่มค่าของสินทรัพย์สำรองส่วนใหญ่เชื่อมโยงโดยตรงกับอัตราเหล่านี้ อัตราดอกเบี้ยที่สูงขึ้นอาจเพิ่มผลตอบแทนที่ Tether ได้รับจากเงินสำรองได้อย่างมาก ในขณะที่อัตราดอกเบี้ยที่ลดลงอาจลดศักยภาพในการสร้างรายได้ของบริษัทได้อย่างมาก
ที่สำคัญ ซึ่งแตกต่างจาก stablecoin อื่นๆ รายได้ทั้งหมดที่สร้างโดย Tether จะถูกเก็บไว้โดยผู้สร้างเอง และจะไม่ถูกแจกจ่ายให้กับผู้ถือโทเค็น USDT สิ่งนี้แตกต่างจาก stablecoin ที่เน้นผลตอบแทน ซึ่งจะแจกจ่ายผลตอบแทนโดยตรงให้แก่ผู้ถือ โดยเน้นย้ำถึงความแตกต่างที่สำคัญในรูปแบบธุรกิจของ stablecoin
แนวโน้มรายได้ในอดีต
ในอดีต เส้นทางรายได้ของ Tether สอดคล้องอย่างใกล้ชิดกับแนวโน้มอัตราดอกเบี้ยทั่วโลก ในช่วงที่อัตราดอกเบี้ยต่ำตั้งแต่ปี 2019 ถึงต้นปี 2022 รายได้ของ Tether เติบโตค่อนข้างน้อย เนื่องมาจากการพึ่งพากลยุทธ์การลงทุนแบบอนุรักษ์นิยมและให้ผลตอบแทนที่จำกัดเป็นหลัก
อย่างไรก็ตาม เริ่มตั้งแต่กลางปี 2022 รายได้ของ Tether เติบโตขึ้นอย่างมีนัยสำคัญ เนื่องจากธนาคารกลางหลักๆ ต่างปรับขึ้นอัตราดอกเบี้ยอย่างก้าวร้าวเพื่อต่อสู้กับภาวะเงินเฟ้อ ตั้งแต่เดือนมิถุนายน 2022 ถึงต้นปี 2025 รายได้ต่อเดือนเพิ่มขึ้นเกือบสิบเท่า ซึ่งเน้นย้ำถึงความอ่อนไหวสูงของกระแสรายได้ของ Tether ต่อการเปลี่ยนแปลงเศรษฐกิจมหภาคและการตัดสินใจนโยบายการเงิน แนวโน้มนี้แสดงให้เห็นถึงประสิทธิภาพของรูปแบบรายได้ของ Tether ในสภาพแวดล้อมที่อัตราดอกเบี้ยเพิ่มขึ้น
อย่างไรก็ตาม รายได้ไม่ได้ขึ้นอยู่กับอัตราดอกเบี้ยเพียงอย่างเดียว แม้ว่าอัตราดอกเบี้ยจะลดลง แต่ Tether ก็ยังคงสามารถสร้างรายได้เติบโตได้ตราบใดที่อุปทานของ USDT เพิ่มขึ้นอย่างมีนัยสำคัญ อุปทานที่มากขึ้นหมายถึงสินทรัพย์ภายใต้การบริหารที่มากขึ้น ซึ่งสามารถชดเชยผลตอบแทนที่ต่ำลงได้ จึงสามารถรักษาหรือแม้กระทั่งเพิ่มรายได้โดยรวมได้

USDC
USDC ที่ออกโดย Circle เป็นหนึ่งใน stablecoins แบบรวมศูนย์ที่เชื่อถือได้มากที่สุดในตลาด เป็นที่รู้จักกันดีในเรื่องการปฏิบัติตามข้อกำหนดและความโปร่งใส โดยถูกใช้กันอย่างแพร่หลายในระบบการเงินแบบกระจายอำนาจ การชำระเงินของสถาบัน และแอปพลิเคชันข้ามเครือข่าย การมีอยู่บนบล็อคเชนหลายแห่งช่วยเพิ่มความสามารถในการสร้างสรรค์และการเข้าถึงระบบนิเวศ
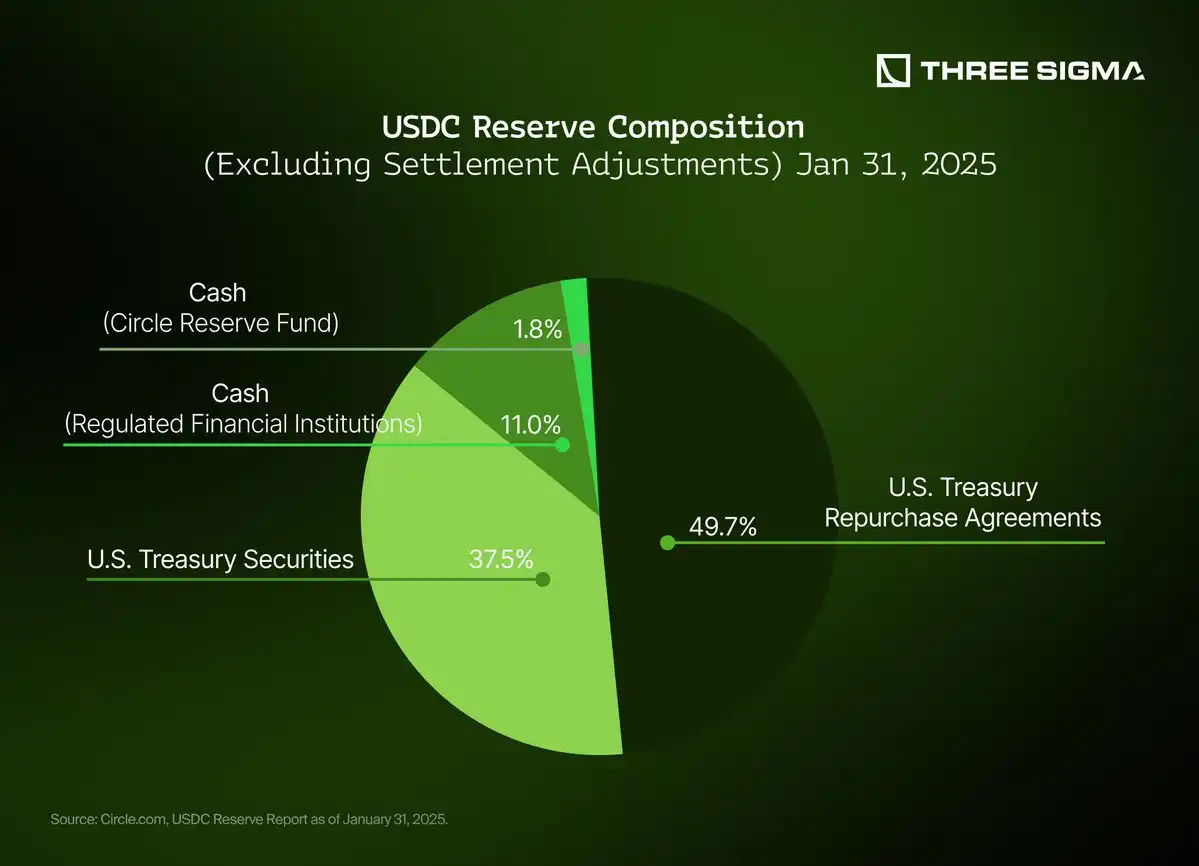
คุณลักษณะหลักอย่างหนึ่งของ USDC คือโครงสร้างสำรองที่เข้มงวดของ Circle และการเปิดเผยต่อสาธารณะ ณ วันที่ 31 มกราคม พ.ศ. 2568 USDC มีมูลค่าหมุนเวียนมากกว่า 53.2 พันล้านดอลลาร์ และได้รับการสนับสนุนอย่างเต็มที่จากเงินสำรอง 53.28 พันล้านดอลลาร์ ซึ่งได้รับการรับรองจากบริษัทบัญชีอิสระ กองทุนสำรองเหล่านี้แบ่งออกเป็นส่วนประกอบต่อไปนี้:
กองทุนสำรอง Circle: กองทุนตลาดเงินของรัฐบาลที่ถือครองพันธบัตรรัฐบาลสหรัฐและข้อตกลงซื้อคืนหุ้นมูลค่า 47.26 พันล้านดอลลาร์สหรัฐ
บัญชีธนาคารแยก: มีเงินในสถาบันการเงินที่ได้รับการควบคุมเพิ่มเติมอีก 6.02 พันล้านดอลลาร์
Circle สร้างรายได้จากการจัดการสินทรัพย์สำรองเหล่านี้ โดยส่วนใหญ่พึ่งพารายได้จากดอกเบี้ยจากพันธบัตรรัฐบาลสหรัฐและข้อตกลงการกู้ยืมข้ามคืน แม้ว่าโครงสร้างจะคล้ายกับโมเดลของ Tether แต่ Circle ก็แตกต่างจากบริษัทอื่นด้วยโครงสร้างการระดมทุน โดยผู้ถือ USDC เป็นเจ้าของผลประโยชน์จากกองทุนสำรอง 100% ในนามของผู้ถือ USDC การทำเช่นนี้ไม่เพียงแต่จะทำให้แยกกฎระเบียบได้ชัดเจนยิ่งขึ้น แต่ยังอาจทำให้การบูรณาการผลิตภัณฑ์ในอนาคตมีความยืดหยุ่นมากขึ้นด้วย
ไม่เหมือนกับทางเลือกแบบกระจายอำนาจ USDC จะไม่แจกจ่ายผลตอบแทนให้กับผู้ใช้โดยตรง ในทางกลับกัน รายได้จะตกไปอยู่ที่ผู้ออก ซึ่งให้ความสำคัญกับความเรียบง่าย การปฏิบัติตาม และการรักษาเงินทุน
แนวโน้มรายได้ในอดีต
เส้นทางรายได้ของ Circle มีความเชื่อมโยงอย่างใกล้ชิดกับสภาพแวดล้อมอัตราดอกเบี้ยโดยรวม เนื่องจากกลยุทธ์การลงทุนแบบอนุรักษ์นิยมมุ่งเน้นไปที่หนี้รัฐบาลระยะสั้นเป็นหลัก
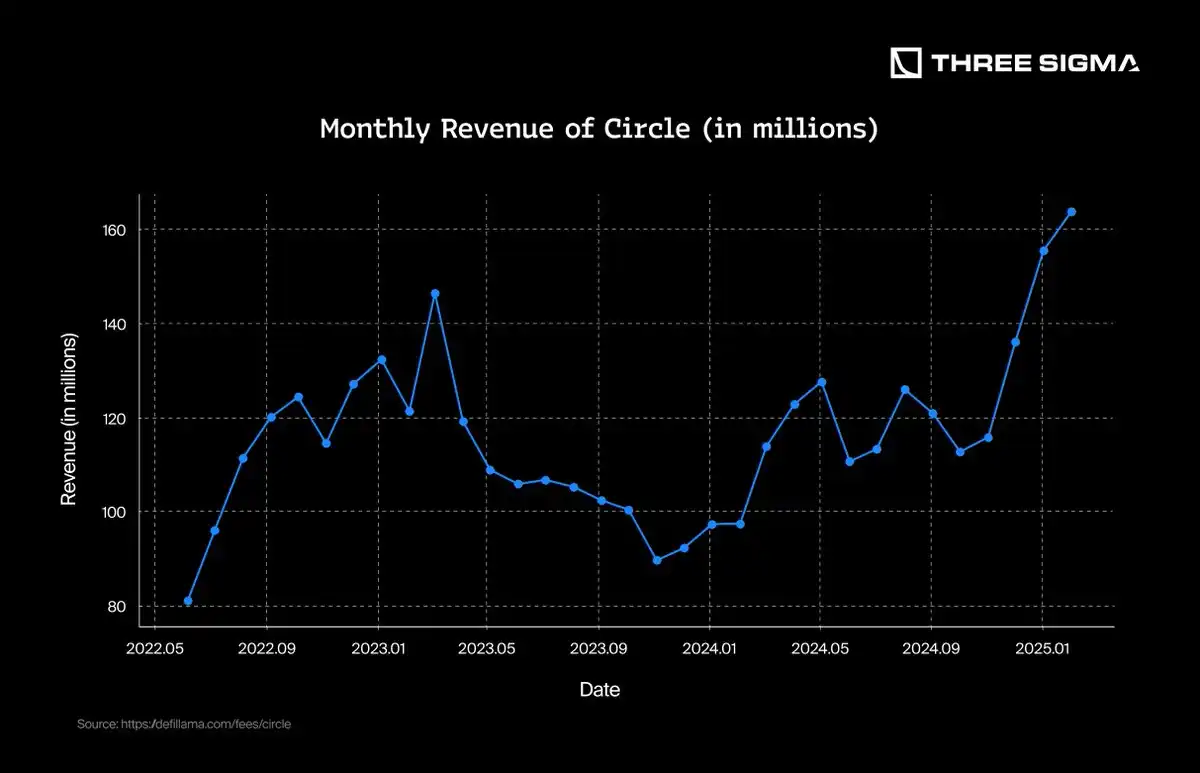
ในปี 2022 รายรับของ Circle เติบโตอย่างต่อเนื่องเนื่องจากธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย โดยแตะระดับสูงสุดที่ 146.5 ล้านดอลลาร์ในเดือนมีนาคม 2023 อย่างไรก็ตาม ในช่วงปลายปีนั้น แรงกดดันจากสกุลเงินดิจิทัลที่แข่งขันกัน ปัญหาความน่าเชื่อถือของบล็อคเชน (โดยเฉพาะบน Solana) และความผันผวนของชื่อเสียงที่เกี่ยวข้องกับพันธมิตรด้านธนาคาร ทำให้รายรับค่อยๆ ลดลง ภายในสิ้นปี 2023 รายได้ต่อเดือนลดลงเหลือต่ำกว่า 90 ล้านดอลลาร์
ในปี 2024 รายได้ของ Circle เริ่มฟื้นตัว เนื่องจากปริมาณการแลกรับลดลง กิจกรรมสกุลเงินดิจิทัลฟื้นตัว และสภาพแวดล้อมอัตราดอกเบี้ยที่สูงยังคงดำเนินต่อไป โดยรายได้ฟื้นตัวเป็น 126 ล้านดอลลาร์ในเดือนสิงหาคม และจบปีด้วยโมเมนตัมที่แข็งแกร่ง ในเดือนกุมภาพันธ์ พ.ศ. 2568 Circle สร้างสถิติรายได้ต่อเดือนสูงสุด โดยแตะที่ 163.7 ล้านเหรียญสหรัฐ
แนวโน้มนี้เน้นย้ำถึงความยืดหยุ่นของ USDC และความสัมพันธ์อันใกล้ชิดระหว่างโมเดลรายได้จากสกุลเงินดิจิทัลที่มั่นคงและนโยบายการเงิน การฟื้นตัวอย่างต่อเนื่องของ Circle เน้นย้ำถึงความสามารถในการรักษาความไว้วางใจของผู้ใช้และความเป็นผู้นำด้านสภาพคล่องในแต่ละรอบตลาด
USDS/DAI (SKY)
USDS คือวิวัฒนาการปัจจุบันของ DAI ซึ่งเป็นสกุลเงินดิจิทัลแบบกระจายอำนาจตัวแรกที่ออกโดย MakerDAO ซึ่งมุ่งหวังที่จะให้ทางเลือกอื่นที่ต้านทานการเซ็นเซอร์ต่อสินทรัพย์ที่ได้รับการสนับสนุนด้วยเงินทั่วไป แม้ว่าทั้งคู่จะเป็นส่วนหนึ่งของระบบนิเวศ Maker แต่ก็มีความแตกต่างเชิงโครงสร้างในโมเดลเสริมและกรณีการใช้งานเป้าหมาย
DAI เป็นสกุลเงินดิจิทัลที่มีหลักประกันสูงซึ่งได้รับการสนับสนุนจากสกุลเงินดิจิทัล RWA และสกุลเงินดิจิทัลที่มีเสถียรภาพ ผู้ใช้ฝากหลักประกันเช่น ETH, stETH หรือ USDC ผ่าน Maker Vaults เพื่อสร้าง DAI เพื่อให้แน่ใจว่ามีหลักประกันครบถ้วนเสมอ การออกแบบนี้ทำให้ DAI มีความทนทานต่อความเสี่ยงสูงแต่ก็มีข้อจำกัดในการปรับขนาดด้วยเช่นกัน
ในทางกลับกัน USDS แสดงให้เห็นถึงวิวัฒนาการของ MakerDAO ให้กลายเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพและเข้ากันได้กับระบบการเงินแบบดั้งเดิมมากขึ้น แม้ว่า USDS ยังคงมีหลักประกันเกิน แต่ก็ใช้แนวทางการสำรองแบบมีโครงสร้างที่ประกอบด้วยพันธบัตรรัฐบาลสหรัฐระยะสั้นในรูปแบบโทเค็น สิ่งนี้สอดคล้องกับความต้องการของสถาบันในฐานะคู่แข่งของ stablecoin เช่น USDT และ USDC ในขณะที่ยังคงรักษารูปแบบการกำกับดูแลแบบกระจายอำนาจของ MakerDAO ไว้
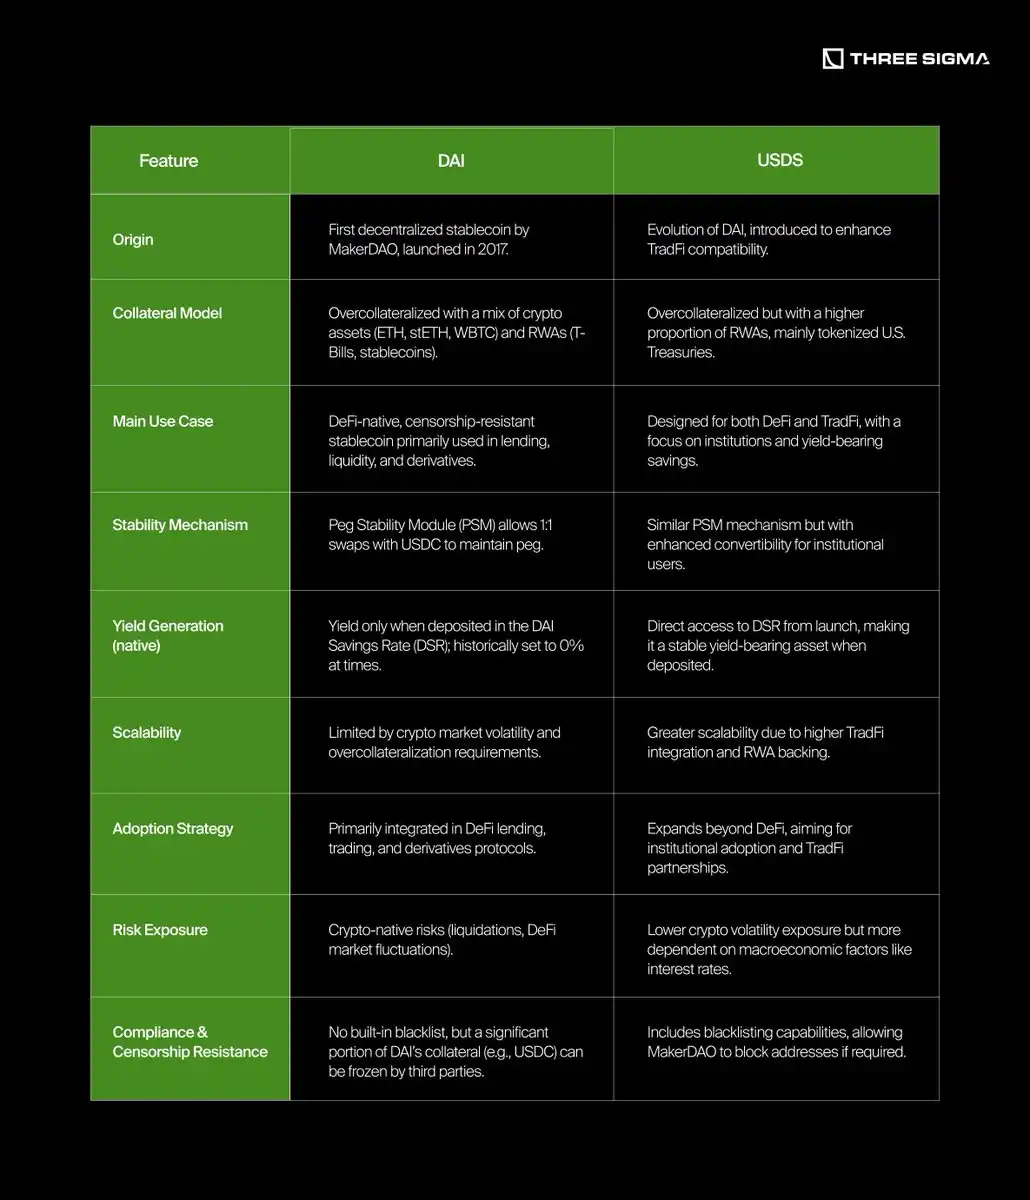
การเปลี่ยนผ่านจาก DAI ไปเป็น USDS สะท้อนให้เห็นถึงการเปลี่ยนแปลงไปสู่การยอมรับของสถาบันในวงกว้างมากขึ้น แม้ว่า DAI จะเริ่มต้นเป็นสกุลเงินดิจิทัลแบบ stablecoin ที่ได้รับการสนับสนุนโดยสินทรัพย์แบบกระจายอำนาจเป็นหลัก แต่ USDS กลับปรับโครงสร้างหลักประกันให้เหมาะสมด้วยการแนะนำ RWA เพิ่มเติม โดยเฉพาะพันธบัตรรัฐบาลสหรัฐฯ
นอกจากนี้ USDS ยังช่วยเพิ่มเสถียรภาพผ่านกลไกการแปลงโดยตรง ส่งผลให้รักษาการตรึงค่าเงินกับดอลลาร์สหรัฐได้ง่ายยิ่งขึ้น ไม่เหมือนกับการพึ่งพาแรงจูงใจจาก DeFi ภายนอกของ DAI ในช่วงแรก USDS ได้รับการออกแบบมาตั้งแต่แรกเริ่มเพื่อให้ผลตอบแทนในตัวผ่าน DSR ทำให้มีความน่าดึงดูดใจยิ่งขึ้นในทั้งสภาพแวดล้อม DeFi และ TradFi โครงสร้างนี้เหมาะสมกับกลยุทธ์ RWA yield DeFi ที่ได้รับความนิยมเพิ่มขึ้นเรื่อยๆ ในปี 2025 เป็นอย่างดี
ความโปร่งใสเป็นรากฐานของการออกแบบระบบนิเวศน์ Sky ไม่เพียงแต่เป็นเครื่องมือสำหรับรักษากลไกการยึดโยงเท่านั้น แต่ยังเป็นข้อกำหนดเบื้องต้นสำหรับการสร้างความไว้วางใจ การดึงดูดการมีส่วนร่วมของสถาบัน และการจัดสรรเงินทุนอย่างรับผิดชอบอีกด้วย ในสภาพแวดล้อมที่ทรัพย์สินมูลค่านับพันล้านดอลลาร์ได้รับการบริหารจัดการ ผู้ใช้และสถาบันต้องการการมองเห็นว่าเงินเหล่านี้ถูกเก็บไว้ที่ไหน นำไปใช้ทำอะไร และระบบใดที่รองรับเงินเหล่านี้
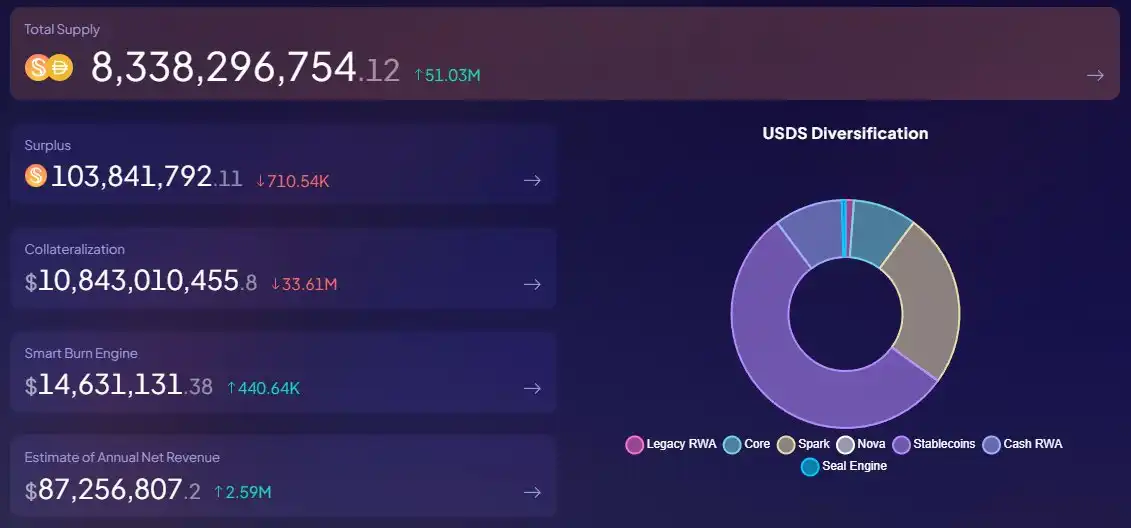
ดังนั้น Sky จึงจัดทำแดชบอร์ดสาธารณะแบบเรียลไทม์ที่แสดงการรับรอง การกระจาย และผลตอบแทนของ USDS ได้อย่างชัดเจน แต่ความโปร่งใสเพียงอย่างเดียวไม่สามารถทำให้สกุลเงินมีเสถียรภาพได้ การตรึงราคาจะคงอยู่ผ่านการใช้หลักทรัพย์ค้ำประกันเกิน การจัดสรรสินทรัพย์ที่มีการจัดการความเสี่ยง และกลไกในระดับโปรโตคอล
USDS มักจะมีหลักประกันมากกว่าการออกอยู่เสมอ ณ ขณะนี้ ฐานหลักประกันรวมของ USDS อยู่ที่มากกว่า 10.8 พันล้านดอลลาร์ และมีอุปทานอยู่ที่ประมาณ 8.3 พันล้านดอลลาร์ ทำให้มีบัฟเฟอร์เพียงพอที่จะรับมือกับความผันผวนของตลาดหรือการไถ่ถอน หลักประกันมีการกระจายอยู่ในแหล่งสำคัญหลายแห่ง:
Stablecoins (54.8%): ได้รับการสนับสนุนเป็นหลักผ่านโมดูล LitePSM ซึ่งเป็นโมดูลความเสถียรที่ตรึงราคาซึ่งช่วยให้สามารถแลกเปลี่ยน 1:1 ระหว่าง DAI และ USDC เพื่อรองรับการตรึงราคา USDS·Spark (24.7%): โปรโตคอลการให้สินเชื่อและสภาพคล่องของ Sky ที่สร้าง USDS ด้วยหลักประกันที่มีคุณภาพสูงซึ่งสร้างผลตอบแทน
· เงินสด RWA (9.7%): ถือ 100% ใน BlockTower Andromeda ซึ่งเป็นกลยุทธ์ที่ลงทุนในพันธบัตรรัฐบาลสหรัฐระยะสั้นและให้ผลตอบแทนในโลกแห่งความเป็นจริงที่มีความเสี่ยงต่ำ
·ระบบหลัก (9%): ระบบ Vault ของ Sky ที่มีหลักประกันเกิน โดยผู้ใช้สร้าง USDS โดยใช้สินทรัพย์เช่น ETH และ stETH ภายใต้เกณฑ์หลักประกันที่เข้มงวด
กลไกเหล่านี้ร่วมกันช่วยให้แน่ใจว่า USDS ยังคงมีเสถียรภาพ มีหลักทรัพย์ค้ำประกันเกินความจำเป็น และได้รับการสนับสนุนจากสินทรัพย์ที่มีสภาพคล่องและสร้างผลตอบแทนหลากหลาย ในขณะที่ความโปร่งใสช่วยให้ทุกคนสามารถตรวจสอบได้ตลอดเวลา
แนวโน้มรายได้ในอดีต
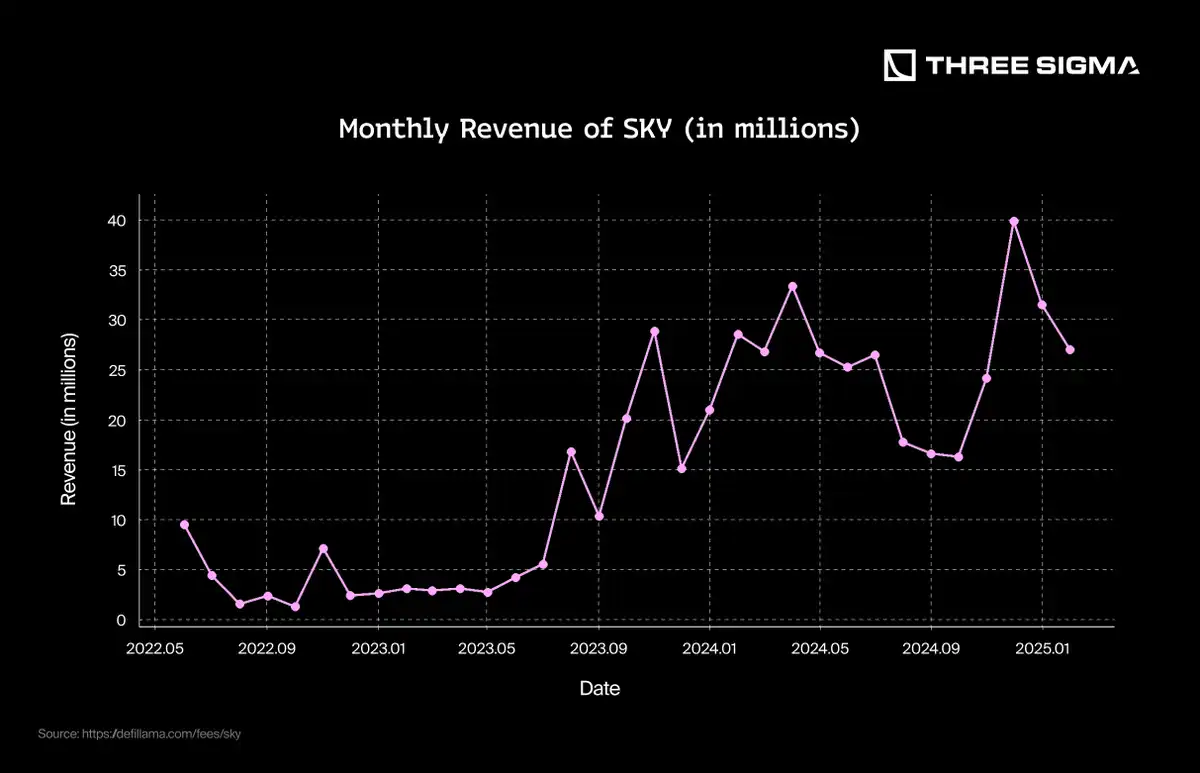
แผนภูมิข้างต้นแสดงรายได้สะสมจากข้อตกลง Sky ตั้งแต่ช่วงกลางปี 2022 ถึงต้นปี 2025 ในขณะที่รายได้เติบโตอย่างต่อเนื่องในช่วงเดือนแรกๆ การเติบโตจะเร่งตัวขึ้นอย่างมีนัยสำคัญในช่วงปลายปี 2023 เนื่องจากการรวม DeFi ขยายตัว การนำ USDS มาใช้เพิ่มขึ้น และการเปิดรับความเสี่ยงที่มากขึ้นต่อสินทรัพย์ในโลกแห่งความเป็นจริง เช่น พันธบัตรสหรัฐฯ ระยะสั้น ซึ่งเกิดขึ้นพร้อมๆ กับการเริ่มต้นของอัตราดอกเบี้ยที่ปรับตัวสูงขึ้น ภายในต้นปี 2568 รายรับรวมได้เกิน 500 ล้านเหรียญสหรัฐ ซึ่งสะท้อนให้เห็นถึงความสามารถของ Sky ในการรับผลตอบแทนจากกลยุทธ์ดั้งเดิมของสกุลเงินดิจิทัลและกลยุทธ์ระดับสถาบันในขณะที่ขยายตัวอย่างยั่งยืน
USDe
USDe เป็นสกุลเงินดิจิทัล USD สังเคราะห์ที่เป็นกลางแบบเดลต้า โดยมีโครงสร้าง USD สังเคราะห์ที่ได้รับการดูแลโดยฟิวเจอร์สแบบถาวร ซึ่งพัฒนาโดย Ethena Labs ต่างจาก stablecoin ทั่วไปที่ได้รับการหนุนด้วยเงินสำรองทั่วไปหรือสินทรัพย์เข้ารหัสที่มีหลักประกันมากเกินไป USDe ยังคงรักษาการตรึงกับเงินดอลลาร์สหรัฐผ่านกลยุทธ์การป้องกันความเสี่ยงอัตโนมัติ ซึ่งทำให้ได้รับการสนับสนุนอย่างเต็มที่ ปรับขนาดได้ และทนต่อการเซ็นเซอร์ Ethena ยังเสนอ sUSDe ซึ่งเป็นเวอร์ชันที่ให้ผลตอบแทนของ USDe ที่ได้รับรางวัลผ่านการเก็งกำไรอัตราเงินทุนในสินทรัพย์ค้ำประกันสภาพคล่องและตลาดฟิวเจอร์ส
ตั้งแต่เปิดตัวสู่สาธารณะเมื่อต้นปี 2024 Ethena ได้ขยายตัวอย่างรวดเร็ว โดยมีอุปทานถึง 6 พันล้านดอลลาร์ในเวลาสิบเดือน ทำให้ USDe กลายเป็นสินทรัพย์ที่กำหนดเป็นดอลลาร์ที่ใหญ่เป็นอันดับสามในพื้นที่สกุลเงินดิจิทัล นอกจากนี้ ยังกลายมาเป็นส่วนประกอบพื้นฐานของ DeFi ที่รวมอยู่ในโปรโตคอลหลัก เช่น Pendle, Morpho และ Aave และการนำมาใช้ช่วยขับเคลื่อนการเติบโตอย่างมีนัยสำคัญ นอกเหนือจาก DeFi แล้ว USDe ยังแทรกซึมเข้าสู่ CeFi อีกด้วย และปัจจุบันถูกรวมไว้เป็นหลักประกันมาร์จิ้นบนกระดานแลกเปลี่ยนรวมศูนย์ประมาณ 60% โดยแซงหน้ายอดคงเหลือ USDC บน Bybit ภายในเวลาไม่ถึงหนึ่งเดือน
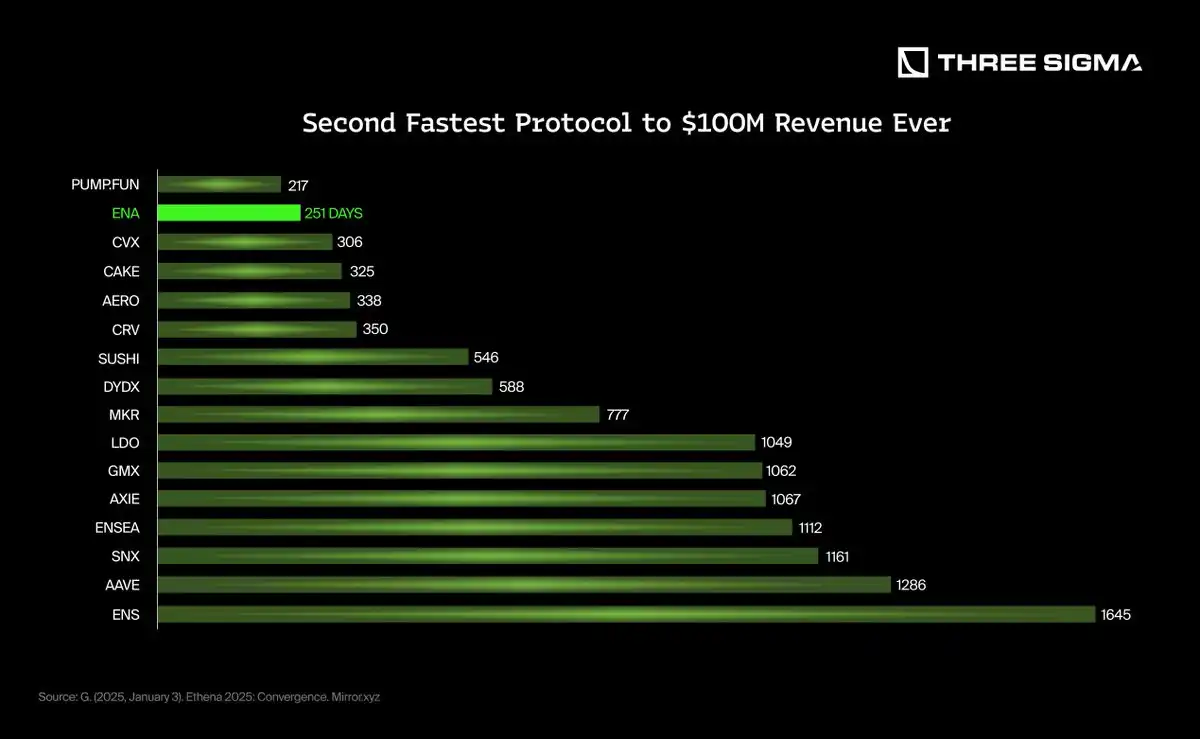
หากเราเจาะลึกลงไปในเรื่องรายได้ Ethena ก็ไม่ตามหลังมาไกล โดยกลายเป็น dApp ที่เร็วที่สุดเป็นอันดับสองในประวัติศาสตร์ที่สามารถทำรายได้ถึง 100 ล้านดอลลาร์ (รองจาก Pump.fun) โดยทำรายได้นี้ได้ภายใน 251 วัน ในปี 2024 Ethena ได้กลายมาเป็นพลังที่โดดเด่นใน DeFi โดยสินทรัพย์คิดเป็นมากกว่า 50% ของ Pendle TVL ประมาณ 30% ของ Morpho TVL เชื่อมโยงกับสินทรัพย์ที่เกี่ยวข้องกับ Ethena และกลายเป็นสินทรัพย์ใหม่ที่เติบโตเร็วที่สุดบน Aave โดยเข้าถึงเงินฝาก 1.2 พันล้านดอลลาร์ในเวลาเพียงสามสัปดาห์
เฟสถัดไปของ Ethena ถูกกำหนดโดย Convergence ซึ่งมุ่งหวังที่จะบรรลุการบูรณาการของ DeFi, CeFi และ TradFi ผ่าน USDe โดยการแนะนำ iUSDe ซึ่งเป็นเวอร์ชันที่รวมเอา sUSDe ที่ได้รับการออกแบบมาเพื่อการนำไปใช้ในสถาบัน Ethena วางแผนที่จะเสนอผลิตภัณฑ์ USD ดั้งเดิมที่มีผลตอบแทนสูงซึ่งออกแบบมาสำหรับผู้จัดการสินทรัพย์ กองทุนสินเชื่อส่วนบุคคล และผลิตภัณฑ์ที่ซื้อขายในตลาดหลักทรัพย์ ด้วยการเชื่อมโยงการไหลเวียนของเงินทุนและอัตราดอกเบี้ยในระบบการเงินต่างๆ Ethena จึงวางตำแหน่ง USDe ให้เป็นรากฐานสำคัญของพื้นที่ดอลลาร์ดิจิทัลที่กำลังเติบโต
USDe ทำงานอย่างไร? USDe ยังคงมีเสถียรภาพผ่านกลยุทธ์การป้องกันความเสี่ยงแบบเดลต้าเป็นกลาง ซึ่งรับประกันว่ามูลค่าของ USDe จะไม่ได้รับผลกระทบจากความผันผวนของตลาด เมื่อผู้ใช้สร้าง USDe หลักประกันที่ Ethena ได้รับอาจรวมถึง ETH, BTC, LSTs, USDT, USDC และ SOL เป็นต้น เพื่อลดความเสี่ยงด้านราคา Ethena เปิดสถานะขายชอร์ตในสัญญาซื้อขายล่วงหน้าแบบถาวรสำหรับหลักประกันแต่ละรายการที่ได้รับ ตัวอย่าง: หากหลักประกันคือ ETH, Ethena จะขายชอร์ตฟิวเจอร์สถาวรของ ETH
กลไกนี้จะช่วยให้แน่ใจว่าความผันผวนของราคาหลักประกันใดๆ จะได้รับการป้องกันความเสี่ยงโดยตำแหน่งฟิวเจอร์สที่สอดคล้องกัน หากหลักประกันมีมูลค่าเพิ่มขึ้น สถานะขายชอร์ตจะประสบภาวะขาดทุน แต่จะถูกชดเชยด้วยมูลค่าที่เพิ่มขึ้นของหลักประกัน ในทางกลับกัน หากราคาของหลักประกันลดลง สถานะขายชอร์ตจะทำกำไรได้ โดยชดเชยค่าเสื่อมราคาของหลักประกัน กลไกนี้ช่วยให้มั่นใจว่า USDe ยังคงมีเสถียรภาพและไม่ได้รับผลกระทบจากความผันผวนของตลาด
ไม่เหมือนกับ stablecoin สังเคราะห์อื่น ๆ Ethena ไม่ใช้เลเวอเรจเพิ่มเติมและใช้เฉพาะเลเวอเรจที่ใช้โดยการแลกเปลี่ยนอนุพันธ์เพื่อประเมินมูลค่าหลักประกันเท่านั้น วิธีนี้จะช่วยลดความเสี่ยงในการชำระบัญชีให้เหลือน้อยที่สุด และทำให้มั่นใจได้ว่าสถานะขายชอร์ตทุกสถานะได้รับการหนุนหลังโดยสินทรัพย์ในอัตรา 1:1
เพื่อเพิ่มความปลอดภัย สินทรัพย์ที่หนุนหลังของ Ethena จะถูกเก็บไว้บนเครือข่ายและดูแลผ่านระบบการชำระเงินนอกตลาดเพื่อลดความเสี่ยงของคู่สัญญา Ethena ไม่เคยส่งมอบการควบคุมสินทรัพย์ให้กับแพลตฟอร์มอนุพันธ์ทั้งหมด แต่ใช้เพียงเพื่อจัดสรรมาร์จิ้นสำหรับตำแหน่งป้องกันความเสี่ยงระยะสั้นเท่านั้น เพื่อให้แน่ใจว่ามีการจัดการสินทรัพย์ที่กระจายอำนาจและโปร่งใส
Ethena สร้างรายได้ด้วยการเก็บส่วนแบ่งผลตอบแทนที่สร้างได้จากกลยุทธ์เดลต้าเป็นกลาง รวมถึง:
การเก็งกำไรอัตราเงินทุน: Ethena จะได้รับกำไรเมื่ออัตราเงินทุนของสัญญาซื้อขายล่วงหน้าแบบถาวรเป็นค่าบวก
รางวัลการเดิมพันแบบสภาพคล่อง: รายได้จากการเดิมพันที่สร้างโดย LST ที่ถูกเดิมพัน ซึ่งส่วนหนึ่งจะถูกเก็บไว้โดย Ethena
กำไรพื้นฐาน: Ethena ได้รับประโยชน์จากความแตกต่างของประสิทธิภาพระหว่างตลาดสปอตและตลาดฟิวเจอร์ส
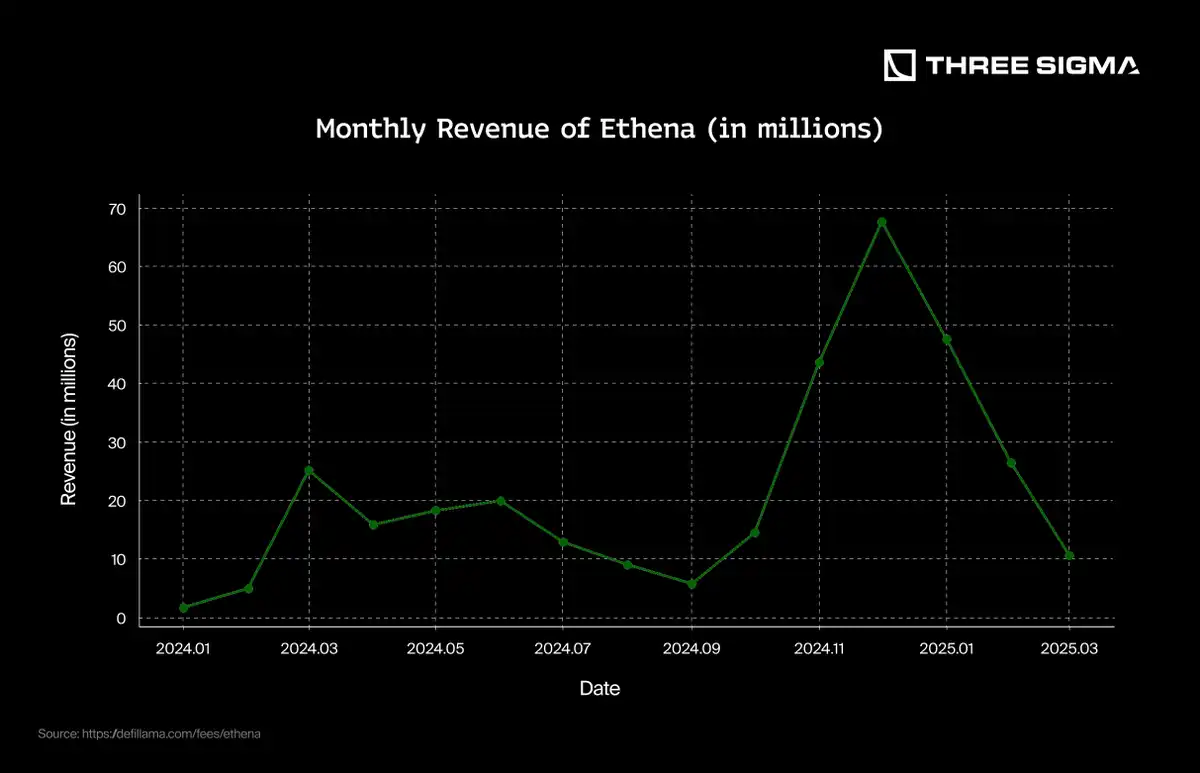
ค่าธรรมเนียมโปรโตคอล: ส่วนหนึ่งของผลตอบแทนทั้งหมดจะถูกใช้สำหรับกองทุนสำรองและคลังโปรโตคอลเพื่อให้มั่นใจถึงความยั่งยืนในระยะยาว แม้ว่ากลยุทธ์เดลต้าเป็นกลางของ USDe จะลดความเสี่ยงจากความผันผวนของราคา แต่ก็ยังคงมีความเสี่ยงต่อความผันผวนของอัตราเงินทุน ความไม่สมดุลของตลาด และความเสี่ยงของคู่สัญญา หากอัตราดอกเบี้ยเงินทุนยังคงเป็นลบเป็นเวลานาน กองทุนสำรองของ Ethena จะดูดซับการขาดทุน แต่อัตราดอกเบี้ยติดลบในระยะยาวอาจสร้างแรงกดดันให้กับระบบ วิกฤตสภาพคล่องหรือความผันผวนอย่างรุนแรงอาจนำไปสู่การแยกตัวชั่วคราวหากตลาดสปอตและตลาดฟิวเจอร์สแยกออกจากกัน นอกจากนี้ การพึ่งพาการแลกเปลี่ยนแบบรวมศูนย์เพื่อป้องกันความเสี่ยงยังทำให้เกิดความเสี่ยงของคู่สัญญา แต่ Ethena ช่วยบรรเทาความเสี่ยงนี้ด้วยการเก็บสินทรัพย์ไว้บนเครือข่ายและดำเนินการชำระหนี้นอกตลาด Ethena เปิดให้สาธารณชนใช้เมื่อวันที่ 19 กุมภาพันธ์ 2024 โดยอนุญาตให้ผู้ใช้สร้าง USDe ได้โดยการฝาก stablecoin และเดิมพันเป็น sUSDe เพื่อรับผลตอบแทน ในเวลาไม่ถึงปี โปรโตคอลนี้สร้างรายได้มากกว่า 320 ล้านดอลลาร์ ทำให้เป็นหนึ่งในเส้นกราฟกำไรที่เร็วที่สุดในประวัติศาสตร์ DeFi การเติบโตที่มั่นคงของรายได้ในช่วงครึ่งแรกของปี 2024 สะท้อนให้เห็นถึงการเพิ่มขึ้นอย่างต่อเนื่องของอุปทาน USDe และการนำไปใช้อย่างแพร่หลายบนแพลตฟอร์ม DeFi และ CeFi อย่างไรก็ตาม การเร่งตัวอย่างรวดเร็วของรายได้จะเริ่มในเดือนตุลาคม พ.ศ. 2567 ซึ่งตรงกับเหตุการณ์ที่เกิดขึ้น:
การบูรณาการ USDe และ sUSDe เข้าสู่ตลาดสินเชื่อหลักๆ เช่น Aave และ Morpho ความผันผวนของตลาดที่เพิ่มมากขึ้นส่งผลให้โอกาสในการเก็งกำไรจากอัตราดอกเบี้ยเพิ่มมากขึ้น
การเปิดตัวผลิตภัณฑ์สถาบันใหม่ เช่น iUSDe ขยายอิทธิพลของ Ethena เข้าสู่พื้นที่ TradFi
ภายในไตรมาสแรกของปี 2025 รายได้รวมของโปรโตคอลทะลุ 300 ล้านดอลลาร์ แม้ว่าจะออนไลน์มาไม่ถึง 15 เดือน แต่ Ethena ก็ติดอันดับหนึ่งในผู้สร้างรายได้สูงสุดในพื้นที่คริปโตแล้ว การเติบโตอย่างรวดเร็วนี้แสดงให้เห็นถึงความต้องการของตลาดที่แข็งแกร่งและพิสูจน์ถึงความยั่งยืนของโมเดลเดลต้าเป็นกลางของ USDe
อย่างไรก็ตาม หลังจากที่ถึงจุดสูงสุดในช่วงปลายปี 2024 รายรับรายเดือนก็ลดลงอย่างรวดเร็วในไตรมาสแรกของปี 2025 การลดลงนี้สัมพันธ์กับการลดลงของโอกาสในการเก็งกำไรอัตราเงินทุน โดยอัตราการระดมทุนฟิวเจอร์สถาวรในตลาดหลักทรัพย์หลักเริ่มกลับสู่ภาวะปกติ ด้วยความผันผวนที่ลดลงและสภาพแวดล้อมการระดมทุนที่เป็นกลางมากขึ้น แหล่งรายได้หลักทางหนึ่งของ Ethena จึงอ่อนตัวลงชั่วคราว ซึ่งเน้นย้ำถึงความอ่อนไหวของโมเดลต่อสภาวะตลาด
4. ความสัมพันธ์ระหว่างอัตราดอกเบี้ยและรายได้ ดังที่ได้กล่าวไว้ก่อนหน้านี้ Stablecoins สร้างรายได้ผ่านกลไกต่างๆ มากมาย รวมถึงสำรองที่รับดอกเบี้ย การเก็งกำไรทางการตลาด และกลยุทธ์การสร้างผลตอบแทนอื่นๆ เนื่องจาก Stablecoin จำนวนมากถือสินทรัพย์ที่อาจมีการเปลี่ยนแปลงอัตราดอกเบี้ย ศักยภาพในการสร้างรายได้จึงมักได้รับผลกระทบจากสภาวะเศรษฐกิจมหภาค
เพื่อให้เข้าใจความสัมพันธ์นี้ได้ดีขึ้น เราจึงปรับรายได้ด้วยการหารด้วยอุปทาน การทำให้เป็นมาตรฐานนี้ทำให้การเปรียบเทียบมีความแม่นยำมากขึ้น เนื่องจากการเพิ่มขึ้นของอุปทานของ stablecoin จะนำไปสู่การสร้างรายได้ที่มีศักยภาพที่มากขึ้นตามธรรมชาติ โดยการมุ่งเน้นไปที่รายได้ต่อหน่วยอุปทาน เราสามารถแยกผลกระทบโดยตรงของการผันผวนของอัตราดอกเบี้ยต่อผลกำไรของสกุลเงินเสถียรได้
USDT
การวิเคราะห์แผนภูมิเชิงลึกแสดงให้เห็นอย่างชัดเจนถึงความสัมพันธ์เชิงบวกระหว่างรายได้ Tether และความผันผวนของอัตราดอกเบี้ย แผนภูมิทางประวัติศาสตร์ที่เปรียบเทียบรายได้รายไตรมาสของ Tether กับการเปลี่ยนแปลงอัตราดอกเบี้ยแสดงให้เห็นความสอดคล้องกันอย่างชัดเจน โดยเน้นถึงการตอบสนองที่เกือบจะทันทีของรายได้ต่อการปรับอัตราดอกเบี้ย
การแสดงภาพข้อมูลเหล่านี้เน้นย้ำถึงความอ่อนไหวของรายได้ของ Tether ต่อสภาพแวดล้อมอัตราดอกเบี้ยได้อย่างมีประสิทธิภาพ โดยให้ข้อมูลเชิงคาดการณ์เกี่ยวกับสถานการณ์ประสิทธิภาพที่อาจเกิดขึ้นในอนาคต พวกเขาเน้นย้ำถึงความสำคัญของกลยุทธ์การจัดการการเงินและสำรองเชิงรุกเพื่อบรรเทาความเสี่ยงด้านรายได้ที่เกี่ยวข้องกับวัฏจักรอัตราดอกเบี้ยที่ผันผวนหรือลดลง
แผนภูมิด้านล่างนี้แสดงให้เห็นถึงความสัมพันธ์ระหว่างอัตราดอกเบี้ยและรายได้จาก Stablecoin ที่ปรับแล้ว แผนภูมิแต่ละรายการแสดงให้เห็นการเปลี่ยนแปลงความสัมพันธ์ระหว่างอุปทานของ stablecoin แต่ละหน่วย (แกนแนวตั้ง) และอัตราดอกเบี้ย (แกนแนวนอน)
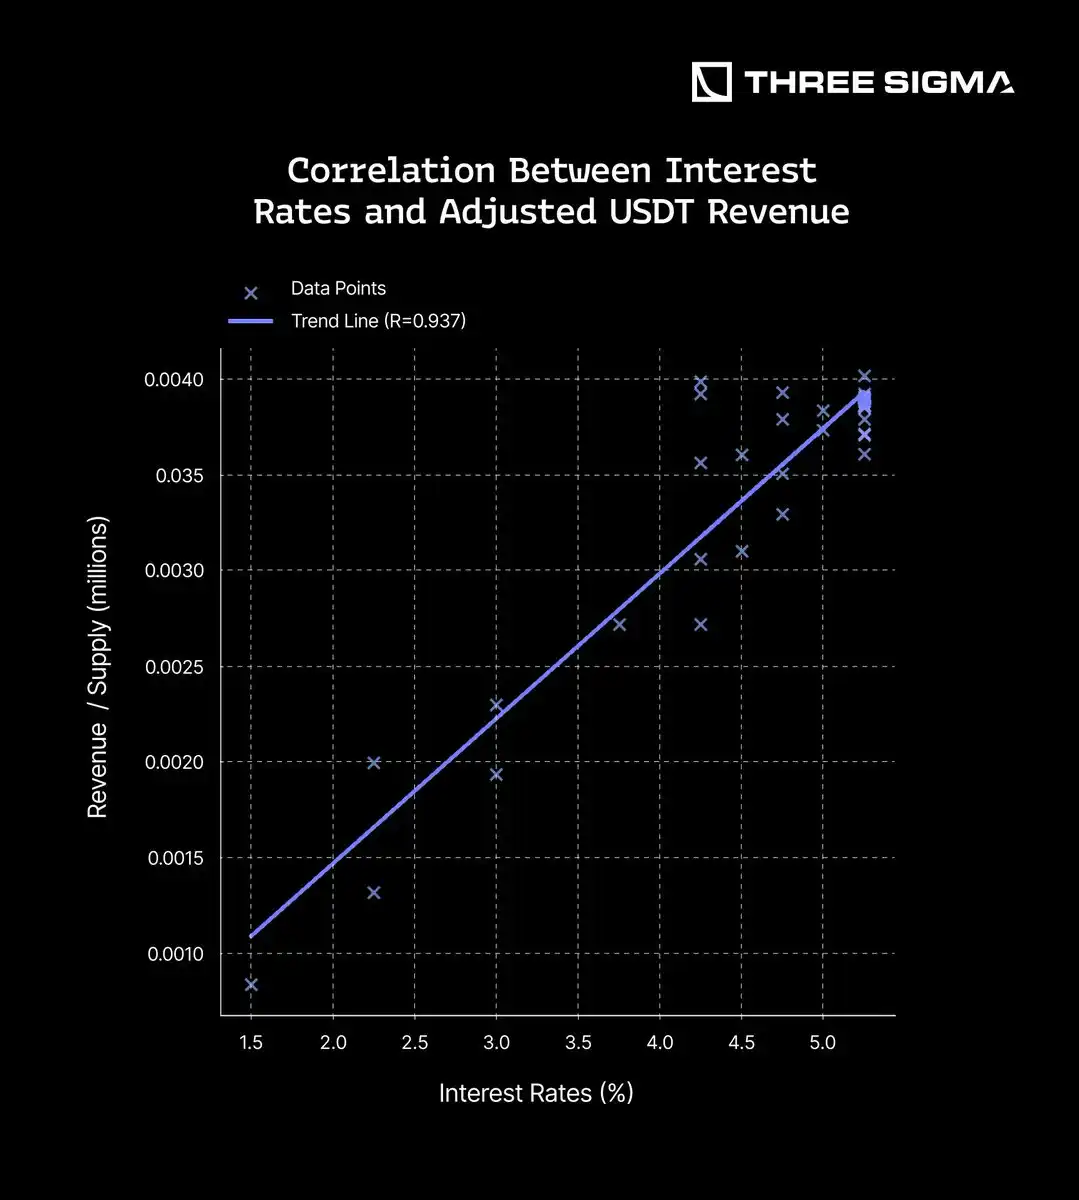
แผนภูมิยังเน้นย้ำถึงความสัมพันธ์เชิงบวกที่แข็งแกร่งระหว่างอัตราดอกเบี้ยและรายได้ที่ปรับแล้วของ USDT ต่อหน่วยอุปทาน (R = 0.937) ข้อมูลดังกล่าวชี้ให้เห็นว่าเมื่ออัตราดอกเบี้ยเพิ่มขึ้น รายได้ต่อหน่วยอุปทานของ USDT ก็เพิ่มขึ้นเช่นกัน ซึ่งสะท้อนถึงผลตอบแทนที่เพิ่มขึ้นจากการลงทุนในพันธบัตรรัฐบาลสหรัฐฯ ของ USDT เมื่ออัตราดอกเบี้ยเพิ่มขึ้น ผลตอบแทนจากพันธบัตรเหล่านี้ก็เพิ่มขึ้นเช่นกัน ส่งผลโดยตรงต่อรายได้โดยรวมของ USDT
ความสัมพันธ์นี้เน้นย้ำว่า USDT สามารถจัดการสินทรัพย์สำรองได้อย่างมีประสิทธิภาพอย่างไร เพื่อให้ได้รับประโยชน์จากสภาวะเศรษฐกิจที่เปลี่ยนแปลงไป โดยเฉพาะอย่างยิ่งในสภาพแวดล้อมที่มีผลตอบแทนสูง สะท้อนให้เห็นถึงกลยุทธ์ทางการเงินที่ยืดหยุ่นของ USDT และการวางตำแหน่งเพื่อดำเนินการได้ดีเมื่ออัตราดอกเบี้ยเพิ่มขึ้น เสริมสร้างเสถียรภาพทางเศรษฐกิจและบทบาทในฐานะสินทรัพย์ดิจิทัลที่เชื่อถือได้ ดังที่ได้กล่าวไว้ก่อนหน้านี้ ความสัมพันธ์ 100% เป็นไปไม่ได้ เนื่องจากเงินสำรอง 80% อยู่ในเงินสดและพันธบัตรรัฐบาล โดย 80% ถูกจัดสรรไว้ในพันธบัตรรัฐบาลโดยเฉพาะ
USDC
ความแข็งแกร่งทางเศรษฐกิจของ USDC สะท้อนให้เห็นได้จากการบริหารจัดการสำรองเชิงกลยุทธ์ เมื่ออัตราดอกเบี้ยเพิ่มขึ้น USDC จะได้รับประโยชน์จากการถือครองพันธบัตรรัฐบาลสหรัฐจำนวนมาก ซึ่งให้ผลตอบแทนที่สูงกว่า USDC ลงทุน 75%-80% ของเงินสำรองในพันธบัตรรัฐบาล ซึ่งไม่เพียงแต่รักษาเสถียรภาพเท่านั้น แต่ยังสร้างรายได้เพิ่มเติมเมื่อผลตอบแทนพันธบัตรเพิ่มขึ้นอีกด้วย ความสัมพันธ์โดยตรงกับความผันผวนของอัตราดอกเบี้ยทำให้ USDC ได้รับประโยชน์ในสภาพแวดล้อมที่อัตราดอกเบี้ยสูงขึ้น และช่วยเสริมความแข็งแกร่งให้กับตำแหน่งของมันในฐานะสกุลเงินดิจิทัลที่มีเสถียรภาพในการสร้างผลตอบแทน

เส้นแนวโน้มแสดงให้เห็นความสัมพันธ์เชิงบวกที่แข็งแกร่ง (R = 0.889) ซึ่งบ่งชี้ว่าเมื่ออัตราดอกเบี้ยเพิ่มขึ้น รายได้ USDC ต่ออุปทานหน่วยก็เพิ่มขึ้นตามไปด้วย ซึ่งสอดคล้องกับความคาดหวัง เนื่องจากเช่นเดียวกับสกุลเงินดิจิทัลอื่น ๆ ที่ได้รับการหนุนหลังด้วยเงินสำรอง USDC ก็ได้รับรายได้จากสินทรัพย์ที่มีผลตอบแทนสูง เช่น พันธบัตรรัฐบาลสหรัฐ
ความสัมพันธ์นี้เน้นย้ำถึงความสามารถของ USDC ในการเพิ่มประสิทธิภาพสำรองและปรับตัวตามการเปลี่ยนแปลงทางเศรษฐกิจ นอกจากนี้ยังเน้นย้ำว่า Stablecoin ที่ได้รับการสนับสนุนโดยสำรองสามารถใช้ประโยชน์จากอัตราดอกเบี้ยที่เพิ่มขึ้นเพื่อปรับปรุงการสร้างผลตอบแทนได้อย่างไร และทำให้บทบาทของ Stablecoin ในระบบนิเวศสินทรัพย์ดิจิทัลแข็งแกร่งยิ่งขึ้น
แม้ว่าความสัมพันธ์นี้จะแข็งแกร่ง (R = 0.889) แต่ก็ยังต่ำกว่าความสัมพันธ์กับ USDT เนื่องจากความแตกต่างในองค์ประกอบสำรอง USDT รักษาสัดส่วนสำรองส่วนใหญ่ไว้ (ประมาณ 80%) ในรูปแบบตั๋วเงินคลังระยะสั้นของสหรัฐ ซึ่งมีความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยเป็นอย่างมาก ในทางตรงกันข้าม สำรองของ USDC มีความหลากหลายมากกว่า โดยมีสำรองเพียง 37.5% อยู่ในกระทรวงการคลัง และสำรองเกือบ 50% อยู่ในข้อตกลงซื้อคืนหุ้น ซึ่งตอบสนองทางอ้อมต่อความผันผวนของอัตราดอกเบี้ยมากกว่า แนวทางที่หลากหลายนี้จะช่วยเพิ่มสภาพคล่องและเสถียรภาพ แต่ยังช่วยลดผลกระทบโดยตรงจากการเพิ่มขึ้นของอัตราดอกเบี้ยต่อผลตอบแทนลงเล็กน้อย ส่งผลให้มีความสัมพันธ์ที่อ่อนแอลง โดยสรุป การเปรียบเทียบรายได้ของ USDT และ USDC โดยตรง เน้นย้ำถึงผลกระทบขององค์ประกอบสำรองและกลยุทธ์ผลตอบแทน
SKY(DAI/USDs)
ความแข็งแกร่งทางเศรษฐกิจของ SKY สะท้อนให้เห็นได้จากการบริหารจัดการสำรองเชิงกลยุทธ์ เมื่ออัตราดอกเบี้ยเพิ่มขึ้น Stablecoin ของ SKY (USDS และ DAI) จะได้รับประโยชน์จากการเปิดรับสินทรัพย์ที่ให้ผลตอบแทน
ไม่เหมือนกับ USDC และ USDT ซึ่งโดยทั่วไปได้รับการหนุนหลังโดยสำรองของสถาบัน DAI นั้นเคยพึ่งพาสินทรัพย์ค้ำประกันที่เป็นสกุลเงินดิจิทัล เช่น ETH มาแล้ว อย่างไรก็ตามในเดือนตุลาคม พ.ศ. 2565 MakerDAO เริ่มจัดสรรสำรอง DAI จำนวนมากไว้ในพันธบัตรรัฐบาลสหรัฐและสินทรัพย์ในโลกแห่งความเป็นจริง (RWA) อื่นๆ เพื่อให้ได้ผลตอบแทนที่สูงขึ้น ณ เดือนกรกฎาคม พ.ศ. 2566 มากกว่า 65% ของสำรองของ DAI ถูกผูกไว้กับ RWA ทำให้รายได้ของ DAI มีความอ่อนไหวต่อความผันผวนของอัตราดอกเบี้ยมากขึ้น การเปลี่ยนแปลงนี้ทำให้พฤติกรรมของ DAI ใกล้เคียงกับสกุลเงินดิจิทัลที่มีเสถียรภาพของสถาบันมากขึ้น โดยได้รับประโยชน์โดยตรงจากอัตราดอกเบี้ยที่เพิ่มขึ้น
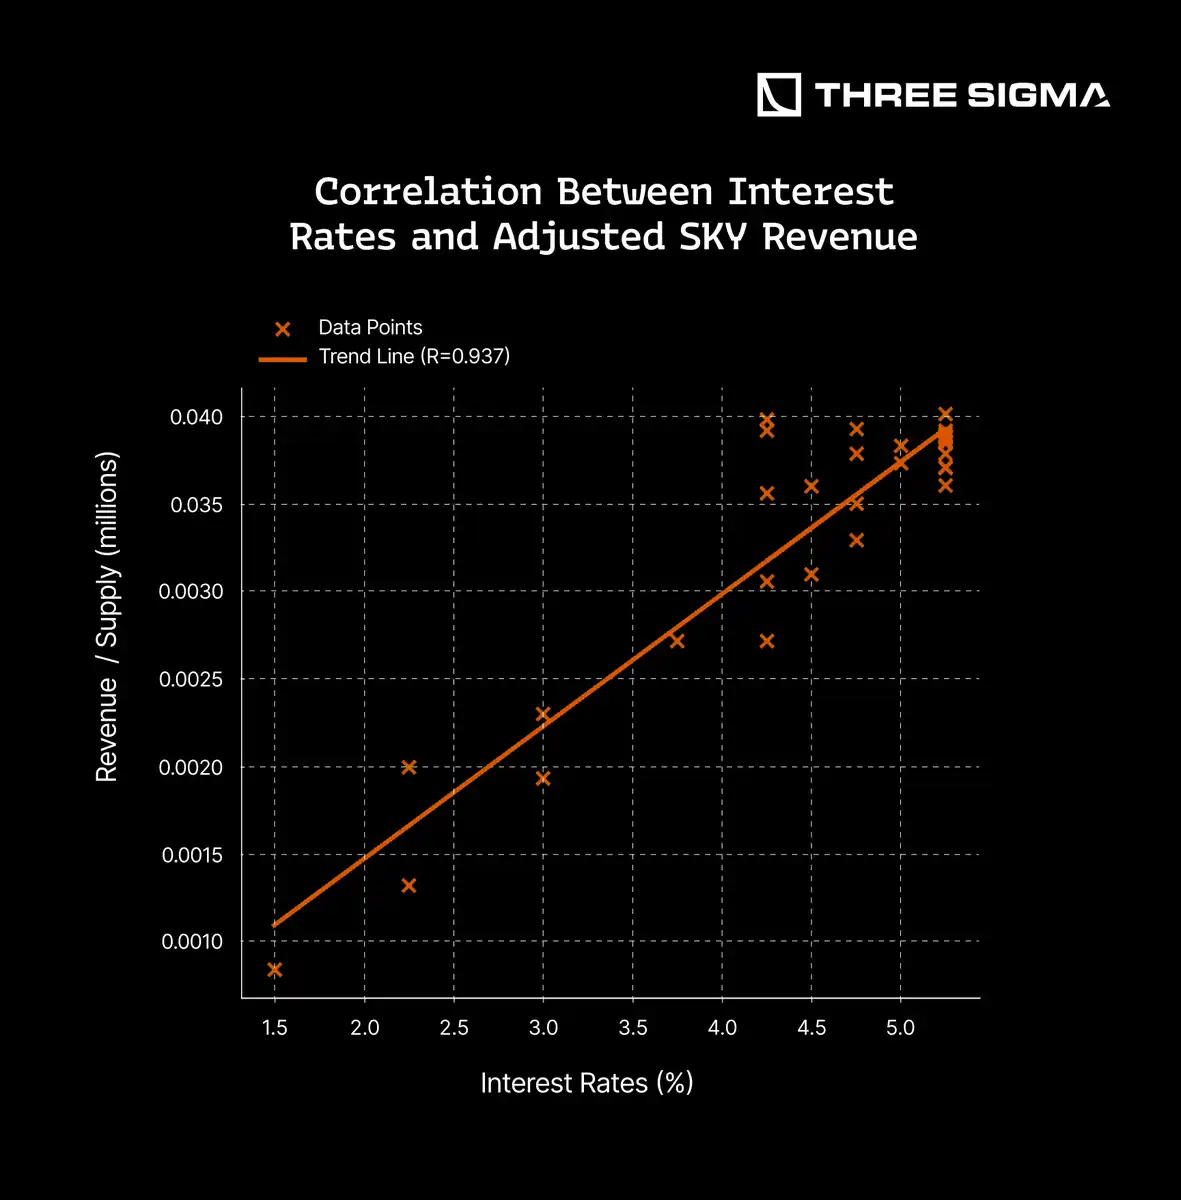
ตามที่คาดการณ์ไว้ การเปลี่ยนแปลงในองค์ประกอบของสำรอง DAI นำไปสู่ความสัมพันธ์เชิงบวกที่แข็งแกร่งระหว่างอัตราดอกเบี้ยและรายได้ของ stablecoin SKY ต่อหน่วยอุปทาน (R = 0.937) ข้อมูลยืนยันว่าอัตราดอกเบี้ยที่สูงขึ้นจะส่งผลให้มีการสร้างรายได้เพิ่มขึ้น ซึ่งยืนยันเพิ่มเติมว่าปัจจุบัน SKY stablecoin มีประสิทธิภาพใกล้เคียงกับ stablecoin ของสถาบันที่ได้รับการเพิ่มผลตอบแทนแล้ว
USDe
รูปแบบรายได้ของ USDe ส่วนใหญ่ขึ้นอยู่กับการเก็งกำไรอัตราเงินทุนในตลาดฟิวเจอร์สถาวร มากกว่าสินทรัพย์ที่มีดอกเบี้ยแบบดั้งเดิมเช่นพันธบัตรรัฐบาลสหรัฐ ดังที่เราได้เห็นแล้วว่ากลยุทธ์การป้องกันความเสี่ยงนั้นเกี่ยวข้องกับการเข้าถือสถานะขายในสัญญาซื้อขายล่วงหน้าแบบถาวร โดยทำกำไรจากค่าธรรมเนียมที่จ่ายโดยผู้ซื้อขายแบบซื้อเมื่อเกิดความไม่สมดุลในอัตราดอกเบี้ยที่เปิดอยู่
เมื่อความต้องการในตำแหน่งซื้อเพิ่มขึ้น อัตราการระดมทุนก็จะเพิ่มขึ้น ทำให้การถือตำแหน่งซื้อมีราคาแพงขึ้นในขณะที่ให้โอกาสในการทำกำไรแก่ผู้ซื้อขายระยะสั้น (รวมถึง USDe) อย่างไรก็ตาม รูปแบบรายได้นี้ได้รับผลกระทบโดยตรงจากการเปลี่ยนแปลงอัตราดอกเบี้ยแบบเดิมน้อยกว่า และขึ้นอยู่กับความผันผวนของตลาด ตำแหน่งของผู้ซื้อขาย และความต้องการเลเวอเรจโดยรวมในตลาดสกุลเงินดิจิทัลมากกว่า
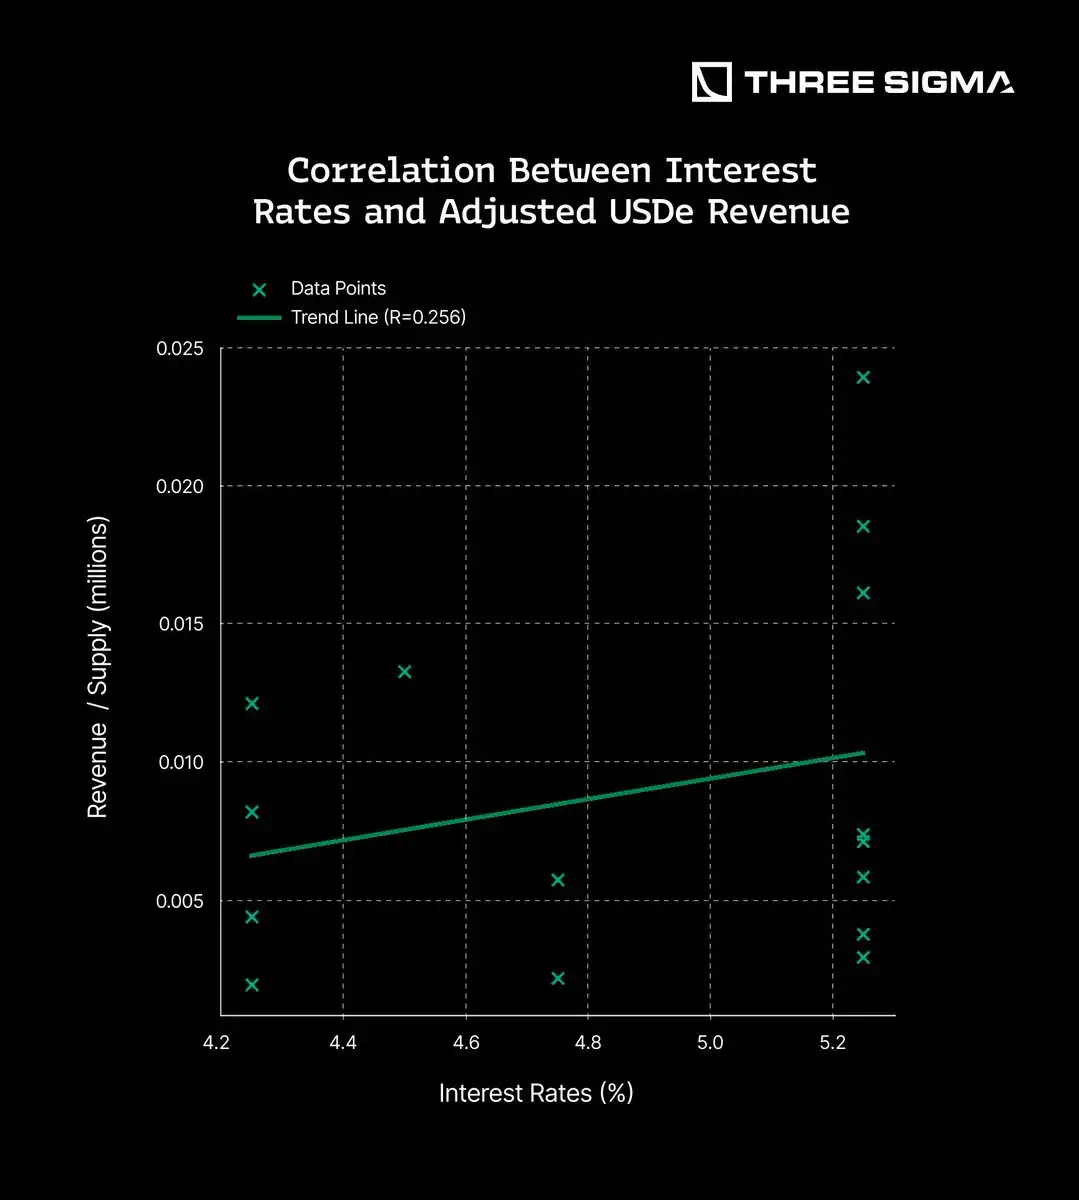
เส้นแนวโน้มแสดงให้เห็นความสัมพันธ์เชิงบวกที่อ่อนแอ (R = 0.256) ซึ่งบ่งชี้ว่าถึงแม้อัตราดอกเบี้ยที่สูงขึ้นอาจส่งผลกระทบต่อรายได้ USDe ในระดับหนึ่ง แต่ความสัมพันธ์ดังกล่าวก็ไม่ได้แข็งแกร่งมากนัก
ซึ่งสอดคล้องกับการคาดการณ์ เนื่องจากรูปแบบรายได้ของ USDe ได้รับการขับเคลื่อนโดยเงื่อนไขในตลาดฟิวเจอร์สถาวรเป็นหลัก มากกว่าการเคลื่อนไหวของอัตราดอกเบี้ย อัตราการระดมทุนและความต้องการเลเวอเรจมีบทบาทที่สำคัญมากในการสร้างรายได้มากกว่าการขึ้นอัตราดอกเบี้ยแบบเดิม
ความสัมพันธ์นี้เน้นย้ำว่าผลตอบแทนของ USDe ขึ้นอยู่กับพฤติกรรมของผู้ซื้อขาย มากกว่าการได้รับความเสี่ยงโดยตรงจากการเปลี่ยนแปลงอัตราดอกเบี้ยในโลกแห่งความเป็นจริง แม้ว่าอัตราดอกเบี้ยที่ต่ำลงอาจส่งเสริมให้เกิดการเสี่ยงและการใช้เลเวอเรจมากขึ้นในตลาดสกุลเงินดิจิทัล แต่ผลกำไรของ USDe ยังคงมีความเกี่ยวข้องอย่างใกล้ชิดกับความไม่สมดุลของอัตราการระดมทุนในการซื้อขายฟิวเจอร์สถาวร
5. ผลกระทบจากอัตราดอกเบี้ยที่ลดลงเหลือ 0%
อัตราดอกเบี้ย
อัตราดอกเบี้ยหมายถึงต้นทุนของการกู้ยืมเงิน หรือในทางกลับกัน คือ ผลตอบแทนที่คุณได้รับจากการให้ยืมหรือฝากเงิน ธนาคารกลาง เช่น ระบบธนาคารกลางสหรัฐฯ กำหนดอัตราดอกเบี้ยอ้างอิง (เช่น อัตราเงินทุนของรัฐบาลกลาง) เพื่อบริหารจัดการการเติบโตทางเศรษฐกิจ ควบคุมอัตราเงินเฟ้อ และสร้างเสถียรภาพให้กับระบบการเงิน อัตราดอกเบี้ยที่ต่ำลงโดยทั่วไปจะส่งเสริมการกู้ยืมและกระตุ้นกิจกรรมทางเศรษฐกิจ แต่ก็สามารถกระตุ้นเงินเฟ้อได้เช่นกัน
ในทางกลับกัน อัตราดอกเบี้ยที่สูงขึ้นจะทำให้การกู้ยืมลดลง ส่งผลให้การขยายตัวทางเศรษฐกิจช้าลง แต่ช่วยลดแรงกดดันด้านเงินเฟ้อได้ ในอดีต อัตราดอกเบี้ยมีการผันผวนอย่างมากขึ้นอยู่กับวัฏจักรเศรษฐกิจและวิกฤตต่างๆ โดยมักจะใกล้ศูนย์ในช่วงภาวะเศรษฐกิจถดถอย (เช่น วิกฤตการณ์ทางการเงินในปี 2551 การระบาดของโควิด-19) และพุ่งสูงอย่างรวดเร็วในช่วงที่มีเงินเฟ้อ (เช่น หลังการระบาดใหญ่ในปี 2565-2567) ความผันผวนของอัตราดอกเบี้ยส่งผลกระทบโดยตรงต่อผลตอบแทนของตั๋วเงินคลัง (T-Bills) และพันธบัตร ซึ่งถือเป็นสิ่งสำคัญสำหรับผู้ออก Stablecoin ที่พึ่งพาผลตอบแทนจากการลงทุนเหล่านี้
อัตราดอกเบี้ยในประวัติศาสตร์
อัตราดอกเบี้ยที่ต้องได้รับความสนใจมากที่สุดคืออัตราดอกเบี้ยที่กำหนดโดยระบบธนาคารกลางสหรัฐฯ โดยเฉพาะอัตราดอกเบี้ยเงินทุนของรัฐบาลกลาง เนื่องจากดอลลาร์มีอิทธิพลอย่างมากในระดับโลกในฐานะสกุลเงินสำรองหลัก และมีอิทธิพลอย่างกว้างขวางในตลาดการเงินระหว่างประเทศ การเปลี่ยนแปลงของอัตราดอกเบี้ยของสหรัฐฯ ส่งผลกระทบอย่างมีนัยสำคัญต่อกิจกรรมทางเศรษฐกิจโลก มูลค่าสกุลเงิน กระแสการลงทุน และต้นทุนการกู้ยืม ทำให้เป็นมาตรฐานอ้างอิงที่สำคัญสำหรับเสถียรภาพทางการเงินโลก
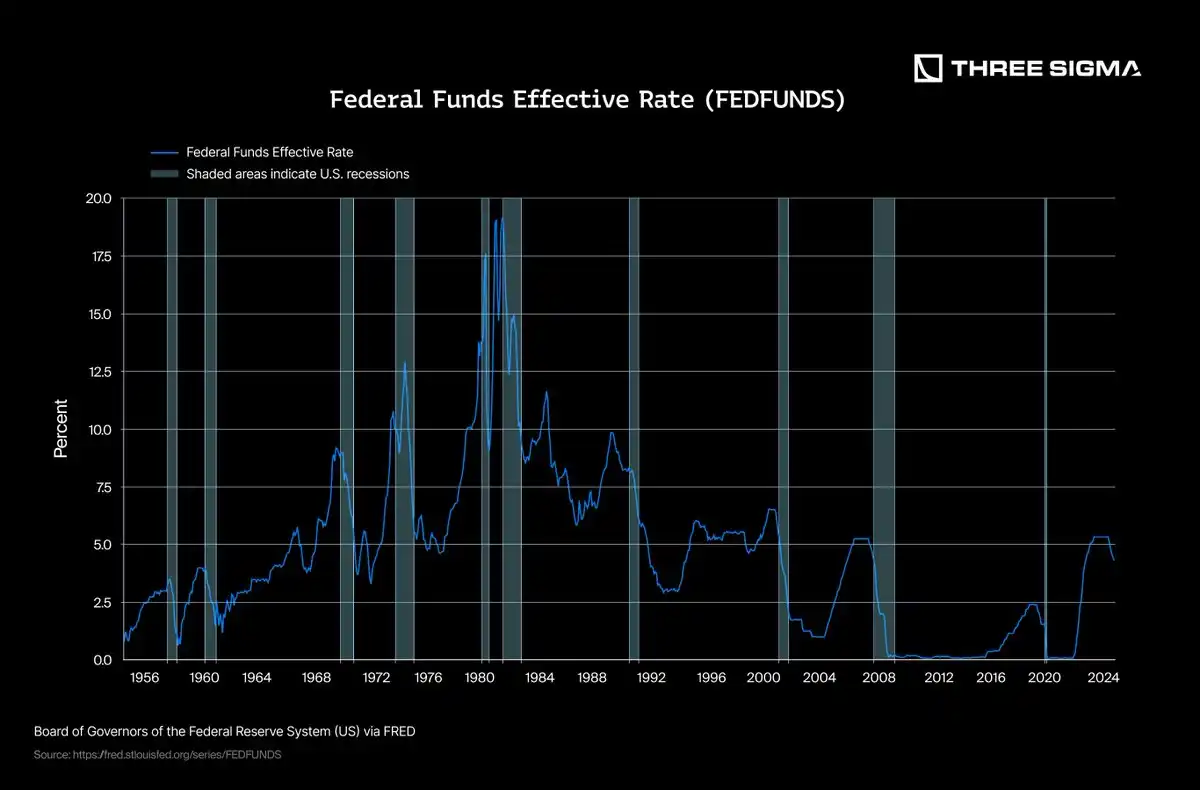
แผนภูมิทางประวัติศาสตร์แสดงให้เห็นวัฏจักรอัตราดอกเบี้ยหลักหลายวัฏจักรได้อย่างชัดเจน รวมถึงอัตราดอกเบี้ยที่สูงเป็นประวัติการณ์ในช่วงต้นทศวรรษปี 1980 เพื่อตอบสนองต่อภาวะเงินเฟ้อ ตามมาด้วยการลดลงอย่างต่อเนื่องของอัตราดอกเบี้ยสู่สภาวะอัตราดอกเบี้ยต่ำในช่วงสองทศวรรษที่ผ่านมา โดยเฉพาะวิกฤตการณ์ทางการเงินในปี 2551 ที่ทำให้อัตราดอกเบี้ยลดลงใกล้ศูนย์ เพื่อกระตุ้นการฟื้นตัวทางเศรษฐกิจ
โดยเฉพาะอย่างยิ่งในรอบอัตราดอกเบี้ยล่าสุด (2010-2020) ธนาคารกลางสหรัฐฯ ได้คงอัตราดอกเบี้ยไว้ที่ระดับต่ำในประวัติศาสตร์ (ใกล้เคียง 0%) เป็นเวลานาน และเริ่มปรับขึ้นอัตราดอกเบี้ยอย่างค่อยเป็นค่อยไปเมื่อเศรษฐกิจค่อยๆ ฟื้นตัวในช่วงปี 2015 ถึง 2018 อย่างไรก็ตาม การระบาดของโควิด-19 ในช่วงต้นปี 2020 ได้กระตุ้นให้มีการปรับลดอัตราดอกเบี้ยลงอย่างรวดเร็วจนเกือบเป็นศูนย์อีกครั้ง เพื่อแก้ไขปัญหาเศรษฐกิจชะลอตัว รักษาสภาพคล่อง และสร้างเสถียรภาพให้กับตลาดการเงิน
การเปรียบเทียบความสัมพันธ์ระหว่างอัตราดอกเบี้ยและรายได้
อย่างที่เราได้กล่าวไว้ก่อนหน้านี้ โมเดลรายได้ของ Stablecoin บางอันนั้นขึ้นอยู่กับอัตราดอกเบี้ยเป็นอย่างมาก ในขณะที่บางอันก็มีโครงสร้างที่ปกป้อง Stablecoin จากความผันผวนเหล่านี้
ข้อมูลที่นำเสนอแสดงให้เห็นความแตกต่างนี้ได้อย่างชัดเจน USDT, USDC และ SKY ล้วนมีความสัมพันธ์กันในระดับสูง (R ~0.89–0.94) ซึ่งเน้นย้ำถึงการพึ่งพาอัตราดอกเบี้ยในขณะนั้นอย่างมีนัยสำคัญ รายได้ของพวกเขาส่วนใหญ่มาจากการลงทุนในรูปแบบเดิมๆ เช่น พันธบัตรรัฐบาล ซึ่งทำให้มีความเสี่ยงมากขึ้นเมื่ออัตราดอกเบี้ยใกล้ศูนย์ ซึ่งจะส่งผลกระทบอย่างร้ายแรงต่อผลกำไรของพวกเขา
ในทางตรงกันข้าม USDe มีความสัมพันธ์ที่อ่อนแอกว่าอย่างมีนัยสำคัญ (R = 0.256) ซึ่งสะท้อนถึงวิธีการสร้างรายได้ที่แตกต่างกันโดยสิ้นเชิง รายได้ของ USDe ส่วนใหญ่มาจากกลไกของตลาดสกุลเงินดิจิทัล เช่น การเก็งกำไรอัตราเงินทุนฟิวเจอร์สถาวรและรายได้จากการเดิมพัน มากกว่าสินทรัพย์แบบดั้งเดิมที่ได้รับผลกระทบจากอัตราดอกเบี้ย โดยสรุป ข้อมูลเหล่านี้ชี้ให้เห็นอย่างชัดเจนว่าสกุลเงินดิจิทัลที่รองรับด้วยสกุลเงินทั่วไปและที่รองรับด้วยพันธบัตร (เช่น USDT, USDC และ SKY) เผชิญกับความเสี่ยงอย่างมากในสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำ ในทางกลับกัน Stablecoin ที่มีอัลกอริทึมเช่น USDe ได้แสดงให้เห็นถึงความยืดหยุ่นที่มากขึ้นด้วยกลยุทธ์การสร้างรายได้ทางเลือก และอาจทำหน้าที่เป็นตัวกระจายความเสี่ยงเชิงกลยุทธ์ในพอร์ตโฟลิโอ โดยให้ความเสถียรเมื่ออัตราดอกเบี้ยลดลง
สถานการณ์ที่อัตราดอกเบี้ยลดลงเหลือ 0%
ในสถานการณ์ที่อัตราดอกเบี้ยกลับมาอยู่ที่ 0% ผลกระทบของ Stablecoin จะแตกต่างกันอย่างมีนัยสำคัญ ทั้งนี้ขึ้นอยู่กับรูปแบบรายได้และการจัดสรรสินทรัพย์:
Tether
เนื่องจาก USDT สร้างรายได้เป็นหลักจากสินทรัพย์ทางการเงินแบบดั้งเดิม (เช่น ตั๋วเงินคลัง) การลดอัตราดอกเบี้ยลงเหลือ 0% จะลดแหล่งรายได้ลงอย่างมากและส่งผลกระทบอย่างจริงจังต่อความสามารถในการทำกำไร อย่างไรก็ตาม การกระจายความเสี่ยงทางกลยุทธ์ของ Tether ไปสู่การลงทุนทางเลือก เช่น สกุลเงินดิจิทัล (BTC, ETH) และโลหะมีค่า อาจช่วยบรรเทาผลกระทบนี้ได้บางส่วน อย่างไรก็ตาม สินทรัพย์ทางเลือกเหล่านี้มีความผันผวนและความเสี่ยงที่สูงกว่า และอาจไม่สามารถชดเชยรายได้ดอกเบี้ยที่สูญเสียไปได้อย่างครบถ้วน ซึ่งอาจทำให้สถานะทางการตลาดโดยรวมของสินทรัพย์อ่อนแอลง
ในปี 2024 Tether รักษาค่าใช้จ่ายในการดำเนินงานที่ต่ำมาก ซึ่งต้องขอบคุณโครงสร้างที่เรียบง่ายที่มีพนักงานน้อยกว่า 50 คน ค่าใช้จ่ายในการบริหารที่น้อยมาก และเนื่องจากค่าธรรมเนียมธุรกรรมบนโทเค็น USDT โดยทั่วไปจะครอบคลุมค่าใช้จ่ายในธุรกรรมเหล่านี้ ค่าใช้จ่ายด้านกฎหมายและข้อบังคับก็ค่อนข้างต่ำ โดยไม่มีค่าปรับสำคัญในปีนี้ เมื่อเทียบกับค่าปรับ 18.5 ล้านดอลลาร์ที่จ่ายให้กับอัยการสูงสุดของรัฐนิวยอร์กในปี 2021
ในด้านการเงิน Tether ยังคงรักษาเงินสำรองที่แข็งแกร่งในช่วงปลายปี 2024 โดยเงินสำรองเกินกว่าภาระผูกพันต่อผู้ถือ USDT ประมาณ 7.1 พันล้านดอลลาร์ และมูลค่าสุทธิรวมประมาณ 2 หมื่นล้านดอลลาร์ หากพิจารณาจากค่าใช้จ่ายในการดำเนินงานประจำปีที่ค่อนข้างอนุรักษ์นิยม (น่าจะน้อยกว่า 100 ล้านดอลลาร์) Tether จะสามารถดำเนินการได้นานกว่า 70 ปี แม้ว่ารายได้ในอนาคตจะเป็นศูนย์ทั้งหมด แสดงให้เห็นถึงเสถียรภาพทางการเงินที่โดดเด่นและพื้นที่ปฏิบัติการที่แทบไม่มีขีดจำกัด
Circle
เมื่อเร็ว ๆ นี้ Circle ได้ยื่นแบบแสดงรายการการลงทะเบียน S-1 ต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอเมริกา ซึ่งระบุว่าบริษัทวางแผนที่จะจดทะเบียนในตลาดหลักทรัพย์นิวยอร์กภายใต้สัญลักษณ์หุ้น "CRCL"
ในปี 2024 Circle รายงานรายได้รวมอยู่ที่ประมาณ 1.68 พันล้านดอลลาร์ เพิ่มขึ้นร้อยละ 16 จาก 1.45 พันล้านดอลลาร์ในปี 2023 โดยเฉพาะอย่างยิ่ง รายได้มากกว่าร้อยละ 99 นี้มาจากรายได้จากสำรอง โดยส่วนใหญ่เป็นดอกเบี้ยที่ได้รับจากสินทรัพย์ที่หนุนหลัง USDC ในปี 2024 คาดว่ารายได้สุทธิของบริษัทจะอยู่ที่ประมาณ 156 ล้านเหรียญสหรัฐฯ ลดลงอย่างมากจาก 268 ล้านเหรียญสหรัฐฯ ในปีก่อนหน้า โดยหลักแล้วเกิดจากค่าใช้จ่ายในการดำเนินงานและการจัดจำหน่ายที่เพิ่มขึ้น ค่าใช้จ่ายในการดำเนินงานรวมในปี 2024 อยู่ที่ประมาณ 492 ล้านเหรียญสหรัฐ โดยส่วนใหญ่เป็นค่าตอบแทนพนักงาน (263 ล้านเหรียญสหรัฐ) ค่าใช้จ่ายทั่วไปและการบริหาร (137 ล้านเหรียญสหรัฐ) โครงสร้างพื้นฐานด้านไอที (27 ล้านเหรียญสหรัฐ) ค่าเสื่อมราคาและค่าตัดจำหน่าย (ประมาณ 51 ล้านเหรียญสหรัฐ) ค่าใช้จ่ายด้านการตลาด (17 ล้านเหรียญสหรัฐ) และการสูญเสียสินทรัพย์ดิจิทัล (4 ล้านเหรียญสหรัฐ) นอกจากนี้ Circle ยังมีค่าใช้จ่ายด้านการจัดจำหน่ายและธุรกรรมประมาณ 1.01 พันล้านเหรียญสหรัฐ โดยมีค่าใช้จ่ายประมาณ 908 ล้านเหรียญสหรัฐที่ชำระให้กับ Coinbase ซึ่งเป็นพันธมิตรในการจัดจำหน่ายหลัก ณ วันที่ 31 ธันวาคม 2024 Circle มีเงินสดและรายการเทียบเท่าเงินสดมูลค่า 751 ล้านเหรียญสหรัฐฯ และการลงทุนสภาพคล่องอื่นๆ มูลค่า 294 ล้านเหรียญสหรัฐฯ ทำให้มีสภาพคล่องรวมทั้งหมดประมาณ 1.045 พันล้านเหรียญสหรัฐฯ เมื่อประเมินความยั่งยืนทางการเงินของบริษัทในสถานการณ์ที่มีรายได้เป็นศูนย์ สิ่งสำคัญคือต้องแยกแยะระหว่างสินทรัพย์ทั้งสองประเภทนี้: เงินสดและรายการเทียบเท่าเงินสดจำนวน 751 ล้านเหรียญสหรัฐฯ เป็นเงินทุนที่มีสภาพคล่องสูงซึ่งพร้อมใช้งานทันที ซึ่งเหมาะสำหรับการประมาณความยั่งยืนทางการเงินที่อนุรักษ์นิยม หากพิจารณาจากข้อมูลนี้เพียงอย่างเดียว และสมมติว่ามีค่าใช้จ่ายดำเนินงานประจำปีปัจจุบันอยู่ที่ 492 ล้านดอลลาร์ ความยั่งยืนทางการเงินของ Circle จะอยู่ที่ประมาณ 18 เดือน
หากรวมสภาพคล่องมูลค่า 1.045 พันล้านเหรียญสหรัฐฯ (เงินสดและสินทรัพย์หมุนเวียนอื่นๆ) ครบถ้วน และถือว่าสินทรัพย์เพิ่มเติมเหล่านี้พร้อมใช้งานและไม่มีข้อจำกัด ระยะเวลาความยั่งยืนทางการเงินสามารถขยายออกไปได้ประมาณ 25 เดือน
แนวทางที่อนุรักษ์นิยมมากขึ้นมุ่งเน้นเฉพาะเงินสดเทียบเท่าเพื่อหลีกเลี่ยงการพึ่งพาสินทรัพย์ที่อาจไม่มีสภาพคล่องหรือมีข้อจำกัด อย่างไรก็ตาม หาก Circle สามารถเจาะเข้าสู่แหล่งสภาพคล่องที่กว้างขึ้นโดยไม่มีปัญหา ก็จะมีความยืดหยุ่นมากขึ้น
ในสภาพแวดล้อมที่มีอัตราดอกเบี้ยเป็นศูนย์เป็นเวลานาน การที่ Circle ต้องพึ่งรายได้จากดอกเบี้ยจากสำรองอย่างมากอาจส่งผลกระทบอย่างมากต่อกระแสรายได้ของบริษัท หากบริษัทไม่สามารถกระจายแหล่งรายได้ได้อย่างมีประสิทธิภาพ ผลกำไรของบริษัทก็อาจได้รับผลกระทบในทางลบ และการปรับเปลี่ยนเชิงกลยุทธ์ เช่น การปรับโครงสร้างค่าธรรมเนียมหรือการสำรวจช่องทางการลงทุนใหม่ๆ อาจเป็นสิ่งจำเป็น
SKY ในสภาพแวดล้อมที่มีอัตราดอกเบี้ย 0% Sky Protocol (เดิมชื่อ MakerDAO) ต้องเผชิญกับความท้าทายที่สำคัญ โดยเฉพาะอย่างยิ่งในแง่ของกระแสรายได้และความยั่งยืนทางการเงิน โปรโตคอลดังกล่าวจะขึ้นอยู่กับพันธบัตรของสหรัฐฯ รางวัลสเตกกิ้ง ETH และรายได้จาก DeFi ซึ่งหมายความว่าการไม่มีดอกเบี้ยเลยอาจส่งผลกระทบต่อรายได้อย่างมาก
แหล่งรายได้ภายใต้แรงกดดัน:
ค่าธรรมเนียมเสถียรภาพและความต้องการการกู้ยืม: ค่าธรรมเนียมเสถียรภาพของสินเชื่อ DAI อาจลดลง เนื่องจากความต้องการการกู้ยืมลดลง การลดลงดังกล่าว เมื่อรวมเข้ากับผลตอบแทนที่ลดลงของพันธบัตรรัฐบาลสหรัฐและพันธบัตรอื่นๆ อาจเพิ่มความตึงเครียดทางการเงินให้กับข้อตกลงดังกล่าวได้
ค่าธรรมเนียมเงินทุน DeFi: ในสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำ เทรดเดอร์อาจไม่เต็มใจที่จะมีส่วนร่วมในการดำเนินการที่ใช้เลเวอเรจ ซึ่งจะนำไปสู่ค่าธรรมเนียมเงินทุนที่ลดลงสำหรับกิจกรรม DeFi
ในอดีต Sky Protocol ได้แสดงให้เห็นถึงความสามารถในการปรับตัวให้เข้ากับสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำโดยการปรับพารามิเตอร์ต่างๆ เช่น อัตราการออมของ Sky (SSR) ตัวอย่างเช่น SSR เพิ่งได้รับการปรับลดลงเหลือ 4.5% โดยจะมีผลในวันที่ 24 มีนาคม พ.ศ. 2568 เพื่อให้สอดคล้องกับสภาวะตลาดปัจจุบัน
สินทรัพย์รวมของ Sky Protocol มีมูลค่าประมาณ 220 ล้านเหรียญสหรัฐ และประกอบด้วยสิ่งต่อไปนี้:
DAI มูลค่า 101 ล้านเหรียญสหรัฐ – มีเสถียรภาพ
โทเค็น SKY มูลค่า 82.2 ล้านเหรียญสหรัฐ – ผันผวน
โทเค็น MKR มูลค่า 36.4 ล้านเหรียญสหรัฐ – ผันผวน
stkAAVE มูลค่า 243,000 เหรียญสหรัฐ – ผันผวน
ENS มูลค่า 470,000 เหรียญสหรัฐ – ผันผวน
มูลค่ารวม 220 ล้านเหรียญสหรัฐนี้รวมสินทรัพย์สภาพคล่องอย่าง DAI เข้ากับโทเค็นผันผวนอย่าง SKY และ MKR ซึ่งมูลค่าอาจผันผวนได้ตามสภาวะตลาด สินทรัพย์สภาพคล่องเป็นแหล่งเงินทุนที่เข้าถึงได้มากที่สุดสำหรับการดำเนินการโปรโตคอล ในขณะที่โทเค็นความผันผวนเป็นประเภทสินทรัพย์เชิงกลยุทธ์ที่อยู่ภายใต้ความผันผวนของตลาด
รอบการดำเนินงานคือระยะเวลาที่ข้อตกลง Sky ใช้ไป โดยพิจารณาจากสินทรัพย์ปัจจุบันและค่าใช้จ่ายในการดำเนินงานประจำปี โดยไม่ได้สร้างรายได้ใหม่ ค่าใช้จ่ายในการดำเนินงานประจำปีสำหรับข้อตกลงดังกล่าวประมาณอยู่ที่ 35 ล้านดอลลาร์ สูตรการคำนวณมีดังนี้:
หากพิจารณาเฉพาะสินทรัพย์สภาพคล่อง (DAI): วงจรการดำเนินงาน = 101 ล้านเหรียญสหรัฐฯ ÷ 35 ล้านเหรียญสหรัฐฯ = 2.89 ปี
หากพิจารณาสินทรัพย์รวม (สภาพคล่อง + สินทรัพย์ผันผวน) ในราคาปัจจุบัน: วงจรการดำเนินงาน = 220 ล้านเหรียญสหรัฐฯ ÷ 35 ล้านเหรียญสหรัฐฯ = 6.29 ปี
เนื่องจากเป็นโปรโตคอลที่แสดงให้เห็นถึงความสามารถในการปรับตัวมาโดยตลอด Sky Protocol สามารถปรับโครงสร้างค่าธรรมเนียมและปรับเปลี่ยนการจัดสรรสินทรัพย์อย่างมีกลยุทธ์เพื่อตอบสนองต่อสภาพแวดล้อมอัตราดอกเบี้ยต่ำที่ยาวนาน
เอเธน่า หากเฟดลดอัตราดอกเบี้ยลงเหลือ 0% ปัจจัยหลายประการอาจส่งผลกระทบต่อความสามารถของ USDe ในการรักษาและเพิ่มผลตอบแทน อัตราดอกเบี้ยที่ต่ำลงจะช่วยลดต้นทุนการกู้ยืม ทำให้การกู้ยืมมีความน่าสนใจสำหรับผู้ค้าและนักลงทุนมากขึ้น ในตลาดแบบดั้งเดิม สิ่งนี้มักจะผลักดันให้ทุนเข้าสู่สินทรัพย์ที่มีความเสี่ยงมากขึ้น เนื่องจากผลตอบแทนจากตราสารหนี้ลดลง ส่งผลให้ผู้ลงทุนหันไปแสวงหาผลตอบแทนที่สูงกว่าในที่อื่น พลวัตนี้ยังใช้ได้กับตลาดสกุลเงินดิจิทัลด้วย โดยที่อัตราดอกเบี้ยที่ต่ำมักจะส่งผลให้เงินทุนไหลเข้าสู่สกุลเงินดิจิทัล เช่น Bitcoin และ Ethereum เนื่องจากมีสภาพคล่องเข้าสู่ตลาดมากขึ้น ผู้ซื้อขายจึงมีแนวโน้มที่จะเข้าซื้อสินทรัพย์ดิจิทัลด้วยการเลเวอเรจ โดยคาดว่าราคาจะยังคงเพิ่มขึ้นต่อไป สิ่งนี้ทำให้เกิดความไม่สมดุลในตลาดสัญญาถาวร โดยมีความต้องการระยะยาวเกินกว่าความต้องการระยะสั้น ส่งผลให้อัตราเงินทุนเพิ่มขึ้น ทำให้การถือสถานะซื้อมีราคาแพงขึ้น แต่ขณะเดียวกันก็เป็นประโยชน์ต่อผู้ซื้อขายที่ถือสถานะขาย เช่นเดียวกับกลยุทธ์ USDe
อย่างไรก็ตาม ประโยชน์นี้ก็มีความเสี่ยงที่อาจเกิดขึ้นด้วยเช่นกัน หากอัตราดอกเบี้ยยังคงอยู่ต่ำเป็นเวลานาน ผลตอบแทนของ USDe อาจคงที่หรือลดลงในที่สุด เนื่องจากผู้เข้าร่วมตลาดปรับกลยุทธ์ให้เข้ากับภาวะปกติใหม่ การปรับเปลี่ยนนี้อาจอยู่ในรูปแบบของการลดเลเวอเรจหรือเปลี่ยนกลยุทธ์การซื้อขาย นอกจากนี้ ในขณะที่อัตราดอกเบี้ยต่ำสนับสนุนการสร้างผลตอบแทนของ USDe ผ่านอัตราการระดมทุนตามสัญญาถาวรในเบื้องต้น เสถียรภาพในระยะยาวของเงื่อนไขเหล่านี้อาจเป็นแรงผลักดันให้เกิดการเปลี่ยนแปลงพฤติกรรมของนักลงทุนไปสู่สินทรัพย์อื่นๆ นอกเหนือจากสินทรัพย์ที่สร้างผลตอบแทนสูงสุดในปัจจุบัน
จากมุมมองของโปรโตคอล Ethena อยู่ในตำแหน่งที่ได้เปรียบทางการเงิน โครงการนี้ระดมทุนได้มากกว่า 120 ล้านเหรียญสหรัฐผ่านการร่วมทุนและการขายโทเค็น และรักษากองทุนสำรองไว้ประมาณ 61 ล้านเหรียญสหรัฐ ซึ่งสามารถตรวจสอบได้ผ่านกระเป๋าเงินบนเครือข่าย 0x2b5ab59163a6e93b4486f6055d33ca4a115dd4d5 กองทุนสำรองนี้ทำหน้าที่เป็นบัฟเฟอร์ในสภาพแวดล้อมที่มีผลตอบแทนติดลบ ซึ่งช่วยให้ USDe มีเสถียรภาพ นอกจากนี้ Ethena ยังดำเนินงานด้วยทีมงานที่มีขนาดเล็กและมีค่าใช้จ่ายดำเนินงานประจำปีโดยประมาณ 2 ถึง 5 ล้านเหรียญสหรัฐ ช่วยให้โครงการยังคงดำเนินการต่อไปได้อีกหลายปี แม้ว่ารายได้จากโปรโตคอลจะลดลงอย่างมากก็ตาม
โดยสรุป แม้ว่าอัตราดอกเบี้ยที่ต่ำจะมอบโอกาสอันเป็นเอกลักษณ์ให้กับ USDe ที่จะคงความน่าดึงดูดในระยะสั้น แต่ความยั่งยืนในระยะยาวนั้นขึ้นอยู่กับกิจกรรมทางการตลาดและความผันผวนที่ต่อเนื่อง อย่างไรก็ตาม ตำแหน่งสำรองที่แข็งแกร่งของ Ethena และอัตราการเผาไหม้ที่ต่ำทำให้มีบัฟเฟอร์ทางการเงินที่มั่นคง ช่วยให้มั่นใจได้ว่าโปรโตคอลสามารถทำงานได้อย่างเสถียรในช่วงระยะเวลานานที่มีผลตอบแทนต่ำโดยไม่กระทบต่อเสถียรภาพหลักของมัน
6. บทสรุป
ระบบนิเวศของ Stablecoin มีความเกี่ยวข้องอย่างใกล้ชิดกับพลวัตทางเศรษฐกิจมหภาค โดยเฉพาะอัตราดอกเบี้ย จากการวิเคราะห์นี้ จะเห็นได้ว่ามีความแตกต่างอย่างมีนัยสำคัญในประสิทธิภาพการทำงานและความยั่งยืนของโมเดล stablecoin ต่างๆ ในสถานการณ์ที่อัตราดอกเบี้ยลดลงเหลือ 0%
ได้รับผลกระทบมากที่สุด:
USDC พึ่งพาผลตอบแทนจากพันธบัตรรัฐบาลสหรัฐฯ เป็นหลัก และหากไม่มีการกระจายความเสี่ยงที่มีประสิทธิภาพ โมเดลธุรกิจก็จะเปราะบางในเชิงโครงสร้างในสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำในระยะยาว ต้นทุนการดำเนินงานที่สูงและเงินสำรองคลังที่มีจำกัดยิ่งจำกัดความสามารถในการดำเนินงานในระยะยาวของ Circle ต่อไป
ได้รับผลกระทบอย่างมีนัยสำคัญแต่มีความยืดหยุ่นมากขึ้น:
USDT และ SKY จะเผชิญกับการบีบอัดรายได้อย่างมากเนื่องจากการพึ่งพาสินทรัพย์ที่ต้องจ่ายดอกเบี้ย อย่างไรก็ตาม พวกมันทั้งหมดก็มีเบาะรองนั่งอยู่บ้าง Tether (USDT) ถือครองเงินส่วนเกินในคลังจำนวนมาก มีต้นทุนการดำเนินการต่ำมาก และนำส่วนหนึ่งไปลงทุนในสินทรัพย์ที่หลากหลาย (เช่น Bitcoin และทองคำ) ช่วยให้มีระยะเวลาการดำเนินการทางการเงินที่ยาวนานขึ้นภายใต้เงื่อนไขอัตราดอกเบี้ยเป็นศูนย์
SKY (USDS/DAI) ยังเผชิญความเสี่ยงจากผลตอบแทนที่ลดลงอีกด้วย อย่างไรก็ตาม มันยังคงรักษากระแสรายได้ที่หลากหลายผ่านกลไก DeFi-native เช่น ค่าธรรมเนียมโปรโตคอล การชำระบัญชีหลักประกันคริปโต และการกู้ยืมสัญญาอัจฉริยะ ซึ่งทำให้มีความยืดหยุ่นในการปฏิบัติงานมากขึ้น นอกจากนี้ โปรโตคอลยังสามารถพึ่งพาการขายโทเค็นการกำกับดูแลเพื่อครอบคลุมค่าใช้จ่ายได้ ดังที่แสดงให้เห็นในรอบที่ผ่านมา
มีผลกระทบน้อยที่สุด/ปรับตัวได้มากที่สุด:
Ethena (USDe) โดดเด่นด้วยโมเดลรายได้ที่ขับเคลื่อนโดยตลาดและเน้นที่สกุลเงินดิจิทัลซึ่งไม่ต้องพึ่งพาตราสารที่ต้องจ่ายดอกเบี้ย ในทางกลับกัน Ethena จับมูลค่าผ่านอัตราการระดมทุนฟิวเจอร์สถาวร ผลตอบแทนสเตก และความไม่มีประสิทธิภาพของตลาด ในโลกที่ดอกเบี้ย 0% USDe อาจได้ประโยชน์จากการเพิ่มเลเวอเรจและการเก็งกำไร ซึ่งทำให้เป็นหนึ่งในไม่กี่โครงการที่สามารถเจริญเติบโตได้ในขณะที่สกุลเงินดิจิทัลที่มีเสถียรภาพอื่นๆ หดตัว
อย่างไรก็ตาม ในระยะยาว อัตราดอกเบี้ยที่ต่ำอย่างต่อเนื่องอาจทำให้สภาวะตลาดเปลี่ยนเป็นเป็นกลางหรือเป็นขาลง ซึ่งอาจลดความสามารถในการทำกำไรของ Ethena ได้ ในความเป็นจริง เมื่ออัตราการระดมทุนกลายเป็นลบอย่างมากสำหรับการขายชอร์ต โปรโตคอลอาจเผชิญกับการขาดทุนในระยะสั้นอีกด้วย
การวิเคราะห์เชิงเปรียบเทียบนี้เน้นย้ำถึงข้อมูลเชิงลึกที่สำคัญ: การกระจายรายได้ไม่ใช่ทางเลือกอีกต่อไป แต่เป็นสิ่งที่สำคัญ ในโลกที่อัตราดอกเบี้ยมีแนวโน้มที่จะกลับสู่ระดับต่ำสุดในประวัติศาสตร์ ผู้สร้างสกุลเงินดิจิทัลที่พึ่งพาเครื่องมือทางการเงินแบบดั้งเดิมมากเกินไปจะต้องเผชิญกับความเสี่ยงอย่างมีนัยสำคัญต่อความสามารถในการทำกำไรที่ลดลง โปรโตคอลที่มีกลไกสร้างรายได้แบบคริปโตที่ยืดหยุ่น โดยเฉพาะอย่างยิ่ง USDe อาจไม่เพียงแต่ต้านทานพายุได้เท่านั้น แต่ยังกลับมาแข็งแกร่งกว่าเดิมอีกด้วย
ท้ายที่สุด ความยั่งยืนของตลาด stablecoin จะไม่เพียงถูกกำหนดโดยความเสถียรของการตรึงราคาหรือการยอมรับของตลาดเท่านั้น แต่ยังรวมถึงความยืดหยุ่นในระบบเศรษฐกิจต่างๆ ด้วย โปรโตคอลต่างๆ ที่สามารถปรับตัวได้ ไม่ว่าจะเป็นผ่านนวัตกรรมผลิตภัณฑ์ หลักประกันที่หลากหลาย หรือกลไกผลตอบแทน จะเป็นตัวกำหนดดอลลาร์ดิจิทัลรุ่นต่อไป
สุดท้ายนี้ เป็นที่น่าสังเกตว่า Circle และ Tether อาจกำลังเตรียมพร้อมสำหรับโลกที่ผลตอบแทนดอกเบี้ยต่ำอยู่แล้ว พวกเขาทั้งหมดต่างกำลังสร้างหรือมีส่วนร่วมในโครงสร้างพื้นฐานบล็อคเชนของตัวเองอย่างกระตือรือร้น: Circle กำลังสร้าง Cortex และ Tether ก็มี Plasma ความพยายามเหล่านี้ดูเหมือนจะมุ่งเป้าไปที่การกระจายข้อเสนอบริการและอาจเปิดช่องทางรายได้ใหม่ๆ นอกเหนือจากผลตอบแทนจากเงินคลัง
นอกจากนี้ การประกาศ IPO ของ Circle ยังตรงกับช่วงสิ้นสุดการวิจัยของเราอีกด้วย รายละเอียดที่เปิดเผยมีความสอดคล้องอย่างยิ่งกับจุดอ่อนที่เราระบุไว้และทิศทางเชิงกลยุทธ์ โดยเฉพาะอย่างยิ่งความจำเป็นในการกระจายความเสี่ยงและขยายตัวผ่านการลงทุนใหม่ๆ IPO อาจเป็นเหตุการณ์ด้านสภาพคล่องและเป็นสัญญาณของการเปลี่ยนแปลงไปสู่รูปแบบธุรกิจที่เน้นด้านการบริการและโครงสร้างพื้นฐานมากขึ้น
สุดท้ายนี้ ใครๆ ก็อดสงสัยไม่ได้ว่า Circle มีไพ่เด็ดซ่อนอยู่ในมืออีกหรือไม่? กำลังเตรียมการอย่างเงียบๆ ที่จะเป็นผู้ออกดอลลาร์ดิจิทัลอย่างเป็นทางการหรือไม่? แม้ว่าจะยังไม่มีการประกาศอย่างเป็นทางการยืนยันเรื่องนี้ แต่การเคลื่อนไหวดังกล่าวก็สอดคล้องกับกลยุทธ์ที่ให้ความสำคัญกับกฎระเบียบเป็นอันดับแรกและความร่วมมือกับสหรัฐอเมริกาอย่างแน่นอน ใครจะรู้ล่ะ? ความลับสู่ความสำเร็จของ Web3 อยู่แค่เพียงก้าวเดียวเท่านั้น อย่าปล่อยให้คนอื่นก้าวไปข้างหน้าแล้วปล่อยให้คุณล่องลอยอยู่ในความสับสน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง